
Taille et part du marché de la niacine et du niacinamide
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.59 Milliards de dollars |
| Taille du Marché (2031) | 1.99 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.55 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
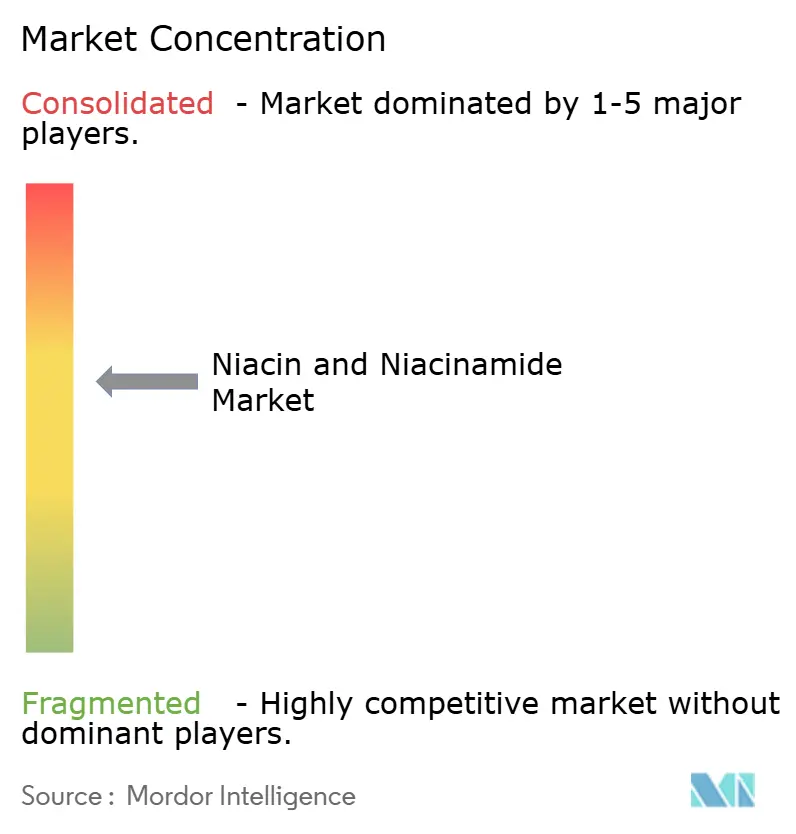
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la niacine et du niacinamide par Mordor Intelligence
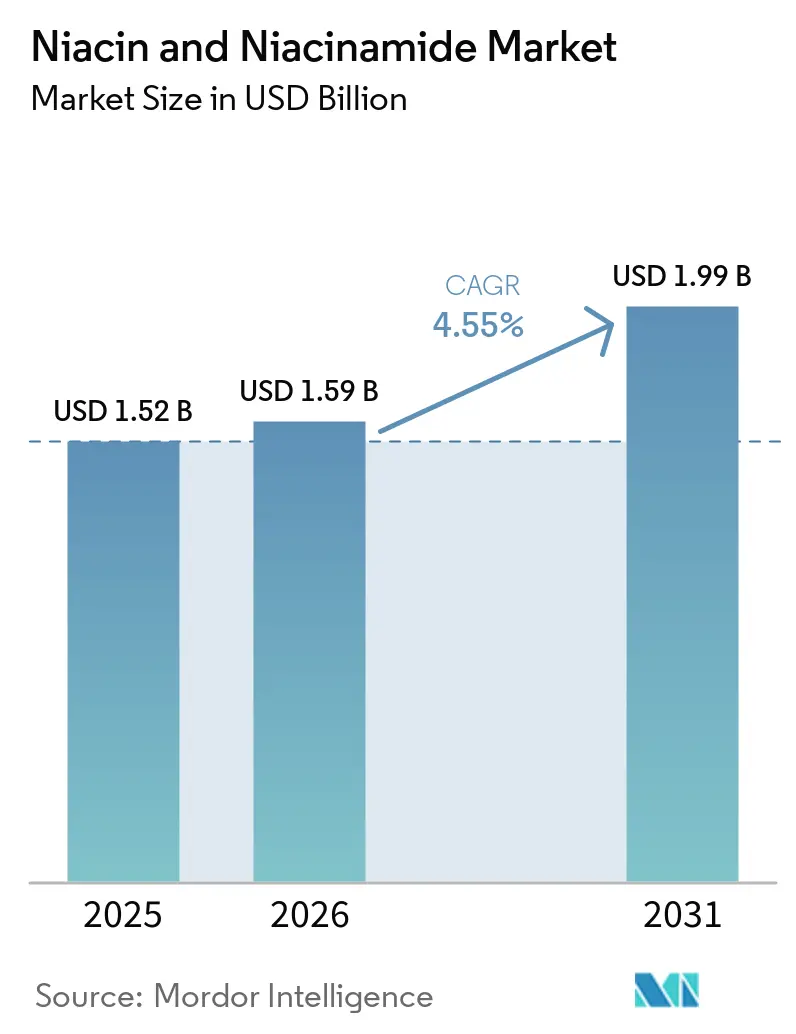
La taille du marché de la niacine et du niacinamide était évaluée à 1,52 milliard USD en 2025 et devrait croître de 1,59 milliard USD en 2026 pour atteindre 1,99 milliard USD d'ici 2031, à un CAGR de 4,55 % durant la période de prévision (2026-2031).
Le marché se segmente entre des grades cosmétiques, pharmaceutiques et de fortification alimentaire à spécifications élevées, et des matières de grade alimentation animale à faibles marges. Dans les applications alimentaires et pour l'alimentation animale, les programmes de fortification créent une demande récurrente moins dépendante des habitudes de dépenses des consommateurs, car les meuniers et les transformateurs participants doivent acheter des intrants conformes dans le cadre de leur production ordinaire plutôt qu'en tant qu'ajout de produit discrétionnaire, ce qui donne aux fournisseurs une base pour planifier la capacité et les stocks autour d'exigences de programme plus visibles. Le niacinamide est de plus en plus utilisé comme actif cosmétique plutôt que simplement comme additif vitaminique, ce qui soutient des prix de vente plus élevés dans les soins personnels. Les acheteurs accordent également une plus grande importance à la traçabilité de l'approvisionnement, à la documentation réglementaire et aux méthodes de production à faible empreinte carbone, notamment lorsque les normes d'approvisionnement internes exigent que les fournisseurs indiquent comment le matériau a été fabriqué, comment chaque lot peut être vérifié et si la source peut satisfaire les mêmes exigences à mesure que les volumes augmentent. Ces exigences favorisent les fournisseurs capables de répondre à des normes de qualité certifiées pour plusieurs utilisations finales, tout en maintenant une livraison fiable, des contrôles documentés et un support technique pratique pour les équipes de formulation.
Points clés du rapport
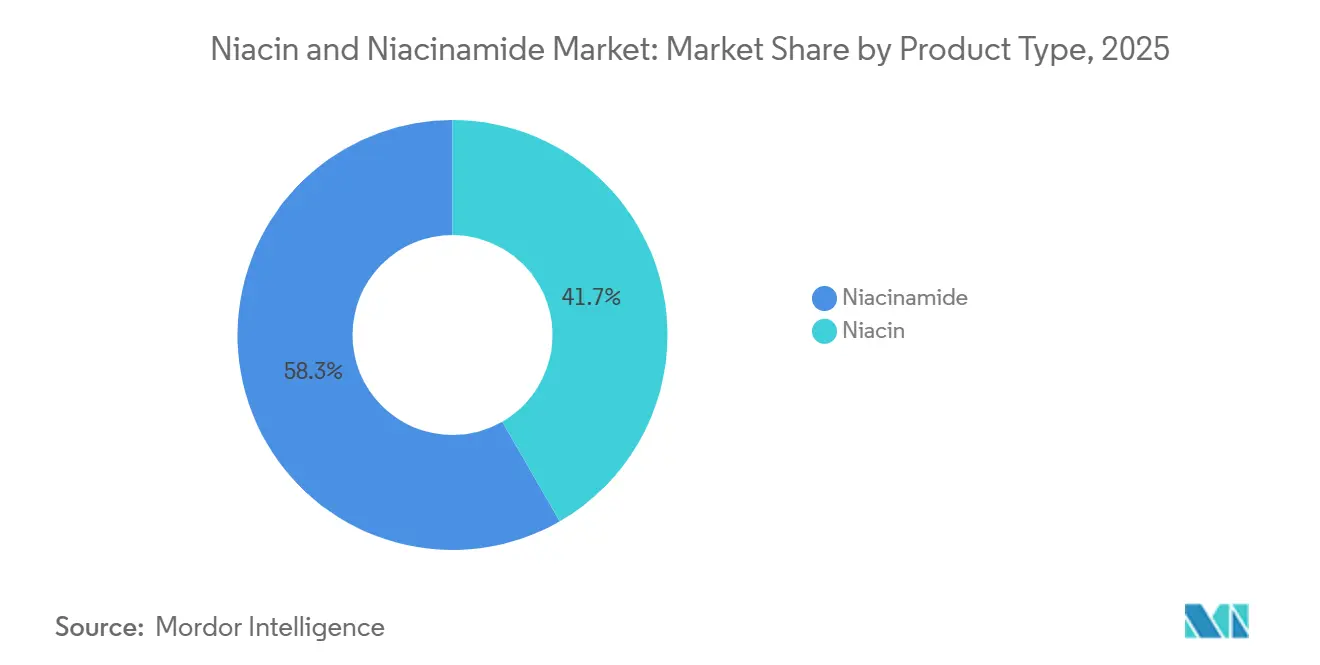
- Par type de produit, le niacinamide a détenu 58,31 % de la part de revenus en 2025 et devrait enregistrer le CAGR le plus élevé à 8,65 % jusqu'en 2031.
- Par source, les matières synthétiques ont détenu 71,24 % de la part de revenus en 2025, tandis que les matières naturelles et biosourcées devraient croître à un CAGR de 6,42 % jusqu'en 2031.
- Par forme, la poudre a détenu 53,24 % de la part de revenus en 2025, tandis que la forme liquide devrait croître à un CAGR de 8,52 % jusqu'en 2031.
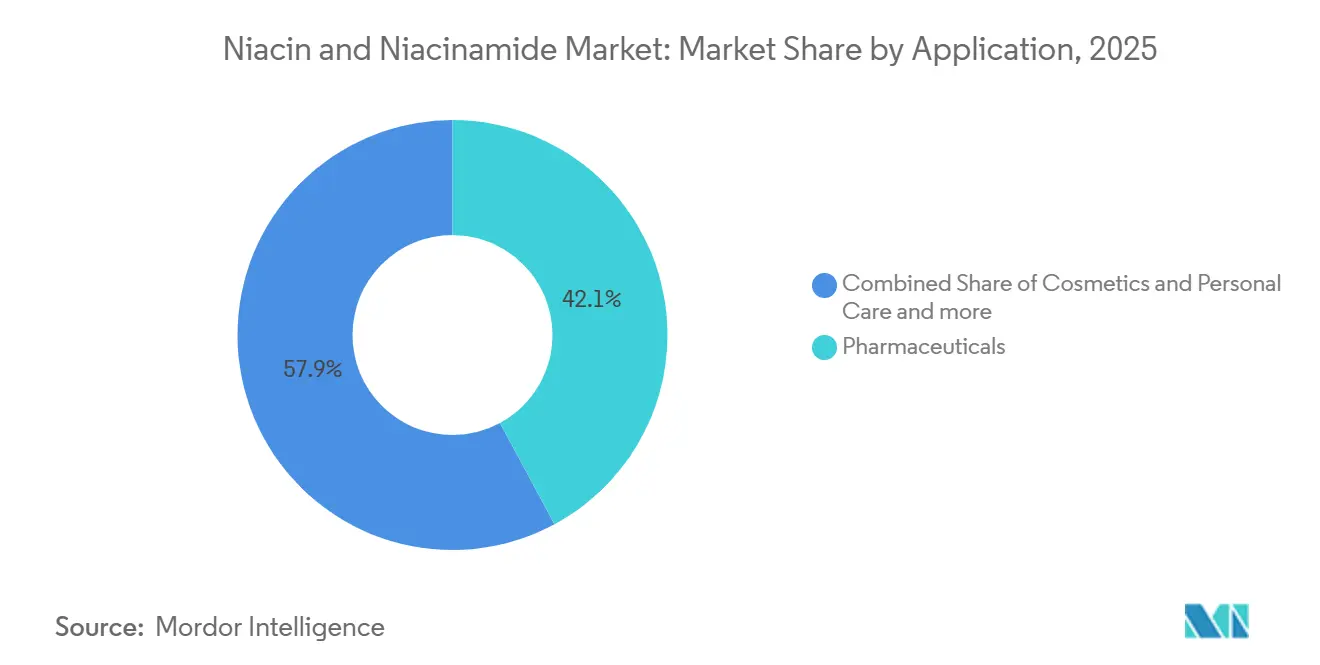
- Par application, les produits pharmaceutiques ont détenu 42,14 % de la part de revenus en 2025, tandis que les cosmétiques et les soins personnels devraient croître à un CAGR de 8,82 % jusqu'en 2031.
- Par canal de distribution, les ventes directes et l'approvisionnement contractuel ont détenu 32,84 % de la part de revenus en 2025, tandis que le commerce de détail en ligne et le commerce électronique devraient croître à un CAGR de 7,22 % jusqu'en 2031.
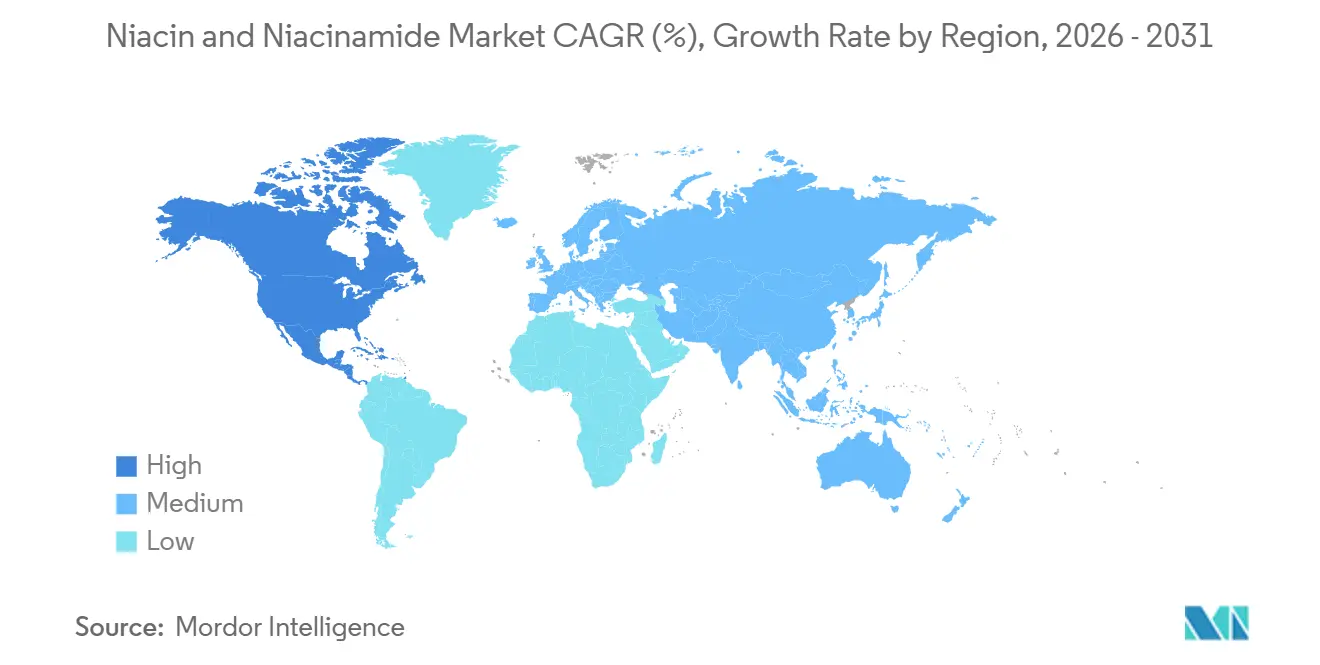
- Par géographie, l'Asie-Pacifique a détenu 42,41 % de la part de revenus en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 7,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la niacine et du niacinamide
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes de fortification alimentaire et de l'alimentation animale | +1.0% | Mondial, Afrique subsaharienne, Asie du Sud et Amérique latine les plus actifs | Moyen terme (2-4 ans) |
| Soins de santé préventifs et consommation de compléments | +0.9% | Amérique du Nord, UE et Asie de l'Est | Court terme (≤ 2 ans) |
| Demande de vitamine B3 de grade pharmaceutique | +0.8% | Amérique du Nord, UE et Japon | Moyen terme (2-4 ans) |
| Niacinamide dans les soins dermatologiques de la peau | +1.0% | Mondial, avec l'APAC et l'Amérique du Nord en tête | Court terme (≤ 2 ans) |
| Production à faible empreinte carbone et biosourcée | +0.4% | UE, Amérique du Nord et Japon | Long terme (≥ 4 ans) |
| Approvisionnement multi-sources et prêt à l'audit | +0.3% | Mondial, avec l'UE et l'Amérique du Nord comme principal foyer | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des programmes de fortification alimentaire et de l'alimentation animale
Les programmes de fortification soutenus par les gouvernements fournissent au marché de la niacine et du niacinamide une demande liée à la politique nutritionnelle et à des achats contrôlés. Le plan de fortification alimentaire de l'Éthiopie a atteint sa pleine mise en œuvre le 31 août 2024 et exige la fortification en niacine de la farine de blé conformément à la norme éthiopienne 309. Une coordination plus large entre les pays d'Afrique de l'Ouest peut favoriser des accords d'approvisionnement à plus long terme plutôt que des achats au comptant irréguliers. De tels arrangements donnent aux distributeurs régionaux des attentes de volume plus claires et offrent aux producteurs des canaux de vente plus stables, car les achats de conformité réguliers sont plus faciles à planifier que les importations occasionnelles qui dépendent des niveaux de stocks locaux fluctuants. Les règles de l'UE régissent également les additifs utilisés dans la nutrition animale, soutenant la demande de niacine certifiée dans les prémix pour l'élevage. Les exigences plus strictes de la Chine en matière d'enregistrement des aliments pour animaux soulignent également l'importance de la pureté et de la documentation dans l'approvisionnement en ingrédients domestiques, ce qui peut rendre les producteurs établis plus attractifs lorsque les transformateurs doivent démontrer que leurs intrants de prémix répondent à des normes définies.
Essor des soins de santé préventifs et de la consommation de compléments
Les soins de santé préventifs élargissent l'utilisation de la niacine et du niacinamide au-delà des applications thérapeutiques étroites. Un essai clinique randomisé de 2025 a rapporté que la niacine a réduit la lipoprotéine(a) de 11,4 % et le LDL-C de 31,9 % chez des patients hémodialysés[1]. Ces résultats maintiennent l'intérêt pour les matières de grade pharmaceutique destinées aux populations cardiovasculaires à haut risque. Le niacinamide fait également l'objet d'investigations cliniques pour des usages neuroprotecteurs dans la maladie d'Alzheimer et la maladie de Parkinson, encourageant les fabricants à envisager des produits haute pureté dédiés aux consommateurs âgés pendant que les travaux cliniques se poursuivent. Les marques de compléments destinées aux consommateurs âgés ont donc besoin de matières haute pureté et d'une documentation produit plus solide. La préférence qui en rsulte pour des spécifications détaillées et des certificats d'analyse différencie l'approvisionnement de grade fonctionnel des matières de commodité, car les marques doivent être en mesure d'expliquer la qualité des ingrédients à leurs clients, aux régulateurs et aux partenaires commerciaux.
Croissance de la demande de vitamine B3 de grade pharmaceutique
Le marché de la niacine et du niacinamide bénéficie de la demande en vitamine B3 dans les soins cardiovasculaires, rénaux, métaboliques et dermatologiques. L'étude sur l'hémodialyse de 2025 a également rapporté des modifications des marqueurs du phosphore et de l'hormone parathyroïdienne parallèlement aux effets lipidiques. La niacine peut donc rester pertinente en tant qu'adjuvant dans des protocoles de gestion métabolique plus larges. Les programmes pharmaceutiques exigent du niacinamide d'une pureté d'au moins 99,0 % et des contrôles stricts des métaux lourds, des solvants résiduels et de la contamination microbienne. Ces conditions empêchent les matières de grade alimentation animale de répondre à la demande clinique. Les exigences de la FDA et de l'EMA pour les principes actifs de grade clinique favorisent les producteurs qualifiés disposant de systèmes de conformité établis, car le respect de ces exigences implique des tests continus, des contrôles documentés et la capacité de répondre aux audits des clients.
Accélération de l'utilisation du niacinamide dans les soins dermatologiques
Le niacinamide est devenu un actif cosmétique établi avec des utilisations dans les soins de la barrière cutanée, la gestion de la pigmentation, la régulation du sébum et les formulations anti-inflammatoires. Une étude de 2025 a rapporté une activité antimicrobienne à des concentrations comprises entre 15 000 ppm et 40 000 ppm et a décrit les propriétés du niacinamide pour la santé de la peau. La base de preuves soutient son utilisation dans des produits conçus pour les peaux sujettes à l'acné, sensibles et vieillissantes, permettant aux formulateurs d'utiliser un seul ingrédient pour plusieurs besoins des consommateurs plutôt que de s'appuyer sur un actif à bénéfice unique étroitement positionné. L'acceptation réglementaire existante dans l'Union européenne et au Japon réduit l'incertitude liée à la reformulation pour les fabricants de cosmétiques. Les sérums premium, les hydratants et les écrans solaires utilisent couramment le niacinamide à des concentrations de 5 % à 10 %. Ce schéma offre au marché de la niacine et du niacinamide une voie récurrente vers les portefeuilles de soins de la peau, y compris les formulations destinées à une utilisation quotidienne régulière des consommateurs qui nécessitent une qualité d'ingrédient constante, car les marques ont besoin de performances reproductibles lorsqu'elles vendent la même formulation dans les circuits de vente au détail, professionnels et numériques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Bouffées vasomotrices liées à la niacine et tolérance aux doses élevées | -0.3% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Concurrence par les prix sur les grades de commodité | -0.5% | Mondial, plus aigu dans les segments de commodité APAC | Court terme (≤ 2 ans) |
| Stabilité de la formulation et conversion de la niacine | -0.2% | UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Exposition concentrée aux matières premières d'Asie de l'Est | -0.4% | Mondial, aigu pour les acheteurs de l'UE et d'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Bouffées vasomotrices liées à la niacine et préoccupations de tolérance aux doses élevées
Les bouffées vasomotrices liées à la niacine restent un obstacle important pour l'usage thérapeutique et en vente libre des compléments. L'étiquetage de la FDA identifie les bouffées vasomotrices comme une réponse médiée par les prostaglandines et les signale chez jusqu'à 88 % des patients utilisant des formulations à libération immédiate. Une étude de 2025 a associé une réponse atténuée aux bouffées vasomotrices à une déficience cognitive dans la dépression tardive. Cela laisse les marques face à un problème de communication difficile, car la voie présente à la fois une pertinence en matière de tolérance et de recherche. L'étiquetage de la FDA a rapporté que les produits à libération prolongée ont réduit le nombre moyen d'épisodes de bouffées vasomotrices de 8,6 à 1,9 par période de 4 semaines. Cependant, une pharmacocinétique plus lente peut réduire l'exposition maximale pour certains besoins de gestion lipidique, laissant les prescripteurs et les patients équilibrer le confort, la sélection de la dose et la réponse clinique souhaitée.
Concurrence par les prix sur les grades de commodité et compression des marges
La concurrence par les prix des producteurs de volumes chinois et indiens continue de limiter les marges pour la niacine de grade alimentation animale non différenciée. La capacité de fabrication chinoise peut répondre lorsque la demande s'améliore, ce qui rend difficile une reprise durable des prix des commodités. Les petits producteurs hors d'Asie de l'Est ont des possibilités limitées d'établir des marges durables sur les grades alimentation animale sans évoluer vers des grades de meilleure qualité. Les producteurs occidentaux se concentrent par conséquent sur l'approvisionnement pharmaceutique et cosmétique certifié plutôt que sur de grands volumes de commodités. Cette stratégie protège les portefeuilles différenciés mais laisse la concurrence sur les commodités concentrée parmi les fournisseurs axés sur les prix. La visibilité des prix des commodités peut également limiter la liberté de tarification des fournisseurs premium lorsque les formulateurs envisagent des substituts, même lorsque les matières de grade premium offrent une documentation plus complète ou une meilleure adéquation pour un produit fini réglementé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le niacinamide est en tête en valeur et en croissance
Le niacinamide a détenu 58,31 % de la part du marché de la niacine et du niacinamide en valeur en 2025 et devrait croître à un CAGR de 8,65 % jusqu'en 2031. Son utilisation couvre les cosmétiques, les nutraceutiques, la fortification alimentaire et les produits pharmaceutiques. Cette large base d'utilisation est plus étendue que l'exposition principale de la niacine aux canaux thérapeutiques et d'alimentation animale. Les marques cosmétiques utilisent le niacinamide dans des sérums premium, et les fabricants pharmaceutiques le qualifient pour les compléments et les produits topiques. Les transformateurs alimentaires sélectionnent également le niacinamide pour certains produits enrichis car il évite les bouffées vasomotrices liées à la niacine. Ces utilisations combinées permettent au secteur de la niacine et du niacinamide de servir plusieurs flux de demande à travers une seule catégorie de produits. L'activité de capacité de Lonza, DSM-Firmenich et Zhejiang NHU entre 2024 et 2026 a reflété la confiance dans la demande de grades différenciés, où les processus de qualification des clients, la cohérence des lots et le support applicatif peuvent compter autant que le tonnage disponible. La croissance du segment reflète également la valeur accordée à l'assurance qualité et à la performance stable des produits par les formulateurs.
La niacine continue d'avoir un rôle établi dans les produits à libération prolongée pour la dyslipidémie et la gestion métabolique. Elle reste également pertinente dans les prémix d'alimentation animale où sa position en termes de coût est importante. Son utilisation thérapeutique est limitée par des problèmes de tolérance à doses élevées. Cette contrainte a limité l'adoption par les consommateurs dans le domaine de la santé, même là où l'efficacité pharmacologique est reconnue. Les protocoles de traitement standard dans les marchés réglementés utilisent également des statines et des thérapies lipidiques combinées. Ces pratiques réduisent le potentiel de croissance de la niacine dans certains contextes thrapeutiques, notamment là où les cliniciens ont établi des voies de traitement et où les patients peuvent être réticents à accepter les problèmes de tolérance associés à des doses thérapeutiques plus élevées. Le produit n'est pas obsolète, car ses utilisations principales restent soutenues par des exigences cliniques et d'alimentation animale. Au contraire, son expansion plus lente reflète un plafond dans ses canaux établis, car la demande est soutenue par des utilisations connues mais ne bénéficie pas de la même large activité de développement de produits visible dans les soins personnels à base de niacinamide. Le marché de la niacine et du niacinamide conserve donc une demande pour les deux produits, tandis que la croissance en valeur se déplace vers le niacinamide.


Par source : l'approvisionnement synthétique reste dominant tandis que les matières biosourcées progressent
Les matières synthétiques ont représenté 71,24 % de la part d'approvisionnement en niacine et niacinamide par source en 2025. L'économie de fabrication établie, la pureté fiable et l'acceptation réglementaire soutiennent sa position dans les applications pharmaceutiques, alimentaires et d'alimentation animale. La production conventionnelle utilise l'hydratation catalytique de la 3-cyanopyridine par la nitrile hydratase ou l'hydrolyse catalysée par un acide. Ces procédés ont été améliorés au fil de nombreuses années et peuvent atteindre des rendements de conversion supérieurs à 99 %. L'échelle et la cohérence de cette voie restent difficiles à égaler pour les nouvelles méthodes de production dans les applications en vrac. Les matières synthétiques restent donc au cœur des contrats d'approvisionnement à grand volume. Le segment source bénéficie également de méthodes de manipulation connues et de spécifications de qualité établies. Ces caractéristiques importent aux acheteurs desservant plusieurs marchés réglementés, car une seule matière peut devoir satisfaire différentes attentes en matière de documentation, de qualité et de livraison dans les opérations pharmaceutiques, alimentaires et de nutrition animale. Elles soutiennent également une livraison prévisible pour les grandes productions alimentaires, d'alimentation animale et pharmaceutiques.
Les matières naturelles et biosourcées devraient enregistrer la croissance la plus rapide par source à un CAGR de 6,42 % jusqu'en 2031. Des recherches publiées en 2025 ont rapporté que des systèmes d'E. coli recombinants modifiés ont atteint un rendement en niacine de 98,6 % en 40 minutes dans des conditions optimisées. Le procédé peut fonctionner dans des conditions plus douces et créer moins de sous-produits toxiques que les voies chimiques conventionnelles, ce qui est pertinent pour les entreprises qui évaluent à la fois la qualité du produit et les pratiques de production derrière leurs choix d'ingrédients. Les grades dérivés de la fermentation offrent également une traçabilité qui soutient les cosmétiques à étiquette propre, donnant aux marques un moyen d'aligner la sélection des ingrédients avec les revendications de matières premières renouvelables et les informations sur l'approvisionnement demandées par les clients soucieux de durabilité. Viablife a présenté un grade de niacinamide à base de fermentation pour les cosmétiques, montrant l'intérêt commercial pour cette voie. Les exigences européennes en matière de durabilité et les attentes en matière d'approvisionnement encouragent ce changement de source. L'approvisionnement synthétique restera probablement important dans l'alimentation animale en vrac et l'usage pharmaceutique. Les produits biosourcés peuvent construire une position à plus haute valeur là où les bilans de durabilité et la traçabilité de la source comptent le plus. Cela crée des rôles distincts pour les 2 voies d'approvisionnement dans le secteur de la niacine et du niacinamide, la production conventionnelle répondant aux besoins en vrac établis et les nouvelles méthodes s'adressant aux clients qui accordent une plus grande valeur aux attributs du procédé.
Par forme : la poudre conserve son échelle tandis que l'utilisation liquide se développe
La poudre a représenté 53,24 % de la taille du marché de la niacine et du niacinamide par forme en 2025. Sa position repose sur des méthodes de manipulation établies, une longue stabilité en rayon et une utilisation facile dans les produits en mélange sec. Les fabricants pharmaceutiques utilisent la poudre dans les comprimés, les gélules et autres formulations sèches. Les producteurs d'aliments pour animaux et les entreprises de compléments nutritionnels l'utilisent également dans les prémix. Les spécifications USP et de la Pharmacopée européenne soutiennent une voie familière pour la qualification des poudres de grade pharmaceutique. Cela réduit l'incertitude réglementaire pour les fabricants préparant des dossiers dans plus d'une région. Les matières granulaires jouent un rôle connexe dans les prémix d'alimentation animale sans poussière. Leurs caractéristiques d'écoulement et la moindre exposition aux fines particules répondent à des besoins spécifiques en matière de lieu de travail et de traitement. La poudre devrait rester un choix pratique pour les applications à grand volume pendant la période de prévision, car les fabricants disposent déjà d'équipements de mélange établis, de procédures de stockage, de routines de qualité pour les matières sèches et de chaînes d'approvisionnement conçues autour du transport efficace d'ingrédients stables et non liquides.
La forme liquide devrait croître à un CAGR de 8,52 % jusqu'en 2031, le taux le plus rapide parmi les formes. Elle soutient la livraison aqueuse dans les sérums cosmétiques et les produits de nutrition clinique. Les prémix pour boissons à haute concentration nécessitent également une forme en solution. Le niacinamide peut être inclus à des concentrations de 5 % à 10 % dans les sérums avec des effets limités sur la viscosité. Cela aligne l'approvisionnement liquide avec la catégorie des soins de la peau en expansion, où les formats à base d'eau et les travaux de formulation rapides peuvent rendre les ingrédients actifs pré-dissous plus pratiques pour les fabricants que les étapes de manipulation sèche séparées. Les recommandations pour certains formats de compléments alimentaires liquides mettent l'accent sur les ingrédients pré-dissous pour l'homogénéité des doses. Ces exigences soutiennent la demande d'approvisionnement de grade liquide. Les produits liquides peuvent également aider les formulateurs à simplifier les étapes de production dans les produits qui utilisent déjà des systèmes à base d'eau. À mesure que les utilisations cosmétiques et de nutrition clinique se développent, les matières liquides devraient représenter une contribution aux revenus plus importante au sein du marché de la niacine et du niacinamide, notamment lorsque les formulateurs valorisent l'incorporation prête à l'emploi par rapport aux avantages de stockage et de transport de la poudre.
Par application : les produits pharmaceutiques fournissent l'échelle et les cosmétiques stimulent la croissance
Les produits pharmaceutiques ont représenté 42,14 % de la taille du marché de la niacine et du niacinamide par application en 2025. La demande comprend la gestion de la dyslipidémie, le traitement de la pellagre, la santé métabolique et les produits dermatologiques topiques. Le niacinamide de grade pharmaceutique soutient également un pipeline de recherche en neuroprotection en développement. Les produits de niacine à libération prolongée et le niacinamide topique soulignent l'importance du contrôle des spécifications dans cette application. Le segment nécessite une pureté constante et une documentation de conformité. Ces besoins soutiennent les fournisseurs qualifiés disposant de systèmes de test établis. La nutrition humaine et animale contribue également à une demande significative pour une application plus large. La demande d'alimentation animale est soutenue par les exigences d'inclusion de niacine dans les prémix pour l'élevage. Les produits pharmaceutiques restent néanmoins la plus grande application unique car l'usage thérapeutique nécessite des matières d'entrée certifiées à haute valeur, et les fournisseurs doivent répondre à des exigences de qualité exigeantes avant que leurs ingrédients puissent être inclus dans des médicaments finis.
Les cosmétiques et les soins personnels devraient croître à un CAGR de 8,82 % jusqu'en 2031. Le niacinamide soutient les soins anti-acné, le contrôle du sébum, les soins de la pigmentation post-inflammatoire et les soins de la peau anti-inflammatoires. Sa gamme d'utilisations s'étend au-delà des produits anti-âge premium vers des soins dermatologiques plus larges. Les règles américaines répertorient le niacinamide comme généralement reconnu comme sûr pour un usage alimentaire spécifié, ce qui peut aider les entreprises travaillant dans plusieurs catégories d'utilisation finale[2]. Les règles cosmétiques de l'UE fournissent également une base réglementaire familière pour son utilisation dans les formulations de soins personnels. Cette assise réglementaire soutient les achats répétés par les fabricants de produits, car elle réduit l'incertitude lorsque les marques développent plusieurs produits utilisant le même ingrédient actif dans différents formats et les vendent dans plus d'un pays. Les aliments et boissons conservent une base stable axée sur la fortification au sein du marché de la niacine et du niacinamide. Les cosmétiques restent la principale application de croissance en valeur dans le marché de la niacine et du niacinamide, car les formulations récompensent les preuves fonctionnelles et la qualité fiable des ingrédients, tandis que les marques peuvent utiliser le niacinamide dans plusieurs formats de produits ciblant différents besoins des consommateurs.

Par canal de distribution : l'approvisionnement contractuel détient le volume et les canaux en ligne gagnent en portée
Les ventes directes et l'approvisionnement contractuel ont détenu 32,84 % de la part de distribution de la niacine et du niacinamide en 2025. Les fabricants pharmaceutiques, les grands transformateurs alimentaires et les intégrateurs d'alimentation animale nécessitent des livraisons en vrac avec des spécifications définies. Les accords d'approvisionnement pluriannuels assurent la continuité pour les acheteurs et la visibilité des revenus pour les producteurs. La qualification des fournisseurs peut prendre du temps dans les applications réglementées, rendant les décisions de remplacement moins fréquentes. Certains contrats utilisent également des dispositions de type « take-or-pay » qui renforcent la planification des livraisons. Ce canal convient donc aux producteurs du marché de la niacine et du niacinamide capables de fournir une qualité constante et de grands volumes d'expédition. Les relations directes permettent également des discussions techniques détaillées sur les grades et la documentation. Elles restent importantes pour les transactions où la performance des ingrédients et les pistes d'audit sont essentielles. Les distributeurs et les grossistes servent les formulateurs plus petits qui n'ont pas le volume pour négocier directement avec les grands producteurs, et ils peuvent fournir un accès aux grades de produits, aux stocks locaux et aux informations techniques dont les petits clients ont besoin.
Le commerce de détail en ligne et le commerce électronique devraient croître à un CAGR de 7,22 % jusqu'en 2031. Les entreprises de compléments en vente directe aux consommateurs et les marques de soins de la peau natives du numérique développent leurs ventes de produits finis via les canaux en ligne. Leur croissance crée une demande d'approvisionnement connexe pour les ingrédients contenant du niacinamide. Les plateformes spécialisées interentreprises et les contrats directs plus petits aident à connecter ces marques avec les fournisseurs. Le canal est important car la demande des consommateurs peut se traduire rapidement en commandes de réapprovisionnement, notamment pour les marques numériques qui surveillent de près les ventes de produits et ajustent leurs achats de stocks plus fréquemment que les détaillants traditionnels. Les pharmacies hospitalières, les pharmacies et les pharmacies de détail continuent de répondre à la demande sur ordonnance et en vente libre. Ces points de vente établis offrent un accès stable à la niacine et au niacinamide de grade pharmaceutique. La croissance en ligne ne déplace pas ces canaux dans tous les cas d'utilisation. Elle ajoute plutôt une voie plus rapide pour les marques de compléments et de soins de la peau pour développer leurs ventes au sein du marché de la niacine et du niacinamide, tandis que les points de vente conventionnels continuent de servir les acheteurs qui ont besoin du soutien d'un pharmacien, d'un accès sur ordonnance ou d'une disponibilité en vente au détail établie.
Analyse géographique
L'Asie-Pacifique a représenté 42,41 % de la part du marché de la niacine et du niacinamide en 2025. La grande base de fabrication à base de pyridine de la Chine soutient cette position. La demande intérieure provient également des aliments fonctionnels, des prémix d'alimentation animale et des produits de soins personnels. L'Inde ajoute une capacité de fabrication d'API pharmaceutiques et de nutraceutiques qui renforce le marché de la niacine et du niacinamide en Asie-Pacifique. Jubilant Ingrevia a mis en service une installation de niacinamide cGMP de 5 000 tonnes métriques à Bharuch, Gujarat, en janvier 2025 pour les applications alimentaires, nutritionnelles et cosmétiques. L'installation dispose de l'approbation de la FDA américaine et cible la demande de grade exportation aux États-Unis, en Europe et au Japon, démontrant une orientation vers les clients qui exigent des normes de qualité reconnues à l'échelle mondiale plutôt que seulement un approvisionnement en vrac local. Le Japon et la Corée du Sud absorbent également du niacinamide haute pureté pour les soins de la peau premium, où les marques mettent couramment l'accent sur la performance des produits, les pratiques de qualité cosmétique établies et les ingrédients pouvant être utilisés dans des formulations soigneusement positionnées. Leurs cadres cosmétiques établis soutiennent la qualification des produits et l'approvisionnement régulier, ce qui aide les marques à maintenir la continuité des produits lorsqu'elles introduisent le niacinamide dans plusieurs formats de soins de la peau premium.
L'Amérique du Nord devrait croître à un CAGR de 7,25 % jusqu'en 2031, le taux régional le plus rapide. La demande est soutenue par des compléments premium, des produits de soins de la peau à base scientifique et la diversification des achats loin de l'approvisionnement concentré en Asie de l'Est. Les priorités du programme FDA Human Foods pour 2026 mettent l'accent sur la documentation des ingrédients et la conformité des fournisseurs. Ce contexte favorise les fournisseurs capables de fournir des dossiers d'audit complets. Le Canada a modifié les règles relatives aux additifs alimentaires et aux normes de composition en décembre 2024, renforçant la cohérence dans l'environnement réglementaire régional[3]. Ces exigences peuvent accroître la valeur des portefeuilles de certification multi-régions, car les fournisseurs disposant de dossiers techniques complets peuvent être plus faciles à qualifier pour les acheteurs que les vendeurs qui nécessitent des preuves ou des tests supplémentaires avant qu'une matière puisse être approuvée pour une utilisation courante. La taille du marché de la niacine et du niacinamide en Amérique du Nord est donc soutenue par les exigences de qualité ainsi que par la demande des consommateurs.
L'Europe reste mature, mais sa demande évolue vers une qualité vérifiée et un approvisionnement à faible empreinte carbone. Le règlement (CE) n° 1925/2006 régit les ajouts de vitamines et de minéraux aux aliments et fixe des limites de niacinamide pour les céréales de petit-déjeuner. Les attentes REACH et en matière d'approvisionnement durable encouragent l'approvisionnement biosourcé dans le marché de la niacine et du niacinamide parmi les producteurs de denrées alimentaires, de cosmétiques et de biens de consommation. Le Moyen-Orient et l'Afrique bénéficient des efforts de fortification alimentaire obligatoire au Nigeria et de l'activité coordonnée de la CEDEAO. Ces programmes peuvent créer une demande plus régulière via les canaux des aliments transformés à mesure que l'application s'améliore. Le Brésil soutient la demande sud-américaine grâce à la fortification de la farine et à une base croissante de compléments alimentaires, fournissant une base établie pour les fournisseurs répondant à la fois aux besoins de la politique nutritionnelle et à la demande de bien-être portée par les consommateurs. L'Argentine et d'autres pays d'Amérique du Sud offrent une demande supplémentaire à mesure que l'urbanisation et l'adoption des aliments fonctionnels progressent, bien que la base de demande principale continue de provenir des aliments enrichis et de l'intérêt croissant pour les compléments alimentaires.

Paysage concurrentiel
Le marché de la niacine et du niacinamide est modérément consolidé dans l'approvisionnement de grade pharmaceutique et cosmétique. DSM-Firmenich, BASF, Lonza, Jubilant Ingrevia et Zhejiang NHU forment le principal groupe de fournisseurs verticalement intégrés dans ces grades. L'approvisionnement en grade alimentation animale de commodité est plus fragmenté, avec Brother Enterprises, Shandong Hongda et Tianjin Zhongrui en concurrence sur les prix et les volumes. Le contraste reflète les exigences de qualification plus élevées pour les applications réglementées et cosmétiques. La documentation de qualité, la pureté et un approvisionnement fiable sont des facteurs concurrentiels centraux dans le marché de la niacine et du niacinamide au haut de gamme de la catégorie. Le prix et l'échelle de production ont plus de poids dans les ventes de commodités. Les acheteurs ont souvent besoin de stratégies fournisseurs différentes pour ces 2 niveaux. Cette structure permet aux fournisseurs certifiés de protéger des positions à plus haute valeur. Dans le même temps, les producteurs de grades inférieurs se disputent les volumes, créant des critères d'achat différents pour les clients qui ont besoin d'ingrédients cliniques, cosmétiques, alimentaires ou d'alimentation animale, et empêchant une approche concurrentielle unique de répondre aux besoins de chaque acheteur.
DSM-Firmenich a réorienté son portefeuille vers la nutrition humaine et les applications spécialisées. BASF a inauguré une usine de production à Düsseldorf en juillet 2026, démontrant un investissement continu dans des capacités de production spécialisées. Ces exemples montrent que les entreprises leaders orientent leurs ressources vers des applications spécialisées, réglementées et à haute valeur. Ils soulignent également l'importance de la certification et du support à la formulation dans la sélection des fournisseurs, car les acheteurs leaders recherchent des partenaires capables de fournir des matières, des dossiers techniques et un support constant pendant les travaux de qualification et de reformulation.
Leaders du secteur de la niacine et du niacinamide
-
BASF SE
-
dsm-firmenich AG
-
Lonza Group AG
-
Jubilant Pharmova Limited
-
Vanetta Food Ingredients
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Bee Naturals, un fabricant de soins de la peau enregistré auprès de la FDA et appartenant à une femme, a publié un rapport examinant la montée en puissance des produits à haute concentration de niacinamide sur le marché des soins de la peau, concluant que l'équilibre des ingrédients et la conception globale de la formulation peuvent jouer un rôle plus important dans la performance du produit et la tolérance cutanée que des pourcentages de niacinamide de plus en plus élevés seuls.
- Mars 2026 : Bare Skin and Beauty a élargi ses offres de traitement avec l'introduction du sérum Niacinamide Peptides de Medik8, répondant à la demande croissante de solutions de soins de la peau soutenant la barrière cutanée et réduisant les rougeurs dans les contextes cliniques professionnels.


Périmètre du rapport mondial sur le marché de la niacine et du niacinamide
Selon le périmètre du rapport, la niacine et le niacinamide sont deux formes de vitamine B3, un nutriment qui aide l'organisme à transformer les aliments en énergie et soutient la santé de la peau et la fonction nerveuse. La niacine, également appelée acide nicotinique, peut provoquer des bouffées vasomotrices, de la chaleur ou des démangeaisons, notamment à doses élevées, tandis que le niacinamide, également appelé nicotinamide, ne provoque généralement pas de bouffées vasomotrices et est couramment utilisé dans les soins de la peau.
Le marché de la niacine et du niacinamide est segmenté par type de produit en niacine et niacinamide ; par source en synthétique et naturel et biosourcé ; par forme en poudre, granulés et liquide ; par application en produits pharmaceutiques, nutrition humaine, nutrition animale, alimentation et boissons, et cosmétiques et soins personnels ; par canal de distribution en ventes directes et approvisionnement contractuel, distributeurs et grossistes, pharmacies hospitalières, pharmacies et pharmacies de détail, et commerce de détail en ligne et commerce électronique ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Niacine |
| Niacinamide |
| Synthétique |
| Naturel et biosourcé |
| Poudre |
| Granulaire |
| Liquide |
| Produits pharmaceutiques |
| Nutrition humaine |
| Nutrition animale |
| Alimentation et boissons |
| Cosmétiques et soins personnels |
| Ventes directes et approvisionnement contractuel |
| Distributeurs et grossistes |
| Pharmacies hospitalières |
| Pharmacies et pharmacies de détail |
| Commerce de détail en ligne et commerce électronique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Niacine | |
| Niacinamide | ||
| Par source | Synthétique | |
| Naturel et biosourcé | ||
| Par forme | Poudre | |
| Granulaire | ||
| Liquide | ||
| Par application | Produits pharmaceutiques | |
| Nutrition humaine | ||
| Nutrition animale | ||
| Alimentation et boissons | ||
| Cosmétiques et soins personnels | ||
| Par canal de distribution | Ventes directes et approvisionnement contractuel | |
| Distributeurs et grossistes | ||
| Pharmacies hospitalières | ||
| Pharmacies et pharmacies de détail | ||
| Commerce de détail en ligne et commerce électronique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la niacine et du niacinamide ?
Le secteur est évalué à 1,59 milliard USD en 2026 et devrait atteindre 1,99 milliard USD d'ici 2031, à un CAGR de 4,55 %.
Quel type de produit de niacine et de niacinamide connaît la croissance la plus rapide ?
Le niacinamide est le type de produit à la croissance la plus rapide, avec un CAGR de 8,65 % jusqu'en 2031, et détenait 58,31 % de part en 2025.
Pourquoi le niacinamide est-il utilisé dans les produits de soins de la peau ?
Il est utilisé pour les soins de la barrière cutanée, la gestion de la pigmentation, la régulation du sébum et les formulations anti-inflammatoires, soutenues par des preuves dermatologiques publiées.
Quelle application affiche le taux de croissance le plus élevé jusqu'en 2031 ?
Les cosmétiques et les soins personnels devraient croître à un CAGR de 8,82 % jusqu'en 2031.
Quelle région est en tête de la demande de niacine et de niacinamide ?
L'Asie-Pacifique était en tête en 2025 avec 42,41 % de part, soutenue par la production chinoise et la fabrication pharmaceutique et nutraceutique indienne.
Quel est le principal frein à l'adoption de la niacine ?
Les bouffées vasomotrices aux doses thérapeutiques restent un problème de tolérance clé, bien que les produits à libération prolongée puissent réduire les épisodes de bouffées vasomotrices.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
