
Niacin und Niacinamid Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.59 Milliarden US-Dollar |
| Marktgröße (2031) | 1.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.55 % |
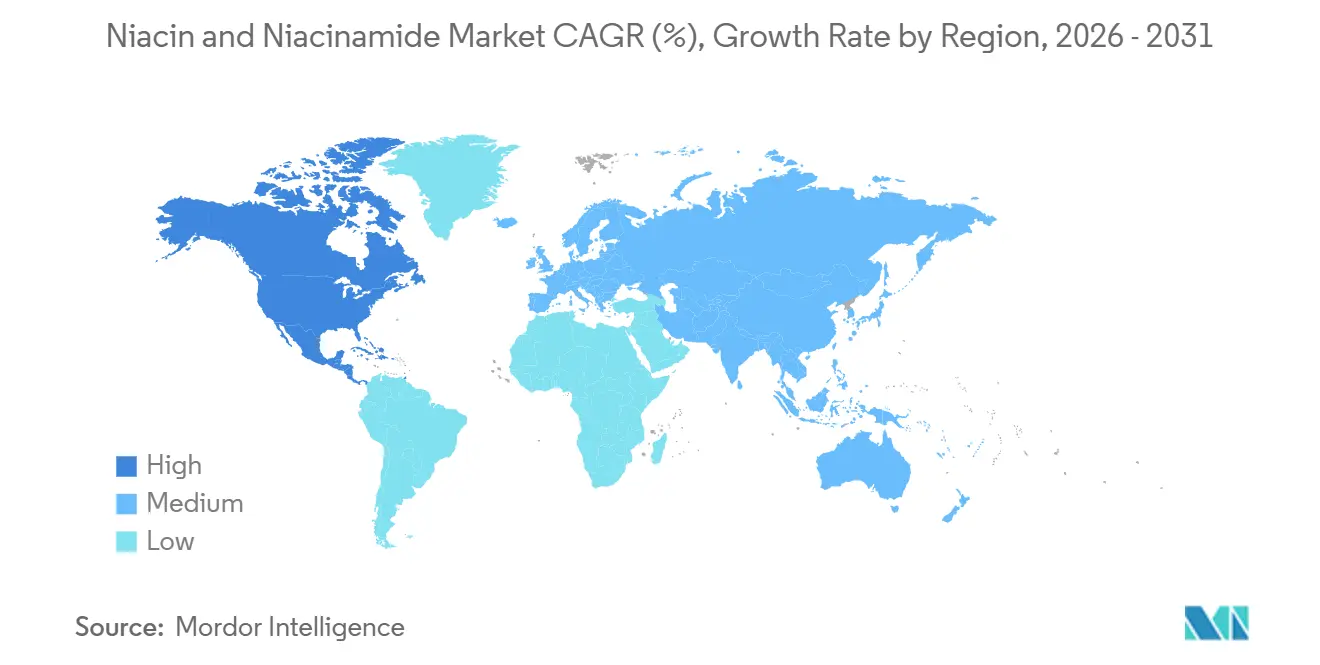
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
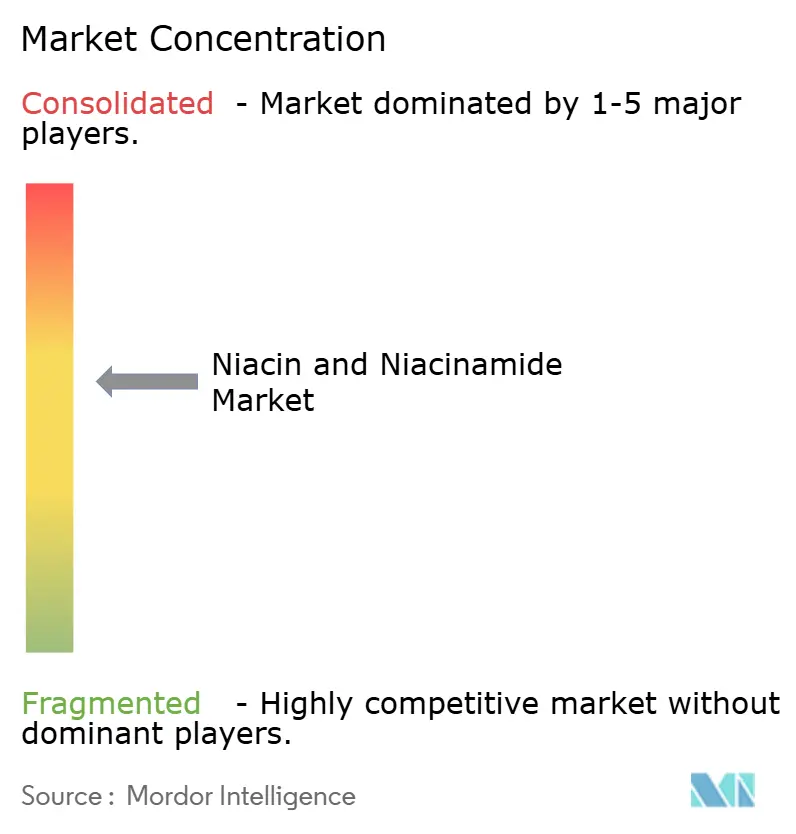
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Niacin und Niacinamid Marktanalyse von Mordor Intelligence
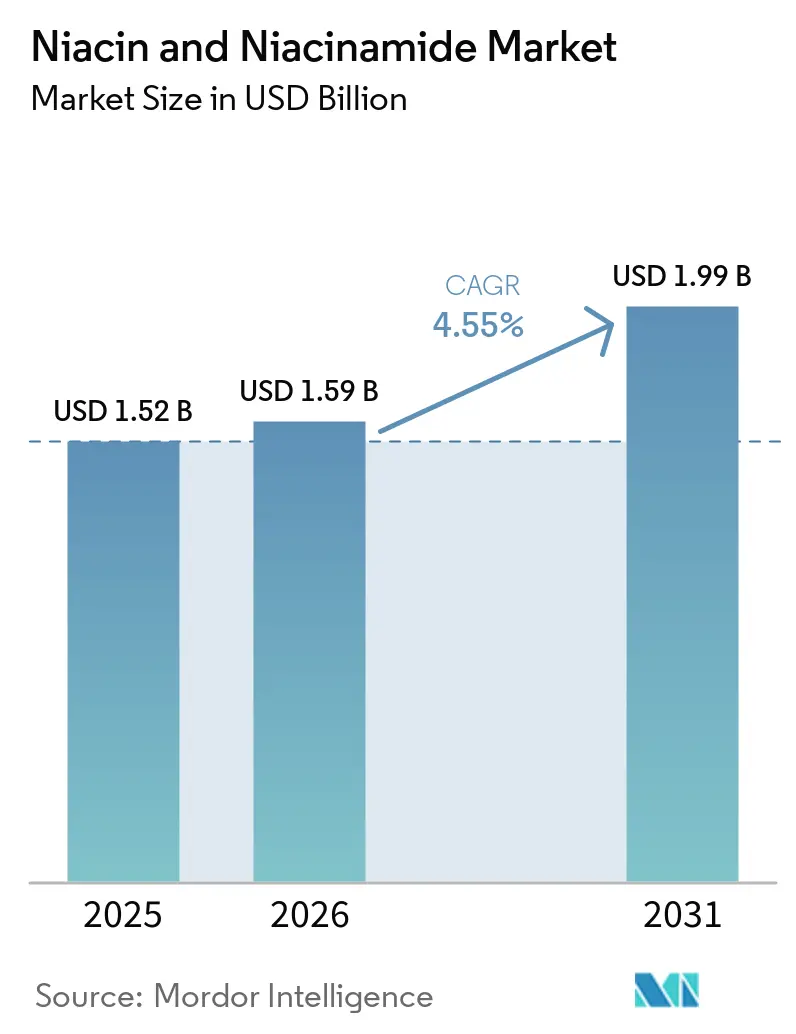
Die Größe des Niacin- und Niacinamidmarkts wurde im Jahr 2025 auf 1,52 Milliarden USD geschätzt und wird voraussichtlich von 1,59 Milliarden USD im Jahr 2026 auf 1,99 Milliarden USD bis 2031 wachsen, mit einer CAGR von 4,55 % während des Prognosezeitraums (2026–2031).
Der Markt differenziert sich zunehmend in höherspezifizierte kosmetische, pharmazeutische und lebensmittelangereicherte Qualitäten sowie in margenarmes Futtermittelgradmaterial. Im Bereich Lebensmittel- und Futtermittelanwendungen erzeugen Anreicherungsprogramme eine wiederkehrende Nachfrage, die weniger von den Konsumausgaben abhängt, da teilnehmende Müller und Verarbeiter konforme Einsatzstoffe als Teil der normalen Produktion kaufen müssen und nicht als diskretionäre Produktergänzung. Dies gibt Lieferanten eine Grundlage für die Planung von Kapazitäten und Lagerbeständen auf der Basis besser planbarer Programmanforderungen. Niacinamid wird zunehmend als kosmetischer Wirkstoff und nicht nur als Vitaminzusatz eingesetzt, was höhere Verkaufspreise im Bereich Körperpflege unterstützt. Käufer legen auch größeren Wert auf rückverfolgbare Lieferketten, regulatorische Dokumentation und kohlenstoffärmere Produktionsmethoden, insbesondere wenn interne Beschaffungsstandards von Lieferanten verlangen, nachzuweisen, wie das Material hergestellt wurde, wie jede Charge verifiziert werden kann und ob die Quelle dieselben Anforderungen auch bei steigenden Mengen erfüllen kann. Diese Anforderungen begünstigen Lieferanten, die zertifizierte Qualitätsstandards für mehrere Endanwendungen erfüllen können und dabei zuverlässige Lieferung, dokumentierte Kontrollen und praktische technische Unterstützung für Formulierungsteams gewährleisten.
Wichtigste Erkenntnisse des Berichts
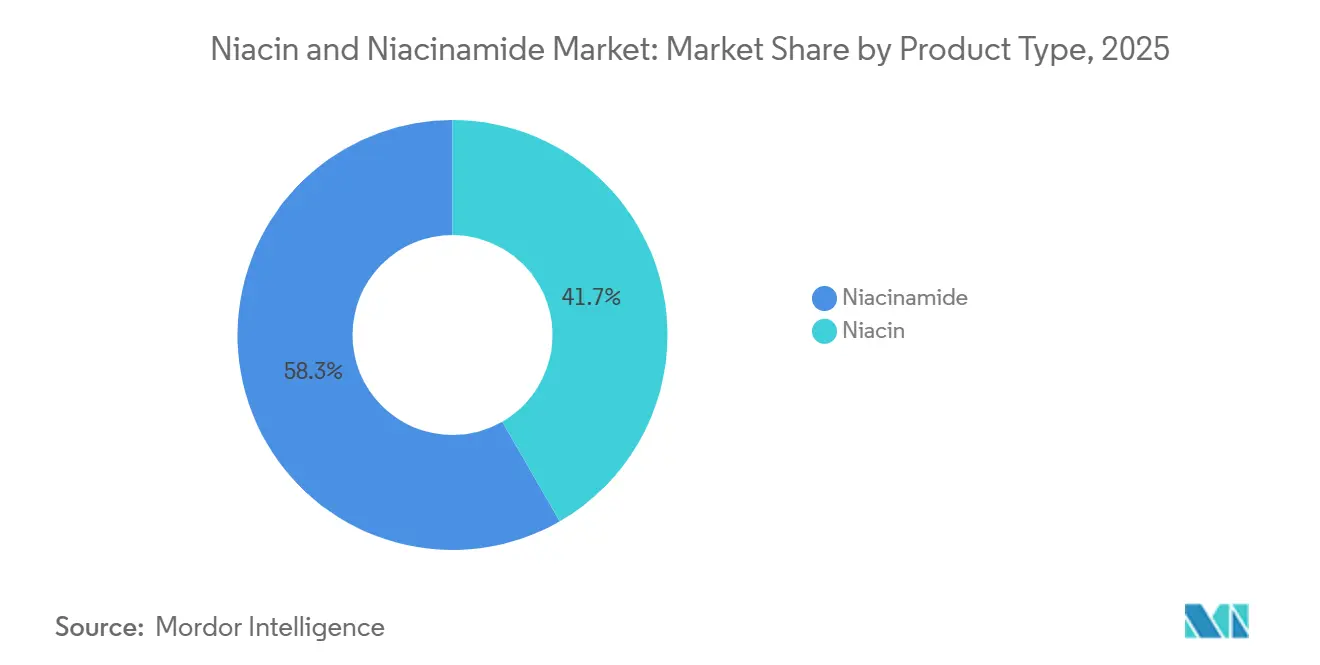
- Nach Produkttyp hielt Niacinamid im Jahr 2025 einen Umsatzanteil von 58,31 % und wird voraussichtlich bis 2031 die höchste CAGR von 8,65 % verzeichnen.
- Nach Quelle hielt synthetisches Material im Jahr 2025 einen Umsatzanteil von 71,24 %, während natürliches und biobasiertes Material bis 2031 voraussichtlich mit einer CAGR von 6,42 % wachsen wird.
- Nach Form hielt Pulver im Jahr 2025 einen Umsatzanteil von 53,24 %, während die flüssige Form bis 2031 voraussichtlich mit einer CAGR von 8,52 % wachsen wird.
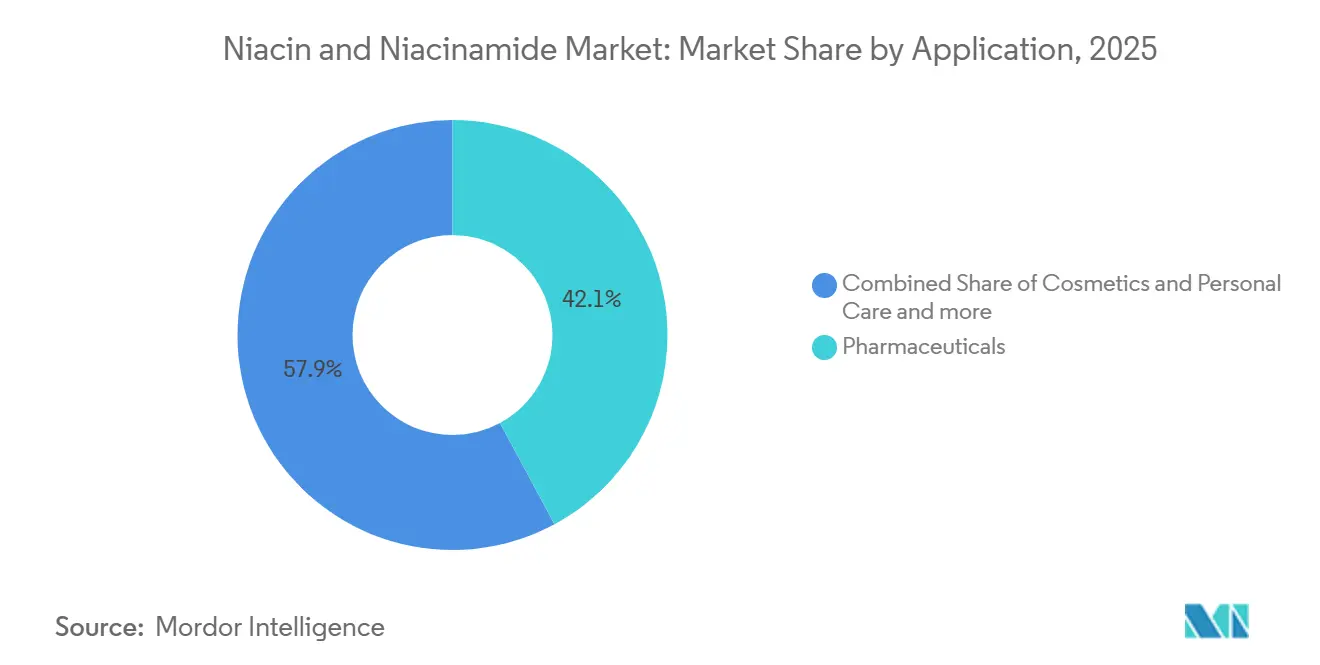
- Nach Anwendung hielten Pharmazeutika im Jahr 2025 einen Umsatzanteil von 42,14 %, während Kosmetika und Körperpflege bis 2031 voraussichtlich mit einer CAGR von 8,82 % wachsen werden.
- Nach Vertriebskanal hielten Direktvertrieb und Vertragslieferung im Jahr 2025 einen Umsatzanteil von 32,84 %, während Online-Einzelhandel und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 42,41 %, während Nordamerika bis 2031 voraussichtlich mit einer CAGR von 7,25 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Niacin- und Niacinamidmarkt-Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lebensmittel- und Futtermittelanreicherungsprogramme | +1.0% | Global, Subsahara-Afrika, Südasien und Lateinamerika am aktivsten | Mittelfristig (2–4 Jahre) |
| Präventive Gesundheitsversorgung und Nahrungsergänzungsmittelkonsum | +0.9% | Nordamerika, EU und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach pharmazeutischem Vitamin B3 | +0.8% | Nordamerika, EU und Japan | Mittelfristig (2–4 Jahre) |
| Niacinamid in der dermatologischen Hautpflege | +1.0% | Global, mit APAC und Nordamerika als schnellstwachsenden Regionen | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffärmere und biobasierte Produktion | +0.4% | EU, Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Mehrquellen- und prüfungsbereite Lieferkette | +0.3% | Global, mit EU und Nordamerika als primärem Fokus | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Lebensmittel- und Futtermittelanreicherungsprogrammen
Staatlich unterstützte Anreicherungsprogramme versorgen den Niacin- und Niacinamidmarkt mit einer Nachfrage, die an Ernährungspolitik und überwachte Beschaffung gebunden ist. Äthiopiens Lebensmittelanreicherungsplan wurde am 31. August 2024 vollständig umgesetzt und schreibt die Niacinanreicherung von Weizenmehl gemäß dem äthiopischen Standard 309 vor. Eine breitere Koordination zwischen westafrikanischen Ländern kann längere Liefervereinbarungen anstelle unregelmäßiger Spotankäufe unterstützen. Solche Vereinbarungen geben regionalen Distributoren klarere Mengenerwartungen und Produzenten stabilere Absatzkanäle, da regelmäßige Compliance-Käufe leichter zu planen sind als gelegentliche Importe, die von wechselnden lokalen Lagerbeständen abhängen. EU-Vorschriften regeln auch Zusatzstoffe in der Tierernährung und unterstützen die Nachfrage nach zertifiziertem Niacin in Tierpremixen. Chinas strengere Anforderungen an die Futtermittelregistrierung erhöhen ebenfalls die Bedeutung von Reinheit und Dokumentation bei der inländischen Rohstoffbeschaffung, was etablierte Produzenten attraktiver machen kann, wenn Verarbeiter nachweisen müssen, dass ihre Premix-Einsatzstoffe definierten Standards entsprechen.
Zunehmende präventive Gesundheitsversorgung und wachsender Nahrungsergänzungsmittelkonsum
Präventive Gesundheitsversorgung erweitert den Einsatz von Niacin und Niacinamid über enge therapeutische Anwendungen hinaus. Eine randomisierte klinische Studie aus dem Jahr 2025 berichtete, dass Niacin Lipoprotein(a) um 11,4 % und LDL-C um 31,9 % bei Hämodialysepatienten reduzierte[1]. Diese Ergebnisse erhalten das Interesse an pharmazeutischem Qualitätsmaterial für kardiovaskuläre Hochrisikopopulationen aufrecht. Niacinamid wird auch klinisch auf neuroprotektive Anwendungen bei Alzheimer- und Parkinson-Erkrankungen untersucht, was Hersteller dazu veranlasst, dedizierte hochreine Produkte für ältere Verbraucher in Betracht zu ziehen, während die klinische Arbeit fortgesetzt wird. Nahrungsergänzungsmittelmarken, die ältere Verbraucher bedienen, benötigen daher hochreines Material und eine stärkere Produktdokumentation. Die daraus resultierende Präferenz für detaillierte Spezifikationen und Analysezertifikate differenziert die Versorgung mit funktionellen Qualitäten von Rohstoffmaterial, da Marken die Inhaltsstoffqualität gegenüber Kunden, Regulierungsbehörden und Handelspartnern erläutern können müssen.
Wachstum der Nachfrage nach pharmazeutischem Vitamin B3
Der Niacin- und Niacinamidmarkt profitiert von der Vitamin-B3-Nachfrage in den Bereichen kardiovaskuläre, renale, metabolische und dermatologische Versorgung. Die Hämodialysestudie aus dem Jahr 2025 berichtete auch über Veränderungen bei Phosphor- und Parathormonmarkern neben Lipideffekten. Niacin kann daher als Adjuvans innerhalb breiterer metabolischer Managementprotokolle relevant bleiben. Pharmazeutische Programme erfordern Niacinamid mit einer Reinheit von mindestens 99,0 % und strengen Kontrollen für Schwermetalle, Restlösungsmittel und mikrobielle Kontamination. Diese Bedingungen verhindern, dass Futtermittelgradmaterial die klinische Nachfrage bedienen kann. FDA- und EMA-Anforderungen für klinisch-grade Wirkstoffe begünstigen qualifizierte Produzenten mit etablierten Compliance-Systemen, da die Erfüllung dieser Anforderungen laufende Tests, dokumentierte Kontrollen und die Fähigkeit erfordert, auf Kundenaudits zu reagieren.
Beschleunigter Einsatz von Niacinamid in der dermatologischen Hautpflege
Niacinamid hat sich als etablierter kosmetischer Wirkstoff mit Anwendungen in der Barrierepflege, dem Pigmentierungsmanagement, der Talgregulierung und entzündungshemmenden Formulierungen etabliert. Eine Studie aus dem Jahr 2025 berichtete über antimikrobielle Aktivität bei Konzentrationen zwischen 15.000 ppm und 40.000 ppm und beschrieb die hautgesundheitlichen Eigenschaften von Niacinamid. Die Evidenzbasis unterstützt seinen Einsatz in Produkten für akne-anfällige, empfindliche und alternde Haut, sodass Formulierer einen Wirkstoff für mehrere Verbraucherbedürfnisse verwenden können, anstatt sich auf einen eng positionierten Einzelnutzen-Wirkstoff zu verlassen. Die bestehende regulatorische Akzeptanz in der Europäischen Union und Japan reduziert die Reformulierungsunsicherheit für Kosmetikhersteller. Premium-Seren, Feuchtigkeitscremes und Sonnenschutzmittel verwenden Niacinamid üblicherweise in Konzentrationen von 5 % bis 10 %. Dieses Muster gibt dem Niacin- und Niacinamidmarkt einen wiederkehrenden Zugang zu Hautpflegeportfolios, einschließlich Formulierungen für den täglichen Verbrauchergebrauch, die eine konsistente Inhaltsstoffqualität erfordern, da Marken reproduzierbare Leistung benötigen, wenn sie dieselbe Formulierung über Einzelhandels-, Fach- und digitale Kanäle verkaufen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niacin-Flush und Verträglichkeit bei hohen Dosen | -0.3% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Preiswettbewerb bei Rohstoffqualitäten | -0.5% | Global, am stärksten in APAC-Rohstoffsegmenten | Kurzfristig (≤ 2 Jahre) |
| Formulierungsstabilität und Niacin-Umwandlung | -0.2% | EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Konzentrierte ostasiatische Rohstoffabhängigkeit | -0.4% | Global, akut für EU- und nordamerikanische Käufer | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Niacin-Flush und Bedenken hinsichtlich der Verträglichkeit bei hohen Dosen
Niacin-Flush bleibt eine wesentliche Barriere für den therapeutischen und rezeptfreien Nahrungsergänzungsmitteleinsatz. Die FDA-Kennzeichnung identifiziert Flush als eine Prostaglandin-vermittelte Reaktion und berichtet sie bei bis zu 88 % der Patienten, die Formulierungen mit sofortiger Freisetzung verwenden. Eine Studie aus dem Jahr 2025 verknüpfte eine abgeschwächte Flush-Reaktion mit kognitiver Beeinträchtigung bei spät einsetzender Depression. Dies stellt Marken vor ein schwieriges Kommunikationsproblem, da der Mechanismus sowohl Verträglichkeits- als auch Forschungsrelevanz hat. Die FDA-Kennzeichnung berichtete, dass Produkte mit verzögerter Freisetzung die durchschnittlichen Flush-Ereignisse von 8,6 auf 1,9 in jedem 4-Wochen-Zeitraum reduzierten. Langsamere Pharmakokinetik kann jedoch die Spitzenexposition für bestimmte Lipidmanagementbedürfnisse reduzieren, sodass Verschreiber und Patienten Komfort, Dosisauswahl und die gewünschte klinische Reaktion abwägen müssen.
Preiswettbewerb bei Rohstoffqualitäten und Margenverengung
Der Preiswettbewerb durch chinesische und indische Volumenproduzenten begrenzt weiterhin die Margen für undifferenziertes Futtermittelgrad-Niacin. Die chinesische Fertigungskapazität kann reagieren, wenn sich die Nachfrage verbessert, was eine nachhaltige Erholung der Rohstoffpreise erschwert. Kleinere Produzenten außerhalb Ostasiens haben begrenzte Möglichkeiten, dauerhafte Futtermittelgrad-Margen zu etablieren, ohne zu höherwertigen Qualitäten überzugehen. Westliche Produzenten konzentrieren sich daher auf zertifizierte pharmazeutische und kosmetische Versorgung statt auf große Rohstoffmengen. Diese Strategie schützt differenzierte Portfolios, lässt den Rohstoffwettbewerb jedoch unter preisorientierten Lieferanten konzentriert. Die Rohstoffpreistransparenz kann auch die Preisgestaltungsfreiheit von Premium-Lieferanten einschränken, wenn Formulierer Substitute in Betracht ziehen, selbst wenn Premium-Qualitätsmaterial eine vollständigere Dokumentation oder bessere Eignung für ein reguliertes Fertigprodukt bietet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Niacinamid führt bei Wert und Wachstum
Niacinamid hielt im Jahr 2025 58,31 % des Niacin- und Niacinamidmarktanteils nach Wert und wird voraussichtlich bis 2031 mit einer CAGR von 8,65 % wachsen. Sein Einsatz erstreckt sich auf Kosmetika, Nahrungsergänzungsmittel, Lebensmittelanreicherung und pharmazeutische Produkte. Diese breite Nutzungsbasis ist breiter als Niacins primäre Exposition gegenüber therapeutischen und Futtermittelkanälen. Kosmetikmarken verwenden Niacinamid in Premium-Seren, und Pharmahersteller qualifizieren es für Nahrungsergänzungsmittel und topische Produkte. Lebensmittelverarbeiter wählen Niacinamid auch für einige angereicherte Produkte, da es den niacinbedingten Flush vermeidet. Diese kombinierten Anwendungen ermöglichen es der Niacin- und Niacinamidbranche, mehrere Nachfrageströme über eine Produktkategorie zu bedienen. Kapazitätsaktivitäten von Lonza, DSM-Firmenich und Zhejiang NHU in den Jahren 2024 bis 2026 spiegelten das Vertrauen in die Nachfrage nach differenzierten Qualitäten wider, bei denen Kundenqualifizierungsprozesse, Chargenbeständigkeit und Anwendungsunterstützung genauso wichtig sein können wie die verfügbare Tonnage. Das Wachstum des Segments spiegelt auch den Wert wider, den Formulierer auf Qualitätssicherung und stabile Produktleistung legen.
Niacin hat weiterhin eine etablierte Rolle in Produkten mit verzögerter Freisetzung für Dyslipidämie und im metabolischen Management. Es bleibt auch in Futtermittelpremixen relevant, wo seine Kostenposition wichtig ist. Sein therapeutischer Einsatz wird durch Verträglichkeitsbedenken bei hohen Dosen eingeschränkt. Diese Einschränkung hat die Akzeptanz im Verbrauchergesundheitsbereich begrenzt, selbst wenn die pharmakologische Wirksamkeit anerkannt ist. Standardbehandlungsprotokolle in regulierten Märkten verwenden auch Statine und kombinierte Lipidtherapien. Diese Praktiken schränken Niacins Wachstumspotenzial in einigen therapeutischen Bereichen ein, insbesondere dort, wo Kliniker etablierte Behandlungspfade haben und Patienten möglicherweise zögern, die mit höheren therapeutischen Dosen verbundenen Verträglichkeitsprobleme zu akzeptieren. Das Produkt ist nicht obsolet, da seine Kernanwendungen durch klinische und Futtermittelanforderungen unterstützt werden. Stattdessen spiegelt seine langsamere Expansion eine Obergrenze in seinen etablierten Kanälen wider, da die Nachfrage durch bekannte Anwendungen aufrechterhalten wird, aber nicht von der gleichen breiten Produktentwicklungsaktivität profitiert, die bei niacinamidbasierter Körperpflege sichtbar ist. Der Niacin- und Niacinamidmarkt behält daher die Nachfrage nach beiden Produkten bei, während das Wertwachstum sich in Richtung Niacinamid verschiebt.


Nach Quelle: Synthetisches Angebot bleibt dominant, während biobasiertes Material voranschreitet
Synthetisches Material machte im Jahr 2025 71,24 % des Niacin- und Niacinamidversorgungsanteils nach Quelle aus. Etablierte Fertigungsökonomie, zuverlässige Reinheit und regulatorische Akzeptanz unterstützen seine Position in pharmazeutischen, Lebensmittel- und Futtermittelanwendungen. Die konventionelle Produktion verwendet katalytische Hydratation von 3-Cyanopyridin durch Nitrilhydratase oder säurekatalysierte Hydrolyse. Diese Prozesse wurden über viele Jahre verbessert und können Umwandlungseffizienzen von über 99 % erreichen. Die Skalierung und Konsistenz dieses Verfahrens bleiben für neuere Produktionsmethoden in Massenanwendungen schwer zu übertreffen. Synthetisches Material bleibt daher zentral für Großmengen-Lieferverträge. Das Quellsegment profitiert auch von bekannten Handhabungsmethoden und etablierten Qualitätsspezifikationen. Diese Eigenschaften sind für Käufer wichtig, die mehrere regulierte Märkte bedienen, da ein einzelnes Material möglicherweise unterschiedliche Dokumentations-, Qualitäts- und Liefererwartungen in pharmazeutischen, Lebensmittel- und Tierernährungsbetrieben erfüllen muss. Sie unterstützen auch vorhersehbare Lieferungen für große Lebensmittel-, Futtermittel- und pharmazeutische Produktionsläufe.
Natürliche und biobasierte Materialien werden voraussichtlich das schnellste Quellenwachstum mit einer CAGR von 6,42 % bis 2031 verzeichnen. Im Jahr 2025 veröffentlichte Forschungsergebnisse berichteten, dass konstruierte rekombinante E.-coli-Systeme unter optimierten Bedingungen innerhalb von 40 Minuten eine Niacinausbeute von 98,6 % erzielten. Der Prozess kann unter milderen Bedingungen betrieben werden und erzeugt weniger toxische Nebenprodukte als konventionelle chemische Verfahren, was für Unternehmen relevant ist, die sowohl die Produktqualität als auch die Produktionspraktiken hinter ihren Inhaltsstoffentscheidungen bewerten. Fermentationsbasierte Qualitäten bieten auch Rückverfolgbarkeit, die Clean-Label-Kosmetika unterstützt, und geben Marken eine Möglichkeit, die Inhaltsstoffauswahl mit Ansprüchen auf erneuerbare Rohstoffe und den von nachhaltigkeitsorientierten Kunden angeforderten Lieferinformationen in Einklang zu bringen. Viablife hat eine fermentationsbasierte Niacinamidqualität für Kosmetika vorgestellt und damit das kommerzielle Interesse an diesem Verfahren gezeigt. Europäische Nachhaltigkeitsanforderungen und Beschaffungserwartungen fördern diesen Quellenwechsel. Synthetisches Angebot wird wahrscheinlich in der Massen-Futtermittel- und pharmazeutischen Verwendung wichtig bleiben. Biobasierte Produkte können eine höherwertige Position aufbauen, wo Nachhaltigkeitsnachweise und Quellenrückverfolgbarkeit am wichtigsten sind. Dies schafft unterschiedliche Rollen für die 2 Versorgungswege in der Niacin- und Niacinamidbranche, wobei die konventionelle Produktion etablierte Massenanforderungen bedient und neuere Methoden Kunden ansprechen, die Prozessattributen einen höheren Wert beimessen.
Nach Form: Pulver behält seine Skalenposition, während der Flüssigkeitseinsatz zunimmt
Pulver hielt im Jahr 2025 53,24 % der Niacin- und Niacinamidmarktgröße nach Form. Seine Position beruht auf etablierten Handhabungsmethoden, langer Lagerstabilität und einfacher Verwendung in Trockenmischprodukten. Pharmahersteller verwenden Pulver in Tabletten, Kapseln und anderen Trockenzubereitungen. Futtermittelproduzenten und Nahrungsergänzungsmittelunternehmen verwenden es auch in Premixen. USP- und Europäische-Pharmakopöe-Spezifikationen unterstützen einen vertrauten Weg für die pharmazeutische Qualifizierung von Pulver. Dies reduziert die regulatorische Unsicherheit für Hersteller, die Einreichungen in mehr als 1 Region vorbereiten. Granuliertes Material dient einer verwandten Rolle in staubarmen Futtermittelpremixen. Seine Fließeigenschaften und die geringere Feinstaubexposition unterstützen spezifische Arbeitsplatz- und Verarbeitungsanforderungen. Pulver sollte während des Prognosezeitraums eine praktische Wahl für Großmengenanwendungen bleiben, da Hersteller bereits etablierte Mischgeräte, Lagerverfahren, Qualitätsroutinen für Trockenmaterialien und Lieferketten haben, die auf den effizienten Transport stabiler, nicht flüssiger Inhaltsstoffe ausgelegt sind.
Die flüssige Form wird voraussichtlich mit einer CAGR von 8,52 % bis 2031 wachsen, der schnellsten Rate unter den Formen. Sie unterstützt die wässrige Abgabe in kosmetischen Seren und klinischen Ernährungsprodukten. Hochkonzentrierte Getränkepremixe erfordern ebenfalls eine lösungsbasierte Form. Niacinamid kann in Seren mit begrenzten Auswirkungen auf die Viskosität in Konzentrationen von 5 % bis 10 % eingeschlossen werden. Dies stimmt die flüssige Versorgung mit der expandierenden Hautpflegekategorie ab, wo wasserbasierte Formate und schnelle Formulierungsarbeit vorgelöste Wirkstoffe für Hersteller bequemer machen können als separate Trockenhandhabungsschritte. Leitlinien für einige flüssige Nahrungsergänzungsmittelformate betonen vorgelöste Inhaltsstoffe für die Dosishomogenität. Diese Anforderungen unterstützen die Nachfrage nach flüssiger Qualitätsbeschaffung. Flüssige Produkte können Formulierern auch helfen, Produktionsschritte in Produkten zu vereinfachen, die bereits wasserbasierte Systeme verwenden. Da kosmetische und klinische Ernährungsanwendungen expandieren, sollte flüssiges Material einen größeren Umsatzbeitrag innerhalb des Niacin- und Niacinamidmarkts ausmachen, insbesondere wenn Formulierer die gebrauchsfertige Einarbeitung gegenüber den Lager- und Transportvorteilen von Pulver bevorzugen.
Nach Anwendung: Pharmazeutika liefern Skalierung und Kosmetika treiben Wachstum
Pharmazeutika machten im Jahr 2025 42,14 % der Niacin- und Niacinamidmarktgröße nach Anwendung aus. Die Nachfrage umfasst Dyslipidämiemanagement, Pellagrabehandlung, metabolische Gesundheit und topische dermatologische Produkte. Pharmazeutisches Niacinamid unterstützt auch eine sich entwickelnde Neuroprotektions-Forschungspipeline. Produkte mit verzögerter Freisetzung von Niacin und topisches Niacinamid erhöhen die Bedeutung der Spezifikationskontrolle in dieser Anwendung. Das Segment erfordert konsistente Reinheit und Compliance-Dokumentation. Diese Anforderungen unterstützen qualifizierte Lieferanten mit etablierten Testsystemen. Human- und Tierernährung tragen ebenfalls zu einer bedeutenden Nachfrage für breitere Anwendungen bei. Die Futtermittelnachfrage wird durch Niacin-Einschlussanforderungen in Tierpremixen unterstützt. Pharmazeutika bleiben dennoch die größte Einzelanwendung, da der therapeutische Einsatz hochwertiges, zertifiziertes Einsatzmaterial erfordert und Lieferanten anspruchsvolle Qualitätserwartungen erfüllen müssen, bevor ihre Inhaltsstoffe in fertige Arzneimittel aufgenommen werden können.
Kosmetika und Körperpflege werden voraussichtlich bis 2031 mit einer CAGR von 8,82 % wachsen. Niacinamid unterstützt Aknepflege, Talgkontrolle, post-entzündliche Pigmentierungspflege und entzündungshemmende Hautpflege. Sein Anwendungsbereich erstreckt sich über Premium-Anti-Aging-Produkte hinaus auf eine breitere dermatologische Pflege. US-amerikanische Vorschriften listen Niacinamid als allgemein als sicher anerkannt für bestimmte Lebensmittelanwendungen auf, was Unternehmen helfen kann, die in mehreren Endanwendungskategorien tätig sind[2]. EU-Kosmetikvorschriften bieten auch eine vertraute regulatorische Grundlage für seinen Einsatz in Körperpflegeformulierungen. Diese regulatorische Grundlage unterstützt Wiederholungskäufe durch Produkthersteller, da sie die Unsicherheit reduziert, wenn Marken mehrere Produkte entwickeln, die denselben Wirkstoff in verschiedenen Formaten verwenden und in mehr als 1 Land verkaufen. Lebensmittel und Getränke behalten eine stabile anreicherungsgetriebene Basis innerhalb des Niacin- und Niacinamidmarkts. Kosmetika bleiben die wichtigste Wertwachstumsanwendung im Niacin- und Niacinamidmarkt, da Formulierungen funktionale Evidenz und zuverlässige Inhaltsstoffqualität belohnen, während Marken Niacinamid in mehreren Produktformaten einsetzen können, die auf unterschiedliche Verbraucherbedürfnisse abzielen.

Nach Vertriebskanal: Vertragslieferung hält das Volumen und Online-Kanäle gewinnen an Reichweite
Direktvertrieb und Vertragslieferung hielten im Jahr 2025 32,84 % des Niacin- und Niacinamidvertriebsanteils. Pharmahersteller, große Lebensmittelverarbeiter und Futtermittelintegratoren benötigen Massenlieferungen mit definierten Spezifikationen. Mehrjährige Liefervereinbarungen bieten Käufern Kontinuität und Produzenten Umsatztransparenz. Die Lieferantenqualifizierung kann in regulierten Anwendungen Zeit in Anspruch nehmen, was Ersatzentscheidungen seltener macht. Einige Verträge verwenden auch Take-or-Pay-Bestimmungen, die die Lieferplanung stärken. Dieser Kanal eignet sich daher für Produzenten im Niacin- und Niacinamidmarkt, die konsistente Qualität und große Liefermengen bereitstellen können. Direkte Beziehungen ermöglichen auch detaillierte technische Diskussionen über Qualitäten und Dokumentation. Sie bleiben wichtig für Transaktionen, bei denen Inhaltsstoffleistung und Prüfpfade entscheidend sind. Distributoren und Großhändler bedienen kleinere Formulierer, die nicht das Volumen haben, um direkt mit großen Produzenten zu verhandeln, und können Zugang zu Produktqualitäten, lokalem Lagerbestand und technischen Informationen bieten, die kleinere Kunden benötigen.
Online-Einzelhandel und E-Commerce werden voraussichtlich bis 2031 mit einer CAGR von 7,22 % wachsen. Direct-to-Consumer-Nahrungsergänzungsmittelunternehmen und digital-native Hautpflegemarken erweitern ihre Fertigproduktverkäufe ber Online-Kanäle. Ihr Wachstum schafft eine damit verbundene Beschaffungsnachfrage nach niacinamidhaltigen Inhaltsstoffen. Spezialisierte Business-to-Business-Plattformen und kleinere Direktverträge helfen dabei, diese Marken mit Lieferanten zu verbinden. Der Kanal ist wichtig, weil die Verbrauchernachfrage schnell in Nachbestellungen umgesetzt werden kann, insbesondere für digitale Marken, die den Produktabsatz genau beobachten und ihre Lagerbestellungen häufiger anpassen als traditionelle Einzelhändler. Krankenhausapotheken, Drogerien und Einzelhandelsapotheken bedienen weiterhin die verschreibungspflichtige und rezeptfreie Nachfrage. Diese etablierten Verkaufsstellen bieten stabilen Zugang zu pharmazeutischem Niacin und Niacinamid. Online-Wachstum verdrängt diese Kanäle nicht in jedem Anwendungsfall. Es fügt stattdessen einen schnelleren Weg für Nahrungsergänzungsmittel- und Hautpflegemarken hinzu, um Umsätze innerhalb des Niacin- und Niacinamidmarkts aufzubauen, während konventionelle Verkaufsstellen weiterhin Käufer bedienen, die Apothekerunterstützung, Rezeptzugang oder etablierte Einzelhandelsverfügbarkeit benötigen.
Geografische Analyse
Asien-Pazifik machte im Jahr 2025 42,41 % des Niacin- und Niacinamidmarktanteils aus. Chinas große pyridinbasierte Fertigungsbasis unterstützt diese Position. Die Inlandsnachfrage kommt auch aus funktionellen Lebensmitteln, Futtermittelpremixen und Körperpflegeprodukten. Indien fügt pharmazeutische API- und Nahrungsergänzungsmittelfertigungskapazitäten hinzu, die den Niacin- und Niacinamidmarkt in Asien-Pazifik stärken. Jubilant Ingrevia nahm im Januar 2025 eine 5.000-Tonnen-cGMP-Niacinamidanlage in Bharuch, Gujarat, für Lebensmittel-, Ernährungs- und Kosmetikanwendungen in Betrieb. Die Anlage hat die USFDA-Zulassung und zielt auf exportgradige Nachfrage in den Vereinigten Staaten, Europa und Japan ab, was einen Fokus auf Kunden demonstriert, die global anerkannte Qualitätsstandards und nicht nur lokale Massenversorgung benötigen. Japan und Südkorea absorbieren auch hochreines Niacinamid für Premium-Hautpflege, wo Marken üblicherweise Produktleistung, etablierte kosmetische Qualitätspraktiken und Inhaltsstoffe betonen, die in sorgfältig positionierten Formulierungen verwendet werden können. Ihre etablierten Kosmetikrahmen unterstützen die Produktqualifizierung und regelmäßige Beschaffung, was Marken hilft, die Produktkontinuität aufrechtzuerhalten, wenn sie Niacinamid in mehreren Premium-Hautpflegeformaten einführen.
Nordamerika wird voraussichtlich bis 2031 mit einer CAGR von 7,25 % wachsen, der schnellsten regionalen Rate. Die Nachfrage wird durch Premium-Nahrungsergänzungsmittel, wissenschaftsbasierte Hautpflegeprodukte und die Diversifizierung der Beschaffung weg von konzentrierter ostasiatischer Versorgung unterstützt. Die Prioritäten des FDA Human Foods Program für 2026 betonen Inhaltsstoffdokumentation und Lieferanten-Compliance. Dieses Umfeld begünstigt Lieferanten, die vollständige Prüfaufzeichnungen bereitstellen können. Kanada änderte im Dezember 2024 die Lebensmittelzusatzstoff- und Zusammensetzungsvorschriften und stärkte damit die Konsistenz im regionalen Regulierungsumfeld[3]. Diese Anforderungen können den Wert von Mehrregions-Zertifizierungsportfolios erhöhen, da Lieferanten mit vollständigen technischen Unterlagen für Käufer möglicherweise leichter zu qualifizieren sind als Anbieter, die zusätzliche Nachweise oder Tests benötigen, bevor ein Material für den routinemäßigen Einsatz zugelassen werden kann. Die Niacin- und Niacinamidmarktgröße in Nordamerika wird daher sowohl durch Qualitätsanforderungen als auch durch die Verbrauchernachfrage unterstützt.
Europa bleibt reif, aber seine Nachfrage verlagert sich hin zu verifizierter Qualität und kohlenstoffärmerer Versorgung. Die Verordnung (EG) Nr. 1925/2006 regelt Vitamin- und Mineralstoffzusätze in Lebensmitteln und legt Niacinamidgrenzen für Frühstückscerealien fest. REACH- und Nachhaltigkeitsbeschaffungserwartungen fördern die biobasierte Beschaffung im Niacin- und Niacinamidmarkt unter Lebensmittel-, Kosmetik- und Konsumgüterproduzenten. Der Nahe Osten und Afrika profitieren von obligatorischen Lebensmittelanreicherungsbemühungen in Nigeria und koordinierten ECOWAS-Aktivitäten. Diese Programme können durch verarbeitete Lebensmittelkanäle eine regelmäßigere Nachfrage erzeugen, wenn die Durchsetzung verbessert wird. Brasilien unterstützt die südamerikanische Nachfrage durch Mehlanreicherung und eine wachsende Nahrungsergänzungsmittelbasis und bietet eine etablierte Grundlage für Lieferanten, die sowohl Ernährungspolitikbedürfnisse als auch verbrauchergetriebene Wellnessnachfrage bedienen. Argentinien und andere südamerikanische Länder bieten zusätzliche Nachfrage, da Urbanisierung und die Akzeptanz funktioneller Lebensmittel voranschreiten, obwohl die Kernnachfragebasis weiterhin aus angereicherten Lebensmitteln und wachsendem Interesse an Nahrungsergänzungsmitteln kommt.

Wettbewerbslandschaft
Der Niacin- und Niacinamidmarkt ist bei pharmazeutischen und kosmetischen Qualitäten mäßig konsolidiert. DSM-Firmenich, BASF, Lonza, Jubilant Ingrevia und Zhejiang NHU bilden die Hauptgruppe vertikal integrierter Lieferanten in diesen Qualitäten. Die Rohstoff-Futtermittelversorgung ist stärker fragmentiert, wobei Brother Enterprises, Shandong Hongda und Tianjin Zhongrui über Preis und Volumen konkurrieren. Der Kontrast spiegelt die höheren Qualifizierungsanforderungen für regulierte und kosmetische Anwendungen wider. Qualitätsdokumentation, Reinheit und zuverlässige Versorgung sind zentrale Wettbewerbsfaktoren im Niacin- und Niacinamidmarkt am oberen Ende der Kategorie. Preis und Produktionsmaßstab haben mehr Gewicht im Rohstoffverkauf. Käufer benötigen oft unterschiedliche Lieferantenstrategien für diese 2 Ebenen. Diese Struktur ermöglicht es zertifizierten Lieferanten, höherwertige Positionen zu schützen. Gleichzeitig konkurrieren Niedrigqualitätsproduzenten um Volumen, was unterschiedliche Einkaufskriterien für Kunden schafft, die klinische, kosmetische, Lebensmittel- oder Futtermittelinhaltsstoffe benötigen, und verhindert, dass ein einziger Wettbewerbsansatz die Bedürfnisse jedes Käufers erfüllt.
DSM-Firmenich hat sein Portfolio auf Humanernährung und Spezialanwendungen ausgerichtet. BASF eröffnete im Juli 2026 eine Produktionsanlage in Düsseldorf und demonstrierte damit fortgesetzte Investitionen in spezialisierte Produktionskapazitäten. Diese Beispiele zeigen, dass führende Unternehmen Ressourcen auf spezialisierte, regulierte und hochwertige Anwendungen lenken. Sie erhöhen auch die Bedeutung von Zertifizierung und Formulierungsunterstützung bei der Lieferantenauswahl, da führende Käufer Partner suchen, die Material, technische Unterlagen und konsistente Unterstützung während der Qualifizierungs- und Reformulierungsarbeit bereitstellen können.
Niacin- und Niacinamidbranche – Marktführer
-
BASF SE
-
dsm-firmenich AG
-
Lonza Group AG
-
Jubilant Pharmova Limited
-
Vanetta Food Ingredients
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Bee Naturals, ein frauengeführter, FDA-registrierter Hautpflegehersteller, veröffentlichte einen Bericht, der den Anstieg von Hochkonzentrations-Niacinamidprodukten auf dem Hautpflegemarkt untersuchte, und stellte fest, dass die Ausgewogenheit der Inhaltsstoffe und das gesamte Formulierungsdesign möglicherweise eine größere Rolle bei der Produktleistung und Hautverträglichkeit spielen als zunehmend höhere Niacinamidprozentsätze allein.
- März 2026: Bare Skin and Beauty erweiterte sein Behandlungsangebot mit der Einführung von Medik8's Niacinamide Peptides Serum und sprach damit die wachsende Nachfrage nach barrierestützenden und rötungsreduzierenden Hautpflegelösungen in professionellen klinischen Umgebungen an.


Globaler Niacin- und Niacinamidmarkt-Berichtsumfang
Gemäß dem Umfang des Berichts sind Niacin und Niacinamid zwei Formen von Vitamin B3, einem Nährstoff, der dem Körper hilft, Nahrung in Energie umzuwandeln und gesunde Haut und Nervenfunktion unterstützt. Niacin, auch Nikotinsäure genannt, kann Flush, Wärme oder Juckreiz verursachen, insbesondere bei höheren Dosen, während Niacinamid, auch Nikotinamid genannt, im Allgemeinen keinen Flush verursacht und häufig in der Hautpflege verwendet wird.
Der Niacin- und Niacinamidmarkt ist nach Produkttyp in Niacin und Niacinamid segmentiert; nach Quelle in synthetisch und natürlich und biobasiert; nach Form in Pulver, Granulat und Flüssig; nach Anwendung in Pharmazeutika, Humanernährung, Tierernährung, Lebensmittel und Getränke sowie Kosmetika und Körperpflege; nach Vertriebskanal in Direktvertrieb und Vertragslieferung, Distributoren und Großhändler, Krankenhausapotheken, Drogerien und Einzelhandelsapotheken sowie Online-Einzelhandel und E-Commerce; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
| Niacin |
| Niacinamid |
| Synthetisch |
| Natürlich und Biobasiert |
| Pulver |
| Granulat |
| Flüssig |
| Pharmazeutika |
| Humanernährung |
| Tierernährung |
| Lebensmittel und Getränke |
| Kosmetika und Körperpflege |
| Direktvertrieb und Vertragslieferung |
| Distributoren und Großhändler |
| Krankenhausapotheken |
| Drogerien und Einzelhandelsapotheken |
| Online-Einzelhandel und E-Commerce |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Niacin | |
| Niacinamid | ||
| Nach Quelle | Synthetisch | |
| Natürlich und Biobasiert | ||
| Nach Form | Pulver | |
| Granulat | ||
| Flüssig | ||
| Nach Anwendung | Pharmazeutika | |
| Humanernährung | ||
| Tierernährung | ||
| Lebensmittel und Getränke | ||
| Kosmetika und Körperpflege | ||
| Nach Vertriebskanal | Direktvertrieb und Vertragslieferung | |
| Distributoren und Großhändler | ||
| Krankenhausapotheken | ||
| Drogerien und Einzelhandelsapotheken | ||
| Online-Einzelhandel und E-Commerce | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Niacin- und Niacinamidmarkt?
Der Sektor wird im Jahr 2026 auf 1,59 Milliarden USD geschätzt und wird voraussichtlich bis 2031 1,99 Milliarden USD erreichen, mit einer CAGR von 4,55 %.
Welcher Niacin- und Niacinamid-Produkttyp wächst am schnellsten?
Niacinamid ist der am schnellsten wachsende Produkttyp mit einer CAGR von 8,65 % bis 2031 und hielt im Jahr 2025 einen Anteil von 58,31 %.
Warum wird Niacinamid in Hautpflegeprodukten verwendet?
Es wird für Barrierepflege, Pigmentierungsmanagement, Talgregulierung und entzündungshemmende Formulierungen verwendet, unterstützt durch veröffentlichte dermatologische Evidenz.
Welche Anwendung hat die höchste Wachstumsrate bis 2031?
Kosmetika und Körperpflege werden voraussichtlich bis 2031 mit einer CAGR von 8,82 % wachsen.
Welche Region führt die Nachfrage nach Niacin und Niacinamid an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 42,41 %, unterstützt durch chinesische Produktion und indische pharmazeutische und Nahrungsergänzungsmittelherstellung.
Was ist das wichtigste Hemmnis für die Niacinadoption?
Flush bei therapeutischen Dosen bleibt ein wesentliches Verträglichkeitsproblem, obwohl Produkte mit verzögerter Freisetzung Flush-Ereignisse reduzieren können.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
