
神経学的画像診断ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.27 十億米ドル |
| 市場規模 (2032) | 4.06 十億米ドル |
| 成長率 (2027 - 2032) | 12.33 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
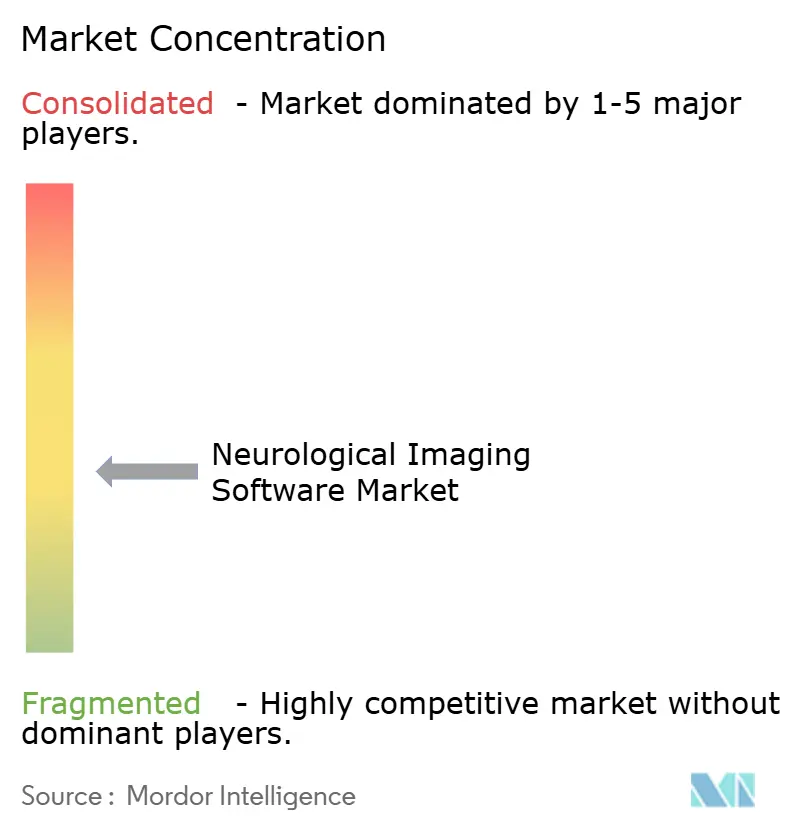
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる神経学的画像診断ソフトウェア市場分析
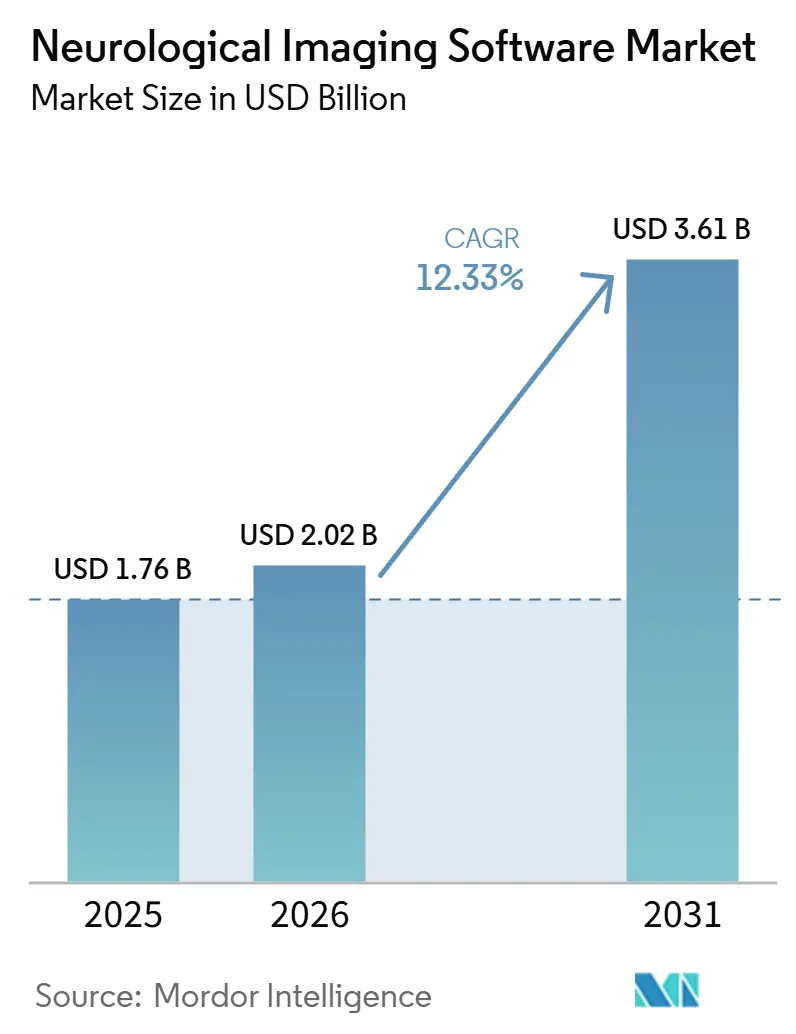
神経学的画像診断ソフトウェア市場の規模は2026年に20.2 ビリオン 米ドルと評価され、2027年の22.7 ビリオン 米ドルから2032年には40.6 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 12.33%で成長する見込みです。
神経学的画像診断ソフトウェア市場は、神経疾患が世界中で30億人以上に影響を与え、毎年1,100万人以上の死亡を引き起こすという大規模かつ持続的な臨床ニーズによって支えられています。新たな抗アミロイド療法により、適格患者のケアの一環として、アミロイド関連画像異常に対する定期的なMRIモニタリングが標準化されています。これにより、一度限りの診断需要ではなく、分析・病変追跡ツールの継続的な使用が生まれています。神経血管ネットワーク、中枢神経系臨床試験、および精密神経学は、神経学的画像診断ソフトウェア市場を従来の画像閲覧の枠を超えて拡大させています。確立された画像診断機器サプライヤーは統合プラットフォームを活用して病院アカウントを維持できる一方、ソフトウェア専業ベンダーは臨床エビデンス、迅速な承認取得、およびケアコーディネーションとの連携を通じて競争力を発揮できます。
主要レポートのポイント
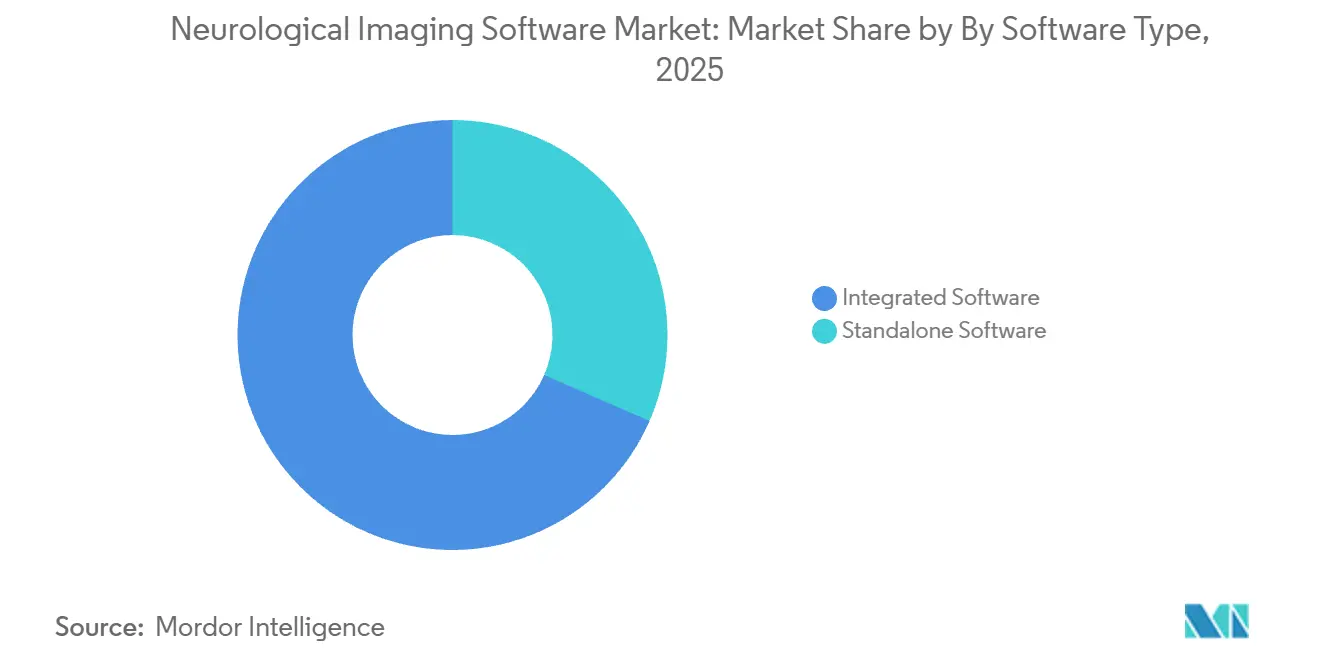
ソフトウェアタイプ別では、統合型ソフトウェアが2026年の神経学的画像診断ソフトウェア市場シェアの68.5%を占め、スタンドアロン型ソフトウェアは2032年にかけてCAGR 12.4%で成長すると予測されています。
画像診断モダリティ別では、MRIソフトウェアが2026年の収益の42.2%を占め、PETソフトウェアは2032年にかけてCAGR 13.3%で大すると予測されています。
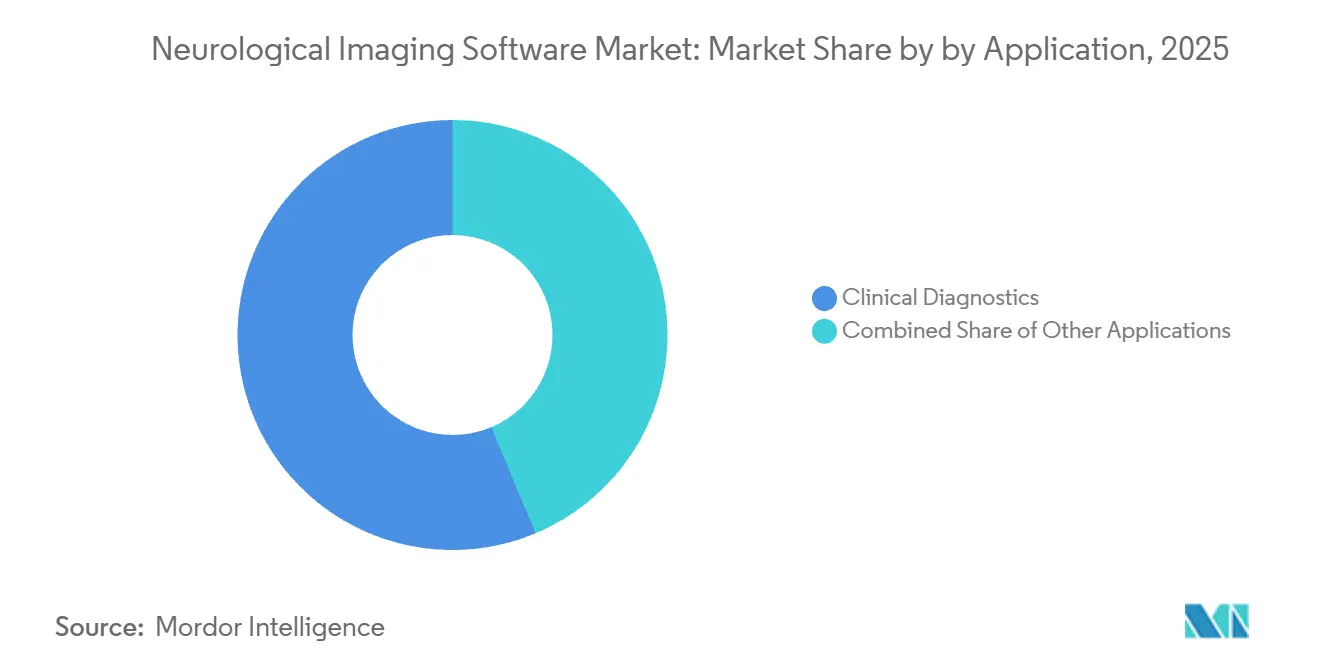
用途別では、臨床診断が2026年の収益の56.3%を占め、その他セグメントは2032年にかけてCAGR 13.9%で成長すると予測されています。
展開形態別では、クラウドベースのソフトウェアが2026年の収益の54.7%を占め、ハイブリッド展開は2032年にかけてCAGR 13.2%で成長すると予測されています。
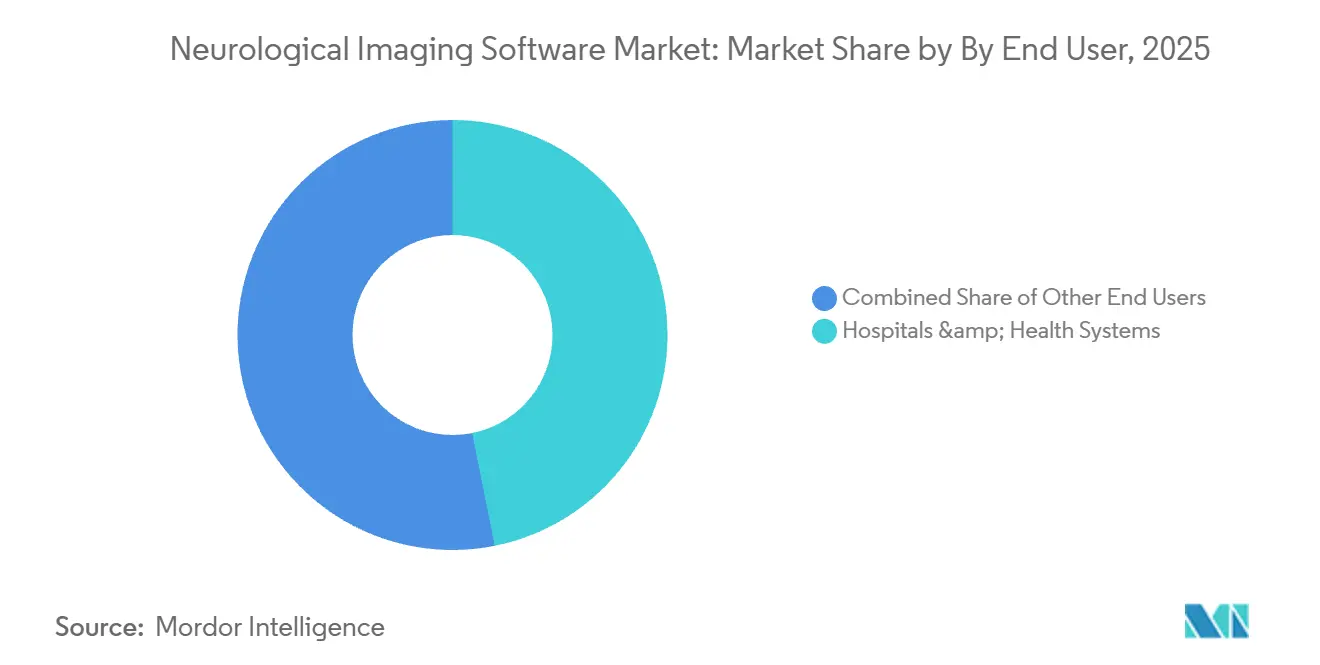
エンドユーザー別では、病院および医療システムが2026年の収益の46.9%を占め、製薬・バイオテクノロジー企業は2032年にかけてCAGR 14.1%で成長すると予測されています。
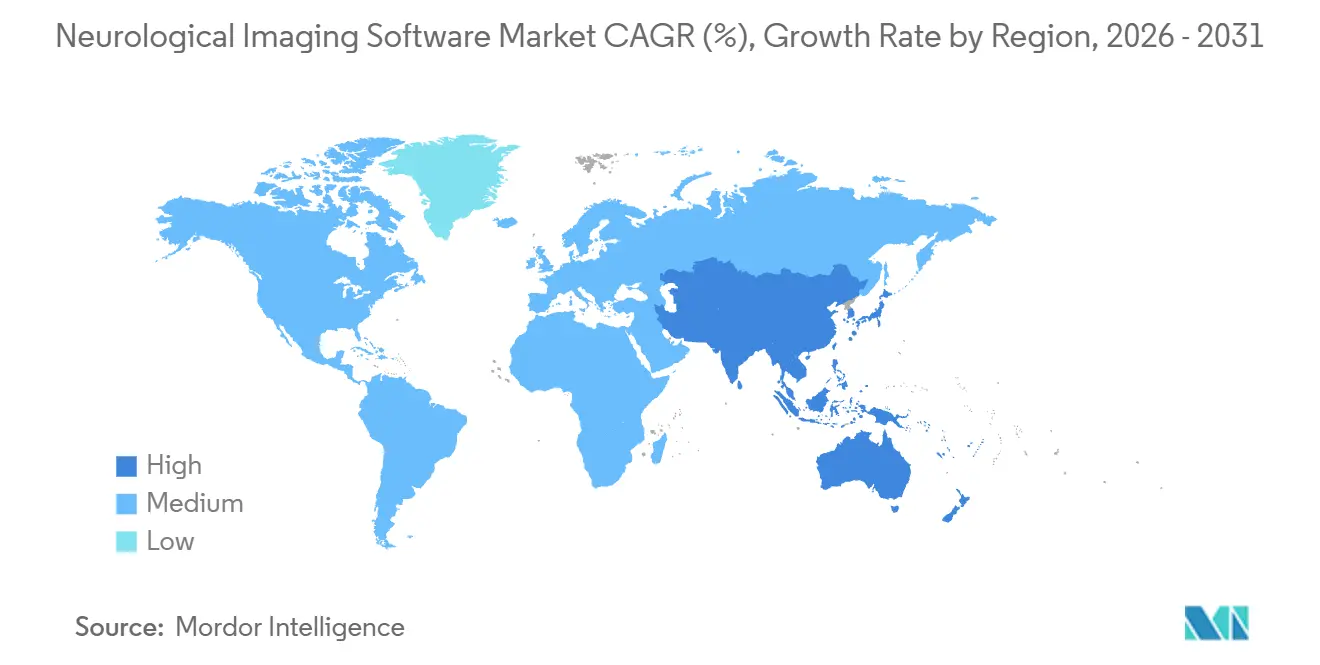
地域別では、北米が2026年の収益の41.1%を占め、アジア太平洋地域は2032年にかけてCAGR 12.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 神経疾患の負担増大 | +2.8% | アジア太平洋および北米で最も深刻なグローバル規模 | 長期(4年以上) |
| AI支援による定量化と処理時間の短縮 | +2.5% | 北米および欧州、アジア太平洋へ拡大中 | 中期(2〜4年) |
| クラウドネイティブ画像診断とサイト間連携 | +2.0% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 精密神経学および中枢神経系試験における画像バイオマーカー | +1.8% | 北米および欧州連合に集中したグローバル規模 | 中期(2〜4年) |
| サイト間における縦断的測定の標準化 | +1.2% | 研究集約型市場での早期成果を伴うグローバル規模 | 長期(4年以上) |
| 神経血管ケアコーディネーションと治療の迅速化 | +0.9% | 北米、欧州、アジア太平洋の遠隔脳卒中ネットワーク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
疾患負担の増大が患者一人当たりの画像診断期間を延長
神経学的画像診断ソフトウェア市場は、長期にわたる神経疾患の管理ニーズの高まりから恩恵を受けています。38カ国4億7,000万人を対象とした2026年の研究では、年齢調整死亡率が低下する一方で、特にアルツハイマー病、パーキンソン病、多発性硬化症、脳卒中において神経障害が依然として高水準にあることが明らかになりました[1]。これらの疾患は多くの場合、長年にわたる繰り返しのMRI検査を必要とします。多発性硬化症やアルツハイマー病の患者は、1回の診断スキャンではなく、継続的な画像診断ニーズを生み出す可能性があります。世界脳卒中機関は、2050年までに世界の脳卒中有病症例数が58%増加すると予測しています。脳容積測定、病変追跡、および進行状況レビューをサポートするプロバイダーは、神経学的画像診断ソフトウェア市場におてこの繰り返しの臨床需要に応えることができます。
AI支援による定量化が神経放射線科のワークフロー経済性を再構築
神経学的画像診断ソフトウェア市場は、臨床チームが日常的な読影業務の短縮を求める中でも進歩しています。2025年の調査によると、米国の神経放射線科診療におけるAIツールの利用率は2017年の24.7%から2024年には61.4%に上昇しました[2]。同調査では、神経放射線科医の78.7%が少なくとも1つのバーンアウト症状を抱えており、38.6%が予定より早期に退職する意向を示していることも明らかになりました。ソフトウェアは、専門医に偽陽性レビューの負担をかけることなく、日常業務を削減する必要があります。神経放射線科の求人と訓練を受けた卒業生との長年にわたるギャップが、実用的な定量化ツールの必要性を高めています。Siemens Healthineersは2026年1月にAI-Rad Companion Brain MRのFDA 510(k)認可を取得し、自動定量的脳MRI分析への継続的な機関的関心を示しました。
クラウドネイティブプラットフォームが複数サイトにわたる臨床・研究連携を可能に
クラウドインフラは、神経学的画像診断ソフトウェア市場に複数のサイトにわたる臨床ネットワークや薬剤研究をサポートする手段を提供します。EBRAINSヘルスデータクラウドは、連合型神経画像研究のためのGDPR準拠環境を提供しており、ベルリンのシャリテー大学医学部と連携しています。このような環境により、研究グループは患者記録を物理的に集中管理することなく、複数の場所にわたるデータを分析できます。Viz.aiは米国の約2,000の病院に導入されており、2026年3月には医療システムがAIケアパスウェイを構築するためのViz Agent Studioを発表しました。導入は必ずしもローカルシステムからクラウドシステムへの完全な移行を意味するわけではありません。多くの組織は機密性の高いゲノムデータをオンサイトに保持しながら、匿名化された画像データをクラウドコンピューティングに送信しており、これは両方の環境をサポートするベンダーに有利に働きます。
中枢神経系創薬における画像バイオマーカーが新たなソフトウェア需要カテゴリーを創出
神経学的画像診断ソフトウェア市場は、中枢神経系創薬から特化した需要源を獲得しつつあります。抗アミロイド治療プログラムは、アミロイド関連画像異常に対する定量的かつ縦断的なMRIモニタリングを必要とします。これらの異常は臨床試験において患者の最大33%に影響を与え、セグメンテーションおよび病変追跡サポートの継続的なニーズを生み出しています。米国神経放射線学会は2025年に声明を発表し、神経PET読影を診療に統合するためのコンピテンシーを説明しました。これは、PETバイオマーカーが研究環境から臨床ケアへと移行る動きを支持するものです。米国国立老化研究所は、少なくとも12の新しいPETまたはSPECTターゲットに対する画像リガンドの合成と試験を開始するためのマイルストーンを設定しています。したがって、互換性のある後処理ツールは、多くのターゲットが商業的治療法となる前に需要を見込むことができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーPACS、EHR、およびモダリティ統合コスト | -1.5% | 欧州およびアジア太平洋の公衆衛生システムで最も深刻なグローバル規模 | 長期(4年以上) |
| 汎用AIに対する規制・エビデンス負担 | -1.2% | 北米および欧州連合が主要、アジア太平洋の承認経路も含む | 中期(2〜4年) |
| スキャナー、プロトコル、および集団の変動性 | -0.8% | 多国間研究環境で最も深刻なグローバル規模 | 長期(4年以上) |
| 神経放射線科およびAI検証専門知識の不足 | -0.7% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーシステム統合コストが構造的な導入障壁を生み出す
神経学的画像診断ソフトウェア市場は、新しいツールと既存システムの統合において実際的な制約に直面しています。病院はAIアプリケーションをPACS、DICOM-SR、HL7 FHIR、および互換性のないデータモデルを使用する可能性のある電子健康記録と接続する必要があります。この作業にはカスタムミドルウェアが必要となり、臨床稼働を6〜18ヶ月遅延させる可能性があります。この負担は、古いPACSインフラを運用する欧州およびアジア太平洋の地域病院においてより顕著です。GE HealthCareは、複数の場所にわたる統一されたワークフローを構築することを目的としたクラウドネイティブのView診断ビューアのFDA認可を取得しました。テクノロジーが摩擦を軽減する場合でも、病院は臨床スタッフと情報技術スタッフのトレーニングを行い、各ツールをローカル機器およびプロトコルに対して検証する必要があります。
規制上のエビデンス要求が神経画像診断AIの汎用性を制限
神経学的画像診断ソフトウェア市場では、ベンダーが初期の規制判断後もエビデンスを維持することが求められます。2026年4月のパーキンソン症候群鑑別診断のためのNeuropacsのFDA De Novo分類は、15年以上の研究を経て、1,000件以上の画像データセットを検証パッケージに使用しました。主に北米または欧州のスキャナー構成でトレーニングされたモデルは、アジア人集団や異なるスキャナーフリートでの使用前にローカル検証が必要になる場合もあります。2026年に発表された研究では、脳MRI埋め込みがハーモナイゼーション後もスキャナー依存性を維持していることが明らかになりました。欧州連合医療機器規則およびFDAの医療機器としてのソフトウェアフレームワークも市販後サーベイランスを要求しています。これらの要件は、幅広い臨床パートナーシップ、豊富なデータリソース、および長い承認サイクルの経験を持つサプライヤーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェアタイプ別:
統合型プラットフォームが臨床ワークフローの基盤となり、スタンドアロン型ツールがニッチな環境で台頭統合型ソフトウェアは2026年の収益の68.5%を占めました。これは、放射線科医、神経科医、および脳神経外科医が1つのワークフロー内でデータを共有する必要がある病院環境に適しています。神経学的画像診断ソフトウェア市場は、そのため大規模医療システムにおけるプラットフォームの継続性を引き続き重視しています。Siemens Healthineers[3]は、ECR 2025においてMRI、CT、およびAIアプリケーション向けのサブスクリプション型スイートとしてSyngo Flexinityを発表しました。このモデルは、個々のアプリケーションに対する個別のライセンス決定を削減します。また、プロバダーに将来のソフトウェアアップデートへの移行経路を提供します。
スタンドアロン型ソフトウェアは2027年から2032年にかけてCAGR 12.4%で成長すると予測されています。アルツハイマー試験コホートや多発性硬化症モニタリングを管理する購入者は、単一の臨床タスクにおける高いパフォーマンスを目的とした専門ツールを選択する場合があります。神経学的画像診断ソフトウェア産業は、そのため統合システムと並行して専門モジュールをサポートすることができます。これらのモジュールは通常、コア画像診断プラットフォームを置き換えるためではなく、既存のワークフローに追加される形で使用されます。これにより、OEMサプライヤーおよび専門ソフトウェア企業が同一の病院アカウントにサービスを提供する余地が生まれます。また、特定の疾患適応症に関するエビデンスが調達決定において重要な要素となります。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
画像診断モダリティ別:
バイオマーカー需要によりPET導入が加速MRIソフトウェアは2026年の収益の42.2%を占め、画像診断モダリティの中で最大の神経学的画像診断ソフトウェア市場規模を誇りました。MRIは脳卒中、腫瘍、てんかん、多発性硬化症、および神経変性疾患の評価に使用されています。PETソフトウェアは2032年にかけてCAGR 13.3%で成長すると予測されています。その普及は、治療プログラムおよび臨床研究における定量的アミロイドおよびタウバイオマーカー評価と結びついています。CTソフトウェアは、治療までの時間が重要な急性脳卒中トリアージにおいて引き続き重要な役割を果たしています。Harrison.aiは2026年3月に、6つの血管領域にわたる非造影CTでの急性梗塞トリアージについて米国食品医薬品局(FDA)の認可を取得しました。
SPECTソフトウェアは、灌流画像診断およびてんかん焦点局在化において明確な役割を維持しています。EEGおよびMEG可視化ソフトウェアは、小児てんかんセンターおよび術前マッピングでの使用が増加しています。これらのツールは、構造的MRI単独では不十分な場合に線源局在化をサポートすることができます。マルチモーダルソフトウェアおよび機能的近赤外分光法ソフトウェアは、神経学的画像診断ソフトウェア市場においてより初期段階の領域にとどまっています。学術センターおよび認知神経科学研究室は、差別化された研究用途に向けてこれらの機能を拡充しています。その結果生じる需要は、MRIおよびCT解析に対する広範な需要よりも専門的ですが、サプライヤーに特定の臨床および研究環境における機会を提供しています。
用途別:
創薬ユースケースが診断成長を上回る臨床診断は2026年の収益の56.3%を占め、最大の用途であり続けました。病院および画像診断センターは、大量の脳卒中、認知症、てんかん、および腫瘍評価にこれらのツールを使用しています。その他の用途カテゴリーは2032年にかけてCAGR 13.9%で成長すると予測されています。これには、創薬、臨床試験、および規制対応業務が含まれます。抗アミロイド治療プログラム、タウ画像診断プログラム、および神経炎症研究は、施設間で再現性のある定量的解析を必要とします。このニーズにより、神経学的画像診断ソフトウェア市場は標準的な患者ケアと同様に試験運営にも関連するものとなっています。
研究用途は、日常的な診断と商業的な創薬の間に位置しています。米国国立衛生研究所の神経科学プログラム、ブレイン・イニシアティブのプロジェクト、および学術的な共同研究がこの需要に貢献しています。brainlife.ioは、神経科学研究のための分散型オープンソースクラウドプラットフォームを提供しています[4]。製薬企業および受託研究機関は、バリデーションの深さ、規制申請との適合性、およびデータポータビリティに基づいてソフトウェアを評価します。これらの購買基準は、診断画像診断におけるスキャン単価の考慮事項とは異なります。この違いにより、試験グレードの要件を満たすベンダーに対してプレミアムソフトウェア層をサポートることができます。

用途別
| 臨床診断 | 56.32% |
| その他の用途の合計シェア | 43.68% |
| 情報源: Mordor Intelligence | |
導入形態別:
クラウドベースのスケーがハイブリッドアーキテクチャ需要に対応クラウドベースの展開は2026年の収益の54.7%を占めました。複数拠点の神経血管ネットワーク、分散型試験、および医療システムの統合はいずれも、キャンパス間で画像診断データを移動させる必要があります。クラウド展開における神経学的画像診断ソフトウェア市場規模は、これらの共有ワークフローニーズによって支えられています。オンプレミスシステムは、この目的のために拡張するとコストがかかる場合があります。クラウドツールはまた、分散した施設群全体でポスト処理を標準化することができます。これにより、一貫した解析と迅速なアクセスが重要な場合にクラウド提供が有用となります。
ハイブリッド展開は2032年にかけてCAGR 13.2%で成長すると予測されています。一般データ保護規則(GDPR)、中国およびインドにおける国家データローカライゼーション要件、ならにゲノム情報が付加された記録に対するHIPAA上の責任により、ローカルでの一次ストレージが求められる場合があります。同時に、AI推論ワークロードはクラウドコンピューティングに移行することができます。大規模な学術医療センターは、確立されたコンピューティングリソースとデータガバナンス慣行を有しているため、オンプレミスシステムを維持しています。神経学的画像診断ソフトウェア市場は、クラウド、ハイブリッド、およびローカル構成全体にわたって一貫した機能と監査証跡を提供するサプライヤーを重視しています。このような柔軟性は、臨床、技術、およびコンプライアンスチームが同一の調達決定を承認しなければならない場合に重要となります。
エンドユーザー別:
製薬会社が最も急成長する収益コホートを牽引病院および医療システムは2026年の収益の46.9%を占めました。その需要は、急性神経科、外科計画、および大規模患者集団に対する定期的なフォローアップ画像診断によって維持されています。製薬・バイオテクノロジー企業は2032年にかけてCAGR 14.1%で成長すると予測されています。これらの購入者は、定量的画像診断ソフトウェア研究上の利便性ではなく、規制対応の臨床ツールとして使用しています。神経学的画像診断ソフトウェア市場は、そのため治療のためのエビデンス生成とより密接に結びつくようになっています。この購入者グループは、複数施設にわたって機能し、試験文書化要件に適合するツールを必要としています。
Neurophetは2026年4月に320 ビリオン 韓国ウォン(2,240万 米ドル)を調達し、米国および日本での事業拡大と製薬企業および医療機関との関係構築を進めています。診断画像診断センターは洗練されているものの価格に敏感な購入者であり、クラウドベースおよびスタンドアロン型ツールを採用しています。学術医療センターおよび研究機関は、重要なバリデーションパートナーおよび初期概念実証サイトであり続けています。受託研究機関および専門神経科・脳神経外科クリニックは、断片化しているものの拡大しているグループを形成しています。特定の疾患に対する目的特化型定量化ツールへの需要が高まっています。これらのパターンにより、ソフトウェアベンダーは従来の病院画像診断部門を超え複数の顧客経路を持つことができます。
地域分析
北米神経学的画像診断ソフトウェア市場
北米は2026年の世界収益の41.1%を占め、地域別で最大の神経学的画像診断ソフトウェア市場シェアを有しています。米国は学術医療センターの密度が高く、FDA認可を受けた神経画像診断AI製品の数も多いです。Siemens、GE HealthCare、Aidoc、Viz.ai、RapidAI、およびCercare Medicalは2026年1月から6月の間に新たな認可を取得しました。FDAの医療機器としてのソフトウェアフレームワークは、米国市場に参入するサプライヤーに確立された経路を提供しています。高度な神経画像診断に対するメディケアおよび民間保険の償還もプロバイダーの採用を支援しています。カナダの遠隔脳卒中ネットワークおよびメキシコの成長する民間神経科セクターが地域需要を追加していますが、米国が主要な取引量の中心であり続けています。
欧州神経学的画像診断ソフトウェア市場
欧州は神経学的画像断ソフトウェア市場において2番目に大きな地域です。ドイツ、英国、およびフランスが主要な需要センターです。EU AI法および医療機器規制の要件により、神経画像診断ツールに対するバリデーション基準が引き上げられています。これらの要件を満たすサプライヤーは、欧州全体の調達においてより広い信頼性を獲得することができます。ドイツを拠点とするmediaireおよびVEObrainはDACH市場の臨床ユーザーにサービスを提供しており、EBRAINSは共通のデータガバナンスのもとで複数国にわたる研究を支援しています。英国国民保健サービスはHeuronを含む国際ベンダーとの連携を進めており、フランス、イタリア、およびスペインは活発な学術神経科学ネットワークを提供しています。
アジア太平洋・中東・南米神経学的画像診断ソフトウェア市場
アジア太平洋地域は2027年から2032年にかけてCAGR 12.6%で成長すると予測されており、神経学的画像診断ソフトウェア市場において最も成長率の高い地域です。日本は医薬品医療機器等法(PMDA)規制の承認経路を活用しており、国内の神経画像診断AI製品の普及を支援しています。LPixelは2025年6月に、偽陽性を低減し感度92.3%を達したEIRL脳動脈瘤モデルの更新についてPMDA承認を取得しました。FUJIFILM Healthcareは2025年1月に日本において3つの脳MRI読影支援機能を搭載したSYNAPSE SAI viewer Ver2.6を発売しました。中国のUIIシステムは111の脳領域を自動的にセグメント化し、韓国のNeurophetは2026年1月に3回目のFDA 510(k)認可を取得した後、事業を拡大しています。インドおよびオーストラリアは学術神経科学への投資と医療デジタル化を通じて需要を構築しており、GCC諸国、ブラジル、およびアルゼンチンはインフラおよび償還のギャップによって制約されながらも長期的な機会を提供しています。
競合環境
市場集中度
神経学的画像診断ソフトウェア市場は2層の競争構造を持っています。第1層にはSiemens Healthineers、GE HealthCare、Koninklijke Philips、Canon Medical、FUJIFILM Healthcare、およびAgfa-Gevaertが含まれます。これらの画像診断OEMはソフトウェアとスキャナー調達を組み合わせており、個別のベンダーが評価される前に統合スイートを導入することができます。これにより、病院の臨床チームおよび技術チームに対して優位性を持ちます。Siemens Healthineersは2026年3月に、アミロイド関連画像診断異常のMRIモニタリング向けにCortechs.ai NeuroQuant 5.0をデジタルマーケットプレイスに統合しました。2025年の売上高230億4,000万 ユーロもまた、大規模な既存企業が利用できる投資能力を反映しています。
GE HealthCareは定量的脳MRI解析のためのiCobrain プラットフォームを統合し、AI駆動の画像診断推論のためにNVIDIAとの連携を拡大しました。このアプローチにより、OEMは主要な画像診断環境の制御を維持しながらサードパーティの機能を取り込むことができます。神経学的画像診断ソフトウェア市場には、Viz.ai、Aidoc、RapidAI、Brainomix、QMENTA、IXICO、Pixyl、およびImaging BiometricsなどのAIネイティ企業も含まれています。これらの企業は、臨床バリデーション、規制認可の速度、およびケアコーディネーション機能を通じて競争しています。Aidocは2026年4月にシリーズEファイナンシングとして1億5,000万 米ドルを発表し、2026年6月に2回目のFDA画期的医療機器指定を取得しました。これらの企業の地位は、ツールが臨床レビュー業務を増やすことなくワークフローを改善することを示すことにかかっています。
臨床診断と創薬の両方にサービスを提供する縦断的バイオマーカープラットフォームは、競争の開かれた領域を代表しています。試験グレードの多施設バリデーション済み定量化と電子健康記録への直接リンクを組み合わせるベンダーは、1つの製品アーキテクチャで製薬契約と病院エンタープライズニーズの両方に対応することができます。PixylおよびAQUILABは、学術医療パートナーシップを通じて多発性硬化症病変定量化およびPETまたはCT解析における地位を構築しています。Viz.aiおよびCortechs.aiは2026年7月に、NeuroQuantおよびNeuroQuant MS解析をViz.aiのケアコーディネーションプラットフォームに組み込む協業を発表しました。このタイプのパートナーシップは、臨床ワークフローサプライヤーが神経変性疾患モニタリングに進出している様子を示しています。神経学的画像診断ソフトウェア市場は、大規模OEMプラットフォームと専門ベンダーグループの両方が重要な役割を担っているため、適度に集中した状態を維持しています。
神経学的画像診断ソフトウェア産業リーダー
-
Siemens Healthineers AG
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corporation
-
Aidoc Medical Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
神経学的イメージングソフトウェア市場 このレポートでカバーされる企業
- Siemens Healthineers
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Canon
- Agfa-Gevaert
- FUJIFILM Healthcare Corporation
- Brain Lab
- MIM Software
- QMENTA Inc.
- Viz.ai Inc.
- Aidoc Medical Ltd.
- RapidAI Inc.
- TeraRecon Inc.
- Pro Medicus Limited
- Novarad
- Esaote S.p.A.
- AQUILAB
- IXICO
- Brainomix Ltd.
- Quibim S.L.
- Pixyl SAS
- Imaging Biometrics, LLC
- NeuroLogica
グローバル神経学的画像診断ソフトウェア市場レポートの範囲
セグメンテーション概要
| 統合型ソフトウェア |
| スタンドアロン型ソフトウェア |
| MRIソフトウェア |
| CTソフトウェア |
| PETソフトウェア |
| SPECTソフトウェア |
| EEGおよびMEG可視化・分析ソフトウェア |
| その他(機能的近赤外分光法ソフトウェア、マルチモーダル神経画像診断ソフトウェアなど) |
| 臨床診断 |
| 研究用途 |
| その他(創薬、臨床試験など) |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 病院および医療システム |
| 診断画像センター |
| 学術医療センターおよび研究機関 |
| 製薬・バイオテクノロジー企業 |
| その他(受託研究機関、専門神経学・神経外科クリニック) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | GCC |
| 南アフリカ | |
| 中東その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| ソフトウェアタイプ | 統合型ソフトウェア | |
| スタンドアロン型ソフトウェア | ||
| 画像診断モダリティ | MRIソフトウェア | |
| CTソフトウェア | ||
| PETソフトウェア | ||
| SPECTソフトウェア | ||
| EEGおよびMEG可視化・分析ソフトウェア | ||
| その他(機能的近赤外分光法ソフトウェア、マルチモーダル神経画像診断ソフトウェアなど) | ||
| 用途 | 臨床診断 | |
| 研究用途 | ||
| その他(創薬、臨床試験など) | ||
| 導入形態 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| エンドユーザー | 病院および医療システム | |
| 診断画像センター | ||
| 学術医療センターおよび研究機関 | ||
| 製薬・バイオテクノロジー企業 | ||
| その他(受託研究機関、専門神経学・神経外科クリニック) | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | GCC | |
| 南アフリカ | ||
| 中東その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
神経学的画像診断ソフトウェアの成長を牽引しているものは何ですか?
神経疾患の負担増大、繰り返しのモニタリングニーズ、AI支援による定量化、クラウド連携、および中枢神経系試験におけるバイオマーカーの使用が導入を拡大しています。
2027年における神経学的画像診断ソフトウェア市場の規模はどのくらいですか?
神経学的画像診断ソフトウェア市場規模は2027年に22.7 ビリオン 米ドルであり、CAGR 12.33%で2032年までに40.6 ビリオン 米ドルに達すると予測されています。
神経学的画像診断の導入においてどのソフトウェアタイプがリードしていますか?
統合型ソフトウェアは2026年の収益の68.5%をリードしました。これは、病院ユーザーが画像診断チームと臨床チームにわたって連携したワークフローを必要とするためです。
どの画像診断モダリティが最も速く成長していますか?
PETソフトウェアは2032年にかけてCAGR 13.3%で成長すると予測されており、神経変性疾患プログラムにおけるバイオマーカー定量化ニーズによって支えられています。
なぜ製薬会社はこれらのツールを採用しているのですか?
製薬・バイオテクノロジー企業は中枢神経系(CNS)試験のために再現性のある定量的画像診断必要としており、2032年にかけてCAGR 14.1%で成長すると予測されています。
どの地域が最も速い成長予測を持っていますか?
アジア太平洋地域は2032年にかけてCAGR 12.6%で成長すると予測されており、国家承認経路および臨床・研究投資の拡大によって支えられています。