
Marktgröße und Marktanteil für neurologische Bildgebungssoftware
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.27 Milliarden US-Dollar |
| Marktgröße (2032) | 4.06 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
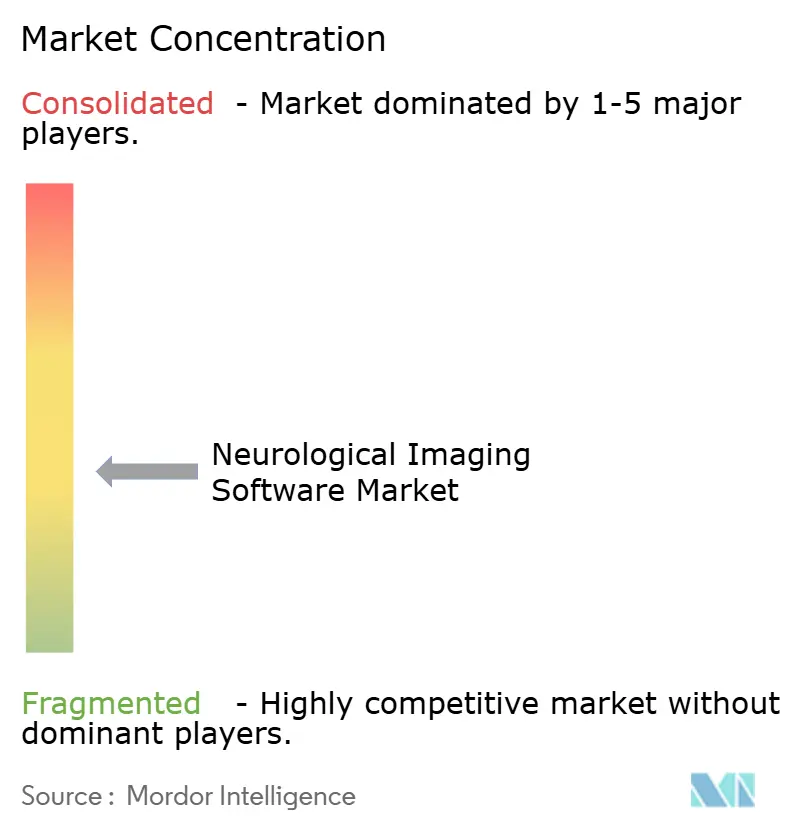
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für neurologische Bildgebungssoftware von Mordor Intelligence
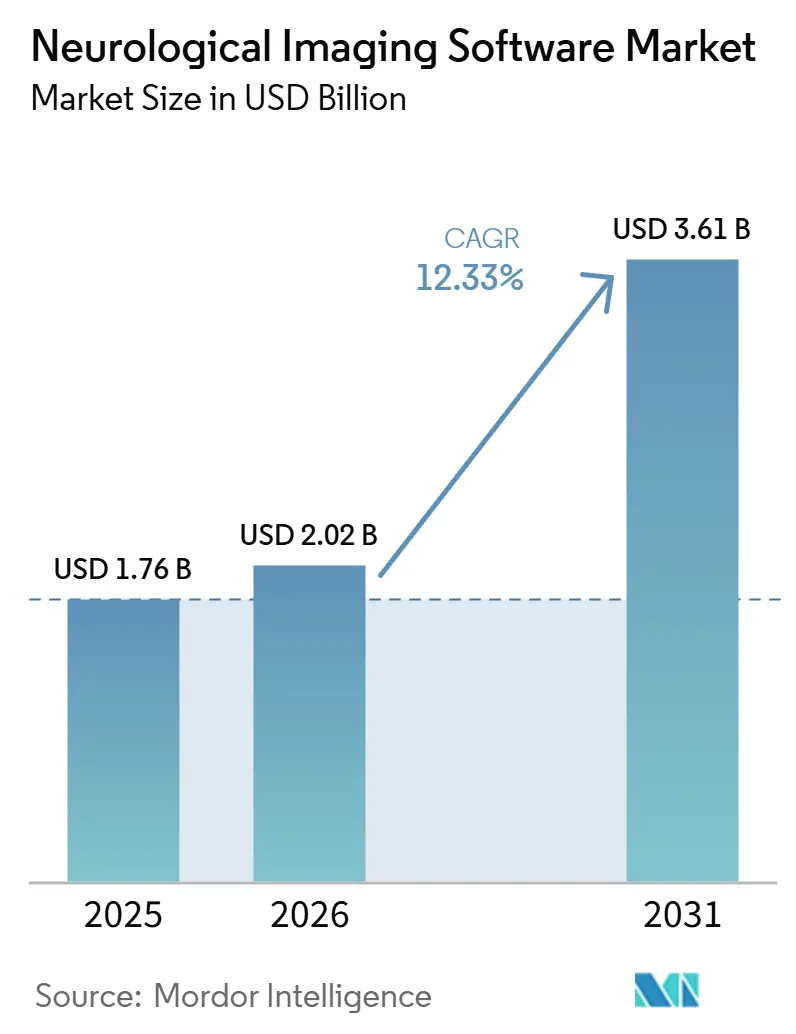
Die Marktgröße für neurologische Bildgebungssoftware wurde 2026 auf 2,02 Milliarden USD geschätzt und soll von 2,27 Milliarden USD im Jahr 2027 auf 4,06 Milliarden USD bis 2032 wachsen, bei einer CAGR von 12,33 % während des Prognosezeitraums (2027–2032).
Der Markt für neurologische Bildgebungssoftware wird durch einen großen und anhaltenden klinischen Bedarf gestützt, da neurologische Erkrankungen weltweit mehr als 3 Milliarden Menschen betreffen und jährlich mehr als 11 Millionen Todesfälle verursachen. Neue Anti-Amyloid-Therapien haben die serielle MRT-Überwachung auf Amyloid-bedingte Bildgebungsauffälligkeiten zu einem festen Bestandteil der Versorgung geeigneter Patienten gemacht. Dies führt zu einem wiederkehrenden Einsatz von Analyse- und Läsionsverfolgungstools anstelle einer einmaligen diagnostischen Nachfrage. Neurovaskuläre Netzwerke, klinische ZNS-Studien und die Präzisionsneurologie erweitern den Markt für neurologische Bildgebungssoftware über die konventionelle Bildbetrachtung hinaus. Etablierte Bildgebungsanbieter können integrierte Plattformen nutzen, um Krankenhauskonten zu sichern, während softwareorientierte Anbieter durch klinische Evidenz, schnellere Zulassungen und Verbindungen zur Versorgungskoordination konkurrieren können.
Wichtigste Erkenntnisse des Berichts
Nach Softwaretyp hielt integrierte Software im Jahr 2026 einen Marktanteil von 68,5 % am Markt für neurologische Bildgebungssoftware, während eigenständige Software bis 2032 voraussichtlich mit einer CAGR von 12,4 % wachsen wird.
Nach Bildgebungsmodalität entfielen 2026 42,2 % des Umsatzes auf MRT-Software, während PET-Software bis 2032 voraussichtlich mit einer CAGR von 13,3 % expandieren wird.
Nach Anwendung hielt die klinische Diagnostik 2026 einen Umsatzanteil von 56,3 %, während das Segment Sonstiges bis 2032 voraussichtlich mit einer CAGR von 13,9 % wachsen wird.
Nach Bereitstellung hielt cloudbasierte Software 2026 einen Umsatzanteil von 54,7 %, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 13,2 % wachsen wird.
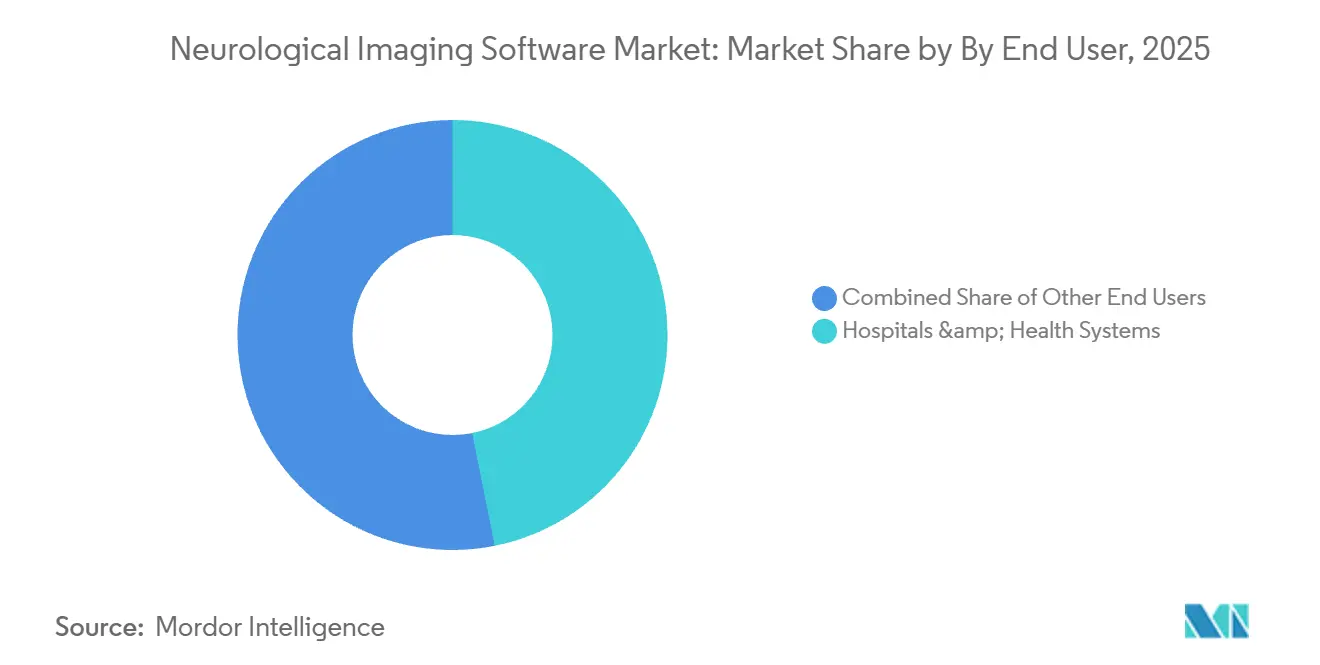
Nach Endnutzer hielten Krankenhäuser und Gesundheitssysteme 2026 einen Umsatzanteil von 46,9 %, während Pharma- und Biotechnologieunternehmen bis 2032 voraussichtlich mit einer CAGR von 14,1 % wachsen werden.
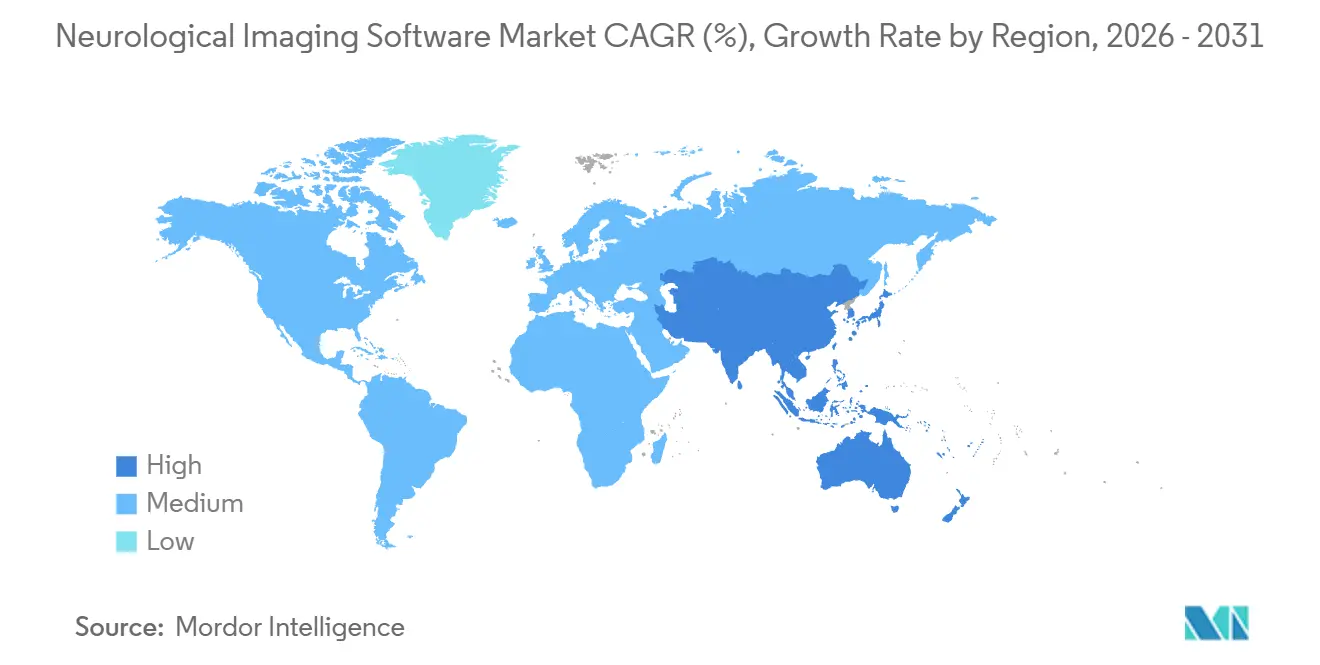
Nach Geografie hielt Nordamerika 2026 einen Umsatzanteil von 41,1 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch neurologische Erkrankungen | +2.8% | Global, am stärksten in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützte Quantifizierung und schnellere Bearbeitungszeiten | +2.5% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Cloud-native Bildgebung und standortübergreifende Zusammenarbeit | +2.0% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Bildgebungs-Biomarker in der Präzisionsneurologie und ZNS-Studien | +1.8% | Global, konzentriert in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Standardisierung longitudinaler Messungen über Standorte hinweg | +1.2% | Global, mit frühen Gewinnen in forschungsintensiven Märkten | Langfristig (≥ 4 Jahre) |
| Neurovaskuläre Versorgungskoordination und schnellere Behandlung | +0.9% | Nordamerika, Europa und Asien-Pazifik Telestroke-Netzwerke | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Krankheitslast verlängert das Bildgebungsfenster pro Patient
Der Markt für neurologische Bildgebungssoftware profitiert von einem wachsenden Bedarf an der Behandlung langfristiger neurologischer Erkrankungen. Eine Studie aus dem Jahr 2026, die 470 Millionen Menschen in 38 Ländern umfasste, ergab, dass die neurologische Behinderungslast trotz sinkender altersbereinigter Sterblichkeitsraten hoch blieb, insbesondere bei Alzheimer-Krankheit, Parkinson-Krankheit, Multipler Sklerose und Schlaganfall[1]. Diese Erkrankungen erfordern häufig wiederholte MRT-Untersuchungen über viele Jahre hinweg. Ein Patient mit Multipler Sklerose oder Alzheimer-Krankheit kann daher serielle Bildgebungsanforderungen statt einer einzigen diagnostischen Aufnahme erzeugen. Die Weltschlaganfallorganisation prognostiziert bis 2050 einen Anstieg der weltweiten Schlaganfallprävalenz um 58 %. Anbieter, die Hirnvolumenmessung, Läsionsverfolgung und Verlaufsbeurteilung unterstützen, können diesen wiederkehrenden klinischen Bedarf im Markt für neurologische Bildgebungssoftware bedienen.
KI-gestützte Quantifizierung verändert die Wirtschaftlichkeit des neuroradiologischen Workflows
Der Markt für neurologische Bildgebungssoftware entwickelt sich auch weiter, da klinische Teams die routinemäßige Interpretationsarbeit verkürzen möchten. Die Verfügbarkeit von KI-Tools in neuroradiologischen Praxen in den Vereinigten Staaten stieg laut einer Umfrage aus dem Jahr 2025 von 24,7 % im Jahr 2017 auf 61,4 % im Jahr 2024[2]. Dieselbe Umfrage ergab, dass 78,7 % der Neuroradiologen mindestens ein Burnout-Symptom aufwiesen, während 38,6 % die Absicht äußerten, früher als geplant in den Ruhestand zu treten. Software muss die Routinearbeit reduzieren, ohne für Spezialisten eine Belastung durch die Überprüfung falsch positiver Befunde zu schaffen. Die anhaltende Lücke zwischen neuroradiologischen Stellenangeboten und ausgebildeten Absolventen verleiht praktischen Quantifizierungstools zusätzliche Dringlichkeit. Siemens Healthineers erhielt im Januar 2026 die FDA-510(k)-Zulassung für AI-Rad Companion Brain MR, was das anhaltende institutionelle Interesse an der automatisierten quantitativen Gehirn-MRT-Analyse belegt.
Cloud-native Plattformen ermöglichen klinische und wissenschaftliche Zusammenarbeit über mehrere Standorte
Cloud-Infrastruktur bietet dem Markt für neurologische Bildgebungssoftware eine Möglichkeit, klinische Netzwerke und Arzneimittelstudien über mehrere Standorte hinweg zu unterstützen. Die EBRAINS HealthDataCloud bietet eine DSGVO-konforme Umgebung für föderierte Neuroimaging-Forschung und ist mit der Charité Universitätsmedizin Berlin verknüpft. Solche Umgebungen ermöglichen es Forschungsgruppen, Daten standortübergreifend zu analysieren, ohne Patientenakten physisch zu zentralisieren. Viz.ai ist in fast 2.000 Krankenhäusern in den Vereinigten Staaten eingesetzt und führte im März 2026 Viz Agent Studio ein, mit dem Gesundheitssysteme KI-gestützte Versorgungspfade erstellen können. Die Einführung ist nicht immer ein vollständiger Wechsel von lokalen Systemen zu Cloud-Systemen. Viele Organisationen behalten sensible Genomdaten vor Ort, während sie de-identifizierte Bildgebungsdaten in die Cloud senden, was Anbieter begünstigt, die beide Umgebungen unterstützen.
Bildgebungs-Biomarker in der ZNS-Arzneimittelentwicklung schaffen eine neue Softwarenachfragekategorie
Der Markt für neurologische Bildgebungssoftware gewinnt durch die ZNS-Arzneimittelentwicklung eine spezialisierte Nachfragequelle. Anti-Amyloid-Behandlungsprogramme erfordern eine quantitative und longitudinale MRT-Überwachung auf Amyloid-bedingte Bildgebungsauffälligkeiten. Diese Auffälligkeiten betrafen bis zu 33 % der Patienten in klinischen Studien, was einen anhaltenden Bedarf an Segmentierungs- und Läsionsverfolgungsunterstützung schafft. Die Amerikanische Gesellschaft für Neuroradiologie veröffentlichte 2025 eine Stellungnahme, in der Kompetenzen für die Integration der Neuro-PET-Interpretation in die Praxis beschrieben wurden. Dies unterstützt eine Verlagerung von PET-Biomarkern aus dem Forschungsumfeld in die klinische Versorgung. Das Nationale Institut für Alternsforschung hat Meilensteine zur Initiierung der Synthese und Prüfung von Bildgebungsliganden für mindestens 12 neue PET- oder SPECT-Ziele. Kompatible Nachverarbeitungstools können daher Nachfrage finden, bevor viele Ziele zu kommerziellen Therapien werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskosten für veraltete PACS-, EHR- und Modalitätssysteme | -1.5% | Global, am stärksten in öffentlichen Gesundheitssystemen in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Regulatorische und evidenzbasierte Anforderungen für verallgemeinerbare KI | -1.2% | Nordamerika und die Europäische Union als Hauptmärkte, mit Zulassungswegen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Variabilität bei Scannern, Protokollen und Patientenpopulationen | -0.8% | Global, am stärksten in länderübergreifenden Forschungsumgebungen | Langfristig (≥ 4 Jahre) |
| Mangel an Fachkräften in Neuroradiologie und KI-Validierung | -0.7% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskosten für Altsysteme schaffen eine strukturelle Einführungsbarriere
Der Markt für neurologische Bildgebungssoftware steht vor einer praktischen Einschränkung bei der Integration neuer Tools in bestehende Systeme. Krankenhäuser müssen KI-Anwendungen mit PACS, DICOM-SR, HL7 FHIR und elektronischen Patientenakten verbinden, die möglicherweise inkompatible Datenmodelle verwenden. Diese Arbeit kann benutzerdefinierte Middleware erfordern und die klinische Aktivierung um 6 bis 18 Monate verzögern. Die Belastung ist für Regionalkrankenhäuser in Europa und Asien-Pazifik, die ältere PACS-Infrastruktur betreiben, ausgeprägter. GE HealthCare erhielt die FDA-Zulassung für seinen cloud-nativen View-Diagnose-Viewer, der einen einheitlichen Workflow über Standorte hinweg schaffen soll. Selbst wenn die Technologie die Reibung reduziert, müssen Krankenhäuser weiterhin klinisches und informationstechnisches Personal schulen und jedes Tool anhand lokaler Geräte und Protokolle validieren.
Regulatorische Evidenzanforderungen begrenzen die Verallgemeinerbarkeit von Neuroimaging-KI
Der Markt für neurologische Bildgebungssoftware erfordert von Anbietern, nach einer ersten Regulierungsentscheidung weiterhin Evidenz zu pflegen. Die FDA-De-Novo-Klassifizierung von Neuropacs zur Differenzierung des Parkinson-Syndroms im April 2026 folgte auf mehr als 15 Jahre Forschung und verwendete mehr als 1.000 Bildgebungsdatensätze in seinem Validierungspaket. Modelle, die hauptsächlich auf nordamerikanischen oder europäischen Scanner-Konfigurationen trainiert wurden, müssen möglicherweise auch eine lokale Validierung durchlaufen, bevor sie bei asiatischen Patientenpopulationen oder auf anderen Scanner-Flotten eingesetzt werden. Im Jahr 2026 veröffentlichte Forschungsergebnisse zeigten, dass Gehirn-MRT-Einbettungen nach der Harmonisierung weiterhin scannerabhängig blieben. Die Verordnung über Medizinprodukte der Europäischen Union und der FDA-Rahmen für Software als Medizinprodukt erfordern ebenfalls eine Marktüberwachung nach der Zulassung. Diese Anforderungen begünstigen Anbieter mit breiten klinischen Partnerschaften, umfangreichen Datenressourcen und Erfahrung in langen Zulassungszyklen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Softwaretyp:
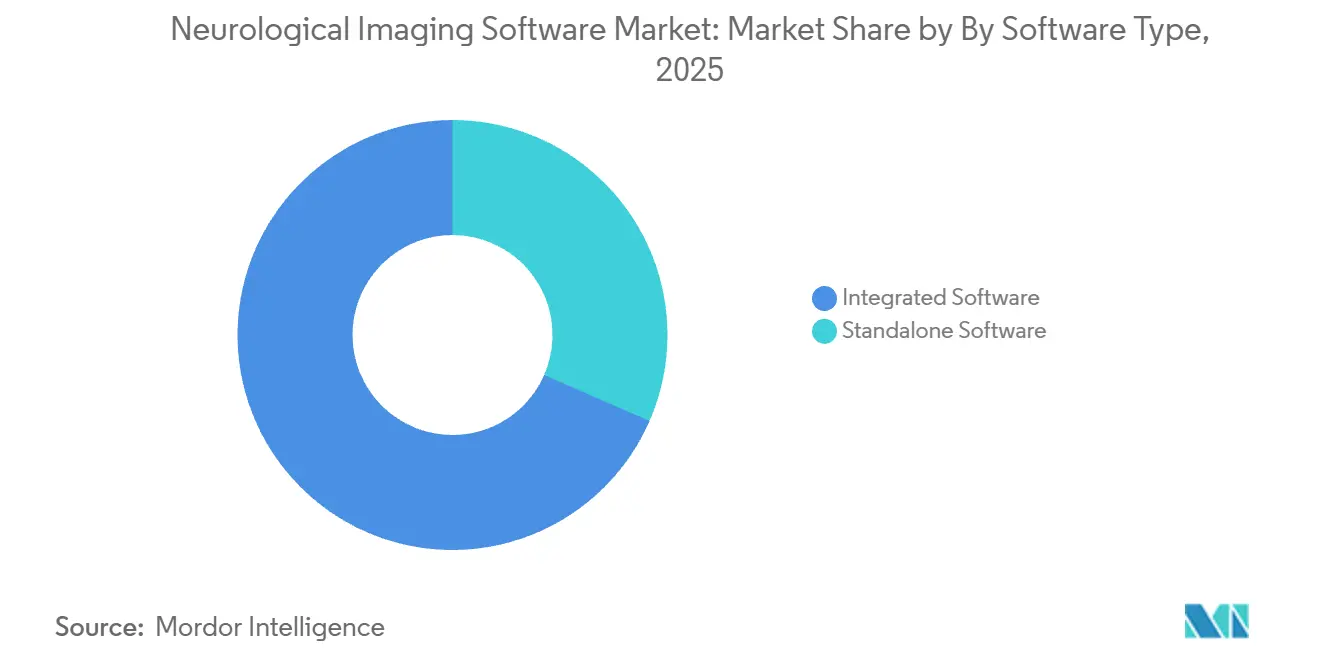
Integrierte Plattformen verankern klinische Workflows, eigenständige Tools gewinnen in NischenbereichenIntegrierte Software hielt 2026 einen Umsatzanteil von 68,5 %. Sie passt in Krankenhausumgebungen, in denen Radiologen, Neurologen und Neurochirurgen Daten in einem einzigen Arbeitsablauf teilen müssen. Der Markt für neurologische Bildgebungssoftware bevorzugt daher weiterhin Plattformkontinuität in großen Gesundheitssystemen. Siemens Healthineers[3] stellte Syngo Flexinity auf dem ECR 2025 als Abonnement-Suite für MRT-, CT- und KI-Anwendungen über Geräteflotten hinweg vor. Das Modell reduziert separate Lizenzierungsentscheidungen für einzelne Anwendungen. Es bietet Anbietern zudem einen Weg zu zukünftigen Softwareaktualisierungen.
Eigenständige Software soll von 2027 bis 2032 mit einer CAGR von 12,4 % wachsen. Käufer, die Alzheimer-Studienkohorten oder die Überwachung Multipler Sklerose verwalten, können spezialisierte Werkzeuge für eine starke Leistung bei einer einzelnen klinischen Aufgabe auswählen. Die Branche für neurologische Bildgebungssoftware kann daher Spezialmodule neben integrierten Systemen unterstützen. Diese Module werden in der Regel einem bestehenden Arbeitsablauf hinzugefügt, anstatt die zentrale Bildgebungsplattform zu ersetzen. Dies schafft Raum für OEM-Lieferanten und spezialisierte Softwareunternehmen, dasselbe Krankenhausnetzwerk zu bedienen. Es macht den Nachweis für eine spezifische Krankheitsindikation auch zu einem wichtigen Bestandteil von Beschaffungsentscheidungen.



Nach Bildgebungsmodalität:
PET-Einführung beschleunigt sich aufgrund der Biomarker-NachfrageMRT-Software hielt 2026 mit 42,2 % des Umsatzes den größten Anteil am Markt für neurologische Bildgebungssoftware unter den Bildgebungsmodalitäten. MRT wird zur Beurteilung von Schlaganfall, Tumoren, Epilepsie, Multipler Sklerose und neurodegenerativen Erkrankungen eingesetzt. PET-Software soll bis 2032 mit einer CAGR von 13,3 % wachsen. Ihre Verbreitung ist mit der quantitativen Amyloid- und Tau-Biomarker-Beurteilung in Behandlungsprogrammen und klinischen Studien verbunden. CT-Software bleibt bei der akuten Schlaganfall-Triage wichtig, wo die Zeit bis zur Behandlung entscheidend ist. Harrison.ai erhielt im März 2026 die FDA-Zulassung für die akute Infarkt-Triage mittels Nicht-Kontrast-CT in 6 vaskulären Territorien.
SPECT-Software behält eine definierte Rolle in der Perfusionsbildgebung und der Lokalisation epileptischer Foci. EEG- und MEG-Visualisierungssoftware gewinnt in pädiatrischen Epilepsiezentren und bei der präoperativen Kartierung an Bedeutung. Diese Werkzeuge können die Quelllokalisierung unterstützen, wo strukturelle MRT allein nicht ausreicht. Multimodale Software und Software für funktionelle Nahinfrarotspektroskopie sind noch frühere Entwicklungsbereiche des Marktes für neurologische Bildgebungssoftware. Akademische Zentren und kognitive Neurowissenschaftslabore erweitern diese Fähigkeiten für differenzierte Forschungszwecke. Die daraus resultierende Nachfrage ist spezialisierter als die breite Nachfrage nach MRT- und CT-Analysen, bietet Lieferanten jedoch Möglichkeiten in fokussierten klinischen und Forschungsumgebungen.
Nach Anwendung:
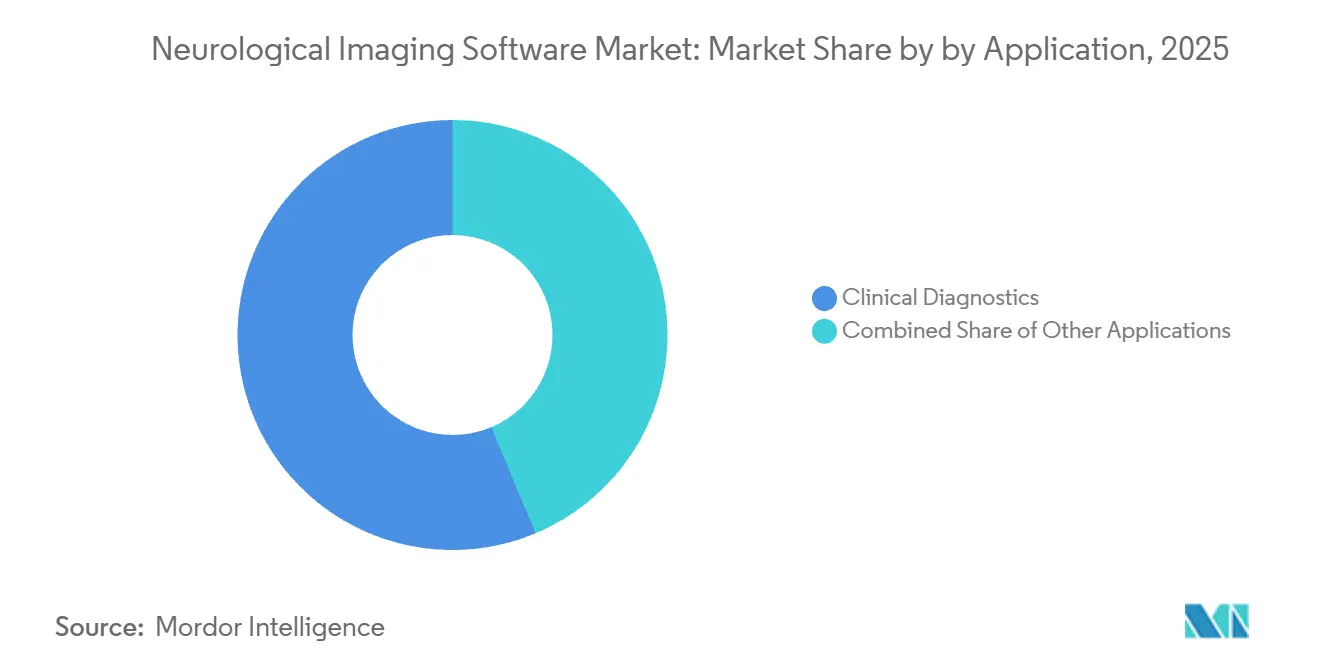
Anwendungsfälle in der Arzneimittelentwicklung übertreffen das Wachstum der DiagnostikDie klinische Diagnostik hielt 2026 mit 56,3 % des Umsatzes den größten Anteil und blieb die führende Anwendung. Krankenhäuser und Bildgebungszentren nutzen diese Werkzeuge für hochvolumige Schlaganfall-, Demenz-, Epilepsie- und Tumorauswertungen. Die Anwendungskategorie Sonstiges soll bis 2032 mit einer CAGR von 13,9 % wachsen. Sie umfasst Arzneimittelentwicklung, klinische Studien und regulatorische Unterstützungsarbeiten. Anti-Amyloid-Behandlungsprogramme, Tau-Bildgebungsprogramme und Neuroinflammationsstudien erfordern reproduzierbare quantitative Analysen über mehrere Standorte hinweg. Dieser Bedarf macht den Markt für neurologische Bildgebungssoftware auch für den Studienbetrieb neben der Standardpatientenversorgung relevant.
Forschungsanwendungen liegen zwischen der Routinediagnostik und der kommerziellen Arzneimittelentwicklung. Neurowissenschaftsprogramme der Nationalen Gesundheitsinstitute, Brain-Initiative-Projekte und akademische Kooperationen tragen zu dieser Nachfrage bei. brainlife.io stellt eine dezentralisierte und quelloffene Cloud-Plattform für die Neurowissenschaftsforschung bereit[4]. Pharmaunternehmen und Auftragsforschungsorganisationen bewerten Software nach Validierungstiefe, Kompatibilität mit regulatorischen Einreichungen und Datenportabilität. Ihre Beschaffungskriterien unterscheiden sich von den Kosten-pro-Scan-Überlegungen in der diagnostischen Bildgebung. Diese Unterscheidung kann eine Premium-Softwareklasse für Anbieter unterstützen, die studiengerechte Anforderungen erfüllen.

Nach Anwendung
| Klinische Diagnostik | 56.32% |
| Kombinierter Anteil sonstiger Anwendungen | 43.68% |
| Quelle: Mordor Intelligence | |
Nach Bereitstellung:
Cloud-basierte Skalierung trifft auf Nachfrage nach HybridarchitekturCloudbasierte Bereitstellung hielt 2026 einen Umsatzanteil von 54,7 %. Neurovaskuläre Netzwerke mit mehreren Standorten, dezentralisierte Studien und die Konsolidierung von Gesundheitssystemen erfordern alle, dass Bildgebungsdaten zwischen Standorten übertragen werden können. Die Marktgröße für neurologische Bildgebungssoftware im Bereich der Cloud-Bereitstellung wird durch diese gemeinsamen Workflow-Anforderungen gestützt. Lokale Systeme können für diesen Zweck kostspielig zu erweitern sein. Cloud-Werkzeuge können auch die Nachbearbeitung über eine verteilte Gruppe von Standorten hinweg standardisieren. Dies macht die Cloud-Bereitstellung dort nützlich, wo konsistente Analysen und schneller Zugriff wichtig sind.
Hybride Bereitstellung soll bis 2032 mit einer CAGR von 13,2 % wachsen. Die DSGVO, nationale Datenlokalisierungsanforderungen in China und Indien sowie HIPAA-Pflichten für genomisch angereicherte Datensätze können eine lokale Primärspeicherung erfordern. Gleichzeitig können KI-Inferenz-Workloads in das Cloud-Computing verlagert werden. Große akademische medizinische Zentren behalten lokale Systeme bei, da sie über etablierte Rechenressourcen und Datenverwaltungspraktiken verfügen. Der Markt für neurologische Bildgebungssoftware bevorzugt Anbieter, die konsistente Fähigkeiten und Prüfpfade über Cloud-, Hybrid- und lokale Konfigurationen hinweg bieten. Diese Flexibilität ist wichtig, wenn klinische, technologische und Compliance-Teams dieselbe Beschaffungsentscheidung genehmigen müssen.
Nach Endnutzer:
Pharmaunternehmen treiben die am schnellsten wachsende Umsatzgruppe anKrankenhäuser und Gesundheitssysteme hielten 2026 einen Umsatzanteil von 46,9 %. Ihre Nachfrage wird durch akute Neurologie, chirurgische Planung und regelmäßige Folgebildgebung für große Patientenpopulationen aufrechterhalten. Pharma- und Biotechnologieunternehmen sollen bis 2032 mit einer CAGR von 14,1 % wachsen. Diese Käufer nutzen quantitative Bildgebungssoftware als reguliertes klinisches Werkzeug und nicht als Forschungskomfort. Der Markt für neurologische Bildgebungssoftware wird daher enger mit der Evidenzgenerierung für Therapien verknüpft. Diese Käufergruppe benötigt Werkzeuge, die standortübergreifend funktionieren und den Anforderungen der Studiendokumentation entsprechen.
Neurophet sammelte im April 2026 32 Milliarden KRW, also 22,4 Millionen USD, ein, um in den Vereinigten Staaten und Japan zu expandieren und Beziehungen zu Pharmaunternehmen und medizinischen Einrichtungen aufzubauen. Diagnostische Bildgebungszentren bleiben anspruchsvolle, aber preissensible Käufer und setzen cloudbasierte und eigenständige Werkzeuge ein. Akademische medizinische Zentren und Forschungsinstitute bleiben wichtige Validierungspartner und frühe Proof-of-Concept-Standorte. Auftragsforschungsorganisationen und spezialisierte Neurologie- oder Neurochirurgiekliniken bilden eine fragmentierte, aber wachsende Gruppe. Ihre Nachfrage nach zweckgebundenen Quantifizierungswerkzeugen für bestimmte Krankheiten nimmt zu. Diese Muster bieten Softwareanbietern mehrere Kundenwege jenseits traditioneller Krankenhausbildgebungsabteilungen.
Geografische Analyse
Markt für neurologische Bildgebungssoftware in Nordamerika
Nordamerika hielt 2026 mit 41,1 % des globalen Umsatzes den führenden regionalen Marktanteil für neurologische Bildgebungssoftware. Die Vereinigten Staaten verfügen über eine dichte Basis akademischer medizinischer Zentren und eine hohe Anzahl von FDA-zugelassenen KI-Produkten für die neurologische Bildgebung. Siemens, GE HealthCare, Aidoc, Viz.ai, RapidAI und Cercare Medical erhielten zwischen Januar und Juni 2026 neue Zulassungen. Das FDA-Rahmenwerk für Software als Medizinprodukt bietet einen etablierten Weg für Anbieter, die in die Vereinigten Staaten eintreten. Medicare- und kommerzielle Erstattungen für fortgeschrittene neurologische Bildgebung unterstützen ebenfalls die Akzeptanz bei Anbietern. Kanadas Teleschlaganfall-Netzwerke und Mexikos wachsender privater Neurologiesektor ergänzen die regionale Nachfrage, obwohl die Vereinigten Staaten das Hauptvolumenzentrum bleiben.
Markt für neurologische Bildgebungssoftware in Europa
Europa ist die zweitgrößte regionale Marktregion für neurologische Bildgebungssoftware. Deutschland, das Vereinigte Königreich und Frankreich sind die wichtigsten Nachfragezentren. Die Anforderungen des EU-KI-Gesetzes und der Medizinprodukteverordnung haben die Validierungserwartungen für neurologische Bildgebungswerkzeuge erhöht. Anbieter, die diese Anforderungen erfüllen, können Glaubwürdigkeit bei breiteren europäischen Beschaffungen gewinnen. Das in Deutschland ansässige Unternehmen mediaire und VEObrain bedienen klinische Nutzer in DACH-Märkten, während EBRAINS länderübergreifende Forschung unter gemeinsamer Datenverwaltung unterstützt. Der Nationale Gesundheitsdienst des Vereinigten Königreichs arbeitet mit internationalen Anbietern zusammen, darunter Heuron, während Frankreich, Italien und Spanien aktive akademische Neurologienetzwerke bieten.
Markt für neurologische Bildgebungssoftware in Asien-Pazifik, dem Nahen Osten und Südamerika
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einer CAGR von 12,6 % wachsen, was die schnellste regionale Wachstumsrate im Markt für neurologische Bildgebungssoftware darstellt. Japan nutzt einen von der PMDA regulierten Zulassungsweg, der inländische KI-Produkte für die neurologische Bildgebung unterstützt hat. LPixel erhielt im Juni 2025 die PMDA-Zulassung für eine Aktualisierung des EIRL-Hirnaneursyma-Modells, die Falsch-Positive reduzierte und eine Sensitivität von 92,3 % meldete. FUJIFILM Healthcare brachte im Januar 2025 in Japan den SYNAPSE SAI Viewer Ver2.6 mit 3 Unterstützungsfunktionen für die Gehirn-MRT-Befundung auf den Markt. Chinas UII-System segmentiert automatisch 111 Hirnregionen, während Südkoreas Neurophet nach einer dritten FDA-510(k)-Zulassung im Januar 2026 expandiert. Indien und Australien bauen die Nachfrage durch akademische Neurowissenschaftsinvestitionen und die Digitalisierung des Gesundheitswesens auf, während GCC-Länder, Brasilien und Argentinien längerfristige Chancen bieten, die durch Infrastruktur- und Erstattungslücken begrenzt werden.
Wettbewerbslandschaft
Marktkonzentration
Der Markt für neurologische Bildgebungssoftware weist eine zweistufige Wettbewerbsstruktur auf. Die erste Stufe umfasst Siemens Healthineers, GE HealthCare, Koninklijke Philips, Canon Medical, FUJIFILM Healthcare und Agfa-Gevaert. Diese Bildgebungs-OEMs kombinieren Software mit der Gerätebeschaffung und können integrierte Suiten einführen, bevor separate Anbieter bewertet werden. Dies verschafft ihnen einen Vorteil bei klinischen und technologischen Teams in Krankenhäusern. Siemens Healthineers integrierte Cortechs.ai NeuroQuant 5.0 im März 2026 in seinen Digital Marketplace zur MRT-Überwachung von Amyloid-bedingten Bildgebungsauffälligkeiten. Der Umsatz von 23,4 Milliarden EUR im Jahr 2025 spiegelt auch die Investitionskapazität wider, die größeren etablierten Unternehmen zur Verfügung steht.
GE HealthCare hat die iCobrain-Plattform für quantitative Gehirn-MRT-Analysen integriert und die Zusammenarbeit mit NVIDIA für KI-gestützte Bildgebungsinferenz ausgebaut. Dieser Ansatz ermöglicht es OEMs, Drittanbieter-Fähigkeiten einzubinden und gleichzeitig die Kontrolle über die Hauptbildgebungsumgebung zu behalten. Der Markt für neurologische Bildgebungssoftware umfasst auch KI-native Unternehmen wie Viz.ai, Aidoc, RapidAI, Brainomix, QMENTA, IXICO, Pixyl und Imaging Biometrics. Diese Unternehmen konkurrieren durch klinische Validierung, Geschwindigkeit der regulatorischen Zulassung und Versorgungskoordinationsfunktionen. Aidoc gab im April 2026 eine Series-E-Finanzierung von 150 Millionen USD bekannt und erhielt im Juni 2026 seine zweite FDA-Breakthrough-Device-Designation. Ihre Position hängt davon ab, nachzuweisen, dass Werkzeuge den Arbeitsablauf verbessern, ohne zusätzliche klinische Überprüfungsarbeit zu erzeugen.
Longitudinale Biomarker-Plattformen, die sowohl der klinischen Diagnostik als auch der Arzneimittelentwicklung dienen, stellen einen offenen Wettbewerbsbereich dar. Anbieter, die studiengerechte, multi-site-validierte Quantifizierung mit direkten elektronischen Patientenakten-Verknüpfungen kombinieren, können Pharmaverträge und Krankenhausunternehmensbedürfnisse mit einer einzigen Produktarchitektur adressieren. Pixyl und AQUILAB bauen Positionen in der Quantifizierung von Multipler-Sklerose-Läsionen sowie PET- oder CT-Analysen durch akademisch-medizinische Partnerschaften auf. Viz.ai und Cortechs.ai gaben im Juli 2026 eine Zusammenarbeit bekannt, um NeuroQuant- und NeuroQuant-MS-Analysen in die Versorgungskoordinationsplattform von Viz.ai zu integrieren. Diese Art von Partnerschaft zeigt, wie klinische Workflow-Anbieter in die Überwachung neurodegenerativer Erkrankungen vordringen. Der Markt für neurologische Bildgebungssoftware bleibt mäßig konzentriert, da sowohl große OEM-Plattformen als auch eine Gruppe spezialisierter Anbieter bedeutende Rollen spielen.
Marktführer in der Branche für neurologische Bildgebungssoftware
-
Siemens Healthineers AG
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corporation
-
Aidoc Medical Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für neurologische Bildgebungssoftware Unternehmen in diesem Bericht
- Siemens Healthineers
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Canon
- Agfa-Gevaert
- FUJIFILM Healthcare Corporation
- Brain Lab
- MIM Software
- QMENTA Inc.
- Viz.ai Inc.
- Aidoc Medical Ltd.
- RapidAI Inc.
- TeraRecon Inc.
- Pro Medicus Limited
- Novarad
- Esaote S.p.A.
- AQUILAB
- IXICO
- Brainomix Ltd.
- Quibim S.L.
- Pixyl SAS
- Imaging Biometrics, LLC
- NeuroLogica
Berichtsumfang des globalen Marktes für neurologische Bildgebungssoftware
Segmentierungsübersicht
| Integrierte Software |
| Eigenständige Software |
| MRT-Software |
| CT-Software |
| PET-Software |
| SPECT-Software |
| EEG- und MEG-Visualisierungs- und Analysesoftware |
| Sonstige (fNIRS-Software, multimodale Neuroimaging-Software usw.) |
| Klinische Diagnostik |
| Forschungsanwendungen |
| Sonstige (Arzneimittelentwicklung, klinische Studien usw.) |
| Vor Ort |
| Cloudbasiert |
| Hybrid |
| Krankenhäuser und Gesundheitssysteme |
| Diagnostische Bildgebungszentren |
| Akademische medizinische Zentren und Forschungsinstitute |
| Pharma- und Biotechnologieunternehmen |
| Sonstige (Auftragsforschungsorganisationen, spezialisierte Neurologie- und Neurochirurgiekliniken) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | GCC |
| Südafrika | |
| Übriger Naher Osten | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Softwaretyp | Integrierte Software | |
| Eigenständige Software | ||
| Bildgebungsmodalität | MRT-Software | |
| CT-Software | ||
| PET-Software | ||
| SPECT-Software | ||
| EEG- und MEG-Visualisierungs- und Analysesoftware | ||
| Sonstige (fNIRS-Software, multimodale Neuroimaging-Software usw.) | ||
| Anwendung | Klinische Diagnostik | |
| Forschungsanwendungen | ||
| Sonstige (Arzneimittelentwicklung, klinische Studien usw.) | ||
| Bereitstellung | Vor Ort | |
| Cloudbasiert | ||
| Hybrid | ||
| Endnutzer | Krankenhäuser und Gesundheitssysteme | |
| Diagnostische Bildgebungszentren | ||
| Akademische medizinische Zentren und Forschungsinstitute | ||
| Pharma- und Biotechnologieunternehmen | ||
| Sonstige (Auftragsforschungsorganisationen, spezialisierte Neurologie- und Neurochirurgiekliniken) | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | GCC | |
| Südafrika | ||
| Übriger Naher Osten | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Bereich neurologische Bildgebungssoftware an?
Die zunehmende Belastung durch neurologische Erkrankungen, der Bedarf an wiederholter Überwachung, KI-gestützte Quantifizierung, Cloud-Zusammenarbeit und der Einsatz von Biomarkern in ZNS-Studien erweitern die Einführung.
Wie groß ist der Markt für neurologische Bildgebungssoftware im Jahr 2027?
Die Marktgröße für neurologische Bildgebungssoftware beträgt 2027 2,27 Milliarden USD und soll bis 2032 bei einer CAGR von 12,33 % einen Wert von 4,06 Milliarden USD erreichen.
Welcher Softwaretyp führt bei der Einführung neurologischer Bildgebung?
Integrierte Software führte 2026 mit einem Umsatzanteil von 68,5 %, da Krankenhausnutzer vernetzte Arbeitsabläufe zwischen Bildgebungs- und klinischen Teams benötigen.
Welche Bildgebungsmodalität wächst am schnellsten?
PET-Software soll bis 2032 mit einer CAGR von 13,3 % wachsen, unterstützt durch den Bedarf an Biomarker-Quantifizierung in Programmen für neurodegenerative Erkrankungen.
Warum setzen Pharmaunternehmen diese Tools ein?
Pharma- und Biotechnologieunternehmen benötigen reproduzierbare quantitative Bildgebung für ZNS-Studien und sollen bis 2032 mit einer CAGR von 14,1 % wachsen.
Welche Region weist das schnellste prognostizierte Wachstum auf?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 12,6 % wachsen, unterstützt durch nationale Zulassungswege sowie wachsende klinische und Forschungsinvestitionen.