
Tamaño y Participación del Mercado de Software de Imágenes Neurológicas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.06 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.33 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Imágenes Neurológicas por Mordor Intelligence
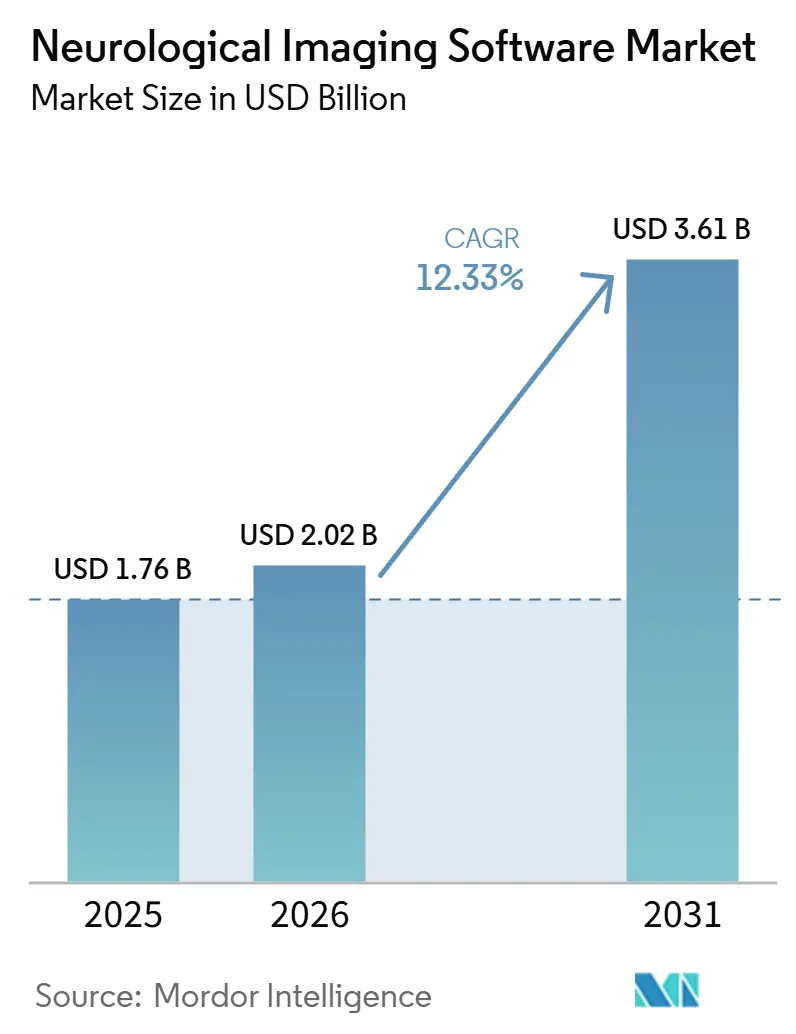
El tamaño del Mercado de Software de Imágenes Neurológicas fue valorado en 2,02 mil millones de USD en 2026 y se estima que crecerá desde 2,27 mil millones de USD en 2027 hasta alcanzar 4,06 mil millones de USD en 2032, a una CAGR del 12,33% durante el período de pronóstico (2027-2032).
El mercado de software de imágenes neurológicas está respaldado por una necesidad clínica amplia y persistente, ya que los trastornos neurológicos afectan a más de 3 mil millones de personas en todo el mundo y causan más de 11 millones de muertes cada año. Las nuevas terapias anti-amiloide también han convertido el monitoreo seriado por MRI para detectar anomalías de imagen relacionadas con amiloide en una parte habitual de la atención para los pacientes elegibles. Esto genera un uso recurrente de herramientas de análisis y seguimiento de lesiones, en lugar de una demanda diagnóstica puntual. Las redes neurovasculares, los ensayos clínicos del sistema nervioso central y la neurología de precisión están ampliando el mercado de software de imágenes neurológicas más allá de la visualización convencional de imágenes. Los proveedores de imágenes establecidos pueden utilizar plataformas integradas para proteger las cuentas hospitalarias, mientras que los proveedores especializados en software pueden competir mediante evidencia clínica, autorizaciones más rápidas y vínculos con la coordinación de la atención.
Conclusiones Clave del Informe
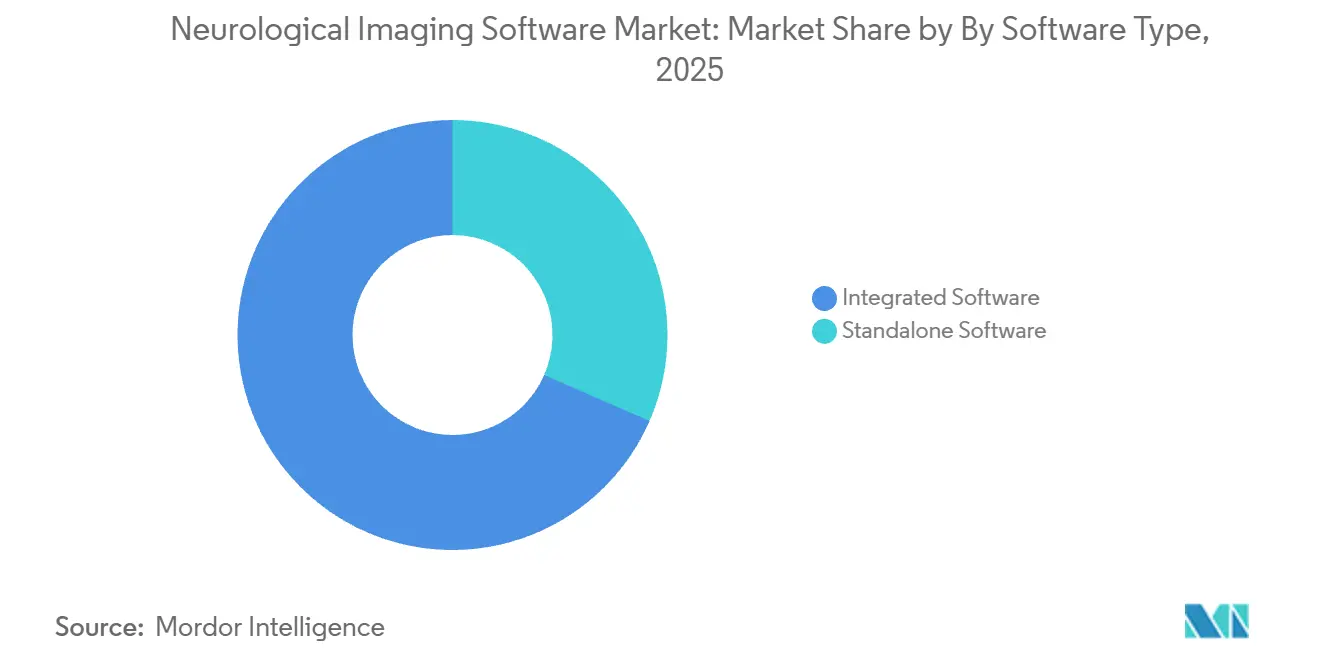
Por tipo de software, el software integrado representó el 68,5% de la participación del mercado de software de imágenes neurológicas en 2026, mientras que se prevé que el software independiente crezca a una CAGR del 12,4% hasta 2032.
Por modalidad de imagen, el software de resonancia magnética representó el 42,2% de los ingresos en 2026, mientras que se prevé que el software de tomografía por emisión de positrones se expanda a una CAGR del 13,3% hasta 2032.
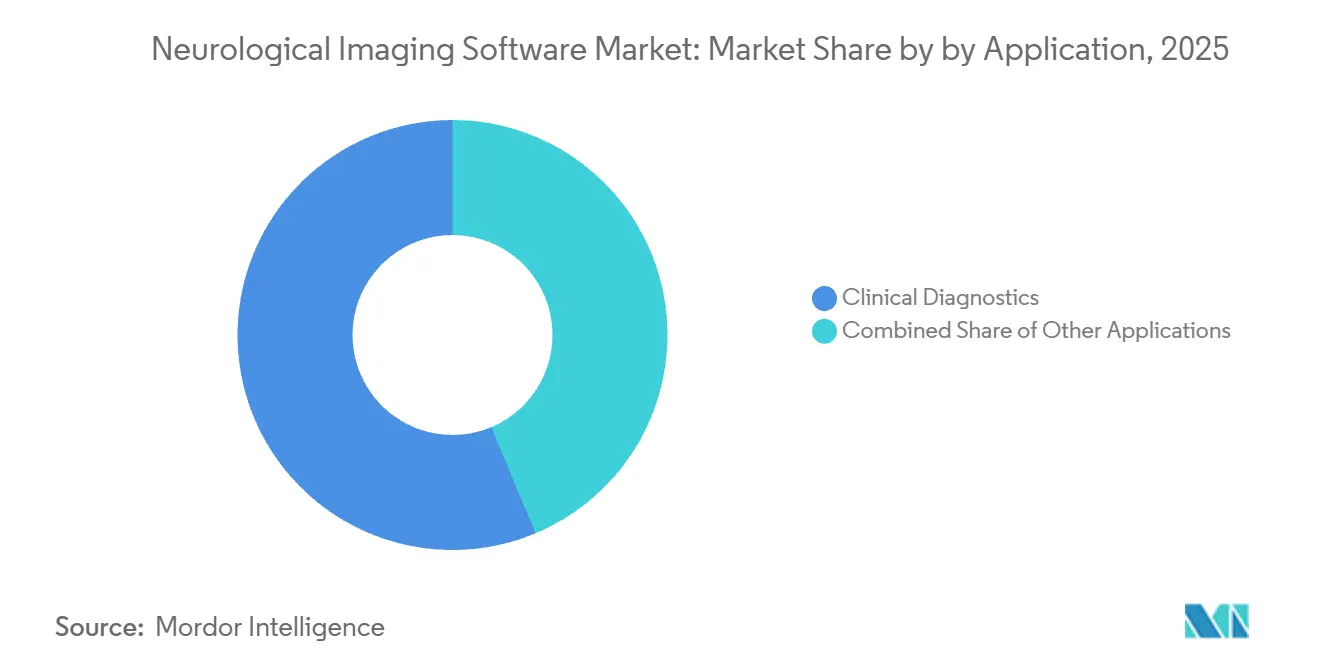
Por aplicación, el diagnóstico clínico representó el 56,3% de los ingresos en 2026, mientras que se prevé que el segmento Otros crezca a una CAGR del 13,9% hasta 2032.
Por implementación, el software basado en la nube representó el 54,7% de los ingresos en 2026, mientras que se prevé que la implementación híbrida crezca a una CAGR del 13,2% hasta 2032.
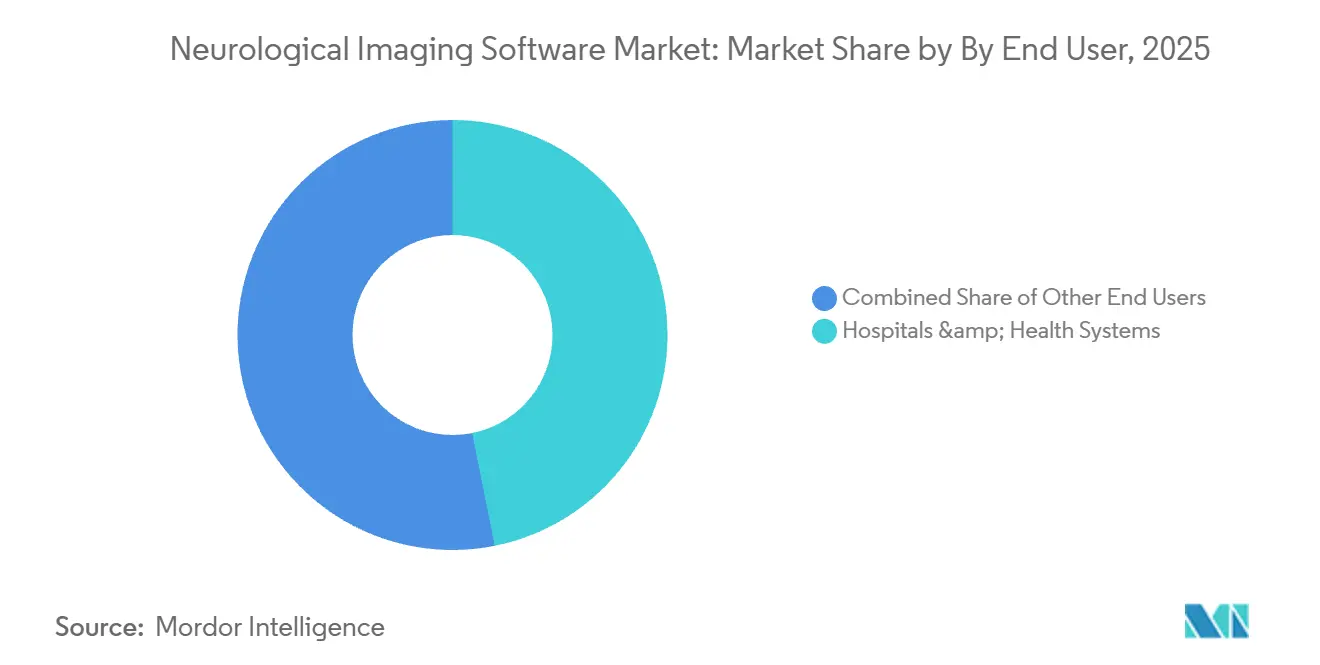
Por usuario final, los hospitales y sistemas de salud representaron el 46,9% de los ingresos en 2026, mientras que se prevé que las empresas farmacéuticas y de biotecnología crezcan a una CAGR del 14,1% hasta 2032.
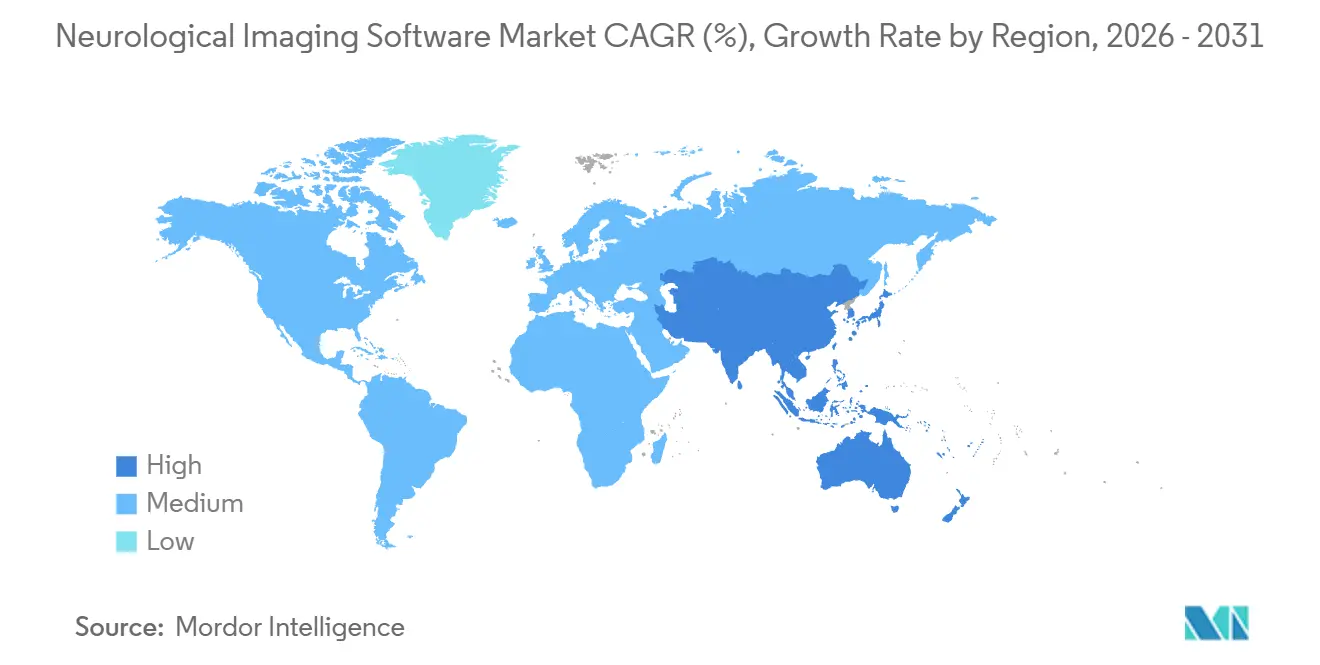
Por geografía, América del Norte representó el 41,1% de los ingresos en 2026, mientras que se prevé que Asia Pacífico crezca a una CAGR del 12,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Enfermedades Neurológicas | +2.8% | Global, más agudo en Asia Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Cuantificación Asistida por IA y Tiempos de Respuesta más Rápidos | +2.5% | América del Norte y Europa, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Imágenes Nativas en la Nube y Colaboración entre Sitios | +2.0% | América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Biomarcadores de Imagen en Neurología de Precisión y Ensayos del Sistema Nervioso Central | +1.8% | Global, concentrado en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Estandarización de Mediciones Longitudinales entre Sitios | +1.2% | Global, con ganancias tempranas en mercados con alta intensidad de investigación | Largo plazo (≥ 4 años) |
| Coordinación de Atención Neurovascular y Tratamiento más Rápido | +0.9% | Redes de telestroke en América del Norte, Europa y Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Carga de Enfermedades Amplía la Ventana de Imágenes por Paciente
El mercado de software de imágenes neurológicas se beneficia de una creciente necesidad de gestionar afecciones neurológicas de larga duración. Un estudio de 2026 que abarcó a 470 millones de personas en 38 países encontró que la discapacidad neurológica se mantuvo elevada incluso cuando las tasas de mortalidad ajustadas por edad disminuyeron, particularmente para la enfermedad de Alzheimer, la enfermedad de Parkinson, la esclerosis múltiple y el accidente cerebrovascular[1]. Estas afecciones a menudo requieren exámenes de resonancia magnética repetidos a lo largo de muchos años. Un paciente con esclerosis múltiple o enfermedad de Alzheimer puede, por tanto, generar necesidades de imágenes en serie en lugar de una sola exploración diagnóstica. La Organización Mundial del Ictus proyecta un aumento del 58% en los casos prevalentes de accidente cerebrovascular en todo el mundo para 2050. Los proveedores que admiten la medición del volumen cerebral, el seguimiento de lesiones y la revisión de la progresión pueden atender esta demanda clínica repetida dentro del mercado de software de imágenes neurológicas.
La Cuantificación Asistida por IA Transforma la Economía del Flujo de Trabajo en Neurorradiología
El mercado de software de imágenes neurológicas también avanza a medida que los equipos clínicos buscan acortar el trabajo de interpretación rutinaria. La disponibilidad de herramientas de IA en las prácticas de neurorradiología de los Estados Unidos aumentó del 24,7% en 2017 al 61,4% en 2024, según una encuesta de 2025[2]. La misma encuesta encontró que el 78,7% de los neurorradiólogos tenía al menos 1 síntoma de agotamiento profesional, mientras que el 38,6% reportó la intención de jubilarse antes de lo planeado. El software debe reducir el trabajo rutinario sin crear cargas de revisión de falsos positivos para los especialistas. La brecha persistente entre las ofertas de empleo en neurorradiología y los graduados capacitados añade urgencia a las herramientas de cuantificación práctica. Siemens Healthineers recibió la autorización 510(k) de la FDA para AI-Rad Companion Brain MR en enero de 2026, lo que demuestra el interés institucional continuo en el análisis cuantitativo automatizado de MRI cerebral.
Las Plataformas Nativas en la Nube Permiten la Colaboración Clínica y de Investigación en Múltiples Sitios
La infraestructura en la nube ofrece al mercado de software de imágenes neurológicas una forma de respaldar redes clínicas y estudios farmacológicos en varios sitios. EBRAINS HealthDataCloud proporciona un entorno compatible con el RGPD para la investigación federada de neuroimágenes y está vinculado a la Charité Universidad de Medicina de Berlín. Estos entornos permiten a los grupos de investigación analizar datos en distintas ubicaciones sin centralizar físicamente los registros de pacientes. Viz.ai está implementado en casi 2.000 hospitales de los Estados Unidos, y presentó Viz Agent Studio en marzo de 2026 para que los sistemas de salud creen rutas de atención con IA. La adopción no siempre implica un traslado completo de los sistemas locales a los sistemas en la nube. Muchas organizaciones conservan los datos genómicos sensibles en sus instalaciones mientras envían datos de imágenes desidentificados a la computación en la nube, lo que favorece a los proveedores que admiten ambos entornos.
Los Biomarcadores de Imagen en el Desarrollo de Fármacos para el Sistema Nervioso Central Crean una Nueva Categoría de Demanda de Software
El mercado de software de imágenes neurológicas está ganando una fuente de demanda especializada proveniente del desarrollo de fármacos para el sistema nervioso central. Los programas de tratamiento anti-amiloide requieren monitoreo cuantitativo y longitudinal por MRI para detectar anomalías de imagen relacionadas con amiloide. Estas anomalías afectaron hasta al 33% de los pacientes en ensayos clínicos, lo que genera una necesidad continua de soporte para segmentación y seguimiento de lesiones. La Sociedad Americana de Neurorradiología emitió en 2025 una declaración que describía las competencias para integrar la interpretación de neuro-PET en la práctica clínica. Esto respalda el traslado de los biomarcadores de PET desde entornos de investigación hacia la atención clínica. El Instituto Nacional sobre el Envejecimiento tiene hitos para iniciar la síntesis y prueba de ligandos de imagen para al menos 12 nuevos objetivos de PET o SPECT. Las herramientas de posprocesamiento compatibles pueden, por tanto, encontrar demanda antes de que muchos objetivos se conviertan en terapias comerciales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Integración de PACS, HCE y Modalidades Heredadas | -1.5% | Global, más agudo en los sistemas de salud pública de Europa y Asia Pacífico | Largo plazo (≥ 4 años) |
| Carga Regulatoria y de Evidencia para la IA Generalizable | -1.2% | América del Norte y la Unión Europea principalmente, con vías de aprobación en Asia Pacífico | Mediano plazo (2-4 años) |
| Variabilidad de Escáneres, Protocolos y Poblaciones | -0.8% | Global, más agudo en entornos de investigación multinacional | Largo plazo (≥ 4 años) |
| Escasez de Experiencia en Neuro-Radiología y Validación de IA | -0.7% | América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Costos de Integración de Sistemas Heredados Crean una Barrera Estructural para la Adopción
El mercado de software de imágenes neurológicas enfrenta una restricción práctica en la integración de nuevas herramientas con los sistemas existentes. Los hospitales deben conectar las aplicaciones de IA con PACS, DICOM-SR, HL7 FHIR y registros electrónicos de salud que pueden utilizar modelos de datos incompatibles. Este trabajo puede requerir middleware personalizado y retrasar la activación clínica entre 6 y 18 meses. La carga es más pronunciada para los hospitales regionales de Europa y Asia Pacífico que operan con infraestructura PACS más antigua. GE HealthCare recibió la autorización de la FDA para su visor de diagnóstico View nativo en la nube, destinado a crear un flujo de trabajo unificado entre ubicaciones. Incluso cuando la tecnología reduce la fricción, los hospitales aún deben capacitar al personal clínico y de tecnología de la información y validar cada herramienta con los equipos y protocolos locales.
Las Exigencias de Evidencia Regulatoria Limitan la Generalización de la IA en Neuroimágenes
El mercado de software de imágenes neurológicas exige a los proveedores mantener la evidencia tras una decisión regulatoria inicial. La clasificación De Novo de la FDA para Neuropacs en la diferenciación del síndrome parkinsoniano en abril de 2026 siguió a más de 15 años de investigación y utilizó más de 1.000 conjuntos de datos de imágenes en su paquete de validación. Los modelos entrenados principalmente en configuraciones de escáneres de América del Norte o Europa también pueden necesitar validación local antes de su uso en poblaciones asiáticas o en flotas de escáneres diferentes. Una investigación publicada en 2026 encontró que las representaciones de MRI cerebral seguían siendo dependientes del escáner tras la armonización. El Reglamento de Dispositivos Médicos de la Unión Europea y el marco de Software como Dispositivo Médico de la FDA también requieren vigilancia poscomercialización. Estos requisitos favorecen a los proveedores con amplias asociaciones clínicas, recursos de datos sustanciales y experiencia en ciclos de autorización prolongados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Software:
Las Plataformas Integradas Anclan los Flujos de Trabajo Clínicos, las Herramientas Independientes Ganan Terreno en Entornos de NichoEl software integrado representó el 68,5% de los ingresos en 2026. Se adapta a los entornos hospitalarios donde los radiólogos, neurólogos y neurocirujanos necesitan compartir datos en un único flujo de trabajo. El mercado de software de imágenes neurológicas, por tanto, continúa favoreciendo la continuidad de la plataforma en los grandes sistemas de salud. Siemens Healthineers[3] presentó Syngo Flexinity en el ECR 2025 como una suite de suscripción para aplicaciones de resonancia magnética, tomografía computarizada e inteligencia artificial en flotas de escáneres. El modelo reduce las decisiones de licencias separadas para aplicaciones individuales. También ofrece a los proveedores una va para futuras actualizaciones de software.
Se proyecta que el software independiente crecerá a una CAGR del 12,4% de 2027 a 2032. Los compradores que gestionan cohortes de ensayos de Alzheimer o el seguimiento de la esclerosis múltiple pueden seleccionar herramientas especializadas para un rendimiento sólido en una única tarea clínica. La industria del software de imágenes neurológicas puede, por tanto, admitir módulos especializados junto con sistemas integrados. Estos módulos generalmente se añaden a un flujo de trabajo existente en lugar de utilizarse para reemplazar la plataforma de imágenes principal. Esto crea espacio para que los proveedores de equipos originales y las empresas de software especializadas atiendan la misma cuenta hospitalaria. También hace que la evidencia para una indicación de enfermedad específica sea una parte importante de las decisiones de adquisición.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modalidad de Imagen:
La Adopción de PET se Acelera por la Demanda de BiomarcadoresEl software de resonancia magnética representó el 42,2% de los ingresos en 2026, el mayor tamaño del mercado de software de imágenes neurológicas entre las modalidades de imagen. La resonancia magnética se utiliza para la evaluación de accidentes cerebrovasculares, tumores, epilepsia, esclerosis múltiple y enfermedades neurodegenerativas. Se prevé que el software de tomografía por emisión de positrones crezca a una CAGR del 13,3% hasta 2032. Su adopción está vinculada a la evaluación cuantitativa de biomarcadores de amiloide y tau en programas de tratamiento y estudios clínicos. El software de tomografía computarizada sigue siendo importante en el triaje de accidentes cerebrovasculares agudos, donde el tiempo hasta el tratamiento es crítico. Harrison.ai recibió la autorización de la FDA en marzo de 2026 para el triaje de infartos agudos en tomografía computarizada sin contraste en 6 territorios vasculares.
El software de tomografía computarizada por emisión de fotón único conserva un papel definido en la imagen de perfusión y la localización del foco epiléptico. El software de visualización de electroencefalografía y magnetoencefalografía está ganando uso en centros de epilepsia pediátrica y mapeo prequirúrgico. Estas herramientas pueden admitir la localización de fuentes donde la resonancia magnética estructural por sí sola es insuficiente. El software multimodal y el software de espectroscopía funcional de infrarrojo cercano siguen siendo áreas en etapas más tempranas del mercado de software de imágenes neurológicas. Los centros académicos y los laboratorios de neurociencia cognitiva están ampliando estas capacidades para un uso de investigación diferenciado. La demanda resultante es más especializada que la demanda amplia de análisis de resonancia magnética y tomografía computarizada, pero proporciona a los proveedores oportunidades en entornos clínicos y de investigación específicos.
Por Aplicación:
Los Casos de Uso en Desarrollo de Fármacos Superan el Crecimiento del DiagnósticoEl diagnóstico clínico representó el 56,3% de los ingresos en 2026 y se mantuvo como la aplicación más grande. Los hospitales y los centros de imágenes utilizan estas herramientas para evaluaciones de alto volumen de accidentes cerebrovasculares, demencia, epilepsia y tumores. Se prevé que la categoría de aplicación Otros crezca a una CAGR del 13,9% hasta 2032. Incluye el desarrollo de fármacos, los ensayos clínicos y el trabajo de apoyo regulatorio. Los programas de tratamiento antiamiloide, los programas de imagen de tau y los estudios de neuroinflamación requieren un análisis cuantitativo reproducible en múltiples sitios. Esta necesidad hace que el mercado de software de imágenes neurológicas sea relevante para las operaciones de ensayos, así como para la atención estándar al paciente.
Las aplicaciones de investigación se sitúan entre el diagnóstico rutinario y el desarrollo comercial de fármacos. Los programas de neurociencia de los Institutos Nacionales de Salud, los proyectos de la Iniciativa Cerebro y las colaboraciones académicas contribuyen a esta demanda. brainlife.io proporciona una plataforma en la nube descentralizada y de código abierto para la investigación en neurociencia[4]. Las empresas farmacéuticas y las organizaciones de investigación por contrato evalúan el software en función de la profundidad de validación, la compatibilidad con las presentaciones regulatorias y la portabilidad de los datos. Sus criterios de compra difieren de las consideraciones de costo por exploración en imágenes diagnósticas. Esta distinción puede respaldar un nivel de software premium para los proveedores que cumplan con los requisitos de grado de ensayo.

Por Aplicación
| Diagnóstico Clínico | 56.32% |
| Participación Combinada de Otras Aplicaciones | 43.68% |
| Fuente: Mordor Intelligence | |
Por Implementación:
La Escala Basada en la Nube Satisface la Demanda de Arquitectura HíbridaLa implementación basada en la nube representó el 54,7% de los ingresos en 2026. Las redes neurovascular es de múltiples sitios, los ensayos descentralizados y la consolidación de sistemas de salud necesitan que los datos de imágenes se muevan entre campus. El tamaño del mercado de software de imágenes neurológicas para la implementación en la nube está respaldado por estas necesidades de flujo de trabajo compartido. Los sistemas locales pueden ser costosos de ampliar para este propósito. Las herramientas en la nube también pueden estandarizar el posprocesamiento en un conjunto distribuido de sitios. Esto hace que la entrega en la nube sea útil cuando el análisis coherente y el acceso rápido son importantes.
Se prevé que la implementación híbrida crezca a una CAGR del 13,2% hasta 2032. El Reglamento General de Protección de Datos, los requisitos nacionales de localización de datos en China e India, y las responsabilidades de la Ley de Portabilidad y Responsabilidad del Seguro Médico para los registros enriquecidos genómicamente pueden requerir almacenamiento primario local. Al mismo tiempo, las cargas de trabajo de inferencia de inteligencia artificial pueden trasladarse a la computación en la nube. Los grandes centros médicos académicos conservan los sistemas locales porque cuentan con recursos informáticos establecidos y prácticas de gobernanza de datos. El mercado de software de imágenes neurológicas favorece a los proveedores que ofrecen capacidades coherentes y registros de auditoría en configuraciones de nube, híbridas y locales. Dicha flexibilidad es importante cuando los equipos clínicos, tecnológicos y de cumplimiento normativo deben aprobar la misma decisión de adquisición.
Por Usuario Final:
Las Empresas Farmacéuticas Impulsan el Segmento de Ingresos de Mayor CrecimientoLos hospitales y sistemas de salud representaron el 46,9% de los ingresos en 2026. Su demanda se sustenta en la neurología aguda, la planificación quirúrgica y las imágenes de seguimiento regulares para grandes poblaciones de pacientes. Se prevé que las empresas farmacéuticas y de biotecnología crezcan a una CAGR del 14,1% hasta 2032. Estos compradores utilizan el software de imágenes cuantitativas como una herramienta clínica regulada en lugar de una conveniencia de investigación. El mercado de software de imágenes neurológicas, por tanto, está cada vez más estrechamente vinculado a la generación de evidencia para terapias. Este grupo de compradores necesita herramientas que funcionen en múltiples sitios y se adapten a los requisitos de documentación de ensayos.
Neurophet recaudó 32 mil millones de KRW, o 22,4 millones de USD, en abril de 2026 para expandirse en los Estados Unidos y Japón y establecer relaciones con empresas farmacéuticas e instituciones médicas. Los centros de imágenes diagnósticas siguen siendo compradores sofisticados pero sensibles al precio, y están adoptando herramientas basadas en la nube e independientes. Los centros médicos académicos e institutos de investigación siguen siendo socios de validación importantes y sitios tempranos de prueba de concepto. Las organizaciones de investigación por contrato y las clínicas especializadas en neurología o neurocirugía forman un grupo fragmentado pero en expansión. Su demanda está aumentando para herramientas de cuantificación diseñadas específicamente para enfermedades particulares. Estos patrones ofrecen a los proveedores de software varias rutas de clientes más allá de los departamentos de imágenes hospitalarias tradicionales.
Análisis Geográfico
Mercado de Software de Imágenes Neurológicas en América del Norte
América del Norte representó el 41,1% de los ingresos globales en 2026, la participación de mercado de software de imágenes neurológicas líder por región. Los Estados Unidos cuentan con una densa base de centros médicos académicos y un elevado número de productos de inteligencia artificial para neuroimagen autorizados por la FDA. Siemens, GE HealthCare, Aidoc, Viz.ai, RapidAI y Cercare Medical obtuvieron nuevas autorizaciones entre enero y junio de 2026. El marco de Software como Dispositivo Médico de la FDA ofrece una vía establecida para los proveedores que ingresan a los Estados Unidos. El reembolso de Medicare y el reembolso comercial para neuroimagen avanzada también respaldan la adopción por parte de los proveedores. Las redes de telestroke de Canadá y el creciente sector de neurología privada de México añaden demanda regional, aunque los Estados Unidos siguen siendo el principal centro de volumen.
Mercado de Software de Imágenes Neurológicas en Europa
Europa es la segunda área regional más grande para el mercado de software de imágenes neurológicas. Alemania, el Reino Unido y Francia son los principales centros de demanda. Los requisitos del Reglamento de Inteligencia Artificial de la Unión Europea y del Reglamento de Dispositivos Médicos han elevado las expectativas de validación para las herramientas de neuroimagen. Los proveedores que cumplen con esos requisitos pueden ganar credibilidad en la contratación pública europea más amplia. mediaire y VEObrain, con sede en Alemania, atienden a usuarios clínicos en los mercados DACH, mientras que EBRAINS apoya la investigación multinacional bajo una gobernanza de datos común. El Servicio Nacional de Salud del Reino Unido está colaborando con proveedores internacionales, incluido Heuron, mientras que Francia, Italia y España cuentan con redes académicas de neurología activas.
Mercado de Software de Imágenes Neurológicas en Asia-Pacífico, Oriente Medio y América del Sur
Se prevé que Asia Pacífico crezca a una CAGR del 12,6% de 2027 a 2032, la tasa de crecimiento regional más rápida en el mercado de software de imágenes neurológicas. Japón utiliza una vía regulada por la Agencia de Productos Farmacéuticos y Dispositivos Médicos que ha respaldado productos domésticos de inteligencia artificial para neuroimagen. LPixel recibió la aprobación de la Agencia de Productos Farmacéuticos y Dispositivos Médicos en junio de 2025 para una actualización del modelo EIRL Brain Aneurysm que redujo los falsos positivos e informó una sensibilidad del 92,3%. FUJIFILM Healthcare lanzó SYNAPSE SAI viewer Ver2.6 en Japón en enero de 2025 con 3 funciones de apoyo a la lectura de resonancia magnética cerebral. El sistema UII de China segmenta automáticamente 111 regiones cerebrales, mientras que Neurophet de Corea del Sur se está expandiendo tras una tercera autorización FDA 510(k) en enero de 2026. India y Australia están generando demanda a través de la inversión en neurociencia académica y la digitalización de la atención médica, mientras que los países del Consejo de Cooperación del Golfo, Brasil y Argentina ofrecen oportunidades a más largo plazo limitadas por brechas de infraestructura y reembolso.
Panorama Competitivo
Concentración del Mercado
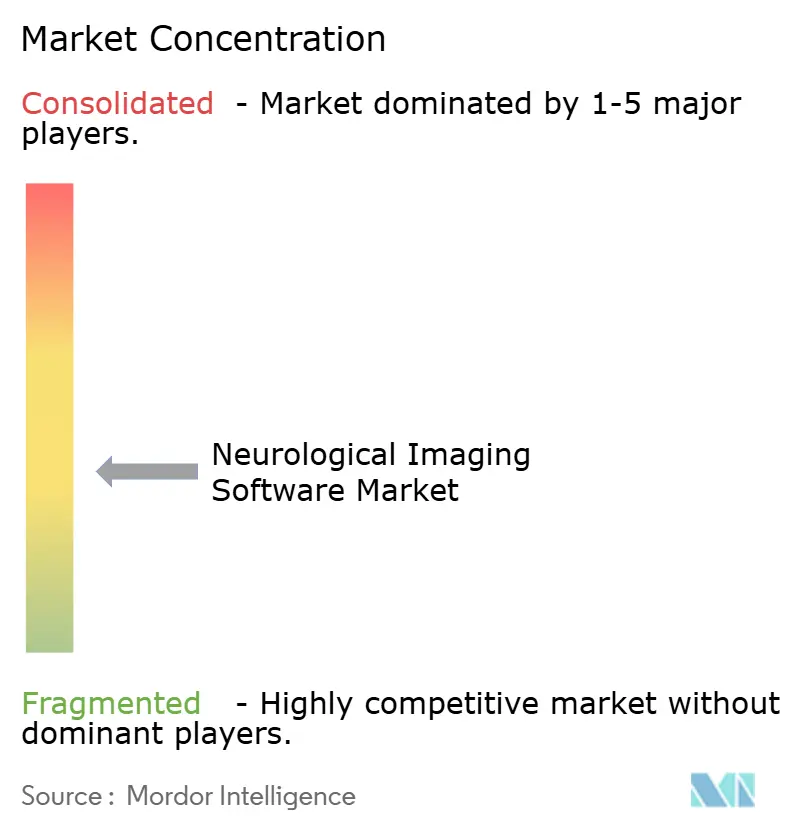
El mercado de software de imágenes neurológicas tiene una estructura competitiva de 2 niveles. El primer nivel incluye a Siemens Healthineers, GE HealthCare, Koninklijke Philips, Canon Medical, FUJIFILM Healthcare y Agfa-Gevaert. Estos fabricantes de equipos originales de imágenes combinan el software con la adquisición de escáneres y pueden introducir suites integradas antes de que se evalúen proveedores separados. Esto les otorga una ventaja con los equipos clínicos y tecnológicos de los hospitales. Siemens Healthineers integró Cortechs.ai NeuroQuant 5.0 en su Mercado Digital en marzo de 2026 para el seguimiento por resonancia magnética de anomalías de imagen relacionadas con amiloide. Sus ingresos de 2025 de 23,4 mil millones de EUR también reflejan la capacidad de inversión disponible para los grandes actores establecidos.
GE HealthCare ha integrado la plataforma iCobrain para el análisis cuantitativo de resonancia magnética cerebral y ha ampliado su colaboración con NVIDIA para la inferencia de imágenes impulsada por inteligencia artificial. Este enfoque permite a los fabricantes de equipos originales incorporar capacidades de terceros mientras mantienen el control del entorno de imágenes principal. El mercado de software de imágenes neurológicas también incluye empresas nativas de inteligencia artificial como Viz.ai, Aidoc, RapidAI, Brainomix, QMENTA, IXICO, Pixyl e Imaging Biometrics. Estas empresas compiten a través de la validación clínica, la velocidad de autorización regulatoria y las funciones de coordinación de la atención. Aidoc anunció 150 millones de USD en financiación de la Serie E en abril de 2026 y recibió su segunda Designación de Dispositivo Innovador de la FDA en junio de 2026. Su posición depende de demostrar que las herramientas mejoran el flujo de trabajo sin añadir trabajo de revisión clínica.
Las plataformas de biomarcadores longitudinales que sirven tanto al diagnóstico clínico como al desarrollo de fármacos representan un área abierta de competencia. Los proveedores que combinan la cuantificación validada en múltiples sitios de grado de ensayo con vínculos directos a registros electrónicos de salud pueden abordar los contratos farmacéuticos y las necesidades empresariales hospitalarias con una única arquitectura de producto. Pixyl y AQUILAB están construyendo posiciones en la cuantificación de lesiones de esclerosis múltiple y el análisis de tomografía por emisión de positrones o tomografía computarizada a través de asociaciones con centros médicos académicos. Viz.ai y Cortechs.ai anunciaron una colaboración en julio de 2026 para incorporar el análisis de NeuroQuant y NeuroQuant MS en la plataforma de coordinación de la atención de Viz.ai. Este tipo de asociación muestra cómo los proveedores de flujo de trabajo clínico se están adentrando en el seguimiento de enfermedades neurodegenerativas. El mercado de software de imágenes neurológicas sigue estando moderadamente concentrado porque tanto las grandes plataformas de fabricantes de equipos originales como un grupo de proveedores especializados tienen roles significativos.
Líderes de la Industria de Software de Imágenes Neurológicas
-
Siemens Healthineers AG
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Canon Medical Systems Corporation
-
Aidoc Medical Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Imágenes Neurológicas Empresas cubiertas en este informe
- Siemens Healthineers
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Canon
- Agfa-Gevaert
- FUJIFILM Healthcare Corporation
- Brain Lab
- MIM Software
- QMENTA Inc.
- Viz.ai Inc.
- Aidoc Medical Ltd.
- RapidAI Inc.
- TeraRecon Inc.
- Pro Medicus Limited
- Novarad
- Esaote S.p.A.
- AQUILAB
- IXICO
- Brainomix Ltd.
- Quibim S.L.
- Pixyl SAS
- Imaging Biometrics, LLC
- NeuroLogica
Alcance del Informe Global del Mercado de Software de Imágenes Neurológicas
Resumen de la segmentación
| Software Integrado |
| Software Independiente |
| Software de MRI |
| Software de CT |
| Software de PET |
| Software de SPECT |
| Software de Visualización y Análisis de EEG y MEG |
| Otros (Software de fNIRS, Software de Neuroimágenes Multimodal, etc.) |
| Diagnóstico Clínico |
| Aplicaciones de Investigación |
| Otros (Desarrollo de Fármacos, Ensayos Clínicos, etc.) |
| Local |
| Basado en la Nube |
| Híbrido |
| Hospitales y Sistemas de Salud |
| Centros de Imágenes Diagnósticas |
| Centros Médicos Académicos e Institutos de Investigación |
| Empresas Farmacéuticas y de Biotecnología |
| Otros (Organizaciones de Investigación por Contrato, Clínicas Especializadas en Neurología y Neurocirugía) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia Pacífico | |
| Oriente Medio | GCC |
| Sudáfrica | |
| Resto de Oriente Medio | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Tipo de Software | Software Integrado | |
| Software Independiente | ||
| Modalidad de Imagen | Software de MRI | |
| Software de CT | ||
| Software de PET | ||
| Software de SPECT | ||
| Software de Visualización y Análisis de EEG y MEG | ||
| Otros (Software de fNIRS, Software de Neuroimágenes Multimodal, etc.) | ||
| Aplicación | Diagnóstico Clínico | |
| Aplicaciones de Investigación | ||
| Otros (Desarrollo de Fármacos, Ensayos Clínicos, etc.) | ||
| Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Usuario Final | Hospitales y Sistemas de Salud | |
| Centros de Imágenes Diagnósticas | ||
| Centros Médicos Académicos e Institutos de Investigación | ||
| Empresas Farmacéuticas y de Biotecnología | ||
| Otros (Organizaciones de Investigación por Contrato, Clínicas Especializadas en Neurología y Neurocirugía) | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia Pacífico | ||
| Oriente Medio | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el software de imágenes neurológicas?
La creciente carga de enfermedades neurológicas, las necesidades de monitoreo repetido, la cuantificación asistida por IA, la colaboración en la nube y el uso de biomarcadores en ensayos del sistema nervioso central están ampliando la adopción.
¿Cuál es el tamaño del mercado de software de imágenes neurológicas en 2027?
El tamaño del mercado de software de imágenes neurológicas es de 2,27 mil millones de USD en 2027 y se prevé que alcance 4,06 mil millones de USD en 2032 a una CAGR del 12,33%.
¿Qué tipo de software lidera la adopción de imágenes neurológicas?
El software integrado lideró con el 68,5% de los ingresos en 2026 porque los usuarios hospitalarios necesitan flujos de trabajo conectados entre los equipos de imágenes y clínicos.
¿Qué modalidad de imagen está creciendo más rápido?
Se proyecta que el software de tomografía por emisión de positrones crecerá a una CAGR del 13,3% hasta 2032, respaldado por las necesidades de cuantificación de biomarcadores en programas de enfermedades neurodegenerativas.
¿Por qué las empresas farmacéuticas están adoptando estas herramientas?
Las empresas farmacéuticas y de biotecnología necesitan imágenes cuantitativas reproducibles para ensayos del sistema nervioso central y se prevé que crezcan a una CAGR del 14,1% hasta 2032.
¿Qué región tiene el crecimiento proyectado más rápido?
Se prevé que Asia Pacífico crezca a una CAGR del 12,6% hasta 2032, respaldado por vías de aprobación nacionales y una creciente inversión clínica y de investigación.