
神経線維腫症治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
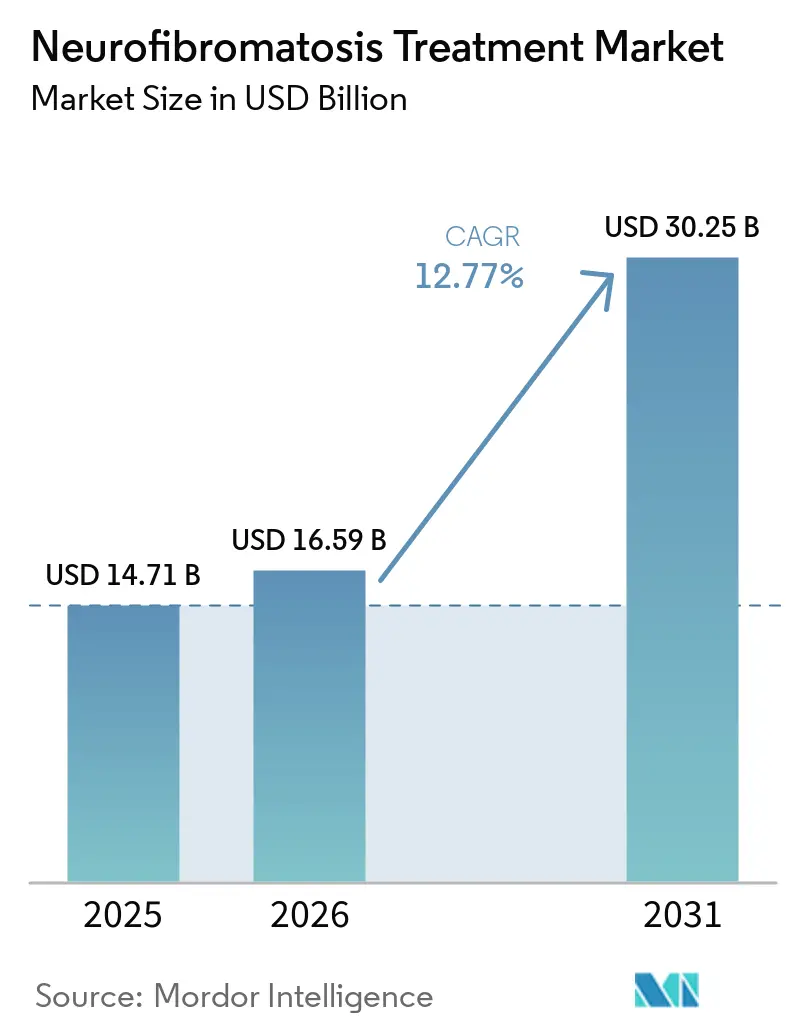
| 市場規模 (2026) | 16.59 十億米ドル |
| 市場規模 (2031) | 30.25 十億米ドル |
| Growth Rate (2026 - 2031) | 12.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる神経線維腫症治療市場分析
神経線維腫症治療市場規模は、2025年の147.1 ビリオン 米ドルから2026年には165.9 ビリオン 米ドルに成長し、2026年から2031年にかけて12.77%のCAGRで2031年までに302.5 ビリン 米ドルに達すると予測されています。
市場は、セルメチニブおよびミルダメチニブの幅広い患者集団への承認に支えられ、小児NF1治療を超えて拡大しています。遺伝子ベースおよびAI支援プログラムは依然として初期段階にあります。アクセスは専門家ケア、分子診断、償還、および慢性治療管理に依存しています。NF2および神経鞘腫症では、日本のベバシズマブ適応外での全身的な選択肢が依然として限られており、未充足ニーズが残っています。近期の機会は確立されたNF1ケア集中しており、拡大は安全性、アクセス、およびエビデンス要件への対応に依存しています。
主要レポートのポイント
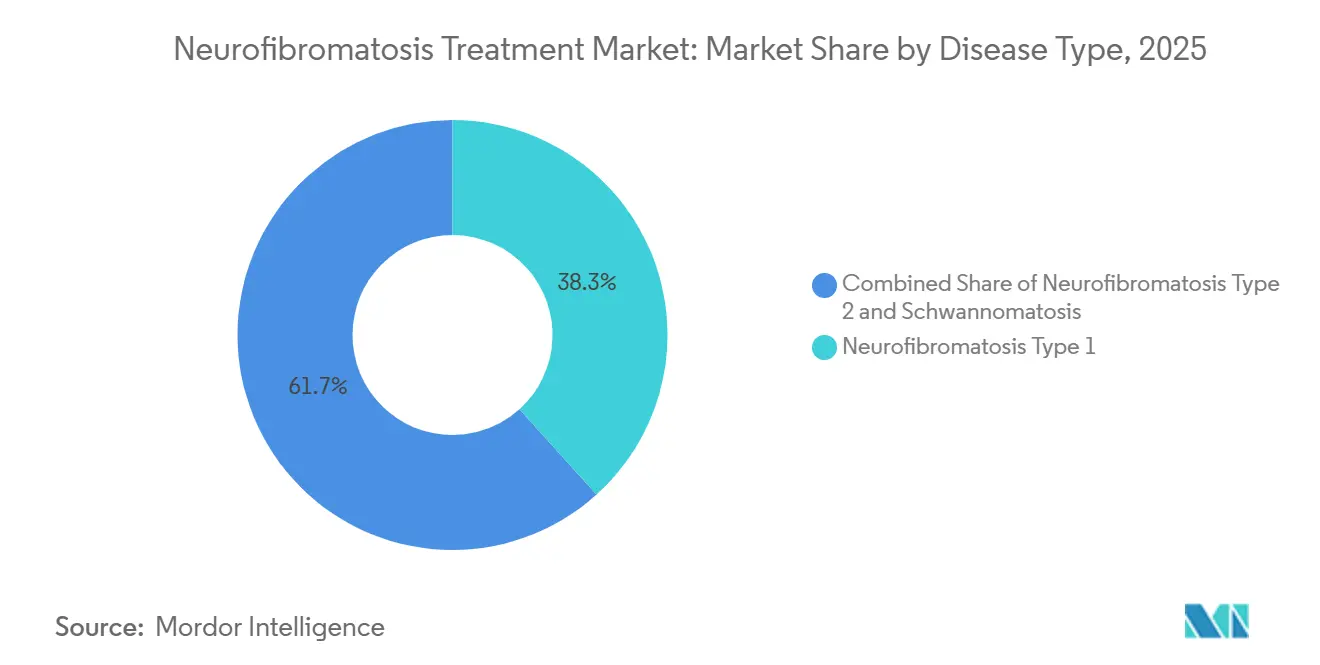
- 疾患タイプ別では、神経線維腫症1型(NF1)が2025年の収益の38.31%を占め、NF1は2031年にかけて13.65%のCAGRで最も高い成長が見込まれています。
- 治療タイプ別では、MEK阻害薬が2025年の収益の26.24%を占め、遺伝子ベース治療は2031年にかけて17.42%のCAGRで成長すると予測されています。
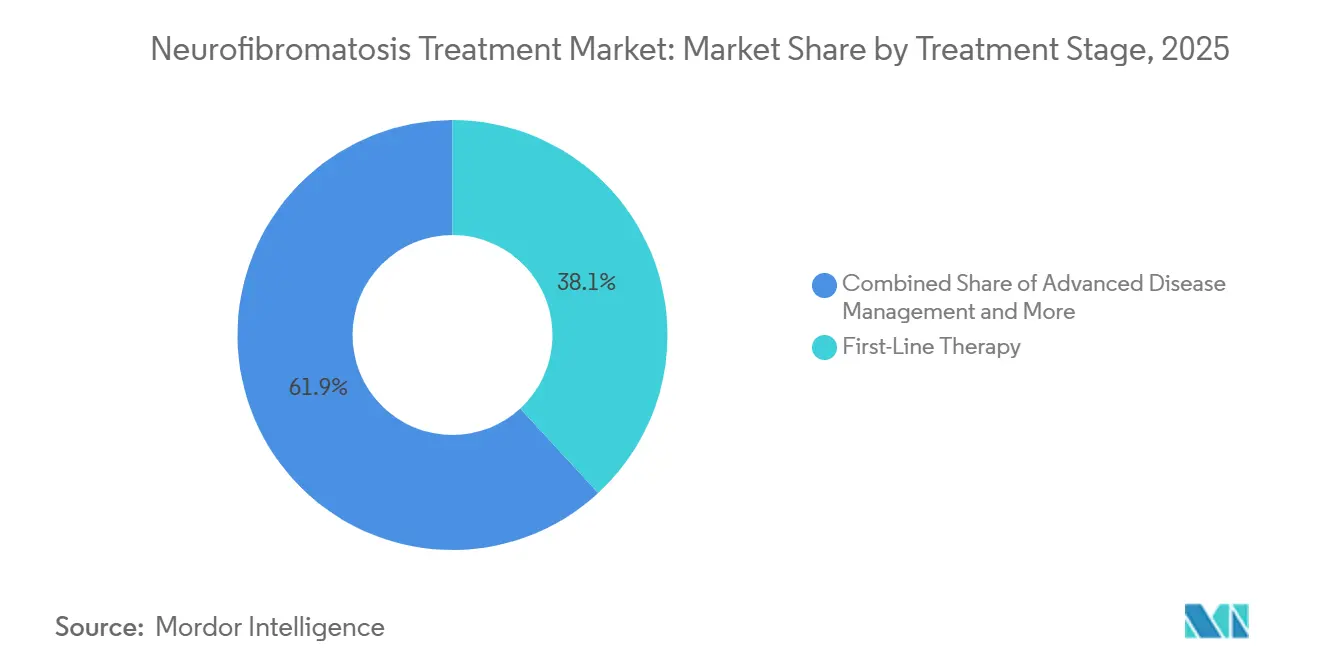
- 治療ステージ別では、一次治療が2025年の収益の38.14%を占め、進行疾患管理は2031年にかけて16.52%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2025年の収益の35.14%を占め、学術・研究機関は2031年にかけて14.82%のCAGRで成長すると予測されています。
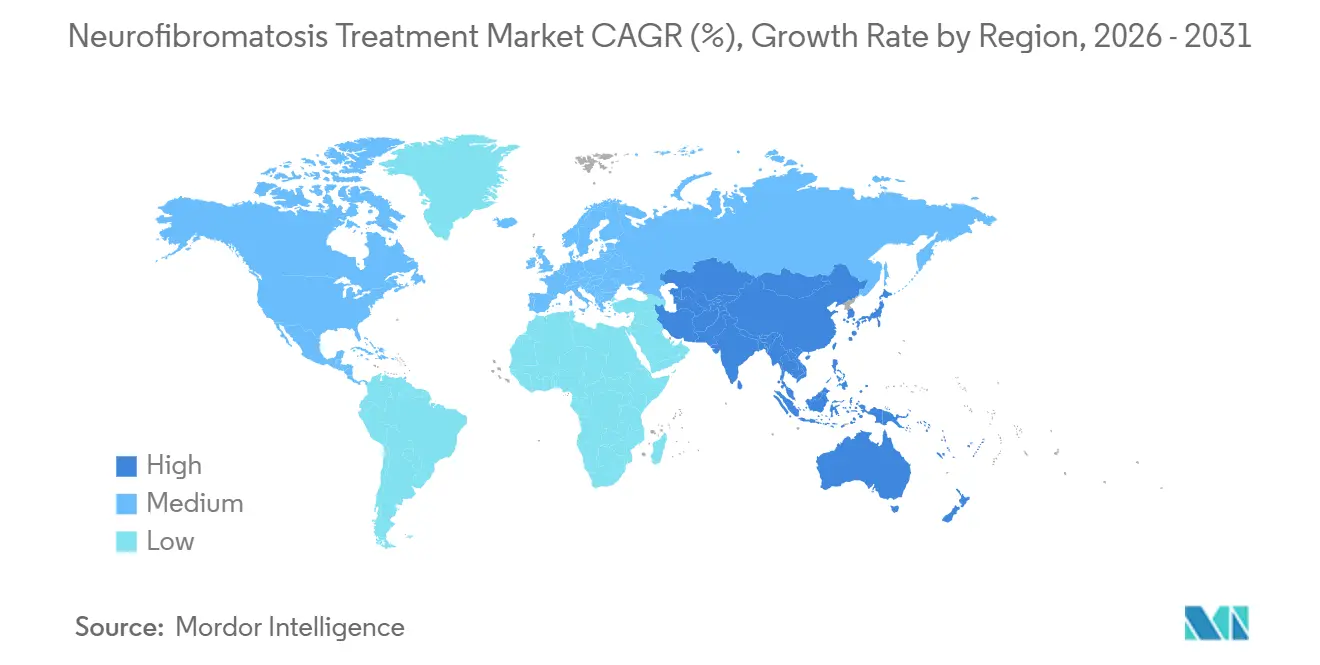
- 地域別では、北米が2025年の収益の42.61%を占め、アジア太平洋地域は2031年にかけて15.25%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の神経線維腫症治療市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 年齢層を超えた承認済みMEK阻害薬ラベルの拡大 | +2.8% | 世界規模、北米、EU、中国、日本に集中 | 短期(2年以内) |
| 遺伝子検査と専門家紹介による診断の増加 | +1.5% | 世界規模、アジア太平洋地域とEUで最大の伸び | 中期(2〜4年) |
| 希少疾患薬剤開発への投資増加 | +1.2% | 北米とEU、アジア太平洋地域および中東・アフリカへの波及 | 中期(2〜4年) |
| 疾患特異的エンドポイントとレジストリの標準化 | +0.6% | 世界規模、米国とEUが主導 | 長期(4年以上) |
| 遺伝的に定義された腫瘍生物学に対するAI活用の創薬 | +0.9% | 北米とEU、アジア太平洋地域での早期応用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
年齢層を超えた承認済みMEK阻害薬ラベルの拡大
FDAは2025年11月19日、NF1および症候性の切除不能な叢状神経線維腫を有する成人に対してセルメチニブを承認しました。KOMET第III相試験は13カ国145名の患者を対象としました。セルメチニブの確認済み全奏効率は20%、プラセボは5%(p=0.011)と報告されました。この承認により、神経線維腫症治療市場はより広い成人治療基盤を獲得しました。FDAは2025年2月11日、NF1-PNを有する成人および2歳以上の小児に対してミルダメチニブを承認しました。ReNeu第2b相試験では、成人で41%、小児で52%の確認済み奏効率が報告されました。欧州委員会は2025年7月、NF1-PNを有する成人および小児に対してEZMEKLYを条件付きで承認しました。心臓安全性、忍容性、および定期的なモニタリングの違いが、比較試験が利用可能になる前の医師の選択を左右する可能性があります。
遺伝子検査と専門家紹介による診断の増加
DNAとcDNAの複合シーケンシングにより、NF1の診断率は95.9%以上を達成できます。従来のゲノムDNA法では病原性変異の60%〜90%が検出されていました。スプライシング変異は疾患原因変異の22%〜30%を占め、より広範な検査なしでは見逃される可能性があります。2025年のトルコ人小児患者148名を対象とした研究では、次世代シーケンシングにより94.5%の症例で分子変異が発見されました。MLPAを追加することで累診断率は95.9%に向上しました[1]Europe PMC、「高収率DNAベースの神経線維腫症1型診断が1,917名の韓国人における集団特異的変異ランドスケープを明らかにする」、PubMed、2025年、europepmc.org。。早期の分子確認により、叢状神経線維腫のサーベイランスおよび治療評価への紹介が改善される可能性があります。神経線維腫症治療市場は、症状負担が重篤になる前に適格患者を獲得できる可能性があります。1,917名を対象とした韓国の評価では、再分類と全ゲノムシーケンシング後に81.6%の累積診断率が達成されました。
希少疾患薬剤開発への投資増加
米国国立衛生研究所(NIH)は2025年度に2,600万 米ドルを拠出し、第5回希少疾患臨床研究ネットワークサイクルを開始しました。この資金は21の研究コンソーシアム(うち10は新規)を支援しました。NIHはまた、シンシティ小児病院のデータ管理・調整センターに560万 米ドルを拠出しました[2]米国国立衛生研究所、「NIHが希少疾患研究グループの設立・強化のための資金提供を発表」、希少疾患臨床研究ネットワーク、2025年10月29日、rarediseasesnetwork.org。。チルドレンズ・タモー・ファウンデーションは2025年に67件の活発なNF臨床試験を報告しました。この総数は10年前の水準の3倍でした。これらの取り組みからのレジストリデータは、複数の実験的アームを同時に検証するアダプティブ・プラットフォーム試験を支援できます。神経線維腫症治療市場は、開発サイクルの短縮とより焦点を絞った研究から恩恵を受ける可能性があります。この環境は、希少集団における明確な臨床的疑問を追求できる特化したメカニズムを持つ企業に有利です。
遺伝的に定義された腫瘍生物学に対するAI活用の創薬
Healxは2025年2月、HLX-1502のINSPIRE-NF1第2相試験に最初の患者を投与しました。同社は数百万件の薬剤・疾患データポイントを検討したAIプラットフォームを通じてこの化合物を特定しました。HLX-1502はFDAのファスト・トラック、オーファン・ドラッグ、および希少小児疾患の指定を受けました。このプログラムは承認済みMEK阻害薬とは異なるメカニズムを標的としています。2025年の論文では、個別化されたNF1治療戦略のためにトランスクリプトミクスモデリング、免疫デコンボリューション、および分子ドッキングを使用たAI活用プラットフォームが記述されました。この研究は、既存のMEK指向治療に対する可変応答と耐性に対処しています。神経線維腫症治療市場は、予測期間中にMAPK/ERK経路外の候補を獲得できる可能性があります。これらのプログラムの臨床的価値は、計算的選択のみではなく、前向き試験の結果に依存します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い治療費と償還の摩擦 | -1.8% | 世界規模、ドイツ、韓国、カナダ以外のEUで最も深刻 | 短期(2年以内) |
| 長期毒性モニタリングと治療中断 | -0.7% | 世界規模、小児患者が多い市場で最も顕著 | 中期(2〜4年) |
| 小規模で地理的に分散した患者集団 | -0.4% | 世界規模、中東・アフリカ、南米、アジア太平洋地域のその他で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い治療費と償還の摩擦
アイルランドは、10歳の患者に対して年間セルメチニブ治療費を204,001ユーロ(236,691 米ドル)、18歳の患者に対して305,642ユーロ(354,619 米ドル)と推定しました。評価では、アイルランドの評価基準値である50,000ユーロ(58,012 米ドル)に対して、170,774ユーロ(198,139 米ドル)から332,319ユーロ(385,571 米ドル)のQALY当たりICERが報告されました。評価されたアイルランドの閾値での適用範囲には、70%〜84%の価格引き下げが必要であることが示されました。高い定価は、規制当局の承認後でも償還を遅らせ、処方を制限する可能性があります。治療に資金を提供しない支払者は、専門家の能力や診断インフラを拡大する理由が少なくなります。これにより、診断と治療が同時に制限される可能性があります。オランダの勧告にも、セルメチニブの処方およびモニタリング条件が含まれていました。神経線維腫症治療市場は、国家償還制度によって異なる普及率に直面し続けるでしょう。
長期毒性モニタリングと治療中断
叢状神経線維腫は慢性的な治療抑制が必要な場合があるため、MEK阻害薬は継続的な管理を必要とします。ReNeu試験では、ミルダメチニブを投与された小児の27%に左室機能不全が発生しました。成人の90%に発疹が、59%に下痢が発生しました[3]米国国立医学図書館、「Gomekli(ミルダメチニブ)処方情報」、DailyMed、2025年、dailymed.nlm.nih.gov。。処方情報には眼毒性および胚・胎児への影響についての警告も含まれています。心臓、眼科、および皮膚科のモニタリングは、臨床チームへの要求を増大させる可能性があります。治療不耐性または耐性を持つ患者には、MEK阻害以外の確立された代替手段がほとんどありません。悪性転換リスクのある患者も画像診断と多専門科ケアが必要な場合があります。これらの要件は、地域医療環境での一貫したモニタリングを制限し、治療中断の一因となる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患タイプ別:NF1が最大の収益基盤を維持
NF1は2025年の神経線維腫症治療市場シェアの38.31%を占めました。その有病率は世界で2,500〜3,000人に1人に影響を与えました。この疾患はまた、承認済みMEK阻害薬からの商業的支援を受けていました。NF1は2031年にかけて疾患タイプ別で最も高い成長を記録すると予測されています。このパターンは、神経線維腫症治療市場における収益集中の継続を支持しています。また、他の神経線維腫症の形態と比較してNF1に対する承認済み治療選択肢が多いことも反映しています。
日本は2026年6月にNF2に対してベバシズマブを承認しました。この承認はNF2に対する医薬品として初めてのものであり、12の日本の施設で62名の患者を対象としたBeatNF2第II相試験に続くものでした。NF2および神経鞘腫症は、この適応外では依然として主に外科手術と試験的ケアに依存しています。これらの疾患の基礎生物学は、メルリン腫瘍抑制因子の喪失によりNF1とは異なります。この違いにより、NF1のMEK阻害薬アプローチの直接的な転用が制限されます。PRIME-NF2はより広範な多剤アプローチを評価しています。研究活動が高まる中でも、これらの疾患領域は神経線維腫症治療市場の発展途上の部分に留まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


治療タイプ別:遺伝子ベース治療が最も高い成長率
MEK阻害薬は2025年の総収益の26.24%を占めました。セルメチニブ、ミルダメチニブ、ルボメチニブはいずれもMAPK経路内のMEK1/2を標的としているため、商業的な治療基盤として残っています。遺伝子ベース治療は2031年にかけて17.42%のCAGRで成長すると予測されています。遺伝子ベース治療の神経線維腫症治療市場規模は、現在の商業規模ではなくパイプライン活動によって形成されています。NFサブタイプに対して規制当局の承認を受けた遺伝子治療はありません。この違いは、近期の売上と後期の臨床的可能性を考慮する際に重要です。
2025年9月のNature Communications誌の研究では、NF1関連腫瘍に対するAAVベクターの概念実証が報告されました。この研究では、MPNST、神経線維腫、および神経膠腫の異種移植モデルにおいて有意な腫瘍増殖抑制が認められました。2026年のCommunications Biologyの研究では、治療マウスで43%、対照群で83%の腫瘍浸透率が報告されました。これらの知見は、後期のヒト試験に向けた前臨床的支持を提供しています。現在のMEK阻害薬の中での臨床医の選択は、忍容性と製剤の利便性にますます依存するようになる可能性があります。疼痛管理療法、外科手術、および放射線療法は、MEK阻害薬へのアクセスが制限されている場合に引き続き関連性を持ちます。STARFISHプラットフォーム試験も神経鞘腫症関連疼痛の治療を評価しています。
治療ステージ別:進行疾患管理が最も速い成長
一次治療は2025年の総収益の38.14%を占めました。このステージは、症候性の切除不能な叢状神経線維腫に対するMEK阻害薬治療と密接に関連しています。進行疾患管理は2031年にかけて16.52%のCAGRで成長すると予測されています。この成長率は、MPNSTおよび高腫瘍負荷疾患に対する研究の関心を反映しています。これらの患者には承認された全身治療選択肢がありません。このステージの神経線維腫症治療市場規模は、新興プログラムが持続的な臨床的有益性を確立できるかどうかに依存します。
再発疾患管理と症候性治療は、治療を中断した患者またはMEK阻害薬に反応しない患者に対応します。これらの患者はしばしば再手術または緩和的疼痛治療に依存します。2025年の前臨床報告では、NF1関連腫瘍に対する潜在的な組み合わせとしてAZTとセルメチニブが評価されました。この報告は、承認された治療アプローチを確立していないため、初期研究として解釈されるべきです。NF1プラットフォーム試験は、複数の介入を同時に評価するよう設計されています。視神経路神経膠腫および非OPG低悪性度神経膠腫にわたる研究が含まれています。この広範な臨床プログラムは、2031年にかけて治療経路全体にわたる正式な評価を支援できます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院がリードし研究機関が拡大
病院は2025年の総収益の35.14%を占めました。処方は三次病院システム内の専門センターに集中しています。これらの施設は、心臓画像診断、眼科評価、および皮膚科モニタリングを調整できます。学術・研究機関は2031年にかけて14.82%のCAGRで成長すると予測されています。その成長は、NF試験とNIHが支援する希少疾患研究ネットワークの拡大に続くものです。神経線維腫症治療市場は、慢性的な薬剤使用が調整されたモニタリングを必要とするため、病院の能力に依存しています。
専門センターは、処方者と支払者が効率的な長期モニタリング経路を求める中で、その関連性を高めています。学術系NF診療所は、心血管ニーズと学習障害に対する多職種サポートを提供できます。このモデルは、複雑なNF1関連併存疾患を持つ患者にとって重要です。その他のエンドユーザーには、小児腫瘍外来診療所や遠隔専門家相談が含まれます。これらのチャネルは、専門家密度が低い北米農村部や東南アジアの患者を支援できます。研究機関も、研究者主導の試験や初期遺伝子治療究の中心的存在であり続けています。それらの活動は、新しい治療法が日常診療に移行する前に臨床エビデンス基盤を拡大します。
地域分析
北米は2025年の世界収益の42.61%を占めました。米国は2020年に小児セルメチニブ、2025年に成人セルメチニブ、2025年2月にミルダメチニブの主要承認を受けました。償還アクセスは他の多くの地域よりも発展していますが、アクセスは依然として不完全です。カナダの汎カナダ製薬アライアンスは2024年12月にKoselugoの償還に関する意向書に達しました。ケベック州はその後、最初の州フォーミュラリー掲載を行いました。これらの進展は、拡大基準によるアクセスの数年後に公的適用範囲を強化しました。
欧州は国によって不均一な償還条件があります。ドイツの連邦合同委員会(G-BA)は2026年8月の決議を発行し、患者1人当たりの年間セルメチニブ治療費を81,237ユーロ(94,254 米ドル)から97,443ユーロ(113,057 米ドル)と記載し、2〜17歳の小児に対するミルダメチニブのコスト比較勧告を発行しました。したがって、ドイツと英国はいくつかの欧州市場よりもアクセスしやすい状況にあります。オランダとアイルランドは、価格調整なしにセルメチニブに対して否定的な評価を記録しました。フランス、スペイン、イタリア、および欧州のその他の地域は償還実施において遅れています。これらの違いは、欧州全体の神経線維腫症治療市場に引き続き影響を与えるでしょう。
アジア太平洋地域は2031年にかけて15.25%のCAGRで成長すると予測されており、神経線維腫症治療市場で最も速い地域成長率です。中国は2025年5月に復星医薬が国内開発したルボメチニブを小児NF1-PNに対して承認しました。日本は2026年6月にNF2に対してベバシズマブを承認しました。インド、オーストラリア、韓国は相当な対象患者集団を持ちますが、診断インフラとオーファンドラッグ償還において遅れています。中東・アフリカおよび南米は、国家的な適用範囲よりも慈悲的使用と病院の判断に依存しています。ブラジル、アルゼンチン、GCC、および南アフリカには専門家または学術的な能力がありますが、資金制約により広範な医薬品普及が制限されています。これらの地域は、2031年にかけてプレミアムMEK阻害薬または遺伝子治療の売上よりも、ジェネリック医薬品と外科的ケアへの貢献が多いと予想されています。

競合ランドスケープ
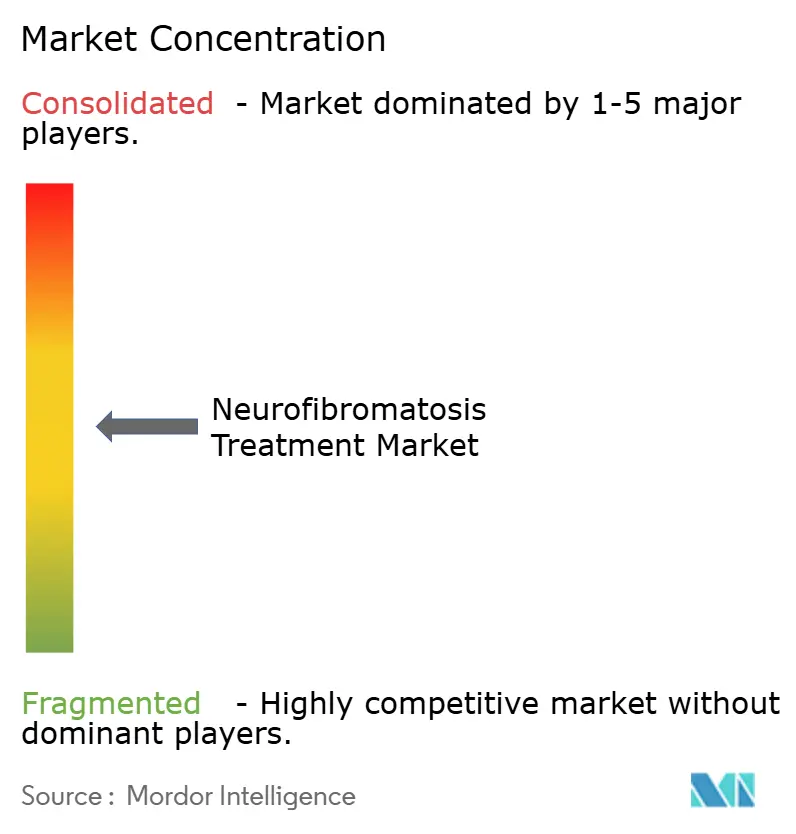
神経線維腫症治療市場は、ブランド化されたNF1治療において中程度に集中しています。AstraZenecaのKoselugoと、SpringWorks TherapeuticsおよびMerck KGaAのGomekliおよびEZMEKLYが主要なブランド競争を形成しています。NF2、神経鞘腫症、および遺伝子ベース治療プログラムはより分散したままです。セルメチニブは2025年11月に欧州承認に続いて米国成人承認を受けました。ミルダメチニブは2025年2月に米国承認を受け、2025年7月にEUの条件付き承認を受けました。これらの連続した承認により、両社の地理的リーチと患者カバレッジが拡大しました。
SpringWorksはEUでEZMEKLYブランドを、米国でGomekliブランドを使用しました。このアプローチにより、管轄区域間の直接的な価格比較が減少する可能性があります。NF2関連神経鞘腫症は、新規参入者にとって主要な機会として残っています。日本のベバシズマブ適応は、この状況で引用された唯一の承認済み全身治療です。Vivace TherapeuticsとINTUITT-NF2プラットフォーム試験は、この発展途上の治療領域での取り組みを代表しています。神経線維腫症治療市場は、単一の統一された治療モデルではなく、疾患サブタイプによって差別化され続ける可能性が高いです。NF2に参入する企業は、NF1アプローチの単純な拡張ではなく、メルリン喪失に適したメカニズムを必要とします。
NFlection Therapeuticsは199名の患者を対象としたNFX-179局所ゲルの第2b相試験を完了しました。このプログラムは叢状神経線維腫ではなく皮膚神経線維腫を標的としています。皮膚神経線維腫はNF1患者の95%以上に発生し、承認された薬物療法がありません。Recursion PharmaceuticalsとHealxはAI活用の創薬をNF生物学に応用しています。HealxのHLX-1502のINSPIRE-NF1第2相試験は、2026年の活発な開発中に記述されたAI由来のNF候補の中で最も進んでいました。
神経線維腫症治療業界のリーダー
AstraZeneca PLC
Merck KGaA
F. Hoffmann-La Roche Ltd
Novartis AG
Pfizer Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:復星医薬のルボメチニブ(フーマイニン)が、NF1および症候性の切除不能な叢状神経線維腫を有する成人患者に対してNMPA承認を受けました。この承認により中国での全年齢層への適用範囲が拡大し、中国の成人NF1-PN患者に対して初の国内開発標的治療選択肢が提供されました。
- 2026年6月:Chugai Pharmaceuticalが日本の厚生労働省(MHLW)からNF2治療のためのアバスチン(ベバシズマブ)の承認を受け、世界初のNF2承認薬となりました。62名の患者を対象としたBeatNF2第II相試験では、治療患者の16.1%が24週後に聴力改善を経験しプラセボ群の3.2%と比較されました。


世界の神経線維腫症治療市場レポートの範囲
レポートの範囲によると、神経線維腫症治療とは、神経組織に腫瘍を発生させる遺伝性疾患である神経線維腫症に関連する症状と合併症の管理および緩和を目的とした医療的アプローチと介入を指します。治療には、腫瘍の外科的切除、症状を制御するための薬物療法、定期的なモニタリング、および疾患の種類と重症度に応じた理学療法やカウンセリングなどの支持療法が含まれる場合があります。
神経線維腫症治療市場は、疾患タイプ別に神経線維腫症1型、神経線維腫症2型、および神経鞘腫症にセグメント化されています。治療タイプ別では、市場はMEK阻害薬、疼痛管理療法、外科的介入、放射線療法、遺伝子ベース治療、およびその他の治療タイプにセグメント化されています。治療ステージ別では、市場は一次治療、再発疾患管理、症候性治療、および進行疾患管理にセグメント化されています。エンドユーザー別では、市場は病院、専門センター、学術・研究機関、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。各セグメントについて、市場規模と予測は金額(米ドル)で提供されます。
| 神経線維腫症1型 |
| 神経線維腫症2型 |
| 神経鞘腫症 |
| MEK阻害薬 |
| 疼痛管理療法 |
| 外科的介入 |
| 放射線療法 |
| 遺伝子ベース治療 |
| その他の治療タイプ |
| 一次治療 |
| 再発疾患管理 |
| 症候性治療 |
| 進行疾患管理 |
| 病院 |
| 専門センター |
| 学術・研究機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州のその他の地域 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋のその他の地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカのその他の地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他の地域 |
| 疾患タイプ別 | 神経線維腫症1型 | |
| 神経線維腫症2型 | ||
| 神経鞘腫症 | ||
| 治療タイプ別 | MEK阻害薬 | |
| 疼痛管理療法 | ||
| 外科的介入 | ||
| 放射線療法 | ||
| 遺伝子ベース治療 | ||
| その他の治療タイプ | ||
| 治療ステージ別 | 一次治療 | |
| 再発疾患管理 | ||
| 症候性治療 | ||
| 進行疾患管理 | ||
| エンドユーザー別 | 病院 | |
| 専門センター | ||
| 学術・研究機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州のその他の地域 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋のその他の地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカのその他の地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他の地域 | ||


レポートで回答される主要な質問
2026年の神経線維腫症治療市場の規模はどのくらいですか?
神経線維腫症治療市場は2026年に165.9 ビリオン 米ドルと評価されており、2031年までに302.5 ビリオン 米ドルに達すると予測されています。
どの神経線維腫症タイプが最も多くの収益を生み出していますか?
NF1は2025年の収益の38.31%を占め、症候性の切除不能な叢状神経線維腫に対する高い有病率と承認済みMEK阻害薬の選択肢に支えられています。
どの治療カテゴリーが最も速く成長していますか?
遺伝子ベース治療は2031年にかけて17.42%のCAGRで成長すると予測されていますが、NFサブタイプに対して承認された遺伝子治療はありません。
なぜ病院はNF1患者にとって引き続き重要なのですか?
病院は2025年の収益の35.14%を占めており、長期治療のための心臓、眼科、および皮膚科のモニタリングを調整できるためです。神経線維腫症治療市場はこれらの専門施設に依存しており、患者はサーベイランス画像診断、再手術、疼痛ケア、およびその他のNF1関連ニーズに対する調整されたサポートも必要とする場合があります。
神経線維腫症ケアでも速く成長している地域はどこですか?
アジア太平洋地域は地域承認と治療アクセスの拡大に支えられ、2031年にかけて15.25%のCAGRで成長すると予測されています。
最終更新日:



