
Marktgröße und Marktanteil für Neurofibromatose-Behandlung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
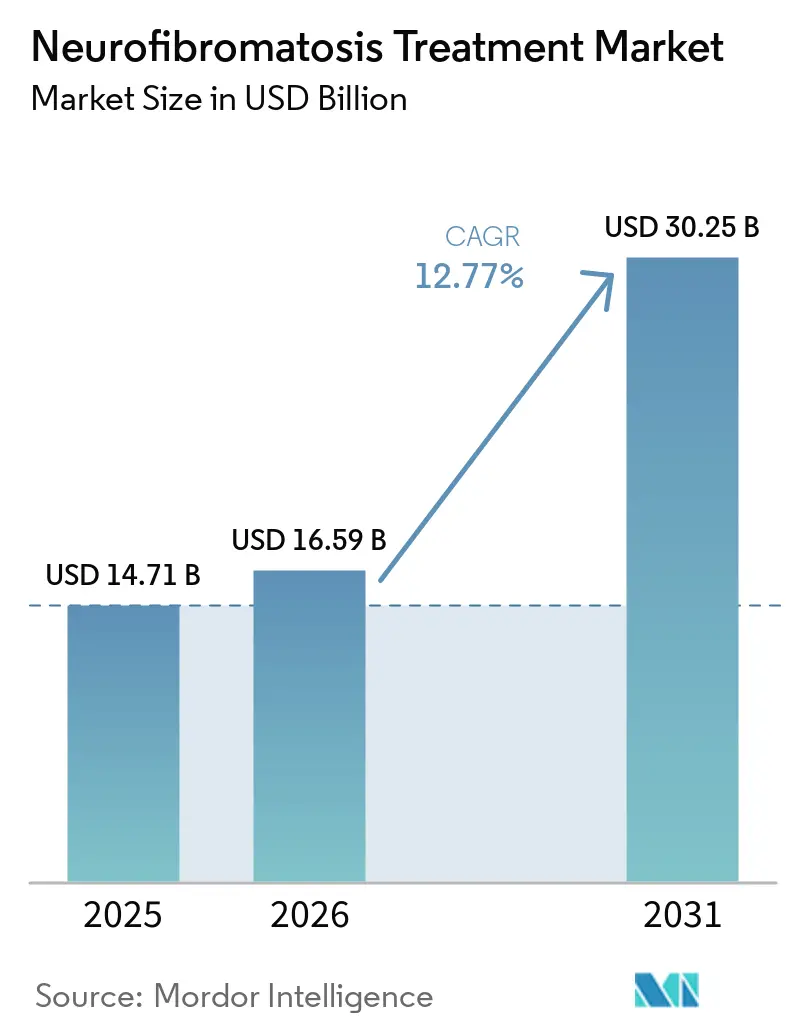
| Marktgröße (2026) | 16.59 Milliarden US-Dollar |
| Marktgröße (2031) | 30.25 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Neurofibromatose-Behandlung von Mordor Intelligence
Die Marktgröße für Neurofibromatose-Behandlung soll von 14,71 Milliarden USD im Jahr 2025 auf 16,59 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 12,77 % über 2026–2031 30,25 Milliarden USD erreichen.
Der Markt expandiert über die pädiatrische NF1-Therapie hinaus, unterstützt durch Zulassungen von Selumetinib und Mirdametinib für breitere Patientenpopulationen. Gen-basierte und KI-gestützte Programme befinden sich noch in einem frühen Stadium. Der Zugang hängt von der Fachversorgung, der molekularen Diagnostik, der Kostenerstattung und dem Management der Langzeitbehandlung ab. Ungedeckter Bedarf besteht weiterhin bei NF2 und Schwannomatose, wo systemische Optionen außerhalb der japanischen Bevacizumab-Indikation begrenzt bleiben. Kurzfristige Chancen konzentrieren sich auf die etablierte NF1-Versorgung, während die Expansion von der Bewältigung von Sicherheits-, Zugangs- und Evidenzanforderungen abhängt.
Wichtigste Erkenntnisse des Berichts
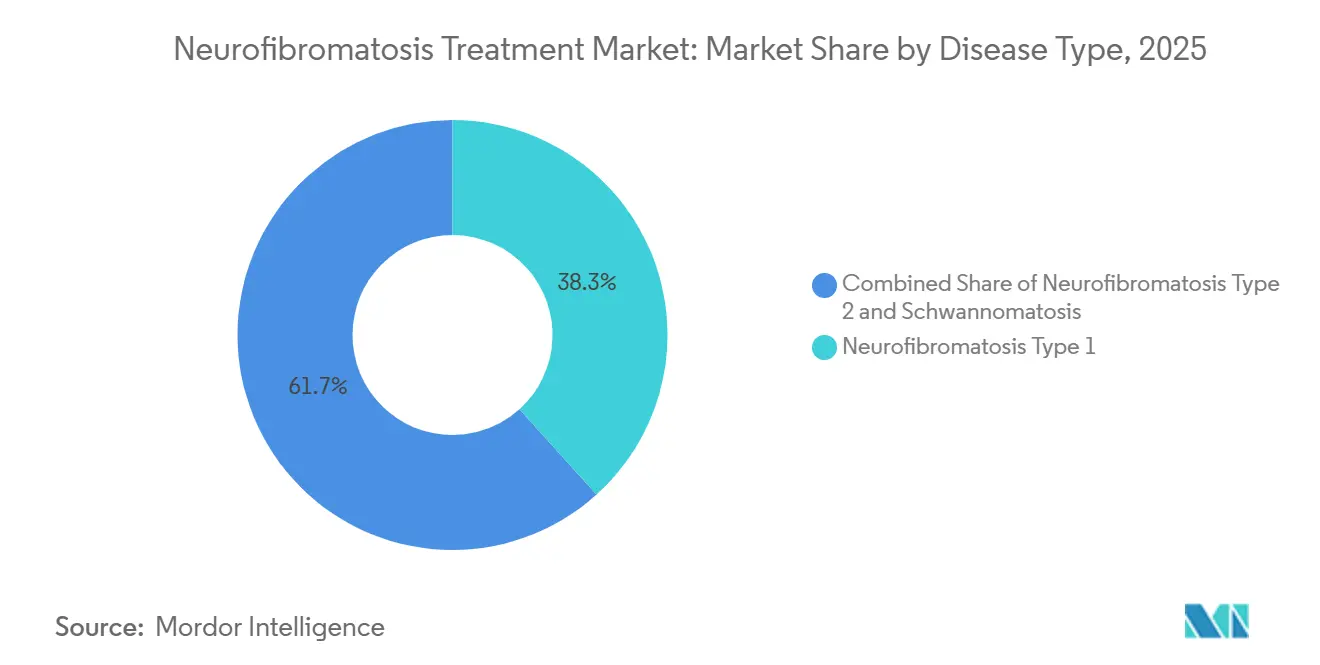
- Nach Krankheitstyp hielt Neurofibromatose Typ 1 (NF1) im Jahr 2025 einen Umsatzanteil von 38,31 %, während NF1 mit einer CAGR von 13,65 % bis 2031 das höchste Wachstum verzeichnen dürfte.
- Nach Therapietyp hielten MEK-Inhibitoren im Jahr 2025 einen Umsatzanteil von 26,24 %, während gen-basierte Therapien voraussichtlich mit einer CAGR von 17,42 % bis 2031 wachsen werden.
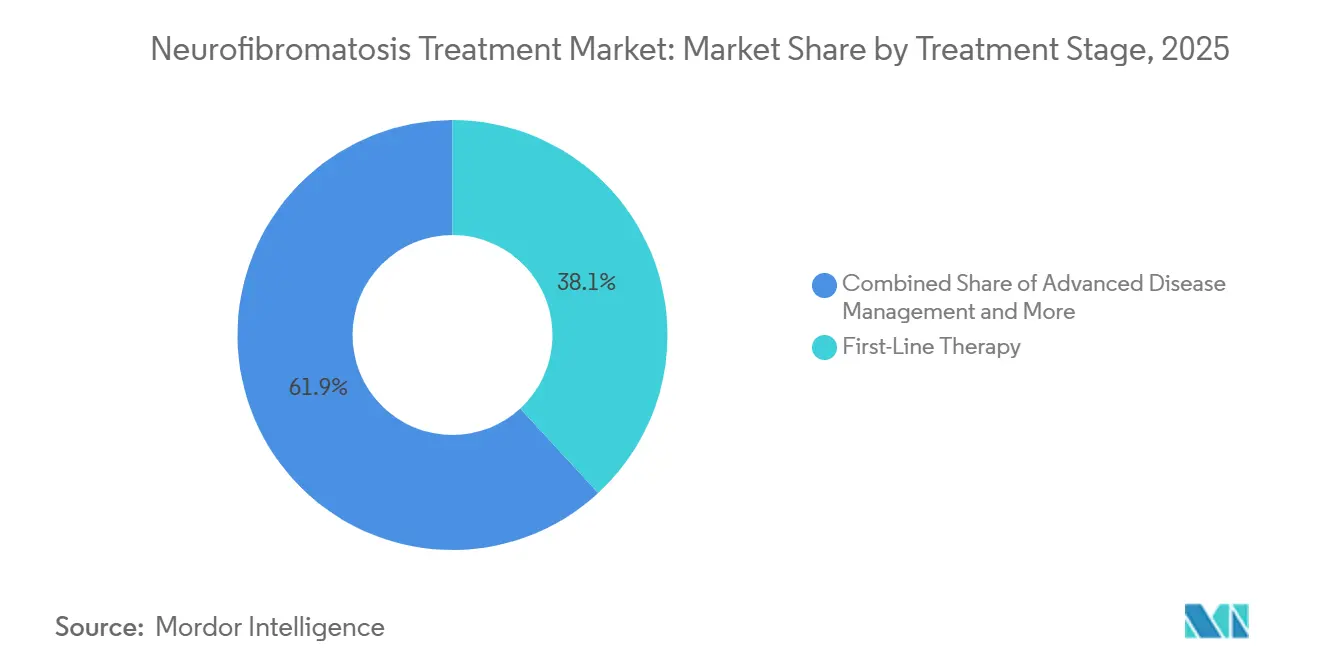
- Nach Behandlungsphase hielt die Erstlinientherapie im Jahr 2025 einen Umsatzanteil von 38,14 %, während das Management fortgeschrittener Erkrankungen voraussichtlich mit einer CAGR von 16,52 % bis 2031 wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 35,14 %, während akademische und Forschungsinstitute voraussichtlich mit einer CAGR von 14,82 % bis 2031 wachsen werden.
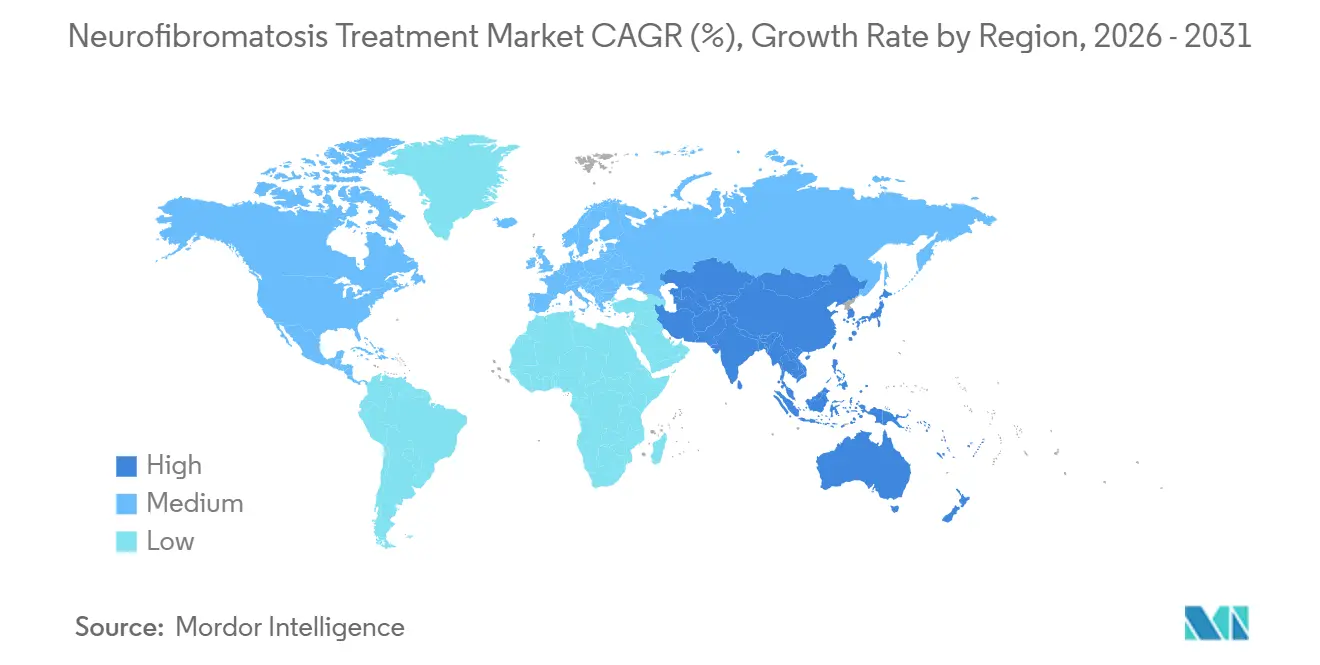
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 42,61 %, während Asien-Pazifik voraussichtlich mit einer CAGR von 15,25 % bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Neurofibromatose-Behandlung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der zugelassenen MEK-Inhibitor-Indikationen auf alle Altersgruppen | +2.8% | Global, konzentriert in Nordamerika, EU, China und Japan | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Diagnose durch Gentests und Überweisungen an Fachärzte | +1.5% | Global, mit den größten Zuwächsen in APAC und EU | Mittelfristig (2–4 Jahre) |
| Erhöhte Investitionen in die Entwicklung von Arzneimitteln für seltene Krankheiten | +1.2% | Nordamerika und EU, mit Ausstrahlungseffekten auf APAC und MEA | Mittelfristig (2–4 Jahre) |
| Standardisierung krankheitsspezifischer Endpunkte und Register | +0.6% | Global, angeführt von den Vereinigten Staaten und der EU | Langfristig (≥ 4 Jahre) |
| KI-gestützte Entdeckung für genetisch definierte Tumorbiologie | +0.9% | Nordamerika und EU, mit früher Umsetzung in APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der zugelassenen MEK-Inhibitor-Indikationen auf alle Altersgruppen
Die FDA genehmigte Selumetinib am 19. November 2025 für Erwachsene mit NF1 und symptomatischen, inoperablen plexiformen Neurofibromen. Die KOMET-Phase-III-Studie umfasste 145 Patienten in 13 Ländern. Sie berichtete eine bestätigte Gesamtansprechrate von 20 % für Selumetinib und 5 % für Placebo, mit p=0,011. Der Markt für Neurofibromatose-Behandlung gewann durch diese Zulassung eine breitere Behandlungsbasis für Erwachsene. Die FDA genehmigte Mirdametinib am 11. Februar 2025 für Erwachsene und Kinder ab 2 Jahren mit NF1-PN. Die ReNeu-Phase-2b-Studie berichtete bestätigte Ansprechraten von 41 % bei Erwachsenen und 52 % bei Kindern. Die Europäische Kommission erteilte EZMEKLY im Juli 2025 eine bedingte Zulassung für Erwachsene und Kinder mit NF1-PN. Unterschiede in der kardialen Sicherheit, Verträglichkeit und Routineüberwachung könnten die Arztwahl beeinflussen, bevor vergleichende Studien verfügbar werden.
Zunehmende Diagnose durch Gentests und Überweisungen an Fachärzte
Kombinierte DNA- und cDNA-Sequenzierung kann eine diagnostische Ausbeute von über 95,9 % für NF1 erzielen. Herkömmliche genomische DNA-Methoden hatten 60 % bis 90 % der pathogenen Varianten erkannt. Spleißvarianten machen 22 % bis 30 % der krankheitsverursachenden Veränderungen aus und können ohne umfassendere Tests übersehen werden. Eine Studie aus dem Jahr 2025 mit 148 türkischen pädiatrischen Patienten fand durch NGS molekulare Varianten in 94,5 % der Fälle. Die Hinzufügung von MLPA erhöhte die kumulative Ausbeute auf 95,9 %[1]Europe PMC, "Hochleistungs-DNA-basierte Diagnostik für Neurofibromatose Typ 1 enthüllt populationsspezifische Mutationslandschaft bei 1.917 Koreanern," PubMed, 2025, europepmc.org.. Eine frühere molekulare Bestätigung kann die Überweisungen zur Überwachung plexiformer Neurofibrome und zur Behandlungsbeurteilung verbessern. Der Markt für Neurofibromatose-Behandlung könnte daher anspruchsberechtigte Patienten gewinnen, bevor die Symptombelastung schwerwiegend wird. Eine koreanische Bewertung von 1.917 Personen erzielte nach Reklassifizierung und Gesamtgenomsequenzierung eine kumulative Ausbeute von 81,6 %.
Erhöhte Investitionen in die Entwicklung von Arzneimitteln für seltene Krankheiten
Die NIH vergab im Haushaltsjahr 2025 26 Millionen USD, um den fünften Zyklus des Netzwerks für klinische Forschung zu seltenen Krankheiten zu starten. Die Finanzierung unterstützte 21 Forschungskonsortien, darunter 10 neue Konsortien. Die NIH vergab außerdem 5,6 Millionen USD an ein Datenverwaltungs- und Koordinierungszentrum am Cincinnati Children's Hospital[2]National Institutes of Health, "NIH kündigt Finanzierung zur Einrichtung und Stärkung von Forschungsgruppen für seltene Krankheiten an," Netzwerk für klinische Forschung zu seltenen Krankheiten, 29. Oktober 2025, rarediseasesnetwork.org.. Die Children's Tumor Foundation berichtete 2025 von 67 aktiven klinischen NF-Studien. Diese Gesamtzahl war dreimal so hoch wie der 10 Jahre zuvor verzeichnete Stand. Registerdaten aus diesen Bemühungen können adaptive Plattformstudien unterstützen, die mehrere experimentelle Arme gleichzeitig testen. Der Markt für Neurofibromatose-Behandlung könnte von kürzeren Entwicklungszyklen und fokussierteren Studien profitieren. Dieses Umfeld begünstigt Unternehmen mit spezialisierten Wirkmechanismen, die klare klinische Fragestellungen in seltenen Populationen verfolgen können.
KI-gestützte Entdeckung für genetisch definierte Tumorbiologie
Healx dosierte im Februar 2025 den ersten Patienten in der INSPIRE-NF1-Phase-2-Studie von HLX-1502. Das Unternehmen identifizierte die Verbindung über eine KI-Plattform, die Millionen von Arzneimittel-Krankheits-Datenpunkten auswertete. HLX-1502 erhielt die FDA-Designierungen Fast Track, Orphan Drug und Rare Pediatric Disease. Das Programm zielt auf einen Wirkmechanismus ab, der sich von zugelassenen MEK-Inhibitoren unterscheidet. Eine Publikation aus dem Jahr 2025 beschrieb eine KI-gestützte Plattform, die transkriptomische Modellierung, Immundekonvolution und molekulares Docking für personalisierte NF1-Behandlungsstrategien nutzt. Die Arbeit befasst sich mit variablen Ansprechraten und Resistenz gegenüber bestehenden MEK-gerichteten Behandlungen. Der Markt für Neurofibromatose-Behandlung könnte im Prognosezeitraum Kandidaten außerhalb des MAPK/ERK-Signalwegs gewinnen. Der klinische Wert dieser Programme wird von den Ergebnissen prospektiver Studien abhängen und nicht allein von der rechnergestützten Auswahl.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Behandlungskosten und Schwierigkeiten bei der Kostenerstattung | -1.8% | Global, am stärksten ausgeprägt in der EU außerhalb Deutschlands, Südkoreas und Kanadas | Kurzfristig (≤ 2 Jahre) |
| Langzeitüberwachung der Toxizität und Behandlungsabbruch | -0.7% | Global, am stärksten ausgeprägt in pädiatrisch geprägten Märkten | Mittelfristig (2–4 Jahre) |
| Kleine, geografisch fragmentierte Patientenpopulationen | -0.4% | Global, am stärksten ausgeprägt in MEA, Südamerika und dem übrigen APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungskosten und Schwierigkeiten bei der Kostenerstattung
Irland schätzte die jährlichen Behandlungskosten für Selumetinib auf EUR 204.001 (USD 236.691) für einen 10-Jährigen und EUR 305.642 (USD 354.619) für einen 18-Jährigen. Die Bewertung berichtete ICERs von EUR 170.774 (USD 198.139) bis EUR 332.319 (USD 385.571) pro QALY gegenüber einem Referenzwert von EUR 50.000 (USD 58.012). Sie wies darauf hin, dass Preissenkungen von 70 % bis 84 % erforderlich wären, um eine Erstattung unter den bewerteten irischen Schwellenwerten zu erreichen. Hohe Listenpreise können die Kostenerstattung verzögern und die Verschreibung selbst nach der behördlichen Zulassung einschränken. Kostenträger, die die Behandlung nicht finanzieren, haben weniger Anreize, die Fachkapazitäten oder die Diagnoseinfrastruktur auszubauen. Dies kann Diagnose und Behandlung gleichzeitig einschränken. Niederländische Empfehlungen enthielten ebenfalls Verschreibungs- und Überwachungsauflagen für Selumetinib. Der Markt für Neurofibromatose-Behandlung wird weiterhin mit unterschiedlichen Aufnahmeraten in den nationalen Erstattungssystemen konfrontiert sein.
Langzeitüberwachung der Toxizität und Behandlungsabbruch
MEK-Inhibitoren erfordern ein kontinuierliches Management, da plexiforme Neurofibrome möglicherweise eine chronische Behandlungsunterdrückung benötigen. In der ReNeu-Studie trat eine linksventrikuläre Dysfunktion bei 27 % der Kinder auf, die Mirdametinib erhielten. Hautausschlag trat bei 90 % der Erwachsenen auf, und Durchfall trat bei 59 % der Erwachsenen auf[3]US-amerikanische Nationalbibliothek für Medizin, "Gomekli (Mirdametinib) Verschreibungsinformation," DailyMed, 2025, dailymed.nlm.nih.gov.. Die Verschreibungsinformation warnt auch vor okulärer Toxizität und embryo-fetalen Auswirkungen. Kardiale, ophthalmologische und dermatologische Überwachung kann die Anforderungen an klinische Teams erhöhen. Patienten mit Behandlungsunverträglichkeit oder Resistenz haben außerhalb der MEK-Inhibition nur wenige etablierte Alternativen. Patienten mit dem Risiko einer malignen Transformation benötigen möglicherweise auch Bildgebung und multidisziplinäre Versorgung. Diese Anforderungen können eine konsistente Überwachung in der ambulanten Versorgung einschränken und zum Behandlungsabbruch beitragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp: NF1 behält die größte Umsatzbasis
NF1 hielt im Jahr 2025 einen Marktanteil von 38,31 % am Markt für Neurofibromatose-Behandlung. Die Prävalenz betraf 1 von 2.500 bis 3.000 Menschen weltweit. Die Erkrankung hatte auch kommerzielle Unterstützung durch zugelassene MEK-Inhibitoren. NF1 dürfte bis 2031 das höchste Wachstum nach Krankheitstyp verzeichnen. Dieses Muster unterstützt eine anhaltende Umsatzkonzentration im Markt für Neurofibromatose-Behandlung. Es spiegelt auch die größere Anzahl zugelassener Behandlungsoptionen für NF1 im Vergleich zu anderen Formen der Neurofibromatose wider.
Japan genehmigte Bevacizumab für NF2 im Juni 2026. Die Zulassung war die erste für ein Arzneimittel gegen NF2 und folgte der BeatNF2-Phase-II-Studie mit 62 Patienten an 12 japanischen Einrichtungen. NF2 und Schwannomatose sind außerhalb dieser Indikation nach wie vor weitgehend auf chirurgische und experimentelle Versorgung angewiesen. Ihre zugrunde liegende Biologie unterscheidet sich von NF1 aufgrund des Verlusts des Merlin-Tumorsuppressors. Dieser Unterschied begrenzt die direkte Übertragung des NF1-MEK-Inhibitor-Ansatzes. PRIME-NF2 bewertet Multi-Agenten-Ansätze umfassender. Diese Krankheitsbereiche bleiben weniger entwickelte Teile des Marktes für Neurofibromatose-Behandlung, auch wenn die Forschungsaktivität zunimmt.


Nach Therapietyp: Gen-basierte Therapien haben die höchste Wachstumsrate
MEK-Inhibitoren repräsentierten im Jahr 2025 26,24 % des Gesamtumsatzes. Sie bleiben die kommerzielle Behandlungsbasis, da Selumetinib, Mirdametinib und Luvometinib jeweils MEK1/2 innerhalb des MAPK-Signalwegs angreifen. Gen-basierte Therapien werden voraussichtlich mit einer CAGR von 17,42 % bis 2031 wachsen. Die Marktgröße für Neurofibromatose-Behandlung bei gen-basierten Therapien wird eher durch Pipeline-Aktivitäten als durch das aktuelle kommerzielle Ausmaß geprägt. Keine Gentherapie hat eine behördliche Zulassung für einen NF-Subtyp. Dieser Unterschied ist wichtig, wenn man kurzfristige Umsätze und späteres klinisches Potenzial berücksichtigt.
Eine Studie in Nature Communications vom September 2025 berichtete über einen AAV-Vektor-Machbarkeitsnachweis für NF1-bedingte Tumoren. Die Studie stellte eine signifikante Unterdrückung des Tumorwachstums in Xenograft-Modellen von MPNST, Neurofibromen und Gliomen fest. Eine Studie in Communications Biology aus dem Jahr 2026 berichtete von 43 % Tumorpenetranz bei behandelten Mäusen und 83 % bei Kontrolltieren. Diese Ergebnisse liefern präklinische Unterstützung für spätere Humanstudien. Die Wahl der Kliniker unter den aktuellen MEK-Inhibitoren könnte zunehmend von der Verträglichkeit und der Formulierungsbequemlichkeit abhängen. Schmerzmanagement-Therapien, Chirurgie und Strahlentherapie bleiben relevant, wo der Zugang zu MEK-Inhibitoren eingeschränkt ist. Die STARFISH-Plattformstudie bewertet auch Behandlungen für Schwannomatose-bedingte Schmerzen.
Nach Behandlungsphase: Management fortgeschrittener Erkrankungen hat das schnellste Wachstum
Die Erstlinientherapie machte im Jahr 2025 38,14 % des Gesamtumsatzes aus. Diese Phase ist eng mit der MEK-Inhibitor-Behandlung bei symptomatischen, inoperablen plexiformen Neurofibromen verbunden. Das Management fortgeschrittener Erkrankungen wird voraussichtlich mit einer CAGR von 16,52 % bis 2031 wachsen. Diese Rate spiegelt das Forschungsinteresse an MPNST und Erkrankungen mit hoher Tumorlast wider. Diesen Patienten fehlt eine zugelassene systemische Behandlungsoption. Die Marktgröße für Neurofibromatose-Behandlung in dieser Phase wird davon abhängen, ob aufkommende Programme einen dauerhaften klinischen Nutzen nachweisen.
Das Management rezidivierender Erkrankungen und die symptomatische Behandlung versorgen Patienten, die die Behandlung abbrechen oder nicht auf MEK-Inhibitoren ansprechen. Diese Patienten sind häufig auf wiederholte Operationen oder palliative Schmerzbehandlung angewiesen. Ein präklinischer Bericht aus dem Jahr 2025 bewertete AZT mit Selumetinib als potenzielle Kombination für NF1-bedingte Tumoren. Der Bericht sollte als frühe Forschung interpretiert werden, da er keinen zugelassenen Behandlungsansatz etabliert hat. Die NF1-Plattformstudie ist darauf ausgelegt, mehrere Interventionen gleichzeitig zu bewerten. Sie umfasst Arbeiten zu Sehnervengliomen und Nicht-OPG-Niedriggradgliomen. Dieses breitere klinische Programm kann die formale Bewertung entlang des Behandlungspfades bis 2031 unterstützen.
Nach Endnutzer: Krankenhäuser führen, während Forschungsinstitute expandieren
Krankenhäuser machten im Jahr 2025 35,14 % des Gesamtumsatzes aus. Die Verschreibung konzentriert sich auf Fachzentren innerhalb tertiärer Krankenhaussysteme. Diese Einrichtungen können kardiale Bildgebung, ophthalmologische Untersuchungen und dermatologische Überwachung koordinieren. Akademische und Forschungsinstitute werden voraussichtlich mit einer CAGR von 14,82 % bis 2031 wachsen. Ihr Wachstum folgt der Ausweitung von NF-Studien und NIH-geförderten Netzwerken für die Erforschung seltener Krankheiten. Der Markt für Neurofibromatose-Behandlung ist auf Krankenhauskapazitäten angewiesen, da die chronische Arzneimittelanwendung eine koordinierte Überwachung erfordert.
Fachzentren gewinnen an Bedeutung, da Verschreiber und Kostenträger effiziente Langzeitüberwachungspfade anstreben. Akademisch angebundene NF-Kliniken können multidisziplinäre Unterstützung für kardiovaskuläre Bedürfnisse und Lernschwächen bieten. Dieses Modell ist wichtig für Patienten mit komplexen NF1-bedingten Komorbiditäten. Weitere Endnutzer umfassen pädiatrisch-onkologische ambulante Praxen und Fernkonsultationen bei Fachärzten. Diese Kanäle können Patienten im ländlichen Nordamerika und in Südostasien unterstützen, wo die Facharztdichte gering ist. Forschungsinstitute bleiben auch für investigatorgeführte Studien und frühe Gentherapiearbeiten zentral. Ihre Aktivität erweitert die klinische Evidenzbasis, bevor neuere Therapien in die Routinepraxis übergehen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 42,61 % des globalen Umsatzes. Die Vereinigten Staaten erhielten wichtige Zulassungen für pädiatrisches Selumetinib im Jahr 2020, Selumetinib für Erwachsene im Jahr 2025 und Mirdametinib im Februar 2025. Der Erstattungszugang ist weiter entwickelt als in vielen anderen Regionen, obwohl der Zugang unvollständig bleibt. Die pan-kanadische Pharmazeutische Allianz Kanadas erzielte im Dezember 2024 eine Absichtserklärung zur Erstattung von Koselugo. Quebec nahm anschließend die erste provinzielle Formulierungsaufnahme vor. Diese Entwicklungen stärkten die öffentliche Abdeckung nach Jahren des Zugangs über erweiterte Kriterien.
Europa weist uneinheitliche Erstattungsbedingungen in den einzelnen Ländern auf. Der G-BA Deutschlands erließ im August 2026 einen Beschluss, der jährliche Selumetinib-Behandlungskosten von EUR 81.237 (USD 94.254) bis EUR 97.443 (USD 113.057) pro Patient auflistete – und eine Kostenvergleichsempfehlung für Mirdametinib bei Kindern im Alter von 2 bis 17 Jahren aussprach. Deutschland und das Vereinigte Königreich sind daher zugänglicher als mehrere europäische Märkte. Die Niederlande und Irland verzeichneten negative Bewertungen für Selumetinib ohne ausgehandelte Preisanpassungen. Frankreich, Spanien, Italien und das übrige Europa hinken bei der Erstattungsumsetzung hinterher. Diese Unterschiede werden den Markt für Neurofibromatose-Behandlung in Europa weiterhin beeinflussen.
Asien-Pazifik wird voraussichtlich mit einer CAGR von 15,25 % bis 2031 wachsen, der schnellsten regionalen Rate im Markt für Neurofibromatose-Behandlung. China genehmigte Fosun Pharmas inländisch entwickeltes Luvometinib für pädiatrische NF1-PN im Mai 2025. Japan genehmigte Bevacizumab für NF2 im Juni 2026. Indien, Australien und Südkorea verfügen über erhebliche adressierbare Bevölkerungen, hinken jedoch bei der Diagnoseinfrastruktur und der Erstattung von Orphan-Drugs hinterher. Der Nahe Osten und Afrika sowie Südamerika verlassen sich mehr auf den Compassionate Use und Krankenhausentscheidungen als auf nationale Abdeckung. Brasilien, Argentinien, der GCC und Südafrika verfügen über Fach- oder akademische Kapazitäten, aber Finanzierungsengpässe begrenzen die breite Arzneimittelaufnahme. Es wird erwartet, dass diese Gebiete bis 2031 mehr zu Generika und chirurgischer Versorgung als zu Premium-MEK-Inhibitor- oder Gentherapie-Umsätzen beitragen.

Wettbewerbslandschaft
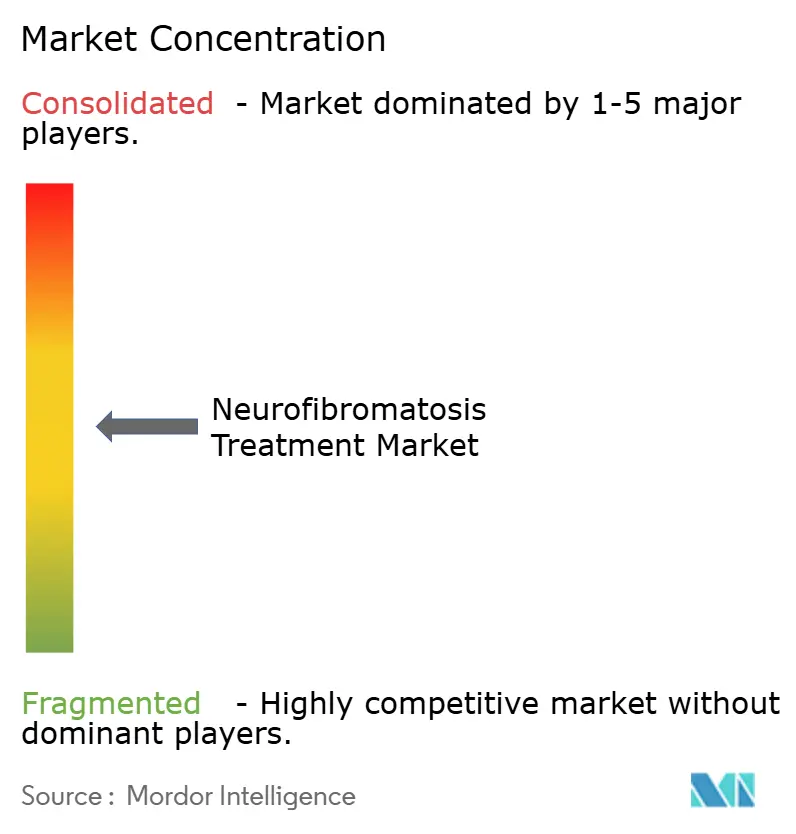
Der Markt für Neurofibromatose-Behandlung ist im Bereich der Markenprodukte für NF1 mäßig konzentriert. AstraZenecas Koselugo sowie SpringWorks Therapeutics und Merck KGaAs Gomekli und EZMEKLY bilden den wichtigsten Markenwettbewerb. NF2-, Schwannomatose- und gen-basierte Behandlungsprogramme bleiben stärker fragmentiert. Selumetinib erhielt im November 2025 die US-amerikanische Zulassung für Erwachsene nach der europäischen Zulassung früher in diesem Jahr. Mirdametinib erhielt im Februar 2025 die US-Zulassung und im Juli 2025 die bedingte EU-Zulassung. Diese aufeinanderfolgenden Zulassungen erweiterten die geografische Reichweite und Patientenabdeckung beider Unternehmen.
SpringWorks verwendete die Marke EZMEKLY in der EU und die Marke Gomekli in den Vereinigten Staaten. Dieser Ansatz kann direkte Preisvergleiche über Jurisdiktionen hinweg reduzieren. NF2-bedingte Schwannomatose bleibt eine wichtige Öffnung für neue Marktteilnehmer. Japans Bevacizumab-Indikation ist die einzige zugelassene systemische Behandlung, die für diesen Bereich genannt wird. Vivace Therapeutics und die INTUITT-NF2-Plattformstudie repräsentieren Arbeiten in diesem weniger entwickelten Behandlungsbereich. Der Markt für Neurofibromatose-Behandlung wird wahrscheinlich nach Krankheitssubtyp differenziert bleiben und nicht einem einheitlichen Behandlungsmodell folgen. Unternehmen, die in NF2 eintreten, benötigen Wirkmechanismen, die auf den Merlin-Verlust ausgerichtet sind, und nicht nur eine einfache Erweiterung des NF1-Ansatzes.
NFlection Therapeutics schloss Phase-2b-Arbeiten für das topische NFX-179-Gel bei 199 Patienten ab. Das Programm zielt auf kutane Neurofibrome und nicht auf plexiforme Neurofibrome ab. Kutane Neurofibrome treten bei mehr als 95 % der Menschen mit NF1 auf und haben keine zugelassene Pharmakotherapie. Recursion Pharmaceuticals und Healx wenden KI-gestützte Entdeckung auf die NF-Biologie an. Healxs INSPIRE-NF1-Phase-2-Studie von HLX-1502 war der fortgeschrittenste KI-abgeleitete NF-Kandidat, der 2026 in der aktiven Entwicklung beschrieben wurde.
Branchenführer im Bereich Neurofibromatose-Behandlung
AstraZeneca PLC
Merck KGaA
F. Hoffmann-La Roche Ltd
Novartis AG
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Fosun Pharmas Luvometinib (Fu Mai Ning) erhielt die NMPA-Zulassung für erwachsene Patienten mit NF1 und symptomatischen, inoperablen plexiformen Neurofibromen. Diese Zulassung erweiterte die Abdeckung auf alle Altersgruppen in China und bot die erste inländisch entwickelte zielgerichtete Behandlungsoption für chinesische Erwachsene mit NF1-PN.
- Juni 2026: Chugai Pharmaceutical erhielt die MHLW-Zulassung in Japan für Avastin (Bevacizumab) zur Behandlung von NF2 und machte es damit zum weltweit ersten zugelassenen Arzneimittel für diese Erkrankung. In der BeatNF2-Phase-II-Studie, die 62 Patienten umfasste, erlebten 16,1 % der behandelten Patienten nach 24 Wochen eine Hörverbesserung, verglichen mit 3,2 % der Patienten in der Placebogruppe.


Globaler Berichtsumfang für den Markt für Neurofibromatose-Behandlung
Gemäß dem Umfang des Berichts bezieht sich die Neurofibromatose-Behandlung auf die medizinischen Ansätze und Interventionen, die darauf abzielen, die Symptome und Komplikationen im Zusammenhang mit Neurofibromatose zu behandeln und zu lindern, einer genetischen Erkrankung, die dazu führt, dass sich Tumoren auf Nervengeweben entwickeln. Die Behandlung kann je nach Art und Schwere der Erkrankung die chirurgische Entfernung von Tumoren, Medikamente zur Symptomkontrolle, regelmäßige Überwachung und unterstützende Therapien wie Physiotherapie oder Beratung umfassen.
Der Markt für Neurofibromatose-Behandlung ist nach Krankheitstyp in Neurofibromatose Typ 1, Neurofibromatose Typ 2 und Schwannomatose segmentiert. Nach Therapietyp ist der Markt in MEK-Inhibitoren, Schmerzmanagement-Therapien, chirurgische Eingriffe, Strahlentherapie, gen-basierte Therapien und andere Therapietypen segmentiert. Nach Behandlungsphase ist der Markt in Erstlinientherapie, Management rezidivierender Erkrankungen, symptomatische Behandlung und Management fortgeschrittener Erkrankungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Fachzentren, akademische und Forschungsinstitute sowie andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
| Neurofibromatose Typ 1 |
| Neurofibromatose Typ 2 |
| Schwannomatose |
| MEK-Inhibitoren |
| Schmerzmanagement-Therapien |
| Chirurgische Eingriffe |
| Strahlentherapie |
| Gen-basierte Therapien |
| Andere Therapietypen |
| Erstlinientherapie |
| Management rezidivierender Erkrankungen |
| Symptomatische Behandlung |
| Management fortgeschrittener Erkrankungen |
| Krankenhäuser |
| Fachzentren |
| Akademische und Forschungsinstitute |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitstyp | Neurofibromatose Typ 1 | |
| Neurofibromatose Typ 2 | ||
| Schwannomatose | ||
| Nach Therapietyp | MEK-Inhibitoren | |
| Schmerzmanagement-Therapien | ||
| Chirurgische Eingriffe | ||
| Strahlentherapie | ||
| Gen-basierte Therapien | ||
| Andere Therapietypen | ||
| Nach Behandlungsphase | Erstlinientherapie | |
| Management rezidivierender Erkrankungen | ||
| Symptomatische Behandlung | ||
| Management fortgeschrittener Erkrankungen | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachzentren | ||
| Akademische und Forschungsinstitute | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Neurofibromatose-Behandlung im Jahr 2026?
Der Markt für Neurofibromatose-Behandlung ist im Jahr 2026 16,59 Milliarden USD wert und wird voraussichtlich bis 2031 30,25 Milliarden USD erreichen.
Welcher Neurofibromatose-Typ generiert den meisten Umsatz?
NF1 hielt im Jahr 2025 einen Umsatzanteil von 38,31 %, unterstützt durch eine höhere Prävalenz und zugelassene MEK-Inhibitor-Optionen für symptomatische, inoperable plexiforme Neurofibrome.
Welche Behandlungskategorie wächst am schnellsten?
Gen-basierte Therapien werden voraussichtlich mit einer CAGR von 17,42 % bis 2031 wachsen, obwohl keine Gentherapie für einen NF-Subtyp zugelassen ist.
Warum bleiben Krankenhäuser für Patienten mit NF1 wichtig?
Krankenhäuser hielten im Jahr 2025 einen Umsatzanteil von 35,14 %, da sie kardiale, ophthalmologische und dermatologische Überwachung für die Langzeitbehandlung koordinieren können. Der Markt für Neurofibromatose-Behandlung ist auf diese Facheinrichtungen angewiesen, da Patienten möglicherweise auch Überwachungsbildgebung, wiederholte Operationen, Schmerzversorgung und koordinierte Unterstützung für andere NF1-bedingte Bedürfnisse benötigen.
Welche Region wächst am schnellsten im Bereich der Neurofibromatose-Versorgung?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 15,25 % bis 2031 wachsen, unterstützt durch regionale Zulassungen und einen erweiterten Behandlungszugang.
Seite zuletzt aktualisiert am:



