
Taille et part du marché du traitement de la neurofibromatose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.59 Milliards de dollars |
| Taille du Marché (2031) | 30.25 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de la neurofibromatose par Mordor Intelligence
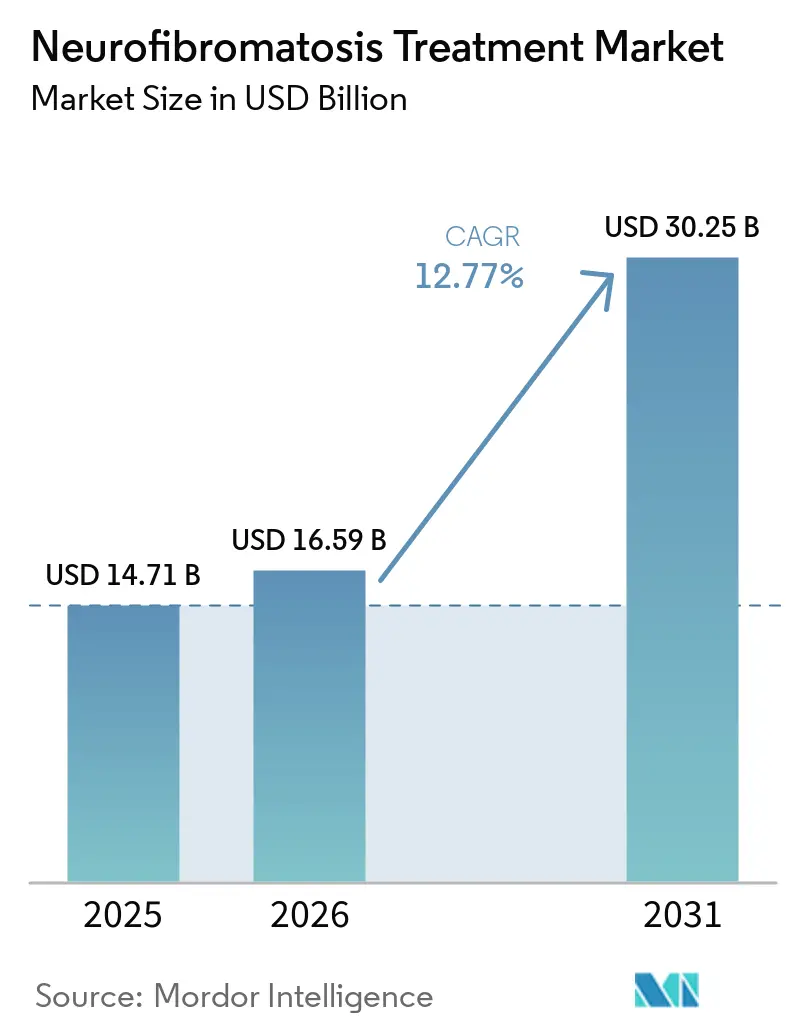
La taille du marché du traitement de la neurofibromatose devrait passer de 14,71 milliards USD en 2025 à 16,59 milliards USD en 2026 et atteindre 30,25 milliards USD d'ici 2031, à un CAGR de 12,77 % sur la période 2026-2031.
Le marché s'étend au-delà de la thérapie pédiatrique NF1, soutenu par les approbations du séluméctinib et du mirdaméctinib pour des populations de patients plus larges. Les programmes basés sur les gènes et assistés par l'IA restent à un stade précoce. L'accès dépend des soins spécialisés, du diagnostic moléculaire, du remboursement et de la gestion du traitement chronique. Des besoins non satisfaits persistent dans la NF2 et la schwannomatose, où les options systémiques restent limitées en dehors de l'indication du bévacizumab au Japon. Les opportunités à court terme se concentrent sur les soins NF1 établis, tandis que l'expansion dépend de la résolution des exigences en matière de sécurité, d'accès et de preuves.
Principaux enseignements du rapport
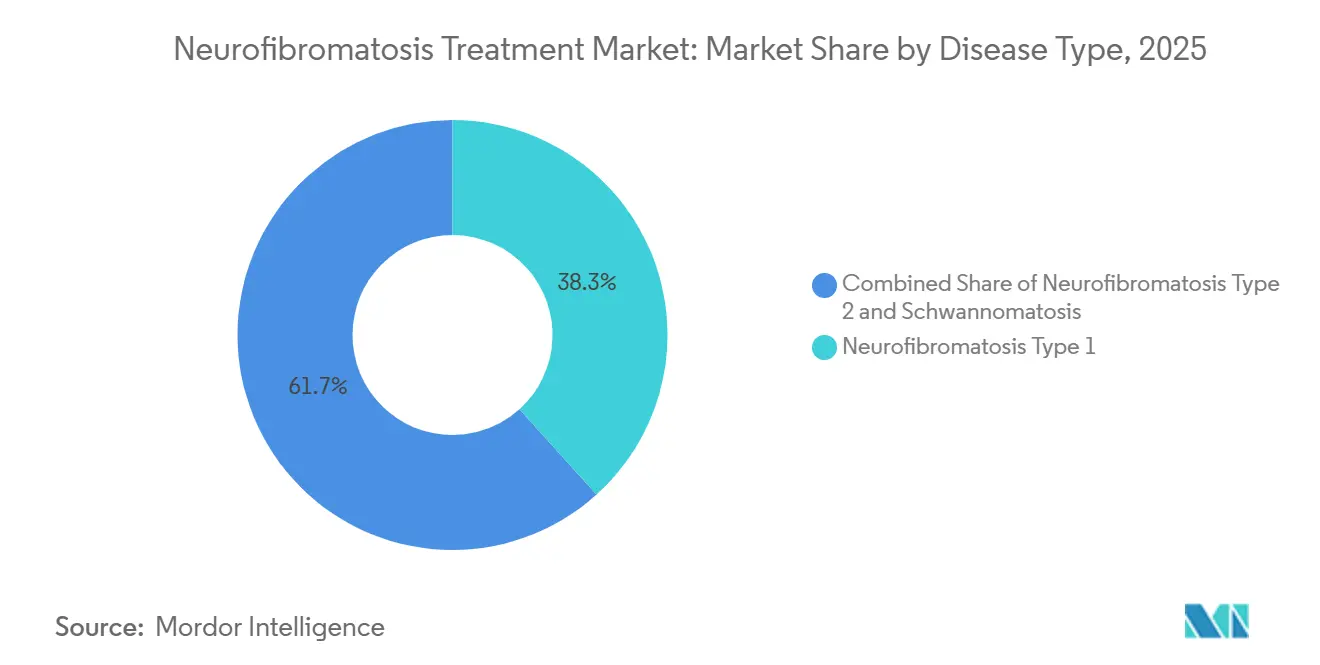
- Par type de maladie, la neurofibromatose de type 1 (NF1) représentait 38,31 % des revenus en 2025, tandis que la NF1 devrait enregistrer la croissance la plus élevée avec un CAGR de 13,65 % jusqu'en 2031.
- Par type de thérapie, les inhibiteurs MEK représentaient 26,24 % des revenus en 2025, tandis que les thérapies géniques devraient croître à un CAGR de 17,42 % jusqu'en 2031.
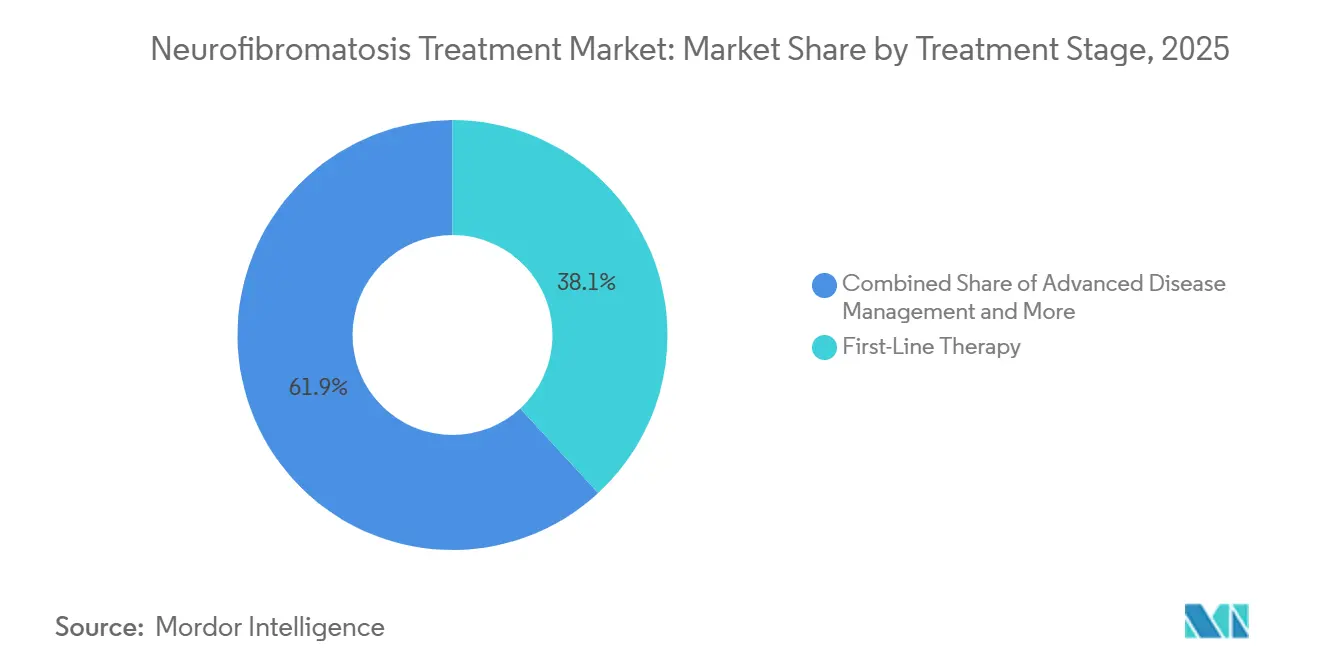
- Par stade de traitement, la thérapie de première ligne représentait 38,14 % des revenus en 2025, tandis que la gestion de la maladie avancée devrait croître à un CAGR de 16,52 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 35,14 % des revenus en 2025, tandis que les instituts académiques et de recherche devraient croître à un CAGR de 14,82 % jusqu'en 2031.
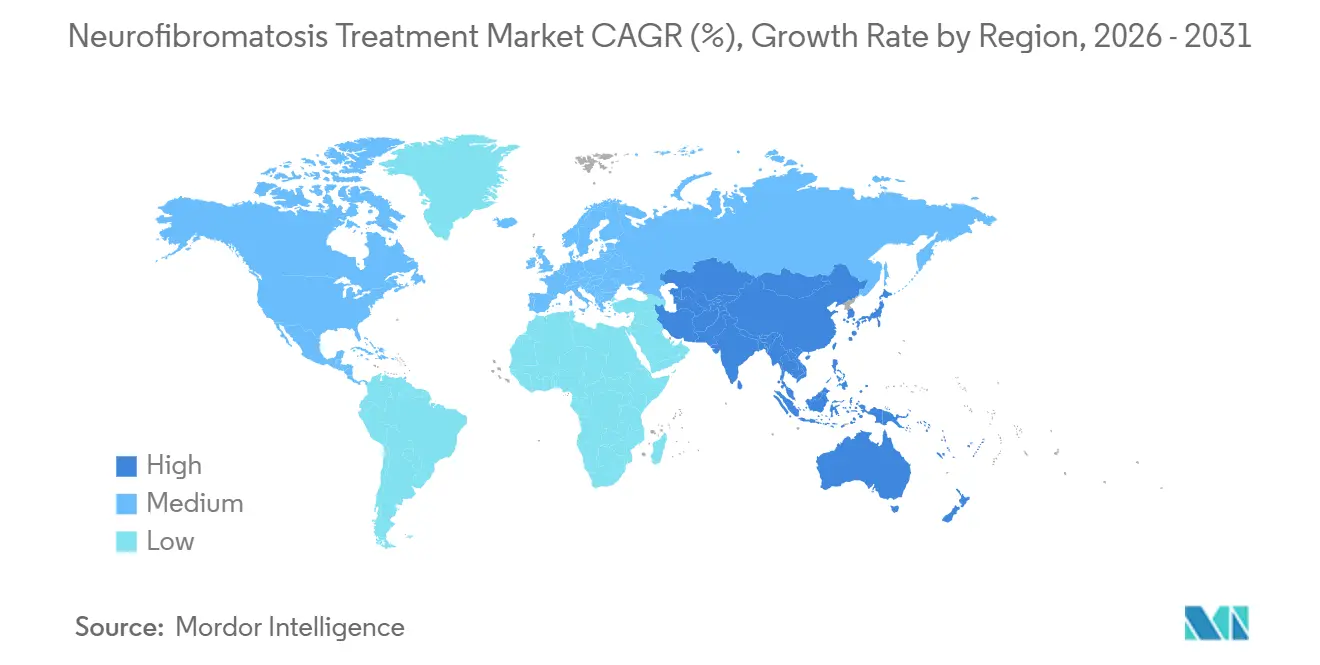
- Par géographie, l'Amérique du Nord représentait 42,61 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 15,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du traitement de la neurofibromatose
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Élargissement des indications approuvées des inhibiteurs MEK à tous les groupes d'âge | +2.8% | Mondial, concentré en Amérique du Nord, UE, Chine et Japon | Court terme (≤ 2 ans) |
| Augmentation du diagnostic par les tests génétiques et l'orientation vers des spécialistes | +1.5% | Mondial, avec les gains les plus importants en APAC et dans l'UE | Moyen terme (2-4 ans) |
| Investissement accru dans le développement de médicaments pour les maladies rares | +1.2% | Amérique du Nord et UE, avec des retombées vers l'APAC et la MEA | Moyen terme (2-4 ans) |
| Standardisation des critères d'évaluation et des registres spécifiques aux maladies | +0.6% | Mondial, dirigé par les États-Unis et l'UE | Long terme (≥ 4 ans) |
| Découverte assistée par l'IA pour la biologie tumorale génétiquement définie | +0.9% | Amérique du Nord et UE, avec une traduction précoce en APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Élargissement des indications approuvées des inhibiteurs MEK à tous les groupes d'âge
La FDA a approuvé le séluméctinib pour les adultes atteints de NF1 et de neurofibromes plexiformes symptomatiques et inopérables le 19 novembre 2025. L'essai de phase III KOMET a inclus 145 patients dans 13 pays. Il a rapporté un taux de réponse global confirmé de 20 % pour le séluméctinib et de 5 % pour le placebo, avec p=0,011. Le marché du traitement de la neurofibromatose a bénéficié d'une base de traitement adulte plus large grâce à cette approbation. La FDA a approuvé le mirdaméctinib le 11 février 2025 pour les adultes et les enfants âgés de 2 ans et plus atteints de NF1-PN. L'essai de phase 2b ReNeu a rapporté des taux de réponse confirmés de 41 % chez les adultes et de 52 % chez les enfants. La Commission européenne a autorisé conditionnellement EZMEKLY en juillet 2025 pour les adultes et les enfants atteints de NF1-PN. Les différences en matière de sécurité cardiaque, de tolérance et de surveillance de routine pourraient orienter le choix des médecins avant que des études comparatives ne soient disponibles.
Augmentation du diagnostic par les tests génétiques et l'orientation vers des spécialistes
Le séquençage combiné de l'ADN et de l'ADNc peut atteindre un rendement diagnostique supérieur à 95,9 % pour la NF1. Les méthodes génomiques traditionnelles basées sur l'ADN avaient détecté 60 % à 90 % des variants pathogènes. Les variants d'épissage représentent 22 % à 30 % des altérations causant la maladie et peuvent être manqués sans un test plus large. Une étude de 2025 portant sur 148 patients pédiatriques turcs a trouvé des variants moléculaires dans 94,5 % des cas par NGS. L'ajout du MLPA a augmenté le rendement cumulatif à 95,9 %[1]Europe PMC, "Diagnostics de la neurofibromatose de type 1 à haut rendement basés sur l'ADN révèlent un paysage mutationnel spécifique à la population chez 1 917 Coréens," PubMed, 2025, europepmc.org.. Une confirmation moléculaire précoce peut améliorer les orientations pour la surveillance des neurofibromes plexiformes et l'évaluation du traitement. Le marché du traitement de la neurofibromatose pourrait ainsi gagner des patients éligibles avant que la charge symptomatique ne devienne sévère. Une évaluation coréenne portant sur 1 917 individus a atteint un rendement cumulatif de 81,6 % après reclassification et séquençage du génome entier.
Investissement accru dans le développement de médicaments pour les maladies rares
Les NIH ont attribué 26 millions USD au cours de l'exercice fiscal 2025 pour lancer le cinquième cycle du Réseau de recherche clinique sur les maladies rares. Le financement a soutenu 21 consortiums de recherche, dont 10 nouveaux consortiums. Les NIH ont également attribué 5,6 millions USD à un Centre de gestion des données et de coordination à l'Hôpital pour enfants de Cincinnati[2]Instituts nationaux de la santé, "Les NIH annoncent un financement pour établir et renforcer les groupes de recherche sur les maladies rares," Réseau de recherche clinique sur les maladies rares, 29 octobre 2025, rarediseasesnetwork.org.. La Fondation pour les tumeurs de l'enfant a signalé 67 essais cliniques NF actifs en 2025. Ce total était 3 fois supérieur au niveau enregistré 10 ans auparavant. Les données de registre issues de ces efforts peuvent soutenir des essais de plateforme adaptatifs qui testent plusieurs bras expérimentaux simultanément. Le marché du traitement de la neurofibromatose pourrait bénéficier de cycles de développement plus courts et d'études plus ciblées. Ce contexte favorise les entreprises disposant de mécanismes spécialisés capables de poursuivre des questions cliniques claires dans des populations rares.
Découverte assistée par l'IA pour la biologie tumorale génétiquement définie
Healx a administré la première dose au premier patient dans l'essai de phase 2 INSPIRE-NF1 de HLX-1502 en février 2025. La société a identifié le composé grâce à une plateforme d'IA qui a examiné des millions de points de données sur les médicaments et les maladies. HLX-1502 a reçu les désignations FDA de voie rapide, de médicament orphelin et de maladie pédiatrique rare. Le programme cible un mécanisme distinct des inhibiteurs MEK approuvés. Une publication de 2025 a décrit une plateforme assistée par l'IA utilisant la modélisation transcriptomique, la déconvolution immunitaire et l'amarrage moléculaire pour des stratégies de traitement personnalisées de la NF1. Ce travail aborde les réponses variables et la résistance au traitement MEK existant. Le marché du traitement de la neurofibromatose pourrait gagner des candidats en dehors de la voie MAPK/ERK au cours de la période de prévision. La valeur clinique de ces programmes dépendra des résultats des essais prospectifs plutôt que de la seule sélection computationnelle.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé du traitement et friction liée au remboursement | -1.8% | Mondial, le plus aigu dans l'UE hors Allemagne, Corée du Sud et Canada | Court terme (≤ 2 ans) |
| Surveillance de la toxicité à long terme et arrêt du traitement | -0.7% | Mondial, le plus prononcé dans les marchés à forte proportion pédiatrique | Moyen terme (2-4 ans) |
| Populations de patients réduites et géographiquement fragmentées | -0.4% | Mondial, le plus aigu en MEA, en Amérique du Sud et dans le reste de l'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du traitement et friction liée au remboursement
L'Irlande a estimé les coûts annuels du traitement par séluméctinib à EUR 204 001 (USD 236 691) pour un enfant de 10 ans et à EUR 305 642 (USD 354 619) pour un adolescent de 18 ans. L'évaluation a rapporté des ICER allant de EUR 170 774 (USD 198 139) à EUR 332 319 (USD 385 571) par QALY par rapport à une valeur de référence de EUR 50 000 (USD 58 012). Elle a indiqué que des réductions de prix de 70 % à 84 % seraient nécessaires pour une prise en charge dans le cadre des seuils irlandais évalués. Des prix catalogue élevés peuvent retarder le remboursement et limiter la prescription même après l'approbation réglementaire. Les payeurs qui ne financent pas le traitement ont moins de raisons d'élargir la capacité spécialisée ou l'infrastructure diagnostique. Cela peut restreindre simultanément le diagnostic et le traitement. Les recommandations néerlandaises comprenaient également des conditions de prescription et de surveillance pour le séluméctinib. Le marché du traitement de la neurofibromatose continuera de faire face à des taux d'adoption différents selon les systèmes nationaux de remboursement.
Surveillance de la toxicité à long terme et arrêt du traitement
Les inhibiteurs MEK nécessitent une gestion continue car les neurofibromes plexiformes peuvent nécessiter une suppression chronique du traitement. Dans l'essai ReNeu, une dysfonction ventriculaire gauche est survenue chez 27 % des enfants recevant du mirdaméctinib. Une éruption cutanée est survenue chez 90 % des adultes et une diarrhée chez 59 % des adultes[3]Bibliothèque nationale de médecine des États-Unis, "Informations de prescription de Gomekli (mirdaméctinib)," DailyMed, 2025, dailymed.nlm.nih.gov.. Les informations de prescription mettent également en garde contre la toxicité oculaire et les effets embryo-fœtaux. La surveillance cardiaque, ophtalmologique et dermatologique peut accroître les exigences pesant sur les équipes cliniques. Les patients présentant une intolérance ou une résistance au traitement disposent de peu d'alternatives établies en dehors de l'inhibition MEK. Ceux présentant un risque de transformation maligne peuvent également nécessiter une imagerie et des soins multidisciplinaires. Ces exigences peuvent limiter une surveillance cohérente dans les milieux communautaires et peuvent contribuer à l'arrêt du traitement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de maladie : la NF1 conserve la base de revenus la plus importante
La NF1 représentait 38,31 % de la part du marché du traitement de la neurofibromatose en 2025. Sa prévalence touchait 1 personne sur 2 500 à 3 000 dans le monde. La maladie bénéficiait également d'un soutien commercial des inhibiteurs MEK approuvés. La NF1 devrait enregistrer la croissance la plus élevée par type de maladie jusqu'en 2031. Ce schéma soutient une concentration continue des revenus sur le marché du traitement de la neurofibromatose. Il reflète également le plus grand nombre d'options de traitement approuvées pour la NF1 par rapport aux autres formes de neurofibromatose.
Le Japon a approuvé le bévacizumab pour la NF2 en juin 2026. Cette approbation était la première pour un médicament contre la NF2 et faisait suite à l'étude de phase II BeatNF2 portant sur 62 patients dans 12 institutions japonaises. La NF2 et la schwannomatose dépendent encore largement de la chirurgie et des soins expérimentaux en dehors de cette indication. Leur biologie sous-jacente diffère de celle de la NF1 en raison de la perte du suppresseur de tumeur Merline. Cette différence limite le transfert direct de l'approche par inhibiteurs MEK de la NF1. PRIME-NF2 évalue des approches multi-agents de manière plus large. Ces domaines pathologiques restent des portions moins développées du marché du traitement de la neurofibromatose, même si l'activité de recherche augmente.


Par type de thérapie : les thérapies géniques affichent le taux de croissance le plus élevé
Les inhibiteurs MEK représentaient 26,24 % du chiffre d'affaires total en 2025. Ils restent la base commerciale du traitement car le séluméctinib, le mirdaméctinib et le luvométinib ciblent chacun MEK1/2 au sein de la voie MAPK. Les thérapies géniques devraient croître à un CAGR de 17,42 % jusqu'en 2031. La taille du marché du traitement de la neurofibromatose pour les thérapies géniques est façonnée par l'activité du pipeline plutôt que par l'échelle commerciale actuelle. Aucune thérapie génique n'a d'approbation réglementaire pour un sous-type de NF. Cette différence est importante lorsqu'on considère les ventes à court terme et le potentiel clinique ultérieur.
Une étude publiée en septembre 2025 dans Nature Communications a rapporté une preuve de concept d'un vecteur AAV pour les tumeurs liées à la NF1. L'étude a trouvé une suppression significative de la croissance tumorale dans des modèles de xénogreffe de MPNST, de neurofibromes et de gliomes. Une étude de 2026 publiée dans Communications Biology a rapporté une pénétrance tumorale de 43 % chez les souris traitées et de 83 % chez les témoins. Ces résultats fournissent un soutien préclinique pour des tests humains ultérieurs. Le choix des cliniciens parmi les inhibiteurs MEK actuels pourrait dépendre de plus en plus de la tolérance et de la commodité de la formulation. Les thérapies de gestion de la douleur, la chirurgie et la radiothérapie restent pertinentes là où l'accès aux inhibiteurs MEK est limité. L'essai de plateforme STARFISH évalue également des traitements pour la douleur liée à la schwannomatose.
Par stade de traitement : la gestion de la maladie avancée affiche la croissance la plus rapide
La thérapie de première ligne représentait 38,14 % du chiffre d'affaires total en 2025. Ce stade est étroitement associé au traitement par inhibiteurs MEK pour les neurofibromes plexiformes symptomatiques et inopérables. La gestion de la maladie avancée devrait croître à un CAGR de 16,52 % jusqu'en 2031. Ce taux reflète l'intérêt de la recherche pour le MPNST et les maladies à forte charge tumorale. Ces patients ne disposent pas d'option de traitement systémique approuvée. La taille du marché du traitement de la neurofibromatose pour ce stade dépendra de la capacité des programmes émergents à établir un bénéfice clinique durable.
La gestion de la maladie récurrente et le traitement symptomatique concernent les patients qui arrêtent le traitement ou ne répondent pas aux inhibiteurs MEK. Ces patients s'appuient souvent sur une chirurgie répétée ou un traitement palliatif de la douleur. Un rapport préclinique de 2025 a évalué l'AZT associé au séluméctinib comme combinaison potentielle pour les tumeurs liées à la NF1. Ce rapport doit être interprété comme une recherche précoce car il n'a pas établi d'approche de traitement approuvée. L'essai de plateforme NF1 est conçu pour évaluer plusieurs interventions simultanément. Il comprend des travaux sur les gliomes des voies optiques et les gliomes de bas grade non-OPG. Ce programme clinique plus large peut soutenir une évaluation formelle tout au long de la voie thérapeutique jusqu'en 2031.
Par utilisateur final : les hôpitaux en tête tandis que les instituts de recherche se développent
Les hôpitaux représentaient 35,14 % du chiffre d'affaires total en 2025. La prescription est concentrée dans les centres spécialisés au sein des systèmes hospitaliers tertiaires. Ces établissements peuvent coordonner l'imagerie cardiaque, les évaluations ophtalmologiques et la surveillance dermatologique. Les instituts académiques et de recherche devraient croître à un CAGR de 14,82 % jusqu'en 2031. Leur croissance suit l'expansion des essais NF et des réseaux de recherche sur les maladies rares soutenus par les NIH. Le marché du traitement de la neurofibromatose dépend de la capacité hospitalière car l'utilisation chronique des médicaments nécessite une surveillance coordonnée.
Les centres spécialisés gagnent en pertinence à mesure que les prescripteurs et les payeurs recherchent des voies de surveillance à long terme efficaces. Les cliniques NF affiliées à des établissements académiques peuvent fournir un soutien multidisciplinaire pour les besoins cardiovasculaires et les troubles d'apprentissage. Ce modèle est important pour les patients présentant des comorbidités complexes liées à la NF1. Les autres utilisateurs finaux comprennent les pratiques ambulatoires d'oncologie pédiatrique et les consultations spécialisées à distance. Ces canaux peuvent soutenir les patients dans les zones rurales d'Amérique du Nord et d'Asie du Sud-Est, où la densité de spécialistes est faible. Les instituts de recherche restent également au cœur des essais menés par des investigateurs et des travaux précoces sur la thérapie génique. Leur activité élargit la base de preuves cliniques avant que les thérapies plus récentes ne passent dans la pratique courante.
Analyse géographique
L'Amérique du Nord représentait 42,61 % des revenus mondiaux en 2025. Les États-Unis ont reçu des approbations majeures pour le séluméctinib pédiatrique en 2020, le séluméctinib adulte en 2025 et le mirdaméctinib en février 2025. L'accès au remboursement est plus développé que dans de nombreuses autres régions, bien que l'accès reste incomplet. L'Alliance pancanadienne pharmaceutique a conclu une lettre d'intention sur le remboursement de Koselugo en décembre 2024. Le Québec a ensuite effectué sa première inscription au formulaire provincial. Ces développements ont renforcé la couverture publique après des années d'accès par le biais de critères élargis.
L'Europe présente des conditions de remboursement inégales selon les pays. Le G-BA allemand a émis une résolution en août 2026 qui listait les coûts annuels du traitement par séluméctinib de EUR 81 237 (USD 94 254) à EUR 97 443 (USD 113 057) par patient — et a émis une recommandation de comparaison des coûts pour le mirdaméctinib chez les enfants âgés de 2 à 17 ans. L'Allemagne et le Royaume-Uni sont donc plus accessibles que plusieurs marchés européens. Les Pays-Bas et l'Irlande ont enregistré des évaluations défavorables pour le séluméctinib sans ajustements de prix négociés. La France, l'Espagne, l'Italie et le reste de l'Europe accusent un retard dans l'exécution du remboursement. Ces variations continueront d'affecter le marché du traitement de la neurofibromatose à travers l'Europe.
L'Asie-Pacifique devrait croître à un CAGR de 15,25 % jusqu'en 2031, le taux régional le plus rapide du marché du traitement de la neurofibromatose. La Chine a approuvé le luvométinib développé localement par Fosun Pharma pour la NF1-PN pédiatrique en mai 2025. Le Japon a approuvé le bévacizumab pour la NF2 en juin 2026. L'Inde, l'Australie et la Corée du Sud disposent de populations adressables importantes mais accusent un retard en matière d'infrastructure diagnostique et de remboursement des médicaments orphelins. Le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, s'appuient davantage sur l'usage compassionnel et les décisions hospitalières que sur la couverture nationale. Le Brésil, l'Argentine, le GCC et l'Afrique du Sud disposent d'une capacité spécialisée ou académique, mais les contraintes de financement limitent l'adoption large des médicaments. Ces zones devraient contribuer davantage aux génériques et aux soins chirurgicaux qu'aux ventes d'inhibiteurs MEK premium ou de thérapies géniques jusqu'en 2031.

Paysage concurrentiel
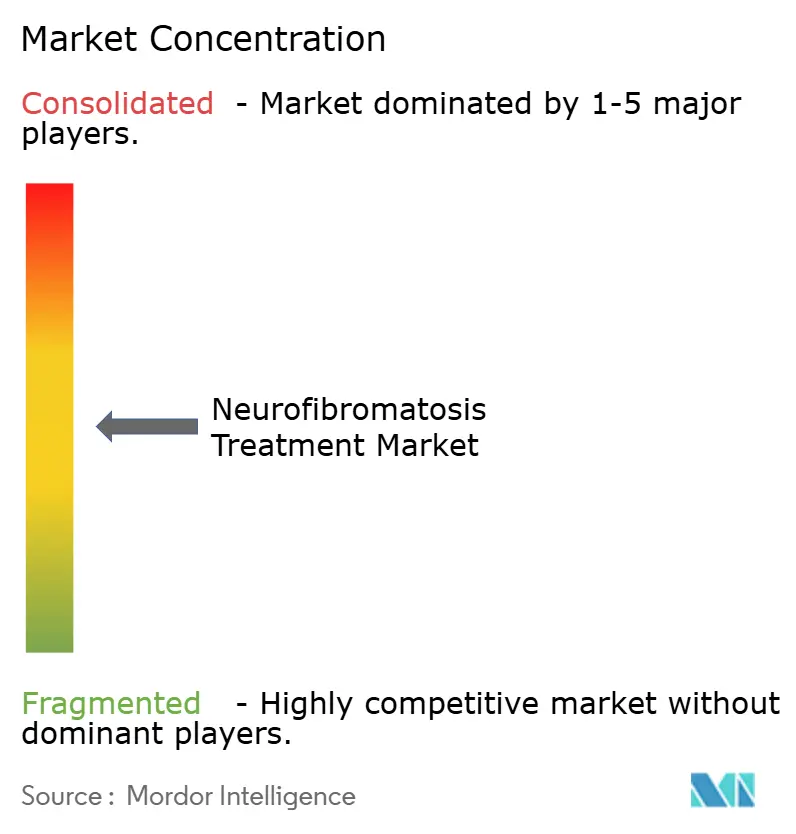
Le marché du traitement de la neurofibromatose est modérément concentré dans le traitement de marque de la NF1. Koselugo d'AstraZeneca et Gomekli et EZMEKLY de SpringWorks Therapeutics et Merck KGaA constituent la principale concurrence de marque. Les programmes de traitement de la NF2, de la schwannomatose et les programmes basés sur les gènes restent plus fragmentés. Le séluméctinib a reçu l'approbation américaine pour les adultes en novembre 2025 après l'approbation européenne plus tôt dans l'année. Le mirdaméctinib a reçu l'approbation américaine en février 2025 et l'autorisation conditionnelle de l'UE en juillet 2025. Ces approbations séquentielles ont élargi la portée géographique et la couverture des patients des deux sociétés.
SpringWorks a utilisé la marque EZMEKLY dans l'UE et la marque Gomekli aux États-Unis. Cette approche peut réduire les comparaisons directes de prix entre les juridictions. La schwannomatose liée à la NF2 reste une ouverture principale pour les nouveaux entrants. L'indication du bévacizumab au Japon est le seul traitement systémique approuvé cité pour ce contexte. Vivace Therapeutics et l'essai de plateforme INTUITT-NF2 représentent des travaux dans ce domaine thérapeutique moins développé. Le marché du traitement de la neurofibromatose devrait rester différencié par sous-type de maladie, plutôt que par un modèle de traitement uniforme unique. Les entreprises entrant dans la NF2 ont besoin de mécanismes adaptés à la perte de Merline plutôt qu'une simple extension de l'approche NF1.
NFlection Therapeutics a achevé les travaux de phase 2b pour le gel topique NFX-179 chez 199 patients. Le programme cible les neurofibromes cutanés plutôt que les neurofibromes plexiformes. Les neurofibromes cutanés surviennent chez plus de 95 % des personnes atteintes de NF1 et ne disposent pas d'une pharmacothérapie approuvée. Recursion Pharmaceuticals et Healx appliquent la découverte assistée par l'IA à la biologie de la NF. L'étude de phase 2 INSPIRE-NF1 de HLX-1502 de Healx était le candidat NF le plus avancé dérivé de l'IA décrit en développement actif en 2026.
Leaders du secteur du traitement de la neurofibromatose
AstraZeneca PLC
Merck KGaA
F. Hoffmann-La Roche Ltd
Novartis AG
Pfizer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : le luvométinib de Fosun Pharma (Fu Mai Ning) a reçu l'approbation de la NMPA pour les patients adultes atteints de NF1 et de neurofibromes plexiformes symptomatiques et inopérables. Cette approbation a étendu la couverture à tous les groupes d'âge en Chine et a fourni la première option de traitement ciblé développée localement pour les adultes chinois atteints de NF1-PN.
- Juin 2026 : Chugai Pharmaceutical a reçu l'approbation du MHLW au Japon pour Avastin (bévacizumab) dans le traitement de la NF2, en faisant le premier médicament approuvé au monde pour cette maladie. Dans l'essai de phase II BeatNF2, qui comprenait 62 patients, 16,1 % des patients traités ont présenté une amélioration de l'audition après 24 semaines, contre 3,2 % des patients du groupe placebo.


Périmètre du rapport mondial sur le marché du traitement de la neurofibromatose
Selon le périmètre du rapport, le traitement de la neurofibromatose désigne les approches médicales et les interventions visant à gérer et à atténuer les symptômes et les complications associés à la neurofibromatose, un trouble génétique qui provoque le développement de tumeurs sur les tissus nerveux. Le traitement peut inclure l'ablation chirurgicale des tumeurs, des médicaments pour contrôler les symptômes, une surveillance régulière et des thérapies de soutien telles que la kinésithérapie ou le conseil, selon le type et la gravité de la maladie.
Le marché du traitement de la neurofibromatose est segmenté par type de maladie en neurofibromatose de type 1, neurofibromatose de type 2 et schwannomatose. Par type de thérapie, le marché est segmenté en inhibiteurs MEK, thérapies de gestion de la douleur, interventions chirurgicales, radiothérapie, thérapies géniques et autres types de thérapies. Par stade de traitement, le marché est segmenté en thérapie de première ligne, gestion de la maladie récurrente, traitement symptomatique et gestion de la maladie avancée. Par utilisateur final, le marché est segmenté en hôpitaux, centres spécialisés, instituts académiques et de recherche, et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Neurofibromatose de type 1 |
| Neurofibromatose de type 2 |
| Schwannomatose |
| Inhibiteurs MEK |
| Thérapies de gestion de la douleur |
| Interventions chirurgicales |
| Radiothérapie |
| Thérapies géniques |
| Autres types de thérapies |
| Thérapie de première ligne |
| Gestion de la maladie récurrente |
| Traitement symptomatique |
| Gestion de la maladie avancée |
| Hôpitaux |
| Centres spécialisés |
| Instituts académiques et de recherche |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de maladie | Neurofibromatose de type 1 | |
| Neurofibromatose de type 2 | ||
| Schwannomatose | ||
| Par type de thérapie | Inhibiteurs MEK | |
| Thérapies de gestion de la douleur | ||
| Interventions chirurgicales | ||
| Radiothérapie | ||
| Thérapies géniques | ||
| Autres types de thérapies | ||
| Par stade de traitement | Thérapie de première ligne | |
| Gestion de la maladie récurrente | ||
| Traitement symptomatique | ||
| Gestion de la maladie avancée | ||
| Par utilisateur final | Hôpitaux | |
| Centres spécialisés | ||
| Instituts académiques et de recherche | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du traitement de la neurofibromatose en 2026 ?
Le marché du traitement de la neurofibromatose est évalué à 16,59 milliards USD en 2026 et devrait atteindre 30,25 milliards USD d'ici 2031.
Quel type de neurofibromatose génère le plus de revenus ?
La NF1 représentait 38,31 % des revenus en 2025, soutenue par une prévalence plus élevée et des options d'inhibiteurs MEK approuvées pour les neurofibromes plexiformes symptomatiques et inopérables.
Quelle catégorie de traitement connaît la croissance la plus rapide ?
Les thérapies géniques devraient croître à un CAGR de 17,42 % jusqu'en 2031, bien qu'aucune thérapie génique n'ait d'approbation pour un sous-type de NF.
Pourquoi les hôpitaux restent-ils importants pour les patients atteints de NF1 ?
Les hôpitaux représentaient 35,14 % des revenus en 2025 car ils peuvent coordonner la surveillance cardiaque, ophtalmologique et dermatologique pour le traitement à long terme. Le marché du traitement de la neurofibromatose s'appuie sur ces établissements spécialisés car les patients peuvent également avoir besoin d'une imagerie de surveillance, d'une chirurgie répétée, de soins de la douleur et d'un soutien coordonné pour d'autres besoins liés à la NF1.
Quelle région connaît la croissance la plus rapide pour les soins de la neurofibromatose ?
L'Asie-Pacifique devrait croître à un CAGR de 15,25 % jusqu'en 2031, soutenue par les approbations régionales et l'élargissement de l'accès au traitement.
Dernière mise à jour de la page le:



