
心筋虚血市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.13 十億米ドル |
| 市場規模 (2031) | 6.48 十億米ドル |
| 成長率 (2026 - 2031) | 4.76 % |
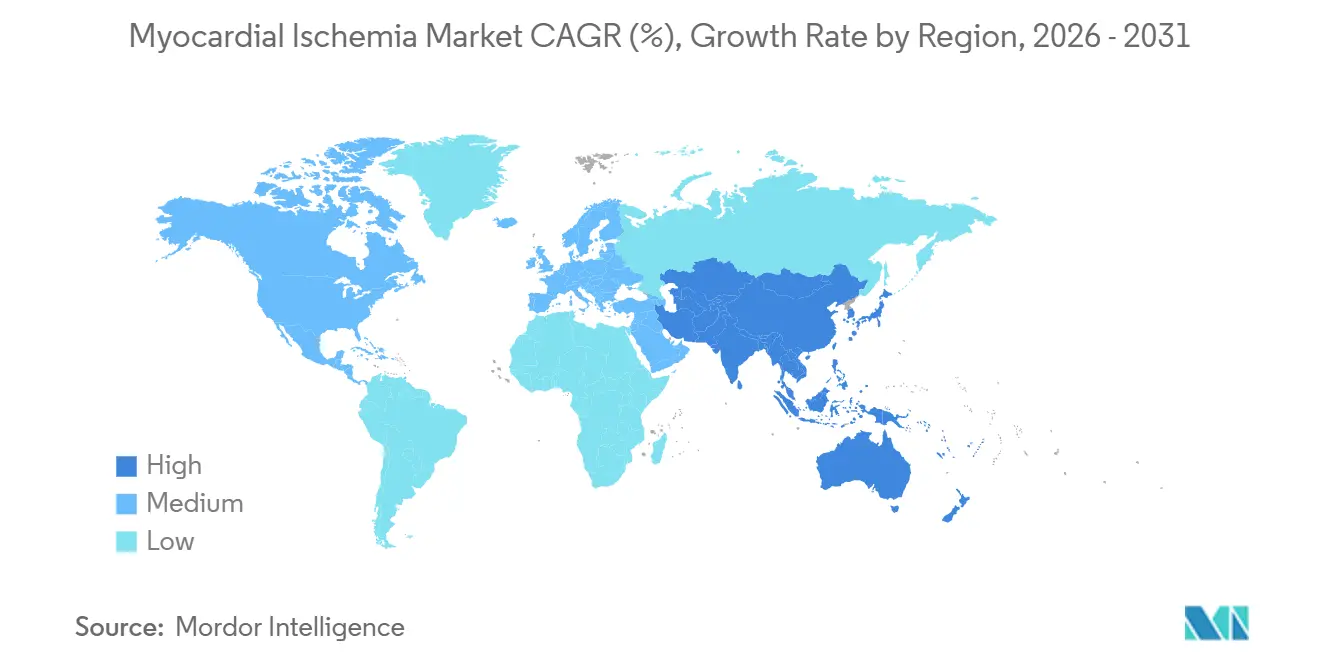
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる心筋虚血市場分析
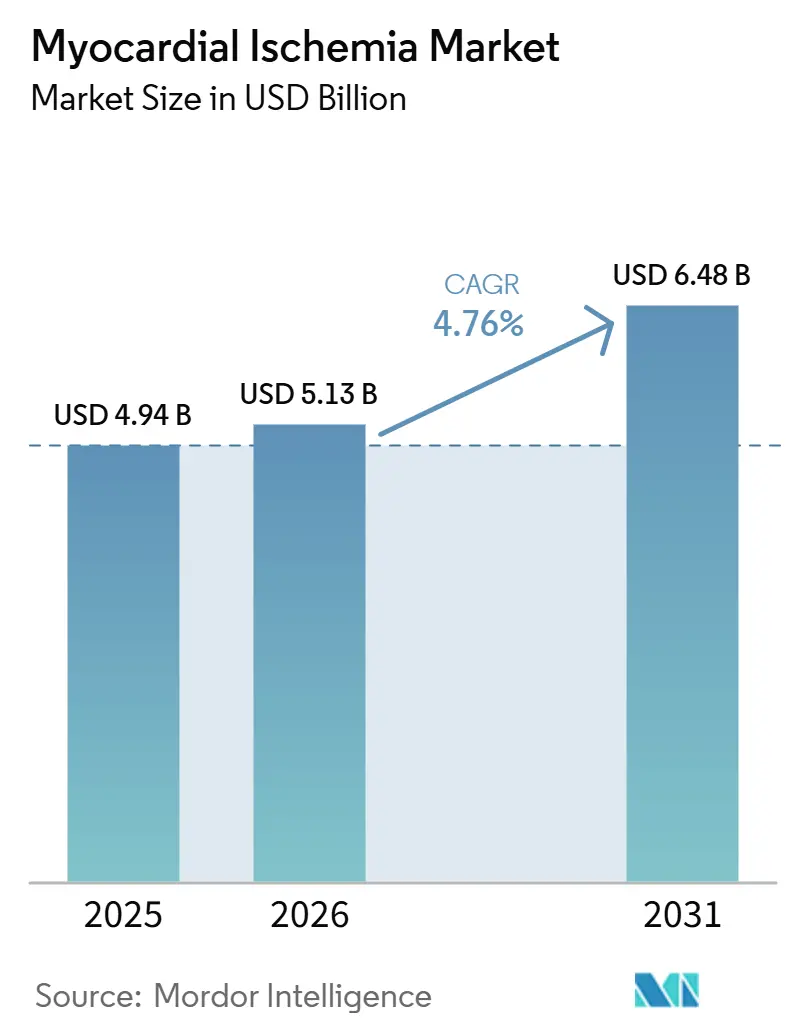
心筋虚血市場は、2025年の49.4 ビリオン 米ドル、2026年の51.3 ビリオン 米ドルから、2031年までに64.8 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 4.76%を記録すると予測されています。心筋虚血市場は、心血管疾患負担の継続的な増大に支えられており、2025年のモデリング研究では、心血管疾患による総死亡者数が2025年の2,050万人から2050年までに3,560万人に増加すると予測されています。また、心筋虚血市場は、早期かつより精密な診断に対する臨床的支持の強化からも恩恵を受けており、2025年のACCおよびAHAガイドラインは、急性冠症候群ケアにおける個別化リスク層別化と機能的検査を強化しました。薬剤溶出ステントを用いたPCIおよび冠動脈内イメージングが低侵襲的な心臓ケアの役割をより広い患者層に拡大するにつれ、治療経路も効率化されています。心筋虚血市場における競争は、企業がインターベンショナルデバイスと長期薬物療法の両方にわたって事業を展開しているため、構造的に複雑であり、統合的なケアポートフォリオの価値を高めています。成長は依然として、特に高所得医療システム以外における手技の費用負担や、高度なイメージングおよびカテーテル室設備へのアクセスの不均等さによる圧力に直面しています。
レポートの主要ポイント
- タイプ別では、症候性心筋虚血が2025年に52.22%のシェアでリードし、無症候性心筋虚血は2031年までに5.24%のCAGRで成長すると予測されています。
- 管理別では、診断が2025年に57.62%のシェアを保持し、治療は2031年までに6.17%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院およびクリニックが2025年に44.24%のシェアを保持し、診断センターは2031年までに6.76%のCAGRで前進すると予測されています。
- 地域別では、北米が2025年に47.35%のシェアを保持し、アジア太平洋は2031年までに7.13%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 心血管疾患の 世界的負担の増大 | +1.3% | グローバル | 長期 (4年以上) |
| 早期診断・ スクリーニング採用の拡大 | +0.9% | 北米 および欧州、アジア太平洋への波及 | 中期 (2~4年) |
| 低侵襲的血行再建術・ 精密イメージングへのシフト | +0.7% | 北米、 欧州、アジア太平洋中核地域 | 中期 (2~4年) |
| ウェアラブル モニタリングおよびリモート心臓トリアージ採用 | +0.5% | 北米 および欧州、アジア太平洋での初期普及 | 短期 (2年以内) |
| 高リスク患者における 無症候性虚血の診断不足 | +0.4% | グローバル、 アジアおよびMENAの高リスク糖尿病コホートに集中 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
心血管疾患の世界的負担の増大
心筋虚血市場は、虚血性心疾患の持続的な世界的負担から引き続き支持を受けています。JACCに掲載された2025年のモデリング研究では、心血管疾患による総死亡者数が2025年の2,050万人から2050年までに3,560万人に増加すると予測されています。[1] BMC Cardiovascular Disordersに掲載された別の2025年の研究でも、虚血性心疾患が世界的に障害調整生存年の主要原因であることが確認されています。[2] これにより、心筋虚血市場は手技量の短期的な変動ではなく、構造的な患者ニーズに結びついています。高齢化、高い体格指数、持続的な心代謝リスクが、先進国・途上国双方の医療システムにわたって治療対象患者層を拡大しています。この需要が、心筋虚血市場全体でのイメージング、薬物療法、血行再建術の安定した利用を支えています。
早期診断・スクリーニング採用の拡大
心筋虚血市場はまた、リスクのある患者における早期診断のより広い受容によっても押し上げられています。2025年のACC、AHA、ACEP、NAEMSP、SCAIガイドラインは、急性冠症候群管理における個別化リスク層別化と精密診断検査を強化しました。[3] この臨床的方向性は、通常のケア経路における心電図、心エコー検査、負荷試験、冠動脈CT、機能的イメージングの利用拡大を支持しています。このシフトの経済的根拠も改善されており、PRECISE無作為化試験では、安定した胸痛に対する精密診断経路が通常の検査と比較して45日時点の平均診断コストを患者1人当たり249米ドル削減することが示されました。これにより、臨床的収益と同様にコスト管理が重視される価値に基づくケアシステムにおいて、より広範なスクリーニングの正当化が容易になります。また、重篤なイベントが発生する前により多くの患者が特定されるようになるため、心筋虚血市場の診断側も強化されます。
低侵襲的血行再建術・精密イメージングへのシフト
心筋虚血市場に対するさらなる支援の源泉は、低侵襲的治療とより精密なイメージングガイダンスへのシフトです。Frontiers in Medicineの2026年レビューでは、薬剤溶出ステント留置を伴うPCIが急性冠症候群患者の大多数に対する優先的な血行再建戦略となっており、IVUSやOCTなどの冠動脈内イメージングによってより良好な転帰が支持されていると述べられています。2025年のPMC分析でも、冠動脈造影とPCIを外来手術センターに移行することでメディケアおよび受益者のコスト削減が可能であることが示されており、より広範なケア提供場所の移行を支持しています。このトレンドは、インターベンションが実施できる環境の範囲を広げることで、心筋虚血市場を強化しています。
ウェアラブルモニタリングおよびリモート心臓トリアージ採用
心筋虚血市場はまた、ウェアラブルモニタリングおよびリモート心臓トリアージツールからの近期的な恩恵も受けています。Sensorsの2025年レビューでは、ウェアラブル心電図モニターおよび植込み型ループレコーダーが、他の方法では検出されない無症候性虚血エピソードに関連した一過性ST変化を捉えることができると指摘されています。これは、2025年の横断研究で2型糖尿病の無症候性患者の37.7%に無症候性心筋虚血の客観的証拠が見られたことから重要です。したがって、リモートモニタリングは、典型的な症状を呈しない高リスクグループにおける症例発見を改善します。また、心筋虚血市場に診断と長期治療フォローアップの両方に貢献するより強力なデジタル層をもたらします。
抑制因影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 診断・ インターベンショナルケア経路の高コスト | -0.6% | グローバル、 アジア太平洋、中東・アフリカ、南米で最も深刻 | 長期 (4年以上) |
| 有害事象と 長期的な服薬アドヒアランス不良 | -0.4% | グローバル | 中期 (2~4年) |
| 低リソース環境における カテーテル室・高度イメージングへのアクセス制限 | -0.3% | 中東・アフリカ、南米、 農村部アジア太平洋 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
診断・インターベンショナルケア経路の高コスト
心筋虚血市場は依然として、診断とインターベンションにおける明確な費用負担の障壁に直面しています。Boston Scientificの2025年償還ガイドでは、合併症の有無に応じて、冠動脈内腔デバイスを用いたPCIに対するメディケアの全国平均支払額が12,911米ドルから30,397米ドルの範囲であることが示されています。低リソース環境におけるカテーテル室および高度イメージングへの限られたアクセスが、特に大規模な都市病院以外での遅延をさらに招いています。その結果は、ニーズの欠如ではなく、アジア太平洋、中東、アフリカ、南米の一部における心筋虚血市場の普及の遅れです。
有害事象と長期的な服薬アドヒアランス不良
長期的な服薬継続性は、心筋虚血市場におけるもう一つの抑制要因です。2025年のスウェーデンのコホート研究では、心筋梗塞後の患者の91%〜92%が1年時点で二次予防療法を継続していたものの、12年時点では74%〜79%のみが治療を継続していることが明らかになりました。主な損失は、スタチン、ベータ遮断薬、アスピリン、およびRAAS阻害薬の中断によるものであり、慢性ケアにおける処方補充の安定性を低下させています。これにより、長期サイクルの薬物療法における心筋虚血市場の完全な収益ポテンシャルが制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
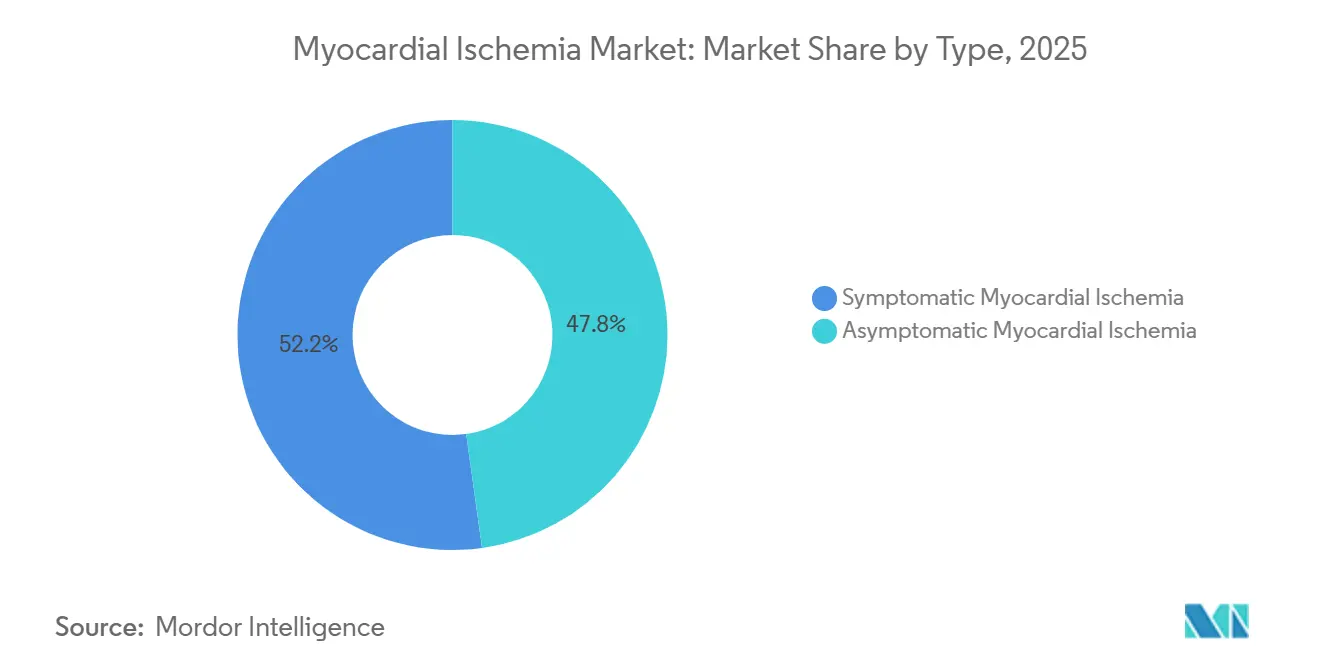
無症候性検出が疾患マップを再形成有症候性心筋虚血は2025年の心筋虚血市場シェアの52.22%を占め、胸痛、負荷試験、冠動脈造影、標準的なインターベンション経路を通じてケアに入った大量の患者を反映しています。しかし、無症候性セグメントは2031年にかけてCAGR 5.24%で成長すると予測されており、タイプ別で心筋虚血市場において最も急速に動いている部分となっています。このシフトは、無症候性疾患が一般的な糖尿病や慢性腎臓病などの高リスクグループにおけるより広範なスクリーニングによって推進されています。
ウェアラブルモニタリングは現在、心筋虚血市場におけるこの変化の背後にある主要な構造的力となっています。ガイダンスは普遍的ではなく選択的であり、最高リスクグループに焦点を当て、広範な過剰検査の可能性を低減しています。Biomedicinesの2024年レビューでは、特に症状の発現が弱いまたは欠如している場合に、無症候性心筋虚血が依然として重大な臨床的課題をもたらすことが示されています。このバランスにより、心筋虚血市場のタイプ構成は、広範な集団スクリーニングではなく、より標的を絞った検出へと移行し続けています。


管理別:
治療のモメンタムが長期的な構成シフトを牽引診断は2025年の管理セグメントの57.62%を占め、心筋虚血市場において最大の運営層となりました。心電図、心エコー検査、負荷試験、冠動脈造影、CTまたはMRIは依然としてほぼすべてのケア経路への入口を形成しています。この市場部分は、ガイドラインの支持、高い手技量、および複雑なインターベンションよりも低い単位コストから恩恵を受けています。診断側はまた、新しいイメージングツールが冠動脈評価においてより広い役割を担うにつれ、技術的品質も向上しています。
治療は現在のシェアでは小さいものの、管理別で最も急速な心筋虚血市場拡大を示しており、2031年にかけてCAGR 6.17%が見込まれています。これは、PCIおよび高リスク患者における将来の心血管イベントを低減する薬物療法への継続的な需要を反映しています。より優れたイメージングガイダンスはまた、臨床医がより高い確信を持ってインターベンションを計画・最適化するのを支援することで、治療の実施を改善します。これにより、心筋虚血市場は、初期診断を超えて治療がより大きな価値創造のシェアを獲得する長期的な構成へと移行し続けています。
エンドユーザー別:
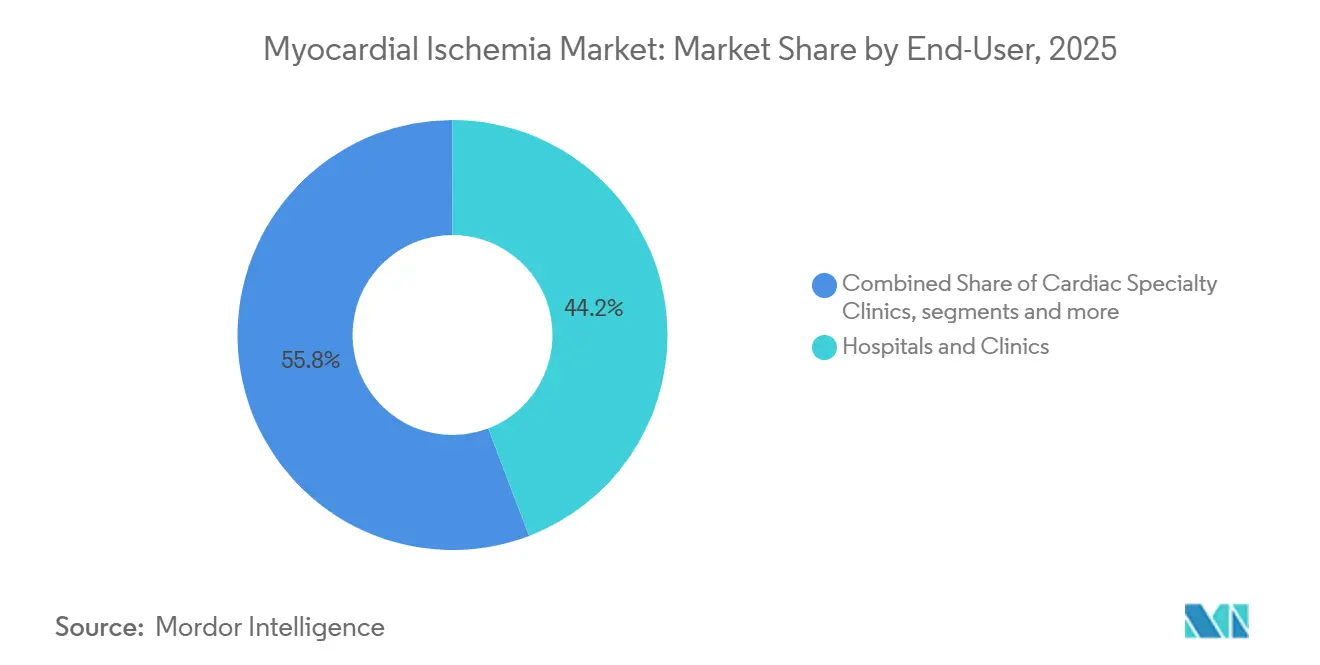
専門クリニックが最も急速に成長するケア提供場所として台頭病院およびリニックは、2025年のエンドユーザーセグメントにおいて44.24%のシェアを保持し、心筋虚血市場の中心的存在であり続けました。急性診断、複雑な経皮的冠動脈インターベンション(PCI)、冠動脈バイパス術、および集中的な薬物療法の開始における主要な場として位置づけられています。そのスケールは、症例が不安定または臨床的に複雑な場合における多職種連携ケアの必要性も反映しています。
診断センターは、心筋虚血市場において2031年までに最も高いCAGR6.76%で成長すると予測されています。成長は、高度な画像診断技術、専門的な知識、およびコスト効率の高いサービス提供に支えられた、早期かつ正確な心血管診断への需要の増加によって牽引されています。より多くの定期的な診断手順が専門施設へとシフトするにつれて、診断センターは心筋虚血の管理においてますます重要な役割を果たすことが期待されています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米心筋虚血市場
北米は2025年の心筋虚血市場シェアの47.35%を占め、明確な地域リーダーとしての地位を維持した。同地域は、成熟したカテーテル検査室インフラ、幅広い償還支援、および高度なイメージングプラットフォームの高い普及率という恩恵を受けている。米国は、ガイドラインに基づく急性冠症候群ケアが病院および介入プログラム全体にわたって安定した診断・治療量を生み出しているため、中核的な需要センターであり続けている。カナダとメキシコが補完的な需要量を加えているが、北米のリードは依然として主に米国システムの規模と償還の深さに依存している。
欧州心筋虚血市場
欧州は心筋虚血市場において第2位の地域ブロックであり続けており、ドイツ、英国、フランス、イリア、スペインが大陸の処置および薬物療法需要の大部分を支えている。ドイツは、デジタルヘルス償還経路が日常診療における長期的な心血管管理ツールへのより明確なルートを生み出しているため、際立った存在となっている。欧州のデバイスおよび医薬品へのアクセスは、欧州医薬品庁(EMA)の審査プロセスや心臓デバイスに関するEU医療機器規則(EU MDR)フレームワークを含む確立された規制システムによっても形成されている。東欧諸国は、疾患負担が依然として高い一方で介入能力が西欧に遅れをとっているため、心筋虚血市場において中期的な機会を提供している。
アジア太平洋、中東・アフリカおよび南米心筋虚血市場
アジア太平洋は、2026年から2031年にかけて予測CAGRが7.13%と、地域別で最も速い心筋虚血市場の拡大を示している。中国とインドは、より大きな患者層にわたって心臓ケアへのアクセスが拡大するにつれ、地域の需要量拡大を牽引している。日本は強力なイノベーション基盤を加え、韓国とオーストラリアは高度なイメージングおよび介入の普及に貢献している。中東アフリカおよび南米は総規模では依然として小さいが、主要都市部で心臓医療能力が拡大するにつれて心筋虚血市場は引き続き成長しており、一方でカテーテル検査室およびイメージングへのアクセスの制限が農村部および低資源環境での普及を引き続き遅らせている。
競合環境
市場集中度
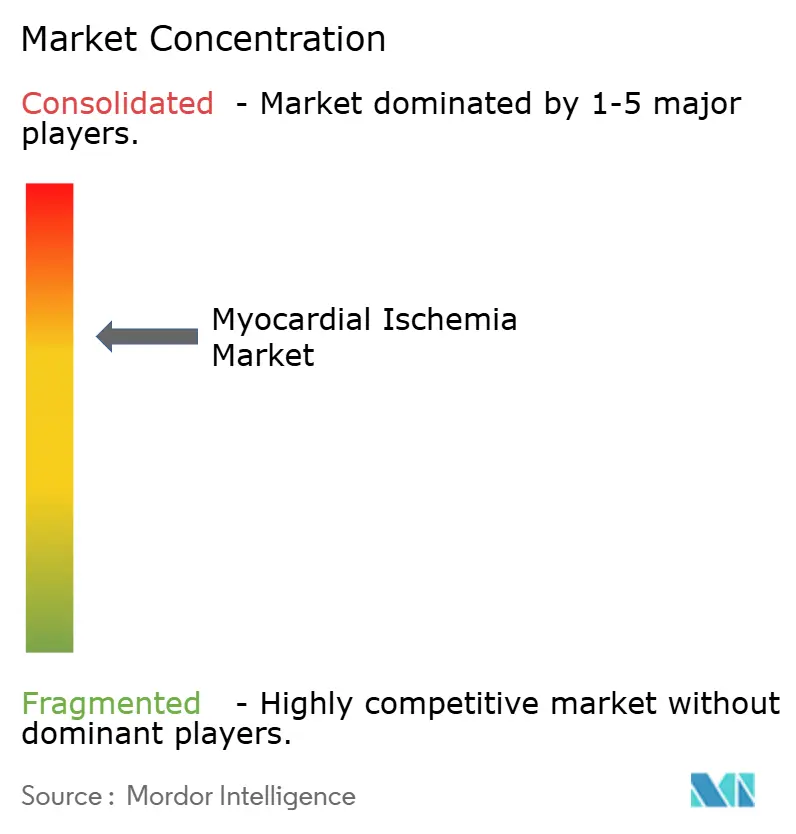
心筋虚血市場は二重の競合構造を持ち、大手医療機器企業がインターベンショナルデバイスとイメージングをリードし、大手製薬企業が長期薬物療法をリードしています。これにより、単一製品市場よりも複雑な分野が形成されており、シェアの変動はデバイス内、薬剤内、または統合ケアモデル全体で起こり得ます。したがって、企業は技術の深さ、ケア経路への適合性、診断・治療・フォローアップを結びつける能力で競争しています。心筋虚血市場は、孤立したデバイスまたは薬剤のポジションが、支払者がより明確な転帰価値を求める際に保護されにくくなるため、統合ポートフォリオへと移行しています。
GE HealthCareは、2026年の心臓病学ポートフォリオの推進を通じて、心筋虚血市場におけるこの方向性を示しています。2026年3月、同社はPhotonova Spectraに対するFDA 510(k)認可を発表し、心臓イメージングおよびプラーク評価における役割を拡大しました。これらの動きは、心筋虚血市場における競争優位が、単一のスタンドアロン製品ではなく、接続されたイメージングとインターベンション能力にますます依存していることを示しています。
製薬競争も、企業が高リスク患者におけるより強力なイベント低減と予防転帰を改善できる新しいメカニズムを追求するにつれ、激化しています。Amgenは、2025年11月に報告されたVESALIUS-CV試験でRepatha(レパーサ)が主要有害心血管イベントを25%相対的に低減し、心臓発作リスクを36%低減することを示したことで、そのポジションを強化しました。同時に、より厳格な規制、品質、および市販後の要件が、広範な臨床関係と心筋虚血市場全体での高度なイメージング、インターベンション、長期療法を支援するリソースをすでに持つ既存企業を引き続き優遇しています。
心筋虚血業界リーダー
-
Medtronic plc
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Bayer AG
-
Novartis AG
- 注:主要企業の掲載順は順位を示すものではありません。
心筋虚血市場 このレポートでカバーされる企業
- Abbott Laboratories
- Abbvie
- Amgen
- B. Braun
- Bayer
- Boehringer Ingelheim
- Boston Scientific
- Canon
- Daiichi Sankyo
- GE Healthcare
- Gilead Sciences
- Medtronic
- Merck
- Novartis
- Otsuka
- Pfizer
- Sanofi
- Siemens Healthineers
- Terumo
- Teva Pharmaceutical Industries
最近の産業開発事情 心筋虚血市場
- 2026年5:Boston Scientific Corporationは、SEISMIQ 4CE冠動脈血管内砕石術カテーテルのFRACTURE IDE試験が主要安全性・有効性エンドポイントを達成し、30日時点での主要有害心臓イベントからの回避率93.3%を達成したと発表しました。EuroPCR 2026で発表されたこの結果は、従来のPCI技術では対処が困難な適応症である重度石灰化冠動脈疾患の治療における主要ツールとして同デバイスを位置づけるものです。
- 2026年4月:Bayerは、The New England Journal of Medicineに掲載されたピボタルOCEANIC-STROKE第3相試験結果の発表を受け、二次脳卒中予防を対象とした同社の治験中第XIa因子阻害薬アスンデキシアンについてFDA優先審査を付与されました。同試験では、プラセボと比較して虚血性脳卒中の実質的な低減が示されました。抗血小板効果を持たない凝固経路を標的とする同薬のメカニズムは、虚血リスクのある患者においてDAPTと比較して出血合併症を低減する可能性があります。
- 2026年3月:GE HealthCareはACC.26において、Photonova Spectra光子計数CTシステムのFDA 510(k)認可を発表しました。これはAI対応の心臓イメージングプラットフォームであり、虚血評価のための超高精細冠動脈解剖学的可視化、プラーク特性評価、線量を意識した心臓イメージングを可能にします。
世界の心筋虚血市場レポートスコープ
本レポートの範囲によると、心筋虚血市場は、心筋への血流および酸素供給の低下によって引き起こされる状態である心筋虚血の検出、治療、および管理に使用される診断ツール、治療ソリューション、およびヘルスケアサービスで構成されています。市場には、心機能の改善および心臓発作などの合併症リスクの低減を目的とした、診断画像技術、心臓モニタリングデバイス、医薬品、インターベンション手技、および支持療法が含まれます。
心筋虚血市場は、タイプ、管理、エンドユーザー、および地域にセグメント化されています。タイプ別では、市場は症候性心筋虚血と無症候性心筋虚血にセグメント化されています。管理別では、市場は診断と治療にセグメント化されています。診断セグメントはさらに、心電図、心エコー検査、負荷試験、冠動脈造影、およびCTおよびMRI画像にセグメント化されています。治療セグメントはさらに、薬物療法、経皮的冠動脈インターベンション、冠動脈バイパス術、ならびに生活習慣管理およびリハビリテーションにセグメント化されています。エンドユーザー別では、市場は病院およびクリニック、診断センター、外来手術センター、ならびに研究および学術関にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東およびアフリカ、ならびに南米にセグメント化されています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは上記すべてのセグメントの価値(米ドル)を提供しています。
セグメンテーション概要
| 有症候性心筋虚血 |
| 無症候性心筋虚血 |
| 診断 | 心電図 |
| 心エコー検査 | |
| 負荷試験 | |
| 冠動脈造影 | |
| CTおよびMRIイメージング | |
| 治療 | 薬物療法 |
| 経皮的冠動脈インターベンション | |
| 冠動脈バイパス術 | |
| 生活習慣管理とリハビリテーション |
| 病院・クリニック |
| 心臓専門クリニック |
| 診断センター |
| 外来手術センター |
| 研究・学術機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| タイプ別 | 有症候性心筋虚血 | |
| 無症候性心筋虚血 | ||
| 管理別 | 診断 | 心電図 |
| 心エコー検査 | ||
| 負荷試験 | ||
| 冠動脈造影 | ||
| CTおよびMRIイメージング | ||
| 治療 | 薬物療法 | |
| 経皮的冠動脈インターベンション | ||
| 冠動脈バイパス術 | ||
| 生活習慣管理とリハビリテーション | ||
| エンドユーザー別 | 病院・クリニック | |
| 心臓専門クリニック | ||
| 診断センター | ||
| 外来手術センター | ||
| 研究・学術機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年までの心筋虚血市場の予測値は?
心筋虚血市場は2031年までに64.8 ビリオン 米ドルに達すると予測されており、2025年の49.4 ビリオン 米ドルから2026年の53.1 ビリオン 米ドルへとCAGR 4.76%で成長します。
心筋虚血ケアにおいて最も急速に拡大している地域はどこですか?
アジア太平洋は2031年にかけてCAGR 7.13%で最も急速な成長を記録すると予測されており、心血管負担の増大と心臓ケアへのアクセス拡大によって支えられています。
無症候性心筋虚血がより重要になっているのはなぜですか?
無症候性心筋虚血セグメントは2031年にかけてCAGR 5.24%で成長すると予測されており、無症候性疾患が依然として診断不足であるため注目を集めています。
管理において成長が速いのは診断と治療のどちらですか?
治療は、2025年に診断の方が規模が大きかったにもかかわらず、2031年までに6.17%のCAGRが予測される、より成長の速い管理セグメントです。