
Marktgröße und Marktanteil der myokardialen Ischämie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.13 Milliarden US-Dollar |
| Marktgröße (2031) | 6.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse myokardiale Ischämie von Mordor Intelligence
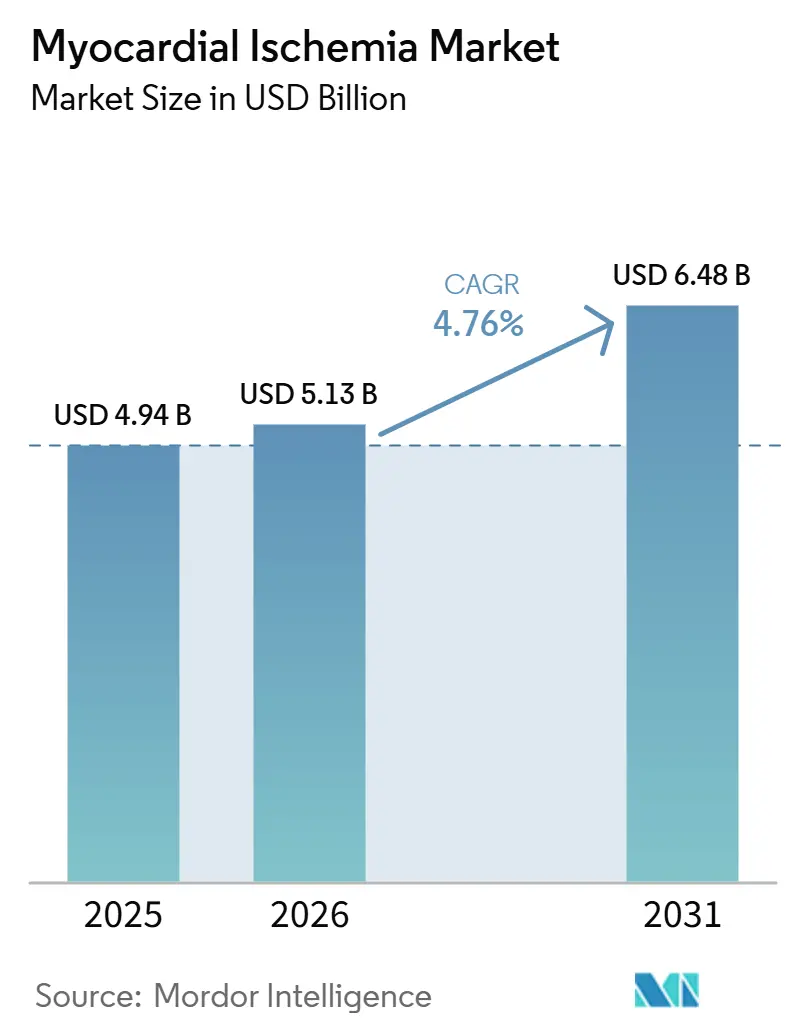
Der Markt für myokardiale Ischämie wird voraussichtlich von 4,94 Milliarden USD im Jahr 2025 und 5,13 Milliarden USD im Jahr 2026 auf 6,48 Milliarden USD bis 2031 anwachsen, was einer CAGR von 4,76 % zwischen 2026 und 2031 entspricht. Der Markt für myokardiale Ischämie wird durch die anhaltende Zunahme der Belastung durch Herz-Kreislauf-Erkrankungen gestützt; eine Modellierungsstudie aus dem Jahr 2025 prognostiziert, dass die Gesamtzahl der kardiovaskulären Todesfälle von 20,5 Millionen im Jahr 2025 auf 35,6 Millionen bis 2050 ansteigen wird. Der Markt für myokardiale Ischämie profitiert zudem von einer stärkeren klinischen Unterstützung für eine frühzeitige und präzisere Diagnose, da die Leitlinie der ACC und AHA aus dem Jahr 2025 die individualisierte Risikostratifizierung und funktionelle Testung in der Versorgung des akuten Koronarsyndroms bekräftigte. Behandlungspfade werden auch effizienter, da die PCI auf Basis von medikamentenbeschichteten Stents und die intrakoronare Bildgebung die Rolle der weniger invasiven Herzversorgung auf einen breiteren Patientenpool ausweiten. Der Wettbewerb im Markt für myokardiale Ischämie bleibt strukturell komplex, da Unternehmen sowohl im Bereich interventioneller Geräte als auch in der Langzeitpharmakotherapie tätig sind, was den Wert integrierter Versorgungsportfolios erhöht. Das Wachstum steht weiterhin unter dem Druck der Kostenerschwinglichkeit von Eingriffen und des ungleichen Zugangs zu fortschrittlicher Bildgebung und Herzkatheterlaborkapazitäten, insbesondere außerhalb einkommensstärkerer Gesundheitssysteme.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führte die symptomatische myokardiale Ischämie im Jahr 2025 mit einem Anteil von 52,22 %, während die asymptomatische myokardiale Ischämie bis 2031 voraussichtlich mit einer CAGR von 5,24 % wachsen wird.
- Nach Management hielt die Diagnose im Jahr 2025 einen Anteil von 57,62 %, während die Behandlung bis 2031 voraussichtlich mit einer CAGR von 6,17 % expandieren wird.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 44,24 %, während Diagnosezentren bis 2031 voraussichtlich mit einer CAGR von 6,76 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 47,35 %, während der Asien-Pazifik-Raum bis 2031 voraussichtlich mit einer CAGR von 7,13 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende globale Belastung durch Herz-Kreislauf-Erkrankungen | +1.3% | Global | Langfristig (≥ 4 Jahre) |
| Ausweitung der Frühdiagnose und Screening-Akzeptanz | +0.9% | Nordamerika und Europa, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu minimal-invasiver Revaskularisierung und Präzisionsbildgebung | +0.7% | Nordamerika, Europa, APAC-Kernregion | Mittelfristig (2–4 Jahre) |
| Akzeptanz von Wearable-Monitoring und Remote-Kardiotriage | +0.5% | Nordamerika und Europa, frühe Gewinne in APAC | Kurzfristig (≤ 2 Jahre) |
| Unterdiagnose stiller Ischämie bei Hochrisikopatienten | +0.4% | Global, konzentriert in asiatischen und MENA-Hochrisiko-Diabetikerkohorten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende globale Belastung durch Herz-Kreislauf-Erkrankungen
Der Markt für myokardiale Ischämie wird weiterhin durch die anhaltende globale Belastung durch ischämische Herzerkrankungen gestützt. Eine 2025 in JACC veröffentlichte Modellierungsstudie prognostizierte, dass die Gesamtzahl der Todesfälle durch Herz-Kreislauf-Erkrankungen von 20,5 Millionen im Jahr 2025 auf 35,6 Millionen bis 2050 ansteigen wird.[1] Eine weitere Studie aus dem Jahr 2025 in BMC Cardiovascular Disorders bestätigte zudem, dass ischämische Herzerkrankungen weltweit die führende Ursache für behinderungsbereinigte Lebensjahre bleiben.[2] Dies bindet den Markt für myokardiale Ischämie an einen strukturellen Patientenbedarf und nicht an kurzfristige Schwankungen im Eingriffvolumen. Alternde Bevölkerungen, ein höherer Body-Mass-Index und anhaltende kardiometabolische Risiken weiten den Behandlungspool sowohl in entwickelten als auch in sich entwickelnden Gesundheitssystemen aus. Diese Nachfrage unterstützt den stetigen Einsatz von Bildgebung, Medikamenten und Revaskularisierung im gesamten Markt für myokardiale Ischämie.
Ausweitung der Frühdiagnose und Screening-Akzeptanz
Der Markt für myokardiale Ischämie wird auch durch die breitere Akzeptanz einer frühzeitigen Diagnose bei Risikopatienten gestützt. Die Leitlinie der ACC, AHA, ACEP, NAEMSP und SCAI aus dem Jahr 2025 bekräftigte die individualisierte Risikostratifizierung und präzise Diagnostik im Management des akuten Koronarsyndroms.[3] Diese klinische Ausrichtung unterstützt einen verstärkten Einsatz von EKG, Echokardiographie, Belastungstests, koronarer CT und funktioneller Bildgebung in routinemäßigen Versorgungspfaden. Die wirtschaftliche Grundlage für diesen Wandel verbessert sich ebenfalls, da die randomisierte PRECISE-Studie zeigte, dass ein präziser Diagnostikpfad für stabilen Brustschmerz die mittleren Diagnosekosten nach 45 Tagen um 249 USD pro Patient im Vergleich zur üblichen Testung reduzierte. Dies erleichtert eine breitere Screening-Akzeptanz in wertorientierten Versorgungssystemen, in denen Kostenkontrolle ebenso wichtig ist wie der klinische Nutzen. Es stärkt auch die Diagnoseseite des Marktes für myokardiale Ischämie, da mehr Patienten identifiziert werden, bevor schwerwiegende Ereignisse eintreten.
Verlagerung hin zu minimal-invasiver Revaskularisierung und Präzisionsbildgebung
Eine weitere Stütze für den Markt für myokardiale Ischämie ist die Verlagerung hin zu weniger invasiven Behandlungen und einer präziseren Bildgebungsführung. Ein Übersichtsartikel aus dem Jahr 2026 in Frontiers in Medicine stellte fest, dass die PCI mit Implantation medikamentenbeschichteter Stents zur bevorzugten Revaskularisierungsstrategie für die meisten Patienten mit akuten Koronarsyndromen geworden ist, wobei bessere Ergebnisse durch intrakoronare Bildgebung wie IVUS und OCT unterstützt werden. Eine PMC-Analyse aus dem Jahr 2025 zeigte zudem, dass die Verlagerung von Koronarangiographie und PCI in ambulante Operationszentren Einsparungen für Medicare und Leistungsempfänger generieren kann, was eine breitere Migration des Versorgungsorts unterstützt. Dieser Trend stärkt den Markt für myokardiale Ischämie, indem er die Bandbreite der Einrichtungen erweitert, in denen Eingriffe stattfinden können.
Akzeptanz von Wearable-Monitoring und Remote-Kardiotriage
Der Markt für myokardiale Ischämie verzeichnet auch kurzfristige Gewinne durch Wearable-Monitoring und Remote-Kardiotriage-Tools. Ein Übersichtsartikel aus dem Jahr 2025 in Sensors stellte fest, dass tragbare EKG-Monitore und implantierbare Loop-Rekorder transiente ST-Strecken-Veränderungen erfassen können, die mit stillen ischämischen Episoden verbunden sind, die andernfalls unentdeckt blieben. Dies ist von Bedeutung, da eine Querschnittsstudie aus dem Jahr 2025 bei 37,7 % der asymptomatischen Patienten mit Typ-2-Diabetes objektive Hinweise auf eine stille myokardiale Ischämie fand. Fernüberwachung verbessert daher die Fallfindung in Hochrisikogruppen, die keine typischen Symptome aufweisen. Sie verleiht dem Markt für myokardiale Ischämie auch eine stärkere digitale Ebene, die sowohl die Diagnose als auch die langfristige Behandlungsnachsorge unterstützt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für diagnostische und interventionelle Versorgungspfade | -0.6% | Global, am stärksten ausgeprägt in APAC, MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Unerwünschte Ereignisse und langfristige Nicht-Adhärenz bei der Medikation | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Eingeschränkter Zugang zu Herzkatheterlaboren und fortschrittlicher Bildgebung in ressourcenarmen Umgebungen | -0.3% | MEA, Südamerika, ländliches APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für diagnostische und interventionelle Versorgungspfade
Der Markt für myokardiale Ischämie steht bei Diagnose und Intervention weiterhin vor einer klaren Erschwinglichkeitsbarriere. Der Erstattungsleitfaden von Boston Scientific aus dem Jahr 2025 zeigte, dass die nationalen Medicare-Durchschnittszahlungen für PCI mit einem intraluminalen Gerät je nach Komplikationsstatus zwischen 12.911 USD und 30.397 USD lagen. Der eingeschränkte Zugang zu Herzkatheterlaboren und fortschrittlicher Bildgebung in ressourcenärmeren Umgebungen fügt eine weitere Verzögerungsebene hinzu, insbesondere außerhalb großer städtischer Krankenhäuser. Das Ergebnis ist kein Mangel an Bedarf, sondern eine langsamere Durchdringung des Marktes für myokardiale Ischämie in Teilen des Asien-Pazifik-Raums, des Nahen Ostens, Afrikas und Südamerikas.
Unerwünschte Ereignisse und langfristige Nicht-Adhärenz bei der Medikation
Die langfristige Therapietreue bei der Medikation bleibt ein weiteres Hemmnis für den Markt für myokardiale Ischämie. Eine schwedische Kohortenstudie aus dem Jahr 2025 ergab, dass 91 % bis 92 % der Patienten nach einem Myokardinfarkt nach einem Jahr noch eine sekundärpräventive Therapie erhielten, jedoch nur 74 % bis 79 % nach 12 Jahren noch in Behandlung waren. Die Hauptverluste entstanden durch das Absetzen von Statinen, Betablockern, Aspirin und RAAS-Hemmern, was die Stabilität der Wiederholungsverschreibungen in der chronischen Versorgung schwächt. Dies begrenzt das volle Umsatzpotenzial des Marktes für myokardiale Ischämie im Bereich der Langzeitmedikationstherapie.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
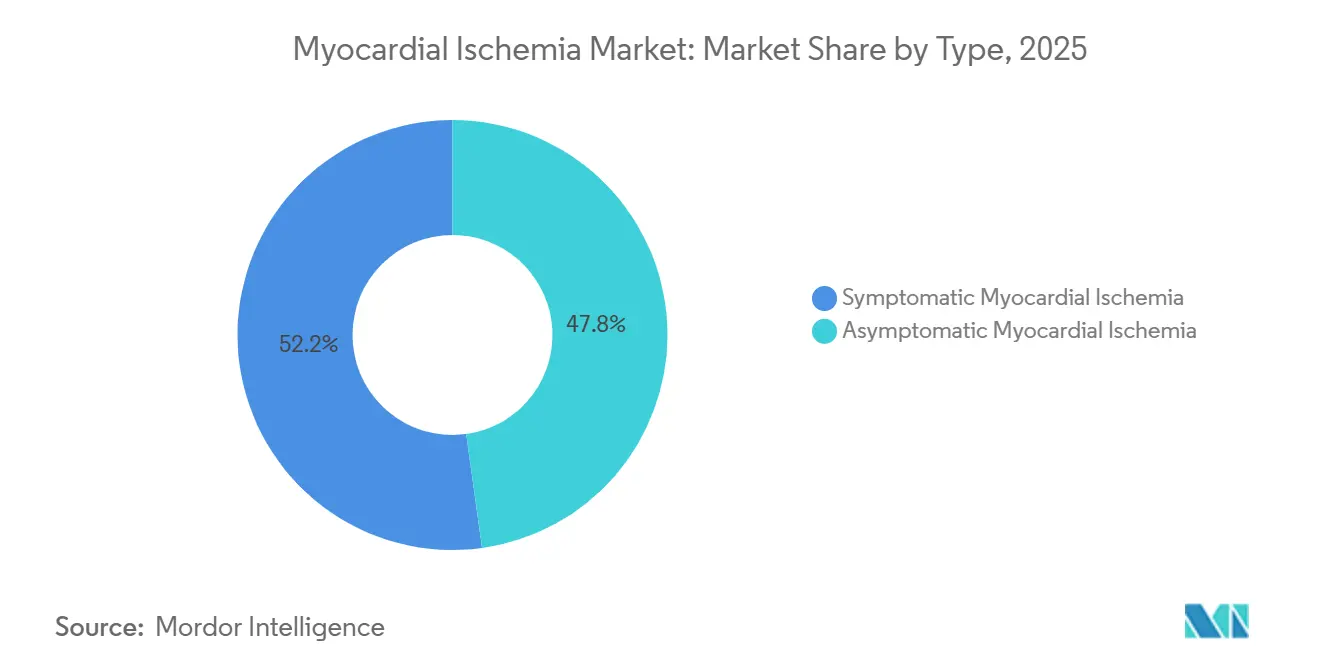
Asymptomatische Erkennung verändert die KrankheitslandkarteDie symptomatische myokardiale Ischämie hielt im Jahr 2025 einen Anteil von 52,22 % am Markt für myokardiale Ischämie, was das große Volumen an Patienten widerspiegelt, die über Brustschmerzen, Belastungstests, Angiographie und standardisierte Interventionspfade in die Versorgung eintraten. Das asymptomatische Segment wird jedoch bis 2031 voraussichtlich mit einer CAGR von 5,24 % wachsen, was es zum am schnellsten wachsenden Teil des Marktes für myokardiale Ischämie nach Typ macht. Der Wandel wird durch ein breiteres Screening in Hochrisikogruppen wie Menschen mit Diabetes und chronischer Nierenerkrankung vorangetrieben, bei denen stille Erkrankungen häufig sind.
Wearable-Monitoring ist nun die wichtigste strukturelle Kraft hinter diesem Wandel im Markt für myokardiale Ischämie. Die Leitlinien bleiben selektiv statt universell, was den Fokus auf die höchsten Risikogruppen lenkt und die Wahrscheinlichkeit eines breiten Übertestens verringert. Ein Übersichtsartikel aus dem Jahr 2024 in Biomedicines zeigte, dass die stille myokardiale Ischämie weiterhin eine bedeutende klinische Herausforderung darstellt, insbesondere wenn die Symptompräsentation schwach oder nicht vorhanden ist. Dieses Gleichgewicht hält die Typmischung des Marktes für myokardiale Ischämie in Richtung einer gezielteren Erkennung statt eines breiten Bevölkerungsscreenings.


Nach Management:
Behandlungsmomentum treibt langfristige MischverschiebungDie Diagnose hielt im Jahr 2025 einen Anteil von 57,62 % am Managementsegment, was sie zur größten operativen Ebene im Markt für myokardiale Ischämie machte. EKG, Echokardiographie, Belastungstests, Koronarangiographie sowie CT oder MRT bilden weiterhin den Einstieg in nahezu jeden Versorgungspfad. Dieser Teil des Marktes profitiert von Leitlinienunterstützung, hohen Eingriffvolumina und niedrigeren Stückkosten als komplexe Interventionen. Die Diagnoseseite verbessert sich auch in technischer Qualität, da neuere Bildgebungstools eine breitere Rolle bei der Koronarbeurteilung übernehmen.
Die Behandlung zeigt zwar einen geringeren aktuellen Anteil, weist jedoch die schnellste prognostizierte Expansion im Markt für myokardiale Ischämie auf, mit einem erwarteten Management-CAGR von 6,17 % bis 2031. Dies spiegelt die anhaltende Nachfrage nach PCI und nach Arzneimitteltherapien wider, die künftige kardiovaskuläre Ereignisse bei Hochrisikopatienten reduzieren. Eine bessere Bildgebungsführung verbessert auch die Behandlungsdurchführung, indem sie Klinikern hilft, Eingriffe mit größerer Sicherheit zu planen und zu optimieren. Dies hält den Markt für myokardiale Ischämie in Bewegung hin zu einer langfristigen Mischung, bei der die Therapie einen größeren Anteil an der Wertschöpfung über die Erstdiagnose hinaus einnimmt.
Nach Endnutzer:
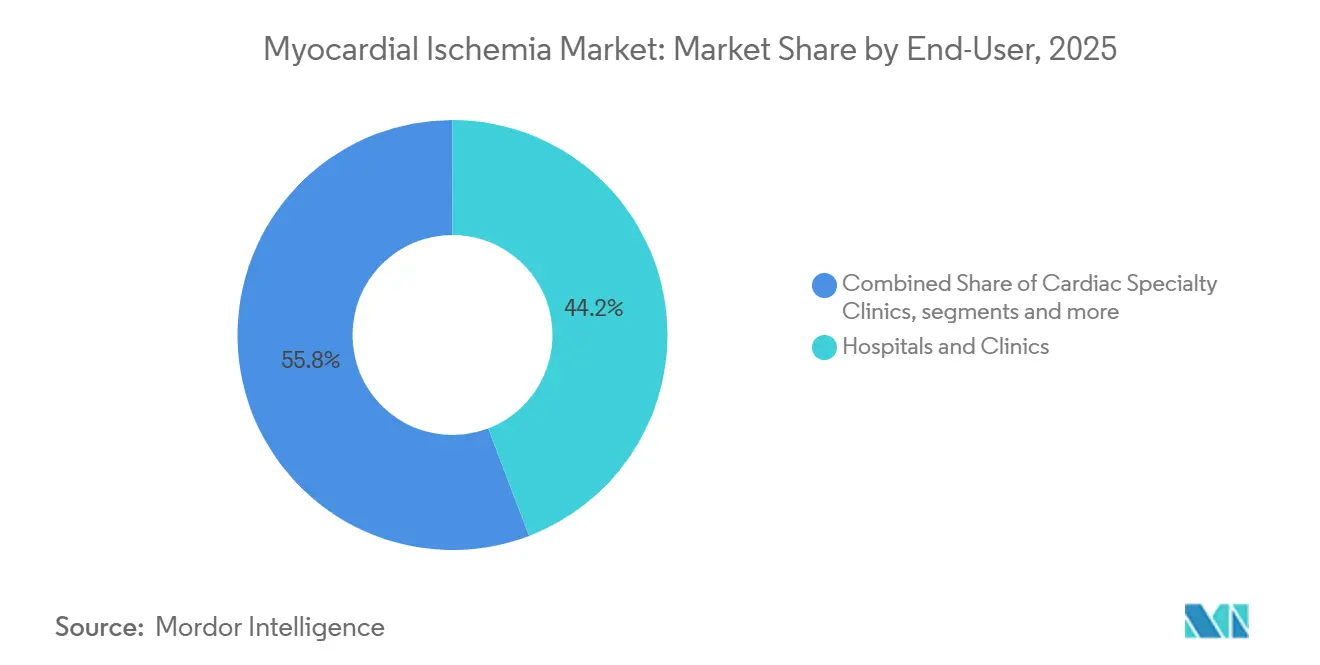
Fachkliniken entwickeln sich zum am schnellsten wachsenden VersorgungsortKrankenhäuser und Kliniken hielten im Jahr 2025 einen Anteil von 44,24 % am Endnutzersegment und blieben damit im Mittelpunkt des Marktes für myokardiale Ischämie. Sie blieben der primäre Ort für die akute Diagnose, komplexe perkutane Koronarinterventionen, koronare Bypass-Operationen und die Einleitung einer intensiven Pharmakotherapie. Ihr Umfang spiegelt auch den Bedarf an multidisziplinärer Versorgung bei instabilen oder klinisch komplexen Fällen wider.
Diagnosezentren werden bis 2031 voraussichtlich mit der höchsten CAGR von 6,76 % im Markt für myokardiale Ischämie wachsen. Das Wachstum wird durch die steigende Nachfrage nach frühzeitiger und präziser kardiovaskulärer Diagnostik angetrieben, unterstützt durch fortschrittliche Bildgebungstechnologien, spezialisiertes Fachwissen und kosteneffiziente Leistungserbringung. Da immer mehr Routinediagnostikverfahren in spezialisierte Einrichtungen verlagert werden, wird erwartet, dass Diagnosezentren eine zunehmend wichtige Rolle im Management der myokardialen Ischämie spielen werden.


Geografische Analyse
Nordamerika Myokardiale Ischämie Markt
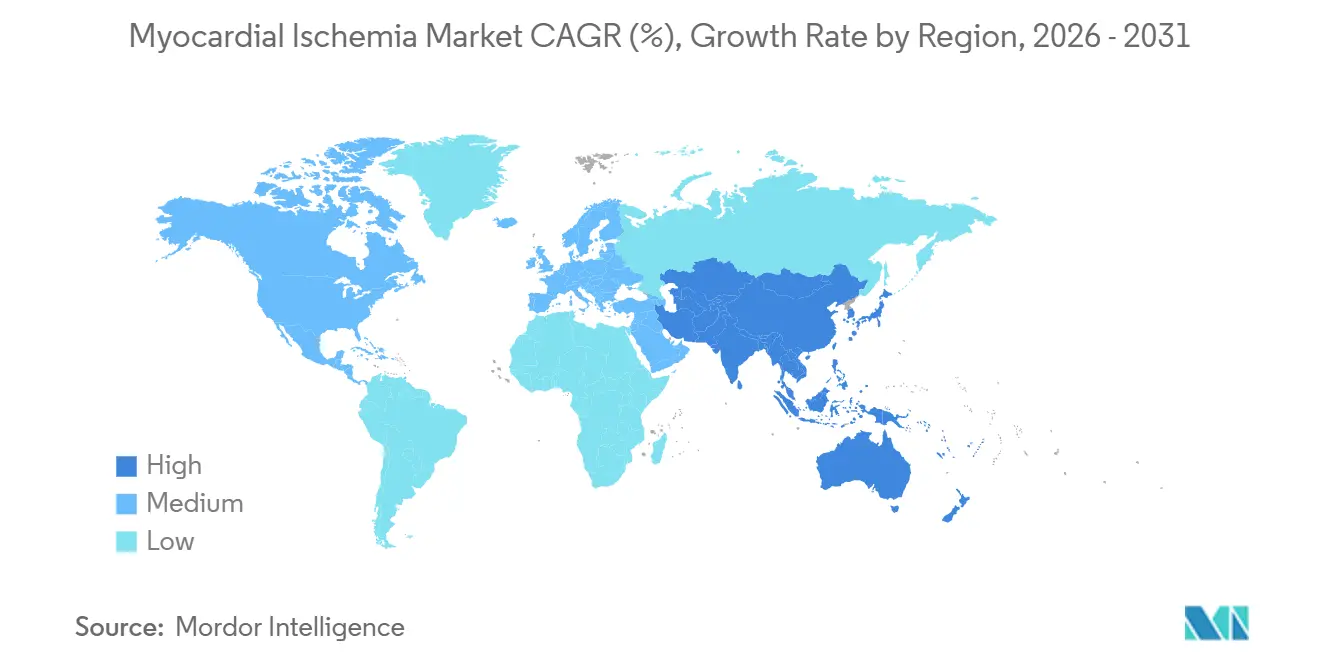
Nordamerika hielt im Jahr 2025 einen Marktanteil von 47,35 % am Markt für myokardiale Ischämie und behauptete damit seine Position als klarer regionaler Marktführer. Die Region profitiert von einer ausgereiften Herzkatheterlabor-Infrastruktur, breiter Erstattungsunterstützung und einer hohen Akzeptanz fortschrittlicher Bildgebungsplattformen. Die Vereinigten Staaten bleiben das zentrale Nachfragezentrum, da die leitliniengestützte Versorgung des akuten Koronarsyndroms ein stabiles Diagnose- und Behandlungsvolumen in Krankenhäusern und interventionellen Programmen schafft. Kanada und Mexiko tragen ergänzendes Volumen bei, doch Nordamerikas Führungsposition beruht nach wie vor hauptsächlich auf dem Umfang und der Erstattungstiefe des US-amerikanischen Systems.
Europa Myokardiale Ischämie Markt
Europa bleibt der zweitgrößte regionale Block im Markt für myokardiale Ischämie, wobei Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien den Großteil der prozeduralen und pharmakotherapeutischen Nachfrage des Kontinents tragen. Deutschland sticht hervor, da sein Erstattungsweg für digitale Gesundheit einen klareren Pfad für langfristige kardiovaskuläre Managementinstrumente in der Routineversorgung schafft. Der europäische Zugang zu Medizinprodukten und Arzneimitteln wird zudem durch etablierte Regulierungssysteme geprägt, darunter die Prüfprozesse der Europäischen Arzneimittel-Agentur und den EU-MDR-Rahmen für Herzgeräte. Osteuropäische Länder bieten mittelfristig eine Öffnung innerhalb des Marktes für myokardiale Ischämie, da die Krankheitslast hoch bleibt, während die interventionelle Kapazität noch hinter Westeuropa zurückliegt.
APAC, MEA und Südamerika Myokardiale Ischämie Markt
Asien-Pazifik verzeichnet die schnellste prognostizierte Marktexpansion für myokardiale Ischämie nach Region, mit einem prognostizierten CAGR von 7,13 % von 2026 bis 2031. China und Indien treiben den regionalen Volumenaufbau voran, da der Zugang zur Herzversorgung für größere Patientenpopulationen zunimmt. Japan verfügt über eine starke Innovationsbasis, während Südkorea und Australien zur fortschrittlichen Bildgebungs- und Interventionsadoption beitragen. Der Nahe Osten und Afrika sowie Südamerika bleiben in der Gesamtgröße kleiner, doch der Markt für myokardiale Ischämie wächst dort weiterhin, da die kardiale Kapazität in großen städtischen Zentren zunimmt, obwohl der begrenzte Zugang zu Herzkatheterlaboren und Bildgebung die Durchdringung in ländlichen und ressourcenschwachen Gebieten weiterhin verlangsamt.
Wettbewerbslandschaft
Marktkonzentration
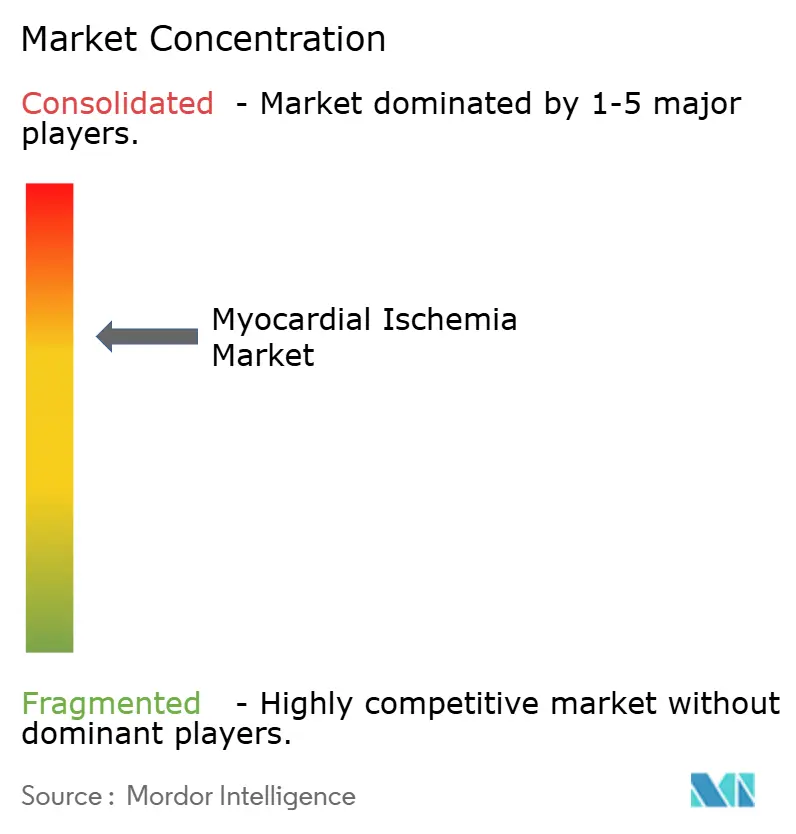
Der Markt für myokardiale Ischämie weist eine duale Wettbewerbsstruktur auf, wobei große Medizintechnikunternehmen interventionelle Geräte und Bildgebung anführen und große Pharmaunternehmen die Langzeitpharmakotherapie dominieren. Dies schafft ein komplexeres Feld als ein Einzelproduktmarkt, da Marktanteilsverschiebungen innerhalb von Geräten, innerhalb von Arzneimitteln oder über integrierte Versorgungsmodelle hinweg stattfinden können. Unternehmen konkurrieren daher auf der Grundlage von Technologietiefe, Versorgungspfadeignung und ihrer Fähigkeit, Diagnose, Behandlung und Nachsorge zu verbinden. Der Markt für myokardiale Ischämie bewegt sich in Richtung integrierter Portfolios, da isolierte Geräte- oder Arzneimittelpositionen weniger geschützt sind, wenn Kostenträger einen klareren Ergebnisnachweis fordern.
GE HealthCare veranschaulicht diese Richtung im Markt für myokardiale Ischämie durch seinen Kardiologie-Portfolio-Vorstoß im Jahr 2026. Im März 2026 gab das Unternehmen die FDA-510(k)-Zulassung für Photonova Spectra bekannt, was seine Rolle in der Herzbildgebung und Plaquebeurteilung erweitert. Diese Schritte zeigen, dass der Wettbewerbsvorteil im Markt für myokardiale Ischämie zunehmend von vernetzter Bildgebungs- und Interventionsfähigkeit abhängt und nicht von einem einzelnen eigenständigen Produkt.
Der pharmazeutische Wettbewerb verschärft sich ebenfalls, da Unternehmen eine stärkere Ereignisreduktion bei Hochrisikopatienten und neue Mechanismen anstreben, die präventive Ergebnisse verbessern können. Amgen stärkte seine Position, als Repatha in der im November 2025 berichteten VESALIUS-CV-Studie eine 25%ige relative Reduktion schwerwiegender unerwünschter kardiovaskulärer Ereignisse und eine 36%ige Reduktion des Herzinfarktrisikos zeigte. Gleichzeitig begünstigen strengere regulatorische, qualitätsbezogene und Nachmarkterwartungen weiterhin etablierte Unternehmen, die bereits über breite klinische Beziehungen und die Ressourcen verfügen, um fortschrittliche Bildgebung, Intervention und langzyklische Therapie im gesamten Markt für myokardiale Ischämie zu unterstützen.
Marktführer im Bereich myokardiale Ischämie
-
Medtronic plc
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Bayer AG
-
Novartis AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Myokardiale Ischämie Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Abbvie
- Amgen
- B. Braun
- Bayer
- Boehringer Ingelheim
- Boston Scientific
- Canon
- Daiichi Sankyo
- GE Healthcare
- Gilead Sciences
- Medtronic
- Merck
- Novartis
- Otsuka
- Pfizer
- Sanofi
- Siemens Healthineers
- Terumo
- Teva Pharmaceutical Industries
Neueste Industrielle Entwicklungen in Myokardiale Ischämie Markt
- Mai 2026: Boston Scientific Corporation gab bekannt, dass die FRACTURE-IDE-Studie seines SEISMIQ 4CE Coronary Intravascular Lithotripsy Catheter die primären Sicherheits- und Wirksamkeitsendpunkte erfüllte und eine 93,3%ige Freiheit von schwerwiegenden unerwünschten kardialen Ereignissen nach 30 Tagen erreichte. Die auf dem EuroPCR 2026 vorgestellten Ergebnisse positionieren das Gerät als wichtiges Instrument zur Behandlung schwer verkalkter koronarer Herzerkrankungen, einer Indikation, die mit herkömmlichen PCI-Techniken nach wie vor schwer zu behandeln ist.
- April 2026: Bayer erhielt die FDA-Prioritätsprüfung für Asundexian, seinen investigativen Faktor-XIa-Inhibitor zur sekundären Schlaganfallprävention, nach der Veröffentlichung der pivotalen OCEANIC-STROKE-Phase-3-Studienergebnisse im New England Journal of Medicine, die eine erhebliche Reduktion ischämischer Schlaganfälle gegenüber Placebo zeigten. Der Wirkmechanismus des Arzneimittels, der auf den Gerinnungsweg ohne direkten thrombozytenaggregationshemmenden Effekt abzielt, könnte Blutungskomplikationen im Vergleich zur dualen Thrombozytenaggregationshemmung bei ischämiegefährdeten Patienten reduzieren.
- März 2026: GE HealthCare gab auf dem ACC.26 die FDA-510(k)-Zulassung seines Photonova Spectra Photonenzählungs-CT-Systems bekannt, einer KI-gestützten kardialen Bildgebungsplattform, die eine ultrahochauflösende Visualisierung der Koronaranatomie, Plaquecharakterisierung und dosisbewusste kardiale Bildgebung zur Ischämiebeurteilung ermöglicht.
Umfang des globalen Berichts zum Markt für myokardiale Ischämie
Gemäß dem Berichtsumfang umfasst der Markt für myokardiale Ischämie Diagnosewerkzeuge, therapeutische Lösungen und Gesundheitsdienstleistungen, die zur Erkennung, Behandlung und Verwaltung der myokardialen Ischämie eingesetzt werden – einem Zustand, der durch verminderten Blutfluss und Sauerstoffversorgung des Herzmuskels verursacht wird. Der Markt umfasst diagnostische Bildgebungstechnologien, kardiale Überwachungsgeräte, Arzneimittel, interventionelle Verfahren und unterstützende Therapien, die darauf abzielen, die Herzfunktion zu verbessern und das Risiko von Komplikationen wie Herzinfarkten zu reduzieren.
Der Markt für myokardiale Ischämie ist nach Typ, Management, Endnutzer und Geografie segmentiert. Nach Typ ist der Markt in symptomatische myokardiale Ischämie und asymptomatische myokardiale Ischämie unterteilt. Nach Management ist der Markt in Diagnose und Behandlung unterteilt. Das Diagnosesegment ist weiter unterteilt in Elektrokardiogramm, Echokardiografie, Belastungstest, Koronarangiografie sowie CT- und MRT-Bildgebung. Das Behandlungssegment ist weiter unterteilt in Medikationstherapie, perkutane Koronarintervention, koronare Bypass-Operation sowie Lebensstilmanagement und Rehabilitation. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, Diagnosezentren, ambulante chirurgische Zentren sowie Forschungs- und Akademische Institute unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Symptomatische myokardiale Ischämie |
| Asymptomatische myokardiale Ischämie |
| Diagnose | Elektrokardiogramm |
| Echokardiographie | |
| Belastungstest | |
| Koronarangiographie | |
| CT- und MRT-Bildgebung | |
| Behandlung | Medikamententherapie |
| Perkutane Koronarintervention | |
| Koronare Bypass-Operation | |
| Lebensstilmanagement und Rehabilitation |
| Krankenhäuser und Kliniken |
| Kardiologische Fachkliniken |
| Diagnosezentren |
| Ambulante Operationszentren |
| Forschungs- und Akademieinstitute |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | Symptomatische myokardiale Ischämie | |
| Asymptomatische myokardiale Ischämie | ||
| Nach Management | Diagnose | Elektrokardiogramm |
| Echokardiographie | ||
| Belastungstest | ||
| Koronarangiographie | ||
| CT- und MRT-Bildgebung | ||
| Behandlung | Medikamententherapie | |
| Perkutane Koronarintervention | ||
| Koronare Bypass-Operation | ||
| Lebensstilmanagement und Rehabilitation | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Kardiologische Fachkliniken | ||
| Diagnosezentren | ||
| Ambulante Operationszentren | ||
| Forschungs- und Akademieinstitute | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für myokardiale Ischämie bis 2031 voraussichtlich erreichen?
Der Markt für myokardiale Ischämie wird bis 2031 voraussichtlich 6,48 Milliarden USD erreichen, ausgehend von 4,94 Milliarden USD im Jahr 2025 und 5,31 Milliarden USD im Jahr 2026, bei einer CAGR von 4,76 %.
Welche Region verzeichnet das schnellste Wachstum in der Versorgung der myokardialen Ischämie?
Asien-Pazifik wird voraussichtlich das schnellste Wachstum mit einer CAGR von 7,13 % bis 2031 verzeichnen, unterstützt durch eine zunehmende kardiovaskuläre Belastung und einen breiteren Zugang zur Herzversorgung.
Warum gewinnt die asymptomatische myokardiale Ischämie an Bedeutung?
Das Segment der asymptomatischen myokardialen Ischämie wird bis 2031 voraussichtlich mit einer CAGR von 5,24 % wachsen und gewinnt an Aufmerksamkeit, da stille Erkrankungen nach wie vor unterdiagnostiziert bleiben.
Welcher Teil des Managements wächst schneller, Diagnose oder Behandlung?
Die Behandlung ist das am schnellsten wachsende Managementsegment mit einer prognostizierten CAGR von 6,17 % bis 2031, obwohl die Diagnose im Jahr 2025 größer blieb.