
Taille et Part du Marché de l'Ischémie Myocardique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.13 Milliards de dollars |
| Taille du Marché (2031) | 6.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Ischémie Myocardique par Mordor Intelligence
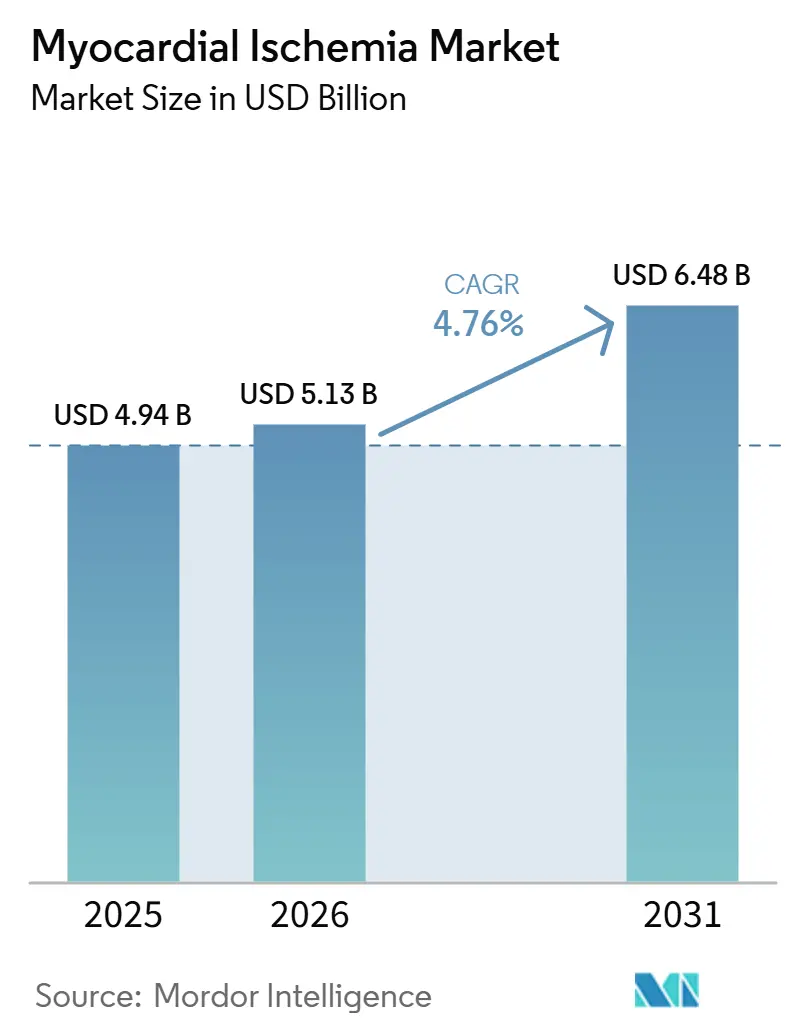
Le marché de l'ischémie myocardique devrait s'étendre de 4,94 milliards USD en 2025 et 5,13 milliards USD en 2026 à 6,48 milliards USD d'ici 2031, enregistrant un CAGR de 4,76 % entre 2026 et 2031. Le marché de l'ischémie myocardique est soutenu par la hausse continue du fardeau des maladies cardiovasculaires, une étude de modélisation de 2025 projetant une augmentation des décès cardiovasculaires totaux de 20,5 millions en 2025 à 35,6 millions d'ici 2050. Le marché de l'ischémie myocardique bénéficie également d'un soutien clinique renforcé en faveur d'un diagnostic précoce et plus précis, les recommandations 2025 de l'ACC et de l'AHA ayant renforcé la stratification individualisée du risque et les tests fonctionnels dans la prise en charge du syndrome coronarien aigu. Les parcours thérapeutiques deviennent également plus efficaces à mesure que la PCI basée sur les stents à élution médicamenteuse et l'imagerie intracoronaire étendent le rôle des soins cardiaques moins invasifs à un plus large bassin de patients. La concurrence sur le marché de l'ischémie myocardique reste structurellement complexe, car les entreprises opèrent à la fois dans les dispositifs interventionnels et la pharmacothérapie à long terme, ce qui accroît la valeur des portefeuilles de soins intégrés. La croissance reste soumise à la pression de l'accessibilité financière des procédures et à l'accès inégal aux plateformes d'imagerie avancée et aux capacités de laboratoire de cathétérisme, en particulier en dehors des systèmes de santé à revenus élevés.
Points Clés du Rapport
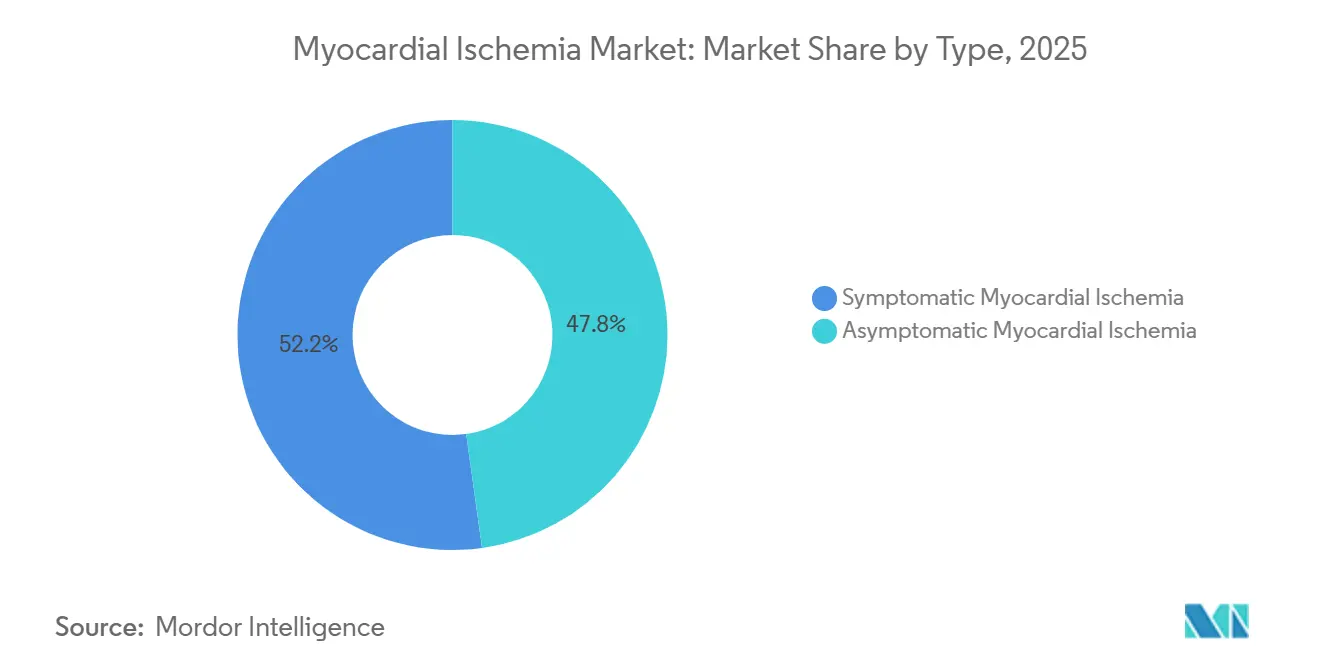
- Par type, l'ischémie myocardique symptomatique était en tête avec une part de 52,22 % en 2025, tandis que l'ischémie myocardique asymptomatique devrait croître à un CAGR de 5,24 % jusqu'en 2031.
- Par gestion, le diagnostic détenait une part de 57,62 % en 2025, tandis que le traitement devrait se développer à un CAGR de 6,17 % jusqu'en 2031.
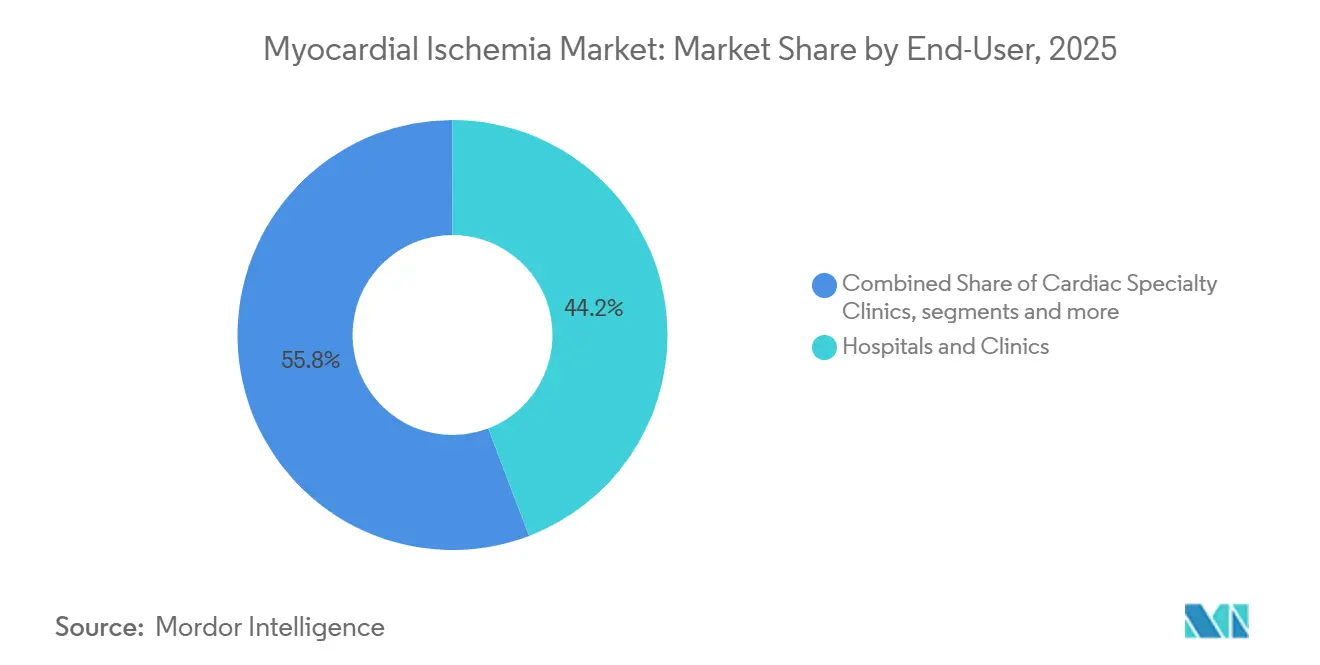
- Par utilisateur final, les hôpitaux et cliniques détenaient une part de 44,24 % en 2025, tandis que les centres de diagnostic devraient progresser à un CAGR de 6,76 % jusqu'en 2031.
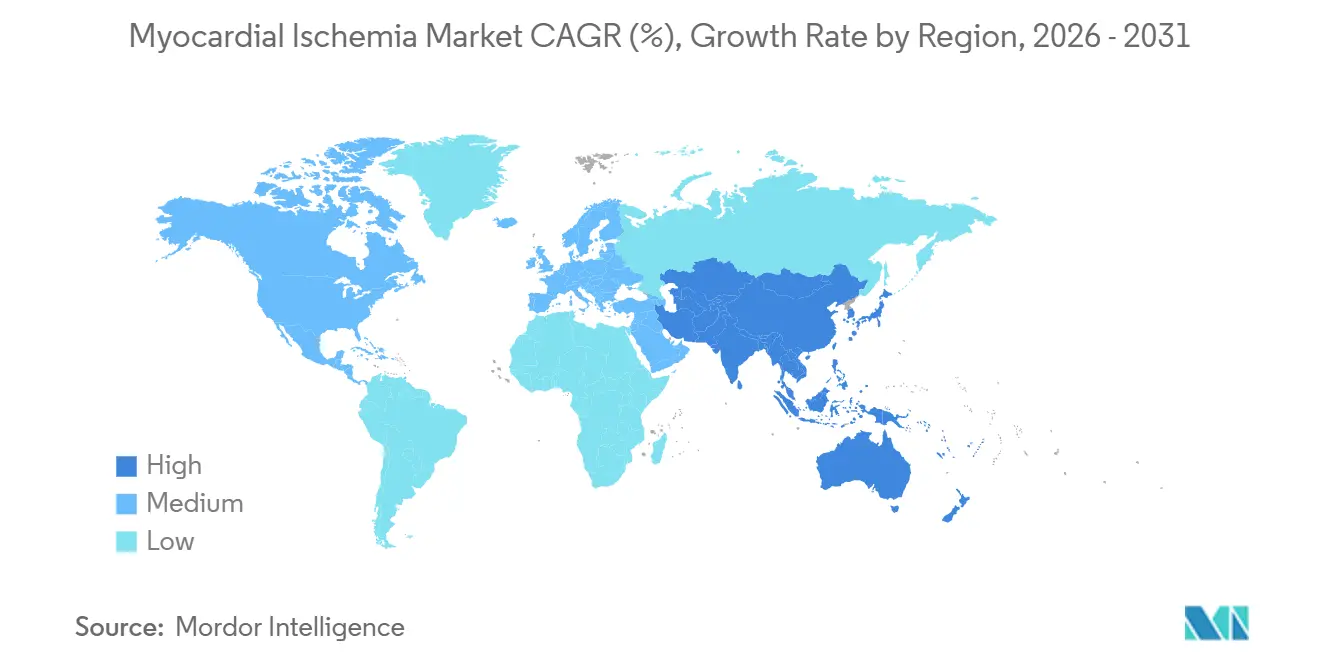
- Par géographie, l'Amérique du Nord détenait une part de 47,35 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,13 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Fardeau Mondial Croissant des Maladies Cardiovasculaires | +1.3% | Mondial | Long terme (≥ 4 ans) |
| Expansion du Diagnostic Précoce et de l'Adoption du Dépistage | +0.9% | Amérique du Nord et Europe, extension vers l'APAC | Moyen terme (2-4 ans) |
| Évolution vers la Revascularisation Minimalement Invasive et l'Imagerie de Précision | +0.7% | Amérique du Nord, Europe, cœur de l'APAC | Moyen terme (2-4 ans) |
| Adoption de la Surveillance par Dispositifs Portables et du Triage Cardiaque à Distance | +0.5% | Amérique du Nord et Europe, gains précoces en APAC | Court terme (≤ 2 ans) |
| Sous-diagnostic de l'Ischémie Silencieuse chez les Patients à Haut Risque | +0.4% | Mondial, concentré en Asie et dans les cohortes diabétiques à haut risque de la région MENA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fardeau Mondial Croissant des Maladies Cardiovasculaires
Le marché de l'ischémie myocardique continue de bénéficier du fardeau mondial persistant des cardiopathies ischémiques. Une étude de modélisation de 2025 publiée dans le JACC a projeté que le nombre total de décès par maladies cardiovasculaires passera de 20,5 millions en 2025 à 35,6 millions d'ici 2050.[1] Une étude distincte de 2025 publiée dans BMC Cardiovascular Disorders a également confirmé que la cardiopathie ischémique reste la principale cause d'années de vie ajustées sur l'incapacité dans le monde.[2] Cela maintient le marché de l'ischémie myocardique ancré dans un besoin structurel des patients plutôt que dans des fluctuations à court cycle des volumes de procédures. Le vieillissement des populations, l'augmentation de l'indice de masse corporelle et la persistance des risques cardiométaboliques élargissent le bassin de traitement dans les systèmes de santé développés et en développement. Cette demande soutient une utilisation stable de l'imagerie, des médicaments et de la revascularisation sur l'ensemble du marché de l'ischémie myocardique.
Expansion du Diagnostic Précoce et de l'Adoption du Dépistage
Le marché de l'ischémie myocardique est également porté par l'acceptation plus large du diagnostic précoce chez les patients à risque. Les recommandations 2025 de l'ACC, de l'AHA, de l'ACEP, de la NAEMSP et de la SCAI ont renforcé la stratification individualisée du risque et les tests diagnostiques de précision dans la prise en charge du syndrome coronarien aigu.[3] Cette orientation clinique soutient une utilisation accrue de l'ECG, de l'échocardiographie, des tests d'effort, du scanner coronaire et de l'imagerie fonctionnelle dans les parcours de soins courants. L'argument économique en faveur de ce changement s'améliore également, l'essai randomisé PRECISE ayant montré qu'un parcours diagnostique de précision pour les douleurs thoraciques stables réduisait les coûts diagnostiques moyens à 45 jours de 249 USD par patient par rapport aux tests habituels. Cela facilite la défense d'un dépistage plus large dans les systèmes de soins fondés sur la valeur, où le contrôle des coûts est aussi important que le rendement clinique. Cela renforce également le volet diagnostique du marché de l'ischémie myocardique, car davantage de patients sont identifiés avant que des événements graves ne surviennent.
Évolution vers la Revascularisation Minimalement Invasive et l'Imagerie de Précision
Une autre source de soutien pour le marché de l'ischémie myocardique est l'évolution vers des traitements moins invasifs et une imagerie guidée plus précise. Une revue de 2026 publiée dans Frontiers in Medicine a indiqué que la PCI avec implantation de stent à élution médicamenteuse est devenue la stratégie de revascularisation privilégiée pour la plupart des patients atteints de syndrome coronarien aigu, avec de meilleurs résultats soutenus par l'imagerie intracoronaire telle que l'IVUS et l'OCT. Une analyse PMC de 2025 a également montré que le transfert de la coronarographie et de la PCI vers des centres de chirurgie ambulatoire peut générer des économies pour Medicare et ses bénéficiaires, ce qui soutient une migration plus large vers d'autres sites de soins. Cette tendance renforce le marché de l'ischémie myocardique en élargissant l'éventail des environnements où l'intervention peut avoir lieu.
Adoption de la Surveillance par Dispositifs Portables et du Triage Cardiaque à Distance
Le marché de l'ischémie myocardique enregistre également des gains à court terme grâce aux outils de surveillance par dispositifs portables et de triage cardiaque à distance. Une revue de 2025 publiée dans Sensors a noté que les moniteurs ECG portables et les enregistreurs en boucle implantables peuvent capturer des modifications transitoires du segment ST liées à des épisodes ischémiques silencieux qui passeraient autrement inaperçus. Cela est important car une étude transversale de 2025 a trouvé des preuves objectives d'ischémie myocardique silencieuse chez 37,7 % des patients asymptomatiques atteints de diabète de type 2. La surveillance à distance améliore donc la détection des cas dans les groupes à haut risque qui ne présentent pas de symptômes typiques. Elle confère également au marché de l'ischémie myocardique une couche numérique plus solide qui alimente à la fois le diagnostic et le suivi thérapeutique à long terme.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coût Élevé des Parcours Diagnostiques et Interventionnels | -0.6% | Mondial, plus aigu en APAC, MEA et Amérique du Sud | Long terme (≥ 4 ans) |
| Événements Indésirables et Non-Adhérence aux Médicaments à Long Terme | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Accès Limité aux Laboratoires de Cathétérisme et à l'Imagerie Avancée dans les Environnements à Ressources Limitées | -0.3% | MEA, Amérique du Sud, APAC rural | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Parcours Diagnostiques et Interventionnels
Le marché de l'ischémie myocardique se heurte encore à une barrière d'accessibilité financière claire en matière de diagnostic et d'intervention. Le guide de remboursement 2025 de Boston Scientific a montré que les paiements moyens nationaux de Medicare pour la PCI avec dispositif intraluminal variaient de 12 911 USD à 30 397 USD, selon le statut de complication. L'accès limité aux laboratoires de cathétérisme et à l'imagerie avancée dans les environnements à ressources limitées ajoute un autre niveau de délai, en particulier en dehors des grands hôpitaux urbains. Il en résulte non pas un manque de besoin, mais une pénétration plus lente du marché de l'ischémie myocardique dans certaines parties de l'Asie-Pacifique, du Moyen-Orient, de l'Afrique et de l'Amérique du Sud.
Événements Indésirables et Non-Adhérence aux Médicaments à Long Terme
La persistance à long terme du traitement médicamenteux constitue un autre frein au marché de l'ischémie myocardique. Une étude de cohorte suédoise de 2025 a révélé que 91 % à 92 % des patients post-infarctus du myocarde utilisaient encore une thérapie préventive secondaire à 1 an, mais que seulement 74 % à 79 % restaient sous traitement à 12 ans. Les principales pertes provenaient de l'arrêt des statines, des bêtabloquants, de l'aspirine et des inhibiteurs du SRAA, ce qui fragilise la stabilité des renouvellements d'ordonnances dans les soins chroniques. Cela limite le plein potentiel de revenus du marché de l'ischémie myocardique dans le cadre des thérapies médicamenteuses à long cycle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
La Détection Asymptomatique Redessine la Carte de la MaladieL'ischémie myocardique symptomatique détenait 52,22 % de la part du marché de l'ischémie myocardique en 2025, reflétant le grand volume de patients entrés dans le système de soins par la douleur thoracique, les tests d'effort, la coronarographie et les parcours d'intervention standard. Le segment asymptomatique, cependant, devrait croître à un CAGR de 5,24 % jusqu'en 2031, ce qui en fait la partie du marché de l'ischémie myocardique évoluant le plus rapidement par type. Ce changement est porté par un dépistage plus large dans les groupes à haut risque tels que les personnes atteintes de diabète et de maladie rénale chronique, où la maladie silencieuse est fréquente.
La surveillance par dispositifs portables est désormais la principale force structurelle derrière ce changement sur le marché de l'ischémie myocardique. Les recommandations restent sélectives plutôt qu'universelles, ce qui maintient l'accent sur les groupes à risque le plus élevé et réduit le risque de sur-dépistage généralisé. Une revue de 2024 publiée dans Biomedicines a montré que l'ischémie myocardique silencieuse continue de poser un défi clinique significatif, en particulier lorsque la présentation des symptômes est faible ou absente. Cet équilibre maintient la répartition par type du marché de l'ischémie myocardique en évolution vers une détection plus ciblée plutôt que vers un dépistage large de la population.


Par Gestion :
La Dynamique du Traitement Entraîne un Changement de Composition à Long TermeLe diagnostic détenait 57,62 % du segment de gestion en 2025, ce qui en faisait la plus grande couche opérationnelle du marché de l'ischémie myocardique. L'ECG, l'échocardiographie, les tests d'effort, la coronarographie et le scanner ou l'IRM constituent encore la porte d'entrée de presque tous les parcours de soins. Cette partie du marché bénéficie du soutien des recommandations cliniques, de volumes de procédures élevés et d'un coût unitaire inférieur à celui des interventions complexes. Le volet diagnostique s'améliore également en qualité technique à mesure que les nouveaux outils d'imagerie jouent un rôle plus large dans l'évaluation coronaire.
Le traitement, bien que plus faible en part actuelle, affiche la croissance projetée la plus rapide du marché de l'ischémie myocardique, avec un CAGR attendu de 6,17 % jusqu'en 2031. Cela reflète la demande continue pour la PCI et pour les thérapies médicamenteuses qui réduisent les futurs événements cardiovasculaires chez les patients à haut risque. Une meilleure imagerie guidée améliore également l'exécution du traitement en aidant les cliniciens à planifier et à optimiser l'intervention avec une plus grande confiance. Cela maintient le marché de l'ischémie myocardique en évolution vers une composition à plus long terme où la thérapie capte une part plus importante de la création de valeur au-delà du diagnostic initial.
Par Utilisateur Final :
Les Cliniques Spécialisées Émergent comme le Site de Soins à la Croissance la Plus RapideLes hôpitaux et cliniques détenaient une part de 44,24 % du segment des utilisateurs finaux en 2025, ce qui les maintenait au cœur du marché de l'ischémie myocardique. Ils sont restés le cadre privilégié pour le diagnostic aigu, l'intervention coronarienne percutanée complexe, le pontage aortocoronarien et l'instauration d'une pharmacothérapie intensive. Leur envergure reflète également la nécessité d'une prise en charge multidisciplinaire lorsque les cas sont instables ou cliniquement complexes.
Les centres de diagnostic devraient enregistrer le CAGR le plus élevé, soit 6,76 %, jusqu'en 2031 sur le marché de l'ischémie myocardique. Cette croissance est portée par une demande croissante de diagnostic cardiovasculaire précoce et précis, soutenue par des technologies d'imagerie avancées, une expertise spécialisée et une prestation de services rentable. À mesure que davantage de procédures diagnostiques de routine sont transférées vers des établissements dédiés, les centres de diagnostic devraient jouer un rôle de plus en plus important dans la prise en charge de l'ischémie myocardique.


Analyse Géographique
Marché de l'ischémie myocardique en Amérique du Nord
L'Amérique du Nord détenait 47,35 % des parts du marché de l'ischémie myocardique en 2025, ce qui lui a permis de conserver sa position de leader régional incontesté. La région bénéficie d'une infrastructure de laboratoires de cathétérisme mature, d'un large soutien au remboursement et d'une forte adoption des plateformes d'imagerie avancée. Les États-Unis restent le principal centre de demande, car la prise en charge des syndromes coronariens aigus fondée sur les recommandations cliniques génère un volume stable de diagnostics et de traitements dans les hôpitaux et les programmes interventionnels. Le Canada et le Mexique apportent un volume complémentaire, mais la prédominance de l'Amérique du Nord repose principalement sur l'échelle et la profondeur du remboursement du système américain.
Marché de l'ischémie myocardique en Europe
L'Europe demeure le deuxième bloc régional en importance sur le marché de l'ischémie myocardique, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la majeure partie de la demande continentale en matière de procédures et de pharmacothérapie. L'Allemagne se distingue par son parcours de remboursement de la santé numérique, qui offre une voie plus claire pour l'intégration des outils de gestion cardiovasculaire à long terme dans les soins courants. L'accès aux dispositifs et aux médicaments en Europe est également façonné par des systèmes réglementaires établis, notamment les processus d'examen de l'EMA et le cadre EU MDR pour les dispositifs cardiaques. Les pays d'Europe de l'Est offrent une opportunité à moyen terme sur le marché de l'ischémie myocardique, car la charge de morbidité y reste élevée tandis que la capacité interventionnelle accuse encore un retard par rapport à l'Europe occidentale.
Marché de l'ischémie myocardique en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique affiche la croissance projetée la plus rapide du marché de l'ischémie myocardique par région, avec un CAGR projeté de 7,13 % de 2026 à 2031. La Chine et l'Inde mènent l'expansion régionale des volumes à mesure que l'accès aux soins cardiaques s'élargit à des bassins de patients plus importants. Le Japon apporte une solide base d'innovation, tandis que la Corée du Sud et l'Australie contribuent à l'adoption avancée de l'imagerie et des techniques interventionnelles. Le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, restent plus modestes en taille totale, mais le marché de l'ischémie myocardique y est en croissance à mesure que la capacité cardiaque se développe dans les grands centres urbains, même si le manque d'accès aux laboratoires de cathétérisme et à l'imagerie continue de freiner la pénétration dans les zones rurales et à ressources limitées.
Paysage Concurrentiel
Concentration du Marché
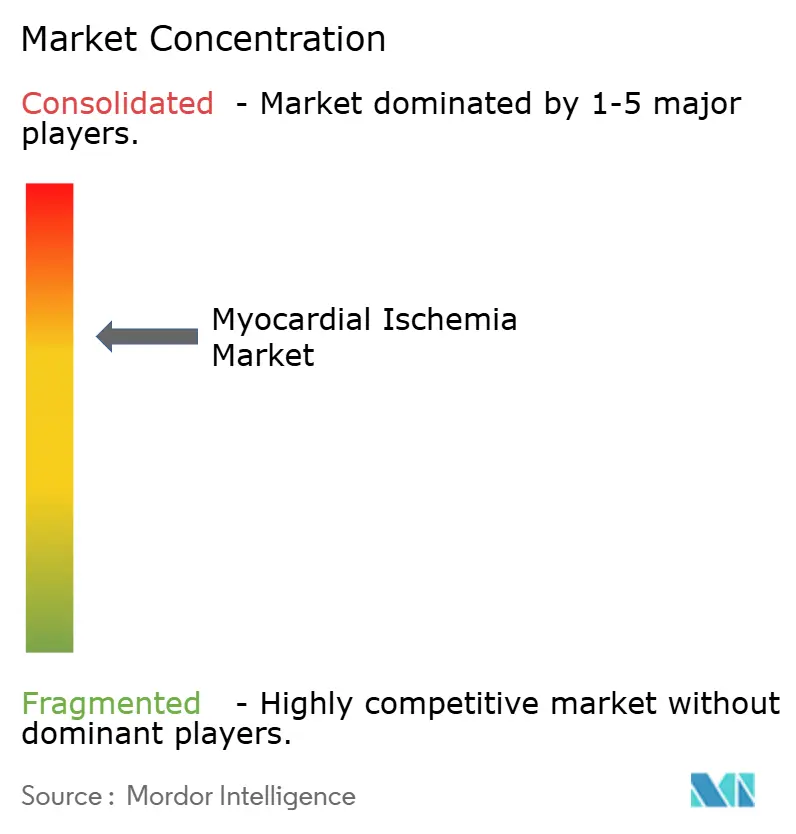
Le marché de l'ischémie myocardique présente une structure concurrentielle duale, avec les grandes entreprises de technologie médicale en tête pour les dispositifs interventionnels et l'imagerie, et les grandes entreprises pharmaceutiques en tête pour la pharmacothérapie à long terme. Cela crée un domaine plus complexe qu'un marché à produit unique, car les changements de parts peuvent survenir dans les dispositifs, dans les médicaments ou dans les modèles de soins intégrés. Les entreprises se font donc concurrence sur la profondeur technologique, l'adéquation au parcours de soins et leur capacité à connecter le diagnostic, le traitement et le suivi. Le marché de l'ischémie myocardique évolue vers des portefeuilles intégrés, car les positions isolées sur les dispositifs ou les médicaments sont moins protégées lorsque les payeurs exigent une valeur de résultat plus claire.
GE HealthCare illustre cette direction sur le marché de l'ischémie myocardique à travers son offensive de portefeuille cardiologique en 2026. En mars 2026, la société a annoncé l'autorisation FDA 510(k) pour Photonova Spectra, ce qui élargit son rôle dans l'imagerie cardiaque et l'évaluation des plaques. Ces mouvements montrent que l'avantage concurrentiel sur le marché de l'ischémie myocardique dépend de plus en plus de la capacité d'imagerie et d'intervention connectées plutôt que d'un seul produit autonome.
La concurrence pharmaceutique se resserre également à mesure que les entreprises poursuivent une réduction plus forte des événements chez les patients à haut risque et de nouveaux mécanismes susceptibles d'améliorer les résultats préventifs. Amgen a renforcé sa position lorsque Repatha a montré une réduction relative de 25 % des événements cardiovasculaires indésirables majeurs et une réduction de 36 % du risque d'infarctus du myocarde dans l'étude VESALIUS-CV publiée en novembre 2025. Dans le même temps, des exigences réglementaires, de qualité et de surveillance post-commercialisation plus strictes continuent de favoriser les acteurs établis qui disposent déjà de larges relations cliniques et des ressources nécessaires pour soutenir l'imagerie avancée, l'intervention et la thérapie à long cycle sur l'ensemble du marché de l'ischémie myocardique.
Leaders du Secteur de l'Ischémie Myocardique
-
Medtronic plc
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Bayer AG
-
Novartis AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'ischémie myocardique Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Abbvie
- Amgen
- B. Braun
- Bayer
- Boehringer Ingelheim
- Boston Scientific
- Canon
- Daiichi Sankyo
- GE Healthcare
- Gilead Sciences
- Medtronic
- Merck
- Novartis
- Otsuka
- Pfizer
- Sanofi
- Siemens Healthineers
- Terumo
- Teva Pharmaceutical Industries
Développements industriels récents dans Marché de l'ischémie myocardique
- Mai 2026 : Boston Scientific Corporation a annoncé que l'essai IDE FRACTURE de son cathéter de lithotritie intravasculaire coronaire SEISMIQ 4CE a atteint les critères primaires de sécurité et d'efficacité, avec 93,3 % de patients exempts d'événements cardiaques indésirables majeurs à 30 jours. Les résultats, présentés à EuroPCR 2026, positionnent le dispositif comme un outil clé pour le traitement de la maladie coronarienne sévèrement calcifiée, une indication qui reste difficile à traiter avec les techniques de PCI conventionnelles.
- Avril 2026 : Bayer a obtenu de la FDA une révision prioritaire pour l'asundexian, son inhibiteur du facteur XIa à l'étude pour la prévention secondaire des accidents vasculaires cérébraux, à la suite de la publication des résultats de l'essai pivot de phase 3 OCEANIC-STROKE dans le New England Journal of Medicine, qui a montré une réduction substantielle des accidents vasculaires cérébraux ischémiques par rapport au placebo. Le mécanisme du médicament, ciblant la voie de coagulation sans effet antiplaquettaire direct, pourrait réduire les complications hémorragiques par rapport à la DAPT chez les patients sujets à l'ischémie.
- Mars 2026 : GE HealthCare a annoncé lors de l'ACC.26 l'autorisation FDA 510(k) de son système de scanner à comptage de photons Photonova Spectra, une plateforme d'imagerie cardiaque assistée par intelligence artificielle permettant une visualisation ultra-haute définition de l'anatomie coronaire, une caractérisation des plaques et une imagerie cardiaque à faible dose pour l'évaluation de l'ischémie.
Périmètre du Rapport sur le Marché Mondial de l'Ischémie Myocardique
Selon le périmètre du rapport, le marché de l'ischémie myocardique comprend les outils diagnostiques, les solutions thérapeutiques et les services de santé utilisés pour la détection, le traitement et la prise en charge de l'ischémie myocardique, une affection causée par une réduction du flux sanguin et de l'apport en oxygène au muscle cardiaque. Le marché inclut les technologies d'imagerie diagnostique, les dispositifs de surveillance cardiaque, les produits pharmaceutiques, les procédures interventionnelles et les thérapies de soutien visant à améliorer la fonction cardiaque et à réduire le risque de complications telles que les crises cardiaques.
Le marché de l'ischémie myocardique est segmenté par type, gestion, utilisateur final et géographie. Par type, le marché est segmenté en ischémie myocardique symptomatique et ischémie myocardique asymptomatique. Par gestion, le marché est segmenté en diagnostic et traitement. Le segment diagnostic est lui-même segmenté en électrocardiogramme, échocardiographie, test d'effort, coronarographie et imagerie par scanner et IRM. Le segment traitement est lui-même segmenté en pharmacothérapie, intervention coronarienne percutanée, pontage aortocoronarien, et gestion du mode de vie et réadaptation. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, centres de diagnostic, centres chirurgicaux ambulatoires et instituts de recherche et académiques. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments susmentionnés.
Aperçu de la segmentation
| Ischémie Myocardique Symptomatique |
| Ischémie Myocardique Asymptomatique |
| Diagnostic | Électrocardiogramme |
| Échocardiographie | |
| Tests d'Effort | |
| Coronarographie | |
| Imagerie par Scanner et IRM | |
| Traitement | Pharmacothérapie |
| Intervention Coronarienne Percutanée | |
| Pontage Aortocoronarien | |
| Gestion du Mode de Vie et Réhabilitation |
| Hôpitaux et Cliniques |
| Cliniques Spécialisées en Cardiologie |
| Centres de Diagnostic |
| Centres de Chirurgie Ambulatoire |
| Instituts de Recherche et Académiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type | Ischémie Myocardique Symptomatique | |
| Ischémie Myocardique Asymptomatique | ||
| Par Gestion | Diagnostic | Électrocardiogramme |
| Échocardiographie | ||
| Tests d'Effort | ||
| Coronarographie | ||
| Imagerie par Scanner et IRM | ||
| Traitement | Pharmacothérapie | |
| Intervention Coronarienne Percutanée | ||
| Pontage Aortocoronarien | ||
| Gestion du Mode de Vie et Réhabilitation | ||
| Par Utilisateur Final | Hôpitaux et Cliniques | |
| Cliniques Spécialisées en Cardiologie | ||
| Centres de Diagnostic | ||
| Centres de Chirurgie Ambulatoire | ||
| Instituts de Recherche et Académiques | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur attendue du marché de l'ischémie myocardique d'ici 2031 ?
Le marché de l'ischémie myocardique devrait atteindre 6,48 milliards USD d'ici 2031, passant de 4,94 milliards USD en 2025 à 5,31 milliards USD en 2026 à un CAGR de 4,76 %.
Quelle région connaît la croissance la plus rapide dans les soins de l'ischémie myocardique ?
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un CAGR de 7,13 % jusqu'en 2031, soutenue par un fardeau cardiovasculaire croissant et un accès plus large aux soins cardiaques.
Pourquoi l'ischémie myocardique asymptomatique devient-elle plus importante ?
Le segment de l'ischémie myocardique asymptomatique devrait croître à un CAGR de 5,24 % jusqu'en 2031, et attire l'attention car la maladie silencieuse reste sous-détectée.
Quelle partie de la gestion croît le plus rapidement, le diagnostic ou le traitement ?
Le traitement est le segment de gestion à la croissance la plus rapide, avec un CAGR projeté de 6,17 % jusqu'en 2031, même si le diagnostic est resté plus important en 2025.