
MRI誘導放射線治療システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
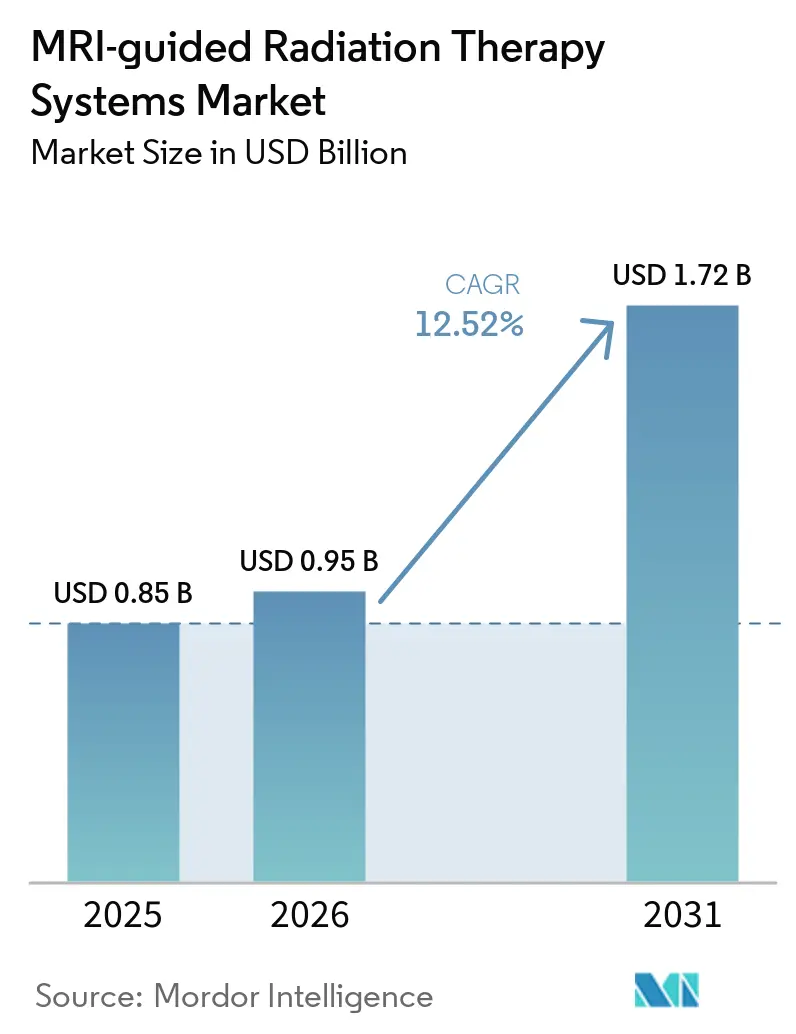
| 市場規模 (2026) | 0.95 十億米ドル |
| 市場規模 (2031) | 1.72 十億米ドル |
| Growth Rate (2026 - 2031) | 12.52 % |
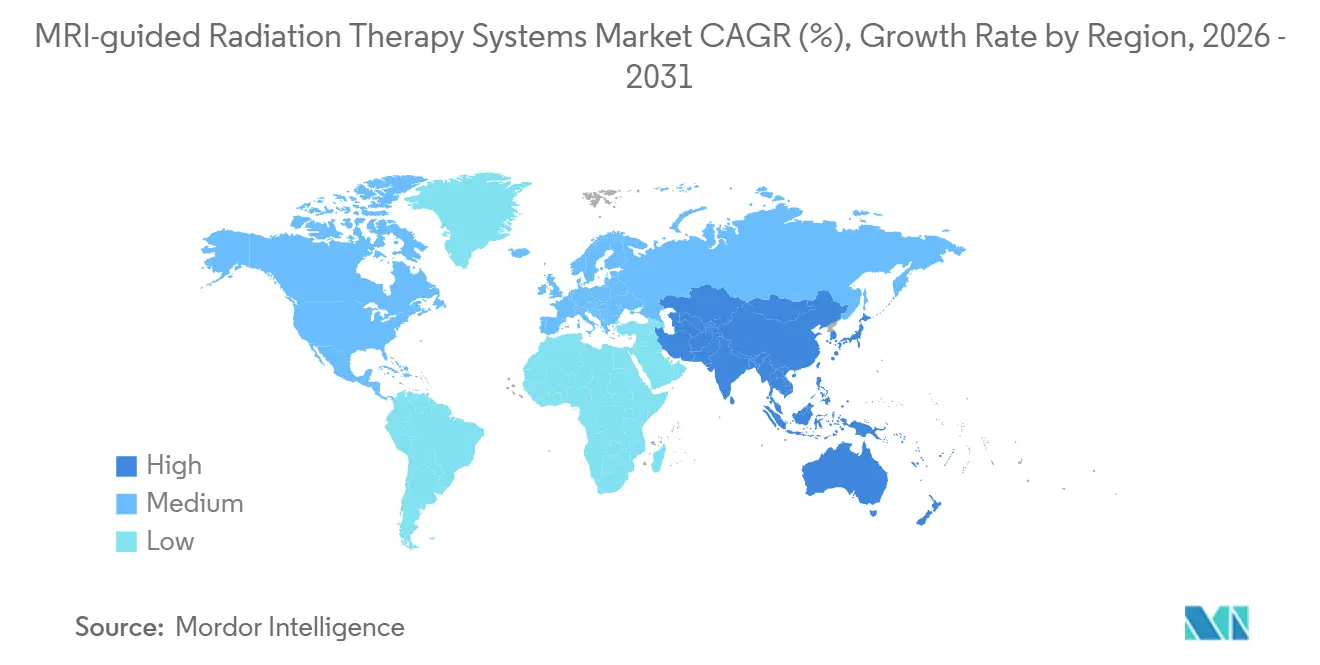
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
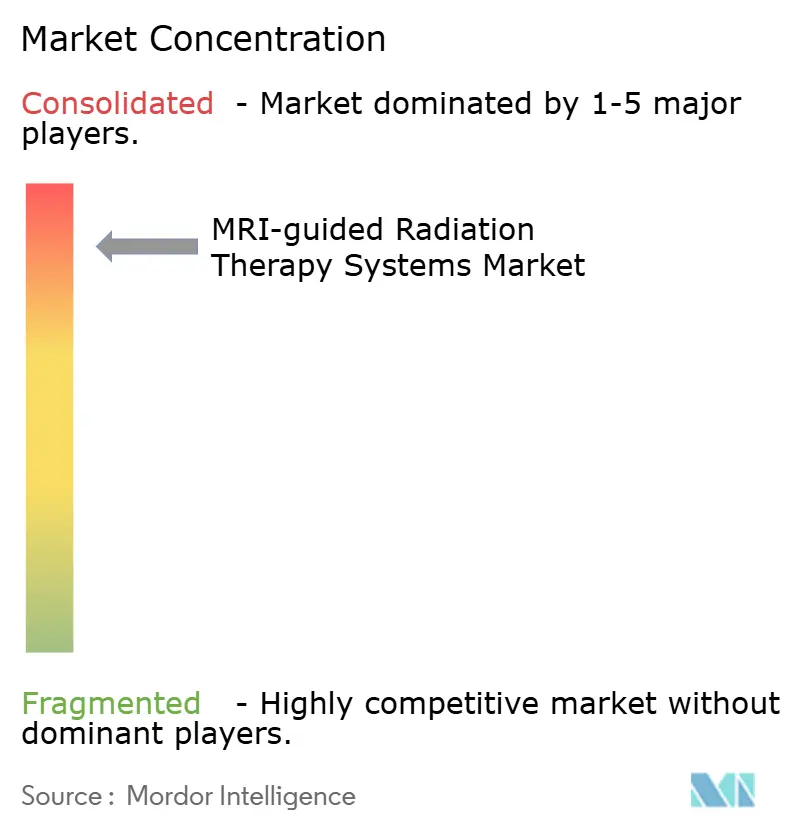
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるMRI誘導放射線治療システム市場分析
MRI誘導放射線治療システムの市場規模は2025年に0.85 ビリオン 米ドルと評価され、2026年の0.95 ビリオン 米ドルから2031年には1.72 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは12.52%です。
がん罹患率の上昇により、特に従来のCT誘導イメージングでは軟部組織の可視化が限られる領域において、精密治療への需要が高まっています。世界保健機関は、2024年に報告された2,060万件の新規症例と比較して、2050年までに年間がん症例数が3,500万件に達すると予測しており、放射線治療能力の拡充の必要性を高めています。MRI誘導放射線治療システム市場は、臓器温存治療への需要、リアルタイムの腫瘍動態管理、およびワークフロー効率化によって支えられています。しかし、高額な機器コスト、償還制度の不備、長い治療セッション、および専門スタッフの不足が、十分な資金を持つ腫瘍学プログラム以外への普及を引き続き制約しています。
主要レポートのポイント
- 製品タイプ別では、統合型MR-リナックシステムが2025年のMRI誘導放射線治療システム市場シェアの67.88%を占め、2031年までに16.39%のCAGRで成長すると予測されています。
- MRI磁場強度別では、1.5テスラシステムが2025年のMRI誘導放射線治療システム市場シェアの55.45%を占め、0.3テスラ~0.5テスラシステムは2031年までに15.34%のCAGRで成長すると予測されています。
- 臨床応用別では、前立腺がんが2025年のMRI誘導放射線治療システム市場シェアの32.80%を占め、肺がんは2031年までに15.88%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2025年のMRI誘導放射線治療システム市場シェアの64.38%を占め、専門がんセンターは2031年までに16.78%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に42.80%の収益シェアを占め、アジア太平洋は2031年までに14.56%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルMRI誘導放射線治療システム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| がん罹患率の上昇と放射線治療需要 | +3.2% | アジア太平洋および南米で特に急迫した圧力を伴うグローバル | 長期(4年以上) |
| 動態感受性腫瘍に対する優れた軟部組織可視化 | +2.5% | 北米および欧州、アジア太平洋中核市場への拡大を伴う | 中期(2~4年) |
| オンライン適応および動態ゲーティング放射線治療の採用 | +2.8% | 北米および西欧で最も急速な普及を伴うグローバル | 中期(2~4年) |
| 寡分割照射および定位体幹部放射線治療の拡大 | +1.8% | 北米、欧州、日本、オーストラリア | 中期(2~4年) |
| AI支援コンタリングおよび合成CT統合 | +2.1% | CEマーク承認を通じた西欧での急速な採用を伴うグローバル | 短期(2年以内) |
| 膵臓・肝臓・肺がんにおける高付加価値応用 | +2% | 北米、EU、アジア太平洋中核市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
がん罹患率の上昇と放射線治療需要
がん罹患率の上昇により、確立された医療システムおよび発展途上の医療システム全体で放射線治療を必要とする患者集団が拡大しています。世界保健機関は2024年に2,060万件の新規がん症例を報告し、2050年までに年間3,500万件に達すると予測しています。このトレンドは、精密な軟部組織および隣接臓器の可視化を必要とする前立腺、膵臓、肝臓、および胸部腫瘍において特に、MRI誘導放射線治療システム市場の需要を支えています。[1]世界保健機関、「がんに関するグローバル現状報告書2026:私たちが共に選ぶ未来」、世界保健機関、who.int。 MRI誘導治療は、従来のCT誘導計画における臓器動態の不確実性に対処することで、より小さいマージンと適応放射線治療ワークフローを支援します。2026年のレビューでは、標的局在化、臓器動態管理、および線量測定制御における優位性が報告されています。
オンライン適応および動態ゲーティング放射線治療の採用
オンライン適応治療は、当日の解剖学的変化に対応した治療計画を可能にするものとして普及が進んでいます。MOМЕNTUMレジストリは、NCT04075305のもと、北米および欧州の12施設で630名の患者を登録しました。2025年のASTRO年次総会において、毎日の適応再コンタリングを受けた患者は、非適応MR誘導治療を受けた患者と比較して、排尿症状スコアが低いことが報告されました:3ヶ月時点で2.2対7.7、6ヶ月時点で3.0対6.6、12ヶ月時点で2.8対8.8。[2]局所進行膵臓がんに対する焼灼的定位磁気共鳴誘導放射線治療、Cancers、mdpi.com。 2026年の前向き第II相試験では、前立腺、骨盤リンパ節、および寡転移病変全体にわたり、2年生化学的・臨床的無増悪生存率87.4%、晩期グレード2以上の毒性ゼロ、野内制御率100%が報告され、研究目的を超えた調達決定を支持しています。[3]「手術不能膵臓がんに対するMR誘導オンライン適応定位体幹部放射線治療」、Radiation Oncology、springer.com。
AI支援コンタリングおよび合成CTワークフロー
人工知能は、適応治療中のコンタリングおよび線量再計算に要する時間を短縮しています。Siemens HealthineersはESTRO 2026において、EclipseとのAIコンタリング機能統合に対するCEマークを取得し、CTおよびMR画像からの200以上の定義済み構造(リスク臓器、リンパ節、脳転移を含む)をカバーしています。合成CT生成は、MRI画像から線量計算データを生成することにより、MRIのみによる計画を支援します。1.5テスラMR-リナックでの2026年の臨床検では、CTベースの計画と比較した平均標的線量誤差が1%未満、胸部を除く全部位で2mmおよび2%基準のガンマ通過率が95%以上であることが報告され、シミュレーションから治療までのタイムラインの短縮および位置決めスキャンによる被曝低減に貢献しています。
膵臓・肝臓・肺がんにおける高付加価値応用の拡大
膵臓、肝臓、および肺がんは、腫瘍が動態を示し、感受性の高い臓器の近傍に位置する場合があるため、高度な治療能力を必要とします。MRI誘導放射線治療システム市場は、ビーム照射中のリアルタイムイメージング、適応計画、および動態管理を通じてこれらの要件に対応しています。2025年の多施設比較研究では、局所進行膵臓がんに対する焼灼的定位MR誘導放射線治療の2年局所再発率が6.5%であったのに対し、CT誘導中等度寡分割照射治療では32.9%であったことが報告されました。晩期グレード3以上の毒性はそれぞれ2.2%および9.2%でした。[4]「MRI誘導放射線治療における治療時間」、Frontiers in Oncology、frontiersin.org。 2025年の前向き試験では、MR誘導オンライン適応SBRTで治療した手術不能膵臓がんの6ヶ月および1年時点での局所制御率が80.2%であり、97%の患者が3ヶ月時点で疼痛緩和を報告しました。また、中枢型肺腫瘍に対するリアルタイム腫瘍追跡および予測ゲーティングも1.5テスラシステムでの治療適応を拡大しています。[5]「MIRAGEおよびSMARTプロトコルにおけるMR-リナックプラットフォームの比較」、Cancers、mdpi.com。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額な資本・設置・維持管理コスト | -1.5% | 低中所得アジア太平洋諸国、南米、中東・アフリカで最も大きな影響を伴うグローバル | 長期(4年以上) |
| 長い治療時間と低い患者スループット | -0.8% | 北米および欧州の高ボリュームセンターで最も強い影響を伴うグローバル | 中期(2~4年) |
| 専門的な物理学および臨床ワークフォースの要件 | -0.6% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 限定的な償還と不完全な比較エビデンス | -0.9% | 支払者の決定が施設採用を左右する北米およびEU | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高額な資本・設置・維持管理コスト
MR-リナックの導入には、シールディング、専門インフラ、コミッショニング、および継続的なサービスサポートへの多大な資本投資が必要です。これらの要件は、医療物理学リソースが限られた小規模病院や医療システムにとって課題となります。MagnetTxは、液体ヘリウムの補充を不要とするクライオジェンフリーの0.5テスラ超伝導磁石と回転ガントリーを採用したAurora-RTを設計しました。Siemens Healthineersは、インフラ制約のある施設向けに、165cmのシステム長とクエンチパイプフリー設計を特徴とする0.55テスラMAGNETOM Free.Max RT Pro Editionを提供しています。しかし、機器選定、規制遵守、品質保証、およびワークフォース能力が引き続き調達を複雑にしています。
限定的な償還と不完全な比較臨床エビデンス
多くの支払者システムが適応MR誘導治療に対する独立た支払い経路を確立していないため、償還は依然として主要な制約となっています。米国、ドイツ、および英国の支払者は、最良実践の従来型画像誘導放射線治療に対するランダム化エビデンスを要求することが多いです。MIRAGE試験では、MRI誘導前立腺SBRTがCT誘導治療と比較して急性グレード2以上の排尿毒性が低いことが報告されました(24%対70%)。また、消化器毒性も低い結果でした。しかし、一貫性のない償還の差別化により、施設は引き続き研究資金、補助金、または高ボリューム治療コミットメントに依存することを余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:統合型MR-リナックシステムが主導的地位を占める
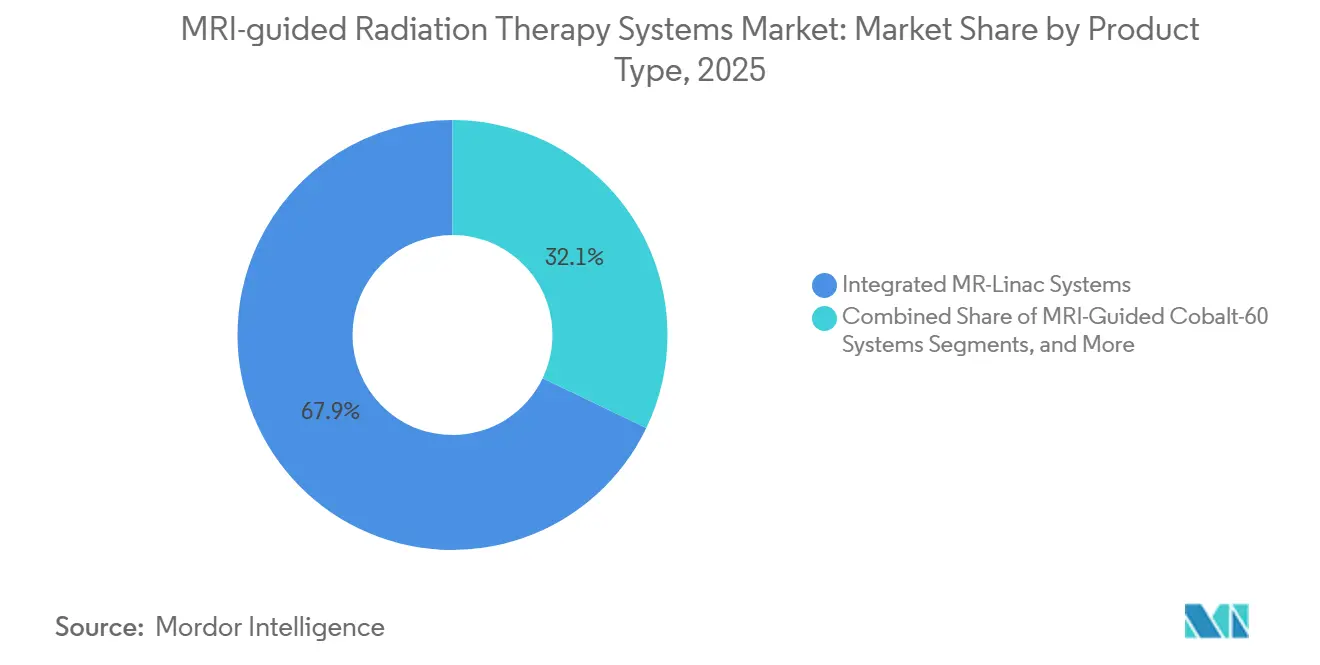
統合型MR-リナックシステムは2025年のMRI誘導放射線治療システム市場シェアの67.88%を占め、2031年までに16.39%のCAGRで成長すると予測されています。これらのシステムは、MRIと線形加速器を単一の治療プラットフォームに統合し、解剖学的変化や動態の影響を受ける標的に対するビーム照射中のリアルタイム可視化を支援します。完全統合により、別々に配置されたイメージングシステムと治療システムを使用するワークフローよりも高い臨床制御が提供されます。Elekta Unityは、最も広範な多施設臨床エビデンスベースを持つ商業的に確立された1.5テスラ統合プラットフォームとして位置づけられています。
20件のMRIdian臨床症例をUnityで再現した2025年の線量測定比較では、両プラットフォーム間で同等の計画品質が確認されました。Unityは前立腺症例の直腸V36-40Gyおよび膵臓症例の平均肝臓線量においてわずかな低減を示しました。これらの結果は、複雑な疾患部位における統合システムの継続使用を支持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


MRI磁場強度別:高磁場システムが主導し低磁場システムがアクセスを拡大
1.5テスラセグメントは2025年のMRI誘導放射線治療システム市場シェアの55.45%を占めました。その主導的地位は、より高い磁場強度で利用可能な優れた軟部組織イメージング品質を反映しています。高磁場システムは、前立腺レジストリ、神経膠腫研究、および新興の肺治療研究を通じて実質的な臨床エビデンスベースを構築してきました。UNITED神経膠腫試験は2026年にThe Lancet Oncologyに掲載されました。
0.3テスラ~0.5テスラの範囲のシステムは2031年までに15.34%のCAGRで成長すると予測されています。その成長は、より低いインフラ要件、簡易な設置、および電子リターン効果を管理する設計を反映しています。ViewRay MRIdianは、ビームが磁場に対して垂直な0.35テスラ分割MRI構成を使用しています。MagnetTx Aurora-RTは、ビームが磁場に対して平行な0.5テスラ回転双平面磁石を使用し、ビームモデリング補正なしに電子リターン効果を回避しています。Siemens Healthineersが提供する0.55テスラMAGNETOM Free.Max RT Pro Editionは、既存の治療室の近くに設置可能なMRシミュレーションシステムです。これらのアーキテクチャは、腫瘍学プロバイダーにMRI対応放射線治療への複数の経路を提供します。低磁場システムは、1.5テスラの設置が困難な場合があるインド、中国、およびその他のアジア太平洋市場において関連性を持つ可能性があります。
臨床応用別:前立腺がんが収益を主導し肺がんが最も急速に成長
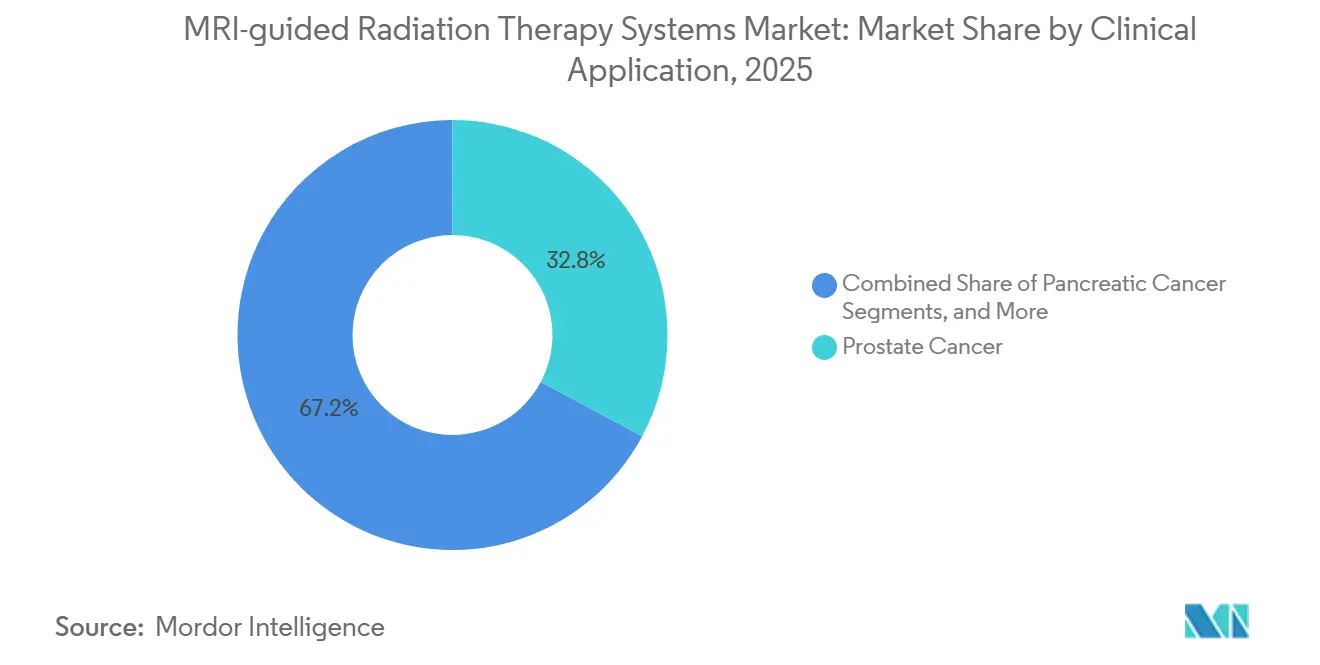
前立腺がんは2025年のMRI誘導放射線治療システム市場シェアの32.80%を占めました。この応用は、治療中に膀胱、直腸、および神経血管構造を保護する必要性から恩恵を受けています。長年にわたるエビデンスが、前立腺がん患者の泌尿生殖器アウトカムと治療精度を結びつけています。MOМЕNTUMコンソーシアムのERECTサブスタディでは、神経血管温存MR誘導放射線治療による患者報告の勃起機能障害の低減が報告されました。
肺がんは、胸部治療のための呼吸ゲーティングおよびリアルタイム腫瘍追跡の進歩に牽引され、2031年までに15.88%のCAGRで成長すると予測されています。2026年のレビューでは、0.35テスラおよび1.5テスラシステムでの拡散強調イメージングおよびシネMRI換気マッピングが、肺腫瘍の生物学的応答適応治療に対する実現可能性を示したことが報告されました。これらのワークフローが動態を伴う胸部標的に対してより日常的になれば、MRI誘導放射線治療システム産業は恩恵を受ける可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院が現在の需要を主導しがんセンターが急速に拡大
病院は2025年のMRI誘導放射線治療システム市場シェアの64.38%を占めました。病院キャンパスは、既存の1.5テスラ設置に関連するシールディング、電力要件、およびインフラをより適切に収容できます。また、前立腺、膵臓、肝臓、肺、およびその他の疾患部位を含む幅広い腫瘍学症例ミックスを支援します。この患者基盤は、専用MR-リナックプログラムの運営コストを正当化するのに役立ちます。
専門がんセンターは2031年までに16.78%のCAGRで拡大すると予測されています。これらのセンターは、MR-リナック能力を活用して、従来のリナックサービスとの差別化を図った精密放射線治療サービスを提供できます。腫瘍学への特化により、専門チームが選定された前立腺、膵臓、および胸部患者グループに合わせて機器利用を調整することが可能です。アジア太平洋および湾岸地域のがんネットワークは、腫瘍学サービスへの幅広い投資とともに拡大しています。
地域分析
北米は2025年のMRI誘導放射線治療システム市場シェアの42.80%を占めました。この地域は、国立がん研究所指定がんセンター、確立された放射線物理学トレーニングプログラム、および適応放射線治療に対する償還推進活動から恩恵を受けています。米国は、モフィットがんセンター、ワシントン大学、およびUCLAでの臨床プログラムを含む相当数の設置ベースを占めており、Elektaは2025年2月にモフィットがんセンターとの協力協定を結しました。カナダはMagnetTx Oncology SolutionsおよびNorthern Lights Clinical Consortiumを通じて貢献していますが、償還と治療スループットが広範な展開への主要な障壁として残っています。
欧州はMRI誘導放射線治療システム市場において第2位の地域です。ドイツ、オランダ、英国、フランス、およびスペインの医療センターが多施設レジストリと臨床検証を支援しています。Institut Curieは2025年3月にサン=クルーサイトでElekta Unity MR-リナックを稼働させ、1,000万ユーロ(1,161万米ドル)の施設・政府資金の支援を受けました。Siemens HealthineersはESTRO 2026においてEclipse AIコンタリング統合のCEマークを取得し、ドイツおよび英国における医療技術評価と診療報酬の決定が広範な採用に影響を与えるでしょう。
アジア太平洋は、がん負担の増大、公的腫瘍学インフラへの投資、およびがんセンターネットワークの拡大に牽引され、2031年までに14.56%のCAGRで成長すると予測されています。インドは2025年にハイデラバードのYashoda Medicityで包括的動態管理機能を備えた初のElekta Unity MR-リナックを導入し、中国は上海交通大学医学院附属瑞金病院による単一ソース入札を含む施設調達を開始しました。日本は2021年12月に1.5テスラMR-リナックによる臨床治療を開始しましたが、採用は関東地方のがんセンターに集中しています。韓国、オーストラリア、中東・アフリカ、および南米は追加の需要地域を代表しており、ブラジルが南米における腫瘍学能力投資をリードしています。インフラとワークフォースの制限が採用に影響を与えるでしょう。

競合ランドスケープ
MRI誘導放射線治療システム市場は、MRI、高エネルギー線形加速器、計画ソフトウェア、および規制遵守の統合に関わる技術的複雑性により、高度に集中しています。Elektaは、広範な多施設臨床エビデンスベースを持つ唯一の商業的に確立された高磁場統合システムであるUnity 1.5テスラMR-リナックプラットフォームを通じて、主導的な商業的地位を占めています。MR-リナックコンソーシアムには50以上の施設が参加し、MOMENTUM、DESTINATION-MRL、およびHERMESデータセットを支援してきました。Elektaの2025年2月のモフィットがんセンターとの協力は、大規模臨床プログラム内にUnityを位置づける戦略を反映しています。
ViewRayは0.35テスラMRIdianリナックフリートの運用を継続し、LAP-ABLATE第III相膵臓がん試験を含む研究活動を支援しています。リナックベースのシステムは、設置ベースがサービスおよび研究において引き続き関連性を持つものの、以前のコバルト60構成を大部分において置き換えています。Siemens Healthineersは、Ethos、Eclipse、MAGNETOM Flow RT Pro Edition、およびMAGNETOM Free.Max RT Pro Editionを含む放射線治療用MRIハードウェアおよび適応計画ソフトウェアを通じて参加しいます。2026年には、200以上の定義済みCTおよびMR構造をカバーするEclipse向けAIコンタリング機能を強化しました。
MagnetTx Oncology Solutionsは、回転双平面磁石アーキテクチャを特徴とする0.5テスラシステムAurora-RTで競合しています。そのビームは磁場に対して平行に動作し、ビームモデリング補正なしに電子リターン効果を排除することを意図した設計です。FDA 510(k)申請サマリーはAurora-RTプラットフォームとその技術的経路を概説しています。2025年の研究では、前立腺がんに対するAI駆動オンライン適応放射線治療が中央値25分の治療時間を達成し、PTV V95標的カバレッジを10.4%改善したことが報告され、高ボリュームセンターにおける30分未満ワークフローのビジネスケースを強化しています。
MRI誘導放射線治療システム産業リーダー
Elekta AB
MagnetTx Oncology Solutions
ViewRay Technologies, Inc.
Siemens Healthineers AG (Varian Medical Systems, Inc.)
Koninklijke Philips N.V
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年5月:Siemens HealthineersのVarian部門が、Eclipse治療計画システムにおけるAI対応コンタリング機能のCEマークを取得し、CTおよびMRIベースの200以上の構造の自動輪郭描出をサポートしました。
- 2026年3月:Varian TrueBeamシステムが、医学的難治性変形性関節症を持つ成人への低線量放射線治療に対するFDA 510(k)認可を取得し、腫瘍学を超えた承認適応を拡大しました。
- 2025年10月:ViewRay Systemsが、適応治療標準化のための部位特異的イメージング、計画、および照射パラメータを含む診断駆動型MR誘導放射線治療ワークフローに対して、米国特許商標庁特許番号12,453,869を取得しました。
- 2025年5月:ElektaがESTRO 2025においてERECT試験の予備結果を発表し、神経血管温存MR誘導放射線治療が中間リスク前立腺がんを持つ男性における患者報告の勃起機能障害を低減したことを示しました。


グローバルMRI誘導放射線治療システム市場レポートの範囲
レポートの範囲として、MRI誘導放射線治療(MRIgRT)システムは、磁気共鳴画像(MRI)スキャナーと放射線治療照射システム(線形加速器など)を組み合わせた先進的ながん治療装置です。
MRI誘導放射線治療システム市場は、製品タイプ、MRI磁場強度、臨床応用、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場は統合型MR-リナックシステム、MRI誘導コバルト60システム、およびMRI誘導線形加速器システムを含みます。MRI磁場強度別では、市場は0.3テスラ~0.5テスラシステムおよび1.5テスラシステムにセグメント化されています。臨床応用別では、市場は前立腺がん、膵臓がん、肝臓がんおよび肝転移、肺がん、乳がん、およびその他に分類されています。エンドユーザー別では、市場は病院、大学医療センター、専門がんセンター、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
| 統合型MR-リナックシステム |
| MRI誘導コバルト60システム |
| MRI誘導線形加速器システム |
| 0.3テスラ~0.5テスラシステム |
| 1.5テスラシステム |
| 前立腺がん |
| 膵臓がん |
| 肝臓がんおよび肝転移 |
| 肺がん |
| 乳がん |
| その他 |
| 病院 |
| 大学医療センター |
| 専門がんセンター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 統合型MR-リナックシステム | |
| MRI誘導コバルト60システム | ||
| MRI誘導線形加速器システム | ||
| MRI磁場強度別 | 0.3テスラ~0.5テスラシステム | |
| 1.5テスラシステム | ||
| 臨床応用別 | 前立腺がん | |
| 膵臓がん | ||
| 肝臓がんおよび肝転移 | ||
| 肺がん | ||
| 乳がん | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 大学医療センター | ||
| 専門がんセンター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
MRI誘導放射線治療システムの2026年の市場規模はいくらですか?
2026年の市場規模は0.95 ビリオン 米ドルであり、12.52%のCAGRで2031年までに1.72 ビリオン 米ドルに達すると予測されています。
MRI誘導放射線治療システムをリードする製品カテゴリーはどれですか?
統合型MR-リナックシステムが2025年に67.88%のシェアで主導し、2031年までに16.39%のCAGRで成長すると予測されています。
MR-リナックシステムはなぜがん治療に使用されますか?
リアルタイムイメージング、動態管理、および治療中の適応計画を提供し、感受性の高い臓器の近傍において特に有用です。
最も急速に拡大しているがん応用はどれですか?
リアルタイム追跡および呼吸ゲーティングワークフローの発展に伴い、肺がんが2031年までに15.88%のCAGRで成長すると予測されています。
これらのシステムを最も急速に採用しているエンドユーザーはどこですか?
専門がんセンターが2031年までに16.78%のCAGRで成長すると予測されており、病院は2025年に64.38%のシェアを占めました。
MRI誘導放射線治療のより広範な普及を制限しているものは何ですか?
高額な資本コスト、長い適応セッション、償還の不備、および限られた専門ワークフォースが主要な障壁として残っています。
最終更新日:



