
Tamaño y participación del mercado de sistemas de radioterapia guiada por resonancia magnética
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.72 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sistemas de radioterapia guiada por resonancia magnética por Mordor Intelligence
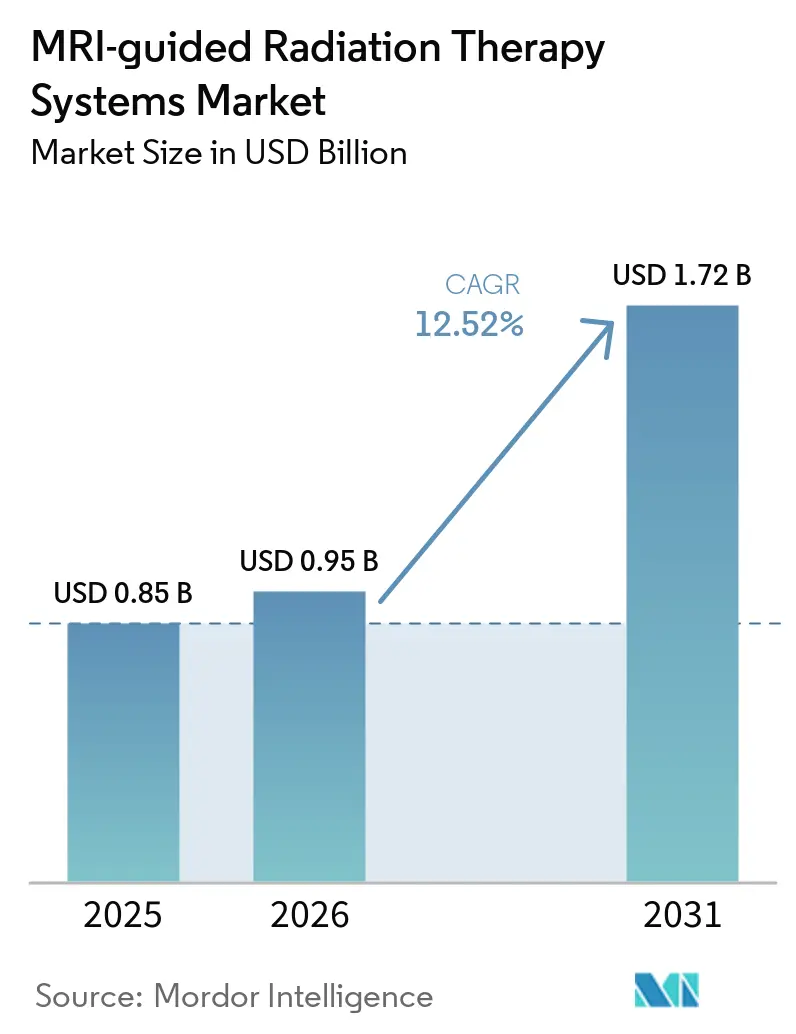
El tamaño del mercado de sistemas de radioterapia guiada por resonancia magnética fue valorado en 0,85 mil millones de USD en 2025 y se estima que crecerá desde 0,95 mil millones de USD en 2026 hasta alcanzar 1,72 mil millones de USD en 2031, a una CAGR del 12,52% durante el período de pronóstico (2026-2031).
El aumento de la incidencia del cáncer está incrementando la demanda de tratamientos precisos, particularmente donde la imagen guiada por TC convencional tiene una visualización limitada de tejidos blandos. La Organización Mundial de la Salud proyecta que los casos anuales de cáncer alcanzarán los 35 millones para 2050, en comparación con los 20,6 millones de nuevos casos registrados en 2024, lo que impulsa la necesidad de ampliar la capacidad de radioterapia. El mercado de sistemas de radioterapia guiada por resonancia magnética está respaldado por la demanda de tratamientos que preservan los órganos, la gestión del movimiento tumoral en tiempo real y la eficiencia del flujo de trabajo. Sin embargo, los elevados costos de los equipos, las brechas en el reembolso, las largas sesiones de tratamiento y la escasez de personal especializado continúan limitando la adopción más allá de los programas de oncología bien financiados.
Conclusiones clave del informe
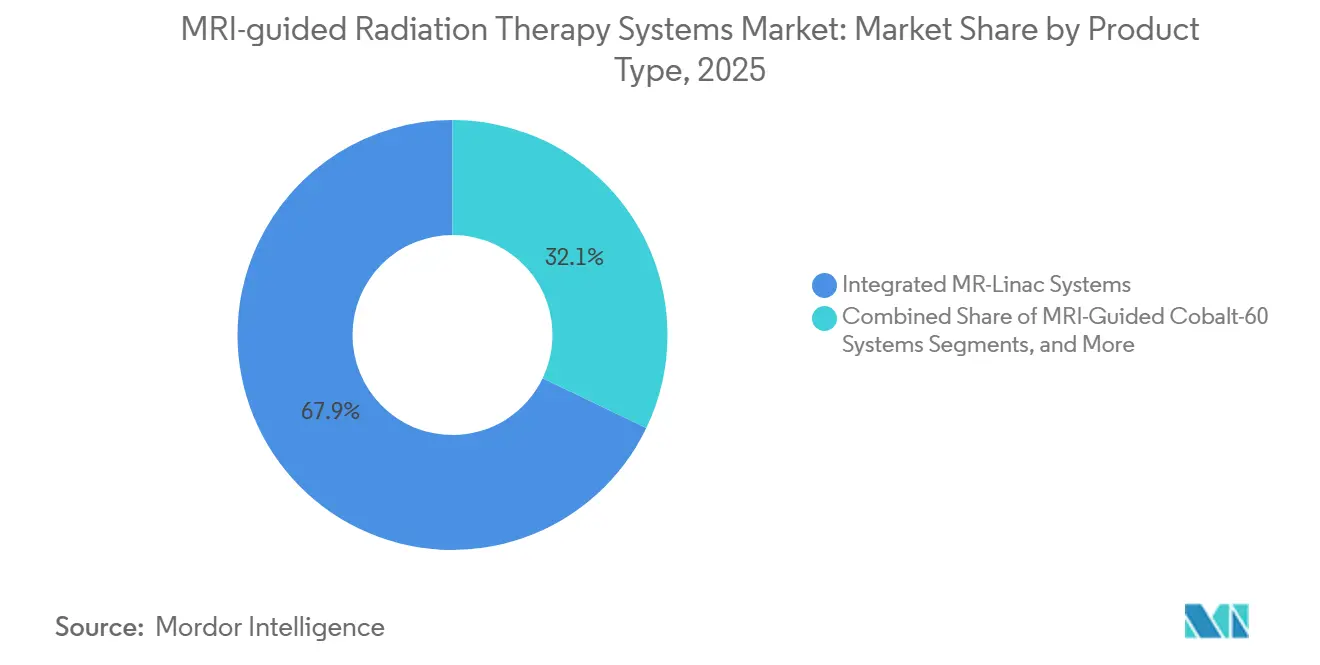
- Por tipo de producto, los sistemas MR-Linac integrados representaron el 67,88% de la participación del mercado de sistemas de radioterapia guiada por resonancia magnética en 2025 y se proyecta que crecerán a una CAGR del 16,39% hasta 2031.
- Por intensidad de campo de resonancia magnética, los sistemas de 1,5 Tesla representaron el 55,45% de la participación del mercado de sistemas de radioterapia guiada por resonancia magnética en 2025, mientras que se proyecta que los sistemas de 0,3 Tesla a 0,5 Tesla crecerán a una CAGR del 15,34% hasta 2031.
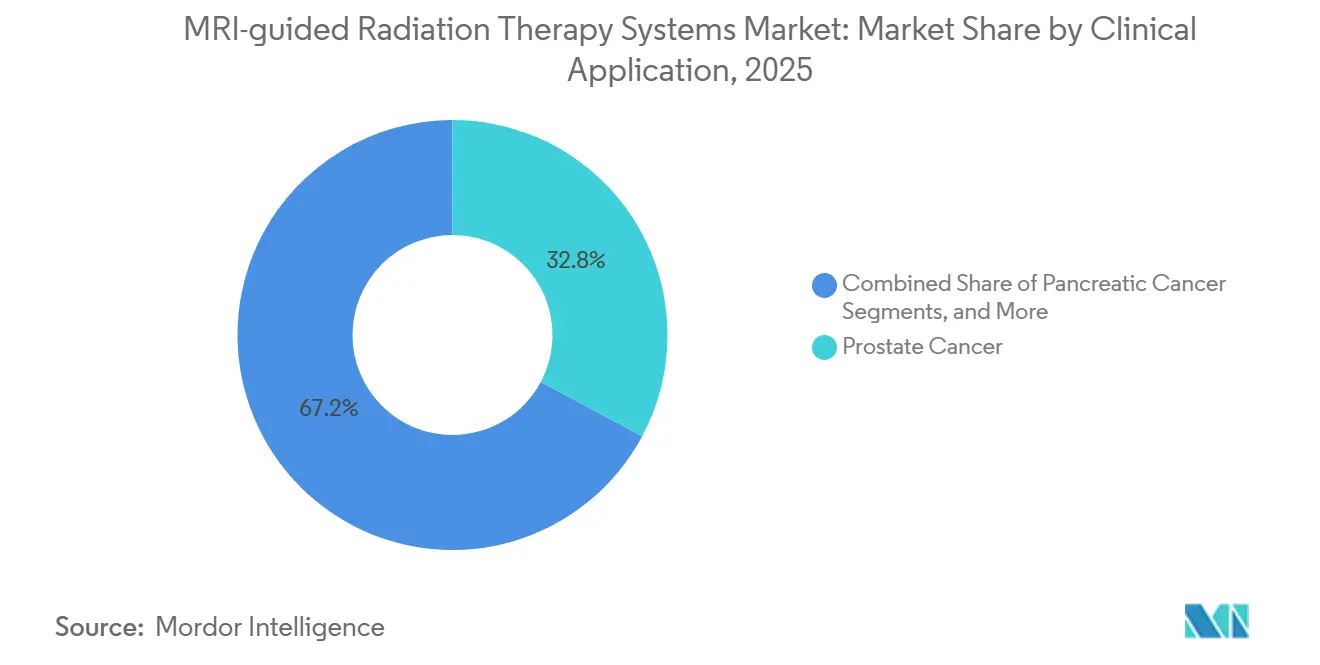
- Por aplicación clínica, el cáncer de próstata representó el 32,80% de la participación del mercado de sistemas de radioterapia guiada por resonancia magnética en 2025, mientras que se proyecta que el cáncer de pulmón avanzará a una CAGR del 15,88% hasta 2031.
- Por usuario final, los hospitales representaron el 64,38% de la participación del mercado de sistemas de radioterapia guiada por resonancia magnética en 2025, mientras que se proyecta que los centros oncológicos especializados crecerán a una CAGR del 16,78% hasta 2031.
- Por geografía, América del Norte representó el 42,80% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 14,56% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de sistemas de radioterapia guiada por resonancia magnética
Análisis del impacto de los impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA CAGR PREVISTA | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Aumento de la incidencia del cáncer y la demanda de radioterapia | +3.2% | Global, con presión aguda en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Visualización superior de tejidos blandos para tumores sensibles al movimiento | +2.5% | América del Norte y Europa, con expansión hacia los mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de radioterapia adaptativa en línea y con control de movimiento | +2.8% | Global, con la adopción más rápida en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Expansión de la hipofraccionamiento y la radioterapia estereotáctica corporal | +1.8% | América del Norte, Europa, Japón y Australia | Mediano plazo (2-4 años) |
| Integración de contorneo asistido por inteligencia artificial y TC sintética | +2.1% | Global, con adopción más rápida en Europa Occidental a través de aprobaciones de marcado CE | Corto plazo (≤ 2 años) |
| Aplicaciones de alto valor en cáncer de páncreas, hígado y pulmón | +2% | América del Norte, la UE y los mercados principales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la incidencia del cáncer y demanda de tratamiento con radioterapia
El aumento de la incidencia del cáncer está ampliando la población de pacientes que requieren radioterapia en los sistemas de salud establecidos y en desarrollo. La Organización Mundial de la Salud reportó 20,6 millones de nuevos casos de cáncer en 2024 y proyecta 35 millones de casos anuales para 2050. Esta tendencia respalda la demanda en el mercado de sistemas de radioterapia guiada por resonancia magnética, particularmente para tumores de próstata, páncreas, hígado y torácicos que requieren una visualización precisa de tejidos blandos y órganos adyacentes.[1]Organización Mundial de la Salud, "Informe de situación mundial sobre el cáncer 2026: El futuro que elegimos juntos," Organización Mundial de la Salud, who.int. El tratamiento guiado por resonancia magnética permite márgenes más pequeños y flujos de trabajo de radioterapia adaptativa al abordar la incertidumbre del movimiento de órganos en la planificación convencional guiada por TC; una revisión de 2026 reportó ventajas en la localización del objetivo, la gestión del movimiento de órganos y el control dosimétrico.
Adopción de radioterapia adaptativa en línea y con control de movimiento
El tratamiento adaptativo en línea está ganando terreno, ya que permite que los planes de tratamiento respondan a los cambios anatómicos el día de la atención. El registro MOMENTUM inscribió a 630 pacientes en 12 centros de América del Norte y Europa bajo el protocolo NCT04075305. En la Reunión Anual de la ASTRO de 2025, los pacientes que recibieron recontureo adaptativo diario reportaron puntuaciones de síntomas urinarios más bajas que los que recibieron tratamiento guiado por resonancia magnética no adaptativo: 2,2 frente a 7,7 a los 3 meses, 3,0 frente a 6,6 a los 6 meses y 2,8 frente a 8,8 a los 12 meses.[2]Radioterapia ablativa estereotáctica guiada por resonancia magnética para el cáncer de páncreas localmente avanzado," Cancers, mdpi.com. Un estudio prospectivo de fase II de 2026 reportó una supervivencia libre de progresión bioquímica y clínica a 2 años del 87,4%, cero toxicidades tardías de grado ≥2 y un control en el campo del 100% en lesiones de próstata, ganglios pélvicos y oligometastásicas, lo que respalda las decisiones de adquisición más allá del uso centrado en la investigación.[3]"Radioterapia estereotáctica corporal adaptativa en línea guiada por resonancia magnética para el cáncer de páncreas inoperable," Radiation Oncology, springer.com.
Flujos de trabajo de contorneo asistido por inteligencia artificial y TC sintética
La inteligencia artificial está reduciendo el tiempo requerido para el contorneo y el recálculo de dosis durante el tratamiento adaptativo. Siemens Healthineers recibió el marcado CE para las capacidades de contorneo por inteligencia artificial integradas con Eclipse en la ESTRO 2026, cubriendo más de 200 estructuras predefinidas de imágenes de TC y resonancia magnética, incluidos órganos en riesgo, ganglios linfáticos y metástasis cerebrales. La generación de TC sintética respalda la planificación exclusiva por resonancia magnética al producir datos de cálculo de dosis a partir de imágenes de resonancia magnética. Una validación clínica de 2026 en un sistema MR-Linac de 1,5 Tesla reportó errores de dosis en el objetivo por debajo del 1% en comparación con los planes basados en TC y tasas de aprobación gamma superiores al 95% con criterios de 2 mm y 2% en todos los sitios excepto el tórax, lo que contribuye a acortar los plazos de simulación a tratamiento y a reducir la exposición a la radiación de las exploraciones de posicionamiento.
Expansión de aplicaciones de alto valor en cánceres de páncreas, hígado y pulmón
Los cánceres de páncreas, hígado y pulmón requieren capacidades de tratamiento avanzadas porque los tumores pueden moverse y pueden estar ubicados cerca de órganos sensibles. El mercado de sistemas de radioterapia guiada por resonancia magnética aborda estos requisitos mediante imágenes en tiempo real, planificación adaptativa y gestión del movimiento durante la administración del haz. Una comparación multiinstitucional de 2025 encontró una tasa de fracaso local a 2 años del 6,5% para la radioterapia estereotáctica ablativa guiada por resonancia magnética en el cáncer de páncreas localmente avanzado, en comparación con el 32,9% para el tratamiento moderadamente hipofraccionado guiado por TC; la toxicidad tardía de grado ≥3 fue del 2,2% y el 9,2%, respectivamente.[4]"Tiempo de tratamiento en radioterapia guiada por resonancia magnética," Frontiers in Oncology, frontiersin.org. Un estudio prospectivo de 2025 reportó un control local del 80,2% a los 6 meses y al año para el cáncer de páncreas inoperable tratado con radioterapia estereotáctica corporal adaptativa en línea guiada por resonancia magnética, mientras que el 97% de los pacientes reportó alivio del dolor a los 3 meses; el seguimiento tumoral en tiempo real y el control predictivo para tumores pulmonares centrales también están ampliando la elegibilidad para el tratamiento en sistemas de 1,5 Tesla.[5]"Comparación de plataformas MR-Linac bajo los protocolos MIRAGE y SMART," Cancers, mdpi.com.
Análisis del impacto de las restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA CAGR PREVISTA | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Altos costos de capital, instalación y mantenimiento | -1.5% | Global, con el mayor efecto en los países de Asia-Pacífico de ingresos medios-bajos, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Largos tiempos de tratamiento y menor rendimiento de pacientes | -0.8% | Global, con el efecto más fuerte en los centros de alto volumen de América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos especializados de personal físico y clínico | -0.6% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Reembolso limitado y evidencia comparativa incompleta | -0.9% | América del Norte y la UE, donde las decisiones de los pagadores guían la adopción institucional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de capital, instalación y mantenimiento
El despliegue de sistemas MR-Linac requiere una inversión de capital significativa en blindaje, infraestructura especializada, puesta en marcha y soporte de servicio continuo. Estos requisitos crean desafíos para los hospitales más pequeños y los sistemas de salud con recursos limitados de física médica. MagnetTx diseñó Aurora-RT con un imán superconductor de 0,5 Tesla sin criógeno y un gancho giratorio, eliminando los requisitos de recarga de helio líquido. Siemens Healthineers ofrece el MAGNETOM Free.Max RT Pro Edition de 0,55 Tesla, con una longitud de sistema de 165 cm y un diseño sin tubería de descarga para instalaciones con limitaciones de infraestructura. Sin embargo, la selección de equipos, el cumplimiento normativo, el aseguramiento de la calidad y la capacidad del personal continúan complicando la adquisición.
Reembolso limitado y evidencia clínica comparativa incompleta
El reembolso sigue siendo una restricción clave, ya que muchos sistemas de pago no han establecido vías de pago separadas para el tratamiento adaptativo guiado por resonancia magnética. Los pagadores en los Estados Unidos, Alemania y el Reino Unido a menudo requieren evidencia aleatorizada frente a la radioterapia convencional de imagen guiada de mejores prácticas. El ensayo MIRAGE reportó una toxicidad urinaria aguda de grado 2 o superior más baja con la radioterapia estereotáctica corporal de próstata guiada por resonancia magnética que con el tratamiento guiado por TC, con un 24% frente a un 70%, junto con una menor toxicidad gastrointestinal. Sin embargo, la diferenciación inconsistente del reembolso continúa requiriendo que las instituciones dependan de financiamiento de investigación, subsidios o compromisos de tratamiento de alto volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: los sistemas MR-Linac integrados ocupan la posición líder
Los sistemas MR-Linac integrados representaron el 67,88% de la participación del mercado de sistemas de radioterapia guiada por resonancia magnética en 2025 y se proyecta que crecerán a una CAGR del 16,39% hasta 2031. Estos sistemas combinan la resonancia magnética y un acelerador lineal dentro de una única plataforma de tratamiento, lo que permite la visualización en tiempo real durante la administración del haz para objetivos afectados por cambios anatómicos o movimiento. La integración completa proporciona un mayor control clínico que los flujos de trabajo que utilizan sistemas de imagen y tratamiento ubicados por separado. Elekta Unity sigue siendo la plataforma integrada de 1,5 Tesla comercialmente establecida con la base de evidencia clínica multicéntrica más amplia citada.
Una comparación dosimétrica de 2025 de 20 casos clínicos de MRIdian recreados en Unity encontró una calidad de plan comparable entre las plataformas. Unity mostró reducciones modestas en el recto V36-40Gy para casos de próstata y en la dosis media hepática para casos de páncreas. Estos resultados respaldan el uso continuo de sistemas integrados para sitios de enfermedad complejos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por intensidad de campo de resonancia magnética: los sistemas de alto campo lideran mientras los sistemas de bajo campo amplían el acceso
El segmento de 1,5 Tesla representó el 55,45% de la participación del mercado de sistemas de radioterapia guiada por resonancia magnética en 2025. Su liderazgo refleja la superior calidad de imagen de tejidos blandos disponible a intensidades de campo magnético más altas. Los sistemas de alto campo han desarrollado una base sustancial de evidencia clínica a través de registros de próstata, investigación de glioma y estudios emergentes de tratamiento pulmonar. El ensayo UNITED sobre glioma fue publicado en The Lancet Oncology en 2026.
Se prevé que los sistemas en el rango de 0,3 Tesla a 0,5 Tesla crezcan a una CAGR del 15,34% hasta 2031. Su crecimiento refleja menores requisitos de infraestructura, una instalación más sencilla y diseños que gestionan el efecto de retorno del electrón. ViewRay MRIdian utiliza una configuración de resonancia magnética dividida de 0,35 Tesla con el haz perpendicular al campo magnético. MagnetTx Aurora-RT utiliza un imán biplanar giratorio de 0,5 Tesla con el haz paralelo al campo, evitando el efecto de retorno del electrón sin correcciones de modelado del haz. Siemens Healthineers ofrece el MAGNETOM Free.Max RT Pro Edition de 0,55 Tesla, que es un sistema de simulación por resonancia magnética que puede instalarse cerca de las salas de tratamiento existentes. Estas arquitecturas proporcionan a los proveedores de oncología múltiples vías hacia la radioterapia habilitada por resonancia magnética. Los sistemas de bajo campo pueden ser relevantes en India, China y otros mercados de Asia-Pacífico donde una instalación de 1,5 Tesla puede ser difícil de sostener.
Por aplicación clínica: el cáncer de próstata lidera los ingresos y el cáncer de pulmón crece más rápido
El cáncer de próstata representó el 32,80% de la participación del mercado de sistemas de radioterapia guiada por resonancia magnética en 2025; la aplicación se beneficia de la necesidad de proteger la vejiga, el recto y las estructuras neurovasculares durante el tratamiento. La evidencia de larga data ha vinculado la precisión del tratamiento con los resultados genitourinarios en pacientes con cáncer de próstata. El subestudio ERECT del consorcio MOMENTUM reportó una menor disfunción eréctil autoinformada por los pacientes con radioterapia guiada por resonancia magnética con preservación neurovascular.
Se proyecta que el cáncer de pulmón crecerá a una CAGR del 15,88% hasta 2031, impulsado por los avances en el control respiratorio y el seguimiento tumoral en tiempo real para el tratamiento torácico. Una revisión de 2026 encontró que la imagen ponderada por difusión y el mapeo de ventilación por cine-resonancia magnética en sistemas de 0,35 Tesla y 1,5 Tesla mostraron viabilidad para el tratamiento adaptativo de respuesta biológica de tumores pulmonares. La industria de sistemas de radioterapia guiada por resonancia magnética puede beneficiarse si estos flujos de trabajo se vuelven más rutinarios para objetivos torácicos en movimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final: los hospitales lideran la demanda actual y los centros oncológicos se expanden rápidamente
Los hospitales representaron el 64,38% de la participación del mercado de sistemas de radioterapia guiada por resonancia magnética en 2025. Los recintos hospitalarios pueden acomodar mejor el blindaje, los requisitos de energía y la infraestructura asociados con las instalaciones existentes de 1,5 Tesla. También admiten una amplia combinación de casos oncológicos, incluidos próstata, páncreas, hígado, pulmón y otros sitios de enfermedad. Esta base de pacientes puede ayudar a justificar los costos operativos de un programa dedicado de MR-Linac.
Se prevé que los centros oncológicos especializados se expandan a una CAGR del 16,78% hasta 2031. Estos centros pueden utilizar la capacidad de MR-Linac para diferenciar sus ofertas de radioterapia de precisión de los servicios convencionales de acelerador lineal. Su enfoque oncológico permite a los equipos especializados alinear la utilización de equipos con grupos seleccionados de pacientes de próstata, páncreas y torácicos. Las redes oncológicas en Asia-Pacífico y el Golfo se están expandiendo junto con una inversión más amplia en servicios de oncología.
Análisis geográfico
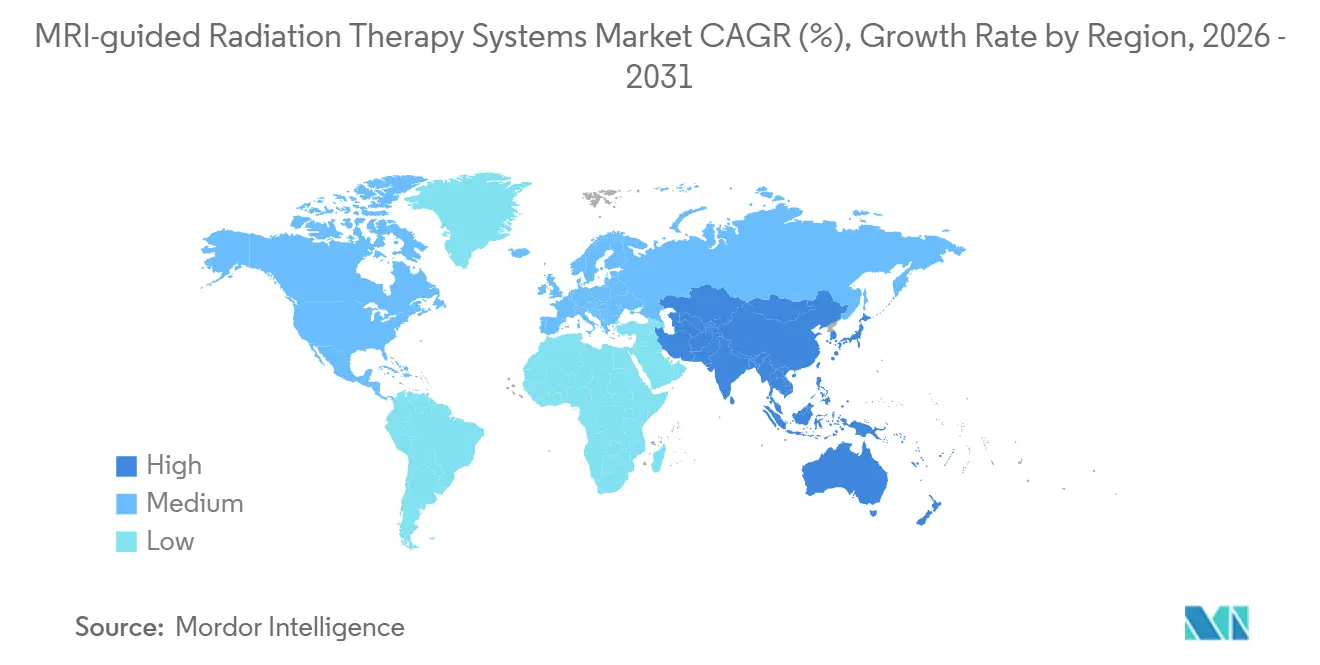
América del Norte representó el 42,80% de la participación del mercado de sistemas de radioterapia guiada por resonancia magnética en 2025. La región se beneficia de los centros oncológicos designados por el Instituto Nacional del Cáncer, los programas establecidos de formación en física de la radiación y la defensa del reembolso para la radioterapia adaptativa. Los Estados Unidos representan una base instalada significativa, con programas clínicos en el Moffitt Cancer Center, la Universidad de Washington y la UCLA, mientras que Elekta firmó un acuerdo de colaboración con el Moffitt Cancer Center en febrero de 2025. Canadá contribuye a través de MagnetTx Oncology Solutions y el Consorcio Clínico Northern Lights; sin embargo, el reembolso y el rendimiento del tratamiento siguen siendo barreras clave para un despliegue más amplio.
Europa es la segunda región más grande en el mercado de sistemas de radioterapia guiada por resonancia magnética. Los centros médicos de Alemania, los Países Bajos, el Reino Unido, Francia y España respaldan registros multicéntricos y validación clínica. El Institut Curie activó un sistema MR-Linac Elekta Unity en su sede de Saint-Cloud en marzo de 2025, respaldado por 10 millones de EUR (11,61 millones de USD) en financiamiento institucional y gubernamental. Siemens Healthineers recibió el marcado CE para la integración del contorneo por inteligencia artificial de Eclipse en la ESTRO 2026, mientras que las decisiones de evaluación de tecnologías sanitarias y aranceles en Alemania y el Reino Unido influirán en una adopción más amplia.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 14,56% hasta 2031, impulsado por la creciente carga del cáncer, la inversión en infraestructura oncológica pública y la expansión de las redes de centros oncológicos. India introdujo su primer sistema MR-Linac Elekta Unity con Gestión Integral del Movimiento en Yashoda Medicity en Hyderabad en 2025, mientras que China inició la adquisición institucional, incluida una licitación de fuente única por parte del Hospital Ruijin afiliado a la Facultad de Medicina de la Universidad Jiao Tong de Shanghái. Japón comenzó el tratamiento clínico con un sistema MR-Linac de 1,5 Tesla en diciembre de 2021, aunque la adopción sigue concentrada en los centros oncológicos de Kanto. Corea del Sur, Australia, Oriente Medio y África, y América del Sur representan áreas de demanda adicional, con Brasil liderando la inversión en capacidad oncológica en América del Sur; las limitaciones de infraestructura y personal influirán en la adopción.

Panorama competitivo
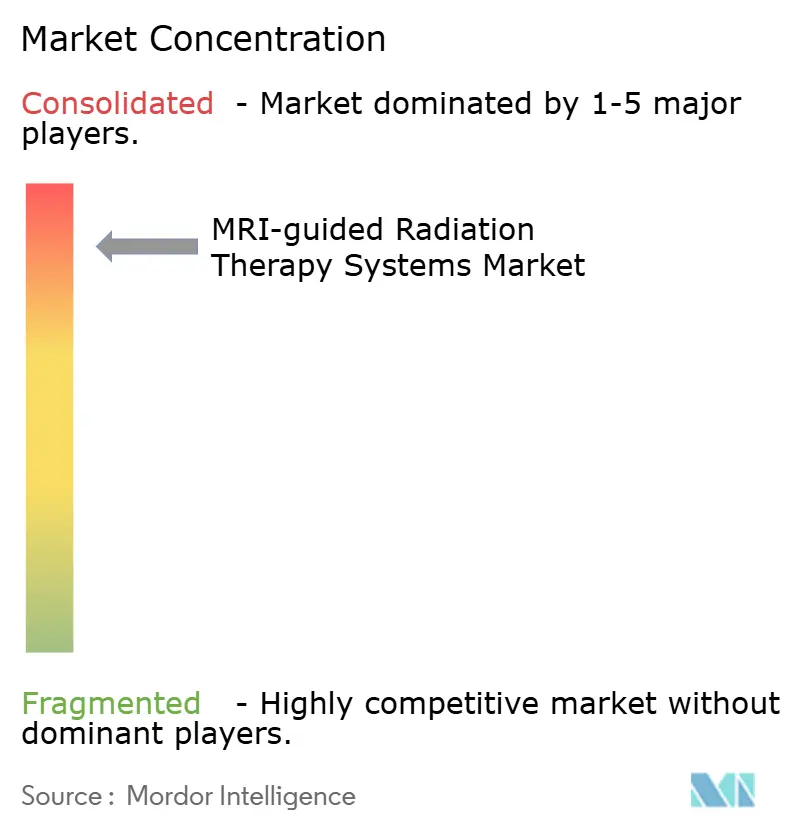
El mercado de sistemas de radioterapia guiada por resonancia magnética está muy concentrado debido a la complejidad técnica de integrar la resonancia magnética, los aceleradores lineales de alta energía, el software de planificación y el cumplimiento normativo. Elekta ocupa una posición comercial líder a través de su plataforma Unity MR-Linac de 1,5 Tesla, el único sistema integrado de alto campo comercialmente establecido con una amplia base de evidencia clínica multicéntrica. El Consorcio MR-Linac incluye más de 50 instituciones y ha respaldado los conjuntos de datos MOMENTUM, DESTINATION-MRL y HERMES. La colaboración de Elekta de febrero de 2025 con el Moffitt Cancer Center refleja su estrategia de posicionar Unity dentro de grandes programas clínicos.
ViewRay continúa operando su flota de sistemas MRIdian Linac de 0,35 Tesla y respalda actividades de investigación, incluido el ensayo de fase III LAP-ABLATE sobre cáncer de páncreas. Los sistemas basados en acelerador lineal han superado en gran medida sus configuraciones anteriores de Cobalto-60, aunque la base instalada sigue siendo relevante para el servicio y la investigación. Siemens Healthineers participa a través de hardware de resonancia magnética para radioterapia y software de planificación adaptativa, incluidos Ethos, Eclipse, MAGNETOM Flow RT Pro Edition y MAGNETOM Free.Max RT Pro Edition. En 2026, la empresa avanzó en las capacidades de contorneo por inteligencia artificial para Eclipse, cubriendo más de 200 estructuras predefinidas de TC y resonancia magnética.
MagnetTx Oncology Solutions compite con Aurora-RT, un sistema de 0,5 Tesla con una arquitectura de imán biplanar giratorio. Su haz opera paralelo al campo magnético, un diseño destinado a eliminar el efecto de retorno del electrón sin correcciones de modelado del haz. El resumen de la presentación 510(k) de la FDA describe la plataforma Aurora-RT y su vía técnica. Un estudio de 2025 reportó que la radioterapia adaptativa en línea impulsada por inteligencia artificial para el cáncer de próstata logró un tiempo de tratamiento medio de 25 minutos y mejoró la cobertura del objetivo PTV V95 en un 10,4%, fortaleciendo el argumento comercial para flujos de trabajo de menos de 30 minutos en centros de alto volumen.
Líderes de la industria de sistemas de radioterapia guiada por resonancia magnética
Elekta AB
MagnetTx Oncology Solutions
ViewRay Technologies, Inc.
Siemens Healthineers AG (Varian Medical Systems, Inc.)
Koninklijke Philips N.V
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Mayo de 2026: la unidad Varian de Siemens Healthineers recibió el marcado CE para las capacidades de contorneo habilitadas por inteligencia artificial en el sistema de planificación de tratamiento Eclipse, lo que permite la delineación automatizada de más de 200 estructuras basadas en TC y resonancia magnética.
- Marzo de 2026: los sistemas Varian TrueBeam recibieron la autorización 510(k) de la FDA para la radioterapia de baja dosis en adultos con osteoartritis médicamente refractaria, ampliando las aplicaciones aprobadas más allá de la oncología.
- Octubre de 2025: ViewRay Systems recibió la Patente de la USPTO N.º 12.453.869 para flujos de trabajo de radioterapia guiada por resonancia magnética basados en diagnóstico, incluidos parámetros de imagen, planificación y administración específicos del sitio para la estandarización del tratamiento adaptativo.
- Mayo de 2025: Elekta presentó los resultados preliminares del ensayo ERECT en la ESTRO 2025, mostrando que la radioterapia guiada por resonancia magnética con preservación neurovascular redujo la disfunción eréctil autoinformada por los pacientes en hombres con cáncer de próstata de riesgo intermedio.


Alcance del informe global del mercado de sistemas de radioterapia guiada por resonancia magnética
Según el alcance del informe, los sistemas de radioterapia guiada por resonancia magnética (RMIgRT) son máquinas avanzadas de tratamiento del cáncer que combinan un escáner de resonancia magnética (RM) con un sistema de administración de radioterapia (como un acelerador lineal).
El mercado de sistemas de radioterapia guiada por resonancia magnética está segmentado por tipo de producto, intensidad de campo de resonancia magnética, aplicación clínica, usuario final y geografía. Por tipo de producto, el mercado incluye sistemas MR-Linac integrados, sistemas de Cobalto-60 guiados por resonancia magnética y sistemas de acelerador lineal guiados por resonancia magnética. Por intensidad de campo de resonancia magnética, el mercado está segmentado en sistemas de 0,3 Tesla a 0,5 Tesla y sistemas de 1,5 Tesla. Por aplicación clínica, el mercado se categoriza en cáncer de próstata, cáncer de páncreas, cáncer de hígado y metástasis hepáticas, cáncer de pulmón, cáncer de mama y otros. Por usuario final, el mercado está segmentado en hospitales, centros médicos académicos, centros oncológicos especializados y otros. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Sistemas MR-Linac integrados |
| Sistemas de Cobalto-60 guiados por resonancia magnética |
| Sistemas de acelerador lineal guiados por resonancia magnética |
| Sistemas de 0,3 Tesla a 0,5 Tesla |
| Sistemas de 1,5 Tesla |
| Cáncer de próstata |
| Cáncer de páncreas |
| Cáncer de hígado y metástasis hepáticas |
| Cáncer de pulmón |
| Cáncer de mama |
| Otros |
| Hospitales |
| Centros médicos académicos |
| Centros oncológicos especializados |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por tipo de producto | Sistemas MR-Linac integrados | |
| Sistemas de Cobalto-60 guiados por resonancia magnética | ||
| Sistemas de acelerador lineal guiados por resonancia magnética | ||
| Por intensidad de campo de resonancia magnética | Sistemas de 0,3 Tesla a 0,5 Tesla | |
| Sistemas de 1,5 Tesla | ||
| Por aplicación clínica | Cáncer de próstata | |
| Cáncer de páncreas | ||
| Cáncer de hígado y metástasis hepáticas | ||
| Cáncer de pulmón | ||
| Cáncer de mama | ||
| Otros | ||
| Por usuario final | Hospitales | |
| Centros médicos académicos | ||
| Centros oncológicos especializados | ||
| Otros | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor de los sistemas de radioterapia guiada por resonancia magnética en 2026?
El valor es de 0,95 mil millones de USD en 2026 y se prevé que alcance 1,72 mil millones de USD en 2031 a una CAGR del 12,52%.
¿Qué categoría de producto lidera los sistemas de radioterapia guiada por resonancia magnética?
Los sistemas MR-Linac integrados lideraron con una participación del 67,88% en 2025 y se proyecta que crecerán a una CAGR del 16,39% hasta 2031.
¿Por qué se utilizan los sistemas MR-Linac para el tratamiento del cáncer?
Proporcionan imagen de tejidos blandos, gestión del movimiento y planificación adaptativa durante el tratamiento, lo que puede ser valioso cerca de órganos sensibles.
¿Qué aplicación oncológica se está expandiendo más rápidamente?
Se proyecta que el cáncer de pulmón crecerá a una CAGR del 15,88% hasta 2031 a medida que se desarrollen los flujos de trabajo de seguimiento en tiempo real y control respiratorio.
¿Qué usuarios finales están adoptando estos sistemas más rápidamente?
Se prevé que los centros oncológicos especializados crezcan a una CAGR del 16,78% hasta 2031, mientras que los hospitales representaron el 64,38% de la participación en 2025.
¿Qué limita el uso más amplio de la radioterapia guiada por resonancia magnética?
Los altos costos de capital, las largas sesiones adaptativas, las brechas en el reembolso y la escasez de personal especializado siguen siendo barreras clave.
Última actualización de la página el:



