
Taille et part du marché des systèmes de radiothérapie guidée par IRM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.95 Milliards de dollars |
| Taille du Marché (2031) | 1.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de radiothérapie guidée par IRM par Mordor Intelligence
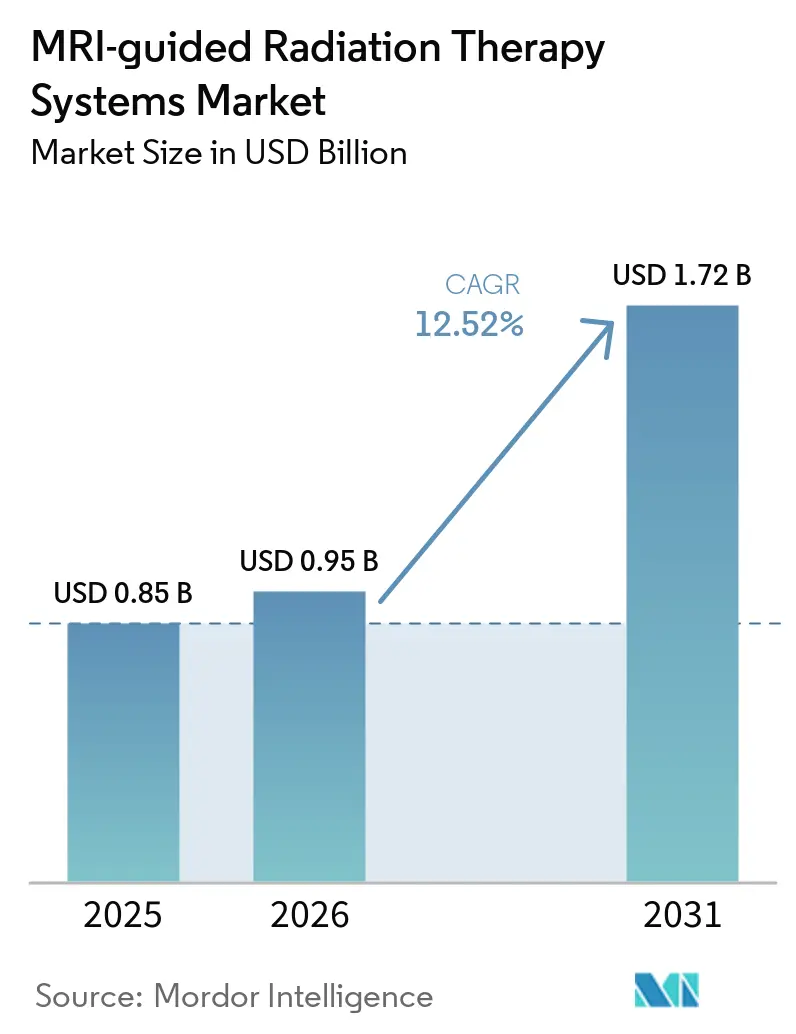
La taille du marché des systèmes de radiothérapie guidée par IRM était évaluée à 0,85 milliard USD en 2025 et devrait croître de 0,95 milliard USD en 2026 pour atteindre 1,72 milliard USD d'ici 2031, à un CAGR de 12,52 % durant la période de prévision (2026-2031).
La hausse de l'incidence du cancer accroît la demande de traitements précis, notamment là où l'imagerie guidée par scanner conventionnel offre une visualisation limitée des tissus mous. L'Organisation mondiale de la santé prévoit que le nombre annuel de cas de cancer atteindra 35 millions d'ici 2050, contre 20,6 millions de nouveaux cas signalés en 2024, ce qui stimule le besoin d'une capacité de radiothérapie élargie. Le marché des systèmes de radiothérapie guidée par IRM est soutenu par la demande de traitements épargnant les organes, la gestion en temps réel du mouvement tumoral et l'efficacité des flux de travail. Cependant, les coûts élevés des équipements, les lacunes en matière de remboursement, la durée prolongée des séances de traitement et le manque de personnel spécialisé continuent de freiner l'adoption au-delà des programmes d'oncologie bien financés.
Principaux enseignements du rapport
- Par type de produit, les systèmes MR-Linac intégrés détenaient 67,88 % de la part du marché des systèmes de radiothérapie guidée par IRM en 2025 et devraient croître à un CAGR de 16,39 % jusqu'en 2031.
- Par intensité de champ IRM, les systèmes 1,5 Tesla détenaient 55,45 % de la part du marché des systèmes de radiothérapie guidée par IRM en 2025, tandis que les systèmes de 0,3 Tesla à 0,5 Tesla devraient croître à un CAGR de 15,34 % jusqu'en 2031.
- Par application clinique, le cancer de la prostate représentait 32,80 % de la part du marché des systèmes de radiothérapie guidée par IRM en 2025, tandis que le cancer du poumon devrait progresser à un CAGR de 15,88 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 64,38 % de la part du marché des systèmes de radiothérapie guidée par IRM en 2025, tandis que les centres spécialisés en oncologie devraient croître à un CAGR de 16,78 % jusqu'en 2031.
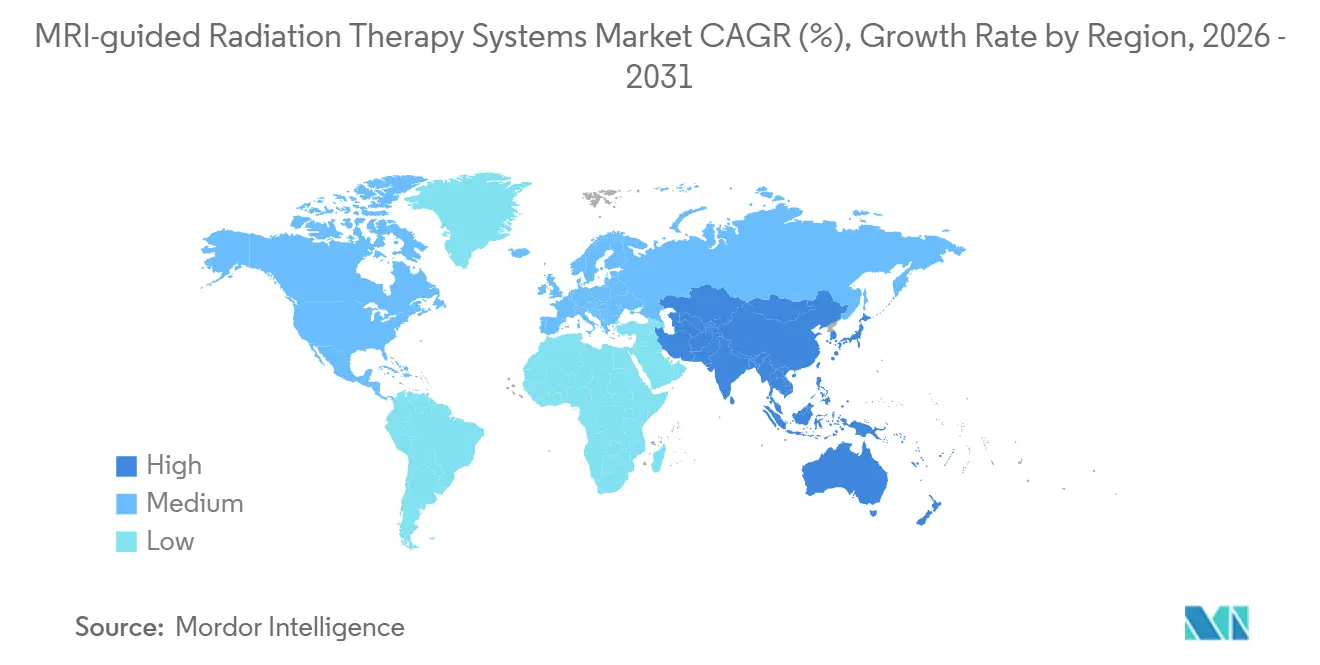
- Par géographie, l'Amérique du Nord détenait 42,80 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 14,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes de radiothérapie guidée par IRM
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Hausse de l'incidence du cancer et demande de radiothérapie | +3.2% | Mondial, avec une pression aiguë en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Visualisation supérieure des tissus mous pour les tumeurs sensibles au mouvement | +2.5% | Amérique du Nord et Europe, avec expansion vers les marchés clés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de la radiothérapie adaptative en ligne et à déclenchement par le mouvement | +2.8% | Mondial, avec l'adoption la plus rapide en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Expansion de l'hypofractionnement et de la radiothérapie stéréotaxique corporelle | +1.8% | Amérique du Nord, Europe, Japon et Australie | Moyen terme (2-4 ans) |
| Intégration du contourage assisté par intelligence artificielle et du scanner de synthèse | +2.1% | Mondial, avec une adoption plus rapide en Europe occidentale grâce aux approbations de marquage CE | Court terme (≤ 2 ans) |
| Applications à haute valeur ajoutée pour les cancers du pancréas, du foie et du poumon | +2% | Amérique du Nord, l'UE et les marchés clés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'incidence du cancer et demande de traitement par radiothérapie
La hausse de l'incidence du cancer élargit la population de patients nécessitant une radiothérapie dans les systèmes de santé établis et en développement. L'Organisation mondiale de la santé a signalé 20,6 millions de nouveaux cas de cancer en 2024 et prévoit 35 millions de cas annuels d'ici 2050. Cette tendance soutient la demande sur le marché des systèmes de radiothérapie guidée par IRM, notamment pour les tumeurs de la prostate, du pancréas, du foie et thoraciques qui nécessitent une visualisation précise des tissus mous et des organes adjacents.[1]Organisation mondiale de la santé, "Rapport mondial sur le cancer 2026 : L'avenir que nous choisissons ensemble," Organisation mondiale de la santé, who.int. Le traitement guidé par IRM permet de réduire les marges et de mettre en œuvre des flux de travail de radiothérapie adaptative en répondant à l'incertitude liée au mouvement des organes dans la planification conventionnelle guidée par scanner ; une revue de 2026 a rapporté des avantages en matière de localisation des cibles, de gestion du mouvement des organes et de contrôle dosimétrique.
Adoption de la radiothérapie adaptative en ligne et à déclenchement par le mouvement
Le traitement adaptatif en ligne gagne du terrain car il permet aux plans de traitement de répondre aux changements anatomiques le jour même des soins. Le registre MOMENTUM a enrôlé 630 patients dans 12 centres en Amérique du Nord et en Europe sous NCT04075305. Lors de la réunion annuelle ASTRO 2025, les patients ayant bénéficié d'un recontouring adaptatif quotidien ont rapporté des scores de symptômes urinaires inférieurs à ceux ayant reçu un traitement guidé par IRM non adaptatif : 2,2 contre 7,7 à 3 mois, 3,0 contre 6,6 à 6 mois, et 2,8 contre 8,8 à 12 mois.[2]Radiothérapie stéréotaxique ablative guidée par résonance magnétique pour le cancer du pancréas localement avancé," Cancers, mdpi.com. Une étude prospective de phase II de 2026 a rapporté une survie sans progression biochimique et clinique à 2 ans de 87,4 %, zéro toxicité tardive de grade ≥2, et un contrôle intra-champ de 100 % pour les lésions de la prostate, des ganglions pelviens et oligométastatiques, soutenant les décisions d'acquisition au-delà des utilisations à visée de recherche.[3]"Radiothérapie stéréotaxique corporelle adaptative en ligne guidée par IRM pour le cancer du pancréas inopérable," Radiation Oncology, springer.com.
Flux de travail de contourage assisté par intelligence artificielle et de scanner de synthèse
L'intelligence artificielle réduit le temps nécessaire au contourage et au recalcul de dose lors du traitement adaptatif. Siemens Healthineers a reçu le marquage CE pour les capacités de contourage par intelligence artificielle intégrées à Eclipse lors de l'ESTRO 2026, couvrant plus de 200 structures prédéfinies à partir d'images scanner et IRM, incluant les organes à risque, les ganglions lymphatiques et les métastases cérébrales. La génération de scanner de synthèse prend en charge la planification IRM exclusive en produisant des données de calcul de dose à partir d'images IRM. Une validation clinique de 2026 sur un MR-Linac 1,5 Tesla a rapporté des erreurs moyennes de dose sur la cible inférieures à 1 % par rapport aux plans basés sur scanner et des taux de passage gamma supérieurs à 95 % selon les critères 2 mm et 2 % sur tous les sites sauf le thorax, contribuant à raccourcir les délais de simulation à traitement et à réduire l'exposition aux rayonnements lors des scanners de positionnement.
Expansion des applications à haute valeur ajoutée dans les cancers du pancréas, du foie et du poumon
Les cancers du pancréas, du foie et du poumon nécessitent des capacités de traitement avancées car les tumeurs peuvent se déplacer et être situées à proximité d'organes sensibles. Le marché des systèmes de radiothérapie guidée par IRM répond à ces exigences grâce à l'imagerie en temps réel, la planification adaptative et la gestion du mouvement pendant l'administration du faisceau. Une comparaison multi-institutionnelle de 2025 a trouvé un taux d'échec local à 2 ans de 6,5 % pour la radiothérapie stéréotaxique ablative guidée par IRM dans le cancer du pancréas localement avancé, contre 32,9 % pour le traitement modérément hypofractionnement guidé par scanner ; la toxicité tardive de grade ≥3 était de 2,2 % et 9,2 %, respectivement.[4]"Durée de traitement en radiothérapie guidée par IRM," Frontiers in Oncology, frontiersin.org. Une étude prospective de 2025 a rapporté un contrôle local de 80,2 % à 6 mois et à 1 an pour le cancer du pancréas inopérable traité par radiothérapie stéréotaxique corporelle adaptative en ligne guidée par IRM, tandis que 97 % des patients ont signalé un soulagement de la douleur à 3 mois ; le suivi tumoral en temps réel et le déclenchement prédictif pour les tumeurs pulmonaires centrales élargissent également l'éligibilité au traitement sur les systèmes 1,5 Tesla.[5]"Comparaison des plateformes MR-Linac selon les protocoles MIRAGE et SMART," Cancers, mdpi.com.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Coûts élevés d'investissement, d'installation et de maintenance | -1.5% | Mondial, avec le plus grand effet dans les pays d'Asie-Pacifique à revenu intermédiaire inférieur, en Amérique du Sud et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Durée prolongée des traitements et faible débit de patients | -0.8% | Mondial, avec l'effet le plus fort dans les centres à fort volume en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences spécialisées en matière de personnel de physique et clinique | -0.6% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Remboursement limité et preuves comparatives cliniques incomplètes | -0.9% | Amérique du Nord et l'UE, où les décisions des payeurs orientent l'adoption institutionnelle | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement, d'installation et de maintenance
Le déploiement d'un MR-Linac nécessite un investissement en capital significatif pour le blindage, l'infrastructure spécialisée, la mise en service et le soutien continu aux services. Ces exigences créent des défis pour les hôpitaux de plus petite taille et les systèmes de santé disposant de ressources limitées en physique médicale. MagnetTx a conçu Aurora-RT avec un aimant supraconducteur cryogène-free de 0,5 Tesla et un portique rotatif, éliminant les besoins de recharge en hélium liquide. Siemens Healthineers propose le MAGNETOM Free.Max RT Pro Edition à 0,55 Tesla, doté d'une longueur de système de 165 cm et d'une conception sans tuyau de décharge pour les établissements soumis à des contraintes d'infrastructure. Cependant, la sélection des équipements, la conformité réglementaire, l'assurance qualité et la capacité de la main-d'œuvre continuent de compliquer les achats.
Remboursement limité et preuves cliniques comparatives incomplètes
Le remboursement demeure une contrainte majeure, car de nombreux systèmes de payeurs n'ont pas établi de voies de paiement distinctes pour le traitement adaptatif guidé par IRM. Les payeurs aux États-Unis, en Allemagne et au Royaume-Uni exigent souvent des preuves randomisées par rapport à la radiothérapie guidée par l'image conventionnelle de référence. L'essai MIRAGE a rapporté une toxicité urinaire aiguë de grade 2 ou supérieur plus faible avec la radiothérapie stéréotaxique corporelle de la prostate guidée par IRM qu'avec le traitement guidé par scanner, soit 24 % contre 70 %, ainsi qu'une toxicité gastro-intestinale plus faible. Cependant, la différenciation incohérente des remboursements continue d'obliger les établissements à s'appuyer sur des financements de recherche, des subventions ou des engagements de traitement à fort volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les systèmes MR-Linac intégrés occupent la position dominante
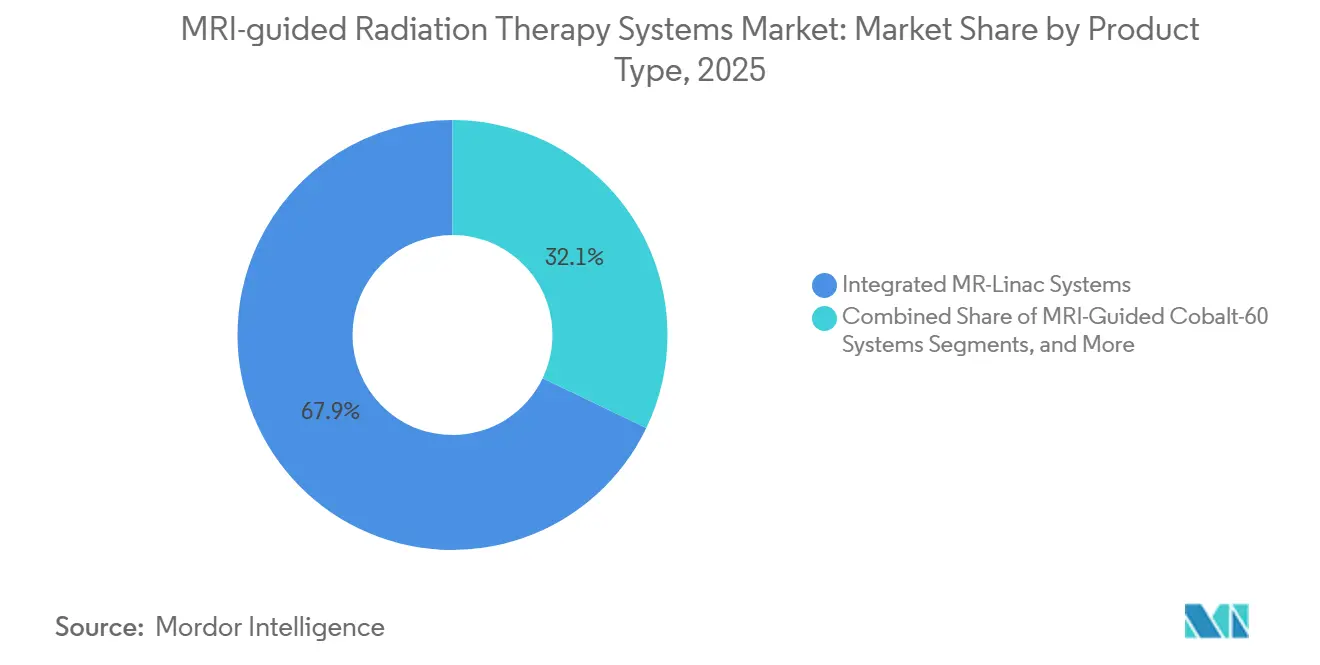
Les systèmes MR-Linac intégrés représentaient 67,88 % de la part du marché des systèmes de radiothérapie guidée par IRM en 2025 et devraient croître à un CAGR de 16,39 % jusqu'en 2031. Ces systèmes combinent l'IRM et un accélérateur linéaire au sein d'une seule plateforme de traitement, permettant une visualisation en temps réel pendant l'administration du faisceau pour les cibles affectées par des changements anatomiques ou des mouvements. L'intégration complète offre un meilleur contrôle clinique que les flux de travail utilisant des systèmes d'imagerie et de traitement situés séparément. Elekta Unity demeure la plateforme intégrée 1,5 Tesla commercialement établie disposant de la base de preuves cliniques multicentrique la plus large citée.
Une comparaison dosimétrique de 2025 portant sur 20 cas cliniques MRIdian recréés sur Unity a révélé une qualité de plan comparable entre les plateformes. Unity a montré de modestes réductions du V36-40Gy rectal pour les cas de prostate et de la dose hépatique moyenne pour les cas pancréatiques. Ces résultats soutiennent l'utilisation continue des systèmes intégrés pour les sites de maladies complexes.


Par intensité de champ IRM : les systèmes à champ élevé dominent tandis que les systèmes à champ faible élargissent l'accès
Le segment 1,5 Tesla détenait 55,45 % de la part du marché des systèmes de radiothérapie guidée par IRM en 2025. Son leadership reflète la qualité supérieure d'imagerie des tissus mous disponible à des intensités de champ magnétique plus élevées. Les systèmes à champ élevé ont développé une base de preuves cliniques substantielle grâce aux registres de la prostate, à la recherche sur le gliome et aux études émergentes sur le traitement du poumon. L'essai UNITED sur le gliome a été publié dans The Lancet Oncology en 2026.
Les systèmes dans la plage de 0,3 Tesla à 0,5 Tesla devraient croître à un CAGR de 15,34 % jusqu'en 2031. Leur croissance reflète des exigences d'infrastructure moindres, une installation plus simple et des conceptions qui gèrent l'effet de retour des électrons. ViewRay MRIdian utilise une configuration IRM divisée à 0,35 Tesla avec le faisceau perpendiculaire au champ magnétique. MagnetTx Aurora-RT utilise un aimant biplanaire rotatif à 0,5 Tesla avec le faisceau parallèle au champ, évitant l'effet de retour des électrons sans corrections de modélisation du faisceau. Siemens Healthineers propose le MAGNETOM Free.Max RT Pro Edition à 0,55 Tesla, un système de simulation IRM pouvant être installé à proximité des salles de traitement existantes. Ces architectures offrent aux prestataires en oncologie de multiples voies vers la radiothérapie assistée par IRM. Les systèmes à champ faible peuvent être pertinents en Inde, en Chine et dans d'autres marchés d'Asie-Pacifique où une installation à 1,5 Tesla peut être difficile à soutenir.
Par application clinique : le cancer de la prostate domine les revenus et le cancer du poumon connaît la croissance la plus rapide
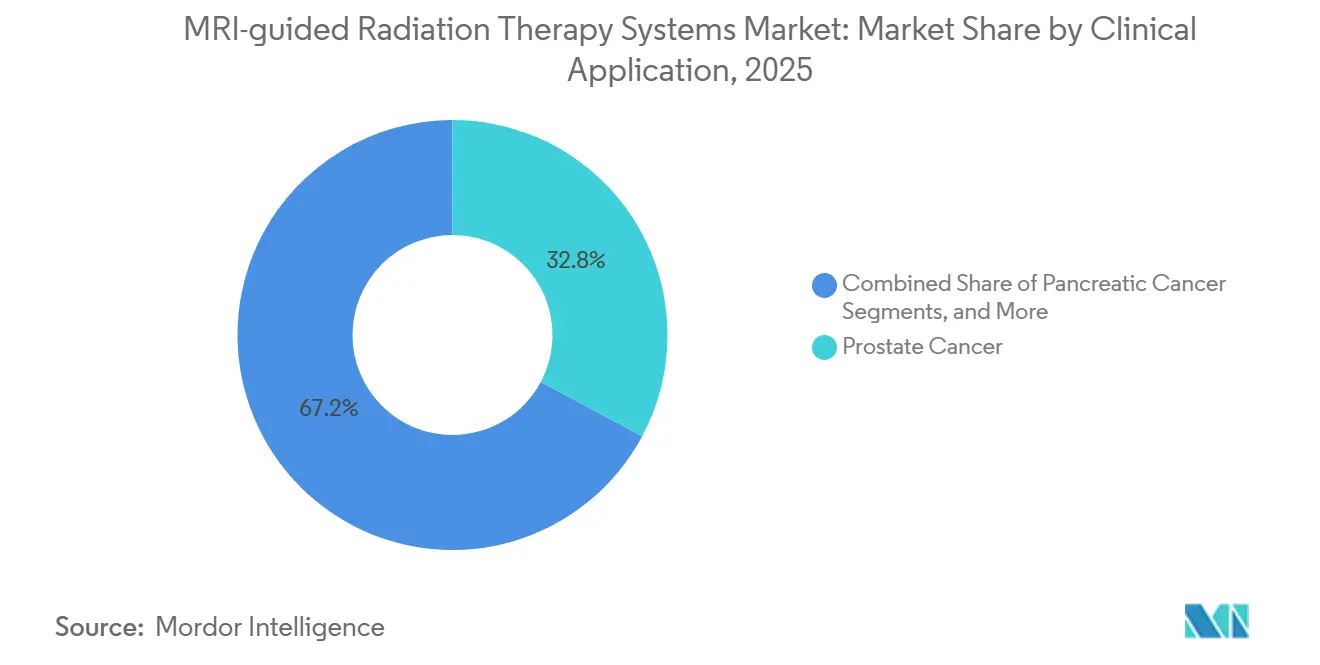
Le cancer de la prostate détenait 32,80 % de la part du marché des systèmes de radiothérapie guidée par IRM en 2025 — l'application bénéficie de la nécessité de protéger la vessie, le rectum et les structures neurovasculaires pendant le traitement. Des preuves de longue date ont établi un lien entre la précision du traitement et les résultats génito-urinaires pour les patients atteints d'un cancer de la prostate. La sous-étude ERECT du consortium MOMENTUM a rapporté une dysfonction érectile déclarée par les patients plus faible avec la radiothérapie guidée par IRM épargnant les structures neurovasculaires.
Le cancer du poumon devrait croître à un CAGR de 15,88 % jusqu'en 2031, porté par les avancées en déclenchement respiratoire et en suivi tumoral en temps réel pour le traitement thoracique. Une revue de 2026 a constaté que l'imagerie par diffusion et la cartographie de ventilation par ciné-IRM sur des systèmes à 0,35 Tesla et 1,5 Tesla montraient une faisabilité pour le traitement adaptatif à réponse biologique des tumeurs pulmonaires. Le secteur des systèmes de radiothérapie guidée par IRM peut bénéficier si ces flux de travail deviennent plus courants pour les cibles thoraciques en mouvement.
Par utilisateur final : les hôpitaux dominent la demande actuelle et les centres oncologiques se développent rapidement
Les hôpitaux détenaient 64,38 % de la part du marché des systèmes de radiothérapie guidée par IRM en 2025. Les campus hospitaliers peuvent mieux accueillir le blindage, les besoins en énergie et l'infrastructure associés aux installations 1,5 Tesla existantes. Ils prennent également en charge un large éventail de cas oncologiques, notamment la prostate, le pancréas, le foie, le poumon et d'autres sites de maladies. Cette base de patients peut contribuer à justifier les coûts d'exploitation d'un programme MR-Linac dédié.
Les centres spécialisés en oncologie devraient se développer à un CAGR de 16,78 % jusqu'en 2031. Ces centres peuvent utiliser la capacité MR-Linac pour différencier leurs offres de radiothérapie de précision des services de linac conventionnels. Leur orientation oncologique permet à des équipes spécialisées d'aligner l'utilisation des équipements avec des groupes de patients sélectionnés pour la prostate, le pancréas et le thorax. Les réseaux oncologiques en Asie-Pacifique et dans le Golfe se développent parallèlement à un investissement plus large dans les services oncologiques.
Analyse géographique
L'Amérique du Nord détenait 42,80 % de la part du marché des systèmes de radiothérapie guidée par IRM en 2025. La région bénéficie des centres oncologiques désignés par le National Cancer Institute, de programmes établis de formation en physique des rayonnements et d'un plaidoyer pour le remboursement de la radiothérapie adaptative. Les États-Unis représentent une base installée significative, avec des programmes cliniques au Moffitt Cancer Center, à l'Université Washington et à l'UCLA, tandis qu'Elekta a signé un accord de collaboration avec le Moffitt Cancer Center en février 2025. Le Canada contribue par l'intermédiaire de MagnetTx Oncology Solutions et du Northern Lights Clinical Consortium ; cependant, le remboursement et le débit de traitement demeurent des obstacles majeurs à un déploiement plus large.
L'Europe est la deuxième région en importance sur le marché des systèmes de radiothérapie guidée par IRM. Les centres médicaux en Allemagne, aux Pays-Bas, au Royaume-Uni, en France et en Espagne soutiennent des registres multicentres et des validations cliniques. L'Institut Curie a activé un MR-Linac Elekta Unity sur son site de Saint-Cloud en mars 2025, soutenu par 10 millions EUR (11,61 millions USD) de financements institutionnels et gouvernementaux. Siemens Healthineers a reçu le marquage CE pour l'intégration du contourage par intelligence artificielle d'Eclipse lors de l'ESTRO 2026, tandis que les décisions d'évaluation des technologies de santé et de tarification en Allemagne et au Royaume-Uni influenceront l'adoption plus large.
L'Asie-Pacifique devrait croître à un CAGR de 14,56 % jusqu'en 2031, portée par la hausse du fardeau du cancer, l'investissement dans l'infrastructure oncologique publique et l'expansion des réseaux de centres oncologiques. L'Inde a introduit son premier MR-Linac Elekta Unity avec gestion complète du mouvement à Yashoda Medicity à Hyderabad en 2025, tandis que la Chine a lancé des achats institutionnels, notamment un appel d'offres à source unique par l'hôpital Ruijin affilié à l'École de médecine de l'Université Jiao Tong de Shanghai. Le Japon a commencé le traitement clinique avec un MR-Linac 1,5 Tesla en décembre 2021, bien que l'adoption reste concentrée autour des centres oncologiques du Kanto. La Corée du Sud, l'Australie, le Moyen-Orient et l'Afrique, et l'Amérique du Sud représentent des zones de demande supplémentaires, le Brésil étant en tête des investissements en capacité oncologique en Amérique du Sud ; les limitations d'infrastructure et de main-d'œuvre influenceront l'adoption.

Paysage concurrentiel
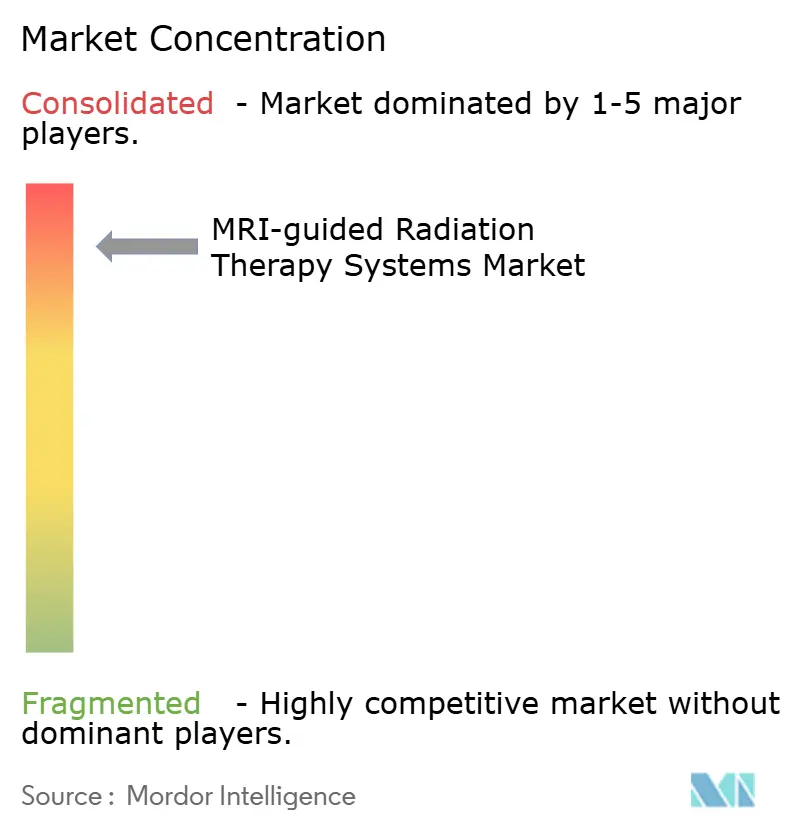
Le marché des systèmes de radiothérapie guidée par IRM est très concentré en raison de la complexité technique de l'intégration de l'IRM, des accélérateurs linéaires à haute énergie, des logiciels de planification et de la conformité réglementaire. Elekta occupe une position commerciale dominante grâce à sa plateforme MR-Linac Unity 1,5 Tesla, le seul système intégré à champ élevé commercialement établi disposant d'une large base de preuves cliniques multicentrique. Le Consortium MR-Linac comprend plus de 50 établissements et a soutenu les ensembles de données MOMENTUM, DESTINATION-MRL et HERMES. La collaboration d'Elekta de février 2025 avec le Moffitt Cancer Center reflète sa stratégie de positionnement d'Unity au sein de grands programmes cliniques.
ViewRay continue d'exploiter sa flotte de MRIdian Linac à 0,35 Tesla et soutient des activités de recherche, notamment l'essai de phase III LAP-ABLATE sur le cancer du pancréas. Les systèmes à base de linac ont largement supplanté leurs configurations antérieures au cobalt-60, bien que la base installée reste pertinente pour les services et la recherche. Siemens Healthineers participe via le matériel IRM pour la radiothérapie et les logiciels de planification adaptative, notamment Ethos, Eclipse, MAGNETOM Flow RT Pro Edition et MAGNETOM Free.Max RT Pro Edition. En 2026, la société a avancé les capacités de contourage par intelligence artificielle pour Eclipse, couvrant plus de 200 structures prédéfinies à partir d'images scanner et IRM.
MagnetTx Oncology Solutions est en concurrence avec Aurora-RT, un système à 0,5 Tesla doté d'une architecture d'aimant biplanaire rotatif. Son faisceau fonctionne parallèlement au champ magnétique, une conception visant à éliminer l'effet de retour des électrons sans corrections de modélisation du faisceau. Le résumé de soumission FDA 510(k) décrit la plateforme Aurora-RT et sa voie technique. Une étude de 2025 a rapporté que la radiothérapie adaptative en ligne pilotée par intelligence artificielle pour le cancer de la prostate a atteint un temps de traitement médian de 25 minutes et a amélioré la couverture de la cible PTV V95 de 10,4 %, renforçant l'argumentaire économique pour des flux de travail inférieurs à 30 minutes dans les centres à fort volume.
Leaders du secteur des systèmes de radiothérapie guidée par IRM
Elekta AB
MagnetTx Oncology Solutions
ViewRay Technologies, Inc.
Siemens Healthineers AG (Varian Medical Systems, Inc.)
Koninklijke Philips N.V
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : L'unité Varian de Siemens Healthineers a reçu le marquage CE pour les capacités de contourage assistées par intelligence artificielle dans le système de planification de traitement Eclipse, prenant en charge la délinéation automatisée de plus de 200 structures basées sur scanner et IRM.
- Mars 2026 : Les systèmes Varian TrueBeam ont reçu l'autorisation FDA 510(k) pour la radiothérapie à faible dose chez les adultes atteints d'arthrose réfractaire médicalement, élargissant les applications approuvées au-delà de l'oncologie.
- Octobre 2025 : ViewRay Systems a reçu le brevet USPTO n° 12 453 869 pour les flux de travail de radiothérapie guidée par IRM pilotés par le diagnostic, incluant des paramètres d'imagerie, de planification et d'administration spécifiques au site pour la standardisation du traitement adaptatif.
- Mai 2025 : Elekta a présenté les résultats préliminaires de l'essai ERECT lors de l'ESTRO 2025, montrant que la radiothérapie guidée par IRM épargnant les structures neurovasculaires a réduit la dysfonction érectile déclarée par les patients chez les hommes atteints d'un cancer de la prostate à risque intermédiaire.


Périmètre du rapport mondial sur le marché des systèmes de radiothérapie guidée par IRM
Selon le périmètre du rapport, les systèmes de radiothérapie guidée par IRM (MRIgRT) sont des machines de traitement du cancer avancées qui combinent un scanner à résonance magnétique (IRM) avec un système d'administration de radiothérapie (comme un accélérateur linéaire).
Le marché des systèmes de radiothérapie guidée par IRM est segmenté par type de produit, intensité de champ IRM, application clinique, utilisateur final et géographie. Par type de produit, le marché comprend les systèmes MR-Linac intégrés, les systèmes cobalt-60 guidés par IRM et les systèmes d'accélérateur linéaire guidés par IRM. Par intensité de champ IRM, le marché est segmenté en systèmes de 0,3 Tesla à 0,5 Tesla et en systèmes 1,5 Tesla. Par application clinique, le marché est catégorisé en cancer de la prostate, cancer du pancréas, cancer du foie et métastases hépatiques, cancer du poumon, cancer du sein et autres. Par utilisateur final, le marché est segmenté en hôpitaux, centres médicaux universitaires, centres spécialisés en oncologie et autres. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
| Systèmes MR-Linac intégrés |
| Systèmes cobalt-60 guidés par IRM |
| Systèmes d'accélérateur linéaire guidés par IRM |
| Systèmes de 0,3 Tesla à 0,5 Tesla |
| Systèmes 1,5 Tesla |
| Cancer de la prostate |
| Cancer du pancréas |
| Cancer du foie et métastases hépatiques |
| Cancer du poumon |
| Cancer du sein |
| Autres |
| Hôpitaux |
| Centres médicaux universitaires |
| Centres spécialisés en oncologie |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Systèmes MR-Linac intégrés | |
| Systèmes cobalt-60 guidés par IRM | ||
| Systèmes d'accélérateur linéaire guidés par IRM | ||
| Par intensité de champ IRM | Systèmes de 0,3 Tesla à 0,5 Tesla | |
| Systèmes 1,5 Tesla | ||
| Par application clinique | Cancer de la prostate | |
| Cancer du pancréas | ||
| Cancer du foie et métastases hépatiques | ||
| Cancer du poumon | ||
| Cancer du sein | ||
| Autres | ||
| Par utilisateur final | Hôpitaux | |
| Centres médicaux universitaires | ||
| Centres spécialisés en oncologie | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur des systèmes de radiothérapie guidée par IRM en 2026 ?
La valeur est de 0,95 milliard USD en 2026 et devrait atteindre 1,72 milliard USD d'ici 2031 à un CAGR de 12,52 %.
Quelle catégorie de produits domine les systèmes de radiothérapie guidée par IRM ?
Les systèmes MR-Linac intégrés étaient en tête avec une part de 67,88 % en 2025 et devraient croître à un CAGR de 16,39 % jusqu'en 2031.
Pourquoi les systèmes MR-Linac sont-ils utilisés pour le traitement du cancer ?
Ils fournissent une imagerie des tissus mous, une gestion du mouvement et une planification adaptative pendant le traitement, ce qui peut être précieux à proximité d'organes sensibles.
Quelle application oncologique se développe le plus rapidement ?
Le cancer du poumon devrait croître à un CAGR de 15,88 % jusqu'en 2031 à mesure que le suivi en temps réel et les flux de travail de déclenchement respiratoire se développent.
Quels utilisateurs finaux adoptent ces systèmes le plus rapidement ?
Les centres spécialisés en oncologie devraient croître à un CAGR de 16,78 % jusqu'en 2031, tandis que les hôpitaux détenaient 64,38 % de part en 2025.
Qu'est-ce qui limite l'utilisation plus large de la radiothérapie guidée par IRM ?
Les coûts d'investissement élevs, la durée prolongée des séances adaptatives, les lacunes en matière de remboursement et une main-d'œuvre spécialisée limitée demeurent des obstacles majeurs.
Dernière mise à jour de la page le:



