
モータースポーツ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
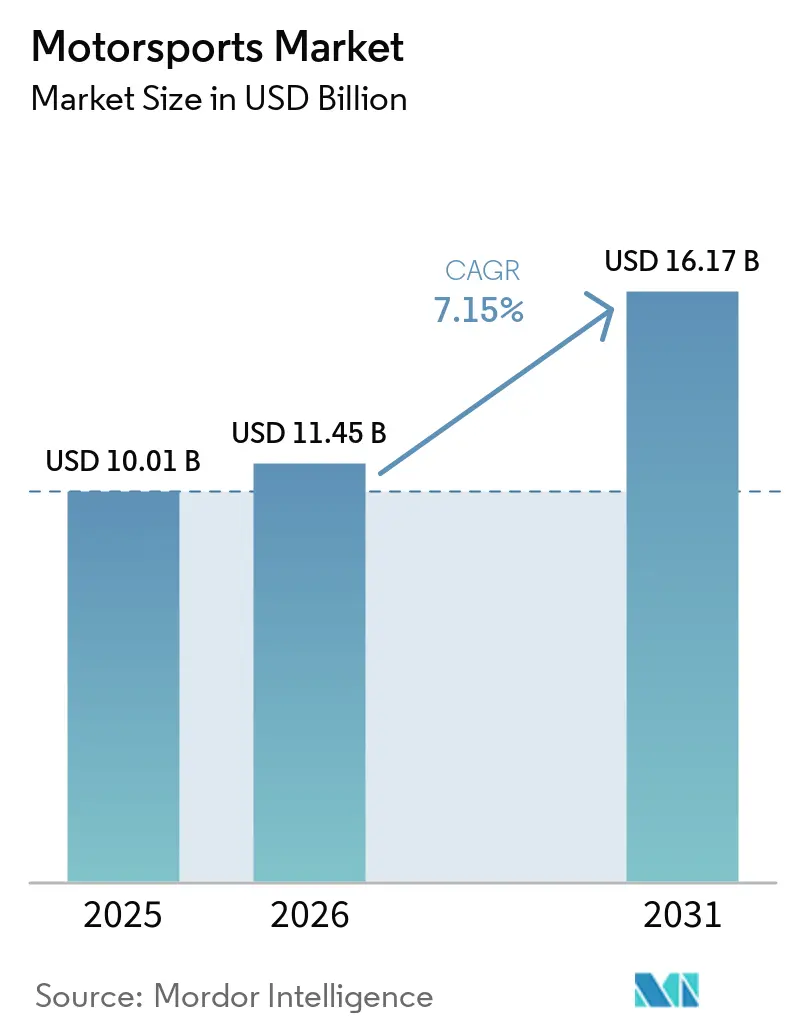
| 市場規模 (2026) | 11.45 十億米ドル |
| 市場規模 (2031) | 16.17 十億米ドル |
| 成長率 (2026 - 2031) | 7.15 % |
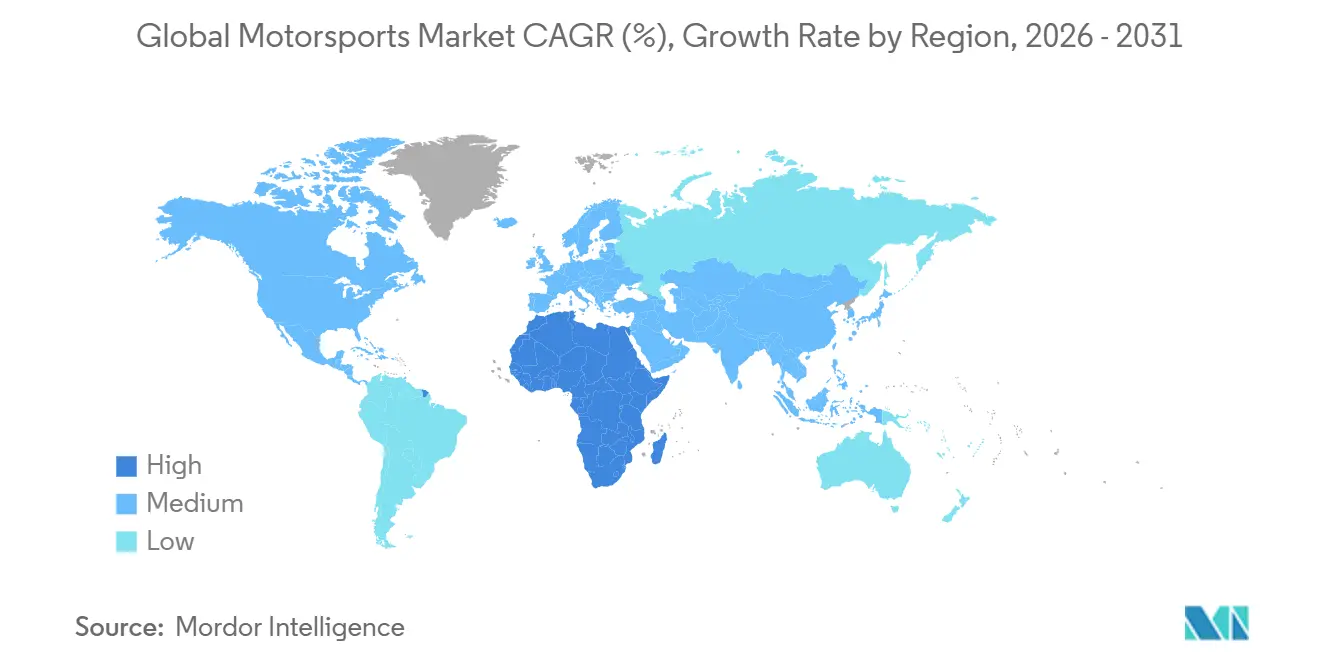
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | ヨーロッパ |
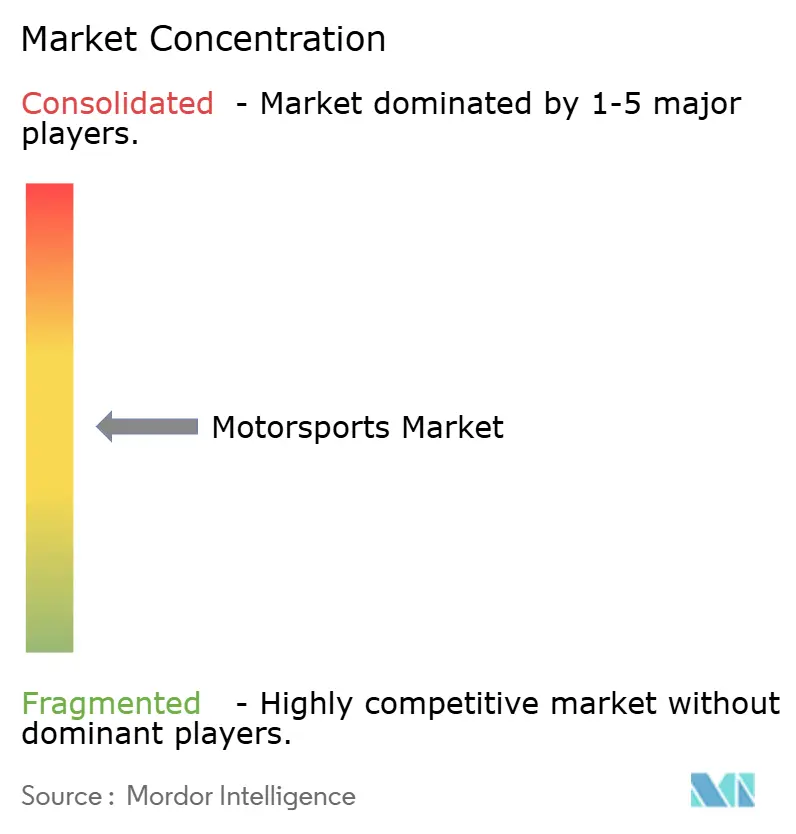
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモータースポーツ市場分析
グローバルモータースポーツ市場規模は、2025年に100.1 ビリオン 米ドル、2026年に114.5 ビリオン 米ドルと予測され、2031年までに161.7 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 7.15%で成長する見込みです。
グローバルモータースポーツ市場は、スポンサーシップ需要の強化、有料メディア配信の多様化、および大手権利保有者によるプレミアムレーシング資産の統合に向けた持続的な投資を背景に拡大しています。フォーミュラ1は2025年においても最も注目度の高い商業的ベンチマークであり続け、総収益39.73 ビリオン 米ドルを報告し、前年比14%増を達成しました。メディア権、レース開催料、スポンサーシップがいずれも主要収益ラインで進しました。グローバルモータースポーツ市場はまた、オーディエンス行動によっても再形成されており、公式デジタルプラットフォーム、ストリーミングアクセス、常時接続のソーシャル動画が、2025年にMotoGPが記録した6億3,200万人というグローバルファンベースに見られるように、物理的なサーキットの枠を超えたファン需要を支えています。欧州は深いプロモーター・チーム・サーキットインフラを通じてスポーツの基盤であり続けており、中東はFIA世界選手権の定期開催とイベント主導のスポーツツーリズムプログラムを通じて商業的な存在感を高めています。明確な制約としてコスト上昇が残っており、FIAは2026年フォーミュラ1のコストキャップを2億1,500万 米ドルに引き上げ、グローバルモータースポーツ市場の上位層を大手オペレーターにとって魅力的に保ちながら、商業的な存続においてスケールの重要性を高めています。[1]
レポートの主要ポイント
- モータースポーツタイプ別では、フォーミュラレーシングが2025年のグローバルモータースポーツ市場シェアの34.72%を占め、一方でオートバイ・二輪車レーシングは2031年にかけてCAGR 7.98%で拡大する見込みです。
- 収益源別では、商業スポンサーシップ・広告が2025年のグローバルモータースポーツ市場規模の41.61%を占め、一方でマーチャンダイジング・ライセンシング・ゲーミングは2031年にかけてCAGR 8.35%で成長する見込みです。
- オーディエンスタイプ別では、デジタル視聴者・テレビ視聴者が2025年に82.74%でリードし、2031年にかけてCAGR 7.56%で最も速い成長を記録する見込みです。
- 地域別では、欧州が2025年のグローバルモータースポーツ市場規模の36.47%を占め、一方で中東・アフリカは2031年にかけてCAGR 8.92%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルモータースポーツ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スポンサーシップおよびブランドアクティベーション支出の増加 | +1.8% | 北米と欧州を主要市場とするグローバル | 短期(2年以内) |
| ストリーミング・放送・デジタル権の収益化の拡大 | +1.5% | 北米、欧州、アジア太平洋、中東・アフリカへの新興波及を含む | 短期(2年以内) |
| プレミアムホスピタリティおよびエクスペリエンシャルチケッティングの成長 | +0.7% | 北米、欧州、中東 | 中期(2〜4年) |
| 電動化とサステナビリティ主導のシリーズイノベーション | +0.6% | 欧州と中東での早期成果を含むグローバル | 中期(2〜4年) |
| データ駆動型ファンエンゲージメントとダイレクト・トゥ・コンシューマーの収益化 | +0.5% | 北米とアジア太平洋で最も強いグローバル | 中期(2〜4年) |
| 旅行・小売・ゲーミングにまたがるクロスカテゴリー業化 | +0.4% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グローバルスポンサーシップおよびブランドアクティベーション支出の増加
スポンサーシップは2025年にグローバルモータースポーツ市場における役割を強化し、フォーミュラ1はスポンサーシップ収益として8億4,040万 米ドルを生み出し、Liberty Media傘下で初めてカテゴリーが総収益の20%を超えました。このシフトが重要なのは、スポンサーパッケージがもはやトラックサイドのサイネージやタイトル権に限定されず、プリ体験、デジタルコンテンツ、プレミアムアクセス、測定可能なファンインタラクションにまで拡張されているためです。商業的な論理は、IBM WatsonXを活用したスクーデリア・フェラーリHPアプリの再ローンチなど、公式チームテクノロジープログラムによって強化されており、1年以内にレースアクティブユーザーが56%増加し、コンテンツビューが62%増加しました。MotoGPは2025年に6億3,200万人のグローバルファンと1グランプリあたりのテレビ視聴者数9%増を報告することでスポンサーベースにさらなる規模を加え、プレミアム二輪レーシング全体でブランドリーチを拡大しました。その結果、グローバルモータースポーツ市場は長期的なスポンサーの関心をより多く集めており、権利保有者が単一の商業パッケージでリーチと測定可能なエンゲージメントの両方を提供できるようになっています。
有料ストリーミング・放送・デジタル権の収益化の拡大
メディアの収益化は、主要シリーズがより長期の契約を確保し、より多くの配信パートナーを追加するにつれて、グローバルモータースポーツ市のより大きな成長エンジンになりつつあります。NASCARの7年間・77 ビリオン 米ドルのメディア権契約は2025年に開始され、年間権利料を11 ビリオン 米ドルに引き上げ、FoxおよびNBCと並んでAmazon Prime VideoとWarner Bros. Discoveryをライブ権利の組み合わせに加えました。フォーミュラ1もまた、英国・アイルランドでの公式権利更新を2034年まで、イタリアでの更新を2032年まで行い、2つの成熟したテレビ市場を長期にわたって確保することで放送の可視性を深めました。MotoGPの公式デジタルエコシステムはこの方向性を支持しており、2025年シーズンは記録的なグローバルファン指標と強力な動画エンゲージメントで終了し、いずれも直接配信とサブスクリプションモデルを通じて収益化できます。これにより、グローバルモータースポーツ市場は単一のスクリーンへの依存度が低下し、プロモーターに定期的な有料メディア収入のより広い基盤を提供しています。
プレミアムホスピタリティ・VIP・エクスペリエンシャルチケッティングの成長
プレミアム観戦は、大規模シリーズが限られたトラック収容能力を高加価値の一人当たり支出に転換できるため、グローバルモータースポーツ市場において強力な収益レイヤーであり続けています。フォーミュラ1は2025年シーズン全体で675万人の総来場者数を報告し、前年比4%増となり、デジタル視聴が引き続き増加する中でもライブ需要が堅調であることを示しました。耐久レーシングも同様の証拠を加えており、2026年のル・マン24時間レースは350,105人の観客という新たな来場者記録を樹立し、マーキーイベントが依然としてデスティネーションレベルの需要を集められることを確認しました。プレミアムホスピタリティはより重要になっており、プロモーターがレースアクセス以上のものを収益化し、パドックへのアクセス、VIPダイニング、コーポレートネットワーキング、フェスティバルスタイルのエンターテインメントを単一のイベントオファーにパッケージ化しているためです。これにより、来場者一人当たりの収益を高め、スポンサーやホストに顧客エンターテインメントとブランドアクティベーションのためのより豊かな環境を提供することで、グローバルモータースポーツ市場が強化されています。[2]
電動化とサステナビリティ主導のシリーズイノベーションの拡大
電動化は、パフォーマンスと目に見えるサステナビリティの信頼性を結びつけることで、グローバルモータースポーツ市場の長期的な魅力を広げています。フォーミュラEは2026/27シーズンに向けてGEN4レースカーを導入し、アタックモードで600kW、0から200kphを4.4秒、最高速度335kph超、100%リサイクル可能な素材から作られたデザイン(少なくとも20%のリサイクルカーボンファイバーを含む)を特徴としています。同プラットフォームはまた、65%の天然素材とリサイクル素材から作られたタイヤを使用しており、レーシング技術を低環境負荷素材とサプライチェーンのテストケースとして提示するのに役立っています。サステナビリティは商業面でも重要になっており、権利保有者はスポンサーのコミットメント、公共政策の期待、ホスト都市の受け入れに沿ったフォーマットを必要としているためです。これにより、グローバルモータースポーツ市場はより広いイノベーションのナラティブを持ち、環境への精査が厳しくなる中でもシリーズが将来の投資を守るのに役立っています。
制約の影響分析*
| 制約 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| チーム・会場・コンプライアンスコストのインフレ | -1.0% | 欧州と北米で最も深刻なグローバル | 短期(2年以内) |
| 少数のエリートスポンサーとホスト会場への依存 | -0.6% | グローバル | 中期(2〜4年) |
| 騒音・安全・環境規制の強化 | -0.4% | 欧州、都市型サーキットでの早期影響 | 中期(2〜4年) |
| 飽和した成熟レーシングカレンダーにおけるファン疲弊 | -0.3% | 北米と欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
チーム・会場・コンプライアンスコストのインフレ
コストインフレは、トップレベルへの参加、サーキット運営、規制コンプライアンスのすべてが以前より大きな予算を必要とするため、グローバルータースポーツ市場に対する最も明確な制約の一つであり続けています。FIAは2026年フォーミュラ1のコストキャップを、インフレの蓄積と追加コスト項目を考慮した後、2025年の基準水準である1億3,500万 米ドルから2億1,500万 米ドルに引き上げました。この変更はスポーツのトップエンドを弱体化させるものではありませんが、信頼できる規模で競争したい新規参入者や小規模組織にとっての商業的な閾値を引き上げます。コスト圧力はチームを超えて広がっており、イベントオペレーター、サプライヤー、ホスト会場も時間の経過とともに大きな運営・コンプライアンス負担を負わなければなりません。グローバルモータースポーツ市場にとって、成長は依然として可能ですが、より強固なバランスシート、より良いスポンサーアクセス、より多様化した収益基盤を持つオペレーターに有利に働くことを意味します。[3]
少数のエリートスポンサーとホスト会場への依存
グローバルモータースポーツ市場は、特に国際レーシングのトップエンドにおいて、依然としてプレミアムスポンサーとホスト会場の狭いプールに大きく依存しています。フォーミュラ1の2025年収益構成は、この集中がいかに重要であるかを示しており、メディア権が31.3%、レース開催料が26.7%、スポンサーシップが総収益の21.7%を占めています。この収益構造は主要パートナーが更新する場合には効率的ですが、少数の大口バイヤーが支出を削減したり、条件を再交渉したり、他のスポーツ資産にシフトしたりした場合にプロモーターを露出させる可能性があります。同様の問題はホスティングにも当てはまり、フラッグシップイベントは高いイベント運営基準を吸収できる限られたサーキットとデスティネーション都市に依存しています。その結果、グローバルモータースポーツ市場は商業的に魅力的であり続けていますが、その一部はオーディエンス規模だけで見た場合よりも依然として集中度が高い状態にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータースポーツタイプ別:フォーミュラレーシングがリードし、二輪フォーマットが最も強い成長ペースを加える
フォーミュラレーシングは2025年のグローバルモータースポーツ市場シェアの34.72%を占め、これはカテゴリーのトップに位置するフォーミュラ1の商業規模と価格決定力を反映しています。フォーミュラ1は2025年に38.73 ビリオン 米ドルの収益を報告し、メディア権が31.3%、レース開催料が26.7%、スポンサーシップが21.7%を占め、フォーミュラ主導のビジネスモデルがいかにバランスが取れ成熟しているかを確認しています。このカテゴリーは、収益が放送、ホスティング、スポンサーシップ、ライブ観戦に分散しており、単一のラインに集中していないため、商業的なベンチマークであり続けています。また、長期的な計画期間の恩恵を受けており、複数年のチーム契約、安定したプロモーター関係、プレミアムスポンサー価格設定を支えています。グローバルモータースポーツ市場において、フォーミュラ主導のフォーマットは、新たな成長ポケットが台頭する中でも、ハイエンド権利の評価ロジックを定義し続けています。
オートバイ・二輪車レーシングは最も長の速いタイプセグメントであり、このセグメントのグローバルモータースポーツ市場規模は2031年にかけてCAGR 7.98%で拡大する見込みです。Liberty Mediaは2025年7月にDorna Sportsの買収を49.5 ビリオン 米ドルで完了し、MotoGPにライブ権利、デジタルサブスクリプション、スポンサーシッププログラムをグローバルに拡大する方法をすでに知っているオーナーのバックアップを与えました。MotoGPは2025年を5億7,300万 米ドルの収益、営業利益86%増、6億3,200万人のグローバルファンベース、1グランプリあたりのテレビ視聴者数9%増で締めくくり、このフォーマットが規模とまだ発展途上の収益化の余地を兼ね備えていることを示しています。スポーツカーと耐久レーシングも記録的なイベント需要を通じて地位を向上させており、2026年のル・マン24時間レースは350,105人の観客を集め、プレミアムロングフォーマットレーシングの事例を支持しました。ストックカーとツーリングカーのフォーマットも商業的に重要であり続けており、特に北米では、NASCARのサンディエゴへの公式進出が、確立されたシリーズが新しい都市オーディエンスにリーチするためにフォーマットと立地戦略を再構築し続けていることを示しています。
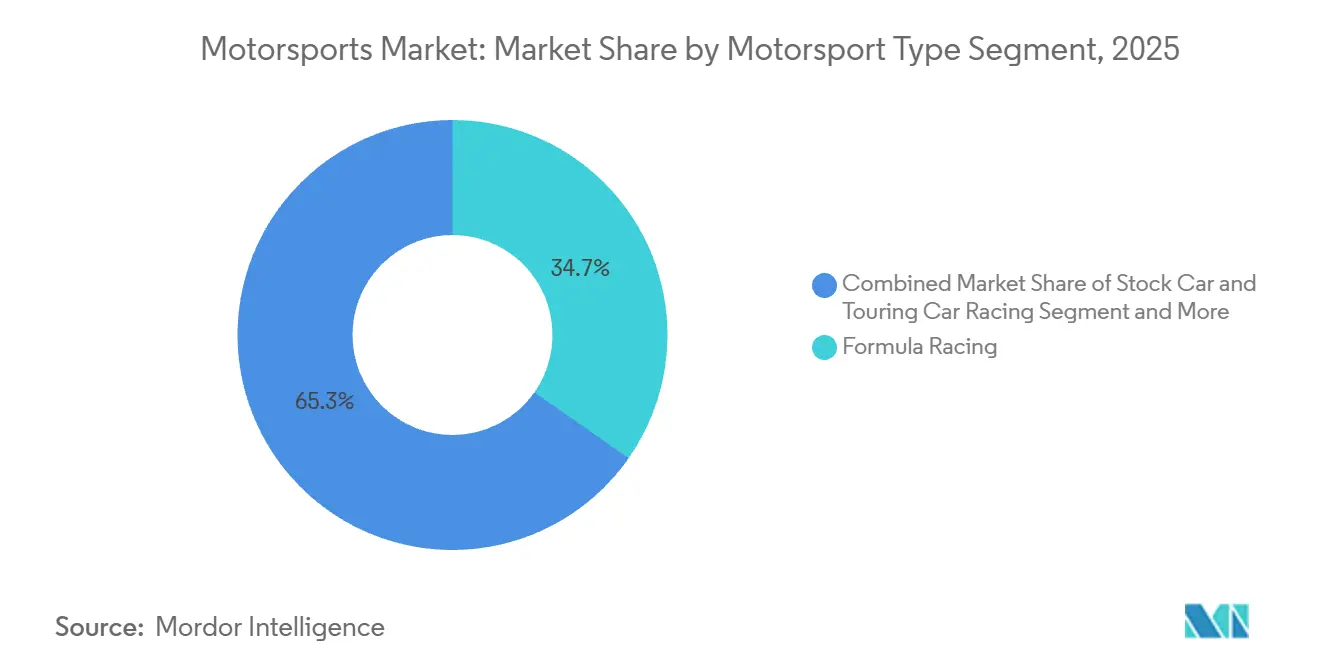
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
収益源別:スポンサーシップが基盤を維持し、ゲーミングとライセンシングが成長の優位性をもたらす
商業スポンサーシップ・広告は2025年のグローバルモータースポーツ市場の41.61%を占め、提供されたセグメンテーション全体で単一最大の収益源となっています。フォーミュラ1の2025年スポンサーシップ収益8億4,040万 米ドルは、このカテゴリーがなぜ依然として重要であるかを示しており、プレミアム価格設定とデジタル拡張およびマルチマーケットパートナー権利の余地を組み合わせているためです。ブランドがロゴの可視性だけを購入するのではなく、同じ権利パッケージ内でライブオーディエンス、デジタルデータ、コーポレートホスピタリティ、ブランデッドコンテンツへのアクセスを購入するため、このカテゴリーは耐久性を保っています。放送・メディア権は第二の中核的な柱であり続けており、NASCARの2025年権利サイクルは、プレミアムモータースポーツが確立された放送局とストリーミングプラットフォームからより大きな小切手を引き続き獲得していることを示しています。グローバルモータースポーツ市場において、これら2つの収益ラインは互いに強化し合い続けており、より強力なオーディエンスリーチがスポンサー価値を高めています。対照的に、より強力なスポンサーエコシステムは、メディアバイヤーが求める可視性とナラティブの深みを支えています。
マーチャンダイジング・ライセンシング・ゲーミングは最も成長の速い収益源であり、2031年にかけてCAGR 8.35%で成長する見込みです。Motorsport Gamesは、ル・マン・アルティメットが2025年の総収益の約78%を占め、前年の34%から急増したと述べており、適切に位置づけられた公式ゲームがライセンスモータースポーツコンテンツの収益構成をいかに迅速に変えられるかを強調しています。これが重要なのは、ゲーミングがモータースポーツのIPを週末だけのイベントビジネスではなく、年間を通じた商業製品に変えるためです。技術規制と参加費は依然として安定した貢献を加えていますが、デジタルライセンシング、消費者製品、またはインタラクティブメディアと同じスケーリングポテンシャルを提供しません。グローバルモータースポーツ市場全体で、最も価値のある収益ポートフォリオは、スポンサーシップ、権利、ホスピタリティ、ゲーミングがすべて孤立してではなく連携して機能することで、より広くなりつつあります。
オーディエンスタイプ別:デジタル視聴が支配し、ライブ観戦がプレミアム価値を維持
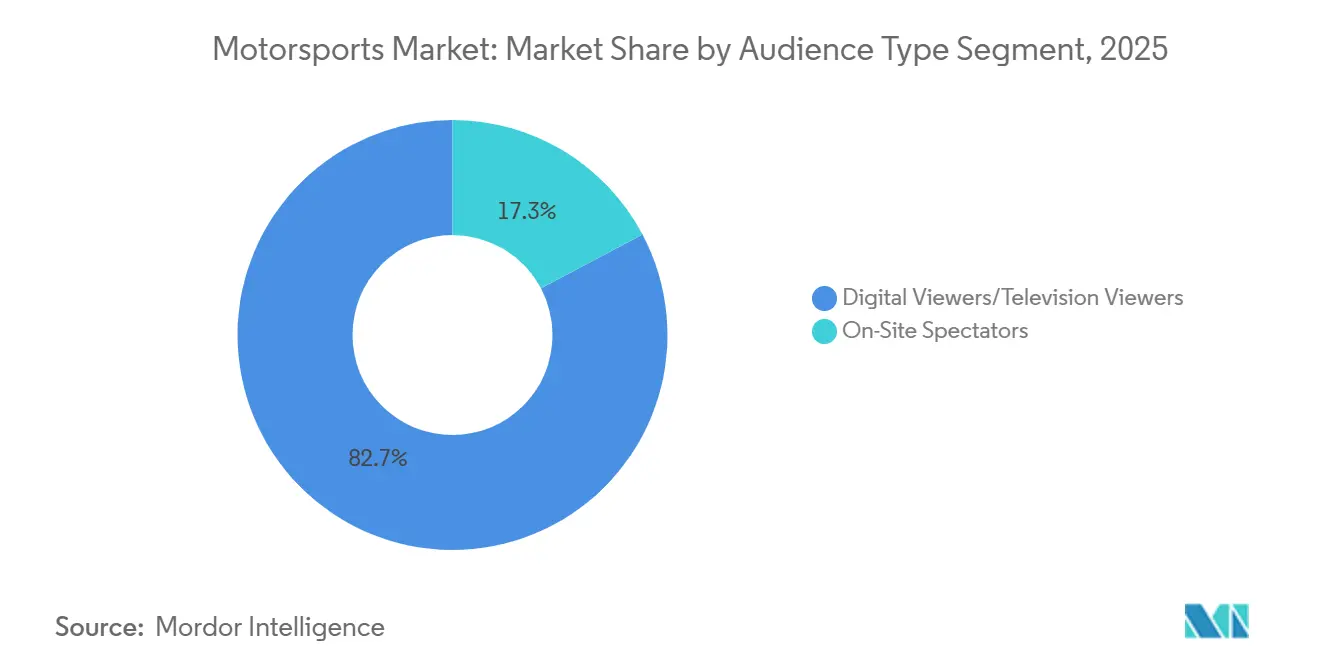
デジタル視聴者・テレビ視聴者は2025年のオーディエンス構成の82.74%を占め、このセグメントはまた最も成長が速く、2031年にかけてCAGR 7.56%となっています。MotoGPの2025年シーズンはその立場を明確に支持しており、記録的な6億3,200万人のファン、1グランプリあたりのテレビ視聴者数9%増、スプリントレース視聴者数26%増、公式YouTubeチャンネルでの10億分超の視聴時間を達成しました。フェラーリの公式モバイルプラットフォームは第二の証拠を加えており、IBMが支援した再ローンチは累積ダウンロード数35%増とアクティブユーザーおよびコンテンツ消費における大幅な増加をもたらしました。これらの数字は、デジタル成長がオーディエンス規模だけでなく、ファーストパーティデータの収集、ロイヤルティの構築、より多くの販売可能なスポンサーインベントリの創出についてでもあることを示しています。グローバルモータースポーツ市場において、デジタル視聴はサーキット観戦と同様に商業計画を形成するようになっています。
現地観客は数の上では小さいオーディエンスセグメントであり続けていますが、主要イベントとプロモーターに対して高い商業密度を生み出し続けています。フォーミュラ1は2025年シーズン全体で675万人の来場者を記録し、2026年のル・マンウィークエンドは記録的な350,105人の観客を集め、フラッグシップイベントが依然としてデスティネーションレベルの旅行需要を集められることを確認しました。ライブ観戦が重要なのは、チケッティング、ホスピタリティ、飲食、コーポレートホスティング、ブランデッドマーチャンダイズの最も収益性の高い組み合わせを一か所に固定するためです。また、チームとスポンサーにローンチ、パートナーイベント、プレミアム顧客エンゲージメントに必要な物理的な場を提供します。グローバルモータースポーツ市場において、最も強力なビジネスモデルはデジタル対ライブではなく、デジタルとライブの組み合わせであり、各チャンネルが互いの価値を高めています。
地域分析
欧州は2025年のグローバルモータースポーツ市場の36.47%を占め、チーム、サーキット、エンジニアリング人材、プロモーターインフラの集中を反映しています。フォーミュラ1は英国・アイルランドでの公式放送更新を2034年まで、イタリアでの更新を2032年まで行い、スポーツの最も確立された2つのテレビ市場における収益の可視性を保護することで、その立場をさらに強化しました。耐久レーシングは2026年に別のシグナルを加え、ル・マン24時間レースが350,105人の観客という新たな来場者記録を樹立しました。欧州はまた、地方・国内競技からフォーミュラ1とFIA世界耐久選手権まで広がる層状のレーシングエコシステムの恩恵を受けています。これにより、最も速い増分成長の一部が他の地域から来ている中でも、グローバルモータースポーツ市場は欧州に深く根ざし続けています。
北米は、フォーミュラ1、NASCAR、インディカーを意味のある規模で支えているため、グローバルモータースポーツ市場において最も商業的に強力な地域の一つであり続けています。2025年に開始されたNASCARのメディア権構造は年間料金を11 ビリオン 米ドルに引き上げ、従来のテレビとストリーミングにわたるライブ配信を拡大し、米国がプレミアム国内モータースポーツメディア市場としての深さを強調しました。インディカーもまた、2026年のワシントンD.C.フリーダム250と2026年のアーリントンおよびマーカムへのスケジュール追加を通じて都市プレゼンスを拡大しており、新しい都市イベント需要への明確な推進を示しています。NASCARのサンディエゴへの公式進出はこのパターンに加わり、主催者が従来の会場経済だけに依存するのではなく、より目立つ都市隣接の設定を求めていることを示唆しています。南米は規模では小さいままですが、FIA世界耐久選手権カレンダーへの継続的な参加が、より広いグローバルモータースポーツ市場内での地域的な関連性を維持するのに役立っています。
中東・アフリカは2031年にかけてCAGR 8.92%で拡大する見込みであり、グローバルモータースポーツ市場において最も成長の速い地域セグメントとなっています。この地域の立場は、FIA世界選手権イベントの繰り返し開催と、スポーツツーリズム、デスティネーションブランディング、サーキットインフラへの高い可視性を持つ投資を通じて構築されています。アジア太平洋は戦略的に重要であり続けており、MotoGPはすでに二輪文化が日常的なモビリティと大衆的なファンダムに深く根ざしている市場全体で大きな公式オーディエンスを集めており、Liberty MediaがDornaを買収した後の長期的な収益化ポテンシャルを加えています。これにより、アジア太平洋がファン規模を提供し、中東が加速した会場とホスト投資を提供するという意味のある地域分割が生まれています。総じて、欧州が依然として最大の現在のシェアを保持しているものの、両地域はグローバルモータースポーツ市場の将来の方向性においてより重要になりつつあります。
競合環境
グローバルモータースポーツ市場は、プロモーター主導の集とフォーマットレベルの多様性の間に顕著な分裂を伴って運営されています。Liberty Mediaは2025年7月にDorna Sportsの買収を完了した後、フォーミュラ1とMotoGPの両方の商業権を保有しています。2つのシリーズは合わせて、ソースベースで提供された数字に基づき、2025年の収益として44.46 ビリオン 米ドルを計上しました。これにより、Liberty Mediaはスポーツのトップエンドにおけるスポンサー交渉、コンテンツパッケージング、長期的な権利戦略において異例のレバレッジを持っています。NASCAR Holdings、Penske Entertainment、Automobile Club de l'Ouestは、それぞれが独自のオーディエンス行動とパートナーエコシステムを持つ異なるフォーマットを管理しているため、依然として重要です。
グローバルモータースポーツ市場における戦略的な動きは、競争がもはやレースカレンダーとチームパフォーマンスに限定されていないことをますます示しています。IBMの2026年5月のAI搭載フェラーリアプリ新機能のロールアウトは明確な例であり、チームのデジタルインフラを単純な情報チャンネルではなく、より深いファン維持と収益化ツールに変えたためです。Liberty MediaによるDornaの買収は第二の例であり、フォーミュラ1とMotoGPを単一の商業オーナーの下に置き、メディア権、スポンサーシップ販売、直接配信にわたる共有学習への扉を開くためです。NASCARのサンディエゴへの公式拡大は第三の例であり、レガシーレーシング資産が都市オーディエンスとプレミアムブランドパートナーに関連性を保つために立地戦略を再設計していることを示しているためです。これらの動きは総じて、グローバルモータースポーツ市場における競争が今や権利所有権、デジタル能力、都市アクセス、商業的なストーリーテリングを含んでいることを示しています。
グローバルモータースポーツ市場への参入障壁は、特にトップティアの技術コンプライアンスとプレミアムスポンサー関係が同時に必要とされる場合に高いままです。FIAの2026年フォーミュラ1コストキャップ2億1,500万 米ドルはその現実を強化しており、規制されたトップシリーズでさえ依然として相当な運営リソースを必要とします。同時に、市場は閉鎖されておらず、異なるレーシングフォーマットが依然として専門オペレーター、地域プロモーター、ゲーミングや所有デジタルチャンネルなどの新しい収益化モデルのための余地を残しているためです。これが、トップ権利が集中している場合でも競争フィールドが活発であり続ける理由であり、フォーマットのアイデンティティ、ファンエンゲージメント、ターゲットを絞った拡大を通じて価値を創出できるためです。
モータースポーツ業界リーダー
-
Liberty Media Corporation
-
NASCAR Holdings, LLC
-
Penske Entertainment Corp.
-
Dorna Sports, S.L.
-
Speedway Motorsports, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:IBM Corporationは、watsonxプラットフォームを使用してスクーデリア・フェラーリHPアプリ向けのAI搭載強化機能を開始しました。2025年5月のアプリ再ローンチ以来、累積ダウンロード数は35%増加し、平均レースアクティブユーザーは56%増加し、コンテンツビューは62%増加し、モータースポーツにおけるAI駆動型ファン維持の測定可能なベンチマークを確立しました
- 2026年4月:FIAとフォーミュラEは、サーキット・ポール・リカールでGEN4カーを発表しました。世界初の100%リサイクル可能なシングルシーターレースカーであり、アタックモードで600kWを発生し、0〜200kphを4.4秒で達成し、少なくとも20%のリサイクルカーボンファイバーと65%の天然素材とリサイクル素材から作られたタイヤで構築されています。
- 2026年1月:インディカーは、2026年8月21〜23日にワシントンD.C.フリーダム250グランプリを開催すると発表しました。アメリカ建国250周年記念の一環として大統領令により指定され、無料放送のストリートサーキットイベントはFOX Sportsでライブ放送されます。
- 2025年12月:MotoGPは2025年シーズンを記録的なグローバルファンベース6億3,200万人(12%増)、1グランプリあたりのテレビ視聴者数9%増、スプリントレース視聴者数前年比26%増で締めくくりました。Liberty Mediaのプロフォーマ統合により、MotoGPの営業利益が5億7,300万 米ドルの収益に対して86%増の5,400万 米ドルに成長したことが確認されました。
グローバルモータースポーツ市場レポートの範囲
| フォーミュラレーシング |
| ストックカー・ツーリングカーレーシング |
| スポーツカー・耐久レーシング |
| オートバイ・二輪車レーシング |
| その他(スペシャルティ・ドラッグレーシング、オフロード・ラリーレーシング) |
| 商業スポンサーシップ・広告 |
| 放送・メディア権 |
| マーチャンダイジング・ライセンシング・ゲーミング |
| 技術規制・参加費 |
| その他(ホスピタリティ・VIPエクスペリエンス等) |
| 現地観客 |
| デジタル視聴者・テレビ視聴者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| モータースポーツタイプ別 | フォーミュラレーシング | |
| ストックカー・ツーリングカーレーシング | ||
| スポーツカー・耐久レーシング | ||
| オートバイ・二輪車レーシング | ||
| その他(スペシャルティ・ドラッグレーシング、オフロード・ラリーレーシング) | ||
| 収益源別 | 商業スポンサーシップ・広告 | |
| 放送・メディア権 | ||
| マーチャンダイジング・ライセンシング・ゲーミング | ||
| 技術規制・参加費 | ||
| その他(ホスピタリティ・VIPエクスペリエンス等) | ||
| オーディエンスタイプ別 | 現地観客 | |
| デジタル視聴者・テレビ視聴者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
グローバルモータースポーツ市場の2031年の見通しは?
グローバルモータースポーツ市場は、2026年の114.5 ビリオン 米ドルから2031年までに161.7 ビリオン 米ドルに達し、CAGR 7.15%で成長する見込みです。
現在最も収益を生み出しているレーシングフォーマットはどれですか?
フォーミュラレーシングはモータースポーツタイプ別で2025年に34.72%のシェアでリードしており、フォーミュラ1のメディア権、レース開催、スポンサーシップ、ライブ観戦の幅広い組み合わせに支えられています。
スポンサーシップがモータースポーツにおいて依然として重要な理由は何ですか?
スポンサーシップは2025年に41.61%で最大の収益源であり続けており、フォーミュラ1だけで2025年に8億4,040万 米ドルのスポンサーシップ収益を生み出しました。
二輪車レーシングの台頭を促進しているものは何ですか?
オートバイ・二輪車レーシングはCAGR 7.98%で最も成長の速いモータースポーツタイプであり、Liberty MediaによるDornaの42 ビリオン 米ドルの買収と2025年のMotoGPの6億3,200万人のファンベースに支えられています。
最も成長の速い地域はどこですか?
中東・アフリカは2031年にかけてCAGR 8.92%で拡大する見込みであり、FIA選手権の定期開催と継続的なスポーツツーリズム投資に支えられています。
デジタルファンは将来の収益化においてどれほど重要ですか?
デジタル視聴者・テレビ視聴者は2025年のオーディエンス構成の82.74%を占め、CAGR 7.56%で最も成長の速いオーディエンスグループであり続けており、MotoGPとフェラーリはいずれも公式デジタルエンゲージメントの強い成長を報告しています。