
Tamaño y Participación del Mercado de Motorsports
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.15 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Europa |
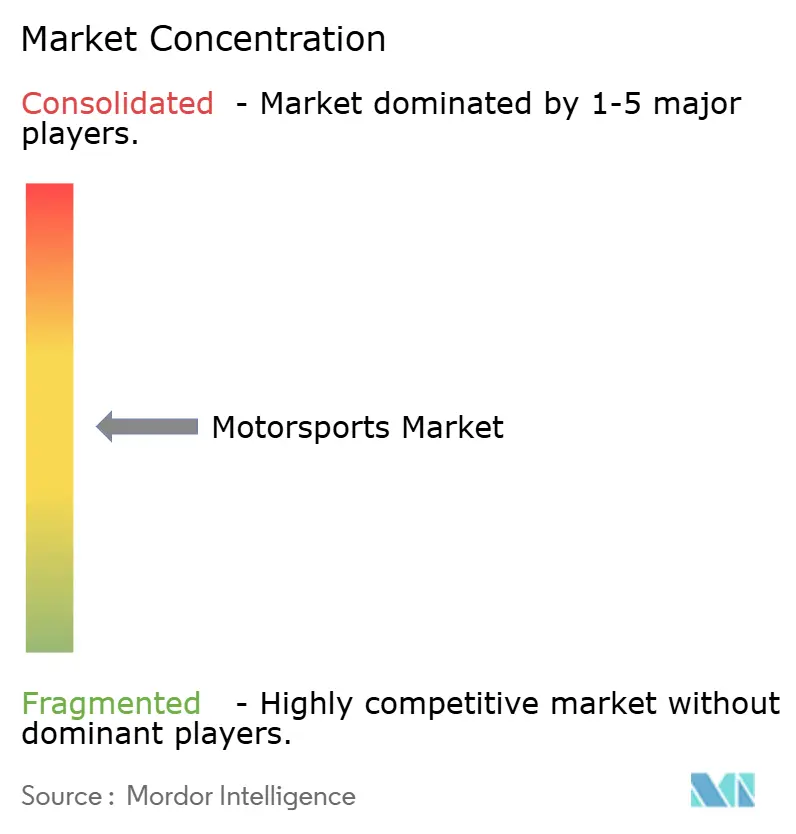
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motorsports por Mordor Intelligence
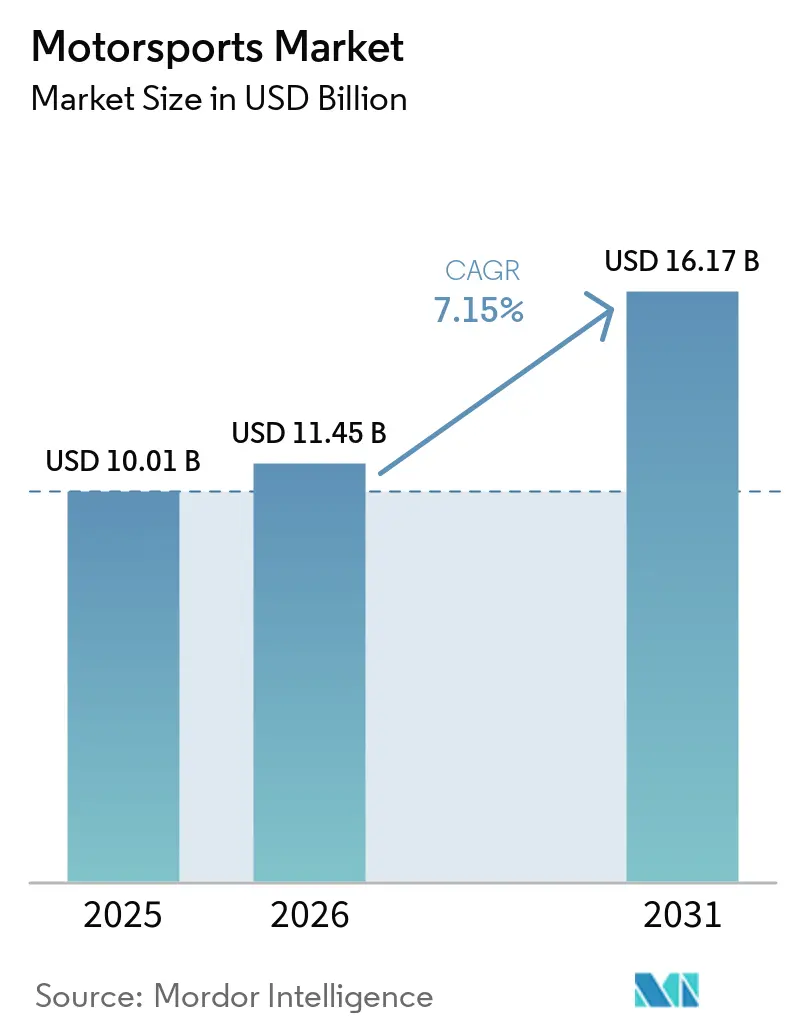
Se proyecta que el tamaño del Mercado Global de Motorsports sea de 10,01 mil millones de USD en 2025, 11,45 mil millones de USD en 2026, y alcance los 16,17 mil millones de USD en 2031, creciendo a una CAGR del 7,15% de 2026 a 2031.
El mercado global de motorsports se está expandiendo gracias a una mayor demanda de patrocinios, una combinación más amplia de distribución de medios de pago y la inversión sostenida de grandes titulares de derechos que están consolidando propiedades de carreras premium. La Fórmula 1 siguió siendo el referente comercial más visible en 2025, reportando ingresos totales de 3,873 mil millones de USD, un aumento del 14% interanual, con derechos de medios, tarifas de promoción de carreras y patrocinios avanzando en sus principales líneas de ingresos. El mercado global de motorsports también está siendo reformado por el comportamiento de la audiencia, ya que las plataformas digitales oficiales, el acceso a servicios de streaming y el video social permanente ahora satisfacen la demanda de los aficionados más allá del circuito físico, como se observa en la base de aficionados globales récord de 632 millones de MotoGP en 2025. Europa continúa siendo el ancla del deporte a través de una profunda infraestructura de promotores, equipos y circuitos, mientras que Oriente Medio está ganando peso comercial a través de la organización recurrente de campeonatos mundiales de la FIA y programas de turismo deportivo impulsados por eventos. Una limitación clara sigue siendo la inflación de costos, ya que la FIA elevó el límite de costos de la Fórmula 1 para 2026 a 215 millones de USD, manteniendo el extremo superior del mercado global de motorsports atractivo para los grandes operadores, al tiempo que hace que la escala sea más importante para la supervivencia comercial.[1]
Conclusiones Clave del Informe
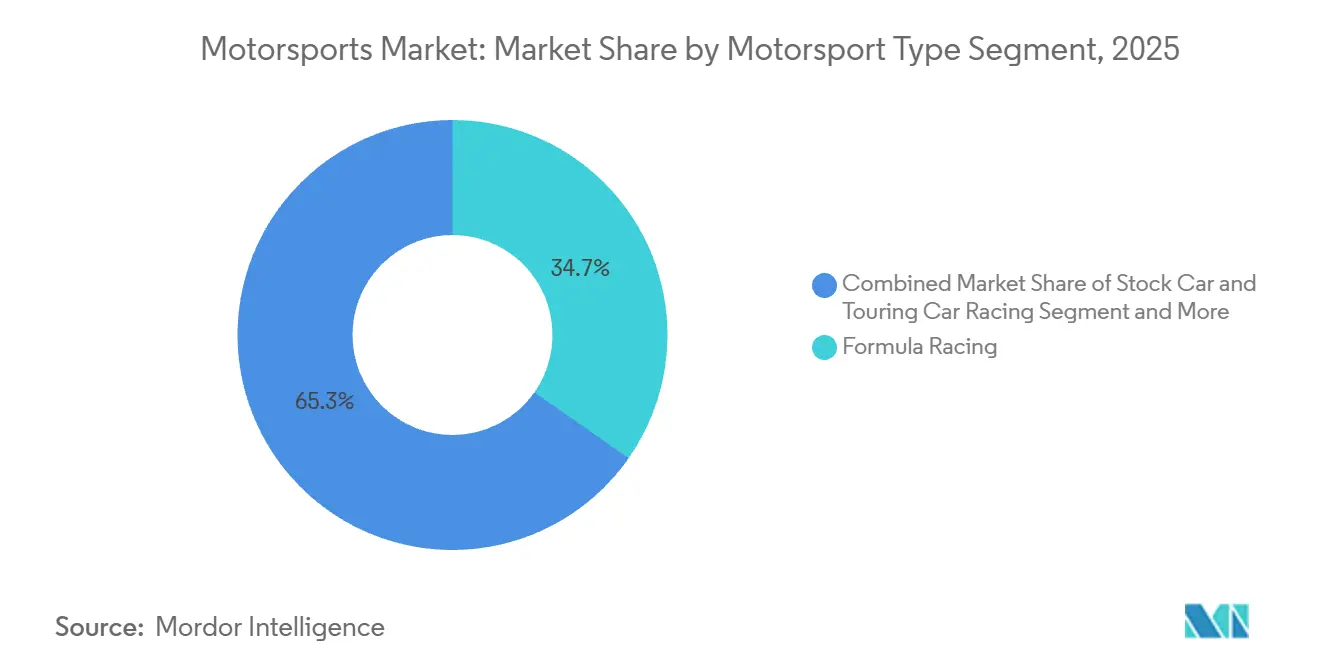
- Por tipo de motorsport, las Carreras de Fórmula representaron el 34,72% de la participación del mercado global de motorsports en 2025, mientras que se prevé que las Carreras de Motocicletas y Vehículos de Dos Ruedas se expandan a una CAGR del 7,98% hasta 2031.
- Por fuente de ingresos, el Patrocinio Comercial y la Publicidad representaron el 41,61% del tamaño del mercado global de motorsports en 2025, mientras que se proyecta que la Mercancía, las Licencias y los Videojuegos avancen a una CAGR del 8,35% hasta 2031.
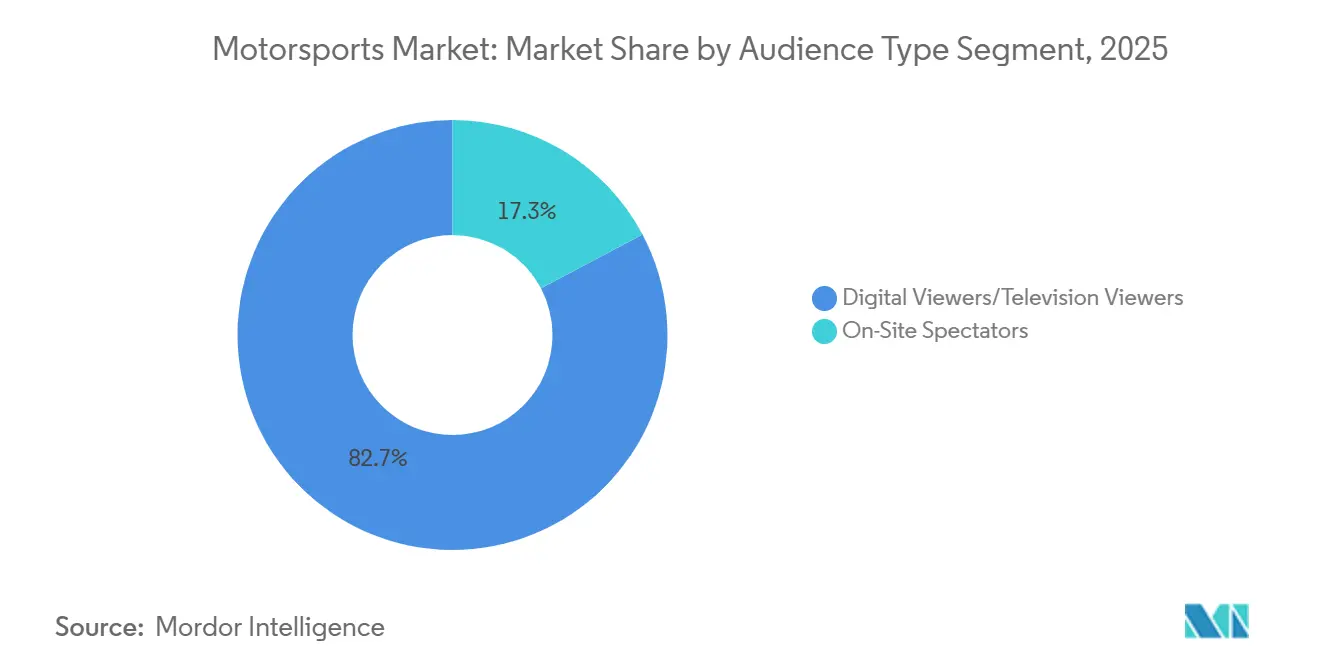
- Por tipo de audiencia, los Espectadores Digitales/Espectadores de Televisión lideraron con el 82,74% en 2025 y también se proyecta que registren el crecimiento más rápido a una CAGR del 7,56% hasta 2031.
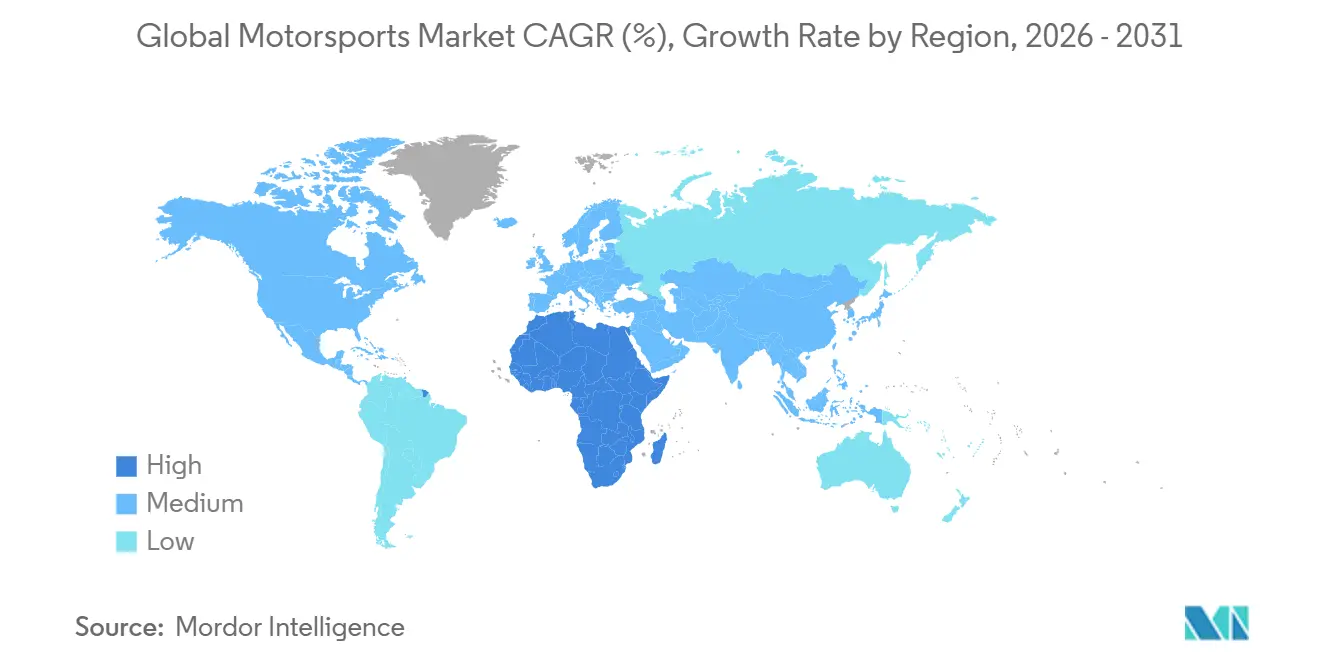
- Por geografía, Europa representó el 36,47% del tamaño del mercado global de motorsports en 2025, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 8,92% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Motorsports
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Gasto en Patrocinios y Activación de Marca | +1.8% | Global, con América del Norte y Europa como mercados primarios | Corto plazo (≤ 2 años) |
| Expansión de la Monetización de Derechos de Streaming, Transmisión y Digitales | +1.5% | América del Norte, Europa, Asia-Pacífico, con expansión emergente hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Crecimiento en Hospitalidad Premium y Venta de Entradas Experienciales | +0.7% | América del Norte, Europa, Oriente Medio | Mediano plazo (2-4 años) |
| Innovación en Series Impulsada por la Electrificación y la Sostenibilidad | +0.6% | Global, con ganancias tempranas en Europa y Oriente Medio | Mediano plazo (2-4 años) |
| Monetización Directa al Consumidor e Interacción con Aficionados Basada en Datos | +0.5% | Global, más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Comercialización Transversal en Viajes, Comercio Minorista y Videojuegos | +0.4% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento Global del Gasto en Patrocinios y Activación de Marca
El patrocinio fortaleció su papel en el mercado global de motorsports en 2025, cuando la Fórmula 1 generó 840,4 millones de USD en ingresos por patrocinio y llevó la categoría por encima del 20% de los ingresos totales por primera vez bajo la propiedad de Liberty Media. Ese cambio es importante porque los paquetes de patrocinio ya no se limitan a la señalización en pista y los derechos de título, y ahora se extienden a experiencias en aplicaciones, contenido digital, acceso premium e interacción medible con los aficionados. La lógica comercial se refuerza con los programas tecnológicos oficiales de los equipos, como el relanzamiento de la aplicación Scuderia Ferrari HP con IBM WatsonX, que ayudó a aumentar los usuarios activos durante las carreras en un 56% y las visualizaciones de contenido en un 62% en un año. MotoGP añadió mayor escala a la base de patrocinios en 2025 al reportar un récord de 632 millones de aficionados globales y un crecimiento del 9% en las audiencias televisivas por Gran Premio, ampliando el alcance de las marcas en las carreras premium de dos ruedas. Como resultado, el mercado global de motorsports está atrayendo un mayor interés de patrocinadores a largo plazo porque los titulares de derechos ahora pueden ofrecer tanto alcance como interacción medible en un único paquete comercial.
Expansión de la Monetización de Derechos de Streaming de Pago, Transmisión y Digitales
La monetización de medios se está convirtiendo en un motor de crecimiento más importante para el mercado global de motorsports a medida que las principales series aseguran contratos más largos y añaden más socios de distribución. El acuerdo de derechos de medios de NASCAR por siete años y 7,7 mil millones de USD, que comenzó en 2025, elevó las tarifas anuales de derechos a 1,1 mil millones de USD e incorporó a Amazon Prime Video y Warner Bros. Discovery en la combinación de derechos en vivo junto a Fox y NBC. La Fórmula 1 también profundizó su visibilidad en la transmisión con renovaciones oficiales de derechos en el Reino Unido e Irlanda hasta 2034, y en Italia hasta 2032, asegurando dos mercados televisivos maduros por un período prolongado. El ecosistema digital oficial de MotoGP apoya esta dirección, ya que su temporada 2025 cerró con métricas récord de aficionados globales y una fuerte interacción con el video, ambas susceptibles de monetizarse a través de distribución directa y modelos de suscripción. Esto mantiene al mercado global de motorsports menos dependiente de una sola pantalla y ofrece a los promotores una base más amplia de ingresos recurrentes de medios de pago.
Crecimiento en Hospitalidad Premium, VIP y Venta de Entradas Experienciales
La asistencia premium sigue siendo una poderosa capa de ingresos en el mercado global de motorsports porque las grandes series pueden convertir la capacidad limitada de los circuitos en un alto gasto per cápita. La Fórmula 1 reportó 6,75 millones de asistentes totales durante la temporada 2025, un aumento del 4% interanual, lo que indica que la demanda en vivo se mantuvo sólida incluso cuando la visualización digital continuó aumentando. Las carreras de resistencia añaden evidencia similar, ya que las 24 Horas de Le Mans de 2026 establecieron un nuevo récord de asistencia con 350.105 espectadores y confirmaron que los eventos de primer nivel aún pueden generar demanda a nivel de destino. La hospitalidad premium se ha vuelto más importante porque los promotores están monetizando más que el simple acceso a la carrera, y ahora ofrecen en un único paquete de evento la exposición en el paddock, cenas VIP, networking corporativo y entretenimiento de estilo festival. Esto fortalece el mercado global de motorsports al aumentar el rendimiento por asistente y proporcionar a los patrocinadores y anfitriones un entorno más rico para el entretenimiento de clientes y la activación de marca.[2]
Mayor Electrificación e Innovación en Series Impulsada por la Sostenibilidad
La electrificación está ampliando el atractivo a largo plazo del mercado global de motorsports al vincular el rendimiento con credenciales de sostenibilidad visibles. La Fórmula E presentó su monoplaza GEN4 para la temporada 2026/27, con 600 kW en Modo Ataque, de 0 a 200 kph en 4,4 segundos, velocidades máximas superiores a 335 kph y un diseño construido con materiales 100% reciclables, con al menos un 20% de fibra de carbono reciclada. La misma plataforma también utiliza neumáticos fabricados con un 65% de materiales naturales y reciclados, lo que ayuda a presentar la tecnología de las carreras como un caso de prueba para materiales y cadenas de suministro de menor impacto. La sostenibilidad ahora importa en el ámbito comercial porque los titulares de derechos necesitan formatos que se alineen con los compromisos de los patrocinadores, las expectativas de las políticas públicas y la aceptación de las ciudades anfitrionas. Esto le da al mercado global de motorsports una narrativa de innovación más amplia y ayuda a las series a defender la inversión futura incluso cuando el escrutinio medioambiental se vuelve más estricto.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Inflación de Costos de Equipos, Instalaciones y Cumplimiento Normativo | -1.0% | Global, más aguda en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Dependencia de un Pequeño Conjunto de Patrocinadores de Élite e Instalaciones Anfitrionas | -0.6% | Global | Mediano plazo (2-4 años) |
| Endurecimiento de las Restricciones de Ruido, Seguridad y Medioambiente | -0.4% | Europa, con efectos tempranos en circuitos urbanos | Mediano plazo (2-4 años) |
| Fatiga de los Aficionados en Calendarios de Carreras Maduros Saturados | -0.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inflación de Costos de Equipos, Instalaciones y Cumplimiento Normativo
La inflación de costos sigue siendo uno de los límites más claros del mercado global de motorsports porque la participación de alto nivel, la organización de eventos en circuitos y el cumplimiento normativo requieren presupuestos mayores que antes. La FIA elevó el límite de costos de la Fórmula 1 para 2026 a 215 millones de USD desde el nivel base de 2025 de 135 millones de USD, tras tener en cuenta la inflación acumulada y los elementos de costo adicionales. Ese cambio no debilita el extremo superior del deporte, pero sí eleva el umbral comercial para los nuevos participantes y las organizaciones más pequeñas que desean competir a una escala creíble. La presión de costos también se extiende más allá de los equipos, ya que los operadores de eventos, los proveedores y las instalaciones anfitrionas deben asumir mayores cargas operativas y de cumplimiento normativo con el tiempo. Para el mercado global de motorsports, eso significa que el crecimiento sigue siendo posible, pero favorecerá a los operadores con balances más sólidos, mejor acceso a patrocinadores y bases de ingresos más diversificadas.[3]
Dependencia de un Pequeño Conjunto de Patrocinadores de Élite e Instalaciones Anfitrionas
El mercado global de motorsports todavía depende en gran medida de un grupo reducido de patrocinadores premium e instalaciones anfitrionas, especialmente en el extremo superior de las carreras internacionales. La combinación de ingresos de la Fórmula 1 en 2025 muestra cuán importante puede ser esta concentración, ya que los derechos de medios aportaron el 31,3%, las tarifas de promoción de carreras el 26,7% y los patrocinios el 21,7% de los ingresos totales. Esa estructura de ingresos es eficiente cuando los principales socios renuevan, pero puede exponer a los promotores si unos pocos grandes compradores reducen el gasto, renegocian los términos o se trasladan a otras propiedades deportivas. Un problema similar se aplica a la organización, donde los eventos insignia dependen de un conjunto limitado de circuitos y ciudades de destino que pueden absorber altos estándares de organización de eventos. El resultado es que el mercado global de motorsports sigue siendo comercialmente atractivo, pero partes de él están aún más concentradas de lo que parecen cuando se observan únicamente a través del tamaño de la audiencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motorsport: Las carreras de fórmula lideran mientras los formatos de dos ruedas añaden el ritmo de crecimiento más fuerte
Las Carreras de Fórmula representaron el 34,72% de la participación del mercado global de motorsports en 2025, lo que refleja la escala comercial y el poder de fijación de precios de la Fórmula 1 en la cima de la categoría. La Fórmula 1 reportó 3,873 mil millones de USD en ingresos en 2025, con los derechos de medios aportando el 31,3%, las tarifas de promoción de carreras el 26,7% y los patrocinios el 21,7%, lo que confirma cuán equilibrado y maduro se ha vuelto el modelo de negocio liderado por la fórmula. La categoría sigue siendo el referente comercial porque sus ingresos están distribuidos entre transmisión, organización, patrocinio y asistencia en vivo, en lugar de concentrarse en una sola línea. También se beneficia de horizontes de planificación a largo plazo, que respaldan acuerdos de equipos plurianuales, relaciones estables con los promotores y precios premium para los patrocinadores. Dentro del mercado global de motorsports, los formatos liderados por la fórmula continúan definiendo la lógica de valoración para los derechos de alto nivel, incluso cuando nuevos focos de crecimiento ganan terreno.
Las Carreras de Motocicletas y Vehículos de Dos Ruedas son el segmento de tipo de mayor crecimiento, y se proyecta que el tamaño del mercado global de motorsports para este segmento se expanda a una CAGR del 7,98% hasta 2031. Liberty Media completó la adquisición de Dorna Sports en julio de 2025 por 4,95 mil millones de USD, otorgando a MotoGP el respaldo de un propietario que ya sabe cómo escalar derechos en vivo, suscripciones digitales y programas de patrocinio a nivel global. MotoGP cerró 2025 con ingresos de 573 millones de USD, un crecimiento del ingreso operativo del 86%, una base de aficionados globales de 632 millones y un crecimiento de la audiencia televisiva del 9% por Gran Premio, lo que demuestra que el formato combina escala con una pista de monetización aún en desarrollo. Las carreras de turismos y resistencia también mejoraron su posición gracias a una demanda récord de eventos, con las 24 Horas de Le Mans de 2026 atrayendo a 350.105 espectadores y respaldando el caso de las carreras premium de larga duración. Los formatos de stock car y turismos siguen siendo comercialmente importantes también, especialmente en América del Norte, donde la expansión oficial de NASCAR a San Diego muestra que las series establecidas todavía están reformulando sus formatos y estrategias de ubicación para llegar a nuevas audiencias urbanas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuente de Ingresos: El patrocinio sigue siendo la base, mientras que los videojuegos y las licencias aportan la ventaja de crecimiento
El Patrocinio Comercial y la Publicidad representaron el 41,61% del mercado global de motorsports en 2025, convirtiéndose en la fuente de ingresos individual más grande en toda la segmentación suministrada. Los ingresos por patrocinio de la Fórmula 1 en 2025 de 840,4 millones de USD muestran por qué la categoría sigue siendo tan importante, ya que combina precios premium con margen para extensiones digitales y derechos de socios en múltiples mercados. La categoría sigue siendo duradera porque las marcas ya no compran solo visibilidad de logotipo; en cambio, compran acceso a audiencias en vivo, datos digitales, hospitalidad corporativa y contenido de marca dentro del mismo paquete de derechos. Los derechos de transmisión y medios siguen siendo el segundo pilar central, con el ciclo de derechos de NASCAR en 2025 demostrando que el motorsport premium todavía obtiene cheques más grandes de los emisores establecidos y las plataformas de streaming. En el mercado global de motorsports, estas dos líneas de ingresos continúan reforzándose mutuamente, ya que un mayor alcance de audiencia aumenta el valor del patrocinio. En contraste, ecosistemas de patrocinadores más sólidos respaldan la visibilidad y la profundidad narrativa que los compradores de medios desean.
La Mercancía, las Licencias y los Videojuegos son la fuente de ingresos de mayor crecimiento, proyectada para crecer a una CAGR del 8,35% hasta 2031. Motorsport Games señaló que Le Mans Ultimate representó aproximadamente el 78% de los ingresos totales de 2025, un aumento pronunciado desde el 34% del año anterior, lo que subraya con qué rapidez un videojuego oficial bien posicionado puede cambiar la combinación de ingresos del contenido de motorsport con licencia. Esto importa porque los videojuegos convierten la propiedad intelectual del motorsport en un producto comercial durante todo el año en lugar de un negocio de eventos solo los fines de semana. Los reglamentos técnicos y las tarifas de participación todavía añaden una contribución estable, pero no ofrecen el mismo potencial de escala que las licencias digitales, los productos de consumo o los medios interactivos. En todo el mercado global de motorsports, las carteras de ingresos más valiosas se están volviendo más amplias, con el patrocinio, los derechos, la hospitalidad y los videojuegos trabajando juntos en lugar de de forma aislada.
Por Tipo de Audiencia: La visualización digital domina, mientras la asistencia en vivo mantiene el valor premium
Los Espectadores Digitales/Espectadores de Televisión representaron el 82,74% de la combinación de audiencia en 2025, y este segmento es también el de mayor crecimiento, con una CAGR del 7,56% hasta 2031. La temporada 2025 de MotoGP respalda claramente esa posición, con un récord de 632 millones de aficionados, un crecimiento del 9% en las audiencias televisivas por Gran Premio, un aumento del 26% en la audiencia de las carreras sprint y más de 1.000 millones de minutos consumidos en el canal oficial de YouTube. La plataforma móvil oficial de Ferrari añade un segundo punto de prueba, ya que el relanzamiento con el respaldo de IBM entregó un aumento del 35% en las descargas acumuladas junto con importantes ganancias en usuarios activos y consumo de contenido. Estas cifras muestran que el crecimiento digital no se trata solo de escala de audiencia, sino también de recopilar datos de primera parte, construir lealtad y crear más inventario de patrocinadores vendible. En el mercado global de motorsports, la visualización digital ahora da forma a la planificación comercial tanto como lo hace la asistencia al circuito.
Los Espectadores Presenciales siguen siendo el segmento de audiencia más pequeño en número, pero continúan produciendo una alta densidad comercial para los eventos y promotores líderes. La Fórmula 1 registró 6,75 millones de asistentes durante la temporada 2025, mientras que el fin de semana de Le Mans 2026 atrajo a un récord de 350.105 espectadores, lo que confirma que los eventos insignia todavía generan demanda de viajes a nivel de destino. La asistencia en vivo importa porque ancla las combinaciones más rentables de venta de entradas, hospitalidad, alimentos y bebidas, organización corporativa y mercancía de marca en un solo lugar. También proporciona a los equipos y patrocinadores el entorno físico que necesitan para lanzamientos, eventos de socios y la interacción premium con los clientes. En el mercado global de motorsports, el modelo de negocio más sólido no es digital frente a presencial, sino digital más presencial, porque cada canal potencia el valor del otro.
Análisis Geográfico
Europa representó el 36,47% del mercado global de motorsports en 2025, lo que refleja la concentración de equipos, circuitos, talento de ingeniería e infraestructura de promotores de la región. La Fórmula 1 fortaleció aún más esa posición con renovaciones oficiales de derechos de transmisión en el Reino Unido e Irlanda hasta 2034 y en Italia hasta 2032, lo que protege la visibilidad de los ingresos en dos de los mercados televisivos más establecidos del deporte. Las carreras de resistencia añadieron otra señal en 2026, cuando las 24 Horas de Le Mans establecieron un nuevo récord de asistencia con 350.105 espectadores. Europa también se beneficia de un ecosistema de carreras en capas que se extiende desde la competición local y nacional hasta la Fórmula 1 y el Campeonato Mundial de Resistencia de la FIA. Esto mantiene al mercado global de motorsports profundamente arraigado en Europa, incluso cuando parte del crecimiento incremental más rápido proviene de otras regiones.
América del Norte sigue siendo una de las regiones comercialmente más poderosas del mercado global de motorsports porque alberga la Fórmula 1, NASCAR e IndyCar a una escala significativa. La estructura de derechos de medios de NASCAR, que comenzó en 2025, elevó las tarifas anuales a 1,1 mil millones de USD y amplió la distribución en vivo a través de la televisión tradicional y el streaming, lo que subraya la profundidad de los Estados Unidos como un mercado de medios de motorsport doméstico premium. IndyCar también está expandiendo su presencia en ciudades a través del Freedom 250 de 2026 en Washington D.C. y adiciones más amplias al calendario de 2026 en Arlington y Markham, lo que señala un claro impulso hacia la nueva demanda de eventos urbanos. La expansión oficial de NASCAR a San Diego se suma a este patrón y sugiere que los organizadores quieren entornos más visibles adyacentes a las ciudades en lugar de depender únicamente de la economía de las instalaciones heredadas. América del Sur sigue siendo más pequeña en escala, pero su presencia continua en el calendario del Campeonato Mundial de Resistencia de la FIA ayuda a preservar la relevancia regional dentro del mercado global de motorsports más amplio.
Se prevé que Oriente Medio y África se expandan a una CAGR del 8,92% hasta 2031, convirtiéndose en el segmento regional de mayor crecimiento del mercado global de motorsports. La posición de la región se está construyendo a través de la organización repetida de eventos del Campeonato Mundial de la FIA y la inversión de alta visibilidad en turismo deportivo, marca de destino e infraestructura de circuitos. Asia-Pacífico sigue siendo estratégicamente importante, ya que MotoGP ya atrae grandes audiencias oficiales en mercados donde la cultura de dos ruedas está profundamente arraigada en la movilidad cotidiana y el fandom popular, añadiendo potencial de monetización a largo plazo después de que Liberty Media adquiera Dorna. Esto crea una división regional significativa, con Asia-Pacífico ofreciendo escala de aficionados y Oriente Medio ofreciendo una inversión acelerada en instalaciones y organización. En conjunto, ambas regiones se están volviendo más importantes para la dirección futura del mercado global de motorsports, aunque Europa todavía mantiene la mayor participación actual.

Panorama Competitivo
El mercado global de motorsports opera con una notable división entre la concentración liderada por los promotores y la diversidad a nivel de formato. Liberty Media ahora posee los derechos comerciales tanto de la Fórmula 1 como de MotoGP tras cerrar la adquisición de Dorna Sports en julio de 2025. Las dos series juntas representaron 4,446 mil millones de USD en ingresos de 2025, según las cifras proporcionadas en la base de fuentes. Eso le otorga a Liberty una influencia inusual en las discusiones con patrocinadores, el empaquetado de contenido y la estrategia de derechos a largo plazo en el extremo superior del deporte. NASCAR Holdings, Penske Entertainment y el Automobile Club de l'Ouest siguen siendo importantes porque cada uno controla un formato diferente con su propio comportamiento de audiencia y ecosistema de socios.
Los movimientos estratégicos en el mercado global de motorsports muestran cada vez más que la competencia ya no se limita a los calendarios de carreras y el rendimiento de los equipos. El lanzamiento de IBM en mayo de 2026 de nuevas funciones impulsadas por inteligencia artificial para la aplicación de Ferrari es un ejemplo claro, porque convirtió la infraestructura digital del equipo en una herramienta más profunda de retención de aficionados y monetización en lugar de un simple canal de información. La adquisición de Dorna por parte de Liberty Media es un segundo ejemplo porque pone a la Fórmula 1 y a MotoGP bajo un único propietario comercial y abre la puerta al aprendizaje compartido en derechos de medios, ventas de patrocinios y distribución directa. La expansión oficial de NASCAR a San Diego es un tercer ejemplo porque muestra cómo las propiedades de carreras heredadas están rediseñando su estrategia de ubicación para seguir siendo relevantes para las audiencias urbanas y los socios de marca premium. En conjunto, estos movimientos muestran que la competencia en el mercado global de motorsports ahora incluye la propiedad de derechos, la capacidad digital, el acceso a las ciudades y la narrativa comercial.
Las barreras de entrada siguen siendo altas en el mercado global de motorsports, especialmente cuando se requieren simultáneamente el cumplimiento técnico de primer nivel y las relaciones con patrocinadores premium. El límite de costos de la Fórmula 1 para 2026 de la FIA de 215 millones de USD refuerza esa realidad, ya que incluso una serie de primer nivel regulada todavía exige recursos operativos sustanciales. Al mismo tiempo, el mercado no está cerrado, porque los diferentes formatos de carreras todavía permiten espacio para operadores especializados, promotores locales y modelos de monetización más nuevos como los videojuegos y los canales digitales propios. Por eso el campo competitivo sigue activo incluso cuando los derechos de primer nivel están concentrados, ya que el valor todavía puede crearse a través de la identidad del formato, la interacción con los aficionados y la expansión dirigida.
Líderes de la Industria de Motorsports
-
Liberty Media Corporation
-
NASCAR Holdings, LLC
-
Penske Entertainment Corp.
-
Dorna Sports, S.L.
-
Speedway Motorsports, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: IBM Corporation lanzó funciones mejoradas impulsadas por inteligencia artificial para la aplicación Scuderia Ferrari HP utilizando su plataforma watsonx; desde el relanzamiento de la aplicación en mayo de 2025, las descargas acumuladas aumentaron un 35%, los usuarios activos promedio durante las carreras aumentaron un 56% y las visualizaciones de contenido crecieron un 62%, estableciendo un punto de referencia medible para la retención de aficionados impulsada por inteligencia artificial en el motorsport.
- Abril de 2026: La FIA y la Fórmula E presentaron el monoplaza GEN4 en el Circuit Paul Ricard, el primer monoplaza de carreras 100% reciclable del mundo, que genera 600 kW en Modo Ataque, capaz de alcanzar los 0 a 200 kph en 4,4 segundos, y construido con al menos un 20% de fibra de carbono reciclada y neumáticos fabricados con un 65% de materiales naturales y reciclados.
- Enero de 2026: IndyCar anunció el Freedom 250 Gran Premio de Washington D.C. para el 21 al 23 de agosto de 2026, designado por orden ejecutiva como parte de las celebraciones del 250 aniversario de los Estados Unidos, con el evento de circuito urbano de acceso gratuito televisado en directo por FOX Sports.
- Diciembre de 2025: MotoGP cerró la temporada 2025 con una base de aficionados globales récord de 632 millones, un aumento del 12%, audiencias televisivas con un crecimiento del 9% por Gran Premio y la audiencia de las carreras sprint con un aumento del 26% interanual; la integración proforma de Liberty Media confirmó que el ingreso operativo de MotoGP creció un 86% hasta los 54 millones de USD sobre ingresos de 573 millones de USD.


Alcance del Informe del Mercado Global de Motorsports
| Carreras de Fórmula |
| Carreras de Stock Car y Turismos |
| Carreras de Turismos y Resistencia |
| Carreras de Motocicletas y Vehículos de Dos Ruedas |
| Otros (Carreras de Especialidad y Aceleración, Carreras Todoterreno y de Rally) |
| Patrocinio Comercial y Publicidad |
| Derechos de Transmisión y Medios |
| Mercancía, Licencias y Videojuegos |
| Reglamentos Técnicos y Tarifas de Participación |
| Otros (Hospitalidad y Experiencias VIP, etc.) |
| Espectadores Presenciales |
| Espectadores Digitales/Espectadores de Televisión |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Motorsport | Carreras de Fórmula | |
| Carreras de Stock Car y Turismos | ||
| Carreras de Turismos y Resistencia | ||
| Carreras de Motocicletas y Vehículos de Dos Ruedas | ||
| Otros (Carreras de Especialidad y Aceleración, Carreras Todoterreno y de Rally) | ||
| Por Fuente de Ingresos | Patrocinio Comercial y Publicidad | |
| Derechos de Transmisión y Medios | ||
| Mercancía, Licencias y Videojuegos | ||
| Reglamentos Técnicos y Tarifas de Participación | ||
| Otros (Hospitalidad y Experiencias VIP, etc.) | ||
| Por Tipo de Audiencia | Espectadores Presenciales | |
| Espectadores Digitales/Espectadores de Televisión | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas para 2031 del mercado global de motorsports?
Se espera que el mercado global de motorsports alcance los 16,17 mil millones de USD en 2031 desde los 11,45 mil millones de USD en 2026, a una CAGR del 7,15%.
¿Qué formato de carreras lidera la generación de ingresos hoy en día?
Las Carreras de Fórmula lideraron por tipo de motorsport con una participación del 34,72% en 2025, respaldadas por la amplia combinación de derechos de medios, promoción de carreras, patrocinio y asistencia en vivo de la Fórmula 1.
¿Por qué el patrocinio sigue siendo tan importante en el motorsport?
El patrocinio sigue siendo la mayor fuente de ingresos con el 41,61% en 2025, y la Fórmula 1 por sí sola generó 840,4 millones de USD en ingresos por patrocinio en 2025.
¿Qué está impulsando el auge de las carreras de dos ruedas?
Las Carreras de Motocicletas y Vehículos de Dos Ruedas son el tipo de motorsport de mayor crecimiento con una CAGR del 7,98%, respaldadas por la adquisición de Dorna por parte de Liberty Media por 4,2 mil millones de USD y la base de aficionados de 632 millones de MotoGP en 2025.
¿Qué región está creciendo más rápido?
Se proyecta que Oriente Medio y África se expandan a una CAGR del 8,92% hasta 2031, respaldadas por la organización recurrente de campeonatos de la FIA y la inversión continua en turismo deportivo.
¿Qué importancia tienen los aficionados digitales para la monetización futura?
Los Espectadores Digitales/Espectadores de Televisión representaron el 82,74% de la combinación de audiencia en 2025 y siguen siendo el grupo de audiencia de mayor crecimiento con una CAGR del 7,56%, mientras que MotoGP y Ferrari reportaron ambos un fuerte crecimiento en la interacción digital oficial.


 Sus datos están seguros y nunca se venden ni se comparten.
