
離型剤市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.71 十億米ドル |
| 市場規模 (2032) | 3.65 十億米ドル |
| 成長率 (2027 - 2032) | 6.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる離型剤市場分析
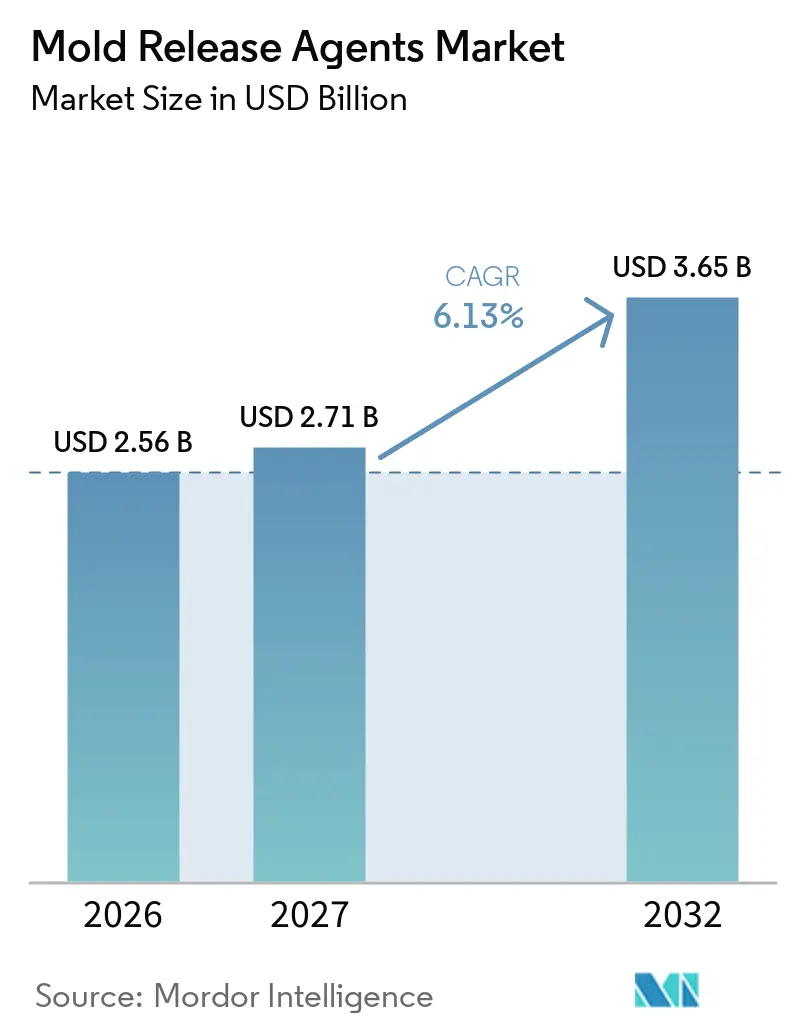
離型剤市場規模は2026年に2.56 ビリオン 米ドルと評価され、2027年の2.71 ビリオン 米ドルから2032年には3.65 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.13%です。離型剤市場は、造、プラスチック、ゴム、複合材の各分野において、安定した離型性、スクラップの削減、金型寿命の延長を必要とするメーカーによって支えられています。自動車の電動化により、アルミニウム鋳造部品の使用が増加しており、高圧ダイカストにおける安定した離型性能への要求が高まっています。排出規制および顧客の認定要件が処方選択を変えつつある中、水性およびフッ素フリー製品の開発がより重要になっています。航空宇宙および風力部品メーカーは、厳しいマルチサイクル性能と認証要件を満たすことができるサプライヤーに対して機会を創出しています。離型剤市場はまた、製品試験、設備調整、承認プロセスにおいて顧客をサポートできるサプライヤーを優遇する傾向があります。
レポートの主要ポイント
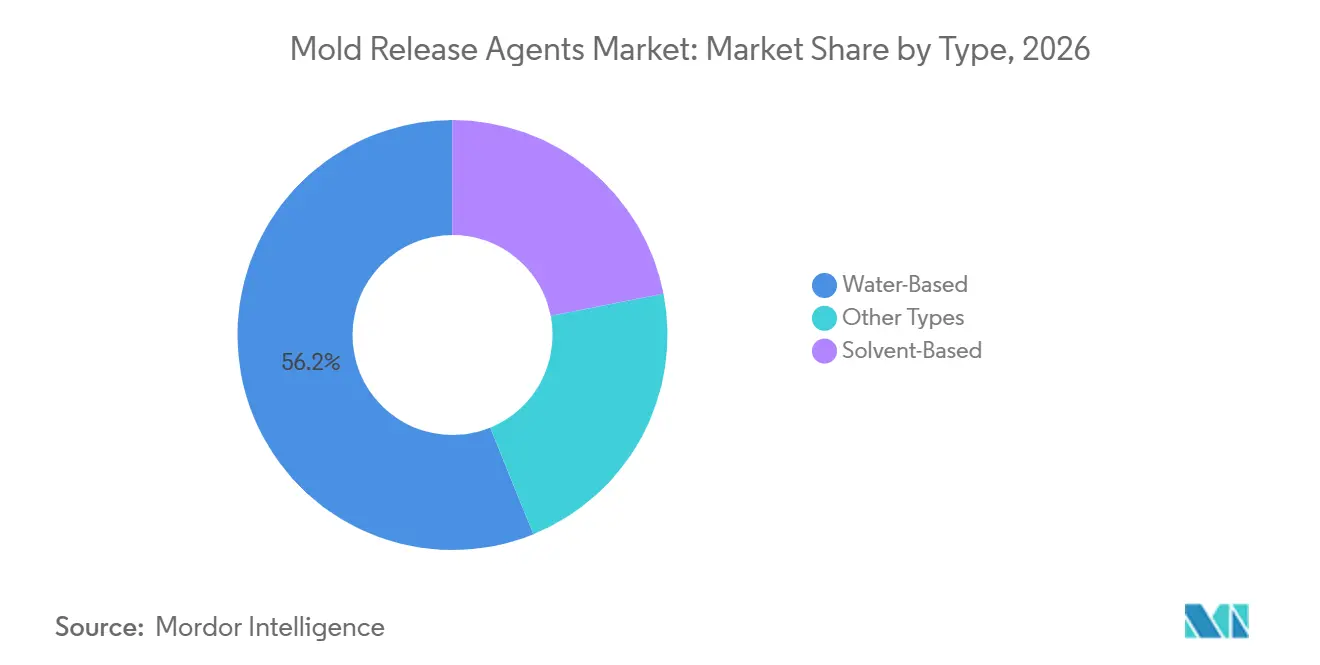
- タイプ別では、水性離型剤が2026年の離型剤市場シェアの56.15%を占め、2032年にかけてCAGR 6.46%で成長すると予測されています。
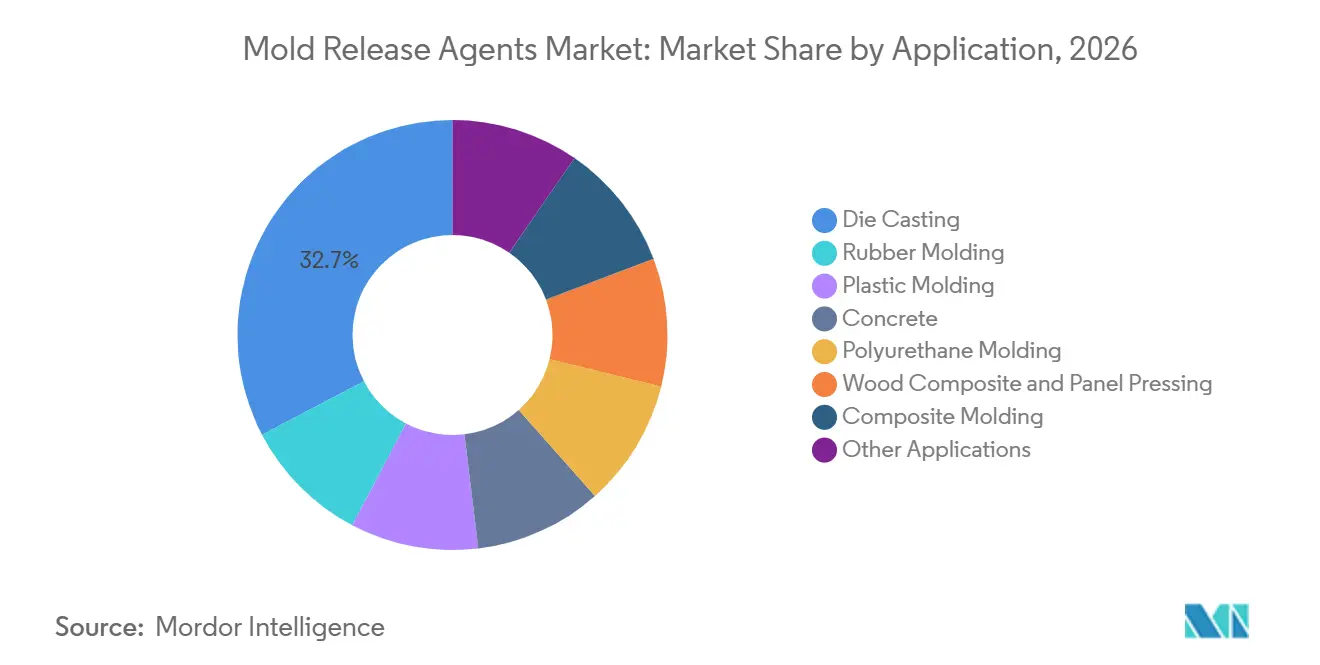
- 用途別では、ダイカストが2026年の離型剤市場シェアの32.67%を占め、ポリウレタン成形は2032年にかけてCAGR 7.19%で成長すると予測されていす。
- 地域別では、アジア太平洋が2026年の離型剤市場シェアの44.73%を占め、2032年にかけてCAGR 7.13%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の軽量化とEV構造用鋳造 | +1.8% | 世界規模、アジア太平洋、北米、欧州に集中 | 中期(2~4年) |
| アジア太平洋における成形部品生産の増加 | +1.5% | アジア太平洋が中心、北米・欧州への波及 | 中期(2~4年) |
| 水性およびPFASフリー処方へのシフト | +1.2% | 世界規模、北米およびEUにおける規制主導の加速 | 短期(2年以内) |
| 航空宇宙および風力エネルギーにおける複合材製造の拡大 | +0.9% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 金型寿命の延長とスクラップ削減への需要 | +0.6% | 世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化とEV構造用鋳造
世界の電気自動車販売台数は2025年に2,000万台に達し、世界で販売される新車の4台に1台以上を占めました。電気自動車プラットフォームは、内燃機関車プラットフォームと比較してアルミニウムの重量比が25%~27%多くなっています。バッテリーエンクロージャー、モーターハウジング、アンダーボディ構造はダイカスト部品に依存しており、離型剤市場内の需要を支えています。高圧ダイカストは2025年に自動車鋳造の70%~80%を占め、大型鋳造機械は安定した金型保護と熱伝達の必要性を高めています。Chem-Trend L.P.は2025年3月に高圧アルミニウム鋳造向けSL-10187を発売し、生物安定性、熱交換、溶接保護を性能目標として掲げました。構造用鋳造セルでの不具合は、離型剤のコストを超えるスクラップおよび保証コストを生み出す可能性があり、技術的に認定されたサプライ体制を支持する要因となっています。
水性およびPFASフリー処方へのシフト
米国環境保護庁は2025年にエアゾールコーティング向け揮発性有機化合物排出基準を改正しました。この規則は離型コーティングカテゴリーの上限を1.10 g O₃/g製品と定め、2025年7月17日に発効しました[1]。この要件は低揮発性有機化合物(VOC)製品設計を支援し、離型剤市場における水性システムの商業的根拠を強化します。製品変更には、再処方された材料が承認サプライヤーリストに復帰する前に、試験、文書化、および顧客承認が必要になる場合があります。大手サプライヤーは複数の製品ラインにわたって並行開発プログラムと技術サポートに資金を投じることができます。小規模生産者は、処方作業と顧客試験が同時に行われる場合、より困難な移行に直面する可能性があります。
アジア太平洋における成形部品生産の増加
アジア太平洋の生産基盤は、ダイカスト、射出成形、ゴム加工に使用される離型製品への需要を支えています。インドは追加的な需要センターとして発展しており、射出成形プラスチックの活動と自動車サプライヤーへの投資が複数の成形プロセスにわたる使用を支えています。ベトナム、イ、インドネシアは電子機器および小型車両の組立活動を受け入れており、新たな製造ラインが設置されることで離型剤市場に機会を創出しています。サプライヤーは材料そのものと並行してプロセスアドバイスを提供することで、より強固な顧客関係を構築できます。
航空宇宙および風力エネルギーにおける複合材製造の拡大
風力タービンブレード用の複合材金型は、繰り返しの離型サイクルにわたって性能を維持できる離型製品を必要とします。40メートルブレード金型のフルスケール試験では、連続サイクルとともに離型力が上昇することが確認されました。これにより、特に金型洗浄が生産時間に影響する場合において、離型剤市場におけるマルチサイクル製品の価値が高まります。航空宇宙顧客はまた、離型材料が構造用複合材プロセスに使用される前に、広範な製品認定を要求します。Chem-Trend L.P.は2026年2月に、自動テープ積層およびファイバープレースメント用途向けにZyvax 1070W EUの航空宇宙統合製品支援(IPS)認定を取得しました。この認定は水性、フッ素フリー、シリコーンフリーの品を対象とし、その顧客向けのサプライヤーの承認済みソリューション数を5件に増加させました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| VOC、PFAS、溶剤コンプライアンスコスト | -0.8% | 北米およびEU、アジア太平洋への波及 | 短期(2年以内) |
| 原材料価格と供給可用性の変動 | -0.6% | 世界規模 | 短期(2年以内) |
| シリコーン移行と成形後の接着不良 | -0.3% | 世界規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
VOC、PFAS、溶剤コンプライアンスコスト
揮発性有機化合物(VOC)規制により、生産者はエアゾールおよびその他の離型製品に使用されるキャリアシステムを検討する必要があります。2025年の米国連邦エアゾールコーティング改正により、このカテゴリーに対応するサプライヤーにとって規制文書化と処方試験がより重要になっています。メーカーが確立された化学物質を置き換える際、顧客の再認定に時間とコストが追加される場合があります。これらの要求は、実験室能力、アプリケーションエンジニア、および幅広い顧客サポートチームを持つ企業を優遇する可性があります。離型剤市場は、サプライヤー数の急激な変化なしに、規制対象製品カテゴリーでより集中する可能性があります。スプレー方法や製品組成が変更された場合、顧客は更新されたアプリケーションガイダンスや環境文書を要求することもあります。
原材料価格と供給可用性の変動
離型剤市場は、異なる供給条件に反応するシリコーンオイル、ワックス、特殊界面活性剤に依存しています。シリコーン系離型材料は環状シロキサン原料の可用性とコストにさらされており、ワックス系製品は石油連動フィードストックの影響を受けます。このエクスポージャーは、供給契約が即時の価格調整を妨げる場合にマージンを低下させる可能性があります。長期供給契約を持つ生産者は、原材料コストの急激な変動をより適切に管理できます。地域サプライヤーは、性能仕様を維持しながらコスト変動を吸収する柔軟性が低い場合があります。成形顧客は通常、頻繁な材料変更よりも安定した生産と低スクラップを優先するため、供給の継続性は引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ:
水性が規模と成長の両面でリード水性は2026年に市場シェアの56.15%を占め、2032年にかけてCAGR 6.46%で成長すると予測されています。このセグメントは2026年において、掲載された製品タイプの中で最大の離型剤市場規模を占めました。水性エマルジョンは、濡れ性とフィルム形成を支援するために、シリコーンポリマー、ワックス分散液、脂肪酸誘導体、その他の活性成分を使用できます。これらの材料は、繰り返し離型性能を犠牲にすることなく低VOC製品を求める顧客にとってますます重要になっています。Chem-Trend L.P.は、複合材・先端材料エキスポ(CAMX)2025において、従来のペーストワックスと比較して1回の塗布で最大4倍の離型回数を提供するよう設計された水性、VOCフリー、フッ素フリーの離型剤として2775Wを発表しました。この種の製品は、複合材プロセスにおける溶剤キャリアからの移行を支援するために性能向上がどのように機能するかを示しています。
溶剤系システムは、高速ゴム加硫、複雑な金型充填、および水質や操業温度がエマルジョン安定性に影響する施設において依然とし役割を果たしています。その継続的な使用は、均一な製品シフトではなくプロセス固有の要件を反映しています。その他のタイプには、メンテナンスおよび精密用途に使用されるエアゾールおよびドライフィルム製品が含まれます。これらのカテゴリーはより狭いニーズに対応し、需要は安定しています。個々の製造ラインはサイクルタイム、温度、表面仕上げ要件が異なるため、離型剤産業は引き続き複数の化学物質を必要とします。水性製品と特殊代替品を提供するサプライヤーは、複数の用途向けに材料を認定する必要がある顧客に対応できます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
ダイカストが売上を牽引、ポリウレタン成形が最速成長ダイカストは2026年に市場シェアの32.67%を占めました。このプロセスは高いサイクルレート、大型金型面、制御された希釈を使用し、離型材料への安定した需要を生み出しています。アルミニウムバッテリーエンクロージャー、モーターハウジング、アンダーボディ構造は、電気自動車生産におけるダイカスト部品の使用を支えています。世界の電気自動車販売台数は2025年に2,000万台に達し、これらの用途の製造基盤を強化しました。離型剤市場は、鋳造サプライヤーが長期生産ラン全体にわたって信頼性の高い離型性、表面品質、金型保護を必要とする場合に恩恵を受けます。
ゴム成形は、タイヤ生産、工業用シーリング、柔軟な自動車部品における需要を支えています。LANXESSは、ゴムメーカーに加工添加剤および関連材料を提供するRhein Chemieビジネスを通じてゴムバリューチェーンに対応しています。プラスチック成形は、特に射出成形能力が拡大している消費者向け電子機器、包装、医療機器の生産を支えています。ポリウレタン成形は、自動車シート、断熱材、フットウェア、医療用キャスト部品への用途に支えられ、2032年にかけてCAGR 7.19%で成長すると予測されています。複合材成形、コンクリート型枠離型、木材複合材プレスはそれぞれ異なる製造チェーンに対応しています。複合材用途は航空宇宙および風力活動を追跡し、コンクリートおよび木材複合材用途は建設およびインフラ需要に連動しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
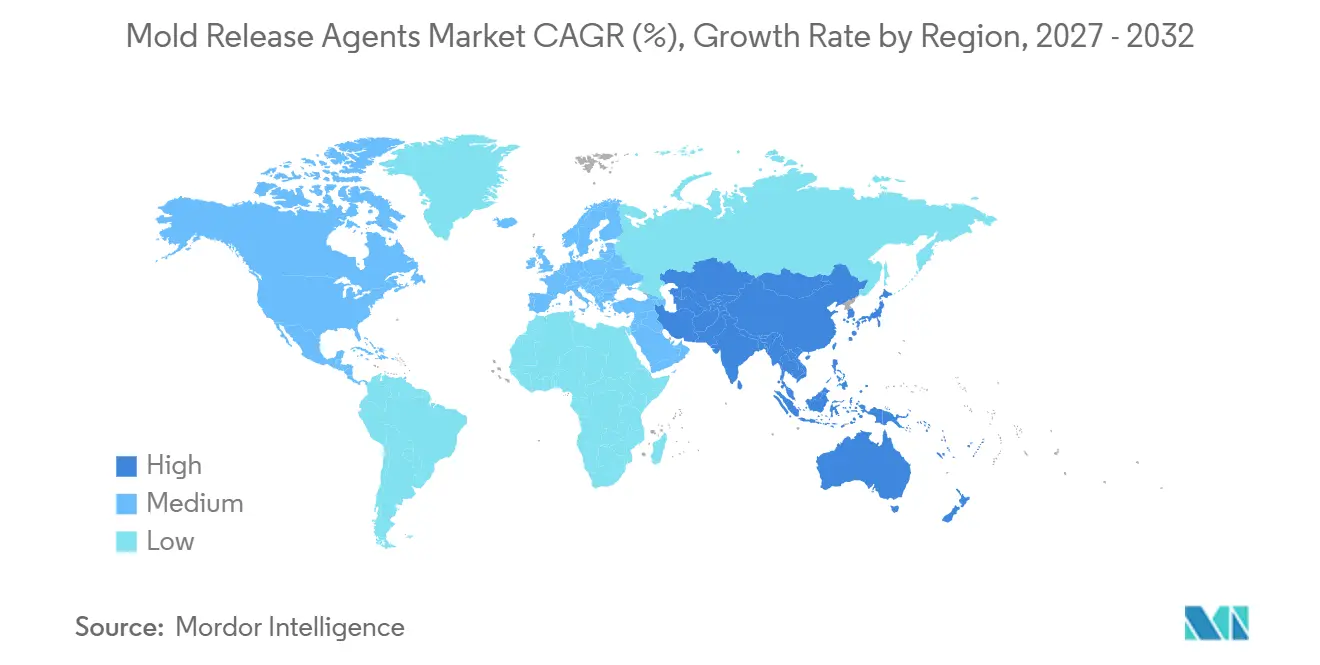
アジア太平洋地域の離型剤市場
アジア太平洋地域は2026年に市場シェアの44.73%を占め、2032年にかけて7.13%のCAGRで成長すると予測されている。中国は自動車鋳造事業および大規模な電子機器製造基盤を背景に、同地域の主要生産拠点となっている。インドは自動車部品サプライヤーネットワークおよびプラスチック加工能力を通じて需要を創出している。日本と韓国は、成形品表面品質の厳密な管理を必要とする精密用途を支えている。これらの製造クラスターにより、離型剤市場は鋳造、ゴム、プラスチック、複合材料にわたる幅広い顧客基盤を有している。
ASEAN、北米および欧州の離型剤市場
ベトナム、タイ、インドネシアは、生産コストの高い拠点からの電子機器および自動車組立工程の移転先として注目を集めている。この動きにより、設備および供給関係が確立される中で、承認済み離型材料に対する新たな需要が生まれている。北米と欧州は、規制要件、認定済みサプライチェーン、および高仕様用途の集積を背景に、重要な高付加価値市場となっている。北米では、構造用アルミニウム鋳造への需要が電気自動車生産への投資と連動している。欧州には確立された航空宇宙および風力発電用複合材料製造基盤があり、厳格な認定要件を満たす製品の使用を支えている。LANXESSは2025年9月、サウスカロライナ州バッシーパーク工場におけるゴム加工促進剤の生産拡張を発表し、2025年11月に生産開始を予定している[2]。
南米およびMEAの離型剤市場
南米および中東・アフリカは、それぞれ固有の地域需要パターンを持つ用途を通じて市場に貢献している。ブラジルは建設・産業活動を通じて、コンクリート型枠用離型剤および自動車鋳造向け需要をえている。アルゼンチンは農業機械および自動車部品を通じて追加需要を提供している。湾岸協力会議(GCC)加盟国は下流のプラスチックおよびゴム加工を発展させており、炭化水素系原材料に関連した機会を創出している。南アフリカは自動車鋳造および触媒コンバーター製造を通じて需要を支えている。インフラ関連のコンクリート離型用途は、より専門的な用途が異なるペースで成長する場合でも、これらの地域において安定した基盤を提供している。
競合環境
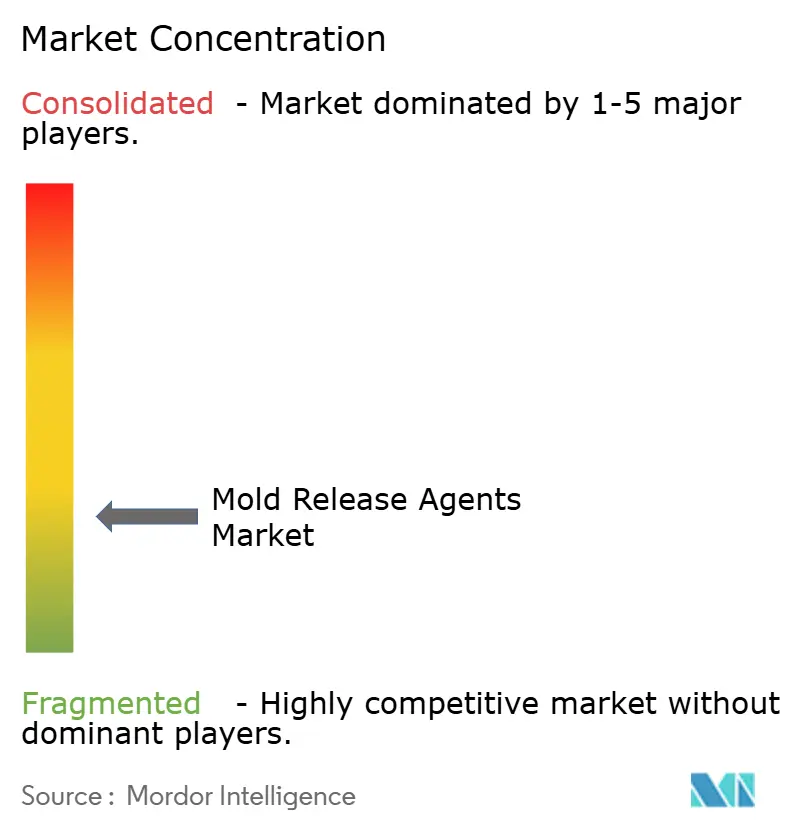
離型剤市場は高度に断片化されており、上位5社にはHenkel AG & Co. KGaA、Shin-Etsu Chemical Co., Ltd.、Wacker Chemie AG、Dow、DAIKIN INDUSTRIES, Ltd.が含まれます。グローバルサプライヤーは、航空宇宙、自動車OEM、複合材メーカーが認定材料と長い承認サイクルを必要とする分野でより強固な地位を持っています。地域サプライヤーは、価格感応度の高いゴム、プラスチック、コンクリート用途に引き続き対応しています。材料性能が金型状態、塗布方法、下流の仕上げニーズと密接に関連しているため、離型剤市場は技術サービスを重視します。
Freudenberg SEは、Chem-Trend L.P.を通じて、承認済みZyvax複合材離型製品のポートフォリオを開発しました。Chem-Trend L.P.の2026年2月のZyvax 1070W EUのIPS承認により、自動化された航空宇宙複合材生産向けの水性ソリューションが追加されました。Chem-Trend L.P.はまた、2026年2月にZyvax WaterShield EUおよびZyvax Sealer 1028W EUのIPS承認を取得しました。顧客が代替品を採用する前に自のプロセス認定を実施する必要があるため、これらの承認は切り替え障壁を生み出す可能性があります。DAIKIN INDUSTRIES, Ltd.は2025年7月にフッ素含有ポリマー離型組成物に関する米国特許12391831を取得しました。Shin-Etsu Chemical Co., Ltd.は2025年11月にフッ素含有シリコーンとフッ素非含有シリコーンを組み合わせたシリコーン離型組成物に関する米国特許12473473を取得しました。
LANXESSはRhein Chemieビジネスと統合された加工添加剤の提供を通じてゴム成形に関連性を維持しています。同社の米国生産拡大は、北米のゴム顧客向けの現地供給を強化します。Wacker Chemie AGはJEC World 2026において高温複合材用途向けにPOWERSIL Resin 710を発表し、特定の用途においてPTFEおよびPEEKの代替品として位置付けました。Dow、DAIKIN INDUSTRIES, Ltd.、Shin-Etsu Chemical Co., Ltd.、Wacker Chemie AGは、シリコーン、フルオロポリマー、複合材関連用途における材料科学能力を通じて競合しています。成形部品表面が後の接合または塗装をサポートする必要がある場合、非シリコーンおよびフッ素フリーシステムは引き続き重要です。製品認定、アプリケションサポート、処方の幅広さが価格と並んで重要であるため、離型剤産業は競争力を維持する可能性が高いです。
離型剤産業リーダー
-
Henkel AG & Co. KGaA
-
Shin-Etsu Chemical Co., Ltd.
-
Wacker Chemie AG
-
Dow
-
DAIKIN INDUSTRIES, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
離型剤市場 このレポートでカバーされる企業
- AXEL Plastics Research Laboratories, Inc.
- Chem-Trend L.P.
- Cresset Chemical
- DAIKIN INDUSTRIES, Ltd.
- Dow
- Freudenberg SE
- Henkel AG & Co. KGaA
- LANXESS
- Marbocote
- McGee Industries, Inc.
- Michelman, Inc.
- Miller-Stephenson Chemical Company, Inc.
- REXCO
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
最近の産業開発事情 離型剤市場
- 2026年4月:Shanghai LoreChem Co., Ltd.は、国際産業展示会においてLubeKoteセミパーマネント離型剤とThinkBond接合ソリューションを展示しました。この展示は、ゴム成形、ポリウレタン加工、自動車部品、フットウェア製造向けの離型技術を促進することで離型剤市場を支援しています。
- 2026年4月:LANXESSはIndia Rubber Expo 2026においてRhenodiv BP-337およびBP-338タイヤ加硫離型剤を含むゴム加工ポートフォリオを発表しました。これらの製品は、従来の反応性システムと比較して材料消費を削減しながら加硫タイヤのクリーンな離型を可能にすることで、離型剤市場を支援しています。
世界の離型剤市場レポートの範囲
離型剤は、成形材料の付着を防ぎ、完成部品の取り出しを容易にするために金型表面に塗布される物質です。よりスムーズな離型をサポートし、表面欠陥を低減し、製造および材料加工作業全体の生産効率向上に貢献します。
離型剤市場は、タイプ別、用途別、地域別に区分されています。タイプ別では、市場は水性、溶剤系、その他のタイプに区分されています。用途別では、市場はダイカスト、ゴム成形、プラスチック成形、コンクリート、ポリウレタン成形、木材複合材およびパネルプレス、複合材成形、その他の用途に区分されています。レポートはまた、15カ国における離型剤の市場規模と予測を対象としています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| 水性 |
| 溶剤系 |
| その他のタイプ |
| ダイカスト |
| ゴム成形 |
| プラスチック成形 |
| コンクリート |
| ポリウレタン成形 |
| 木材複合材およびパネルプレス |
| 複合材成形 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 水性 | |
| 溶剤系 | ||
| その他のタイプ | ||
| 用途別 | ダイカスト | |
| ゴム成形 | ||
| プラスチック成形 | ||
| コンクリート | ||
| ポリウレタン成形 | ||
| 木材複合材およびパネルプレス | ||
| 複合材成形 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
離型剤市場の規模はどのくらいですか?
離型剤市場規模は2026年に2.56 ビリオン 米ドルと評価され、2027年の2.71 ビリオン 米ドルから2032年には3.65 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.13%です。
どの製品タイプが離型剤市場シェアをリードしていますか?
水性離型剤が2026年の市場シェアの56.15%でリードしており、2032年にかけてCAGR 6.46%で成長すると予測されています。
2026年に最大のシェアを占めた用途はどれですか?
ダイカストが2026年に市場シェア32.67%を占めました。
2032年にかけて成長すると予測されている用途はどれですか?
ポリウレタン成形は2032年にかけてCAGR 7.19%で成長すると予測されています。