
軍用荷重搬送システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 6.19 十億米ドル |
| 市場規模 (2032) | 7.75 十億米ドル |
| 成長率 (2027 - 2032) | 4.60 % |
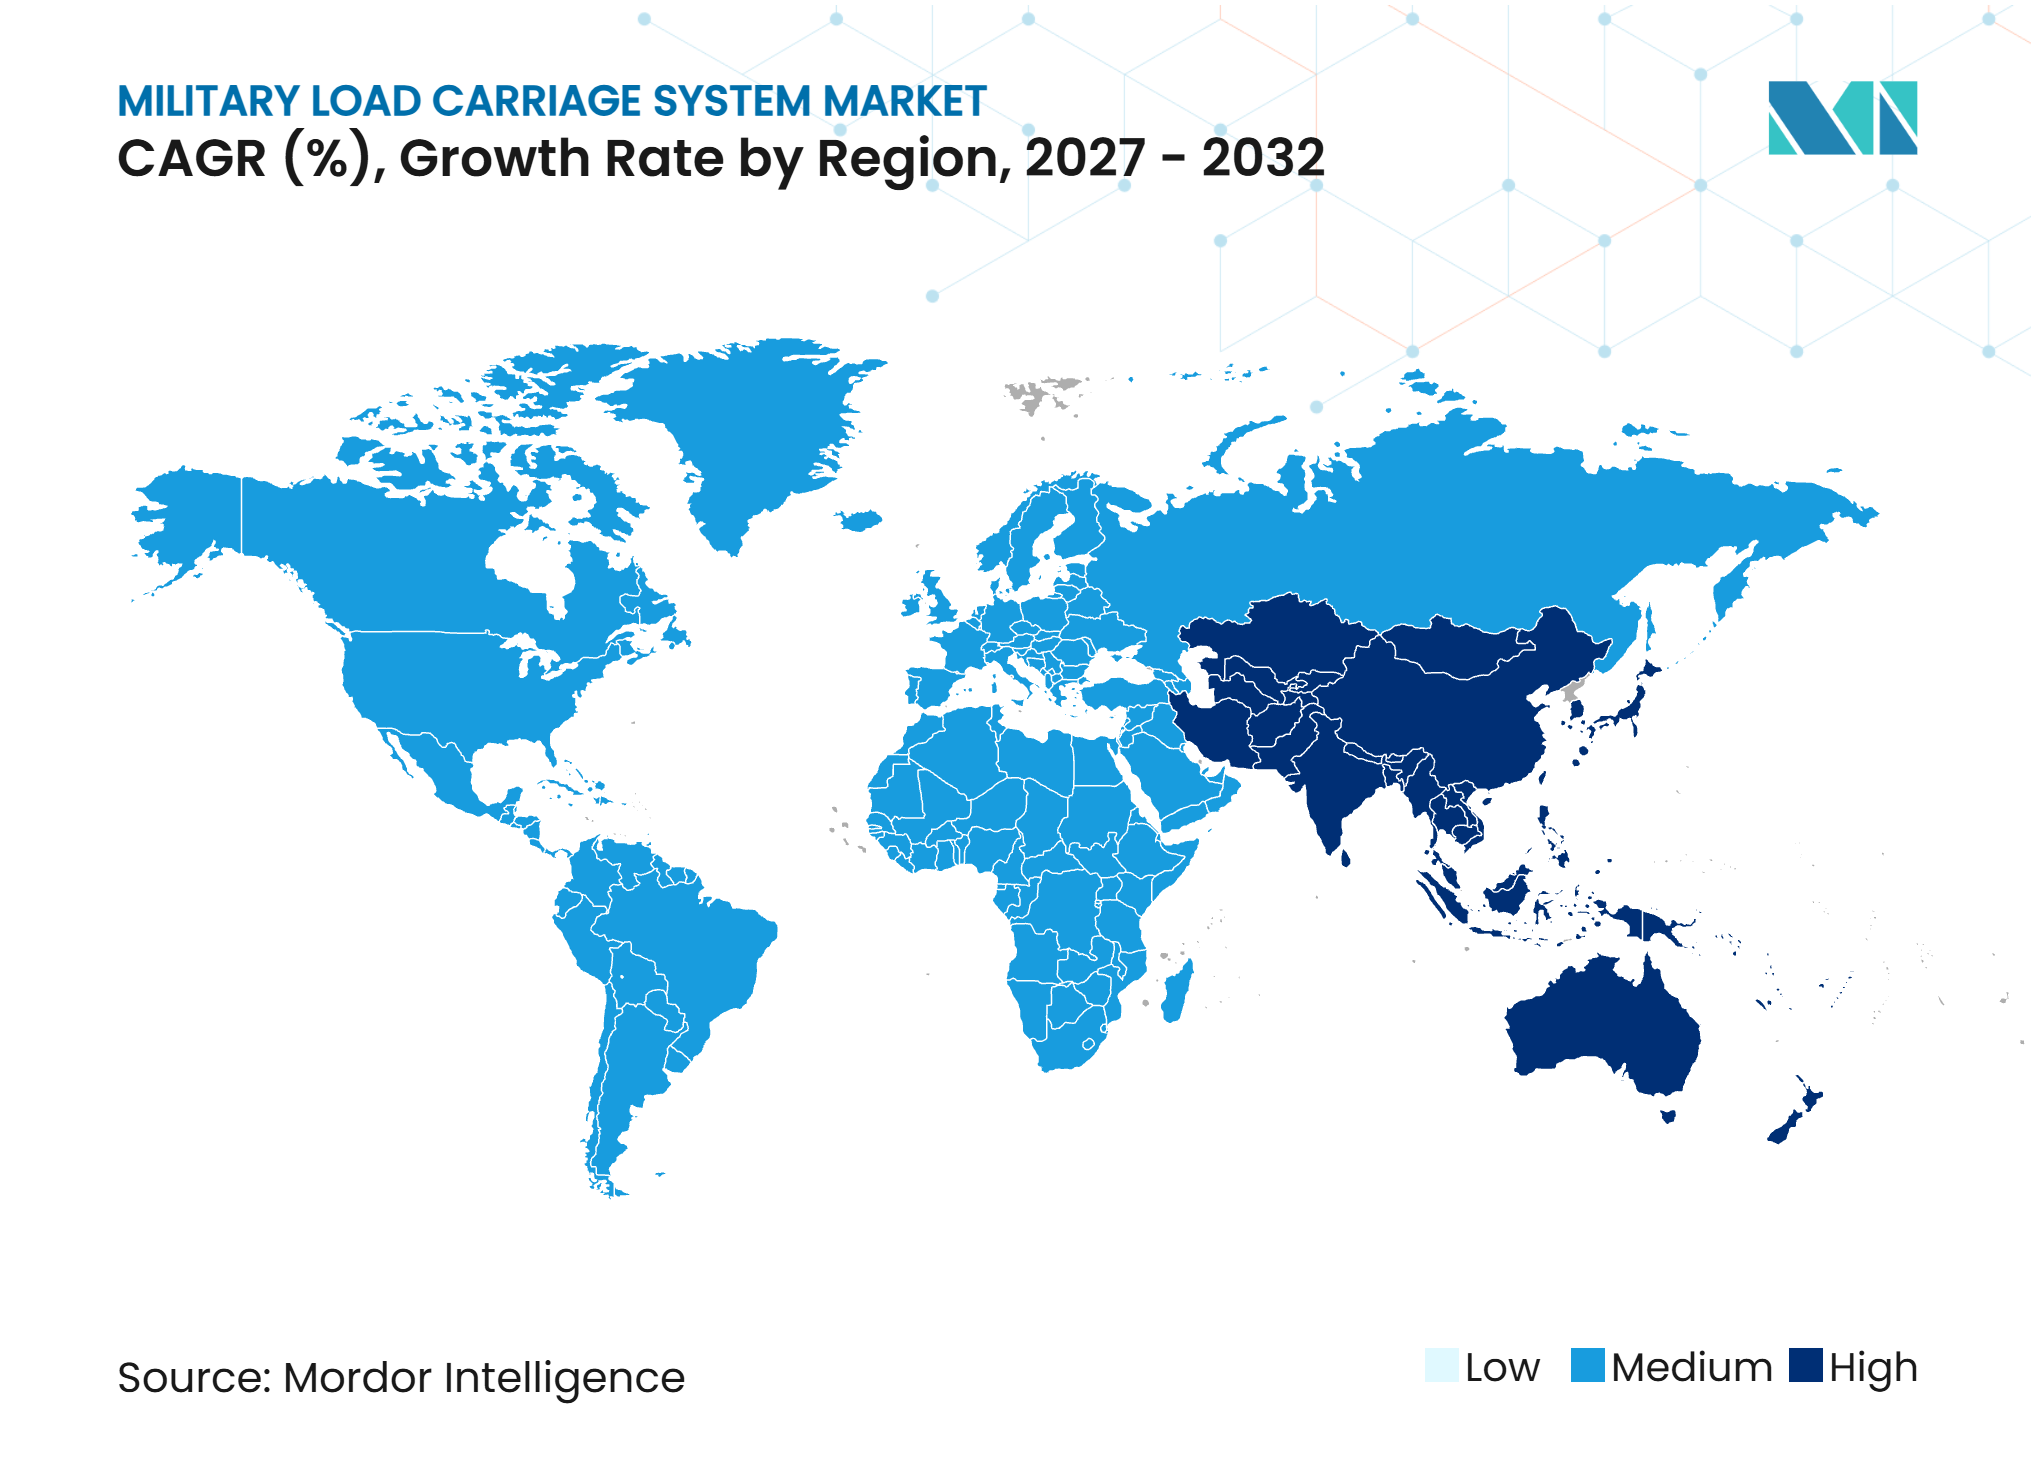
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる軍用荷重搬送システム市場分析
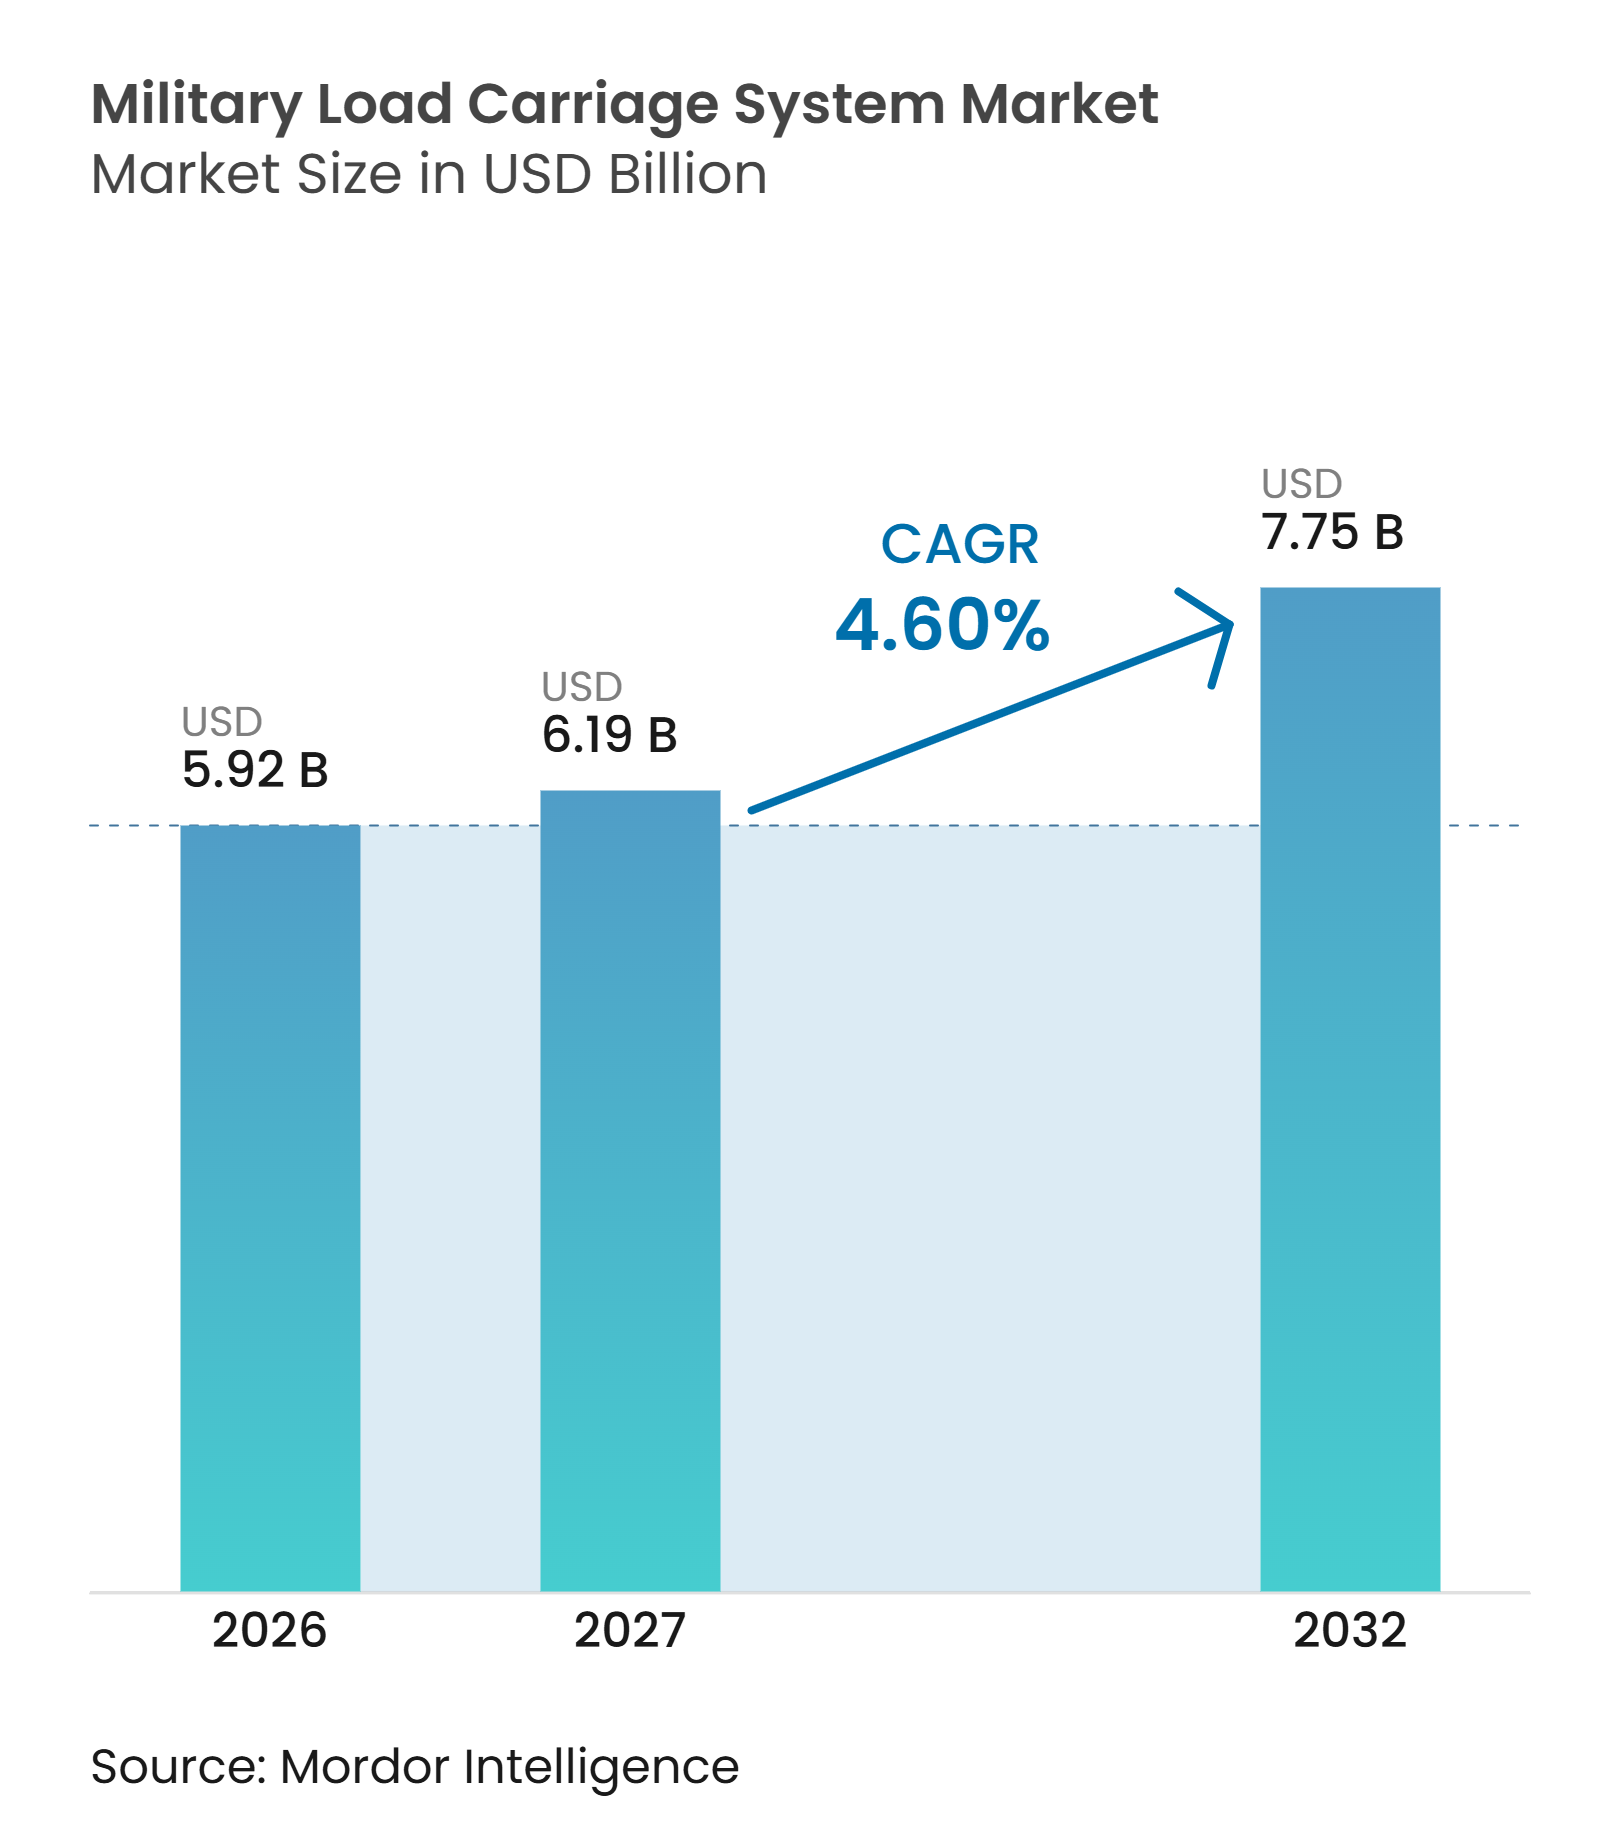
軍用荷重搬送システムの市場規模は2026年に5.92 ビリオン 米ドルと評価され、2027年の6.19 ビリオン 米ドルから2032年には7.75 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に4.60%のCAGRで成長します。防衛支出の増加が個人装備への投資を支援しており、各国軍は老朽化したパック、ベスト、フレームを更新しています。SIPRIによると、世界の軍事支出は2025年に2,887 ビリオン 米ドルに達しました。米陸軍の「システムとしての分隊」コンセプトは、防護、通信、電力システムと連携する装備に向けた調達をシフトさせています。これは、共通インターフェースおよび国内調達要件を満たすことができるサプライヤーに有利に働きます。軍用荷重搬送システム市場はまた、機動性を制限することなく負担を軽減する装備への需要からも恩恵を受けています。
主要レポートのポイント
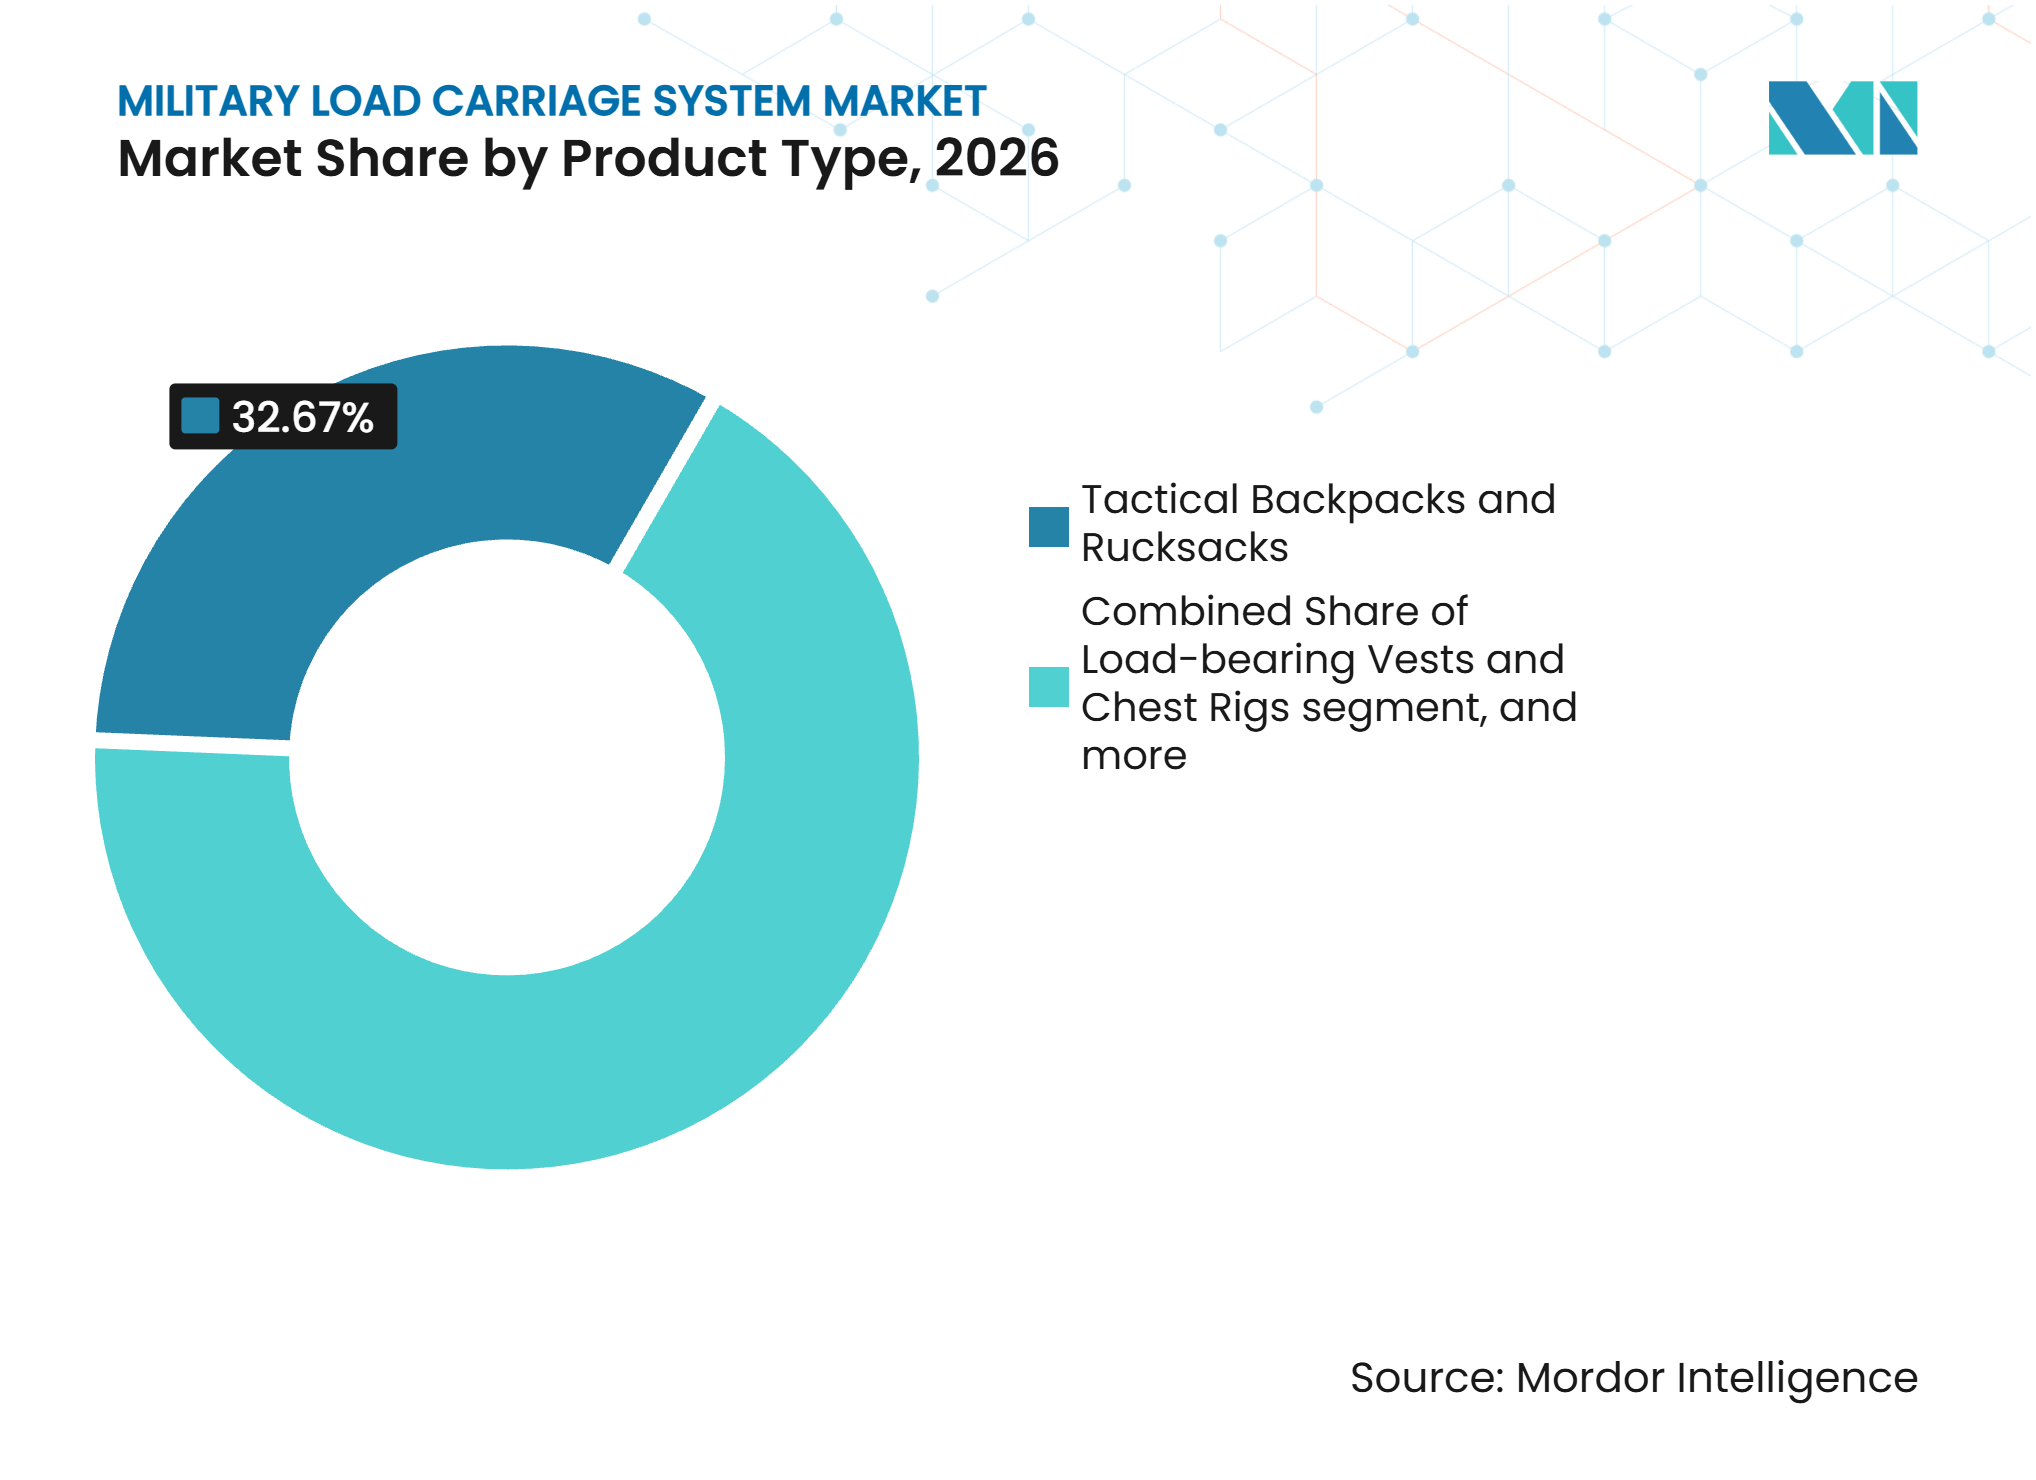
- 製品タイプ別では、タクティカルバックパック・リュックサックが2026年の軍用荷重搬送システム市場シェアの32.67%を占め、軍用荷重搬送エクソスケルトンは2032年まで8.76%のCAGRで成長すると予測されています。
- 荷重容量別では、中量が2026年の軍用荷重搬送システム市場規模の45.01%を占め、重量は2032年まで5.72%のCAGRで拡大すると予測されています。
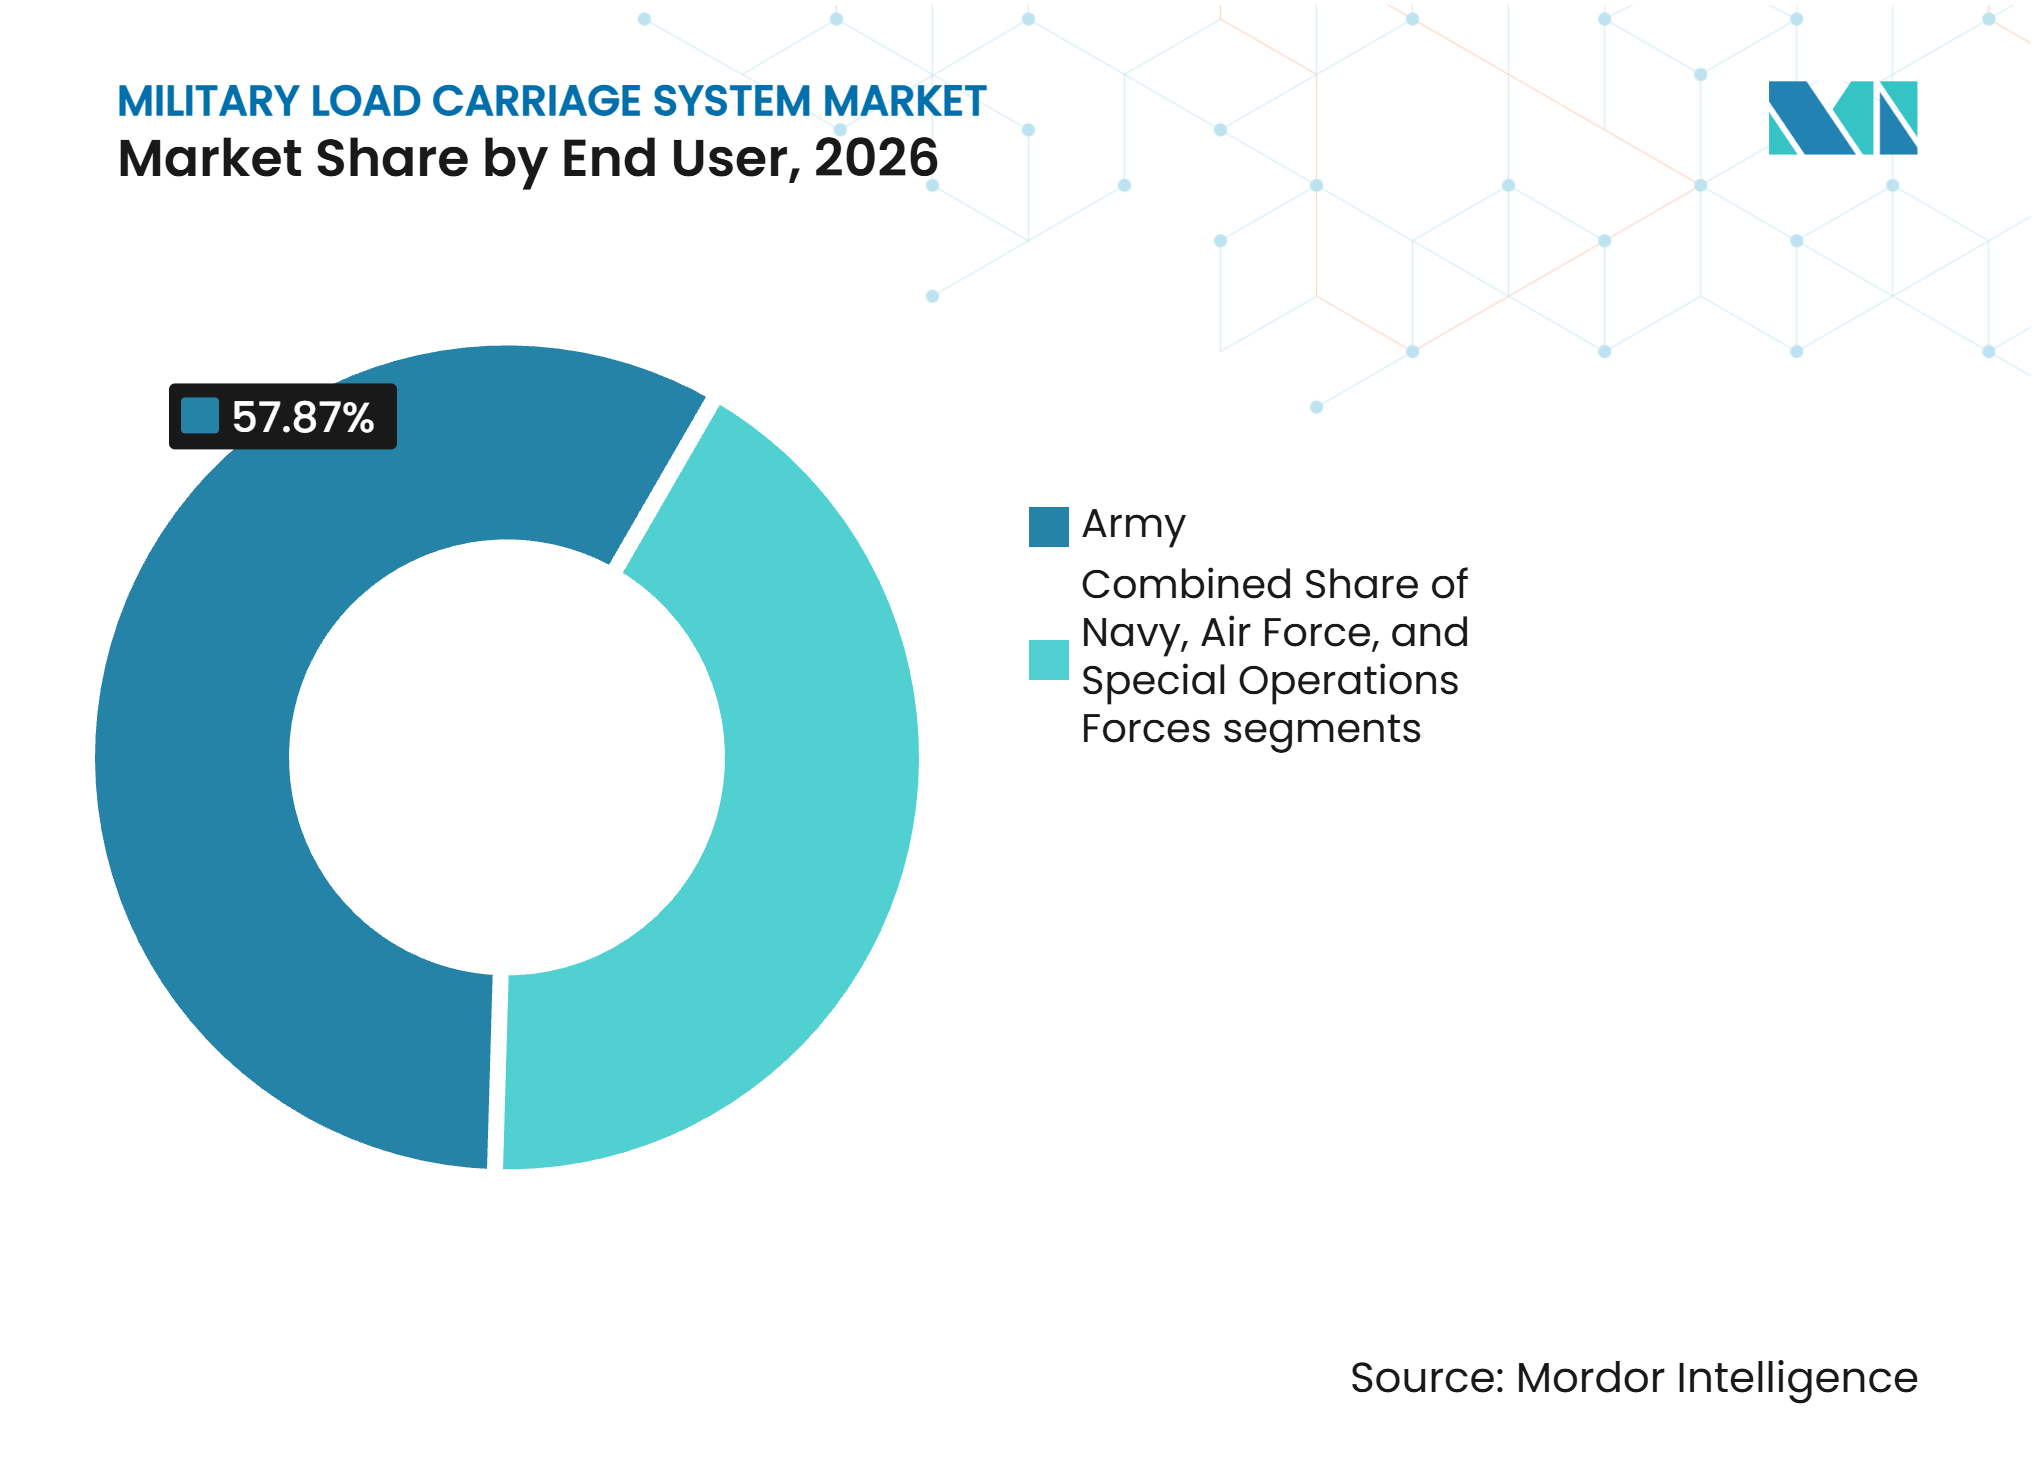
- エンドユーザー別では、陸軍が2026年の軍用荷重搬送システム市場シェアの57.87%を占め、特殊作戦部隊は2032年まで6.21%のCAGRで成長すると予測されています。
- 用途別では、戦闘・戦術作戦が2026年の軍用荷重搬送システム市場規模の65.45%を占め、医療・傷病者支援作戦は2032年まで5.76%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に36.81%の収益シェアを保有し、アジア太平洋地域は2032年まで5.95%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 兵士近代化および部隊即応プログラム | +1.60% | 世界規模、北米・欧州・北東アジアに集中 | 短期(2年以内) |
| 高強度紛争およびハイブリッド紛争からの教訓 | +1.00% | 東欧、アジア太平洋および中東への波及あり | 短期(2年以内) |
| 防護・通信・持続支援装備にわたるモジュール式相互運用性 | +0.60% | NATO加盟国およびファイブアイズパートナー | 中期(2~4年) |
| 軽量かつ人間工学的な荷重分散への需要 | +0.70% | 世界規模、米国・英国・カナダ・オーストラリアで先行 | 中期(2~4年) |
| 多様化する兵士集団に対応した人体計測フィット要件 | +0.40% | 北米、西欧、オーストラリア | 中期(2~4年) |
| スマートテキスタイル、センサー、兵士装着型電子機器の統合 | +0.50% | 欧州連合、韓国、米国の研究拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
兵士近代化および部隊即応プログラム
政府の近代化プログラムが、軍用荷重搬送システム市場においてパック、キャリア、ハーネス、防護装備に対する協調的な需要を生み出しています。2025年2月、Rheinmetallは最大368セットのIdZ-ES小隊システムに関するフレームワーク契約を受注し、各システムに荷重分散装備が含まれていました。続いて2026年4月には、8,600名の兵士向けに237システムをカバーする10.4億ユーロ(11.6億米ドル)の追加発注が行われました。これらの契約は複数の装備カテゴリーを単一の購買サイクルに統合するものです。カナダもまた、2025年に歩兵能力強化(DICE)プログラムの下、3,000ユニットのモジュール式荷重搬送ユニットに対して1,970万米ドルの契約をLogistik Unicorpに発注しました。[1] これらのプログラムは、相互運用可能なキットを持つ認定メーカーに有利に働きます。
高強度紛争およびハイブリッド紛争からの教訓
近年の紛争により、軍用荷重搬送システム市場において傷病者後送、モジュール性、荷重軽減への注目が高まっています。ウクライナは2026年に、最大70kgの荷重を支えながら負担を軽減するよう設計されたバッテリー不要のGyurza-1パッシブエクソスケルトンをテストしました。ドイツ連邦軍の2025年特殊部隊リュックサックフレームワークは、重荷重、狙撃手、通信、長期野戦医療の各バリアントをカバーしていました。これらの要件は、全任務共通の汎用パックからの脱却を反映しています。フランス陸軍も2026年に物流役割向けのパッシブエクソスケルトンのテストを開始し、最大100kgの目標荷重を設定しました。より専門化された装備は機会を広げますが、各バリアントには独自の認定経路が必要です。
防護・通信・持続支援装備にわたるモジュール式相互運用性
軍用荷重搬送システム市場は、防護・通信・電力コンポーネントと接続する装備への要件によってますます形成されています。米陸軍は2025年に「システムとしての分隊」コンセプトを産業界に提示し、兵士システム全体の互換性を装備計画の中心に置きました。RheinmetallのIdZ-ESシステムには、D-LBOデジタル戦場ネットワーク対応の荷重分散装備が含まれています。NATO STANAG 4660およびMOLLEインターフェース要件は、同盟国装備の重要なコンプライアンス要因であり続けています実績あるシステム統合能力を持つサプライヤーは、統合調達において優位性を得ることができます。新規参入者は、これらのプログラムへのアクセスを得る前に、より長いテストおよび文書化要件に直面する可能性があります。
軽量かつ人間工学的な荷重分散
荷重関連の負傷と疲労が、軍用荷重搬送システム市場においてより人間工学的なデザインへの調達を促進しています。米海兵隊は2025年7月に軍用軽量フレームの限定ユーザー評価を開始しました。参加者は、35ポンドの荷重が標準歩兵構成と比較して15~20ポンドのように感じられたと報告しました。このプログラムは、肩から腰への重量移動の改善を評価しています。現実的な荷重条件下での快適性、安定性、動作を実証できるサプライヤーは、将来の評価基準を満たす可能性が高くなります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期にわたる認定・政府調達サイクル | -0.50% | 世界規模、米国およびEUの軍事仕様調達において最も顕著 | 中期(2~4年) |
| 防衛予算のトレードオフと装備更新プログラムの遅延 | -0.30% | アジア太平洋新興市場、中東・アフリカの一部、ラテンアメリカ | 中期(2~4年) |
| 旧世代の防護・通信システムとの統合上の制約 | -0.20% | 混在世代の装備を保有するNATO同盟国 | 中期(2~4年) |
| 防護性能と重量・熱負荷のトレードオフ | -0.20% | 世界規模、特に乾燥・熱帯地域での作戦 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長期にわたる認定・政府調達サイクル
長期にわたる認定・調達スケジュールは、サプライヤーが需要を収益に転換する速度を制限します。国防兵站局の2025年MOLLEリュックサック調達では、受注後の初回納品に240日、後続注文に150日のリードタイムが規定されていました。[2] カナダのDICEイニシアチブは2024年末の試験から2025年3月の契約締結へと進み、納品は2026年秋が見込まれています。テスト、国内調達規則、軍事仕様はすべて実地配備プロセスに時間を要します。小規模な専門企業は、受注が確定する前に認定コストを負担しなければなりません。これにより、確立された製造・コンプライアンス実績を持つサプライヤーが優位に立ちます。
防衛予算のトレードオフと装備更新プログラムの遅延
個人装備は、制約された防衛予算においてプラットフォーム、弾薬、通信システムと競合します。米国防総省の報告によると、2025年までの2年間でSOCOM能力への需要が35%以上増加した一方、予算は横ばいのままでした。そのため、軍用荷重搬送システム市場では、老朽化した装備の更新が必要な場合でも、更新決定が遅延する可能性があります。コスト圧力は、軽量製品に使用される高強度ナイロン、UHMWPE繊維、炭素複合材料の調達にも影響します。予算が限られた軍隊は、既存のパックやキャリアの耐用年数を延長する可能性があります。メーカーは、不規則な契約リリースや変化する年間調達優先事項を吸収できる柔軟な生産計画を必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エクソスケルトンが台頭する中、リュックサックが収益の中核を担うタクティカルバックパック・リュックサックは2026年の軍用荷重搬送システム市場シェアの32.67%を占め、最大の製品カテゴリーとなっています。その地位は、常備軍およびパートナー部隊全体でMOLLE互換パックへの定常的な需要を反映しています。国防兵站局は2025年に大型フィールドパックおよび中型リュックサックセットのMOLLE調達を月次数量で維持しました。荷重分散ベストおよびチェストリグも、プレート、ポーチ、無線機と接続する必要があるため引き続き重要です。タクティカルベルト、ハーネス、水分補給システム、モジュール式ポーチは部隊の更新および任務別支給を支援します。これらの製品は歩兵装備セットの確立された要素であるため、需要は安定しています。これらのカテゴリーはまた、長い装備ライフサイクルにわたる交換需要も支えています。
軍用荷重搬送エクソスケルトンは2032年まで8.76%のCAGRで成長すると予測されており、全製品セグメントの中で最高の成長率です。中国人民解放軍は、ヒマラヤ作戦において搬送重量を50%以上削減すると報告されたパワードフレームを配備しました。米空軍もまた、物流活動向けにRoam RoboticsのForgeエクソスケルトンを評価しました。[3] これらのプロジェクトは、戦闘および支援役割全体にわたる積極的な関心を示しています。多くのプログラムが正式なプログラム・オブ・レコードの地位に達していないため、本格的な調達は依然として限定的です。このセグメントの進展は、信頼性、ユーザー受容性、価値、簡便なメンテナンス、および長期野外試験中の実用性の実証にかかっています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
荷重容量別:
任務重量の増加に伴い重量システムがシェアを拡大中量容量システムは2026年の軍用荷重搬送システム市場の45.01%を占めました。これらは歩兵部隊に共通する3日間突撃パック要件に対応しています。MOLLE中型リュックサックは米国調達における標準的な野戦構成であり続けています。重量容量システムは2032年まで5.72%のCAGRで成長すると予測されています。米陸軍NCOジャーナルは、9名の分隊における分隊接近荷重が1,061ポンドを超えることを記録しました。この負担は、長期にわたる歩兵任務における困難な作戦条件下でのフレーム、より優れたサスペンションシステム、および機械的補助への需要を支えています。
重荷重需要は専門調達においても明らかです。ドイツ連邦軍のフレームワークには60リットルおよび110リットル構成のリュックサック基本型が含まれていました。米海兵隊の軍用軽量フレーム評価は、改良されたフレームメカニズムが重量移動をどのように管理するかを検討しています。軽量装備は偵察および即応役割において引き続き関連性を持ちます。しかし、電子機器、バッテリー、センサーにより、名目上は軽量な構成が実際にはより高い荷重になる可能性があります。陸軍は、平均的な歩兵兵士にとって体重の30%以下、または55ポンド以下という戦闘荷重目標を設定しています。
エンドユーザー別:
陸軍が数量を支配し、特殊作戦部隊がイノベーションを牽引陸軍ユーザーは2026年の軍用荷重搬送システム市場需要の57.87%を占めました。地上部隊の大規模な既存装備基盤により、陸軍の近代化はパック、キャリア、ハーネスシステムの調達において中心的な役割を果たしています。SIPRIは、世界の軍事支出が2025年に2,887 ビリオン 米ドルに達したと報告しました。ドイツのIdZ-ESコントラクトとカナダのDICEプログラムは、兵士装備がより広範な地上部隊プログラムの一環として更新されている様子を示しています。海軍および空軍ユーザーは、より小規模で技術的に異なるグループを形成しています。海上要件では浮力との互換性が必要な場合があり、空軍プログラムは物流クルーへの荷重支援を検討しています。これらの作戦環境はまた、製品固有の材料および取り付け構成を必要とします。
特殊作戦部隊は2032年まで6.21%のCAGRで拡大すると予測されています。米国の報告書は、リュックサックおよびハードアーマーに関するSOCOM装備更新サイクルを特定しました。同計画には、爆風モニタリングの統合と傷病者後送キットシステムの完全配備も含まれていました。これらの要件は、標準的な歩兵構成ではなく技術的に調整された装備の使用を支援します。製品は各軍種の部隊および国際パートナーにわたって機能しなければなりません。関連する認定履歴を持つサプライヤーは、能力の差別化で競争することができます。これにより、SOF顧客グループは、要求の厳しい作戦役割全体にわたって先進材料、医療キャリア、モジュール式インターフェースの試験において重要な役割を果たします。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
戦闘優位性が持続する中、医療搬送が拡大戦闘・戦術作戦は2026年の軍用荷重搬送システム市場需要の65.45%を占めました。戦闘指定の兵士はすべて、防護、弾薬、必須装備を携行できる戦闘荷重構成を必要としています。この規模での調達は、耐久性、共通インターフェース、国内調達要件への準拠を重視します。MOLLE互換デザインは多くの入札要件の中心であり続けています。物流・持続支援作戦は別の重要な用途分野を形成しています。訓練要件も定常的な需要を生み出しますが、このセグメントの購買者は繰り返し使用における耐久性に細心の注意を払います。これらの用途は総じて、常備軍および予備役部隊全体で従来型装備の数量を高く維持しています。
医療・傷病者支援作戦は2032年まで5.76%のCAGRで成長すると予測されています。ドイツ連邦軍の特殊部隊協定には、専用の長期野戦医療リュックサックカテゴリーが含まれていました。これは弾薬や通荷重ではなく医療装備向けに設計されていました。SOCOMもまた、FY2026までに傷病者後送キットシステムの完全配備を計画していました。これらの動向は目的特化型医療キャリアを支援します。これらは競合環境における長期的な傷病者管理ニーズを反映しています。サプライヤーは、臨床用品へのアクセスと重量分散、防護、迅速なユーザーアクセス要件のバランスを取る必要があります。
地域分析
北米:米国の調達が持続的な需要を支援
北米は2026年の軍用荷重搬送システム市場シェアの36.81%を占めました。米国の需要は、国防兵站局によるMOLLE中型リュックサックおよび大型フィールドパックセットの継続的な調達によって支えられています。米海兵隊は2025年に軍用軽量フレーム評価を開始し、人間工学的な荷重移動に関する現場フィードバックへの道を開きました。カナダのDICEコントラクトは3,000ユニットのモジュール式システムをカバーし、より広範なSOCEMイニシアチブへの情報提供を目的としています。ベリー修正条項要件は米国における主要なコンプライアンス要因であり続けています。これは認定された国内サプライチェーンに有利ですが、承認を延長する可能性があります。統合兵士システムにより、この地域は相互運用性とフィットに焦点を当て続けています。
アジア太平洋:防衛拡大がより速い成長を生み出す
アジア太平洋地域は軍用荷重搬送システム市場において2032年まで5.95%のCAGRで成長すると予測されています。SIPRIは、2025年の地域軍事支出が6,810億米ドルに達し、2009年以来最大の年間増加を記録したと報告しました。インドは2026年10月に220億米ドルの防衛近代化パッケージを承認しました。インドはまた、山岳作戦向けにTata Advanced SystemsとDRDOが開発したパッシブエクソスケルトンをテストしました。これらのプログラムは、国内開発と調達の両方への関心を示しています。この地域の需要は従来型システムと新興の荷重補助装備にわたっています。国内調達規則と国内生産優先事項がサプライヤーのアクセスを形成します。
欧州およびその他の地域:再軍備がサプライヤーの機会を拡大
欧州の防衛装備調達は2025年に1,150億ユーロ(1,286.8億米ドル)に達し、2024年から実質26%増加しました。ドイツのIdZ-ESフレームワークとスウェーデンの荷重搬送システムに関する7年間協定は、欧州における持続的な調達を示しています。スウェーデンの協定は戦闘パック、医療リュックサック、関連装備をカバーしていました。PESCOは欧州の兵士システムプロジェクトに協力経路を提供しています。南米では陸軍近代化および対反乱作戦ニーズに関連した段階的な需要があります。中東の支出は先進装備の購入を支援し、アフリカの複数の購買者は低仕様のタクティカルシステムを好みます。これにより、サプライヤーはデザイン、価格、コンプライアンスを現地ニーズに合わせる必要があります。
競合ランドスケープ
市場集中度
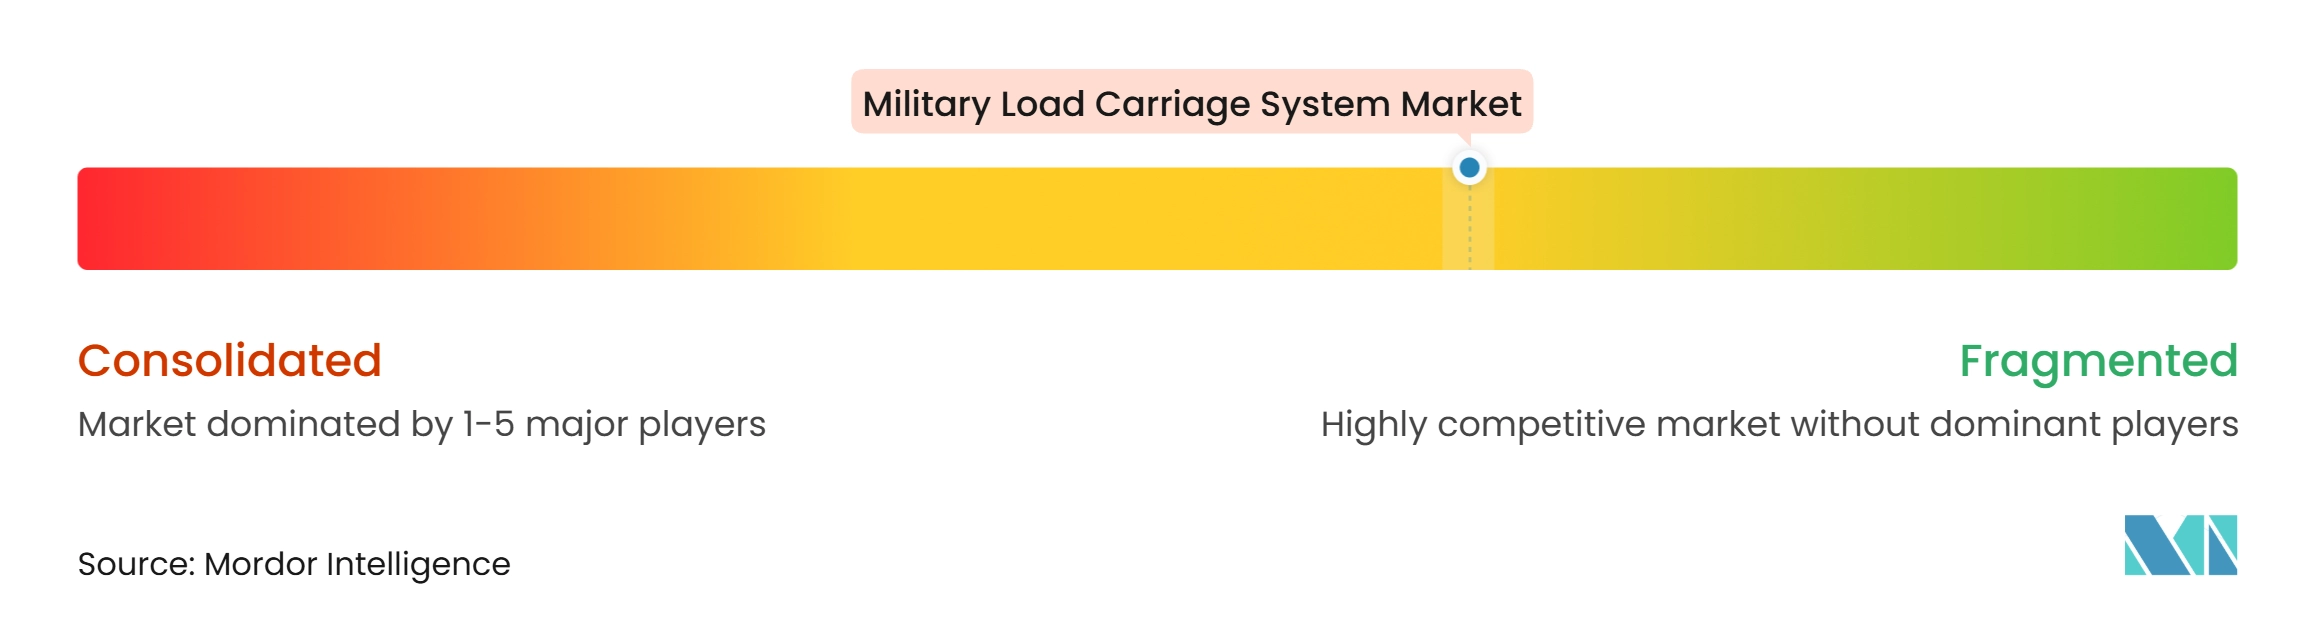
軍用荷重搬送システム市場は適度に分散しています。確立された米国サプライヤーは、認定され国内生産、MOLLE互換性、国防兵站局および特殊作戦プログラムへのアクセスを通じて競争しています。欧州およびイスラエルの専門企業は製品デザインと輸出関係を通じて競争しています。RheinmetallのIdZ-ESプログラムは30社以上の下請け業者を活用しており、プライムコントラクターがすべてのコンポーネントを自社製造するのではなく、より広範な兵士システムを組み立てる傾向が強まっていることを示しています。この構造は、専門的なキャリアおよび防護サプライヤーに大型契約への参入経路を提供します。また、システムレベルの互換性が個別製品の互換性と同様に重要になり得ることも意味します。認定ステータスは新規サプライヤーが迅速に複製することが困難です。調達規則もまた、確立されたテスト実績を持つ企業を優遇します。
競争は人体計測フィットおよびエクソスケルトン補助搬送において拡大しています。カナダのDICEプログラムは、ユーザー全体にわたるモジュール式装備の実践的なテスト環境を提供しています。フランス陸軍の2026年におけるRB3DおよびGerman Bionicパッシブエクソスケルトンのテストは、物流支援への関心を示しています。Rheinmetallの2026年4月のIdZ-ES追加発注は、インテグレーターが兵士システムプログラムをより多くの野戦部隊に拡大していることを示しています。これらの動きは、サプライヤーに軽量装備と信頼性の高い統合を組み合わせることを求めています。
地域の調達規則は、単一サプライヤーがすべてのプログラムに対応する能力を制限します。ベリー修正条項は米国のサプライ選択に影響を与え、欧州の協力プログラムは地域企業に優先的な経路を提供する可能性があります。欧州防衛機関の2025年PESCOレポートは、兵士システムを協力重点分野として特定しました。したがって、サプライヤーは現地製造体制、テストの証拠、および文書化された相互運用性を必要とします。調達購買者はまた、熱負荷、ユーザーの機動性、防護装備および無線機との互換性も評価しています。競合分野には確立された装備専門企業と防衛プライムの両方が含まれます。
軍用荷重搬送システム産業リーダー
-
FINN-SAVOTTA OY
-
NFM Group AS
-
Crye Precision LLC
-
Snigel
-
Mystery Ranch Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
軍用荷重搬送システム市場 このレポートでカバーされる企業
- Snigel
- TYR Tactical
- Mystery Ranch Ltd.
- Tactical Assault Gear
- London Bridge Trading Inc
- 5.11, Inc.
- Eagle Industries
- Point Blank Enterprises, Inc.
- Safariland LLC
- Source Tactical Gear LTD
- Crye Precision LLC
- FirstSpear, LLC
- Blackhawk (Revelyst, Inc.)
- Eberlestock USA LLC
- NFM Group AS
- FINN-SAVOTTA OY
- MKU Limited
- Warrior Assault Systems
- Marom Dolphin LTD
- Tactical Tailor, Inc.
- Direct Action Gear (Entire M sp. z o.o.)
最近の産業開発事情 軍用荷重搬送システム市場
- 2026年4月:ドイツ連邦軍は既存のIdZ-ESフレームワークの下で追加発注を行い、荷重搬送装備、防護、ITコンポーネントを含む237の追加小隊システムを発注し、さらに8,600名の兵士を装備しました。納品は2027年11月から2029年12月の間に予定されています。
- 2026年3月:スウェーデン防衛装備局は、戦闘パック、医療リュックサック、関連装備を含む荷重搬送システムについて、7つの北欧サプライヤーと7年間のフレームワーク協定を締結しました。
- 2025年3月:カナダは、カナダ陸軍(CA)の軽部隊に3,000ユニットの防護・荷重搬送装備を供給するため、初期価格1,970万米ドルの契約をLogistik Unicorpに発注しました。契約には弾道防護層、タクティカルベスト、パックシステム、関連ポーチが含まれており、追加システムおよびサービスのオプションも含まれています。
世界の軍用荷重搬送システム市場レポートの調査範囲
軍用荷重搬送システム市場は、戦闘、戦術、物流、支援任務全体にわたって軍人が作戦荷重を携行、分散、管理できるよう設計された専門装備および統合ソリューションで構成されています。調査範囲には、新規軍事調達、兵士近代化プログラム、装備更新、ならびに通常軍および特殊作戦部隊全体にわたるアップグレード向けに供給される荷重搬送システムが含まれます。市場は軍用グレードの荷重搬送装備に焦点を当てており、荷重搬送を主目的としない単独の弾道防護装備、武器、その他の兵士システムは除外されます。
軍用荷重搬送システム市場は、製品タイプ、荷重容量、エンドユーザー、用途、地域別にセグメント化されています。製品タイプ別では、タクティカルバックパック・リュックサック、荷重分散ベスト・チェストリグ、タクティカルベルト・ハーネスシステム、モジュール式ポーチ・装備キャリア、統合荷重搬送システム、軍用荷重搬送エクソスケルトンにセグメント化されています。荷重容量別では、軽量、中量、重量にセグメント化されています。エンドユーザー別では、陸軍、海軍、空軍、特殊作戦部隊にセグメント化されています。用途別では、戦闘・戦術作戦、物流・持続支援作戦、医療・傷病者支援作戦、訓練・その他の軍事作戦にセグメント化されています。レポートはまた、各地域の主要国における軍用荷重搬送システム市場の規模と予測もカバーしています。各セグメントの市場規模は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| タクティカルバックパック・リュックサック |
| 荷重分散ベスト・チェストリグ |
| タクティカルベルト・ハーネスシステム |
| モジュール式ポーチ・装備キャリア |
| 統合荷重搬送システム |
| 軍用荷重搬送エクソスケルトン |
| 軽量 |
| 中量 |
| 重量 |
| 陸軍 |
| 海軍 |
| 空軍 |
| 特殊作戦部隊 |
| 戦闘・戦術作戦 |
| 物流・持続支援作戦 |
| 医療・傷病者支援作戦 |
| 訓練・その他の軍事作戦 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| 製品タイプ別 | タクティカルバックパック・リュックサック | ||
| 荷重分散ベスト・チェストリグ | |||
| タクティカルベルト・ハーネスシステム | |||
| モジュール式ポーチ・装備キャリア | |||
| 統合荷重搬送システム | |||
| 軍用荷重搬送エクソスケルトン | |||
| 荷重容量別 | 軽量 | ||
| 中量 | |||
| 重量 | |||
| エンドユーザー別 | 陸軍 | ||
| 海軍 | |||
| 空軍 | |||
| 特殊作戦部隊 | |||
| 用途別 | 戦闘・戦術作戦 | ||
| 物流・持続支援作戦 | |||
| 医療・傷病者支援作戦 | |||
| 訓練・その他の軍事作戦 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
軍用荷重搬送システム市場の価値はいくらですか?
軍用荷重搬送システム市場は2026年の5.92 ビリオン 米ドルから2032年までに7.75 ビリオン 米ドルに増加すると予測されており、CAGRは4.60%です。
最も需要が大きい製品カテゴリーはどれですか?
タクティカルバックパック・リュックサックが2026年に32.67%のシェアで製品需要をリードしました。
最も成長が速い製品カテゴリーはどれですか?
軍用荷重搬送エクソスケルトンは2032年まで8.76%のCAGRを記録すると予測されています。
最も需要が大きいエンドユーザーはどれですか?
陸軍ユーザーは地上部隊が大量の個人装備を必要とするため、2026年の需要の57.87%を占めました。
最も成長が速い地域はどこですか?
アジア太平洋地域は防衛近代化プログラムの拡大に支えられ、2032年まで5.95%のCAGRで成長すると予測されています。
医療用荷重搬送システムが拡大している理由は何ですか?
医療・傷病者支援システムは、部隊が長期野戦医療および後送向けの目的特化型装備を調達するにつれ、5.76%のCAGRで成長すると予測されています。