
Taille et part du marché des systèmes militaires de transport de charge
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
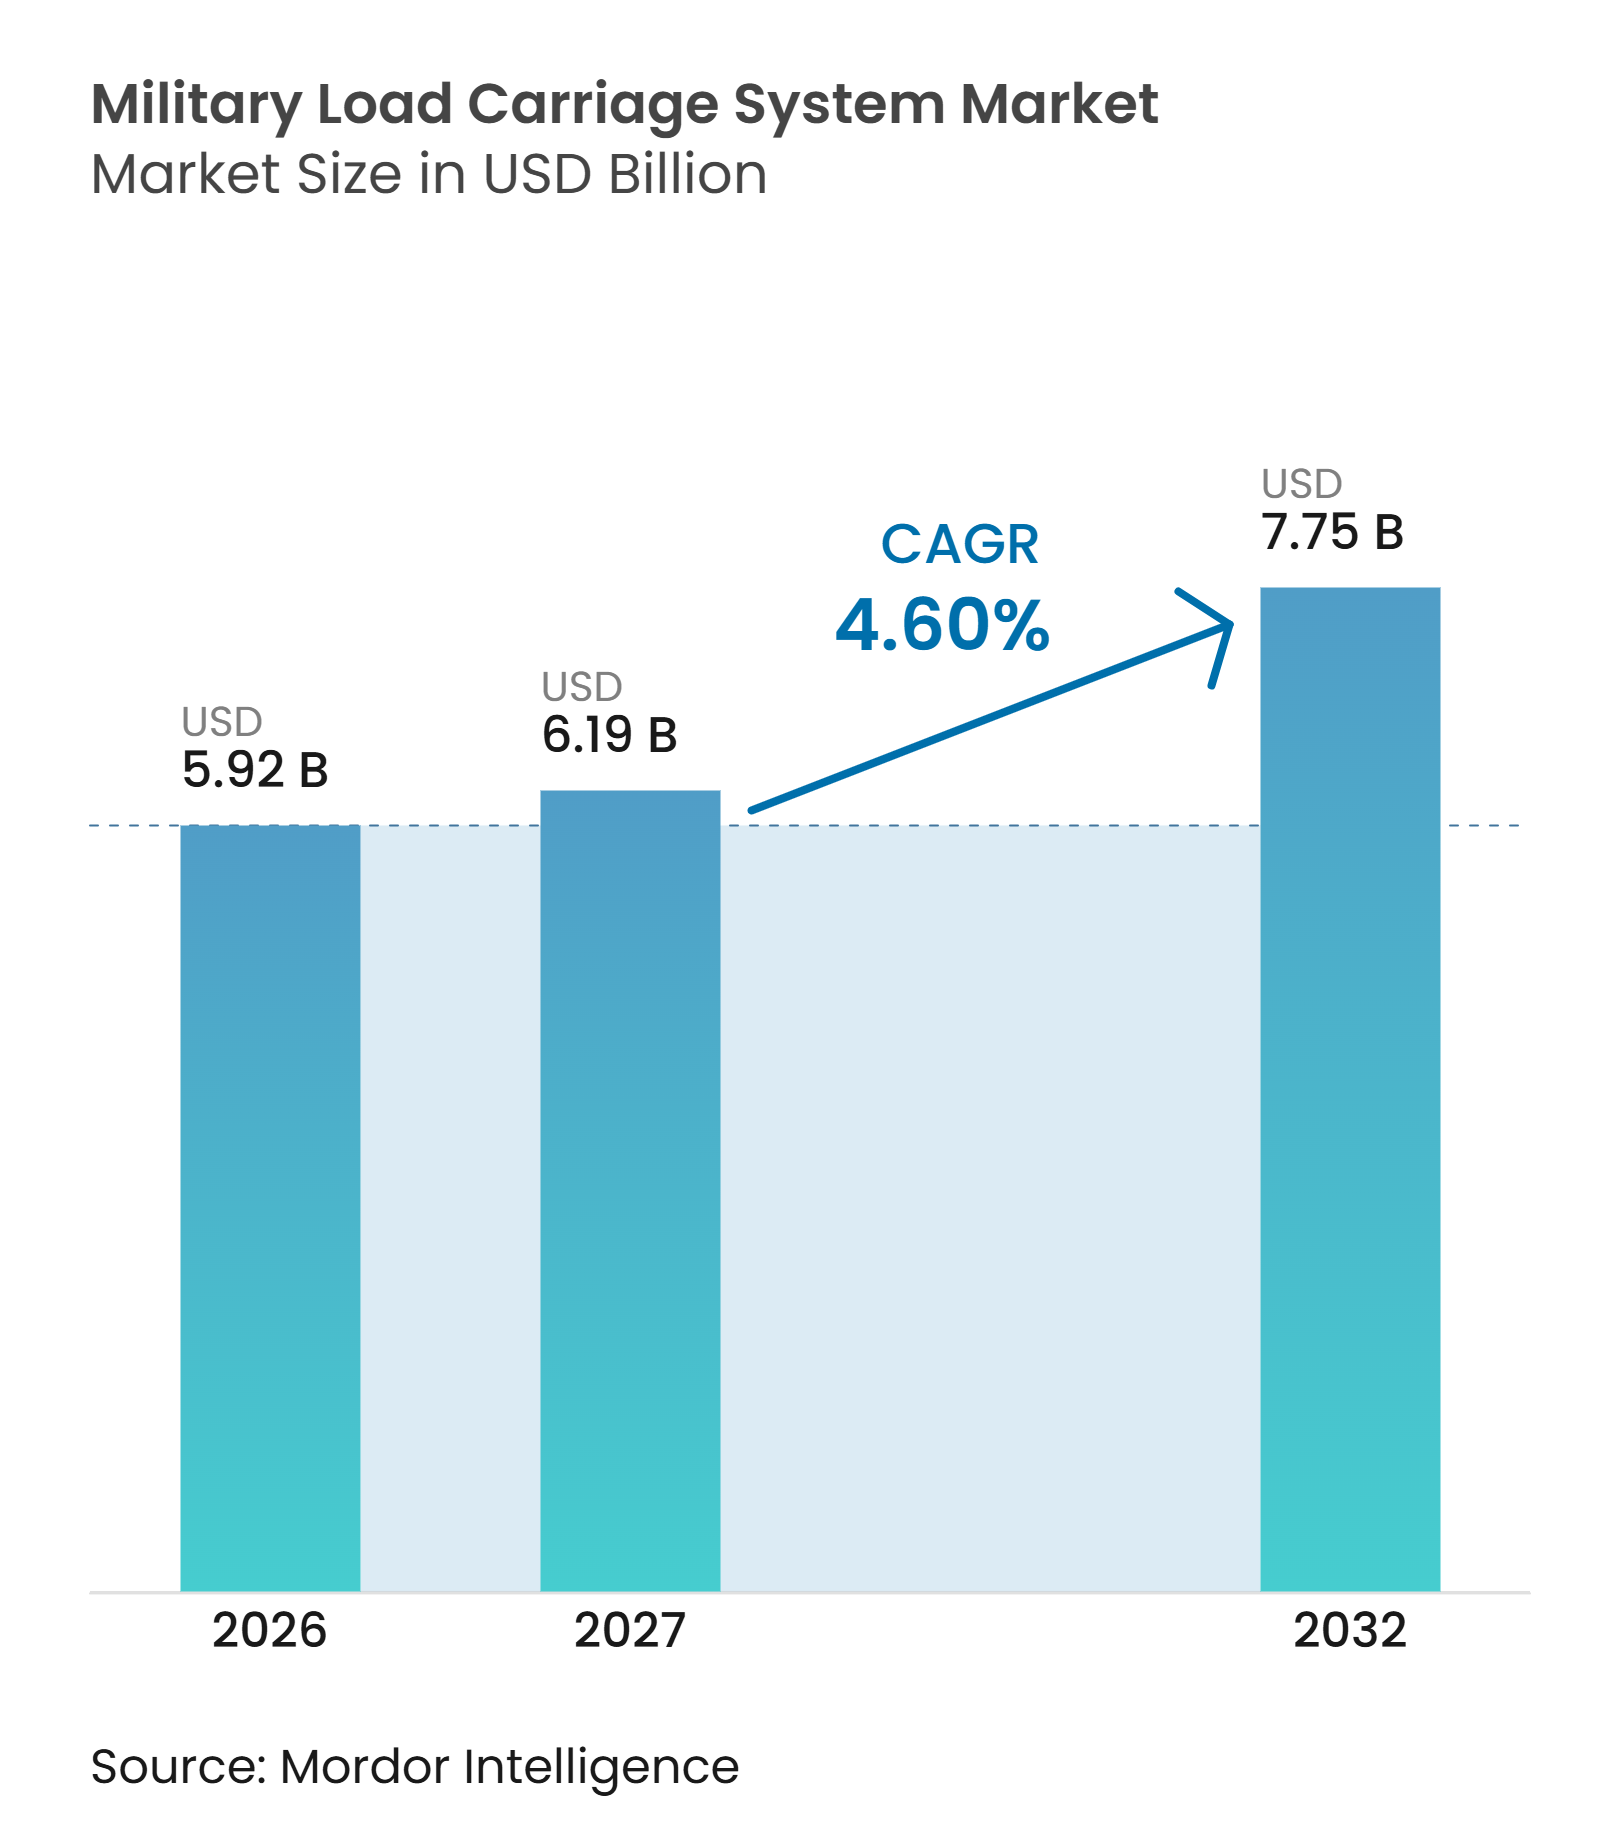
| Taille du Marché (2027) | 6.19 Milliards de dollars |
| Taille du Marché (2032) | 7.75 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.60 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes militaires de transport de charge par Mordor Intelligence
La taille du marché des systèmes militaires de transport de charge était évaluée à 5,92 milliards USD en 2026 et devrait croître de 6,19 milliards USD en 2027 pour atteindre 7,75 milliards USD d'ici 2032, à un CAGR de 4,60 % pendant la période de prévision (2027-2032). La hausse des dépenses de défense soutient les investissements dans l'équipement individuel du soldat, alors que les forces armées remplacent les sacs, gilets et cadres vieillissants. Les dépenses militaires mondiales ont atteint 2 887 milliards USD en 2025, selon le SIPRI. Le concept « Squad as a System » de l'armée américaine oriente les achats vers des équipements compatibles avec les systèmes de protection, de communications et d'alimentation électrique. Cela favorise les fournisseurs capables de satisfaire aux exigences communes d'interface et d'approvisionnement national. Le marché des systèmes militaires de transport de charge bénéficie également de la demande d'équipements réduisant les contraintes physiques sans limiter la mobilité.
Points clés du rapport
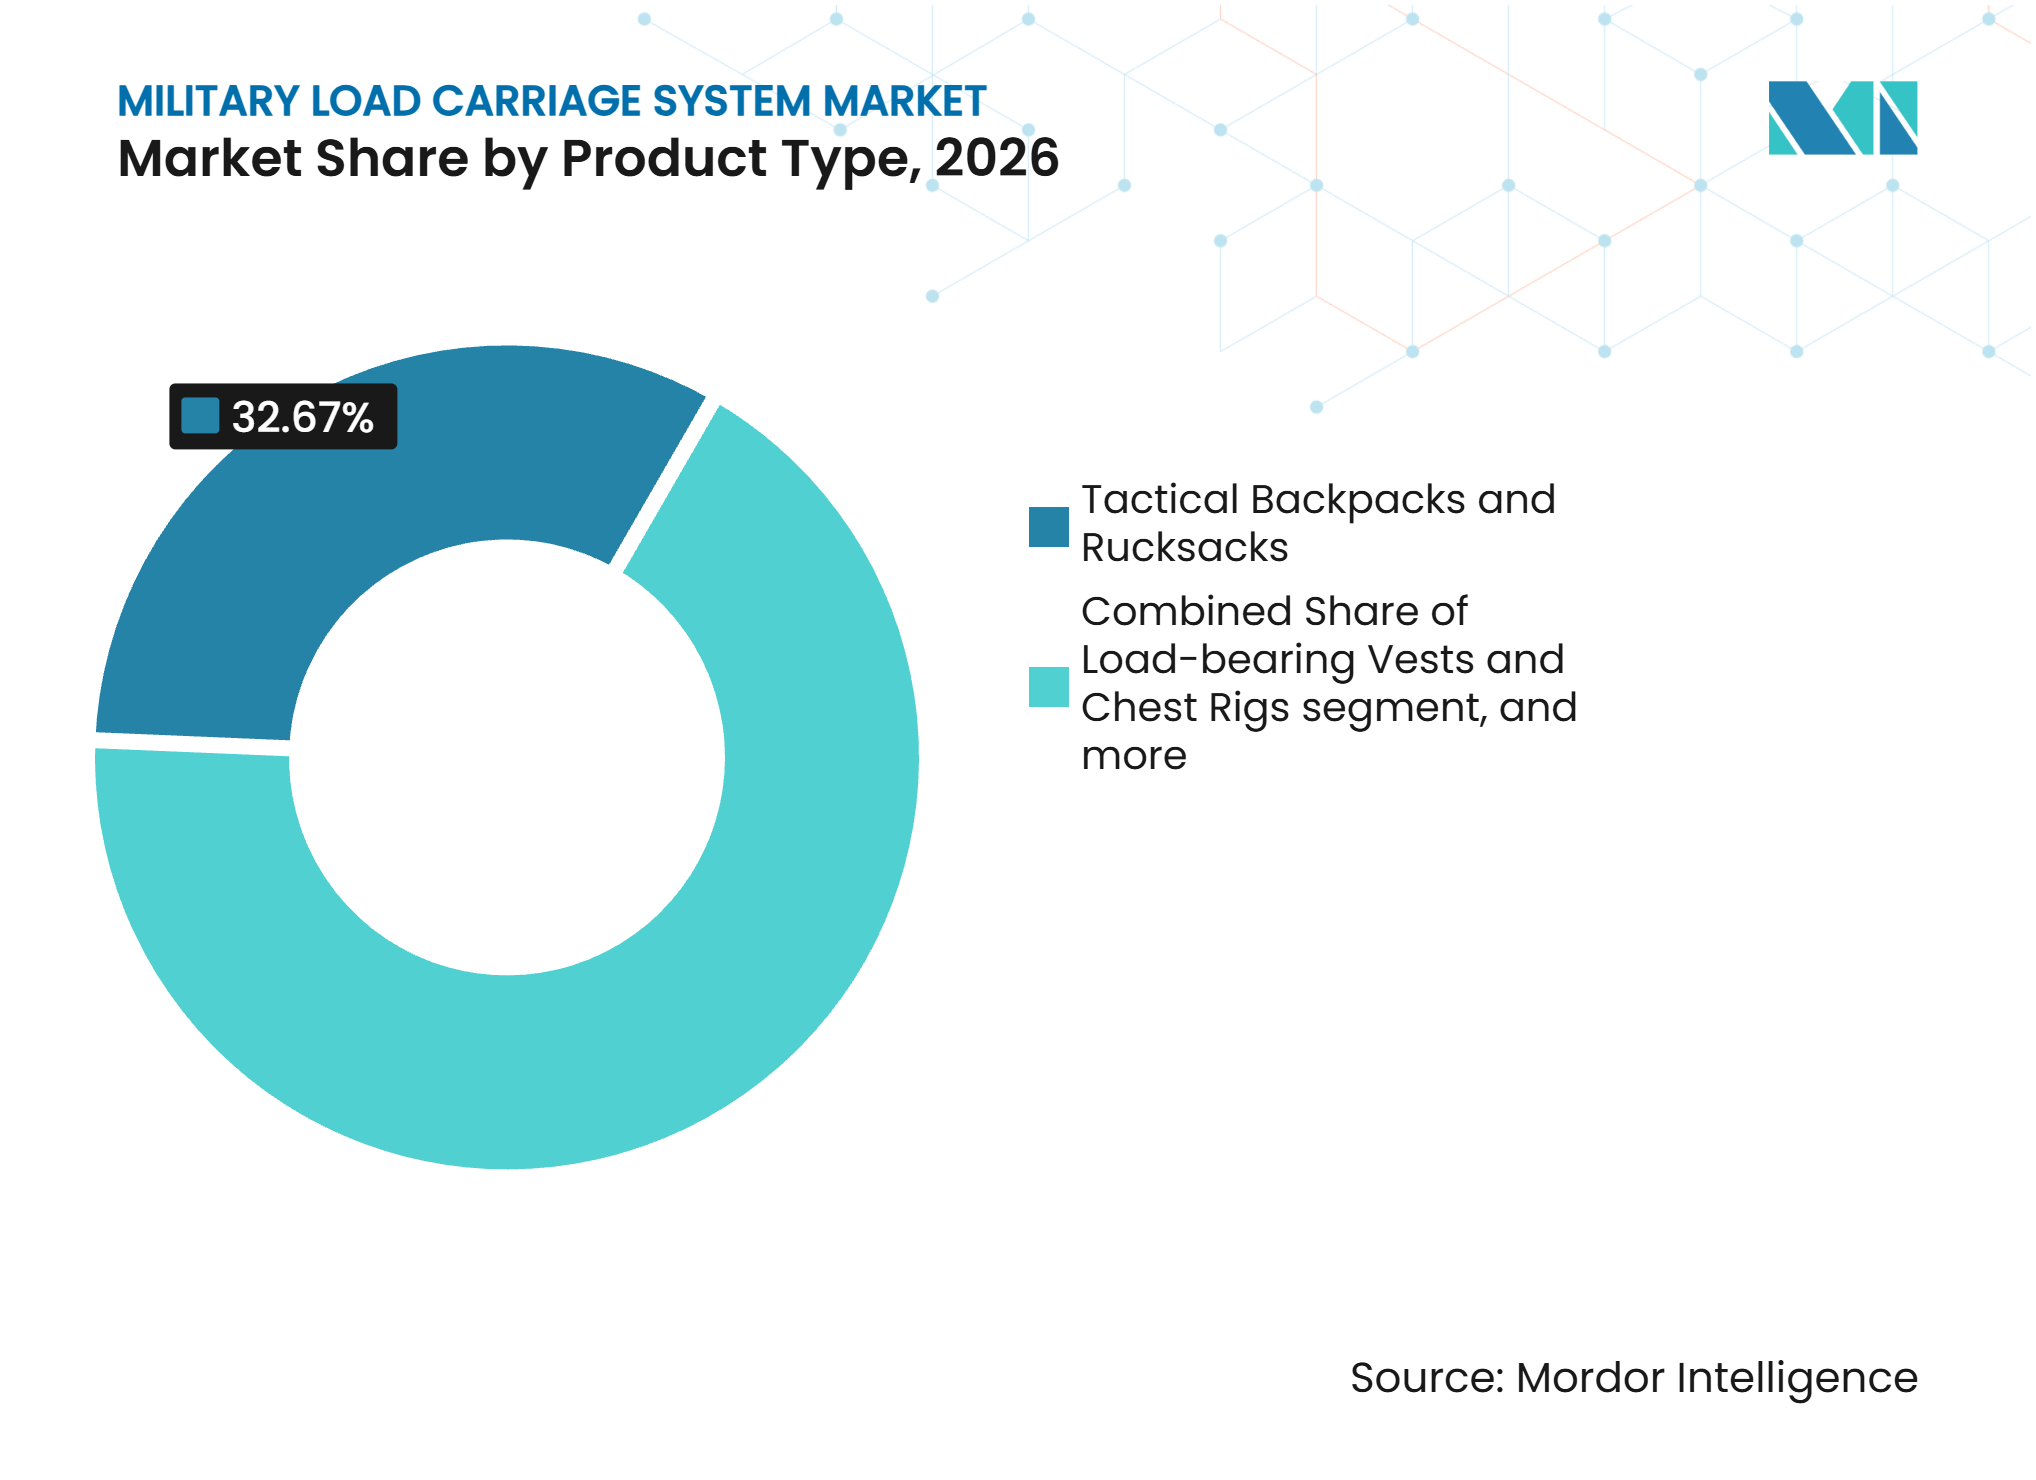
- Par type de produit, les sacs à dos et sacs à dos tactiques détenaient 32,67 % de la part du marché des systèmes militaires de transport de charge en 2026, tandis que les exosquelettes militaires de transport de charge devraient croître à un CAGR de 8,76 % jusqu'en 2032.
- Par capacité de charge, la capacité moyenne représentait 45,01 % de la taille du marché des systèmes militaires de transport de charge en 2026, tandis que la capacité lourde devrait se développer à un CAGR de 5,72 % jusqu'en 2032.
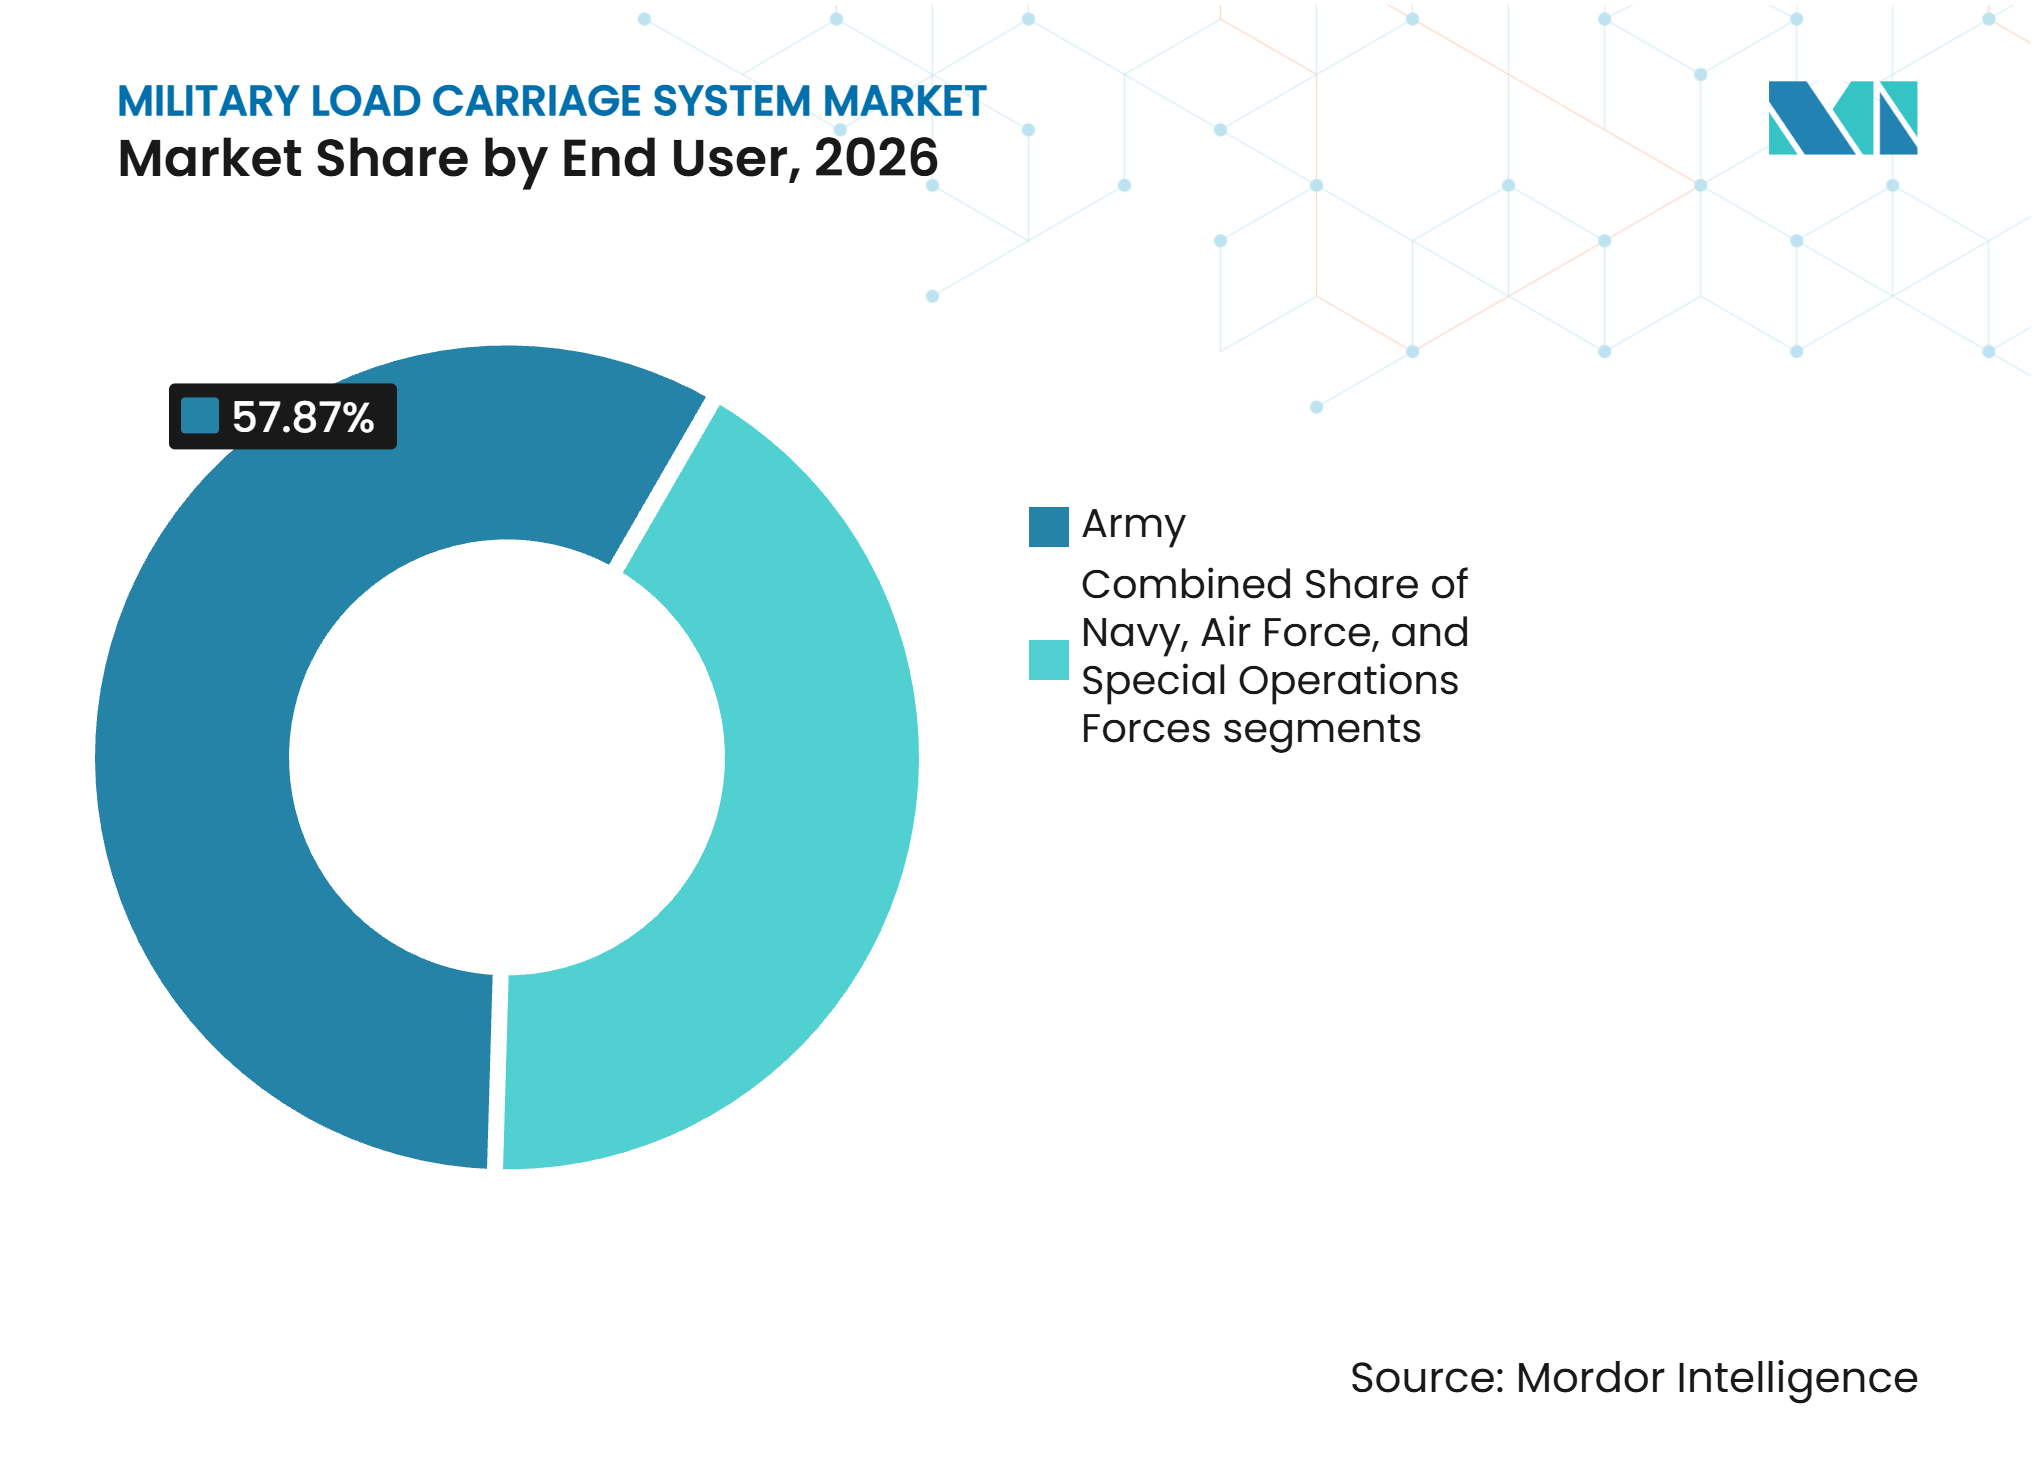
- Par utilisateur final, l'armée de terre a capté 57,87 % de la part du marché des systèmes militaires de transport de charge en 2026, tandis que les Forces d'opérations spéciales devraient croître à un CAGR de 6,21 % jusqu'en 2032.
- Par application, les opérations de combat et tactiques représentaient 65,45 % de la taille du marché des systèmes militaires de transport de charge en 2026, tandis que les opérations de soutien médical et d'évacuation des blessés devraient croître à un CAGR de 5,76 % jusqu'en 2032.
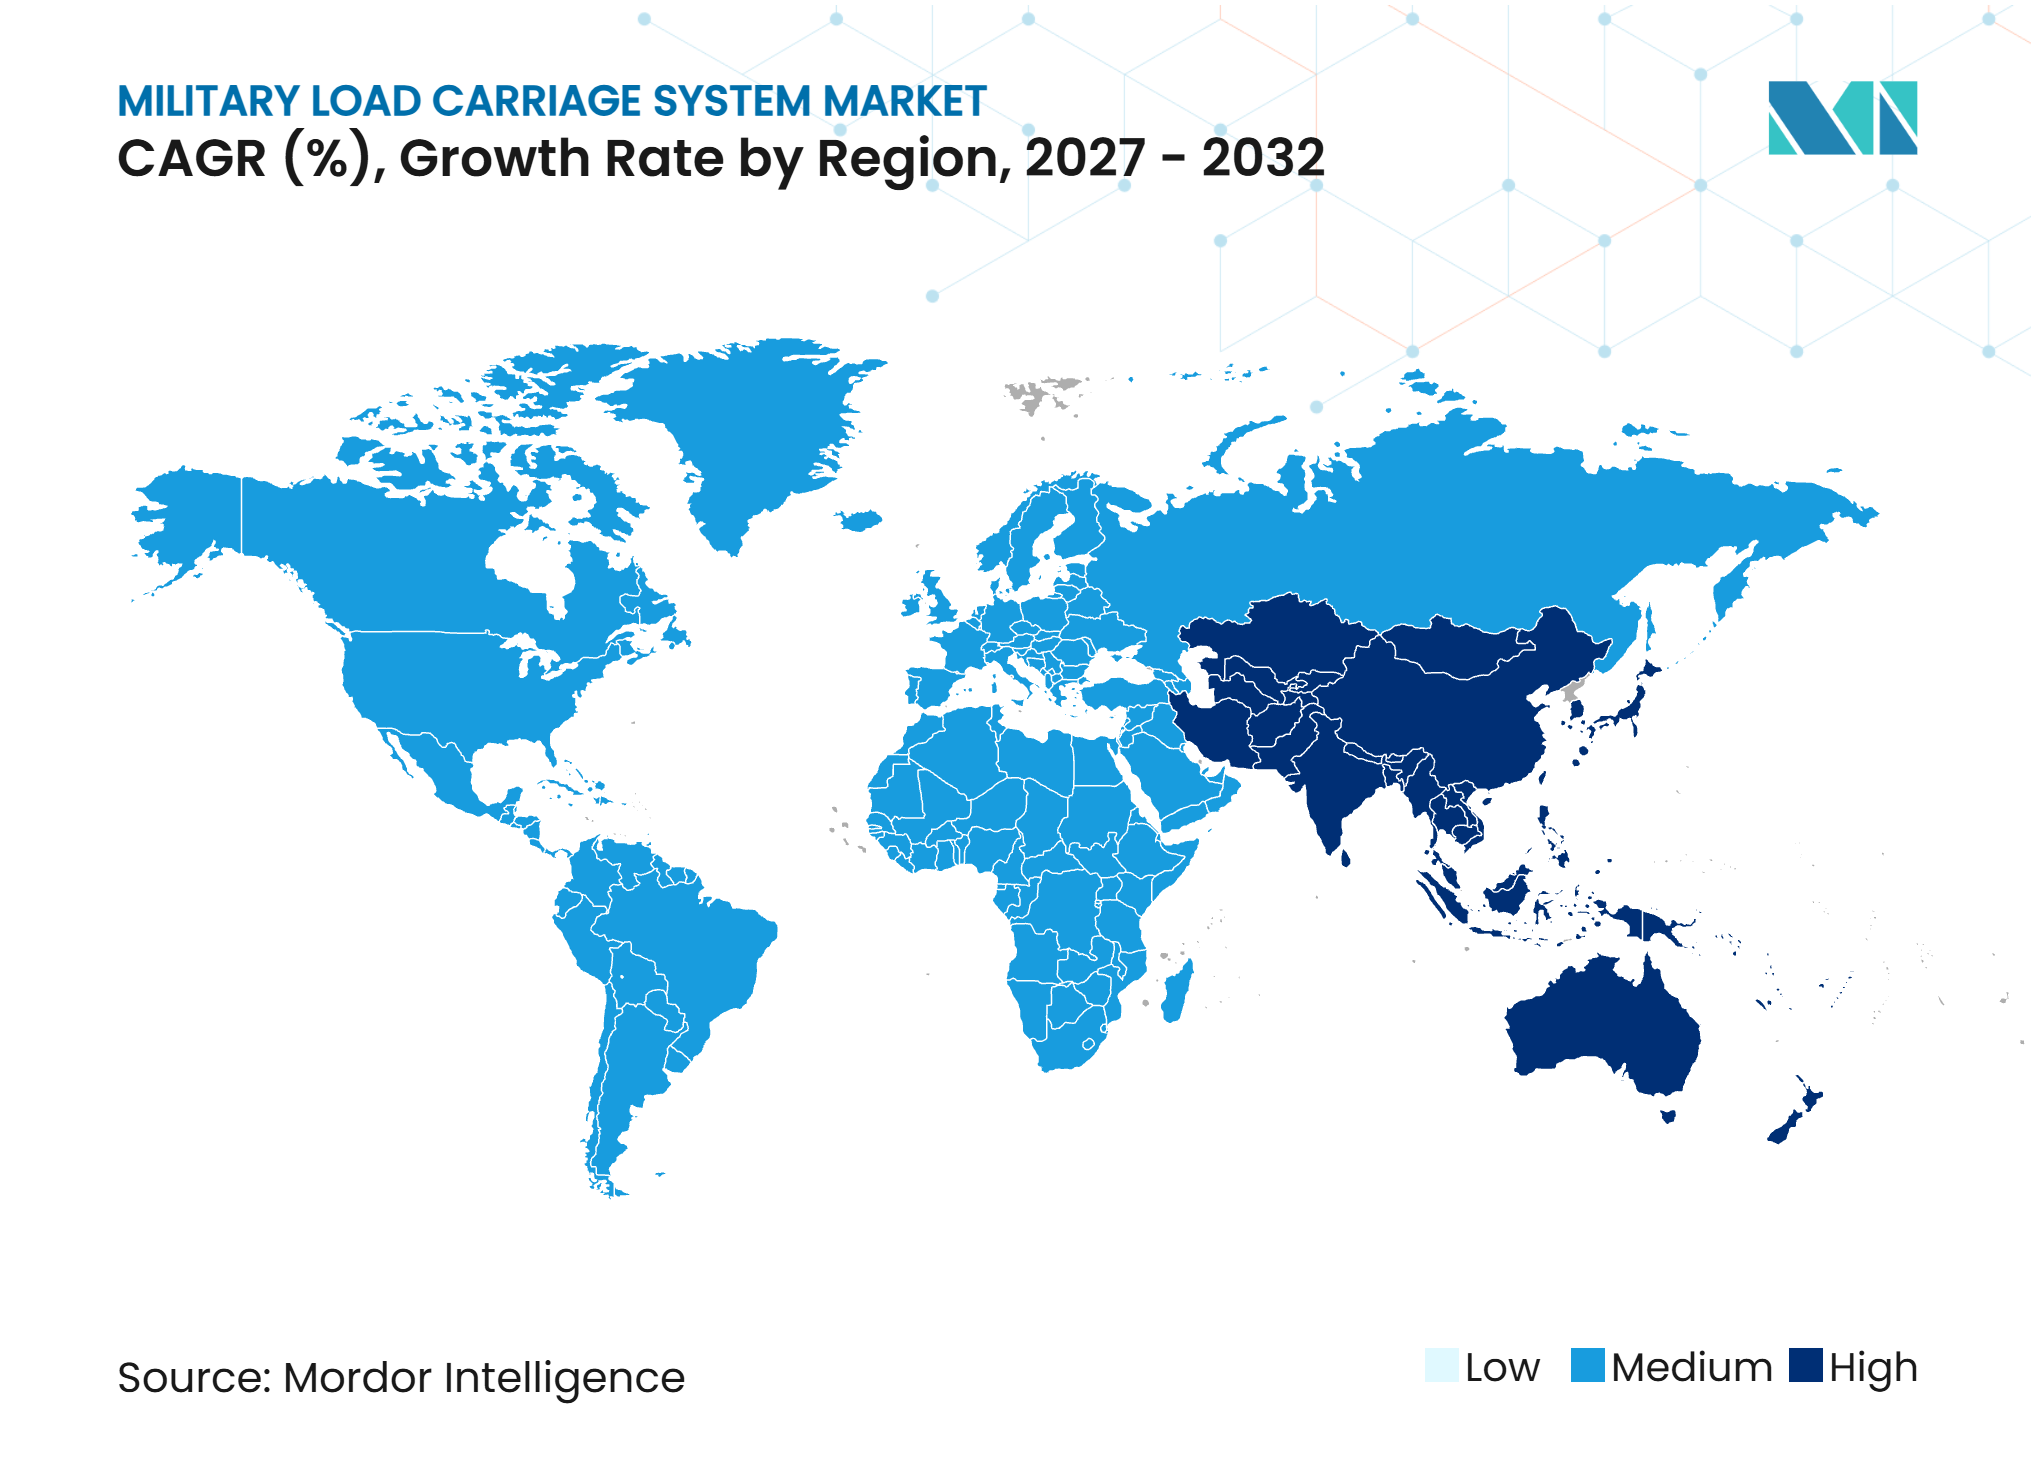
- Par géographie, l'Amérique du Nord détenait une part de revenus de 36,81 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 5,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programmes de modernisation des soldats et de préparation des forces | +1.60% | Mondial, concentré en Amérique du Nord, en Europe et en Asie du Nord-Est | Court terme (≤ 2 ans) |
| Enseignements tirés des conflits de haute intensité et hybrides | +1.00% | Europe de l'Est, avec des répercussions en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Interopérabilité modulaire entre les équipements de protection, de communications et de soutien logistique | +0.60% | États membres de l'OTAN et partenaires des Five Eyes | Moyen terme (2-4 ans) |
| Demande d'une distribution de charge légère et ergonomique | +0.70% | Mondial, avec des gains précoces aux États-Unis, au Royaume-Uni, au Canada et en Australie | Moyen terme (2-4 ans) |
| Exigences anthropométriques pour des populations de soldats plus diversifiées | +0.40% | Amérique du Nord, Europe occidentale et Australie | Moyen terme (2-4 ans) |
| Intégration de textiles intelligents, de capteurs et d'électronique portable pour le soldat | +0.50% | Union européenne, Corée du Sud et corridors de recherche américains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes de modernisation des soldats et de préparation des forces
Les programmes de modernisation gouvernementaux créent une demande coordonnée pour les sacs, porte-plaques, harnais et équipements de protection sur le marché des systèmes militaires de transport de charge. En février 2025, Rheinmetall a reçu un accord-cadre portant sur jusqu'à 368 systèmes de peloton IdZ-ES, avec des équipements porte-charge inclus dans chaque système, suivi d'un appel de commande supplémentaire de 1,04 milliard EUR (1,16 milliard USD) en avril 2026 couvrant 237 systèmes pour 8 600 soldats. Ces contrats regroupent plusieurs catégories d'équipements en un seul cycle d'achat. Le Canada a également attribué à Logistik Unicorp un contrat de 19,7 millions USD en 2025 pour 3 000 unités de transport de charge modulaires dans le cadre du programme d'amélioration des capacités de l'infanterie démontée (DICE).[1] Ces programmes favorisent les fabricants qualifiés disposant de kits interopérables.
Enseignements tirés des conflits de haute intensité et hybrides
Les conflits récents ont accru l'attention portée à l'évacuation des blessés, à la modularité et au soulagement de la charge sur le marché des systèmes militaires de transport de charge. L'Ukraine a testé l'exosquelette passif sans batterie Gyurza-1 en 2026, conçu pour supporter des charges allant jusqu'à 70 kg tout en réduisant les contraintes physiques. Le cadre de sac à dos pour forces spéciales de la Bundeswehr en 2025 couvrait des variantes pour charge lourde, tireur d'élite, communications et soins prolongés sur le terrain. Ces exigences reflètent un éloignement du sac polyvalent unique pour toutes les missions. L'armée française a également commencé à tester des exosquelettes passifs pour des rôles logistiques en 2026, avec des charges cibles allant jusqu'à 100 kg. Des équipements plus spécialisés élargissent les opportunités, bien que chaque variante nécessite son propre parcours de qualification.
Interopérabilité modulaire entre les équipements de protection, de communications et de soutien logistique
Le marché des systèmes militaires de transport de charge est de plus en plus façonné par les exigences d'équipements connectés aux composants de protection, de communications et d'alimentation électrique. L'armée américaine a présenté son concept « Squad as a System » à l'industrie en 2025, plaçant la compatibilité au sein du système du soldat au cœur de la planification des équipements. Le système IdZ-ES de Rheinmetall comprend des équipements porte-charge préparés pour le réseau de champ de bataille numérique D-LBO. Les exigences STANAG 4660 de l'OTAN et les interfaces MOLLE restent des facteurs de conformité importants pour les équipements alliés. Les fournisseurs disposant de systèmes d'intégration éprouvés peuvent obtenir un avantage dans les marchés publics intégrés. Les nouveaux entrants peuvent faire face à des exigences de test et de documentation plus longues avant d'accéder à ces programmes.
Distribution de charge légère et ergonomique
Les blessures liées à la charge et la fatigue orientent les achats vers des conceptions plus ergonomiques sur le marché des systèmes militaires de transport de charge. Le Corps des Marines américain a commencé une évaluation limitée par les utilisateurs du cadre léger militaire en juillet 2025. Les participants ont signalé qu'une charge de 35 lb semblait peser entre 15 et 20 lb par rapport à une configuration d'infanterie standard. Le programme évalue un meilleur transfert du poids des épaules vers les hanches. Les fournisseurs capables de démontrer confort, stabilité et mobilité sous des charges réalistes sont plus susceptibles de satisfaire aux futurs critères d'évaluation.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Longs cycles de qualification et de marchés publics gouvernementaux | -0.50% | Mondial ; plus aigu aux États-Unis et dans les marchés publics militaires de l'UE selon les spécifications militaires | Moyen terme (2-4 ans) |
| Arbitrages budgétaires de défense et programmes de remplacement retardés | -0.30% | Marchés émergents d'Asie-Pacifique, parties du Moyen-Orient et d'Afrique, et Amérique latine | Moyen terme (2-4 ans) |
| Contraintes d'intégration avec les systèmes d'armure et de communications existants | -0.20% | Alliés de l'OTAN avec des inventaires de générations mixtes | Moyen terme (2-4 ans) |
| Compromis entre protection et poids, et charge thermique | -0.20% | Mondial, particulièrement dans les zones d'opération arides et tropicales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Longs cycles de qualification et de marchés publics gouvernementaux
Les longs calendriers de qualification et de marchés publics limitent la rapidité avec laquelle les fournisseurs peuvent convertir la demande en revenus. L'acquisition de sacs à dos MOLLE par la Defense Logistics Agency en 2025 spécifiait un délai de livraison de 240 jours pour la première livraison après attribution et de 150 jours pour les commandes suivantes.[2] L'initiative DICE du Canada est passée des essais fin 2024 à l'attribution d'un contrat en mars 2025, avec une livraison prévue à l'automne 2026. Les tests, les règles d'approvisionnement national et les spécifications militaires allongent tous le processus de déploiement sur le terrain. Les petits spécialistes doivent supporter les coûts de qualification avant qu'une attribution soit assurée. Cela donne un avantage aux fournisseurs disposant de dossiers de fabrication et de conformité établis.
Arbitrages budgétaires de défense et programmes de remplacement retardés
Les équipements de personnel sont en concurrence avec les plateformes, les munitions et les systèmes de communications pour des budgets de défense contraints. Les rapports du DoD américain indiquaient que la demande de capacités SOCOM avait augmenté de plus de 35 % sur les 2 années jusqu'en 2025, tandis que les budgets restaient stables. Le marché des systèmes militaires de transport de charge peut donc faire face à des décisions de remplacement retardées même lorsque les équipements plus anciens nécessitent un renouvellement. La pression sur les coûts affecte également les intrants en nylon haute ténacité, en fibre UHMWPE et en composites de carbone utilisés dans les produits plus légers. Les armées disposant de budgets plus limités peuvent prolonger la durée de vie des sacs et porte-plaques existants. Les fabricants ont besoin de plans de production flexibles capables d'absorber des attributions de contrats irrégulières et des priorités d'achats annuels changeantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les exosquelettes émergent tandis que les sacs à dos ancrent les revenusLes sacs à dos et sacs à dos tactiques représentaient 32,67 % de la part du marché des systèmes militaires de transport de charge en 2026, ce qui en fait la plus grande catégorie de produits. Leur position reflète la demande régulière de sacs compatibles MOLLE dans les armées permanentes et les forces partenaires. La Defense Logistics Agency a maintenu un flux d'approvisionnement MOLLE pour les grands sacs de campagne et les ensembles de sacs à dos moyens en 2025, avec des quantités mensuelles. Les gilets porte-charge et les plastrons tactiques restent également importants car ils doivent se connecter aux plaques, pochettes et radios. Les ceintures tactiques, harnais, systèmes d'hydratation et pochettes modulaires soutiennent les renouvellements d'unités et les dotations spécifiques aux missions. Leur demande est stable car ces produits sont des éléments établis des ensembles d'équipements démontés. Ces catégories soutiennent également la demande de remplacement sur de longs cycles de vie des équipements.
Les exosquelettes militaires de transport de charge devraient croître à un CAGR de 8,76 % jusqu'en 2032, le plus élevé parmi tous les segments de produits. L'APL chinoise a déployé un cadre motorisé qui aurait réduit le poids porté de plus de 50 % lors d'opérations himalayennes. L'armée de l'air américaine a également évalué l'exosquelette Forge de Roam Robotics pour des activités logistiques.[3] Ces projets montrent un intérêt actif dans les rôles de combat et de soutien. L'approvisionnement complet reste limité car de nombreux programmes n'ont pas encore atteint le statut formel de programme inscrit au registre. La progression du segment dépendra de la démonstration de la fiabilité, de l'acceptation par les utilisateurs, de la valeur, de la facilité de maintenance et de l'utilisation pratique lors d'essais prolongés sur le terrain.



Par capacité de charge :
les systèmes lourds gagnent des parts alors que les poids de mission augmententLes systèmes à capacité moyenne représentaient 45,01 % du marché des systèmes militaires de transport de charge en 2026. Ils répondent à l'exigence de sac d'assaut de trois jours commune aux formations d'infanterie démontée. Le sac à dos moyen MOLLE reste une configuration de campagne standard dans les achats américains. Les systèmes à capacité lourde devraient croître à un CAGR de 5,72 % jusqu'en 2032. Le Journal des sous-officiers de l'armée américaine a documenté des charges d'approche de section dépassant 481 kg pour une section de 9 soldats. Cette charge soutient la demande de cadres, de meilleurs systèmes de suspension et d'assistance mécanique dans des conditions opérationnelles difficiles lors de missions démontées prolongées.
La demande de charge lourde est également évidente dans les achats spécialisés. Le cadre de la Bundeswehr comprenait des variantes Rucksack Basis en configurations de 60 litres et 110 litres. L'évaluation du cadre léger militaire du Corps des Marines américain examine comment une mécanique de cadre améliorée gère le transfert de poids. Les équipements à capacité légère restent pertinents pour les rôles de reconnaissance et d'intervention rapide. Cependant, les appareils électroniques, les batteries et les capteurs peuvent faire passer une configuration nominalement légère vers une charge réelle plus élevée. L'armée a fixé un objectif de charge de combat ne dépassant pas 30 % du poids corporel, soit 25 kg pour un soldat d'infanterie moyen.
Par utilisateur final :
les volumes de l'armée de terre dominent tandis que les forces spéciales stimulent l'innovationLes utilisateurs de l'armée de terre détenaient 57,87 % de la demande de 2026 sur le marché des systèmes militaires de transport de charge. La grande base installée des forces terrestres place la modernisation de l'armée de terre au centre des achats de systèmes de sacs, porte-plaques et harnais. Le SIPRI a rapporté que les dépenses militaires mondiales ont atteint 2 887 milliards USD en 2025. Le contrat IdZ-ES de l'Allemagne et le programme DICE du Canada montrent comment l'équipement du soldat est renouvelé dans le cadre de programmes plus larges de forces terrestres. Les utilisateurs de la marine et de l'armée de l'air forment des groupes plus petits, techniquement distincts. Les exigences maritimes peuvent nécessiter une compatibilité avec les équipements de flottaison, tandis que les programmes de l'armée de l'air examinent le soutien à la charge pour les équipages logistiques. Leurs environnements opérationnels nécessitent également des matériaux et des configurations de fixation spécifiques aux produits.
Les Forces d'opérations spéciales devraient se développer à un CAGR de 6,21 % jusqu'en 2032. Des rapports américains ont identifié un futur cycle de renouvellement des équipements SOCOM pour les sacs à dos et les armures rigides. Le même plan comprenait l'intégration de la surveillance des explosions et le déploiement complet d'un système de kit d'évacuation des blessés. Ces exigences soutiennent l'utilisation d'équipements techniquement adaptés plutôt qu'une configuration d'infanterie standard. Les produits doivent fonctionner dans les différents éléments de service et avec les partenaires internationaux. Les fournisseurs ayant des antécédents de qualification pertinents peuvent se différencier sur la base des capacités. Cela donne au groupe de clients des forces spéciales un rôle important dans l'essai de matériaux avancés, de porte-plaques médicaux et d'interfaces modulaires dans des rôles opérationnels exigeants.

Par application :
la domination du combat persiste tandis que le transport médical se développeLes opérations de combat et tactiques représentaient 65,45 % de la demande sur le marché des systèmes militaires de transport de charge en 2026. Chaque soldat désigné au combat a besoin d'une configuration de charge de combat capable de transporter protection, munitions et équipements essentiels. Les achats à cette échelle mettent l'accent sur la durabilité, les interfaces communes et la conformité aux exigences d'approvisionnement national. Les conceptions compatibles MOLLE restent au cœur de nombreux appels d'offres. Les opérations logistiques et de soutien constituent un autre domaine d'application important. Les exigences de formation créent également une demande récurrente, bien que les acheteurs dans ce segment accordent une attention particulière à la durabilité lors d'une utilisation répétée. Ces applications maintiennent collectivement des volumes d'équipements conventionnels élevés dans les formations permanentes et de réserve.
Les opérations de soutien médical et d'évacuation des blessés devraient croître à un CAGR de 5,76 % jusqu'en 2032. L'accord pour forces spéciales de la Bundeswehr comprenait une catégorie dédiée de sac à dos pour soins prolongés sur le terrain. Il était conçu pour les équipements médicaux plutôt que pour les charges de munitions ou de communications. Le SOCOM prévoyait également le déploiement complet d'un système de kit d'évacuation des blessés d'ici l'exercice budgétaire 2026. Ces développements soutiennent les porte-plaques médicaux dédiés. Ils reflètent des besoins de gestion des blessés plus longs dans des environnements contestés. Les fournisseurs doivent équilibrer l'accès aux fournitures cliniques avec la distribution du poids, la protection et les exigences d'accès rapide pour l'utilisateur.
Analyse géographique
Amérique du Nord : les achats américains soutiennent une demande soutenue
L'Amérique du Nord détenait 36,81 % de la part du marché des systèmes militaires de transport de charge en 2026. La demande américaine est soutenue par les achats continus de la Defense Logistics Agency de sacs à dos moyens MOLLE et de grands ensembles de sacs de campagne. Le Corps des Marines américain a commencé son évaluation du cadre léger militaire en 2025, ouvrant la voie à des retours de terrain sur le transfert de charge ergonomique. Le contrat DICE du Canada couvrait 3 000 systèmes modulaires et est destiné à éclairer l'initiative SOCEM plus large. Les exigences du Berry Amendment restent un facteur de conformité majeur aux États-Unis. Elles favorisent les chaînes d'approvisionnement nationales qualifiées mais peuvent prolonger les approbations. Les systèmes de soldats intégrés maintiennent la région concentrée sur l'interopérabilité et l'adaptation.
Asie-Pacifique : l'expansion de la défense crée une croissance plus rapide
L'Asie-Pacifique devrait croître à un CAGR de 5,95 % jusqu'en 2032 sur le marché des systèmes militaires de transport de charge. Le SIPRI a rapporté des dépenses militaires régionales de 681 milliards USD en 2025, sa plus grande augmentation annuelle depuis 2009. L'Inde a approuvé un programme de modernisation de la défense de 22 milliards USD en octobre 2026. L'Inde a également testé un exosquelette passif développé par Tata Advanced Systems et le DRDO pour des opérations en zone montagneuse. Ces programmes montrent un intérêt pour le développement local et les achats. La demande de la région couvre les systèmes conventionnels et les équipements émergents d'assistance à la charge. Les règles d'approvisionnement national et les priorités de production intérieure façonneront l'accès des fournisseurs.
Europe et autres régions : le réarmement élargit les opportunités pour les fournisseurs
Les achats d'équipements de défense européens ont atteint 115 milliards EUR (128,68 milliards USD) en 2025, une augmentation en termes réels de 26 % par rapport à 2024 : le cadre IdZ-ES de l'Allemagne et l'accord de 7 ans de la Suède pour les systèmes de transport de charge indiquent des achats soutenus en Europe. L'accord de la Suède couvrait des sacs de combat, des sacs à dos médicaux et des équipements associés. La PESCO offre une voie de collaboration pour les projets européens de systèmes du soldat. L'Amérique du Sud présente une demande progressive liée à la modernisation de l'armée de terre et aux besoins de contre-insurrection. Les dépenses du Moyen-Orient soutiennent les achats d'équipements avancés, tandis que plusieurs acheteurs africains privilégient les systèmes tactiques de spécification inférieure. Cela oblige les fournisseurs à adapter la conception, le prix et la conformité aux besoins locaux.
Paysage concurrentiel
Concentration du Marché
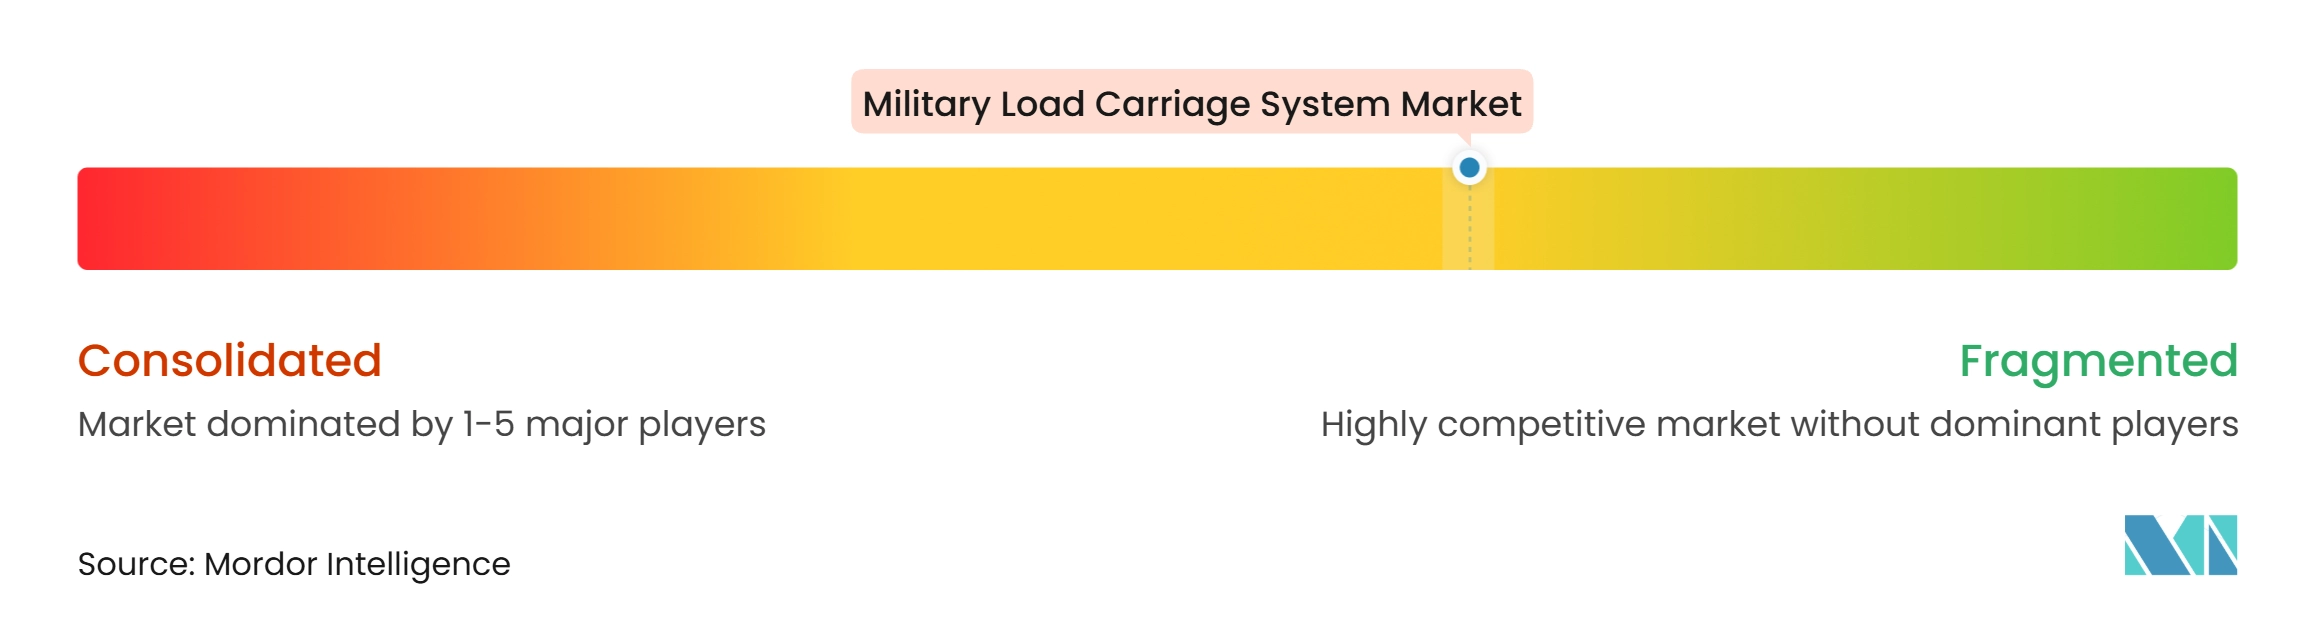
Le marché des systèmes militaires de transport de charge est modérément fragmenté. Les fournisseurs américains établis se font concurrence grâce à une production nationale qualifiée, à la compatibilité MOLLE et à l'accès aux programmes de la Defense Logistics Agency et des opérations spéciales. Les spécialistes européens et israéliens se font concurrence par la conception de produits et les relations d'exportation. Le programme IdZ-ES de Rheinmetall fait appel à plus de 30 sous-traitants, montrant que les maîtres d'œuvre assemblent de plus en plus des systèmes de soldats plus larges plutôt que de fabriquer eux-mêmes chaque composant. Cette structure offre aux fournisseurs spécialisés de porte-plaques et de protection une voie d'accès aux contrats plus importants. Cela signifie également que la compatibilité au niveau du système peut être aussi importante que la compatibilité individuelle des produits. Le statut de qualification reste difficile à reproduire rapidement pour les nouveaux fournisseurs. Les règles d'approvisionnement favorisent également les entreprises ayant des dossiers de tests établis.
La concurrence s'étend à l'adaptation anthropométrique et au transport assisté par exosquelette. Le programme DICE du Canada offre un environnement de test pratique pour les équipements modulaires auprès des utilisateurs. Les tests de l'armée française en 2026 des exosquelettes passifs RB3D et German Bionic démontrent un intérêt pour le soutien logistique. L'appel de commande IdZ-ES d'avril 2026 de Rheinmetall montre un intégrateur étendant un programme de système du soldat à davantage d'unités de campagne. Ces évolutions poussent les fournisseurs à associer des équipements plus légers à une intégration fiable.
Les règles d'approvisionnement régionales limitent la capacité d'un seul fournisseur à servir tous les programmes. Le Berry Amendment influence les choix d'approvisionnement américains, tandis que les programmes collaboratifs européens peuvent offrir des voies préférentielles aux entreprises régionales. Le rapport PESCO 2025 de l'Agence européenne de défense a identifié les systèmes du soldat comme un domaine de collaboration prioritaire. Les fournisseurs ont donc besoin d'arrangements de fabrication locale, de preuves de tests et d'une interopérabilité documentée. Les acheteurs publics évaluent également la charge thermique, la mobilité des utilisateurs et la compatibilité avec les armures et les radios. Le champ concurrentiel comprend des spécialistes d'équipements établis ainsi que des grands groupes de défense.
Leaders du secteur des systèmes militaires de transport de charge
-
FINN-SAVOTTA OY
-
NFM Group AS
-
Crye Precision LLC
-
Snigel
-
Mystery Ranch Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes militaires de transport de charge Entreprises couvertes dans ce rapport
- Snigel
- TYR Tactical
- Mystery Ranch Ltd.
- Tactical Assault Gear
- London Bridge Trading Inc
- 5.11, Inc.
- Eagle Industries
- Point Blank Enterprises, Inc.
- Safariland LLC
- Source Tactical Gear LTD
- Crye Precision LLC
- FirstSpear, LLC
- Blackhawk (Revelyst, Inc.)
- Eberlestock USA LLC
- NFM Group AS
- FINN-SAVOTTA OY
- MKU Limited
- Warrior Assault Systems
- Marom Dolphin LTD
- Tactical Tailor, Inc.
- Direct Action Gear (Entire M sp. z o.o.)
Développements industriels récents dans Marché des systèmes militaires de transport de charge
- Avril 2026 : La Bundeswehr a passé un appel de commande dans le cadre du contrat-cadre IdZ-ES existant, commandant 237 systèmes de peloton supplémentaires, incluant des équipements de transport de charge, de protection et des composants informatiques, pour équiper 8 600 soldats supplémentaires. Les livraisons sont prévues entre novembre 2027 et décembre 2029.
- Mars 2026 : L'Administration des matériels de défense de Suède a signé un accord-cadre de 7 ans avec 7 fournisseurs nordiques pour des systèmes de transport de charge, incluant des sacs de combat, des sacs à dos médicaux et des équipements associés.
- Mars 2025 : Le Canada a attribué un contrat d'une valeur initiale de 19,70 millions USD à Logistik Unicorp pour fournir aux forces légères de l'Armée canadienne (AC) 3 000 unités d'équipements de protection et de transport de charge. Le contrat comprend des couches d'armure balistique, des gilets tactiques, des systèmes de sacs, et des pochettes associées, avec des options pour des systèmes et services supplémentaires.
Périmètre du rapport mondial sur le marché des systèmes militaires de transport de charge
Le marché des systèmes militaires de transport de charge comprend des équipements spécialisés et des solutions intégrées conçus pour permettre au personnel militaire de porter, distribuer et gérer des charges opérationnelles lors de missions de combat, tactiques, logistiques et de soutien. Le périmètre inclut les systèmes de transport de charge fournis pour les nouveaux achats militaires, les programmes de modernisation des soldats, le remplacement et la mise à niveau des équipements dans les forces militaires conventionnelles et les unités d'opérations spéciales. Le marché se concentre sur les équipements de transport de charge de qualité militaire, à l'exclusion des équipements de protection balistique autonomes, des armes et des autres systèmes du soldat non principalement conçus pour le transport de charge.
Le marché des systèmes militaires de transport de charge est segmenté par type de produit, capacité de charge, utilisateur final, application et géographie. Par type de produit, le marché est segmenté en sacs à dos et sacs à dos tactiques, gilets porte-charge et plastrons tactiques, ceintures tactiques et systèmes de harnais, pochettes modulaires et porte-équipements, systèmes de transport de charge intégrés et exosquelettes militaires de transport de charge. Par capacité de charge, le marché est segmenté en léger, moyen et lourd. Par utilisateur final, le marché est segmenté en armée de terre, marine, armée de l'air et Forces d'opérations spéciales. Par application, le marché est segmenté en opérations de combat et tactiques, opérations logistiques et de soutien, opérations de soutien médical et d'évacuation des blessés, et opérations d'entraînement et autres opérations militaires. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes militaires de transport de charge dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Sacs à dos et sacs à dos tactiques |
| Gilets porte-charge et plastrons tactiques |
| Ceintures tactiques et systèmes de harnais |
| Pochettes modulaires et porte-équipements |
| Systèmes de transport de charge intégrés |
| Exosquelettes militaires de transport de charge |
| Légère |
| Moyenne |
| Lourde |
| Armée de terre |
| Marine |
| Armée de l'air |
| Forces d'opérations spéciales |
| Opérations de combat et tactiques |
| Opérations logistiques et de soutien |
| Opérations de soutien médical et d'évacuation des blessés |
| Opérations d'entraînement et autres opérations militaires |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type de produit | Sacs à dos et sacs à dos tactiques | ||
| Gilets porte-charge et plastrons tactiques | |||
| Ceintures tactiques et systèmes de harnais | |||
| Pochettes modulaires et porte-équipements | |||
| Systèmes de transport de charge intégrés | |||
| Exosquelettes militaires de transport de charge | |||
| Par capacité de charge | Légère | ||
| Moyenne | |||
| Lourde | |||
| Par utilisateur final | Armée de terre | ||
| Marine | |||
| Armée de l'air | |||
| Forces d'opérations spéciales | |||
| Par application | Opérations de combat et tactiques | ||
| Opérations logistiques et de soutien | |||
| Opérations de soutien médical et d'évacuation des blessés | |||
| Opérations d'entraînement et autres opérations militaires | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles répond le rapport
Quelle est la valeur du marché des systèmes militaires de transport de charge ?
Le marché des systèmes militaires de transport de charge devrait augmenter de 5,92 milliards USD en 2026 à 7,75 milliards USD d'ici 2032, à un CAGR de 4,60 %.
Quelle catégorie de produits présente la plus forte demande ?
Les sacs à dos et sacs à dos tactiques ont dominé la demande de produits avec une part de 32,67 % en 2026.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les exosquelettes militaires de transport de charge devraient enregistrer un CAGR de 8,76 % jusqu'en 2032.
Quel utilisateur final représente la plus grande demande ?
Les utilisateurs de l'armée de terre détenaient 57,87 % de la demande en 2026 car les forces terrestres nécessitent des volumes élevés d'équipements individuels.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 5,95 % jusqu'en 2032, soutenue par l'expansion des programmes de modernisation de la défense.
Pourquoi le marché des systèmes de transport de charge médicaux se développe-t-il ?
Les systèmes de soutien médical et d'évacuation des blessés devraient croître à un CAGR de 5,76 % alors que les forces acquièrent des équipements dédiés aux soins prolongés sur le terrain et à l'évacuation.