
Marktgröße und Marktanteil für militärische Lasttransportsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 6.19 Milliarden US-Dollar |
| Marktgröße (2032) | 7.75 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.60 % |
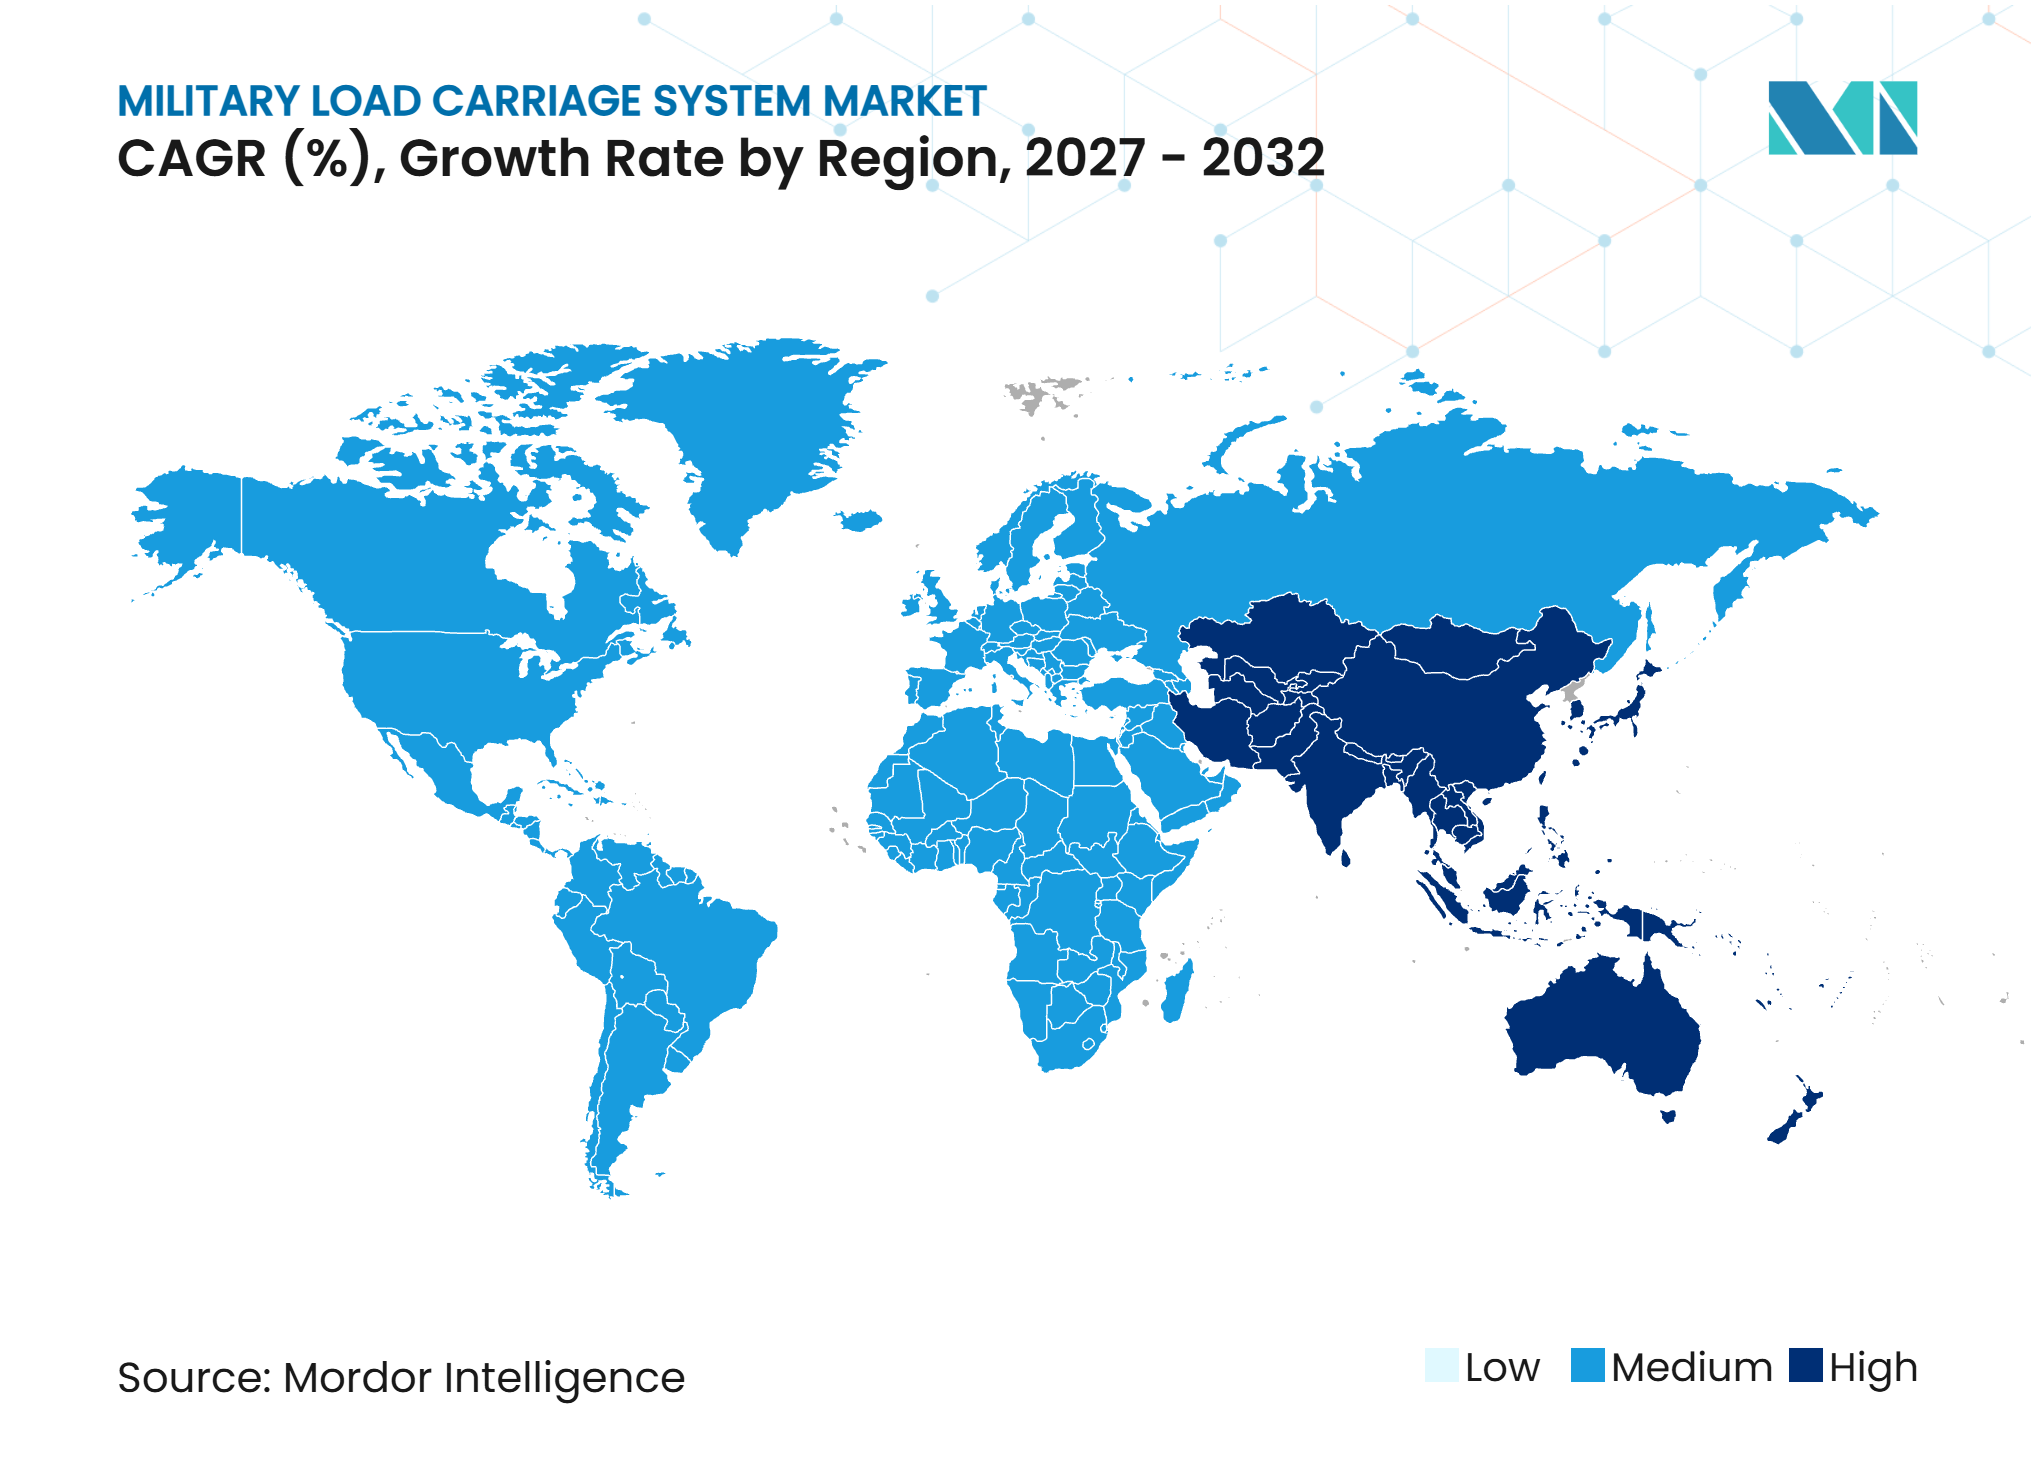
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für militärische Lasttransportsysteme von Mordor Intelligence
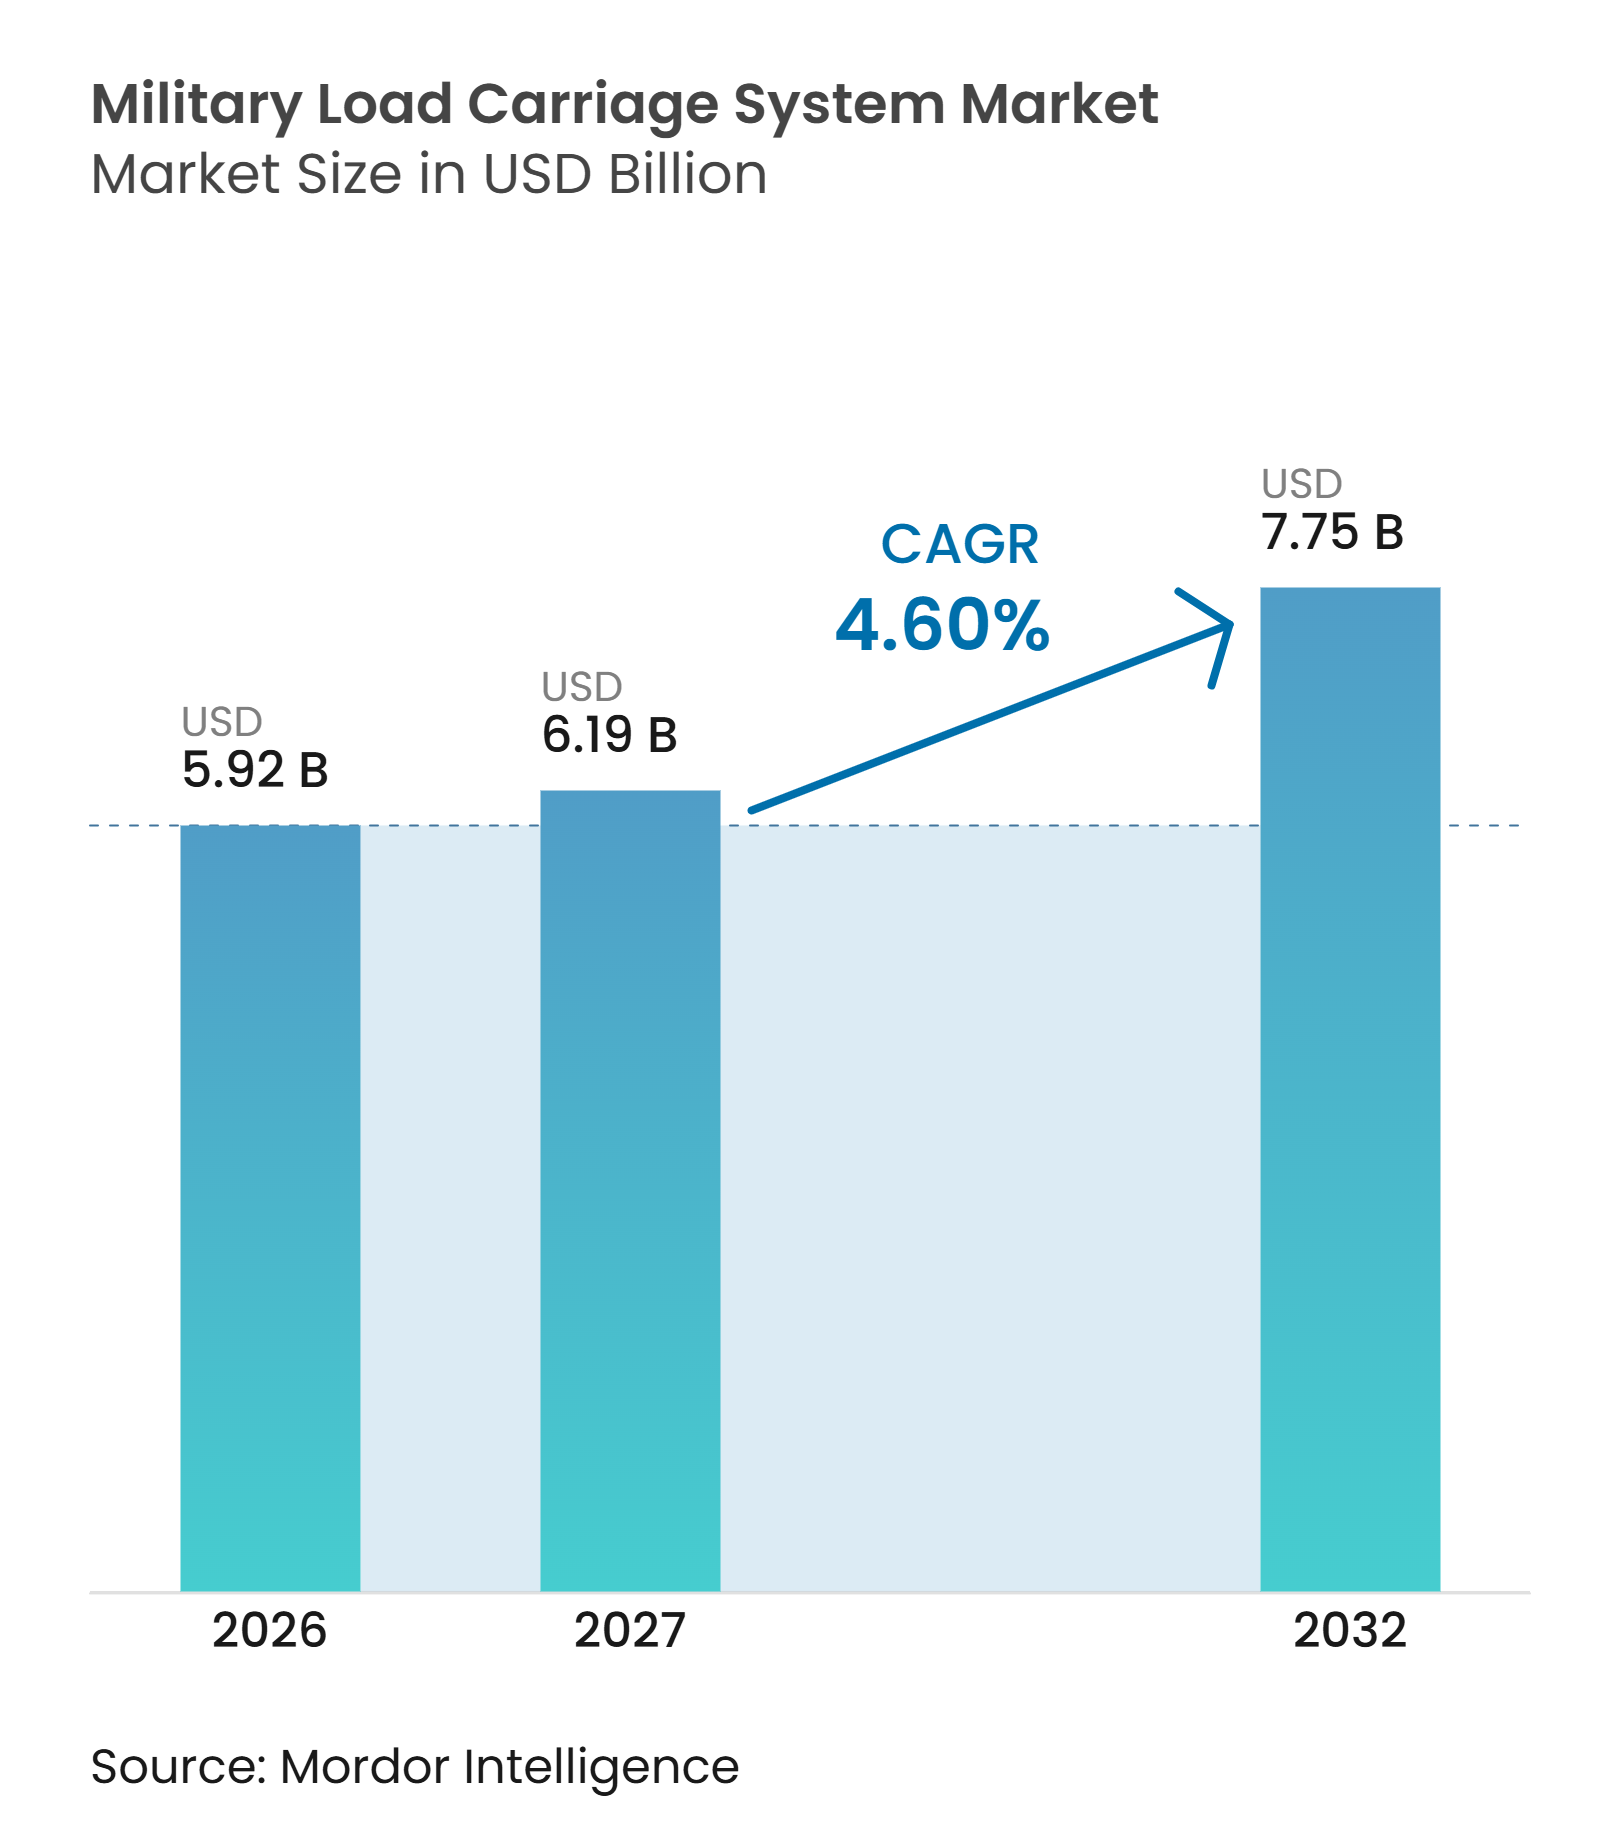
Die Marktgröße für militärische Lasttransportsysteme wurde im Jahr 2026 auf 5,92 Milliarden USD geschätzt und wird voraussichtlich von 6,19 Milliarden USD im Jahr 2027 auf 7,75 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,60 % während des Prognosezeitraums (2027–2032). Höhere Verteidigungsausgaben unterstützen die Ausgaben für individuelle Soldatenausrüstung, da die Streitkräfte veraltete Rucksäcke, Westen und Rahmen ersetzen. Die globalen Militärausgaben erreichten laut SIPRI im Jahr 2025 2.887 Milliarden USD. Das Konzept „Squad as a System” der US-Armee verlagert die Beschaffung hin zu Ausrüstung, die mit Schutz-, Kommunikations- und Energiesystemen zusammenarbeitet. Dies begünstigt Lieferanten, die gemeinsame Schnittstellen- und inländische Beschaffungsanforderungen erfüllen können. Der Markt für militärische Lasttransportsysteme profitiert auch von der Nachfrage nach Ausrüstung, die die Belastung reduziert, ohne die Mobilität einzuschränken.
Wichtigste Erkenntnisse des Berichts
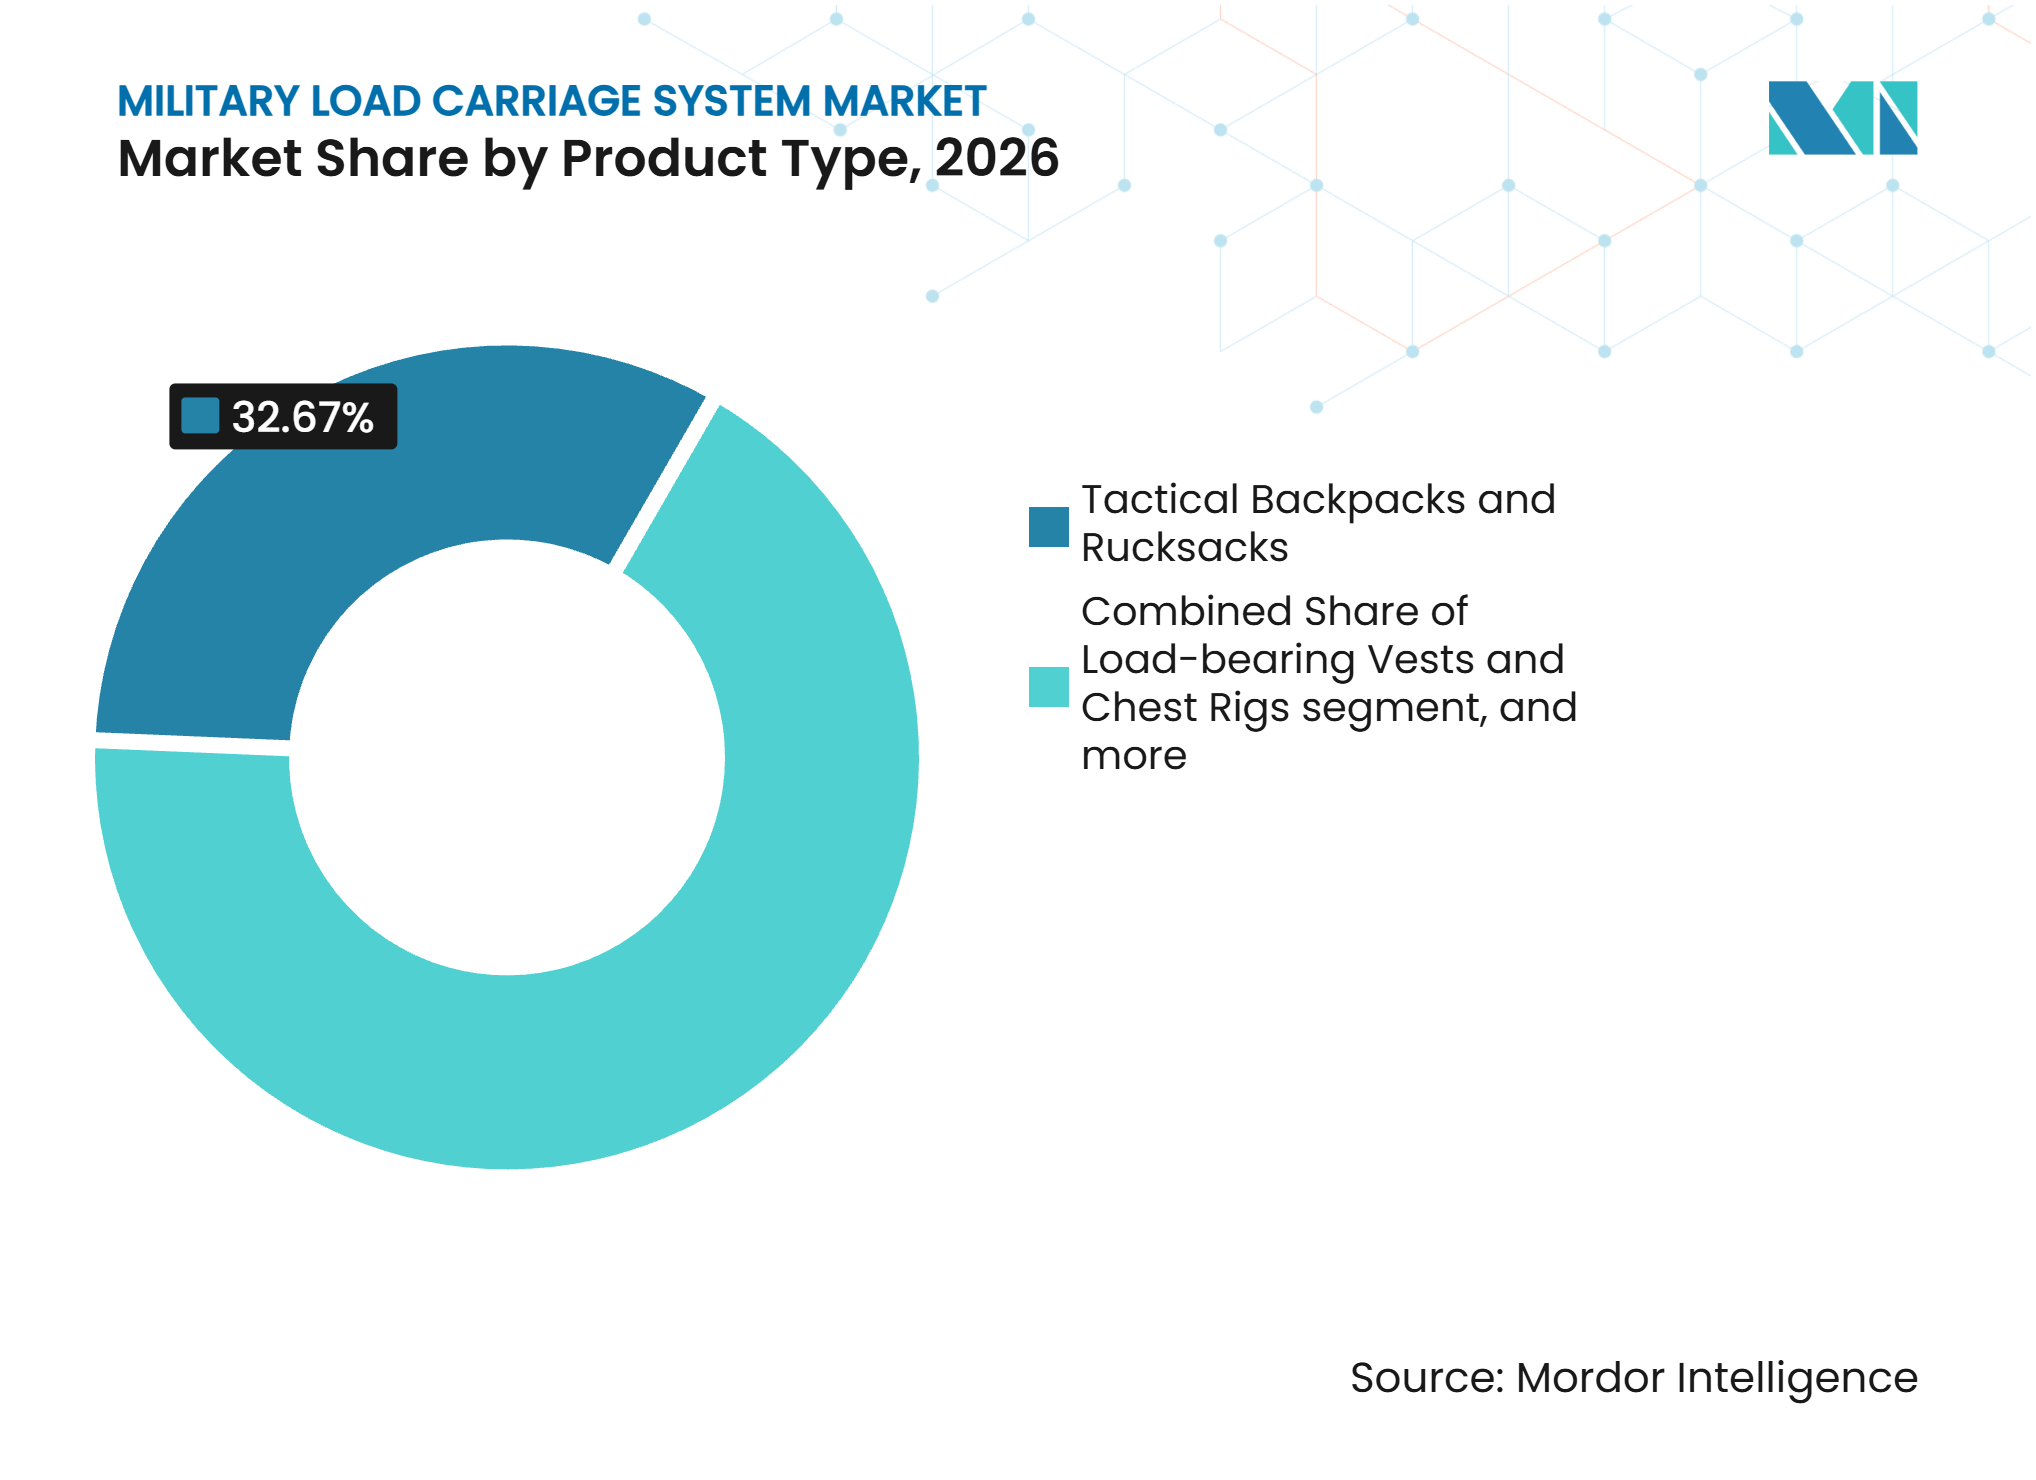
- Nach Produkttyp hielten taktische Rucksäcke und Tornister im Jahr 2026 einen Marktanteil von 32,67 % am Markt für militärische Lasttransportsysteme, während militärische Lasttransport-Exoskelette bis 2032 voraussichtlich mit einem CAGR von 8,76 % wachsen werden.
- Nach Ladekapazität entfiel auf mittlere Systeme im Jahr 2026 ein Anteil von 45,01 % an der Marktgröße für militärische Lasttransportsysteme, während schwere Systeme bis 2032 voraussichtlich mit einem CAGR von 5,72 % wachsen werden.
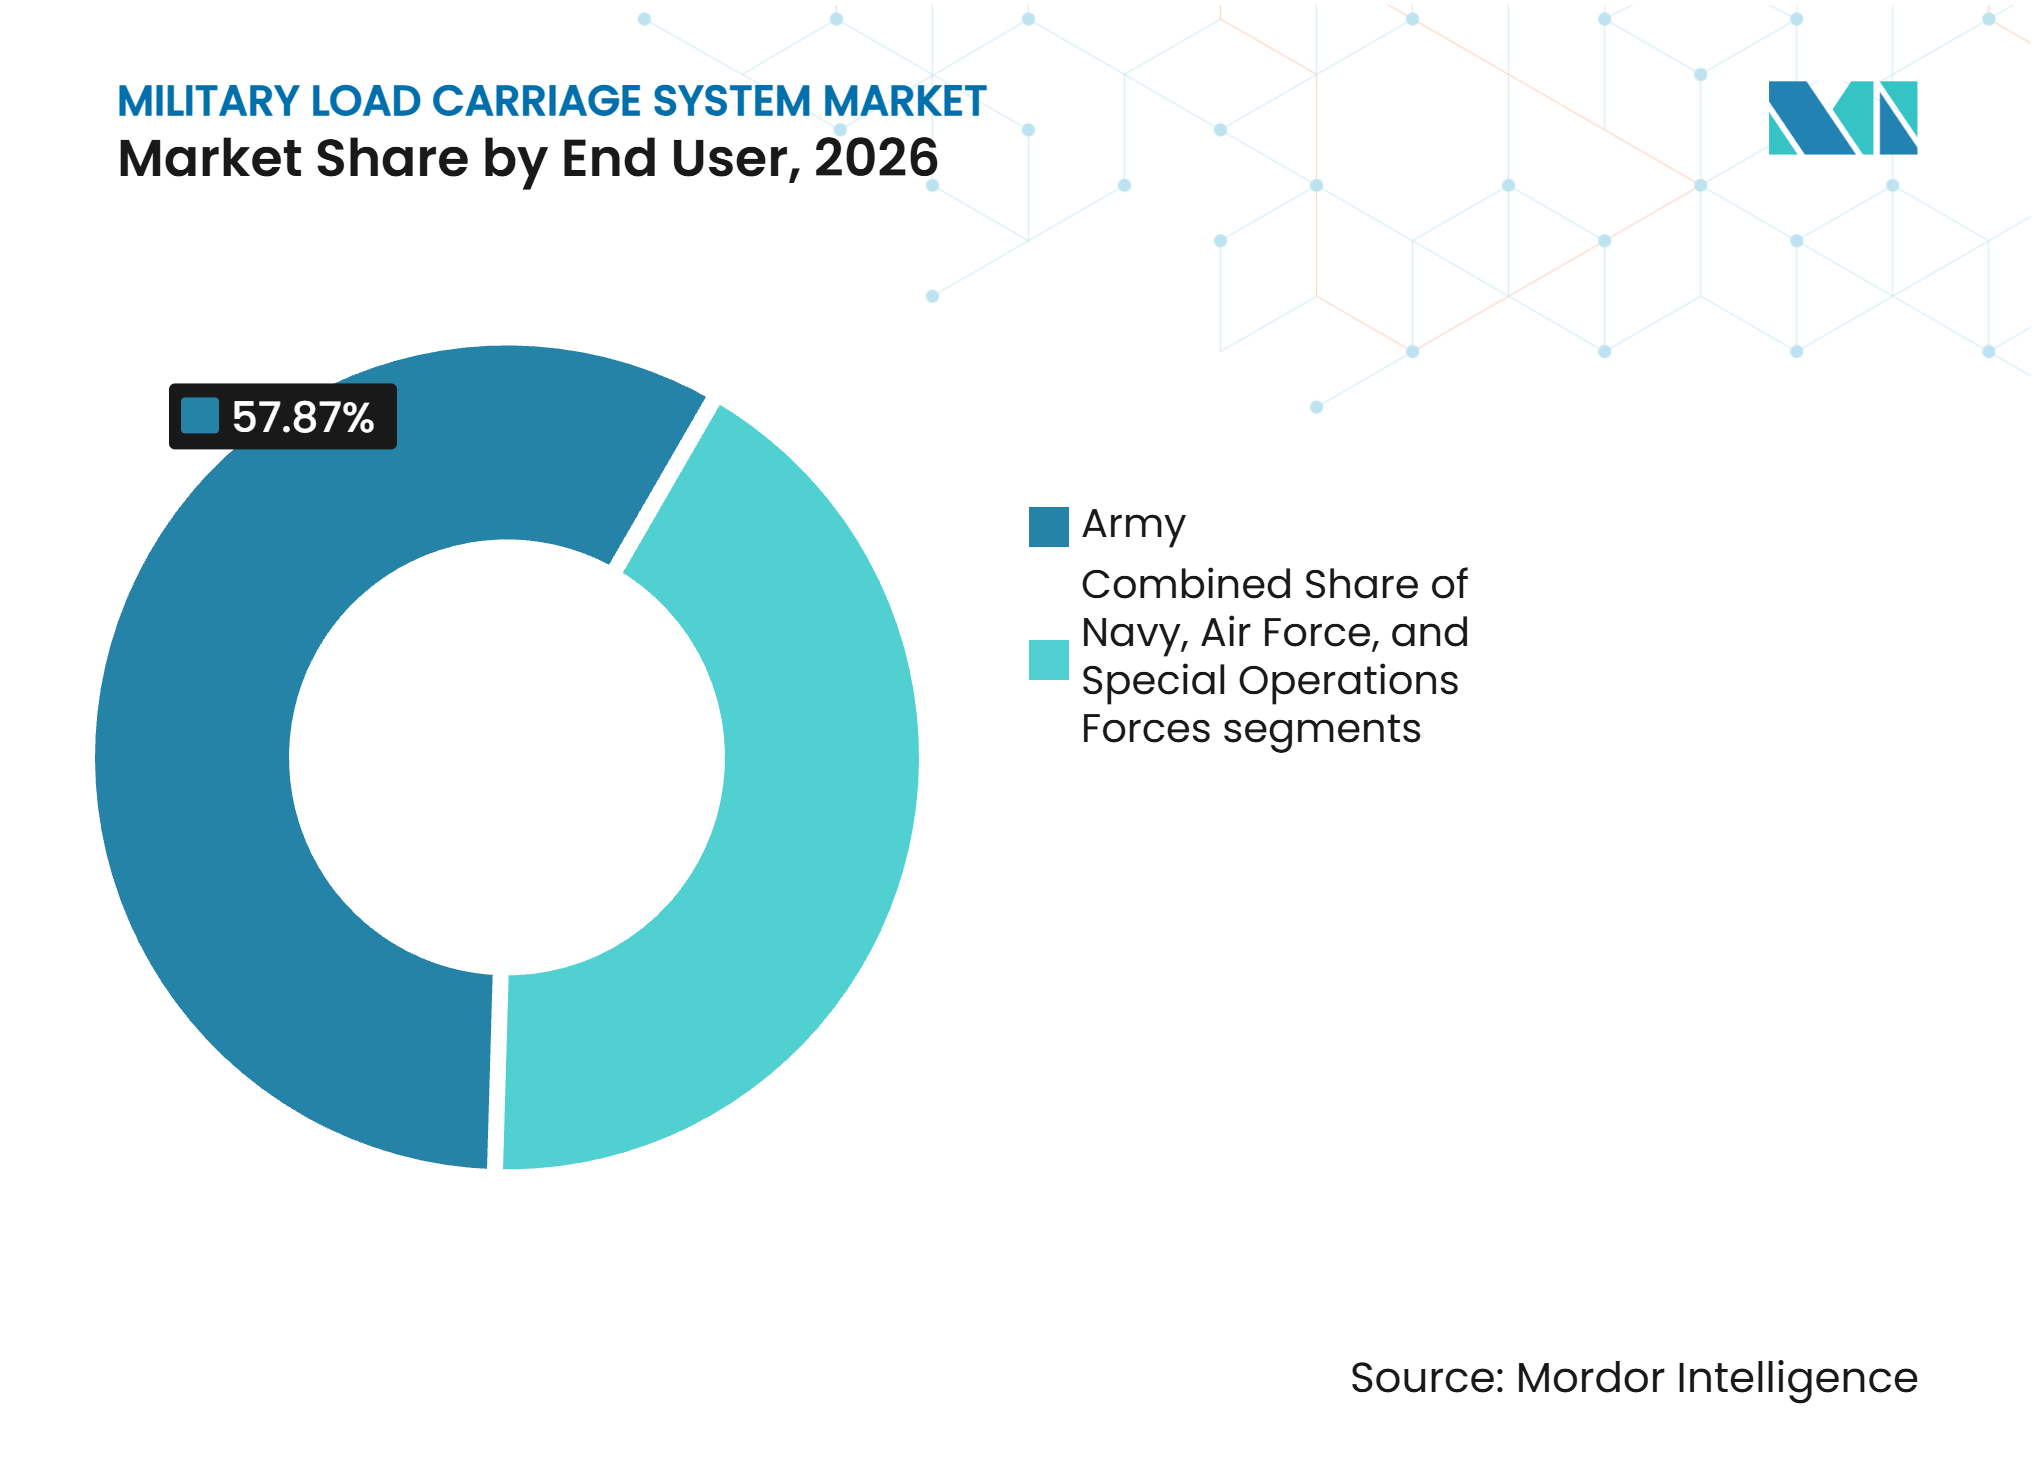
- Nach Endnutzer hielt das Heer im Jahr 2026 einen Marktanteil von 57,87 % am Markt für militärische Lasttransportsysteme, während Spezialeinsatzkräfte bis 2032 voraussichtlich mit einem CAGR von 6,21 % wachsen werden.
- Nach Anwendung entfielen auf Kampf- und Taktikoperationen im Jahr 2026 65,45 % der Marktgröße für militärische Lasttransportsysteme, während medizinische Einsätze und Verwundetenversorgungsoperationen bis 2032 voraussichtlich mit einem CAGR von 5,76 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,81 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 5,95 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Programme zur Modernisierung von Soldaten und zur Einsatzbereitschaft der Streitkräfte | +1.60% | Global, konzentriert in Nordamerika, Europa und Nordostasien | Kurzfristig (≤ 2 Jahre) |
| Lehren aus hochintensiven und hybriden Konflikten | +1.00% | Osteuropa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Modulare Interoperabilität zwischen Schutz-, Kommunikations- und Versorgungsausrüstung | +0.60% | NATO-Mitgliedstaaten und Five-Eyes-Partner | Mittelfristig (2–4 Jahre) |
| Nachfrage nach leichter und ergonomischer Lastverteilung | +0.70% | Global, mit frühen Gewinnen in den USA, dem Vereinigten Königreich, Kanada und Australien | Mittelfristig (2–4 Jahre) |
| Anthropometrische Anforderungen an die Passform für eine vielfältigere Soldatenpopulation | +0.40% | Nordamerika, Westeuropa und Australien | Mittelfristig (2–4 Jahre) |
| Integration von intelligenten Textilien, Sensoren und am Körper getragener Soldatenelektronik | +0.50% | Europäische Union, Südkorea und US-amerikanische Forschungskorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Programme zur Modernisierung von Soldaten und zur Einsatzbereitschaft der Streitkräfte
Staatliche Modernisierungsprogramme schaffen eine koordinierte Nachfrage nach Rucksäcken, Trägern, Gurtsystemen und Schutzausrüstung im Markt für militärische Lasttransportsysteme. Im Februar 2025 erhielt Rheinmetall einen Rahmenvertrag für bis zu 368 IdZ-ES-Zugsysteme, wobei in jedem System lastentragende Ausrüstung enthalten war, gefolgt von einem weiteren Abruf über 1,04 Milliarden EUR (1,16 Milliarden USD) im April 2026, der 237 Systeme für 8.600 Soldaten umfasste. Diese Verträge konsolidieren mehrere Ausrüstungskategorien in einem einzigen Beschaffungszyklus. Kanada vergab 2025 ebenfalls einen Vertrag über 19,7 Millionen USD an Logistik Unicorp für 3.000 modulare Lasttransporteinheiten im Rahmen der Dismounted Infantry Capability Enhancement (DICE).[1] Diese Programme begünstigen qualifizierte Hersteller mit interoperablen Ausrüstungssätzen.
Lehren aus hochintensiven und hybriden Konflikten
Jüngste Konflikte haben die Aufmerksamkeit auf Verwundetenrettung, Modularität und Lastentlastung im Markt für militärische Lasttransportsysteme gelenkt. Die Ukraine testete 2026 das batterielose passive Exoskelett Gyurza-1, das entwickelt wurde, um Lasten von bis zu 70 kg zu tragen und gleichzeitig die Belastung zu reduzieren. Der Rahmenvertrag der Bundeswehr für Spezialeinheitenrucksäcke aus dem Jahr 2025 umfasste Varianten für schwere Lasten, Scharfschützen, Kommunikation und erweiterte Feldversorgung. Diese Anforderungen spiegeln eine Abkehr von einem Allzweckrucksack für alle Einsätze wider. Die französische Armee begann 2026 ebenfalls mit dem Testen passiver Exoskelette für Logistikaufgaben, mit Ziellasten von bis zu 100 kg. Speziellere Ausrüstung erweitert die Möglichkeiten, obwohl jede Variante ihren eigenen Qualifizierungsweg benötigt.
Modulare Interoperabilität zwischen Schutz-, Kommunikations- und Versorgungsausrüstung
Der Markt für militärische Lasttransportsysteme wird zunehmend durch Anforderungen an Ausrüstung geprägt, die mit Schutz-, Kommunikations- und Energiekomponenten verbunden ist. Die US-Armee stellte der Industrie 2025 ihr Konzept „Squad as a System” vor und stellte die Kompatibilität im gesamten Soldatensystem in den Mittelpunkt der Ausrüstungsplanung. Das IdZ-ES-System von Rheinmetall umfasst lastentragende Ausrüstung, die für das digitale Gefechtsnetz D-LBO vorbereitet ist. Die NATO-STANAG-4660- und MOLLE-Schnittstellenanforderungen bleiben wichtige Compliance-Faktoren für alliierte Ausrüstung. Lieferanten mit bewährter Systemintegration können bei integrierten Beschaffungen einen Vorteil erlangen. Neue Marktteilnehmer können längere Test- und Dokumentationsanforderungen haben, bevor sie Zugang zu diesen Programmen erhalten.
Leichte und ergonomische Lastverteilung
Lastverletzungen und Ermüdung treiben die Beschaffung hin zu ergonomischeren Designs im Markt für militärische Lasttransportsysteme. Das US Marine Corps begann im Juli 2025 mit einer eingeschränkten Nutzerbewertung des militärischen Leichtrahmens. Die Teilnehmer berichteten, dass sich eine Last von 35 Pfund im Vergleich zu einer Standard-Infanteriekonfiguration wie 15–20 Pfund anfühlte. Das Programm bewertet eine bessere Gewichtsübertragung von den Schultern auf die Hüften. Lieferanten, die Komfort, Stabilität und Beweglichkeit unter realistischen Lasten nachweisen können, werden zukünftige Bewertungskriterien eher erfüllen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Qualifizierungs- und staatliche Beschaffungszyklen | -0.50% | Global; am stärksten ausgeprägt in der US-amerikanischen und EU-Militärspezifikationsbeschaffung | Mittelfristig (2–4 Jahre) |
| Kompromisse im Verteidigungshaushalt und verzögerte Ersatzprogramme | -0.30% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Teile des Nahen Ostens und Afrikas sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Integrationsbeschränkungen mit veralteten Panzerungen und Kommunikationssystemen | -0.20% | NATO-Verbündete mit Beständen gemischter Generationen | Mittelfristig (2–4 Jahre) |
| Kompromisse zwischen Schutz-Gewichts-Verhältnis und thermischer Belastung | -0.20% | Global, insbesondere in ariden und tropischen Einsatzgebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Qualifizierungs- und staatliche Beschaffungszyklen
Lange Qualifizierungs- und Beschaffungszyklen begrenzen, wie schnell Lieferanten Nachfrage in Umsatz umwandeln können. Die MOLLE-Rucksackbeschaffung der Defense Logistics Agency aus dem Jahr 2025 sah eine Vorlaufzeit von 240 Tagen für die erste Lieferung nach Auftragserteilung und 150 Tage für Folgeaufträge vor.[2] Kanadas DICE-Initiative entwickelte sich von Versuchen Ende 2024 zu einer Vertragserteilung im März 2025, mit erwarteter Lieferung im Herbst 2026. Tests, inländische Beschaffungsregeln und Militärspezifikationen verlängern allesamt den Einführungsprozess. Kleinere Spezialisten müssen Qualifizierungskosten tragen, bevor ein Auftrag gesichert ist. Dies verschafft Lieferanten mit etablierten Fertigungs- und Compliance-Nachweisen einen Vorteil.
Kompromisse im Verteidigungshaushalt und verzögerte Ersatzprogramme
Personalausrüstung konkurriert mit Plattformen, Munition und Kommunikationssystemen um begrenzte Verteidigungsbudgets. US-DoD-Berichte stellten fest, dass die Nachfrage nach SOCOM-Fähigkeiten in den 2 Jahren bis 2025 um mehr als 35 % gestiegen ist, während die Budgets konstant blieben. Der Markt für militärische Lasttransportsysteme kann daher verzögerten Ersatzentscheidungen ausgesetzt sein, selbst wenn ältere Ausrüstung erneuert werden muss. Kostendruck wirkt sich auch auf hochfestes Nylon, UHMWPE-Fasern und Kohlefaserverbundwerkstoffe aus, die in leichteren Produkten verwendet werden. Streitkräfte mit begrenzteren Budgets können die Nutzungsdauer bestehender Rucksäcke und Träger verlängern. Hersteller benötigen flexible Produktionspläne, die unregelmäßige Vertragsabrufe und sich ändernde jährliche Beschaffungsprioritäten aufnehmen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Exoskelette entstehen, während Tornister den Umsatz verankernTaktische Rucksäcke und Tornister machten im Jahr 2026 32,67 % des Marktanteils für militärische Lasttransportsysteme aus und sind damit die größte Produktkategorie. Ihre Position spiegelt die routinemäßige Nachfrage nach MOLLE-kompatiblen Rucksäcken bei stehenden Armeen und Partnertruppen wider. Die Defense Logistics Agency unterhielt 2025 einen MOLLE-Beschaffungsstrom für große Feldtornister und mittlere Rucksacksätze mit monatlichen Mengen. Lastentragende Westen und Brustriggs bleiben ebenfalls wichtig, da sie mit Platten, Taschen und Funkgeräten verbunden sein müssen. Taktische Gürtel, Gurtsysteme, Hydrationssysteme und modulare Taschen unterstützen Einheitenauffrischungen und missionsspezifische Ausgaben. Ihre Nachfrage ist stabil, da diese Produkte etablierte Elemente von abgesessenen Ausrüstungssätzen sind. Diese Kategorien unterstützen auch die Ersatznachfrage über lange Ausrüstungslebenszyklen.
Militärische Lasttransport-Exoskelette werden bis 2032 voraussichtlich mit einem CAGR von 8,76 % wachsen, dem höchsten unter allen Produktsegmenten. Die PLA Chinas setzte einen angetriebenen Rahmen ein, der laut Berichten das getragene Gewicht bei Himalaya-Operationen um mehr als 50 % reduzierte. Die US Air Force bewertete auch das Forge-Exoskelett von Roam Robotics für Logistikaktivitäten.[3] Diese Projekte zeigen aktives Interesse in Kampf- und Unterstützungsrollen. Die vollständige Beschaffung bleibt begrenzt, da viele Programme noch keinen formalen Programmstatus erreicht haben. Der Fortschritt des Segments wird davon abhängen, Zuverlässigkeit, Nutzerakzeptanz, Wert, unkomplizierte Wartung und praktischen Einsatz bei ausgedehnten Feldversuchen nachzuweisen.



Nach Ladekapazität:
Schwere Systeme gewinnen Marktanteile, da die Einsatzgewichte steigenSysteme mit mittlerer Kapazität machten im Jahr 2026 45,01 % des Marktes für militärische Lasttransportsysteme aus. Sie erfüllen die Anforderung an den Drei-Tage-Sturmrucksack, die für abgesessene Infanterieformationen üblich ist. Der MOLLE-Mittelrucksack bleibt eine Standard-Feldkonfiguration in der US-Beschaffung. Schwere Systeme werden bis 2032 voraussichtlich mit einem CAGR von 5,72 % wachsen. Das NCO Journal der US-Armee dokumentierte Annäherungslasten von Trupps, die 1.061 Pfund für einen 9-Mann-Trupp überstiegen. Diese Belastung unterstützt die Nachfrage nach Rahmen, besseren Aufhängungssystemen und mechanischer Unterstützung unter schwierigen Einsatzbedingungen bei ausgedehnten abgesessenen Missionen.
Die Nachfrage nach schweren Lasten zeigt sich auch in der spezialisierten Beschaffung. Der Bundeswehr-Rahmenvertrag umfasste Rucksack-Basis-Varianten in 60-Liter- und 110-Liter-Konfigurationen. Die Bewertung des militärischen Leichtrahmens des US Marine Corps untersucht, wie verbesserte Rahmenmechanik die Gewichtsübertragung bewältigt. Ausrüstung mit leichter Kapazität bleibt für Aufklärungs- und Schnellreaktionsrollen relevant. Elektronik, Batterien und Sensoren können jedoch eine nominell leichte Konfiguration in Richtung einer höheren tatsächlichen Last verschieben. Die Armee hat ein Kampflastziel von nicht mehr als 30 % des Körpergewichts oder 55 Pfund für einen durchschnittlichen Infanteriesoldaten festgelegt.
Nach Endnutzer:
Heervolumen dominiert, während Spezialeinsatzkräfte Innovationen vorantreibenHeeresnutzer hielten im Jahr 2026 57,87 % der Nachfrage im Markt für militärische Lasttransportsysteme. Die große installierte Basis der Landstreitkräfte macht die Heeresmodernisierung zum Mittelpunkt der Beschaffung von Rucksack-, Träger- und Gurtsystemen. SIPRI berichtete, dass die globalen Militärausgaben im Jahr 2025 2.887 Milliarden USD erreichten. Deutschlands IdZ-ES-Vertrag und Kanadas DICE-Programm zeigen, wie Soldatenausrüstung im Rahmen umfassenderer Landstreitkräfteprogramme erneuert wird. Marine- und Luftwaffennutzer bilden kleinere, technisch eigenständige Gruppen. Maritime Anforderungen können Schwimmfähigkeitskompatibilität erfordern, während Luftwaffenprogramme die Lastunterstützung für Logistikbesatzungen untersuchen. Ihre Betriebsumgebungen erfordern auch produktspezifische Materialien und Befestigungskonfigurationen.
Spezialeinsatzkräfte werden bis 2032 voraussichtlich mit einem CAGR von 6,21 % wachsen. US-Berichte identifizierten einen zukünftigen SOCOM-Ausrüstungsauffrischungszyklus für Rucksäcke und harte Panzerung. Derselbe Plan umfasste die Integration von Explosionsüberwachung und die vollständige Einführung eines Verwundetenrettungskit-Systems. Diese Anforderungen unterstützen den Einsatz technisch maßgeschneiderter Ausrüstung anstelle einer Standard-Infanteriekonfiguration. Produkte müssen über Teilstreitkräfte und internationale Partner hinweg funktionieren. Lieferanten mit relevanten Qualifizierungshistorien können auf der Grundlage von Fähigkeitsdifferenzierung konkurrieren. Dies gibt der SOF-Kundengruppe eine wichtige Rolle bei der Erprobung fortschrittlicher Materialien, medizinischer Träger und modularer Schnittstellen in anspruchsvollen Einsatzrollen.

Nach Anwendung:
Kampfdominanz bleibt bestehen, während medizinischer Lasttransport expandiertKampf- und Taktikoperationen machten im Jahr 2026 65,45 % der Nachfrage im Markt für militärische Lasttransportsysteme aus. Jeder kampfbezeichnete Soldat benötigt eine Kampflastkonfiguration, die Schutz, Munition und wesentliche Ausrüstung tragen kann. Die Beschaffung in diesem Maßstab betont Haltbarkeit, gemeinsame Schnittstellen und die Einhaltung inländischer Beschaffungsanforderungen. MOLLE-kompatible Designs bleiben für viele Ausschreibungsanforderungen zentral. Logistik- und Versorgungsoperationen bilden einen weiteren wesentlichen Anwendungsbereich. Trainingsanforderungen schaffen ebenfalls wiederkehrende Nachfrage, obwohl Käufer in diesem Segment der Haltbarkeit bei wiederholtem Einsatz besondere Aufmerksamkeit schenken. Diese Anwendungen halten gemeinsam die konventionellen Ausrüstungsvolumen bei stehenden und Reserve-Formationen hoch.
Medizinische Einsätze und Verwundetenversorgungsoperationen werden bis 2032 voraussichtlich mit einem CAGR von 5,76 % wachsen. Die Spezialeinheitenvereinbarung der Bundeswehr umfasste eine dedizierte Rucksackkategorie für erweiterte Feldversorgung. Sie wurde für medizinische Ausrüstung und nicht für Munitions- oder Kommunikationslasten konzipiert. SOCOM plante auch die vollständige Einführung eines Verwundetenrettungskit-Systems bis zum Haushaltsjahr 2026. Diese Entwicklungen unterstützen zweckgebaute medizinische Träger. Sie spiegeln längere Verwundetenmanagementbedürfnisse in umkämpften Umgebungen wider. Lieferanten müssen den Zugang zu klinischen Versorgungsgütern mit Gewichtsverteilung, Schutz und schnellem Nutzerzugang in Einklang bringen.
Geografische Analyse
Nordamerika: US-Beschaffung unterstützt anhaltende Nachfrage
Nordamerika hielt im Jahr 2026 36,81 % des Marktanteils für militärische Lasttransportsysteme. Die US-Nachfrage wird durch die fortlaufende Beschaffung von MOLLE-Mittelrucksäcken und großen Feldtornistersätzen durch die Defense Logistics Agency unterstützt. Das US Marine Corps begann 2025 mit seiner Bewertung des militärischen Leichtrahmens und ebnete den Weg für Feldrückmeldungen zur ergonomischen Lastübertragung. Kanadas DICE-Vertrag umfasste 3.000 modulare Systeme und soll die breitere SOCEM-Initiative informieren. Berry-Amendment-Anforderungen bleiben ein wichtiger Compliance-Faktor in den USA. Sie begünstigen qualifizierte inländische Lieferketten, können jedoch die Genehmigung verlängern. Integrierte Soldatensysteme halten die Region auf Interoperabilität und Passform fokussiert.
Asiatisch-pazifischer Raum: Verteidigungsexpansion schafft schnelleres Wachstum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 5,95 % im Markt für militärische Lasttransportsysteme wachsen. SIPRI berichtete von regionalen Militärausgaben in Höhe von 681 Milliarden USD im Jahr 2025, dem größten jährlichen Anstieg seit 2009. Indien genehmigte im Oktober 2026 ein Verteidigungsmodernisierungspaket im Wert von 22 Milliarden USD. Indien testete auch ein passives Exoskelett, das von Tata Advanced Systems und DRDO für Gebirgsoperationen entwickelt wurde. Diese Programme zeigen Interesse sowohl an lokaler Entwicklung als auch an Beschaffung. Die Nachfrage der Region umfasst konventionelle Systeme und aufkommende Lastunterstützungsausrüstung. Nationale Beschaffungsregeln und Prioritäten der inländischen Produktion werden den Lieferantenzugang prägen.
Europa und andere Regionen: Wiederaufrüstung erweitert Lieferantenmöglichkeiten
Die europäische Beschaffung von Verteidigungsausrüstung erreichte im Jahr 2025 115 Milliarden EUR (128,68 Milliarden USD), ein realer Anstieg von 26 % gegenüber 2024: Deutschlands IdZ-ES-Rahmenvertrag und Schwedens 7-Jahres-Vereinbarung für Lasttransportsysteme deuten auf eine anhaltende Beschaffung in Europa hin. Schwedens Vereinbarung umfasste Kampfrucksäcke, medizinische Tornister und zugehörige Ausrüstung. PESCO bietet einen Kooperationsweg für europäische Soldatensystemprojekte. Südamerika hat eine inkrementelle Nachfrage, die mit der Heeresmodernisierung und Aufstandsbekämpfungsbedürfnissen verbunden ist. Die Ausgaben im Nahen Osten unterstützen den Kauf fortschrittlicher Ausrüstung, während mehrere afrikanische Käufer taktische Systeme mit niedrigeren Spezifikationen bevorzugen. Dies erfordert von Lieferanten, Design, Preis und Compliance an lokale Bedürfnisse anzupassen.
Wettbewerbslandschaft
Marktkonzentration
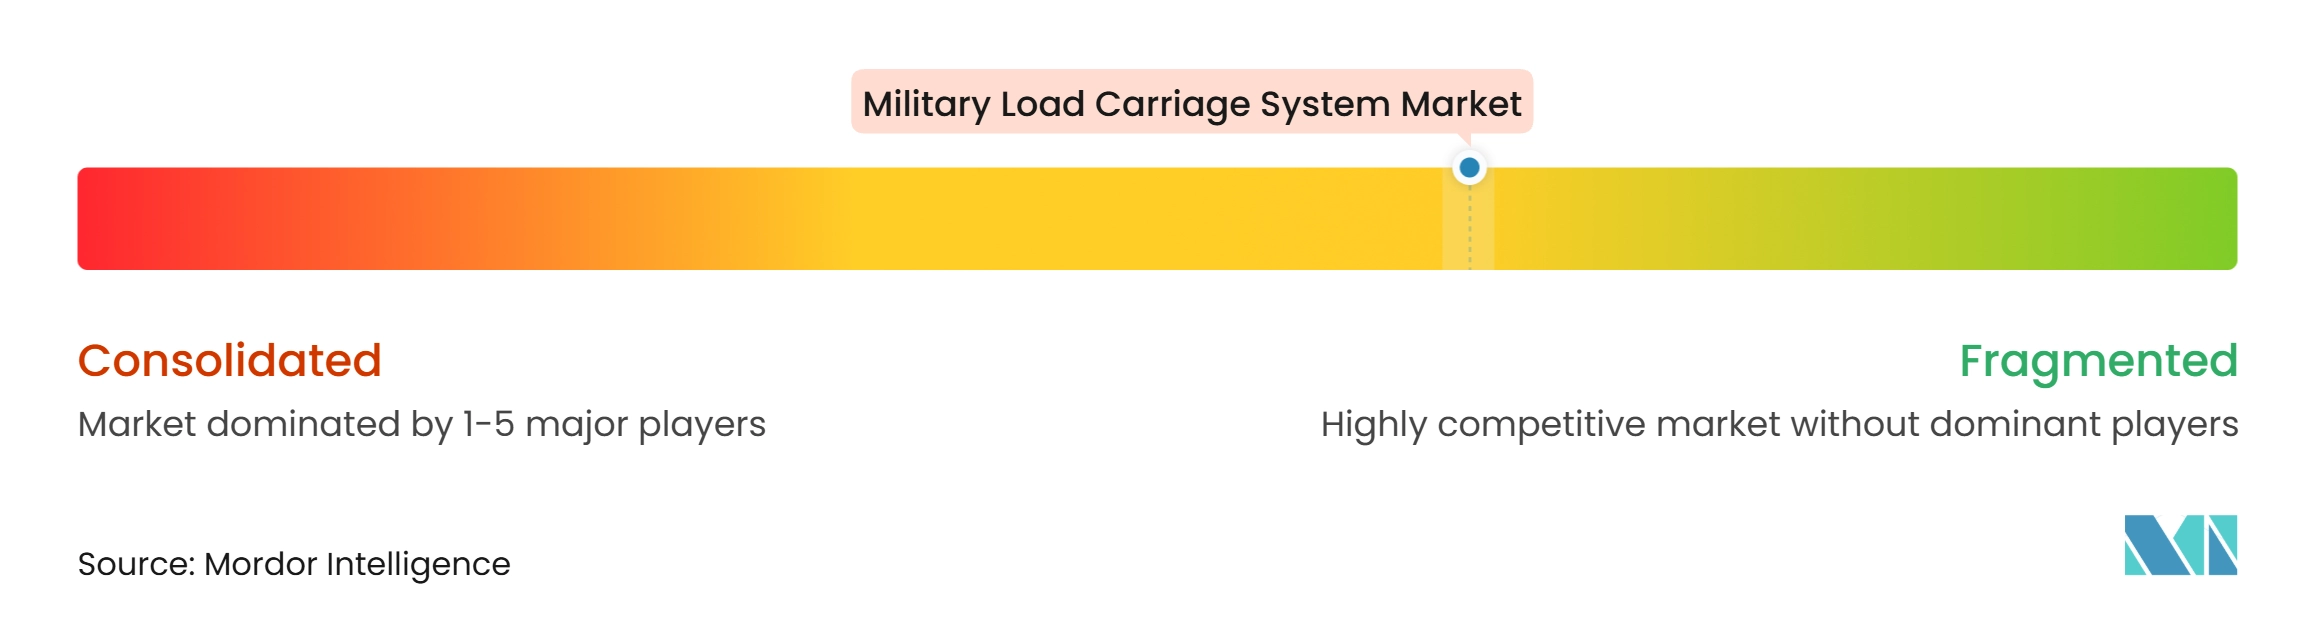
Der Markt für militärische Lasttransportsysteme ist mäßig fragmentiert. Etablierte US-Lieferanten konkurrieren durch qualifizierte inländische Produktion, MOLLE-Kompatibilität und Zugang zu Defense-Logistics-Agency- und Spezialeinsatzprogrammen. Europäische und israelische Spezialisten konkurrieren durch Produktdesign und Exportbeziehungen. Rheinmetalls IdZ-ES-Programm stützt sich auf mehr als 30 Unterauftragnehmer, was zeigt, dass Hauptauftragnehmer zunehmend umfassendere Soldatensysteme zusammenstellen, anstatt jede Komponente selbst herzustellen. Diese Struktur gibt spezialisierten Träger- und Schutzlieferanten einen Weg in größere Verträge. Es bedeutet auch, dass die Kompatibilität auf Systemebene genauso wichtig sein kann wie die Kompatibilität einzelner Produkte. Der Qualifizierungsstatus bleibt für neue Lieferanten schwer schnell zu replizieren. Beschaffungsregeln begünstigen auch Unternehmen mit etablierten Testnachweisen.
Der Wettbewerb weitet sich auf anthropometrische Passform und exoskelettunterstützten Lasttransport aus. Kanadas DICE-Programm bietet eine praktische Testumgebung für modulare Ausrüstung über verschiedene Nutzer hinweg. Die Tests der französischen Armee mit RB3D- und German-Bionic-passiven Exoskeletten im Jahr 2026 zeigen Interesse an Logistikunterstützung. Rheinmetalls IdZ-ES-Abruf vom April 2026 zeigt einen Integrator, der ein Soldatensystemprogramm auf mehr Feldeinheiten ausweitet. Diese Schritte setzen Lieferanten unter Druck, leichtere Ausrüstung mit zuverlässiger Integration zu kombinieren.
Regionale Beschaffungsregeln begrenzen die Fähigkeit eines einzelnen Lieferanten, jedes Programm zu bedienen. Das Berry Amendment beeinflusst US-Versorgungsentscheidungen, während europäische Kooperationsprogramme bevorzugte Wege für regionale Unternehmen bieten können. Der 2025-PESCO-Bericht der Europäischen Verteidigungsagentur identifizierte Soldatensysteme als kollaborativen Schwerpunktbereich. Lieferanten benötigen daher lokale Fertigungsvereinbarungen, Testnachweise und dokumentierte Interoperabilität. Beschaffungskäufer bewerten auch thermische Belastung, Nutzermobilität und Kompatibilität mit Panzerung und Funkgeräten. Das Wettbewerbsfeld umfasst etablierte Ausrüstungsspezialisten sowie Verteidigungskonzerne.
Marktführer der Branche für militärische Lasttransportsysteme
-
FINN-SAVOTTA OY
-
NFM Group AS
-
Crye Precision LLC
-
Snigel
-
Mystery Ranch Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für militärische Lasttransportsysteme Unternehmen in diesem Bericht
- Snigel
- TYR Tactical
- Mystery Ranch Ltd.
- Tactical Assault Gear
- London Bridge Trading Inc
- 5.11, Inc.
- Eagle Industries
- Point Blank Enterprises, Inc.
- Safariland LLC
- Source Tactical Gear LTD
- Crye Precision LLC
- FirstSpear, LLC
- Blackhawk (Revelyst, Inc.)
- Eberlestock USA LLC
- NFM Group AS
- FINN-SAVOTTA OY
- MKU Limited
- Warrior Assault Systems
- Marom Dolphin LTD
- Tactical Tailor, Inc.
- Direct Action Gear (Entire M sp. z o.o.)
Neueste Industrielle Entwicklungen in Markt für militärische Lasttransportsysteme
- April 2026: Die Bundeswehr tätigte einen Abruf im Rahmen des bestehenden IdZ-ES-Rahmenvertrags und bestellte 237 zusätzliche Zugsysteme, einschließlich lasttragender Ausrüstung, Schutz und IT-Komponenten, um weitere 8.600 Soldaten auszurüsten. Die Lieferungen sind zwischen November 2027 und Dezember 2029 geplant.
- März 2026: Das schwedische Verteidigungsmaterialamt unterzeichnete einen 7-jährigen Rahmenvertrag mit 7 nordischen Lieferanten für Lasttransportsysteme, einschließlich Kampfrucksäcken, medizinischen Tornistern und zugehöriger Ausrüstung.
- März 2025: Kanada vergab einen Vertrag mit einem Anfangswert von 19,70 Millionen USD an Logistik Unicorp zur Versorgung der leichten Kräfte der kanadischen Armee (CA) mit 3.000 Einheiten schützender und lasttragender Ausrüstung. Der Vertrag umfasst ballistische Panzerungslagen, taktische Westen, Rucksacksysteme und zugehörige Taschen mit Optionen für zusätzliche Systeme und Dienstleistungen.
Globaler Berichtsumfang des Marktes für militärische Lasttransportsysteme
Der Markt für militärische Lasttransportsysteme umfasst spezialisierte Ausrüstung und integrierte Lösungen, die militärischem Personal ermöglichen, operative Lasten bei Kampf-, Taktik-, Logistik- und Unterstützungsmissionen zu tragen, zu verteilen und zu verwalten. Der Umfang umfasst Lasttransportsysteme, die für neue Militärbeschaffungen, Soldatenmodernisierungsprogramme, Ausrüstungsersatz und Upgrades bei konventionellen Streitkräften und Spezialeinsatzeinheiten geliefert werden. Der Markt konzentriert sich auf militärische Lasttransportausrüstung und schließt eigenständige ballistische Schutzausrüstung, Waffen und andere Soldatensysteme aus, die nicht primär für den Lasttransport konzipiert sind.
Der Markt für militärische Lasttransportsysteme ist nach Produkttyp, Ladekapazität, Endnutzer, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in taktische Rucksäcke und Tornister, lastentragende Westen und Brustriggs, taktische Gürtel und Gurtsysteme, modulare Taschen und Ausrüstungsträger, integrierte Lasttransportsysteme und militärische Lasttransport-Exoskelette segmentiert. Nach Ladekapazität ist der Markt in leicht, mittel und schwer segmentiert. Nach Endnutzer ist der Markt in Heer, Marine, Luftwaffe und Spezialeinsatzkräfte segmentiert. Nach Anwendung ist der Markt in Kampf- und Taktikoperationen, Logistik- und Versorgungsoperationen, medizinische Einsätze und Verwundetenversorgungsoperationen sowie Training und sonstige Militäroperationen segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Markt für militärische Lasttransportsysteme in den wichtigsten Ländern der verschiedenen Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Taktische Rucksäcke und Tornister |
| Lastentragende Westen und Brustriggs |
| Taktische Gürtel und Gurtsysteme |
| Modulare Taschen und Ausrüstungsträger |
| Integrierte Lasttransportsysteme |
| Militärische Lasttransport-Exoskelette |
| Leicht |
| Mittel |
| Schwer |
| Heer |
| Marine |
| Luftwaffe |
| Spezialeinsatzkräfte |
| Kampf- und Taktikoperationen |
| Logistik- und Versorgungsoperationen |
| Medizinische Einsätze und Verwundetenversorgungsoperationen |
| Training und sonstige Militäroperationen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Produkttyp | Taktische Rucksäcke und Tornister | ||
| Lastentragende Westen und Brustriggs | |||
| Taktische Gürtel und Gurtsysteme | |||
| Modulare Taschen und Ausrüstungsträger | |||
| Integrierte Lasttransportsysteme | |||
| Militärische Lasttransport-Exoskelette | |||
| Nach Ladekapazität | Leicht | ||
| Mittel | |||
| Schwer | |||
| Nach Endnutzer | Heer | ||
| Marine | |||
| Luftwaffe | |||
| Spezialeinsatzkräfte | |||
| Nach Anwendung | Kampf- und Taktikoperationen | ||
| Logistik- und Versorgungsoperationen | |||
| Medizinische Einsätze und Verwundetenversorgungsoperationen | |||
| Training und sonstige Militäroperationen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für militärische Lasttransportsysteme?
Der Markt für militärische Lasttransportsysteme wird voraussichtlich von 5,92 Milliarden USD im Jahr 2026 auf 7,75 Milliarden USD bis 2032 steigen, bei einem CAGR von 4,60 %.
Welche Produktkategorie hat die größte Nachfrage?
Taktische Rucksäcke und Tornister führten die Produktnachfrage mit einem Anteil von 32,67 % im Jahr 2026 an.
Welche Produktkategorie wächst am schnellsten?
Militärische Lasttransport-Exoskelette werden bis 2032 voraussichtlich einen CAGR von 8,76 % verzeichnen.
Welcher Endnutzer hat die größte Nachfrage?
Heeresnutzer hielten im Jahr 2026 57,87 % der Nachfrage, da Landstreitkräfte hohe Mengen an individueller Ausrüstung benötigen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 5,95 % wachsen, unterstützt durch expandierende Verteidigungsmodernisierungsprogramme.
Warum expandiert das medizinische Lasttransportsystem?
Medizinische Einsätze und Verwundetenversorgungssysteme werden voraussichtlich mit einem CAGR von 5,76 % wachsen, da Streitkräfte zweckgebaute Ausrüstung für erweiterte Feldversorgung und Evakuierung beschaffen.