
中東飼料フィトジェニクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 44.10 百万米ドル |
| 市場規模 (2026) | 47.80 百万米ドル |
| 市場規模 (2031) | 71.60 百万米ドル |
| 成長率 (2026 - 2031) | 8.42 % |
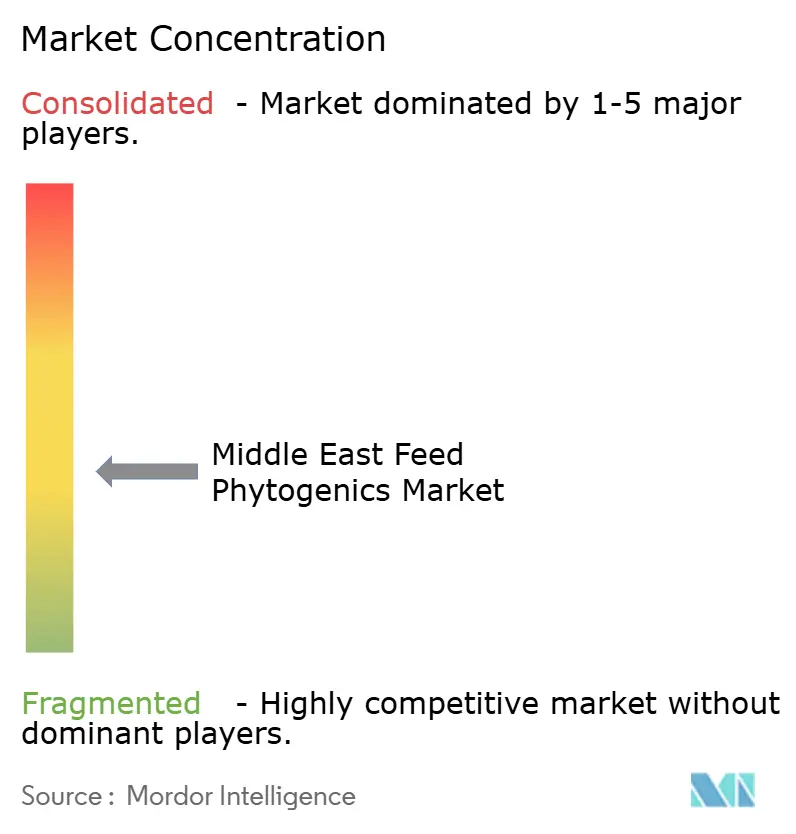
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東飼料フィトジェニクス市場分析
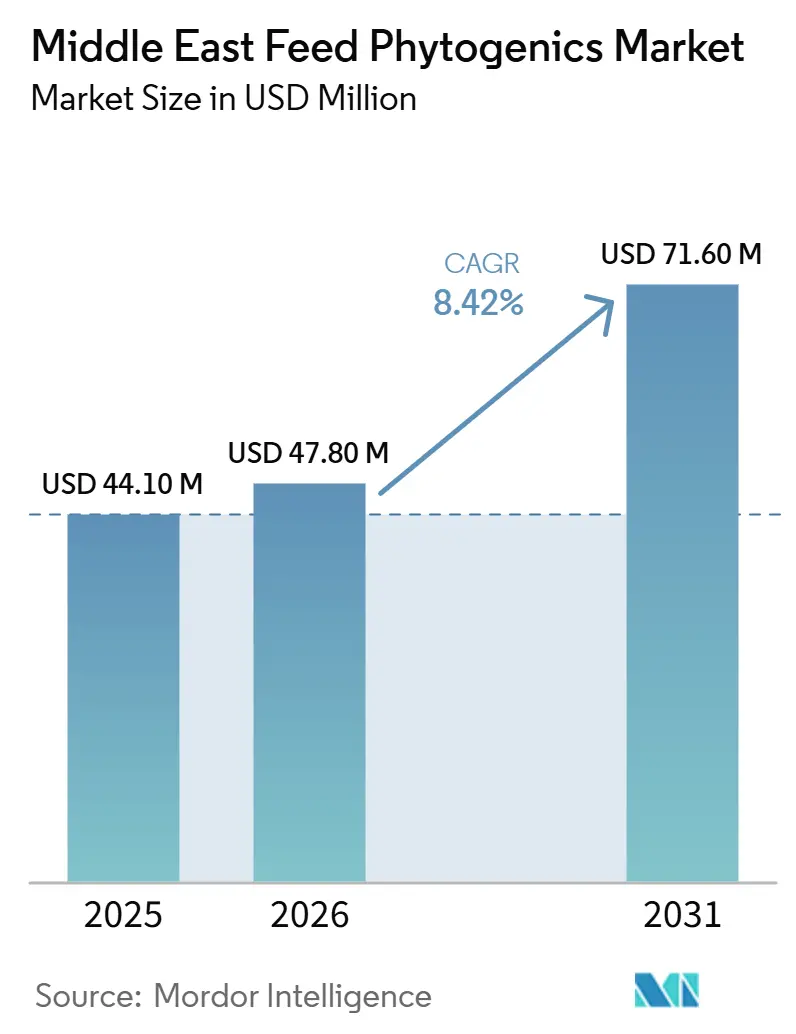
中東の飼料向けフィトジェニクス市場は、2025年の4,410万米ドルおよび2026年の4,780万米ドルから、2031年までに7,160万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.42%を記録すると予測されています。中東飼料フィトジェニクス市場は、飼料輸入依存、食料安全保障プログラム、および湾岸地域における集約的畜産システムの着実な拡大に牽引され、独自の地域的軌跡をたどっています。家禽は依然として添加物採用のペースを主導しており、一方で水産養殖はサウジアラビアおよびアラブ首長国連邦全体でり重要性を増しつつある第二の需要基盤を開拓しています。最も強い商業的勢いは、すでに最大規模となっている市場セグメントに集中しており、大規模飼料工場の操業に対応したドライフォーマットのハーブ・スパイス系精油プログラムを持つサプライヤーが優位に立っています。競争環境は中程度に分散しており、中東飼料フィトジェニクス市場の大きなシェアが地域ディストリビューターや専門サプライヤーの手に残っています。リスクも依然として集中しており、紅海およびホルムズ海峡の海上輸送混乱が陸揚げコストを押し上げる可能性がある一方、2025年には家禽セグメントが主要シェアを占め、中東飼料フィトジェニクス市場は最大の畜産基盤における疾病イベントおよび飼料コストショックにさらされています。
レポートの主要ポイント
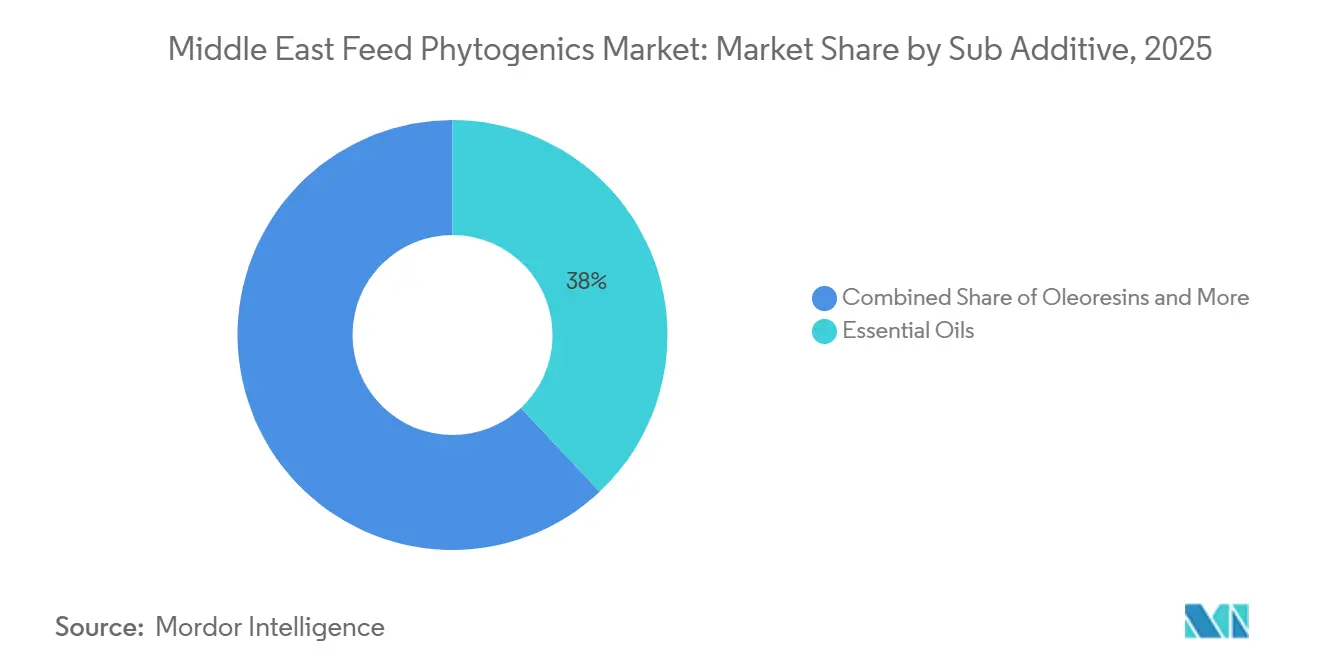
- サブ添加物別では、中東飼料フィトジェニクス市場規模は2025年に精油セグメントが38.0%の収益シェアで最大となり、同セグメントは2026年から2031年にかけて最も速い8.9%のCAGRで成長すると予測されています。
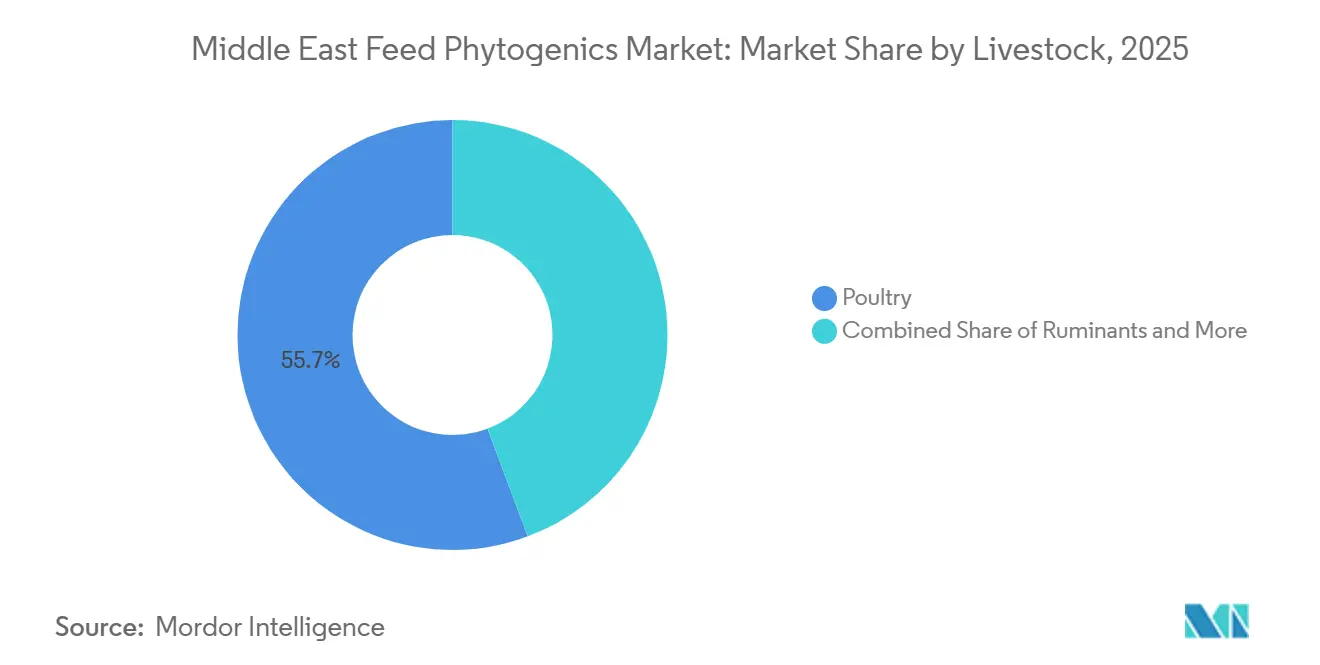
- 動物種別では、家禽が2025年に中東飼料フィトジェニクス市場シェアの55.7%を占め、水産養殖は2026年から2031年にかけて9.0%のCAGRで最も速く成長する畜産セグメントになると予測されています。
- 地域別では、サウジアラビアが2025年に最大の32%の国別シェアを保持し、アラブ首長国連邦は2026年から2031年にかけて9.1%のCAGRで最も速く成長する国別市場になると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 抗生物質成長促進剤から天然パフォーマンス添加物へのシフト | +1.5% | 2024年および2025年に抗生物質成長促進剤への規制が強化されたサウジアラビア、アラブ首長国連邦、バーレーン、クウェート | 短期(2年以内) |
| 食料安全保障プログラムの下での産業的家禽生産の拡大 | +1.3% | 国内タンパク質供給プログラムがインテグレーターの拡大を支援しているサウジアラビア、トルコ、アラブ首長国連邦、イラン | 中期(2〜4年) |
| 高い飼料投入コストの中での飼料効率向上への注目の高まり | +1.2% | サウジアラビアを含む輸入依存度の高い市場でより強い影響を持つ地域全体 | 中期(2〜4年) |
| 紅海および湾岸水産養殖の整備 | +0.9% | マリカルチャーおよび孵化場への投資が拡大しているサウジアラビア、アラブ首長国連邦、オマーン | 長期(4年以上) |
| 輸出志向型家禽バリューチェーン向けハラール認証フィトジェニクス | +0.6% | 輸出連動型家禽チェーンにおいて文書化と製品トレーサビリティが重要なサウジアラビア、アラブ首長国連邦、イラン | 中期(2〜4年) |
| 乾燥生産システムにおける熱ストレス緩和需要 | +1.0% | 夏の高温が動物のパフォーマンスを圧迫する湾岸協力会議諸国およびトルコ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
抗生物質成長促進剤から天然パフォーマンス添加物へのシフト
サウジアラビアおよびアラブ首長国連邦は2024年および2025年に抗生物質成長促進剤への規制を強化し、集約的家禽および反芻動物システムにおけるフィトジェニクスおよびその他の天然飼料添加物へのシフトを加速させました。サウジアラビアの「薬剤耐性に関する国家行動計画2022-2025」は食用動物における抗菌薬使用削減に向けた明確な方向性を示しており、その政策方針が中東飼料フィトジェニクス市場における代替品に対するコンプライアンス主導の需要基盤を生み出しました[1]。このシフトが商業的に重要なのは、かつて低コストの抗生物質プログラムに依存していた中小インテグレーターが、従来型プログラムとフィトジェニクスソリューションの間の経済的格差が縮小する状況に直面しているためです。中東飼料フィトジェニクス市場もまた恩恵を受けており、購買担当者はこれらの製品を任意のパフォーマンス投入物としてではなく、規制圧力への実際的な対応として評価するようになっています。2025年にFrontiers in Animal Science誌に掲載されたシステマティックレビューでは、フィトジェニクス飼料添加物がブロイラーの体重増加を5%から13%改善し、125ppmの精油ブレンドが42日間で総体重増加を12.9%向上させ、飼料要求率を1.71から1.60に改善したことが報告されています。
食料安全保障プログラムの下での産業的家禽生産の拡大
食料安全保障政策が湾岸全域で大規模な家禽投資を促進しており、中東飼料フィトジェニクス市場にサービスを提供する添加物サプライヤーに安定した数量基盤を生み出しています。サウジアラビアのビジョン2030フレームワークは農業自給に対する強力な支援を含んでおり、家禽セグメントはその取り組みの中心であり続けています。新たな飼料工場と統合農場が稼働するにつれ、購買は大規模な鶏群および複数の飼料サイクルにわたって検証できる標準化された添加物プログラムへとシフトしています。このパターンは確立されたサプライヤーを支援します。なぜなら大規模インテグレーターは一貫した技術サービス、明確な文書化、および長期調達契約に適合する製品を好む傾向があるためです。その結果、家禽の拡大は中東飼料フィトジェニクス市場に数量を追加するだけでなく、地域におけるサプライヤー関係とパフォーマンスエビデンスの価値を高めています。
高い飼料投入コストの中での飼料効率向上への注目の高まり
飼料効率は中核的な購買課題となっています。なぜなら地域は輸入飼料原料に大きく依存し続けており、それが調達担当者を中東飼料フィトジェニクス市場における飼料要求率を改善できるらゆるツールに注目させているためです。米国農務省海外農業局は、サウジアラビアが2024年に大豆および大豆ミールを140万メトリックトン輸入したと報告しており、飼料配合決定の根底にある原材料リスクの準を反映しています。そのような状況において、飼料要求率の測定可能な改善は動物産出物単位当たりの飼料コスト削減に直結します。したがって中東飼料フィトジェニクス市場は、政策だけでなく事業経済に結びついた商業的論理から支持を得ており、原料コストが高止まりする中で需要の持続性を高めています。2025年にScientific Reports誌に掲載された論文では、ナノカプセル化ラベンダー精油がブロイラーにおいてフリーフォーム製剤よりも高い体重増加と低い飼料要求率をもたらすことが示され、より効果的な製剤の価値を裏付けています。
紅海および湾岸水産養殖の整備
水産養殖は中東飼料フィトジェニクス市場の需要においてより重要なドライバーとなりつつあり、地域は孵化場、海上生簀、および水産飼料生産における能力を構築しています。NEOMはまた、4,200万尾の稚魚生産能力を持つ孵化場を含むTabuk Fisheries Companyとの合弁事業を発表しており、サウジアラビアにおけるより産業化された水産養殖基盤を示しています。これが重要なのは、水産養殖が家禽で使用されるものとは異なる種特異的な腸内健康、ストレス、および免疫プログラムを必要とするためです。水産有効性データを中東飼料フィトジェニクス市場に持ち込むサプライヤーは、地域の生産者がエビデンスに基づく栄養プログラムを中心に現代的な飼料システムを構築するにつれて優位性を獲得する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型添加物プログラムと比較した高コスト | -1.30% | プレミアム投入物の普及が低いイラク、イラン、および小規模湾岸市場でより強い圧力を受ける地域全体 | 短期(2年以内) |
| 植物性活性成分全体にわたる有効性と投与量標準化の不一致 | -0.90% | 地域の検証能力が限られている場所でより大きな影響を受ける地域全体 | 中期(2〜4年) |
| 紅海およびホルムズ海峡の物流混乱 | -1.00% | 欧州およびインドからの輸入添加物に依存する湾岸諸国 | 短期(2年以内) |
| 断片的な承認と市場内試験インフラの不足 | -0.70% | 登録・検証システムが不均一なイラク、イランおよび小規模地域市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来型添加物プログラムと比較した高コスト
高価格は中東飼料フィトジェニクス市場への最も明確な障壁であり続けており、特に生産者が主に短期的な飼料コストに基づいて添加物を比較するコスト重視の農業システムにおいて顕著です。この問題はイラクおよびイランで最も顕著であり、農場経済の逼迫がパフォーマンスまたはコンプライアンス主導のソリューションに対してプレミアムを支払う意欲を低下させています。湾岸協力会議標準化機構の規格GSO 2141:2023は飼料添加物に対する品質・安全コンプライアンス要件を追加しており、小規模製品ロットの文書化および輸入コストを増加させる可能性があります。地域のブレンド能力を持つ地域サプライヤーはより有利な立場にあります。なぜなら、それらのコストをより広い製品ポートフォリオに分散できるためです。これにより、初期価格プレミアムを相殺するパフォーマンス向上を明確に実証できない限り、単独のフィトジェニクスサプライヤーはより大きな圧力にさらされます。
植物性活性成分全体にわたる有効性と投与量標準化の不一致
パフォーマンスの変動性も中東飼料フィトジェニクス市場を抑制しています。フィトジェニクス製品の有効性は植物組成、抽出品質、および適切な投与実践に大きく依存するためです。栄養士が一貫した活性化合物プロファイルに依存できない場合、製品採用は遅れ、購買担当者はより馴染みのある添加物プログラムに戻ります。2025年のFrontiers in Animal Scienceのレビューでは、フィトジェニクスの反応が非線形になり得ること、および過剰な添加が飼料効率を改善するのではなく低下させる可能性があることが指摘されています。これは地域の試験インフラが限られている市場でより重要であり、有効性データが中東の気候や飼料投入物と一致しない欧州または北米の条件から借用されることが多いためです。技術サポート、投与量ガイダンス、および農場レベルの試験調整を提供するサプライヤーは、中東飼料フィトジェニクス市場においてその信頼ギャップを縮小するためにより有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ添加物別:
精油がシェアと成長の両方でリード精油は2025年に収益の38.0%を占め、中東飼料フィトジェニクス市場において最大の製品タイプとなり、2026年から2031年にかけて8.9%のCAGRで最も速く成長する製品カテゴリーになると予測されています。その地位は、地域全体のブロイラーおよびレイヤープログラムにおけるカルバクロール、チモール、シンナムアルデヒドなどの化合物の強い商業的受容を反映しています。これらの化合物は抗菌活性、抗酸化サポート、および飼料効率改善に関連しているため、栄養士に明確な添加根拠を提供します。オレオレジンは水系デリバリー戦略および熱ストレスを受けた鳥のための実用的な農場プログラムに適合しているため、第二位の製品ブロックを占めました。その他のフィトジェニクスはポートフォリオミックスの中でより小さな部分にとどまりましたが、反芻動物およびニッチな健康用途での注目を集め続けています。
2025年にScientific Reports誌に掲載された論文では、ナノカプセル化精油製剤がブロイラーにおいて体重増加および飼料要求率の点でフリーフォーム製剤を上回ることが示され、このセグメントにおけるプレミアム製品の技術的根拠を強化しました[2]。この知見が重要なのは、中東飼料フィトジェニクス市場が飼料加工を通じて活性を維持し動物内で予測可能な放出をもたらす製品をますます評価しているためです。確立された精油プログラムを持つサプライヤーはより有利な立場にあります。なぜなら、中東飼料フィトジェニクス産業の最大部分がすでに最も急速に拡大している製品クラスと一致しているためです。2025年における精油が保持する中東飼料フィトジェニクス市場シェアはまた、購買担当者がこのカテゴリーをもはや試験セグメントとして扱っていないことを示しています。代わりに、精油は多くの家禽重視のフィトジェニクスプログラムのコア製品プラットフォームを形成しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
動物種別:
家禽が支配、水産養殖が最速成長家禽は2025年に収益の55.7%を占め、中東飼料フィトジェニクス市場において最大の畜産セグメントとなり、水産養殖は2026年から2031年にかけて9%のCAGRで最も速く成長するセグメントになると予測されています。家禽の規模は、飼料添加物が鶏群の効率と一貫性に密接に結びついている湾岸全域の食料安全保障プログラムにおけるブロイラーおよびレイヤー生産の中心的役割を反映しています。家禽の中では、ブロイラーがフィトジェニクス使用の主要シェアを占めています。なぜなら、その経済性が飼料要求率と体重増加の変化に迅速に反応するためです。反芻動物は依然として重要な第二の需要先を形成しており、特に熱ストレスを受けたシステムの乳牛や、タンニンおよびサポニン系プログラムが試験されている市場の羊・ヤギにおいて顕著です。それでも、中東飼料フィトジェニクス市場の構造は現在の収益において依然として家禽主導です。
Almaraiは2025年に家禽収益として39億サウジアラビアリヤル(10億4,000万米ドル)を報告しており、地域における添加物需要を支える大規模家禽事業の規模を示しています。ティラピア、エビ、スズキ、タイなどの種はより専門的な腸内健康および免疫プログラムを必要とし、差別化されたサプライヤーに機会を生み出しています。家禽の現在の規模と水産養殖のより速い成長軌跡の間のギャップは、2026年から2031年にかけての中東飼料フィトジェニクス市場における最も明確な構造的変化の一つです。
地域分析
サウジアラビアフィードファイトジェニクス市場
サウジアラビアは2025年の収益の32%を占め、フィードファイトジェニクスにおける中東最大の市場となっています。その地位は、長期的な食料安全保障目標を支援するための国内養鶏および水産養殖の拡大規模に基づいてり、ビジョン2030が農業およびタンパク質供給への投資を引き続き支援しています。同国の水産養殖推進は、国家水産開発プログラムが2030年までに53万メトリックトンを目標としていることによっても支えられており、養鶏を超えた第二のフィード需要エンジンを加えています[3]。NEOMのトピアン水産養殖事業(4,200万尾の稚魚を生産する計画のふ化場を含む)は、この整備を強化し、同国をより高度な水産養殖栄養要件と結びつけています。サウジアラビアはまた、2024年後半に抗菌製品に関する規制環境を強化しており、これにより主要インテグレーターにおけるファイトジェニクス採用に向けたコンプライアンス上の根拠が強まっています。
中東フィードファイトジェニクス市場
トルコとイランは地域の景観における第二層を形成しており、中東フィードファイトジェニクス市場にGCC中核を超えた広範な地理的奥行きをもたらしています。トルコは、その畜産基盤、植物原料の調達における役割、および近隣市場で使用されるハーブ・スパイスベースの製剤への実践的な参入拠点としての重要性から、引き続き重要な位置を占めています。イランは絶対的な規模において相当な畜産ポテンシャルを有していますが、輸入摩擦、決済の複雑さ、および飼料添加物の供給に影響を与える輸送ルートへのエクスポージャーにより、短期的な成長は依然として制約されています。イラクもまた機会を提供しており、その養鶏セクターは発展しつつありますが、承認の不一致と地域の技術インフラの脆弱さが製品展開を遅らせています。これらの市場はまだサウジアラビアの規模には及びませんが、需要基盤を拡大し、柔軟なチャネル戦略を持つサプライヤーに空間を創出するという点で重要です。
アラブ首長国連邦およびオマーンフィードファイトジェニクス市場
アラブ首長国連邦は、2026年から2031年にかけて9.1%のCAGRで中東フィードファイトジェニクス市場において最も成長の速い市場となる見込みです。その速いペースは、養鶏および水産養殖におけるプレミアム添加物の採用、地域の再輸出ハブとしての役割、および組織化されたサプライヤーに有利な厳格な輸入コンプライアンス体制と関連しています。アラブ首長国連邦気候変動・環境省は、輸入飼料および添加物に対して事前登録、原産地証明、および承認手続きを義務付けており、これにより規制文書が充実した企業が競争上の優位性を得ています。オマーンおよびその他の地域は現在の価値では依然として小規模ですが、水産養殖および飼料流通ネットワークが拡大するにつれて、構造的に重要な需要プールを依然として代表しています。
競争環境
中東飼料フィトジェニクス市場は、大手多国籍サプライヤーが地域の購買担当者に対して多くの商業基準を設定する影響力にもかかわらず、中程度に分散しています。市場の主要プレーヤーには、Cargill, Incorporated、DSM-Firmenich AG、Kemin Industries, Inc.、Nutreco N.V.、およびArcher Daniels Midland Companyが含まれます。しかし、産業の相当部分はこれらの主要企業の支配の外にあります。このダイナミクスは、専門フィトジェニクスサプライヤーおよび地域ディストリビューターが技術サポート、カスタマイズされた製品、および柔軟な価格設定を提供することで競争する機会を生み出しています。大企業はしばしばプラットフォーム統合戦略を追求し、フィトジェニクスをポストバイオティクス、酵素、およびマイコトキシンソリューションとバンドルして飼料工場の購買決定を簡素化しています。例えば、Cargillは2025年に、そのマイクロニュートリションおよびヘルスソリューション事業が過去3年間で二桁の年間成長を達成しと報告しており、中東のような市場における統合栄養プラットフォームの価値を強調しています。
中東飼料フィトジェニクス市場は、技術的専門化が引き続き重要な役割を果たすため、集中した挑戦者に対して開かれています。例えば、Anpario plcは2025年度に事業収益が12%増加し、4,050万英ポンド(5,140万米ドル)に達したと報告しており、中東での成長が顕著に回復しています。顧客が広範なポートフォリオ提供よりも製品固有のサポートを優先する場合、より小規模な専門サプライヤーが効果的に競争できます。水産有効性検証、熱ストレス製剤、およびハラール準拠文書化などのセグメントは、サプライヤーのブランド規模よりも技術的エビデンスと地域化されたサービス能力に大きく依存しています。その結果、規模は優位性を提供しますが、競争を排除するわけではなく、地域全体で活発な商業的競争を確保しています。
企業の再編は、主要サプライヤーが資本と地域的焦点をどのように配分するかを変えることで、中東飼料フィトジェニクス市場の競争に影響を与えています。2026年2月、DSM-Firmenich AGは動物栄養・健康事業をCVC Capital Partnersに企業価値約22億ユーロ(24億米ドル)で売却する合意を発表しました。それ以前の2024年9月、DSM-Firmenich AGはエジプト、中東、南欧、アフリカの顧客にサービスを提供するため、エジプトのサダットシティに新しい動物栄養・健康製造施設を開設しました。このような動向は重要であり、地域的な供給サポート、地域ブレンド能力、およびディストリビューターの対応力などの要因が、製品パフォーマンスの主張と同様に購買決定に影響を与える可能性があるためです。予測期間中、検証されたフィトジェニクスの有効性と信頼性高い地域サービスを組み合わせた企業が最も持続可能な市場シェア成長を達成すると予想されます。
中東飼料フィトジェニクス産業リーダー
-
Cargill, Incorporated
-
Kemin Industries, Inc.
-
Nutreco N.V. (SHV Holdings N.V.)
-
DSM-Firmenich AG
-
Archer Daniels Midland Company
- 注:主要企業の掲載順は順位を示すものではありません。
中東フィードファイトジェニクス市場 このレポートでカバーされる企業
- Cargill, Incorporated
- DSM-Firmenich AG
- Kemin Industries, Inc.
- Nutreco N.V. (SHV Holdings N.V.)
- Archer Daniels Midland Company
- Adisseo
- Alltech, Inc.
- Phytobiotics Futterzusatzstoffe GmbH
- DOSTOFARM GmbH
- Orffa Additives B.V.
- MIAVIT GmbH
- Anpario plc
- Nutrex
- Natural Remedies
- Himalaya Wellness Company
最近の産業開発事情 中東フィードファイトジェニクス市場
- 2026年2月:DSM-Firmenich AGは、動物栄養・健康(ANH)事業をCVC Capital Partnersに企業価値約22億ユーロ(24億米ドル)で売却する合意を発表しました。この取引は、2025年にDSM-Firmenichの飼料酵素事業をNovonesis社に15億ユーロ(16億米ドル)で売却した先行取引に続くものです。2026年末に完了が見込まれる完全売却により、ANHは独立した事業体となり、フィトジェニクス事業を含む中東の商業戦略に影響を与えます。
- 2025年3月:Cargill, IncorporatedがVIV Asia 2025においてBiostrongフィトジェニクスラインを発売したことで、抗生物質代替品を求める家禽生産者向けの腸内健康および飼料効率ソリューションへのアクセスが拡大し、中東飼料フィトジェニクス市場における競争が激化します。
- 2025年3月:Kemin Industries, Inc.のPROSIDIUMの発売により、中東飼料フィトジェニクス市場における飼料バイオセキュリティおよび病原体制御能力が強化されます。地域登録が完了すると、この製品は飼料安全提供を拡大し、畜産生産者にサービスを提供するサプライヤー間の競争を激化させます。
中東飼料フィトジェニクス市場レポートの範囲
飼料フィトジェニクス市場レポートは、抗生物質成長促進剤を代替し畜産の腸内健康を改善するために使用される植物由来飼料添加物の戦略的分析を提供します。中東飼料フィトジェニクス市場レポートは、製品タイプ(精油、オレオレジン、その他のフィトジェニクス)、動物種(家禽、反芻動物、その他)、および地域(サウジアラビア、トルコ、その他)別にセグメント化されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
セグメンテーション概要
| 精油 |
| ハーブとスパイス |
| その他のフィトジェニクス |
| 水産養殖 | 魚類 |
| エビ | |
| その他の水産養殖種 | |
| 家禽 | ブロイラー |
| レイヤー | |
| その他の家禽 | |
| 反芻動物 | 肉牛 |
| 乳牛 | |
| その他の反芻動物 | |
| 豚 | |
| その他の動物 |
| サウジアラビア |
| トルコ |
| イラン |
| アラブ首長国連邦 |
| イラク |
| その他の中東 |
| サブ添加物別 | 精油 | |
| ハーブとスパイス | ||
| その他のフィトジェニクス | ||
| 動物種別 | 水産養殖 | 魚類 |
| エビ | ||
| その他の水産養殖種 | ||
| 家禽 | ブロイラー | |
| レイヤー | ||
| その他の家禽 | ||
| 反芻動物 | 肉牛 | |
| 乳牛 | ||
| その他の反芻動物 | ||
| 豚 | ||
| その他の動物 | ||
| 地域別 | サウジアラビア | |
| トルコ | ||
| イラン | ||
| アラブ首長国連邦 | ||
| イラク | ||
| その他の中東 | ||
レポートで回答される主要な質問
2031年までの中東飼料フィトジェニクス分野の規模見通しはどのようなものですか?
中東飼料フィトジェニクス市場は2026年に4,780万米ドルであり、2026年から2031年にかけてCAGR 8.42%で成長し、2031年までに7,160万米ドルに達すると予測されています。
地域において最大かつ最速の製品タイプはどれですか?
精油は2025年に38%のシェアを持つ最大の製品カテゴリーであり、2026年から2031年にかけて8.9%のCAGRで最も速く成長しています。
なぜ家禽は依然として中東におけるフィトジェニクス添加物の主要需要センターなのですか?
家禽は2025年の収益の55.7%を占め、このセグメントは食料安全保障プログラム、大規模統合飼料事業、および飼料効率と熱ストレスサポートの必要性と密接に結びついています。
現在最大の市場はどの国で、最も速く成長しているのはどの国ですか?
サウジアラビアは2025年に32%の最大の国別シェアを保持し、アラブ首長国連邦は2026年から2031年にかけて9.1%のCAGRで最も速く成長すると予測されています。