
中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 167.36 百万米ドル |
| 市場規模 (2027) | 191.52 百万米ドル |
| 市場規模 (2032) | 374.29 百万米ドル |
| 成長率 (2027 - 2032) | 14.34 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
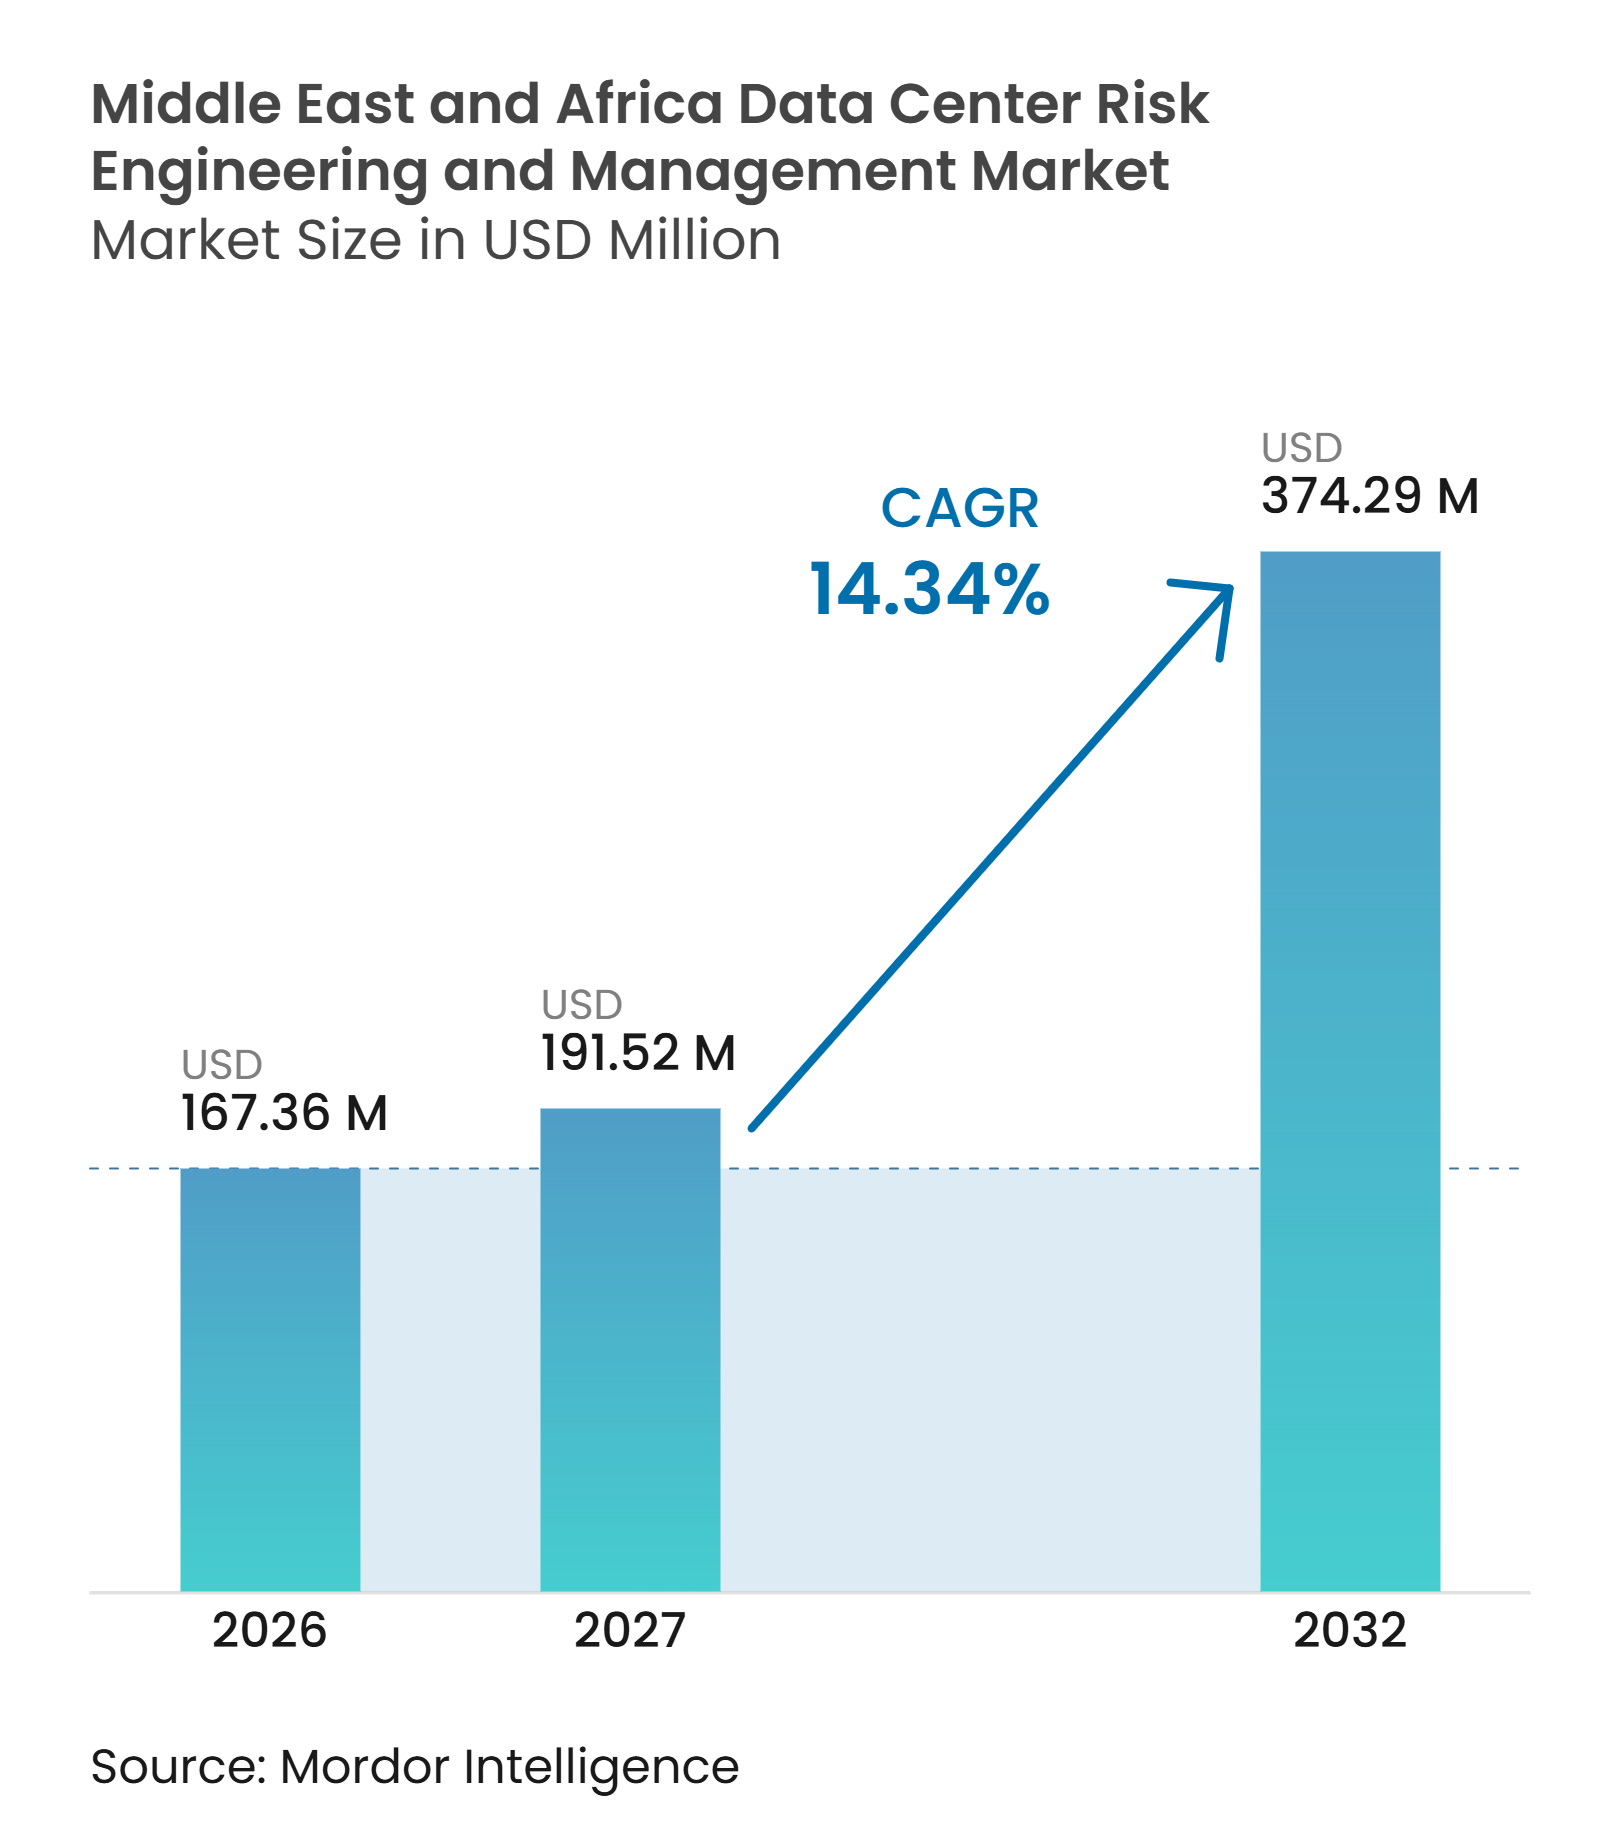
Mordor Intelligenceによる中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場分析
中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場規模は、2026年の167.36 ミリオン 米ドルから2032年までに374.29 ミリオン 米ドルへと拡大し、2027年から2032年の間に14.34%のCAGRを記録すると予測されています。中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場は、厳しい電力、冷却、レジリエンス、およびコンプライアンス要件を管理しなければならない大規模な施設パイプラインによって支えられています。AIインフラは、ラック密度の上昇により各施設に大きな熱負荷とより複雑な電気システムをもたらすため、機器障害の影響を拡大させます。国家データ規制およびティアベースのライセンス制度も、正式なリスクレビューをオプションサービスではなく運営フレームワークの一部としています。保険会社および貸し手はエンジニアリング評価をプロジェクト計画の早期段階に組み込んでおり、リスク業務と資金調達・建設上の意思決定を結びつけています。これにより、プロバイダーは設計レビューから運用モニタリングまで、地域全体およびその主要施設クラスターにわたって長期的なクライアント関係を構築する機会を得ています。
レポートの主要ポイント
- サービスタイプ別では、リスクアセスメントおよび監査が2026年の中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場シェアの31.48%を占め、信頼性・可用性エンジニアリングは2032年にかけて15.13%のCAGRで拡大すると予測されています。
- リスクカテゴリー別では、電気・電力インフラリスクが2026年の市場の28.62%を占め、冷却・熱管理リスクは2032年にかけて14.96%のCAGRで拡大すると予測されています。
- 評価方法別では、定性的リスクアセスメントが2026年に34.19%のシェアを占め、継続的リスクアセスメントおよびモニタリングは2032年にかけて14.89%のCAGRで拡大すると予測されています。
- エンゲージメントモデル別では、単発アセスメントおよび監査が2026年の市場の35.76%を占め、継続的リスクマネジメントサービスは2032年にかけて14.93%のCAGRで拡大すると予測されています。
- プロジェクトライフサイクルステージ別では、運用リスクマネジメントが2026年に36.57%のシェアを占め、拡張・改修・近代化は2032年にかけて14.87%のCAGRで拡大すると予測されています。
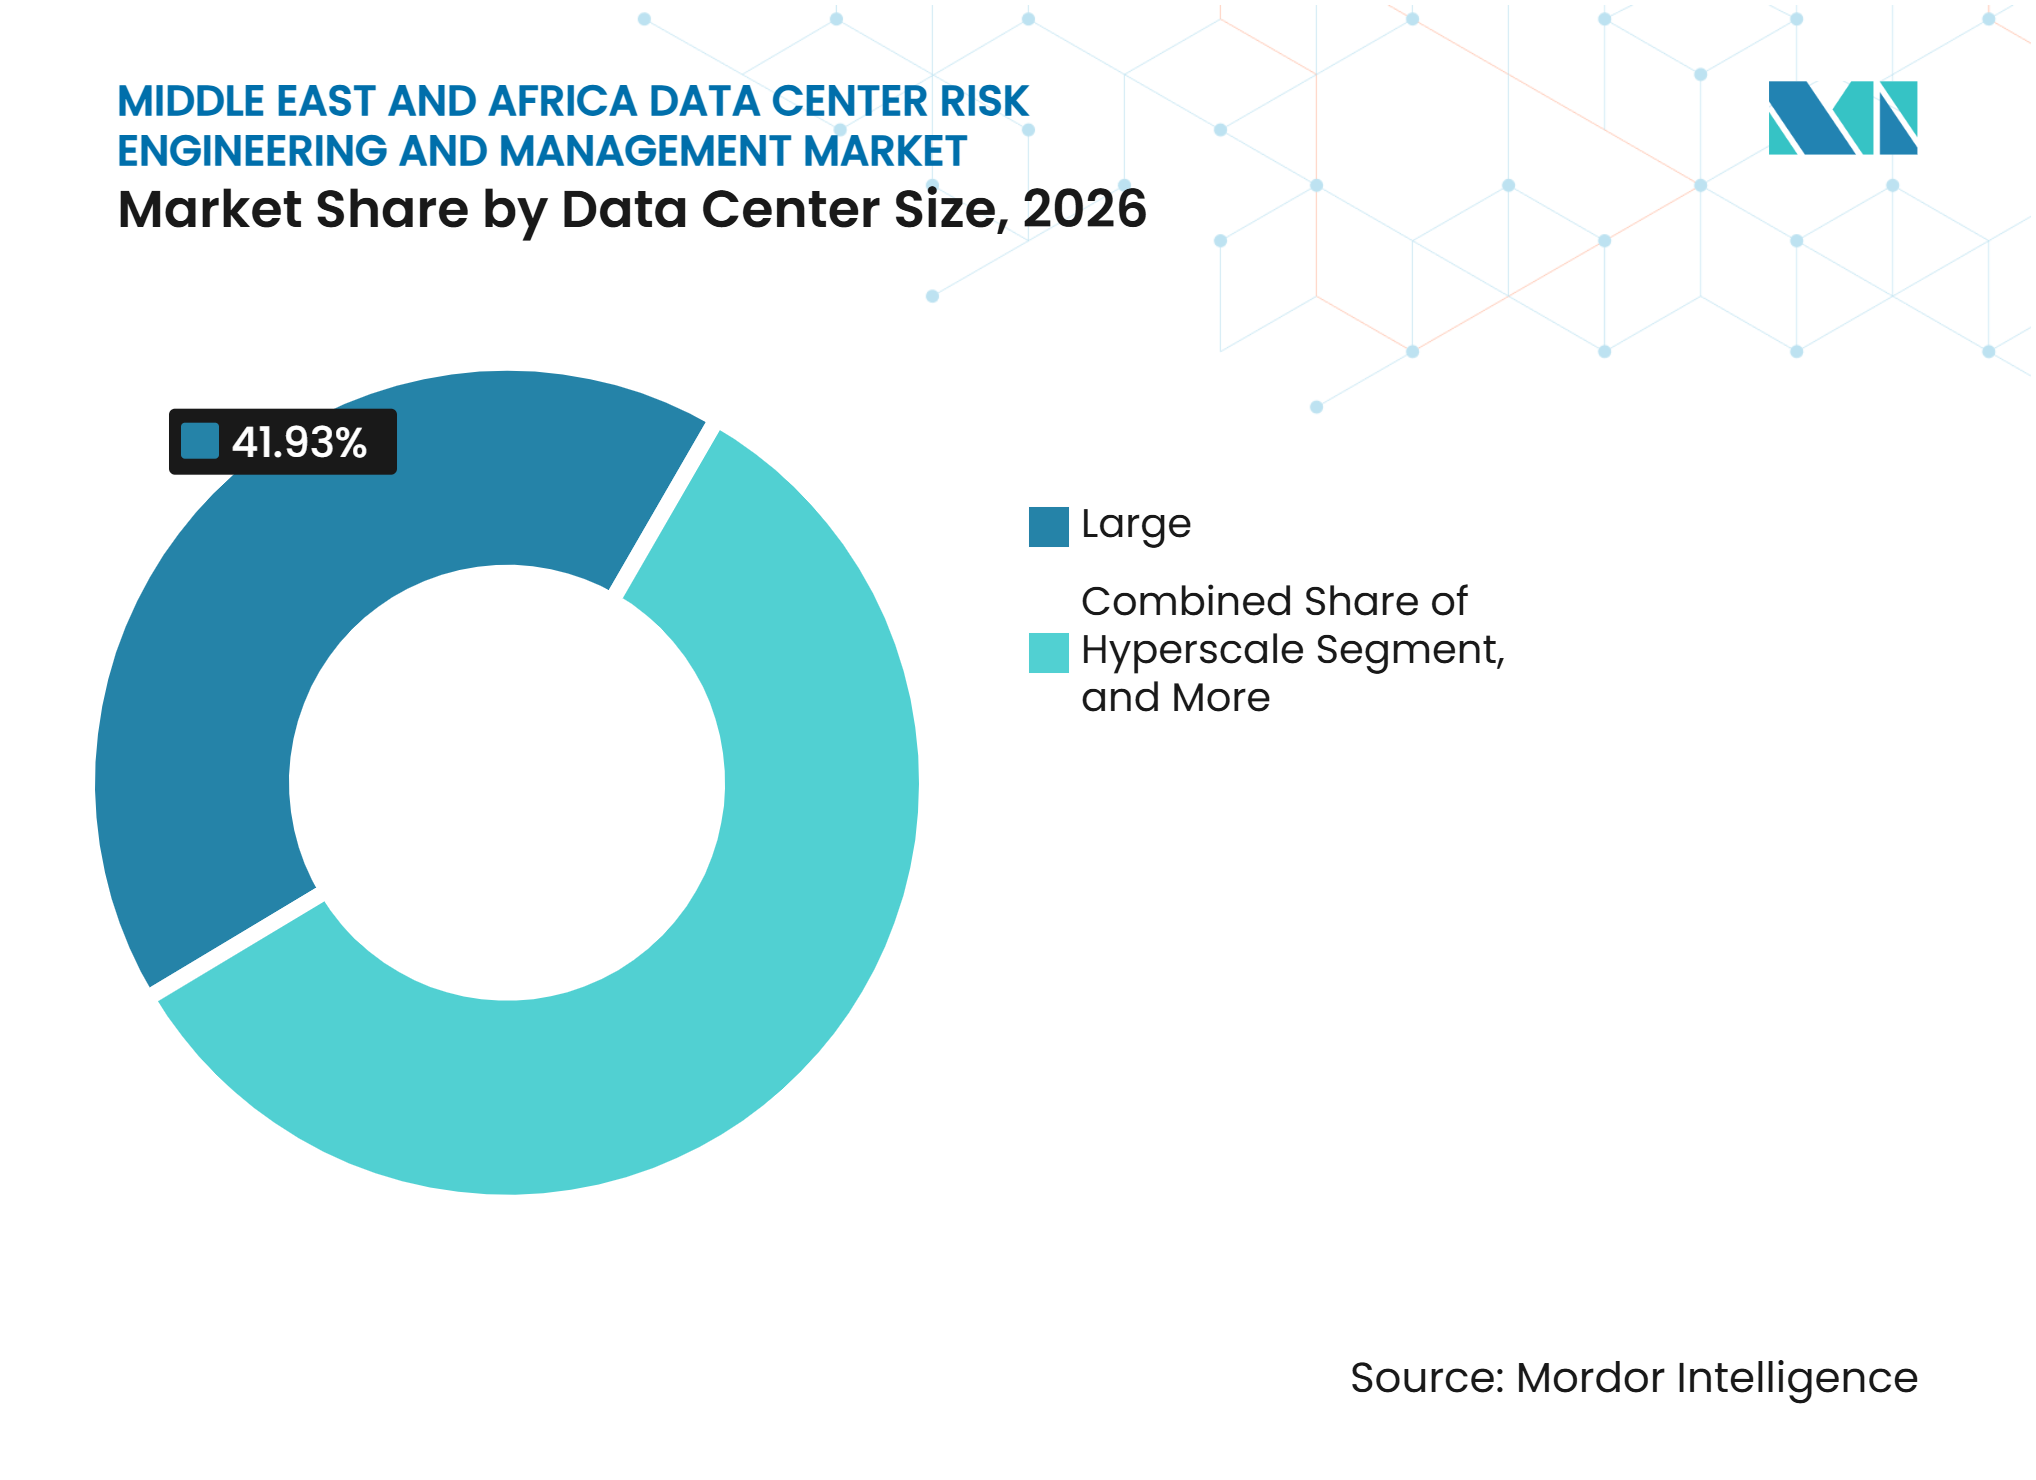
- データセンター規模別では、大規模データセンターが2026年に41.93%のシェアを占め、ハイパースケールデータセンターは2032年にかけて14.98%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年に38.24%のシェアを占め、クラウドサービスプロバイダーは2032年にかけて14.91%のCAGRで拡大すると予測されています。
- 地域別では、アラブ首長国連邦が2026年に32.85%のシェアを占め、サウジアラビアは2032年にかけて15.17%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよび高密度ワークロードの拡大 | +3.8% | UAE・サウジアラビアが中核、GCC全域への波及 | 短期(2年以内) |
| データ主権と国家重要デジタルインフラ | +3.2% | GCC全域、サウジアラビアおよびUAEに注目 | 短期(2年以内) |
| 実証可能なリスクコントロールに対する保険会社・貸し手の需要 | +2.5% | グローバル、中東・アフリカおよびGCCが優先市場 | 中期(2〜4年) |
| 電力・冷却・ネットワーキング・施設インフラの複雑性の増大 | +2.1% | 中東・アフリカ全域 | 中期(2〜4年) |
| 水不足と極端気候への設計要件 | +1.4% | 主にGCC、北アフリカおよびエジプトでの初期成長 | 中期(2〜4年) |
| 建設中と稼働中の同時リスク | +0.8% | サウジアラビア、UAE、および建設集中地帯 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよび高密度ワークロードの拡大
AIに特化した施設は、中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場の技術的範囲を変えています。高密度サーバーレイアウトは、機器が稼働に入る前に電気設計、冷却性能、防火、および障害分離のレビューを必要とします。UAEの積極的なデータセンタープログラムには、2025年4月にduが発表したAED 20億(544.6 ミリオン 米ドル)のハイパースケール施設が含まれており、マイクロソフトが主要な利用者として指名されています。このようなプロジェクトは、設計、試運転、および後の運用段階において専門家の関与を必要とする場合があります。液体冷却および高密度電気システムを理解するプロバイダーは、単一の認証レビューを超えた関与が可能になります。これにより、中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場は、学際的なエンジニアリング能力への依存度が高まります。
データ主権と国家重要デジタルインフラ
データローカライゼーション要件は、政府、金融、その他の機密ワークロードをホストする施設のガバナンスモデルの一部としてリスクマネジメントを位置づけます。サウジアラビアのデータセンターサービス規制は、適格、限定、標準、および高度の分類を含む段階的フレームワークを採用しています。オペレーターは、分類要件に沿ったサービス継続性、復旧計画、および運用管理を実証しなければなりません。Nournetは2025年4月にダンマームのデータセンターでANSI/TIA-942-C Rated-3認証を取得したと発表し、オペレーターがコンプライアンスニーズを正式な技術プログラムに転換できることを示しました。中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場は、規制が独立したレビューに対応できる文書化を要求する場合に恩恵を受けます。技術的、セキュリティ的、および運用上のエビデンスにわたって対応できる企業は、これらの規制が成熟するにつれて有利な立場に置かれるでしょう。
実証可能なリスクコントロールに対する保険会社・貸し手の需要
保険および プロジェクトファイナンスの意思決定は、施設が建設および運用上の障害に耐えられるという証拠をますます必要としています。Aonは2026年1月にデータセンターライフサイクル保険プログラムを25億 米ドルに拡大し、リスクエンジニアリングとサイバー影響モデリングをオファーに含めました。FMは2025年5月にIntelliumプログラムを開始し、データセンターおよび電力インフラリスクに対する専門的サポートを提供しました。[1] これらのアプローチは、エンジニアリングレビューを別個のコストとして扱うのではなく、保険キャパシティと並置します。中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場では、これにより専門家がサイト選定、設計レビュー、および試運転に以前よりも早期に関与できるようになります。また、技術的管理を保険会社、貸し手、オーナー、および請負業者にとって有用な形で説明できるサプライヤーが有利になります。
電力・冷却・ネットワーキング・施設インフラの複雑性の増大
中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場は、以前の施設よりも密接に相互作用するシステムに対応しなければなりません。電力配電、バックアップ電源、冷却ループ、制御システム、光ファイバールート、および防火システムは、それぞれのインターフェースがテストされていない場合、より広範な停止を引き起こす可能性があります。TÜV NORDは、TSI.EN50600 V3.0が2025年9月にV2.1に取って代わり、認証施設に対する更新された要件が生まれたと述べました。EN 50600、ISO/IEC 22237、およびANSI/TIA-942は、信頼性と施設性能を評価するための認められた構造を提供します。単一の専門分野のみをカバーするレビューは、機器と運用プロセスにわたる連鎖的な障害を見逃す可能性があります。これにより、電力、熱、ネットワーキング、およびレジリエンスの専門知識を単一のエンゲージメントで組み合わせられるチームへの需要が高まります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 専門的リスクエンジニアリングおよびアセスメントサービスの高コスト | -2.3% | グローバル、アフリカで最も顕著 | 短期(2年以内) |
| データセンター固有の専門知識を持つエンジニアの限られた可用性 | -1.9% | 中東・アフリカ全域 | 中期(2〜4年) |
| ハイパースケールAI施設の損失履歴の不足 | -0.8% | グローバル、GCCに注目 | 中期(2〜4年) |
| オーナー、請負業者、ユーティリティ、テクノロジーステークホルダー間の責任の分散 | -0.6% | 中東・アフリカ全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
専門的リスクエンジニアリングおよびアセスメントサービスの高コスト
包括的なリスク業務はサイト選定、設計レビュー、試運転、および運用モニタリングをカバーする場合があり、小規模オペレーターがフルサービスを購入することを困難にしています。この課題は、多くの施設が小規模で地域の技術予算が限られているアフリカ市場でより顕著です。アフリカデータセンター協会は、大陸全体でデータセンター開発が拡大するにつれて、より強力なスキルキャパシティの必要性を指摘しています。大規模施設は、より多くのキャパシティとより要求の高い顧客契約にわたって専門家コストを分散させることができます。小規模オペレーターは代わりに内部チームや一般的なエンジニアリングアドバイザーに頼る場合があり、中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場のリーチを制限します。モジュール式レビューと地域デリバリーキャパシティを開発するプロバイダーは、技術基準を下げることなくこのアクセスギャップを縮小できる可能性があります。
データセンター固有の専門知識を持つエンジニアの限られた可用性
この地域は、電力システム、熱制御、防火、障害分析、および施設運用を総合的に評価できるエンジニアを必要としています。建設プログラムが複数のグローバル地域にわたって同じ専門家を競い合う中、そのような複合的な能力は希少です。アフリカデータセンター協会は、大陸のデジタルインフラ計画における重要な課題として人材育成を特定しています。この不足はアセスメントを遅らせ、より広い技術チームを持つ大規模プロバイダーに業務を集中させる可能性があります。ANSI/TIA-942、EN 50600、およびISO/IEC 22237に沿った認証経路は、より一貫した地域能力の開発に役立ちます。中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場では、トレーニングプログラムと地域的に持続可能な人員配置モデルが差別化の実践的な源泉となり得ます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
信頼性業務が拡大する中で監査が参入要件を支援リスクアセスメントおよび監査は2026年に地域市場の31.48%のシェアを占めました。これはライセンス取得、保険配置、および施設の初期承認に必要な文書化されたエビデンスを提供することが多いです。オペレーターは監査業務を使用して、施設がサービスに移行する前に電力、冷却、防火安全、セキュリティ、および手順の弱点を特定します。このサービスはまた、キャパシティ変更や主要機器のアップグレード後の後続レビューを支援するベースラインを確立します。規制および保険の期待により、湾岸プロジェクトでは監査証跡が特に重要です。これにより、顧客がより継続的なサービスを求める中でも監査は中心的な位置を保ちます。
信頼性・可用性エンジニアリングは2032年にかけて15.13%のCAGRで成長すると予測されています。これは、システムと運用慣行が顧客に対して行われた可用性コミットメントを実現できるかどうかに焦点を当てています。単一の障害が重要なサービスを中断させる可能性がある場合、故障モードおよび影響分析、フォルトツリーレビュー、および根本原因分析が有用です。サウジアラビアの段階的要件は、障害、復旧措置、および是正業務の記録を保持する必要性を強化します。TSI.EN50600 V3.0に基づく更新された技術基準も、認証施設がエビデンスと管理策をレビューすることを促します。


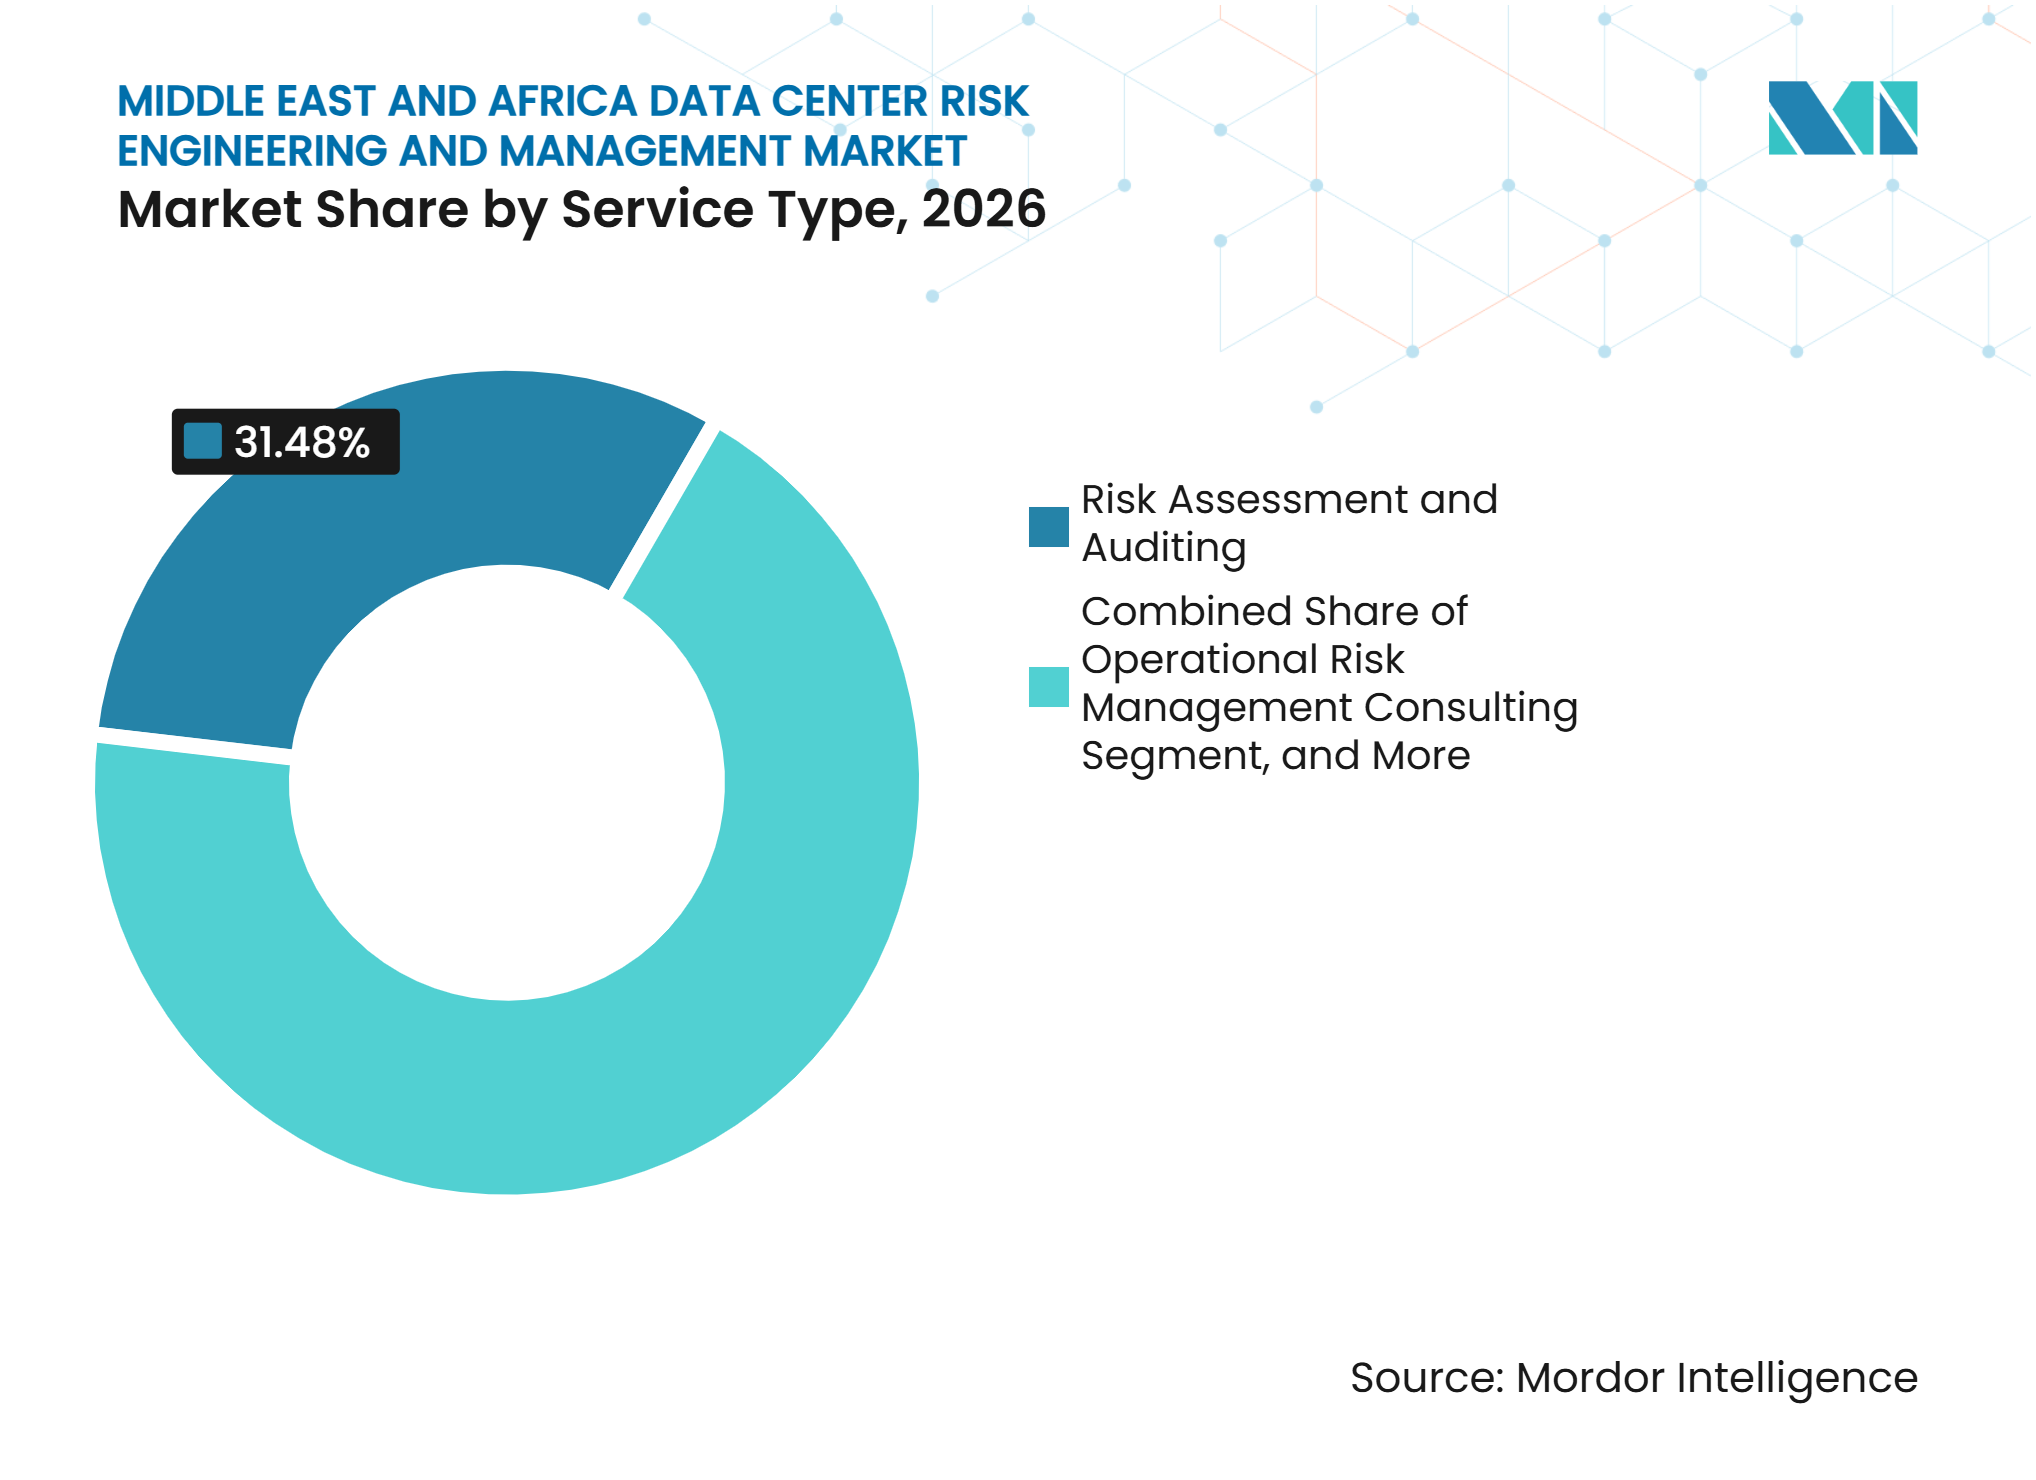
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
リスクカテゴリー別:
電力リスクが主導し熱リスクが複雑化電気・電力インフラリスクは2026年の中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場規模の28.62%を占めました。電力の可用性はすべての施設サービスの基盤であり、電気設計、バックアップ発電、切替手順、および機器保守が中核的なレビュー領域となっています。系統接続のタイミングと変圧器の調達もプロジェクトスケジュールに影響を与える可能性があります。電力アセスメントは、冗長性だけでなく、コンポーネントが故障した際に発生する一連のイベントも考慮しなければなりません。高価値機器と顧客コミットメントは、電気インシデントの管理が不十分な場合のコストを高めます。これが、電力リスクが稼働中および建設段階の施設全体にわたって主要カテゴリーであり続ける理由です。
冷却・熱管理リスクは2032年にかけて14.96%のCAGRで成長すると予測されています。AIワークロードは熱密度を高め、チップへの直接冷却および液浸冷却方式の使用を促進します。これらのシステムは、従来のコンピュータールーム空調システムと比較して異なる障害経路をもたらします。エンジニアリングチームは、冷媒ループ、水質、漏洩検知、制御システム、電気インターフェース、および緊急対応を評価する必要があります。UAE政府はデータセンターがエネルギーセクターに与える影響を検討し、連邦政策の策定を支援するための国家チームを結成しており、急速に拡大するキャパシティがインフラに与える広範な重要性を反映しています。これにより、中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場における熱・環境リスク評価の継続的な役割が生まれます。
評価方法別:
定性的レビューが主導し継続的モニタリングが台頭定性的リスクアセスメントは2026年に34.19%の市場シェアを占めました。新しい施設は、詳細な統計モデリングに十分な運用履歴が蓄積される前に、構造化されたワークショップ、リスクマトリックス、および専門家レビューを必要とすることが多いです。これらの方法は、設計初期、建設、および認証段階においてオーナーが優先事項を特定するのに役立ちます。また、オペレーター、請負業者、テクノロジーサプライヤー、およびコンプライアンスチームの見解を統合します。このアプローチは、プロジェクトが不完全な技術情報の下で迅速に意思決定しなければならない場合に有用です。その主導的な位置は、まだ初期ライフサイクル段階を進んでいる施設の高いシェアを反映しています。
継続的リスクアセスメントおよびモニタリングは2032年にかけて14.89%のCAGRで拡大すると予測されています。センサーネットワークと施設管理システムは、温度、電力品質、機器アラーム、および運用パフォーマンスに関する最新情報を提供できます。これにより、チームはライブパフォーマンスを試運転ベースラインと比較し、例外をより早期に特定できます。デジタルモデルは、機器の損失がサービスで発生する前にその影響をテストすることもできます。継続的アプローチは、長時間のメンテナンス停止を許容できない重要なワークロードをホストするサイトに特に関連します。中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場は、これらのツールを使用して業務を定期的なチェックからより定常的な運用サポートへとシフトできます。
エンゲージメントモデル別:
単発監査が基盤を維持しリテイナーサービスが成長単発アセスメントおよび監査は2026年に市場シェアの35.76%を占めました。新しい建物は、オペレーターがサービスを開始する前、および顧客が機密ワークロードを配置する前に初期技術検証を必要とします。明確に定義された監査エンゲージメントは、規制当局、保険会社、貸し手、または顧客に対して明確な範囲、具体的な所見、およびエビデンストレイルを提供します。また、拡張されたアドバイザリープログラムの資金をまだ持っていないオペレーターにとっての実践的な入口点でもあります。このモデルは、湾岸の建設プログラムと新興アフリカ施設の両方にわたって重要であり続けます。インストールベースが成長する間、需要を支え続けるでしょう。
継続的リスクマネジメントサービスは2032年にかけて14.93%のCAGRで拡大すると予測されています。これらの取り決めは、運用レビュー、コンプライアンスモニタリング、拡張計画、および定期的なレジリエンステストをカバーできます。これらは、主権、金融、またはクラウドワークロードをサポートし、単一の承認ではなく継続的な管理を示さなければならない施設に適しています。Aonのライフサイクル保険プログラムは保険要素とリスクエンジニアリングおよびサイバーモデリングを組み合わせており、より統合されたサービス構造を示しています。リテイナーモデルは、プロバイダーにクライアントの進化するリスクプロファイルへのより良い可視性を提供できます。また、中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場にとってより安定した収益基盤を生み出すこともできます。

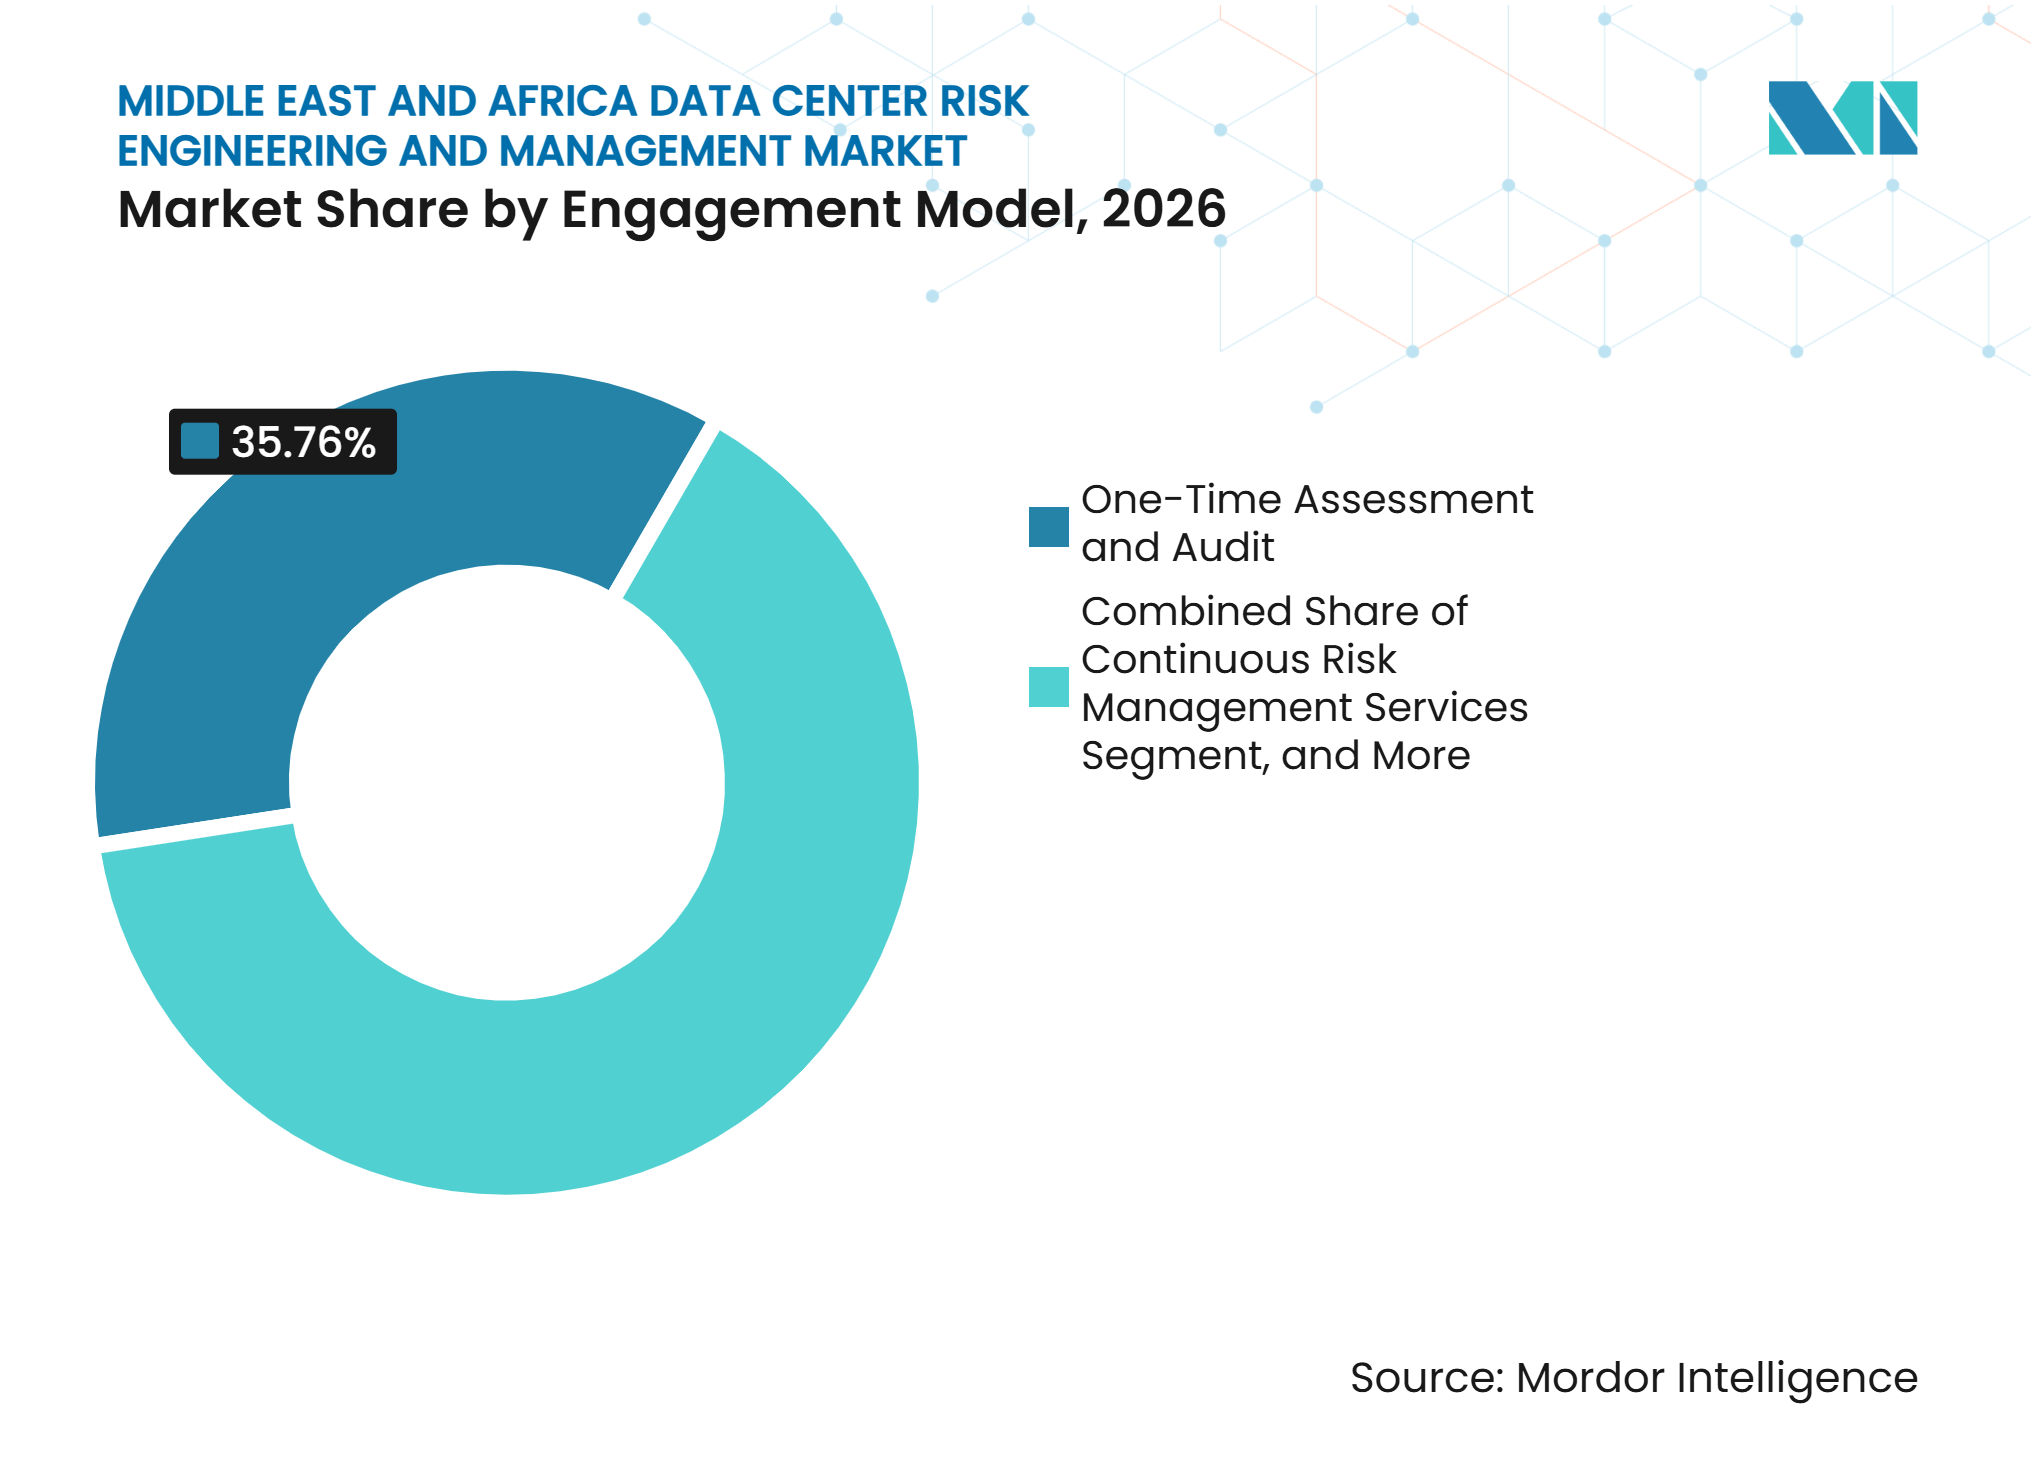
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プロジェクトライフサイクルステージ別:
運用サービスが主導し改修業務が加速運用リスクマネジメントは2026年に36.57%のシェアを占めました。既存のデータセンターは、メンテナンス慣行、緊急手順、インシデント、ベンダーパフォーマンス、および管理有効性の定期的なレビューを必要とします。UAE、サウジアラビア、トルコ、および南アフリカのインストールベースは、新規建設が拡大する中でもこの需要を支えています。運用業務は、引き渡し後に手順が維持されない場合に設計意図が弱まる可能性があるため重要です。また、リスクがどのように特定され対処されたかの記録をオーナーに提供します。これにより、運用サポートが中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場において最大のライフサイクルステージとなっています。
拡張・改修・近代化は2032年にかけて14.87%のCAGRで拡大すると予測されています。多くの稼働中施設は、AIに対応したラックとより集中的な冷却への現在の需要が生まれる前に設計されました。オーナーは、重要なサービスをオフラインにすることなく、液体冷却、より強力な電力フィード、およびアップグレードされた防火設備を追加する必要がある場合があります。これにより、フェーズ計画、変更管理、および試運転テストに高い価値が置かれます。施設がアップグレード中にライブ顧客へのサービスを継続しなければならない場合、業務はより複雑になります。リスク専門家は、オーナーがそれらのインターフェースを管理し、顧客と保険会社のためのエビデンスを維持するのを支援できます。
データセンター規模別:
大規模サイトが主導しハイパースケールプロジェクトが加速大規模データセンターは2026年に41.93%を占めました。これは、UAE、サウジアラビア、および南アフリカにおけるエンタープライズおよびキャリアニュートラル施設の確立されたベースを反映しています。大規模サイトは、より正式なリスクアセスメントを正当化するのに十分なインストール機器と顧客エクスポージャーを持っています。そのオーナーは多くの場合、複数の電力経路、冷却システム、ネットワーク接続、およびテナント要件を管理します。単一の運用中断が多くのクライアントに同時に影響を与える可能性があります。これにより、大規模施設は中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場において一貫した業務源となっています。
ハイパースケールデータセンターは2032年にかけて14.98%のCAGRで拡大すると予測されています。これらのキャンパスは、少数のサイトに大量のコンピューティングキャパシティ、エネルギー需要、およびプロジェクト資本を集中させます。その規模は、系統アクセス、機器デリバリー、建設シーケンシング、およびレジリエンス設計の慎重な検討を必要とします。UAEのduのAED 20億(544.6 ミリオン 米ドル)ハイパースケールプロジェクトの発表は、このカテゴリーに投入される投資水準を示しています。[2] 主要キャンパスでの障害は、単一の地域顧客グループを超えてサービスに影響を与える可能性があります。したがって、専門的サポートはプロジェクトの全ライフサイクルにわたって延長される可能性が高いです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションが主導しクラウドプロバイダーがキャパシティを追加コロケーション施設は2026年に地域市場の38.24%を占めました。キャリアニュートラルキャンパスは、同一建物内で複数のテナント、ネットワークプロバイダー、保険会社、および運用コミットメントに対応しなければなりません。これにより、セキュリティ、アクセス制御、電力継続性、および変更管理に対する重複した期待が生まれます。コロケーションオーナーはまた、共有インフラが各顧客のサービス要件を満たせることを示す必要があります。その広範なテナントベースにより、文書化された手順と一貫したテストが特に重要になります。このセグメントは地域ハブ全体にわたって主要な需要基盤を形成し続けています。
クラウドサービスプロバイダーは2032年にかけて14.91%のCAGRで成長すると予測されています。主権クラウドリージョンとAIキャパシティは、建設から稼働までの専用エンジニアリングの注意を必要とします。そのサービスコミットメントにより、レジリエンス、サイバー管理、および復旧計画がオペレーターと顧客の両方にとって重要になります。エンタープライズおよびエッジサイトは、銀行、政府、および通信ユーザーがローカル処理を必要とするアフリカ市場で引き続き関連性を持ちます。Bureau Veritasは2026年10月に中東向けのミッションクリティカルデータセンターアドバイザリーオファリングを開始し、コンプライアンス、品質保証、試運転、サステナビリティ、サイバーセキュリティ、およびレジリエンスをカバーしました。これは、サプライヤーが中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場において異なるデータセンタータイプ向けにサービスを組織化している方法を示しています。
地域分析
アラブ首長国連邦
アラブ首長国連邦は2026年に中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場シェアの32.85%を占めました。同国は、正式なエンジニアリングレビューを必要とする新規キャパシティプログラムと密度の高い運用ベースを組み合わせています。その電気通信・デジタル政府規制局は、ライセンスオペレーターに対してデータ主権、サイバーセキュリティ、および運用レジリエンスの要件を設定しています。これらのコンプライアンス要因は、管理策が運用を通じて有効であり続けなければならないため、施設が初期承認を受けた後も需要を持続させます。UAEエネルギー・インフラ省は2025年2月に、データセンターがエネルギーセクターに与える影響を検討し、連邦政策の策定を支援するための国家チームを結成しました。この取り組みは、デジタルインフラ計画とエネルギーシステム管理の間のより緊密な調整の必要性を示しています。中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場は、開発者がエネルギー、冷却、継続性、およびライセンス管理に関するエビデンスを必要とするため、恩恵を受けることができます。
サウジアラビア
サウジアラビアは2032年にかけて15.17%のCAGRで拡大すると予測されており、地理的セグメントの中で最高の成長率です。国家通信委員会のデータセンターサービス規制は、分類と運用管理に対する構造化されたアプローチを要求しています。高度ティアのオペレーターは、顧客と規制当局に対して継続性、復旧、およびリスクマネジメントの取り決めを実証できる準備をしなければなりません。これにより、コンプライアンスは一度限りの申請ではなく、継続的なエンジニアリング要件となります。Nournetの2025年4月のダンマームにおけるANSI/TIA-942-C Rated-3認証は、サウジアラビアのプロジェクトにおける正式な技術標準の役割を示しています。[3] 同国の急速なAIおよびクラウドの構築も、試運転、電力、冷却、および運用レビューの必要性を高めています。これらの条件は、サウジアラビアを中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場の中心的な成長エリアとして位置づけています。
アフリカおよび湾岸周辺地域
トルコは欧州、中東、および中央アジアのネットワーク間の接続ルートとして機能しており、そのデータセンタープロジェクトはますます欧州の施設標準を採用しています。南アフリカはアフリカで最も発展したデータセンター拠点であり、ヨハネスブルグとケープタウンにクラウドプラットフォームとコロケーションキャパシティが集中しています。Africa Data Centersはケープタウンの追加キャパシティへの資金調達を発表しましたが、地域の発展にはより強力な技術スキルと運用能力が必要です。ナイジェリアとエジプトは、ローカル処理と地域トラフィックフローをサポートする施設と接続資産を追加しています。これらの市場のオペレーターは、電力品質、可用性、セキュリティ、および機器供給リスクを管理するための実践的な方法を必要としています。コスト圧力と限られた専門家の可用性は、湾岸よりもいくつかのアフリカの場所でより重要です。これにより、標準化された認証とトレーニング経路が、中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場を最大のサイトを超えて拡大するために価値あるものとなっています。
競合環境
市場集中度
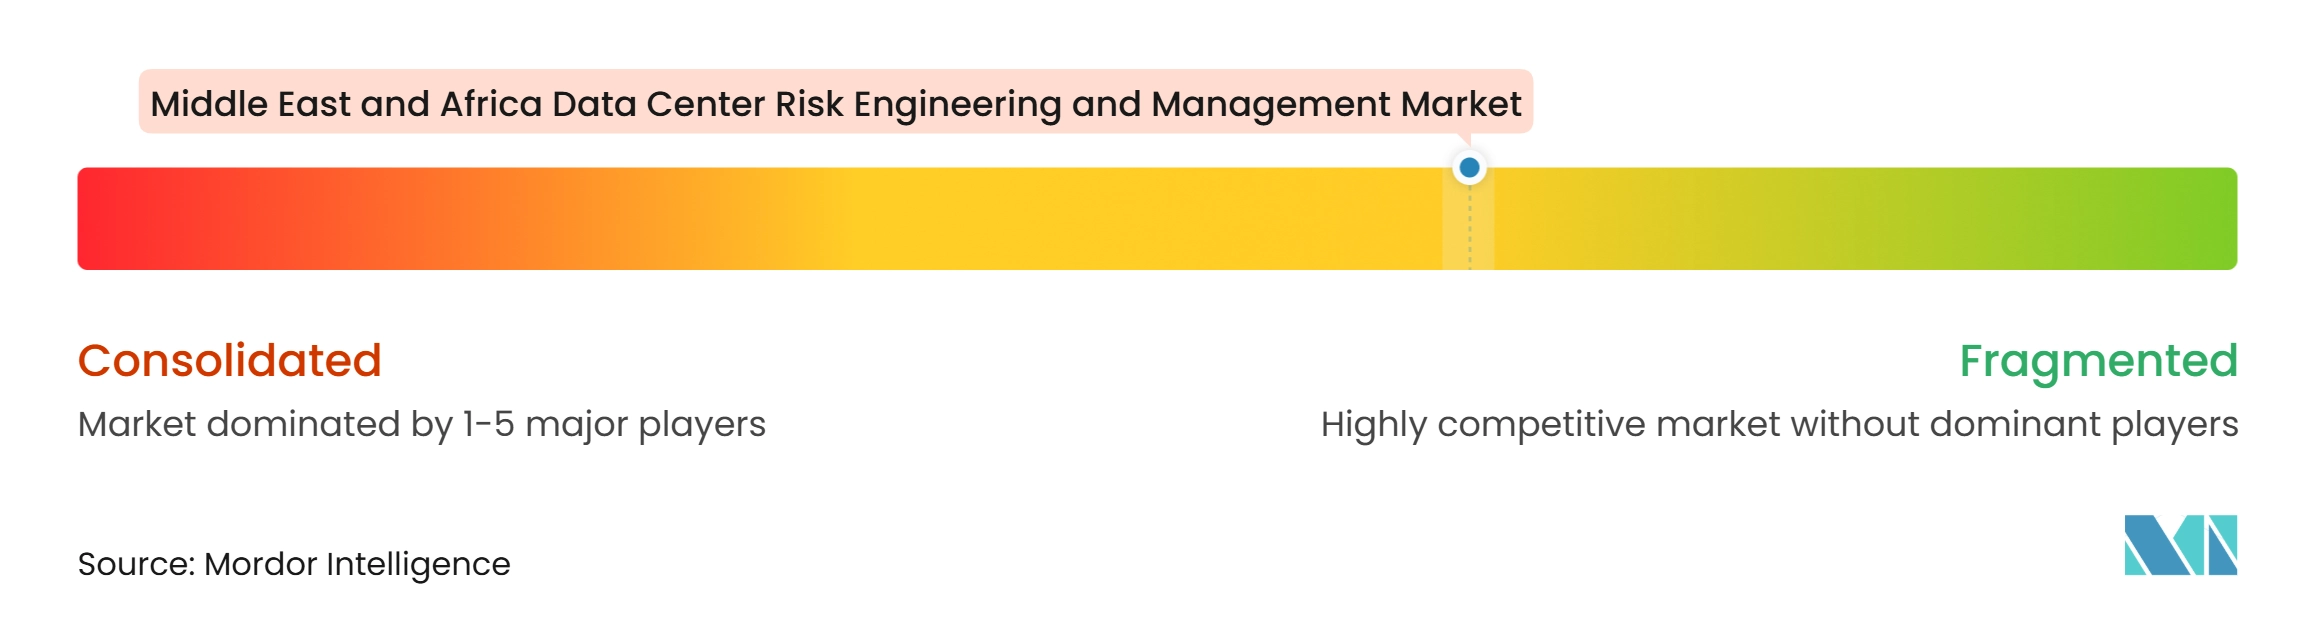
中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場は中程度に分散しています。グローバルな検査、試験、および認証プロバイダーが、保険連動型リスクエンジニアリング専門家および地域エンジニアリングアドバイザーと競合しています。Bureau Veritas、TÜV SÜD、TÜV Rheinland、SGS、DNV、UL Solutions、およびDEKRAは、認証の幅と移植性で競合しています。Aon、Marsh、FM、およびKrollは、保険、資金調達、およびリスクアドバイザリー能力を同じ顧客との議論に持ち込みます。Jensen HughesとArupはエンジニアリングの深みを提供し、地域企業はアラビア語の規制機関との地域知識とエンゲージメントを通じて差別化できます。この分野は、技術的な認定と、オーナー、請負業者、保険会社、および規制当局と協力する能力の両方によって形成されています。
技術標準は、中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場における競争の重要な基盤です。EN 50600、ISO/IEC 22237、およびANSI/TIA-942は、顧客が施設管理策を比較し、プロバイダーにアセスメントの共通フレームワークを提供するのに役立ちます。TÜV NORDの2025年9月のTSI.EN50600 V3.0に関する更新は、認証施設が改訂された基準に対応する必要性を強調しました。Bureau Veritasは2026年10月に中東向けのミッションクリティカルデータセンターアドバイザリーパンフレットを開始しました。[4] 同社は、コンプライアンス、品質保証、試運転、サステナビリティ、サイバーセキュリティ、およびレジリエンスにわたるライフサイクルオファーを提示しました。この動きは、複数のサービスラインを一つの施設ライフサイクルに結びつける戦略を示しています。
保険連動型プロバイダーも競合オファーを変えています。Aonは2026年1月にデータセンターライフサイクル保険プログラムを25億 米ドルに拡大し、複数の保険カバーと組み込みのリスクエンジニアリングおよびサイバー影響モデリングを組み合わせました。FMは2025年5月にIntelliumを開始し、データセンターおよび電力リスクの問題に対する専門的サポートを提供しました。Marshも2025年5月にグローバルなデータセンター保険およびリスクマネジメントサービスを開始し、保険配置と並んでアセスメント、脆弱性特定、およびリスク戦略をカバーしました。AI固有の障害アセスメントは、高密度冷却とGPU構成が確立された技術慣行よりも速く進歩しているため、未開拓の領域であり続けています。これらのシステムに対して信頼できる方法を開発するプロバイダーは、標準がより規範的になる前に優位性を得る可能性があります。
中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント産業リーダー
-
Aon plc
-
Factory Mutual Insurance Company
-
Howden Group Holdings Limited
-
Marsh & McLennan Companies, Inc.
-
Lockton Companies, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場 このレポートでカバーされる企業
- Aon plc
- Factory Mutual Insurance Company
- Marsh & McLennan Companies, Inc.
- Lockton Companies, LLC
- Howden Group Holdings Limited
- Zurich Insurance Group AG
- JENOA
- ITMAD Engineering Consultancy
- DNV AS
- TÜV SÜD AG
- TÜV Rheinland AG
- UL Solutions Inc.
- Bureau Veritas SA
- SGS Société Générale de Surveillance SA
- DEKRA SE
- Kroll, LLC
- Willis Towers Watson Public Limited Company
- Munich Reinsurance Company
- Swiss Re AG
- AXA XL
- Allianz SE
- HDI Global SE
- Jensen Hughes, Inc.
- Arup Group Limited
最近の産業開発事情 中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場
- 2026年10月:Bureau Veritasは中東向けのミッションクリティカルデータセンターアドバイザリーパンフレットを開始し、コンプライアンス、品質保証、試運転、サステナビリティ、サイバーセキュリティ、および運用レジリエンスをカバーする完全なライフサイクル保証オファリングを提示しました。35カ国以上で2,000件以上のデータセンタープロジェクト実績と世界中に1,000人以上の専門エンジニアを擁することを示したこの開始は、湾岸パイプラインが加速する中で地域市場シェアを深める同社の意図を示しています。
- 2026年8月:BSIグループは、設計、建設、運用、および継続的改善の基準にわたるアセスメントを経て、ケニアのSafaricomのリムルデータセンターをデータセンター施設信頼マークの下で認証しました。この認証は、施設のガバナンス、運用レジリエンス、および国際的なベストプラクティスへのコンプライアンスの独立した検証を提供し、東アフリカへの機関認証活動の重要な拡大を示しています。
- 2026年6月:TÜV NORDは、TSI.STANDARD、EN 50600、およびISO/IEC 22237をカバーする更新されたサービスを通じてデータセンター認証および専門トレーニングオファリングを拡大し、グローバルで1,000件以上のデータセンター認証プロジェクトを完了しました。この拡大は、V2.1に取って代わり既存の認証施設が再検証しなければならない改訂された要件を導入した2025年9月のTSI.EN50600 V3.0のリリースに続いて基準カタログを更新します。
- 2026年5月:Bureau Veritasは、Datacloud Global Congress 2026への積極的な参加を通じてデータセンター保証活動を拡大し、エネルギー効率と新興EU分類規制要件に対応するサステナビリティ検証サービスを含む施設の全ライフサイクルにわたるデータセンターインフラの試験、検査、および認証能力を提示しました。
中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場レポートの範囲
中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場は、データセンターオペレーターが運用、インフラ、サイバーセキュリティ、および環境リスクを特定、評価、軽減、および管理するのを支援するサービスとソリューションで構成されています。これらのサービスは、地域全体のデータセンター施設のビジネス継続性、規制コンプライアンス、資産保護、および信頼性の高い運用を支援します。
中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場レポートは、サービスタイプ(リスクアセスメントおよび監査、信頼性・可用性エンジニアリング、故障モードおよび影響分析(FMEA)、フォルトツリーおよび根本原因分析、ハザード識別およびリスク評価、リスク軽減計画、運用リスクマネジメントコンサルティング、ならびにコンプライアンスおよびエンジニアリング認証サポート)、リスクカテゴリー(電気・電力インフラリスク、冷却・熱管理リスク、火災・生命安全リスク、構造・建物インフラリスク、環境・気候リスク、運用・人的エラーリスク、サプライチェーン・機器可用性リスク、および物理的セキュリティ・アクセスリスク)、評価方法(定性的リスクアセスメント、定量的リスクアセスメント、信頼性中心アセスメント、シナリオベースリスク分析、シミュレーションおよびデジタルモデリング、ならびに継続的リスクアセスメントおよびモニタリング)、エンゲージメントモデル(単発アセスメントおよび監査、定期的リスクレビュー、継続的リスクマネジメントサービス、マネージドリスクエンジニアリング、ならびに統合エンジニアリングおよびアドバイザリーサービス)、プロジェクトライフサイクルステージ(サイト選定および実現可能性、設計およびエンジニアリング、建設および試運転、運用リスクマネジメント、ならびに拡張・改修・近代化)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、ならびにエンタープライズおよびエッジ)、および地域(中東(サウジアラビア、UAE、トルコ、およびその他の中東)およびアフリカ(南アフリカ、エジプト、ナイジェリア、およびその他のアフリカ))別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リスクアセスメントおよび監査 |
| 信頼性・可用性エンジニアリング |
| 故障モードおよび影響分析(FMEA) |
| フォルトツリーおよび根本原因分析 |
| ハザード識別およびリスク評価 |
| リスク軽減計画 |
| 運用リスクマネジメントコンサルティング |
| コンプライアンスおよびエンジニアリング認証サポート |
| 電気・電力インフラリスク |
| 冷却・熱管理リスク |
| 火災・生命安全リスク |
| 構造・建物インフラリスク |
| 環境・気候リスク |
| 運用・人的エラーリスク |
| サプライチェーン・機器可用性リスク |
| 物理的セキュリティ・アクセスリスク |
| 定性的リスクアセスメント |
| 定量的リスクアセスメント |
| 信頼性中心アセスメント |
| シナリオベースリスク分析 |
| シミュレーションおよびデジタルモデリング |
| 継続的リスクアセスメントおよびモニタリング |
| 単発アセスメントおよび監査 |
| 定期的リスクレビュー |
| 継続的リスクマネジメントサービス |
| マネージドリスクエンジニアリング |
| 統合エンジニアリングおよびアドバイザリーサービス |
| サイト選定および実現可能性 |
| 設計およびエンジニアリング |
| 建設および試運転 |
| 運用リスクマネジメント |
| 拡張・改修・近代化 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | リスクアセスメントおよび監査 | |
| 信頼性・可用性エンジニアリング | ||
| 故障モードおよび影響分析(FMEA) | ||
| フォルトツリーおよび根本原因分析 | ||
| ハザード識別およびリスク評価 | ||
| リスク軽減計画 | ||
| 運用リスクマネジメントコンサルティング | ||
| コンプライアンスおよびエンジニアリング認証サポート | ||
| リスクカテゴリー別 | 電気・電力インフラリスク | |
| 冷却・熱管理リスク | ||
| 火災・生命安全リスク | ||
| 構造・建物インフラリスク | ||
| 環境・気候リスク | ||
| 運用・人的エラーリスク | ||
| サプライチェーン・機器可用性リスク | ||
| 物理的セキュリティ・アクセスリスク | ||
| 評価方法別 | 定性的リスクアセスメント | |
| 定量的リスクアセスメント | ||
| 信頼性中心アセスメント | ||
| シナリオベースリスク分析 | ||
| シミュレーションおよびデジタルモデリング | ||
| 継続的リスクアセスメントおよびモニタリング | ||
| エンゲージメントモデル別 | 単発アセスメントおよび監査 | |
| 定期的リスクレビュー | ||
| 継続的リスクマネジメントサービス | ||
| マネージドリスクエンジニアリング | ||
| 統合エンジニアリングおよびアドバイザリーサービス | ||
| プロジェクトライフサイクルステージ別 | サイト選定および実現可能性 | |
| 設計およびエンジニアリング | ||
| 建設および試運転 | ||
| 運用リスクマネジメント | ||
| 拡張・改修・近代化 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場の規模はどのくらいですか?
市場は2026年に167.36 ミリオン 米ドルと評価されており、2032年までに374.29 ミリオン 米ドルに達すると予測されており、2027年から2032年にかけて14.34%のCAGRで成長します。
中東・アフリカにおけるデータセンター リスクエンジニアリングの需要を牽引しているものは何ですか?
AIに対応した施設、データ主権規制、保険要件、およびより複雑な電力・冷却システムが、専門的なリスク業務への需要を高めています。
中東・アフリカ データセンター リスクエンジニアリングおよびマネジメント市場で最大のシェアを持つサービスタイプはどれですか?
リスクアセスメントおよび監査は、ライセンス取得、保険配置、および施設承認を支援するため、2026年に31.48%のシェアで主導しています。
地域のデータセンター全体で最も速く成長しているリスクカテゴリーはどれですか?
冷却・熱管理リスクは、AIワークロードがより集中的な冷却システムを必要とするため、2032年にかけて14.96%のCAGRで拡大すると予測されています。
データセンター リスクエンジニアリングサービスで最も速く成長すると予測されている国はどこですか?
サウジアラビアは、AIインフラ投資とティアベースの規制要件に支えられ、2032年にかけて15.17%のCAGRで拡大すると予測されています。
保険会社がデータセンターのエンジニアリング上の意思決定において重要な理由は何ですか?
保険会社は、キャパシティを提供したりリスクを価格設定したりする前に、施設が強力なレジリエンス、電力、冷却、およびサイバー管理策を持っているというエビデンスをますます求めています。