
Taille et part du marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 167.36 Millions de dollars américains |
| Taille du Marché (2027) | 191.52 Millions de dollars américains |
| Taille du Marché (2032) | 374.29 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 14.34 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
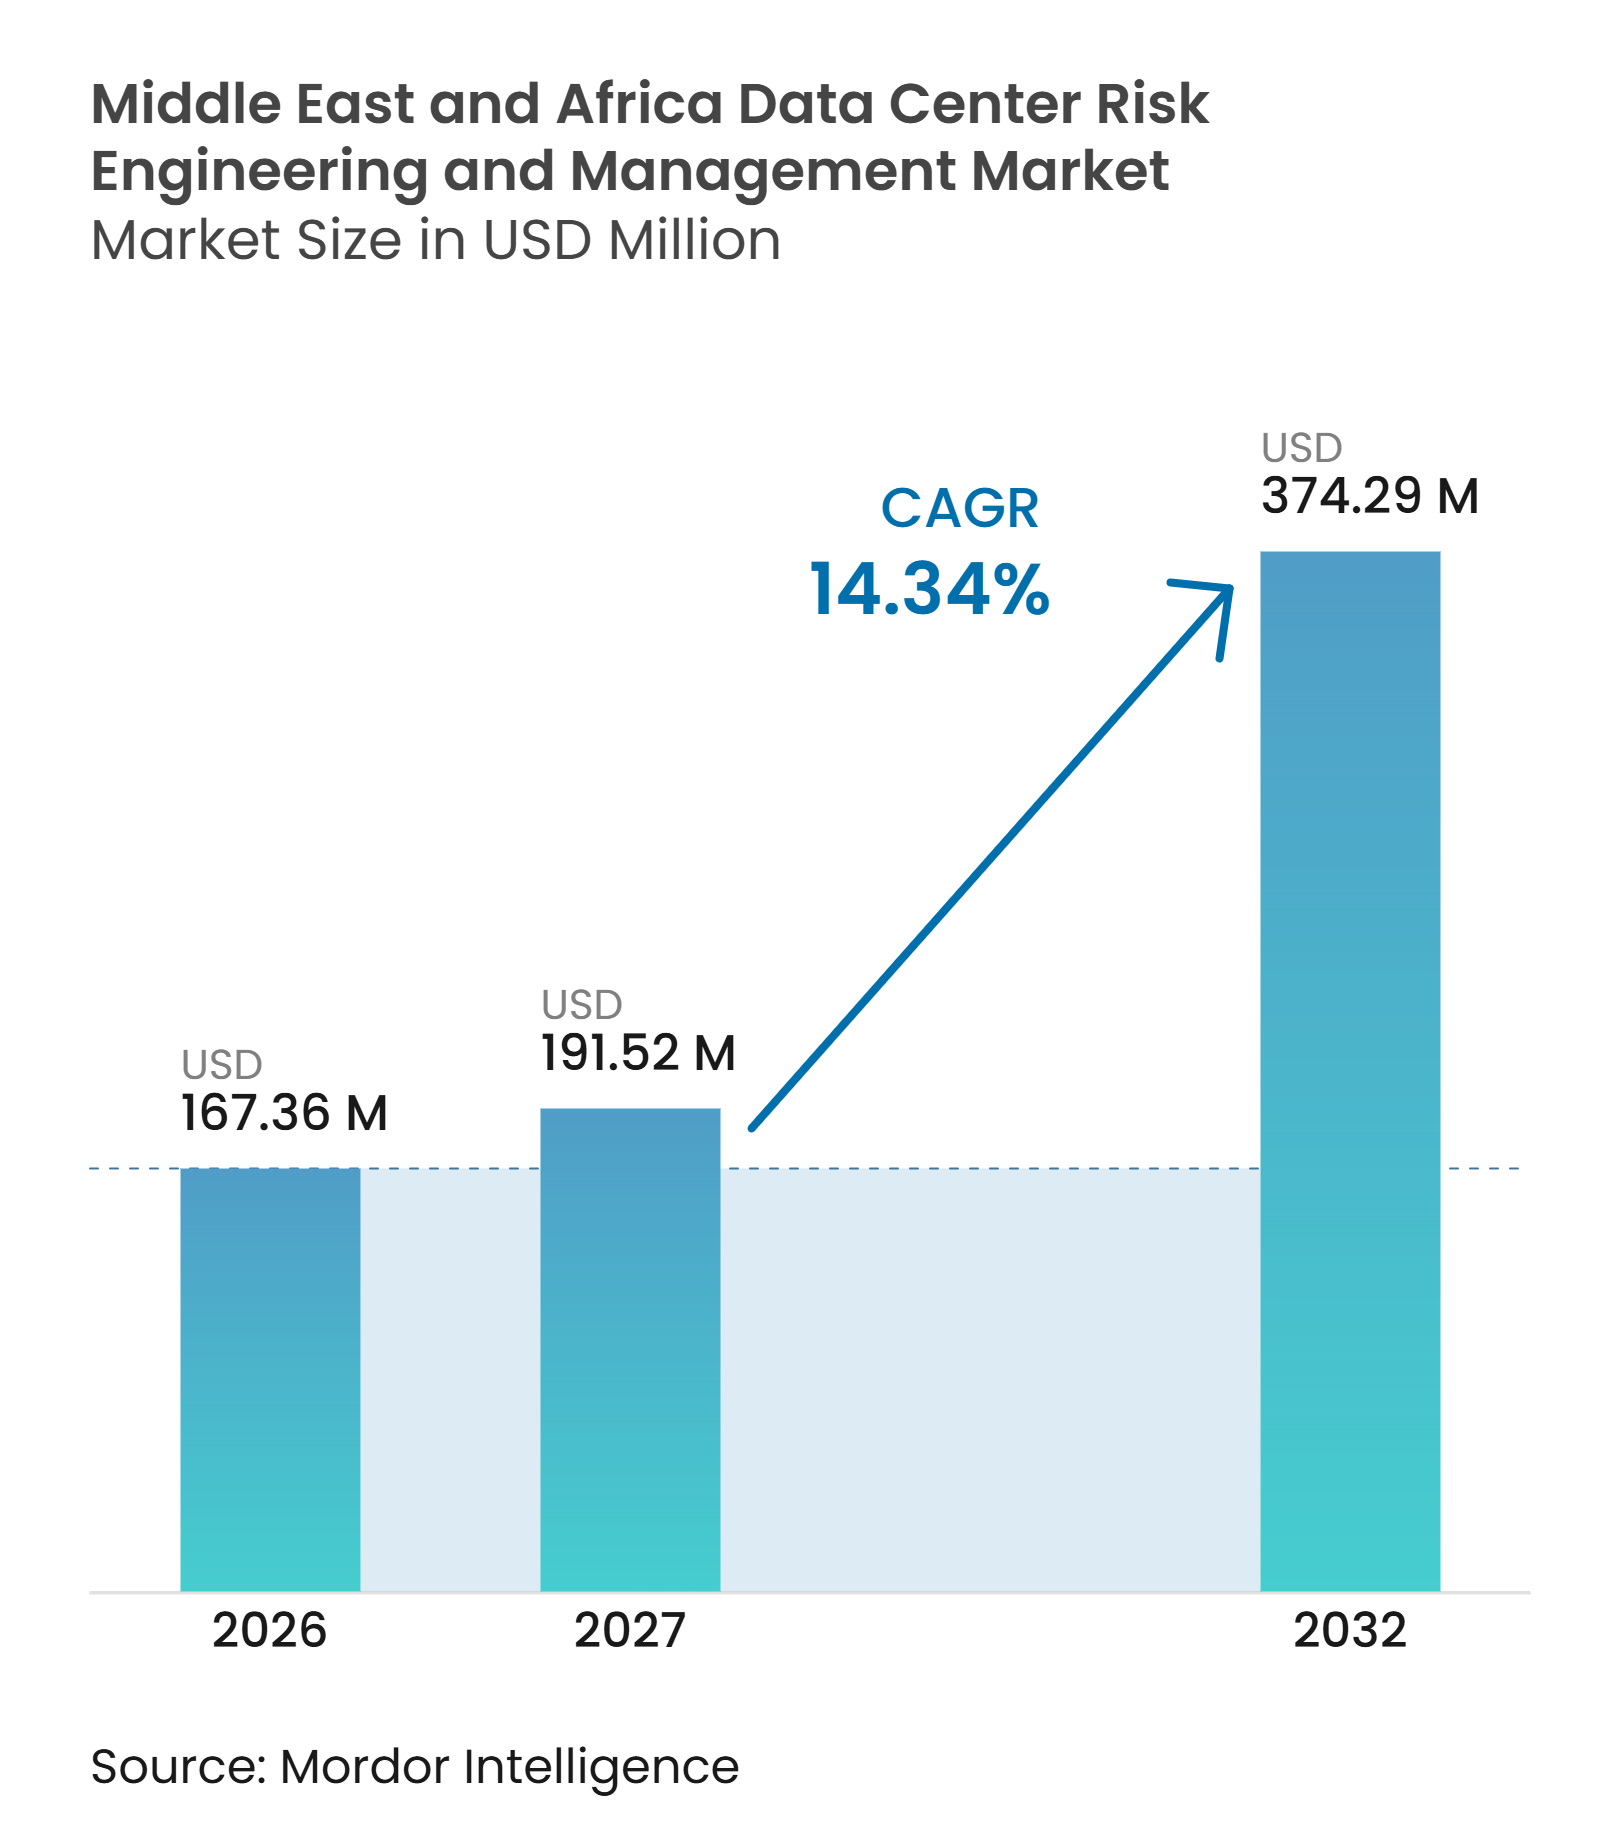
La taille du marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique devrait s'étendre de 167,36 millions USD en 2026 à 374,29 millions USD d'ici 2032, enregistrant un CAGR de 14,34 % entre 2027 et 2032. Le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique est soutenu par un important pipeline d'installations devant gérer des exigences contraignantes en matière d'alimentation, de refroidissement, de résilience et de conformité. L'infrastructure d'IA accroît les conséquences des défaillances d'équipements, car une densité de baies plus élevée entraîne des charges thermiques plus importantes et des systèmes électriques plus complexes dans chaque installation. Les réglementations nationales sur les données et les licences basées sur les niveaux font également des examens formels des risques une composante du cadre opérationnel plutôt qu'un service optionnel. Les assureurs et les prêteurs intègrent les évaluations d'ingénierie plus tôt dans la planification des projets, ce qui lie le travail sur les risques aux décisions de financement et de construction. Cela offre aux prestataires la possibilité de nouer des relations clients plus durables, s'étendant de l'examen de la conception à la surveillance opérationnelle à travers la région et ses principaux pôles d'installations.
Points clés du rapport
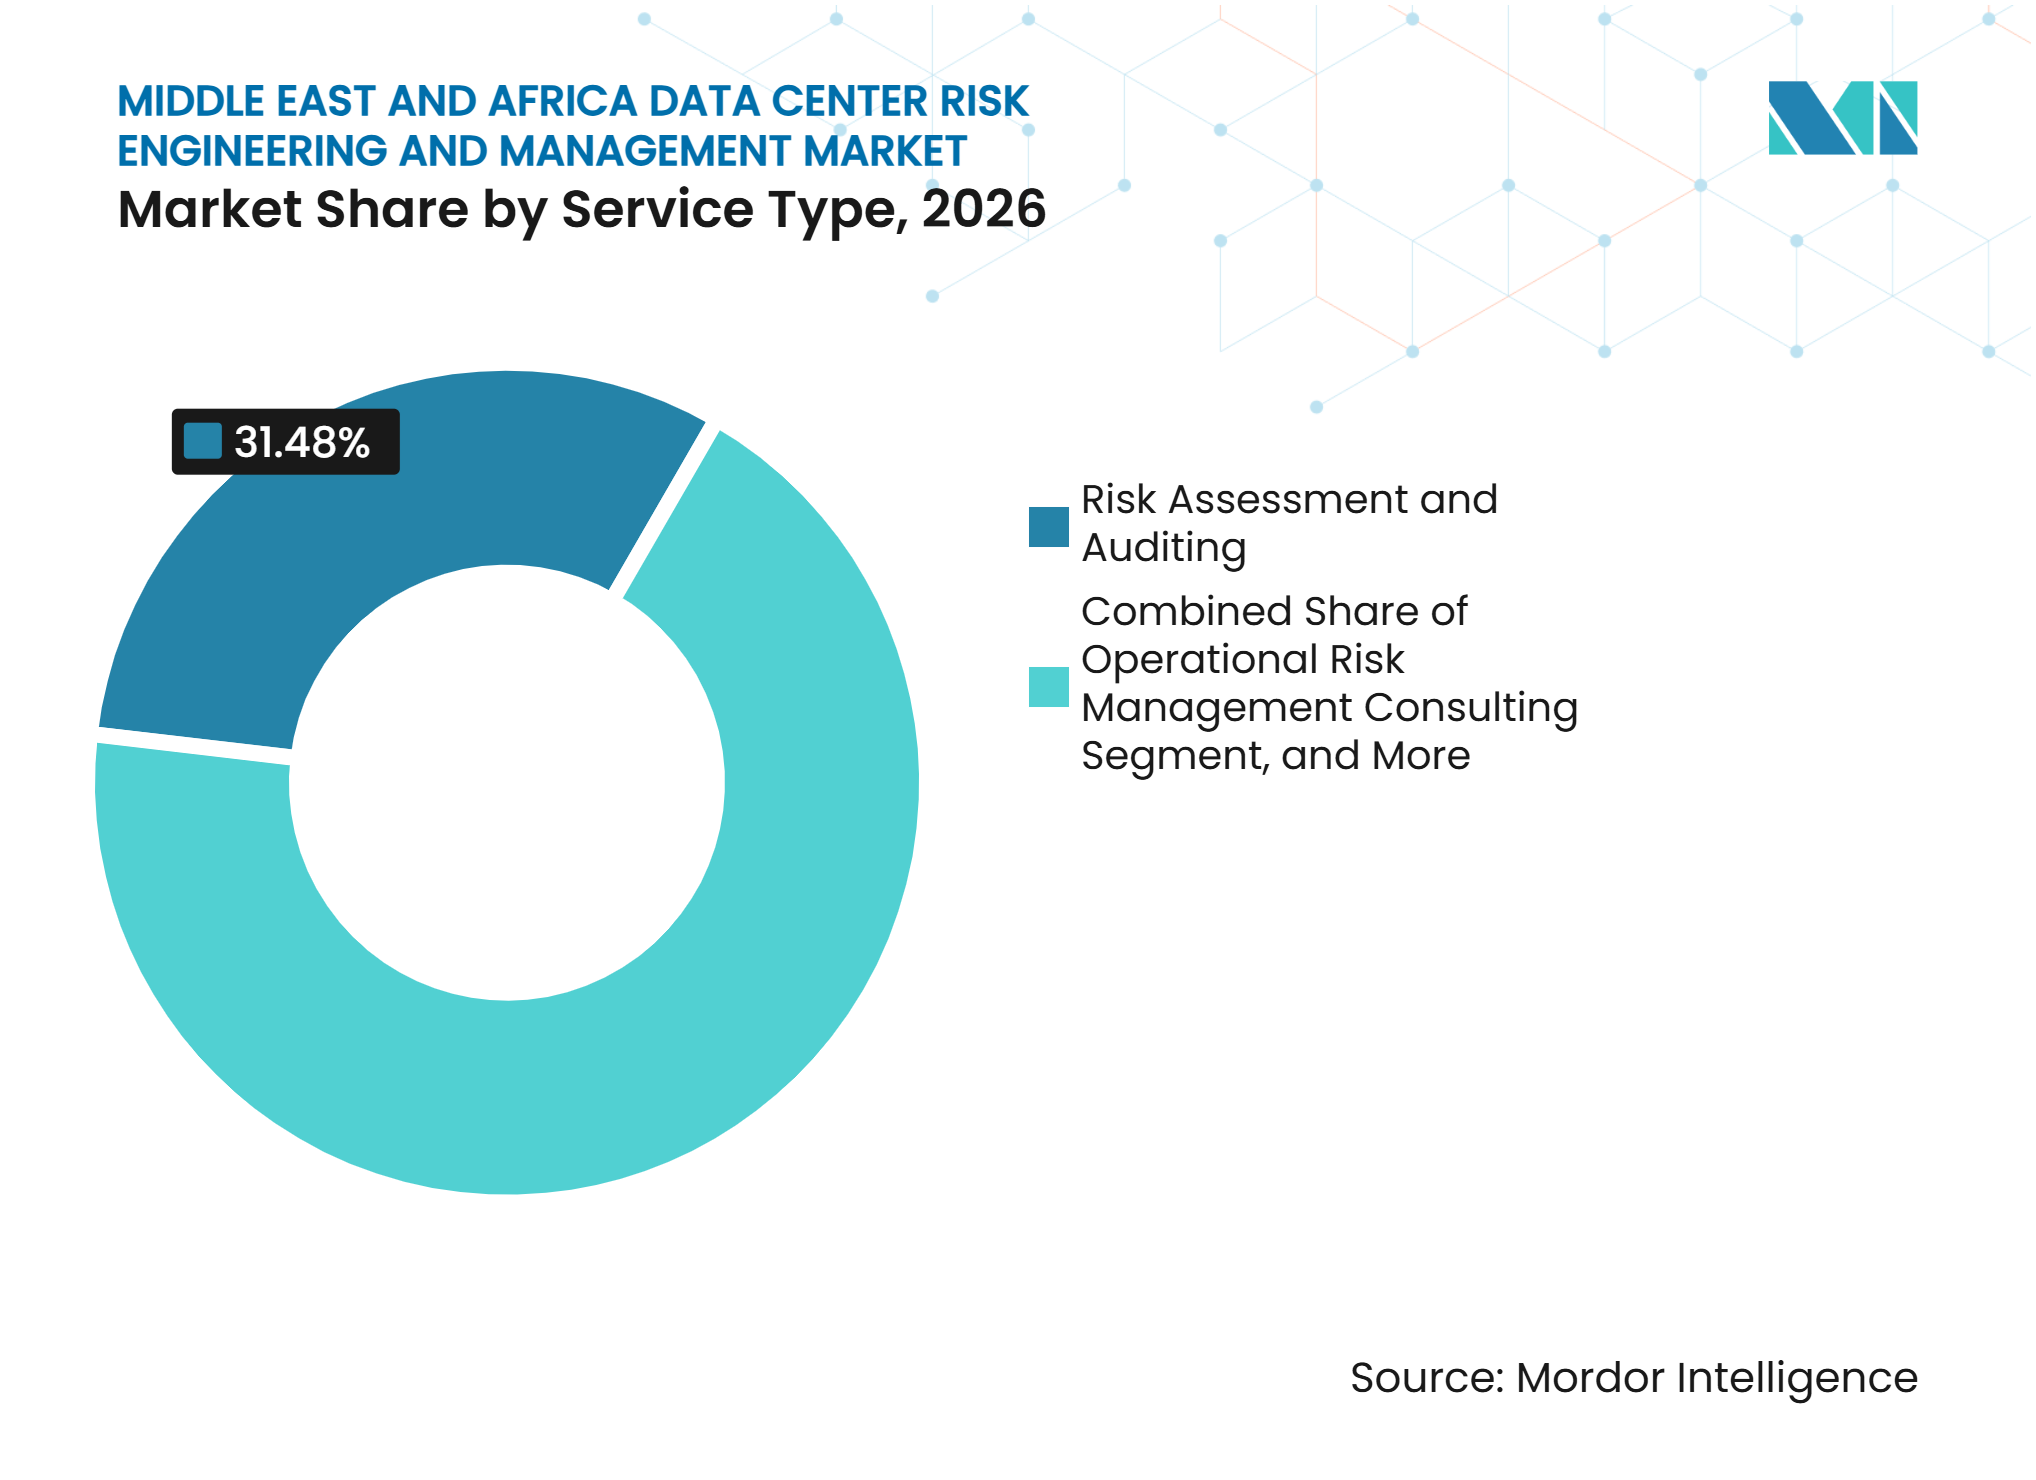
- Par type de service, l'évaluation et l'audit des risques détenaient 31,48 % de la part du marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique en 2026, tandis que l'ingénierie de la fiabilité et de la disponibilité devrait se développer à un CAGR de 15,13 % jusqu'en 2032.
- Par catégorie de risque, le risque lié aux infrastructures électriques et d'alimentation représentait 28,62 % du marché en 2026, tandis que le risque de refroidissement et de gestion thermique devrait se développer à un CAGR de 14,96 % jusqu'en 2032.
- Par méthode d'évaluation, l'évaluation qualitative des risques détenait une part de 34,19 % en 2026, tandis que l'évaluation et la surveillance continues des risques devraient se développer à un CAGR de 14,89 % jusqu'en 2032.
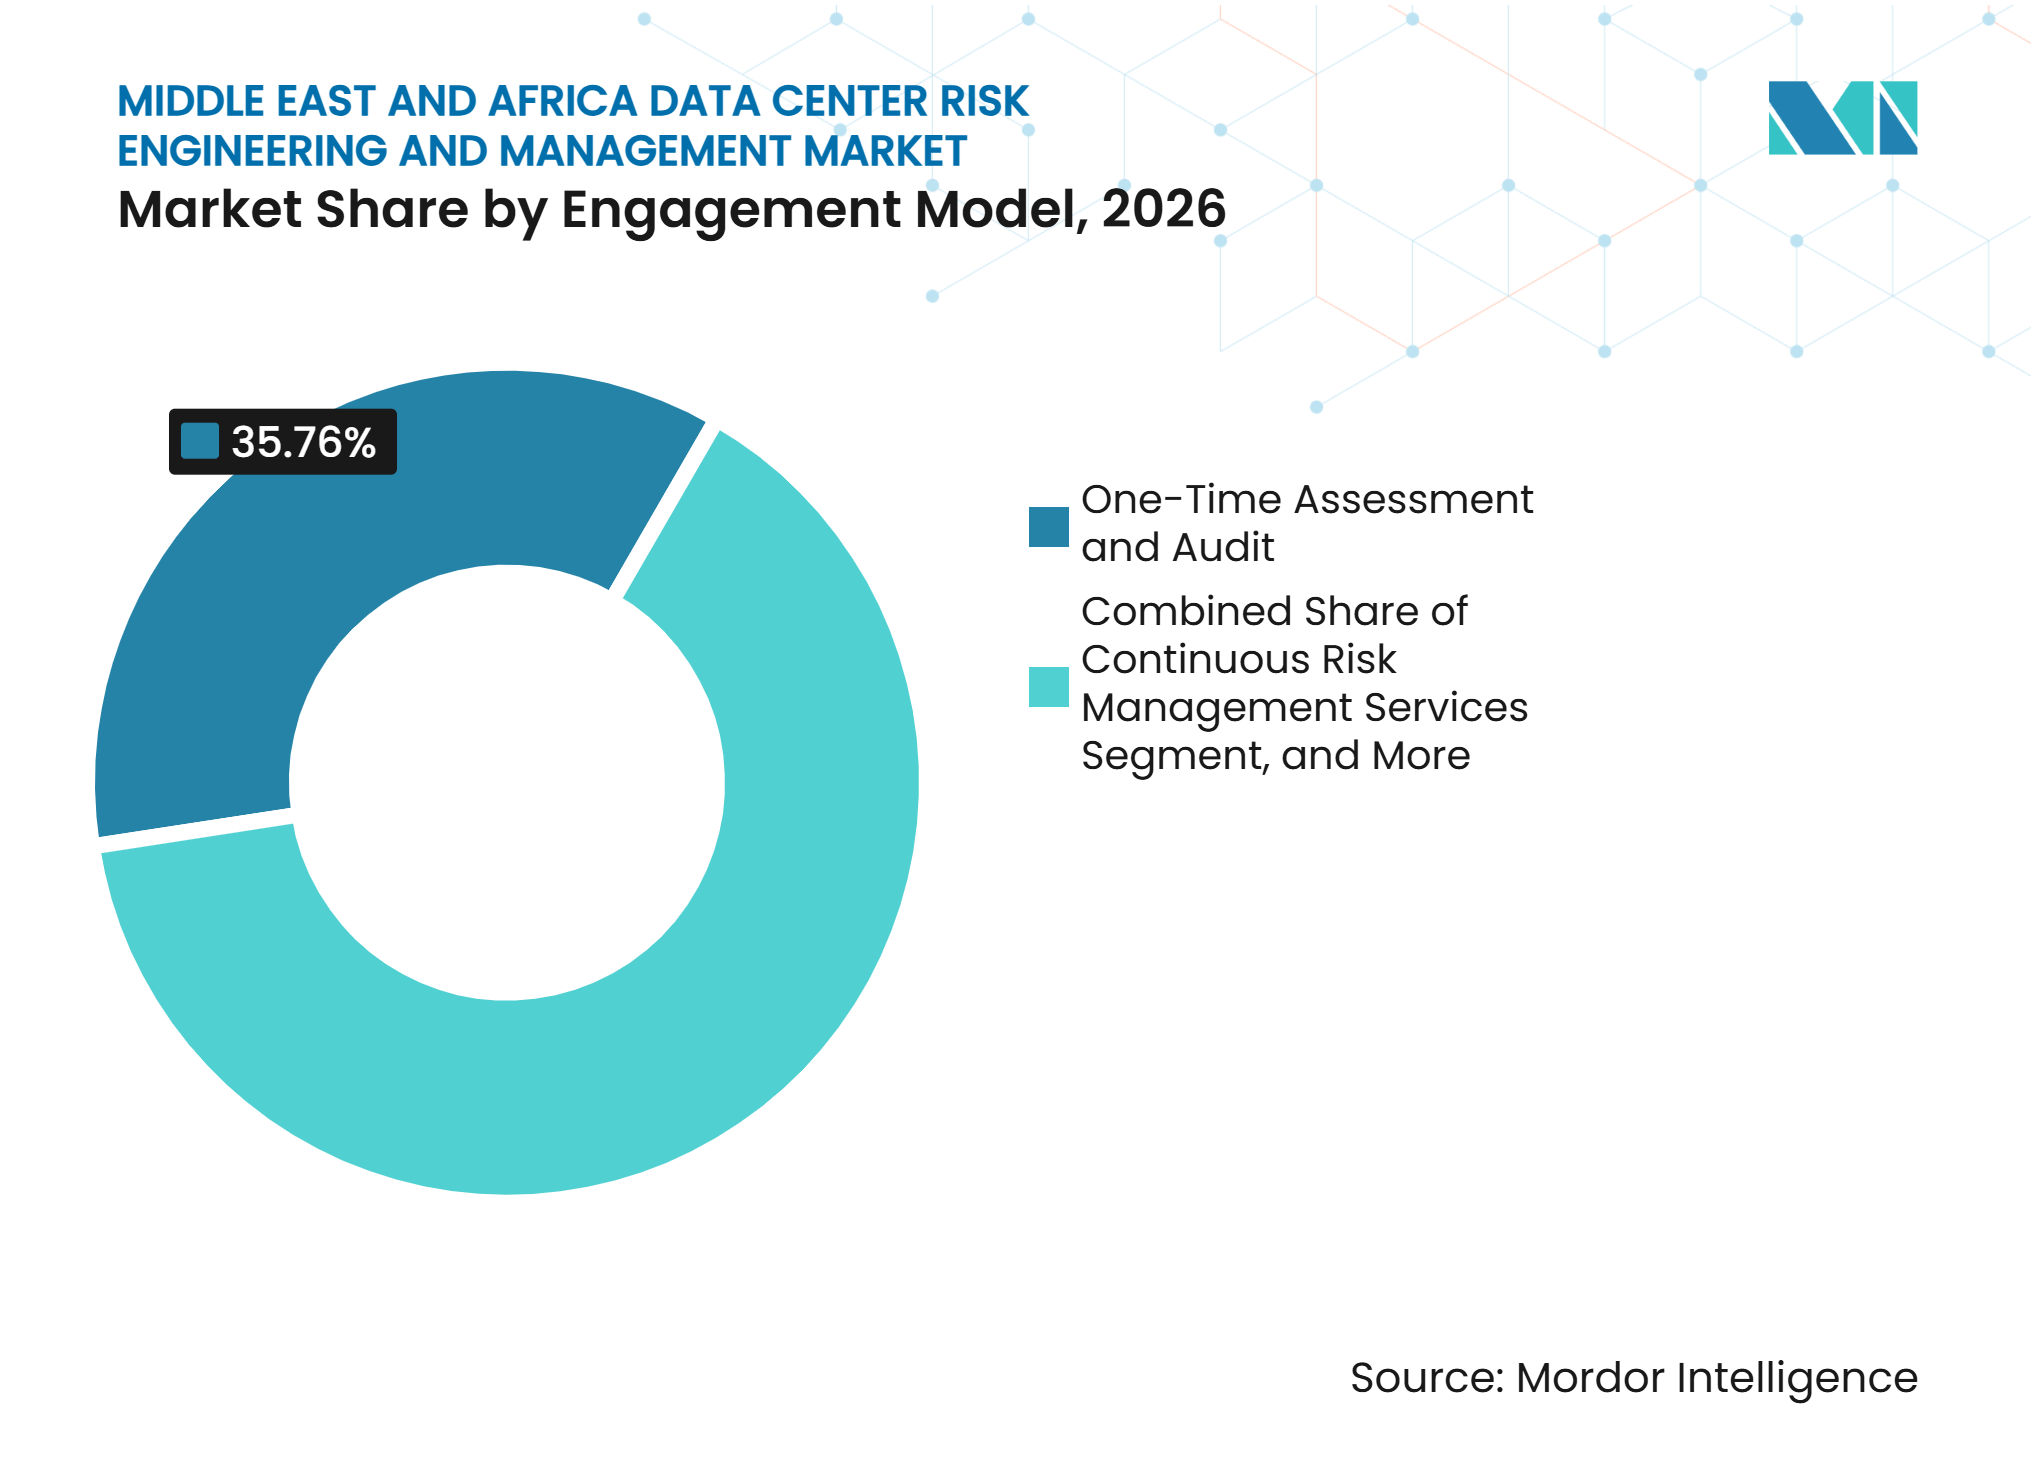
- Par modèle d'engagement, l'évaluation et l'audit ponctuels représentaient 35,76 % du marché en 2026, tandis que les services continus de gestion des risques devraient se développer à un CAGR de 14,93 % jusqu'en 2032.
- Par étape du cycle de vie du projet, la gestion opérationnelle des risques détenait une part de 36,57 % en 2026, tandis que l'expansion, la rénovation et la modernisation devraient se développer à un CAGR de 14,87 % jusqu'en 2032.
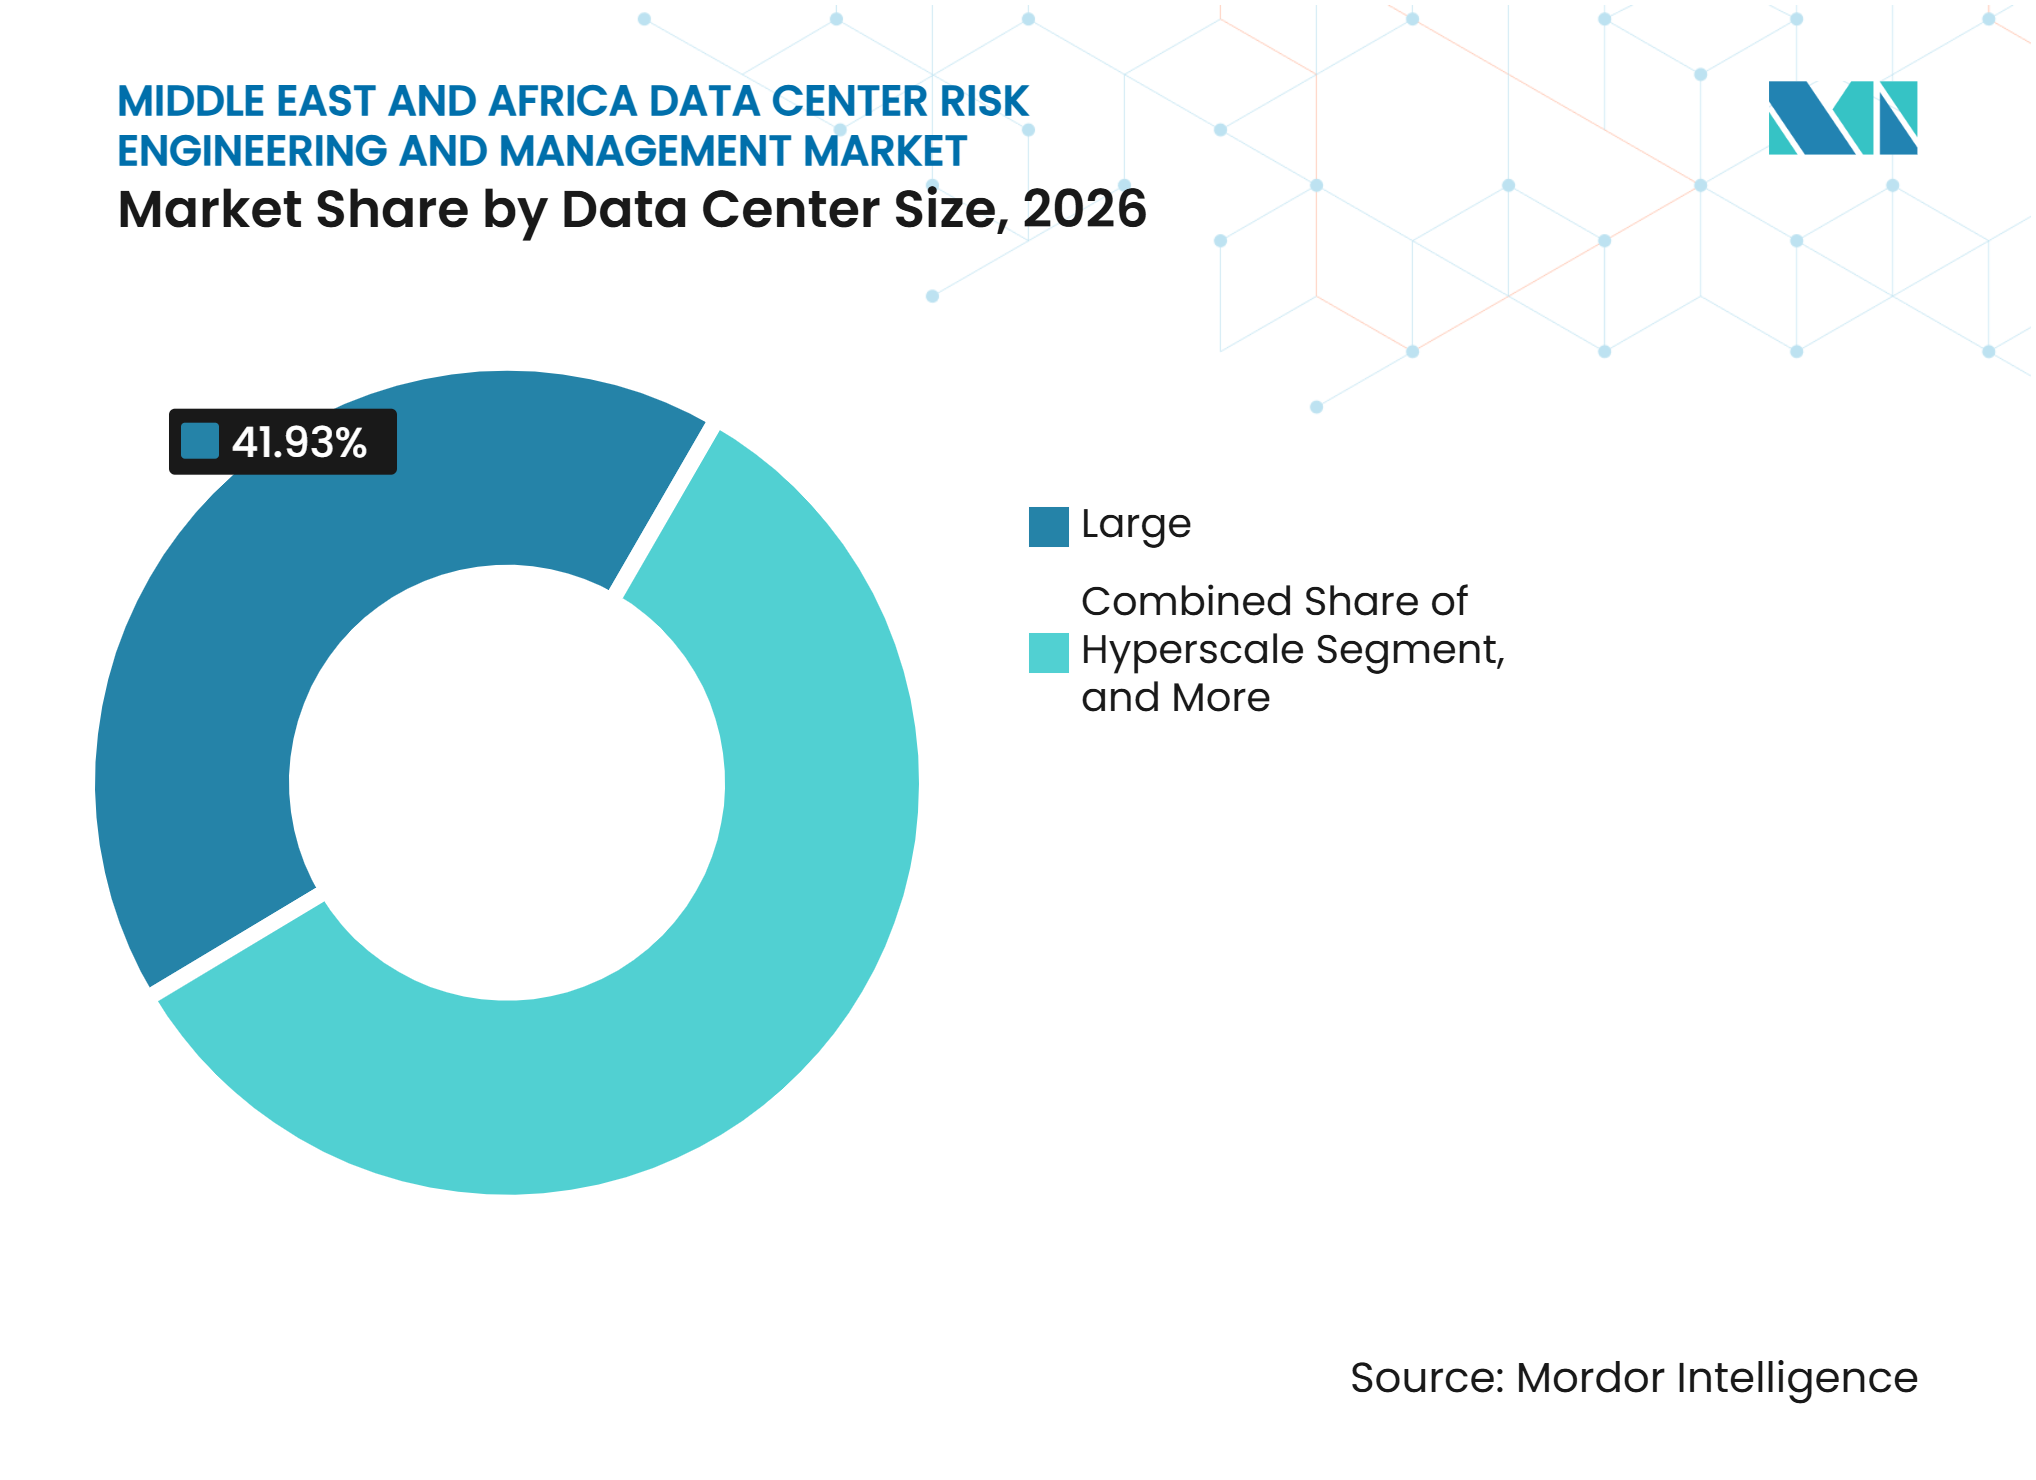
- Par taille de centre de données, les grands centres de données représentaient 41,93 % de la part en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 14,98 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation détenaient 38,24 % de la part en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 14,91 % jusqu'en 2032.
- Par géographie, les Émirats arabes unis détenaient 32,85 % de la part en 2026, tandis que l'Arabie saoudite devrait se développer à un CAGR de 15,17 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'IA et des charges de travail à haute densité | +3.8% | Émirats arabes unis, Arabie saoudite en cœur, retombées à l'échelle du CCG | Court terme (≤ 2 ans) |
| Souveraineté des données et infrastructures numériques d'importance nationale critique | +3.2% | À l'échelle du CCG, Arabie saoudite et Émirats arabes unis en priorité | Court terme (≤ 2 ans) |
| Demande des assureurs et des prêteurs en matière de contrôles des risques démontrables | +2.5% | Mondial, marchés prioritaires MEA et CCG | Moyen terme (2-4 ans) |
| Complexité croissante des infrastructures d'alimentation, de refroidissement, de réseau et d'installations | +2.1% | À l'échelle de la MEA | Moyen terme (2-4 ans) |
| Rareté de l'eau et exigences de conception pour les conditions climatiques extrêmes | +1.4% | CCG principalement, avec des gains précoces en Afrique du Nord et en Égypte | Moyen terme (2-4 ans) |
| Risque lié à la construction simultanée et aux opérations en cours | +0.8% | Arabie saoudite, Émirats arabes unis et corridors à forte densité de construction | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'IA et des charges de travail à haute densité
Les installations axées sur l'IA modifient le périmètre technique du marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique. Les configurations de serveurs à plus haute densité nécessitent des examens de la conception électrique, des performances de refroidissement, de la protection incendie et de l'isolation des pannes avant la mise en service des équipements. Le programme actif de centres de données des Émirats arabes unis comprend une installation hyperscale de 2 milliards AED (544,6 millions USD) annoncée par du en avril 2025, avec Microsoft désigné comme principal preneur. De tels projets peuvent nécessiter l'intervention de spécialistes lors des phases de conception, de mise en service et d'exploitation ultérieure. Les prestataires qui maîtrisent le refroidissement liquide et les systèmes électriques à haute densité peuvent aller au-delà d'un simple examen de certification. Cela rend également le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique plus dépendant d'une capacité d'ingénierie multidisciplinaire.
Souveraineté des données et infrastructures numériques d'importance nationale critique
Les exigences de localisation des données font de la gestion des risques une composante du modèle de gouvernance pour les installations hébergeant des charges de travail gouvernementales, financières et autres données sensibles. La réglementation sur les services de centres de données d'Arabie saoudite utilise un cadre à plusieurs niveaux comprenant les classifications Qualifying, Limited, Standard et Advanced. Les opérateurs doivent démontrer la continuité de service, la planification de la reprise et les contrôles opérationnels conformes aux exigences de leur classification. Nournet a annoncé la certification ANSI/TIA-942-C Rated-3 pour son centre de données de Dammam en avril 2025, montrant comment un opérateur peut traduire les besoins de conformité en un programme technique formel. Le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique bénéficie donc lorsque la réglementation exige une documentation pouvant faire l'objet d'un examen indépendant. Les entreprises capables de travailler sur des preuves techniques, sécuritaires et opérationnelles seront bien positionnées à mesure que ces règles se consolident.
Demande des assureurs et des prêteurs en matière de contrôles des risques démontrables
Les décisions d'assurance et de financement de projets exigent de plus en plus la preuve qu'une installation peut résister aux défaillances de construction et d'exploitation. Aon a étendu son programme d'assurance du cycle de vie des centres de données à 2,5 milliards USD en janvier 2026 et a intégré l'ingénierie des risques et la modélisation de l'impact cyber dans l'offre. FM a lancé son programme Intellium en mai 2025 pour fournir un soutien spécialisé aux risques liés aux centres de données et aux infrastructures d'alimentation.[1] Ces approches associent l'examen d'ingénierie à la capacité d'assurance au lieu de le traiter comme un coût distinct. Sur le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique, cela peut amener des spécialistes dans la sélection de sites, l'examen de la conception et la mise en service plus tôt qu'auparavant. Cela favorise également les fournisseurs capables d'expliquer les contrôles techniques en termes utiles aux assureurs, aux prêteurs, aux propriétaires et aux entrepreneurs.
Complexité croissante des infrastructures d'alimentation, de refroidissement, de réseau et d'installations
Le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique doit traiter des systèmes qui interagissent plus étroitement que dans les installations antérieures. La distribution électrique, l'alimentation de secours, les circuits de refroidissement, les contrôles, les routes de fibre optique et les systèmes incendie peuvent chacun provoquer une panne plus étendue si leurs interfaces ne sont pas testées. TÜV NORD a indiqué que TSI.EN50600 V3.0 a remplacé V2.1 en septembre 2025, créant des exigences mises à jour pour les installations certifiées. EN 50600, ISO/IEC 22237 et ANSI/TIA-942 fournissent des structures reconnues pour évaluer la fiabilité et les performances des installations. Un examen ne couvrant qu'une seule discipline peut manquer des défaillances liées entre les équipements et les processus opérationnels. Cela soutient la demande d'équipes capables de combiner l'expertise en alimentation, thermique, réseau et résilience dans un seul engagement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des services spécialisés d'ingénierie et d'évaluation des risques | -2.3% | Mondial, plus aigu en Afrique | Court terme (≤ 2 ans) |
| Disponibilité limitée d'ingénieurs ayant une expertise spécifique aux centres de données | -1.9% | À l'échelle de la MEA | Moyen terme (2-4 ans) |
| Rareté des antécédents de sinistres pour les installations d'IA hyperscale | -0.8% | Mondial, avec le CCG en priorité | Moyen terme (2-4 ans) |
| Responsabilité fragmentée entre propriétaire, entrepreneur, service public et parties prenantes technologiques | -0.6% | À l'échelle de la MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des services spécialisés d'ingénierie et d'évaluation des risques
Un travail complet sur les risques peut couvrir la sélection de sites, l'examen de la conception, la mise en service et la surveillance opérationnelle, ce qui rend difficile pour les opérateurs plus petits d'acquérir le service complet. Ce défi est plus prononcé sur les marchés africains, où de nombreuses installations sont plus petites et les budgets techniques locaux sont limités. L'Association des centres de données d'Afrique identifie le besoin d'une capacité de compétences plus solide à mesure que le développement des centres de données s'étend sur le continent. Les grandes installations peuvent répartir les coûts spécialisés sur une plus grande capacité et des contrats clients plus exigeants. Les opérateurs plus petits peuvent à la place s'appuyer sur des équipes internes ou des conseillers en ingénierie générale, ce qui limite la portée du marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique. Les prestataires qui développent des examens modulaires et une capacité de livraison locale pourraient réduire cet écart d'accès sans abaisser les normes techniques.
Disponibilité limitée d'ingénieurs ayant une expertise spécifique aux centres de données
La région a besoin d'ingénieurs capables d'évaluer ensemble les systèmes d'alimentation, les contrôles thermiques, la protection incendie, l'analyse des défaillances et les opérations des installations. Ces capacités combinées sont rares, d'autant plus que les programmes de construction se disputent les mêmes spécialistes dans plusieurs régions mondiales. L'Association des centres de données d'Afrique a identifié le développement de la main-d'œuvre comme un enjeu clé pour les plans d'infrastructure numérique du continent. Cette pénurie peut retarder les évaluations et concentrer le travail parmi les prestataires plus importants disposant d'équipes techniques plus larges. Les parcours de certification alignés sur ANSI/TIA-942, EN 50600 et ISO/IEC 22237 peuvent aider à développer une capacité locale plus cohérente. Sur le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique, les programmes de formation et les modèles de dotation en personnel localement durables peuvent devenir une source pratique de différenciation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'audit soutient les exigences d'entrée tandis que le travail sur la fiabilité se développeL'évaluation et l'audit des risques détenaient une part de 31,48 % du marché régional en 2026. Ce service fournit souvent les preuves documentées nécessaires pour l'octroi de licences, le placement d'assurances et l'approbation initiale des installations. Les opérateurs utilisent le travail d'audit pour identifier les faiblesses en matière d'alimentation, de refroidissement, de sécurité incendie, de sécurité et de procédures avant qu'une installation entre en service. Le service établit également une base de référence pour soutenir les examens ultérieurs après des changements de capacité ou des mises à niveau majeures d'équipements. Les attentes réglementaires et des assureurs rendent les pistes d'audit particulièrement importantes dans les projets du Golfe. Cela maintient l'audit au centre même lorsque les clients recherchent des services plus continus.
L'ingénierie de la fiabilité et de la disponibilité devrait croître à un CAGR de 15,13 % jusqu'en 2032. Elle se concentre sur la capacité des systèmes et des pratiques opérationnelles à respecter l'engagement de disponibilité pris envers les clients. L'analyse des modes de défaillance et de leurs effets, l'examen des arbres de défaillance et l'analyse des causes profondes sont utiles lorsqu'une seule défaillance peut perturber des services critiques. Les exigences de niveaux saoudiens renforcent la nécessité de conserver des enregistrements des défaillances, des actions de reprise et des travaux correctifs. Les critères techniques mis à jour dans le cadre de TSI.EN50600 V3.0 encouragent également les installations certifiées à revoir leurs preuves et leurs contrôles.



Par catégorie de risque :
le risque lié à l'alimentation est en tête tandis que le risque thermique devient plus complexeLe risque lié aux infrastructures électriques et d'alimentation représentait 28,62 % de la taille du marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique en 2026. La disponibilité de l'alimentation sous-tend chaque service d'installation, ce qui fait de la conception électrique, de la production de secours, des procédures de commutation et de la maintenance des équipements des domaines d'examen essentiels. Le calendrier de raccordement au réseau et l'approvisionnement en transformateurs peuvent également influencer les calendriers de projet. Une évaluation de l'alimentation doit prendre en compte la redondance ainsi que la séquence des événements qui se produisent lorsqu'un composant tombe en panne. Les équipements de grande valeur et les engagements clients augmentent le coût d'un incident électrique mal géré. Cela explique pourquoi le risque lié à l'alimentation reste la catégorie principale dans les installations en phase opérationnelle et en phase de construction.
Le risque de refroidissement et de gestion thermique devrait croître à un CAGR de 14,96 % jusqu'en 2032. Les charges de travail d'IA augmentent la densité thermique et encouragent l'utilisation de méthodes de refroidissement direct sur puce et par immersion. Ces systèmes introduisent des chemins de défaillance distincts par rapport aux systèmes de climatisation conventionnels pour salles informatiques. Les équipes d'ingénierie doivent évaluer les circuits de liquide de refroidissement, la qualité de l'eau, la détection des fuites, les contrôles, les interfaces électriques et la réponse aux urgences. Le gouvernement des Émirats arabes unis a constitué une équipe nationale pour examiner l'impact des centres de données sur le secteur de l'énergie, reflétant l'importance plus large de la capacité en forte croissance pour les infrastructures. Cela crée un rôle durable pour l'évaluation des risques thermiques et environnementaux sur le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique.
Par méthode d'évaluation :
les examens qualitatifs sont en tête tandis que la surveillance continue progresseL'évaluation qualitative des risques détenait une part de marché de 34,19 % en 2026. Les nouvelles installations ont souvent besoin d'ateliers structurés, de matrices de risques et d'examens d'experts avant qu'il y ait suffisamment d'historique opérationnel pour une modélisation statistique détaillée. Ces méthodes aident les propriétaires à identifier les préoccupations prioritaires lors des premières phases de conception, de construction et de certification. Elles rassemblent également les points de vue des opérateurs, des entrepreneurs, des fournisseurs de technologie et des équipes de conformité. L'approche est utile lorsqu'un projet doit prendre des décisions rapidement avec des informations techniques incomplètes. Sa position de leader reflète la forte proportion d'installations encore en cours de traversée des premières étapes du cycle de vie.
L'évaluation et la surveillance continues des risques devraient se développer à un CAGR de 14,89 % jusqu'en 2032. Les réseaux de capteurs et les systèmes de gestion des installations peuvent fournir des informations actuelles sur la température, la qualité de l'alimentation, les alarmes d'équipements et les performances opérationnelles. Cela permet aux équipes de comparer les performances en temps réel avec les bases de référence de mise en service et d'identifier les exceptions plus tôt. Les modèles numériques peuvent également tester l'effet d'une perte d'équipement avant qu'elle ne se produise en service. Les approches continues sont particulièrement pertinentes pour les sites hébergeant des charges de travail critiques qui ne peuvent pas tolérer de longues interruptions de maintenance. Le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique peut utiliser ces outils pour faire évoluer le travail des vérifications périodiques vers un soutien opérationnel plus régulier.
Par modèle d'engagement :
les audits ponctuels restent fondamentaux tandis que les services retenus se développentL'évaluation et l'audit ponctuels représentaient 35,76 % de la part de marché en 2026. Les nouveaux bâtiments ont besoin d'une validation technique initiale avant que les opérateurs ne commencent le service et avant que les clients ne placent des charges de travail sensibles. Un engagement d'audit défini offre un périmètre clair, des conclusions spécifiques et une piste de preuves pour un régulateur, un assureur, un prêteur ou un client. C'est également un point d'entrée pratique pour les opérateurs qui n'ont pas encore de financement pour un programme de conseil étendu. Le modèle reste important à la fois pour les programmes de construction du Golfe et pour les installations africaines émergentes. Il continuera à soutenir la demande pendant que la base installée se développe.
Les services continus de gestion des risques devraient se développer à un CAGR de 14,93 % jusqu'en 2032. Ces arrangements peuvent couvrir l'examen opérationnel, la surveillance de la conformité, la planification de l'expansion et les tests périodiques de résilience. Ils conviennent aux installations qui soutiennent des charges de travail souveraines, financières ou cloud et doivent démontrer un contrôle continu plutôt qu'une approbation unique. Le programme d'assurance du cycle de vie d'Aon combine des éléments d'assurance avec l'ingénierie des risques et la modélisation cyber, illustrant une structure de service plus intégrée. Le modèle retenu peut offrir aux prestataires une meilleure visibilité sur le profil de risque évolutif d'un client. Il peut également créer une base de revenus plus stable pour le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique.

Par étape du cycle de vie du projet :
les services opérationnels sont en tête tandis que les travaux de rénovation s'accélèrentLa gestion opérationnelle des risques détenait une part de 36,57 % en 2026. Les centres de données existants nécessitent des examens récurrents des pratiques de maintenance, des procédures d'urgence, des incidents, des performances des fournisseurs et de l'efficacité des contrôles. La base installée aux Émirats arabes unis, en Arabie saoudite, en Turquie et en Afrique du Sud soutient cette demande même pendant que la nouvelle construction se développe. Le travail opérationnel est important car l'intention de conception peut s'affaiblir si les procédures ne sont pas maintenues après la remise. Il donne également aux propriétaires un enregistrement de la façon dont les risques ont été identifiés et traités au fil du temps. Cela fait du soutien opérationnel la plus grande étape du cycle de vie sur le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique.
L'expansion, la rénovation et la modernisation devraient se développer à un CAGR de 14,87 % jusqu'en 2032. De nombreuses installations en exploitation ont été conçues avant la demande actuelle de baies prêtes pour l'IA et de refroidissement plus intensif. Les propriétaires peuvent avoir besoin d'ajouter un refroidissement liquide, des alimentations plus puissantes et une protection incendie améliorée sans interrompre les services critiques. Cela place une prime sur les plans de phasage, le contrôle des modifications et les tests de mise en service. Le travail est plus complexe lorsqu'une installation doit continuer à servir des clients actifs pendant la mise à niveau. Les spécialistes des risques peuvent aider les propriétaires à gérer ces interfaces et à maintenir les preuves pour les clients et les assureurs.
Par taille de centre de données :
les grands sites sont en tête tandis que les projets hyperscale s'accélèrentLes grands centres de données représentaient 41,93 % en 2026. Cela reflète une base établie d'installations d'entreprise et neutres vis-à-vis des opérateurs aux Émirats arabes unis, en Arabie saoudite et en Afrique du Sud. Les grands sites disposent de suffisamment d'équipements installés et d'exposition clients pour justifier des évaluations des risques plus formelles. Leurs propriétaires gèrent souvent plusieurs chemins d'alimentation, systèmes de refroidissement, connexions réseau et exigences des locataires. Une seule interruption opérationnelle peut affecter de nombreux clients à la fois. Cela maintient les grandes installations comme source constante de travail pour le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique.
Les centres de données hyperscale devraient se développer à un CAGR de 14,98 % jusqu'en 2032. Ces campus concentrent de grandes quantités de capacité informatique, de demande énergétique et de capital de projet dans un petit nombre de sites. Leur échelle nécessite une attention particulière à l'accès au réseau électrique, à la livraison des équipements, au séquençage de la construction et à la conception de la résilience. L'annonce du gouvernement des Émirats arabes unis du projet hyperscale de 2 milliards AED (544,6 millions USD) de du montre le niveau d'investissement entrant dans cette catégorie.[2] Une défaillance sur un campus majeur pourrait affecter des services au-delà d'un seul groupe de clients locaux. Un soutien spécialisé devrait donc s'étendre sur l'ensemble du cycle de vie du projet.
Par type de centre de données :
la colocation est en tête tandis que les fournisseurs cloud ajoutent de la capacitéLes installations de colocation détenaient 38,24 % du marché régional en 2026. Les campus neutres vis-à-vis des opérateurs doivent accueillir plusieurs locataires, fournisseurs de réseau, assureurs et engagements opérationnels au sein du même bâtiment. Cela produit des attentes qui se chevauchent en matière de sécurité, de contrôle d'accès, de continuité de l'alimentation et de gestion des modifications. Les propriétaires de colocation doivent également démontrer que l'infrastructure partagée peut répondre aux exigences de service de chaque client. Leur large base de locataires rend les procédures documentées et les tests cohérents particulièrement importants. Le segment continue de former une base majeure de demande dans les pôles régionaux.
Les fournisseurs de services cloud devraient croître à un CAGR de 14,91 % jusqu'en 2032. Les régions cloud souveraines et la capacité d'IA nécessitent une attention d'ingénierie dédiée de la construction aux opérations en direct. Leurs engagements de service rendent la résilience, les contrôles cyber et la planification de la reprise importants à la fois pour les opérateurs et les clients. Les sites d'entreprise et de périphérie restent pertinents sur les marchés africains où les utilisateurs bancaires, gouvernementaux et de télécommunications ont besoin d'un traitement localisé. Bureau Veritas a lancé une offre de conseil Mission Critical Data Centers pour le Moyen-Orient en octobre 2026, couvrant la conformité, l'assurance qualité, la mise en service, la durabilité, la cybersécurité et la résilience. Cela indique comment les fournisseurs organisent les services pour différents types de centres de données sur le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique.
Analyse géographique
Émirats arabes unis
Les Émirats arabes unis détenaient 32,85 % de la part du marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique en 2026. Le pays combine une base opérationnelle dense avec de nouveaux programmes de capacité nécessitant un examen d'ingénierie formel. Son Autorité de réglementation des télécommunications et du gouvernement numérique fixe des exigences en matière de souveraineté des données, de cybersécurité et de résilience opérationnelle pour les opérateurs agréés. Ces facteurs de conformité soutiennent la demande après qu'une installation reçoit une approbation initiale, car les contrôles doivent rester efficaces tout au long des opérations. Le ministère de l'Énergie et des Infrastructures des Émirats arabes unis a constitué une équipe nationale en février 2025 pour examiner les effets des centres de données sur le secteur de l'énergie et soutenir le développement de la politique fédérale. Ce travail souligne la nécessité d'une coordination plus étroite entre la planification des infrastructures numériques et la gestion du système énergétique. Le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique peut en bénéficier, car les développeurs ont besoin de preuves sur les contrôles énergétiques, de refroidissement, de continuité et de licences.
Arabie saoudite
L'Arabie saoudite devrait se développer à un CAGR de 15,17 % jusqu'en 2032, le taux le plus élevé parmi les segments géographiques. La réglementation sur les services de centres de données de la Commission nationale des communications exige une approche structurée de la classification et des contrôles opérationnels. Les opérateurs de niveau avancé doivent être prêts à démontrer les arrangements de continuité, de reprise et de gestion des risques aux clients et aux régulateurs. Cela transforme la conformité en une exigence d'ingénierie continue plutôt qu'en un dépôt ponctuel. La certification ANSI/TIA-942-C Rated-3 de Nournet en avril 2025 à Dammam montre le rôle des normes techniques formelles dans les projets saoudiens.[3] Le développement rapide de l'IA et du cloud dans le pays augmente également le besoin d'examens de mise en service, d'alimentation, de refroidissement et d'exploitation. Ces conditions positionnent l'Arabie saoudite comme un domaine de croissance central pour le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique.
Afrique et périphérie du Golfe
La Turquie sert de route de connectivité entre les réseaux européens, moyen-orientaux et d'Asie centrale, tandis que ses projets de centres de données utilisent de plus en plus les normes européennes d'installations. L'Afrique du Sud reste le site de centres de données le plus développé d'Afrique, avec une concentration de plateformes cloud et de capacité de colocation à Johannesburg et au Cap. Africa Data Centers a annoncé un financement pour une capacité supplémentaire au Cap, tandis que la région a besoin de compétences techniques et de capacités opérationnelles plus solides. Le Nigeria et l'Égypte ajoutent des installations et des actifs de connectivité qui soutiennent le traitement local et les flux de trafic régionaux. Les opérateurs sur ces marchés ont besoin de méthodes pratiques pour gérer la qualité de l'alimentation, la disponibilité, la sécurité et le risque d'approvisionnement en équipements. La pression sur les coûts et la disponibilité limitée de spécialistes restent plus significatives dans plusieurs sites africains que dans le Golfe. Cela rend les parcours de certification et de formation standardisés précieux pour étendre le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique au-delà des plus grands sites.
Paysage concurrentiel
Concentration du Marché
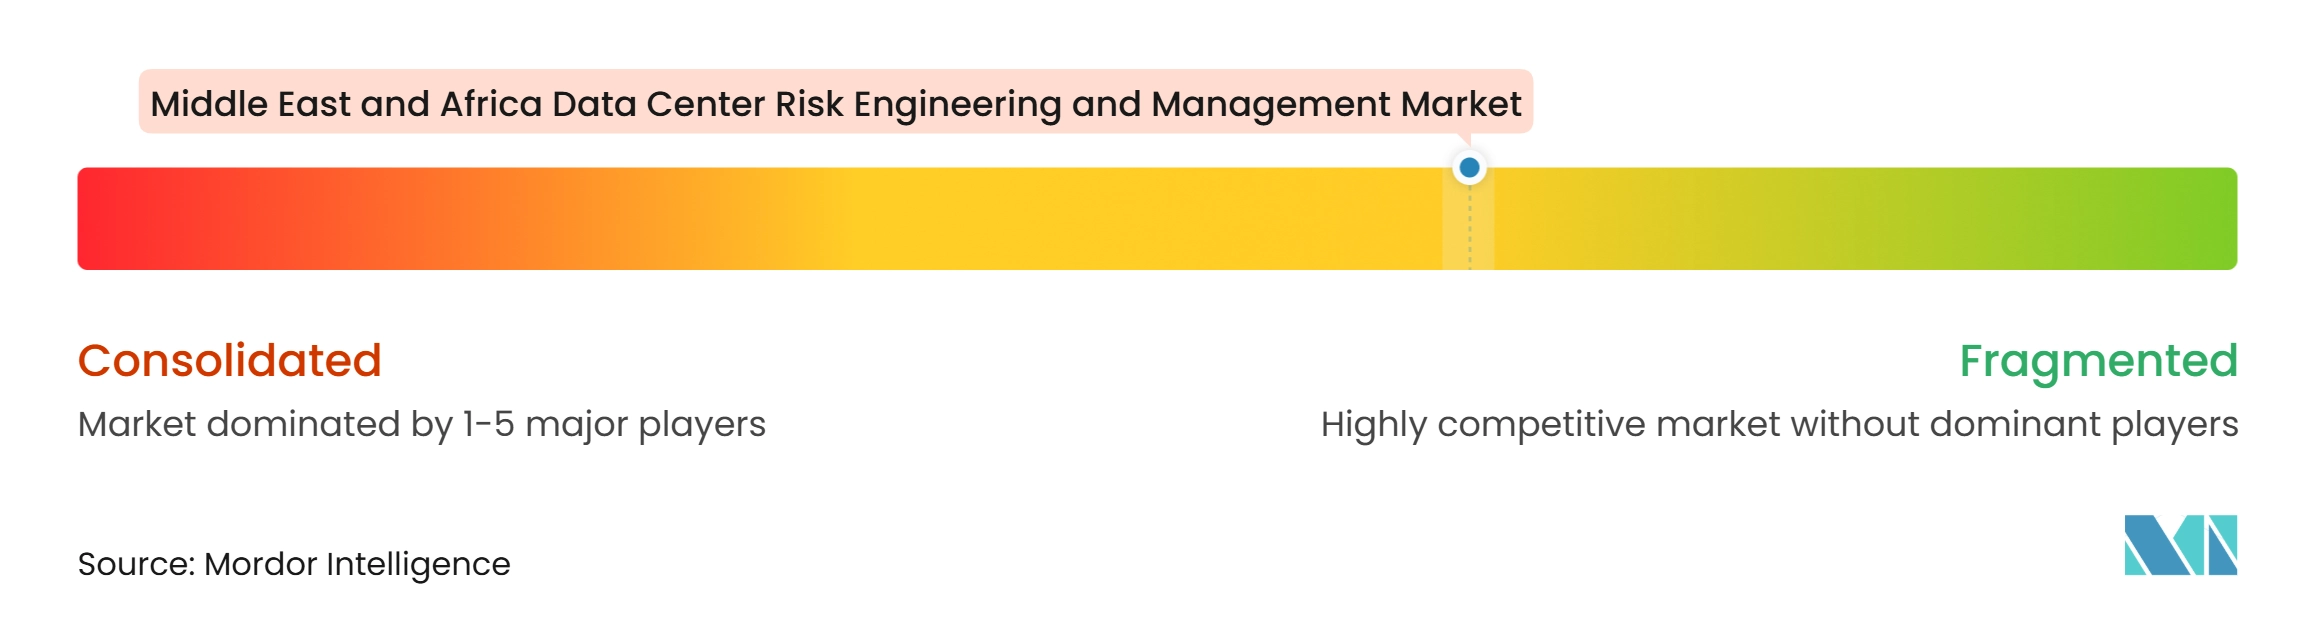
Le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique est modérément fragmenté. Les prestataires mondiaux d'inspection, de test et de certification sont en concurrence avec des spécialistes de l'ingénierie des risques liés à l'assurance et des conseillers en ingénierie régionaux. Bureau Veritas, TÜV SÜD, TÜV Rheinland, SGS, DNV, UL Solutions et DEKRA se font concurrence sur l'étendue et la portabilité de leurs certifications. Aon, Marsh, FM et Kroll apportent des capacités d'assurance, de financement et de conseil en risques dans la même discussion client. Jensen Hughes et Arup offrent une profondeur d'ingénierie, tandis que les entreprises régionales peuvent se différencier grâce à leur connaissance locale et leur engagement avec les organismes de réglementation arabophones. Le domaine est façonné à la fois par l'accréditation technique et la capacité à travailler avec les propriétaires, les entrepreneurs, les assureurs et les régulateurs.
Les normes techniques constituent une base importante de concurrence sur le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique. EN 50600, ISO/IEC 22237 et ANSI/TIA-942 aident les clients à comparer les contrôles des installations et donnent aux prestataires un cadre commun pour l'évaluation. La mise à jour de septembre 2025 de TÜV NORD sur TSI.EN50600 V3.0 a souligné la nécessité pour les installations certifiées de répondre aux critères révisés. Bureau Veritas a lancé sa brochure de conseil Mission Critical Data Centers pour le Moyen-Orient en octobre 2026.[4] La société a présenté une offre de cycle de vie couvrant la conformité, l'assurance qualité, la mise en service, la durabilité, la cybersécurité et la résilience. Cette démarche montre une stratégie consistant à relier plusieurs lignes de service autour d'un cycle de vie d'installation.
Les prestataires liés à l'assurance modifient également l'offre concurrentielle. Aon a étendu son programme d'assurance du cycle de vie des centres de données à 2,5 milliards USD en janvier 2026, combinant plusieurs couvertures d'assurance avec l'ingénierie des risques intégrée et la modélisation de l'impact cyber. FM a lancé Intellium en mai 2025 pour fournir un soutien spécialisé aux questions de risques liés aux centres de données et à l'alimentation. Marsh a également lancé des services mondiaux d'assurance et de gestion des risques pour les centres de données en mai 2025, couvrant l'évaluation, l'identification des vulnérabilités et la stratégie de risque aux côtés du placement d'assurance. L'évaluation des défaillances spécifiques à l'IA reste un domaine ouvert car les configurations de refroidissement à haute densité et de GPU progressent plus vite que les pratiques techniques établies. Les prestataires qui développent des méthodes crédibles pour ces systèmes pourraient prendre un avantage avant que les normes ne deviennent plus prescriptives.
Leaders du secteur du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique
-
Aon plc
-
Factory Mutual Insurance Company
-
Howden Group Holdings Limited
-
Marsh & McLennan Companies, Inc.
-
Lockton Companies, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Aon plc
- Factory Mutual Insurance Company
- Marsh & McLennan Companies, Inc.
- Lockton Companies, LLC
- Howden Group Holdings Limited
- Zurich Insurance Group AG
- JENOA
- ITMAD Engineering Consultancy
- DNV AS
- TÜV SÜD AG
- TÜV Rheinland AG
- UL Solutions Inc.
- Bureau Veritas SA
- SGS Société Générale de Surveillance SA
- DEKRA SE
- Kroll, LLC
- Willis Towers Watson Public Limited Company
- Munich Reinsurance Company
- Swiss Re AG
- AXA XL
- Allianz SE
- HDI Global SE
- Jensen Hughes, Inc.
- Arup Group Limited
Développements industriels récents dans Marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique
- Octobre 2026 : Bureau Veritas a lancé sa brochure de conseil Mission Critical Data Centers pour le Moyen-Orient, présentant une offre d'assurance complète du cycle de vie couvrant la conformité, l'assurance qualité, la mise en service, la durabilité, la cybersécurité et la résilience opérationnelle. Le lancement, citant plus de 2 000 références de projets de centres de données dans plus de 35 pays et plus de 1 000 ingénieurs spécialisés dans le monde, marque l'intention de la société d'approfondir sa part de marché régionale à mesure que le pipeline du Golfe s'accélère.
- Août 2026 : BSI Group a certifié le centre de données Limuru de Safaricom au Kenya sous sa marque de confiance pour les installations de centres de données, après évaluation selon les critères de conception, de construction, d'exploitation et d'amélioration continue. La certification fournit une vérification indépendante de la gouvernance, de la résilience opérationnelle et de la conformité de l'installation aux meilleures pratiques internationales, marquant une expansion significative de l'activité de certification institutionnelle en Afrique de l'Est.
- Juin 2026 : TÜV NORD a étendu son offre de certification de centres de données et de formation professionnelle grâce à des services mis à jour couvrant TSI.STANDARD, EN 50600 et ISO/IEC 22237, dépassant 1 000 projets de certification de centres de données réalisés dans le monde. L'expansion met à jour son catalogue de critères suite à la publication en septembre 2025 de TSI.EN50600 V3.0, qui a remplacé V2.1 et introduit des exigences révisées que les installations certifiées existantes doivent revalider.
- Mai 2026 : Bureau Veritas a étendu son activité d'assurance des centres de données grâce à une participation active au Datacloud Global Congress 2026, présentant des capacités de test, d'inspection et de certification pour les infrastructures de centres de données sur l'ensemble du cycle de vie des installations, y compris des services de vérification de la durabilité répondant aux exigences d'efficacité énergétique et aux exigences réglementaires émergentes de la taxonomie européenne.
Périmètre du rapport sur le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique
Le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique comprend des services et des solutions qui aident les opérateurs de centres de données à identifier, évaluer, atténuer et gérer les risques opérationnels, d'infrastructure, de cybersécurité et environnementaux. Ces services soutiennent la continuité des activités, la conformité réglementaire, la protection des actifs et le fonctionnement fiable des installations de centres de données dans la région.
Le rapport sur le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique est segmenté par type de service (évaluation et audit des risques, ingénierie de la fiabilité et de la disponibilité, FMEA, analyse par arbre de défaillance et analyse des causes profondes, identification des dangers et évaluation des risques, planification de l'atténuation des risques, conseil en gestion opérationnelle des risques, et soutien à la conformité et à la certification d'ingénierie), catégorie de risque (risque lié aux infrastructures électriques et d'alimentation, risque de refroidissement et de gestion thermique, risque incendie et sécurité des personnes, risque lié aux infrastructures structurelles et bâtimentaires, risque environnemental et climatique, risque opérationnel et d'erreur humaine, risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements, et risque lié à la sécurité physique et au contrôle d'accès), méthode d'évaluation (évaluation qualitative des risques, évaluation quantitative des risques, évaluation centrée sur la fiabilité, analyse des risques par scénarios, simulation et modélisation numérique, et évaluation et surveillance continues des risques), modèle d'engagement (évaluation et audit ponctuels, examen périodique des risques, services continus de gestion des risques, ingénierie des risques gérée, et services intégrés d'ingénierie et de conseil), étape du cycle de vie du projet (sélection de site et faisabilité, conception et ingénierie, construction et mise en service, gestion opérationnelle des risques, et expansion, rénovation et modernisation), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (Moyen-Orient (Arabie saoudite, Émirats arabes unis, Turquie et reste du Moyen-Orient) et Afrique (Afrique du Sud, Égypte, Nigeria et reste de l'Afrique)). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation et audit des risques |
| Ingénierie de la fiabilité et de la disponibilité |
| Analyse des modes de défaillance et de leurs effets (FMEA) |
| Analyse par arbre de défaillance et analyse des causes profondes |
| Identification des dangers et évaluation des risques |
| Planification de l'atténuation des risques |
| Conseil en gestion opérationnelle des risques |
| Soutien à la conformité et à la certification d'ingénierie |
| Risque lié aux infrastructures électriques et d'alimentation |
| Risque de refroidissement et de gestion thermique |
| Risque incendie et sécurité des personnes |
| Risque lié aux infrastructures structurelles et bâtimentaires |
| Risque environnemental et climatique |
| Risque opérationnel et d'erreur humaine |
| Risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements |
| Risque lié à la sécurité physique et au contrôle d'accès |
| Évaluation qualitative des risques |
| Évaluation quantitative des risques |
| Évaluation centrée sur la fiabilité |
| Analyse des risques par scénarios |
| Simulation et modélisation numérique |
| Évaluation et surveillance continues des risques |
| Évaluation et audit ponctuels |
| Examen périodique des risques |
| Services continus de gestion des risques |
| Ingénierie des risques gérée |
| Services intégrés d'ingénierie et de conseil |
| Sélection de site et faisabilité |
| Conception et ingénierie |
| Construction et mise en service |
| Gestion opérationnelle des risques |
| Expansion, rénovation et modernisation |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Évaluation et audit des risques | |
| Ingénierie de la fiabilité et de la disponibilité | ||
| Analyse des modes de défaillance et de leurs effets (FMEA) | ||
| Analyse par arbre de défaillance et analyse des causes profondes | ||
| Identification des dangers et évaluation des risques | ||
| Planification de l'atténuation des risques | ||
| Conseil en gestion opérationnelle des risques | ||
| Soutien à la conformité et à la certification d'ingénierie | ||
| Par catégorie de risque | Risque lié aux infrastructures électriques et d'alimentation | |
| Risque de refroidissement et de gestion thermique | ||
| Risque incendie et sécurité des personnes | ||
| Risque lié aux infrastructures structurelles et bâtimentaires | ||
| Risque environnemental et climatique | ||
| Risque opérationnel et d'erreur humaine | ||
| Risque lié à la chaîne d'approvisionnement et à la disponibilité des équipements | ||
| Risque lié à la sécurité physique et au contrôle d'accès | ||
| Par méthode d'évaluation | Évaluation qualitative des risques | |
| Évaluation quantitative des risques | ||
| Évaluation centrée sur la fiabilité | ||
| Analyse des risques par scénarios | ||
| Simulation et modélisation numérique | ||
| Évaluation et surveillance continues des risques | ||
| Par modèle d'engagement | Évaluation et audit ponctuels | |
| Examen périodique des risques | ||
| Services continus de gestion des risques | ||
| Ingénierie des risques gérée | ||
| Services intégrés d'ingénierie et de conseil | ||
| Par étape du cycle de vie du projet | Sélection de site et faisabilité | |
| Conception et ingénierie | ||
| Construction et mise en service | ||
| Gestion opérationnelle des risques | ||
| Expansion, rénovation et modernisation | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérie | ||
| Par géographie | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique ?
Le marché est évalué à 167,36 millions USD en 2026 et devrait atteindre 374,29 millions USD d'ici 2032, à un CAGR de 14,34 % de 2027 à 2032.
Qu'est-ce qui stimule la demande d'ingénierie des risques pour les centres de données au Moyen-Orient et en Afrique ?
Les installations prêtes pour l'IA, les règles de souveraineté des données, les exigences des assureurs et des systèmes d'alimentation et de refroidissement plus complexes augmentent la demande de travaux spécialisés sur les risques.
Quel type de service détient la plus grande part sur le marché du risque d'ingénierie et de gestion des centres de données au Moyen-Orient et en Afrique ?
L'évaluation et l'audit des risques sont en tête avec une part de 31,48 % en 2026 car ils soutiennent l'octroi de licences, le placement d'assurances et l'approbation des installations.
Quelle catégorie de risque connaît la croissance la plus rapide dans les centres de données régionaux ?
Le risque de refroidissement et de gestion thermique devrait se développer à un CAGR de 14,96 % jusqu'en 2032, car les charges de travail d'IA nécessitent des systèmes de refroidissement plus intensifs.
Quel pays devrait connaître la croissance la plus rapide pour les services d'ingénierie des risques des centres de données ?
L'Arabie saoudite devrait se développer à un CAGR de 15,17 % jusqu'en 2032, soutenue par les investissements dans les infrastructures d'IA et les exigences réglementaires basées sur les niveaux.
Pourquoi les assureurs sont-ils importants dans les décisions d'ingénierie des centres de données ?
Les assureurs recherchent de plus en plus des preuves que les installations disposent de contrôles solides en matière de résilience, d'alimentation, de refroidissement et de cybersécurité avant de fournir une capacité ou de tarifer le risque.