
Marktgröße und Marktanteil für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
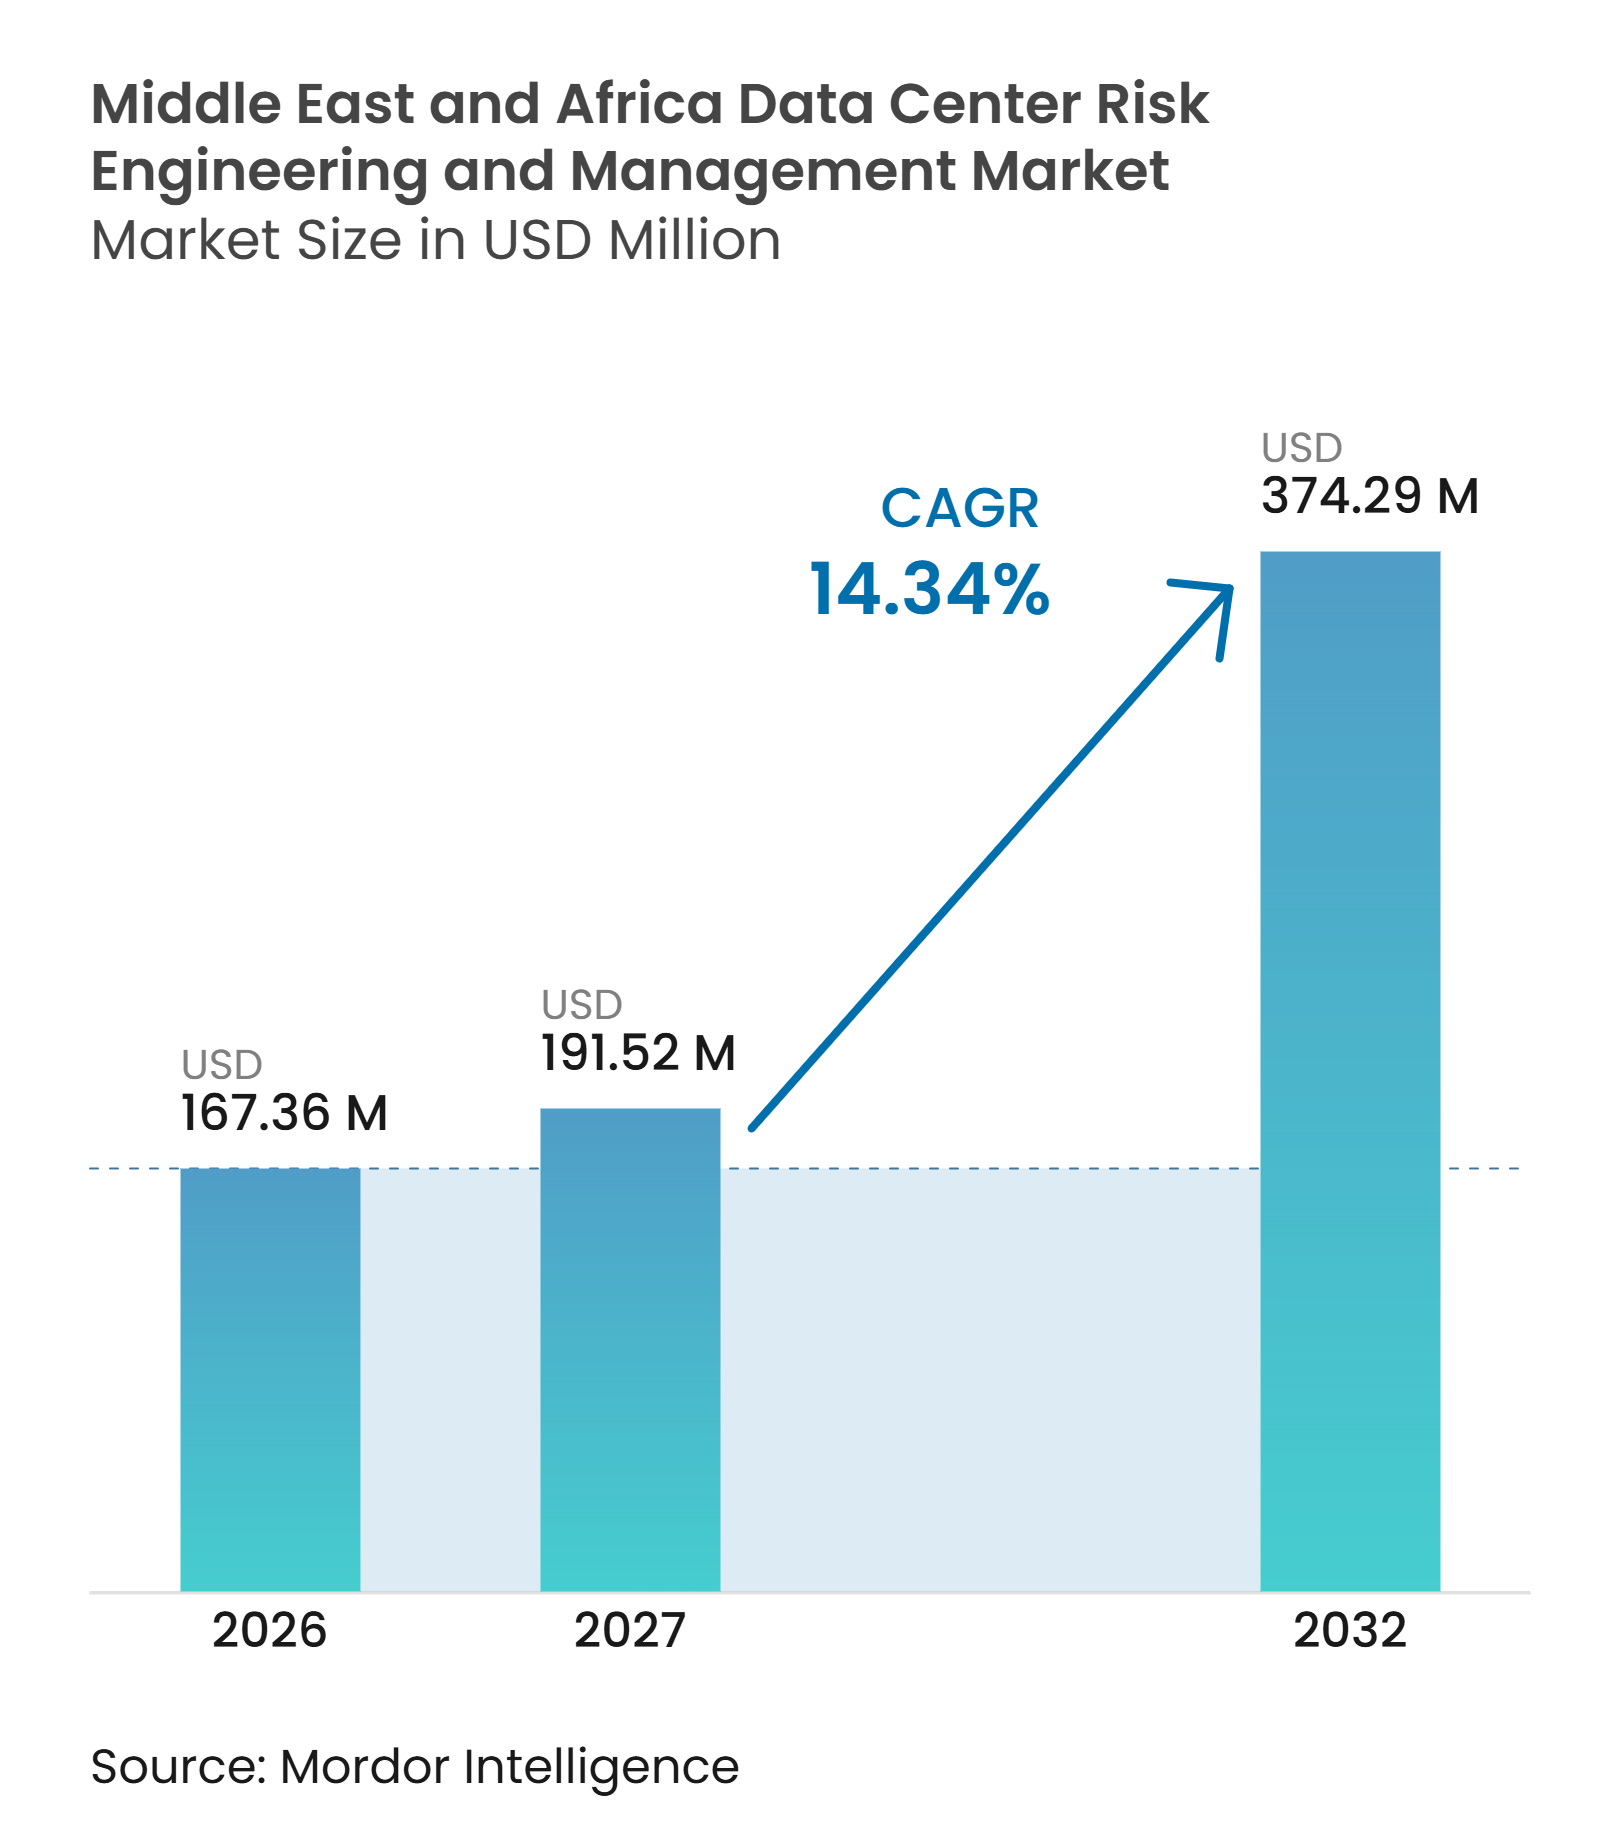
| Marktgröße im Basisjahr (2026) | 167.36 Millionen US-Dollar |
| Marktgröße (2027) | 191.52 Millionen US-Dollar |
| Marktgröße (2032) | 374.29 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.34 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 167,36 Millionen USD im Jahr 2026 auf 374,29 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 14,34 % verzeichnen. Der Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika wird durch eine große Pipeline von Einrichtungen gestützt, die anspruchsvolle Anforderungen an Strom, Kühlung, Ausfallsicherheit und Compliance bewältigen müssen. KI-Infrastruktur erhöht die Folgen von Geräteausfällen, da höhere Rack-Dichten größere Wärmelasten und komplexere elektrische Systeme in jede Einrichtung bringen. Nationale Datenvorschriften und stufenbasierte Lizenzvergaben machen formelle Risikoprüfungen zu einem Teil des Betriebsrahmens und nicht zu einem optionalen Service. Versicherer und Kreditgeber bringen technische Bewertungen früher in die Projektplanung ein, was Risikoarbeit mit Finanzierungs- und Bauentscheidungen verknüpft. Dies gibt Anbietern die Möglichkeit, längere Kundenbeziehungen aufzubauen, die sich von der Designprüfung bis zur Betriebsüberwachung über die Region und ihre wichtigsten Einrichtungscluster erstrecken.
Wichtigste Erkenntnisse des Berichts
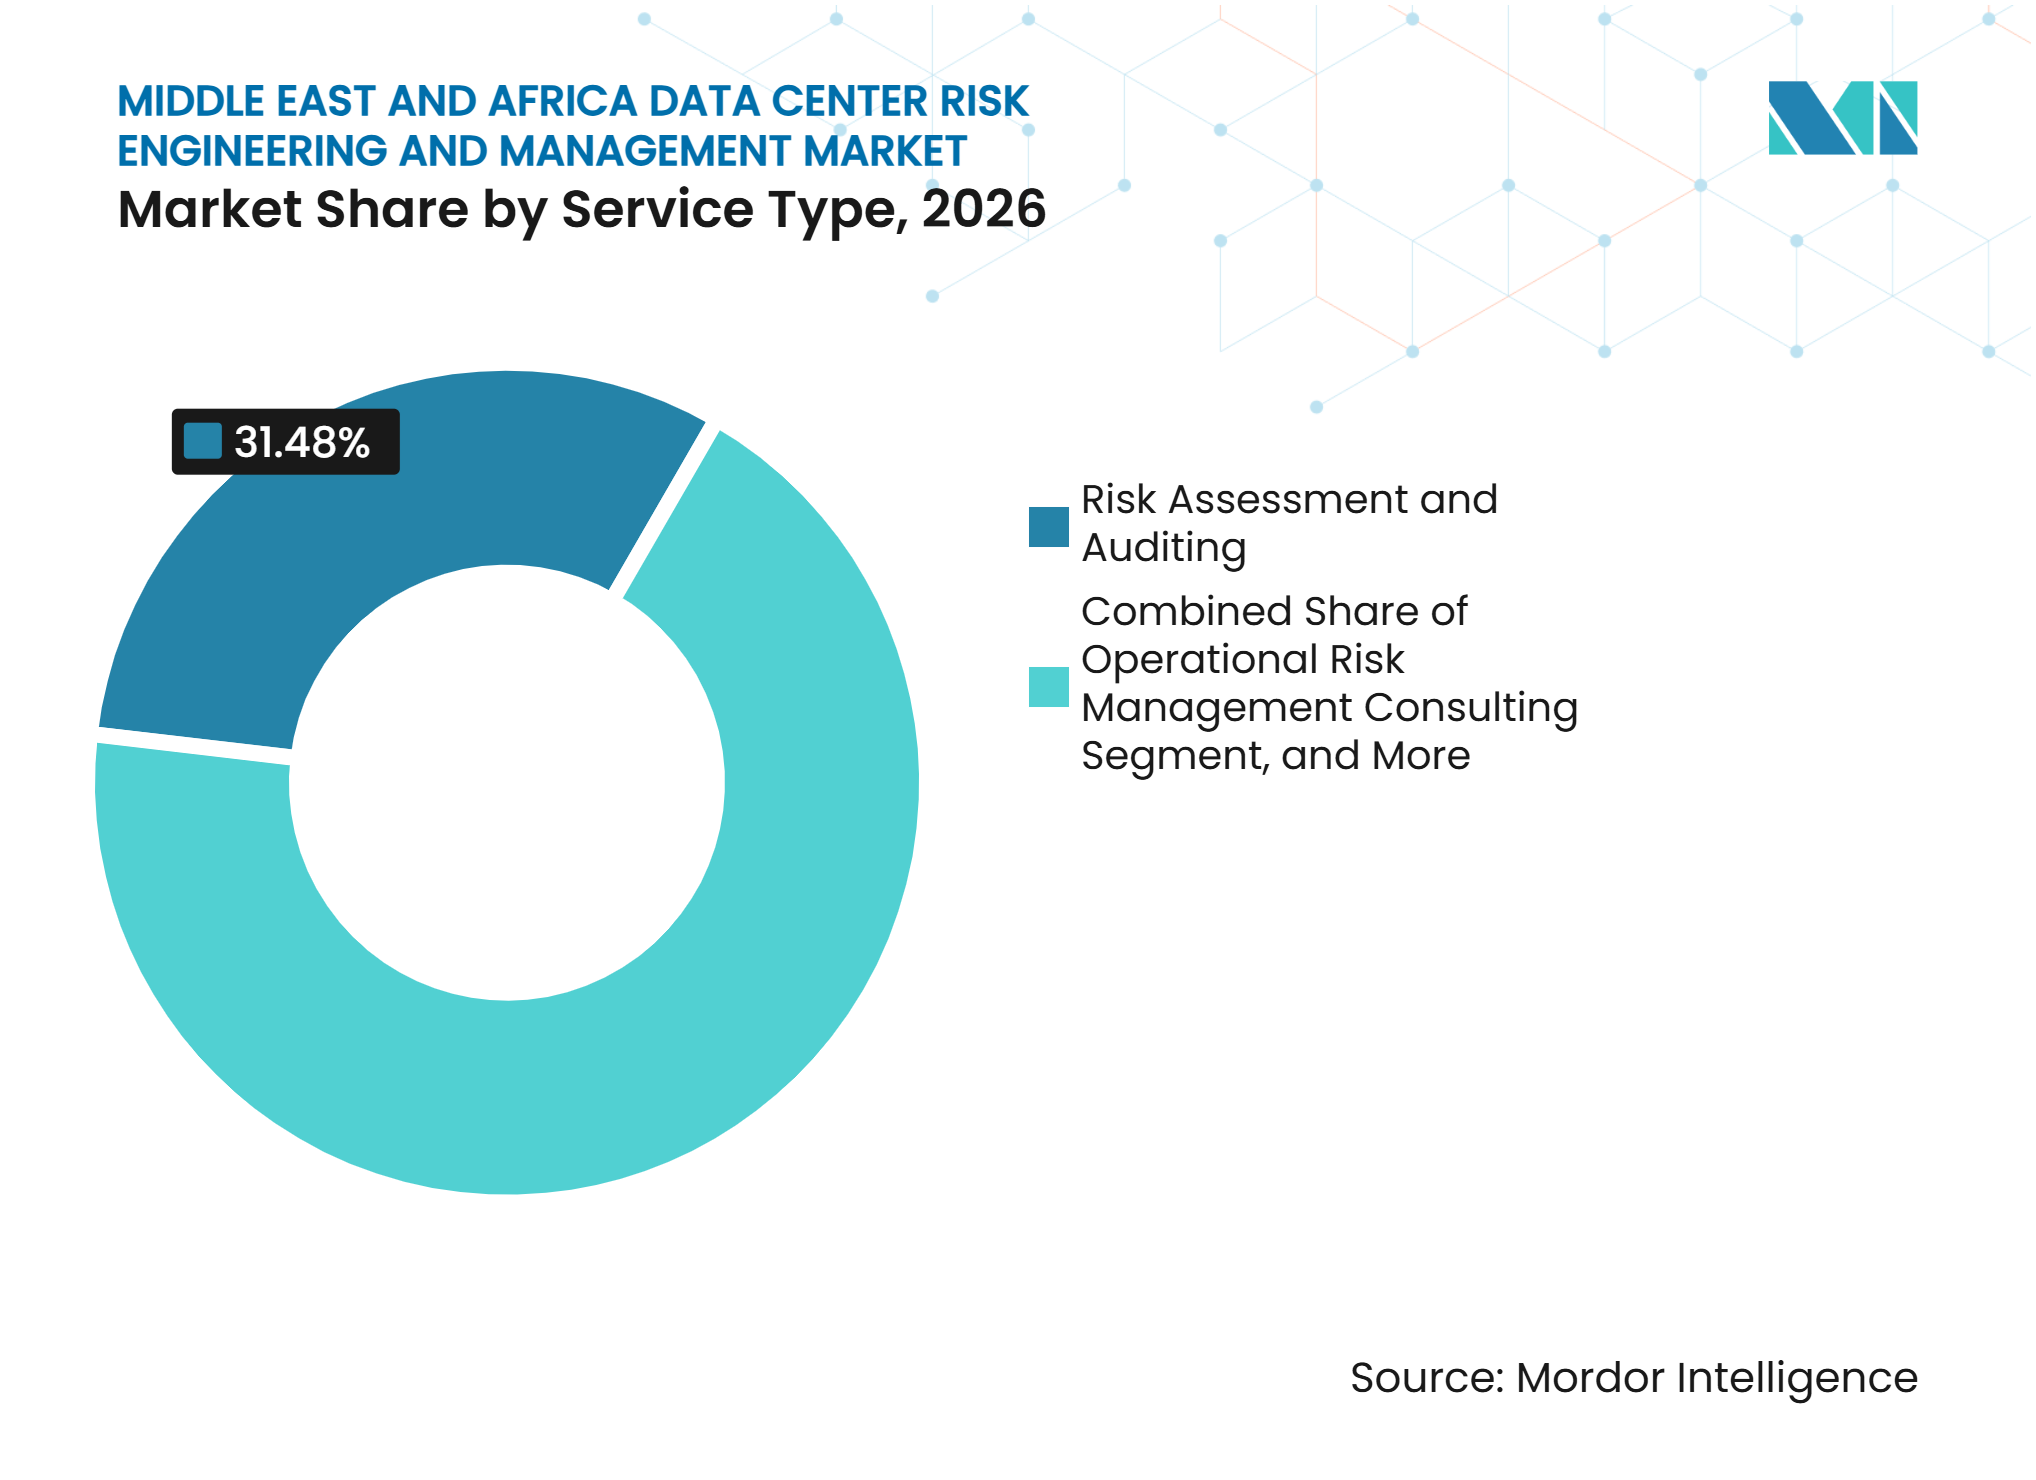
- Nach Servicetyp hielt Risikobewertung und Prüfung im Jahr 2026 einen Anteil von 31,48 % am Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika, während Zuverlässigkeits- und Verfügbarkeitstechnik bis 2032 voraussichtlich mit einer CAGR von 15,13 % wachsen wird.
- Nach Risikokategorie entfiel im Jahr 2026 ein Anteil von 28,62 % des Marktes auf Risiken der elektrischen und Strominfrastruktur, während Kühl- und Wärmemanagementrisiko bis 2032 voraussichtlich mit einer CAGR von 14,96 % wachsen wird.
- Nach Bewertungsmethode hielt qualitative Risikobewertung im Jahr 2026 einen Anteil von 34,19 %, während kontinuierliche Risikobewertung und -überwachung bis 2032 voraussichtlich mit einer CAGR von 14,89 % wachsen wird.
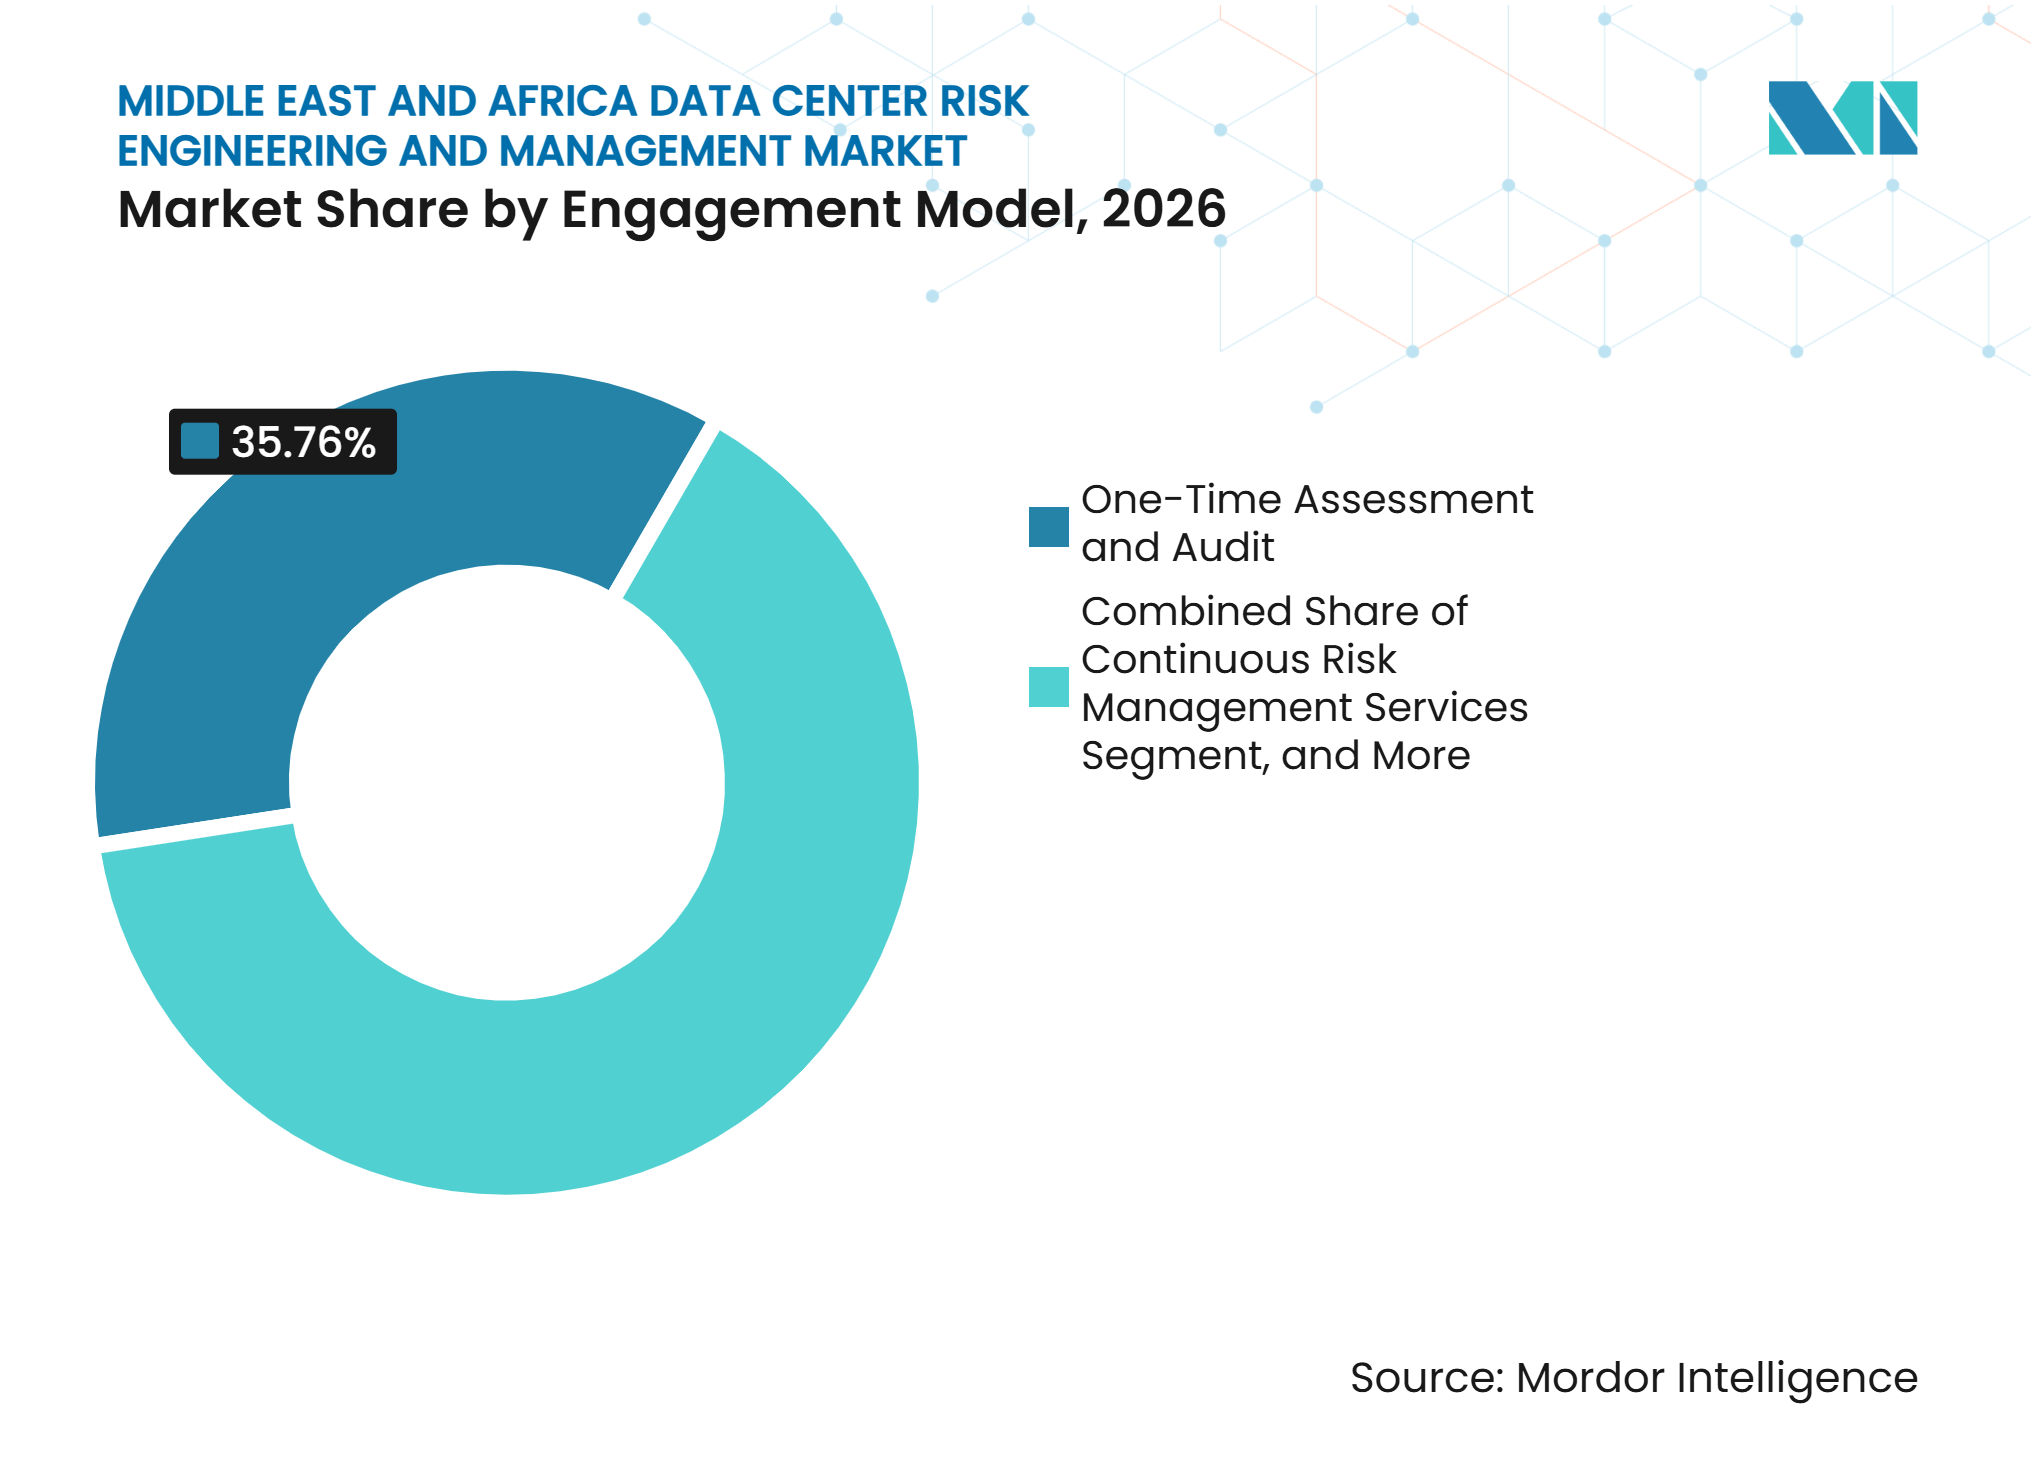
- Nach Engagement-Modell entfiel im Jahr 2026 ein Anteil von 35,76 % des Marktes auf einmalige Bewertung und Prüfung, während kontinuierliche Risikomanagementdienste bis 2032 voraussichtlich mit einer CAGR von 14,93 % wachsen werden.
- Nach Projektlebenszyklusphase hielt operatives Risikomanagement im Jahr 2026 einen Anteil von 36,57 %, während Erweiterung, Nachrüstung und Modernisierung bis 2032 voraussichtlich mit einer CAGR von 14,87 % wachsen wird.
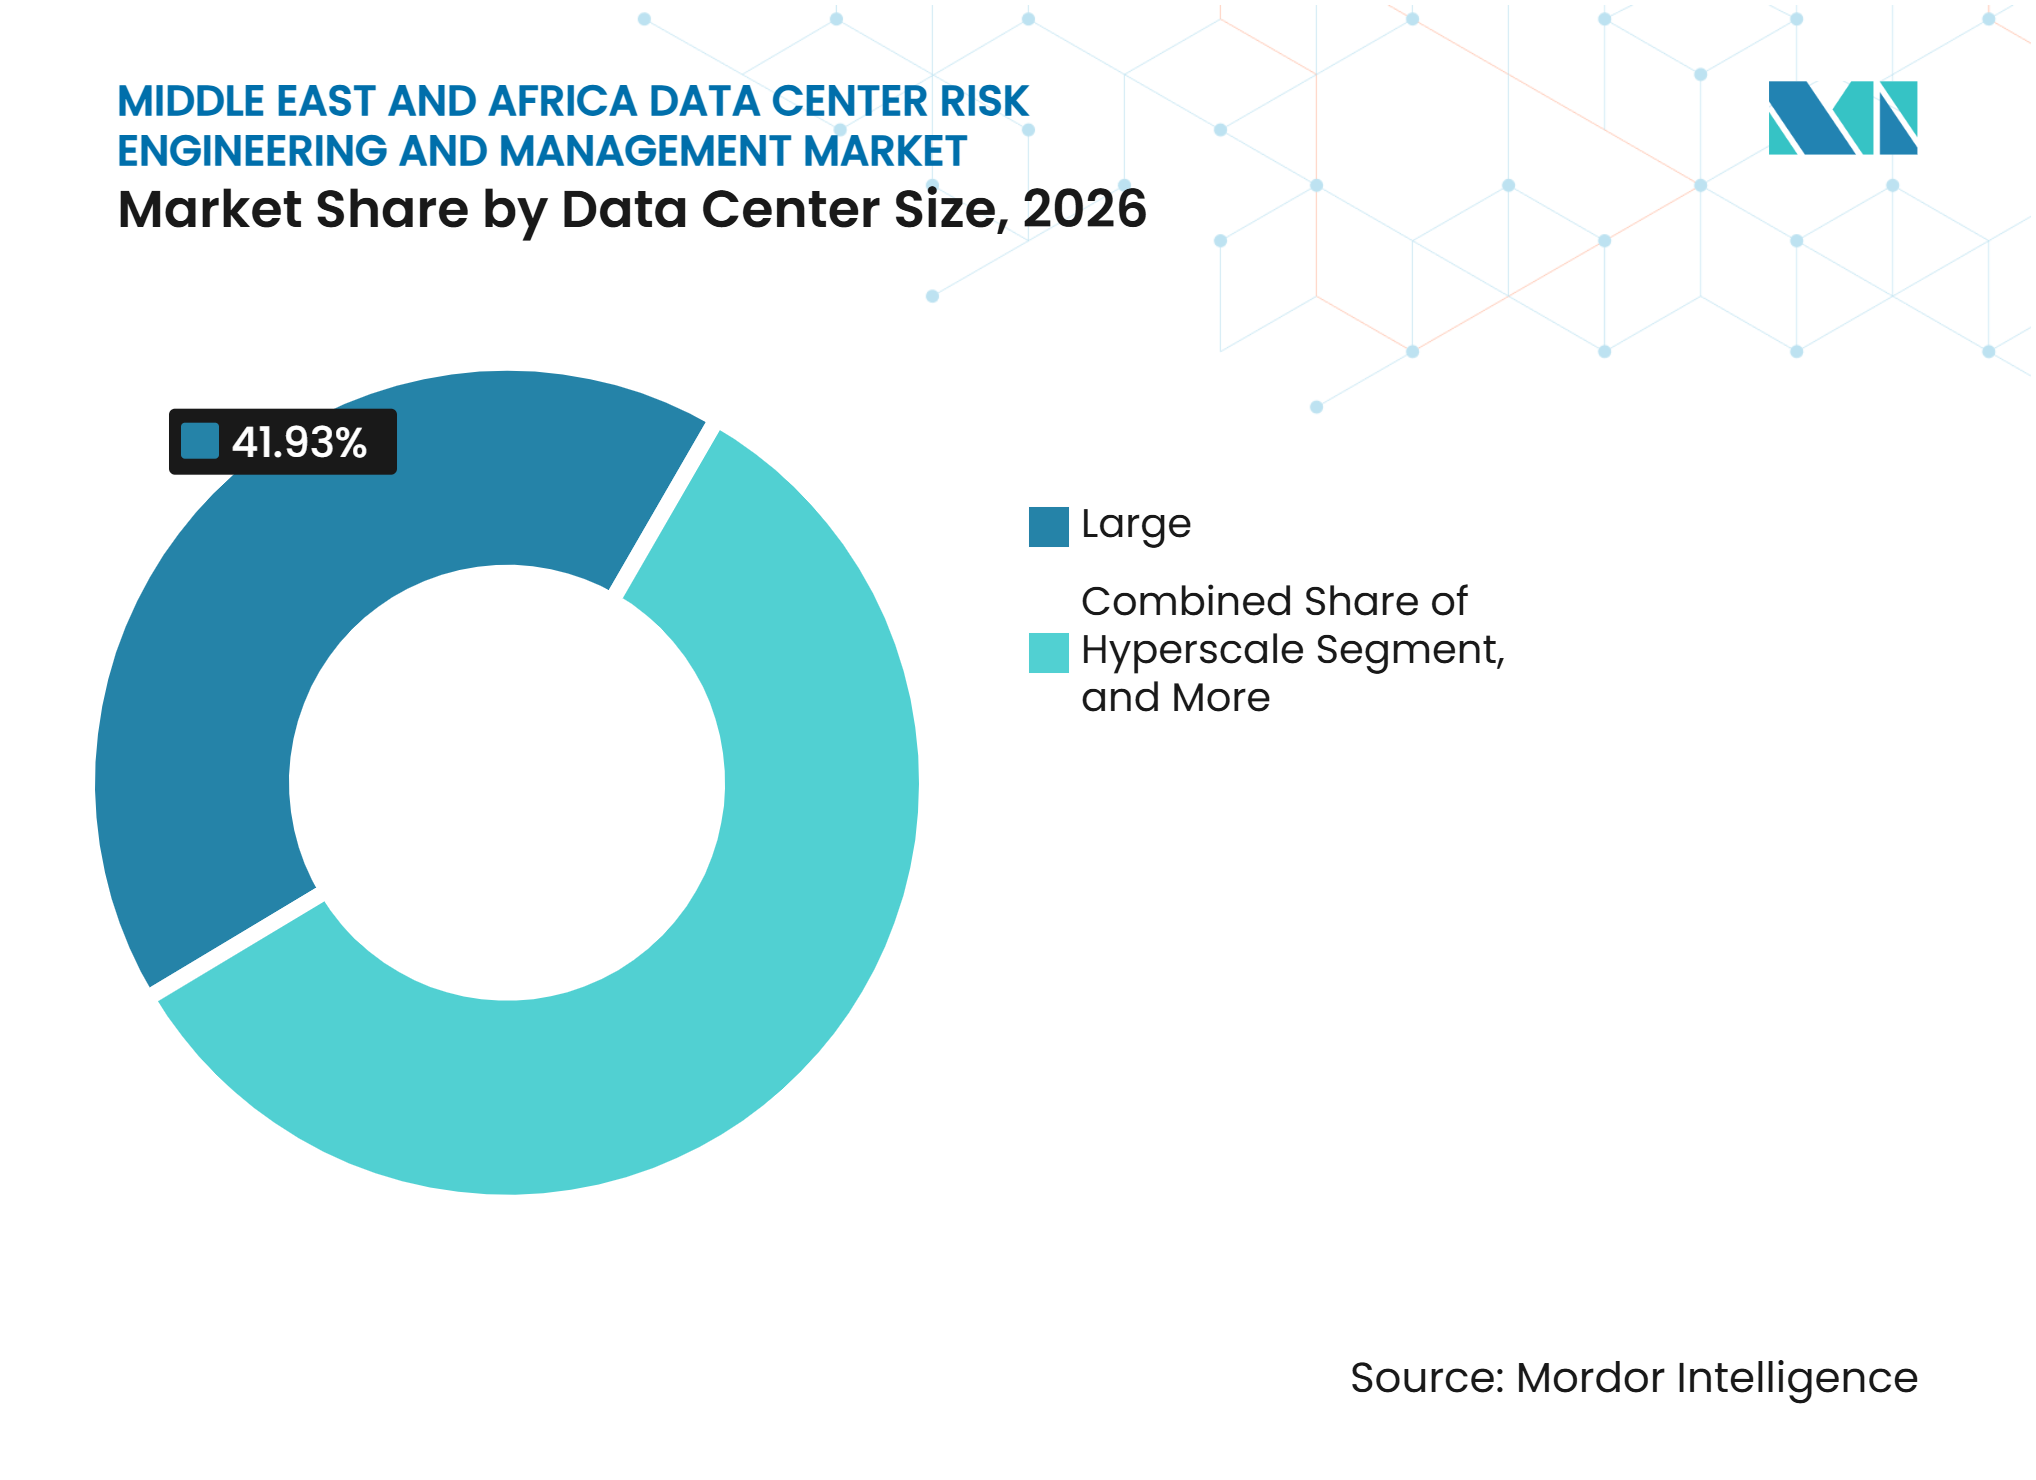
- Nach Rechenzentrumsgrößen entfielen im Jahr 2026 41,93 % auf große Rechenzentren, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 14,98 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Einrichtungen im Jahr 2026 einen Anteil von 38,24 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 14,91 % wachsen werden.
- Nach Geografie hielten die Vereinigten Arabischen Emirate im Jahr 2026 einen Anteil von 32,85 %, während Saudi-Arabien bis 2032 voraussichtlich mit einer CAGR von 15,17 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI und hochdichten Workloads | +3.8% | VAE, Saudi-Arabien als Kern, GCC-weiter Spillover | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität und national-kritische digitale Infrastruktur | +3.2% | GCC-weit, Saudi-Arabien und VAE im Fokus | Kurzfristig (≤ 2 Jahre) |
| Nachfrage von Versicherern und Kreditgebern nach nachweisbaren Risikokontrollen | +2.5% | Global, MEA und GCC als Prioritätsmärkte | Mittelfristig (2–4 Jahre) |
| Zunehmende Komplexität von Strom-, Kühl-, Netzwerk- und Gebäudeinfrastruktur | +2.1% | MEA-weit | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und Anforderungen an die Auslegung für extreme Klimabedingungen | +1.4% | Hauptsächlich GCC, mit frühen Gewinnen in Nordafrika und Ägypten | Mittelfristig (2–4 Jahre) |
| Gleichzeitiger Bau und Risiken im laufenden Betrieb | +0.8% | Saudi-Arabien, VAE und bauintensive Korridore | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI und hochdichten Workloads
KI-fokussierte Einrichtungen verändern den technischen Umfang des Marktes für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika. Hochdichtere Server-Layouts erfordern Überprüfungen des elektrischen Designs, der Kühlleistung, des Brandschutzes und der Fehlerisolierung, bevor Geräte in Betrieb genommen werden. Das aktive Rechenzentrum-Programm der VAE umfasst eine im April 2025 von du angekündigte Hyperscale-Einrichtung im Wert von 2 Milliarden AED (544,6 Millionen USD), wobei Microsoft als primärer Abnehmer genannt wurde. Solche Projekte können eine spezialisierte Einbindung während der Entwurfs-, Inbetriebnahme- und späteren Betriebsphasen erfordern. Anbieter, die Flüssigkühlung und hochdichte elektrische Systeme verstehen, können über eine einzelne Zertifizierungsprüfung hinausgehen. Dies macht den Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika auch stärker abhängig von multidisziplinärer Technikkapazität.
Datensouveränität und national-kritische digitale Infrastruktur
Datenlokalisierungsanforderungen machen das Risikomanagement zu einem Teil des Governance-Modells für Einrichtungen, die staatliche, finanzielle und andere sensible Workloads beherbergen. Saudi-Arabiens Verordnung über Rechenzentrumsdienste verwendet einen gestuften Rahmen, der die Klassifizierungen Qualifying, Limited, Standard und Advanced umfasst. Betreiber müssen Dienstkontinuität, Wiederherstellungsplanung und Betriebskontrollen nachweisen, die ihren Klassifizierungsanforderungen entsprechen. Nournet kündigte im April 2025 die ANSI/TIA-942-C Rated-3-Zertifizierung für sein Rechenzentrum in Dammam an und zeigte damit, wie ein Betreiber Compliance-Anforderungen in ein formelles technisches Programm übersetzen kann. Der Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika profitiert daher, wenn Vorschriften eine Dokumentation erfordern, die unabhängig geprüft werden kann. Unternehmen, die über technische, sicherheitsbezogene und operative Nachweise hinweg arbeiten können, werden gut positioniert sein, wenn diese Regeln reifen.
Nachfrage von Versicherern und Kreditgebern nach nachweisbaren Risikokontrollen
Versicherungs- und Projektfinanzierungsentscheidungen erfordern zunehmend Nachweise, dass eine Einrichtung Bau- und Betriebsausfälle überstehen kann. Aon erweiterte sein Data Center Lifecycle Insurance Program im Januar 2026 auf 2,5 Milliarden USD und integrierte Risikotechnik und Cyber-Auswirkungsmodellierung in das Angebot. FM startete im Mai 2025 sein Intellium-Programm, um spezialisierte Unterstützung für Risiken bei Rechenzentren und Strominfrastruktur zu bieten.[1] Diese Ansätze stellen die technische Prüfung neben die Versicherungskapazität, anstatt sie als separate Kosten zu behandeln. Im Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika kann dies Spezialisten früher als bisher in Standortauswahl, Designprüfung und Inbetriebnahme einbringen. Es begünstigt auch Anbieter, die technische Kontrollen in für Versicherer, Kreditgeber, Eigentümer und Auftragnehmer nützlichen Begriffen erläutern können.
Zunehmende Komplexität von Strom-, Kühl-, Netzwerk- und Gebäudeinfrastruktur
Der Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika muss Systeme adressieren, die enger miteinander interagieren als in früheren Einrichtungen. Elektrische Verteilung, Notstromversorgung, Kühlkreisläufe, Steuerungen, Glasfaserwege und Brandschutzsysteme können jeweils einen größeren Ausfall verursachen, wenn ihre Schnittstellen nicht getestet werden. TÜV NORD erklärte, dass TSI.EN50600 V3.0 im September 2025 V2.1 ersetzte und aktualisierte Anforderungen für zertifizierte Einrichtungen schuf. EN 50600, ISO/IEC 22237 und ANSI/TIA-942 bieten anerkannte Strukturen zur Bewertung von Zuverlässigkeit und Einrichtungsleistung. Eine Prüfung, die nur eine einzige Disziplin abdeckt, kann verknüpfte Ausfälle über Geräte und Betriebsprozesse hinweg übersehen. Dies unterstützt die Nachfrage nach Teams, die Strom-, Wärme-, Netzwerk- und Ausfallsicherheitskompetenz in einem einzigen Auftrag kombinieren können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für spezialisierte Risikotechnik- und Bewertungsdienstleistungen | -2.3% | Global, am stärksten in Afrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von Ingenieuren mit rechenzentrumsspezifischem Fachwissen | -1.9% | MEA-weit | Mittelfristig (2–4 Jahre) |
| Mangel an Schadenshistorie für Hyperscale-KI-Einrichtungen | -0.8% | Global, mit GCC im Fokus | Mittelfristig (2–4 Jahre) |
| Fragmentierte Verantwortung über Eigentümer, Auftragnehmer, Versorgungsunternehmen und Technologie-Stakeholder hinweg | -0.6% | MEA-weit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für spezialisierte Risikotechnik- und Bewertungsdienstleistungen
Umfassende Risikoarbeit kann Standortauswahl, Designprüfung, Inbetriebnahme und Betriebsüberwachung umfassen, was es für kleinere Betreiber schwierig macht, den vollständigen Service zu erwerben. Diese Herausforderung ist in afrikanischen Märkten ausgeprägter, wo viele Einrichtungen kleiner sind und lokale technische Budgets begrenzt sind. Die Africa Data Centre Association identifiziert den Bedarf an stärkerer Fachkompetenz, da sich die Rechenzentrumsentwicklung auf dem gesamten Kontinent ausweitet. Große Einrichtungen können Spezialkosten auf mehr Kapazität und anspruchsvollere Kundenverträge verteilen. Kleinere Betreiber verlassen sich möglicherweise stattdessen auf interne Teams oder allgemeine Technikberater, was die Reichweite des Marktes für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika einschränkt. Anbieter, die modulare Prüfungen und lokale Lieferkapazitäten entwickeln, könnten diese Zugangsbarriere verringern, ohne technische Standards zu senken.
Begrenzte Verfügbarkeit von Ingenieuren mit rechenzentrumsspezifischem Fachwissen
Die Region benötigt Ingenieure, die Stromsysteme, Wärmesteuerungen, Brandschutz, Fehleranalyse und Einrichtungsbetrieb gemeinsam bewerten können. Diese kombinierten Fähigkeiten sind selten, insbesondere während Bauprogramme in mehreren globalen Regionen um dieselben Spezialisten konkurrieren. Die Africa Data Centre Association hat die Personalentwicklung als ein Schlüsselthema für die digitalen Infrastrukturpläne des Kontinents identifiziert. Dieser Mangel kann Bewertungen verzögern und die Arbeit bei größeren Anbietern mit breiteren technischen Teams konzentrieren. Zertifizierungswege, die auf ANSI/TIA-942, EN 50600 und ISO/IEC 22237 ausgerichtet sind, können dazu beitragen, konsistentere lokale Fähigkeiten zu entwickeln. Im Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika können Schulungsprogramme und lokal nachhaltige Personalmodelle zu einer praktischen Quelle der Differenzierung werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Prüfung unterstützt Einstiegsanforderungen, während Zuverlässigkeitsarbeit zunimmtRisikobewertung und Prüfung hielt im Jahr 2026 einen Anteil von 31,48 % am regionalen Markt. Sie liefert häufig die dokumentierten Nachweise, die für Lizenzierung, Versicherungsplatzierung und anfängliche Einrichtungsgenehmigung benötigt werden. Betreiber nutzen Prüfungsarbeit, um Schwachstellen in Strom, Kühlung, Brandschutz, Sicherheit und Verfahren zu identifizieren, bevor eine Einrichtung in Betrieb geht. Der Service legt auch eine Ausgangsbasis fest, um nachfolgende Prüfungen nach Kapazitätsänderungen oder größeren Geräteaufrüstungen zu unterstützen. Regulatorische und versicherungstechnische Erwartungen machen Prüfpfade besonders wichtig bei Golfprojekten. Dies hält die Prüfung auch dann zentral, wenn Kunden kontinuierlichere Dienste suchen.
Zuverlässigkeits- und Verfügbarkeitstechnik wird voraussichtlich bis 2032 mit einer CAGR von 15,13 % wachsen. Sie konzentriert sich darauf, ob Systeme und Betriebspraktiken die gegenüber Kunden eingegangene Verfügbarkeitsverpflichtung erfüllen können. Fehlermöglichkeits- und Einflussanalyse, Fehlerbaumprüfung und Ursachenanalyse sind nützlich, wenn ein einzelner Ausfall kritische Dienste unterbrechen kann. Saudi-arabische Stufenvorschriften stärken die Notwendigkeit, Aufzeichnungen über Ausfälle, Wiederherstellungsmaßnahmen und Korrekturarbeiten zu führen. Aktualisierte technische Kriterien unter TSI.EN50600 V3.0 ermutigen zertifizierte Einrichtungen ebenfalls, ihre Nachweise und Kontrollen zu überprüfen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Risikokategorie:
Stromrisiko führt, während Wärmerisiko komplexer wirdRisiken der elektrischen und Strominfrastruktur entfielen im Jahr 2026 auf 28,62 % der Marktgröße für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika. Die Stromverfügbarkeit bildet die Grundlage jedes Einrichtungsdienstes, was elektrisches Design, Notstromversorgung, Schaltverfahren und Gerätewartung zu zentralen Prüfbereichen macht. Netzanschlusstiming und Transformatorbeschaffung können auch Projektzeitpläne beeinflussen. Eine Strombewertung muss sowohl Redundanz als auch die Abfolge von Ereignissen berücksichtigen, die beim Ausfall einer Komponente auftreten. Hochwertige Geräte und Kundenverpflichtungen erhöhen die Kosten eines schlecht verwalteten elektrischen Vorfalls. Dies erklärt, warum Stromrisiko die führende Kategorie über Betriebs- und Baueinrichtungen hinweg bleibt.
Kühl- und Wärmemanagementrisiko wird voraussichtlich bis 2032 mit einer CAGR von 14,96 % wachsen. KI-Workloads erhöhen die Wärmedichte und fördern den Einsatz von Direkt-zu-Chip- und Immersionskühlung. Diese Systeme führen im Vergleich zu herkömmlichen Klimaanlagen für Computerräume zu unterschiedlichen Ausfallpfaden. Technikteams müssen Kühlmittelkreisläufe, Wasserqualität, Leckageerkennung, Steuerungen, elektrische Schnittstellen und Notfallmaßnahmen bewerten. Die VAE-Regierung hat ein nationales Team gebildet, um die Auswirkungen von Rechenzentren auf den Energiesektor zu prüfen, was die breitere Bedeutung der schnell wachsenden Kapazität für die Infrastruktur widerspiegelt. Dies schafft eine nachhaltige Rolle für die Wärme- und Umweltrisikobeurteilung im Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika.
Nach Bewertungsmethode:
Qualitative Prüfungen führen, während kontinuierliche Überwachung zunimmtQualitative Risikobewertung hielt im Jahr 2026 einen Marktanteil von 34,19 %. Neue Einrichtungen benötigen häufig strukturierte Workshops, Risikomatrizen und Expertenprüfungen, bevor ausreichend Betriebshistorie für detaillierte statistische Modellierung vorhanden ist. Diese Methoden helfen Eigentümern, Prioritätsbedenken in frühen Entwurfs-, Bau- und Zertifizierungsphasen zu identifizieren. Sie bringen auch die Ansichten von Betreibern, Auftragnehmern, Technologielieferanten und Compliance-Teams zusammen. Der Ansatz ist nützlich, wenn ein Projekt unter unvollständigen technischen Informationen schnell Entscheidungen treffen muss. Seine führende Position spiegelt den hohen Anteil von Einrichtungen wider, die sich noch in frühen Lebenszyklusstadien befinden.
Kontinuierliche Risikobewertung und -überwachung wird voraussichtlich bis 2032 mit einer CAGR von 14,89 % wachsen. Sensornetzwerke und Einrichtungsmanagementsysteme können aktuelle Informationen zu Temperatur, Stromqualität, Gerätealarmierungen und Betriebsleistung liefern. Dies ermöglicht es Teams, die Live-Leistung mit Inbetriebnahme-Baselines zu vergleichen und Ausnahmen früher zu identifizieren. Digitale Modelle können auch die Auswirkung eines Geräteausfalls testen, bevor er im Betrieb auftritt. Kontinuierliche Ansätze sind besonders relevant für Standorte, die kritische Workloads hosten, die keine langen Wartungsausfälle tolerieren können. Der Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika kann diese Werkzeuge nutzen, um die Arbeit von periodischen Prüfungen hin zu regelmäßigerer operativer Unterstützung zu verlagern.
Nach Engagement-Modell:
Einmalige Prüfungen bleiben grundlegend, während Dauerdienste wachsenEinmalige Bewertung und Prüfung entfiel im Jahr 2026 auf 35,76 % des Marktanteils. Neue Gebäude benötigen eine anfängliche technische Validierung, bevor Betreiber den Dienst aufnehmen und bevor Kunden sensible Workloads platzieren. Ein definierter Prüfungsauftrag bietet einen klaren Umfang, spezifische Erkenntnisse und einen Nachweispfad für einen Regulierer, Versicherer, Kreditgeber oder Kunden. Es ist auch ein praktischer Einstiegspunkt für Betreiber, die noch keine Finanzierung für ein erweitertes Beratungsprogramm haben. Das Modell bleibt sowohl bei Golfbauprogrammen als auch bei aufkommenden afrikanischen Einrichtungen wichtig. Es wird die Nachfrage weiterhin unterstützen, während die installierte Basis wächst.
Kontinuierliche Risikomanagementdienste werden voraussichtlich bis 2032 mit einer CAGR von 14,93 % wachsen. Diese Vereinbarungen können operative Prüfung, Compliance-Überwachung, Erweiterungsplanung und periodische Ausfallsicherheitstests abdecken. Sie eignen sich für Einrichtungen, die souveräne, finanzielle oder Cloud-Workloads unterstützen und laufende Kontrolle statt einer einmaligen Genehmigung nachweisen müssen. Aons Lifecycle-Versicherungsprogramm kombiniert Versicherungselemente mit Risikotechnik und Cyber-Modellierung und veranschaulicht eine stärker integrierte Dienststruktur. Das Dauermodell kann Anbietern bessere Einblicke in das sich entwickelnde Risikoprofil eines Kunden geben. Es kann auch eine stabilere Einnahmebasis für den Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika schaffen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Projektlebenszyklusphase:
Operative Dienste führen, während Nachrüstungsarbeiten zunehmenOperatives Risikomanagement hielt im Jahr 2026 einen Anteil von 36,57 %. Bestehende Rechenzentren erfordern wiederkehrende Prüfungen von Wartungspraktiken, Notfallverfahren, Vorfällen, Lieferantenleistung und Kontrollwirksamkeit. Die installierte Basis in den VAE, Saudi-Arabien, der Türkei und Südafrika unterstützt diese Nachfrage, auch während sich der Neubau ausweitet. Operative Arbeit ist wichtig, weil die Designabsicht nachlassen kann, wenn Verfahren nach der Übergabe nicht aufrechterhalten werden. Sie gibt Eigentümern auch eine Aufzeichnung darüber, wie Risiken im Laufe der Zeit identifiziert und angegangen wurden. Dies macht operative Unterstützung zur größten Lebenszyklusphase im Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika.
Erweiterung, Nachrüstung und Modernisierung wird voraussichtlich bis 2032 mit einer CAGR von 14,87 % wachsen. Viele Betriebseinrichtungen wurden vor der aktuellen Nachfrage nach KI-fähigen Racks und intensiverer Kühlung konzipiert. Eigentümer müssen möglicherweise Flüssigkühlung, stärkere Stromzuführungen und verbesserten Brandschutz hinzufügen, ohne kritische Dienste offline zu nehmen. Dies legt einen Schwerpunkt auf Phasenpläne, Änderungsmanagement und Inbetriebnahmetests. Die Arbeit ist komplexer, wenn eine Einrichtung während der Aufrüstung weiterhin Live-Kunden bedienen muss. Risikospezialisten können Eigentümern helfen, diese Schnittstellen zu verwalten und Nachweise für Kunden und Versicherer aufrechtzuerhalten.
Nach Rechenzentrumsgrößen:
Große Standorte führen, während Hyperscale-Projekte zunehmenGroße Rechenzentren entfielen im Jahr 2026 auf 41,93 %. Dies spiegelt eine etablierte Basis von Unternehmens- und Carrier-neutralen Einrichtungen in den VAE, Saudi-Arabien und Südafrika wider. Große Standorte verfügen über genug installierte Geräte und Kundenexposition, um formalere Risikobewertungen zu rechtfertigen. Ihre Eigentümer verwalten häufig mehrere Stromwege, Kühlsysteme, Netzwerkverbindungen und Mieteranforderungen. Eine einzelne Betriebsunterbrechung kann viele Kunden gleichzeitig betreffen. Dies macht große Einrichtungen zu einer konsistenten Arbeitsquelle für den Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika.
Hyperscale-Rechenzentren werden voraussichtlich bis 2032 mit einer CAGR von 14,98 % wachsen. Diese Campusse konzentrieren große Mengen an Rechenkapazität, Energiebedarf und Projektkapital auf eine kleine Anzahl von Standorten. Ihr Umfang erfordert sorgfältige Berücksichtigung von Netzzugang, Gerätelieferung, Bausequenzierung und Ausfallsicherheitsdesign. Die Ankündigung der VAE-Regierung über das AED 2 Milliarden (544,6 Millionen USD) Hyperscale-Projekt von du zeigt das Investitionsniveau, das in diese Kategorie fließt.[2] Ein Ausfall auf einem großen Campus könnte Dienste über eine einzelne lokale Kundengruppe hinaus beeinträchtigen. Spezialisierte Unterstützung wird daher voraussichtlich den gesamten Projektlebenszyklus umfassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Colocation führt, während Cloud-Anbieter Kapazität aufbauenColocation-Einrichtungen hielten im Jahr 2026 38,24 % des regionalen Marktes. Carrier-neutrale Campusse müssen mehrere Mieter, Netzwerkanbieter, Versicherer und Betriebsverpflichtungen innerhalb desselben Gebäudes unterbringen. Dies erzeugt überlappende Erwartungen an Sicherheit, Zugangskontrolle, Stromkontinuität und Änderungsmanagement. Colocation-Eigentümer müssen auch nachweisen, dass die gemeinsame Infrastruktur die Serviceanforderungen jedes Kunden erfüllen kann. Ihre breite Mieterbasis macht dokumentierte Verfahren und konsistente Tests besonders wichtig. Das Segment bildet weiterhin eine wichtige Nachfragebasis über regionale Hubs hinweg.
Cloud-Dienstanbieter werden voraussichtlich bis 2032 mit einer CAGR von 14,91 % wachsen. Souveräne Cloud-Regionen und KI-Kapazität erfordern dedizierte technische Aufmerksamkeit vom Bau bis zum Live-Betrieb. Ihre Dienstverpflichtungen machen Ausfallsicherheit, Cyber-Kontrollen und Wiederherstellungsplanung sowohl für Betreiber als auch für Kunden wichtig. Unternehmens- und Edge-Standorte bleiben in afrikanischen Märkten relevant, wo Bank-, Regierungs- und Telekommunikationsnutzer lokale Verarbeitung benötigen. Bureau Veritas startete im Oktober 2026 ein Mission-Critical-Rechenzentren-Beratungsangebot für den Nahen Osten, das Compliance, Qualitätssicherung, Inbetriebnahme, Nachhaltigkeit, Cybersicherheit und Ausfallsicherheit abdeckt. Dies zeigt, wie Anbieter Dienste für verschiedene Rechenzentrumstypen im Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika organisieren.
Geografische Analyse
Vereinigte Arabische Emirate
Die Vereinigten Arabischen Emirate hielten im Jahr 2026 32,85 % des Marktanteils für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika. Das Land kombiniert eine dichte operative Basis mit neuen Kapazitätsprogrammen, die eine formelle technische Prüfung erfordern. Die Telekommunikations- und Digitalregierungsbehörde setzt Anforderungen an Datensouveränität, Cybersicherheit und operative Ausfallsicherheit für lizenzierte Betreiber. Diese Compliance-Faktoren halten die Nachfrage aufrecht, nachdem eine Einrichtung die anfängliche Genehmigung erhalten hat, da Kontrollen während des Betriebs wirksam bleiben müssen. Das VAE-Ministerium für Energie und Infrastruktur bildete im Februar 2025 ein nationales Team, um die Auswirkungen von Rechenzentren auf den Energiesektor zu untersuchen und die Bundesrichtlinienentwicklung zu unterstützen. Diese Arbeit weist auf die Notwendigkeit einer engeren Koordination zwischen digitaler Infrastrukturplanung und Energiesystemmanagement hin. Der Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika kann davon profitieren, da Entwickler Nachweise zu Energie-, Kühl-, Kontinuitäts- und Lizenzierungskontrollen benötigen.
Saudi-Arabien
Saudi-Arabien wird voraussichtlich bis 2032 mit einer CAGR von 15,17 % wachsen, der höchsten Rate unter den geografischen Segmenten. Die Verordnung über Rechenzentrumsdienste der Nationalen Kommunikationskommission erfordert einen strukturierten Ansatz zur Klassifizierung und zu Betriebskontrollen. Betreiber der Advanced-Stufe müssen bereit sein, Kontinuitäts-, Wiederherstellungs- und Risikomanagementvereinbarungen gegenüber Kunden und Regulierern nachzuweisen. Dies macht Compliance zu einer fortlaufenden technischen Anforderung und nicht zu einer einmaligen Einreichung. Nournets ANSI/TIA-942-C Rated-3-Zertifizierung in Dammam vom April 2025 zeigt die Rolle formeller technischer Standards in saudi-arabischen Projekten.[3] Der schnelle KI- und Cloud-Ausbau des Landes erhöht auch den Bedarf an Inbetriebnahme-, Strom-, Kühl- und Betriebsprüfungen. Diese Bedingungen positionieren Saudi-Arabien als zentrales Wachstumsgebiet für den Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika.
Afrika und Golfperipherie
Die Türkei dient als Konnektivitätsroute zwischen europäischen, nahöstlichen und zentralasiatischen Netzwerken, während ihre Rechenzentrumsprojekte zunehmend europäische Einrichtungsstandards verwenden. Südafrika bleibt Afrikas am weitesten entwickelter Rechenzentrumstandort mit einer Konzentration von Cloud-Plattformen und Colocation-Kapazität in Johannesburg und Kapstadt. Africa Data Centers kündigte die Finanzierung zusätzlicher Kapazität in Kapstadt an, während die Region stärkere technische Fähigkeiten und operative Kapazitäten benötigt. Nigeria und Ägypten bauen Einrichtungen und Konnektivitätswerte aus, die lokale Verarbeitung und regionale Datenflüsse unterstützen. Betreiber in diesen Märkten benötigen praktische Methoden zur Verwaltung von Stromqualität, Verfügbarkeit, Sicherheit und Geräteversorgungsrisiko. Kostendruck und begrenzte Verfügbarkeit von Spezialisten bleiben an mehreren afrikanischen Standorten bedeutsamer als am Golf. Dies macht standardisierte Zertifizierungs- und Schulungswege wertvoll, um den Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika über die größten Standorte hinaus auszuweiten.
Wettbewerbslandschaft
Marktkonzentration
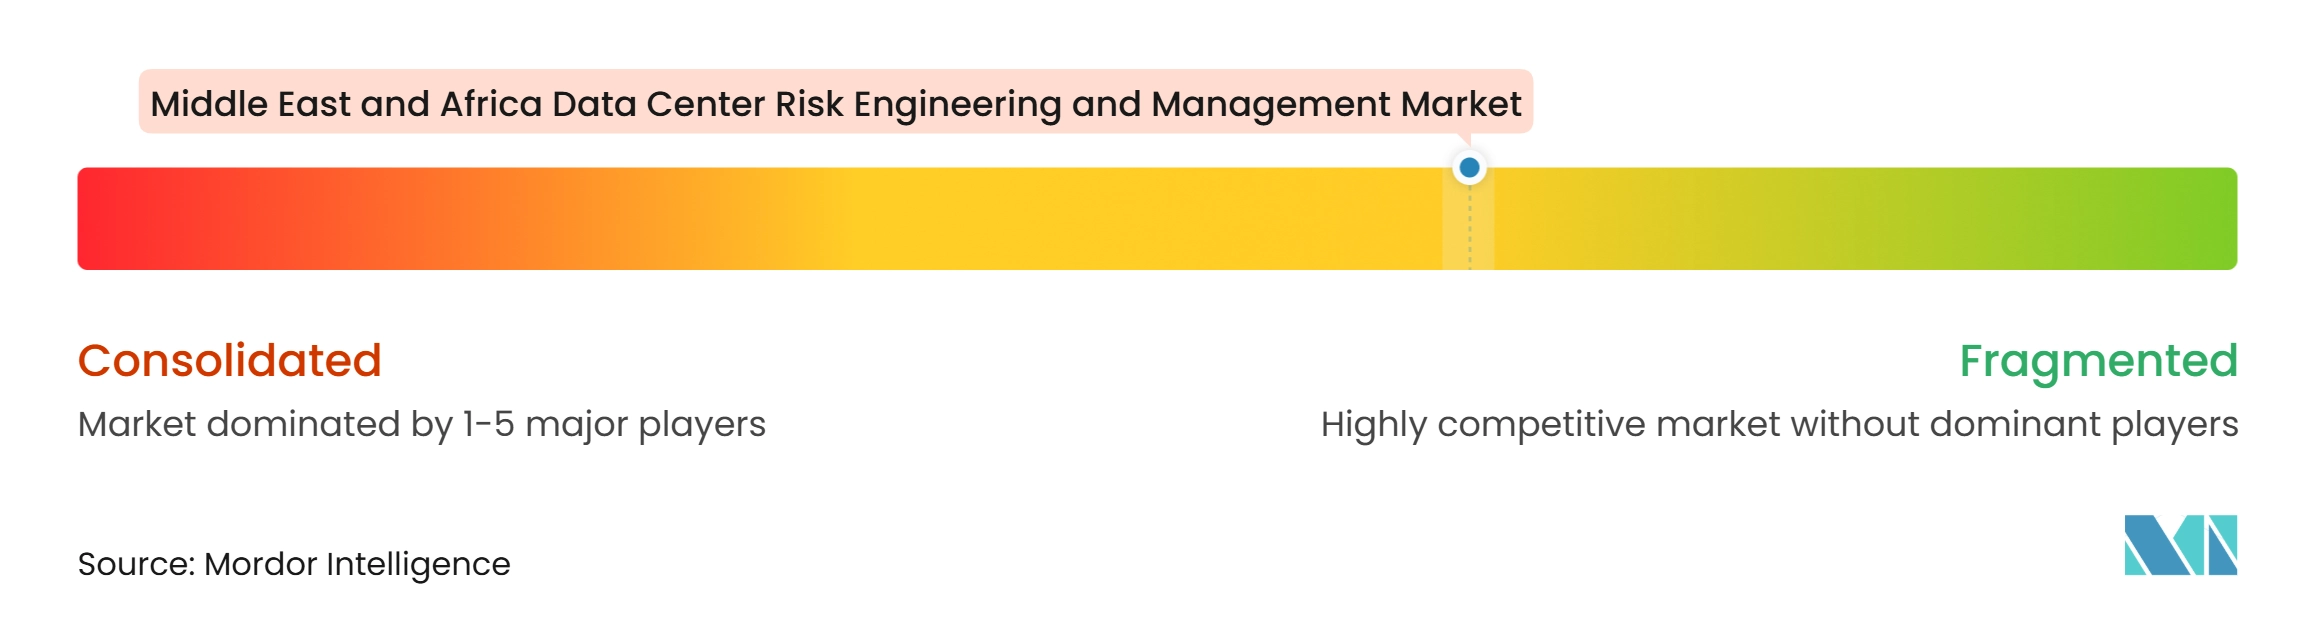
Der Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika ist mäßig fragmentiert. Globale Inspektions-, Test- und Zertifizierungsanbieter konkurrieren mit versicherungsgebundenen Risikotechnikspezialisten und regionalen Technikberatern. Bureau Veritas, TÜV SÜD, TÜV Rheinland, SGS, DNV, UL Solutions und DEKRA konkurrieren über die Breite und Portabilität ihrer Zertifizierungen. Aon, Marsh, FM und Kroll bringen Versicherungs-, Finanzierungs- und Risikoberatungskapazitäten in dieselbe Kundendiskussion ein. Jensen Hughes und Arup bieten technische Tiefe, während regionale Unternehmen sich durch lokales Wissen und Engagement mit arabischsprachigen Regulierungsbehörden differenzieren können. Das Feld wird sowohl durch technische Akkreditierung als auch durch die Fähigkeit geprägt, mit Eigentümern, Auftragnehmern, Versicherern und Regulierern zusammenzuarbeiten.
Technische Standards sind eine wichtige Grundlage für den Wettbewerb im Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika. EN 50600, ISO/IEC 22237 und ANSI/TIA-942 helfen Kunden, Einrichtungskontrollen zu vergleichen, und geben Anbietern einen gemeinsamen Rahmen für die Bewertung. TÜV NORDs September-2025-Update zu TSI.EN50600 V3.0 hob die Notwendigkeit hervor, dass zertifizierte Einrichtungen überarbeitete Kriterien berücksichtigen müssen. Bureau Veritas startete im Oktober 2026 seine Mission-Critical-Rechenzentren-Beratungsbroschüre für den Nahen Osten.[4] Das Unternehmen präsentierte ein Lifecycle-Angebot, das Compliance, Qualitätssicherung, Inbetriebnahme, Nachhaltigkeit, Cybersicherheit und Ausfallsicherheit umfasst. Dieser Schritt zeigt eine Strategie, mehrere Dienstleistungslinien rund um einen Einrichtungslebenszyklus zu verknüpfen.
Versicherungsgebundene Anbieter verändern auch das Wettbewerbsangebot. Aon erweiterte sein Data Center Lifecycle Insurance Program im Januar 2026 auf 2,5 Milliarden USD und kombinierte mehrere Versicherungsdeckungen mit eingebetteter Risikotechnik und Cyber-Auswirkungsmodellierung. FM startete Intellium im Mai 2025, um spezialisierte Unterstützung für Fragen zu Rechenzentren und Stromrisiken zu bieten. Marsh startete ebenfalls im Mai 2025 globale Versicherungs- und Risikomanagementdienste für Rechenzentren, die Bewertung, Schwachstellenidentifizierung und Risikostrategie neben der Versicherungsplatzierung abdecken. KI-spezifische Ausfallbewertung bleibt ein offenes Gebiet, da hochdichte Kühlung und GPU-Konfigurationen schneller voranschreiten als etablierte technische Praktiken. Anbieter, die glaubwürdige Methoden für diese Systeme entwickeln, könnten einen Vorteil erlangen, bevor Standards präskriptiver werden.
Marktführer für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika
-
Aon plc
-
Factory Mutual Insurance Company
-
Howden Group Holdings Limited
-
Marsh & McLennan Companies, Inc.
-
Lockton Companies, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Aon plc
- Factory Mutual Insurance Company
- Marsh & McLennan Companies, Inc.
- Lockton Companies, LLC
- Howden Group Holdings Limited
- Zurich Insurance Group AG
- JENOA
- ITMAD Engineering Consultancy
- DNV AS
- TÜV SÜD AG
- TÜV Rheinland AG
- UL Solutions Inc.
- Bureau Veritas SA
- SGS Société Générale de Surveillance SA
- DEKRA SE
- Kroll, LLC
- Willis Towers Watson Public Limited Company
- Munich Reinsurance Company
- Swiss Re AG
- AXA XL
- Allianz SE
- HDI Global SE
- Jensen Hughes, Inc.
- Arup Group Limited
Neueste Industrielle Entwicklungen in Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika
- Oktober 2026: Bureau Veritas startete seine Mission-Critical-Rechenzentren-Beratungsbroschüre für den Nahen Osten und präsentierte ein vollständiges Lifecycle-Sicherungsangebot, das Compliance, Qualitätssicherung, Inbetriebnahme, Nachhaltigkeit, Cybersicherheit und operative Ausfallsicherheit abdeckt. Der Launch, der auf über 2.000 Rechenzentrumsprojektreferenzen in mehr als 35 Ländern und über 1.000 Spezialingenieuren weltweit verweist, markiert die Absicht des Unternehmens, den regionalen Marktanteil zu vertiefen, während die Golfpipeline zunimmt.
- August 2026: BSI Group zertifizierte Safaricoms Limuru Data Centre in Kenia unter seinem Data Centre Facilities Mark of Trust nach Bewertung über Design-, Bau-, Betriebs- und kontinuierliche Verbesserungskriterien. Die Zertifizierung bietet eine unabhängige Überprüfung der Governance, operativen Ausfallsicherheit und Compliance der Einrichtung mit internationalen Best Practices und markiert eine bedeutende Ausweitung der institutionellen Zertifizierungsaktivität in Ostafrika.
- Juni 2026: TÜV NORD erweiterte sein Rechenzentrum-Zertifizierungs- und Berufsausbildungsangebot durch aktualisierte Dienste, die TSI.STANDARD, EN 50600 und ISO/IEC 22237 abdecken, und überschritt 1.000 abgeschlossene Rechenzentrumszertifizierungsprojekte weltweit. Die Erweiterung aktualisiert seinen Kriterienkatalog nach der Veröffentlichung von TSI.EN50600 V3.0 im September 2025, das V2.1 ersetzte und überarbeitete Anforderungen einführte, die bestehende zertifizierte Einrichtungen neu validieren müssen.
- Mai 2026: Bureau Veritas erweiterte seine Rechenzentrumssicherungsaktivität durch aktive Teilnahme am Datacloud Global Congress 2026 und präsentierte Test-, Inspektions- und Zertifizierungskapazitäten für Rechenzentrumsinfrastruktur über den gesamten Einrichtungslebenszyklus, einschließlich Nachhaltigkeitsverifizierungsdiensten, die Energieeffizienz und aufkommende EU-Taxonomie-Regulierungsanforderungen adressieren.
Berichtsumfang für den Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika
Der Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika umfasst Dienste und Lösungen, die Rechenzentrumsbetreibern helfen, operative, infrastrukturelle, Cybersicherheits- und Umweltrisiken zu identifizieren, zu bewerten, zu mindern und zu verwalten. Diese Dienste unterstützen Geschäftskontinuität, regulatorische Compliance, Vermögensschutz und den zuverlässigen Betrieb von Rechenzentrumseinrichtungen in der gesamten Region.
Der Bericht über den Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Servicetyp (Risikobewertung und Prüfung, Zuverlässigkeits- und Verfügbarkeitstechnik, Fehlermöglichkeits- und Einflussanalyse (FMEA), Fehlerbaum- und Ursachenanalyse, Gefahrenidentifizierung und Risikobewertung, Risikoreduzierungsplanung, Beratung zum operativen Risikomanagement und Compliance- und technische Zertifizierungsunterstützung), Risikokategorie (Risiken der elektrischen und Strominfrastruktur, Kühl- und Wärmemanagementrisiko, Brand- und Personensicherheitsrisiko, Struktur- und Gebäudeinfrastrukturrisiko, Umwelt- und Klimarisiko, Operatives Risiko und menschliches Fehlerrisiko, Lieferketten- und Geräteverfügbarkeitsrisiko und physisches Sicherheits- und Zugangsrisiko), Bewertungsmethode (Qualitative Risikobewertung, Quantitative Risikobewertung, Zuverlässigkeitsorientierte Bewertung, Szenariobasierte Risikoanalyse, Simulation und digitale Modellierung und Kontinuierliche Risikobewertung und -überwachung), Engagement-Modell (Einmalige Bewertung und Prüfung, Periodische Risikoprüfung, Kontinuierliche Risikomanagementdienste, Verwaltetes Risikomanagement und Integrierte Technik- und Beratungsdienste), Projektlebenszyklusphase (Standortauswahl und Machbarkeit, Design und Technik, Bau und Inbetriebnahme, Operatives Risikomanagement und Erweiterung, Nachrüstung und Modernisierung), Rechenzentrumsgrößen (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) und Unternehmen und Edge) und Geografie (Naher Osten (Saudi-Arabien, VAE, Türkei und Rest des Nahen Ostens) und Afrika (Südafrika, Ägypten, Nigeria und Rest Afrikas)). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Risikobewertung und Prüfung |
| Zuverlässigkeits- und Verfügbarkeitstechnik |
| Fehlermöglichkeits- und Einflussanalyse (FMEA) |
| Fehlerbaum- und Ursachenanalyse |
| Gefahrenidentifizierung und Risikobewertung |
| Risikoreduzierungsplanung |
| Beratung zum operativen Risikomanagement |
| Compliance- und technische Zertifizierungsunterstützung |
| Risiken der elektrischen und Strominfrastruktur |
| Kühl- und Wärmemanagementrisiko |
| Brand- und Personensicherheitsrisiko |
| Struktur- und Gebäudeinfrastrukturrisiko |
| Umwelt- und Klimarisiko |
| Operatives Risiko und menschliches Fehlerrisiko |
| Lieferketten- und Geräteverfügbarkeitsrisiko |
| Physisches Sicherheits- und Zugangsrisiko |
| Qualitative Risikobewertung |
| Quantitative Risikobewertung |
| Zuverlässigkeitsorientierte Bewertung |
| Szenariobasierte Risikoanalyse |
| Simulation und digitale Modellierung |
| Kontinuierliche Risikobewertung und -überwachung |
| Einmalige Bewertung und Prüfung |
| Periodische Risikoprüfung |
| Kontinuierliche Risikomanagementdienste |
| Verwaltetes Risikomanagement |
| Integrierte Technik- und Beratungsdienste |
| Standortauswahl und Machbarkeit |
| Design und Technik |
| Bau und Inbetriebnahme |
| Operatives Risikomanagement |
| Erweiterung, Nachrüstung und Modernisierung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Rest Afrikas |
| Nach Servicetyp | Risikobewertung und Prüfung | |
| Zuverlässigkeits- und Verfügbarkeitstechnik | ||
| Fehlermöglichkeits- und Einflussanalyse (FMEA) | ||
| Fehlerbaum- und Ursachenanalyse | ||
| Gefahrenidentifizierung und Risikobewertung | ||
| Risikoreduzierungsplanung | ||
| Beratung zum operativen Risikomanagement | ||
| Compliance- und technische Zertifizierungsunterstützung | ||
| Nach Risikokategorie | Risiken der elektrischen und Strominfrastruktur | |
| Kühl- und Wärmemanagementrisiko | ||
| Brand- und Personensicherheitsrisiko | ||
| Struktur- und Gebäudeinfrastrukturrisiko | ||
| Umwelt- und Klimarisiko | ||
| Operatives Risiko und menschliches Fehlerrisiko | ||
| Lieferketten- und Geräteverfügbarkeitsrisiko | ||
| Physisches Sicherheits- und Zugangsrisiko | ||
| Nach Bewertungsmethode | Qualitative Risikobewertung | |
| Quantitative Risikobewertung | ||
| Zuverlässigkeitsorientierte Bewertung | ||
| Szenariobasierte Risikoanalyse | ||
| Simulation und digitale Modellierung | ||
| Kontinuierliche Risikobewertung und -überwachung | ||
| Nach Engagement-Modell | Einmalige Bewertung und Prüfung | |
| Periodische Risikoprüfung | ||
| Kontinuierliche Risikomanagementdienste | ||
| Verwaltetes Risikomanagement | ||
| Integrierte Technik- und Beratungsdienste | ||
| Nach Projektlebenszyklusphase | Standortauswahl und Machbarkeit | |
| Design und Technik | ||
| Bau und Inbetriebnahme | ||
| Operatives Risikomanagement | ||
| Erweiterung, Nachrüstung und Modernisierung | ||
| Nach Rechenzentrumsgrößen | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen und Edge | ||
| Nach Geografie | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Rest Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika?
Der Markt wird im Jahr 2026 auf 167,36 Millionen USD geschätzt und wird voraussichtlich bis 2032 374,29 Millionen USD erreichen, bei einer CAGR von 14,34 % von 2027 bis 2032.
Was treibt die Nachfrage nach Risikotechnik für Rechenzentren im Nahen Osten und Afrika an?
KI-fähige Einrichtungen, Datensouveränitätsregeln, Versicherungsanforderungen und komplexere Strom- und Kühlsysteme erhöhen die Nachfrage nach spezialisierter Risikoarbeit.
Welcher Servicetyp hat den größten Anteil im Markt für Risikotechnik und -management von Rechenzentren im Nahen Osten und Afrika?
Risikobewertung und Prüfung führt mit einem Anteil von 31,48 % im Jahr 2026, da sie Lizenzierung, Versicherungsplatzierung und Einrichtungsgenehmigung unterstützt.
Welche Risikokategorie wächst am schnellsten in regionalen Rechenzentren?
Kühl- und Wärmemanagementrisiko wird voraussichtlich bis 2032 mit einer CAGR von 14,96 % wachsen, da KI-Workloads intensivere Kühlsysteme erfordern.
Welches Land wird voraussichtlich am schnellsten bei Risikotechnikdiensten für Rechenzentren wachsen?
Saudi-Arabien wird voraussichtlich bis 2032 mit einer CAGR von 15,17 % wachsen, unterstützt durch KI-Infrastrukturinvestitionen und stufenbasierte regulatorische Anforderungen.
Warum sind Versicherer bei Rechenzentrumstechnikentscheidungen wichtig?
Versicherer suchen zunehmend nach Nachweisen, dass Einrichtungen über starke Ausfallsicherheits-, Strom-, Kühl- und Cyber-Kontrollen verfügen, bevor sie Kapazität bereitstellen oder Risiken bepreisen.