
中東・アフリカ データセンター 物理的災害防護 市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 342.51 百万米ドル |
| 市場規模 (2027) | 384.81 百万米ドル |
| 市場規模 (2032) | 646.19 百万米ドル |
| 成長率 (2027 - 2032) | 10.92 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による中東・アフリカ データセンター 物理的災害防護 市場分析
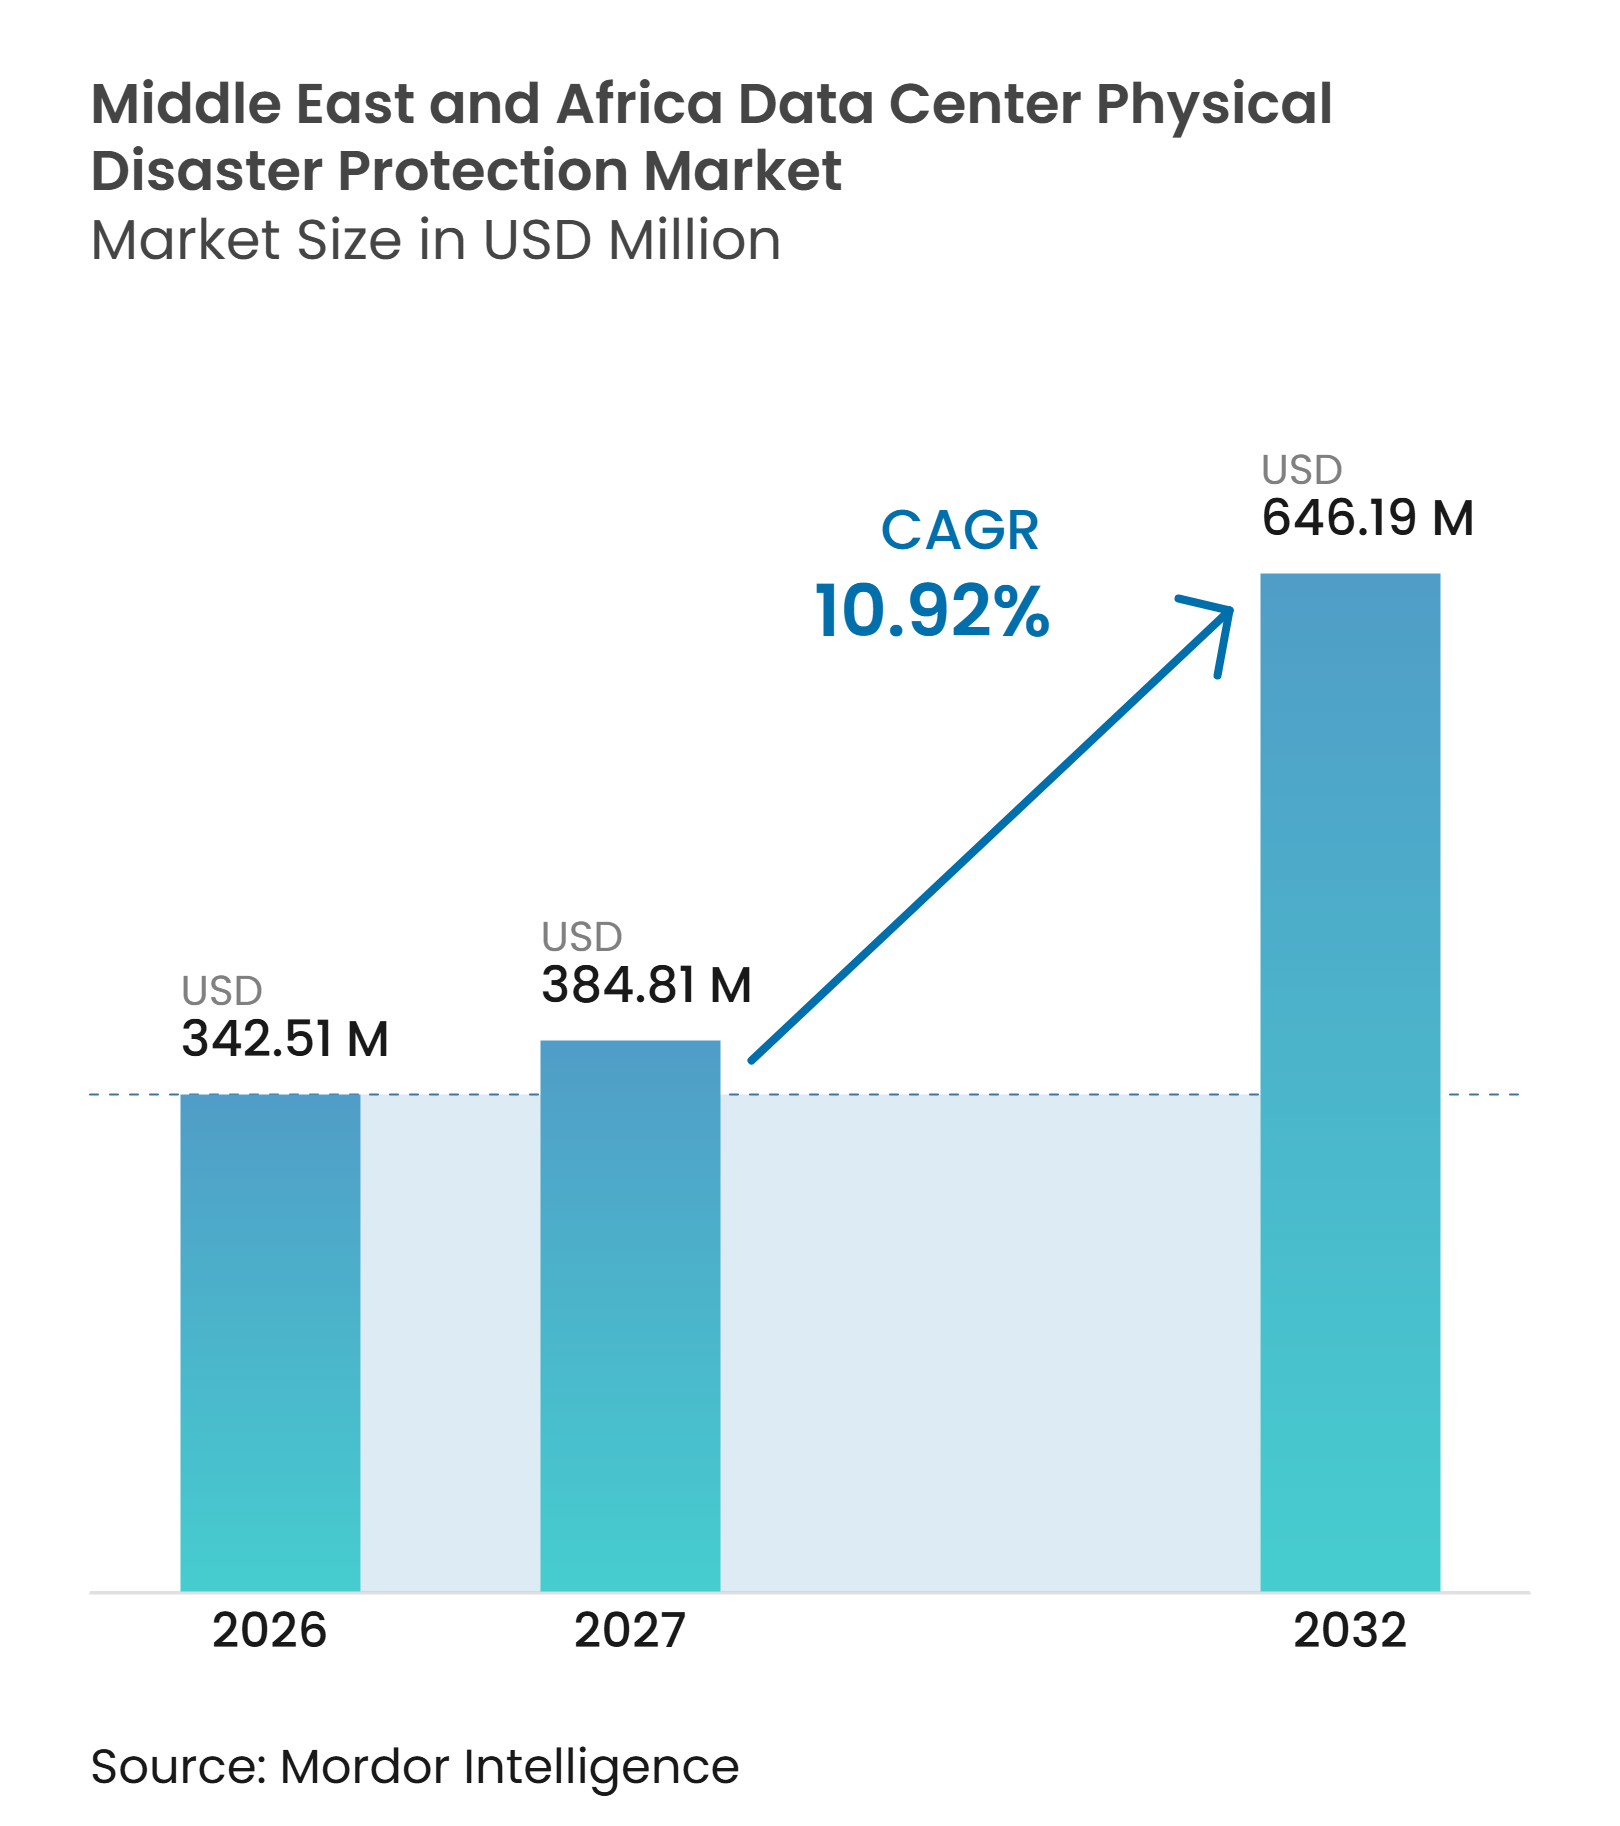
中東・アフリカ データセンター 物理的災害防護 市場規模は、2026年の342.51 ミリオン 米ドル、2027年の384.81 ミリオン 米ドルから2032年までに646.19 ミリオン 米ドルへと拡大し、2027年から2032年の間に10.92%のCAGRを記録すると予測されています。
新たなハイパースケールキャンパスの建設により、地域全体で火災消火、水害防護、構造的安全対策、および監視システムへの需要が高まっています。サウジアラビアとアラブ首長国連邦は、主権AI(ソブリンAI)プログラムがデジタルインフラを重要な国家インフラとして位置づけるにあたり、防護仕様を引き上げています。また、2024年4月のUAEにおける降雨イベントにより、水侵入防護が設計上の後発的考慮事項から初期プロジェクト要件へと移行しました。ベンダーは、機器の提供に設置・試験・長期保守サービスを組み合わせることで恩恵を受けることができます。中東・アフリカ データセンター 物理的災害防護 市場はまた、火災・洪水・電力・冷却リスクを統合的に対処する設計へとシフトしています。
主要レポートのポイント
-
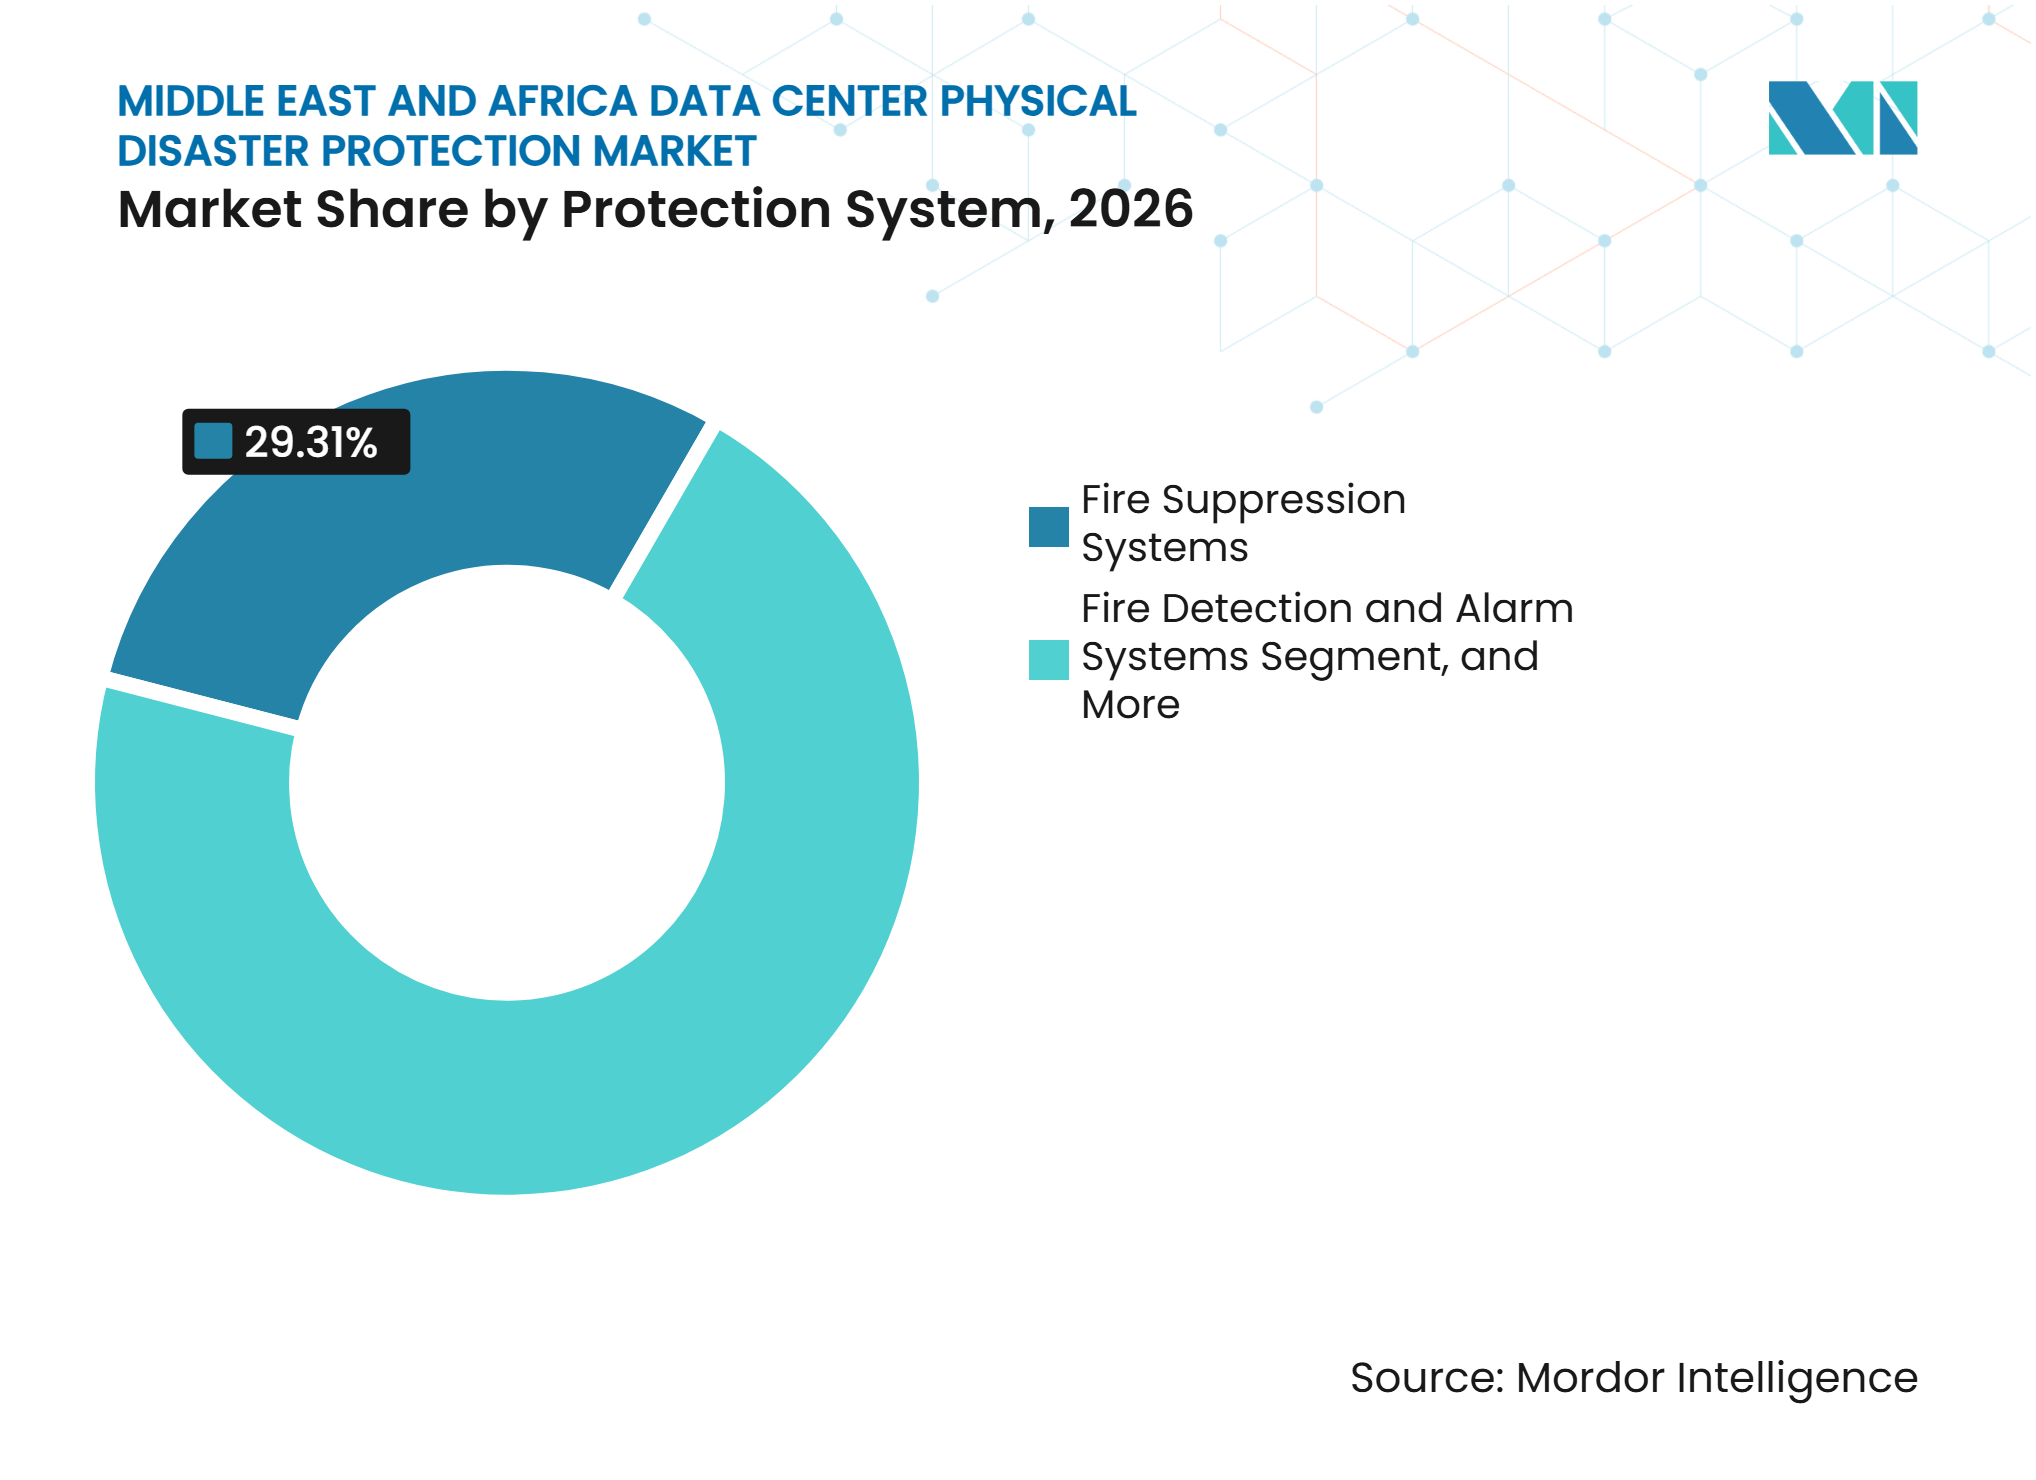
防護システムタイプ別では、火災消火システムが2026年の中東・アフリカ データセンター 物理的災害防護 市場シェアの29.31%を占め、統合マルチハザード防護システムは2032年までに12.52%のCAGRで拡大すると予測されています。
-
火災防護技術別では、クリーンエージェント消火が2026年の市場の21.84%を占め、ウォーターミストシステムは2032年までに12.31%のCAGRで拡大すると予測されています。
-
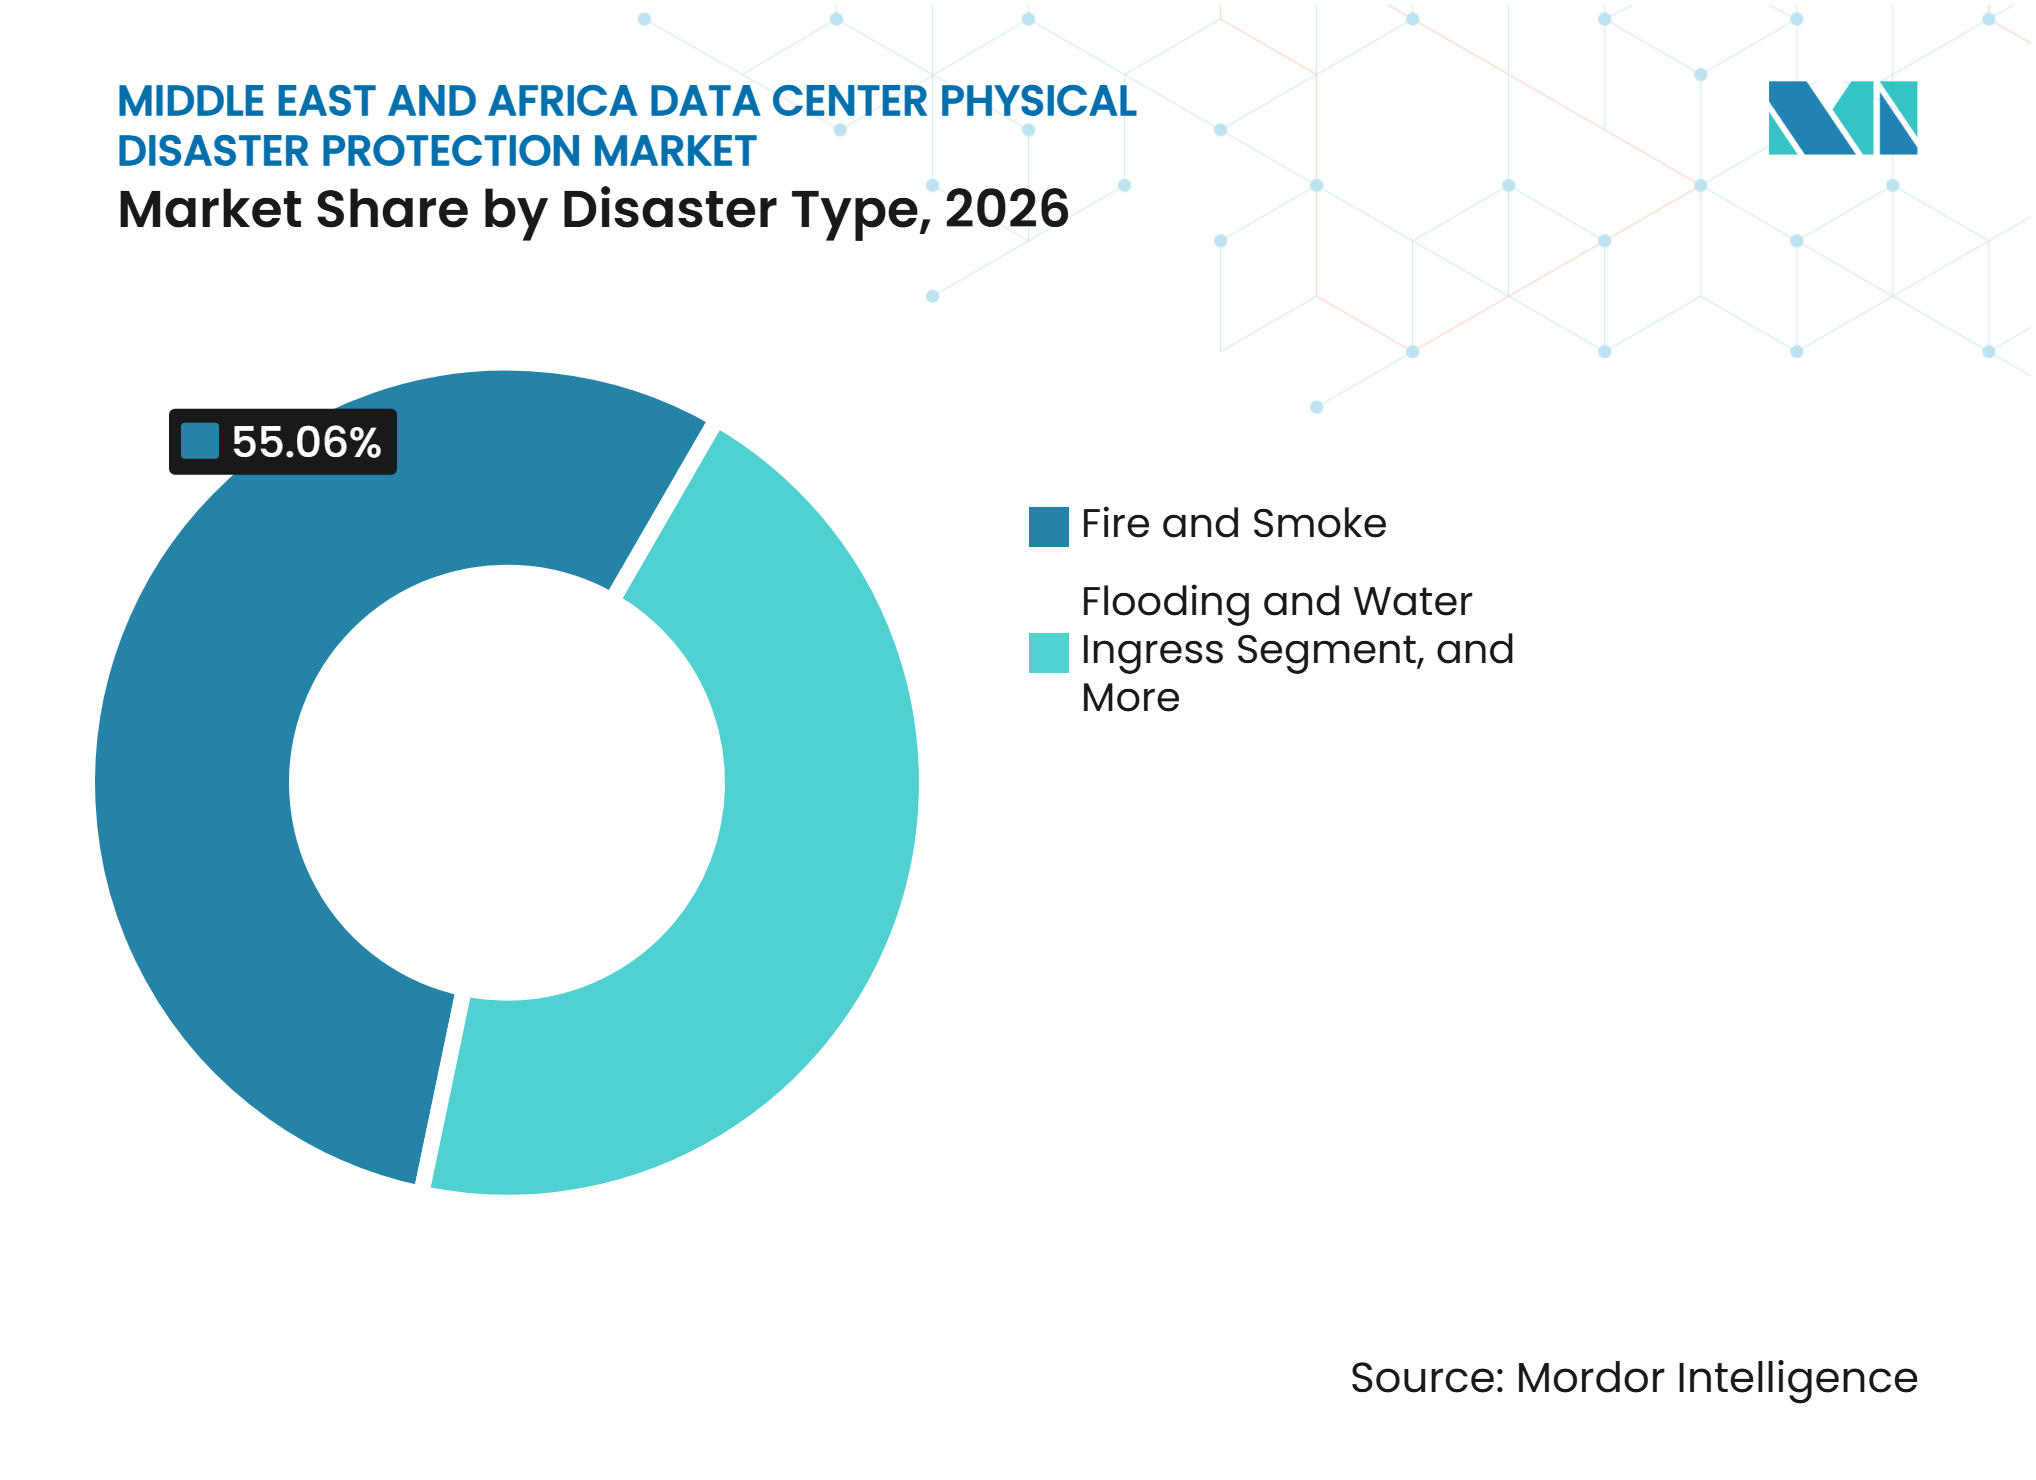
災害タイプ別では、火災・煙が2026年に55.06%を占め、洪水・水侵入は2032年までに12.48%のCAGRで拡大すると予測されています。
-
防護レイヤー別では、データホールおよびホワイトスペース防護が2026年の中東・アフリカ データセンター 物理的災害防護 市場において34.27%のシェアを占め、統合施設全体防護は2032年までに12.11%のCAGRで拡大すると予測されています。
-
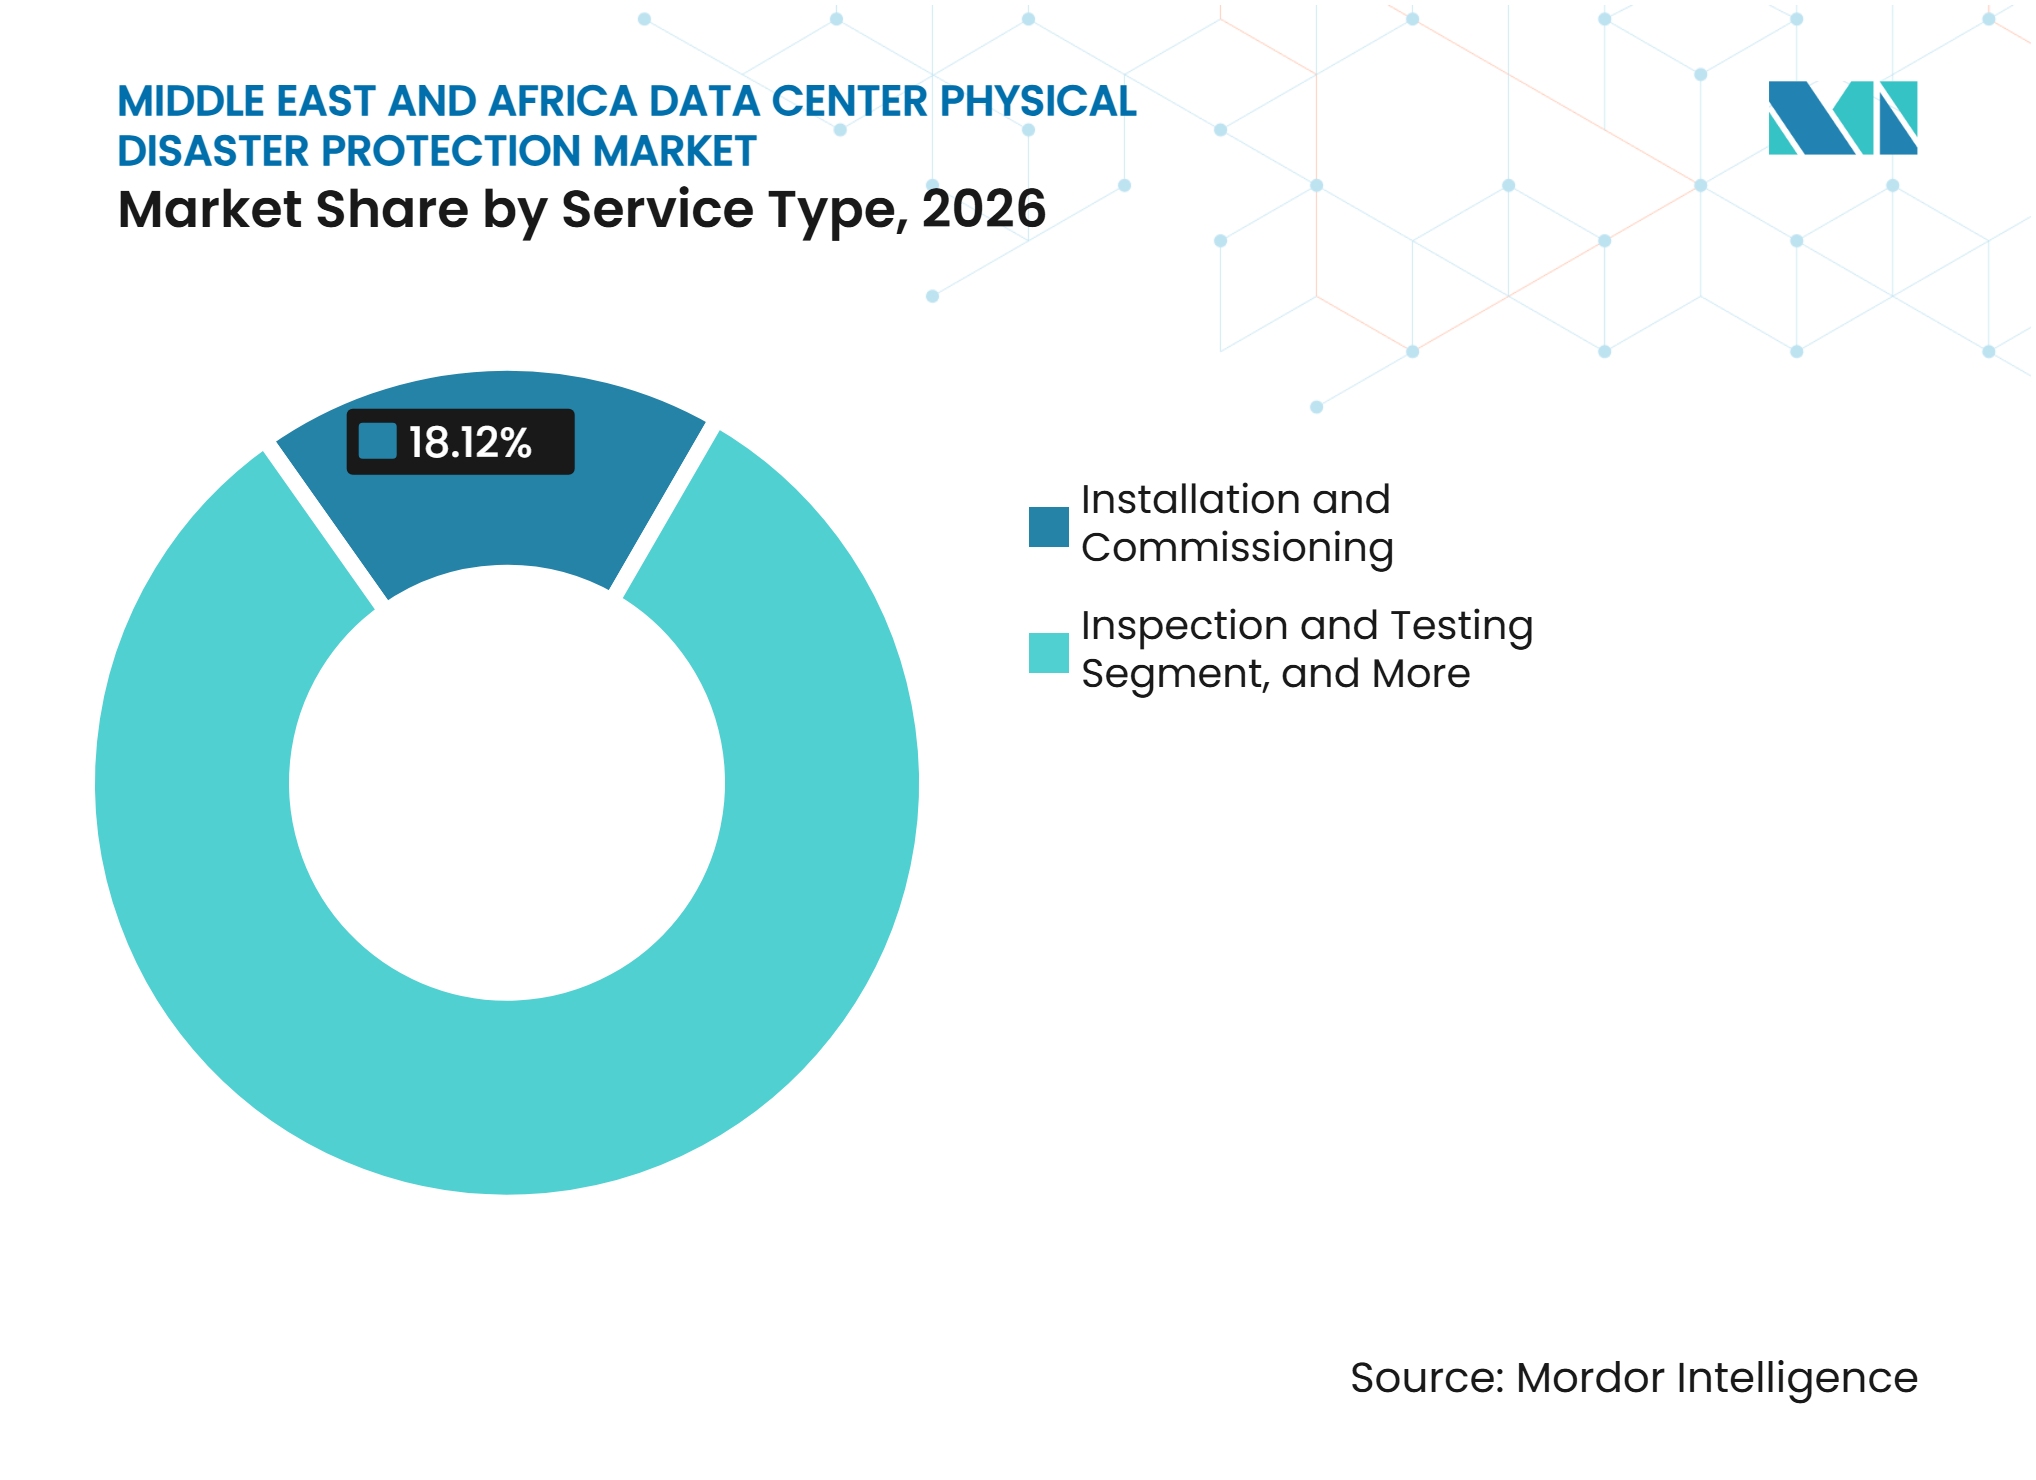
サービスタイプ別では、設置・試運転サービスが2026年の中東・アフリカ データセンター 物理的災害防護 市場において18.12%のシェアを占め、保守・システムアップグレードサービスは2032年までに11.87%のCAGRで拡大すると予測されています。
-
データセンター規模別では、大規模データセンターが2026年に34.67%のシェアを占め、ハイパースケールデータセンターは2032年までに11.71%のCAGRで拡大すると予測されています。
-
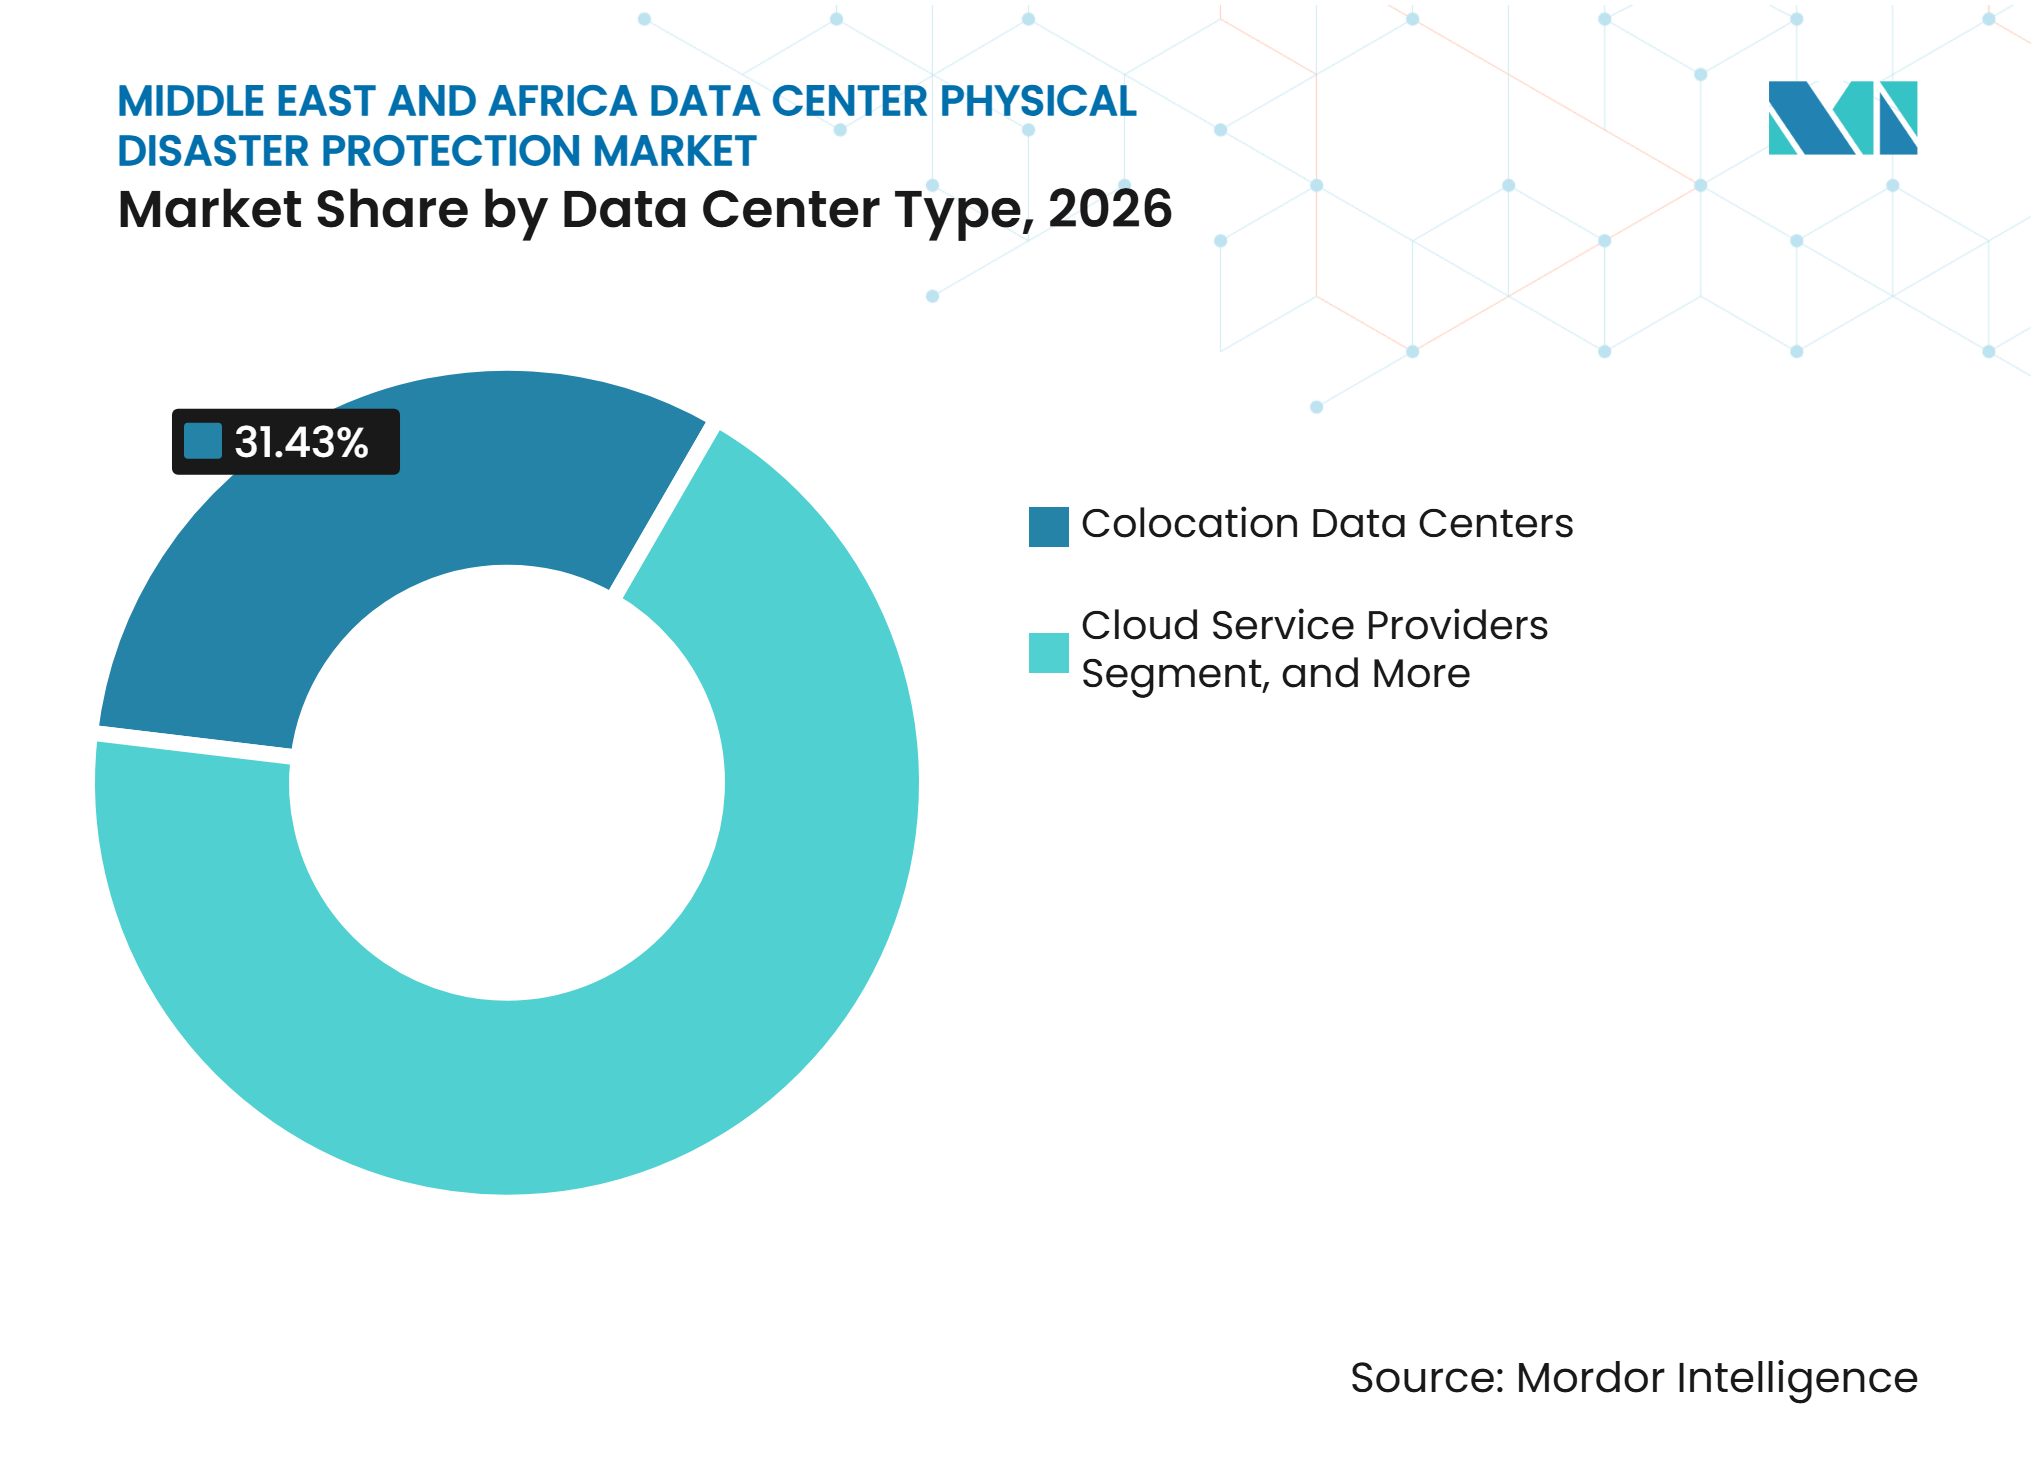
データセンタータイプ別では、コロケーションデータセンターが2026年に31.43%のシェアを占め、エッジデータセンターは2032年までに12.04%のCAGRで拡大すると予測されています。
-
地域別では、サウジアラビアが2026年に34.58%のシェアを占め、2032年までに11.69%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイパースケールおよびコロケーションデータセンターの拡大 | +2.8% | サウジアラビア、UAE、南アフリカ | 短期(2年以内) |
| 主権AIおよびデジタルインフラへの投資 | +2.4% | サウジアラビア、UAE、中東・アフリカその他地域への波及 | 中期(2~4年) |
| より厳格なデータ主権および重要インフラ要件 | +1.6% | サウジアラビア、UAE、南アフリカ | 中期(2~4年) |
| AI対応データホールにおける熱密度の上昇 | +1.5% | サウジアラビア、UAE、GCCコアにおける早期利益 | 中期(2~4年) |
| 排水設備が不十分な都市部における鉄砲水リスクへの露出 | +1.2% | UAE、サウジアラビア、中東・アフリカその他地域 | 短期(2年以内) |
| 熱波時の冷却および水ストレス適応 | +0.9% | サウジアラビア、UAE、南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーションデータセンターの拡大
この地域は、段階的なコロケーションプロジェクトから複数ギガワット規模のAI対応キャンパスへと移行しています。サウジアラビアはLEAP 2026において、データセンターおよびテクノロジー分野で25億 米ドル超の投資を確保しました。Al Moammar Information Systemsは、192 MWの稼働容量達成に向けて12億 米ドルを投じることを約束しました。NHC Innovationは、2033年までに65 MWの容量を目標とする8億8,000万 米ドルのKhuzam Digital Valleyプロジェクトを発表しました。100 MW以上の施設では、より広範な電力インフラカバレッジ、高密度サーバーアレイ、および広い床面積が必要となります。防護調達・試運転スケジュールは12~18ヶ月に圧縮されています。このパイプライン、地域内の利用可能な設置労働力を超える可能性があります。また、資格を持つ防護専門家に対する入札価格圧力を生み出す可能性もあります。
主権AIおよびデジタルインフラへの投資
主権AI戦略により、サウジアラビアとUAEではデータセンターが国家政策の中心に位置づけられています。Humainは2030年までに1.9 GWのコンピューティング容量を追加する計画であり、投資規模は770億 米ドルに上ります。G42のStargateプロジェクトは、OpenAI、Nvidia、Oracle、およびSoftBankとの200億 米ドルのデータセンター投資を表しています。これらのプログラムは、各建設フェーズにわたってインシデント発生時の継続性を必要とします。その基準は、従来の商業施設に適用されるものを超える場合があります。サウジアラビアの国家データセンター戦略は2025年6月に開始され、2030年までに最大1.5 GWの容量を目標としています。新規建設パイプラインは、消火・構造防護・監視機器への持続的な需要を支えています。重要インフラの指定は、レジリエンスシステムの最低閾値を引き上げます。中東・アフリカ データセンター 物理的災害防護 市場は、改修および新規建設プロジェクト全体で仕様がより厳格になるにつれて恩恵を受けることができます。
より厳格なデータ主権および重要インフラ要件
データ主権規制により、サウジアラビア、UAE、および南アフリカにおけるローカル処理能力の整備が促進されています。現地施設は、政府・企業・規制対象ワークロードのサービス継続性を保護しなければなりません。UAEの火災・生命安全実施規範(Fire and Life Safety Code of Practice)は、ITおよびテレコムルームを特殊危険区域として扱っています。同規範は、該当施設において全域浸透型クリーンエージェントシステムおよび超早期煙感知を義務付けています。TIA-942およびUptime Instituteの評価においても、関連システムが設計通りに機能できることの証拠が求められます。ISO 27001およびISO 9001の文書化は、コンプライアンス評価および定期試験への需要を促進する可能性があります。これらの要件は、機器・統合記録・保守証拠を提供できるサプライヤーを優遇します。また、年次再認証を求めるオペレーターのベンダー資格審査を絞り込みます。したがって、中東・アフリカ データセンター 物理的災害防護 市場は、コンプライアンス主導の設備投資プログラムにおいてより重要な役割を果たしています。
AI対応データホールにおける熱密度の上昇
AIワークロードにより、ラックの電力密度は5~10 kWから50~100 kW以上へと移行しています。密度の上昇は、電気的障害および熱的イベントの影響を拡大させます。AI冷却設計における強力な気流は、標準的な消火システムの動作条件に課題をもたらす可能性があります。Johnson Controlsは、同社のデータセンター火災検知システムがリスクが深刻化する前に早期警告を提供するよう設計されていると述べています。2025年の学術誌研究では、GPU高密度サーバー向けの電力非依存型冷却・消火統合アーキテクチャが試験されました。同研究では、外部電力なしに0.45秒未満で消火剤が放出されたことが報告されています。このアプローチは、エッジサイトのローカルインフラが限られている場合に有効です。AI対応コンピューティングへの転換を行う施設は、検知器の感度、エージェント容量、および冷却関連の水リスクを再評価する必要があります。中東・アフリカ データセンター 物理的災害防護 産業は、その結果として高密度サーバーホール向けに設計されたシステムへと移行しています。[1]
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 多層防護システムの高い初期費用 | -1.9% | グローバル、特に中東・アフリカその他地域および二次的なアフリカ市場への深刻な影響 | 短期(2年以内) |
| 稼働中データセンターの改修による混乱 | -1.5% | サウジアラビア、UAE、南アフリカ | 中期(2~4年) |
| 認定火災・レジリエンス専門家の不足 | -1.2% | 中東・アフリカ全域 | 中期(2~4年) |
| 排水・電力網・緊急対応インフラの不均一性 | -1.0% | 中東・アフリカその他地域、二次的なアフリカ市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多層防護システムの高い初期費用
統合型の火災・洪水・構造・監視システムは、単一ハザード設置よりもコストが高くなります。この差異は、小規模オペレーターや保険要件が弱い市場での採用を制約する可能性があります。二次的なアフリカ市場では、多くのプロジェクトが2~20 MWの範囲に収まります。完全に設計された多層防護システムは、これらのプロジェクトにおいて施設建設総コストの15~25%を占める可能性があります。これにより、プロジェクトの利益率が縮小し、防護アップグレードが遅延する可能性があります。主権的支援を受けたGCCキャンパスは、NFPA 2001およびFM Approvalsガイダンスに沿った包括的なシステムを購入することができます。小規模なエッジ展開では、最低限のコード準拠を追求する場合があります。サプライヤーは、ハイパースケール設計を単純に縮小するのではなく、小規模施設に適したモジュール型製品を提供する必要があります。より適切なサイジングにより、中東・アフリカその他地域全体での採用を拡大することができます。
稼働中データセンターの改修による混乱
稼働中のデータセンターを改修することは、新規施設向けに防護システムを設計するよりも困難です。配管、センサー、排水システムは、顧客サービスを中断させることなく設置しなければなりません。いかなる停止も、コロケーションオペレーターにとってサービスレベル契約上の責任を生じさせる可能性があります。以前のプロジェクトでは、防護措置が先送りされたり、最低仕様の機器のみが設置されたりした場合があります。Howdenは、建設初期段階における不完全な防護を、データセンター保険の関連課題として特定しました。大規模オペレーターは、24~36ヶ月にわたる保守ウィンドウ内で作業をスケジュールしなければなりません。稼働中の改修プロジェクトは、標準的な施設工事よりも高い保険コストを伴う場合もあります。これらの間接コストは、規制期限前の早期アップグレードを妨げる可能性があります。この抑制要因は、サウジアラビア、UAE、および南アフリカにおいて引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
防護システムタイプ:
火災消火がリードし、マルチハザード統合が加速火災消火システムは2026年の中東・アフリカ データセンター 物理的災害防護 市場シェアの29.31%を占めました。これらはサウジアラビア、UAE、および南アフリカ全体で必須の第一線展開として位置づけられています。火災システムは、高電圧配電、ケーブル配線、バッテリー、および集中熱負荷を保護します。UAEの火災・生命安全実施規範は、ITおよびテレコムルームを特殊危険区域に分類しています。該当施設には、全域浸透型クリーンエージェントシステムおよび早期煙感知が義務付けられています。極端な降水が観測された運用リスクとなるにつれ、洪水検知の重要性が高まっています。物理的バリア、区画化、排水、および風防護がシステム構成の他の部分をカバーします。各レイヤーは異なる障害経路へのリスクを低減します。サプライヤーは、インシデント発生時にこれらのレイヤーがどのように連携するかを示すことをますます求められています。
統合マルチハザード防護システムは2032年までに12.52%のCAGRで拡大すると予測されています。オペレーターは、孤立した展開を火災・洪水・構造的ハザードをカバーする接続されたシステムに置き換えています。洪水は変電所の運用を中断させ、火災システムのポンプ圧力を低下させる可能性があります。このつながりにより、個別の制御プラットフォームよりも協調的な監視がより有用となります。緊急排水および水除去は、ダンマームおよびリヤド郊外の工業地帯において定義された調達カテゴリーになりつつあります。2025年の研究では、自己作動型ハイブリッドシステムが外部電力なしに0.45秒未満でエージェントを放出できることが示されました。このタイプの設計は、GPU高密度ラックおよびリモート設置に適しています。構造的防護は、耐震基準が更新されている北アフリカおよび東アフリカの地域でも注目を集めています。中東・アフリカ データセンター 物理的災害防護 市場は、防護レイヤー間の依存関係を低減する設計を評価しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
火災防護技術別:
クリーンエージェントが優位を維持し、ウォーターミストが拡大クリーンエージェント消火は2026年の中東・アフリカ データセンター市場における物理的災害防護市場シェアの21.84%を占めました。電気を導通せず腐食性残留物を残さないため、稼働中のIT環境との互換性があります。FM-200およびNovec 1230システムは、湾岸地域全体のデータホール防護に広く使用されています。不活性ガスシステムは、電力室および機械室でより一般的です。プリアクションスプリンクラーは、建物レベルの設計においてさらなるレイヤーを提供します。アスピレーティング煙感知は、消火作動前の早期兆候を提供します。VESDAクラスの空気サンプリングシステムは、路封じ込めホールにおける高気流に対応するよう較正されています。従来型および addressable 検知システムは、施設全体のより広範なカバレッジにおいて引き続き重要です。これらの技術は、ほとんどの消火設計が使用する検知基盤を形成しています。
ウォーターミストシステムは2032年までに12.31%のCAGRで拡大すると予測されています。この技術は、従来のスプリンクラーと比較して最大90%少ない水で火災を消火することができます。これにより機器損傷リスクが低減され、水不足に直面するプロジェクトを支援します。VID FIREKILLは、ハザードカテゴリー2および3をカバーする低圧ウォーターミストシステムに対して、FM Approvals規格5560に基づく初のFM承認を取得しました。この承認により、FM認定ソリューションが必要な場合にウォーターミストを指定するための明確な経路がオペレーターに提供されます。MarioffのHI-FOGシステムは、2025年3月に2つのNorthCデータセンター施設向けに選定されました。エアロゾルシステムは、コンパクトなエッジルームおよびリモートサイトにおいて引き続き有効です。そのコンパクトなフットプリントは、ガスシステムインフラが実用的でない場所に適しています。したがって、ウォーターミストサプライヤーは大規模コロケーション施設と特定のエッジアプリケーションの両方に対応することができます。
災害タイプ別:
火災・煙が依然として優位、洪水リスクが加速火災・煙は2026年の中東・アフリカ データセンター 物理的災害防護 市場シェアの55.06%を占めました。大規模データセンターには、高密度のケーブル負荷、継続的な電力配電、および集中した熱が含まれています。これらの条件により、火災防止と対応がコア設計要件となっています。Swiss Reは、データセンターに対してプリアクションスプリンクラー、空気サンプリング検知、およびクリーンエージェントまたはウォーターミストシステムの組み合わせを推奨しています。この組み合わせは、単一の制御方法が不十分な場合に冗長性を提供します。極端な熱は、湾岸地域の施設における別の新興ハザードです。周囲温度は45℃を超える場合があり、冷却システムに圧力をかけます。冷却障害は、機器が高密度で稼働する場合に二次的な火災リスクを生み出す可能性があります。火災防護は、物理的レジリエンス予算において最も確立された項目であり続けています。
洪水・水侵入は2032年までに12.48%のCAGRで拡大すると予測されています。2024年4月のUAE洪水は、多くの開発業者が排水と水バリアを考慮する方法を変えました。サウジアラビアの新規サイトでは、フィージビリティ調査中に洪水リスク評価が実施されています。MitKat Advisoryは、このようなサイトの浸水ゾーンマッピングにISO 31000およびTIA-942フレームワークを適用しています。これにより、水防護が試運転後の追加ではなく建設前提条件となっています。地震および地盤変動は、サブサハラアフリカの一部地域において引き続き関連性があります。南アフリカ沿岸部および東アフリカも、激しい暴風雨やサイクロンにさらされています。粉塵侵入および電磁干渉は、露出したエッジロケーションにおける追加リスクをもたらします。中東・アフリカ データセンター 物理的災害防護 市場では、複数の環境条件から保護する設計への需要が高まっています。

防護レイヤー別:
データホール防護がリード、施設全体統合が成長データホールおよびホワイトスペース防護は2026年の中東・アフリカ データセンター 物理的災害防護 市場シェアの34.27%を占めました。このレイヤーは、顧客ワークロードと収益を直接支えるITアセットを保護します。火災、湿度、および冷却障害は、これらの部屋での停止を急速に引き起こす可能性があります。サイトおよび周辺システムは外側の防衛ラインを提供します。建物外皮および構造的防護は、気象関連および物理的リスクへの露出を制限します。重要機器防護は、UPSユニット、バッテリー、および発電機室に焦点を当てています。これらの領域でのローカルイベントは、より広範な電力配電に影響を与える可能性があります。したがって、電気・機械室防護はホワイトスペースカバレッジとは区別されます。オペレーターは、サービス中断への異なる経路を保護するために各レイヤーを必要としています。
統合施設全体防護は2032年までに12.11%のCAGRで拡大すると予測されています。施設管理者はますます、警報・排水・冷却・消火状態の単一ビューを求めています。Siemensは、サウジアラビアのプロジェクトにおいて火災安全デジタルツインを使用して火災拡散をシミュレートし、誤警報を低減しました。デジタルツールは、ライブインシデントが発生する前にチームがシナリオをテストするのに役立ちます。ビルディングマネジメントシステムも防護プラットフォームに接続されています。これにより、オペレーターは複数の防護レイヤーにわたる現在の可視性を得ることができます。24時間365日のコミットメントを持つハイパースケールサイトは、これらのシステムを認証証拠のサポートに使用することができます。このアプローチは、防護を個別のハードウェア購入から管理された運用機能へと変えます。また、統合サプライヤーに中東・アフリカ データセンター 物理的災害防護 産業においてより強力なポジションを与えます。
サービスタイプ別:
設置がリード、保守がシェアを獲得設置・試運転サービスは2026年に18.12%を占めました。サウジアラビア、UAE、および南アフリカにおける新規建設がこのサービスへの需要を牽引しています。新規サイトでは、センサー、配管、パネル、バリア、および排水機器の設置が必要です。試運転は、引き渡し前にシステムが仕様通りに応答することを確認します。プロジェクトが複数の消火技術を使用するにつれ、システム設計・エンジニアリング業務が拡大しています。設計契約は、デジタル監視およびクロスレイヤー調整もカバーしています。検査・試験サービスは、オペレーターが初期性能を実証するのに役立ちます。TIA-942およびUptime Instituteの評価では、これらの試験の文書化された証拠が求められる場合があります。コンプライアンス評価・認証は、一回限りの取引ではなく定期的な業務を生み出します。
保守・システムアップグレードサービスは2032年までに11.87%のCAGRで拡大すると予測されています。2021年から2024年にかけて試運転された大規模GCC施設、主要なサービスサイクルに入っています。AI関連のアップグレードには、エージェント容量、検知器較正、および統合ソフトウェアのレビューが必要です。複数年保守契約は、設置の勝利を長期的に価値あるものにすることができます。Khazna Data CentersのAjman施設は、2026年2月にUptime Institute Tier III認証を取得しました。この認証は、継続的な保守と定義された検証スケジュールを必要とします。同様の認証施設がGCC全体で拡大しています。現地技術チームを持つベンダーは、定期的な検査とアップグレードから恩恵を受けることができます。この定期的な業務は、中東・アフリカ データセンター 物理的災害防護 市場のより広いサービス基盤を支えています。
データセンター規模別:
大規模データセンターがリード、ハイパースケールが最速で拡大大規模データセンターは2026年に34.67%を占めました。リヤド、ドバイ、ヨハネスブルグ、およびアブダビの確立されたエンタープライズおよびクラウドキャンパスがこのポジションを支えています。これらの施設は、データホール、機器室、およびサイトインフラにわたる多層防護を必要とします。小規模データセンターは、地域全体の政府およびエンタープライズユーザーにサービスを提供しています。その要件は、建築基準法および保険条件によって形成されることが多いです。中規模サイトは、より広範なサービスコミットメントを持つ地域クラウドノードとして機能しています。これらは、施設経済性を損なうことなくコロケーション要件を満たす防護システムを必要としています。これにより、モジュール型およびプレエンジニアリングパッケージへの需要が支えられています。施設規模の多様性により、サプライヤーは異なるシステム深度とサービスモデルを提供する必要があります。
ハイパースケールデータセンターは2032年までに11.71%のCAGRで拡大すると予測されています。HumainとG42は、個別フェーズで100 MW以上のキャンパスを計画しています。100 MWキャンパスには、複数の建物、発電機ファーム、および変電所クラスターが含まれる場合があります。その防護設計は、単一障害点なしに個別ゾーンを調整しなければなりません。これにより、単一建物システムを超えるエンジニアリングの複雑さが加わります。Teracoは2025年8月に50 MWのJB4 Bredellキャンパス拡張を完了しました。その液体対液体冷却対応ホールは、新たな漏水検知および水管理ニーズをもたらします。従来の防護仕様は、これらの要件に常に対応していたわけではありません。したがって、ベンダーは液体冷却を備えたAI施設向けにシステムを適応させています。
データセンタータイプ別:
コロケーションがリード、エッジが最速で成長コロケーションデータセンターは2026年の市場の31.43%を占めました。ドバイ、ヨハネスブルグ、リヤド、およびアブダビのキャリアニュートラルサイトは、幅広い顧客にサービスを提供しています。オペレーターは、複数のテナントに対するサービスレベルコミットメントを満たさなければなりません。これにより、検知・消火・監視に対するより強力な要件が生まれます。クラウドプロバイダーおよびエンタープライズ施設も実質的な需要を示しています。政府および軍事サイトは、データインフラが重要な国家インフラとして扱われるため、特殊な要件を持っています。これらの施設は、商業プロジェクトよりも防衛施設に近い基準を適用する場合があります。テレコムサイトは、継続的なサービス義務を持つ重要なネットワークノードであり続けています。その防護システムは、ネットワーク全体の可用性を維持するよう設計されています。
エッジデータセンターは2032年までに12.04%のCAGRで拡大すると予測されています。Qareeb Data Centersは、サウジアラビア、バーレーン、カタール、UAE、オマーン、クウェート、エジプト、およびヨルダン全体で50 MWのエッジ容量を計画しています。エッジサイトはユーザーに近い場所で運用され、主権およびレイテンシーニーズを支援することができます。そのコンパクトなフォーマットは、従来の防護インフラのためのスペースを制限することが多いです。リモートロケーションでは、現地スタッフが限られている場合もあります。自律型および自己作動型システムは、人間の介入を待たずに対応することができます。2025年のGPUサーバー研究では、0.45秒未満で放出を達成した自律型カプセルアプローチが試験されました。このようなシステムは、確立された消火システムと並行した冗長レイヤーとして機能することができます。したがって、エッジ展開は独自の設計・保守機会を生み出します。
地域分析
サウジアラビア
サウジアラビアは2026年の中東・アフリカ データセンター 物理的災害防護 市場規模の34.58%を占め、2032年までに11.69%のCAGRで拡大すると予測されています。設置済みデータセンター容量は2026年第1四半期に467 MWを超え、2021年の68 MWと比較して大幅に増加しました。Humainは2030年までに1.9 GWのコンピューティング容量を追加する計画であり、投資規模は770億 米ドルに上ります。2025年6月に開始された国家データセンター戦略は、2030年までに最大1.5 GWの容量を目標としています。Vision 2030開始以来、同セクターへの投資は42.6億 米ドルを超えています。リヤド近郊およびダンマーム東部州のクラスターは、現地エンジニアリングチームおよび国内製造を支援しています。Al Moammar Information SystemsはLEAP 2026において、192 MWの達成に向けて12億 米ドルを投じることを約束しました。NHC Innovationも、2033年までに65 MWを目標とする8億8,000万 米ドルのプロジェクトを発表しました。これらの容量追加により、包括的な防護システムが新規建設サイトの主要要件となっています。
アラブ首長国連邦
UAEは、厳格なコンプライアンス環境の中で主権規模のAI容量を構築しています。G42のStargateキャンパスは、アブダビで5 GWの電力で稼働する計画です。このプロジェクトは、OpenAI、Nvidia、Oracle、Cisco、およびSoftBankを結集しています。UAEの火災・生命安全実施規範は、ITおよびテレコムルームを特殊危険区域として扱っています。該当する場合、全域浸透型クリーンエージェントシステムおよび超早期煙感知を義務付けています。ドバイおよびアブダビは、文書化されたコンプライアンス監査を通じてこのフレームワークを施行しています。2024年4月の降雨イベントにより、洪水・水侵入防護の設計基準が引き上げられました。保険要件も、保険適用が確保される前に水防護を実証するよう開発業者に求めています。これにより、新規および改修プロジェクト全体で認定された消火・排水・監視システムへの需要が生まれています。
南アフリカおよびより広い地域
南アフリカは、成熟しつつあるハイパースケールおよびコロケーション基盤を通じて、アフリカ・中東・アフリカ データセンター 物理的災害防護 市場を支えています。TeracoのJB4 Bredellキャンパスは2025年8月に50 MWの重要ITロードに達しました。その液体対液体冷却ホールは、従来の仕様を超えた漏水検知および水管理システムを必要とします。Microsoftは2027年までに南アフリカのクラウドおよびAIインフラに向けてさらに54億 ZAR(2億9,860万 米ドル)を追加投資することを約束しました。Visaは2025年7月にヨハネスブルグにアフリカ初のデータセンターを開設し、認定された重要インフラシステムへの需要を支えています。エジプト、ケニア、およびナイジェリアは二次的なデータセンターパイプラインを開発しています。エジプトにおけるCassava TechnologiesとVodafone Businessの合弁事業は、20 MWから200 MWへと拡大する可能性があります。EdgeNextは2025年6月にiXAfricaと提携し、東アフリカ全体でエッジインフラを拡大しました。地域プロジェクトは、排水・電力網の安定性・緊急対応における現地の制約を考慮しなければなりません。これにより、より大きな現地レジリエンスエンジニアリングおよびスタンバイ容量が必要となる場合があります。[2]
競合ランドスケープ
市場集中度
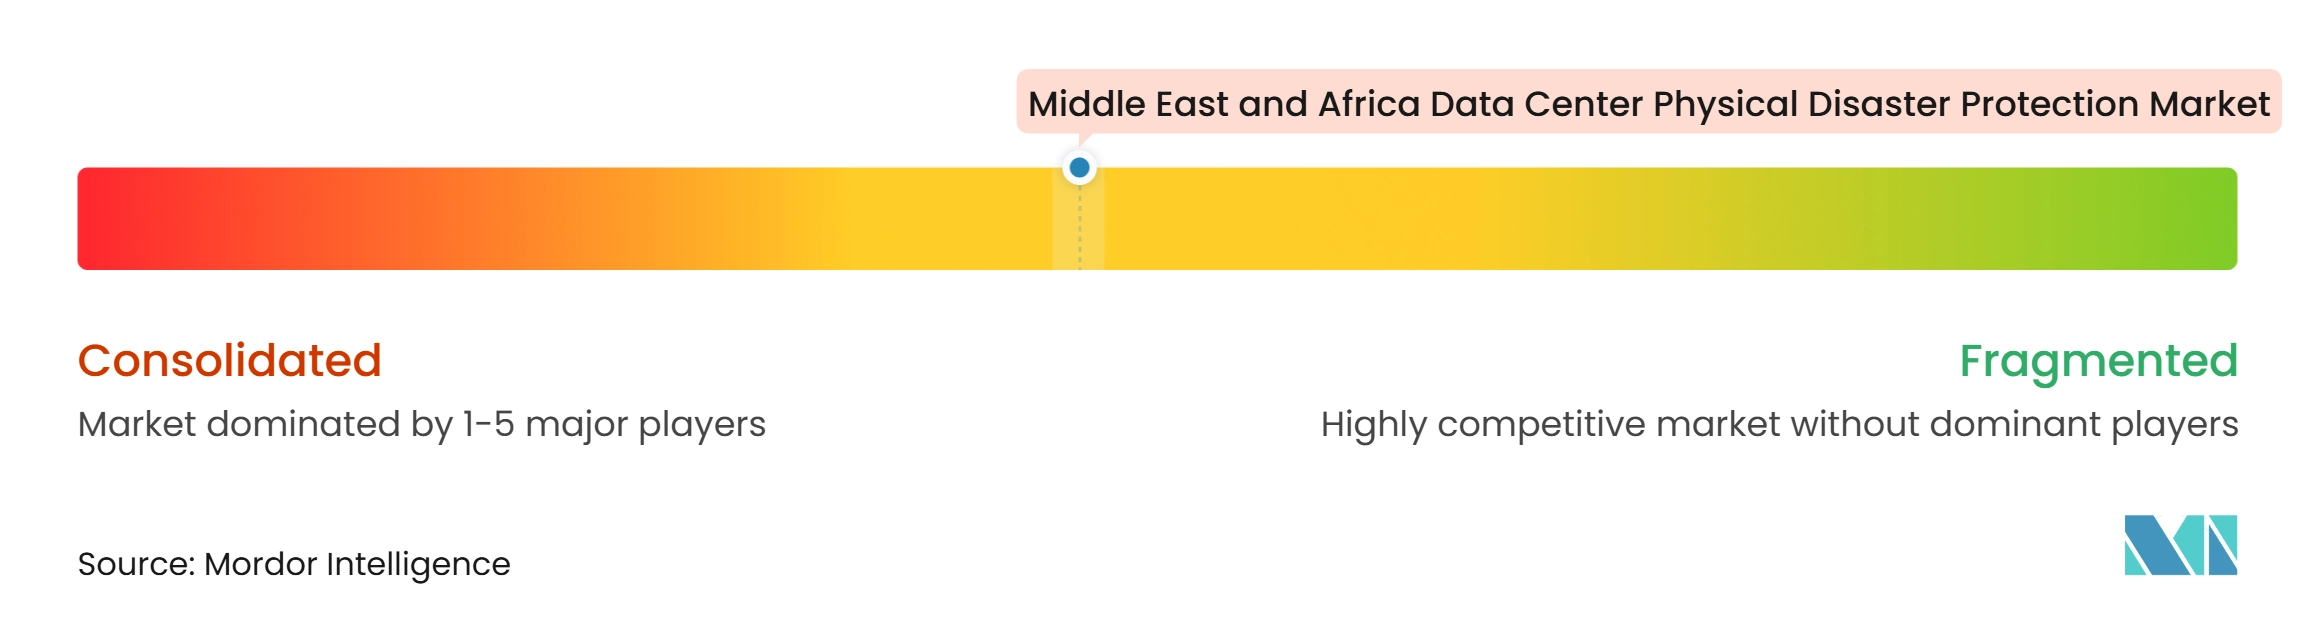
中東・アフリカ データセンター 物理的災害防護 市場は、設計仕様段階において中程度の集中度を示しています。設置・保守は、地域インテグレーターが現地プロジェクトにサービスを提供するため、より分散しています。グローバルな火災安全グループは、統合された検知・消火システムおよびデジタルサービスプラットフォームを通じて設計仕様に影響を与えています。主要オペレーターは多くの場合、NFPA 2001、NFPA 750、FM Approvals規格5560、およびUAE要件に沿ったシステムを選択します。Honeywellは、リモート監視および予知保全のためのクラウド接続型生命安全ソリューションを提供しています。Siemensは、サウジアラビアのプロジェクトにおける火災拡散シミュレーションのためのデジタルツインツールを実証しました。これらのツールは、誤警報を低減し、運用上の意思決定を強化することができます。これにより、火災防護は孤立した機器購入ではなく、データに基づく運用へと移行しています。大規模サプライヤーは、コンプライアンスレビューのための完全な証拠記録を提供できる場合に恩恵を受けます。
Johnson ControlsはDCD Dubai 2025において、データセンター向けの火災検知および低圧ウォーターミストソリューションを発表しました。同社は、ITスペースを浸水させたり酸素を置換したりすることなく熱を除去する方法としてウォーターミストを位置づけています。その検知システムは、リスクが深刻化する前にオペレーターに警告するよう設計されています。MarioffはデータセンターアプリケーションにFM承認済みHI-FOGウォーターミストシステムで競合しています。VID FIREKILLには追加の優位性があります:低圧ウォーターミストに対する規格5560に基づくFM承認です。これらの製品は、水使用量、機器保護、および認証が重要な購買基準となる施設を支援します。地域メーカーは、価格、現地認証知識、および短い供給ルートで競合しています。これらは、検知ハードウェア、スプリンクラー、消火器、および標準的な設置業務において強みを持っています。現地の対応・保守能力が選定に影響する場合、その役割は特に重要です。[3]
競争は、設計・設置・試験・保守をカバーするライフサイクル契約へとシフトしています。AI対応データホールは、高気流および熱密度に対応したクリーンエージェントおよびウォーターミストシステムを適応させる機会を生み出しています。無人エッジサイトも、自律型・自己作動型機器への需要を開いています。IoTセンサーおよび機械学習ツールは、システムをインシデント対応から予測的リスク管理へと移行させるために使用されています。TIA-942、ISO 27001、およびUptime Instituteの要件は、ベンダー資格審査のゲートとして機能しています。サプライヤーは、年次再認証サイクルのための統合・文書化の証拠を提供しなければなりません。これは、現地サービス能力と実証されたコンプライアンスプロセスを持つベンダーを優遇します。
中東・アフリカ データセンター 物理的災害防護 産業リーダー
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Fike Corporation
-
Minimax Viking GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター 物理的災害防護 市場 このレポートでカバーされる企業
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Fike Corporation
- Minimax Viking GmbH
- Robert Bosch GmbH
- Eaton Corporation plc
- WAGNER Group GmbH
- Hochiki Corporation
- Victaulic Company
- Marioff Corporation Oy
- Spectrum Safety Solutions
- Nohmi Bosai Ltd.
- Amerex Corporation
- Securiton AG
- Africa Data Centres Ltd.
- Teraco Data Environments (Pty) Ltd.
- Khazna Data Centers LLC
- Gulf Data Hub LLC
- Data Hub Integrated Solutions Moro L.L.C. (Moro Hub)
最近の産業開発事情 中東・アフリカ データセンター 物理的災害防護 市場
- 2026年11月:サウジアラビアの公共投資ファンドが支援するHumainは、王国全体にわたる多フェーズデータセンター開発を資金調達するために、国内外の投資家から初期25億 米ドルを調達する計画を進めました。同社は6 GW超のコンピューティング容量の建設を進め、地域の防護システムサプライチェーンに持続的な圧力をかけています。
- 2025年12月:General International GroupはUAEのKhazna Data Centerプロジェクトへの貢献に対してHoneywell Resilience Awardを受賞しました。この賞は、ミッションクリティカルなインフラに対するレジリエントな防護ソリューションを評価したものです。
- 2025年11月:Teracoは南アフリカのケープタウンにおけるCT2データセンター拡張を完了し、施設の重要ITロード合計を16のデータホールにわたって50 MWに引き上げました。この拡張により、ISO 9001、ISO 27001、ISO 50001、ISO 14001、ISO 45001、PCI-DSS、およびISAE 3402準拠施設のポートフォリオが拡大しました。
- 2025年11月:TeracoはケープタウンのロンデボッシュにおけるCT1拡張の開始を発表しました。このプロジェクトは、3 MWのキャリア高密度相互接続ハブに1,000平方メートルのデータホールと2 MWの重要ITロードを追加するもので、2027年初頭に完成予定です。
中東・アフリカ データセンター 物理的災害防護 市場レポートの範囲
中東・アフリカ データセンター 物理的災害防護 市場は、地域全体のデータセンター施設、重要なITインフラ、電力・冷却システム、およびその他のミッションクリティカルなアセットを物理的災害および環境ハザードから保護する物理的防護システム、技術、機器、および関連サービスを包含しています。これらのソリューションは、データセンターキャンパス、建物、データホール、電気・機械室、および重要機器エリアにわたって実装され、物理的損傷を低減し、運用中断を回避し、事業継続性を確保し、データセンターインフラの信頼性と可用性を維持します。
中東・アフリカ データセンター 物理的災害防護 市場レポートは、防護システムタイプ(火災検知・警報システム、火災消火システム、煙感知・制御システム、洪水検知・水侵入防護、構造・耐震防護システム、暴風雨・風防護システム、物理的バリアおよび区画化、緊急排水・水除去システム)、火災防護技術(クリーンエージェント消火、不活性ガス消火、水系消火、プリアクションスプリンクラーシステム、ウォーターミストシステム、エアロゾル消火、アスピレーティング煙感知、従来型およびアドレサブル火災検知)、災害タイプ(火災・煙、洪水・水侵入、地震・地盤変動、ハリケーン・サイクロン・激しい暴風雨、極端な降雨・地表水、極端な熱および関連施設ハザード、その他の物理的・環境的ハザード)、防護レイヤー(サイト・周辺防護、建物外皮・構造的防護、データホール・ホワイトスペース防護、電気・機械室防護、重要機器レベル防護、統合施設全体防護)、サービスタイプ(システム設計・エンジニアリング、設置・試運転、検査・試験、保守・システムアップグレード、コンプライアンス評価・認証)、データセンター規模(小規模データセンター、中規模データセンター、大規模データセンター、ハイパースケールデータセンター)、データセンタータイプ(コロケーションデータセンター、クラウドサービスプロバイダー、エンタープライズデータセンター、エッジデータセンター、政府・軍事データセンター、テレコムデータセンター)、および地域(サウジアラビア、アラブ首長国連邦、南アフリカ、中東・アフリカその他地域)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 火災検知・警報システム |
| 火災消火システム |
| 煙感知・制御システム |
| 洪水検知・水侵入防護 |
| 構造・耐震防護システム |
| 暴風雨・風防護システム |
| 物理的バリアおよび区画化 |
| 緊急排水・水除去システム |
| クリーンエージェント消火 |
| 不活性ガス消火 |
| 水系消火 |
| プリアクションスプリンクラーシステム |
| ウォーターミストシステム |
| エアロゾル消火 |
| アスピレーティング煙感知 |
| 従来型およびアドレサブル火災検知 |
| 火災・煙 |
| 洪水・水侵入 |
| 地震・地盤変動 |
| ハリケーン・サイクロン・激しい暴風雨 |
| 極端な降雨・地表水 |
| 極端な熱および関連施設ハザード |
| その他の物理的・環境的ハザード |
| サイト・周辺防護 |
| 建物外皮・構造的防護 |
| データホール・ホワイトスペース防護 |
| 電気・機械室防護 |
| 重要機器レベル防護 |
| 統合施設全体防護 |
| システム設計・エンジニアリング |
| 設置・試運転 |
| 検査・試験 |
| 保守・システムアップグレード |
| コンプライアンス評価・認証 |
| 小規模データセンター |
| 中規模データセンター |
| 大規模データセンター |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| クラウドサービスプロバイダー |
| エンタープライズデータセンター |
| エッジデータセンター |
| 政府・軍事データセンター |
| テレコムデータセンター |
| サウジアラビア |
| アラブ首長国連邦 |
| 南アフリカ |
| 中東・アフリカその他地域 |
| 防護システムタイプ別 | 火災検知・警報システム |
| 火災消火システム | |
| 煙感知・制御システム | |
| 洪水検知・水侵入防護 | |
| 構造・耐震防護システム | |
| 暴風雨・風防護システム | |
| 物理的バリアおよび区画化 | |
| 緊急排水・水除去システム | |
| 火災防護技術別 | クリーンエージェント消火 |
| 不活性ガス消火 | |
| 水系消火 | |
| プリアクションスプリンクラーシステム | |
| ウォーターミストシステム | |
| エアロゾル消火 | |
| アスピレーティング煙感知 | |
| 従来型およびアドレサブル火災検知 | |
| 災害タイプ別 | 火災・煙 |
| 洪水・水侵入 | |
| 地震・地盤変動 | |
| ハリケーン・サイクロン・激しい暴風雨 | |
| 極端な降雨・地表水 | |
| 極端な熱および関連施設ハザード | |
| その他の物理的・環境的ハザード | |
| 防護レイヤー別 | サイト・周辺防護 |
| 建物外皮・構造的防護 | |
| データホール・ホワイトスペース防護 | |
| 電気・機械室防護 | |
| 重要機器レベル防護 | |
| 統合施設全体防護 | |
| サービスタイプ別 | システム設計・エンジニアリング |
| 設置・試運転 | |
| 検査・試験 | |
| 保守・システムアップグレード | |
| コンプライアンス評価・認証 | |
| データセンター規模別 | 小規模データセンター |
| 中規模データセンター | |
| 大規模データセンター | |
| ハイパースケールデータセンター | |
| データセンタータイプ別 | コロケーションデータセンター |
| クラウドサービスプロバイダー | |
| エンタープライズデータセンター | |
| エッジデータセンター | |
| 政府・軍事データセンター | |
| テレコムデータセンター | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東・アフリカその他地域 |
レポートで回答される主要な質問
中東・アフリカ データセンター 物理的災害防護 市場規模はどのくらいですか?
市場は2026年の342.51 ミリオン 米ドル、2027年の379.9 ミリオン 米ドルから2032年までに646.19 ミリオン 米ドルへと拡大し、10.92%のCAGRを記録すると予測されています。
中東・アフリカのデータセンターにおける物理的災害防護システムへの需要を牽引しているものは何ですか?
ハイパースケール建設、主権AIプログラム、重要インフラ要件、AIラック密度の上昇、および洪水リスクへの露出が需要を支えています。
地域で最大のシェアを持つ防護システムタイプはどれですか?
火災消火システムは2026年に29.31%のシェアを占めました。これは、火災防護がデータホールおよび重要電力エリアのコア要件であるためです。
中東・アフリカのデータセンターで最も急速に拡大している災害リスクはどれですか?
洪水・水侵入は、開発業者が排水および極端な降雨リスクに対処するにつれ、2032年までに12.48%のCAGRで拡大すると予測されています。
なぜウォーターミストシステムがデータセンターで使用されるようになっているのですか?
ウォーターミストシステムは、従来のスプリンクラーと比較して最大90%少ない水で火災を制御できるため、12.31%のCAGRで拡大すると予測されています。
地域で物理的災害防護需要をリードしている国はどこですか?
サウジアラビアは2026年に34.58%のシェアを占め、大規模な新規データセンター容量計画に支えられ、2032年までに11.69%のCAGRで拡大すると予測されています。