
Marktgröße und Marktanteil für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 342.51 Millionen US-Dollar |
| Marktgröße (2027) | 384.81 Millionen US-Dollar |
| Marktgröße (2032) | 646.19 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.92 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
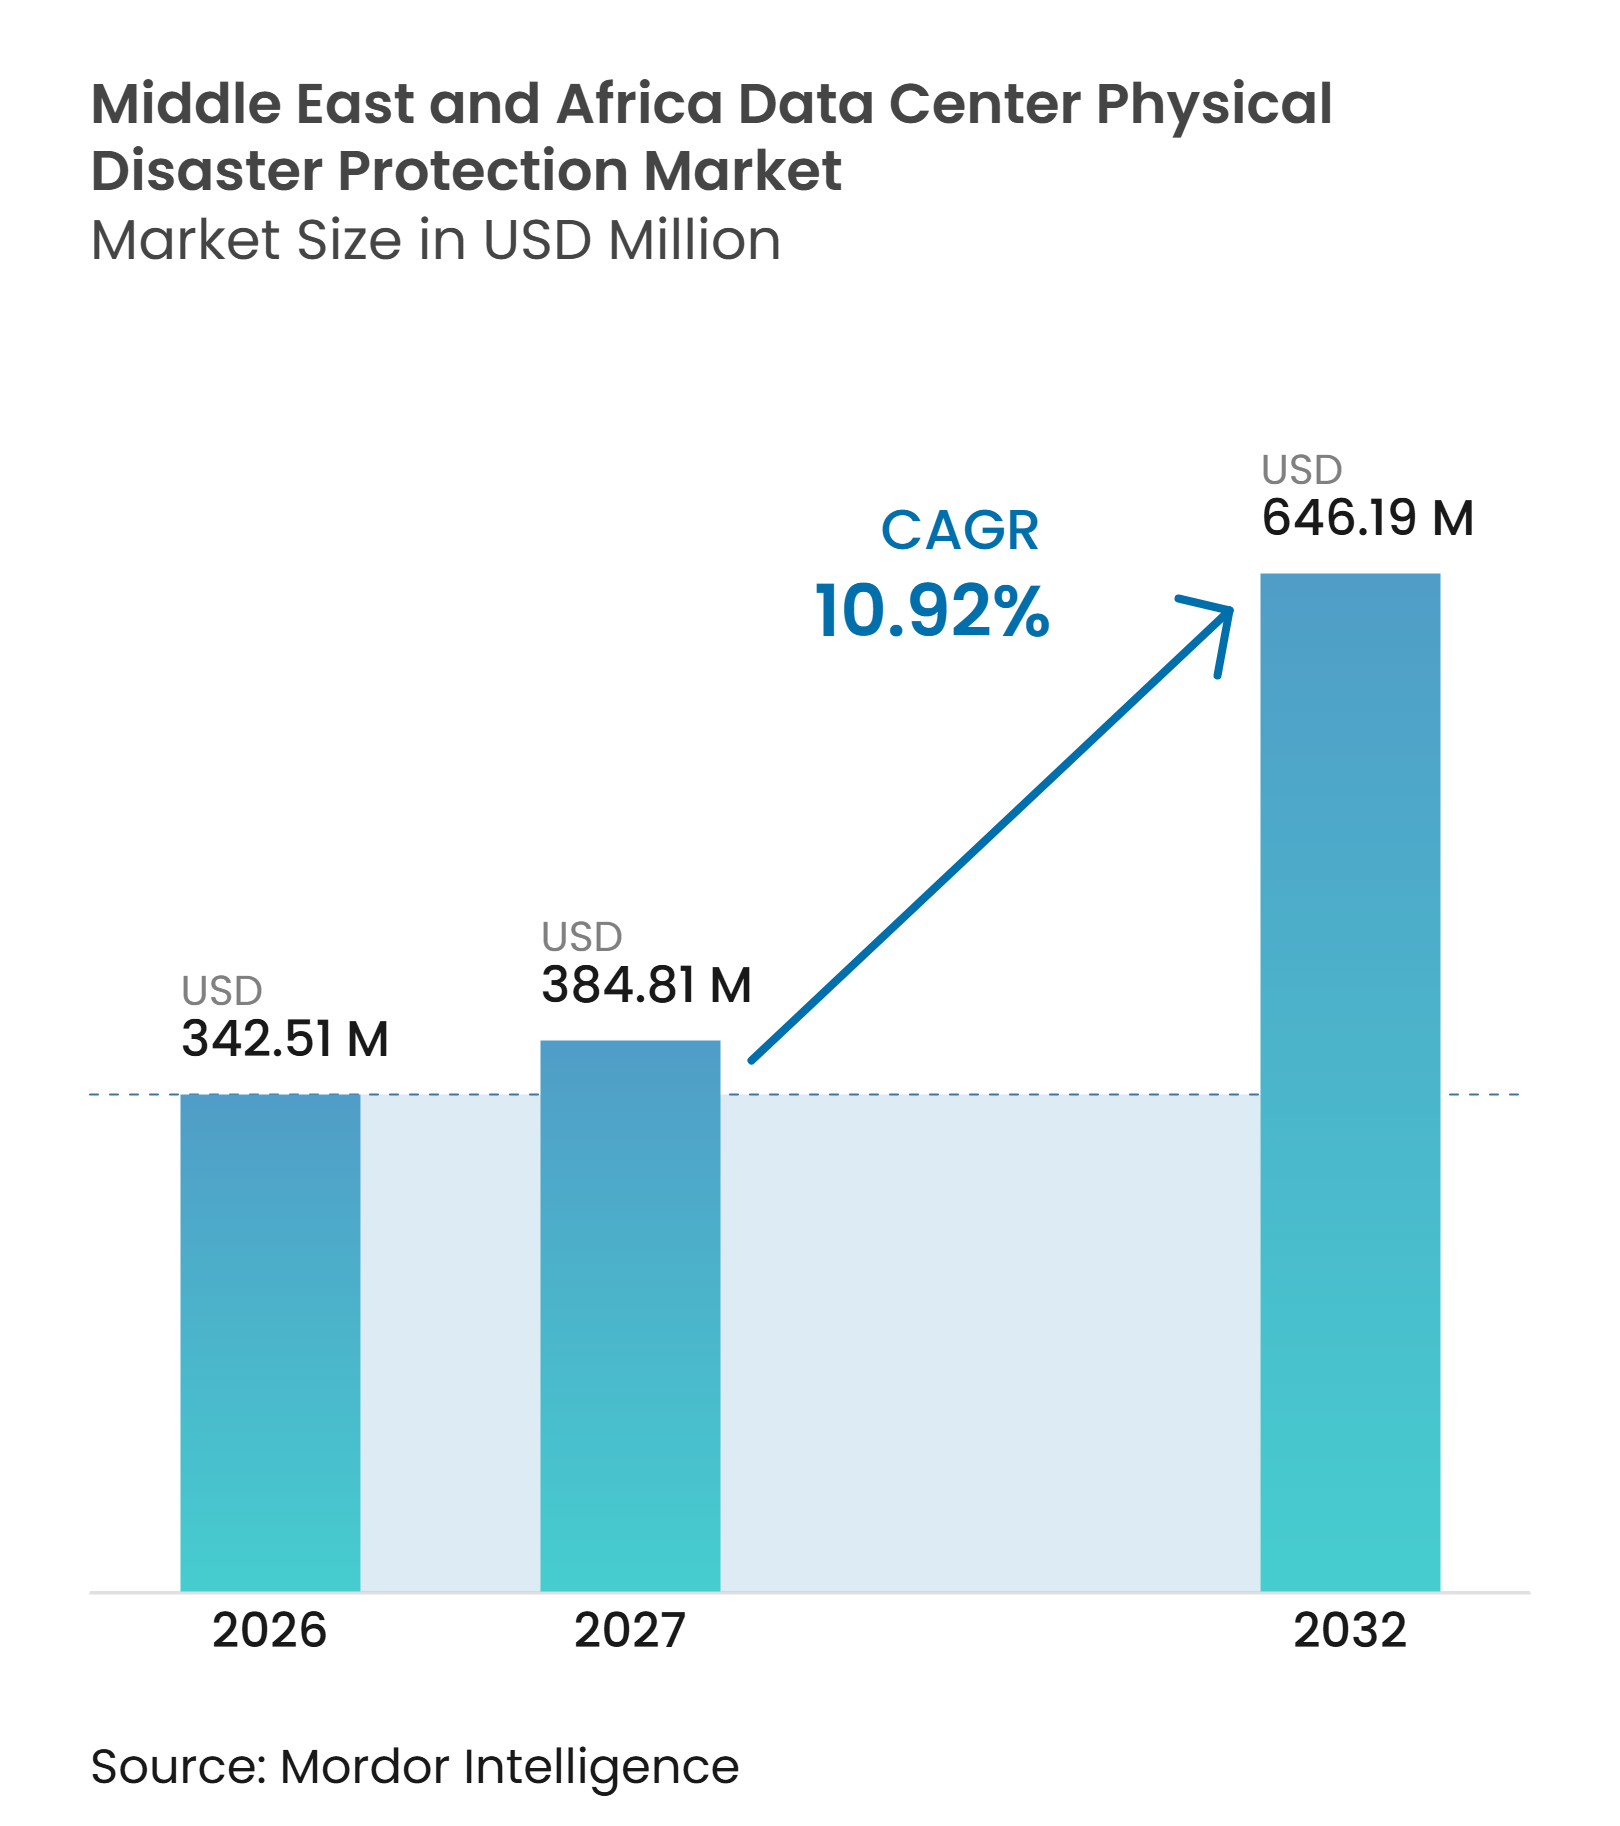
Die Marktgröße für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 342,51 Millionen USD im Jahr 2026 und 384,81 Millionen USD im Jahr 2027 auf 646,19 Millionen USD bis 2032 wachsen und dabei zwischen 2027 und 2032 einen CAGR von 10,92 % verzeichnen.
Neue Hyperscale-Campusse steigern die Nachfrage nach Brandbekämpfung, Wasserschutz, baulichen Sicherheitsvorkehrungen und Überwachungssystemen in der gesamten Region. Saudi-Arabien und die Vereinigten Arabischen Emirate erhöhen die Schutzspezifikationen, da staatliche KI-Programme die digitale Infrastruktur als kritische nationale Infrastruktur behandeln. Das UAE-Regenereignis vom April 2024 hat den Schutz vor Wassereintritt von einer nachgelagerten Planungsüberlegung zu einer frühen Projektanforderung gemacht. Anbieter können profitieren, wenn sie Ausrüstung mit Installations-, Test- und langfristigen Wartungsdienstleistungen kombinieren. Der Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika entwickelt sich zudem in Richtung integrierter Konzepte, die miteinander verbundene Brand-, Überschwemmungs-, Strom- und Kühlungsrisiken adressieren.
Wichtigste Erkenntnisse des Berichts
-
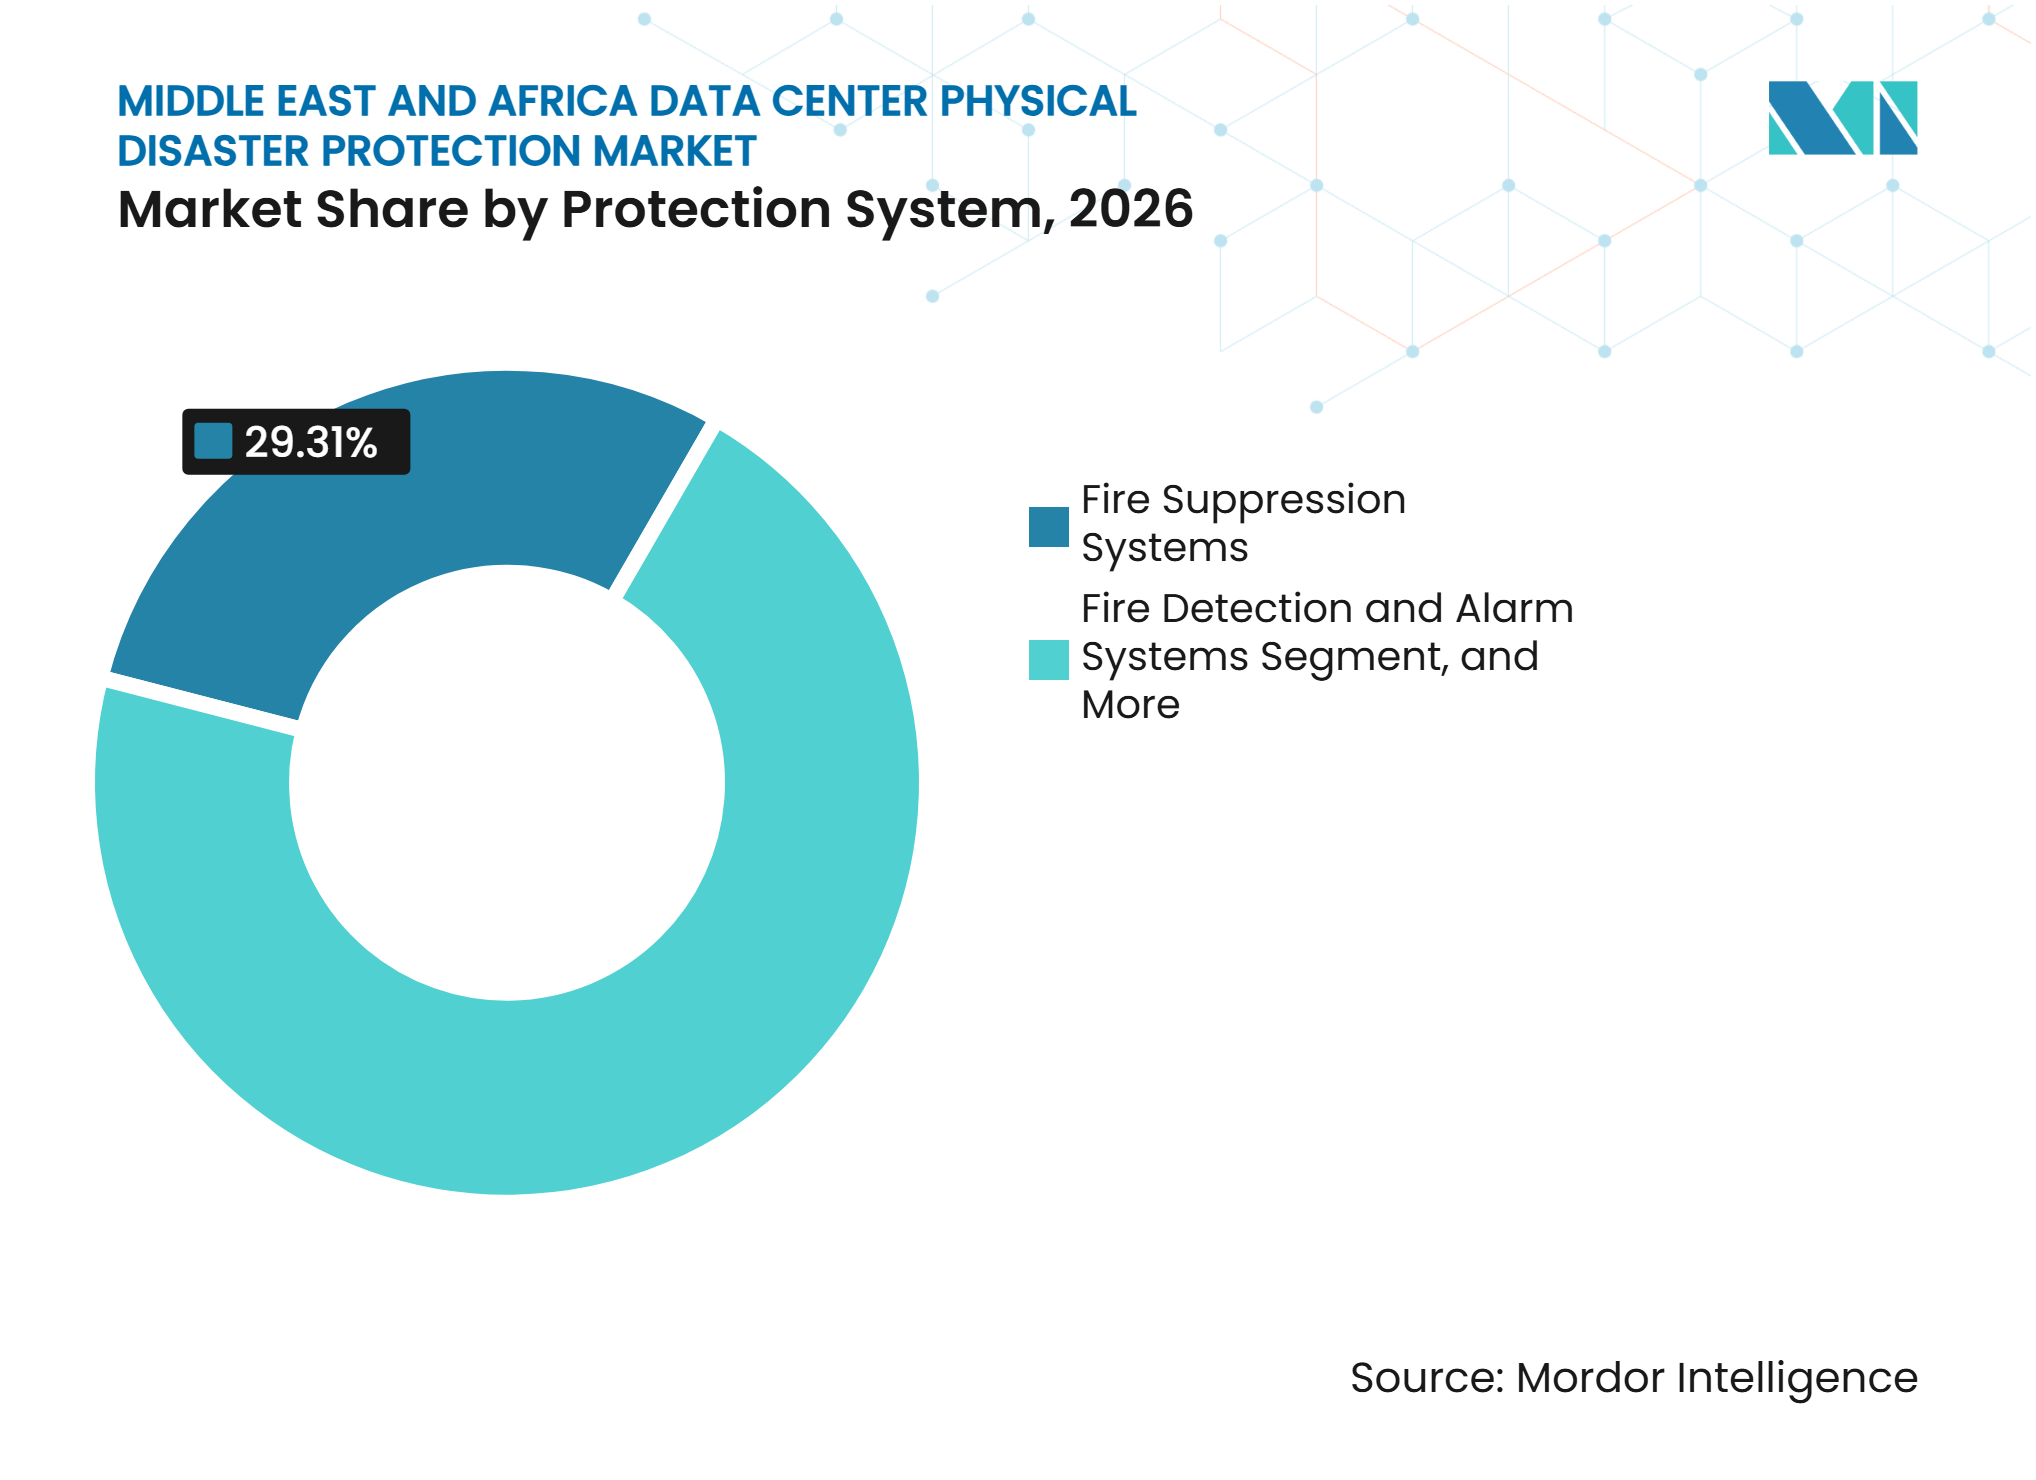
Nach Schutzsystemtyp hielten Brandbekämpfungssysteme im Jahr 2026 einen Marktanteil von 29,31 % am Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika, während integrierte Mehrgefahren-Schutzsysteme bis 2032 voraussichtlich mit einem CAGR von 12,52 % wachsen werden.
-
Bei der Brandschutztechnologie entfiel im Jahr 2026 ein Marktanteil von 21,84 % auf die Löschmittelunterdrückung mit sauberen Mitteln, während Wassernebelsysteme bis 2032 voraussichtlich mit einem CAGR von 12,31 % wachsen werden.
-
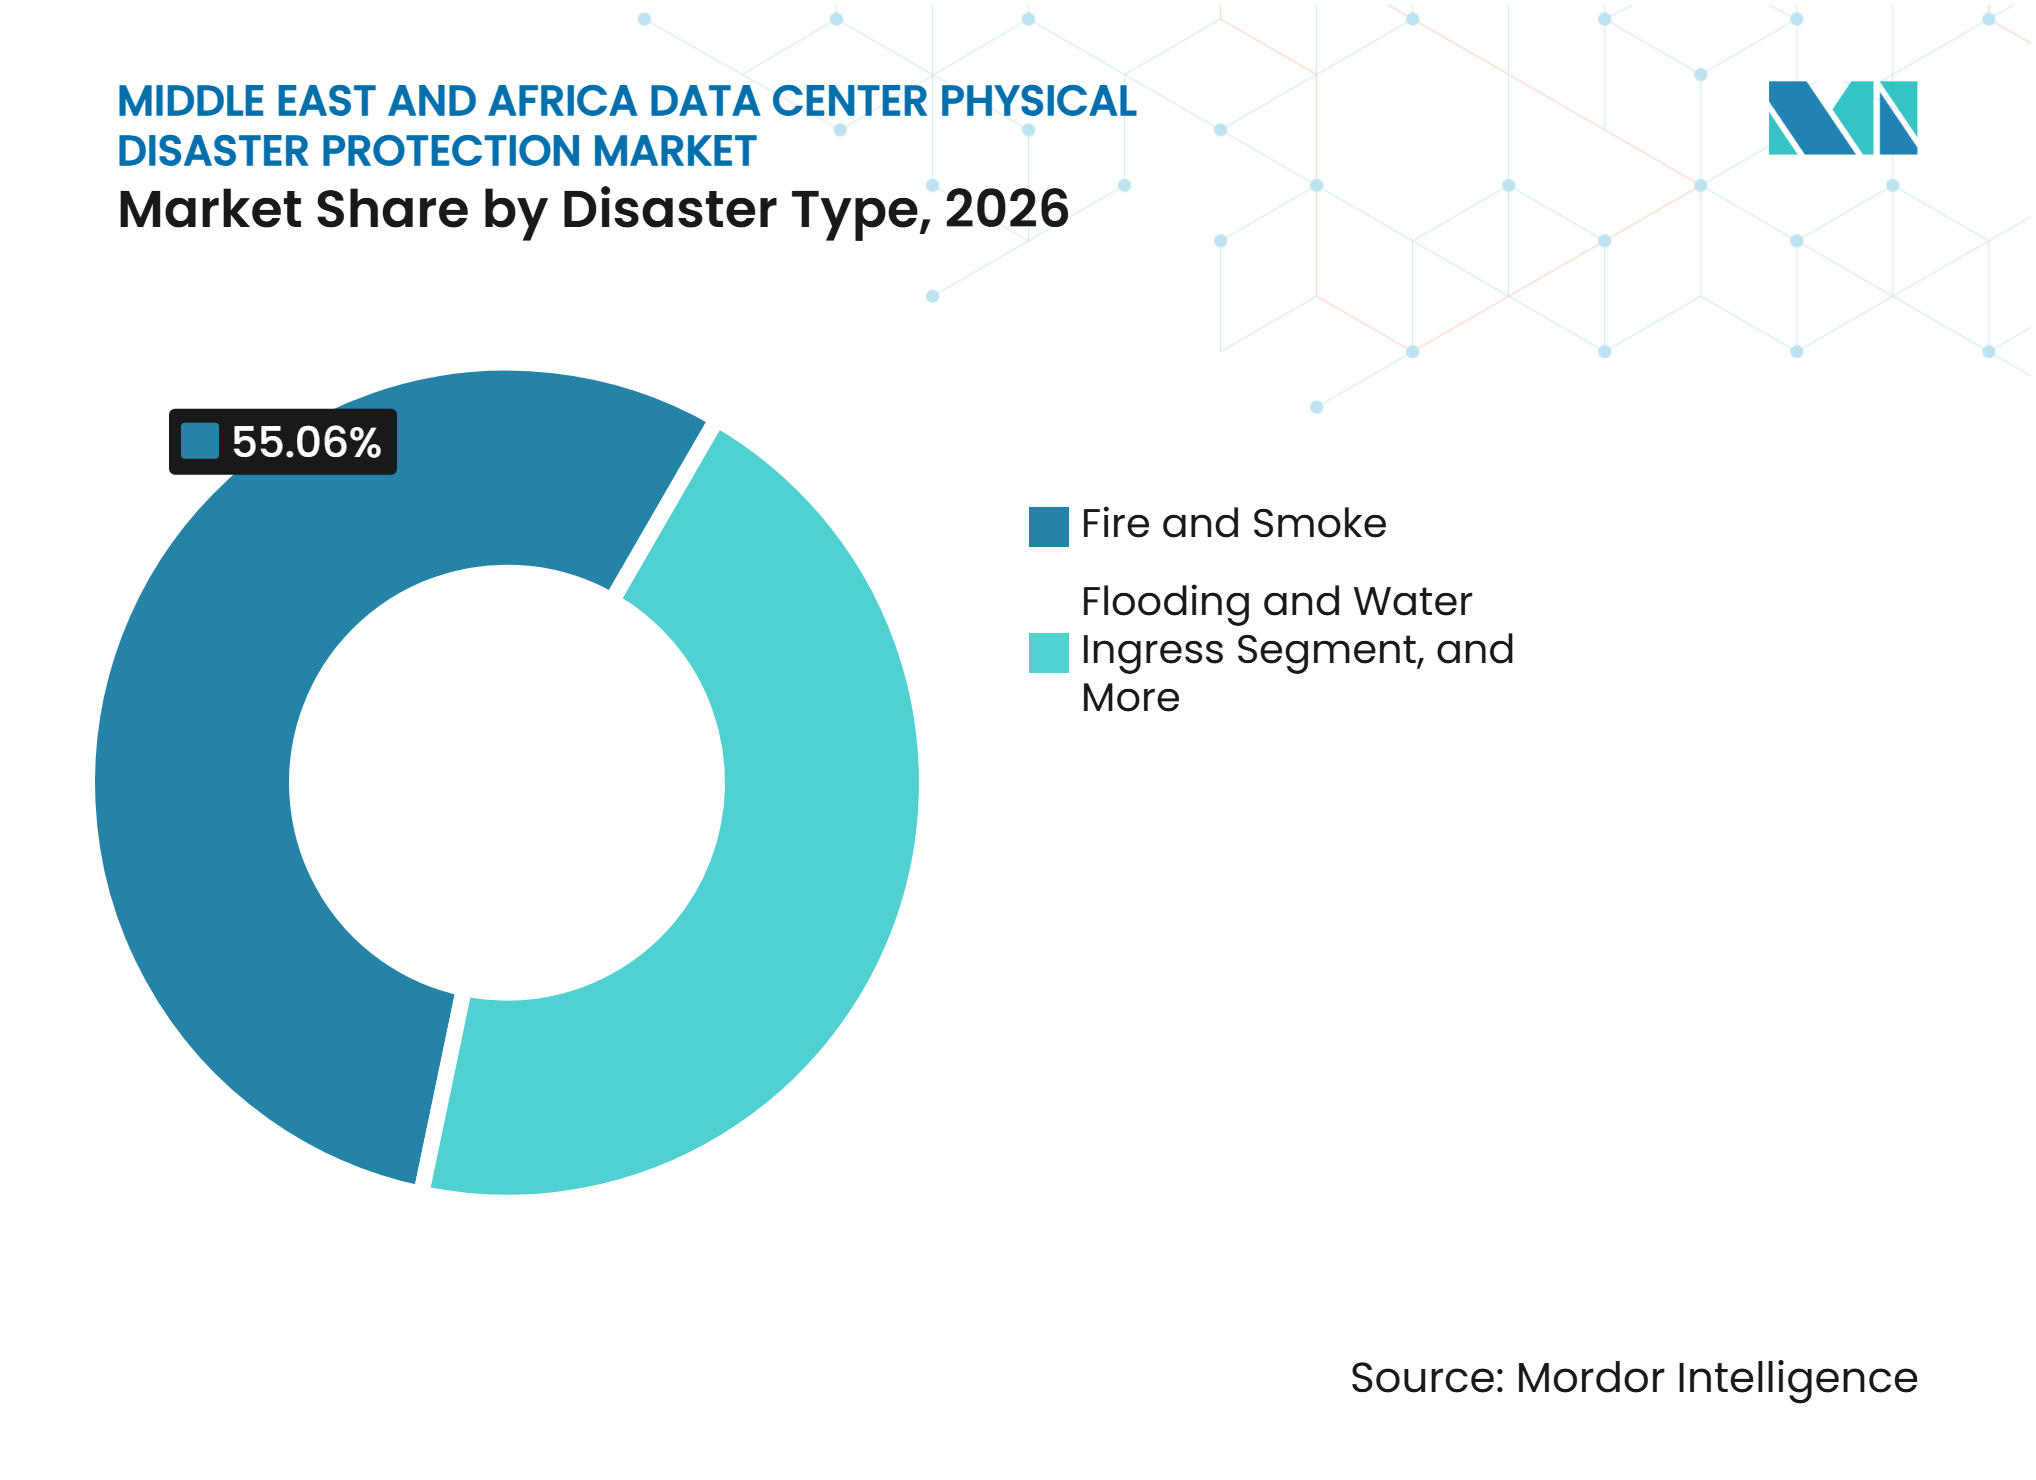
Nach Katastrophentyp entfielen im Jahr 2026 55,06 % auf Feuer und Rauch, während Überschwemmungen und Wassereintritt bis 2032 voraussichtlich mit einem CAGR von 12,48 % wachsen werden.
-
Nach Schutzebene hielt der Schutz von Rechenzentrumsräumen und Weißraumbereichen im Jahr 2026 einen Anteil von 34,27 % am Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika, während der integrierte anlagenweite Schutz bis 2032 voraussichtlich mit einem CAGR von 12,11 % wachsen wird.
-
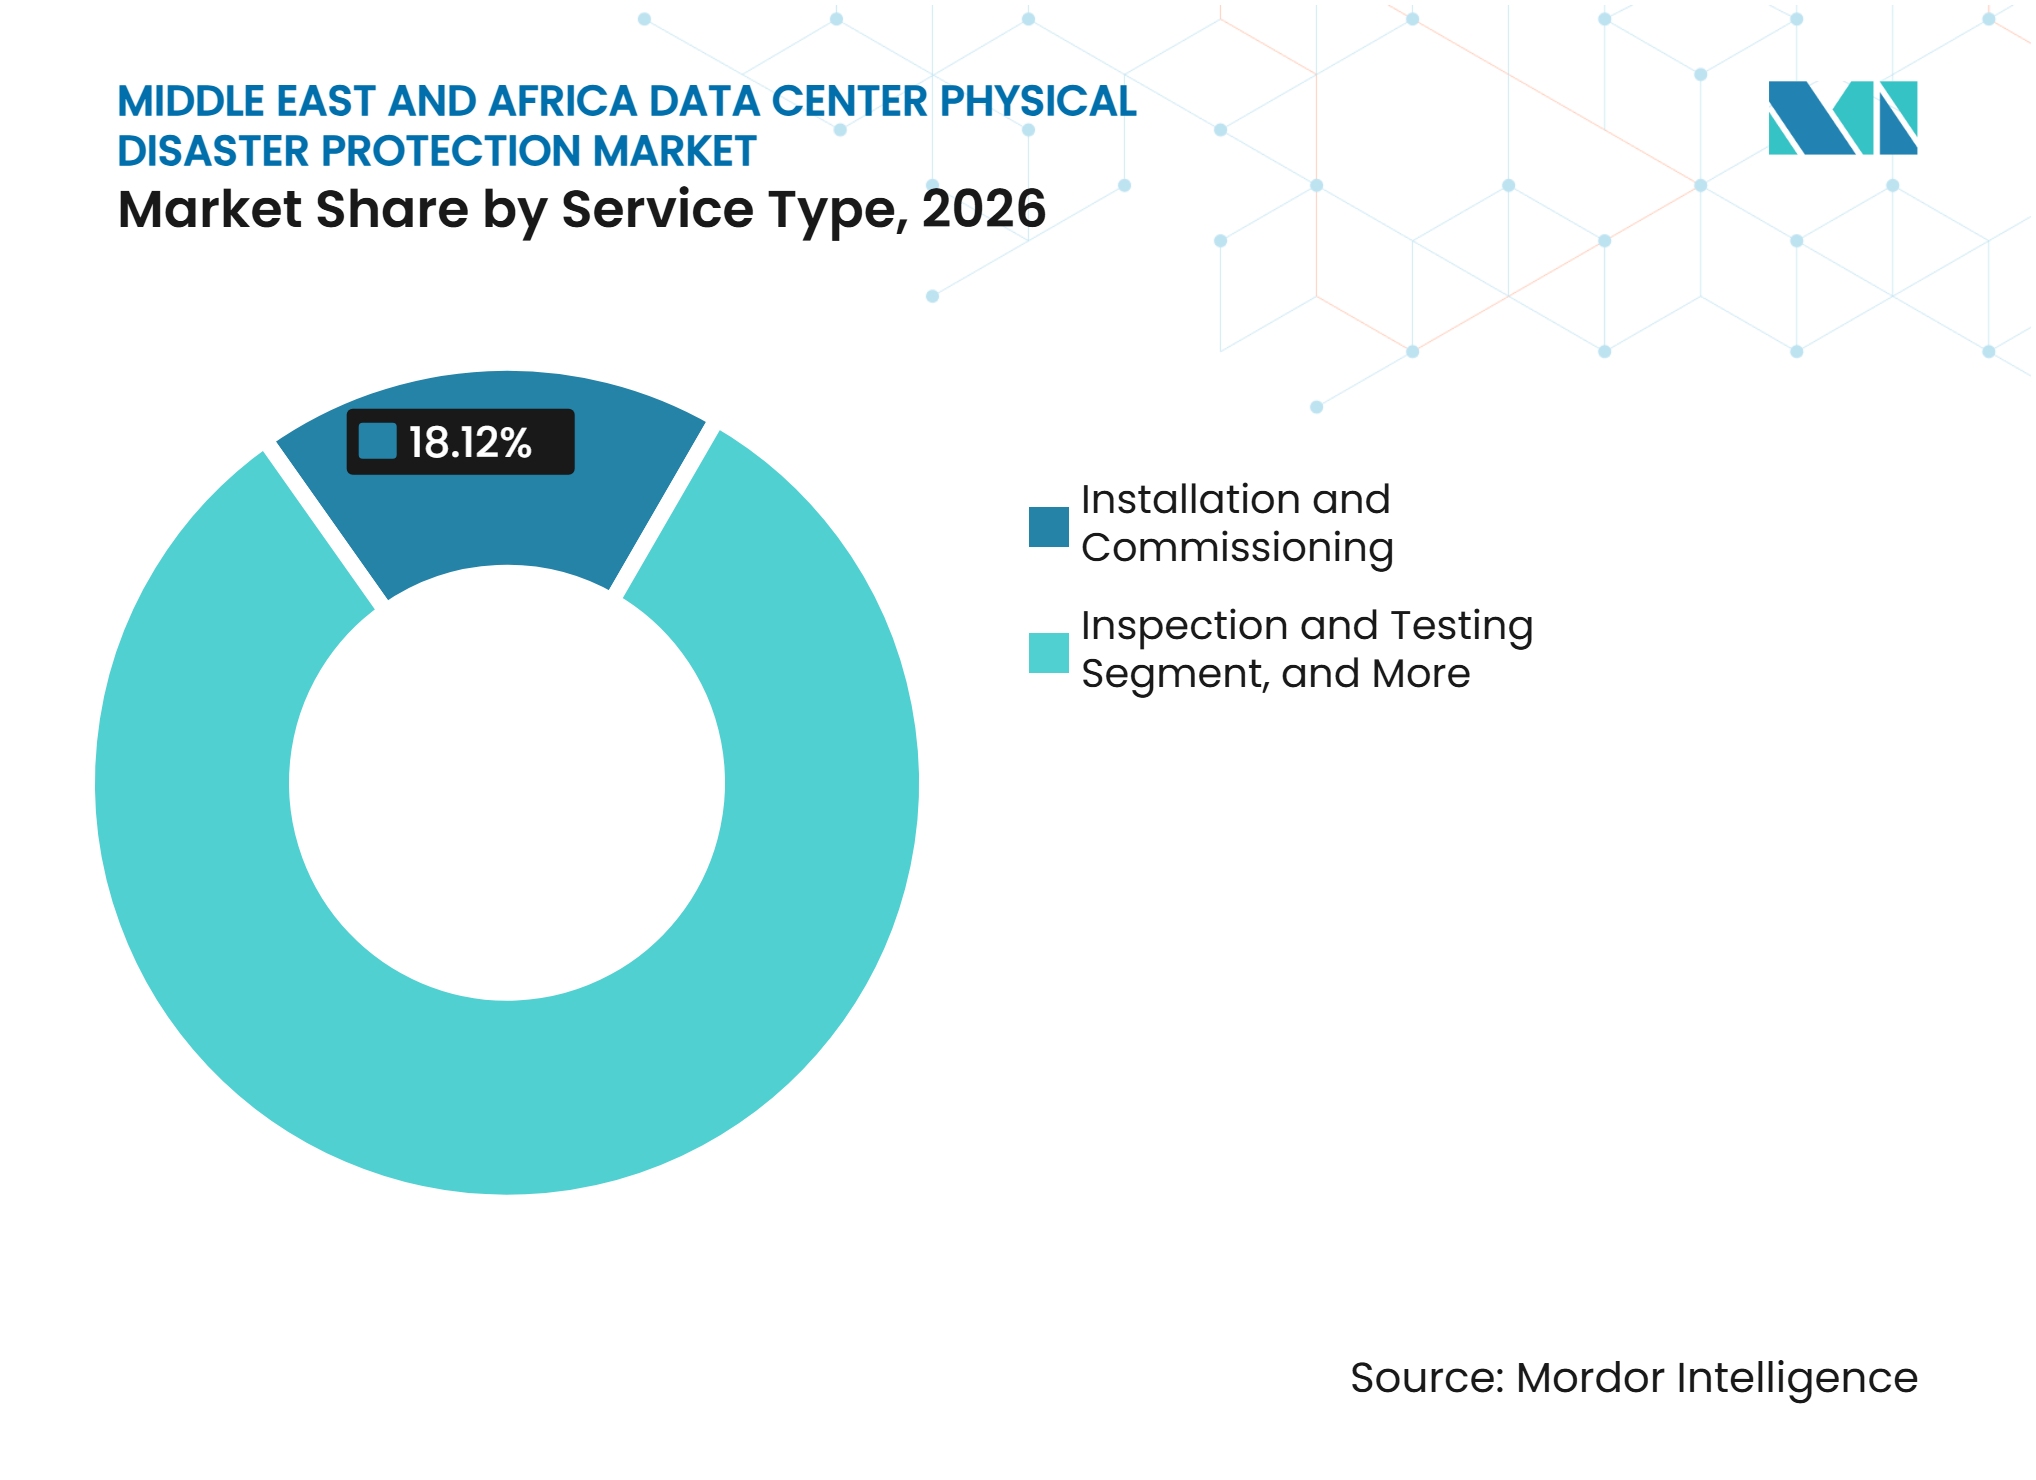
Nach Serviceart hielten Installations- und Inbetriebnahmedienstleistungen im Jahr 2026 einen Anteil von 18,12 % am Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika, während Wartungs- und Systemaktualisierungsdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 11,87 % wachsen werden.
-
Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Anteil von 34,67 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 11,71 % wachsen werden.
-
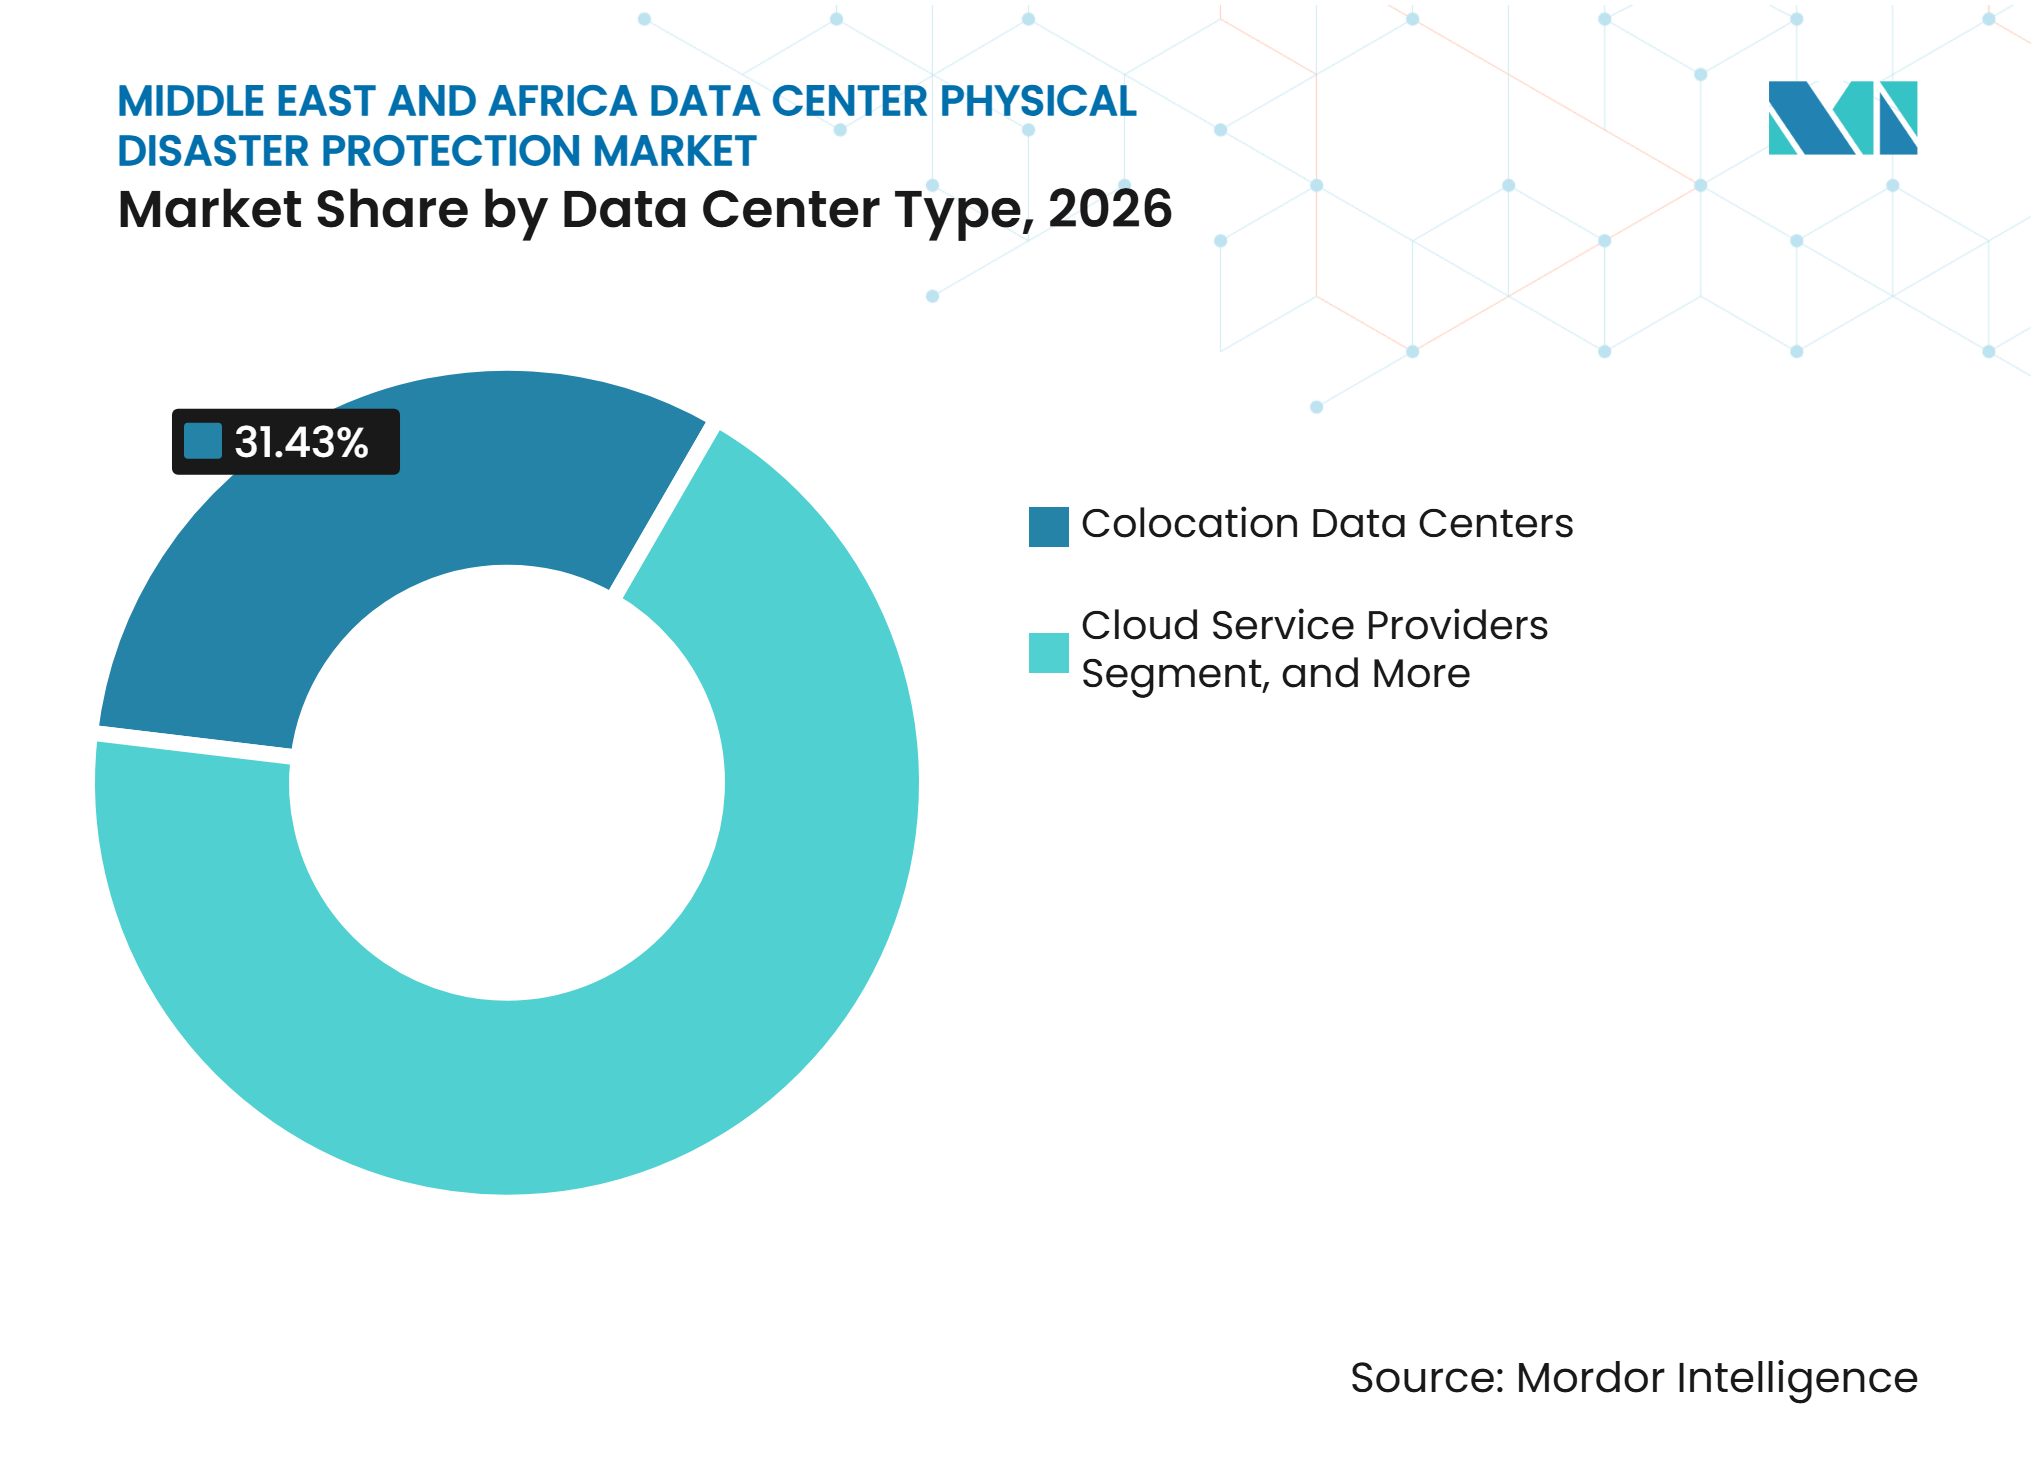
Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 31,43 %, während Edge-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 12,04 % wachsen werden.
-
Nach Geografie hielt Saudi-Arabien im Jahr 2026 einen Anteil von 34,58 % und wird bis 2032 voraussichtlich mit einem CAGR von 11,69 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Hyperscale- und Colocation-Rechenzentren | +2.8% | Saudi-Arabien, VAE, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Staatliche KI- und Investitionen in digitale Infrastruktur | +2.4% | Saudi-Arabien, VAE, mit Ausstrahlungseffekten auf den Rest des Nahen Ostens und Afrikas | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an Datensouveränität und kritische Infrastruktur | +1.6% | Saudi-Arabien, VAE, Südafrika | Mittelfristig (2–4 Jahre) |
| Höhere thermische Dichte in KI-fähigen Rechenzentrumsräumen | +1.5% | Saudi-Arabien, VAE, mit frühen Gewinnen im GCC-Kernbereich | Mittelfristig (2–4 Jahre) |
| Sturzflutgefahr in städtischen Gebieten mit unzureichender Entwässerung | +1.2% | VAE, Saudi-Arabien, Rest des Nahen Ostens und Afrikas | Kurzfristig (≤ 2 Jahre) |
| Anpassung an Hitzewellen-Kühlung und Wasserstress | +0.9% | Saudi-Arabien, VAE, Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale- und Colocation-Rechenzentren
Die Region entwickelt sich von inkrementellen Colocation-Projekten hin zu Multi-Gigawatt-KI-fähigen Campussen. Saudi-Arabien sicherte sich auf der LEAP 2026 mehr als 2,5 Milliarden USD an Investitionen in Rechenzentren und Technologie. Al Moammar Information Systems verpflichtete sich zu 1,2 Milliarden USD, um eine Betriebskapazität von 192 MW zu erreichen. NHC Innovation kündigte ein 880-Millionen-USD-Projekt namens Khuzam Digital Valley an, das bis 2033 auf 65 MW Kapazität abzielt. Anlagen mit 100 MW oder mehr erfordern eine breitere Abdeckung der Strominfrastruktur, dichtere Serveranordnungen und größere Grundflächen. Beschaffungs- und Inbetriebnahmezeitpläne für den Schutz werden auf 12–18 Monate komprimiert. Diese Pipeline kann die verfügbare regionale Installationsbelegschaft übersteigen. Sie kann auch Preisdruck bei Ausschreibungen für qualifizierte Schutzspezialisten erzeugen.
Staatliche KI- und Investitionen in digitale Infrastruktur
Staatliche KI-Strategien machen Rechenzentren in Saudi-Arabien und den VAE zu einem zentralen Element der nationalen Politik. Humain plant, bis 2030 eine Rechenkapazität von 1,9 GW hinzuzufügen, mit einem Investitionsrahmen von 77 Milliarden USD. Das Stargate-Projekt von G42 stellt eine Rechenzentrumsinvestition von 20 Milliarden USD mit OpenAI, Nvidia, Oracle und SoftBank dar. Diese Programme erfordern Kontinuität bei Vorfällen in jeder Bauphase. Ihre Standards können über die für konventionelle kommerzielle Anlagen geltenden hinausgehen. Saudi-Arabiens Nationale Rechenzentrum-Strategie wurde im Juni 2025 gestartet und zielt auf bis zu 1,5 GW Kapazität bis 2030 ab. Die neue Baupipeline unterstützt eine anhaltende Nachfrage nach Lösch-, Strukturschutz- und Überwachungsausrüstung. Eine Einstufung als kritische Infrastruktur erhöht den Mindestschwellenwert für Resilienz-Systeme. Der Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika kann davon profitieren, da die Spezifikationen bei Nachrüstungs- und Neubauprojekten anspruchsvoller werden.
Strengere Anforderungen an Datensouveränität und kritische Infrastruktur
Datensouveränitätsregeln fördern lokale Verarbeitungskapazitäten in Saudi-Arabien, den VAE und Südafrika. Lokale Einrichtungen müssen die Dienstleistungskontinuität für staatliche, unternehmens- und regulierte Arbeitslasten sicherstellen. Der UAE Fire and Life Safety Code of Practice behandelt IT- und Telekommunikationsräume als besondere Gefahrenbereiche. Er schreibt Gesamtflutungs-Reinmittelsysteme und eine sehr frühe Rauchentdeckung in entsprechenden Einrichtungen vor. TIA-942- und Uptime-Institute-Bewertungen erfordern ebenfalls Nachweise, dass relevante Systeme wie vorgesehen funktionieren können. ISO-27001- und ISO-9001-Dokumentation kann die Nachfrage nach Compliance-Bewertungen und regelmäßigen Tests steigern. Diese Anforderungen begünstigen Lieferanten, die Ausrüstung, Integrationsunterlagen und Wartungsnachweise liefern können. Sie schränken auch die Lieferantenqualifikation für Betreiber ein, die eine jährliche Rezertifizierung anstreben. Der Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika spielt daher eine stärkere Rolle in compliance-getriebenen Investitionsprogrammen.
Höhere thermische Dichte in KI-fähigen Rechenzentrumsräumen
KI-Arbeitslasten verschieben die Rack-Leistungsdichte von 5–10 kW in Richtung 50–100 kW oder mehr. Höhere Dichte erhöht die Folgen von elektrischen Fehlern und thermischen Ereignissen. Starker Luftstrom in KI-Kühlungskonzepten kann die Betriebsbedingungen von Standard-Löschsystemen beeinträchtigen. Johnson Controls erklärte, dass seine Brandmeldesysteme für Rechenzentren so konzipiert sind, dass sie frühzeitig warnen, bevor ein Risiko kritisch wird. Eine Fachstudie aus dem Jahr 2025 testete eine stromversorgungsunabhängige Kühlungs- und Löscharchitektur für GPU-dichte Server. Die Studie berichtete von einer Löschmittelauslösung in unter 0,45 Sekunden ohne externe Stromversorgung. Dieser Ansatz ist relevant, wo Edge-Standorte über eine begrenzte lokale Infrastruktur verfügen. Einrichtungen, die auf KI-fähiges Computing umstellen, müssen die Detektorempfindlichkeit, die Löschmittelkapazität und kühlungsbedingte Wasserrisiken neu bewerten. Die Branche für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika entwickelt sich infolgedessen in Richtung Systeme, die für hochdichte Serverräume konzipiert sind.[1]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für mehrschichtige Schutzsysteme | -1.9% | Global, mit starken Auswirkungen im Rest des Nahen Ostens und Afrikas sowie in sekundären afrikanischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Nachrüstungsunterbrechungen in aktiven Rechenzentren | -1.5% | Saudi-Arabien, VAE, Südafrika | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Brand- und Resilienzspezialisten | -1.2% | Gesamter Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Entwässerungs-, Netz- und Notfallinfrastruktur | -1.0% | Rest des Nahen Ostens und Afrikas, sekundäre afrikanische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für mehrschichtige Schutzsysteme
Integrierte Brand-, Überschwemmungs-, Struktur- und Überwachungssysteme kosten mehr als Einzelgefahren-Installationen. Dieser Unterschied kann die Einführung bei kleineren Betreibern und in Märkten mit schwächeren Versicherungsanforderungen einschränken. In sekundären afrikanischen Märkten fallen viele Projekte in den Bereich von 2–20 MW. Vollständig entwickelte mehrschichtige Schutzsysteme können in diesen Projekten 15–25 % der gesamten Anlagenbaukosten ausmachen. Dies kann die Projektmargen verringern und Schutzaufrüstungen verzögern. GCC-Campusse mit staatlicher Unterstützung können umfassende Systeme erwerben, die mit den NFPA-2001- und FM-Approvals-Leitlinien übereinstimmen. Kleinere Edge-Bereitstellungen können stattdessen eine Mindestcode-Konformität anstreben. Lieferanten benötigen modulare Angebote, die für kleinere Einrichtungen geeignet sind, ohne einfach ein Hyperscale-Design zu verkleinern. Eine bessere Dimensionierung kann die Einführung im Rest des Nahen Ostens und Afrikas ausweiten.
Nachrüstungsunterbrechungen in aktiven Rechenzentren
Die Nachrüstung eines aktiven Rechenzentrums ist schwieriger als die Planung von Schutzsystemen für eine neue Einrichtung. Rohrleitungen, Sensoren und Entwässerungssysteme müssen installiert werden, ohne den Kundenbetrieb zu unterbrechen. Jeder Ausfall kann für Colocation-Betreiber zu Haftungen aus Service-Level-Vereinbarungen führen. Frühere Projekte haben möglicherweise Schutzmaßnahmen aufgeschoben oder nur Mindestspezifikationsausrüstung installiert. Howden identifizierte unvollständigen Schutz in frühen Bauphasen als ein relevantes Versicherungsproblem für Rechenzentren. Große Betreiber müssen Arbeiten über Wartungsfenster planen, die sich über 24–36 Monate erstrecken können. Live-Nachrüstungsprojekte können auch höhere Versicherungskosten als Standardanlagenarbeiten verursachen. Diese indirekten Kosten können frühe Aufrüstungen vor regulatorischen Fristen entmutigen. Das Hemmnis bleibt in Saudi-Arabien, den VAE und Südafrika bedeutsam.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schutzsystemtyp:
Brandbekämpfung führt, während die Integration mehrerer Gefahren zunimmtBrandbekämpfungssysteme hielten im Jahr 2026 einen Marktanteil von 29,31 % am Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika. Sie bleiben eine obligatorische Erstbereitstellung in Saudi-Arabien, den VAE und Südafrika. Brandsysteme schützen Hochspannungsverteilung, Verkabelung, Batterien und konzentrierte thermische Lasten. Der UAE Fire and Life Safety Code of Practice klassifiziert IT- und Telekommunikationsräume als besondere Gefahrenbereiche. Entsprechende Einrichtungen erfordern Gesamtflutungs-Reinmittelsysteme und eine frühe Rauchentdeckung. Die Hochwassererkennung gewinnt an Relevanz, da extreme Niederschläge zu einem beobachteten Betriebsrisiko werden. Physische Barrieren, Kompartimentierung, Entwässerung und Windschutz decken andere Teile des Systemkomplexes ab. Jede Schicht reduziert die Exposition gegenüber einem anderen Ausfallpfad. Lieferanten werden zunehmend gebeten zu zeigen, wie die Schichten bei einem Vorfall zusammenarbeiten.
Integrierte Mehrgefahren-Schutzsysteme werden bis 2032 voraussichtlich mit einem CAGR von 12,52 % wachsen. Betreiber ersetzen isolierte Bereitstellungen durch verbundene Systeme, die Brand-, Überschwemmungs- und Strukturgefahren abdecken. Eine Überschwemmung kann den Betrieb von Umspannwerken unterbrechen und den Pumpendruck für Brandsysteme reduzieren. Diese Verbindung macht eine koordinierte Überwachung nützlicher als separate Steuerungsplattformen. Notfallentsorgung und Wasserentfernung werden in Dammam und Industriestandorten außerhalb von Riad zu definierten Beschaffungskategorien. Eine Studie aus dem Jahr 2025 zeigte, dass ein selbstbetätigendes Hybridsystem ein Löschmittel in unter 0,45 Sekunden ohne externe Stromversorgung freisetzen konnte. Diese Art von Design kann für GPU-dichte Racks und entfernte Installationen geeignet sein. Strukturschutz gewinnt auch in nord- und ostafrikanischen Standorten an Aufmerksamkeit, wo seismische Standards aktualisiert werden. Der Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika belohnt Konzepte, die Abhängigkeiten zwischen Schutzschichten reduzieren.



Nach Brandschutztechnologie:
Reinmittel behauptet Dominanz, Wassernebel skaliertDie Löschmittelunterdrückung mit sauberen Mitteln entfiel im Jahr 2026 auf einen Marktanteil von 21,84 % am Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika. Sie ist mit aktiven IT-Umgebungen kompatibel, da sie keinen Strom leitet und keine korrosiven Rückstände hinterlässt. FM-200- und Novec-1230-Systeme werden im gesamten Golf weitgehend für den Schutz von Rechenzentrumsräumen eingesetzt. Inertgassysteme sind häufiger in Strom- und Maschinenräumen anzutreffen. Vorwarnsprinkler bieten eine weitere Schicht in Konzepten auf Gebäudeebene. Ansaugende Rauchentdeckung liefert frühe Hinweise vor der Löschaktivierung. VESDA-Klasse-Luftprobennahmesysteme werden für hohen Luftstrom in gangeingehausten Räumen kalibriert. Konventionelle und adressierbare Erkennungssysteme bleiben bei der breiteren Anlagenabdeckung wichtig. Diese Technologien bilden die Erkennungsbasis, die von den meisten Löschkonzepten verwendet wird.
Wassernebelsysteme werden bis 2032 voraussichtlich mit einem CAGR von 12,31 % wachsen. Die Technologie kann Brände mit bis zu 90 % weniger Wasser als herkömmliche Sprinkler bekämpfen. Dies reduziert das Risiko von Geräteschäden und unterstützt Projekte, die mit Wasserknappheit konfrontiert sind. VID FIREKILL erhielt die erste FM-Zulassung nach FM-Approvals-Standard 5560 für ein Niederdruck-Wassernebelsystem, das die Gefahrenkategorien 2 und 3 abdeckt. Die Zulassung gibt Betreibern einen klareren Weg, Wassernebel zu spezifizieren, wo FM-zertifizierte Lösungen erforderlich sind. Das HI-FOG-System von Marioff wurde im März 2025 für 2 NorthC-Rechenzentrumseinrichtungen ausgewählt. Aerosol-Systeme bleiben für kompakte Edge-Räume und entfernte Standorte relevant. Ihr kleinerer Platzbedarf kann für Standorte geeignet sein, an denen eine Gasanlage-Infrastruktur unpraktisch ist. Wassernebel-Lieferanten können daher sowohl große Colocation-Einrichtungen als auch spezifische Edge-Anwendungen adressieren.
Nach Katastrophentyp:
Feuer und Rauch weiterhin dominant, Überschwemmungsrisiko nimmt zuFeuer und Rauch hielten im Jahr 2026 einen Marktanteil von 55,06 % am Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika. Große Rechenzentren enthalten dichte Kabellasten, kontinuierliche Stromverteilung und konzentrierte Wärme. Diese Bedingungen machen Brandverhütung und -bekämpfung zu einer zentralen Designanforderung. Swiss Re empfiehlt die Kombination von Vorwarnsprinklern, Luftprobennahme-Erkennung sowie Reinmittel- oder Wassernebelsystemen für Rechenzentren. Diese Kombination bietet Redundanz, wenn eine einzelne Steuerungsmethode unzureichend ist. Extreme Hitze ist ein weiteres aufkommendes Anlagenrisiko an Golfstandorten. Umgebungstemperaturen können 45 °C überschreiten und Kühlsysteme unter Druck setzen. Kühlungsausfälle können ein sekundäres Brandrisiko erzeugen, wenn Geräte bei hoher Dichte betrieben werden. Brandschutz bleibt der etablierteste Posten in physischen Resilienzbudgets.
Überschwemmungen und Wassereintritt werden bis 2032 voraussichtlich mit einem CAGR von 12,48 % wachsen. Die UAE-Überschwemmungen vom April 2024 haben die Art und Weise verändert, wie viele Entwickler Entwässerung und Wasserbarrieren betrachten. Neue saudi-arabische Standorte verwenden Hochwasserrisikobewertungen während der Machbarkeitsstudien. MitKat Advisory wendet ISO-31000- und TIA-942-Rahmenwerke auf die Kartierung von Überschwemmungszonen für solche Standorte an. Dies macht Wasserschutz zu einer Bauvoraussetzung und nicht zu einer Ergänzung nach der Inbetriebnahme. Erdbeben und Bodenbewegungen bleiben für Teile des subsaharischen Afrikas relevant. Das küstennahe Südafrika und Ostafrika sind auch schweren Stürmen und Zyklonen ausgesetzt. Staubeintritt und elektromagnetische Interferenz stellen zusätzliche Risiken an exponierten Edge-Standorten dar. Der Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika verzeichnet eine höhere Nachfrage nach Konzepten, die gegen mehrere Umweltbedingungen schützen.

Nach Schutzebene:
Rechenzentrumsraumschutz führt, anlagenweite Integration wächstDer Schutz von Rechenzentrumsräumen und Weißraumbereichen hielt im Jahr 2026 einen Marktanteil von 34,27 % am Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika. Diese Schicht schützt IT-Ressourcen, die Kundenarbeitslasten und Einnahmen direkt unterstützen. Brand-, Feuchtigkeits- und Kühlungsausfälle können in diesen Räumen schnell zu Ausfällen führen. Standort- und Perimetersysteme bieten eine äußere Verteidigungslinie. Der Schutz der Gebäudehülle und der Struktur begrenzt wetter- und physisch bedingte Expositionen. Der Schutz kritischer Ausrüstung konzentriert sich auf USV-Einheiten, Batterien und Generatorräume. Ein lokales Ereignis in diesen Bereichen kann die breitere Stromverteilung beeinflussen. Der Schutz von Elektro- und Maschinenräumen ist daher von der Weißraumabdeckung zu unterscheiden. Betreiber benötigen jede Schicht, um einen anderen Weg zu einer Dienstunterbrechung zu schützen.
Der integrierte anlagenweite Schutz wird bis 2032 voraussichtlich mit einem CAGR von 12,11 % wachsen. Anlagenmanager wünschen zunehmend eine einheitliche Ansicht der Alarm-, Entwässerungs-, Kühlungs- und Löschbedingungen. Siemens hat digitale Brandschutz-Zwillinge eingesetzt, um die Brandausbreitung zu simulieren und Fehlalarme in saudi-arabischen Projekten zu reduzieren. Digitale Werkzeuge können Teams helfen, Szenarien vor einem Live-Vorfall zu testen. Gebäudemanagementsysteme werden auch mit Schutzplattformen verbunden. Dies kann Betreibern eine aktuelle Sichtbarkeit über mehrere Schutzschichten hinweg geben. Hyperscale-Standorte mit 24/7-Verpflichtungen können diese Systeme zur Unterstützung von Zertifizierungsnachweisen nutzen. Der Ansatz wandelt den Schutz von einem separaten Hardware-Kauf in eine verwaltete Betriebsfunktion um. Er gibt auch integrierten Lieferanten eine stärkere Position in der Branche für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika.
Nach Serviceart:
Installation führt, Wartung gewinnt MarktanteilInstallations- und Inbetriebnahmedienstleistungen entfielen im Jahr 2026 auf 18,12 %. Der Neubau in Saudi-Arabien, den VAE und Südafrika treibt die Nachfrage nach diesem Service an. Neue Standorte erfordern die Installation von Sensoren, Rohrleitungen, Schalttafeln, Barrieren und Entwässerungsausrüstung. Die Inbetriebnahme bestätigt, dass die Systeme wie spezifiziert reagieren, bevor sie übergeben werden. System-Design- und Ingenieurarbeiten weiten sich aus, da Projekte mehrere Lösch-Technologien einsetzen. Designverträge decken auch digitale Überwachung und schichtübergreifende Koordination ab. Inspektions- und Testdienstleistungen helfen Betreibern, die anfängliche Leistung nachzuweisen. TIA-942- und Uptime-Institute-Bewertungen können dokumentierte Nachweise dieser Tests erfordern. Compliance-Bewertung und Zertifizierung schaffen wiederkehrende Arbeit statt einer einmaligen Transaktion.
Wartungs- und Systemaktualisierungsdienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 11,87 % wachsen. Große GCC-Einrichtungen, die in den Jahren 2021–2024 in Betrieb genommen wurden, treten in wichtige Servicezyklen ein. KI-bezogene Aufrüstungen erfordern Überprüfungen der Löschmittelkapazität, der Detektorkalibrierung und der Integrationssoftware. Mehrjährige Wartungsverträge können Installationsgewinne im Laufe der Zeit wertvoll machen. Die Ajman-Einrichtung von Khazna Data Centers erhielt im Februar 2026 die Uptime-Institute-Tier-III-Zertifizierung. Die Zertifizierung erfordert laufende Wartung und definierte Verifizierungspläne. Ähnliche zertifizierte Einrichtungen expandieren im gesamten GCC. Anbieter mit lokalen technischen Teams können von regelmäßigen Inspektionen und Aufrüstungen profitieren. Diese wiederkehrende Arbeit unterstützt eine breitere Servicebasis für den Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika.
Nach Rechenzentrumsgröße:
Große Rechenzentren führen, Hyperscale wächst am schnellstenGroße Rechenzentren entfielen im Jahr 2026 auf 34,67 %. Etablierte Unternehmens- und Cloud-Campusse in Riad, Dubai, Johannesburg und Abu Dhabi unterstützen diese Position. Diese Einrichtungen benötigen mehrschichtigen Schutz über Rechenzentrumsräume, Geräteräume und Standortinfrastruktur hinweg. Kleine Rechenzentren bedienen staatliche und Unternehmensnutzer in der gesamten Region. Ihre Anforderungen werden oft durch Bauvorschriften und Versicherungsbedingungen geprägt. Mittelgroße Standorte betreiben regionale Cloud-Knoten mit umfassenderen Serviceverpflichtungen. Sie benötigen Schutzsysteme, die Colocation-Anforderungen erfüllen, ohne die Wirtschaftlichkeit der Einrichtung zu untergraben. Dies unterstützt die Nachfrage nach modularen und vorgefertigten Paketen. Die Bandbreite der Einrichtungsgrößen erfordert von Lieferanten, unterschiedliche Systemtiefen und Servicemodelle anzubieten.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 11,71 % wachsen. Humain und G42 planen Campusse mit einzelnen Phasen von 100 MW oder mehr. Ein 100-MW-Campus kann mehrere Gebäude, Generatorfarmen und Umspannwerk-Cluster umfassen. Sein Schutzkonzept muss separate Zonen ohne einen einzigen Ausfallpunkt koordinieren. Dies fügt technische Komplexität über ein Einzelgebäude-System hinaus hinzu. Teraco schloss seine 50-MW-JB4-Bredell-Campus-Erweiterung im August 2025 ab. Seine flüssig-zu-flüssig-kühlungsfähigen Räume führen neue Leckagedetektion und Wassermanagementanforderungen ein. Konventionelle Schutzspezifikationen haben diese Anforderungen nicht immer berücksichtigt. Anbieter passen daher Systeme für KI-Einrichtungen mit Flüssigkeitskühlung an.
Nach Rechenzentrumstyp:
Colocation führt, Edge wächst am schnellstenColocation-Rechenzentren entfielen im Jahr 2026 auf 31,43 % des Marktes. Carrier-neutrale Standorte in Dubai, Johannesburg, Riad und Abu Dhabi bedienen eine breite Palette von Kunden. Betreiber müssen Service-Level-Verpflichtungen für mehrere Mieter erfüllen. Dies führt zu stärkeren Anforderungen an Erkennung, Löschung und Überwachung. Cloud-Anbieter und Unternehmenseinrichtungen stellen ebenfalls eine wesentliche Nachfrage dar. Staatliche und militärische Standorte haben spezialisierte Anforderungen, da die Dateninfrastruktur als kritische nationale Infrastruktur behandelt wird. Diese Einrichtungen können Standards anwenden, die näher an denen für Verteidigungsanlagen als an kommerziellen Projekten liegen. Telekommunikationsstandorte bleiben wesentliche Netzwerkknoten mit kontinuierlichen Serviceverpflichtungen. Ihre Schutzsysteme sind darauf ausgelegt, die Verfügbarkeit im gesamten Netzwerk zu erhalten.
Edge-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 12,04 % wachsen. Qareeb Data Centers plant 50 MW Edge-Kapazität in Saudi-Arabien, Bahrain, Katar, den VAE, Oman, Kuwait, Ägypten und Jordanien. Edge-Standorte betreiben näher an Nutzern und können Souveränitäts- und Latenzanforderungen unterstützen. Ihr kompaktes Format begrenzt oft den Platz für konventionelle Schutzinfrastruktur. Entfernte Standorte können auch über begrenztes Personal vor Ort verfügen. Autonome und selbstbetätigende Systeme können reagieren, ohne auf menschliches Eingreifen zu warten. Die GPU-Server-Studie aus dem Jahr 2025 testete einen autonomen Kapselansatz, der eine Auslösung in unter 0,45 Sekunden erreichte. Solche Systeme können als redundante Schicht neben etablierten Löschsystemen fungieren. Edge-Bereitstellung schafft daher eine eigenständige Design- und Wartungsmöglichkeit.
Geografische Analyse
Saudi-Arabien
Saudi-Arabien entfiel im Jahr 2026 auf 34,58 % der Marktgröße für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika und wird bis 2032 voraussichtlich mit einem CAGR von 11,69 % wachsen. Die installierte Rechenzentrums-Kapazität überstieg im ersten Quartal 2026 467 MW, verglichen mit 68 MW im Jahr 2021. Humain plant, bis 2030 eine Rechenkapazität von 1,9 GW hinzuzufügen, mit einem Investitionsrahmen von 77 Milliarden USD. Die Nationale Rechenzentrum-Strategie, die im Juni 2025 gestartet wurde, zielt auf bis zu 1,5 GW Kapazität bis 2030 ab. Die Investitionen in den Sektor haben seit Beginn von Vision 2030 4,26 Milliarden USD überschritten. Cluster in der Nähe von Riad und in der östlichen Provinz Dammam unterstützen lokale Ingenieurteams und die Fertigung im Land. Al Moammar Information Systems verpflichtete sich auf der LEAP 2026 zu 1,2 Milliarden USD, um 192 MW zu erreichen. NHC Innovation kündigte auch ein 880-Millionen-USD-Projekt an, das bis 2033 auf 65 MW abzielt. Diese Kapazitätserweiterungen machen umfassende Schutzsysteme zu einer wichtigen Anforderung für Neubauprojekte.
Vereinigte Arabische Emirate
Die VAE bauen souveräne KI-Kapazitäten in einem anspruchsvollen Compliance-Umfeld auf. Der Stargate-Campus von G42 ist für einen Betrieb mit 5 GW Leistung in Abu Dhabi geplant. Das Projekt vereint OpenAI, Nvidia, Oracle, Cisco und SoftBank. Der UAE Fire and Life Safety Code of Practice behandelt IT- und Telekommunikationsräume als besondere Gefahrenbereiche. Er schreibt Gesamtflutungs-Reinmittelsysteme und eine sehr frühe Rauchentdeckung vor, wo anwendbar. Dubai und Abu Dhabi setzen diesen Rahmen durch dokumentierte Compliance-Audits durch. Das Regenereignis vom April 2024 erhöhte den Designstandard für Überschwemmungs- und Wassereintrittsschutz. Versicherungsanforderungen veranlassen Entwickler auch dazu, Wasserschutz nachzuweisen, bevor eine Deckung gesichert wird. Dies schafft Nachfrage nach zertifizierten Lösch-, Entwässerungs- und Überwachungssystemen für neue und Nachrüstungsprojekte.
Südafrika und die weitere Region
Südafrika unterstützt den afrikanischen Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika durch seine reifende Hyperscale- und Colocation-Basis. Der JB4-Bredell-Campus von Teraco erreichte im August 2025 50 MW kritische IT-Last. Seine flüssig-zu-flüssig-Kühlungsräume erfordern Leckagedetektion und Wassermanagementsysteme, die über konventionelle Spezifikationen hinausgehen. Microsoft verpflichtete sich zu zusätzlichen 5,4 Milliarden ZAR (298,6 Millionen USD) für südafrikanische Cloud- und KI-Infrastruktur bis 2027. Visa eröffnete im Juli 2025 sein erstes afrikanisches Rechenzentrum in Johannesburg und unterstützt damit die Nachfrage nach zertifizierten kritischen Infrastruktursystemen. Ägypten, Kenia und Nigeria entwickeln sekundäre Rechenzentrum-Pipelines. Das Gemeinschaftsunternehmen von Cassava Technologies und Vodafone Business in Ägypten könnte von 20 MW auf 200 MW expandieren. EdgeNext kooperierte im Juni 2025 mit iXAfrica, um die Edge-Infrastruktur in Ostafrika auszubauen. Regionale Projekte müssen lokale Grenzen bei Entwässerung, Netzstabilität und Notfallreaktion berücksichtigen. Dies kann eine stärkere Resilienz-Technik vor Ort und Reservekapazität erfordern.[2]
Wettbewerbslandschaft
Marktkonzentration
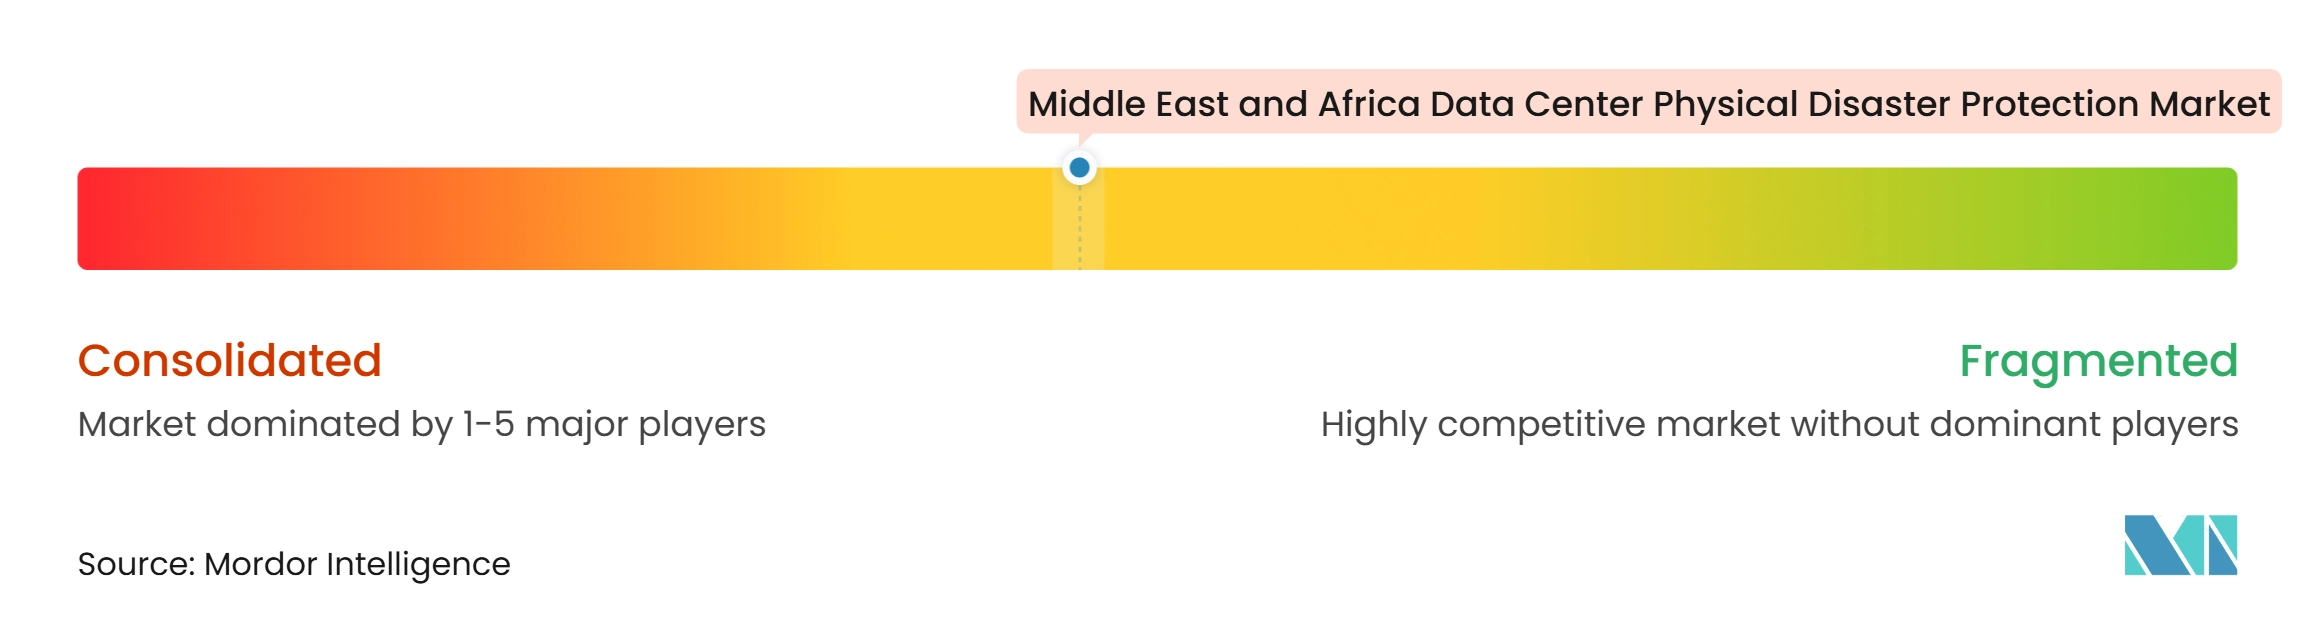
Der Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika ist auf der Ebene der Designspezifikation mäßig konzentriert. Installation und Wartung bleiben fragmentierter, da regionale Integratoren lokale Projekte bedienen. Globale Brandschutzgruppen beeinflussen Designspezifikationen durch integrierte Erkennungs- und Löschsysteme sowie digitale Serviceplattformen. Große Betreiber wählen häufig Systeme aus, die mit NFPA 2001, NFPA 750, FM-Approvals-Standard 5560 und UAE-Anforderungen übereinstimmen. Honeywell bietet cloud-verbundene Lebensschutzlösungen für Fernüberwachung und vorausschauende Wartung an. Siemens hat digitale Zwillingswerkzeuge zur Simulation der Brandausbreitung in saudi-arabischen Projekten demonstriert. Diese Werkzeuge können Fehlalarme reduzieren und die operative Entscheidungsfindung stärken. Dies bewegt den Brandschutz in Richtung datengestützter Betriebsabläufe statt isolierter Gerätekäufe. Große Lieferanten profitieren, wenn sie einen vollständigen Nachweispfad für Compliance-Überprüfungen bereitstellen können.
Johnson Controls präsentierte Brandmelde- und Niederdruck-Wassernebellösungen für Rechenzentren auf der DCD Dubai 2025. Das Unternehmen positioniert Wassernebel als eine Möglichkeit, Wärme zu entfernen, ohne IT-Räume zu überfluten oder Sauerstoff zu verdrängen. Seine Erkennungssysteme sind darauf ausgelegt, Betreiber zu warnen, bevor ein Risiko kritisch wird. Marioff konkurriert mit seinen FM-zugelassenen HI-FOG-Wassernebelsystemen für Rechenzentrums-Anwendungen. VID FIREKILL hat einen zusätzlichen Vorteil: FM-Zulassung nach Standard 5560 für Niederdruck-Wassernebel. Diese Angebote unterstützen Einrichtungen, bei denen Wasserverbrauch, Geräteschutz und Zertifizierung wichtige Kaufkriterien sind. Regionale Hersteller konkurrieren über Preis, lokales Zertifizierungswissen und kurze Lieferwege. Sie sind stark bei Erkennungshardware, Sprinklern, Feuerlöschern und Standardinstallationsarbeiten. Ihre Rolle ist besonders wichtig, wo lokale Reaktions- und Wartungskapazitäten die Auswahl beeinflussen.[3]
Der Wettbewerb verlagert sich in Richtung Lebenszyklusverträge, die Design, Installation, Prüfung und Wartung abdecken. KI-fähige Rechenzentrumsräume schaffen Möglichkeiten, Reinmittel- und Wassernebelsysteme an hohen Luftstrom und thermische Dichte anzupassen. Unbemannte Edge-Standorte eröffnen auch Nachfrage nach autonomer, selbstbetätigender Ausrüstung. IoT-Sensoren und Werkzeuge des maschinellen Lernens werden eingesetzt, um Systeme von der Vorfallreaktion hin zum vorausschauenden Risikomanagement zu bewegen. TIA-942-, ISO-27001- und Uptime-Institute-Anforderungen fungieren als Lieferantenqualifikationsgatter. Lieferanten müssen Nachweise über Integration und Dokumentation für jährliche Rezertifizierungszyklen erbringen. Dies begünstigt Anbieter mit lokaler Servicekapazität und bewährten Compliance-Prozessen.
Branchenführer im Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Fike Corporation
-
Minimax Viking GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Fike Corporation
- Minimax Viking GmbH
- Robert Bosch GmbH
- Eaton Corporation plc
- WAGNER Group GmbH
- Hochiki Corporation
- Victaulic Company
- Marioff Corporation Oy
- Spectrum Safety Solutions
- Nohmi Bosai Ltd.
- Amerex Corporation
- Securiton AG
- Africa Data Centres Ltd.
- Teraco Data Environments (Pty) Ltd.
- Khazna Data Centers LLC
- Gulf Data Hub LLC
- Data Hub Integrated Solutions Moro L.L.C. (Moro Hub)
Neueste Industrielle Entwicklungen in Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika
- November 2026: Humain, unterstützt durch den Public Investment Fund Saudi-Arabiens, trieb Pläne voran, zunächst 2,5 Milliarden USD von globalen und inländischen Investoren aufzunehmen, um die mehrphasige Rechenzentrumsentwicklung im Königreich zu finanzieren. Das Unternehmen setzte den Bau von mehr als 6 GW Rechenkapazität fort und übte anhaltenden Druck auf die regionalen Lieferketten für Schutzsysteme aus.
- Dezember 2025: General International Group erhielt den Honeywell Resilience Award für seinen Beitrag zum Khazna-Rechenzentrum-Projekt in den VAE. Die Auszeichnung würdigte resiliente Schutzlösungen für unternehmenskritische Infrastruktur.
- November 2025: Teraco schloss seine CT2-Rechenzentrumserweiterung in Kapstadt, Südafrika, ab und brachte die gesamte kritische IT-Last der Einrichtung auf 50 MW über 16 Rechenzentrumsräume. Die Erweiterung ergänzte sein Portfolio an ISO-9001-, ISO-27001-, ISO-50001-, ISO-14001-, ISO-45001-, PCI-DSS- und ISAE-3402-konformen Einrichtungen.
- November 2025: Teraco kündigte den Beginn seiner CT1-Erweiterung in Rondebosch, Kapstadt, an. Das Projekt fügt 1.000 m² Rechenzentrumsräume und 2 MW kritische IT-Last zu einem 3-MW-carrier-dichten Interconnection-Hub hinzu, mit einer erwarteten Fertigstellung Anfang 2027.
Berichtsumfang des Marktes für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika
Der Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika umfasst physische Schutzsysteme, Technologien, Ausrüstungen und damit verbundene Dienstleistungen, die Rechenzentrums-Einrichtungen, kritische IT-Infrastruktur, Strom- und Kühlsysteme sowie andere unternehmenskritische Ressourcen vor physischen Katastrophen und Umweltgefahren in der gesamten Region schützen. Diese Lösungen werden in Rechenzentrums-Campussen, Gebäuden, Rechenzentrumsräumen, Elektro- und Maschinenräumen sowie kritischen Gerätebereichen implementiert, um physische Schäden zu reduzieren, Betriebsunterbrechungen zu vermeiden, die Geschäftskontinuität zu gewährleisten und die Zuverlässigkeit und Verfügbarkeit der Rechenzentrums-Infrastruktur zu erhalten.
Der Bericht über den Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Schutzsystemtyp (Brandmelde- und Alarmsysteme, Brandbekämpfungssysteme, Raucherkennungs- und Kontrollsysteme, Hochwassererkennung und Wassereintrittsschutz, Struktur- und Erdbebenbeständige Schutzsysteme, Sturm- und Windschutzsysteme, Physische Barrieren und Kompartimentierung sowie Notfallentsorgung und Wasserentfernungssysteme), Brandschutztechnologie (Löschmittelunterdrückung mit sauberen Mitteln, Inertgas-Unterdrückung, Wasserbasierte Unterdrückung, Vorwarnsprinkler-Systeme, Wassernebelsysteme, Aerosol-Unterdrückung, Ansaugende Rauchentdeckung sowie Konventionelle und adressierbare Branderkennung), Katastrophentyp (Feuer und Rauch, Überschwemmungen und Wassereintritt, Erdbeben und Bodenbewegungen, Hurrikane, Zyklone und schwere Stürme, Extremniederschläge und Oberflächenwasser, Extreme Hitze und damit verbundene Anlagengefahren sowie Sonstige physische und Umweltgefahren), Schutzebene (Standort- und Perimeterschutz, Gebäudehüllen- und Strukturschutz, Rechenzentrumsraum- und Weißraumschutz, Elektro- und Maschinenraumschutz, Schutz auf Ebene kritischer Ausrüstung sowie Integrierter anlagenweiter Schutz), Serviceart (System-Design und Ingenieurwesen, Installation und Inbetriebnahme, Inspektion und Prüfung, Wartung und Systemaktualisierungen sowie Compliance-Bewertung und Zertifizierung), Rechenzentrumsgröße (Kleine Rechenzentren, Mittelgroße Rechenzentren, Große Rechenzentren und Hyperscale-Rechenzentren), Rechenzentrumstyp (Colocation-Rechenzentren, Cloud-Dienstanbieter, Unternehmensrechenzentren, Edge-Rechenzentren, Staatliche und militärische Rechenzentren sowie Telekommunikationsrechenzentren) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika und Rest des Nahen Ostens und Afrikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Brandmelde- und Alarmsysteme |
| Brandbekämpfungssysteme |
| Raucherkennungs- und Kontrollsysteme |
| Hochwassererkennung und Wassereintrittsschutz |
| Struktur- und erdbebenbeständige Schutzsysteme |
| Sturm- und Windschutzsysteme |
| Physische Barrieren und Kompartimentierung |
| Notfallentsorgung und Wasserentfernungssysteme |
| Löschmittelunterdrückung mit sauberen Mitteln |
| Inertgas-Unterdrückung |
| Wasserbasierte Unterdrückung |
| Vorwarnsprinkler-Systeme |
| Wassernebelsysteme |
| Aerosol-Unterdrückung |
| Ansaugende Rauchentdeckung |
| Konventionelle und adressierbare Branderkennung |
| Feuer und Rauch |
| Überschwemmungen und Wassereintritt |
| Erdbeben und Bodenbewegungen |
| Hurrikane, Zyklone und schwere Stürme |
| Extremniederschläge und Oberflächenwasser |
| Extreme Hitze und damit verbundene Anlagengefahren |
| Sonstige physische und Umweltgefahren |
| Standort- und Perimeterschutz |
| Gebäudehüllen- und Strukturschutz |
| Rechenzentrumsraum- und Weißraumschutz |
| Elektro- und Maschinenraumschutz |
| Schutz auf Ebene kritischer Ausrüstung |
| Integrierter anlagenweiter Schutz |
| System-Design und Ingenieurwesen |
| Installation und Inbetriebnahme |
| Inspektion und Prüfung |
| Wartung und Systemaktualisierungen |
| Compliance-Bewertung und Zertifizierung |
| Kleine Rechenzentren |
| Mittelgroße Rechenzentren |
| Große Rechenzentren |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Cloud-Dienstanbieter |
| Unternehmensrechenzentren |
| Edge-Rechenzentren |
| Staatliche und militärische Rechenzentren |
| Telekommunikationsrechenzentren |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Südafrika |
| Rest des Nahen Ostens und Afrikas |
| Nach Schutzsystemtyp | Brandmelde- und Alarmsysteme |
| Brandbekämpfungssysteme | |
| Raucherkennungs- und Kontrollsysteme | |
| Hochwassererkennung und Wassereintrittsschutz | |
| Struktur- und erdbebenbeständige Schutzsysteme | |
| Sturm- und Windschutzsysteme | |
| Physische Barrieren und Kompartimentierung | |
| Notfallentsorgung und Wasserentfernungssysteme | |
| Nach Brandschutztechnologie | Löschmittelunterdrückung mit sauberen Mitteln |
| Inertgas-Unterdrückung | |
| Wasserbasierte Unterdrückung | |
| Vorwarnsprinkler-Systeme | |
| Wassernebelsysteme | |
| Aerosol-Unterdrückung | |
| Ansaugende Rauchentdeckung | |
| Konventionelle und adressierbare Branderkennung | |
| Nach Katastrophentyp | Feuer und Rauch |
| Überschwemmungen und Wassereintritt | |
| Erdbeben und Bodenbewegungen | |
| Hurrikane, Zyklone und schwere Stürme | |
| Extremniederschläge und Oberflächenwasser | |
| Extreme Hitze und damit verbundene Anlagengefahren | |
| Sonstige physische und Umweltgefahren | |
| Nach Schutzebene | Standort- und Perimeterschutz |
| Gebäudehüllen- und Strukturschutz | |
| Rechenzentrumsraum- und Weißraumschutz | |
| Elektro- und Maschinenraumschutz | |
| Schutz auf Ebene kritischer Ausrüstung | |
| Integrierter anlagenweiter Schutz | |
| Nach Serviceart | System-Design und Ingenieurwesen |
| Installation und Inbetriebnahme | |
| Inspektion und Prüfung | |
| Wartung und Systemaktualisierungen | |
| Compliance-Bewertung und Zertifizierung | |
| Nach Rechenzentrumsgröße | Kleine Rechenzentren |
| Mittelgroße Rechenzentren | |
| Große Rechenzentren | |
| Hyperscale-Rechenzentren | |
| Nach Rechenzentrumstyp | Colocation-Rechenzentren |
| Cloud-Dienstanbieter | |
| Unternehmensrechenzentren | |
| Edge-Rechenzentren | |
| Staatliche und militärische Rechenzentren | |
| Telekommunikationsrechenzentren | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für physischen Katastrophenschutz in Rechenzentren im Nahen Osten und Afrika?
Der Markt wird voraussichtlich von 342,51 Millionen USD im Jahr 2026 und 379,9 Millionen USD im Jahr 2027 auf 646,19 Millionen USD bis 2032 wachsen, bei einem CAGR von 10,92 %.
Was treibt die Nachfrage nach physischen Katastrophenschutzsystemen in Rechenzentren im Nahen Osten und Afrika an?
Hyperscale-Bau, staatliche KI-Programme, Anforderungen an kritische Infrastruktur, höhere KI-Rack-Dichte und Überschwemmungsexposition unterstützen die Nachfrage.
Welcher Schutzsystemtyp hat den größten Anteil in der Region?
Brandbekämpfungssysteme hielten im Jahr 2026 einen Anteil von 29,31 %, da Brandschutz eine Kernanforderung für Rechenzentrumsräume und kritische Strombereiche ist.
Welches Katastrophenrisiko wächst in Rechenzentren im Nahen Osten und Afrika am schnellsten?
Überschwemmungen und Wassereintritt werden bis 2032 voraussichtlich mit einem CAGR von 12,48 % wachsen, da Entwickler Entwässerungs- und Extremniederschlagsrisiken adressieren.
Warum gewinnen Wassernebelsysteme in Rechenzentren an Bedeutung?
Wassernebelsysteme werden voraussichtlich mit einem CAGR von 12,31 % wachsen, da sie Brände bekämpfen können, während sie bis zu 90 % weniger Wasser als herkömmliche Sprinkler verbrauchen.
Welches Land führt die Nachfrage nach physischem Katastrophenschutz in der Region an?
Saudi-Arabien hielt im Jahr 2026 einen Anteil von 34,58 % und wird bis 2032 voraussichtlich mit einem CAGR von 11,69 % wachsen, unterstützt durch große neue Rechenzentrums-Kapazitätspläne.