
Taille et part du marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 342.51 Millions de dollars américains |
| Taille du Marché (2027) | 384.81 Millions de dollars américains |
| Taille du Marché (2032) | 646.19 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.92 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
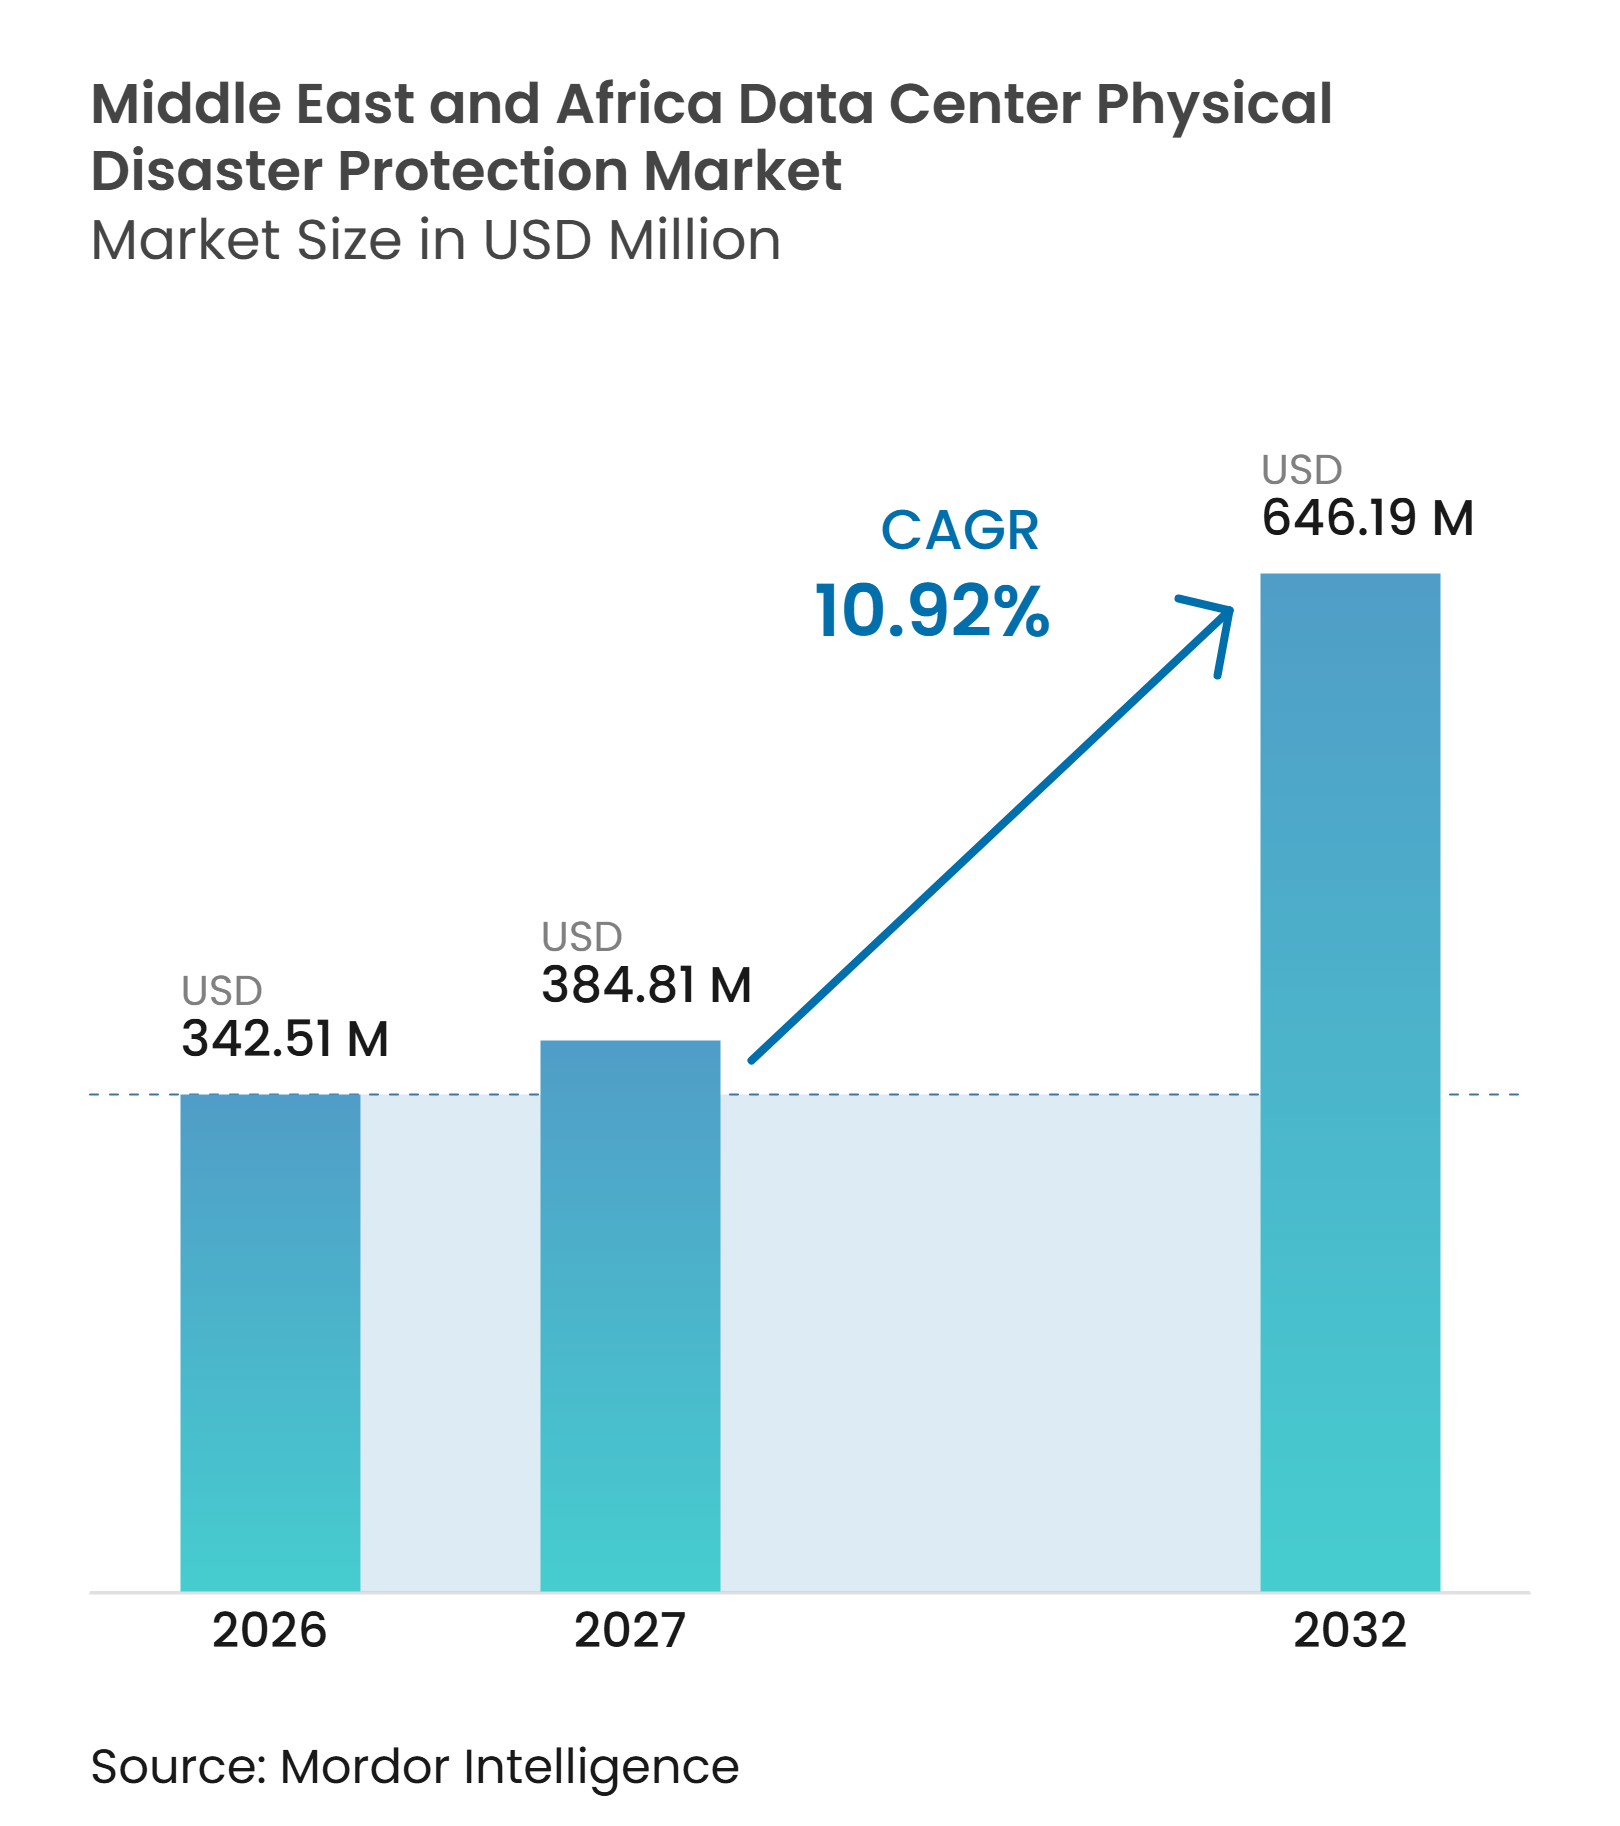
La taille du marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique devrait passer de 342,51 millions USD en 2026 et 384,81 millions USD en 2027 à 646,19 millions USD d'ici 2032, enregistrant un CAGR de 10,92 % entre 2027 et 2032.
Les nouveaux campus hyperscale stimulent la demande en matière de suppression d'incendie, de protection contre l'eau, de mesures de protection structurelle et de systèmes de surveillance dans toute la région. L'Arabie saoudite et les Émirats arabes unis rehaussent les spécifications de protection, car les programmes d'IA souverains traitent l'infrastructure numérique comme une infrastructure nationale critique. L'événement pluviométrique d'avril 2024 aux Émirats arabes unis a également fait passer la protection contre les infiltrations d'eau d'une considération de conception tardive à une exigence de projet précoce. Les fournisseurs peuvent en bénéficier lorsqu'ils associent l'équipement à des services d'installation, de test et de maintenance à long terme. Le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique évolue également vers des conceptions intégrées qui traitent les risques liés à l'incendie, aux inondations, à l'alimentation électrique et au refroidissement.
Points clés du rapport
-
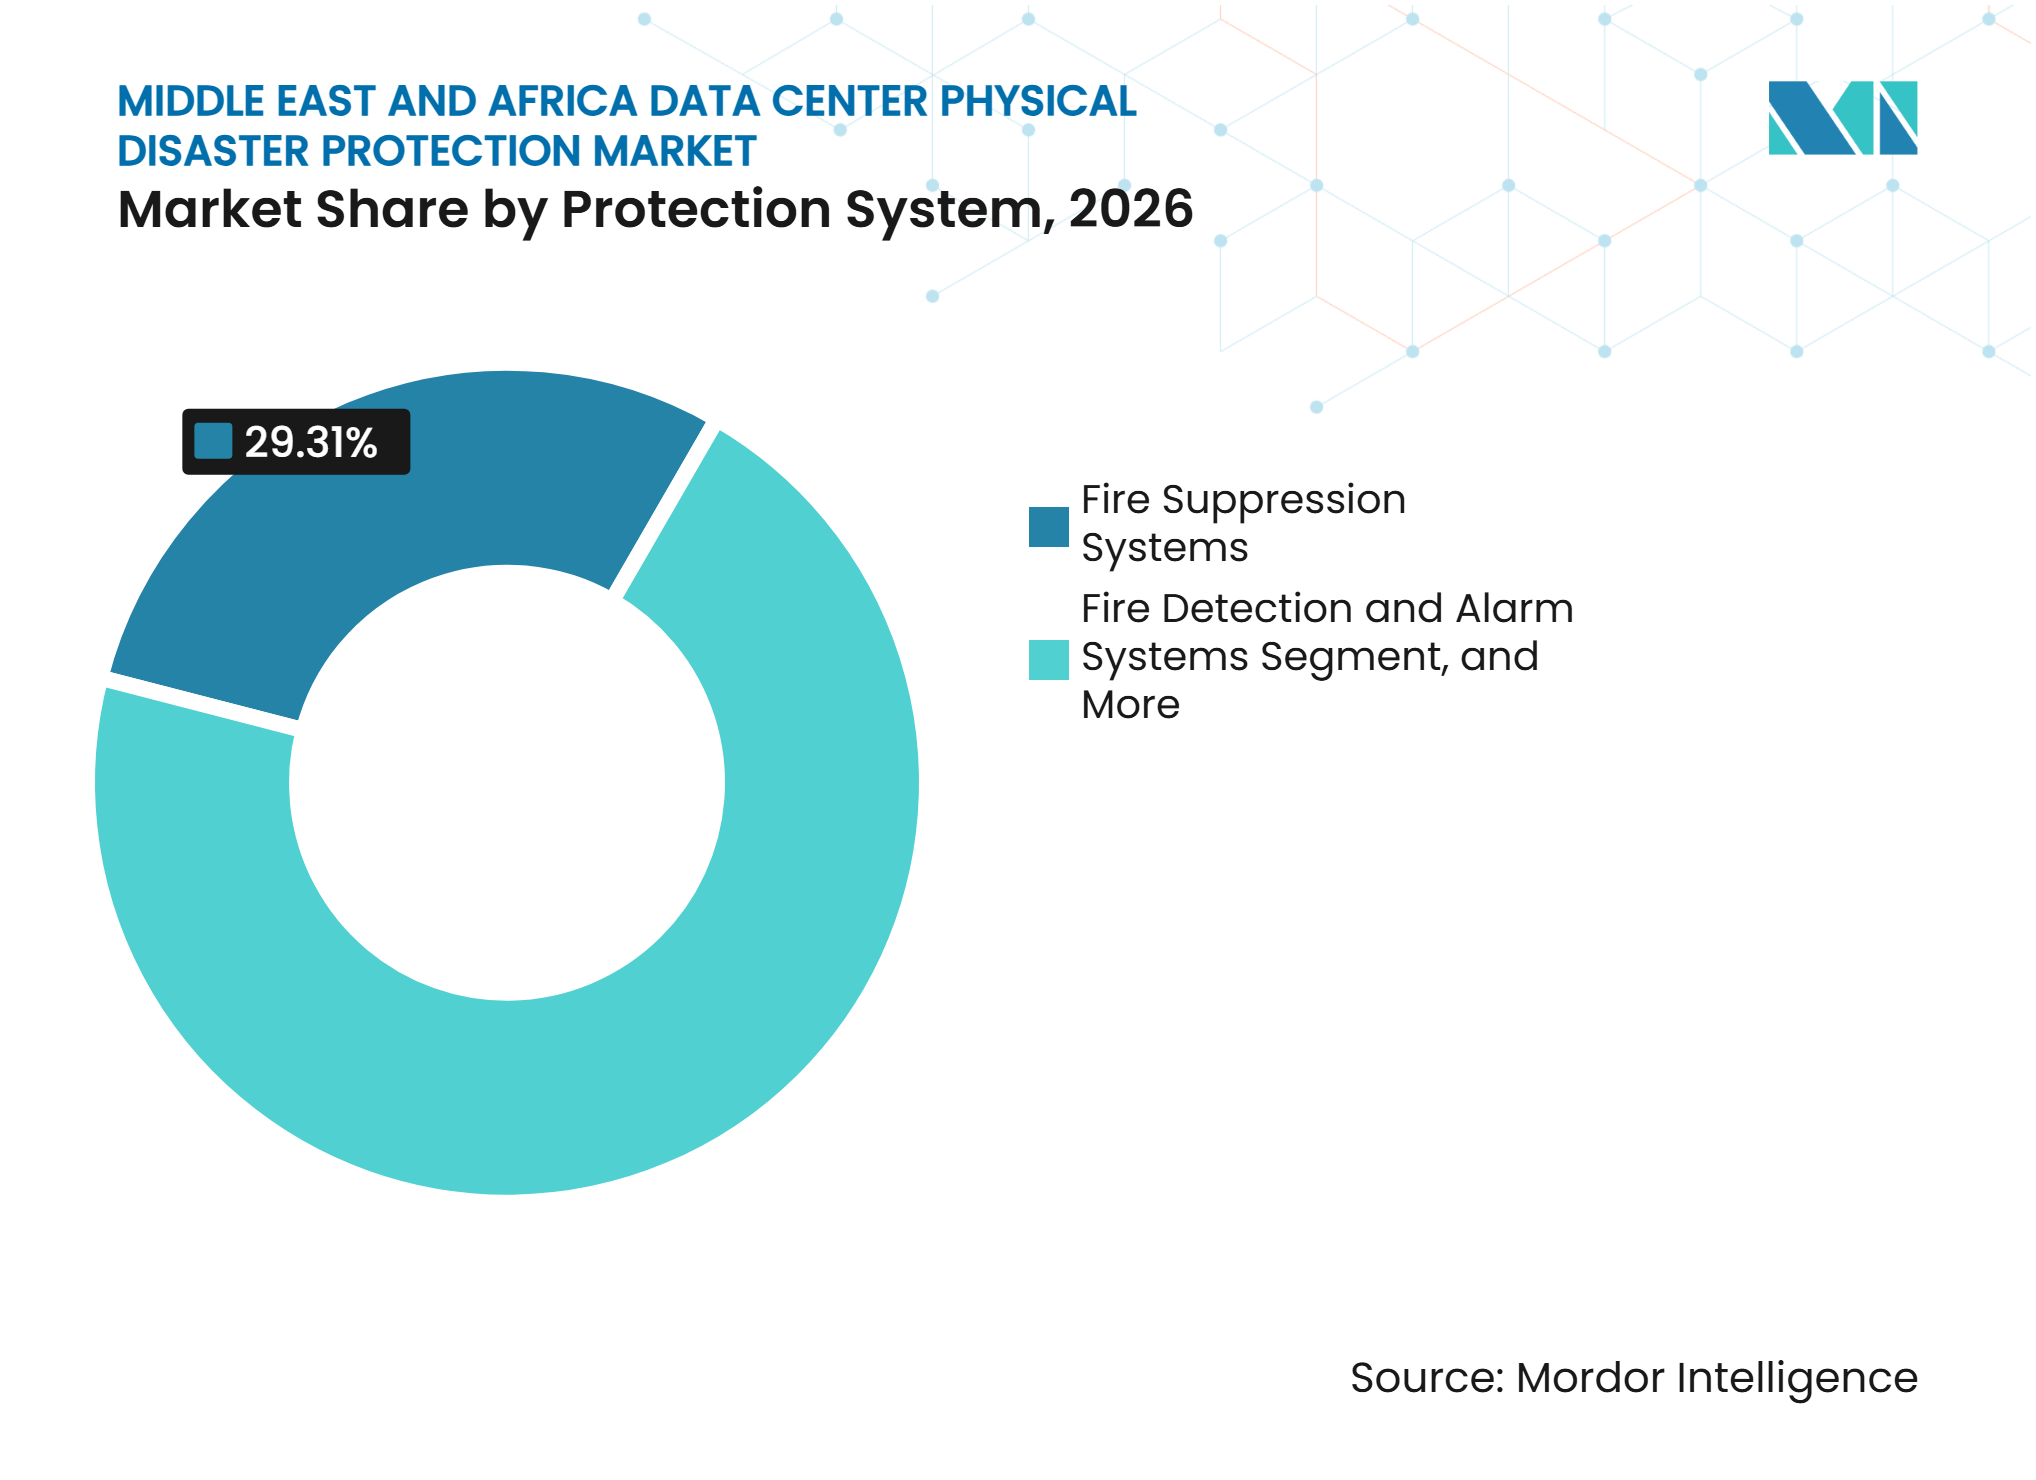
Par type de système de protection, les systèmes de suppression d'incendie détenaient 29,31 % de la part du marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique en 2026, tandis que les systèmes de protection intégrés contre les risques multiples devraient se développer à un CAGR de 12,52 % jusqu'en 2032.
-
En matière de technologie de protection incendie, la suppression par agent propre représentait 21,84 % du marché en 2026, tandis que les systèmes à brouillard d'eau devraient se développer à un CAGR de 12,31 % jusqu'en 2032.
-
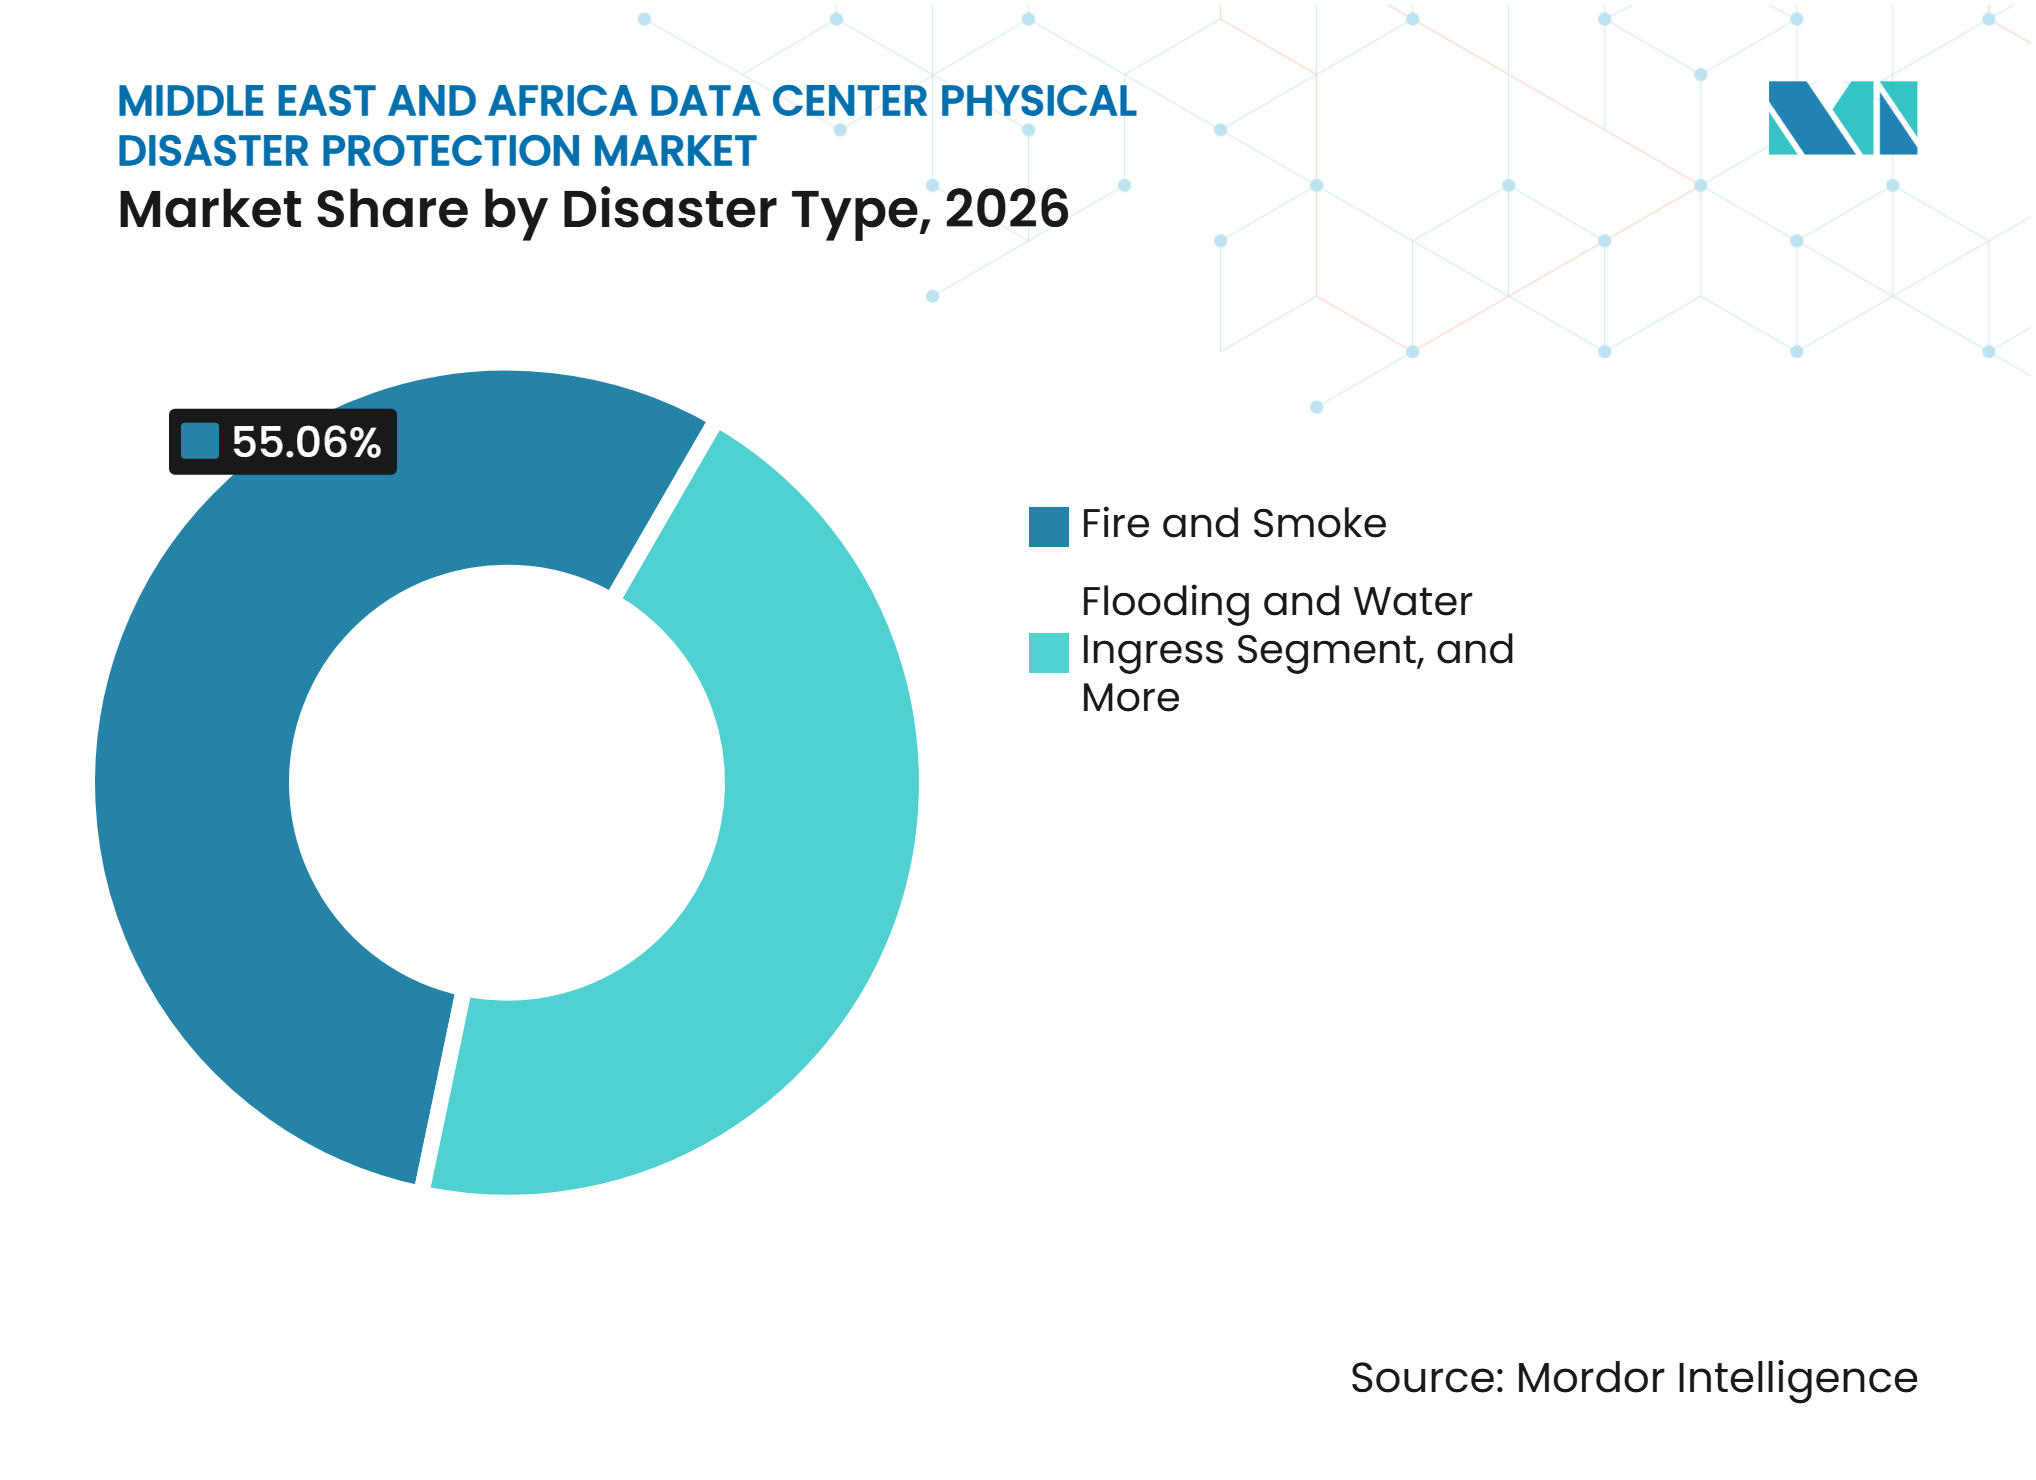
Par type de catastrophe, l'incendie et la fumée représentaient 55,06 % en 2026, tandis que les inondations et les infiltrations d'eau devraient se développer à un CAGR de 12,48 % jusqu'en 2032.
-
Par couche de protection, la protection des salles de données et des espaces blancs détenait une part de 34,27 % sur le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique en 2026, tandis que la protection intégrée à l'échelle de l'installation devrait se développer à un CAGR de 12,11 % jusqu'en 2032.
-
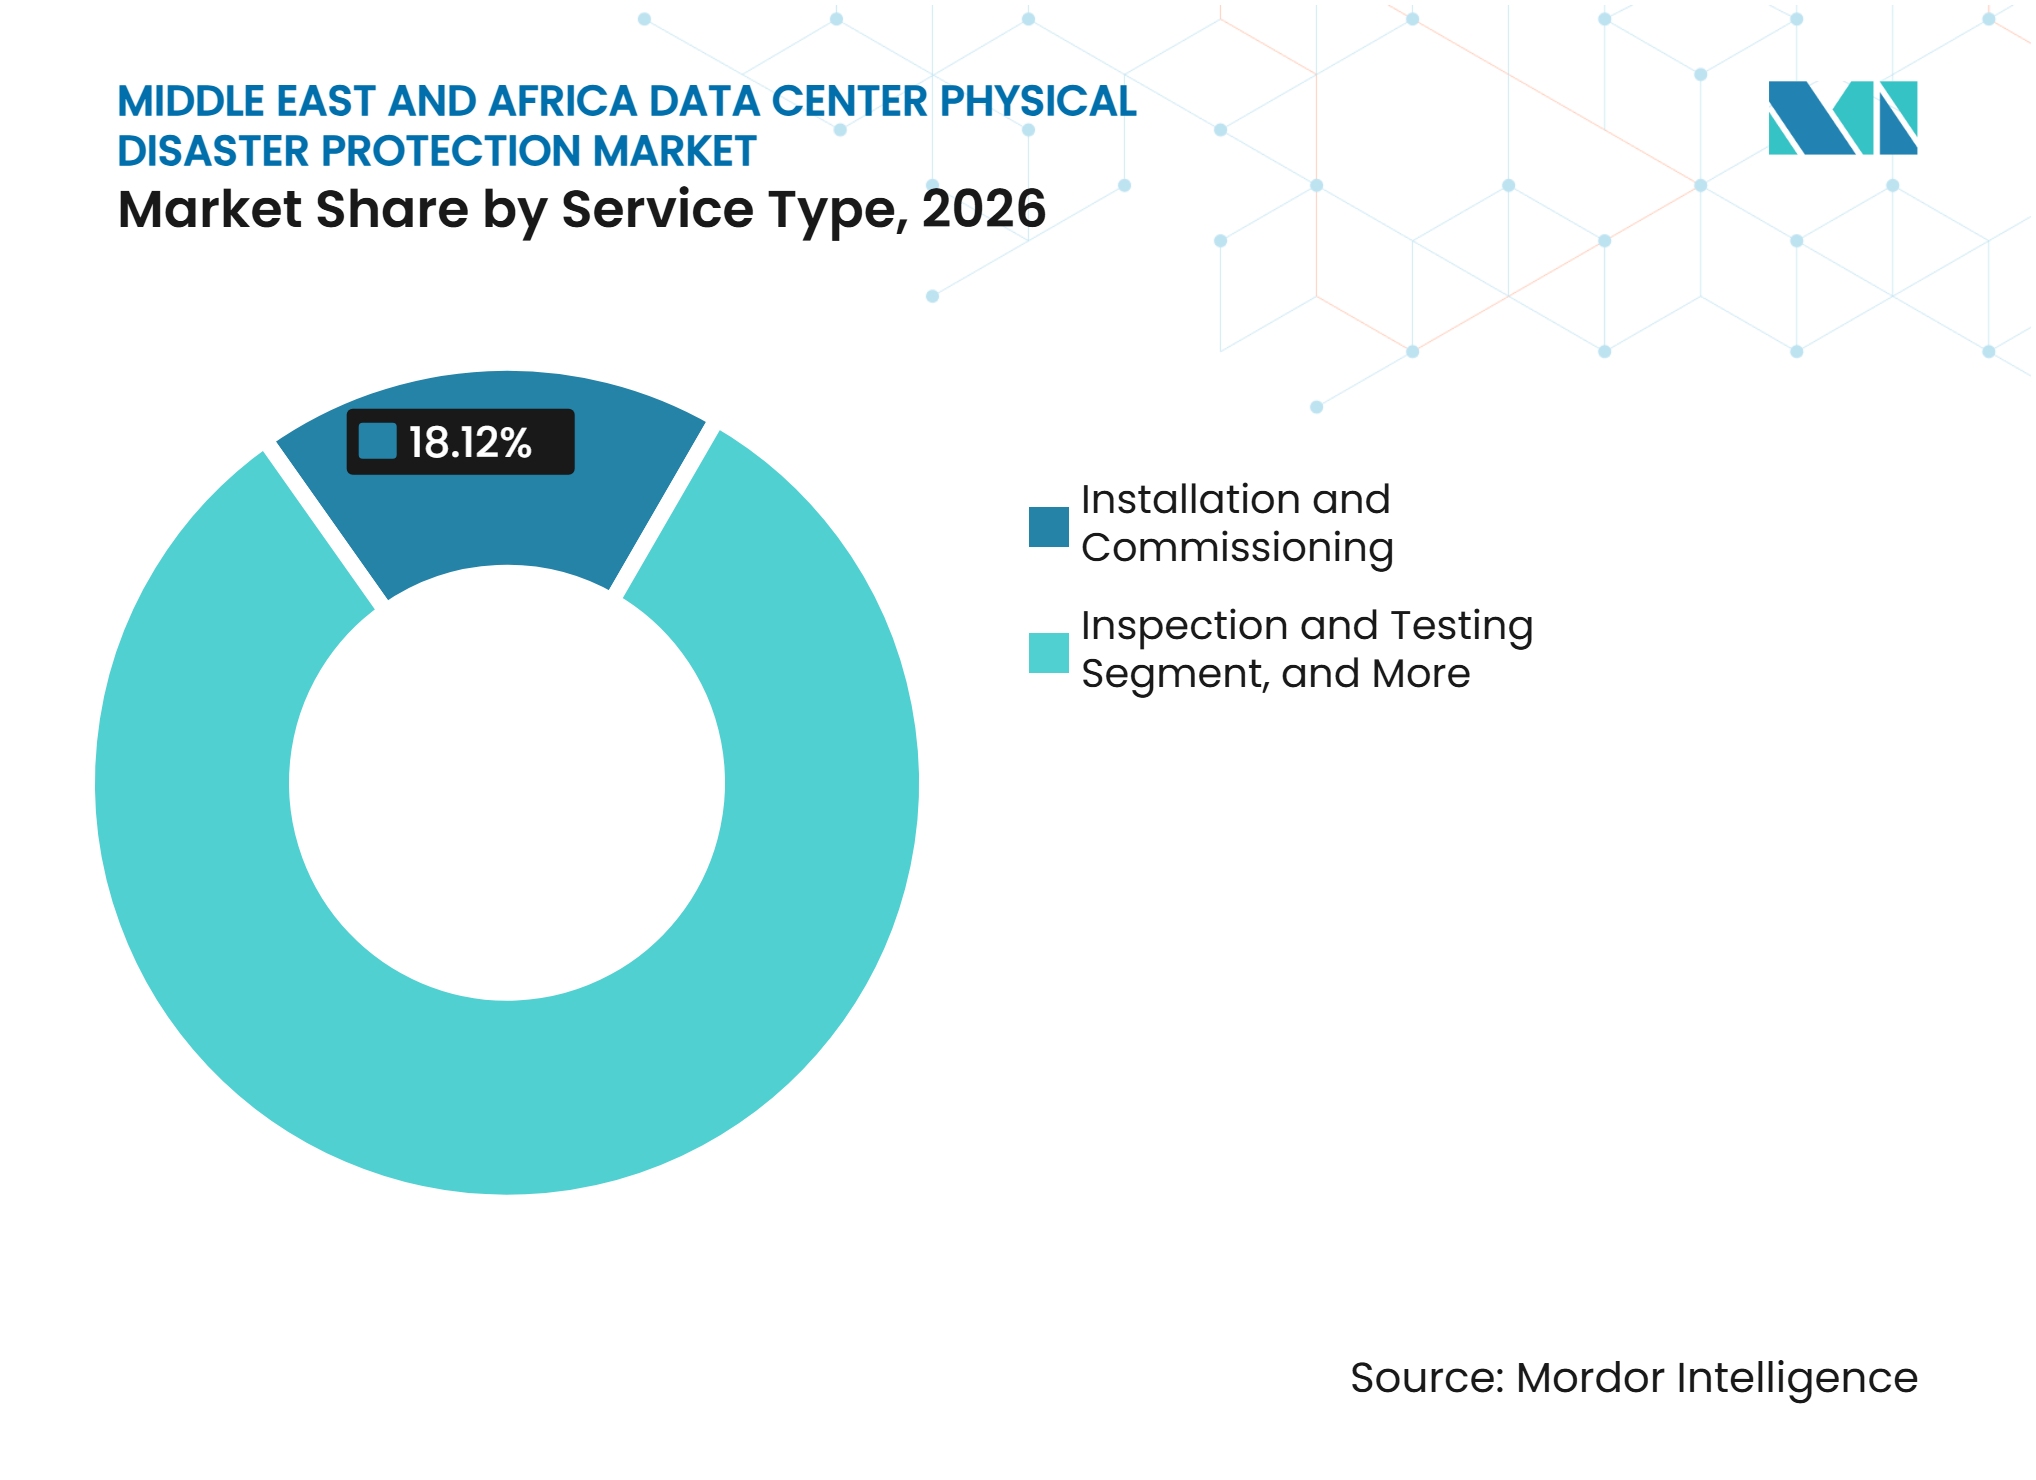
Par type de service, les services d'installation et de mise en service détenaient une part de 18,12 % sur le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique en 2026, tandis que les services de maintenance et de mise à niveau des systèmes devraient se développer à un CAGR de 11,87 % jusqu'en 2032.
-
Par taille de centre de données, les grands centres de données détenaient une part de 34,67 % en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 11,71 % jusqu'en 2032.
-
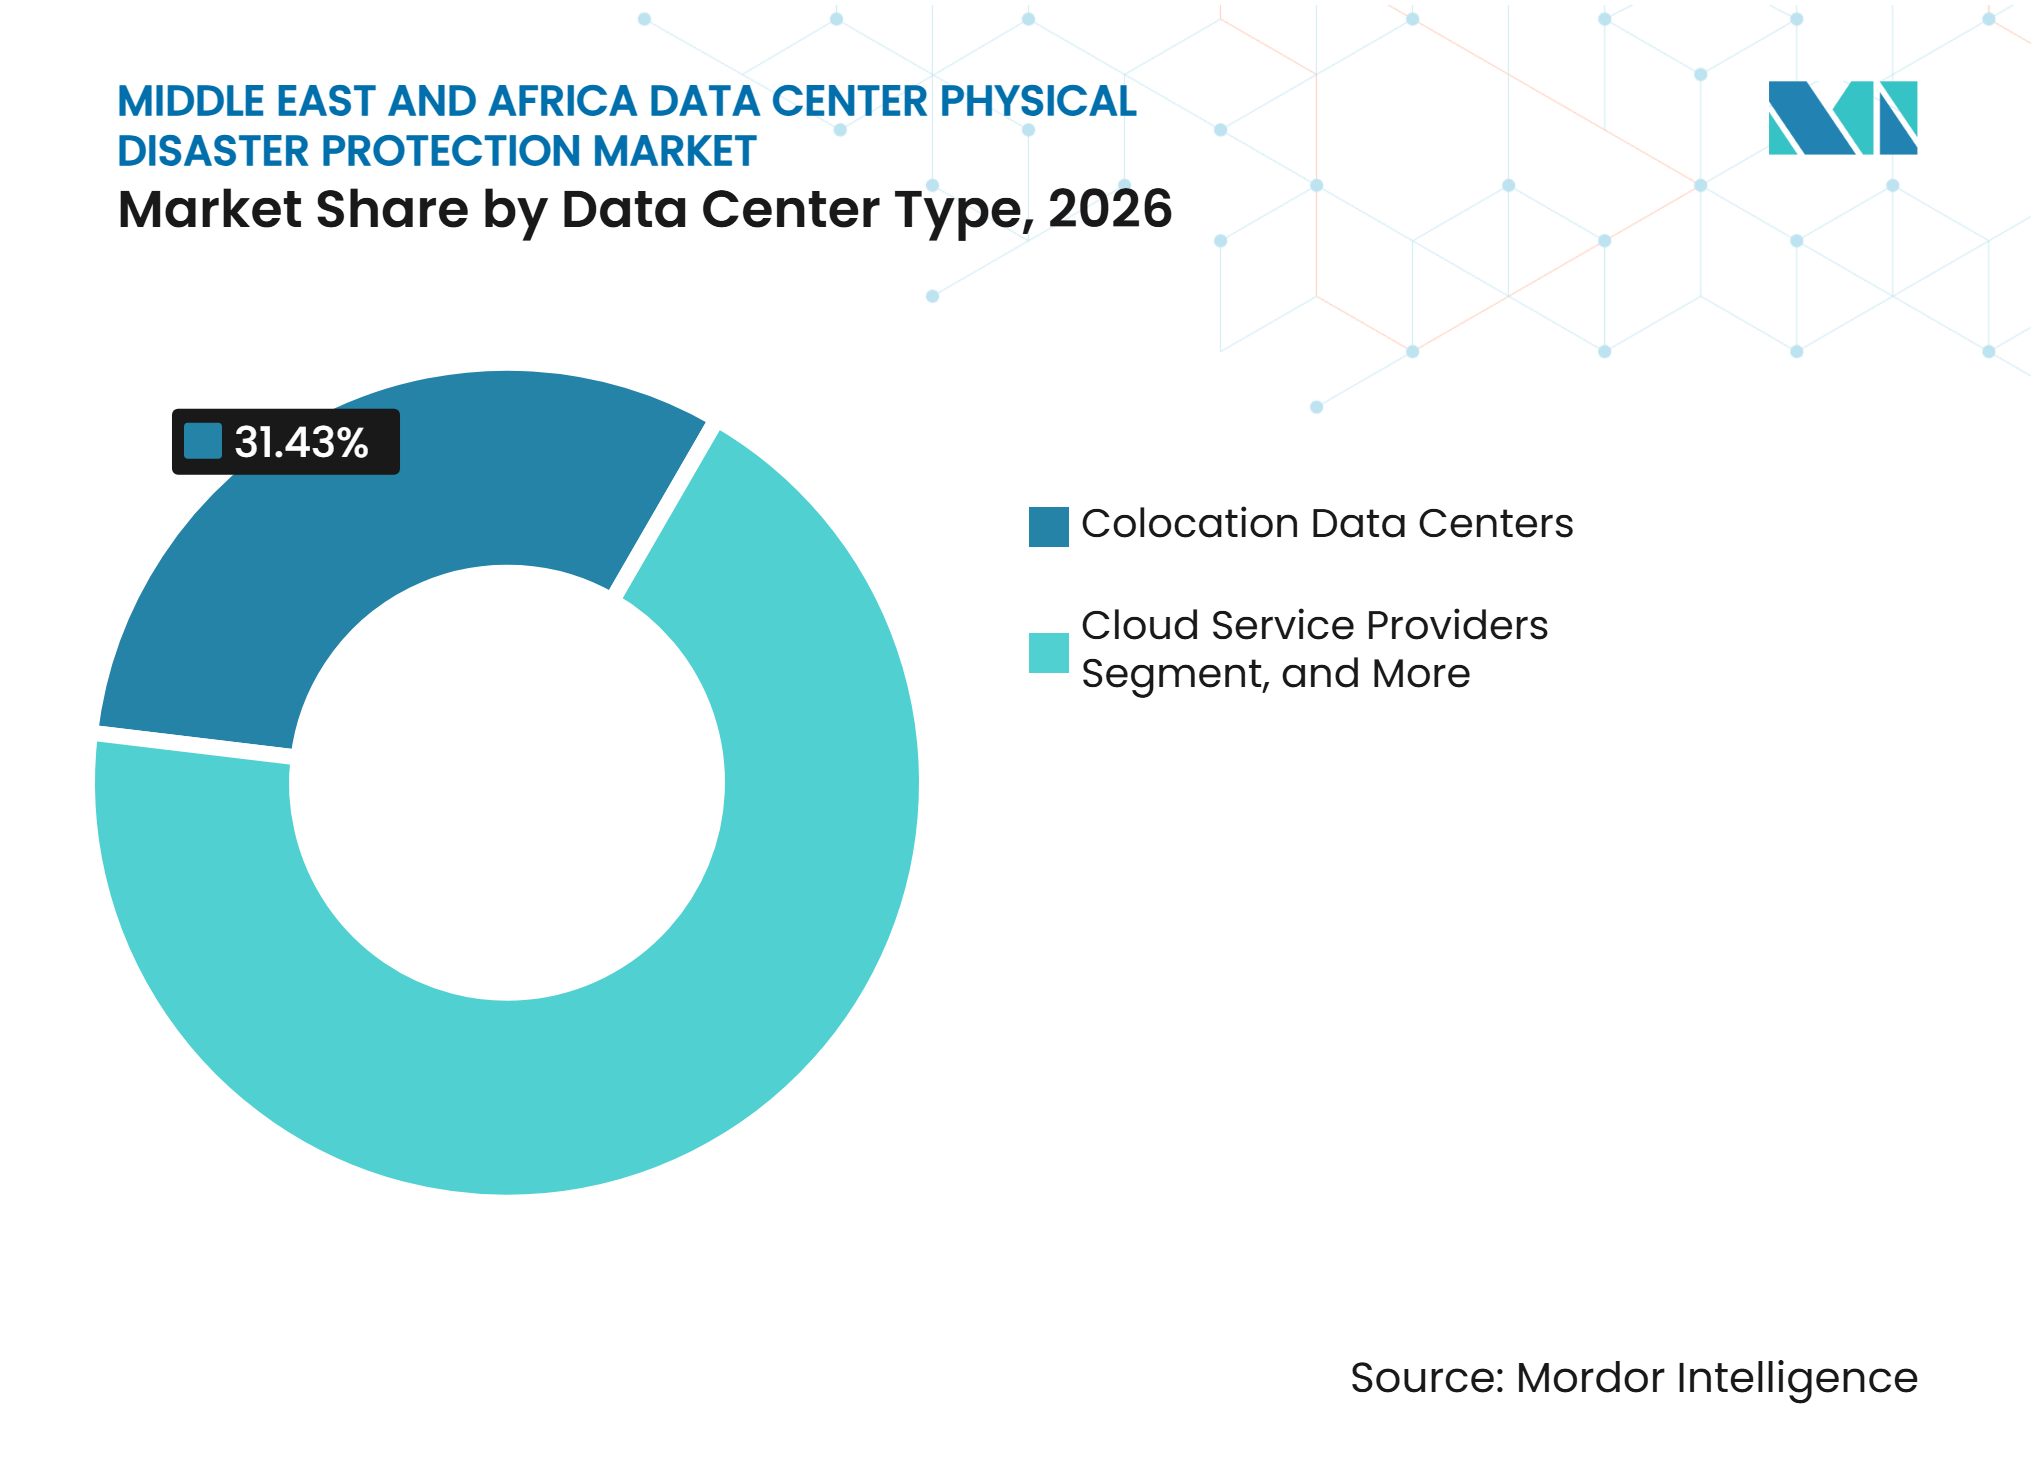
Par type de centre de données, les centres de données de colocation détenaient une part de 31,43 % en 2026, tandis que les centres de données de périphérie devraient se développer à un CAGR de 12,04 % jusqu'en 2032.
-
Par géographie, l'Arabie saoudite détenait une part de 34,58 % en 2026 et devrait se développer à un CAGR de 11,69 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des centres de données hyperscale et de colocation | +2.8% | Arabie saoudite, Émirats arabes unis, Afrique du Sud | Court terme (≤ 2 ans) |
| Investissement dans l'IA souveraine et l'infrastructure numérique | +2.4% | Arabie saoudite, Émirats arabes unis, avec des retombées sur le reste du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière de souveraineté des données et d'infrastructure critique | +1.6% | Arabie saoudite, Émirats arabes unis, Afrique du Sud | Moyen terme (2-4 ans) |
| Densité thermique plus élevée dans les salles de données prêtes pour l'IA | +1.5% | Arabie saoudite, Émirats arabes unis, avec des gains précoces dans le cœur du GCC | Moyen terme (2-4 ans) |
| Exposition aux crues soudaines dans les zones urbaines à faible drainage | +1.2% | Émirats arabes unis, Arabie saoudite, reste du Moyen-Orient et de l'Afrique | Court terme (≤ 2 ans) |
| Adaptation au refroidissement lors des vagues de chaleur et au stress hydrique | +0.9% | Arabie saoudite, Émirats arabes unis, Afrique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres de données hyperscale et de colocation
La région passe de projets de colocation progressifs à des campus multi-gigawatts prêts pour l'IA. L'Arabie saoudite a sécurisé plus de 2,5 milliards USD d'investissements dans les centres de données et les technologies lors de LEAP 2026. Al Moammar Information Systems s'est engagé à investir 1,2 milliard USD pour atteindre 192 MW de capacité opérationnelle. NHC Innovation a annoncé un projet Khuzam Digital Valley de 880 millions USD visant 65 MW de capacité d'ici 2033. Les installations de 100 MW ou plus nécessitent une couverture d'infrastructure d'alimentation plus large, des baies de serveurs plus denses et des surfaces au sol plus importantes. Les calendriers d'approvisionnement et de mise en service en matière de protection sont comprimés à 12-18 mois. Ce pipeline peut dépasser la main-d'œuvre d'installation régionale disponible. Il peut également créer une pression sur les prix des appels d'offres pour les spécialistes de la protection qualifiés.
Investissement dans l'IA souveraine et l'infrastructure numérique
Les stratégies d'IA souveraine placent les centres de données au cœur de la politique nationale en Arabie saoudite et aux Émirats arabes unis. Humain prévoit d'ajouter 1,9 GW de capacité de calcul d'ici 2030, avec une enveloppe d'investissement de 77 milliards USD. Le projet Stargate de G42 représente un investissement de 20 milliards USD dans les centres de données avec OpenAI, Nvidia, Oracle et SoftBank. Ces programmes exigent une continuité lors des incidents à chaque phase de construction. Leurs normes peuvent dépasser celles appliquées aux installations commerciales conventionnelles. La Stratégie nationale des centres de données d'Arabie saoudite a été lancée en juin 2025 et vise jusqu'à 1,5 GW de capacité d'ici 2030. Le nouveau pipeline de construction soutient une demande soutenue en équipements de suppression, de protection structurelle et de surveillance. Une désignation d'infrastructure critique relève le seuil minimum pour les systèmes de résilience. Le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique peut en bénéficier à mesure que les spécifications deviennent plus exigeantes pour les projets de rénovation et les projets sur site vierge.
Exigences plus strictes en matière de souveraineté des données et d'infrastructure critique
Les règles de souveraineté des données encouragent la capacité de traitement local en Arabie saoudite, aux Émirats arabes unis et en Afrique du Sud. Les installations locales doivent protéger la continuité des services pour les charges de travail gouvernementales, d'entreprise et réglementées. Le Code de pratique en matière de sécurité incendie et de sécurité des personnes des Émirats arabes unis traite les salles informatiques et de télécommunications comme des risques particuliers. Il exige des systèmes à agent propre à inondation totale et une détection de fumée très précoce dans les installations concernées. Les évaluations TIA-942 et de l'Uptime Institute exigent également la preuve que les systèmes concernés peuvent fonctionner comme prévu. La documentation ISO 27001 et ISO 9001 peut stimuler la demande d'évaluations de conformité et de tests périodiques. Ces exigences favorisent les fournisseurs capables de livrer des équipements, des dossiers d'intégration et des preuves de maintenance. Elles réduisent également la qualification des fournisseurs pour les opérateurs cherchant une recertification annuelle. Le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique joue donc un rôle plus important dans les programmes d'investissement axés sur la conformité.
Densité thermique plus élevée dans les salles de données prêtes pour l'IA
Les charges de travail d'IA font passer la densité de puissance des baies de 5-10 kW à 50-100 kW ou plus. Une densité plus élevée augmente les conséquences des défauts électriques et des événements thermiques. Un fort débit d'air dans les conceptions de refroidissement pour l'IA peut mettre à l'épreuve les conditions de fonctionnement des systèmes de suppression standard. Johnson Controls a déclaré que ses systèmes de détection d'incendie pour centres de données sont conçus pour fournir une alerte précoce avant que le risque ne devienne critique. Une étude publiée dans une revue scientifique en 2025 a testé une architecture de refroidissement et de suppression indépendante de l'alimentation électrique pour les serveurs à forte densité de GPU. L'étude a rapporté une décharge d'agent extincteur en moins de 0,45 seconde sans alimentation externe. Cette approche est pertinente là où les sites de périphérie disposent d'une infrastructure locale limitée. Les installations qui se convertissent à l'informatique de niveau IA doivent réévaluer la sensibilité des détecteurs, la capacité des agents et les risques liés à l'eau dans le refroidissement. Le secteur de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique évolue par conséquent vers des systèmes conçus pour les salles de serveurs à haute densité.[1]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes de protection multicouches | -1.9% | Mondial, avec un impact aigu dans le reste du Moyen-Orient et de l'Afrique et les marchés africains secondaires | Court terme (≤ 2 ans) |
| Perturbation liée à la rénovation dans les centres de données en activité | -1.5% | Arabie saoudite, Émirats arabes unis, Afrique du Sud | Moyen terme (2-4 ans) |
| Pénurie de spécialistes certifiés en incendie et en résilience | -1.2% | Ensemble du Moyen-Orient et de l'Afrique | Moyen terme (2-4 ans) |
| Infrastructure de drainage, de réseau électrique et d'intervention d'urgence inégale | -1.0% | Reste du Moyen-Orient et de l'Afrique, marchés africains secondaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes de protection multicouches
Les systèmes intégrés de protection contre l'incendie, les inondations, les risques structurels et la surveillance coûtent plus cher que les installations à risque unique. Cette différence peut freiner l'adoption parmi les opérateurs plus petits et les marchés aux exigences d'assurance plus faibles. Sur les marchés africains secondaires, de nombreux projets se situent dans la plage de 2 à 20 MW. Les systèmes de protection multicouches entièrement conçus peuvent représenter 15 à 25 % du coût total de construction des installations dans ces projets. Cela peut réduire les marges des projets et retarder les mises à niveau de protection. Les campus du GCC bénéficiant d'un soutien souverain peuvent acheter des systèmes complets conformes aux directives NFPA 2001 et FM Approvals. Les déploiements de périphérie plus petits peuvent plutôt viser la conformité minimale au code. Les fournisseurs ont besoin d'offres modulaires adaptées aux installations plus petites sans simplement réduire la taille d'une conception hyperscale. Un meilleur dimensionnement peut élargir l'adoption dans le reste du Moyen-Orient et de l'Afrique.
Perturbation liée à la rénovation dans les centres de données en activité
La rénovation d'un centre de données en activité est plus difficile que la conception de systèmes de protection pour une nouvelle installation. Les canalisations, les capteurs et les systèmes de drainage doivent être installés sans perturber les services aux clients. Toute interruption peut créer des responsabilités liées aux accords de niveau de service pour les opérateurs de colocation. Les projets antérieurs peuvent avoir différé les mesures de protection ou installé uniquement des équipements aux spécifications minimales. Howden a identifié une protection incomplète lors des premières phases de construction comme un problème d'assurance pertinent pour les centres de données. Les grands opérateurs doivent planifier les travaux sur des fenêtres de maintenance pouvant s'étendre sur 24 à 36 mois. Les projets de rénovation en activité peuvent également entraîner des coûts d'assurance plus élevés que les travaux d'installation standard. Ces coûts indirects peuvent décourager les mises à niveau précoces avant les échéances réglementaires. Ce frein reste important en Arabie saoudite, aux Émirats arabes unis et en Afrique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de système de protection :
la suppression d'incendie est en tête tandis que l'intégration multi-risques s'accélèreLes systèmes de suppression d'incendie détenaient 29,31 % de la part du marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique en 2026. Ils restent un déploiement obligatoire en première ligne en Arabie saoudite, aux Émirats arabes unis et en Afrique du Sud. Les systèmes incendie protègent la distribution haute tension, le câblage, les batteries et les charges thermiques concentrées. Le Code de pratique en matière de sécurité incendie et de sécurité des personnes des Émirats arabes unis classe les salles informatiques et de télécommunications comme des risques particuliers. Les installations concernées nécessitent des systèmes à agent propre à inondation totale et une détection précoce de la fumée. La détection des inondations gagne en pertinence à mesure que les précipitations extrêmes deviennent un risque opérationnel observé. Les barrières physiques, la compartimentation, le drainage et la protection contre le vent couvrent d'autres parties du système. Chaque couche réduit l'exposition à un chemin de défaillance différent. Les fournisseurs sont de plus en plus invités à montrer comment les couches fonctionnent ensemble lors d'un incident.
Les systèmes de protection intégrés contre les risques multiples devraient se développer à un CAGR de 12,52 % jusqu'en 2032. Les opérateurs remplacent les déploiements isolés par des systèmes connectés couvrant les risques d'incendie, d'inondation et structurels. Une inondation peut interrompre les opérations des sous-stations et réduire la pression des pompes pour les systèmes incendie. Ce lien rend la surveillance coordonnée plus utile que des plateformes de contrôle séparées. Le drainage d'urgence et l'évacuation de l'eau deviennent des catégories d'approvisionnement définies à Dammam et dans les sites industriels en dehors de Riyad. Une étude de 2025 a montré qu'un système hybride auto-actionné pouvait libérer un agent en moins de 0,45 seconde sans alimentation externe. Ce type de conception peut convenir aux baies à forte densité de GPU et aux installations distantes. La protection structurelle attire également l'attention dans les sites d'Afrique du Nord et de l'Est où les normes sismiques sont en cours de mise à jour. Le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique récompense les conceptions qui réduisent les dépendances entre les couches de protection.



Par technologie de protection incendie :
l'agent propre maintient sa domination, le brouillard d'eau se développeLa suppression par agent propre représentait 21,84 % de la part du marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique en 2026. Elle est compatible avec les environnements informatiques en activité car elle ne conduit pas l'électricité et ne laisse pas de résidu corrosif. Les systèmes FM-200 et Novec 1230 sont largement utilisés pour la protection des salles de données dans le Golfe. Les systèmes à gaz inerte sont plus courants dans les salles d'alimentation et mécaniques. Les sprinkleurs à préaction constituent une couche supplémentaire dans les conceptions au niveau du bâtiment. La détection de fumée par aspiration fournit une indication précoce avant l'activation de la suppression. Les systèmes d'échantillonnage d'air de classe VESDA sont calibrés pour un débit d'air élevé dans les salles à confinement d'allées. Les systèmes de détection conventionnels et adressables restent importants pour une couverture plus large des installations. Ces technologies constituent la base de détection utilisée par la plupart des conceptions de suppression.
Les systèmes à brouillard d'eau devraient se développer à un CAGR de 12,31 % jusqu'en 2032. La technologie peut supprimer les incendies en utilisant jusqu'à 90 % moins d'eau que les sprinkleurs conventionnels. Cela réduit le risque de dommages aux équipements et soutient les projets confrontés à la pénurie d'eau. VID FIREKILL a reçu la première approbation FM en vertu de la norme FM Approvals Standard 5560 pour un système à brouillard d'eau basse pression couvrant les catégories de risques 2 et 3. Cette approbation offre aux opérateurs une voie plus claire pour spécifier le brouillard d'eau là où des solutions certifiées FM sont requises. Le système HI-FOG de Marioff a été sélectionné pour 2 installations de centres de données NorthC en mars 2025. Les systèmes à aérosol restent pertinents pour les salles de périphérie compactes et les sites distants. Leur empreinte plus petite peut convenir aux emplacements où l'infrastructure de système à gaz est peu pratique. Les fournisseurs de brouillard d'eau peuvent donc répondre à la fois aux grandes installations de colocation et aux applications de périphérie spécifiques.
Par type de catastrophe :
l'incendie et la fumée restent dominants, le risque d'inondation s'accélèreL'incendie et la fumée détenaient 55,06 % de la part du marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique en 2026. Les grands centres de données contiennent des charges de câbles denses, une distribution d'énergie continue et une chaleur concentrée. Ces conditions font de la prévention et de la réponse aux incendies une exigence de conception fondamentale. Swiss Re recommande de combiner des sprinkleurs à préaction, une détection par échantillonnage d'air et des systèmes à agent propre ou à brouillard d'eau pour les centres de données. Cette combinaison offre une redondance lorsqu'une seule méthode de contrôle est insuffisante. La chaleur extrême est un autre risque émergent pour les installations dans les sites du Golfe. Les températures ambiantes peuvent dépasser 45 °C, ce qui met sous pression les systèmes de refroidissement. Les défaillances de refroidissement peuvent créer un risque d'incendie secondaire lorsque les équipements fonctionnent à haute densité. La protection incendie reste le poste budgétaire le plus établi dans les budgets de résilience physique.
Les inondations et les infiltrations d'eau devraient se développer à un CAGR de 12,48 % jusqu'en 2032. Les inondations d'avril 2024 aux Émirats arabes unis ont changé la façon dont de nombreux promoteurs envisagent le drainage et les barrières contre l'eau. Les nouveaux sites saoudiens utilisent des évaluations des risques d'inondation lors des études de faisabilité. MitKat Advisory applique les cadres ISO 31000 et TIA-942 à la cartographie des zones d'inondation pour ces sites. Cela fait de la protection contre l'eau un prérequis de construction plutôt qu'un ajout après la mise en service. Les tremblements de terre et les mouvements de terrain restent pertinents pour certaines parties de l'Afrique subsaharienne. La côte sud-africaine et l'Afrique de l'Est sont également exposées à de violentes tempêtes et cyclones. Les infiltrations de poussière et les interférences électromagnétiques posent des risques supplémentaires sur les sites de périphérie exposés. Le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique connaît une demande plus forte pour des conceptions qui protègent contre de multiples conditions environnementales.

Par couche de protection :
la protection des salles de données est en tête, l'intégration à l'échelle de l'installation se développeLa protection des salles de données et des espaces blancs détenait 34,27 % de la part du marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique en 2026. Cette couche protège les actifs informatiques qui soutiennent directement les charges de travail des clients et les revenus. Les défaillances liées à l'incendie, à l'humidité et au refroidissement peuvent rapidement entraîner des interruptions dans ces salles. Les systèmes de site et de périmètre constituent une ligne de défense extérieure. La protection de l'enveloppe du bâtiment et la protection structurelle limitent l'exposition aux intempéries et aux risques physiques. La protection des équipements critiques se concentre sur les onduleurs, les batteries et les salles de générateurs. Un événement local dans ces zones peut affecter la distribution d'énergie plus large. La protection des salles électriques et mécaniques est donc distincte de la couverture des espaces blancs. Les opérateurs ont besoin de chaque couche pour protéger un chemin différent vers une interruption de service.
La protection intégrée à l'échelle de l'installation devrait se développer à un CAGR de 12,11 % jusqu'en 2032. Les gestionnaires d'installations souhaitent de plus en plus une vue unique des conditions d'alarme, de drainage, de refroidissement et de suppression. Siemens a utilisé des jumeaux numériques de sécurité incendie pour simuler la propagation du feu et réduire les fausses alarmes dans des projets saoudiens. Les outils numériques peuvent aider les équipes à tester des scénarios avant qu'un incident en direct ne se produise. Les systèmes de gestion des bâtiments sont également connectés aux plateformes de protection. Cela peut donner aux opérateurs une visibilité en temps réel sur plusieurs couches de protection. Les sites hyperscale avec des engagements 24h/24 et 7j/7 peuvent utiliser ces systèmes pour soutenir les preuves de certification. L'approche transforme la protection d'un achat matériel séparé en une fonction opérationnelle gérée. Elle donne également aux fournisseurs intégrés une position plus forte dans le secteur de la protection physique contre les catastrophes dans les centres de donnes au Moyen-Orient et en Afrique.
Par type de service :
l'installation est en tête, la maintenance gagne des partsLes services d'installation et de mise en service représentaient 18,12 % en 2026. La construction sur site vierge en Arabie saoudite, aux Émirats arabes unis et en Afrique du Sud stimule la demande pour ce service. Les nouveaux sites nécessitent l'installation de capteurs, de canalisations, de panneaux, de barrières et d'équipements de drainage. La mise en service confirme que les systèmes répondent comme spécifié avant la remise. Les travaux de conception et d'ingénierie des systèmes se développent à mesure que les projets utilisent plusieurs technologies de suppression. Les contrats de conception couvrent également la surveillance numérique et la coordination entre couches. Les services d'inspection et de test aident les opérateurs à démontrer les performances initiales. Les évaluations TIA-942 et de l'Uptime Institute peuvent exiger des preuves documentées de ces tests. L'évaluation de la conformité et la certification créent un travail récurrent plutôt qu'une transaction unique.
Les services de maintenance et de mise à niveau des systèmes devraient se développer à un CAGR de 11,87 % jusqu'en 2032. Les grandes installations du GCC mises en service entre 2021 et 2024 entrent dans des cycles de service majeurs. Les mises à niveau liées à l'IA nécessitent des révisions de la capacité des agents, de l'étalonnage des détecteurs et des logiciels d'intégration. Les contrats de maintenance pluriannuels peuvent rendre les gains d'installation précieux dans le temps. L'installation d'Ajman de Khazna Data Centers a reçu la certification Uptime Institute Tier III en février 2026. La certification exige une maintenance continue et des calendriers de vérification définis. Des installations certifiées similaires se développent dans tout le GCC. Les fournisseurs disposant d'équipes techniques locales peuvent bénéficier d'inspections et de mises à niveau régulières. Ce travail récurrent soutient une base de services plus large pour le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique.
Par taille de centre de données :
les grands centres de données sont en tête, les hyperscale croissent le plus viteLes grands centres de données représentaient 34,67 % en 2026. Les campus d'entreprise et de cloud établis à Riyad, Dubaï, Johannesburg et Abou Dhabi soutiennent cette position. Ces installations nécessitent une protection en couches dans les salles de données, les salles d'équipements et l'infrastructure du site. Les petits centres de données servent les utilisateurs gouvernementaux et d'entreprise dans toute la région. Leurs exigences sont souvent définies par les codes du bâtiment et les conditions d'assurance. Les sites de taille moyenne fonctionnent comme des nœuds cloud régionaux avec des engagements de service plus larges. Ils ont besoin de systèmes de protection qui répondent aux exigences de colocation sans compromettre l'économie des installations. Cela soutient la demande de packages modulaires et pré-conçus. La gamme de tailles d'installations oblige les fournisseurs à proposer différentes profondeurs de système et modèles de service.
Les centres de données hyperscale devraient se développer à un CAGR de 11,71 % jusqu'en 2032. Humain et G42 planifient des campus avec des phases individuelles de 100 MW ou plus. Un campus de 100 MW peut comprendre plusieurs bâtiments, des fermes de générateurs et des groupes de sous-stations. Sa conception de protection doit coordonner des zones séparées sans point de défaillance unique. Cela ajoute une complexité d'ingénierie au-delà d'un système à bâtiment unique. Teraco a achevé l'expansion de son campus JB4 Bredell de 50 MW en août 2025. Ses salles prêtes pour le refroidissement liquide-à-liquide introduisent de nouveaux besoins en détection de fuites et en gestion de l'eau. Les spécifications de protection conventionnelles ne répondaient pas toujours à ces exigences. Les fournisseurs adaptent donc les systèmes pour les installations d'IA avec refroidissement liquide.
Par type de centre de données :
la colocation est en tête, la périphérie croît le plus viteLes centres de données de colocation représentaient 31,43 % du marché en 2026. Les sites neutres vis-à-vis des opérateurs à Dubaï, Johannesburg, Riyad et Abou Dhabi servent un large éventail de clients. Les opérateurs doivent respecter les engagements de niveau de service pour plusieurs locataires. Cela conduit à des exigences plus strictes en matière de détection, de suppression et de surveillance. Les fournisseurs de cloud et les installations d'entreprise représentent également une demande significative. Les sites gouvernementaux et militaires ont des exigences spécialisées car l'infrastructure de données est traitée comme une infrastructure nationale critique. Ces installations peuvent appliquer des normes plus proches de celles des installations de défense que des projets commerciaux. Les sites de télécommunications restent des nœuds de réseau essentiels avec des obligations de service continu. Leurs systèmes de protection sont conçus pour préserver la disponibilité sur l'ensemble du réseau.
Les centres de données de périphérie devraient se développer à un CAGR de 12,04 % jusqu'en 2032. Qareeb Data Centers prévoit 50 MW de capacité de périphérie en Arabie saoudite, à Bahreïn, au Qatar, aux Émirats arabes unis, à Oman, au Koweït, en Égypte et en Jordanie. Les sites de périphérie fonctionnent plus près des utilisateurs et peuvent répondre aux besoins de souveraineté et de latence. Leur format compact limite souvent l'espace pour l'infrastructure de protection conventionnelle. Les emplacements distants peuvent également disposer d'un personnel sur site limité. Les systmes autonomes et auto-actionnés peuvent répondre sans attendre l'intervention humaine. L'étude de 2025 sur les serveurs GPU a testé une approche de capsule autonome qui a atteint une décharge en moins de 0,45 seconde. Ces systèmes peuvent agir comme une couche redondante aux côtés des systèmes de suppression établis. Le déploiement en périphérie crée donc une opportunité distincte de conception et de maintenance.
Analyse géographique
Arabie saoudite
L'Arabie saoudite représentait 34,58 % de la taille du marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique en 2026 et devrait se développer à un CAGR de 11,69 % jusqu'en 2032. La capacité installée des centres de données a dépassé 467 MW au premier trimestre 2026, contre 68 MW en 2021. Humain prévoit d'ajouter 1,9 GW de capacité de calcul d'ici 2030, avec une enveloppe d'investissement de 77 milliards USD. La Stratégie nationale des centres de données, lancée en juin 2025, vise jusqu'à 1,5 GW de capacité d'ici 2030. Les investissements dans le secteur ont dépassé 4,26 milliards USD depuis le lancement de Vision 2030. Les clusters près de Riyad et dans la province orientale de Dammam soutiennent les équipes d'ingénierie locales et la fabrication nationale. Al Moammar Information Systems s'est engagé à investir 1,2 milliard USD pour atteindre 192 MW lors de LEAP 2026. NHC Innovation a également annoncé un projet de 880 millions USD visant 65 MW d'ici 2033. Ces ajouts de capacité font des systèmes de protection complets une exigence majeure pour les sites sur site vierge.
Émirats arabes unis
Les Émirats arabes unis développent une capacité d'IA à l'échelle souveraine dans un environnement de conformité exigeant. Le campus Stargate de G42 est prévu pour fonctionner à 5 GW de puissance à Abou Dhabi. Le projet réunit OpenAI, Nvidia, Oracle, Cisco et SoftBank. Le Code de pratique en matière de sécurité incendie et de sécurité des personnes des Émirats arabes unis traite les salles informatiques et de télécommunications comme des risques particuliers. Il exige des systèmes à agent propre à inondation totale et une détection de fumée très précoce, le cas échéant. Dubaï et Abou Dhabi appliquent ce cadre par le biais d'audits de conformité documentés. L'événement pluviométrique d'avril 2024 a relevé la norme de conception pour la protection contre les inondations et les infiltrations d'eau. Les exigences d'assurance incitent également les promoteurs à démontrer la protection contre l'eau avant que la couverture ne soit accordée. Cela crée une demande pour des systèmes de suppression, de drainage et de surveillance certifiés pour les projets nouveaux et de rénovation.
Afrique du Sud et la région élargie
L'Afrique du Sud soutient le marché africain de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique grâce à sa base hyperscale et de colocation en maturation. Le campus JB4 Bredell de Teraco a atteint 50 MW de charge informatique critique en août 2025. Ses salles de refroidissement liquide-à-liquide nécessitent des systèmes de détection de fuites et de gestion de l'eau au-delà des spécifications conventionnelles. Microsoft s'est engagé à investir un montant supplémentaire de 5,4 milliards ZAR (298,6 millions USD) pour l'infrastructure cloud et IA sud-africaine d'ici 2027. Visa a ouvert son premier centre de données africain à Johannesburg en juillet 2025, soutenant la demande de systèmes d'infrastructure critique certifiés. L'Égypte, le Kenya et le Nigeria développent des pipelines secondaires de centres de données. Le partenariat entre Cassava Technologies et Vodafone Business en Égypte pourrait passer de 20 MW à 200 MW. EdgeNext s'est associé à iXAfrica en juin 2025 pour étendre l'infrastructure de périphérie en Afrique de l'Est. Les projets régionaux doivent tenir compte des limites locales en matière de drainage, de stabilité du réseau électrique et d'intervention d'urgence. Cela peut nécessiter une ingénierie de résilience sur site plus importante et une capacité de secours.[2]
Paysage concurrentiel
Concentration du Marché
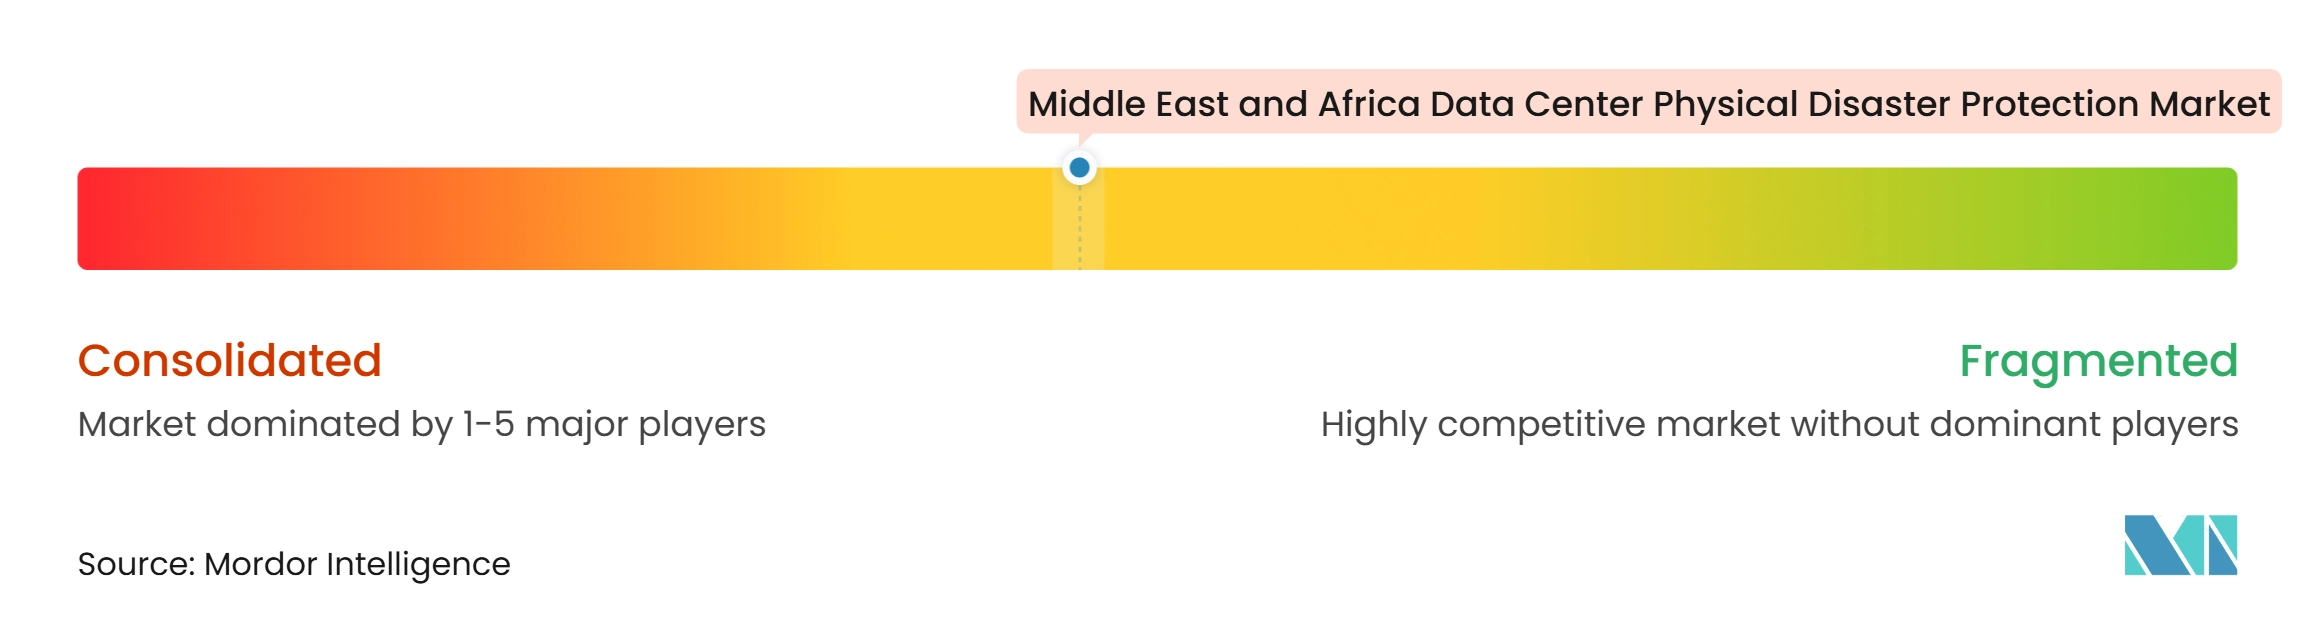
Le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique est modérément concentré au stade de la spécification de conception. L'installation et la maintenance restent plus fragmentées car les intégrateurs régionaux servent des projets locaux. Les groupes mondiaux de sécurité incendie influencent les spécifications de conception par le biais de systèmes intégrés de détection et de suppression et de plateformes de services numériques. Les grands opérateurs sélectionnent souvent des systèmes conformes aux exigences NFPA 2001, NFPA 750, FM Approvals Standard 5560 et aux exigences des Émirats arabes unis. Honeywell propose des solutions de sécurité des personnes connectées au cloud pour la surveillance à distance et la maintenance prédictive. Siemens a démontré des outils de jumeaux numériques pour simuler la propagation du feu dans des projets saoudiens. Ces outils peuvent réduire les fausses alarmes et renforcer la prise de décision opérationnelle. Cela fait évoluer la protection incendie vers des opérations basées sur les données plutôt que vers des achats d'équipements isolés. Les grands fournisseurs bénéficient lorsqu'ils peuvent fournir une piste de preuves complète pour les examens de conformité.
Johnson Controls a présenté des solutions de détection d'incendie et de brouillard d'eau basse pression pour les centres de données lors de DCD Dubai 2025. La société positionne le brouillard d'eau comme un moyen d'éliminer la chaleur sans inonder les espaces informatiques ni déplacer l'oxygène. Ses systèmes de détection sont conçus pour avertir les opérateurs avant qu'un risque ne devienne critique. Marioff est en concurrence avec ses systèmes à brouillard d'eau HI-FOG approuvés FM pour les applications de centres de données. VID FIREKILL dispose d'un avantage supplémentaire : l'approbation FM en vertu de la norme Standard 5560 pour le brouillard d'eau basse pression. Ces offres soutiennent les installations où l'utilisation de l'eau, la protection des équipements et la certification sont des critères d'achat importants. Les fabricants régionaux sont compétitifs sur le prix, la connaissance des certifications locales et les circuits d'approvisionnement courts. Ils sont forts dans le matériel de détection, les sprinkleurs, les extincteurs et les travaux d'installation standard. Leur rôle est particulièrement important là où la capacité de réponse et de maintenance locales influence la sélection.[3]
La concurrence évolue vers des contrats de cycle de vie couvrant la conception, l'installation, les tests et la maintenance. Les salles de données prêtes pour l'IA créent des opportunités d'adapter les systèmes à agent propre et à brouillard d'eau aux débits d'air élevés et à la densité thermique. Les sites de périphérie sans personnel ouvrent également une demande pour des équipements autonomes et auto-actionnés. Les capteurs IoT et les outils d'apprentissage automatique sont utilisés pour faire évoluer les systèmes de la réponse aux incidents vers la gestion prédictive des risques. Les exigences TIA-942, ISO 27001 et de l'Uptime Institute servent de portes de qualification des fournisseurs. Les fournisseurs doivent fournir des preuves d'intégration et de documentation pour les cycles de recertification annuels. Cela favorise les fournisseurs disposant d'une capacité de service locale et de processus de conformité éprouvés.
Leaders du secteur de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Fike Corporation
-
Minimax Viking GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Fike Corporation
- Minimax Viking GmbH
- Robert Bosch GmbH
- Eaton Corporation plc
- WAGNER Group GmbH
- Hochiki Corporation
- Victaulic Company
- Marioff Corporation Oy
- Spectrum Safety Solutions
- Nohmi Bosai Ltd.
- Amerex Corporation
- Securiton AG
- Africa Data Centres Ltd.
- Teraco Data Environments (Pty) Ltd.
- Khazna Data Centers LLC
- Gulf Data Hub LLC
- Data Hub Integrated Solutions Moro L.L.C. (Moro Hub)
Développements industriels récents dans Marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique
- Novembre 2026 : Humain, soutenu par le Fonds d'investissement public d'Arabie saoudite, a avancé des plans pour lever un premier montant de 2,5 milliards USD auprès d'investisseurs mondiaux et nationaux afin de financer le développement de centres de données en plusieurs phases dans le royaume. La société a poursuivi la construction de plus de 6 GW de capacité de calcul, exerçant une pression soutenue sur les chaînes d'approvisionnement régionales en systèmes de protection.
- Décembre 2025 : General International Group a reçu le prix Honeywell Resilience Award pour sa contribution au projet de centre de données Khazna aux Émirats arabes unis. Le prix a reconnu des solutions de protection résilientes pour les infrastructures critiques.
- Novembre 2025 : Teraco a achevé l'expansion de son centre de données CT2 au Cap, en Afrique du Sud, portant la charge informatique critique totale de l'installation à 50 MW répartis sur 16 salles de données. L'expansion s'est ajoutée à son portefeuille d'installations conformes aux normes ISO 9001, ISO 27001, ISO 50001, ISO 14001, ISO 45001, PCI-DSS et ISAE 3402.
- Novembre 2025 : Teraco a annoncé le début de son expansion CT1 à Rondebosch, au Cap. Le projet ajoute 1 000 m² de salles de données et 2 MW de charge informatique critique à un hub d'interconnexion dense en opérateurs de 3 MW, avec une achèvement prévu début 2027.
Périmètre du rapport sur le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique
Le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique englobe les systèmes de protection physique, les technologies, les équipements et les services connexes qui protègent les installations des centres de données, l'infrastructure informatique critique, les systèmes d'alimentation et de refroidissement, et d'autres actifs critiques contre les catastrophes physiques et les risques environnementaux dans toute la région. Ces solutions sont mises en œuvre dans les campus de centres de données, les bâtiments, les salles de données, les salles électriques et mécaniques, et les zones d'équipements critiques afin de réduire les dommages physiques, d'éviter les interruptions opérationnelles, d'assurer la continuité des activités et de préserver la fiabilité et la disponibilité de l'infrastructure des centres de données.
Le rapport sur le marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique est segmenté par type de système de protection (systèmes de détection d'incendie et d'alarme, systèmes de suppression d'incendie, systèmes de détection et de contrôle de la fumée, détection des inondations et protection contre les infiltrations d'eau, systèmes de protection structurelle et sismique, systèmes de protection contre les tempêtes et le vent, barrières physiques et compartimentation, et systèmes de drainage d'urgence et d'évacuation de l'eau), technologie de protection incendie (suppression par agent propre, suppression par gaz inerte, suppression à base d'eau, systèmes de sprinkleurs à préaction, systèmes à brouillard d'eau, suppression par aérosol, détection de fumée par aspiration, et détection d'incendie conventionnelle et adressable), type de catastrophe (incendie et fumée, inondations et infiltrations d'eau, tremblements de terre et mouvements de terrain, ouragans, cyclones et violentes tempêtes, précipitations extrêmes et eaux de surface, chaleur extrême et risques connexes pour les installations, et reste des risques physiques et environnementaux), couche de protection (protection du site et du périmètre, protection de l'enveloppe du bâtiment et protection structurelle, protection des salles de données et des espaces blancs, protection des salles électriques et mécaniques, protection au niveau des équipements critiques, et protection intégrée à l'échelle de l'installation), type de service (conception et ingénierie des systèmes, installation et mise en service, inspection et test, maintenance et mise à niveau des systèmes, et évaluation de la conformité et certification), taille du centre de données (petits centres de données, centres de données de taille moyenne, grands centres de données et centres de données hyperscale), type de centre de données (centres de données de colocation, fournisseurs de services cloud, centres de données d'entreprise, centres de données de périphérie, centres de données gouvernementaux et militaires, et centres de données de télécommunications), et géographie (Arabie saoudite, Émirats arabes unis, Afrique du Sud, et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de détection d'incendie et d'alarme |
| Systèmes de suppression d'incendie |
| Systèmes de détection et de contrôle de la fumée |
| Détection des inondations et protection contre les infiltrations d'eau |
| Systèmes de protection structurelle et sismique |
| Systèmes de protection contre les tempêtes et le vent |
| Barrières physiques et compartimentation |
| Systèmes de drainage d'urgence et d'évacuation de l'eau |
| Suppression par agent propre |
| Suppression par gaz inerte |
| Suppression à base d'eau |
| Systèmes de sprinkleurs à préaction |
| Systèmes à brouillard d'eau |
| Suppression par aérosol |
| Détection de fumée par aspiration |
| Détection d'incendie conventionnelle et adressable |
| Incendie et fumée |
| Inondations et infiltrations d'eau |
| Tremblements de terre et mouvements de terrain |
| Ouragans, cyclones et violentes tempêtes |
| Précipitations extrêmes et eaux de surface |
| Chaleur extrême et risques connexes pour les installations |
| Reste des risques physiques et environnementaux |
| Protection du site et du périmètre |
| Protection de l'enveloppe du bâtiment et protection structurelle |
| Protection des salles de données et des espaces blancs |
| Protection des salles électriques et mécaniques |
| Protection au niveau des équipements critiques |
| Protection intégrée à l'échelle de l'installation |
| Conception et ingénierie des systèmes |
| Installation et mise en service |
| Inspection et test |
| Maintenance et mise à niveau des systèmes |
| Évaluation de la conformité et certification |
| Petits centres de données |
| Centres de données de taille moyenne |
| Grands centres de données |
| Centres de données hyperscale |
| Centres de données de colocation |
| Fournisseurs de services cloud |
| Centres de données d'entreprise |
| Centres de données de périphérie |
| Centres de données gouvernementaux et militaires |
| Centres de données de télécommunications |
| Arabie saoudite |
| Émirats arabes unis |
| Afrique du Sud |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de système de protection | Systèmes de détection d'incendie et d'alarme |
| Systèmes de suppression d'incendie | |
| Systèmes de détection et de contrôle de la fumée | |
| Détection des inondations et protection contre les infiltrations d'eau | |
| Systèmes de protection structurelle et sismique | |
| Systèmes de protection contre les tempêtes et le vent | |
| Barrières physiques et compartimentation | |
| Systèmes de drainage d'urgence et d'évacuation de l'eau | |
| Par technologie de protection incendie | Suppression par agent propre |
| Suppression par gaz inerte | |
| Suppression à base d'eau | |
| Systèmes de sprinkleurs à préaction | |
| Systèmes à brouillard d'eau | |
| Suppression par aérosol | |
| Détection de fumée par aspiration | |
| Détection d'incendie conventionnelle et adressable | |
| Par type de catastrophe | Incendie et fumée |
| Inondations et infiltrations d'eau | |
| Tremblements de terre et mouvements de terrain | |
| Ouragans, cyclones et violentes tempêtes | |
| Précipitations extrêmes et eaux de surface | |
| Chaleur extrême et risques connexes pour les installations | |
| Reste des risques physiques et environnementaux | |
| Par couche de protection | Protection du site et du périmètre |
| Protection de l'enveloppe du bâtiment et protection structurelle | |
| Protection des salles de données et des espaces blancs | |
| Protection des salles électriques et mécaniques | |
| Protection au niveau des équipements critiques | |
| Protection intégrée à l'échelle de l'installation | |
| Par type de service | Conception et ingénierie des systèmes |
| Installation et mise en service | |
| Inspection et test | |
| Maintenance et mise à niveau des systèmes | |
| Évaluation de la conformité et certification | |
| Par taille de centre de données | Petits centres de données |
| Centres de données de taille moyenne | |
| Grands centres de données | |
| Centres de données hyperscale | |
| Par type de centre de données | Centres de données de colocation |
| Fournisseurs de services cloud | |
| Centres de données d'entreprise | |
| Centres de données de périphérie | |
| Centres de données gouvernementaux et militaires | |
| Centres de données de télécommunications | |
| Par géographie | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la protection physique contre les catastrophes dans les centres de données au Moyen-Orient et en Afrique ?
Le marché devrait passer de 342,51 millions USD en 2026 et 379,9 millions USD en 2027 à 646,19 millions USD d'ici 2032, à un CAGR de 10,92 %.
Qu'est-ce qui stimule la demande de systèmes de protection physique contre les catastrophes dans les centres de données du Moyen-Orient et de l'Afrique ?
La construction hyperscale, les programmes d'IA souveraine, les exigences d'infrastructure critique, la densité plus élevée des baies pour l'IA et l'exposition aux inondations soutiennent la demande.
Quel type de système de protection détient la plus grande part dans la région ?
Les systèmes de suppression d'incendie détenaient une part de 29,31 % en 2026 car la protection incendie est une exigence fondamentale pour les salles de données et les zones d'alimentation critique.
Quel risque de catastrophe se développe le plus rapidement dans les centres de données du Moyen-Orient et de l'Afrique ?
Les inondations et les infiltrations d'eau devraient se développer à un CAGR de 12,48 % jusqu'en 2032, car les promoteurs traitent les risques de drainage et de précipitations extrêmes.
Pourquoi les systèmes à brouillard d'eau gagnent-ils en utilisation dans les centres de données ?
Les systèmes à brouillard d'eau devraient se développer à un CAGR de 12,31 % car ils peuvent maîtriser les incendies tout en utilisant jusqu'à 90 % moins d'eau que les sprinkleurs conventionnels.
Quel pays est en tête de la demande de protection physique contre les catastrophes dans la région ?
L'Arabie saoudite détenait une part de 34,58 % en 2026 et devrait se développer à un CAGR de 11,69 % jusqu'en 2032, soutenue par de grands plans de nouvelle capacité de centres de données.