
メキシコ現金輸送市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.04 十億米ドル |
| 市場規模 (2026) | 1.09 十億米ドル |
| 市場規模 (2031) | 1.54 十億米ドル |
| Growth Rate (2026 - 2031) | 7.04 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
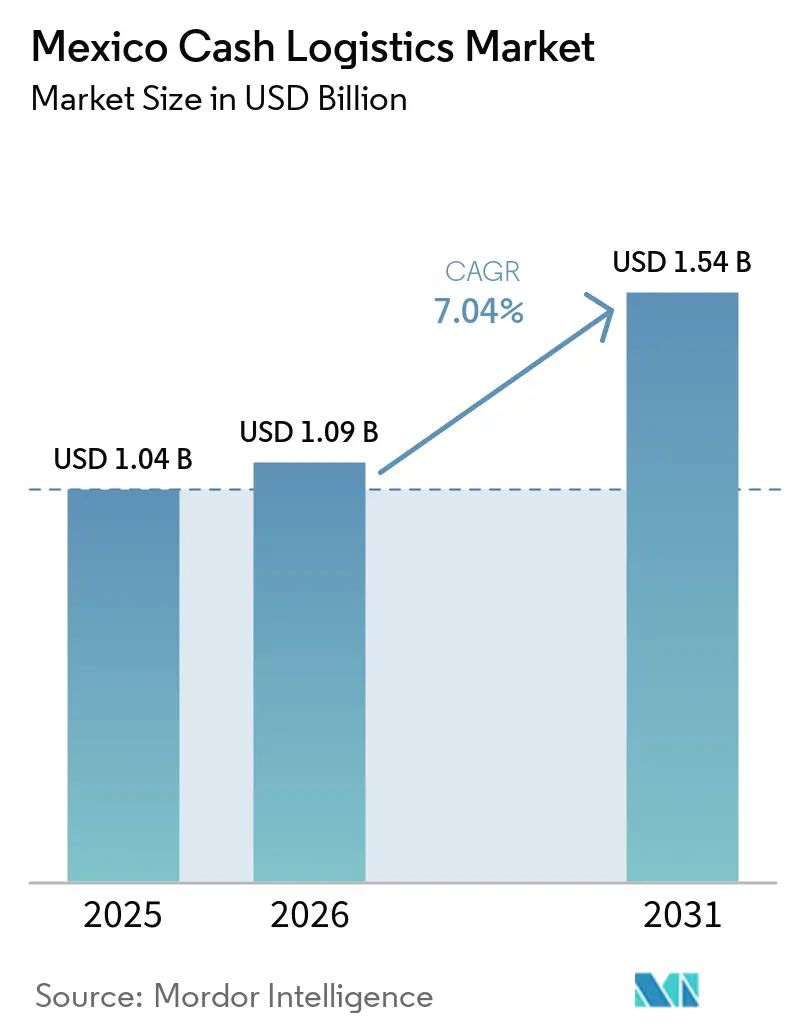
Mordor Intelligenceによるキシコ現金輸送市場分析
メキシコ現金輸送市場規模は2025年に1.04 ビリオン 米ドルと評価され、2026年の1.09 ビリオン 米ドルから2031年には1.54 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.04%です。
現金は日常的な購入や多くのインフォーマルなビジネス活動の中心であり続け、国内全体での回収・処理・配送ニーズを支えました。メキシコ現金輸送市場は、農村部における銀行口座未保有者や、引き続き現金を受け取りまたは引き出す送金受取人にも依存していました。2025年には送金チャネルにおいて口座振込が現金回収を上回り、現金取扱ニーズの構成が変化しましたが、ニーズ自体がなくなったわけではありません。ATM補充、スマートセーフサービス、および組織的な小売契約は、輸送と情報システムを組み合わせたプロバイダーに機会をもたらしました。セキュリティコストと口座ベース決済の段階的な普及により、利益率が制限され、ルート計画の要件が変化しました。
主要レポートのポイント
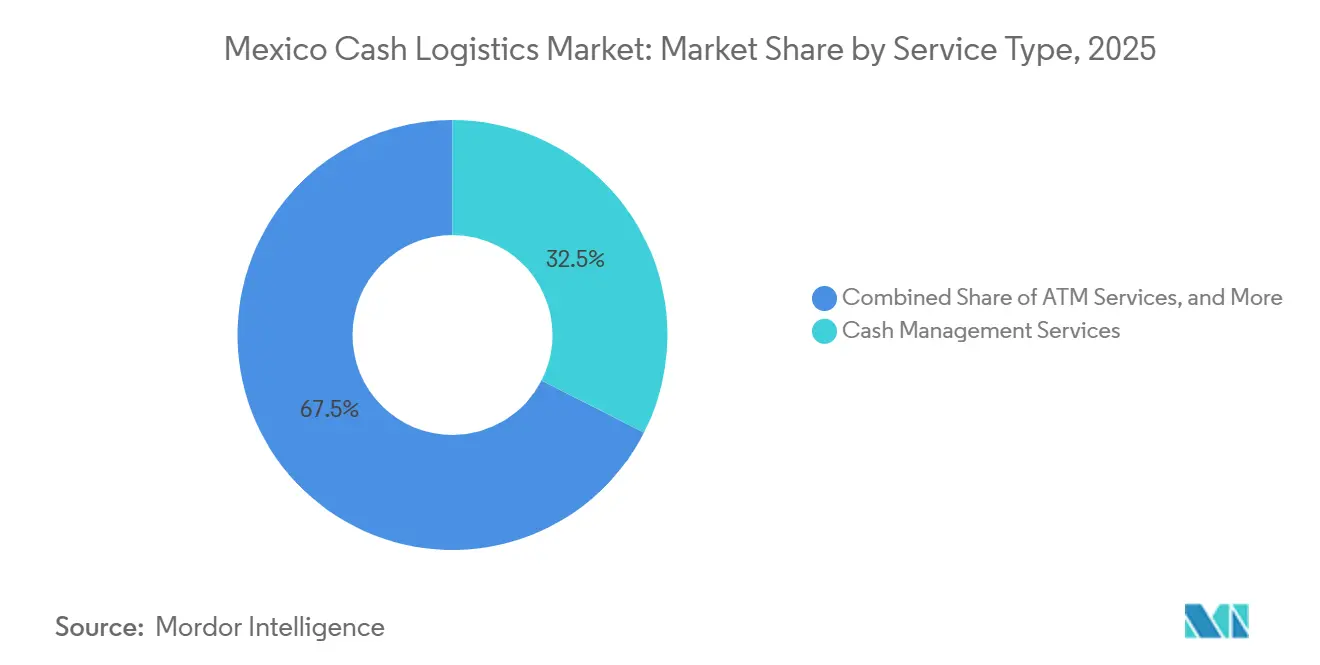
- サービスタイプ別では、現金管理サービが2025年のメキシコ現金輸送市場シェアの32.50%を占め、ATMサービスが2031年にかけて7.90%という最高の予測CAGRを記録しました。
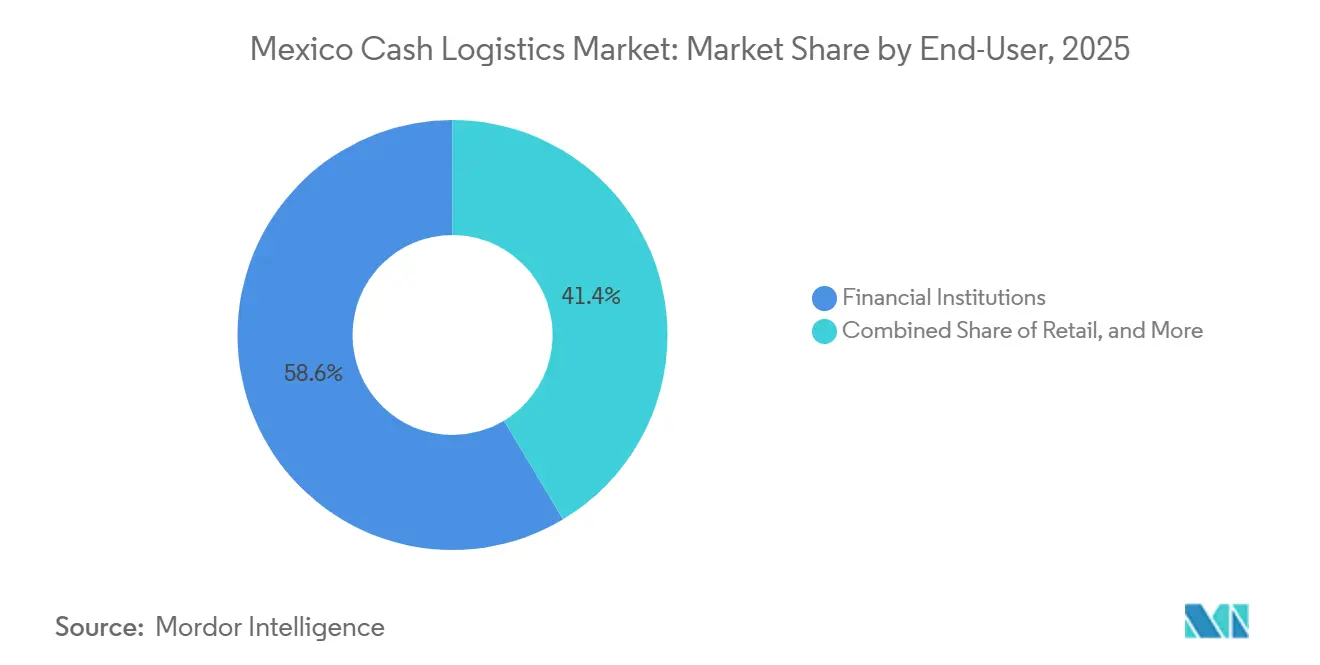
- エンドユーザー別では、金融機関が2025年のメキシコ現金輸送市場規模の58.55%を占め、小売が2031年にかけて8.20%という最高の予測CAGRを記録しました。
- 輸送手段別では、道路が2025年のメキシコ現金輸送市場シェアの90.50%を占め、鉄道が2031年にかけて8.10%という最高の予測CAGRを記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
メキシコ現金輸送市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低額取引およびインフォーマル取引における現金の継続的な使用 | +2.1% | 全国規模、特にメキシコ中部、メキシコ州、プエブラ、インフォーマル経済の拠点で最も高い | 長期(4年以上) |
| ATMおよびコレスポンデント・バンキング・ネットワークの拡大 | +1.5% | 全国規模、オアハカ、ゲレロ、チアパスで最も強い成長 | 中期(2〜4年) |
| 組織的小売および現金集約型サービスネットワークの成長 | +1.2% | 全国規模、メキシコシティ、アダラハラ、モンテレイ、バヒオ都市回廊が主導 | 中期(2〜4年) |
| 現金回収・輸送のセキュリティ要件 | +0.8% | 全国規模、メキシコ州、プエブラ、グアナフアト、サン・ルイス・ポトシで高い関連性 | 短期(2年以内) |
| リアルタイム流動性の可視化を可能にするスマートセーフの普及 | +0.6% | メキシコシティ、モンテレイ、グアダラハラ、続いて地方都市 | 中期(2〜4年) |
| 送金および代金引換フローとの現金輸送の統合 | +0.5% | 全国規模、ミチョアカン、ハリスコ、グアナフアト、オアハカに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低額取引およびインフォーマル取引における現金の継続的な使用
現金の使用は低額購入やインフォーマルな労働に根付いており、メキシコ現金輸送市場に幅広い継続的な活動基盤をもたらしています。2025年の国家金融包摂調査では、成人の85%が29 米ドル未満の購入に現金を使用していることが判明しました。[1]「Política Nacional de Inclusión Financiera 2025-2030」、メキシコ政府、finabien.gob.mx したがって、物理的な現金はコンビニエンスストア、食料品販売業者、建設業、家事サービス、日払い給与チャネルを通じて流通し続けました。各活動では、商人や労働者が資金を使用できるようになる前に、安全な回収・計数・保管・再配布が必要でした。金融商品の保有は、特にデバイス、接続性、または信頼性が限られている場合、デジタル決済の使用に自動的につながるわけではありませんでした。このパターンにより、正規の銀行アクセスとインフォーマルな商業が共存する地域でのルート密度が高く維持されました。
メキシコ現金輸送市場は、インフォーマルなビジネスが毎日多くの少額決済を処理することが多いため、恩恵を受けました。そのようなビジネスは、従業員を銀行支店に送ることなく、紙幣や硬貨を集約する信頼できる方法を必要としていました。プロバイダーは、定期的な集荷、地域の現金処理能力、および安全な配送サービスを通じてそのニーズに対応できました。需要は地理的に分散していたため、全国規模は有用したが、それだけでは十分ではありませんでした。集荷ポイントと営業時間に関する地域の知識も、サービス提供において引き続き重要でした。同じ条件が、小規模小売業者、地域流通業者、および現金ベースの給与慣行を持つ雇用主向けの現金回収を支えました。
ATMおよびコレスポンデント・バンキング・ネットワークの拡大
ATMの拡大は、メキシコ現金輸送市場において現金補充、一次メンテナンス、および処理業務への直接的な需要を生み出しました。新しい機器には定期的な通貨配送、照合、サービス訪問、および返却現金の安全な取り扱いが必要でした。これらの義務は、単発の現金輸送よりも予測可能な契約を生み出しました。また、稼働率、ルート調整、および監視システムの重要性も高まりました。オペレーターは、主要都市を超えて広がるネットワークにサービスを提供するために、計画的なルートを必要としました。これにより、孤立した輸送業務ではなく、継続的なマネージドサービス契約が支持されました。
2025年から2030年にかけての国家金融包摂政策は、金融サービスイントの拡大を支援するアクセス目標を設定しています。[2]国家銀行証券委員会、「Panorama Anual de Inclusión Financiera 2025」、メキシコ政府、cnbv.gob.mx現金輸送プロバイダーは、カバレッジが限られている自治体の新しい機器から業務を獲得できる可能性があります。確立された補充ルートを持つオペレーターは、より大きな設置ベースにわたって固定フリートおよび人員コストを分散させることができました。これにより、長期ATM管理契約の商業的価値が強化されました。機器ネットワークの成長はまた、迅速なメンテナンスと正確な照合の価値を高めました。分散した場所でサービス要件を満たすことができるプロバイダーが有利になりました。
組織的小売および現金集約型サービスネットワークの成長
組織的小売の拡大により、メキシコ現金輸送市場の対象顧客基盤が銀行や公共機関を超えて広がりました。地方・第三次都市に進出するチェーンは、主要都市中心部よりも銀行インフラが発達していない場所で営業することが多くありました。カードやモバイル決済の利用が増加しても、その店舗では頻繁に現金決済を受け取ることができました。毎日の回収により、各拠点で保有する現金量が減少し、店舗レベルのセキュリティが向上しました。小売業者はまた、すでに店舗に入った資金をタイムリーに把握したいと考えていました。これらの要件は、物理的な回収と電子記録および口座照合を組み合わせることができるプロバイダーを有利にしました。
スマートセーフの統合により、小売業者は装甲車が到着する前に現場で現金を記録できるようになりました。このモデルにより、手動集計が削減され、実際の残高に応じた回収スケジュールがより柔軟になりました。メキシコ現金輸送市場は、このアプローチを使用して、異なる販売パターンを持つ店舗ネットワークのルート計画を改善できました。また、以前は現金を支店に持参したり、固定集荷のために準備したりしていたスタッフの業務負担も軽減されました。Brink's2025年第4四半期にAMSおよびDRSで22%のオーガニック成長、2026年第1四半期に15%のオーガニック成長を報告しました。メキシコは同社の2026年第1四半期の議論においてデジタル小売ソリューションの有力拠点として言及されました。
リアルタイム流動性の可視化を可能にするスマートセーフの普及
スマートセーフは、現場の現金残高を活用可能な情報に変えることで、メキシコ現金輸送市場の運営アプローチを変革しました。デバイスは販売時点での預け入れを記録し、各顧客が保有する現金のデジタル記録をサポートしました。オペレーターはその情報を使用して、固定の日次スケジュールだけに頼るのではなく、実際の残高に基づいて集荷を手配できました。これにより不要な車両移動が削減され、リスクの高いルートでの車両滞在時間が短縮されました。小売顧客も物理的な回収が行われる前に資金をより把握できるようになりました。サービスモデルは、輸送能力だけでなく、データ、統合、および信頼性をめぐる競争へと移行しました。
スマートセーフの導入は、顧客ルート全体での装甲輸送能力のより計画的な配分を支援しました。メキシコ現金輸送産業は、タイムリーな残高データを使用して回収をグループ化することで、集荷の経済性を改善できました。より良いデータはまた、現金の厳格な監視を必要とする顧客向けの照合報告をサポートしました。統合された販売時点管理システムを持つ小売チェーンは、このアプローチを採用するのに有利な立場にありました。普及は、小売チェーンが必要なシステムと取引量を持つ主要都市から始まる可能性が高いと考えられました。プロバイダーが機器と関連サービスをアクセスしやすくすれば、中小企業も恩恵を受けられる可能性があります。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルおよび口座間決済への段階的な移行 | -1.5% | 全国規模、メキシコシティ、モンテレイ、グアダラハラでの普及が速い | 長期(4年以上) |
| 窃盗、組織犯罪、ルートセキュリティへの露出 | -0.8% | 全国規模、メキシコ州、プエブラ、グアナフアト、サン・ルイス・ポトシ、ベラクルスで高い関連性 | 短期(2年以内) |
| 認可を受けた武装要員の不足と保険コストの上昇 | -0.6% | 全国規模、犯罪集中度の高い州でより大きな圧力 | 中期(2〜4年) |
| 都市部の渋滞と従来型装甲フリートの適合性の限界 | -0.4% | メキシコシティ、グアダラハラ、モンテレイ都市圏 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタルおよび口座間決済への段階的な移行
デジタル決済は一部の物理的な現金回収・配送ニーズを削減したため、中期的な制約を生み出しました。2025年に受け取った送金のうち、口座振込が50.4%を占め、現金回収が49.6%を占めました。[3]「Dinamismo de las Remesas Recibidas en México」、CEMLA、cemla.org CEMLAは、2026年第1四半期に送金の52.7%が口座振込であったことを確認しました。この変化により、受取人が資金を直接受け取るのではなくATMを通じて引き出せるようになったため、現金が必要とされる場所が変わりました。また、特定の送金回収ルートへの需要も減少しました。メキシコ現金輸送市場は依然として現金き出しプロセスにサービスを提供していましたが、その収益構成はATMおよびバンキング・コレスポンデント活動への依存度が高まりました。
国家金融包摂政策は、2030年までのアクセス拡大とデジタル決済オプションの普及に向けた政府のアプローチを示しました。デバイスの利用可能性、接続性、および信頼性が、農村部、インフォーマル、低所得コミュニティにおける現金の急速な代替を引き続き制限しました。これらの制限により、多くの場所での物理的な現金サービスへの短期的な需要が保護されました。しかしプロバイダーは、最もデジタル接続された都市での現金集約型取引の段階的な減少に備える必要がありました。その対応は、従来の輸送と並行してATM管理、スマートセーフ、および照合サービスを提供することに依存していました。このアプローチにより、オペレーターは物理的な現金業務を放棄することなく、変化する顧客ニーズに対応できました。
窃盗、組織犯罪、ルートセキュリティへの露出
ルート犯罪はセキュリティコストが露出とともに上昇したため、メキシコ現輸送市場での拡大を制限しました。国家統計地理情報院(INEGI)は2025年に105,459件の車両盗難を報告しました。小規模プロバイダーは、車両数が少なく、ルート密度が低く、損失を吸収する能力が低いため、特に大きな圧力に直面しました。また、車両保護、訓練された要員、保険、およびルート管理への支出も増加しました。固定価格契約では、追加コストをすべて顧客に転嫁することが困難でした。これにより、規模、規律あるルート設定、および長期的な顧客契約の価値が高まりました。
メキシコ州、プエブラ、グアナフアト、サン・ルイス・ポトシのルートでは、業務上の脅威が引き続き重大でした。プロバイダーはGPS監視、より頻繁な位置情報更新、およびルートリスク評価システムで対応しました。そのような投資は要員と現金を保護できますが、資本ニーズも増加させます。したがってメキシコ現金輸送産業は、専門サービスへの需要を支えながら、規模を持たないオペレーターの利益率を低下させるセキュリティ要件に直面しました。セキュリティ支出はまた、フリート更新の決定や保険のり決めにも影響しました。大規模オペレーターはこれらのコストをより多くの顧客ルートとより広い資産基盤に分散させることができました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:ATMネットワークが構造的なサービス多様化を推進
現金管理サービスは2025年のメキシコ現金輸送市場シェアの32.50%を占めました。このセグメントは、金庫業務、照合、および現金管理に関する長期契約から恩恵を受けました。金融機関や公共機関は、日次取引量が管理された処理を必要とする場合にこれらのサービスを利用しました。業務には、現金が再配布される前の計数、検証、保管、および報告が含まれていました。その契約構造により、プロバイダーは単発の輸送業務よりも安定した収益基盤を得ることができました。大口顧客はまた、一貫した手続きと資金の文書化された保管を重視しました。現金管理サービスは、物理的な通貨が小売、政府支払い、および銀行ネットワークを通じて引き続き流通していたため、重要であり続けました。このサービスのメキシコ現金輸送市場規模は、回収後の通貨取り扱いの継続的なニーズによって支えられました。サービス品質は処理能力、管理体制、および顧客報告システムとの統合に依存していました。
ATMサービスは2026年から2031年にかけてCAGR 7.90%で成長すると予測され、このセグメント区分で最も高い成長率でした。このセグメントは現金補充、一次メンテナンス、監視、および機器ネットワークの管理をカバーしていました。GSIは全国で29,000台以上のATMを管理しており、メキシコにおけるATM管理業務の規模を示しています。オペレーターは稼働率保証、補充頻度、対応時間、および監視能力で競争しました。これらの要素は、代替手段が少ないコミュニティでの現金アクセスを機器の停止が妨げる可能性があるため、重要でした。サービスが行き届いていない自治体でのATM拡大は、継続的なサービス機会のパイプラインを生み出しました。ATMの責任が拡大するにつれて、メキシコ現金輸送市場は継続的なマネージドサービス契約へとシフトしました。プロバイダーは機器サービスと輸送・現金処理を組み合わせることで、より強固な収益の可視性を構築できました。このセグメントはルート密度、業務規律、および信頼性の高い顧客報告を重視しました。
現金輸送は、銀行支店の回収、小売集荷、ATM補充、および配送ルートの物理的な基盤であり続けました。各マネージドサービスが依然として安全な通貨移動を必要としていたため、安定した役割を維持しました。その他のサービスには、正式なデジタル給与システム外の顧客向けの給与配布や専門的なバンキング・メッセンジャー業務が含まれていました。これらのサービスは、管理された物理的な配送を必要とする企業の中で、小規模ながら一貫したニーズに対応しました。顧客が輸送、処理、監視、および現金の可視性を一つの取り決めで求めるようになるにつれて、サービスの組み合わせはより多様になりました。Brink'sはAMSおよびDRS事業を活用して、テクノロジーベースのサービスと確立された物流活動を組み合わせました。したがってメキシコ現金輸送産業は、より幅広い業務パッケージを提供できるプロバイダーをますます重視するようになりました。従来の現金輸送は依然として必要でしたが、大口顧客から一要求されるサービスであることは少なくなりました。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー別:金融機関がリード、小売が最速で加速
金融機関は2025年のメキシコ現金輸送市場規模の58.55%を占めました。銀行は、金庫管理、ATM補充、支店回収、および大規模な現金処理サービスの主要な購入者でした。その業務要件は、分散したサービス拠点全体での安全な保管、正確な照合、および信頼性の高い配送を求めていました。アウトソーシングにより、銀行はすべてのルートを内部で管理する代わりに、専門フリートと処理施設を利用できまた。金融機関向けのメキシコ現金輸送市場規模は、これらの継続的なサービスニーズの広さを反映していました。大口銀行顧客はまた、正式なサービスレベル、詳細な報告、および継続性計画を必要としました。その契約は、全国的なリーチと密なATMおよび支店ネットワークを管理する能力を持つプロバイダーを優遇しました。GSIのATMフットプリントは、これらの関係が必要とする業務規模を示しました。したがって金融機関は、他の顧客グループが支出を増やしても、最大の需要基盤であり続けました。
小売は2026年から2031年にかけてCAGR 8.20%で拡大すると予測され、エンドユーザーの中で最も高い成長率でした。組織的なチェーンは地方都市での存在感を広げ、現金回転率の高い店舗からより頻繁な回収を必要としました。スマートセーフシステムはまた、回収前に資金を記録することでサービスをより構造化しました。小売顧客は信頼性の高い集荷、資金のより迅速な可視性、および現場での現金に対するスタッフの露出の削減を求めました。これらのニーズは、機器、回収、処理、および報告を組みわせた契約への需要を生み出しました。このセグメントの成長は、現金がデジタル決済に取って代わることに依存していませんでした。むしろ、規模を拡大しながら現金を受け取り続ける店舗の業務要件を反映していました。メキシコ現金輸送市場は、カスタマイズされた回収スケジュールとより厳格な照合を通じてこれらの顧客にサービスを提供しました。物理的なサービスを店舗データと連携させることができるプロバイダーは、より大規模な小売ネットワークで優位性を持ちました。
ホスピタリティは、ホテル、カジノ、リゾート、エンターテインメント施設が現金集約型の活動を管理し続けたため、安定した需要を支えました。カンクン、ロス・カボス、プエルト・バジャルタなどのリゾート地では、季節および日次の取引量パターンに合わせた慎重な回収が必要でした。政府・公共機関は、社会プログラムの支払い、市の給与、および財務現金管理を通じて需要を生み出しました。これらの活動には、多くの場所でセキュリティおよびコンプライアンス要件を満たすことができる認可オペレータが必要でした。デジタルサービスの拡大により一部の決済チャネルが変化しましたが、接続性が限られているコミュニティでは物理的なアクセスが引き続き重要でした。その他のエンドユーザーには、継続的な現金取り扱いニーズを持つ交通事業者、公益事業者、および医療ネットワークが含まれていました。これらの顧客を合わせることで、メキシコ現金輸送市場は金融機関や小売チェーンを超えた幅広い需要基盤を持ちました。その要件は多くの場合、地域の配送条件、現金取引量、および近隣の銀行インフラの利用可能性に依存していました。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
輸送手段別:道路が支配的、鉄道がセキュリティ上の優位性で存在感を高める
道路は2025年の輸送手段別メキシコ現金輸送市場シェアの90.50%を占めました。装甲道路車両は、国内のほぼすべての現金輸送、ATM補充、および店舗回収ルートを担いました。その支配的な地位は、鉄道ターミナルや空港に接続されていない銀行支店、小売拠点、および現金ポイントに到達する必要性を反映していました。道路輸送はまた、オペレーターが顧客の日次取引量に合わせて回収タイミングを調整することを可能にしました。フリートは地域の現金発生と集中処理拠点を結ぶ実際のリンクでした。道路は多くの停車地を持つ都市圏ルートと長距離都市間移動の両方をサポートしました。その柔軟性により、メキシコ現金輸送市場の中核的な配送手段となりました。この手段はまた、ルートレベルの犯罪や都市部の渋滞への最も高い露出を伴いました。オペレーターはこれらの制約を管理するために、ルート計画、車両保護、およびリアルタイム監視を必要としました。
鉄道は2026年から2031年にかけてCAGR 8.10%で成長すると予測されました。この成長は、主要金融センター間の高額移動のためのインターモーダルオプションへの関心を反映していました。鉄道連携の移動は、窃盗リスクが高い特定の道路回廊での露出を減らすことができました。鉄道は最終区間の回収やATMサービスのための道路輸送に取って代わるものではありませんでした。代わりに、特定の大量輸送や都市間移動のための潜在的なオプションを提供しました。メキシコ現金輸送市場は、スケジュール、ターミナルアクセス、およびセキュリティ管理が輸送に適している場合に鉄道を利用できました。Grupo Mexico Transportesは高額輸送のためにドローン監視とリアルタイム速度監視に投資しました。これらの能力は、より厳密に監視された都市間輸送の取り決めをサポートしました。
航空は緊急の高額移動のための小規模ながら重要なオプションであり続けました。中央銀行の再配布、造幣局から支店への配送、および緊急ATM補充は、特定の状況で航空輸送を必要とする場合がありました。地理的な孤立もまた、一部のリゾートや島嶼地域での航空サービスを重要にしました。この手段はコストと航空貨物のセキュリティ要件によって制約されていました。装甲道路フリートが提供する定期的な地域アクセスを提供することはできませんでした。したがって航空は限定的な貢献にとどまりましたが、他の手段が迅速に対応できないニーズを満たしました。メキシコ現金輸送市場は、速度、場所、および輸送価値が追加コストを正当化する場合にこの手段を利用しました。このサービスは空港での取り扱いと安全な地上輸送との緊密な調整を必要としました。その役割は広範なものではなく、専門的なものにとどまりました。
地理的分析
メキシコシティ、グアダラハラ、モンテレイはメキシコ現金輸送市場の主要な需要クラスターを形成しました。これらの都市には金融機関、組織的な小売ネットワーク、および産業給与業務が集中していました。メキシコシティは中央銀行インフラ、商業銀行、および頻繁な回収とATM補充を必要とする大規模な小売フットプリントを有していました。これらの都市はまた、大規模オペレーターの効率的なルートをサポートするなサービスポイントネットワークを持っていました。日次の現金フローが高く、顧客拠点が密接に連携していたため、メキシコ現金輸送の収益シェアはこれらの都市部に集中していました。その規模は専門的な現金処理施設とATMマネージドサービスをサポートしました。同じ回廊は、回収スケジュールに影響を与える可能性のある高いルートセキュリティコストと渋滞にも直面しました。プロバイダーはルート密度とセキュリティ計画およびフリートの利用可能性のバランスを取る必要がありました。
グアナフアト、ケレタロ、アグアスカリエンテスを含むバヒオ地域は、二次的な需要エリアとして発展しました。自動車・製造業の活動は、デジタル給与システムの外に一部留まる労働者の給与関連現金取り扱いをサポートしました。この地域はまた、回収や都市間移動に重要な回廊を通じて主要都市中心部を結んでいました。グアナフアトおよび近隣地域での貨物窃盗の圧力により、プロバイダーのリスク管理の重要性が高まりました。オアハカ、チアパス、ゲレロ、キンタナ・ロー、ユカタンを含む南および沿岸州は、金融アクセスが発達していないため成長機会を提供しました。国家銀行証券委員会(CNBV)は2024年末に1億7,900万件の預金口座を報告し、前年比10%増加しましたが、農村南部自治体ではアクセスのギャップが続いていました。[4]「Ingresos y Egresos por Remesas, Diciembre de 2025」、メキシコ銀行、banxico.org.mxこれらの場所での新しいアクセスポイントは、現金配布、ATM補充、およびコレスポンデント・バンキングのサポートを必要としました。
ミチョアカン、ハリスコ、グアナフアト、オアハカを含む高送金州は、現金引き出しおよびATM補充サービスへの継続的なニーズを持っていました。メキシコは2025年に617.9億 米ドルの送金を受け取り、そのうち303.3億 米ドルが現金で回収されました。電子送金は2026年4月から6月の四半期に159.5億 米ドルに達し、74.9億 米ドルが現金で回収されました。リゾート市場は、高い現金取引量を処理するホスピタリティおよびエンターテインメント施設のための専門的な回収ニーズを加えました。これらの地域パターンにより、プロバイダーは地域のアクセス条件、観光活動、およびセキュリティリスクに合わせてサービスモデルを適応させる必要がありました。農村部の金融アクセス向上の取り組みはまた、現金配布とATMマネージドサービスへの将来の需要をサポートしました。
競争環境
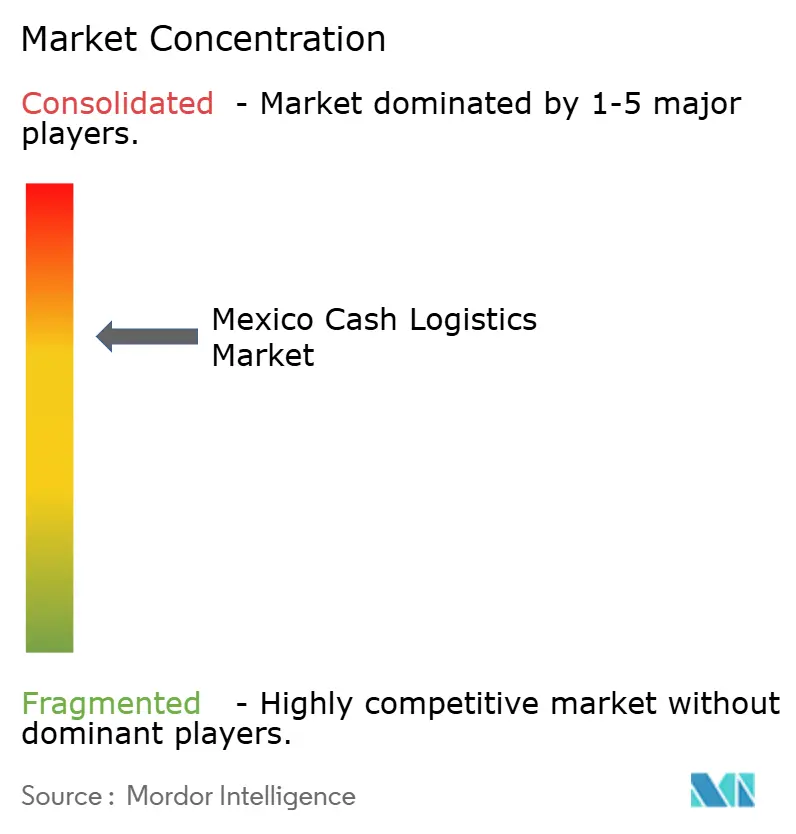
メキシコ現金輸送市場は全国レベルで中程度に集中しています。GSIとThe Brink's CompanyはATMカバレッジ、ルート密度、およびサービスの幅において最大の業務フットプリントを保有していました。GSIはCOMETRA、SEPSA、Seguritec、Tecnoval、およびTamemeを通じて運営し、現金輸送、処理、ATM管理、およびバンキング・メッセンジャー活動をカバーしていました。この統合された構造により、大口機関顧客がプロバイダーを変更することが難しくなりました。また、別々に契約される可能性のあるサービスを組み合わせることも可能にしました。顧客が調整された現金保管、輸送、処理、および報告を求めていたため、メキシコ現金輸送市はその幅広さを重視しました。全国プロバイダーはまた、より大きなルートネットワークにわたってセキュリティおよびテクノロジーコストを分散させることができました。その規模は主要な銀行および小売口座に対して高いサービス期待を生み出しました。
Brink'sはデジタル小売ソリューション(DRS)およびATMサービスを通じてテクノロジー重視の戦略を追求しました。同社は2026年第1四半期の業績においてメキシコを有力なDRS拠点として説明し、顧客転換と利益率の改善を示しました。Brink'sとNCR Atleosは2026年2月に66億 米ドルの確定的な買収契約を発表しました。株主は2026年6月に取引を承認し、両社は2027年第1四半期のクロージングを見込んでいます。NCR Atleosは世界で60万台のATMの設置基盤を持っており、メキシコを含む市場でのBrink'sのATMマネージドサービス能力を拡大できる可能性があります。Brink'sはまた、2025年に51カ国で15,900台の車両と6.4億 米ドルの営業キャッシュフローを報告しました。
地域専門業者には、SP-Alfamex、Proseval、NSU Proteccion、Transportes Lock、Tolmex Seguridad Privada y Traslado de Valores、よびその他の地域プロバイダーが含まれていました。これらの企業は、全国的なルート密度が低い地域でのルートの熟知度、中堅顧客への柔軟性、および価格競争力を通じて競争しました。SP-Alfamexはメキシコシティおよび地域ルート全体で貴重品輸送、給与処理、および専門的な回収サービスの提供を継続しました。Proseval はGPS追跡装甲フリートでメキシコシティを超えた貴重品輸送サービスの拡大を継続しました。小規模小売業者向けのスマートセーフサービス、鉄道連携の都市間輸送、およびコレスポンデント・バンキングのサポートに機会が残っていました。GPS追跡とデータベースのルート最適化は、エンタープライズ顧客の期待に応えるためにますます必要になりました。
メキシコ現金輸送産業のリーダー企業
Grupo Seguridad Integral (GSI)
The Brink's Company
Servicio Integral de Seguridad, S.A. de C.V.
Control Central de Vigilancia, S.A. de C.V.
Logistikaz Seguridad Privada, S.A. de C.V.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:The Brink's CompanyとNCR Atleosの株主は、2026年6月30日に開催された臨時株主総会において、Brink'sが以前に発表したNCR Atleosの買収を承認しました。NCR Atleosの26億 米ドルの負債引き受けを含む66億 米ドルと評価された全現金・株式取引は、ハート・スコット・ロディノ反トラスト法のクリアランスを受けました。取引は2027年第1四半期にクロージングする予定です。この統合により、NCR Atleosの世界60万台のATM設置基盤がBrink'sのAMSおよびDRSプラットフォームに組み込まれ、クロージング後に年間ランレートコスト2億 米ドルの削減が目標とされています。
- 2026年4月:The Brink's Companyは2026年3月31日に既存のクレジットファシリティを修正・延長し、NCR Atleos取引前のバランスシートを強化しました。2026年5月6日に発表された2026年第1四半期の業績では、AMSおよびDRSのオーガニック収益成長率が15%と報告され、ラテンアメリカがDRS転換と利益率改善の有力拠点として特定されました。
- 2026年2月:The Brink's CompanyとNCR Atleosは2026年2月26日に66億 米ドルの確定的合併契約を共同発表しました。取引には22億 米ドルの現金、1,330万株のBrink's株式、および26億 米ドルの引き受け負債が含まれていました。
- 2025年8月:メキシコ・インターモーダル輸送協会(AMTI)と全国車両追跡・保護企業協会(ANERPV)は、2025年7月から8月にかけて、現金輸送ルーティングにおける鉄道モダリティの拡大に関連するインターモーダル輸送の不安全性に共同で対処するための正式な協力協定に署名しました。AMTIのデータによると、鉄道インターモーダルはいくつかのルートで0.5%の窃盗率を示しており、これはリスクの高い道路回廊での窃盗露出の10分の1未満です。


メキシコ現金輸送市場レポートの範囲
| 現金輸送 |
| 現金管理サービス |
| ATMサービス |
| その他のサービス |
| 金融機関 |
| 小売 |
| ホスピタリティ |
| 政府・公共機関 |
| その他のエンドユーザー |
| 道路 |
| 鉄道 |
| 航空 |
| サービスタイプ別 | 現金輸送 |
| 現金管理サービス | |
| ATMサービス | |
| その他のサービス | |
| エンドユーザー別 | 金融機関 |
| 小売 | |
| ホスピタリティ | |
| 政府・公共機関 | |
| その他のエンドユーザー | |
| 輸送手段別 | 道路 |
| 鉄道 | |
| 航空 |


レポートで回答される主要な質問
2026年のメキシコにおける現金輸送サービスの価値はいくらでしたか?
メキシコ現金輸送市場は2026年に1.09 ビリオン 米ドルに達し、2031年までに1.54 ビリオン 米ドルに達すると予測されました。
メキシコにおける現金輸送サービスの予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 7.04%で成長すると予測されました。
メキシコの現金輸送セクターで最も速く成長したサービスはどれですか?
ATMサービスは2031年にかけて7.90%という最高のCAGRを記録すると予測されました。
現金輸送サービスを最も広範に利用した顧客グループはどれですか?
金融機関はATM補充、金庫管理、および現金輸送サービスを必要としていたため、2025年に58.55%のシェアを保有しました。
安全な現金取り扱いに対する小売需要が増加した理由は何ですか?
組織的なチェーンが拡大し、スマートセーフおよびマネージドコレクションサービスを採用したため、小売は2031年にかけて8.20%で成長すると予測されました。
メキシコにおける安全な現金移動に最も多く使用された輸送手段は何ですか?
装甲道路フリートがほとんどの支店、小売、およびATMルートにサービスを提供していたため、道路は2025年に90.50%のシェアを保有しました。
最終更新日:



