
Marktgröße und Marktanteile der Bargeldlogistik in Mexiko
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.04 Milliarden US-Dollar |
| Marktgröße (2026) | 1.09 Milliarden US-Dollar |
| Marktgröße (2031) | 1.54 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.04 % |
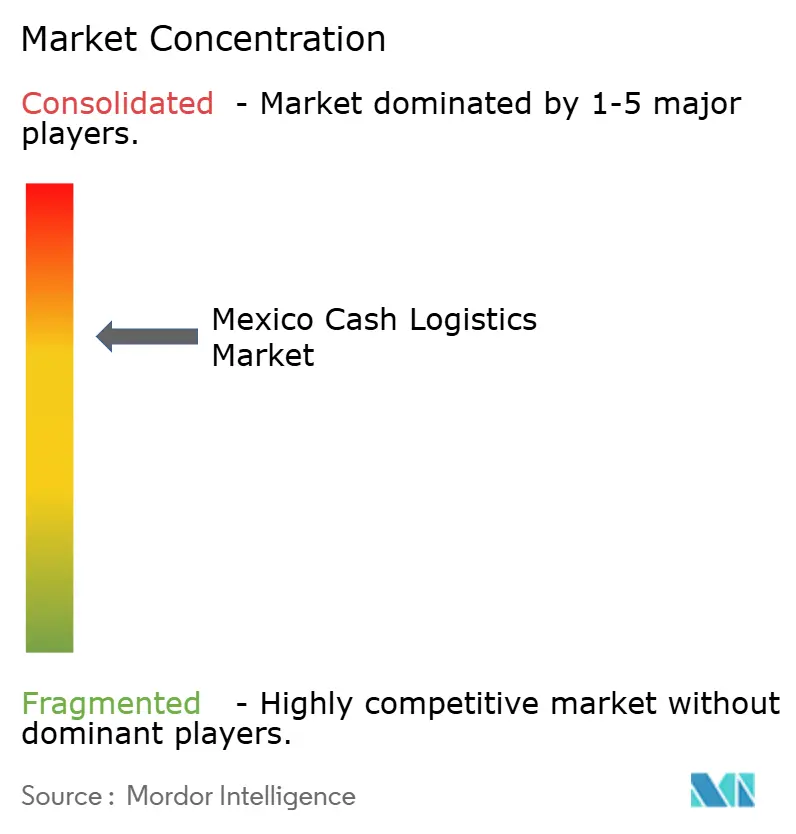
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Bargeldlogistik in Mexiko von Mordor Intelligence
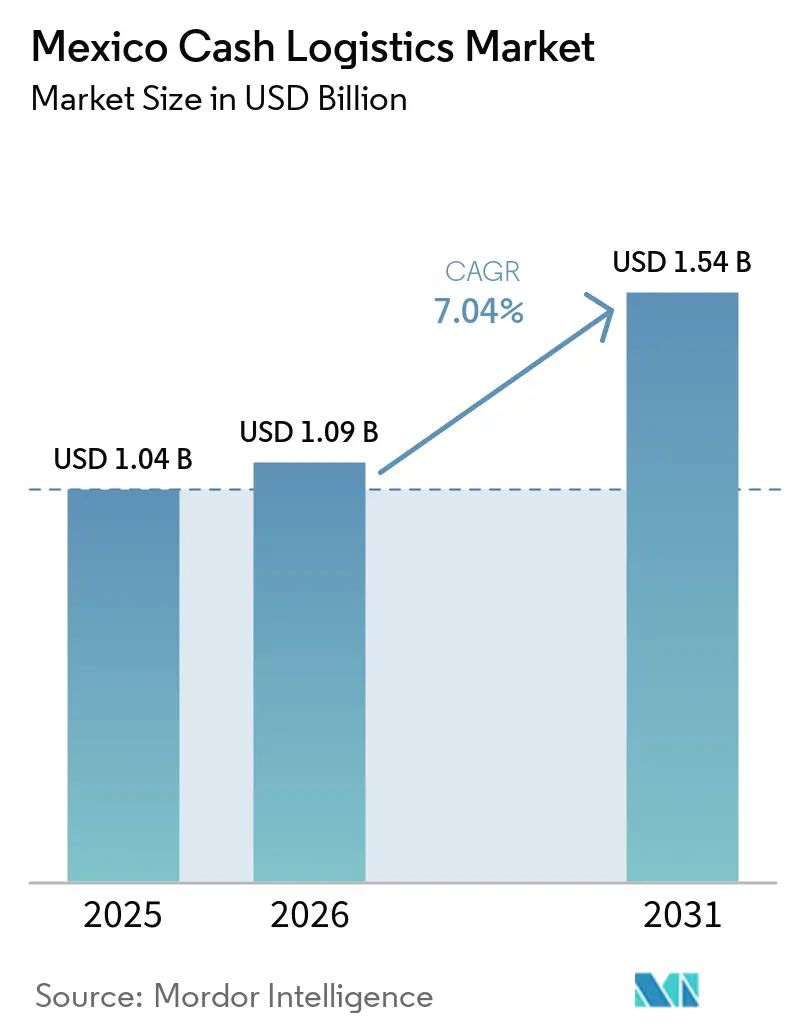
Die Marktgröße der Bargeldlogistik in Mexiko wurde im Jahr 2025 auf 1,04 Milliarden USD geschätzt und soll von 1,09 Milliarden USD im Jahr 2026 auf 1,54 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,04 % während des Prognosezeitraums (2026–2031).
Bargeld blieb zentral für alltägliche Einkäufe und viele informelle Geschäftsaktivitäten, was den Bedarf an Einsammlung, Verarbeitung und Verteilung im ganzen Land aufrechterhielt. Der Markt für Bargeldlogistik in Mexiko war zudem abhängig von der mangelnden Bankversorgung im ländlichen Raum sowie von Empfängern von Überweisungen, die weiterhin physische Währung abholten oder abhoben. Im Jahr 2025 überholten Einzahlungen die Bargeldeinsammlungen im Überweisungskanal, was die Zusammensetzung des Bargeldbedarfs veränderte, anstatt ihn zu beseitigen. Geldautomaten-Auffüllung, Smart-Safe-Dienstleistungen und organisierte Einzelhandelsverträge schufen Chancen für Anbieter, die Transport mit Informationssystemen kombinierten. Sicherheitskosten und die schrittweise Einführung kontobasierter Zahlungen begrenzten die Margen und veränderten die Anforderungen an die Routenplanung.
Wichtigste Erkenntnisse des Berichts
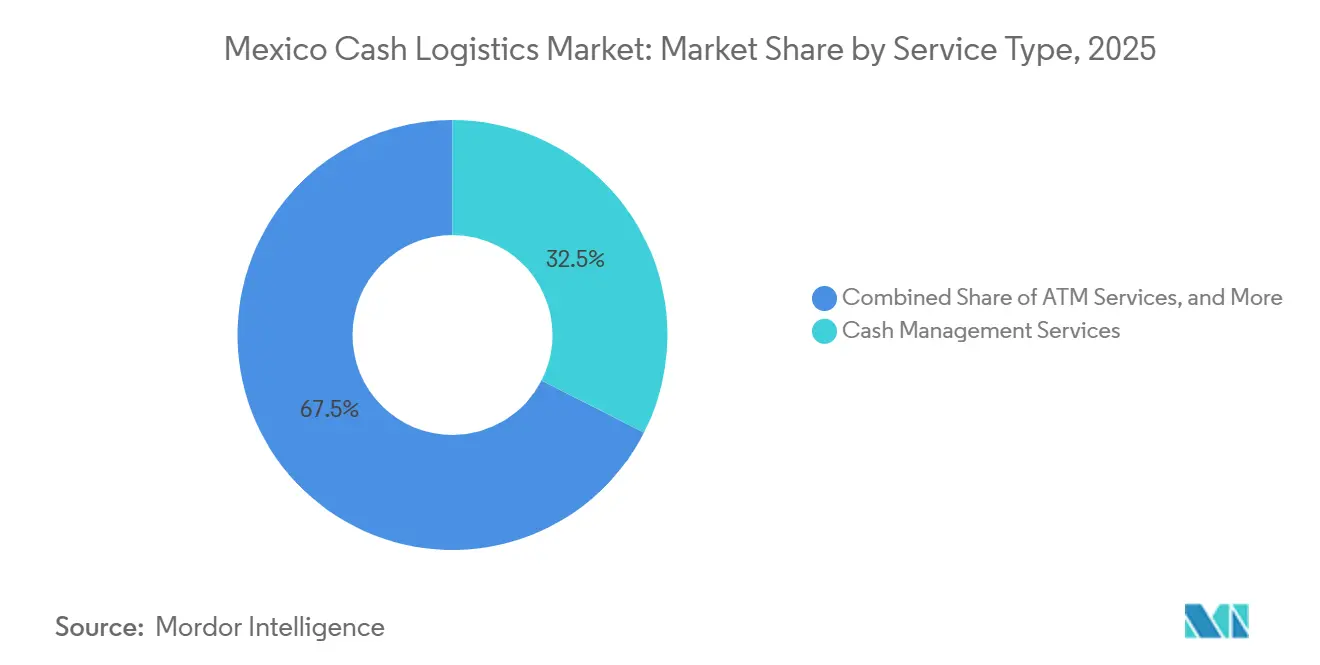
- Nach Dienstleistungsart hielten Bargeldverwaltungsdienstleistungen im Jahr 2025 einen Marktanteil von 32,50 % am Markt für Bargeldlogistik in Mexiko, während Geldautomatendienstleistungen bis 2031 die höchste prognostizierte CAGR von 7,90 % verzeichneten.
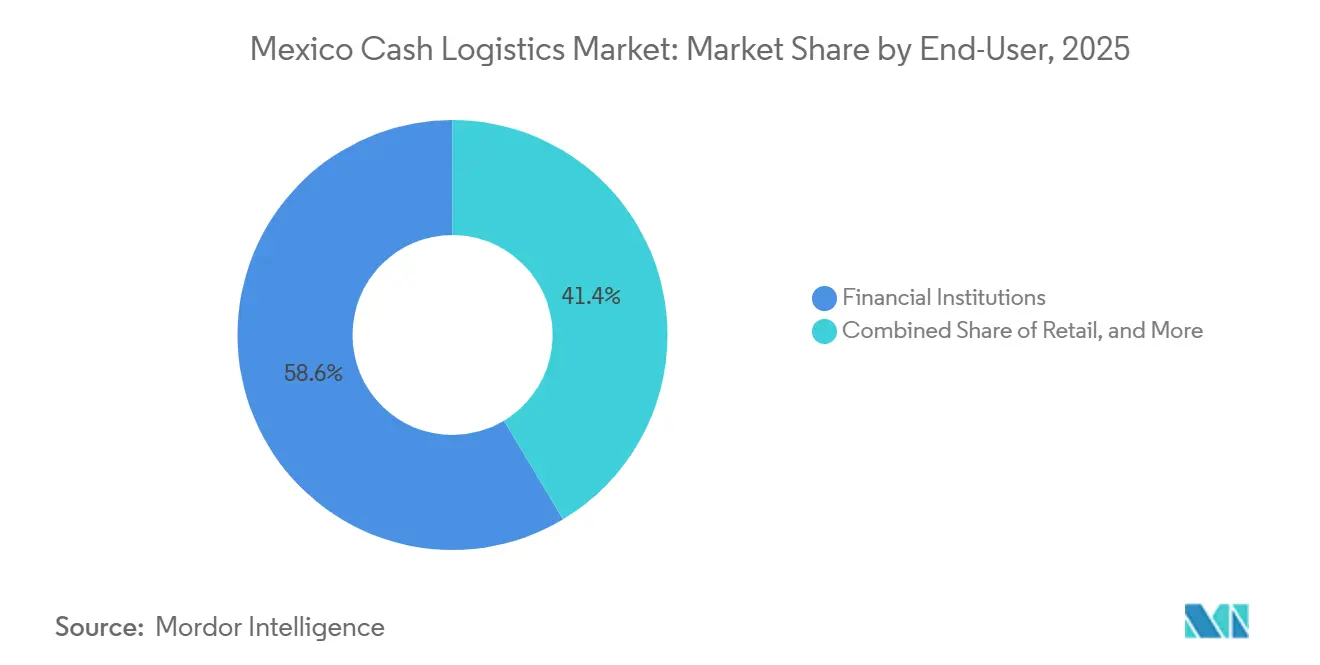
- Nach Endnutzer hielten Finanzinstitute im Jahr 2025 einen Anteil von 58,55 % an der Marktgröße der Bargeldlogistik in Mexiko, während der Einzelhandel bis 2031 die höchste prognostizierte CAGR von 8,20 % verzeichnete.
- Nach Transportmodus hielten Straßenwege im Jahr 2025 einen Marktanteil von 90,50 % am Markt für Bargeldlogistik in Mexiko, während Schienenwege bis 2031 die höchste prognostizierte CAGR von 8,10 % verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für Bargeldlogistik in Mexiko
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Nutzung von Bargeld bei Transaktionen mit niedrigem Wert und im informellen Sektor | +2.1% | National, mit höchster Intensität in Zentralmexiko, Bundesstaat Mexiko, Puebla und Zentren der Schattenwirtschaft | Langfristig (≥ 4 Jahre) |
| Ausbau von Geldautomaten- und Korrespondenzbankennetzwerken | +1.5% | National, mit stärkstem Wachstum in Oaxaca, Guerrero und Chiapas | Mittelfristig (2–4 Jahre) |
| Wachstum des organisierten Einzelhandels und bargeldintensiver Dienstleistungsnetzwerke | +1.2% | National, angeführt von Mexiko-Stadt, Guadalajara, Monterrey und den städtischen Korridoren des Bajío | Mittelfristig (2–4 Jahre) |
| Sicherheitsanforderungen für Bargeldeinsammlung und -transport | +0.8% | National, mit hoher Relevanz im Bundesstaat Mexiko, Puebla, Guanajuato und San Luis Potosí | Kurzfristig (≤ 2 Jahre) |
| Smart-Safe-Einführung zur Ermöglichung von Echtzeit-Liquiditätstransparenz | +0.6% | Mexiko-Stadt, Monterrey und Guadalajara, gefolgt von Sekundärstädten | Mittelfristig (2–4 Jahre) |
| Integration der Bargeldlogistik mit Überweisungs- und Nachnahme-Zahlungsströmen | +0.5% | National, konzentriert in Michoacán, Jalisco, Guanajuato und Oaxaca | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Nutzung von Bargeld bei Transaktionen mit niedrigem Wert und im informellen Sektor
Die Bargeldnutzung blieb fest in Käufen mit niedrigem Wert und informeller Arbeit verankert und verschaffte dem Markt für Bargeldlogistik in Mexiko eine breite Basis wiederkehrender Aktivitäten. Die Nationale Erhebung zur finanziellen Inklusion 2025 ergab, dass 85 % der Erwachsenen Bargeld für Einkäufe unter 29 USD verwendeten.[1]„Política Nacional de Inclusión Financiera 2025-2030,” Gobierno de México, finabien.gob.mx Physisches Bargeld zirkulierte daher weiterhin durch Convenience-Stores, Lebensmittelhändler, Bauarbeiten, Haushaltsdienstleistungen und Tageslohnkanäle. Jede Aktivität erforderte sichere Einsammlung, Zählung, Lagerung und Umverteilung, bevor Händler oder Arbeitnehmer die Mittel nutzen konnten. Der Besitz von Finanzprodukten führte nicht automatisch zur Nutzung digitaler Zahlungen, insbesondere dort, wo Geräte, Konnektivität oder Vertrauen begrenzt blieben. Dieses Muster hielt die Routendichte in Gebieten hoch, in denen formeller Bankzugang und informeller Handel nebeneinander existierten.
Der Markt für Bargeldlogistik in Mexiko profitierte davon, dass informelle Unternehmen oft viele kleine Zahlungen pro Tag abwickelten. Diese Unternehmen benötigten eine zuverlässige Möglichkeit, Scheine und Münzen zu konsolidieren, ohne Mitarbeiter zu einer Bankfiliale schicken zu müssen. Anbieter konnten diesen Bedarf durch geplante Abholungen, lokale Bargeldverarbeitungskapazitäten und sichere Lieferdienstleistungen decken. Die Nachfrage war geografisch verteilt, sodass nationale Reichweite nützlich, aber allein nicht ausreichend war. Lokales Wissen über Sammelstellen und Betriebszeiten blieb ebenfalls wichtig für die Leistungserbringung. Dieselben Bedingungen unterstützten die Bargeldeinsammlung für kleine Einzelhändler, lokale Distributoren und Arbeitgeber mit bargeldbasierter Lohnabrechnung.
Ausbau von Geldautomaten- und Korrespondenzbankennetzwerken
Der Ausbau von Geldautomaten schuf direkte Nachfrage nach Bargeldauffüllung, Erstlinien-Wartung und Verarbeitungsarbeiten im Markt für Bargeldlogistik in Mexiko. Neue Geräte erforderten regelmäßige Währungslieferungen, Abstimmungen, Servicebesuche und sichere Handhabung zurückgegebener Bargeldbestände. Diese Verpflichtungen schufen Verträge, die vorhersehbarer waren als einzelne Bargeldtransportfahrten. Sie erhöhten auch die Bedeutung von Betriebszeit, Routenkoordination und Überwachungssystemen. Betreiber benötigten gut geplante Routen, um Netzwerke zu bedienen, die über die größten Städte hinausgingen. Dies unterstützte wiederkehrende Managed-Service-Vereinbarungen anstelle isolierter Transportaufträge.
Die Nationale Politik zur finanziellen Inklusion für 2025 bis 2030 legt Zugangsziele fest, die den Ausbau von Finanzdienstleistungspunkten unterstützen.[2]Comisión Nacional Bancaria y de Valores, „Panorama Anual de Inclusión Financiera 2025,” Gobierno de México, cnbv.gob.mx Anbieter von Bargeldlogistik konnten Aufträge von neuen Geräten in Gemeinden mit begrenzter Abdeckung gewinnen. Betreiber mit etablierten Auffüllrouten konnten feste Flotten- und Personalkosten auf eine größere installierte Basis verteilen. Dies stärkte den kommerziellen Wert langfristiger Geldautomaten-Verwaltungsverträge. Das Wachstum des Maschinennetzwerks erhöhte auch den Wert einer prompten Wartung und einer genauen Abstimmung. Es begünstigte Anbieter, die Serviceanforderungen an verteilten Standorten erfüllen konnten.
Wachstum des organisierten Einzelhandels und bargeldintensiver Dienstleistungsnetzwerke
Die Expansion des organisierten Einzelhandels erweiterte die adressierbare Kundenbasis für den Markt für Bargeldlogistik in Mexiko über Banken und öffentliche Einrichtungen hinaus. Ketten, die in Sekundär- und Tertiärstädte eintraten, operierten oft dort, wo die Bankinfrastruktur weniger entwickelt war als in großen Städten. Ihre Filialen konnten häufige Barzahlungen erhalten, selbst als die Nutzung von Karten- und Mobilzahlungen zunahm. Tägliche Einsammlungen reduzierten den an jedem Standort gehaltenen Bargeldbestand und verbesserten die Sicherheit auf Filialebene. Einzelhändler wollten auch zeitnahe Transparenz über Mittel, die bereits in ihre Räumlichkeiten eingegangen waren. Diese Anforderungen begünstigten Anbieter, die physische Einsammlung mit elektronischen Aufzeichnungen und Kontoabstimmung kombinieren konnten.
Die Smart-Safe-Integration ermöglichte es einem Einzelhändler, Bargeld vor Ort zu erfassen, bevor ein gepanzertes Fahrzeug eintraf. Dieses Modell reduzierte die manuelle Aggregation und machte die Einsammlungsplanung reaktionsfähiger auf tatsächliche Salden. Der Markt für Bargeldlogistik in Mexiko konnte diesen Ansatz nutzen, um die Routenplanung in Filialnetzen mit unterschiedlichen Verkaufsmustern zu verbessern. Es reduzierte auch die betriebliche Belastung für Mitarbeiter, die zuvor Bargeld zu einer Filiale brachten oder es für feste Abholungen vorbereiteten. Brink's meldete im vierten Quartal 2025 ein organisches Wachstum von 22 % bei AMS und DRS sowie ein organisches Wachstum von 15 % im ersten Quartal 2026. Mexiko wurde in der Diskussion des Unternehmens zum ersten Quartal 2026 als starker Standort für digitale Einzelhandelslösungen genannt.
Smart-Safe-Einführung zur Ermöglichung von Echtzeit-Liquiditätstransparenz
Smart Safes veränderten den Betriebsansatz des Marktes für Bargeldlogistik in Mexiko, indem sie Bargeldbestände vor Ort in nutzbare Informationen umwandelten. Die Geräte erfassten Einzahlungen am Point of Sale und unterstützten eine digitale Aufzeichnung des von jedem Kunden gehaltenen Bargelds. Betreiber konnten diese Informationen nutzen, um Abholungen nach tatsächlichen Salden zu planen, anstatt sich nur auf feste Tagespläne zu verlassen. Dies reduzierte unnötige Fahrzeugbewegungen und hielt Fahrzeuge weniger lang auf risikoreichen Routen. Einzelhandelskunden gewannen auch bessere Transparenz über Mittel vor der physischen Einsammlung. Das Servicemodell verlagerte den Wettbewerb hin zu Daten, Integration und Zuverlässigkeit sowie Transportkapazität.
Der Einsatz von Smart Safes unterstützte eine gezieltere Zuweisung gepanzerter Kapazitäten auf Kundenrouten. Die Bargeldlogistikbranche in Mexiko konnte die Abholwirtschaftlichkeit verbessern, wenn sie zeitnahe Saldensdaten zur Bündelung von Einsammlungen nutzte. Bessere Daten unterstützten auch die Abstimmungsberichterstattung für Kunden, die eine engere Überwachung von Bargeld benötigten. Einzelhandelsketten mit integrierten Point-of-Sale-Systemen waren besser positioniert, diesen Ansatz zu übernehmen. Die Einführung begann wahrscheinlich in Großstädten, wo Einzelhandelsketten über die erforderlichen Systeme und Volumina verfügten. Kleinere Unternehmen könnten profitieren, wenn Anbieter die Ausrüstung und zugehörige Dienstleistungen zugänglich machten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schrittweise Migration zu digitalen und kontobasierten Zahlungen | -1.5% | National, mit schnellerer Einführung in Mexiko-Stadt, Monterrey und Guadalajara | Langfristig (≥ 4 Jahre) |
| Diebstahl, organisierte Kriminalität und Routensicherheitsrisiken | -0.8% | National, mit hoher Relevanz im Bundesstaat Mexiko, Puebla, Guanajuato, San Luis Potosí und Veracruz | Kurzfristig (≤ 2 Jahre) |
| Mangel an lizenzierten bewaffneten Sicherheitskräften und steigende Versicherungskosten | -0.6% | National, mit größerem Druck in Bundesstaaten mit hoher Kriminalitätskonzentration | Mittelfristig (2–4 Jahre) |
| Städtische Verkehrsstaus und begrenzte Eignung konventioneller gepanzerter Fahrzeugflotten | -0.4% | Ballungsräume Mexiko-Stadt, Guadalajara und Monterrey | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schrittweise Migration zu digitalen und kontobasierten Zahlungen
Digitale Zahlungen schufen mittelfristig eine Einschränkung, da sie einige physische Bargeldeinsammlungs- und -verteilungsbedarfe reduzierten. Kontoeinzahlungs-Überweisungen machten im Jahr 2025 50,4 % der empfangenen Überweisungen aus, während Bargeldeinsammlungen 49,6 % repräsentierten.[3]„Dinamismo de las Remesas Recibidas en México,” CEMLA, cemla.org CEMLA bestätigte, dass Einzahlungen im ersten Quartal 2026 52,7 % der Überweisungen ausmachten. Die Verschiebung veränderte, wo Bargeld benötigt wurde, da Empfänger eingezahlte Mittel über Geldautomaten abheben konnten, anstatt Mittel direkt einzusammeln. Sie reduzierte auch die Nachfrage auf bestimmten Überweisungseinsammlungsrouten. Der Markt für Bargeldlogistik in Mexiko bediente weiterhin den Bargeldauszahlungsprozess, aber sein Umsatzmix wurde stärker abhängig von Geldautomaten- und Korrespondenzbankenaktivitäten.
Die Nationale Politik zur finanziellen Inklusion legte den Regierungsansatz zur Erweiterung des Zugangs und digitaler Zahlungsoptionen bis 2030 dar. Geräteverfügbarkeit, Konnektivität und Vertrauen begrenzten weiterhin die schnelle Verdrängung von Bargeld in ländlichen, informellen und einkommensschwachen Gemeinschaften. Diese Grenzen schützten die kurzfristige Nachfrage nach physischen Bargelddienstleistungen an vielen Standorten. Anbieter mussten sich dennoch auf eine schrittweise Reduzierung bargeldintensiver Transaktionen in den am stärksten digital vernetzten Städten vorbereiten. Ihre Reaktion hing davon ab, Geldautomaten-Verwaltungs-, Smart-Safe- und Abstimmungsdienstleistungen neben konventionellem Transport anzubieten. Dieser Ansatz ermöglichte es Betreibern, sich ändernden Kundenpräferenzen zu bedienen, ohne physische Bargeldoperationen aufzugeben.
Diebstahl, organisierte Kriminalität und Routensicherheitsrisiken
Routenkriminalität schränkte die Expansion im Markt für Bargeldlogistik in Mexiko ein, da die Sicherheitskosten mit der Exposition stiegen. INEGI meldete 105.459 Fahrzeugdiebstähle im Jahr 2025. Kleinere Anbieter standen unter besonderem Druck, da sie über weniger Fahrzeuge, eine geringere Routendichte und weniger Kapazität zur Verlustabsorption verfügten. Sie standen auch vor höheren Ausgaben für Fahrzeugschutz, ausgebildetes Personal, Versicherungen und Routenkontrollen. Festpreisverträge machten es schwierig, jeden zusätzlichen Kostenpunkt an Kunden weiterzugeben. Dies legte mehr Wert auf Skalierung, disziplinierte Routenführung und langjährige Kundenverträge.
Die operative Bedrohung blieb auf Routen im Bundesstaat Mexiko, Puebla, Guanajuato und San Luis Potosí erheblich. Anbieter reagierten mit GPS-Überwachung, häufigeren Standortaktualisierungen und Routenrisikobewertungssystemen. Solche Investitionen konnten Personal und Bargeld schützen, erhöhten aber auch den Kapitalbedarf. Die Bargeldlogistikbranche in Mexiko stand daher vor einer Sicherheitsanforderung, die die Nachfrage nach professionellen Dienstleistungen unterstützte, während sie die Margen für Betreiber ohne Skalierung reduzierte. Sicherheitsausgaben beeinflussten auch Flottenersatzentscheidungen und Versicherungsvereinbarungen. Große Betreiber konnten diese Kosten auf mehr Kundenrouten und eine breitere Vermögensbasis verteilen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Geldautomatennetzwerke treiben strukturelle Dienstleistungsdiversifizierung voran
Bargeldverwaltungsdienstleistungen hielten im Jahr 2025 einen Marktanteil von 32,50 % am Markt für Bargeldlogistik in Mexiko. Das Segment profitierte von langfristigen Verträgen für Tresoroperationen, Abstimmung und Bargeldverwaltung. Finanzinstitute und öffentliche Stellen nutzten diese Dienstleistungen dort, wo tägliche Volumina eine kontrollierte Verarbeitung erforderten. Die Arbeit umfasste Zählung, Überprüfung, Lagerung und Berichterstattung, bevor Bargeld umverteilt wurde. Ihre Vertragsstruktur gab Anbietern eine stabilere Umsatzbasis als isolierte Transportaufträge. Große Kunden schätzten auch konsistente Verfahren und dokumentierte Verwahrung von Mitteln. Bargeldverwaltungsdienstleistungen blieben wichtig, da physische Währung weiterhin durch Einzelhandel, Regierungszahlungen und Banknetzwerke zirkulierte. Die Marktgröße der Bargeldlogistik in Mexiko für diesen Dienst wurde durch den anhaltenden Bedarf an der Handhabung von Währung nach der Einsammlung unterstützt. Die Servicequalität hing von der Verarbeitungskapazität, den Kontrollen und der Integration mit Kundenberichtssystemen ab.
Geldautomatendienstleistungen wurden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,90 % wachsen, der schnellsten Rate in dieser Segmentierung. Das Segment umfasste Bargeldauffüllung, Erstlinien-Wartung, Überwachung und Verwaltung von Maschinennetzwerken. GSI verwaltete national mehr als 29.000 Geldautomaten und zeigte damit den Umfang der verwalteten Geldautomatenarbeit in Mexiko. Betreiber konkurrierten bei Betriebszeitgarantien, Auffüllhäufigkeit, Reaktionszeiten und Überwachungsfähigkeiten. Diese Faktoren waren wichtig, da ein nicht verfügbares Gerät den Zugang zu Bargeld in Gemeinschaften mit wenigen Alternativen stören konnte. Der Ausbau von Geldautomaten in unterversorgten Gemeinden schuf eine kontinuierliche Pipeline von Servicemöglichkeiten. Der Markt für Bargeldlogistik in Mexiko verlagerte sich hin zu wiederkehrenden Managed-Service-Verträgen, als die Geldautomatenverantwortlichkeiten zunahmen. Anbieter konnten eine stärkere Umsatztransparenz aufbauen, wenn sie Maschinenwartung mit Transport und Bargeldverarbeitung kombinierten. Dieses Segment belohnte Routendichte, operative Disziplin und zuverlässige Kundenberichterstattung.
Bargeldtransport blieb das physische Fundament für Bankfilialeinsammlungen, Einzelhandelsabholungen, Geldautomaten-Auffüllung und Lieferrouten. Er behielt eine stabile Rolle, da jeder verwaltete Dienst weiterhin eine sichere Bewegung von Währung erforderte. Sonstige Dienstleistungen umfassten Lohnverteilung und spezialisierte Bankkurierdienste für Kunden außerhalb formeller digitaler Lohnabrechnungssysteme. Diese Dienstleistungen bedienten kleinere, aber konsistente Bedürfnisse unter Unternehmen, die eine kontrollierte physische Lieferung benötigten. Der Dienstleistungsmix wurde vielfältiger, da Kunden Transport, Verarbeitung, Überwachung und Bargeldtransparenz in einer Vereinbarung verlangten. Brink's nutzte seine AMS- und DRS-Geschäfte, um technologiebasierte Dienstleistungen mit seinen etablierten Logistikaktivitäten zu kombinieren. Die Bargeldlogistikbranche in Mexiko belohnte daher zunehmend Anbieter, die ein breiteres Betriebspaket liefern konnten. Konventioneller Bargeldtransport blieb notwendig, wurde aber seltener als einzige von großen Konten angeforderte Dienstleistung.


Nach Endnutzer: Finanzinstitute führend, Einzelhandel wächst am schnellsten
Finanzinstitute machten im Jahr 2025 58,55 % der Marktgröße der Bargeldlogistik in Mexiko aus. Banken waren die wichtigsten Käufer von Tresorverwaltungs-, Geldautomaten-Auffüllungs-, Filialeinsammlungs- und Bargeldverarbeitungsdienstleistungen in großem Maßstab. Ihre Betriebsanforderungen verlangten sichere Verwahrung, genaue Abstimmung und zuverlässige Lieferung an verteilten Servicestandorten. Outsourcing ermöglichte es Banken, spezialisierte Flotten und Verarbeitungseinrichtungen zu nutzen, anstatt jede Route intern zu verwalten. Die Marktgröße der Bargeldlogistik in Mexiko für Finanzinstitute spiegelte die Breite dieser wiederkehrenden Servicebedürfnisse wider. Große Bankkunden verlangten auch formelle Serviceniveaus, detaillierte Berichterstattung und Kontinuitätsplanung. Ihre Verträge begünstigten Anbieter mit nationaler Reichweite und der Fähigkeit, dichte Geldautomaten- und Filialnetzwerke zu verwalten. GSIs Geldautomaten-Fußabdruck veranschaulichte den operativen Umfang, den diese Beziehungen erfordern konnten. Finanzinstitute blieben daher die größte Nachfragebasis, auch als andere Kundengruppen ihre Ausgaben erhöhten.
Der Einzelhandel wurde voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,20 % expandieren, der schnellsten Rate unter den Endnutzern. Organisierte Ketten weiteten ihre Präsenz in Sekundärstädten aus und benötigten häufigere Einsammlungen aus Filialen mit hohem Bargeldumschlag. Smart-Safe-Systeme machten den Dienst auch strukturierter, indem sie Mittel vor der Einsammlung erfassten. Einzelhandelskunden suchten nach zuverlässigen Abholungen, schnellerer Transparenz der Mittel und weniger Personalexposition gegenüber Bargeld vor Ort. Diese Bedürfnisse schufen Nachfrage nach Verträgen, die Ausrüstung, Einsammlung, Verarbeitung und Berichterstattung kombinierten. Das Wachstum des Segments hing nicht davon ab, dass Bargeld digitale Zahlungen ersetzte. Stattdessen spiegelte es die betrieblichen Anforderungen von Filialen wider, die weiterhin Bargeld erhielten, während sie ihren Maßstab erhöhten. Der Markt für Bargeldlogistik in Mexiko bediente diese Kunden durch maßgeschneiderte Einsammlungspläne und engere Abstimmung. Anbieter, die physischen Service mit Filialdaten abstimmen konnten, hatten einen Vorteil in größeren Einzelhandelsnetzwerken.
Das Gastgewerbe unterstützte eine stetige Nachfrage, da Hotels, Casinos, Resorts und Unterhaltungsstätten weiterhin bargeldintensive Aktivitäten verwalteten. Resortstandorte wie Cancún, Los Cabos und Puerto Vallarta erforderten sorgfältige Einsammlungen, die saisonalen und täglichen Volumenmustern entsprachen. Behörden und öffentliche Einrichtungen erzeugten Nachfrage durch Sozialleistungsauszahlungen, kommunale Lohnabrechnung und Bargeldverwaltung der Staatskasse. Diese Aktivitäten erforderten lizenzierte Betreiber, die Sicherheits- und Compliance-Anforderungen an vielen Standorten erfüllen konnten. Die Ausweitung digitaler Dienste veränderte einige Zahlungskanäle, aber der physische Zugang blieb in Gemeinschaften mit begrenzter Konnektivität relevant. Sonstige Endnutzer umfassten Transportunternehmen, Versorgungsunternehmen und Gesundheitsnetzwerke mit wiederkehrenden Bargeldhandhabungsbedürfnissen. Zusammen gaben diese Kunden dem Markt für Bargeldlogistik in Mexiko eine breitere Nachfragebasis über Finanzinstitute und Einzelhandelsketten hinaus. Ihre Anforderungen hingen oft von lokalen Lieferbedingungen, Bargeldvolumina und der Verfügbarkeit nahegelegener Bankinfrastruktur ab.
Nach Transportmodus: Straßenwege dominieren, Schienenwege gewinnen durch Sicherheitsvorteil an Boden
Straßenwege machten im Jahr 2025 90,50 % des Marktanteils der Bargeldlogistik in Mexiko nach Transportmodus aus. Gepanzerte Straßenfahrzeuge übernahmen nahezu alle inländischen Bargeldtransporte, Geldautomaten-Auffüllungen und Filialeinsammlungsrouten. Ihre Dominanz spiegelte die Notwendigkeit wider, Bankfilialen, Einzelhandelsstandorte und Bargeldpunkte zu erreichen, die nicht mit Bahnterminals oder Flughäfen verbunden waren. Der Straßentransport ermöglichte es Betreibern auch, den Einsammlungszeitplan an die täglichen Volumina eines Kunden anzupassen. Die Flotte war das praktische Bindeglied zwischen lokaler Bargeldgenerierung und zentralisierten Verarbeitungsstandorten. Straßenwege unterstützten sowohl städtische Routen mit vielen Haltestellen als auch längere Überlandbewegungen. Ihre Flexibilität machte sie zur zentralen Liefermethode für den Markt für Bargeldlogistik in Mexiko. Dieser Modus trug auch die höchste Exposition gegenüber Routenkriminalität und städtischen Verkehrsstaus. Betreiber benötigten Routenplanung, Fahrzeugschutz und Live-Überwachung, um diese Einschränkungen zu bewältigen.
Schienenwege wurden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,10 % wachsen. Das Wachstum spiegelte das Interesse an intermodalen Optionen für hochwertige Bewegungen zwischen großen Finanzzentren wider. Schienengebundene Bewegungen könnten die Exposition auf ausgewählten Straßenkorridoren reduzieren, wo Diebstahlrisiken erhöht waren. Die Schiene ersetzte nicht den Straßentransport für Letzte-Meile-Einsammlungen oder Geldautomaten-Wartung. Sie bot stattdessen eine potenzielle Option für bestimmte Massen- und Überlandbewegungen. Der Markt für Bargeldlogistik in Mexiko konnte die Schiene nutzen, wo Fahrpläne, Terminalzugang und Sicherheitskontrollen der Sendung entsprachen. Grupo Mexico Transportes investierte in Drohnenüberwachung und Echtzeit-Geschwindigkeitsüberwachung für hochwertige Sendungen. Diese Fähigkeiten unterstützten enger überwachte Überlandtransportvereinbarungen.
Luftwege blieben eine kleine, aber wichtige Option für dringende, hochwertige Bewegungen. Umverteilung der Zentralbank, Lieferung von der Münzprägeanstalt zur Filiale und Notfall-Geldautomaten-Auffüllung konnten in bestimmten Situationen Lufttransport erfordern. Geografische Isolation machte den Luftdienst auch für einige Resort- und Inselstandorte relevant. Der Modus wurde durch Kosten und Luftfrachtsicherheitsanforderungen eingeschränkt. Er konnte nicht den regelmäßigen lokalen Zugang bieten, den eine gepanzerte Straßenflotte bot. Luftwege leisteten daher einen begrenzten Beitrag, füllten aber Bedürfnisse, die andere Modi nicht schnell erfüllen konnten. Der Markt für Bargeldlogistik in Mexiko nutzte diesen Modus, wo Geschwindigkeit, Standort und Sendungswert die zusätzlichen Kosten rechtfertigten. Der Dienst erforderte eine enge Koordination mit der Flughafenabfertigung und dem sicheren Bodentransport. Seine Rolle blieb spezialisiert und nicht breit angelegt.
Geografische Analyse
Mexiko-Stadt, Guadalajara und Monterrey bildeten den wichtigsten Nachfragecluster für den Markt für Bargeldlogistik in Mexiko. Diese Städte konzentrierten Finanzinstitute, organisierte Einzelhandelsnetzwerke und industrielle Lohnabrechnungsoperationen. Mexiko-Stadt beherbergte Zentralbankinfrastruktur, Geschäftsbanken und einen großen Einzelhandels-Fußabdruck, der häufige Einsammlungen und Geldautomaten-Auffüllung erforderte. Die Städte hatten auch dichte Netzwerke von Servicepunkten, die effiziente Routen für größere Betreiber unterstützten. Der Umsatzanteil der Bargeldlogistik in Mexiko konzentrierte sich in diesen städtischen Gebieten, da die täglichen Bargeldströme hoch und die Kundenstandorte eng miteinander verbunden waren. Ihr Umfang unterstützte spezialisierte Bargeldverarbeitungseinrichtungen und verwaltete Geldautomatendienstleistungen. Dieselben Korridore standen vor erhöhten Routensicherheitskosten und Verkehrsstaus, die Einsammlungspläne beeinflussen konnten. Anbieter mussten Routendichte mit Sicherheitsplanung und Flottenverfügbarkeit in Einklang bringen.
Die Bajío-Region, einschließlich Guanajuato, Querétaro und Aguascalientes, entwickelte sich zu einem sekundären Nachfragegebiet. Automobil- und Fertigungsaktivitäten unterstützten lohnbezogene Bargeldhandhabung für Arbeitnehmer, die teilweise außerhalb digitaler Lohnabrechnungssysteme blieben. Die Region verband auch wichtige Städte durch Korridore, die für Einsammlungen und Überlandbewegungen wichtig waren. Frachtdiebstahlsdruck in Guanajuato und umliegenden Gebieten erhöhte die Bedeutung von Risikokontrollen für Anbieter. Südliche und Küstenstaaten, einschließlich Oaxaca, Chiapas, Guerrero, Quintana Roo und Yucatán, boten Wachstumschancen, da der Finanzzugang weniger entwickelt war. Die CNBV meldete Ende 2024 179 Millionen Einlagenkonten, ein Anstieg von 10 % gegenüber dem Vorjahr, während Zugangslücken in ländlichen südlichen Gemeinden bestehen blieben.[4]„Ingresos y Egresos por Remesas, Diciembre de 2025,” Banco de México, banxico.org.mx Neue Zugangspunkte an diesen Standorten erforderten Bargeldverteilung, Geldautomaten-Auffüllung und Korrespondenzbankenunterstützung.
Hochüberweisungsstaaten, einschließlich Michoacán, Jalisco, Guanajuato und Oaxaca, hatten wiederkehrenden Bedarf an Bargeldauszahlungs- und Geldautomaten-Auffüllungsdienstleistungen. Mexiko erhielt im Jahr 2025 Überweisungen in Höhe von 61,79 Milliarden USD, davon wurden 30,33 Milliarden USD in bar eingesammelt. Elektronische Überweisungen erreichten im Quartal April bis Juni 2026 15,95 Milliarden USD, und 7,49 Milliarden USD wurden in bar eingesammelt. Resortmärkte fügten spezialisierte Einsammlungsbedürfnisse für Gastgewerbe- und Unterhaltungsstandorte hinzu, die hohe Bargeldvolumina handhabten. Diese regionalen Muster erforderten von Anbietern, Servicemodelle an lokale Zugangsbedingungen, Tourismusaktivitäten und Sicherheitsrisiken anzupassen. Bemühungen um ländlichen Finanzzugang unterstützten auch die zukünftige Nachfrage nach Bargeldverteilung und verwalteten Geldautomatendienstleistungen.
Wettbewerbslandschaft
Der Markt für Bargeldlogistik in Mexiko ist auf nationaler Ebene mäßig konzentriert. GSI und The Brink's Company hielten die größten operativen Fußabdrücke durch Geldautomatenabdeckung, Routendichte und Dienstleistungsbreite. GSI operierte durch COMETRA, SEPSA, Seguritec, Tecnoval und Tameme und deckte Bargeldtransport, Verarbeitung, Geldautomaten-Verwaltung und Bankkurierdienste ab. Diese integrierte Struktur machte es für große institutionelle Kunden schwieriger, Anbieter zu wechseln. Sie ermöglichte es dem Unternehmen auch, Dienstleistungen zu kombinieren, die sonst separat beauftragt werden könnten. Der Markt für Bargeldlogistik in Mexiko belohnte diese Breite, da Kunden koordinierte Bargeldverwahrung, Transport, Verarbeitung und Berichterstattung wollten. Nationale Anbieter konnten auch Sicherheits- und Technologiekosten über größere Routennetzwerke verteilen. Ihre Skalierung schuf hohe Serviceerwartungen für große Bank- und Einzelhandelskonten.
Brink's verfolgte eine technologieorientierte Strategie durch digitale Einzelhandelslösungen und Geldautomatendienstleistungen. Das Unternehmen bezeichnete Mexiko in seinen Ergebnissen des ersten Quartals 2026 als starken Standort für digitale Einzelhandelslösungen, mit Kundenkonvertierung und Margenverbesserung. Brink's und NCR Atleos gaben im Februar 2026 eine endgültige Übernahmevertrag bekannt, der mit 6,6 Milliarden USD bewertet wurde. Die Aktionäre genehmigten die Transaktion im Juni 2026, und die Unternehmen erwarten den Abschluss im ersten Quartal 2027. NCR Atleos hatte eine installierte Basis von 600.000 Geldautomaten weltweit, was die Kapazität von Brink's für verwaltete Geldautomatendienstleistungen auf Märkten einschließlich Mexiko erweitern könnte. Brink's meldete auch 15.900 Fahrzeuge in 51 Ländern und 640 Millionen USD an Barmitteln aus dem operativen Geschäft im Jahr 2025.
Regionale Spezialisten umfassten SP-Alfamex, Proseval, NSU Proteccion, Transportes Lock, Tolmex Seguridad Privada y Traslado de Valores und andere lokale Anbieter. Diese Unternehmen konkurrierten durch Routenvertrautheit, Flexibilität für mittelständische Kunden und Preis in Gebieten, wo die nationale Routendichte geringer war. SP-Alfamex setzte die Bereitstellung von Werttransport, Lohnverarbeitung und spezialisierten Einsammlungsdienstleistungen in Mexiko-Stadt und auf regionalen Routen fort. Proseval setzte die Ausweitung von Werttransportdienstleistungen über Mexiko-Stadt hinaus mit GPS-verfolgten gepanzerten Flotten fort. Chancen blieben bei Smart-Safe-Dienstleistungen für kleine Einzelhändler, schienengebundenem Überlandtransport und Korrespondenzbankenunterstützung. GPS-Verfolgung und datenbasierte Routenoptimierung wurden zunehmend notwendig, um die Erwartungen von Unternehmenskunden zu erfüllen.
Marktführer der Bargeldlogistikbranche in Mexiko
Grupo Seguridad Integral (GSI)
The Brink's Company
Servicio Integral de Seguridad, S.A. de C.V.
Control Central de Vigilancia, S.A. de C.V.
Logistikaz Seguridad Privada, S.A. de C.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Die Aktionäre von The Brink's Company und NCR Atleos genehmigten die zuvor angekündigte Übernahme von NCR Atleos durch Brink's auf Sonderversammlungen, die am 30. Juni 2026 abgehalten wurden. Das vollständig in bar und Aktien abgewickelte Geschäft, das mit 6,6 Milliarden USD bewertet wurde, einschließlich der Übernahme von 2,6 Milliarden USD an Schulden von NCR Atleos, erhielt die kartellrechtliche Freigabe nach dem Hart-Scott-Rodino-Gesetz. Der Abschluss der Transaktion wird im ersten Quartal 2027 erwartet. Die Kombination brachte die globale installierte Basis von 600.000 Geldautomaten von NCR Atleos in die AMS- und DRS-Plattform von Brink's ein, mit einem angestrebten jährlichen Kosteneinsparungspotenzial von 200 Millionen USD nach dem Abschluss.
- April 2026: The Brink's Company änderte und verlängerte am 31. März 2026 seine bestehende Kreditfazilität, um seine Bilanz vor der NCR Atleos-Transaktion zu stärken. Die am 6. Mai 2026 veröffentlichten Ergebnisse des ersten Quartals 2026 meldeten ein organisches Umsatzwachstum von 15 % bei AMS und DRS, während Lateinamerika als starker Standort für die Konvertierung digitaler Einzelhandelslösungen und Margenverbesserung identifiziert wurde.
- Februar 2026: The Brink's Company und NCR Atleos gaben am 26. Februar 2026 gemeinsam eine endgültige Fusionsvereinbarung bekannt, die die Transaktion mit 6,6 Milliarden USD bewertet. Das Geschäft umfasste 2,2 Milliarden USD in bar, 13,3 Millionen Brink's-Aktien und 2,6 Milliarden USD übernommene Schulden.
- August 2025: Der Mexikanische Intermodale Transportverband (AMTI) und der Nationale Verband der Fahrzeugverfolgung- und Schutzunternehmen (ANERPV) unterzeichneten im Juli–August 2025 eine formelle Kooperationsvereinbarung, um gemeinsam die Unsicherheit im intermodalen Transport zu bekämpfen, was für die Expansion des Schienenmodus bei der Bargeldlogistikroutenführung relevant ist. AMTI-Daten zeigten, dass der intermodale Schienentransport auf mehreren Routen eine Diebstahlrate von 0,5 % aufweist, weniger als ein Zehntel der Diebstahlexposition auf den risikoreichsten Straßenkorridoren.


Berichtsumfang des Marktes für Bargeldlogistik in Mexiko
| Bargeldtransport |
| Bargeldverwaltungsdienstleistungen |
| Geldautomatendienstleistungen |
| Sonstige Dienstleistungen |
| Finanzinstitute |
| Einzelhandel |
| Gastgewerbe |
| Behörden und öffentliche Einrichtungen |
| Sonstige Endnutzer |
| Straßenwege |
| Schienenwege |
| Luftwege |
| Nach Dienstleistungsart | Bargeldtransport |
| Bargeldverwaltungsdienstleistungen | |
| Geldautomatendienstleistungen | |
| Sonstige Dienstleistungen | |
| Nach Endnutzer | Finanzinstitute |
| Einzelhandel | |
| Gastgewerbe | |
| Behörden und öffentliche Einrichtungen | |
| Sonstige Endnutzer | |
| Nach Transportmodus | Straßenwege |
| Schienenwege | |
| Luftwege |


Im Bericht beantwortete Schlüsselfragen
Welchen Wert hatten Bargeldlogistikdienstleistungen in Mexiko im Jahr 2026?
Der Markt für Bargeldlogistik in Mexiko belief sich im Jahr 2026 auf 1,09 Milliarden USD und wurde prognostiziert, bis 2031 einen Wert von 1,54 Milliarden USD zu erreichen.
Welche Wachstumsrate wurde für Bargeldlogistikdienstleistungen in Mexiko prognostiziert?
Der Sektor wurde prognostiziert, von 2026 bis 2031 mit einer CAGR von 7,04 % zu wachsen.
Welcher Dienst wuchs in Mexikos Bargeldlogistiksektor am schnellsten?
Geldautomatendienstleistungen wurden voraussichtlich bis 2031 die höchste CAGR von 7,90 % verzeichnen.
Welche Kundengruppe nutzte Bargeldlogistikdienstleistungen am umfangreichsten?
Finanzinstitute hielten im Jahr 2025 einen Anteil von 58,55 %, da sie Geldautomaten-Auffüllung, Tresorverwaltung und Bargeldtransportdienstleistungen benötigten.
Warum stieg die Nachfrage des Einzelhandels nach sicherer Bargeldhandhabung?
Der Einzelhandel wurde voraussichtlich bis 2031 mit 8,20 % wachsen, da organisierte Ketten expandierten und Smart-Safe- und verwaltete Einsammlungsdienstleistungen einführten.
Welcher Transportmodus wurde am häufigsten für sichere Bargeldtransporte in Mexiko genutzt?
Straßenwege hielten im Jahr 2025 einen Anteil von 90,50 %, da gepanzerte Straßenflotten die meisten Filial-, Einzelhandels- und Geldautomatenrouten bedienten.
Seite zuletzt aktualisiert am:



