
Tamaño y Participación del Mercado de Logística de Efectivo en México
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
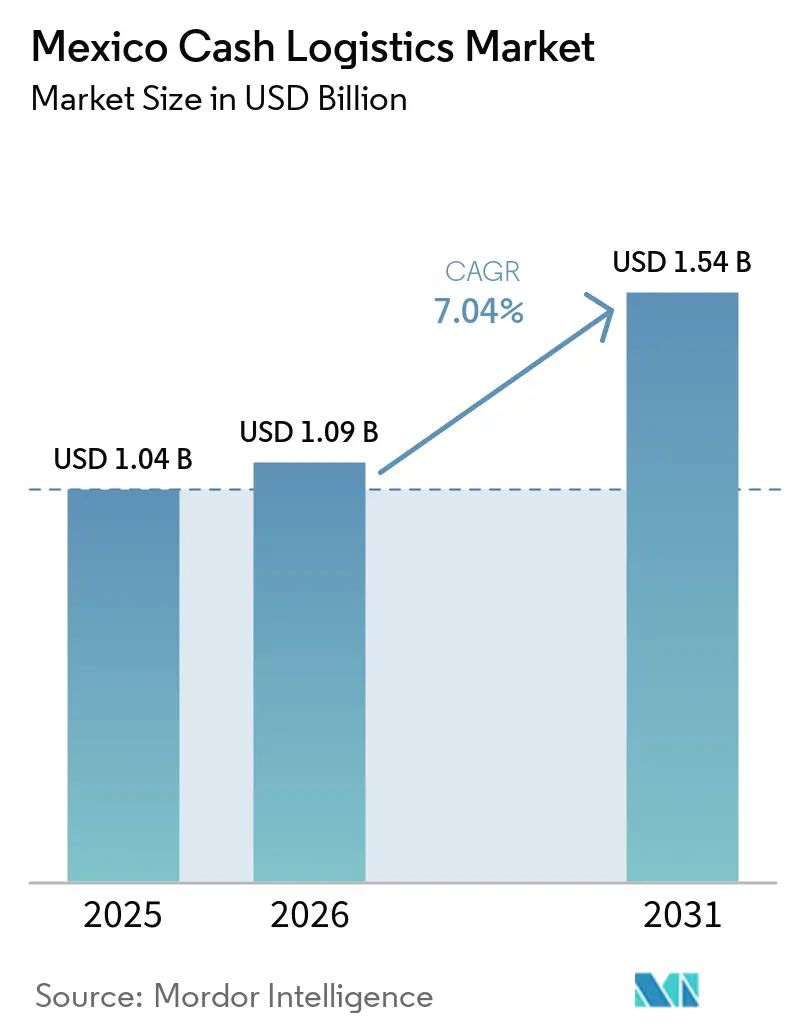
| Tamaño del mercado en el año base (2025) | 1.04 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.54 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.04 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Logística de Efectivo en México por Mordor Intelligence
El tamaño del mercado de logística de efectivo en México fue valorado en 1,04 mil millones de USD en 2025 y se estima que crecerá desde 1,09 mil millones de USD en 2026 hasta alcanzar 1,54 mil millones de USD en 2031, a una CAGR del 7,04% durante el período de pronóstico (2026-2031).
El efectivo siguió siendo fundamental para las compras habituales y para muchas actividades comerciales informales, lo que sostuvo los requisitos de recolección, procesamiento y distribución en todo el país. El mercado de logística de efectivo en México también dependió de la falta de bancarización en zonas rurales y de los receptores de remesas que continuaron cobrando o retirando moneda física. Los depósitos superaron a las cobranzas en efectivo en el canal de remesas durante 2025, lo que modificó la combinación de necesidades de manejo de efectivo en lugar de eliminarlas. La recarga de ATM, los servicios de cajas fuertes inteligentes y los contratos con el comercio minorista organizado crearon oportunidades para los proveedores que combinaron el transporte con sistemas de información. Los costos de seguridad y la adopción gradual de pagos basados en cuentas limitaron los márgenes y modificaron los requisitos de planificación de rutas.
Conclusiones Clave del Informe
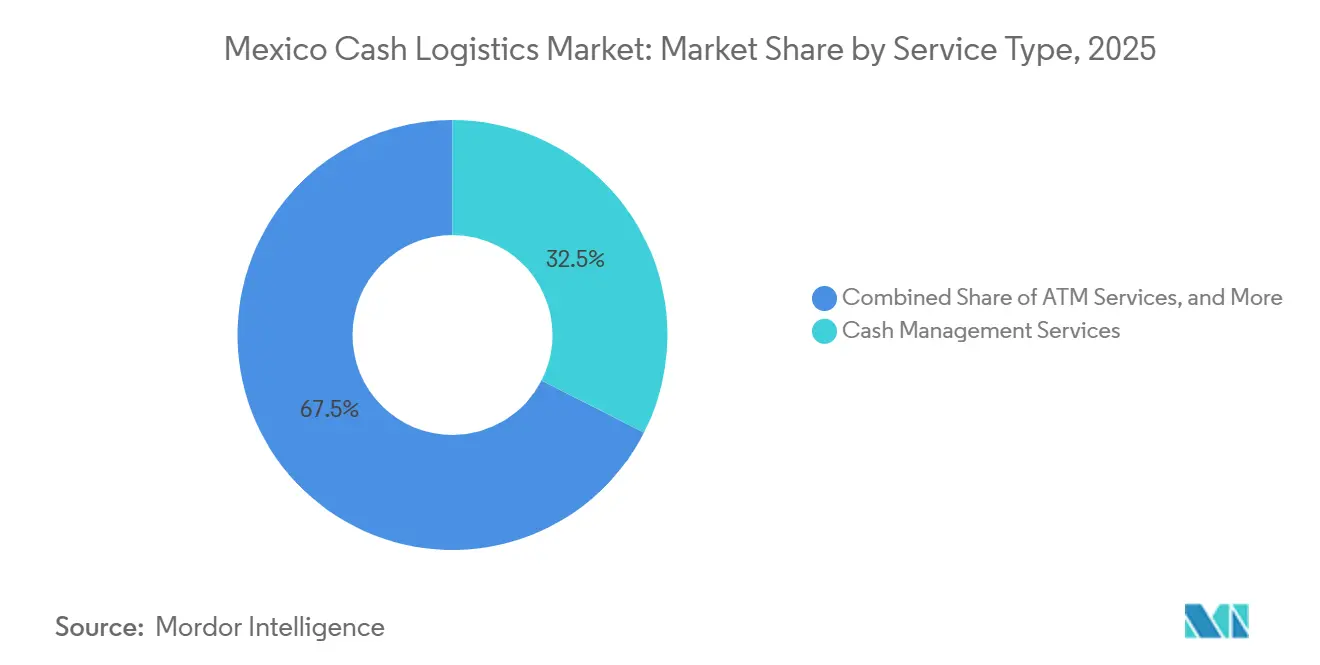
- Por tipo de servicio, los servicios de gestión de efectivo representaron el 32,50% de la participación del mercado de logística de efectivo en México en 2025, mientras que los servicios de ATM registraron la CAGR proyectada más alta del 7,90% hasta 2031.
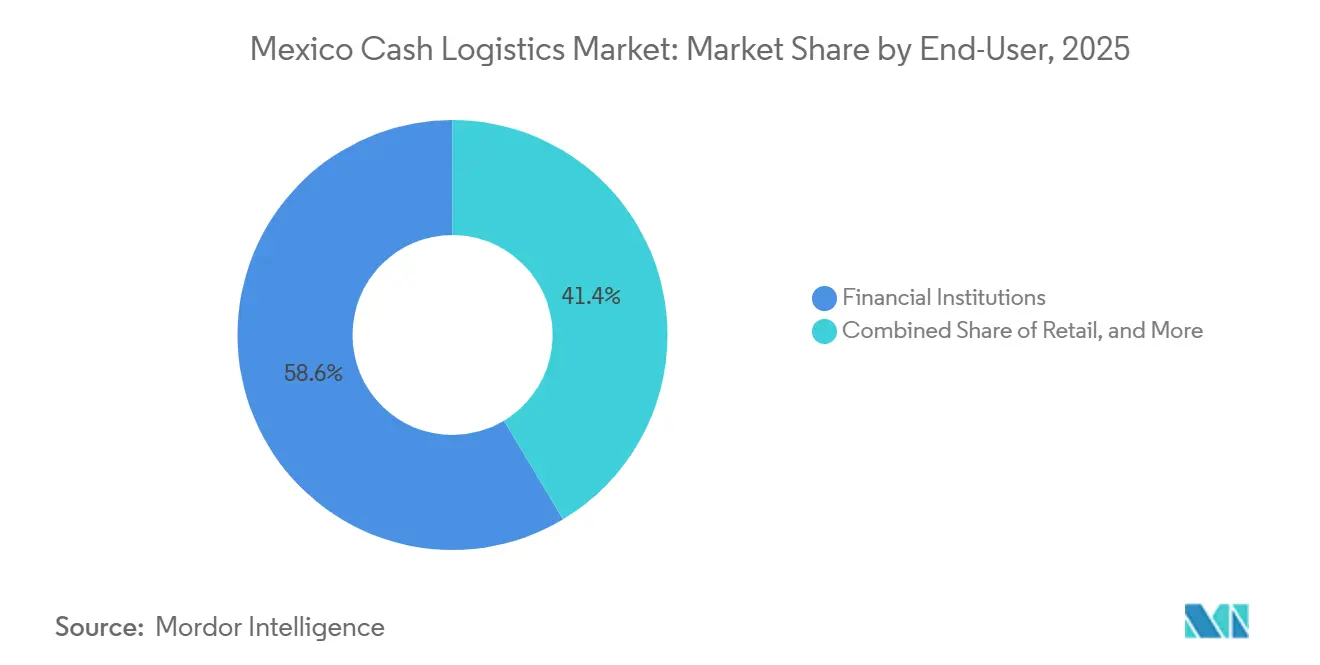
- Por usuario final, las instituciones financieras representaron el 58,55% del tamaño del mercado de logística de efectivo en México en 2025, mientras que el comercio minorista registró la CAGR proyectada más alta del 8,20% hasta 2031.
- Por modo de tránsito, las carreteras representaron el 90,50% de la participación del mercado de logística de efectivo en México en 2025, mientras que los ferrocarriles registraron la CAGR proyectada más alta del 8,10% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Efectivo en México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Uso Continuo del Efectivo en Transacciones de Bajo Valor e Informales | +2.1% | Nacional, con mayor intensidad en el centro de México, Estado de México, Puebla y centros de economía informal | Largo plazo (≥ 4 años) |
| Expansión de Redes de ATM y Banca Corresponsal | +1.5% | Nacional, con mayor crecimiento en Oaxaca, Guerrero y Chiapas | Mediano plazo (2-4 años) |
| Crecimiento del Comercio Minorista Organizado y Redes de Servicios Intensivos en Efectivo | +1.2% | Nacional, liderado por Ciudad de México, Guadalajara, Monterrey y los corredores urbanos del Bajío | Mediano plazo (2-4 años) |
| Requisitos de Seguridad para la Recolección y el Transporte de Efectivo | +0.8% | Nacional, con alta relevancia en el Estado de México, Puebla, Guanajuato y San Luis Potosí | Corto plazo (≤ 2 años) |
| Adopción de Cajas Fuertes Inteligentes que Permiten Visibilidad de Liquidez en Tiempo Real | +0.6% | Ciudad de México, Monterrey y Guadalajara, seguidas de ciudades secundarias | Mediano plazo (2-4 años) |
| Integración de la Logística de Efectivo con Flujos de Remesas y Entrega Contra Reembolso | +0.5% | Nacional, concentrado en Michoacán, Jalisco, Guanajuato y Oaxaca | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Uso Continuo del Efectivo en Transacciones de Bajo Valor e Informales
El uso del efectivo siguió arraigado en las compras de bajo valor y en el trabajo informal, lo que proporcionó al mercado de logística de efectivo en México una amplia base de actividad recurrente. La Encuesta Nacional de Inclusión Financiera de 2025 encontró que el 85% de los adultos utilizó efectivo para compras por debajo de 29 USD.[1]"Política Nacional de Inclusión Financiera 2025-2030," Gobierno de México, finabien.gob.mx El efectivo físico, por lo tanto, continuó moviéndose a través de tiendas de conveniencia, vendedores de alimentos, trabajos de construcción, servicios domésticos y canales de nómina de salario diario. Cada actividad requirió una recolección, conteo, almacenamiento y redistribución seguros antes de que los comerciantes o trabajadores pudieran utilizar los fondos. La tenencia de productos financieros no condujo automáticamente al uso de pagos digitales, particularmente donde los dispositivos, la conectividad o la confianza seguían siendo limitados. Este patrón mantuvo alta la densidad de rutas en áreas donde el acceso a la banca formal y el comercio informal coexistían.
El mercado de logística de efectivo en México se benefició porque las empresas informales a menudo manejaban muchos pagos pequeños cada día. Esas empresas necesitaban una forma confiable de consolidar billetes y monedas sin enviar empleados a una sucursal bancaria. Los proveedores podían atender esa necesidad mediante recolecciones programadas, capacidad local de procesamiento de efectivo y servicios de entrega segura. La demanda estaba geográficamente dispersa, por lo que la escala nacional era útil pero no suficiente por sí sola. El conocimiento local de los puntos de recolección y los horarios de operación también siguió siendo importante para la prestación del servicio. Las mismas condiciones apoyaron la recolección de efectivo para pequeños minoristas, distribuidores locales y empleadores con prácticas de nómina basadas en efectivo.
Expansión de Redes de ATM y Banca Corresponsal
La expansión de ATM creó demanda directa de recarga de efectivo, mantenimiento de primera línea y trabajo de procesamiento en el mercado de logística de efectivo en México. Las nuevas máquinas requirieron entrega regular de moneda, conciliación, visitas de servicio y manejo seguro del efectivo devuelto. Estas obligaciones crearon contratos más predecibles que los viajes individuales de transporte de efectivo. También aumentaron la importancia del tiempo de actividad, la coordinación de rutas y los sistemas de monitoreo. Los operadores necesitaban rutas bien planificadas para atender redes que se extendían más allá de las ciudades más grandes. Esto respaldó acuerdos recurrentes de servicios gestionados en lugar de asignaciones de transporte aisladas.
La Política Nacional de Inclusión Financiera para 2025 a 2030 establece metas de acceso que apoyan la expansión de los puntos de servicio financiero.[2]Comisión Nacional Bancaria y de Valores, "Panorama Anual de Inclusión Financiera 2025," Gobierno de México, cnbv.gob.mx Los proveedores de logística de efectivo podrían obtener trabajo de nuevas máquinas en municipios con cobertura limitada. Los operadores con rutas de recarga establecidas podrían distribuir los costos fijos de flota y personal en una base instalada más amplia. Esto fortaleció el valor comercial de los acuerdos de gestión de ATM de larga duración. El crecimiento de la red de máquinas también aumentó el valor del mantenimiento oportuno y la conciliación precisa. Favoreció a los proveedores que podían cumplir los requisitos de servicio en ubicaciones dispersas.
Crecimiento del Comercio Minorista Organizado y Redes de Servicios Intensivos en Efectivo
La expansión del comercio minorista organizado amplió la base de clientes potenciales para el mercado de logística de efectivo en México más allá de los bancos y las instituciones públicas. Las cadenas que ingresaban a ciudades secundarias y terciarias a menudo operaban donde la infraestructura bancaria estaba menos desarrollada que en los principales centros urbanos. Sus tiendas podían recibir pagos frecuentes en efectivo incluso a medida que aumentaba el uso de pagos con tarjeta y móviles. Las recolecciones diarias reducían la cantidad de efectivo retenido en cada ubicación y mejoraban la seguridad a nivel de tienda. Los minoristas también querían visibilidad oportuna de los fondos que ya habían ingresado a sus instalaciones. Estos requisitos favorecieron a los proveedores que podían combinar la recolección física con registros electrónicos y conciliación de cuentas.
La integración de cajas fuertes inteligentes permitió a un minorista registrar el efectivo en el sitio antes de que llegara un vehículo blindado. Ese modelo redujo la agregación manual e hizo que la programación de recolecciones fuera más receptiva a los saldos reales. El mercado de logística de efectivo en México podría utilizar este enfoque para mejorar la planificación de rutas en redes de tiendas con diferentes patrones de ventas. También redujo la carga operativa del personal que anteriormente llevaba efectivo a una sucursal o lo preparaba para recolecciones fijas. Brink's reportó un crecimiento orgánico del 22% en AMS y DRS en el cuarto trimestre de 2025 y un crecimiento orgánico del 15% en el primer trimestre de 2026. México fue citado como una ubicación destacada de Soluciones Digitales para el Comercio Minorista en la discusión del primer trimestre de 2026 de la empresa.
Adopción de Cajas Fuertes Inteligentes que Permiten Visibilidad de Liquidez en Tiempo Real
Las cajas fuertes inteligentes cambiaron el enfoque operativo del mercado de logística de efectivo en México al convertir los saldos de efectivo en el sitio en información utilizable. Los dispositivos registraban los depósitos en el punto de venta y respaldaban un registro digital del efectivo retenido por cada cliente. Los operadores podían utilizar esa información para organizar las recolecciones en función de los saldos reales en lugar de depender únicamente de horarios diarios fijos. Esto redujo los movimientos innecesarios de vehículos y mantuvo los vehículos fuera de las rutas de mayor riesgo durante menos tiempo. Los clientes minoristas también obtuvieron mejor visibilidad de los fondos antes de que se produjera la recolección física. El modelo de servicio desplazó la competencia hacia los datos, la integración y la confiabilidad, además de la capacidad de transporte.
El despliegue de cajas fuertes inteligentes respaldó una asignación más deliberada de la capacidad blindada en las rutas de clientes. La industria de logística de efectivo en México podría mejorar la economía de las recolecciones cuando utilizara datos de saldo oportunos para agrupar las recolecciones. Los mejores datos también respaldaron los informes de conciliación para los clientes que requerían una supervisión más estricta del efectivo. Las cadenas minoristas con sistemas integrados de punto de venta estaban mejor posicionadas para adoptar este enfoque. Es probable que la adopción comenzara en las principales ciudades donde las cadenas minoristas contaban con los sistemas y volúmenes necesarios. Las empresas más pequeñas podrían beneficiarse si los proveedores hacían accesibles el equipo y los servicios relacionados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración Gradual hacia Pagos Digitales y de Cuenta a Cuenta | -1.5% | Nacional, con adopción más rápida en Ciudad de México, Monterrey y Guadalajara | Largo plazo (≥ 4 años) |
| Robo, Crimen Organizado y Exposición a la Seguridad de Rutas | -0.8% | Nacional, con alta relevancia en el Estado de México, Puebla, Guanajuato, San Luis Potosí y Veracruz | Corto plazo (≤ 2 años) |
| Escasez de Personal Armado con Licencia y Aumento de los Costos de Seguros | -0.6% | Nacional, con mayor presión en estados con alta concentración de delincuencia | Mediano plazo (2-4 años) |
| Congestión Urbana y Limitada Idoneidad de las Flotas Blindadas Convencionales | -0.4% | Áreas metropolitanas de Ciudad de México, Guadalajara y Monterrey | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Migración Gradual hacia Pagos Digitales y de Cuenta a Cuenta
Los pagos digitales crearon una restricción a mediano plazo porque redujeron algunas necesidades de recolección y distribución de efectivo físico. Las remesas depositadas en cuenta representaron el 50,4% de las remesas recibidas en 2025, mientras que las cobranzas en efectivo representaron el 49,6%.[3]"Dinamismo de las Remesas Recibidas en México," CEMLA, cemla.org El CEMLA confirmó que los depósitos representaron el 52,7% de las remesas durante el primer trimestre de 2026. El cambio modificó dónde se necesitaba el efectivo porque los receptores podían retirar los fondos depositados a través de ATM en lugar de cobrar los fondos directamente. También redujo la demanda en ciertas rutas de cobranza de remesas. El mercado de logística de efectivo en México aún atendía el proceso de retiro de efectivo, pero su combinación de ingresos se volvió más dependiente de la actividad de ATM y banca corresponsal.
La Política Nacional de Inclusión Financiera estableció el enfoque del gobierno para ampliar el acceso y las opciones de pago digital hasta 2030. La disponibilidad de dispositivos, la conectividad y la confianza continuaron limitando el desplazamiento rápido del efectivo en las comunidades rurales, informales y de menores ingresos. Estos límites protegieron la demanda a corto plazo de servicios de efectivo físico en muchas ubicaciones. Sin embargo, los proveedores necesitaban prepararse para una reducción gradual de las transacciones intensivas en efectivo en las ciudades más conectadas digitalmente. Su respuesta dependía de ofrecer servicios de gestión de ATM, cajas fuertes inteligentes y conciliación junto con el transporte convencional. Este enfoque permitió a los operadores atender las preferencias cambiantes de los clientes sin abandonar las operaciones de efectivo físico.
Robo, Crimen Organizado y Exposición a la Seguridad de Rutas
La delincuencia en las rutas restringió la expansión en el mercado de logística de efectivo en México porque los costos de seguridad aumentaron con la exposición. El INEGI reportó 105.459 robos de vehículos en 2025. Los proveedores más pequeños enfrentaron una presión particular porque tenían menos vehículos, menor densidad de rutas y menor capacidad para absorber pérdidas. También enfrentaron mayores gastos en protección de vehículos, personal capacitado, seguros y controles de rutas. Los contratos de precio fijo dificultaban trasladar cada costo adicional a los clientes. Esto otorgó mayor valor a la escala, el enrutamiento disciplinado y los contratos de clientes de larga data.
La amenaza operativa siguió siendo significativa en las rutas del Estado de México, Puebla, Guanajuato y San Luis Potosí. Los proveedores respondieron con monitoreo GPS, actualizaciones de ubicación más frecuentes y sistemas de evaluación de riesgos de rutas. Tales inversiones podían proteger al personal y al efectivo, pero también aumentaban las necesidades de capital. La industria de logística de efectivo en México, por lo tanto, enfrentó un requisito de seguridad que respaldó la demanda de servicios profesionales al tiempo que redujo los márgenes para los operadores sin escala. El gasto en seguridad también afectó las decisiones de reemplazo de flota y los acuerdos de seguros. Los grandes operadores podían distribuir estos costos en más rutas de clientes y una base de activos más amplia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Las Redes de ATM Impulsan la Diversificación Estructural de Servicios
Los servicios de gestión de efectivo representaron el 32,50% de la participación del mercado de logística de efectivo en México en 2025. El segmento se benefició de contratos de larga duración para operaciones de bóveda, conciliación y administración de efectivo. Las instituciones financieras y los organismos públicos utilizaron estos servicios donde los volúmenes diarios requerían un procesamiento controlado. El trabajo incluía conteo, verificación, almacenamiento e informes antes de que el efectivo fuera redistribuido. Su estructura contractual proporcionó a los proveedores una base de ingresos más estable que las asignaciones de transporte aisladas. Los grandes clientes también valoraron los procedimientos consistentes y la custodia documentada de los fondos. Los Servicios de Gestión de Efectivo siguieron siendo importantes porque la moneda física continuó circulando a través del comercio minorista, los pagos gubernamentales y las redes bancarias. El tamaño del mercado de logística de efectivo en México para este servicio fue respaldado por la necesidad continua de manejar la moneda después de la recolección. La calidad del servicio dependía de la capacidad de procesamiento, los controles y la integración con los sistemas de informes de los clientes.
Se proyectó que los servicios de ATM crecerían a una CAGR del 7,90% de 2026 a 2031, la tasa más rápida en esta segmentación. El segmento abarcó la recarga de efectivo, el mantenimiento de primera línea, el monitoreo y la gestión de redes de máquinas. GSI gestionó más de 29.000 ATM a nivel nacional, lo que muestra la escala del trabajo de gestión de ATM en México. Los operadores compitieron en garantías de tiempo de actividad, frecuencia de recarga, tiempos de respuesta y capacidades de monitoreo. Estos factores importaban porque una máquina no disponible podía interrumpir el acceso al efectivo en comunidades con pocas alternativas. La expansión de ATM en municipios desatendidos creó un flujo continuo de oportunidades de servicio. El mercado de logística de efectivo en México se desplazó hacia contratos recurrentes de servicios gestionados a medida que se ampliaban las responsabilidades de ATM. Los proveedores podían construir una mayor visibilidad de ingresos cuando combinaban el servicio de máquinas con el transporte y el procesamiento de efectivo. Este segmento recompensó la densidad de rutas, la disciplina operativa y los informes confiables a los clientes.
El transporte de efectivo siguió siendo la base física para las recolecciones en sucursales bancarias, recolecciones en comercios minoristas, recarga de ATM y rutas de entrega. Mantuvo un papel estable porque cada servicio gestionado aún requería el movimiento seguro de moneda. Otros Servicios incluyeron la distribución de nómina y el trabajo especializado de mensajería bancaria para clientes fuera de los sistemas de nómina digital formal. Estos servicios atendieron necesidades más pequeñas pero consistentes entre las empresas que requerían entrega física controlada. La combinación de servicios se volvió más diversa a medida que los clientes solicitaron transporte, procesamiento, monitoreo y visibilidad del efectivo en un solo acuerdo. Brink's utilizó sus negocios de AMS y DRS para combinar servicios basados en tecnología con sus actividades logísticas establecidas. La industria de logística de efectivo en México, por lo tanto, recompensó cada vez más a los proveedores que podían ofrecer un paquete operativo más amplio. El transporte convencional de efectivo siguió siendo necesario, pero con menos frecuencia era el único servicio solicitado por las grandes cuentas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: Las Instituciones Financieras Lideran, el Comercio Minorista se Acelera Más Rápido
Las instituciones financieras representaron el 58,55% del tamaño del mercado de logística de efectivo en México en 2025. Los bancos fueron los principales compradores de gestión de bóvedas, recarga de ATM, recolección en sucursales y servicios de procesamiento de efectivo a escala. Sus requisitos operativos exigían custodia segura, conciliación precisa y entrega confiable en ubicaciones de servicio dispersas. La externalización permitió a los bancos utilizar flotas especializadas e instalaciones de procesamiento en lugar de gestionar cada ruta internamente. El tamaño del mercado de logística de efectivo en México para las instituciones financieras reflejó la amplitud de estas necesidades de servicio recurrentes. Los grandes clientes bancarios también requerían niveles de servicio formales, informes detallados y planificación de continuidad. Sus contratos favorecieron a los proveedores con alcance nacional y la capacidad de gestionar redes densas de ATM y sucursales. La huella de ATM de GSI ilustró la escala operativa que estas relaciones podían requerir. Las instituciones financieras, por lo tanto, siguieron siendo la mayor base de demanda incluso a medida que otros grupos de clientes aumentaban su gasto.
Se proyectó que el comercio minorista se expandiría a una CAGR del 8,20% de 2026 a 2031, la tasa más rápida entre los usuarios finales. Las cadenas organizadas ampliaron su presencia en ciudades secundarias y necesitaron recolecciones más frecuentes de tiendas con alta rotación de efectivo. Los sistemas de cajas fuertes inteligentes también hicieron el servicio más estructurado al registrar los fondos antes de la recolección. Los clientes minoristas buscaban recolecciones confiables, mayor visibilidad de los fondos y menor exposición del personal al efectivo en el sitio. Estas necesidades crearon demanda de contratos que combinaban equipos, recolección, procesamiento e informes. El crecimiento del segmento no dependía de que el efectivo reemplazara a los pagos digitales. En cambio, reflejó los requisitos operativos de las tiendas que continuaron recibiendo efectivo mientras aumentaban su escala. El mercado de logística de efectivo en México atendió a estos clientes mediante calendarios de recolección personalizados y una conciliación más estricta. Los proveedores que podían alinear el servicio físico con los datos de las tiendas tenían una ventaja en las redes minoristas más grandes.
La hospitalidad respaldó una demanda estable porque los hoteles, casinos, centros turísticos y lugares de entretenimiento continuaron gestionando actividades intensivas en efectivo. Los destinos turísticos como Cancún, Los Cabos y Puerto Vallarta requirieron recolecciones cuidadosas que se ajustaran a los patrones de volumen estacionales y diarios. El Gobierno y las Instituciones Públicas generaron demanda a través de desembolsos de programas sociales, nómina municipal y administración de efectivo del tesoro. Estas actividades requirieron operadores con licencia que pudieran cumplir los requisitos de seguridad y cumplimiento normativo en muchas ubicaciones. La expansión de los servicios digitales alteró algunos canales de pago, pero el acceso físico siguió siendo relevante en comunidades con conectividad limitada. Otros Usuarios Finales incluyeron operadores de transporte, empresas de servicios públicos y redes de atención médica con necesidades recurrentes de manejo de efectivo. En conjunto, estos clientes proporcionaron al mercado de logística de efectivo en México una base de demanda más amplia más allá de las instituciones financieras y las cadenas minoristas. Sus requisitos a menudo dependían de las condiciones de entrega local, los volúmenes de efectivo y la disponibilidad de infraestructura bancaria cercana.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Tránsito: Las Carreteras Dominan, los Ferrocarriles Ganan Terreno por Ventaja de Seguridad
Las carreteras representaron el 90,50% de la participación del mercado de logística de efectivo en México por modo de tránsito en 2025. Los vehículos blindados de carretera manejaron casi todo el transporte doméstico de efectivo, la recarga de ATM y las rutas de recolección en tiendas. Su dominio reflejó la necesidad de llegar a sucursales bancarias, sitios minoristas y puntos de efectivo que no estaban conectados a terminales ferroviarias o aeropuertos. El transporte por carretera también permitió a los operadores ajustar el horario de recolección a los volúmenes diarios de un cliente. La flota fue el vínculo práctico entre la generación local de efectivo y las ubicaciones centralizadas de procesamiento. Las carreteras respaldaron tanto las rutas metropolitanas con muchas paradas como los movimientos interurbanos de mayor distancia. Su flexibilidad las convirtió en el método de entrega principal para el mercado de logística de efectivo en México. Este modo también tuvo la mayor exposición a la delincuencia a nivel de ruta y a la congestión urbana. Los operadores necesitaban planificación de rutas, protección de vehículos y monitoreo en tiempo real para gestionar estas limitaciones.
Se proyectó que los ferrocarriles crecerían a una CAGR del 8,10% de 2026 a 2031. El crecimiento reflejó el interés en opciones intermodales para movimientos de alto valor entre los principales centros financieros. Los movimientos vinculados al ferrocarril podían reducir la exposición en ciertos corredores de carretera donde los riesgos de robo eran elevados. El ferrocarril no reemplazó al transporte por carretera para las recolecciones de última milla o el servicio de ATM. En cambio, ofreció una opción potencial para ciertos movimientos a granel e interurbanos. El mercado de logística de efectivo en México podría utilizar el ferrocarril donde los horarios, el acceso a terminales y los controles de seguridad se adaptaran al envío. Grupo Mexico Transportes invirtió en vigilancia con drones y monitoreo de velocidad en tiempo real para envíos de alto valor. Estas capacidades respaldaron acuerdos de transporte interurbano con mayor supervisión.
Las vías aéreas siguieron siendo una opción pequeña pero importante para movimientos urgentes de alto valor. La redistribución del banco central, la entrega de la casa de moneda a las sucursales y la recarga de emergencia de ATM podían requerir transporte aéreo en situaciones específicas. El aislamiento geográfico también hizo que el servicio aéreo fuera relevante para algunos destinos turísticos e insulares. El modo estaba limitado por el costo y los requisitos de seguridad del carga aérea. No podía proporcionar el acceso local regular que ofrece una flota blindada de carretera. Las vías aéreas, por lo tanto, hicieron una contribución limitada pero cubrieron necesidades que otros modos no podían satisfacer rápidamente. El mercado de logística de efectivo en México utilizó este modo donde la velocidad, la ubicación y el valor del envío justificaban el costo adicional. El servicio requirió una estrecha coordinación con el manejo en aeropuertos y el transporte terrestre seguro. Su función siguió siendo especializada en lugar de generalizada.
Análisis Geográfico
Ciudad de México, Guadalajara y Monterrey formaron el principal clúster de demanda para el mercado de logística de efectivo en México. Estas ciudades concentraron instituciones financieras, redes de comercio minorista organizado y operaciones de nómina industrial. Ciudad de México albergó infraestructura de banca central, bancos comerciales y una gran presencia minorista que requirió recolecciones frecuentes y recarga de ATM. Las ciudades también contaban con redes densas de puntos de servicio, lo que respaldó rutas eficientes para los operadores más grandes. La participación de ingresos del mercado de logística de efectivo en México se concentró en estas áreas urbanas porque los flujos diarios de efectivo eran altos y las ubicaciones de los clientes estaban estrechamente conectadas. Su escala respaldó instalaciones especializadas de procesamiento de efectivo y servicios gestionados de ATM. Los mismos corredores enfrentaron costos elevados de seguridad en rutas y congestión que podían afectar los calendarios de recolección. Los proveedores debían equilibrar la densidad de rutas con la planificación de seguridad y la disponibilidad de flota.
La región del Bajío, que incluye Guanajuato, Querétaro y Aguascalientes, se desarrolló como una zona de demanda secundaria. La actividad automotriz y manufacturera respaldó el manejo de efectivo relacionado con la nómina para trabajadores que permanecían parcialmente fuera de los sistemas de nómina digital. La región también conectó los principales centros urbanos a través de corredores importantes para las recolecciones y los movimientos interurbanos. Las presiones del robo de carga en Guanajuato y las áreas cercanas aumentaron la importancia de los controles de riesgo para los proveedores. Los estados del sur y costeros, incluidos Oaxaca, Chiapas, Guerrero, Quintana Roo y Yucatán, ofrecieron oportunidades de crecimiento porque el acceso financiero estaba menos desarrollado. La CNBV reportó 179 millones de cuentas de depósito a finales de 2024, un aumento del 10% respecto al año anterior, mientras que persistían brechas de acceso en los municipios rurales del sur.[4]"Ingresos y Egresos por Remesas, Diciembre de 2025," Banco de México, banxico.org.mx Los nuevos puntos de acceso en estas ubicaciones requirieron distribución de efectivo, recarga de ATM y apoyo de banca corresponsal.
Los estados con altas remesas, incluidos Michoacán, Jalisco, Guanajuato y Oaxaca, tenían necesidades recurrentes de servicios de retiro de efectivo y recarga de ATM. México recibió 61,79 mil millones de USD en remesas durante 2025, con 30,33 mil millones de USD cobrados en efectivo. Las remesas electrónicas alcanzaron 15,95 mil millones de USD en el trimestre de abril a junio de 2026, y 7,49 mil millones de USD fueron cobrados en efectivo. Los mercados turísticos añadieron necesidades especializadas de recolección para sitios de hospitalidad y entretenimiento que manejaban altos volúmenes de efectivo. Estos patrones regionales requirieron que los proveedores adaptaran los modelos de servicio a las condiciones de acceso local, la actividad turística y los riesgos de seguridad. Los esfuerzos de acceso financiero rural también respaldaron la demanda futura de distribución de efectivo y servicios gestionados de ATM.
Panorama Competitivo
El mercado de logística de efectivo en México está moderadamente concentrado a nivel nacional. GSI y The Brink's Company mantuvieron las mayores huellas operativas a través de la cobertura de ATM, la densidad de rutas y la amplitud de servicios. GSI operó a través de COMETRA, SEPSA, Seguritec, Tecnoval y Tameme, cubriendo transporte de efectivo, procesamiento, gestión de ATM y actividades de mensajería bancaria. Esta estructura integrada dificultó que los grandes clientes institucionales cambiaran de proveedor. También permitió a la empresa combinar servicios que de otro modo podrían contratarse por separado. El mercado de logística de efectivo en México recompensó esa amplitud porque los clientes querían custodia coordinada de efectivo, transporte, procesamiento e informes. Los proveedores nacionales también podían distribuir los costos de seguridad y tecnología en redes de rutas más grandes. Su escala creó altas expectativas de servicio para las principales cuentas bancarias y minoristas.
Brink's siguió una estrategia centrada en la tecnología a través de soluciones digitales para el comercio minorista (DRS) y servicios de ATM. La empresa describió a México como una ubicación destacada de DRS en sus resultados del primer trimestre de 2026, con conversión de clientes y mejora de márgenes. Brink's y NCR Atleos anunciaron un acuerdo de adquisición definitivo valorado en 6,6 mil millones de USD en febrero de 2026. Los accionistas aprobaron la transacción en junio de 2026, y las empresas esperan el cierre en el primer trimestre de 2027. NCR Atleos tenía una base instalada de 600.000 ATM a nivel mundial, lo que podría ampliar la capacidad de servicios gestionados de ATM de Brink's en mercados incluido México. Brink's también reportó 15.900 vehículos en 51 países y 640 millones de USD en efectivo de operaciones durante 2025.
Los especialistas regionales incluyeron SP-Alfamex, Proseval, NSU Proteccion, Transportes Lock, Tolmex Seguridad Privada y Traslado de Valores, y otros proveedores locales. Estas empresas compitieron a través del conocimiento de rutas, la flexibilidad para clientes del mercado medio y el precio en áreas donde la densidad de rutas nacionales era menor. SP-Alfamex continuó proporcionando transporte de valores, procesamiento de nómina y servicios especializados de recolección en Ciudad de México y rutas regionales. Proseval continuó expandiendo los servicios de transporte de valores más allá de Ciudad de México con flotas blindadas con seguimiento GPS. Las oportunidades permanecieron en servicios de cajas fuertes inteligentes para pequeños minoristas, transporte interurbano vinculado al ferrocarril y apoyo de banca corresponsal. El seguimiento GPS y la optimización de rutas basada en datos se volvieron cada vez más necesarios para cumplir con las expectativas de los clientes empresariales.
Líderes de la Industria de Logística de Efectivo en México
-
Grupo Seguridad Integral (GSI)
-
The Brink's Company
-
Servicio Integral de Seguridad, S.A. de C.V.
-
Control Central de Vigilancia, S.A. de C.V.
-
Logistikaz Seguridad Privada, S.A. de C.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Los accionistas de The Brink's Company y NCR Atleos aprobaron la adquisición previamente anunciada de NCR Atleos por parte de Brink's en reuniones especiales celebradas el 30 de junio de 2026. El acuerdo en efectivo y acciones, valorado en 6,6 mil millones de USD incluida la asunción de 2,6 mil millones de USD de deuda de NCR Atleos, recibió la autorización antimonopolio de Hart-Scott-Rodino. Se espera que la transacción se cierre en el primer trimestre de 2027. La combinación incorporó la base instalada global de 600.000 ATM de NCR Atleos a la plataforma AMS y DRS de Brink's, con un objetivo de 200 millones de USD en costos anuales de tasa de ejecución tras el cierre.
- Abril de 2026: The Brink's Company modificó y extendió su línea de crédito existente el 31 de marzo de 2026, respaldando su balance antes de la transacción con NCR Atleos. Sus resultados del primer trimestre de 2026, publicados el 6 de mayo de 2026, reportaron un crecimiento orgánico de ingresos de AMS y DRS del 15%, mientras que América Latina fue identificada como una ubicación destacada para la conversión de DRS y la mejora de márgenes.
- Febrero de 2026: The Brink's Company y NCR Atleos anunciaron conjuntamente un acuerdo de fusión definitivo el 26 de febrero de 2026, valorando la transacción en 6,6 mil millones de USD. El acuerdo incluyó 2,2 mil millones de USD en efectivo, 13,3 millones de acciones de Brink's y 2,6 mil millones de USD de deuda asumida.
- Agosto de 2025: La Asociación Mexicana de Transporte Intermodal (AMTI) y la Asociación Nacional de Empresas de Rastreo y Protección Vehicular (ANERPV) firmaron un acuerdo formal de colaboración en julio-agosto de 2025 para abordar conjuntamente la inseguridad en el transporte intermodal, relevante para la expansión de la modalidad ferroviaria en el enrutamiento de logística de efectivo. Los datos de la AMTI indicaron que el transporte intermodal ferroviario tiene una tasa de robo del 0,5% en varias rutas, menos de una décima parte de la exposición al robo en los corredores de carretera de mayor riesgo.


Alcance del Informe del Mercado de Logística de Efectivo en México
| Transporte de Efectivo |
| Servicios de Gestión de Efectivo |
| Servicios de ATM |
| Otros Servicios |
| Instituciones Financieras |
| Comercio Minorista |
| Hospitalidad |
| Gobierno e Instituciones Públicas |
| Otros Usuarios Finales |
| Carreteras |
| Ferrocarriles |
| Vías Aéreas |
| Por Tipo de Servicio | Transporte de Efectivo |
| Servicios de Gestión de Efectivo | |
| Servicios de ATM | |
| Otros Servicios | |
| Por Usuario Final | Instituciones Financieras |
| Comercio Minorista | |
| Hospitalidad | |
| Gobierno e Instituciones Públicas | |
| Otros Usuarios Finales | |
| Por Modo de Tránsito | Carreteras |
| Ferrocarriles | |
| Vías Aéreas |


Preguntas Clave Respondidas en el Informe
¿Cuál fue el valor de los servicios de logística de efectivo en México en 2026?
El mercado de logística de efectivo en México se situó en 1,09 mil millones de USD en 2026 y se pronosticó que alcanzaría 1,54 mil millones de USD en 2031.
¿Qué tasa de crecimiento se pronosticó para los servicios de logística de efectivo en México?
Se pronosticó que el sector crecería a una CAGR del 7,04% de 2026 a 2031.
¿Qué servicio creció más rápido en el sector de logística de efectivo en México?
Se proyectó que los servicios de ATM registrarían la CAGR más alta del 7,90% hasta 2031.
¿Qué grupo de clientes utilizó los servicios de logística de efectivo de manera más extensa?
Las instituciones financieras mantuvieron una participación del 58,55% en 2025 porque requerían recarga de ATM, gestión de bóvedas y servicios de transporte de efectivo.
¿Por qué aumentó la demanda minorista de manejo seguro de efectivo?
Se proyectó que el comercio minorista crecería al 8,20% hasta 2031 a medida que las cadenas organizadas se expandieron y adoptaron servicios de cajas fuertes inteligentes y recolección gestionada.
¿Qué modo de transporte se utilizó más para los movimientos seguros de efectivo en México?
Las carreteras mantuvieron una participación del 90,50% en 2025 porque las flotas blindadas de carretera atendieron la mayoría de las rutas de sucursales, comercio minorista y ATM.
Última actualización de la página el:



