
メチルソヤート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1 十億米ドル |
| 市場規模 (2031) | 1.35 十億米ドル |
| Growth Rate (2026 - 2031) | 6.14 % |
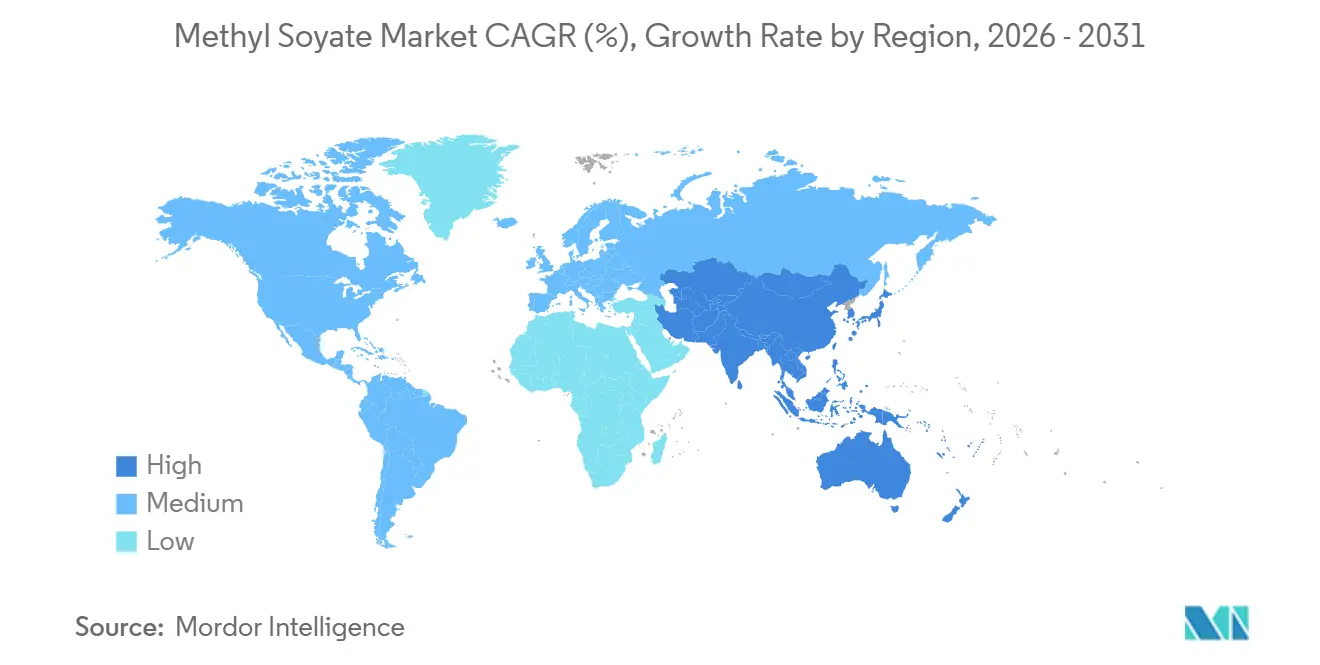
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
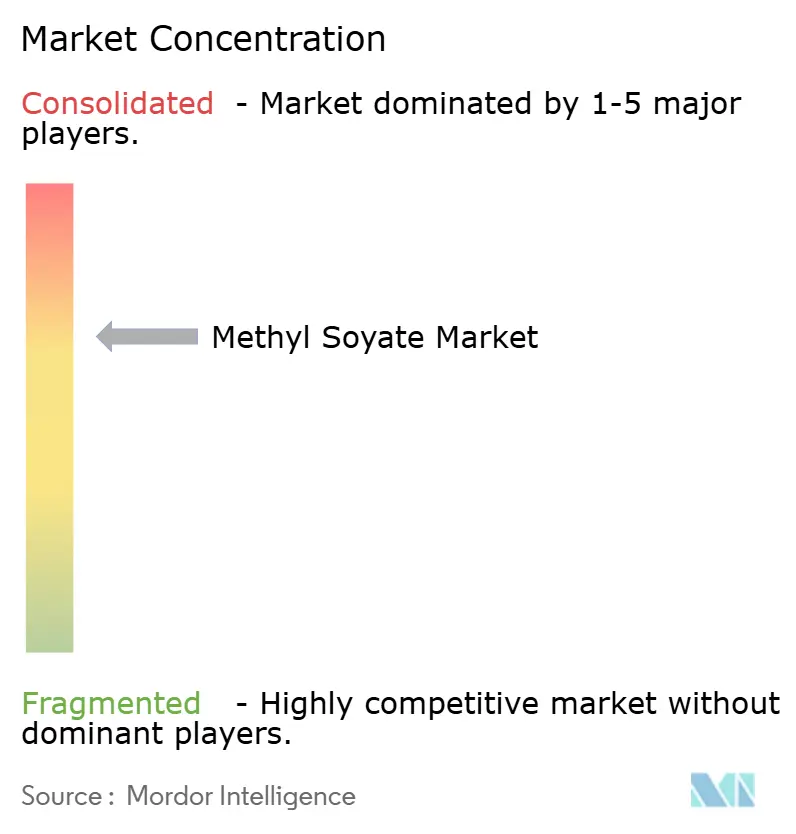
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメチルソヤート市場分析
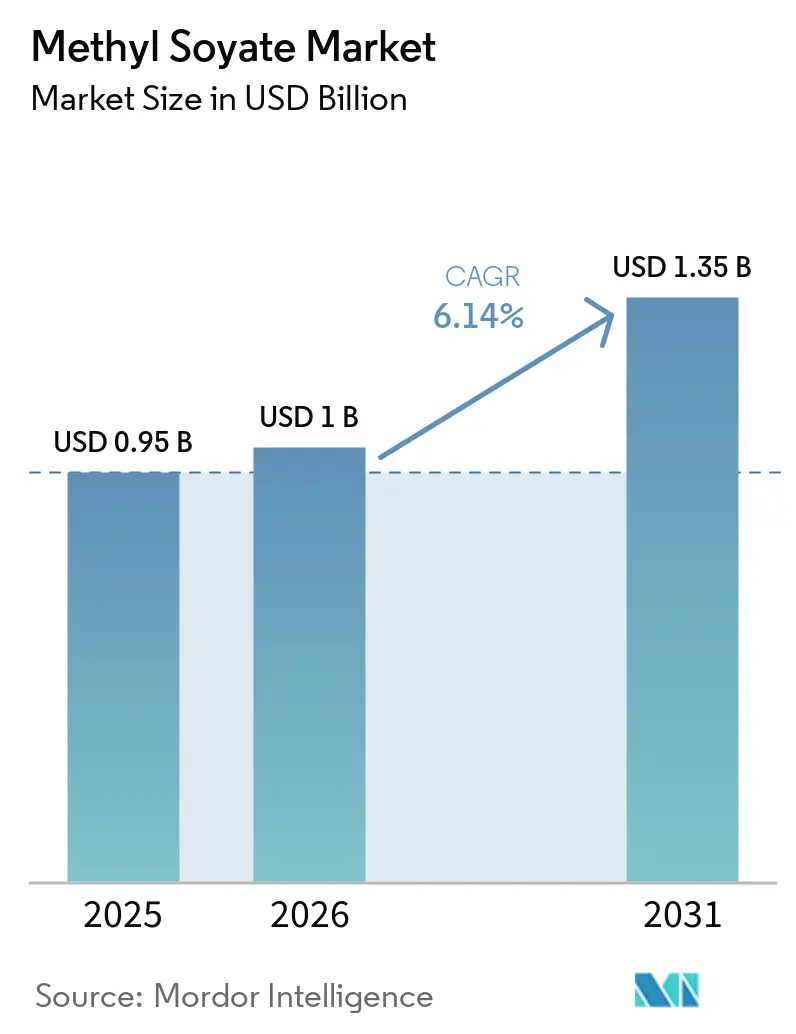
メチルソヤート市場規模は2025年に0.95 ビリオン 米ドルと推定され、2026年の1.00 ビリオン 米ドルから2031年には1.35 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.14%で成長すると推定されています。メチルソヤートは、エステル交換反応によって大豆油から誘導される脂肪酸メチルエステルであり、バイオベース化学製剤において明確な役割を担っています。揮発性有機化合物(VOC)含有量が50 g/L未満と低く、環境保護庁(EPA)の有害大気汚染物質リストに掲載されていないことから、工業用洗浄、塗料除去、脱脂用途における代替品としての使用を支持しています。これらの特性により、バイオベースの担体を求めながら排出量、取り扱い、洗浄要件、および工業操業における規制されたサプライチェーンへの期待を管理するユーザーが必要とする用途に本材料を使用することが可能となります。大気質規制の強化、生分解性原料に対する調達要件、および大豆加工能力の追加がメチルソヤート市場の需要を形成ています。生産者は原料統合、安全性の認証、および製剤能力を活用してマージンを保護し、特殊用途へのアクセスを図っていますが、大豆油価格、低温時の性能、および競合溶剤へのエクスポージャーが特定の用途における採用を制限しています。
主要レポートのポイント
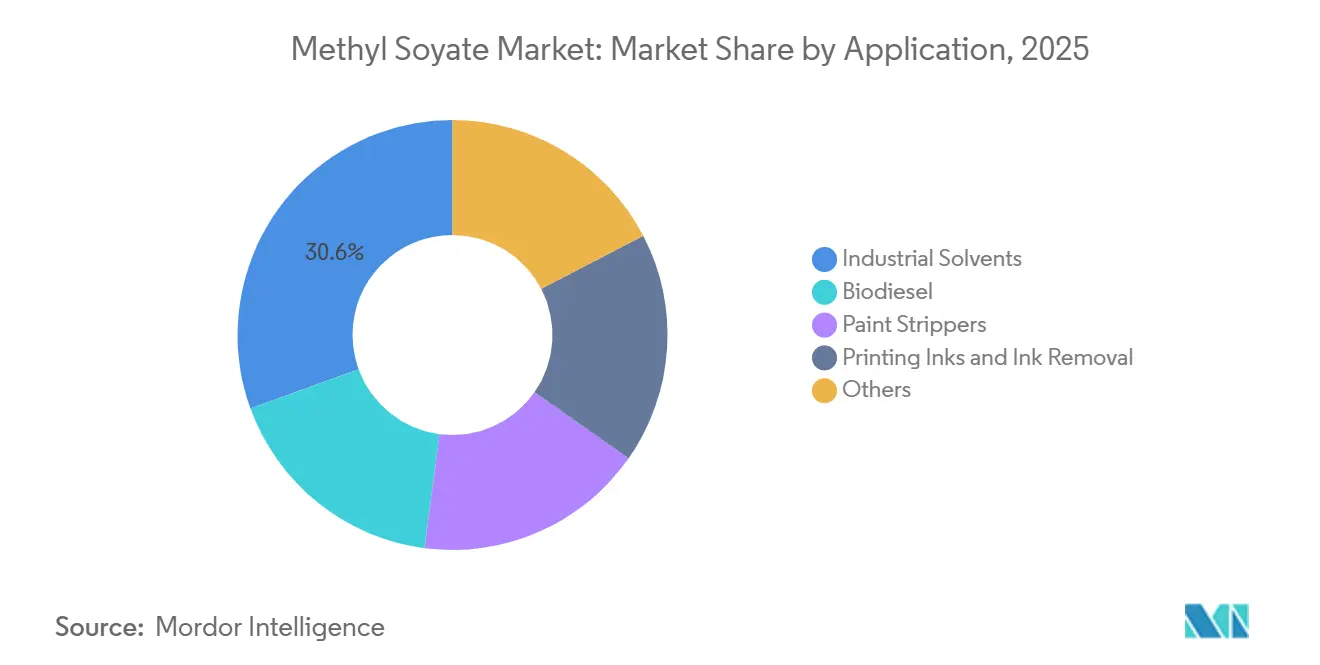
- 用途別では、工業用溶剤が2025年の世界収益の30.56%を占め、バイオディーゼルは2031年にかけてCAGR 7.23%で成長すると予測されています。
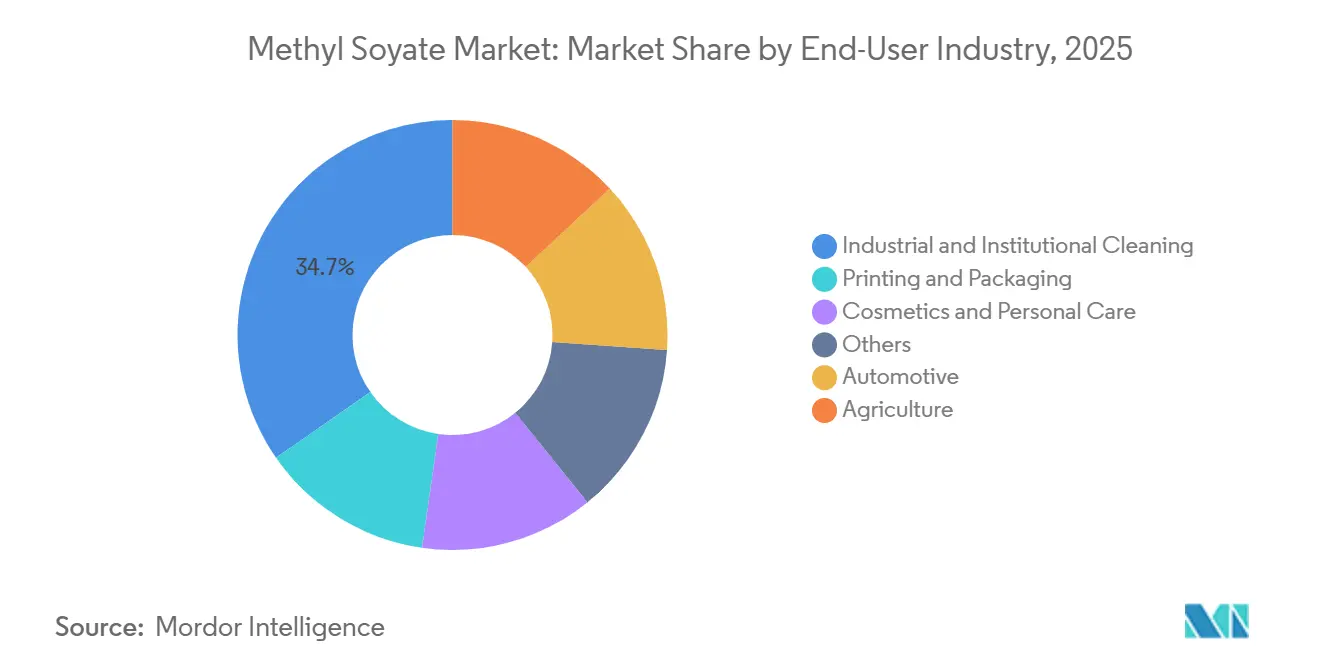
- エンドユーザー産業別では、工業・施設清掃が2025年の世界収益の34.67%を占め、農業は2031年にかけてCAGR 7.54%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の世界収益の35.98%を占め、2031年にかけてCAGR 6.89%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| VOCおよび有害大気汚染物質規制の強化 | +1.8% | 世界全体、北米とEUで最も高い強度 | 短期(2年以内) |
| バイオディーゼルブレンドと再生可能燃料インセンティブ | +1.5% | 北米と南米、アジア太平洋への波及 | 中期(2~4年) |
| 生分解性バイオベース溶剤の需要 | +1.2% | 世界全体、欧州と北米でのリーダーシップが先行 | 中期(2~4年) |
| 大豆加工とオレオケミカル供給の拡大 | +0.9% | 北米、南米、アジア太平洋 | 長期(4年以上) |
| 施設調達における安全化学物質ラベルの普及 | +0.7% | 北米、EU、オーストラリアおよび日本への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
揮発性有機化合物(VOC)および有害大気汚染物質規制の強化
2025年1月、EPAはエアゾールコーティング向け国家VOC排出基準の改正を最終決定しました。この規則は反応性係数、排出カテゴリー制限、および電子コンプライアンス報告要件を更新しました。メチルソヤートはVOC含有量が50 g/L未満であり、EPAの有害大気汚染物質(HAP)リストに掲載されていないため、部品洗浄、塗料剥離、脱脂用途での使用を支持しています。これらの特性により、溶剤性能を必要としながら従来の石油系原料に対する規制に直面する製剤業者に代替手段を提供します。
メチルソヤート市場はまた、欧州の化学物質の登録・評価・認可・制限(REACH)および産業排出指令の要件の下でも運営されており、これらは従来の溶剤選択に対してより厳しい精査を課しています。Syskemは、金属加工液、樹脂、コーティングへの使用を目的として、非危険性の欧州既存商業化学物質目録(EINECS)指定272-898-4の下でメチルソヤートを販売しています。その結果、製剤業者は単一の洗浄用途に限定することなく、複数の製剤カテゴリーにわたって製品を検討することができます。施設がVOC閾値に準拠するために再製剤化した後、石油系溶剤に戻すには追加の有害物質規制法(TSCA)またはREACH評価が必要となる場合があり、切り替えコストが増加します。これにより、顧客が最初の代替後も準拠製剤を維持する運用上の理由が生まれます。
バイオディーゼルブレンドと再生可能燃料インセンティブ
EPAの2026年3月のセット2再生可能燃料基準規則は、バイオマスベースのディーゼルに対して2026年に90.7 ビリオン 再生可能識別番号(RIN)、2027年に92.0 ビリオン RINの適用要件を設定しました。EPAは、バイオディーゼルおよび再生可能ディーゼルの生産量が規則の要件を満たすために2025年水準から60%以上増加する必要があると推定していま。大豆メチルエステルは米国におけるバイオディーゼルRIN生成の重要な経路であり、メチルソヤート市場を燃料政策の需要と直接結びつけています。
この関係により、メチルソヤートの需要は裁量的な工業購買だけでなく、コンプライアンス要件にも結びついています。また、市場の燃料政策の実施と生産者の能力決定に対する感応度も高まります。この影響は、バイオディーゼル生産者が大豆油を確保し、既存のエステル生産設備で処理できる地域で最も顕著です。燃料グレードと工業グレードの共有生産ラインは、エステル交換反応能力の拡大に伴い、資産稼働率を向上させることができます。燃料と溶剤の需要が両方利用可能な場合、生産者は複数の製品アウトレットに運営コストを配分することができます。この柔軟性により、溶剤グレード供給の価格下限が低下する可能性があります。再生可能エネルギー指令III(RED III)に基づく欧州のブレンドインセンティブは、米国プログラムを超えた大豆メチルエステルの別の需要経路を提供します。これらの政策を合わせると、一般的な工業活動が低迷する時期も含め、より広い需要基盤が形成されます。
大豆加工とオレオケミカル供給の拡大
米国の大豆圧搾能力は、2023年初頭の年間22.3 ビリオン ブッシェルから2025年初頭には25.5 ビリオン ブッシェルへと増加しました。米国大豆協会は、発表されたプロジェクトにより2030年までに年間27.8 ビリオン ブッシェル以上に能力が増加する可能性があると報告しました。2026年7月、ADMはインディアナ州、ミズーリ州、ネブラスカ州、ノースダコタ州の施設における設備改良を発表し、年間70万メトリックトンの圧搾能力の追加が見込まれています。ADMは、この改良により年間2,500万ブッシェル以上の大豆需要が追加で生まれると述べています。
企業は再生可能ディーゼルの需要に応えて新たな圧搾能力を構築しており、エステル生産に利用可能な大豆油の供給を拡大しています。能力の増加により、大規模な溶剤製剤向けにより予測可能な供給を購買者に提供できます。また、統合生産者が燃料、溶剤、その他のオレオケミカル用途にわたって供給のバランスを取ることも可能になります。処理能力の増大はメチルソヤート市場の原料入手可能性を改善し、地域間のベーシス差を縮小できます。サプライチェーンが成熟するにつれ、石油系溶剤と比較した納入コストの変動性も低減できます。これらの要因は、地域的な入手可能性の制限が定期的な工業供給を制約してきた地域で最も関連性が高いです。
生分解性バイオベース溶剤の需要
施設・工業バイヤーは、サプライヤー資格要件として生分解性およびバイオベース溶剤をますます指定するようになっています。米国農務省(USDA)バイオプリファードプログラムには、指定されたバイオベース製品に対する連邦政府の強制購買優先制度が含まれており、メチルソヤートは認定バイオベース溶剤として適格です。容易に生分解可能なプロファイル、低い水生毒性、および清浄水法要件との適合性が、洗浄、インク除去、接着剤剥離用途での使用を支持しています。これらの属性は、バイヤーが溶剤性能と並行して廃水処理を考慮しなければならない場合に関連します。
メチルソヤート市場は、廃水コンプライアンスが洗浄性能と並んで購買決定に影響を与える場合に影響を受けます。この優先傾向は、政府、医療、教育、その他の施設購チャネルにわたって関連します。また、バイヤーが確立された調達仕様の中で承認済み製品を維持できるようにすることで、リピート購買にも貢献できます。2025年6月、BASFはRheovisシリーズをバイオベースのエチルアクリレートに移行し、製品カーボンフットプリントが最大30%低下したと報告しました。2026年7月、BASFはバイオマスバランス型の国際持続可能性・炭素認証(ISCC)PLUS認証建築コーティング添加剤を拡大し、バイオベース担体溶剤と認証添加剤システムとのより緊密な連携を示しました。このトレンドは、バイオベース担体と認証添加剤を組み合わせた統合サプライチェーンを反映しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 大豆油原料価格の変動性 | -1.4% | 世界全体、北米と南米で最も深刻 | 短期(2年以内) |
| 代替バイオベースおよび石油系溶剤との競合 | -1.1% | 世界全体、EUとアジア太平洋で強度が高い | 中期(2~4年) |
| バイオディーゼルにおける低温流動性と酸化安定性のトレードオフ | -0.6% | 北米と温帯欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
大豆油原料価格の変動性
大豆油は食品とバイオ燃料の需要に対応しているため、その価格は作物収量、作付け決定、パーム油輸出政策、および食用油需要の変化に反応します。これらの要因はメチルソヤート生産者の直接的な管理外にあり、投入コストを急速に増加させる可能性があります。大豆油価格の上昇により、メチルソヤートの納入コストがミネラルスピリットやナフサと同等またはそれ以上の水準に上昇する可能性があります。これにより、メチルソヤート市場全体で価格に敏感な工業用途への切り替えが制限されます。また、大豆油供給を管理していない販売業者にとっては、契約価格設定が複雑になる可能性があります。
バイオディーゼル、再生可能ディーゼル、および溶剤生産者の間での同一油脂供給をめぐる競合は、バイオリファイナリーのマージンを圧縮する可能性があります。米国大豆協会は、国内再生可能燃料生産能力が2021年の年間7.91 ビリオン ガロンから2025年には年間45.80 ビリオン ガロン以上に増加したと報告しました。この拡大は、燃料政策コンプライアンスの需要が高い時期に大豆油をめぐる競合を激化させます。その結果、圧搾能力を持たない生産者は、垂直統合サプライヤーよりも大きなエクスポージャーに直面します。
代替バイオベースおよび石油系溶剤との競合
メチルソヤート市場は、乳酸エチル、D-リモネン、テルペン溶剤、および菜種油やパーム油から誘導される脂肪酸メチルエステルと競合しています。また、ミネラルスピリット、ナフサ、グリコールエーテル、および塩化メチレンの代替品とも競合しています。これらの代替品は、蒸発速度、純度、臭気、原料プロファイル、および納入コストが異なります。乳酸エチルは精密洗浄および医薬品用途で使用されており、低い沸点と高い純度が重要です。D-リモネンは同等の溶解力と、消費者向け施設製品に適した柑橘系の香りを提供します。
これらの違いにより、バイヤーは一つの溶剤を別の溶剤に一律に置き換えるのではなく、製剤要件に基づいて代替品を評価する必要があります。石油系溶剤は東南アジアやアフリカの一部でまだ使用されており、規制圧力なしにバイオベースのプレミアムを吸収することが困難なバイヤーが存在します。価圧力は、コンプライアンス義務が限られており、即時購買コストを優先する顧客に対して最も高くなります。ただし、有害大気汚染物質(HAP)および揮発性有機化合物(VOC)規制により、石油系および塩素化製品のコンプライアンスコストが増加し、準拠製剤を必要とする用途における正味コスト差が縮小する可能性があります。これらの規制要件により、低コスト代替品による確立されたメチルソヤート製剤の置き換えが制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
工業用溶剤が収益を支え、バイオディーゼルが先行工業用溶剤は2025年のメチルソヤート市場の30.56%を占め、バイオディーゼルは2031年にかけてCAGR 7.23%で成長すると予測されています。EPAのセット2規則は、2026年のバイオマスベースのディーゼル適用要件を90.7 ビリオン 再生可能識別番号(RIN)に設定しています。EPAは、この規則により米国のバイオディーゼルおよび再生可能ディーゼルの生産量が2025年の産出量から60%以上増加する必要があると推定しています。バイオディーゼルは供給見通しにおいて最も成長の速い用途を代表し、工業用溶剤は最大の収益基盤を提供します。この政策枠組みにより、メチルソヤート市場に工業用洗浄およびコーティング用途とは別の需要チャネルが提供されます。工業用溶剤は部品洗浄、脱脂、担体溶剤、接着剤およびマスチック除去に使用されます。メチルソヤートはカウリブタノール溶解値が58であり、多くの石油系代替品に関連する有害大気汚染物質(HAP)や引火性の懸念なしに洗浄性能を提供します。洗浄用途と燃料需要の組み合わせにより、用途の需要が多様化します。
塗料剥離は、塩化メチレンに対する規制が製品の再製剤化を促進するにつれて、特殊用途として残っています。ただし、速効性の塩素化製品と比較してドウェルタイムが遅いため、重コーティング除去への使用が制限されます。印刷インクおよびインク除去は、メチルソヤートが商業オフセット印刷で使用される植物油ベースのインクシステムと適合性があるため、需要を生み出しています。この適合性により、メチルソヤート市場はバイオ由来成分を組み込んだ印刷製剤に位置づけられます。さらに、USDAバイオプリファード調達優先制度は、認定バイオベース溶剤に対する公共部門の需要を支持しています。バイオディーゼル需要は技術的制約の影響を受け続けており、約0℃の曇り点、-3.2℃の流動点、および4.08時間の酸化安定性が含まれます。2024年のレビューでは、これらの特性が寒冷地域でのB100使用を制限し、骨格異性化は依然として実験室規模の解決策であることが判明しました[1]N. R. Putra et al., 「バイオディーゼルの低温流動特性とその改善方法のレビュー:持続可能なバイオディーゼル応用に向けて」, Energies, mdpi.com。実際には、B20~B30のブレンド比率が近期の商業的解決策として残っています。したがって、需要はマンデートに一対一で対応するのではなく、ブレンド燃料消費量を追跡します。より高いブレンド比率にはさらなる技術的改善が必要であり、燃料の機会はこれらの性能制約と並行して発展します。
注記: 全グメントのシェアはレポート購入後にご確認いただけます


エンドユーザー産業別:
施設清掃が需要を支え、農業が市場を上回る成長工業・施設清掃は2025年の世界収益の34.67%を占め、農業は2031年にかけてCAGR 7.54%で成長すると予測されています。農業は市場全体よりも速く成長しており、メチルソヤートが除草剤、殺菌剤、殺虫剤製剤のアジュバント担体として機能しているためです。EPAリスト4A不活性物質としての地位が、散布カバレッジ、浸透性、および耐雨性を必要とする用途を支持しています。精密農業の実践、超低量無人航空機(UAV)散布を含む、は液滴カバレッジを維持する担体化学物質を必要とします。これらの要件は、スプレータンクミックスにおけるメチル化植物油誘導体の使用を支持します。これらの運用要件により、担体性能が農業採用の要因となり、メチルソヤートを単なるコモディティ原料として位置づけるのではなくなります。連邦殺虫剤・殺菌剤・殺鼠剤法(FIFRA)第25条(b)の規定は、コンプライアンス評価において合成共製剤よりもバイオ由来の不活性担体を優遇します。これらの条件により、メチルソヤート市場は慣行農業および有機農業プログラムへのアクセスが可能となります。
工業・施設清掃は、施設メンテナンス、部品洗浄、施設厨房脱脂の用途を通じて、主要なエンドユーザーの地位を維持しています。医療、政府、教育の契約では、グリーン調達プログラムの一環として、有害大気汚染物質(HAP)でない生分解性溶剤を指定する場合があります。これらのバイヤー要件は、安全性と廃棄要件が製品選択に影響を与える用途においてメチルソヤート市場を支持します。製品の引火点は360°Fを超え、生分解性が商業用洗浄用途での使用を支持します。自動車用途は、部品洗浄、アスファルト離型剤、アンダーコート剥離を含めて安定しています。印刷・包装は広範な工業用溶剤需要に追随し、メチルソヤートの植物油ベースインクとの適合性から恩恵を受けます。化粧品・パーソナルケアは、脂肪酸メチルエステル(FAME)由来溶剤がリンスオフ製品および天然パーソナルケア製剤に使用できるため、小規模ながら拡大する販路を代表しています。その他の特殊用途には、食品加工設備の洗浄や油流出対応が含まれ、メチルソヤートはEPA国家緊急時対応計画製品スケジュールに掲載されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域メチルソヤート市場
アジア太平洋地域は2025年のメチルソヤート市場シェアの35.98%を占め、2031年までCAGR 6.89%で成長すると予測されている。同地域は分析対象地域の中で売上高およびCAGRにおいて首位に立つ。中国はカーボンニュートラルへのコミットメントに沿ってバイオベース溶剤の生産を拡大しており、バイオディーゼル政策およびグリーンケミストリー基準が脂肪酸メチルエステルへの需要を支えている。インドは川下オレオケミカル能力を開発しており、バイオディーゼルプログラムはディーゼル燃料への5%バイオデーゼルブレンドを目標としている。これらの生産および政策の進展は、需要創出および川下加工における同地域の役割を支えている。日本の電子機器洗浄および産業メンテナンス産業は、適合性のある非有害溶剤の採用を支持している。メチルソヤートはまた、汚染物質排出・移動登録(PRTR)報告および非有害化学物質分類との適合性から、日本の調達要件にも合致している。韓国およびその他のアジア太平洋諸国は農業補助剤および化粧品からの需要を生み出しており、地域供給能力が拡大するまでは輸入が需要を満たしている。
北米および欧州メチルソヤート市場
北米は規制主導のメチルソヤート市場を有しており、環境保護庁(EPA)セーファーチョイスプログラム、有害大気汚染物質に関する国家排出基準(NESHAP)、および再生可能燃料基準要件によって支えられている。溶剤、燃料、および施設清掃用途からの需要は、サプライヤーにエンドユーザーへの複数の販売経路を提供している。米国の大豆圧搾能力は2023年初頭から2025年初頭にかけて14%増加し、年間22.3億ブッシェルから25.5億ブッシルへと拡大した。ADMの2026年7月の拡張計画は、4施設合計で年間70万トンの能力を通じて供給支援を追加する。欧州では、REACH適合および産業排出指令がバイオ燃料義務よりもメチルソヤート市場を形成している。Syskemは金属加工液およびコーティング向けにメチルソヤートを供給し、BASFはAgnique ME 18S-U メチルソヤートをグローバルに販売している[2]Syskem GmbH、「製品仕様 メチルソヤート」、Syskem、syskem.de。EU化粧品規制およびREACH候補リストの見直しは、芳香族および塩素化溶剤がより厳しい規制に直面する中で、用途基盤を拡大している。
中東・アフリカおよび南米メチルソヤート市場
南米はメチルソヤートの原料生産および加工を支えており、川下基盤が拡大している。ブラジルのバイオディーゼルブレンド義務はB14であり、立法目標は2030年までにB20へ引き上げることを目指しており、大豆メチルエステル加工を支援している。この国内要件は加工業者に需要基盤を提供するとともに、他のメチルエステル用途向けに利用可能な供給を支えている。ブラジルは国内バイオディーゼル需要と輸出向け工業グレード材料の供給可能性を組み合わせている。アルゼンチンは別のバイオディーゼル供給源を提供しているが、通貨変動および輸出税政策が調合業者にとっての原料価格の不確実性を生み出す可能性がある。中東およびアフリカはメチルソヤート市場への地域貢献が最も小さい。サウジアラビアのビジョン2030はバイオベース化学品の開発を含んでおり、南アフリカは施設清掃および農業補助剤における市場参入機会を提供している。中東およびアフリカ全域での規制インフラの未整備は、より規制が整備された経済圏で見られるコンプライアンス主導の代替効果を制限している。

競合環境
メチルソヤート市場は適度に集中しています。ADM、Cargill、BASFは原料処理または広範な流通ネットワークと製剤製品能力を組み合わせています。この構造は、純粋な販売業者よりも大きな供給管理を提供することで、大豆油価格変動の中でマージンを管理するのに役立ちます。また、承認済み製品を必要とする洗浄、コーティング、燃料連動顧客への一貫した供給を支援します。この能力は、安定した原料ポジションと製品文書の両方を求める顧客にとって関連性があります。Vertec BioSolventsは、技術グレードのVertecBio Gold 4EGメチルソヤートを使用した精密工業洗浄用途にサービスを提供しています。特殊サプライヤーは、純度、製剤知識、および認証がコモディティ価格よりも優先される用途でプレミアムを確保できます。主要な競争優先事項には、圧搾能力、安全性の認証、アジア太平洋および南米での拡大が含まれます。2026年7月、BASFは建築コーティング向けバイオマスバランス型添加剤を拡大し、認証バイオベースコンポーネントのコーティングサプライチェーンへの統合を支援しました。
コンプライアンス要件は、断片化したサプライヤー基盤にもかかわらず参入障壁を生み出しています。新規サプライヤーは、EPA安全選択およびREACH高懸念物質(SVHC)フリーの認証を取得するために18~36ヶ月を要する場合があります。これらの承認は、確立された製品文書と規制専門知識を持つ生産者に有利です。必要な文書はまた、より安全な化学物質購買慣行をバイヤーに示す必要がある顧客を支援します。その結果、複数の材料が同様の溶剤性能を提供する場合でも、コンプライアンス認証がサプライヤー選択に影響を与える可能性があります。このダイナミクスにより、メチルソヤート市場における確立されたサプライヤーは、サプライヤー数だけでは捉えられない優位性を持ちます。BioSpan Technologiesを含む小規模製剤スペシャリストは、エアゾールコーティングおよびスポット洗浄用途におけるメチルソヤートのドウェルタイムを短縮するように設計されたブレンドを開発しています。環境製品宣言および第三者検証済みバイオジェニックカーボンデータを提供する生産者は、欧州の公共調達プログラムおよび米国のサステナビリティ報告イニシアチブへのアクセスが改善される可能性があります。Ag Processing Inc.およびKedia Organic Chemicalsは、アジア太平洋および南アジア市場でコスト競争力のある供給ポジションを開発している地域の競合企業の一つです。
メチルソヤート市場は、国際医薬品規制調和会議(ICH)Q3C準拠の純度仕様を持つ医薬品グレード材料と、メチルソヤートとドリフト低減ポリマーを組み合わせたドローンアジュバント濃縮物において機会を提供しています。これらの技術的ニッチは、大規模農業企業よりも小規模スペシャリストサプライヤーにとってよりアクセスしやすい可能性があります。顧客は純度、用途挙動、および支援製品情報を厳密に管理する必要があるため、その要件はバルク供給用途とは異なります。これらの機会は、大豆油へのアクセスだけでなく、製剤開発と顧客資格認定に依存しています。また、特殊顧客用途における変化する運用条件に対応するための技術サポートも必要です。2026年3月、Cargillはオランダのゴーダにバイオベースエステル生産施設を開設しました。同社は3,000万米ドルの投資によりFR3天然エステル製品の欧州供給が3倍になったと述べました。この投資は欧州のバイオベースオレオケミカルへの需要を反映しており、顧客が性能とサステナビリティ要件を満たす材料を求める中でサプライヤーが地域能力を追加している様子を示しています。
メチルソヤート産業のリーダー企業
Stepan Company
Cargill, Incorporated
ADM
BASF
Vertec BioSolvents Inc.
- *免責事項:主要選手の並び順不同
メチルソヤート市場
- ADM
- Ag Processing Inc.
- BASF
- BioSpan Technologies, Inc.
- Cargill, Incorporated
- Covalent Chemical LLC
- CREMER North America
- Graham Chemical
- Kedia Organic Chemicals Pvt. Ltd.
- Krishi Oils Limited
- Parchem
- Soy Technologies
- Stepan Company
- Unicon Fibro
- Vertec BioSolvents Inc.

Recent Industry Developments in メチルソヤート市場
- 2026年7月:Archer-Daniels-Midland(ADM)は、インディアナ州フランクフォート、ミズーリ州ディアフィールド、ネブラスカ州リンカーン、ノースダコタ州スピリットウッドの4つの米国油糧種子圧搾施設における設備改良を発表しました。この改良により年間70万メトリックトンの圧搾能力が追加され、大豆需要が年間2,500万ブッシェル以上増加し、北米における大豆由来メチルエステルの原料供給基盤を支援します。
- 2026年5月:COFCOはブラジルのロンドノポリス施設における大豆圧搾能力を1日4,500メトリックトンから約10,000メトリックトンへと2倍以上に拡大する計画を発表しました。計画された年間産出量には約35万メトリックトンのバイオディーゼルが含まれます。この拡大は、付加価値オレオケミカル輸出向けのブラジル大豆加工への中国の投資を支援し、大豆メチルエステルの世界供給を増加させます。


世界のメチルソヤート市場レポートの範囲
メチルソヤートは、大豆油をエステル交換することで製造される再生可能なバイオベース溶剤です。低毒性、高引火点、100%生分解性を持つことから、従来の石油由来溶剤に対する効果的で環境に優しい代替品を提供します。産業界はメチルソヤートを強力な脱脂剤、塗料剥離剤、および農業製品や印刷インクの製剤における担体として広く使用しています。
メチルソヤート市場は用途別、エンドユーザー産業別、地域別にセグメント化されています。用途別では、市場は工業用溶剤、バイオディーゼル、塗料剥離剤、印刷インクおよびインク除去、その他にセグメント化されています。エンドユーザー産業別では、市場は工業・施設清掃、自動車、農業、印刷・包装、化粧品・パーソナルケア、その他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるメチルソヤートの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 工業用溶剤 |
| バイオディーゼル |
| 塗料剥離剤 |
| 印刷インクおよびインク除去 |
| その他 |
| 工業・施設清掃 |
| 自動車 |
| 農業 |
| 印刷・包装 |
| 化粧品・パーソナルケア |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 用途別 | 工業用溶剤 | |
| バイオディーゼル | ||
| 塗料剥離剤 | ||
| 印刷インクおよびインク除去 | ||
| その他 | ||
| エンドユーザー産業別 | 工業・施設清掃 | |
| 自動車 | ||
| 農業 | ||
| 印刷・包装 | ||
| 化粧品・パーソナルケア | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
メチルソヤート市場の現在の市場規模は?
メチルソヤート市場規模は2025年に0.95 ビリオン 米ドルと推定され、2026年の1.00 ビリオン 米ドルから2031年には1.35 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.14%で成長すると推定されています。
最も成長が速いメチルソヤートの用途は何ですか?
バイオディーゼルは再生可能燃料要件に支えられ、2031年にかけてCAGR 7.23%で成長すると予測されています。低温流動性と酸化安定性の制限により、寒冷地域での使用にはブレンドが引き続き重要であるため、商業需要は規定された政策量と直接一致するわけではありません。
メチルソヤートの需要を牽引するエンドユーザー用途はどれですか?
工業・施設清掃は2025年に34.67%のシェアを占め、農業はCAGR 7.54%で成長すると予測されています。洗浄需要は生分解性および非HAP調達の必要性によって牽引され、農業需要は農作物保護製剤におけるアジュバント使用に関連しています。
メチルソヤートの消費をリードする地域はどこですか?
アジア太平洋は2025年に35.98%のシェアを占め、2031年にかけてCAGR 6.89%で成長すると予測されています。中国、インド、日本、韓国は、溶剤、農業アジュバント、バイオベース製剤を含む複数の用途分野にわたって需要を支えています。
最終更新日:



