
Methyl Soyate Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1 Milliarden US-Dollar |
| Marktgröße (2031) | 1.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Methyl Soyate Marktanalyse von Mordor Intelligence
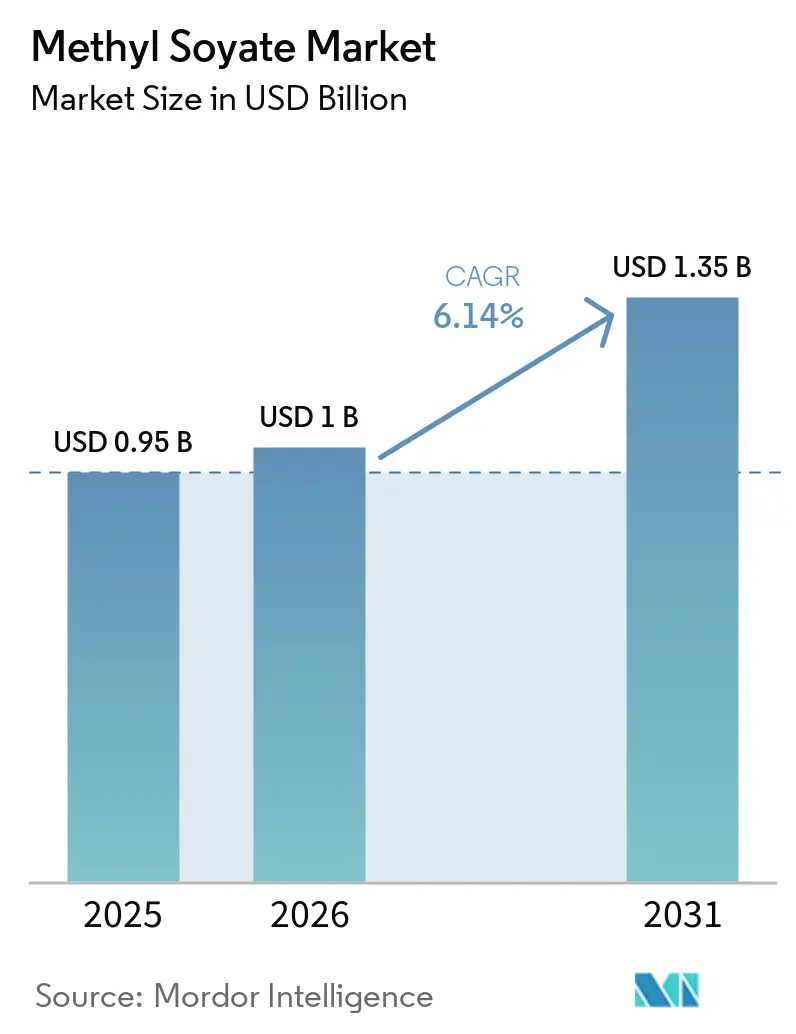
Die Marktgröße für Methyl Soyate wurde im Jahr 2025 auf 0,95 Milliarden USD geschätzt und soll von 1,00 Milliarden USD im Jahr 2026 auf 1,35 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,14 % während des Prognosezeitraums (2026–2031). Methyl Soyate ist ein Fettsäuremethylester, der durch Umesterung aus Sojaöl gewonnen wird, und spielt eine definierte Rolle in biobasierten chemischen Formulierungen. Sein niedriger Gehalt an flüchtigen organischen Verbindungen (VOC) (unter 50 g/L) und die Abwesenheit von der Liste der gefährlichen Luftschadstoffe der Umweltschutzbehörde (EPA) unterstützen den Einsatz als Ersatz in industriellen Reinigungsanwendungen, bei der Farbentfernung und beim Entfetten. Diese Eigenschaften ermöglichen den Einsatz des Materials in Anwendungen, bei denen Nutzer einen biobasierten Träger suchen und gleichzeitig Emissionen, Handhabung und Reinigungsanforderungen sowie regulierte Lieferkettenerwartungen im Industriebetrieb berücksichtigen. Strengere Luftqualitätsvorschriften, Beschaffungsanforderungen für biologisch abbaubare Einsatzstoffe und zusätzliche Sojaverarbeitungskapazitäten prägen die Nachfrage auf dem Methyl Soyate Markt. Hersteller nutzen Rohstoffintegration, Sicherheitsnachweise und Formulierungskompetenz, um Margen zu schützen und spezialisierte Anwendungen zu erschließen, obwohl die Abhängigkeit von Sojaölpreisen, Kälteleistung und konkurrierenden Lösungsmitteln die Akzeptanz in bestimmten Anwendungen einschränkt.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung hielten Industrielösungsmittel im Jahr 2025 einen Anteil von 30,56 % am globalen Umsatz, während Biodiesel bis 2031 mit einer CAGR von 7,23 % wachsen soll.
- Nach Endverbraucherbranche hielt Industrie- und Institutionsreinigung im Jahr 2025 einen Anteil von 34,67 % am globalen Umsatz, während die Landwirtschaft bis 2031 mit einer CAGR von 7,54 % wachsen soll.
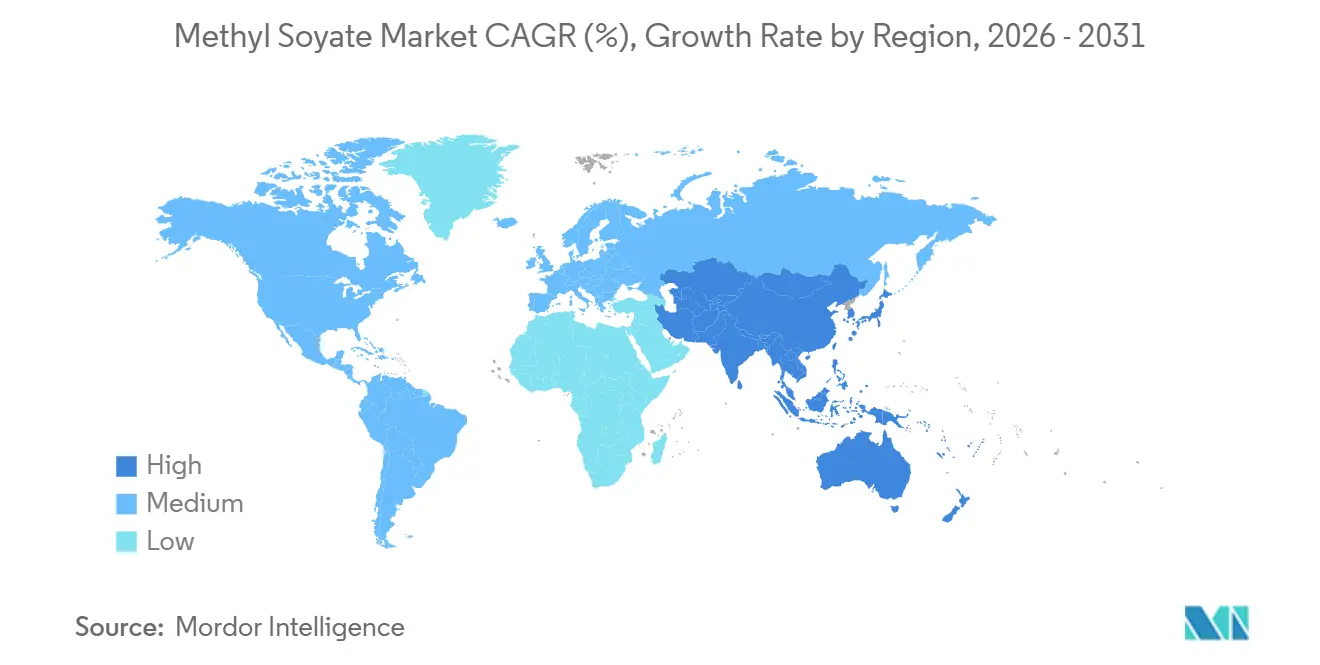
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 35,98 % am globalen Umsatz und soll bis 2031 mit einer CAGR von 6,89 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der VOC- und Schadstoffluft-Beschränkungen | +1.8% | Global, höchste Intensität in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Biodiesel-Beimischung und Anreize für erneuerbare Kraftstoffe | +1.5% | Nordamerika und Südamerika, Ausstrahlungseffekte auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach biologisch abbaubaren biobasierten Lösungsmitteln | +1.2% | Global, frühe Führungsrolle in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der Sojaverarbeitung und des oleochemischen Angebots | +0.9% | Nordamerika, Südamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach sichereren Chemikalien durch institutionelle Beschaffung | +0.7% | Nordamerika, die EU sowie Ausstrahlungseffekte auf Australien und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Beschränkungen für flüchtige organische Verbindungen (VOC) und gefährliche Luftschadstoffe
Im Januar 2025 verabschiedete die EPA endgültige Änderungen der nationalen VOC-Emissionsstandards für Aerosolbeschichtungen. Die Regelung aktualisierte Reaktivitätsfaktoren, Emissionskategoriegrenzen und elektronische Anforderungen an die Compliance-Berichterstattung. Methyl Soyate hat einen VOC-Gehalt von weniger als 50 g/L und erscheint nicht auf der EPA-Liste der gefährlichen Luftschadstoffe (HAPs), was seinen Einsatz bei der Teilereinigung, beim Farbabbeizen und beim Entfetten unterstützt. Diese Eigenschaften bieten Formulierern eine Alternative, wenn sie Lösungsmittelleistung benötigen, aber Beschränkungen für konventionelle erdölbasierte Einsatzstoffe unterliegen.
Der Methyl Soyate Markt unterliegt auch den europäischen Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) und der Richtlinie über Industrieemissionen, die eine strengere Prüfung konventioneller Lösungsmitteloptionen vorschreiben. Syskem vermarktet Methyl Soyate unter der nicht gefährlichen Bezeichnung des Europäischen Verzeichnisses bestehender kommerzieller chemischer Stoffe (EINECS) 272-898-4 für den Einsatz in Metallbearbeitungsflüssigkeiten, Harzen und Beschichtungen. Dadurch können Formulierer das Produkt in mehreren Formulierungskategorien in Betracht ziehen, anstatt seinen Einsatz auf eine einzige Reinigungsanwendung zu beschränken. Sobald eine Anlage umformuliert wurde, um einen VOC-Grenzwert einzuhalten, kann die Rückkehr zu einem erdölbasierten Lösungsmittel zusätzliche Bewertungen nach dem Toxic Substances Control Act (TSCA) oder REACH erfordern, was die Wechselkosten erhöht. Dies gibt Kunden einen betrieblichen Grund, konforme Formulierungen nach der ersten Substitution beizubehalten.
Biodiesel-Beimischung und Anreize für erneuerbare Kraftstoffe
Die EPA-Regelung zum Renewable Fuel Standard (Set 2) vom März 2026 legte die geltenden Anforderungen für Biomasse-basierten Diesel auf 9,07 Milliarden Renewable Identification Numbers (RINs) im Jahr 2026 und 9,20 Milliarden RINs im Jahr 2027 fest. Die EPA schätzt, dass die Produktion von Biodiesel und erneuerbarem Diesel um mehr als 60 % gegenüber dem Niveau von 2025 steigen muss, um die Anforderungen der Regelung zu erfüllen. Sojabohnenmethylester ist ein wichtiger Pfad für die RIN-Generierung aus Biodiesel in den Vereinigten Staaten und verknüpft den Methyl Soyate Markt direkt mit der kraftstoffpolitischen Nachfrage.
Diese Verbindung knüpft die Nachfrage nach Methyl Soyate an Compliance-Anforderungen und nicht ausschließlich an diskretionäre Industriekäufe. Sie erhöht auch die Sensitivität des Marktes gegenüber der Umsetzung der Kraftstoffpolitik und den Kapazitätsentscheidungen der Hersteller. Die Auswirkungen sind am stärksten dort, wo Biodieselhersteller Sojaöl beschaffen und durch bestehende Esterproduktionsanlagen verarbeiten können. Gemeinsame Produktionslinien für Kraftstoff- und Industriequalität können die Anlagenauslastung verbessern, wenn die Umesterungskapazität ausgebaut wird. Wenn sowohl Kraftstoff- als auch Lösungsmittelnachfrage vorhanden sind, können Hersteller Betriebskosten auf mehrere Produktabsatzwege verteilen. Diese Flexibilität kann den Preisboden für Lösungsmittelqualitätsangebot senken. Europäische Beimischungsanreize im Rahmen der Erneuerbare-Energien-Richtlinie III (RED III) bieten einen weiteren Nachfragepfad für Sojabohnenmethylester über das US-Programm hinaus. Zusammen schaffen diese Politiken eine breitere Nachfragebasis, auch in Zeiten schwächerer allgemeiner Industrieaktivität.
Ausbau der Sojaverarbeitung und des oleochemischen Angebots
Die US-amerikanische Sojaschrotkapazität stieg von 2,23 Milliarden Scheffel pro Jahr Anfang 2023 auf 2,55 Milliarden Scheffel Anfang 2025. Die American Soybean Association berichtete, dass angekündigte Projekte die Kapazität bis 2030 auf mehr als 2,78 Milliarden Scheffel pro Jahr erhöhen könnten. Im Juli 2026 kündigte ADM Aufrüstungen an Anlagen in Indiana, Missouri, Nebraska und North Dakota an, die voraussichtlich 700.000 Tonnen jährliche Schrotkapazität hinzufügen werden. ADM erklärte, dass die Aufrüstungen eine Nachfrage nach mehr als 25 Millionen zusätzlichen Scheffel Sojabohnen jährlich schaffen.
Unternehmen bauen neue Schrotkapazitäten als Reaktion auf die Nachfrage nach erneuerbarem Diesel auf und erweitern damit das für die Esterproduktion verfügbare Sojaölangebot. Erhöhte Kapazitäten können Käufern eine besser planbare Versorgung für großvolumige Lösungsmittelformulierungen bieten. Sie ermöglichen es integrierten Herstellern auch, das Angebot über Kraftstoff-, Lösungsmittel- und andere oleochemische Anwendungen hinweg auszubalancieren. Größere Verarbeitungskapazitäten können die Rohstoffverfügbarkeit für den Methyl Soyate Markt verbessern und regionale Basisunterschiede verringern. Mit der Reifung der Lieferketten können sie auch die Volatilität der Lieferkosten im Vergleich zu erdölbasierten Lösungsmitteln reduzieren. Diese Faktoren sind am relevantesten in Regionen, in denen begrenzte lokale Verfügbarkeit die reguläre Industrieversorgung eingeschränkt hat.
Nachfrage nach biologisch abbaubaren biobasierten Lösungsmitteln
Institutionelle und industrielle Käufer schreiben zunehmend biologisch abbaubare und biobasierte Lösungsmittel als Lieferantenqualifikationsanforderungen vor. Das USDA BioPreferred-Programm umfasst eine obligatorische bundesstaatliche Kaufpräferenz für ausgewiesene biobasierte Produkte, und Methyl Soyate qualifiziert sich als zertifiziertes biobasiertes Lösungsmittel. Sein leicht biologisch abbaubares Profil, seine geringe aquatische Toxizität und seine Kompatibilität mit den Anforderungen des Clean Water Act unterstützen seinen Einsatz in Reinigungs-, Tintenentfernungs- und Klebstoffabstreifanwendungen. Diese Eigenschaften sind relevant, wenn Käufer neben der Lösungsmittelleistung auch die Abwasserbehandlung berücksichtigen müssen.
Der Methyl Soyate Markt ist betroffen, wenn die Einhaltung von Abwasservorschriften Kaufentscheidungen neben der Reinigungsleistung beeinflusst. Diese Präferenz ist in staatlichen, gesundheitlichen, bildungsbezogenen und anderen institutionellen Beschaffungskanälen relevant. Sie kann auch zu Wiederholungskäufen beitragen, indem Käufern ermöglicht wird, genehmigte Produkte innerhalb etablierter Beschaffungsspezifikationen beizubehalten. Im Juni 2025 stellte BASF seine Rheovis-Reihe auf biobasiertes Ethylacrylat um und berichtete von einem um bis zu 30 % niedrigeren Produkt-CO₂-Fußabdruck. Im Juli 2026 erweiterte BASF seine biomassebilanzierte, nach International Sustainability and Carbon Certification (ISCC) PLUS zertifizierte Additive für Architekturfarben, was auf engere Verbindungen zwischen biobasierten Trägerlösungsmitteln und zertifizierten Additivsystemen hinweist. Dieser Trend spiegelt integrierte Lieferketten wider, die biobasierte Träger mit zertifizierten Additiven kombinieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Sojaöl als Rohstoff | -1.4% | Global, am stärksten in Nordamerika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative biobasierte und erdölbasierte Lösungsmittel | -1.1% | Global, höhere Intensität in der EU und im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Kompromisse bei Kaltfließeigenschaften und oxidativer Stabilität bei Biodiesel | -0.6% | Nordamerika und gemäßigtes Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Sojaöl als Rohstoff
Sojaöl bedient sowohl die Lebensmittel- als auch die Biokraftstoffnachfrage; daher reagiert sein Preis auf Ernteerträge, Anbauentscheidungen, Palmölexportpolitiken und Veränderungen in der Speiseölnachfrage. Diese Faktoren liegen außerhalb der direkten Kontrolle der Methyl Soyate Hersteller und können die Inputkosten schnell erhöhen. Höhere Sojaölpreise können die Lieferkosten von Methyl Soyate auf ein Niveau anheben, das mit Mineralspiritus und Naphtha vergleichbar oder höher ist. Dies schränkt die Substitution in preissensiblen Industrieanwendungen auf dem Methyl Soyate Markt ein. Es kann auch die Vertragspreisgestaltung für Händler erschweren, die keine Kontrolle über die Sojaölversorgung haben.
Der Wettbewerb zwischen Biodiesel-, erneuerbarem Diesel- und Lösungsmittelherstellern um dasselbe Ölangebot kann die Bioraffineriemargen komprimieren. Die American Soybean Association berichtete, dass die inländische Kapazität zur Produktion erneuerbarer Kraftstoffe von 791 Millionen Gallonen pro Jahr im Jahr 2021 auf mehr als 4.580 Millionen Gallonen pro Jahr im Jahr 2025 gestiegen ist. Diese Expansion verschärft den Wettbewerb um Sojaöl in Zeiten hoher Nachfrage nach Kraftstoffpolitik-Compliance. Folglich sind Hersteller ohne Schrotkapazität einem größeren Risiko ausgesetzt als vertikal integrierte Lieferanten.
Wettbewerb durch alternative biobasierte und erdölbasierte Lösungsmittel
Der Methyl Soyate Markt konkurriert mit Ethyllactat, D-Limonen, Terpenlösungsmitteln und Fettsäuremethylestern aus Raps- und Palmöl. Er konkurriert auch mit Mineralspiritus, Naphtha, Glykolethern und Ersatzstoffen für Methylenchlorid. Diese Alternativen unterscheiden sich in Verdunstungsrate, Reinheit, Geruch, Rohstoffprofil und Lieferkosten. Ethyllactat wird in der Präzisionsreinigung und in pharmazeutischen Anwendungen eingesetzt, wo ein niedrigerer Siedepunkt und höhere Reinheit wichtig sind. D-Limonen bietet vergleichbare Lösekraft und einen Zitrusduft, der für verbraucherorientierte institutionelle Produkte geeignet ist.
Diese Unterschiede erfordern, dass Käufer Alternativen auf der Grundlage von Formulierungsanforderungen bewerten, anstatt ein Lösungsmittel einheitlich durch ein anderes zu ersetzen. Erdölbasierte Lösungsmittel werden weiterhin in Teilen Südostasiens und Afrikas eingesetzt, wo Käufer möglicherweise Schwierigkeiten haben, biobasierte Aufschläge ohne regulatorischen Druck zu absorbieren. Der Preisdruck ist am höchsten, wenn Kunden begrenzte Compliance-Verpflichtungen haben und unmittelbaren Kaufkosten Priorität einräumen. Allerdings können Vorschriften zu gefährlichen Luftschadstoffen (HAP) und flüchtigen organischen Verbindungen (VOC) die Compliance-Kosten für erdölbasierte und chlorierte Produkte erhöhen und die Nettokostenlücke in Anwendungen verringern, die konforme Formulierungen erfordern. Diese regulatorischen Anforderungen können die Verdrängung etablierter Methyl Soyate Formulierungen durch kostengünstige Alternativen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Industrielösungsmittel sichern den Umsatz, während Biodiesel die Führung übernimmtIndustrielösungsmittel machten im Jahr 2025 30,56 % des Methyl Soyate Marktes aus, während Biodiesel bis 2031 mit einer CAGR von 7,23 % wachsen soll. Die EPA-Set-2-Regelung legt die geltenden Anforderungen für Biomasse-basierten Diesel auf 9,07 Milliarden Renewable Identification Numbers (RINs) für 2026 fest. Die EPA schätzt, dass die Regelung eine Steigerung der US-amerikanischen Biodiesel- und erneuerbaren Dieselproduktion um mehr als 60 % gegenüber dem Output von 2025 erfordert. Biodiesel stellt die am schnellsten wachsende Anwendung im Versorgungsausblick dar, während Industrielösungsmittel die größte Umsatzbasis bieten. Dieser politische Rahmen bietet dem Methyl Soyate Markt einen Nachfragekanal, der von industriellen Reinigungs- und Beschichtungsanwendungen getrennt ist. Industrielösungsmittel werden bei der Teilereinigung, beim Entfetten, als Trägerlösungsmittel sowie bei der Entfernung von Klebstoffen und Mastix eingesetzt. Methyl Soyate hat einen Kauri-Butanol-Lösekraftwert von 58 und bietet Reinigungsleistung ohne die Bedenken hinsichtlich gefährlicher Luftschadstoffe (HAP) oder Entflammbarkeit, die mit vielen erdölbasierten Alternativen verbunden sind. Die Kombination aus Reinigungsanwendungen und Kraftstoffnachfrage diversifiziert die Nachfrage nach Anwendungen.
Das Farbabbeizen bleibt eine spezialisierte Anwendung, da Beschränkungen für Dichlormethan die Produktumformulierung vorantreiben. Allerdings begrenzt seine langsamere Einwirkzeit im Vergleich zu schnell wirkenden chlorierten Produkten seinen Einsatz bei der Entfernung schwerer Beschichtungen. Druckfarben und Tintenentfernung erzeugen Nachfrage, da Methyl Soyate mit pflanzlichen ölbasierten Tintensystemen kompatibel ist, die im kommerziellen Offsetdruck verwendet werden. Diese Kompatibilität positioniert den Methyl Soyate Markt in Druckformulierungen, die biobasierte Inhaltsstoffe enthalten. Darüber hinaus unterstützt die USDA BioPreferred-Beschaffungspräferenz die Nachfrage des öffentlichen Sektors nach zertifizierten biobasierten Lösungsmitteln. Die Biodieselnachfrage unterliegt weiterhin technischen Einschränkungen, darunter ein Trübungspunkt von etwa 0 °C, ein Stockpunkt von -3,2 °C und eine oxidative Stabilität von 4,08 Stunden. Eine Überprüfung aus dem Jahr 2024 ergab, dass diese Eigenschaften den B100-Einsatz in kalten Regionen einschränken, während die Skelettisomerisierung eine Lösung im Labormaßstab bleibt[1]N. R. Putra et al., "A Review of Biodiesel Cold Flow Properties and Its Improvement Methods: Towards Sustainable Biodiesel Application," Energies, mdpi.com. In der Praxis bleiben B20-B30-Mischungsverhältnisse die kurzfristige kommerzielle Lösung. Daher folgt die Nachfrage dem Verbrauch von Mischkraftstoffen und nicht den Mandaten auf einer Eins-zu-eins-Basis. Höhere Mischungsverhältnisse erfordern weitere technische Verbesserungen, und die Kraftstoffchance entwickelt sich parallel zu diesen Leistungseinschränkungen.
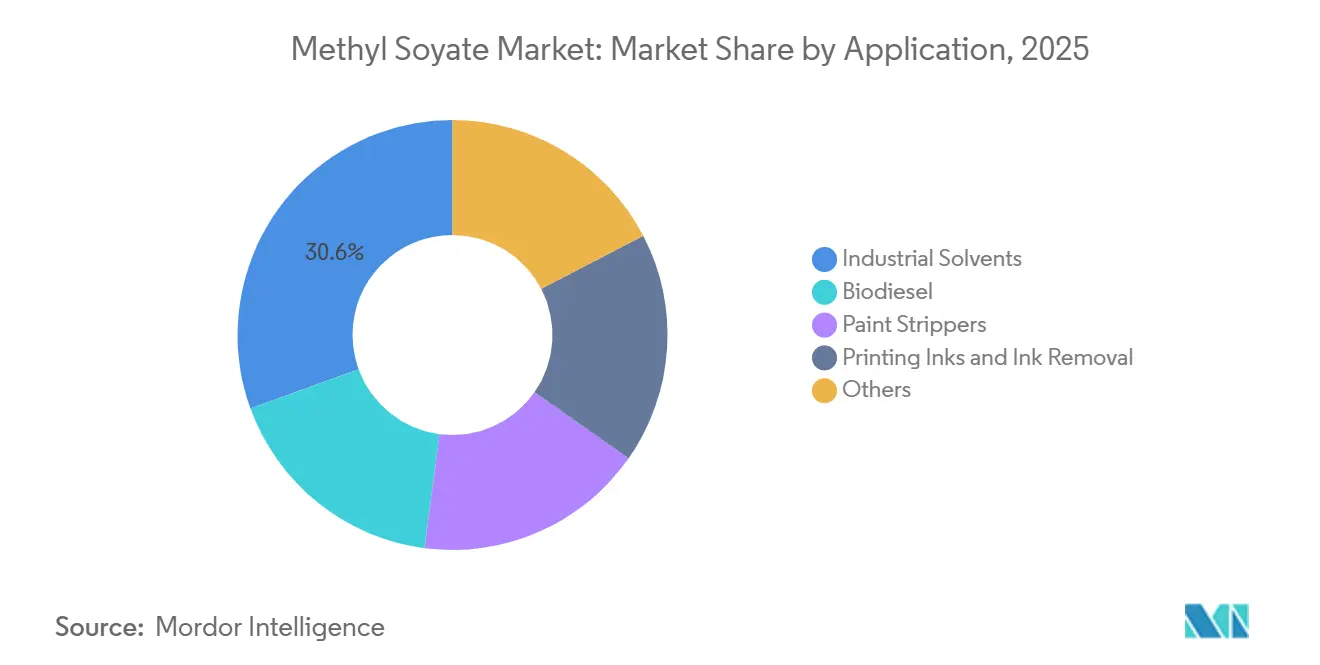
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Institutionelle Reinigung sichert die Nachfrage, während die Landwirtschaft den Markt übertrifftIndustrie- und Institutionsreinigung machte im Jahr 2025 34,67 % des globalen Umsatzes aus, während die Landwirtschaft bis 2031 mit einer CAGR von 7,54 % wachsen soll. Die Landwirtschaft wächst schneller als der Gesamtmarkt, da Methyl Soyate als Adjuvansträger in Herbizid-, Fungizid- und Insektizidformulierungen dient. Sein EPA-Liste-4A-Inert-Status unterstützt Anwendungen, die Sprühbedeckung, Penetration und Regenfestigkeit erfordern. Präzisionslandwirtschaftliche Praktiken, einschließlich der Sprühung mit unbemannten Luftfahrzeugen (UAV) mit extrem niedrigen Aufwandmengen, erfordern Trägerchemikalien, die eine Tröpfchenbedeckung aufrechterhalten. Diese Anforderungen unterstützen den Einsatz von methylierten Pflanzenölderivaten in Sprühtankmischungen. Diese Betriebsanforderungen machen die Trägerleistung zu einem Faktor bei der landwirtschaftlichen Akzeptanz, anstatt Methyl Soyate ausschließlich als Rohstoffinput zu positionieren. Die Bestimmungen des Federal Insecticide, Fungicide, and Rodenticide Act (FIFRA) Abschnitt 25(b) bevorzugen biobasierte Inertträger gegenüber synthetischen Co-Formulierungsmitteln bei Compliance-Bewertungen. Diese Bedingungen bieten dem Methyl Soyate Markt Zugang zu konventionellen und ökologischen Anbauprogrammen.
Industrie- und Institutionsreinigung behält seine führende Endverbraucherposition durch Anwendungen in der Gebäudewartung, beim Teilewaschvorgang und beim institutionellen Küchenentfetten. Gesundheits-, Regierungs- und Bildungsverträge können biologisch abbaubare Lösungsmittel vorschreiben, die keine gefährlichen Luftschadstoffe (HAPs) sind, als Teil von Grünen Beschaffungsprogrammen. Diese Käuferanforderungen unterstützen den Methyl Soyate Markt in Anwendungen, bei denen Sicherheits- und Entsorgungsanforderungen die Produktauswahl beeinflussen. Der Flammpunkt des Produkts übersteigt 182 °C, und seine biologische Abbaubarkeit unterstützt seinen Einsatz in kommerziellen Reinigungsanwendungen. Automobilanwendungen bleiben stabil, einschließlich Teilereinigung, Asphalttrennmittel und Unterbodenstreifung. Druck und Verpackung folgen der breiteren Industrielösungsmittelnachfrage und profitieren von der Kompatibilität von Methyl Soyate mit pflanzlichen ölbasierten Tinten. Kosmetik und Körperpflege stellen einen kleineren, aber wachsenden Absatzmarkt dar, da Fettsäuremethylester (FAME)-abgeleitete Lösungsmittel in Abspülprodukten und natürlichen Körperpflegeformulierungen eingesetzt werden können. Weitere spezialisierte Anwendungen umfassen die Reinigung von Lebensmittelverarbeitungsanlagen und die Reaktion auf Ölverschmutzungen, bei denen Methyl Soyate im EPA National Contingency Plan Product Schedule aufgeführt ist.
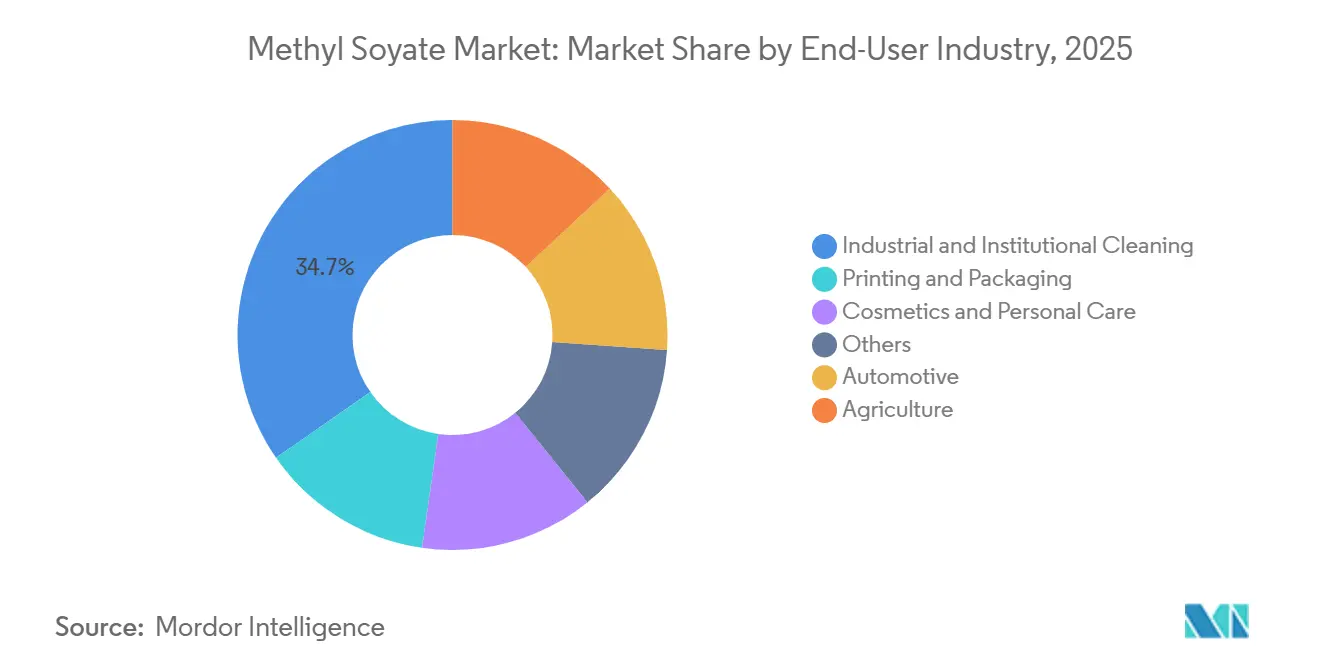
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Methylsoyat-Markt
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 35,98 % am Methylsoyat-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 6,89 % wachsen. Die Region belegt unter den analysierten Regionen den ersten Platz nach Umsatz und CAGR. China weitet die Produktion biobasierter Lösungsmittel im Einklang mit seinen Verpflichtungen zur Kohlenstoffneutralität aus, während Biodiesel-Richtlinien und Standards für grüne Chemie die Nachfrage nach Fettsäuremethylester unterstützen. Indien baut nachgelagerte oleochemische Kapazitäten auf, und sein Biodieselprogramm zielt auf eine 5-prozentige Biodieselbeimischung im Dieselkraftstoff ab. Diese Produktions- und politischen Entwicklungen unterstützen die Rolle der Region bei der Nachfragegenerierung und der nachgelagerten Verarbeitung. Japans Elektronikreinigungs- und Industriewartungsbranche fördert die Einführung kompatibler, nicht gefährlicher Lösungsmittel. Methylsoyat entspricht auch den japanischen Beschaffungsanforderungen aufgrund seiner Kompatibilität mit der Berichterstattung im Rahmen des Schadstofffreisetzungs- und -verbringungsregisters (PRTR) und der Klassifizierung als nicht gefährliche Chemikalie. Südkorea und andere Länder des asiatisch-pazifischen Raums generieren Nachfrage aus landwirtschaftlichen Adjuvanzien und Kosmetika, wobei Importe die Nachfrage decken, bis die lokale Versorgungskapazität ausgebaut ist.
Methylsoyat-Markt in Nordamerika und Europa
Nordamerika verfügt über einen regulierungsgetriebenen Methylsoyat-Markt, der durch das EPA Safer Choice-Programm, die nationalen Emissionsstandards für gefährliche Luftschadstoffe (NESHAP) und die Anforderungen des Renewable Fuel Standard unterstützt wird. Die Nachfrage aus Lösungsmittel-, Kraftstoff- und institutionellen Reinigungsanwendungen bietet Lieferanten mehrere Wege, um Endverbraucher zu erreichen. Die US-amerikanische Sojaschrotkapazität stieg zwischen Anfang 2023 und Anfang 2025 um 14 %, von 2,23 Milliarden auf 2,55 Milliarden Scheffel jährlich. ADMs Erweiterungsplan vom Juli 2026 fügt durch 700.000 Tonnen jährlicher Kapazität an vier Standorten zusätzliche Versorgungsunterstützung hinzu. In Europa prägen die REACH-Konformität und die Richtlinie über Industrieemissionen den Methylsoyat-Markt stärker als Biokraftstoffmandate. Syskem liefert Methylsoyat für Metallbearbeitungsflüssigkeiten und Beschichtungen, während BASF Agnique ME 18S-U Methylsoyat weltweit vermarktet[2]Syskem GmbH, "Produktspezifikation Methylsoyat," Syskem, syskem.de. Überprüfungen der EU-Kosmetikverordnung und der REACH-Kandidatenlisten erweitern die Anwendungsbasis, da aromatische und chlorierte Lösungsmittel strengeren Beschränkungen unterliegen.
Methylsoyat-Markt im Nahen Osten und Afrika sowie in Südamerika
Südamerika unterstützt die Rohstoffproduktion und -verarbeitung von Methylsoyat mit einer wachsenden nachgelagerten Basis. Brasiliens Biodiesel-Beimischungsmandat liegt bei B14, während gesetzliche Ziele darauf abzielen, es bis 2030 auf B20 anzuheben, was die Verarbeitung von Sojabohnenmethylester unterstützt. Dieser inländische Bedarf bietet Verarbeitern eine Nachfragebasis und unterstützt gleichzeitig das für andere Methylesterzwecke verfügbare Angebot. Brasilien kombiniert die inländische Biodieselnachfrage mit dem Potenzial, industrielles Material für den Export zu liefern. Argentinien bietet eine weitere Biodiesel-Versorgungsquelle, obwohl Währungsschwankungen und Exportsteuerpolitiken Rohstoffpreisungewissheiten für Formulierer erzeugen können. Der Nahe Osten und Afrika sind die kleinsten regionalen Beiträger zum Methylsoyat-Markt. Saudi-Arabiens Vision 2030 umfasst die Entwicklung biobasierter Chemikalien, während Südafrika Markteintrittsmöglichkeiten im institutionellen Reinigungsbereich und bei landwirtschaftlichen Adjuvanzien bietet. Eine weniger entwickelte regulatorische Infrastruktur im Nahen Osten und in Afrika begrenzt den compliance-getriebenen Substitutionseffekt, der in stärker regulierten Volkswirtschaften beobachtet wird.

Wettbewerbslandschaft
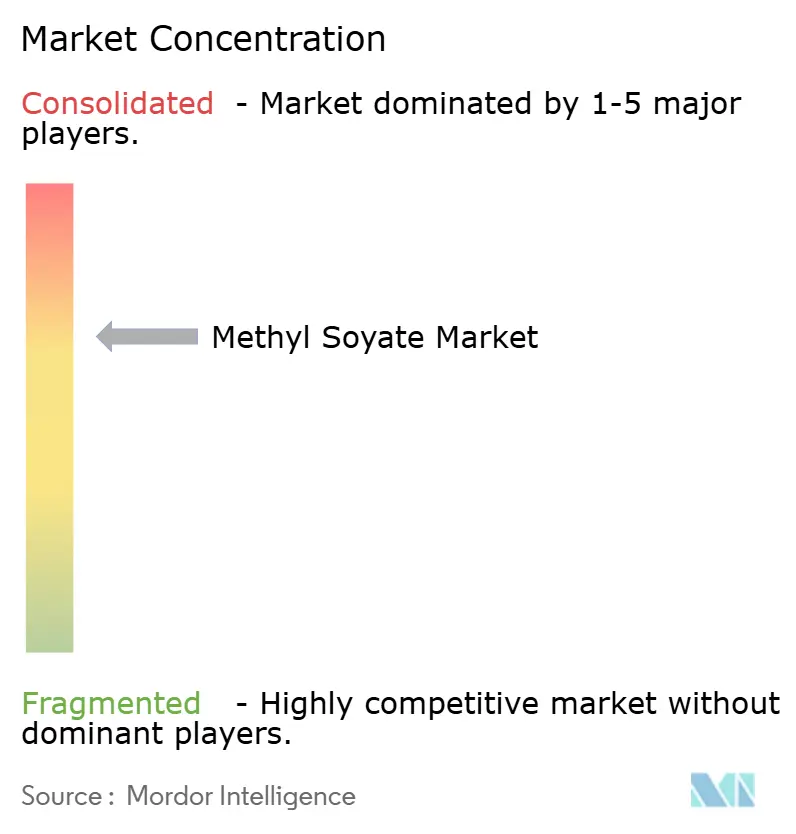
Der Methyl Soyate Markt ist mäßig konsolidiert. ADM, Cargill und BASF kombinieren Rohstoffverarbeitung oder breite Vertriebsnetzwerke mit Formulierungsproduktfähigkeiten. Diese Struktur hilft, Margen bei Sojaölpreisschwankungen zu verwalten, indem sie eine größere Versorgungskontrolle als reine Händler bietet. Sie unterstützt auch eine konsistente Versorgung für Reinigungs-, Beschichtungs- und kraftstoffgebundene Kunden, die genehmigte Produkte benötigen. Diese Fähigkeit ist für Kunden relevant, die sowohl eine stabile Rohstoffposition als auch Produktdokumentation suchen. Vertec BioSolvents bedient Präzisionsindustriereinigungsanwendungen mit technischem VertecBio Gold 4EG Methyl Soyate. Speziallieferanten können Aufschläge in Anwendungen erzielen, bei denen Reinheit, Formulierungswissen und Zertifizierungen Vorrang vor Rohstoffpreisen haben. Wichtige Wettbewerbsprioritäten umfassen Schrotkapazität, Sicherheitsnachweise und Expansion im Asien-Pazifik-Raum und in Südamerika. Im Juli 2026 erweiterte BASF seine biomassebilanzierte Additive für Architekturfarben und unterstützte damit die Integration zertifizierter biobasierter Komponenten in Beschichtungslieferketten.
Compliance-Anforderungen schaffen trotz der fragmentierten Lieferantenbasis Markteintrittsbarrieren. Neue Lieferanten benötigen möglicherweise 18–36 Monate, um EPA Safer Choice- und REACH-Zulassungen für Stoffe ohne besonders besorgniserregende Eigenschaften (SVHC-frei) zu erhalten. Diese Genehmigungen begünstigen Hersteller mit etablierter Produktdokumentation und regulatorischer Expertise. Die erforderliche Dokumentation unterstützt auch Kunden, die gegenüber ihren Käufern sicherere chemische Einkaufspraktiken nachweisen müssen. Infolgedessen können Compliance-Nachweise die Lieferantenauswahl beeinflussen, selbst wenn mehrere Materialien ähnliche Lösungsmittelleistung bieten. Diese Dynamik verschafft etablierten Lieferanten auf dem Methyl Soyate Markt einen Vorteil, den die Anzahl der Lieferanten allein möglicherweise nicht erfasst. Kleinere Formulierungsspezialisten, darunter BioSpan Technologies, entwickeln Mischungen, die darauf ausgelegt sind, die Einwirkzeit von Methyl Soyate in Aerosolbeschichtungen und Fleckenreinigungsanwendungen zu reduzieren. Hersteller, die Umweltproduktdeklarationen und von Dritten verifizierte biogene Kohlenstoffdaten anbieten, können einen verbesserten Zugang zu europäischen öffentlichen Beschaffungsprogrammen und US-amerikanischen Nachhaltigkeitsberichterstattungsinitiativen haben. Ag Processing Inc. und Kedia Organic Chemicals gehören zu den regionalen Wettbewerbern, die kostenwettbewerbsfähige Versorgungspositionen in Asien-Pazifik und südasiatischen Märkten entwickeln.
Der Methyl Soyate Markt bietet Chancen bei pharmazeutischen Qualitätsmaterialien mit International Council for Harmonization (ICH) Q3C-konformen Reinheitsspezifikationen und Drohnen-Adjuvanzkonzentraten, die Methyl Soyate mit driftreduzierenden Polymeren kombinieren. Diese technischen Nischen können für kleinere Speziallieferanten zugänglicher sein als für große Agrarhandelsunternehmen. Ihre Anforderungen unterscheiden sich von Massenversorgungsanwendungen, da Kunden eine enge Kontrolle über Reinheit, Anwendungsverhalten und unterstützende Produktinformationen benötigen. Diese Chancen hängen von der Formulierungsentwicklung und der Kundenqualifizierung ab und nicht ausschließlich vom Zugang zu Sojaöl. Sie erfordern auch technische Unterstützung, um sich ändernden Betriebsbedingungen in spezialisierten Kundenanwendungen zu begegnen. Im März 2026 eröffnete Cargill eine biobasierte Esterproduktionsanlage in Gouda, Niederlande. Das Unternehmen erklärte, dass seine Investition von 30 Millionen USD das europäische Angebot an FR3-Naturesterprodukt verdreifacht hat. Die Investition spiegelt die europäische Nachfrage nach biobasierten Oleochemikalien wider und zeigt, wie Lieferanten regionale Kapazitäten aufbauen, wenn Kunden Materialien suchen, die Leistungs- und Nachhaltigkeitsanforderungen erfüllen.
Methyl Soyate Branchenführer
-
Stepan Company
-
Cargill, Incorporated
-
ADM
-
BASF
-
Vertec BioSolvents Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Methyl-Soyat-Markt
- ADM
- Ag Processing Inc.
- BASF
- BioSpan Technologies, Inc.
- Cargill, Incorporated
- Covalent Chemical LLC
- CREMER North America
- Graham Chemical
- Kedia Organic Chemicals Pvt. Ltd.
- Krishi Oils Limited
- Parchem
- Soy Technologies
- Stepan Company
- Unicon Fibro
- Vertec BioSolvents Inc.

Recent Industry Developments in Methyl-Soyat-Markt
- Juli 2026: Archer-Daniels-Midland (ADM) kündigte gezielte Aufrüstungen an vier US-amerikanischen Ölsaatenschrotanlagen in Frankfort, Indiana; Deerfield, Missouri; Lincoln, Nebraska; und Spiritwood, North Dakota an. Die Aufrüstungen fügen 700.000 Tonnen jährliche Schrotkapazität hinzu, erhöhen die Sojabohnennachfrage um mehr als 25 Millionen Scheffel jährlich und unterstützen die Rohstoffversorgungsbasis für sojabohnenabgeleitete Methylester in Nordamerika.
- Mai 2026: COFCO kündigte Pläne an, die Sojaschrotkapazität seiner Anlage in Rondonópolis, Brasilien, von 4.500 auf etwa 10.000 Tonnen pro Tag mehr als zu verdoppeln. Der geplante Jahresausstoß umfasst etwa 350.000 Tonnen Biodiesel. Die Expansion unterstützt Chinas Investitionen in die brasilianische Sojaverarbeitung für wertschöpfende oleochemische Exporte und erhöht das globale Angebot an Sojabohnenmethylestern.


Globaler Methyl Soyate Marktberichtsumfang
Methyl Soyate ist ein erneuerbares, biobasiertes Lösungsmittel, das durch Umesterung von Sojaöl hergestellt wird. Es bietet eine wirksame, umweltfreundliche Alternative zu konventionellen erdölbasierten Lösungsmitteln aufgrund seiner geringen Toxizität, seines hohen Flammpunkts und seiner 100-prozentigen biologischen Abbaubarkeit. Industrien setzen Methyl Soyate weitverbreitet als leistungsstarkes Entfettungsmittel, Farbabbeizmittel und Träger in Formulierungen für landwirtschaftliche Produkte und Druckfarben ein.
Der Methyl Soyate Markt ist nach Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Anwendung ist der Markt in Industrielösungsmittel, Biodiesel, Farbabbeizmittel, Druckfarben und Tintenentfernung sowie Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Industrie- und Institutionsreinigung, Automobil, Landwirtschaft, Druck und Verpackung, Kosmetik und Körperpflege sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Methyl Soyate in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Industrielösungsmittel |
| Biodiesel |
| Farbabbeizmittel |
| Druckfarben und Tintenentfernung |
| Sonstige |
| Industrie- und Institutionsreinigung |
| Automobil |
| Landwirtschaft |
| Druck und Verpackung |
| Kosmetik und Körperpflege |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Anwendung | Industrielösungsmittel | |
| Biodiesel | ||
| Farbabbeizmittel | ||
| Druckfarben und Tintenentfernung | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Industrie- und Institutionsreinigung | |
| Automobil | ||
| Landwirtschaft | ||
| Druck und Verpackung | ||
| Kosmetik und Körperpflege | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Methyl Soyate Marktes?
Die Marktgröße für Methyl Soyate wurde im Jahr 2025 auf 0,95 Milliarden USD geschätzt und soll von 1,00 Milliarden USD im Jahr 2026 auf 1,35 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,14 % während des Prognosezeitraums (2026–2031).
Welche Methyl Soyate Anwendung wächst am schnellsten?
Biodiesel soll bis 2031 mit einer CAGR von 7,23 % wachsen, unterstützt durch Anforderungen an erneuerbare Kraftstoffe. Kaltfließ- und oxidative Stabilitätsgrenzen bedeuten, dass die Beimischung für den Einsatz in kälteren Regionen wichtig bleibt, sodass die kommerzielle Nachfrage nicht direkt den angegebenen Politikvolumina entspricht.
Welche Endverbraucheranwendung treibt die Nachfrage nach Methyl Soyate an?
Industrie- und Institutionsreinigung hielt im Jahr 2025 einen Anteil von 34,67 %, während die Landwirtschaft mit einer CAGR von 7,54 % wachsen soll. Die Reinigungsnachfrage wird durch den Bedarf an biologisch abbaubarer und nicht-HAP-Beschaffung angetrieben, während die landwirtschaftliche Nachfrage mit dem Adjuvanzeneinsatz in Pflanzenschutzformulierungen verknüpft ist.
Welche Region führt beim Methyl Soyate Verbrauch?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 35,98 % und soll bis 2031 mit einer CAGR von 6,89 % wachsen. China, Indien, Japan und Südkorea unterstützen die Nachfrage in mehreren Anwendungsbereichen, darunter Lösungsmittel, landwirtschaftliche Adjuvanzien und biobasierte Formulierungen.
Seite zuletzt aktualisiert am:



