
Taille et Part du Marché du Méthyl Soyate
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1 Milliards de dollars |
| Taille du Marché (2031) | 1.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.14 % |
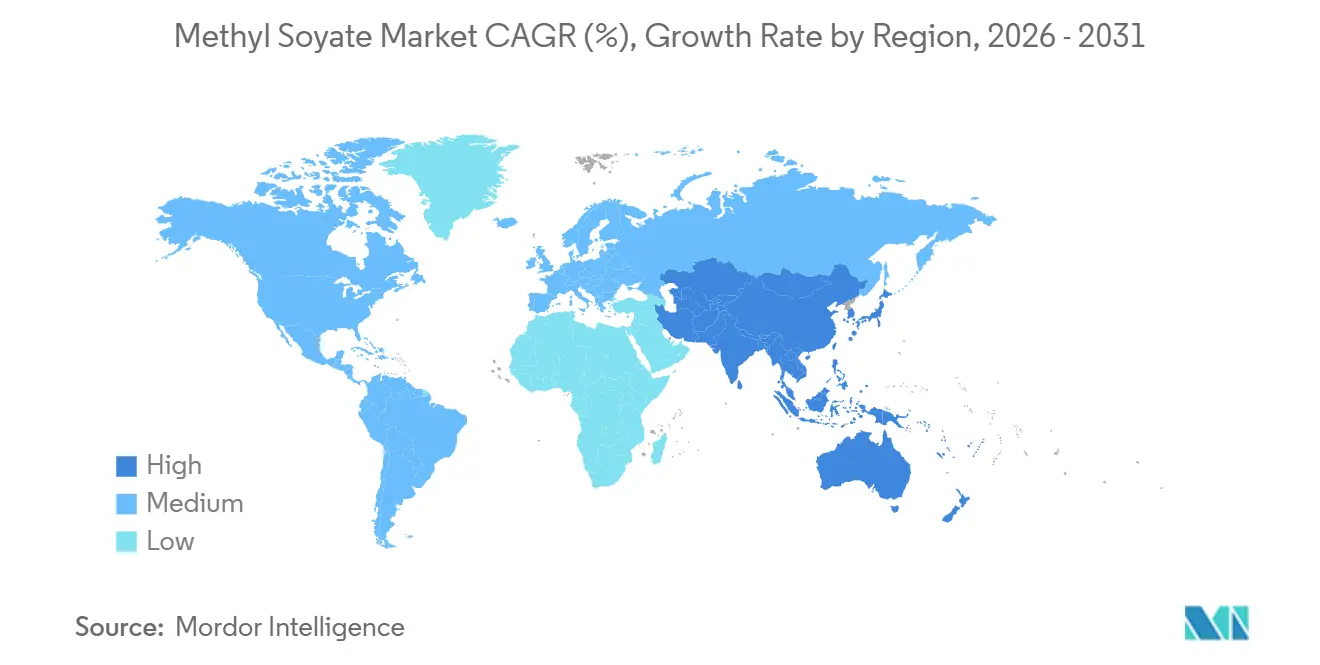
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
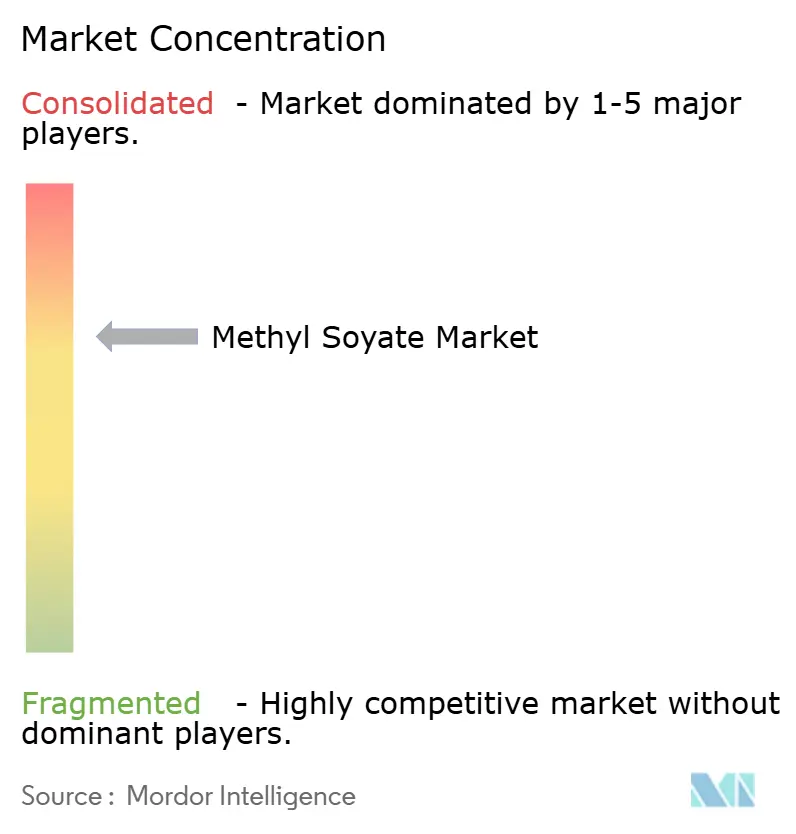
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché du Méthyl Soyate par Mordor Intelligence
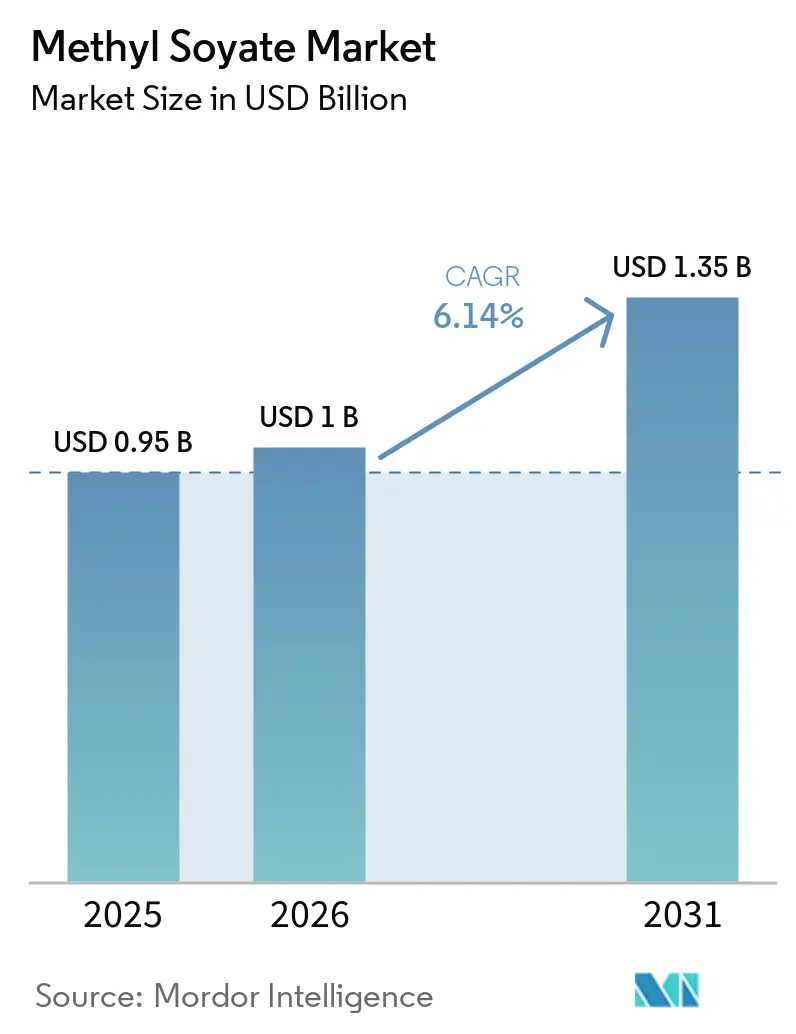
La taille du marché du méthyl soyate a été estimée à 0,95 milliard USD en 2025 et devrait croître de 1,00 milliard USD en 2026 à 1,35 milliard USD d'ici 2031, à un CAGR de 6,14 % durant la période de prévision (2026-2031). Le méthyl soyate est un ester méthylique d'acide gras dérivé de l'huile de soja par transestérification, et il joue un rôle défini dans les formulations chimiques biosourcées. Sa faible teneur en Composés Organiques Volatils (COV) (inférieure à 50 g/L) et son absence de la liste des Polluants Atmosphériques Dangereux (HAP) de l'Agence de Protection de l'Environnement (EPA) soutiennent son utilisation en substitution dans les applications de nettoyage industriel, de décapage de peinture et de dégraissage. Ces caractéristiques permettent d'utiliser ce matériau dans des applications où les utilisateurs recherchent un support biosourcé tout en gérant les émissions, la manipulation et les exigences de nettoyage, ainsi que les attentes réglementaires de la chaîne d'approvisionnement dans les opérations industrielles. Le renforcement des règles sur la qualité de l'air, les exigences d'approvisionnement en intrants biodégradables et la capacité supplémentaire de transformation du soja façonnent la demande pour le marché du méthyl soyate. Les producteurs utilisent l'intégration des matières premières, les accréditations de sécurité et les capacités de formulation pour protéger les marges et atteindre des applications spécialisées, bien que l'exposition à la volatilité des prix de l'huile de soja, aux performances par temps froid et aux solvants concurrents limite l'adoption dans certaines applications.
Principaux Enseignements du Rapport
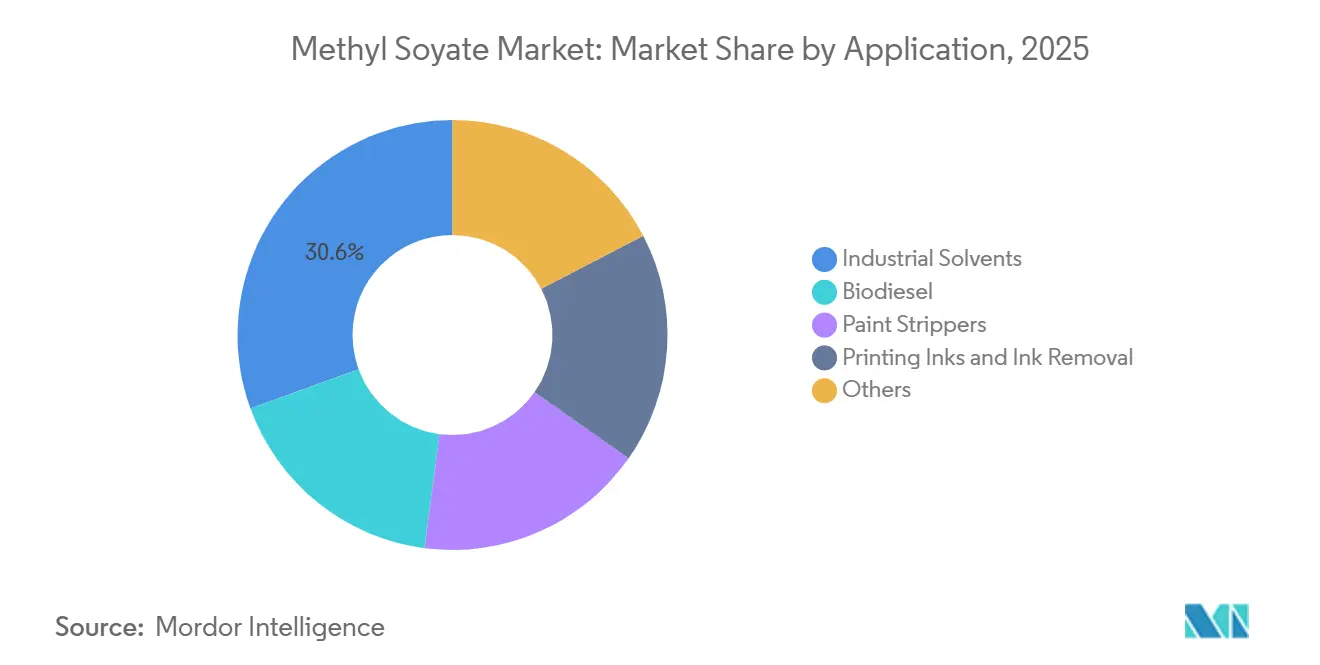
- Par application, les solvants industriels représentaient 30,56 % des revenus mondiaux en 2025, tandis que le biodiesel devrait croître à un CAGR de 7,23 % jusqu'en 2031.
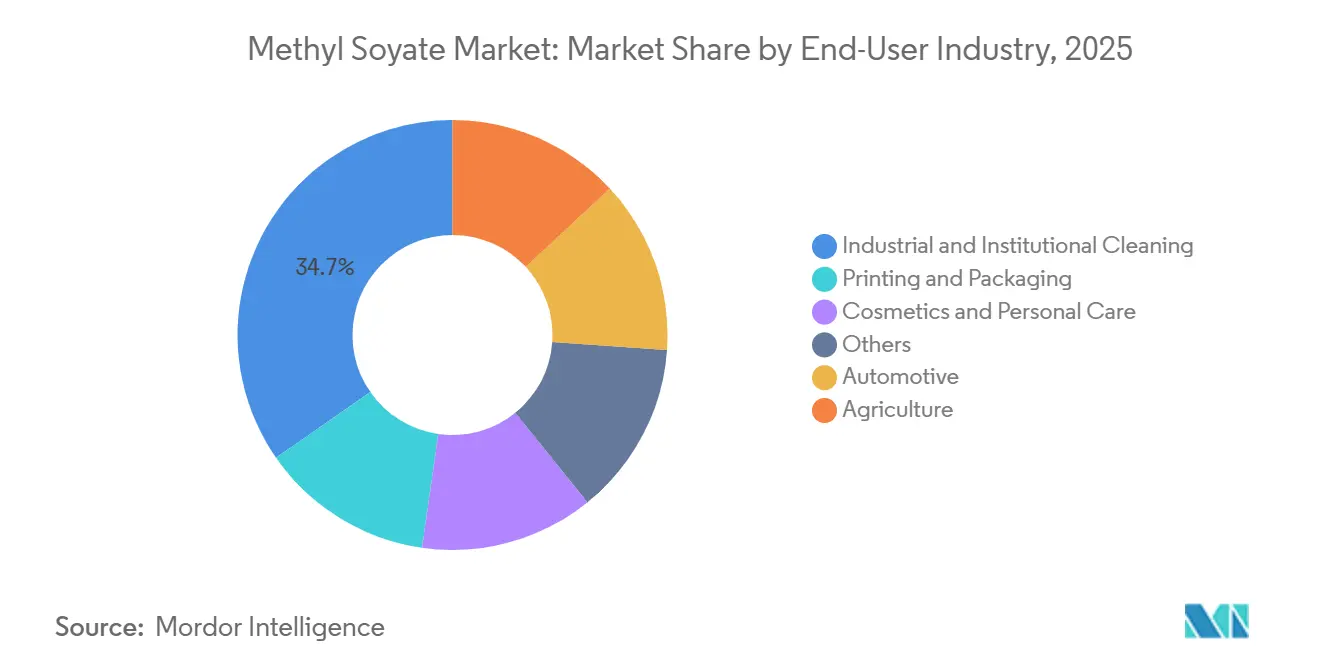
- Par secteur d'utilisation final, le nettoyage industriel et institutionnel représentait 34,67 % des revenus mondiaux en 2025, tandis que l'agriculture devrait se développer à un CAGR de 7,54 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 35,98 % des revenus mondiaux en 2025 et devrait croître à un CAGR de 6,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Renforcement des Restrictions sur les COV et les Polluants Atmosphériques Dangereux | +1.8% | Mondial, avec la plus forte intensité en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Mélange de Biodiesel et Incitations aux Carburants Renouvelables | +1.5% | Amérique du Nord et Amérique du Sud, avec des retombées en APAC | Moyen terme (2-4 ans) |
| Demande de Solvants Biosourcés Biodégradables | +1.2% | Mondial, avec un leadership précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion de la Transformation du Soja et de l'Approvisionnement en Oléochimiques | +0.9% | Amérique du Nord, Amérique du Sud, APAC | Long terme (≥ 4 ans) |
| Attrait des Labels de Produits Chimiques Plus Sûrs dans les Achats Institutionnels | +0.7% | Amérique du Nord, UE, et retombées en Australie et au Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des Restrictions sur les Composés Organiques Volatils (COV) et les Polluants Atmosphériques Dangereux
En janvier 2025, l'EPA a finalisé des amendements aux normes nationales d'émissions de COV pour les revêtements en aérosol. La règle a mis à jour les facteurs de réactivité, les limites des catégories d'émissions et les exigences de déclaration de conformité électronique. Le méthyl soyate a une teneur en COV inférieure à 50 g/L et ne figure pas sur la liste des Polluants Atmosphériques Dangereux (HAP) de l'EPA, ce qui soutient son utilisation dans le nettoyage de pièces, le décapage de peinture et les applications de dégraissage. Ces propriétés offrent aux formulateurs une alternative lorsqu'ils ont besoin de performances de solvant mais font face à des restrictions sur les intrants conventionnels à base de pétrole.
Le marché du méthyl soyate opère également sous les exigences du Règlement européen sur l'Enregistrement, l'Évaluation, l'Autorisation et la Restriction des substances Chimiques (REACH) et de la Directive sur les Émissions Industrielles, qui imposent un contrôle accru sur les choix de solvants conventionnels. Syskem commercialise le méthyl soyate sous la désignation non dangereuse de l'Inventaire Européen des Substances Chimiques Commerciales Existantes (EINECS) 272-898-4 pour une utilisation dans les fluides de travail des métaux, les résines et les revêtements. Par conséquent, les formulateurs peuvent envisager le produit dans plusieurs catégories de formulation plutôt que de limiter son utilisation à une seule application de nettoyage. Une fois qu'une installation reformule pour se conformer à un seuil de COV, le retour à un solvant à base de pétrole peut nécessiter des évaluations supplémentaires au titre de la Loi sur le Contrôle des Substances Toxiques (TSCA) ou de REACH, augmentant ainsi les coûts de changement. Cela fournit une raison opérationnelle aux clients de conserver des formulations conformes après la substitution initiale.
Mélange de Biodiesel et Incitations aux Carburants Renouvelables
La règle Set 2 de la Norme sur les Carburants Renouvelables de l'EPA de mars 2026 a établi les exigences applicables pour le diesel à base de biomasse 9,07 milliards de Numéros d'Identification des Énergies Renouvelables (RIN) en 2026 et 9,20 milliards de RIN en 2027. L'EPA estime que la production de biodiesel et de diesel renouvelable doit augmenter de plus de 60 % par rapport aux niveaux de 2025 pour satisfaire aux exigences de la règle. L'ester méthylique de soja est une voie importante pour la génération de RIN de biodiesel aux États-Unis, liant directement le marché du méthyl soyate à la demande liée à la politique énergétique.
Cette relation lie la demande de méthyl soyate aux exigences de conformité plutôt qu'uniquement aux achats industriels discrétionnaires. Elle accroît également la sensibilité du marché à la mise en œuvre de la politique énergétique et aux décisions de capacité des producteurs. L'impact est le plus prononcé là où les producteurs de biodiesel peuvent s'approvisionner en huile de soja et la traiter via des actifs de production d'esters existants. Les lignes de production partagées pour les grades carburant et industriel peuvent améliorer l'utilisation des actifs à mesure que la capacité de transestérification se développe. Lorsque la demande de carburant et de solvant est disponible simultanément, les producteurs peuvent répartir les coûts d'exploitation sur plusieurs débouchés. Cette flexibilité peut réduire le plancher de prix pour l'approvisionnement en grade solvant. Les incitations européennes au mélange dans le cadre de la Directive sur les Énergies Renouvelables III (RED III) offrent une autre voie de demande pour l'ester méthylique de soja au-delà du programme américain. Ensemble, ces politiques créent une base de demande plus large, y compris pendant les périodes de faible activité industrielle générale.
Expansion de la Transformation du Soja et de l'Approvisionnement en Oléochimiques
La capacité de trituration du soja aux États-Unis est passée de 2,23 milliards de boisseaux par an au début de 2023 à 2,55 milliards de boisseaux au début de 2025. L'Association Américaine du Soja a rapporté que les projets annoncés pourraient porter la capacité à plus de 2,78 milliards de boisseaux par an d'ici 2030. En juillet 2026, ADM a annoncé des améliorations dans ses installations en Indiana, Missouri, Nebraska et Dakota du Nord, devant ajouter 700 000 tonnes métriques de capacité de trituration annuelle. ADM a déclaré que ces améliorations créent une demande pour plus de 25 millions de boisseaux supplémentaires de soja annuellement.
Les entreprises construisent de nouvelles capacités de trituration en réponse à la demande de diesel renouvelable, élargissant ainsi l'offre d'huile de soja disponible pour la production d'esters. Une capacité accrue peut offrir aux acheteurs un approvisionnement plus prévisible pour les formulations de solvants à grande échelle. Elle permet également aux producteurs intégrés d'équilibrer l'offre entre les applications de carburant, de solvant et d'autres oléochimiques. Une plus grande capacité de transformation peut améliorer la disponibilité des matières premières pour le marché du méthyl soyate et réduire les différences de base régionales. À mesure que les chaînes d'approvisionnement mûrissent, elles peuvent également réduire la volatilité des coûts livrés par rapport aux solvants à base de pétrole. Ces facteurs sont les plus pertinents dans les régions où une disponibilité locale limitée a contraint l'approvisionnement industriel régulier.
Demande de Solvants Biosourcés Biodégradables
Les acheteurs institutionnels et industriels spécifient de plus en plus les solvants biodégradables et biosourcés comme exigences de qualification des fournisseurs. Le Programme BioPreferred de l'USDA inclut une préférence d'achat fédérale obligatoire pour les produits biosourcés désignés, et le méthyl soyate est qualifié comme solvant biosourcé certifié. Son profil facilement biodégradable, sa faible toxicité aquatique et sa compatibilité avec les exigences de la Loi sur l'Eau Propre soutiennent son utilisation dans les applications de nettoyage, d'élimination d'encre et de décapage d'adhésifs. Ces attributs sont pertinents lorsque les acheteurs doivent prendre en compte le traitement des eaux usées en plus des performances du solvant.
Le marché du méthyl soyate est affecté lorsque la conformité aux eaux usées influence les décisions d'achat parallèlement aux performances de nettoyage. Cette préférence est pertinente dans les canaux d'achat gouvernementaux, de soins de santé, d'éducation et d'autres achats institutionnels. Elle peut également contribuer aux achats répétés en permettant aux acheteurs de conserver des produits approuvés dans les spécifications d'approvisionnement établies. En juin 2025, BASF a fait évoluer sa gamme Rheovis vers de l'acrylate d'éthyle biosourcé et a rapporté une empreinte carbone du produit inférieure jusqu'à 30 %. En juillet 2026, BASF a élargi ses additifs pour revêtements architecturaux certifiés biomasse équilibrée et Certification Internationale de Durabilité et de Carbone (ISCC) PLUS, indiquant des liens plus étroits entre les solvants porteurs biosourcés et les systèmes d'additifs certifiés. Cette tendance reflète des chaînes d'approvisionnement intégrées combinant des supports biosourcés avec des additifs certifis.
Analyse de l'Impact des Contraintes*
| Contraintes | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix des Matières Premières en Huile de Soja | -1.4% | Mondial, le plus aigu en Amérique du Nord et en Amérique du Sud | Court terme (≤ 2 ans) |
| Concurrence des Solvants Alternatifs Biosourcés et à Base de Pétrole | -1.1% | Mondial, avec une intensité plus élevée dans l'UE et en APAC | Moyen terme (2-4 ans) |
| Compromis de Fluidité à Froid et de Stabilité Oxydative dans le Biodiesel | -0.6% | Amérique du Nord et Europe tempérée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières en Huile de Soja
L'huile de soja répond à la demande alimentaire et bioénergétique ; par conséquent, son prix réagit aux rendements des cultures, aux décisions de plantation, aux politiques d'exportation d'huile de palme et aux variations de la demande en huiles comestibles. Ces facteurs restent hors du contrôle direct des producteurs de méthyl soyate et peuvent rapidement augmenter les coûts des intrants. Des prix plus élevés de l'huile de soja peuvent porter le coût livré du méthyl soyate à des niveaux comparables ou supérieurs à ceux du white-spirit et du naphta. Cela limite la substitution dans les applications industrielles sensibles aux prix sur le marché du méthyl soyate. Cela peut également compliquer la tarification contractuelle pour les distributeurs qui ne contrôlent pas l'approvisionnement en huile de soja.
La concurrence entre les producteurs de biodiesel, de diesel renouvelable et de solvants pour le même approvisionnement en huile peut comprimer les marges des bioraffineries. L'Association Américaine du Soja a rapporté que la capacité nationale de production de carburants renouvelables est passée de 791 millions de gallons par an en 2021 à plus de 4 580 millions de gallons par an en 2025. Cette expansion intensifie la concurrence pour l'huile de soja pendant les périodes de forte demande de conformité à la politique énergétique. Par conséquent, les producteurs sans capacité de trituration sont plus exposés que les fournisseurs verticalement intégrés.
Concurrence des Solvants Alternatifs Biosourcés et à Base de Pétrole
Le marché du méthyl soyate est en concurrence avec le lactate d'éthyle, le D-limonène, les solvants terpéniques et les esters méthyliques d'acides gras dérivés du colza et de l'huile de palme. Il est également en concurrence avec le white-spirit, le naphta, les éthers de glycol et les substituts du chlorure de méthylène. Ces alternatives varient en termes de taux d'évaporation, de pureté, d'odeur, de profil de matières premières et de coût livré. Le lactate d'éthyle est utilisé dans le nettoyage de précision et les applications pharmaceutiques, où un point d'ébullition plus bas et une pureté plus élevée sont importants. Le D-limonène offre une solvabilité comparable et un parfum d'agrumes adapté aux produits institutionnels destinés aux consommateurs.
Ces différences obligent les acheteurs à évaluer les alternatives en fonction des exigences de formulation plutôt qu'à remplacer uniformément un solvant par un autre. Les solvants à base de pétrole sont encore utilisés dans certaines parties de l'Asie du Sud-Est et de l'Afrique, où les acheteurs peuvent avoir du mal à absorber les primes biosourcées sans pression réglementaire. La pression sur les prix est la plus forte lorsque les clients font face à des obligations de conformité limitées et privilégient les coûts d'achat immédiats. Cependant, les réglementations sur les Polluants Atmosphériques Dangereux (HAP) et les Composés Organiques Volatils (COV) peuvent augmenter les coûts de conformité pour les produits à base de pétrole et chlorés, réduisant l'écart de coût net dans les applications nécessitant des formulations conformes. Ces exigences réglementaires peuvent limiter le déplacement des formulations établies de méthyl soyate par des alternatives à faible coût.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application :
Les Solvants Industriels Ancrent les Revenus Tandis que le Biodiesel Prend de l'AvanceLes solvants industriels représentaient 30,56 % du marché du méthyl soyate en 2025, tandis que le biodiesel devrait croître à un CAGR de 7,23 % jusqu'en 2031. La règle Set 2 de l'EPA fixe les exigences applicables pour le diesel à base de biomasse à 9,07 milliards de Numéros d'Identification des Énergies Renouvelables (RIN) pour 2026. L'EPA estime que la règle exige que la production américaine de biodiesel et de diesel renouvelable augmente de plus de 60 % par rapport à la production de 2025. Le biodiesel représente l'application à la croissance la plus rapide dans les perspectives d'approvisionnement, tandis que les solvants industriels constituent la plus grande base de revenus. Ce cadre politique offre au marché du méthyl soyate un canal de demande distinct des applications de nettoyage industriel et de revêtement. Les solvants industriels sont utilisés dans le nettoyage de pièces, le dégraissage, les solvants porteurs et l'élimination des adhésifs et des mastics. Le méthyl soyate a une valeur de solvabilité Kauri-butanol de 58 et offre des performances de nettoyage sans les préoccupations liées aux polluants atmosphériques dangereux (HAP) ou à l'inflammabilité associées à de nombreuses alternatives à base de pétrole. La combinaison des applications de nettoyage et de la demande de carburant diversifie la demande pour les applications.
Le décapage de peinture reste une application spécialisée car les restrictions sur le dichlorométhane entraînent une reformulation des produits. Cependant, son temps de contact plus lent par rapport aux produits chlorés à action rapide limite son utilisation pour l'élimination de revêtements épais. Les encres d'imprimerie et l'élimination des encres génèrent de la demande car le méthyl soyate est compatible avec les systèmes d'encres à base d'huile végétale utilisés dans l'impression offset commerciale. Cette compatibilité positionne le marché du méthyl soyate dans les formulations d'impression qui intègrent des ingrédients biosourcés. De plus, la préférence d'approvisionnement BioPreferred de l'USDA soutient la demande du secteur public pour des solvants biosourcés certifiés. La demande de biodiesel reste soumise à des contraintes techniques, notamment un point de trouble d'environ 0 °C, un point d'écoulement de -3,2 °C et une stabilité oxydative de 4,08 heures. Une revue de 2024 a conclu que ces propriétés limitent l'utilisation du B100 dans les régions froides, tandis que l'isomérisation squelettique reste une solution à l'échelle du laboratoire[1]N. R. Putra et al., "A Review of Biodiesel Cold Flow Properties and Its Improvement Methods: Towards Sustainable Biodiesel Application," Energies, mdpi.com. En pratique, les taux de mélange B20-B30 restent la solution commerciale à court terme. Par conséquent, la demande suit la consommation de carburant mélangé plutôt que les mandats sur une base individuelle. Des taux de mélange plus élevés nécessitent des améliorations techniques supplémentaires, et l'opportunité de carburant se développe parallèlement à ces contraintes de performance.


Par Secteur d'Utilisation Final :
Le Nettoyage Institutionnel Ancre la Demande Tandis que l'Agriculture Dépasse le MarchéLe nettoyage industriel et institutionnel représentait 34,67 % des revenus mondiaux en 2025, tandis que l'agriculture devrait croître à un CAGR de 7,54 % jusqu'en 2031. L'agriculture croît plus vite que le marché global car le méthyl soyate sert de support adjuvant dans les formulations d'herbicides, de fongicides et d'insecticides. Son statut d'inerte de Liste 4A de l'EPA soutient les applications nécessitant une couverture par pulvérisation, une pénétration et une résistance à la pluie. Les pratiques d'agriculture de précision, notamment la pulvérisation par véhicule aérien sans pilote (UAV) à très faible dose, nécessitent des chimies de support qui maintiennent la couverture des gouttelettes. Ces exigences soutiennent l'utilisation de dérivés d'huile végétale méthylée dans les mélanges de cuves de pulvérisation. Ces exigences opérationnelles font de la performance du support un facteur dans l'adoption agricole plutôt que de positionner le méthyl soyate uniquement comme un intrant de base. Les dispositions de la Section 25(b) de la Loi Fédérale sur les Insecticides, Fongicides et Rodenticides (FIFRA) favorisent les supports inertes biosourcés par rapport aux co-formulants synthétiques dans les évaluations de conformité. Ces conditions offrent au marché du méthyl soyate un accès aux programmes de cultures conventionnelles et biologiques.
Le nettoyage industriel et institutionnel conserve sa position de premier secteur d'utilisation final grâce aux applications dans la maintenance des installations, le lavage de pièces et le dégraissage des cuisines institutionnelles. Les contrats de soins de santé, gouvernementaux et éducatifs peuvent spécifier des solvants biodégradables qui ne sont pas des polluants atmosphériques dangereux (HAP) dans le cadre de programmes d'achats verts. Ces exigences des acheteurs soutiennent le marché du méthyl soyate dans les applications où les exigences de sécurité et d'élimination influencent la sélection des produits. Le point d'éclair du produit dépasse 360 °F, et sa biodégradabilité soutient son utilisation dans les applications de nettoyage commercial. Les applications automobiles restent stables, notamment le nettoyage de pièces, les agents de démoulage d'asphalte et le décapage des sous-couches. L'impression et l'emballage suivent la demande plus large de solvants industriels et bénéficient de la compatibilité du méthyl soyate avec les encres à base d'huile végétale. Les cosmétiques et les soins personnels représentent un débouché plus modeste mais en expansion, car les solvants dérivés d'esters méthyliques d'acides gras (EMAG) peuvent être utilisés dans les produits à rincer et les formulations de soins personnels naturels. D'autres applications spécialisées comprennent le nettoyage des équipements de transformation alimentaire et la réponse aux déversements d'hydrocarbures, où le méthyl soyate est inscrit sur le Programme de Planification des Contingences Nationales de l'EPA.
Analyse Géographique
Marché du Méthyl Soyate en Asie-Pacifique
L'Asie-Pacifique détenait 35,98 % de la part de marché du méthyl soyate en 2025 et devrait croître à un TCAC de 6,89 % jusqu'en 2031. La région se classe première en termes de chiffre d'affaires et de TCAC parmi les zones géographiques analysées. La Chine développe la production de solvants biosourcés en accord avec ses engagements de neutralité carbone, tandis que les politiques relatives au biodiesel et les normes de chimie verte soutiennent la demande d'ester méthylique d'acide gras. L'Inde développe des capacités oléochimiques en aval, et son programme biodiesel vise un mélange de 5 % de biodiesel dans le carburant diesel. Ces développements en matière de production et de politique soutiennent le rôle de la région dans la génération de la demande et le traitement en aval. Les industries japonaises de nettoyage électronique et de maintenance industrielle soutiennent l'adoption de solvants compatibles et non dangereux. Le méthyl soyate s'aligne également sur les exigences d'approvisionnement japonaises en raison de sa compatibilité avec les déclarations du Registre des émissions et transferts de polluants (PRTR) et les classifications de produits chimiques non dangereux. La Corée du Sud et d'autres pays d'Asie-Pacifique génèrent une demande provenant des adjuvants agricoles et des cosmétiques, les importations répondant à la demande jusqu'à ce que les capacités d'approvisionnement locales se développent.
Marché du Méthyl Soyate en Amérique du Nord et en Europe
L'Amérique du Nord dispose d'un marché du méthyl soyate régi par la réglementation, soutenu par le programme EPA Safer Choice, les Normes nationales d'émission pour les polluants atmosphériques dangereux (NESHAP) et les exigences du Standard de carburant renouvelable. La demande provenant des applications de solvants, de carburants et de nettoyage institutionnel offre aux fournisseurs plusieurs voies pour atteindre les utilisateurs finaux. La capacité de trituration du soja aux États-Unis a augmenté de 14 % entre début 2023 et début 2025, passant de 2,23 milliards à 2,55 milliards de boisseaux annuellement. Le plan d'expansion d'ADM de juillet 2026 apporte un soutien à l'offre grâce à 700 000 tonnes de capacité annuelle réparties sur quatre installations. En Europe, la conformité REACH et la Directive sur les émissions industrielles façonnent le marché du méthyl soyate davantage que les mandats sur les biocarburants. Syskem fournit du méthyl soyate pour les fluides de travail des métaux et les revêtements, tandis que BASF commercialise l'Agnique ME 18S-U Méthyl Soyate à l'échelle mondiale[2]Syskem GmbH, "Spécification produit Méthyl Soyate," Syskem, syskem.de. Les révisions du Règlement européen sur les cosmétiques et des listes de substances candidates REACH élargissent la base d'applications à mesure que les solvants aromatiques et chlorés font face à des restrictions plus strictes.
Marché du Méthyl Soyate au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud soutient la production et le traitement des matières premières pour le méthyl soyate, avec une base en aval en expansion. Le mandat de mélange de biodiesel au Brésil est B14, tandis que les objectifs législatifs visent à le porter à B20 d'ici 2030, soutenant le traitement de l'ester méthylique de soja. Cette exigence nationale offre aux transformateurs une base de demande tout en soutenant l'offre disponible pour d'autres applications d'ester méthylique. Le Brésil combine la demande intérieure de biodiesel avec le potentiel de fournir des matériaux de qualité industrielle à l'exportation. L'Argentine constitue une autre source d'approvisionnement en biodiesel, bien que les fluctuations monétaires et les politiques de taxes à l'exportation puissent créer une incertitude sur les prix des matières premières pour les formulateurs. Le Moyen-Orient et l'Afrique sont les plus petits contributeurs régionaux au marché du méthyl soyate. La Vision 2030 de l'Arabie saoudite inclut le développement de produits chimiques biosourcés, tandis que l'Afrique du Sud offre des opportunités d'entrée sur le marché dans le nettoyage institutionnel et les adjuvants agricoles. Une infrastructure réglementaire moins développée au Moyen-Orient et en Afrique limite l'effet de substitution lié à la conformité observé dans les économies plus réglementées.

Paysage Concurrentiel
Le marché du méthyl soyate est modérément consolidé. ADM, Cargill et BASF combinent le traitement des matières premières ou de larges réseaux de distribution avec des capacités de produits formulés. Cette structure aide à gérer les marges face aux fluctuations des prix de l'huile de soja en offrant un meilleur contrôle de l'approvisionnement que les distributeurs purs. Elle soutient également un approvisionnement cohérent pour les clients du nettoyage, des revêtements et liés aux carburants qui nécessitent des produits approuvés. Cette capacité est pertinente pour les clients recherchant à la fois une position stable en matières premières et une documentation produit. Vertec BioSolvents dessert les applications de nettoyage industriel de précision avec le méthyl soyate de grade technique VertecBio Gold 4EG. Les fournisseurs spécialisés peuvent obtenir des primes dans les applications où la pureté, la connaissance des formulations et les certifications priment sur la tarification des produits de base. Les priorités concurrentielles clés comprennent la capacité de trituration, les accréditations de sécurité et l'expansion en Asie-Pacifique et en Amérique du Sud. En juillet 2026, BASF a élargi ses additifs à biomasse équilibrée pour les revêtements architecturaux, soutenant l'intégration de composants biosourcés certifiés dans les chaînes d'approvisionnement en revêtements.
Les exigences de conformité créent des barrières à l'entrée malgré la base de fournisseurs fragmentée. Les nouveaux fournisseurs peuvent nécessiter 18 à 36 mois pour obtenir les accréditations Safer Choice de l'EPA et les certifications d'absence de Substances Extrêmement Préoccupantes (SVHC) REACH. Ces approbations favorisent les producteurs disposant d'une documentation produit établie et d'une expertise réglementaire. La documentation requise soutient également les clients qui doivent démontrer des pratiques d'achat de produits chimiques plus sûrs à leurs propres acheteurs. Par conséquent, les accréditations de conformité peuvent influencer la sélection des fournisseurs même lorsque plusieurs matériaux offrent des performances de solvant similaires. Cette dynamique confère aux fournisseurs établis sur le marché du méthyl soyate un avantage que le seul nombre de fournisseurs ne peut pas capturer. Des spécialistes de la formulation plus petits, notamment BioSpan Technologies, développent des mélanges conçus pour réduire le temps de contact du méthyl soyate dans les revêtements en aérosol et les applications de nettoyage ponctuel. Les producteurs qui proposent des Déclarations Environnementales de Produits et des données de carbone biogénique vérifiées par des tiers peuvent bénéficier d'un meilleur accès aux programmes européens de marchés publics et aux initiatives américaines de reporting en matière de durabilité. Ag Processing Inc. et Kedia Organic Chemicals figurent parmi les concurrents régionaux développant des positions d'approvisionnement compétitives en termes de coûts sur les marchés d'Asie-Pacifique et d'Asie du Sud.
Le marché du méthyl soyate offre des opportunités dans les matériaux de grade pharmaceutique avec des spécifications de pureté alignées sur le Q3C du Conseil International pour l'Harmonisation (ICH) et les concentrés adjuvants pour drones combinant le méthyl soyate avec des polymères réducteurs de dérive. Ces niches techniques peuvent être plus accessibles aux fournisseurs spécialistes plus petits qu'aux grandes entreprises agroalimentaires. Leurs exigences diffèrent des applications d'approvisionnement en vrac car les clients nécessitent un contrôle étroit de la pureté, du comportement applicatif et des informations produit de soutien. Ces opportunités dépendent du développement des formulations et de la qualification des clients, plutôt que uniquement de l'accès à l'huile de soja. Elles nécessitent également un soutien technique pour répondre aux conditions d'exploitation changeantes dans les applications clients spécialisées. En mars 2026, Cargill a ouvert une installation de production d'esters biosourcés à Gouda, aux Pays-Bas. L'entreprise a déclaré que son investissement de 30 millions USD a triplé l'approvisionnement européen en produit ester naturel FR3. L'investissement reflète la demande européenne d'oléochimiques biosourcés et démontre comment les fournisseurs ajoutent des capacités régionales à mesure que les clients recherchent des matériaux répondant aux exigences de performance et de durabilité.
Leaders du Secteur du Méthyl Soyate
-
Stepan Company
-
Cargill, Incorporated
-
ADM
-
BASF
-
Vertec BioSolvents Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Méthyl Soyate
- ADM
- Ag Processing Inc.
- BASF
- BioSpan Technologies, Inc.
- Cargill, Incorporated
- Covalent Chemical LLC
- CREMER North America
- Graham Chemical
- Kedia Organic Chemicals Pvt. Ltd.
- Krishi Oils Limited
- Parchem
- Soy Technologies
- Stepan Company
- Unicon Fibro
- Vertec BioSolvents Inc.

Recent Industry Developments in Marché du Méthyl Soyate
- Juillet 2026 : Archer-Daniels-Midland (ADM) a annoncé des améliorations ciblées dans quatre installations de trituration de graines oléagineuses aux États-Unis à Frankfort, Indiana ; Deerfield, Missouri ; Lincoln, Nebraska ; et Spiritwood, Dakota du Nord. Les améliorations ajoutent 700 000 tonnes métriques de capacité de trituration annuelle, augmentent la demande de soja de plus de 25 millions de boisseaux annuellement et soutiennent la base d'approvisionnement en matières premières pour les esters méthyliques dérivés du soja en Amérique du Nord.
- Mai 2026 : COFCO a annoncé des plans pour plus que doubler la capacité de trituration du soja dans son installation de Rondonópolis, au Brésil, de 4 500 à environ 10 000 tonnes métriques par jour. La production annuelle prévue comprend environ 350 000 tonnes métriques de biodiesel. L'expansion soutient l'investissement de la Chine dans la transformation du soja brésilien pour les exportations d'oléochimiques à valeur ajoutée et augmente l'approvisionnement mondial en esters méthyliques de soja.


Périmètre du Rapport sur le Marché Mondial du Méthyl Soyate
Le méthyl soyate est un solvant renouvelable et biosourcé produit par transestérification de l'huile de soja. Il constitue une alternative efficace et respectueuse de l'environnement aux solvants conventionnels dérivés du pétrole, grâce à sa faible toxicité, son point d'éclair élevé et sa biodégradabilité à 100 %. Les industries utilisent largement le méthyl soyate comme dégraissant puissant, décapant pour peinture et support dans les formulations pour les produits agricoles et les encres d'imprimerie.
Le marché du méthyl soyate est segmenté par application, secteur d'utilisation final et géographie. Par application, le marché est segmenté en solvants industriels, biodiesel, décapants pour peinture, encres d'imprimerie et élimination des encres, et autres. Par secteur d'utilisation final, le marché est segmenté en nettoyage industriel et institutionnel, automobile, agriculture, impression et emballage, cosmétiques et soins personnels, et autres. Le rapport couvre également la taille du marché et les prévisions pour le méthyl soyate dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Solvants Industriels |
| Biodiesel |
| Décapants pour Peinture |
| Encres d'Imprimerie et Élimination des Encres |
| Autres |
| Nettoyage Industriel et Institutionnel |
| Automobile |
| Agriculture |
| Impression et Emballage |
| Cosmétiques et Soins Personnels |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Application | Solvants Industriels | |
| Biodiesel | ||
| Décapants pour Peinture | ||
| Encres d'Imprimerie et Élimination des Encres | ||
| Autres | ||
| Par Secteur d'Utilisation Final | Nettoyage Industriel et Institutionnel | |
| Automobile | ||
| Agriculture | ||
| Impression et Emballage | ||
| Cosmétiques et Soins Personnels | ||
| Autres | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché du méthyl soyate ?
La taille du marché du méthyl soyate a été estimée à 0,95 milliard USD en 2025 et devrait croître de 1,00 milliard USD en 2026 à 1,35 milliard USD d'ici 2031, à un CAGR de 6,14 % durant la période de prévision (2026-2031).
Quelle application du méthyl soyate connaît la croissance la plus rapide ?
Le biodiesel devrait croître à un CAGR de 7,23 % jusqu'en 2031, soutenu par les exigences en matière de carburants renouvelables. Les limites de fluidité à froid et de stabilité oxydative signifient que le mélange reste important pour une utilisation dans les régions plus froides, de sorte que la demande commerciale ne correspond pas directement aux volumes politiques déclarés.
Quelle application d'utilisation final stimule la demande de méthyl soyate ?
Le nettoyage industriel et institutionnel détenait une part de 34,67 % en 2025, tandis que l'agriculture devrait croître à un CAGR de 7,54 %. La demande de nettoyage est portée par le besoin de solvants biodégradables et non-HAP dans les achats, tandis que la demande agricole est liée à l'utilisation d'adjuvants dans les formulations de protection des cultures.
Quelle région est en tête de la consommation de méthyl soyate ?
L'Asie-Pacifique détenait une part de 35,98 % en 2025 et devrait croître à un CAGR de 6,89 % jusqu'en 2031. La Chine, l'Inde, le Japon et la Corée du Sud soutiennent la demande dans plusieurs domaines d'application, notamment les solvants, les adjuvants agricoles et les formulations biosourcées.
Dernière mise à jour de la page le:



