
マーチャント・キャッシュ・アドバンス債務決済市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
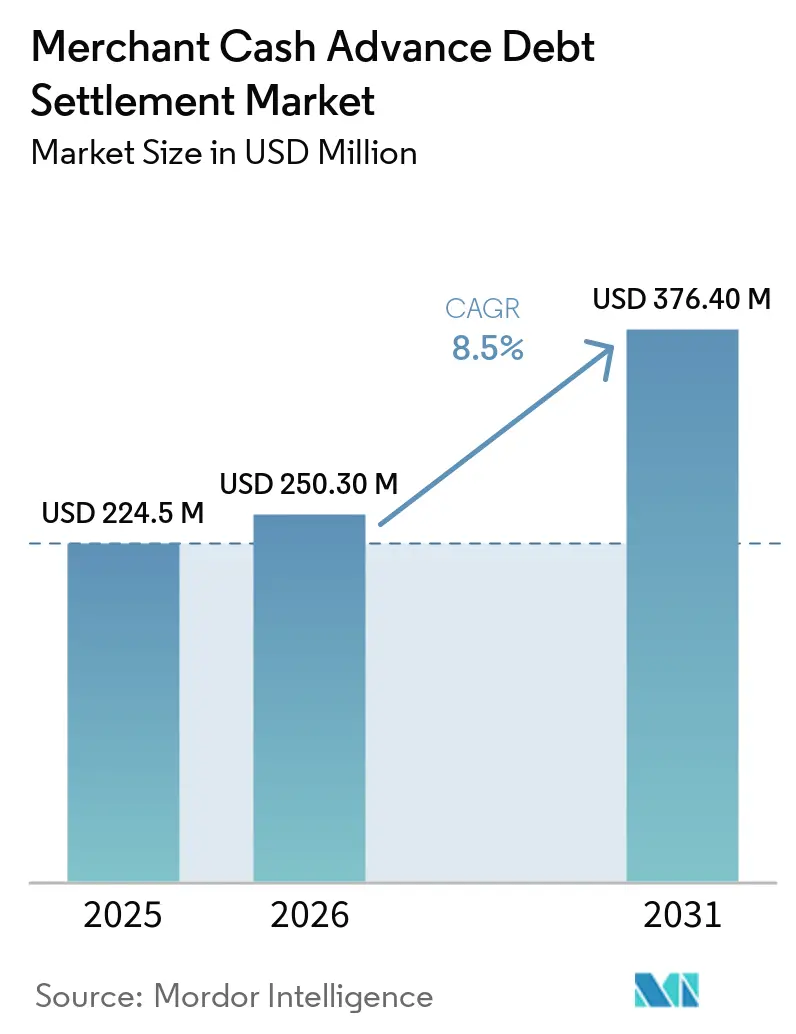
| 市場規模 (2026) | 250.30 百万米ドル |
| 市場規模 (2031) | 376.40 百万米ドル |
| 成長率 (2026 - 2031) | 8.50 % |
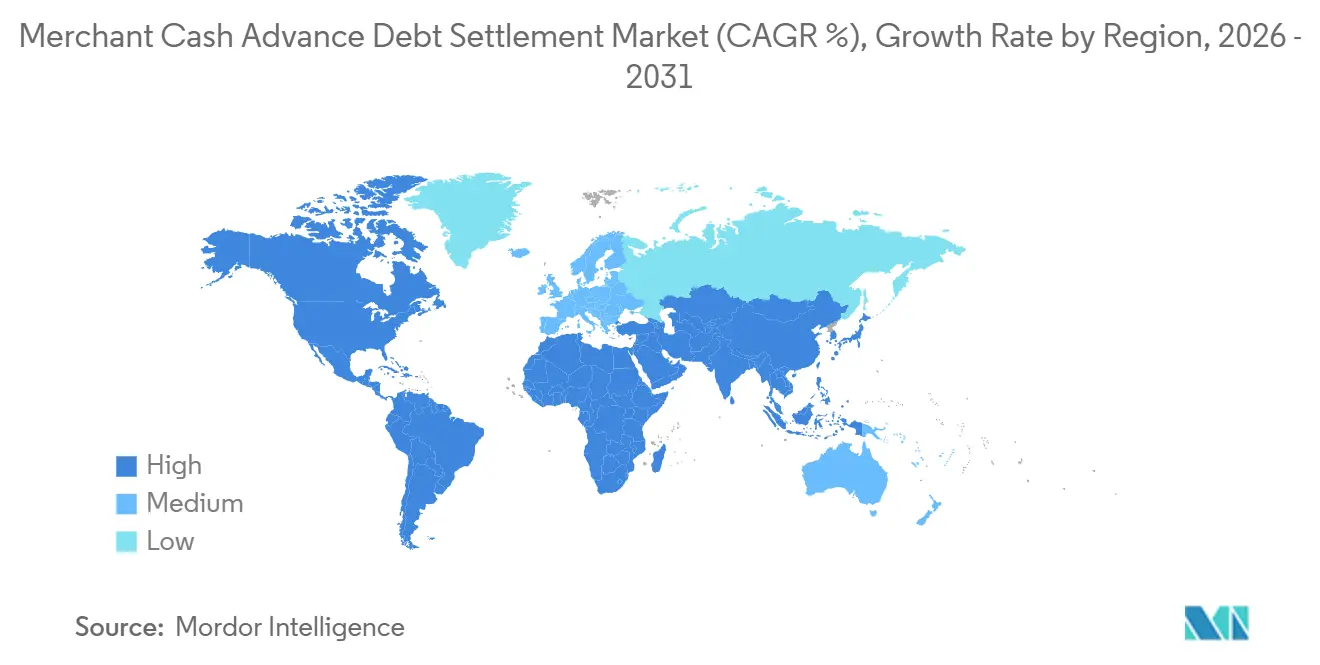
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマーチャント・キャッシュ・アドバンス債務決済市場分析
マーチャント・キャッシュ・アドバンス債務決済市場の規模は2025年に224.5 ミリオン 米ドルと評価され、2026年の250.3 ミリオン 米ドルから2031年には376.4 ミリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 8.5%を記録する見込みです。需要は、日次引き落としが営業キャッシュフローと一致しなくなった際に収益ベースの資金調達義務を解消する必要がある企業と結びついています。複数の同時進行するアドバンスは最も困難なケースを生み出します。なぜなら、各プロバイダーが異なる契約上の権利と回収手続きを保有している可能性があるためです。法的精査、より明確な資金調達開示、および調整権利に関する認識の向上は、交渉による解決においてマーチャントの立場を改善する可能性があります。プロバイダーは、単一の決済形式に依存するのではなく、交渉、法的審査、リーエン管理、デフォルト前サポートを組み合わせることで対応しています。したがって、マーチャント・キャッシュ・アドバンス債務決済市場には専門サービスの余地がありますが、複雑な契約と不均一な貸し手の参加がケース解決の速度を引き続き制限するでしょう。
主要レポートのポイント
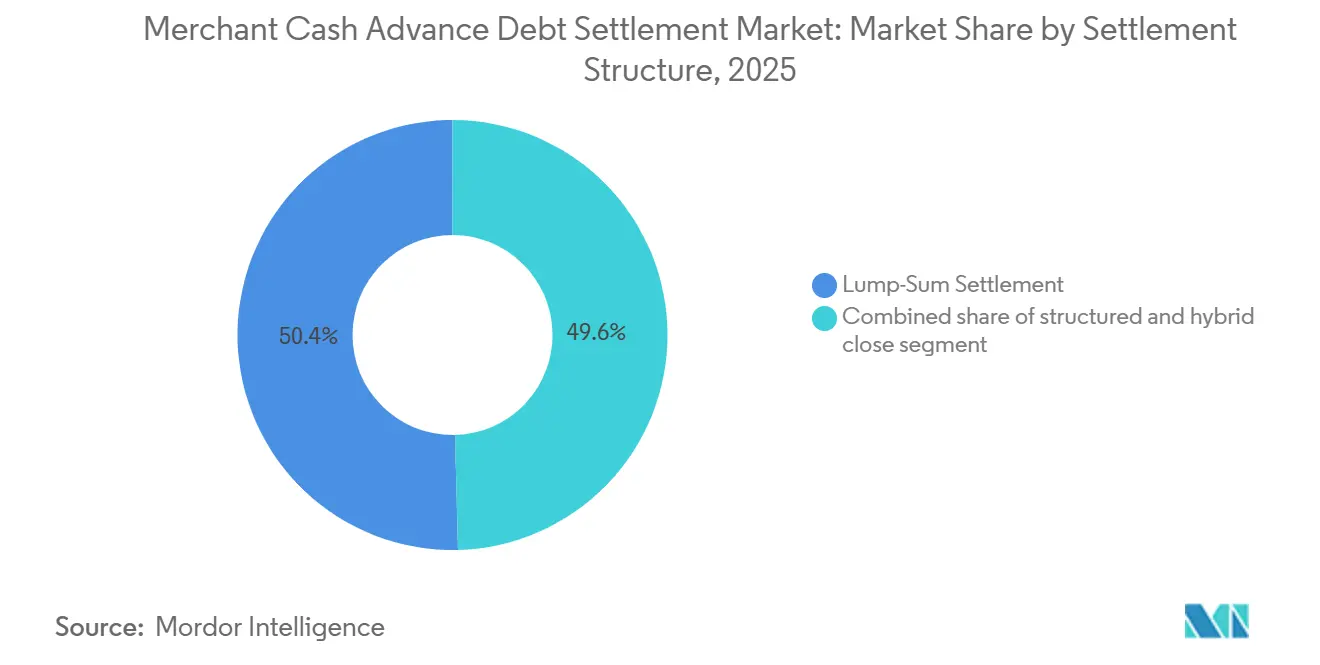
- 決済構造別では、一括払い決済が2025年のマーチャント・キャッシュ・アドバンス債務決済市場シェアの50.4%を占め、ハイブリッド・クローズは2031年までにCAGR 12.2%で成長すると予測されています。
- MCAポジション複雑性別では、スタック型/マルチポジションケースセグメントが2025年のマーチャント・キャッシュ・アドバンス債務決済市場シェアの62.1%を占め、2031年までにCAGR 9.8%で拡大すると予測されています。
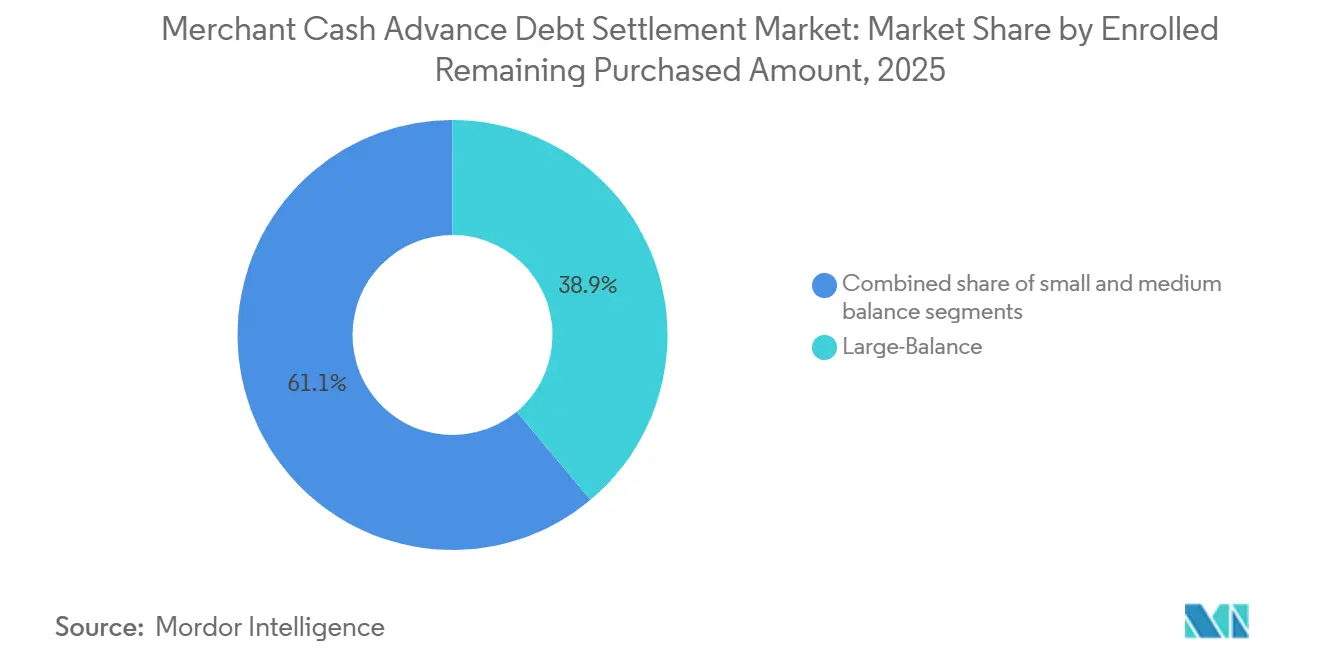
- 登録残存購入金額別では、大規模残高登録セグメントが2025年のマーチャント・キャッシュ・アドバンス債務決済市場シェアの38.9%を占め、2031年までにCAGR 10.2%で拡大すると予測されています。
- マーチャント業種別では、飲食サービス・ホスピタリティが2025年のマーチャント・キャッシュ・アドバンス債務決済市場シェアの23.7%を占め、建設・請負業は2031年までにCAGR 10.7%で拡大すると予測されています。
- 地域別では、北米が2025年のマーチャント・キャッシュ・アドバンス債務決済市場シェアの91.2%を占め、アジア太平洋は2031年までにCAGR 14.8%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スタック型MCA義務の増加 | +3.2% | 北米、英国およびオーストラリアへの波及あり | 短期(2年以内) |
| マーチャントのキャッシュフロー悪化とMCA延滞の増加 | +2.1% | 北米および欧州 | 中期(2〜4年) |
| 収益ベースの返済再構築に対する需要の増大 | +1.3% | グローバル | 中期(2〜4年) |
| MCA契約の強制力に対する法的異議申し立ての増加 | +0.9% | 北米、特にニューヨーク、カリフォルニア、ニュージャージー | 中期(2〜4年) |
| MCA資金調達に対する規制上の精査と開示の強化 | +0.8% | 北米および欧州連合 | 長期(4年以上) |
| マルチファンダーMCA債務解決の複雑性の増大 | +0.7% | 北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スタック型MCA義務の増加
スタック型ポジションは、企業が2件以上のマーチャント・キャッシュ・アドバンスを同時に保有している場合に発生します。このパターンは、新たな日次引き落としのたびに給与、賃料、在庫、税金に充てられるキャッシュが減少するため、決済需要を高めます。複数のポジションを抱える企業は、通常、リーエン権、契約条件、および各ファンダーの交渉意欲によって形成される順序でクレームを解決しなければなりません。この調整要件は、マルチファンダーケースと法的文書化の経験を持つプロバイダーに有利に働きます。スタック型/マルチポジションケースは2025年のマーチャント・キャッシュ・アドバンス債務決済市場において最大のシェアを占め、このセグメント内で最も高い成長率を示しました。マーチャント・キャッシュ・アドバンス債務決済市場は、別々のプロバイダー間での引受審査が同一の事業収益によって既に担保されている義務を完全に把握できない可能性があるため、この問題に引き続きさらされています。
マーチャントのキャッシュフロー悪化とMCA延滞の増加
マーチャントのキャッシュフロー圧迫は、取引が低迷する時期に固定日次引き落としが継続する場合に、交渉による解決の必要性を高めます。レストランは食材費と人件費が売上の大部分を占めるため特に圧迫を受けやすく、アドバンスに基づく支払いは純利益ではなく総売上に連動していることが多いです。全米レストラン協会は2025年に事業者の42%が黒字でなかったと報告しており、これはマージンが縮小した際に日次引き落としがいかに持続不可能になり得るかを示しています[1]。デフォルト前にサポートを求めるマーチャントは、支払い義務を調整したり改訂されたスケジュールを交渉したりするためのより多くの選択肢を持てる可能性があります。このより早期の介入は、マーチャント・キャッシュ・アドバンス債務決済市場が対応するケースの範囲を広げることができます。また、企業が正式な破産手続きを必要とする債務負担になるまで待つ可能性を低減することもできます。
MCA契約の強制力に対する法的異議申し立ての増加
法的異議申し立ては、マーチャントが契約が将来の売掛金の購入ではなくローンのように機能したと主張する場合に、より重要性を増しています。この問題は、訴訟が時間、法的コスト、不確実性を高めるため、双方が利用できるレバレッジに影響を与える可能性があります。契約文言、回収行動、調整条項、事業リスクの配分は、紛争がどのように評価されるかを形成する可能性があります。カリフォルニア州のSB 362は2026年1月に施行され、500,000 米ドル以下の特定のオファーにおける利息関連用語の誤解を招く使用を制限しています。この変更は、州内で事業を行うプロバイダーとマーチャントにコンプライアンス上の考慮事項を追加します。交渉による結果が長期的な紛争に対してコストの低い代替手段となる場合、マーチャント・キャッシュ・アドバンス債務決済市場は恩恵を受けることができます。
MCA資金調達に対する規制上の精査と開示の強化
開示規則は資金調達条件をより可視化し、務を見直すマーチャントにより明確な記録を提供する可能性があります。テキサス州下院法案700は2025年9月に施行され、特定の売上ベースの資金調達取引に対する開示および登録要件を確立しました。この法律はまた、法令に定められた条件に従い、自白判決条項を無効とし、特定の自動引き落としを制限しました[2]。ルイジアナ州の商業資金調達開示法は2025年1月から適用され、取引金額の上限なしに商業資金調達の開示をカバーしています[3]。標準化された記録は契約審査を支援し、当事者が対処すべき支払い条件を特定するのに役立ちます。これらの措置は、マーチャント・キャッシュ・アドバンス債務決済市場の交渉で使用される文書を徐々に強化する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非標準化されたMCA契約構造と決済条件 | -1.5% | グローバル | 長期(4年以上) |
| 元本割引を受け入れるファンダーの意欲の限界 | -1.2% | 北米 | 長期(4年以上) |
| 断片化されたMCA規制・執行フレームワーク | -0.9% | グローバル | 中期(2〜4年) |
| MCA決済結果と回収率の透明性の限界 | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
非標準化されたMCA契約構造と決済条件
非標準化された契約はすべての決済ケースを異なるものにし、審査に必要な時間を増加させます。契約は調整条件、リーエン文言、引き落とし承認、裁判地条項、および申し立てられたデフォルトの取り扱いにおいて異なる場合があります。マーチャントが複数のファンダーを抱えている場合、当事者が異なる申請日と競合するクレームを持つ可能性があるため、問題はより困難になります。決済プロバイダーは、調整された支払い計画を提案する前に各ポジションを評価しなければなりません。この作業はケースのスループットを低下させ、より小規模なアカウントへのサービス提供コストを引き上げる可能性があります。したがって、マーチャント・キャッシュ・アドバンス債務決済市場は、個別対応のケース作業と一貫して適用できる手続きの必要性のバランスを取らなければなりません。
元本割引を受け入れるファンダーの意欲の限界
割引を受け入れるファンダーの意欲は、アカウントの経過期間、マーチャントの営業状況、担保権、および他の選択肢からの予想回収額によって異なります。一部のファンダーは確実性をもたらす迅速な支払いを好む場合がある一方、他のファンダーは回収活動を継続したり訴訟を追求したりする場合があります。機関投資家向けの資金調達手続きも、プロバイダーが請求残高の大幅な減額を認識することを困難にする場合があります。これにより交渉が長期化し、任意の決済に至るアカウント数が減少する可能性があります。仲介業者による不正行為も、エスクロー手続きや外部代人の取り扱いにおいてファンダーをより慎重にさせています。マーチャント・キャッシュ・アドバンス債務決済市場は、ファンダー、マーチャント、アドバイザー間の信頼が合意の完了に影響するため、信頼できる業務慣行に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済構造別:
ハイブリッド・クローズが一括払い決済と並んで拡大一括払い決済は2025年の決済構造別マーチャント・キャッシュ・アドバンス債務決済市場規模の50.4%を占めました。この形式はファンダーに確定した回収日を提供し、マーチャントが長期的な支払いスケジュールを維持することなく義務を終了することを可能にします。これは一般的に、企業が一時的な資本源にアクセスできる場合に最も実用的です。決済会社も、報酬が文書化された節約額に一部依存している場合、この形式を好む場合があります。一括払い手続きの継続的なリードは、スピードと確実性がケースの双方にとって引き続き重要であることを示しています。
分割払い/構造化決済は、より長い期間にわたって返済される減額残高を提供します。これは、キャッシュを生み出し続けているが一時払いの資金を調達できないマーチャントに適している場合があります。ハイブリッド・クローズは、割引された前払い金と限定的な修正支払いストリームを組み合わせます。ハイブリッド・クローズはCAGR 12.2%で拡大すると予測されており、マーチャント・キャッシュ・アドバンス債務決済市場において最も成長の速い決済構造となっています。その成長は、マーチャントの限られた流動性とファンダーの即時回収への選好の両方を認識する手続きの必要性を反映しています。この構造のより広い使用は、予測期間中に一括払い決済が占めるシェアを減少させる可能性があります。


注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能
MCAポジション複雑性別:
スタック型ケースが中核ケースタイプとして継続スタック型/マルチポジションケースは2025年のマーチャント・キャッシュ・アドバンス債務決済市場シェアの62.1%を占めました。また、2031年までにCAGR 9.8%で成長すると予測されており、ポジション複雑性カテゴリーの中で最大かつ最も成長の速いカテゴリーとなっています。これらのケースは複数のアクティブなアドバンスを含み、複数のファンダーとの調整されたコミュニケーションを必要とすることが多いです。リーエン優先順位、銀行口座へのアクセス、引き落とし紛争、および異なる契約条件はすべて決済シーケンスに影響を与える可能性があります。このカテゴリーの大きなシェアは、最も深刻な支払い圧力が複数の義務を抱えるマーチャントに集中していることを示しています。
シングルポジションケースは残りのケースを占め、1つのファンダーとのより直接的な協議を通じて処理できることが多いです。通常、複数のリーエン支払いクレームにわたる同レベルの調整を必要としません。スタック型ケースは、プロバイダーがそれらの預金に既に結びついているアドバンスを完全に把握せずに収益預金を評価する場合に発生する可能性があります。これにより、マーチャントは同一の基礎キャッシュフローに依存する義務を抱えることになります。未決済アドバンスの一元化された記録またはより強力な報告慣行は、この問題を時間とともに軽減できる可能性があります。それまでの間、マーチャント・キャッシュ・アドバンス債務決済市場は、複雑なマルチファンダー解決を管理できる専門家への強い需要を維持する可能性が高いです。
登録残存購入金額別:
大規模残高が専門的なケース作業を支援大規模残高登録は2025年の残存購入金額別マーチャント・キャッシュ・アドバンス債務決済市場規模の38.9%を占めました。残高ティアの中で最も高い成長率であるCAGR 10.2%で2031年まで拡大すると予測されています。これらのケースは複数のポジション、借り換えられた義務、およびより大規模な事業運営を含む場合があります。その価値は、法的審査、リーエン解除作業、個人保証の協議、および州をまたいだ調整を支援することができます。より大きな残高とより複雑な文書の組み合わせは、このカテゴリーを確立された決済プロバイダーにとって魅力的なものにしています。
中規模残高および小規模残高登録が残りのケースを占めます。小規模残高ケースは、広範な法的作業が潜在的な手数料の大部分を消費する可能性があるため、低コストモデルを通じて対応される場合があります。中規模残高ケースは、合理化された交渉と完全に個別対応の解決プロセスの間に位置します。大規模残高は、任意の合意が達成できない場合に正式な代替手段を必要とする可能性が高いです。高い義務を抱える企業は、法廷外の決済協議と並行して破産の選択肢を評価する場合があります。このような組み合わせは、マーチャント・キャッシュ・アドバンス債務決済市場が異なる経済性と法的複雑性を持つアカウントに対して異なるサービスモデルを必要とすることを意味します。

マーチャント業種別:
飲食サービスがリードし、建設業がより速く成長飲食サービス・ホスピタリティは2025年のマーチャント・キャッシュ・アドバンス債務決済市場シェアの23.7%を占めました。多くのレストラン事業者は利益率が薄く、収益に基づく日次引き落としは閑散期に運転資本に圧力をかける可能性があります。食材費、人件費、占有費、資金調達コストが同時に上昇すると、レストランの閉鎖や倒産がこの課題を激化させる可能性があります。このカテゴリーのリーディングポジションは、景気後退時に固定日次支払いを吸収する多くの事業者の限られた能力を反映しています。複数の店舗が制約されたキャッシュフローに依存している場合、大規模なフランチャイズおよびマルチユニット事業者も同じ問題に直する可能性があります。
建設・請負業は2031年までにCAGR 10.7%で成長すると予測されており、マーチャント業種の中で最も高い成長率となっています。請負業者はプロジェクトのマイルストーンを通じてキャッシュを受け取ることが多く、これにより支払いの間に収入が少ない期間が生じる可能性があります。顧客からの支払いが遅延した場合でも、日次アドバンス引き落としは継続される場合があります。小売・Eコマース、ヘルスケア、輸送・物流、専門・ビジネスサービスが残りのマーチャントベースを形成しています。ヘルスケアおよび専門サービス企業はより大きな売掛金を抱える可能性があり、これによりより高いアドバンス金額が生じる場合があります。マーチャント・キャッシュ・アドバンス債務決済市場はこの多様なクライアントベースから恩恵を受けますが、各セクターは企業がキャッシュを受け取る方法を反映した決済計画を必要とします。
地域分析
北米マーチャントキャッシュアドバンス債務整理市場
北米は2025年のマーチャントキャッシュアドバンス債務整理市場シェアの91.2%を占めた。米国はマーチャントキャッシュアドバンス活動および関連する債務解決需要の主要拠点であり続けている。その法的環境、商業金融慣行、およびサービスプロバイダーの集積が、多数の交渉案件を支えている。カナダは、認可を受けた支払不能処理および事業再建の枠組みを通じて、規模は小さいながらも独自のポジションを保持している。メキシコは、同等の商業金融商品が同規模の整理需要を生み出していないため、より初期段階にとどまっている。北米は、地域間で成長がより均衡化していく中でも、引き続き主要な収益基盤であり続ける可能が高い。
南米マーチャントキャッシュアドバンス債務整理市場
南米は2025年のマーチャントキャッシュアドバンス債務整理市場において小さなシェアを占めた。ブラジルは中小企業の債務負担が相当程度あり、債務再交渉への幅広いニーズを抱えているが、その構造は米国モデルとは異なる。政府支援プログラムは、民間の手数料ベースの整理サービスに代わる選択肢を企業に提供できる。アルゼンチンにも、正式な破産手続きの前に活用できる再建メカニズムが存在する。こうした公的・法的チャネルが、独立したマーチャントキャッシュアドバンス整理モデルの発展ペースを制限する可能性がある。この地域の機会は、収益連動型ビジネスファイナンスがどのように発展し、加盟店が再建支援にどのようにアクセスするかにかかっている。
EMEAおよびアジア太平洋マーチャントキャッシュアドバンス債務整理市場
アジア太平洋地域は2031年までに14.8%のCAGRで成長すると予測されており、マーチャントキャッシュアドバンス債務整理市場において最も成長の速い地域となっている。その成長、収益連動型ファイナンス、マーチャントファンディング、エンベデッドファイナンス、および関連する決済連動型商品のより広範な発展と結びついている。インドのMSMEファイナンスエコシステムはデジタルレンディングインフラによって支えられており、マレーシアは売上連動型マーチャントファイナンス商品を導入している。インドネシアは、2025年12月に発効したPOJK 32/2025を通じて、後払い決済および組み込み型ファイナンスの枠組みを採用した[4]。オーストラリアは2025年6月より低コスト信用契約を専用の規制アプローチに組み込んだ。欧州は英国のオルタナティブレンディング活動を中心に据えており、中東およびアフリカは正式なオルタナティブレンディングおよび債務解決サービスの発展が遅れているため、依として初期段階にある。
競合環境
市場集中度
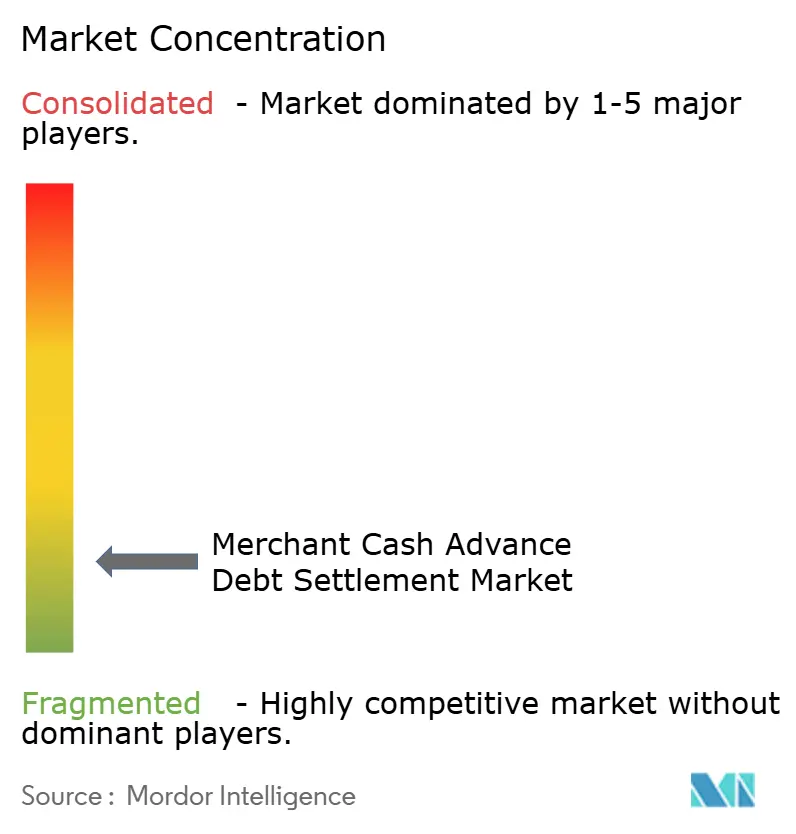
マーチャント・キャッシュ・アドバンス債務決済市場は断片化されており、個人の実務家から複数州にまたがる弁護士主導のネットワークまで、50社以上のアクティブなプロバイダーが存在します。上位5〜6社の合計収益シェアは30%未満です。この構造は、いかなるプロバイダーも支配的なポジションを持たず、マーチャントに幅広いサービスモデルを提供します。非弁護士交渉者はファンダーとの関係、アカウント審査、および決済管理に依存しています。弁護士主導のプラットフォームは、リーエン問題、契約上の防御、個人保証、および破産の代替手段に関わる法的作業を追加します。マーチャント・キャッシュ・アドバンス債務決済市場は、クライアントが交渉サポートと明確な法的プロセスの両方をますます期待するようになっているため、より要求が高まっています。
Delancey Streetは2026年3月に、認可弁護士ネットワークを全50州およびコロンビア特別区に拡大しました。同社は1,000社以上の中小企業のために1億 米ドルを超える商業債務を決済したと述べました。この拡大は、クライアントが異なる管轄区域にリーエン、回収活動、または関連する紛争を抱えている場合の調整を支援します。2026年4月、Delancey Streetは、収益が減少しているが現在も支払いを継続しているマーチャントを対象としたプログラム「The Reconciliation Shield™」を開始しました。このプログラムは、デフォルト前に支払い調整を求めるために契約上の調整条項を使用します。この動きは、マーチャント・キャッシュ・アドバンス債務決済市場がデフォルト後の交渉からより早期の財務介入へと拡大していることを示しています。
Second Wind ConsultantsとそのRise Alliance部門は、2026年の発表前の12ヶ月間に2,000社以上の企業にわたって3億 米ドルを超える義務に対応したと報告しました。同社の報告されたモデルは、法廷外の再構築と従来の資金調達への道筋に焦点を当てていました。ケース数は、確立されたプロバイダーが破産手続きのみに依存することなく、より多くの経営困難な企業にサービスを提供できることを示しています。残高が50,000 米ドル未満の小規模企業は、手数料がケースの潜在的な価値を上回る可能性があるため、弁護士集約型のアプローチを通じてサービスを提供することが依然として困難です。テクノロジーを活用したモニタリングと早期介入は、プロバイダーがデフォルト前にキャッシュフロー圧迫を特定できれば、そのギャップに対処できる可性があります。マーチャント・キャッシュ・アドバンス債務決済市場は、専門的な法的能力、ファンダーとの関係、および透明なクライアント保護措置がすべてプロバイダーの競争能力に影響するため、断片化されたままです。
マーチャント・キャッシュ・アドバンス債務決済業界リーダー
-
Coastal Debt Resolve
-
Rise Alliance
-
Delancey Street
-
Business Debt Adjusters
-
Regroup Partners
- 注:主要企業の掲載順は順位を示すものではありません。
マーチャントキャッシュアドバンス債務整理市場 このレポートでカバーされる企業
- Coastal Debt Resolve
- Rise Alliance
- Delancey Street
- Business Debt Adjusters
- Regroup Partners
- Corporate Rescue Advisors
- Business Debt Law Group
- Grant Phillips Law
- Tayne Law Group
- MCA Debt Advisors
- Eastern Financial Partners
- National Credit Partners
- The Law Offices of Kenneth H. Dramer, P.C.
- United Settlement
- Credible Law
- Business Debt Insider
- MCA Debt Relief
- MCA Settlement
- Business Debt Relief
- American Debt Services
最近の産業開発事情 マーチャントキャッシュアドバンス債務整理市場
- 2026年6月:ニューヨーク州司法長官は、Rapid Rulingに対して、同プラットフォームが中立的な仲裁フォーラムとして自らを提示しながら、MCA会社と秘密裏に調整し、MCA業界に有利なルールを使用していたとして、MCA仲裁の偽装慣行に関する訴訟を起こしました。この措置は、マーチャントがデフォルトした際に使用されるMCA仲裁、回収、および法的防御慣行への精査を強化するため、債務決済市場にとって重要です。
- 2026年4月:ニューヨーク州はYellowstone Capitalの決済を実施し、5億3,400万 米ドル以上のマーチャント債務のキャンセルと関連する判決およびリーエンの終了をもたらしました。
- 2026年3月:Delancey Streetは弁護士ネットワークを全50州およびワシントンD.C.に拡大し、MCA防御、債務再構築、自白判決措置、およびUCCリーエン紛争に対する全国的な法的サポートを提供しました。この拡大は、MCA困窮市場における商業債務決済と法的防御サービスの統合が進んでいることを反映しています。
- 2025年9月:テキサス州下院法案700が施行され、テキサス州で提供される100万 米ドル未満の売上ベースの資金調達取引に対する標準化されたコスト開示が義務付けられ、MCA契約における自白判決条項が無効とされ、第一優先担保権を保有するプロバイダーへの自動引き落としが制限されました。消費者信用委員会事務局への登録は2026年12月31日までに必要とされました。
グローバル・マーチャント・キャッシュ・アドバンス債務決済市場レポートの範囲
マーチャント・キャッシュ・アドバンス債務決済市場は、企業に代わってマーチャント・キャッシュ・アドバンスプロバイダーと交渉し、未決済のMCA義務を削減、再構築、または決済する専門サービスをカバーしています。これらのサービスには、返済額の削減、返済期間の延長、一括払い決済の交渉、またはデフォルト関連クレームの解決が含まれる場合があり、中小企業がキャッシュフロー圧迫を管理し、さらなる回収または法的措置を回避するのを支援します。
マーチャント・キャッシュ・アドバンス債務決済市場は、決済構造(一括払い、分割払い/構造化、ハイブリッド・クローズ)、MCAポジション複雑性(シングルポジション、スタック型)、登録金額(小規模、中規模、大規模残高)、マーチャント業種(小売、飲食サービス、その他)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 一括払い決済 |
| 分割払い/構造化決済 |
| ハイブリッド・クローズ |
| シングルポジション |
| スタック型/マルチポジション |
| 小規模残高 |
| 中規模残高 |
| 大規模残高 |
| 小売・Eコマース |
| 飲食サービス・ホスピタリティ |
| ヘルスケア |
| 建設・請負業 |
| 輸送・物流 |
| 専門・ビジネスサービス |
| その他の業種(製造・工業企業、卸売・流通など) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 決済構造別 | 一括払い決済 | |
| 分割払い/構造化決済 | ||
| ハイブリッド・クローズ | ||
| MCAポジション複雑性別 | シングルポジション | |
| スタック型/マルチポジション | ||
| 登録残存購入金額別 | 小規模残高 | |
| 中規模残高 | ||
| 大規模残高 | ||
| マーチャント業種別 | 小売・Eコマース | |
| 飲食サービス・ホスピタリティ | ||
| ヘルスケア | ||
| 建設・請負業 | ||
| 輸送・物流 | ||
| 専門・ビジネスサービス | ||
| その他の業種(製造・工業企業、卸売・流通など) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マーチャント・キャッシュ・アドバンス債務決済の予測成長率は?
マーチャント・キャッシュ・アドバンス債務決済市場は2026年に250.3 ミリオン 米ドルと推定され、2031年までに376.4 ミリオン 米ドルに達すると予測されており、2026年〜2031年の間にCAGR 8.5%を記録します。
最も速く成長している決済構造はどれですか?
ハイブリッド・クローズは最も速く成長している決済構造であり、2031年までにCAGR 12.2%が予測されています。前払い金と修正支払いストリームを組み合わせています。
スタック型マーチャント・キャッシュ・アドバンスが専門的なサポートを必要とするのはなぜですか?
スタック型ケースは複数のファンダー、日次引き落とし、競合する契約条件、およびリーエン優先順位の問題を含みます。2025年のマーチャント・キャッシュ・アドバンス債務決済市場シェアの62.1%を占め、CAGR 9.8%で成長すると予測されています。
決済サービスへのニーズが最も大きいビジネスセクターはどれですか?
飲食サービス・ホスピタリティは2025年に23.7%のシェアでマーチャントベースをリードしました。その薄い営業利益率は、収益ベースの日次引き落としの管理を困難にする可能性があります。
債務解決サービスで最も速く拡大している地域はどこですか?
アジア太平洋は、収益ベースおよび支払い連動型の資金調達商品が地域全体で発展するにつれて、2031年までにCAGR 14.8%で成長すると予測されています。
プロバイダーの環境はどの程度集中していますか?
市場は断片化されており、主要プロバイダーは市場総収益の比較的小さなシェアを占めています。