
Taille et part du marché du règlement de dettes liées aux avances de fonds aux commerçants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 250.30 Millions de dollars américains |
| Taille du Marché (2031) | 376.40 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du règlement de dettes liées aux avances de fonds aux commerçants par Mordor Intelligence
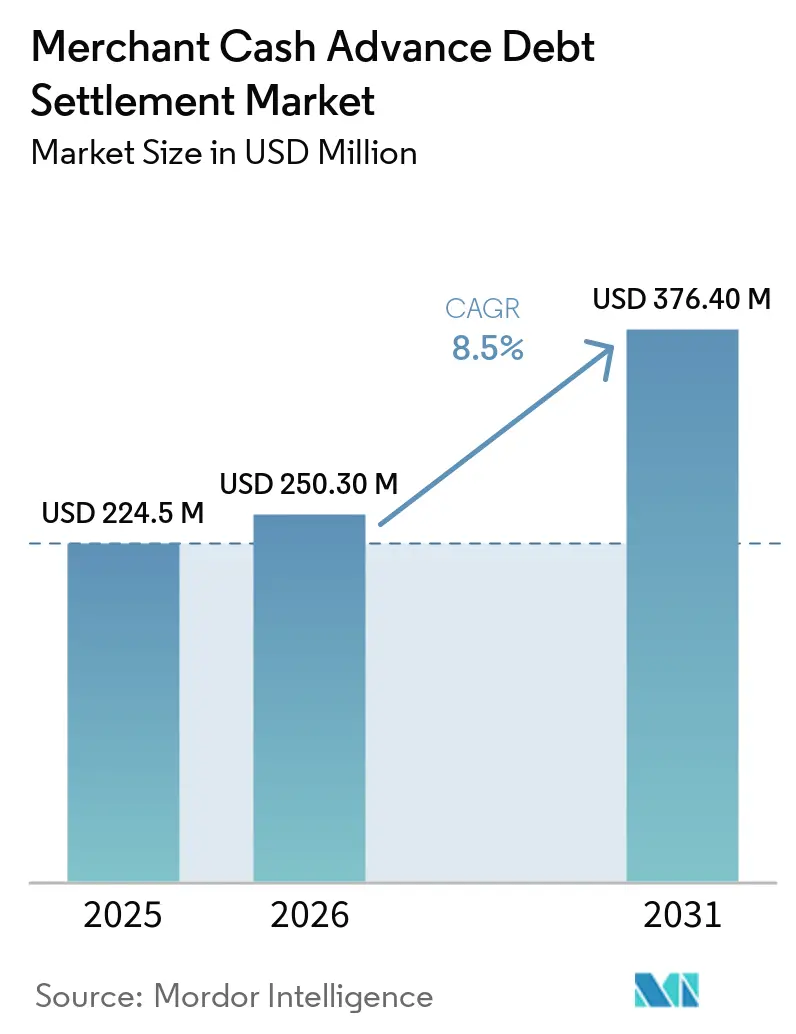
La taille du marché du règlement de dettes liées aux avances de fonds aux commerçants était évaluée à 224,5 millions USD en 2025 et devrait s'étendre de 250,3 millions USD en 2026 à 376,4 millions USD d'ici 2031, enregistrant un CAGR de 8,5 % entre 2026 et 2031. La demande est liée aux entreprises qui doivent résoudre des obligations de financement basées sur les revenus lorsque les prélèvements quotidiens ne correspondent plus aux flux de trésorerie opérationnels. Plusieurs avances simultanées créent les cas les plus difficiles, car chaque fournisseur peut détenir des droits contractuels et des modalités de recouvrement différents. L'examen juridique, des informations de financement plus claires et une meilleure connaissance des droits de réconciliation peuvent améliorer la position d'un commerçant lors d'une résolution négociée. Les prestataires répondent en combinant négociation, examen juridique, gestion des privilèges et soutien avant défaut, plutôt qu'en s'appuyant sur un seul format de règlement. Le marché du règlement de dettes liées aux avances de fonds aux commerçants offre donc des possibilités pour des services spécialisés, bien que des contrats complexes et une participation inégale des prêteurs continuent de limiter la rapidité de résolution des dossiers.
Points clés du rapport
- Par structure de règlement, le règlement forfaitaire détenait 50,4 % de la part du marché du règlement de dettes liées aux avances de fonds aux commerçants en 2025, tandis que la clôture hybride est prévue à un CAGR de 12,2 % jusqu'en 2031.
- Par complexité de position d'avance de fonds aux commerçants, le segment des dossiers empilés/multi-positions représentait 62,1 % de la part du marché du règlement de dettes liées aux avances de fonds aux commerçants en 2025 et devrait se développer à un CAGR de 9,8 % jusqu'en 2031.
- Par montant restant inscrit acheté, le segment des inscriptions à solde élevé détenait 38,9 % de la part du marché du règlement de dettes liées aux avances de fonds aux commerçants en 2025 et devrait se développer à un CAGR de 10,2 % jusqu'en 2031.
- Par secteur marchand, la restauration et l'hôtellerie détenaient 23,7 % de la part du marché du règlement de dettes liées aux avances de fonds aux commerçants en 2025, tandis que la construction et les travaux est prévue à un CAGR de 10,7 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 91,2 % de la part du marché du règlement de dettes liées aux avances de fonds aux commerçants en 2025, tandis que l'Asie-Pacifique est prévue à un CAGR de 14,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du règlement de dettes liées aux avances de fonds aux commerçants
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prévalence croissante des obligations d'avances de fonds aux commerçants empilées | +3.2% | Amérique du Nord, avec des répercussions au Royaume-Uni et en Australie | Court terme (≤ 2 ans) |
| Pression croissante sur les flux de trésorerie des commerçants et délinquances sur les avances de fonds aux commerçants | +2.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Demande croissante de restructuration des remboursements basés sur les revenus | +1.3% | Mondial | Moyen terme (2-4 ans) |
| Contestations juridiques croissantes de l'applicabilité des contrats d'avances de fonds aux commerçants | +0.9% | Amérique du Nord, notamment New York, la Californie et le New Jersey | Moyen terme (2-4 ans) |
| Surveillance réglementaire accrue et divulgation du financement par avances de fonds aux commerçants | +0.8% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Complexité croissante de la résolution des dettes liées aux avances de fonds aux commerçants multi-financeurs | +0.7% | Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des obligations d'avances de fonds aux commerçants empilées
Les positions empilées surviennent lorsqu'une entreprise détient 2 avances de fonds aux commerçants ou plus simultanément. Ce schéma accroît la demande de règlement, car chaque nouveau débit quotidien réduit les liquidités disponibles pour la paie, le loyer, les stocks et les impôts. Une entreprise ayant plusieurs positions doit généralement résoudre les créances dans un ordre déterminé par les droits de privilège, les conditions contractuelles et la volonté de négocier de chaque financeur. Cette exigence de coordination favorise les prestataires expérimentés dans les dossiers multi-financeurs et la documentation juridique. Les dossiers empilés/multi-positions détenaient la plus grande part du marché du règlement de dettes liées aux avances de fonds aux commerçants en 2025 et affichaient également le taux de croissance le plus élevé au sein de cette segmentation. Le marché du règlement de dettes liées aux avances de fonds aux commerçants reste exposé à ce problème, car la souscription auprès de prestataires distincts peut ne pas identifier pleinement les obligations déjà adossées aux mêmes revenus commerciaux.
Pression croissante sur les flux de trésorerie des commerçants et délinquances sur les avances de fonds aux commerçants
La pression sur les flux de trésorerie des commerçants accroît le besoin d'une résolution négociée lorsque des prélèvements quotidiens fixes se poursuivent pendant des périodes d'activité plus faible. Les restaurants subissent une pression particulière, car les coûts alimentaires et de main-d'œuvre représentent une grande part des ventes, tandis que les paiements au titre d'une avance sont souvent liés aux recettes brutes plutôt qu'au bénéfice net. La National Restaurant Association a rapporté que 42 % des exploitants n'étaient pas rentables en 2025, ce qui illustre pourquoi un prélèvement quotidien peut devenir insoutenable lorsque les marges se réduisent[1]"State of the Restaurant Industry," National Restaurant Association, restaurant.org. Les commerçants qui sollicitent un soutien avant un défaut peuvent disposer de davantage d'options pour réconcilier les obligations de paiement ou négocier un calendrier révisé. Cette intervention précoce peut élargir l'éventail des dossiers servis par le marché du règlement de dettes liées aux avances de fonds aux commerçants. Elle peut également réduire la probabilité qu'une entreprise attende que la charge de la dette nécessite une procédure d'insolvabilité formelle.
Contestations juridiques croissantes de l'applicabilité des contrats d'avances de fonds aux commerçants
Les contestations juridiques deviennent plus pertinentes lorsqu'un commerçant soutient qu'un accord fonctionnait comme un prêt plutôt que comme un achat de créances futures. La question peut affecter le rapport de force disponible pour les deux parties, car le contentieux augmente le temps, les frais juridiques et l'incertitude. Le libellé du contrat, le comportement de recouvrement, les dispositions de réconciliation et la répartition du risque commercial peuvent influencer la manière dont un litige est évalué. La loi SB 362 de Californie est entrée en vigueur en janvier 2026 et limite les utilisations trompeuses de la terminologie liée aux intérêts dans certaines offres de 500 000 USD ou moins. Ce changement ajoute une considération de conformité pour les prestataires et les commerçants opérant dans cet État. Le marché du règlement de dettes liées aux avances de fonds aux commerçants peut en bénéficier lorsque les résolutions négociées deviennent une alternative moins coûteuse aux litiges prolongés.
Surveillance réglementaire accrue et divulgation du financement par avances de fonds aux commerçants
Les règles de divulgation rendent les conditions de financement plus visibles et peuvent fournir des documents plus clairs aux commerçants qui examinent une obligation. Le projet de loi 700 de la Chambre des représentants du Texas est entré en vigueur en septembre 2025 et a établi des exigences de divulgation et d'enregistrement pour certaines transactions de financement basées sur les ventes. La loi a également annulé les dispositions de confession de jugement et restreint certains débits automatiques, sous réserve des conditions énoncées dans le texte législatif[2]"Texas Commercial Financing Disclosure and Registration Law Threatens Sales-Based Financing Industry," Mayer Brown, mayerbrown.com. La loi de divulgation du financement commercial de la Louisiane s'est appliquée à partir de janvier 2025 et couvre les divulgations de financement commercial sans seuil de transaction maximal[3]"Louisiana Commercial Financing Disclosure Law, HB 470," Louisiana Legislature, legis.la.gov. Des documents standardisés peuvent faciliter l'examen des contrats et aider les parties à identifier les conditions de paiement à traiter. Ces mesures pourraient progressivement renforcer la documentation utilisée dans les négociations du marché du règlement de dettes liées aux avances de fonds aux commerçants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Structures contractuelles non standardisées des avances de fonds aux commerçants et conditions de règlement | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Faible volonté des financeurs d'accepter des décotes sur le principal | -1.2% | Amérique du Nord | Long terme (≥ 4 ans) |
| Cadres réglementaires et d'application fragmentés pour les avances de fonds aux commerçants | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Transparence limitée des résultats de règlement des avances de fonds aux commerçants et des taux de recouvrement | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Structures contractuelles non standardisées des avances de fonds aux commerçants et conditions de règlement
Les contrats non standardisés rendent chaque dossier de règlement différent et augmentent le temps nécessaire à l'examen. Les accords peuvent différer dans leurs conditions de réconciliation, le libellé des privilèges, l'autorisation de prélèvement, les dispositions relatives au lieu de juridiction et le traitement du défaut allégué. La question est plus difficile lorsqu'un commerçant a plusieurs financeurs, car les parties peuvent avoir des dates de dépôt différentes et des créances concurrentes. Un prestataire de règlement doit évaluer chaque position avant de proposer un plan de paiement coordonné. Ce travail réduit le débit des dossiers et peut augmenter le coût de service des comptes plus petits. Le marché du règlement de dettes liées aux avances de fonds aux commerçants doit donc équilibrer le travail sur mesure avec la nécessité de procédures pouvant être appliquées de manière cohérente.
Faible volonté des financeurs d'accepter des décotes sur le principal
La volonté d'un financeur d'accepter une décote varie selon l'ancienneté du compte, la situation opérationnelle du commerçant, les droits de garantie et le recouvrement attendu des autres options. Certains financeurs peuvent préférer un paiement rapide qui offre une certitude, tandis que d'autres peuvent poursuivre l'activité de recouvrement ou engager un contentieux. Les arrangements de financement institutionnel peuvent également rendre plus difficile pour un prestataire de reconnaître une réduction significative du solde réclamé. Cela peut prolonger les négociations et réduire le nombre de comptes aboutissant à un règlement volontaire. Les comportements abusifs d'intermédiaires ont également rendu les financeurs plus prudents lors de la gestion des arrangements de séquestre ou de représentants extérieurs. Le marché du règlement de dettes liées aux avances de fonds aux commerçants dépend de pratiques opérationnelles crédibles, car la confiance entre financeurs, commerçants et conseillers influe sur la possibilité de conclure un accord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par structure de règlement : la clôture hybride se développe aux côtés des règlements forfaitaires
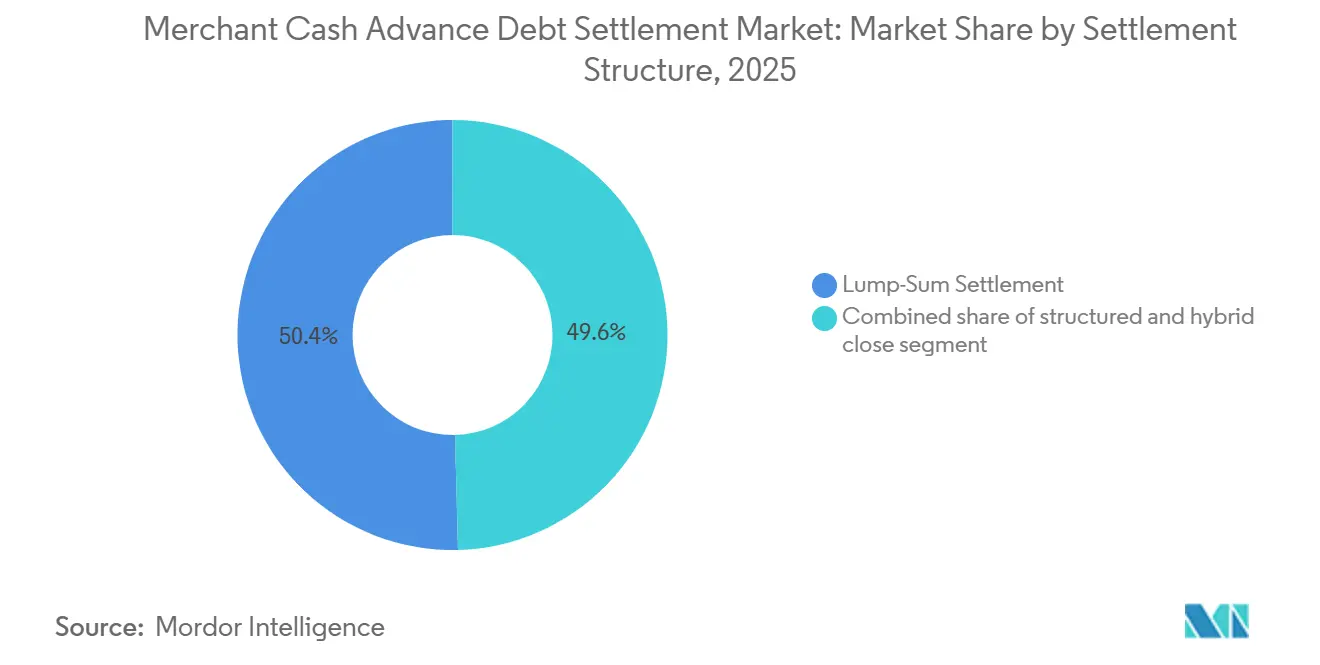
Le règlement forfaitaire détenait 50,4 % de la taille du marché du règlement de dettes liées aux avances de fonds aux commerçants par structure de règlement en 2025. Ce format offre à un financeur une date de recouvrement définie et permet à un commerçant de clôturer une obligation sans maintenir un long calendrier de paiement. Il est généralement le plus pratique lorsqu'une entreprise peut accéder à une source de capital ponctuelle. Les cabinets de règlement peuvent également préférer ce format lorsque leur rémunération dépend en partie des économies documentées. La position dominante persistante des arrangements forfaitaires montre que la rapidité et la certitude restent importantes pour les deux parties d'un dossier.
Le règlement structuré/par versements offre un solde réduit remboursé sur une période plus longue. Il peut convenir à un commerçant qui continue à générer des liquidités mais ne peut pas financer un paiement unique. La clôture hybride combine un paiement initial réduit avec un flux de paiements modifiés limité. La clôture hybride est prévue pour se développer à un CAGR de 12,2 %, ce qui en fait la structure de règlement à la croissance la plus rapide sur le marché du règlement de dettes liées aux avances de fonds aux commerçants. Sa croissance reflète le besoin d'un arrangement qui tient compte à la fois des liquidités limitées d'un commerçant et de la préférence d'un financeur pour un recouvrement immédiat. Une utilisation plus large de cette structure pourrait réduire la part détenue par les règlements forfaitaires au cours de la période de prévision.


Par complexité de position d'avance de fonds aux commerçants : les dossiers empilés restent le type de dossier principal
Les dossiers empilés/multi-positions représentaient 62,1 % de la part du marché du règlement de dettes liées aux avances de fonds aux commerçants en 2025. Ils devraient également croître à un CAGR de 9,8 % jusqu'en 2031, ce qui en fait à la fois la catégorie de complexité de position la plus grande et la plus dynamique. Ces dossiers impliquent plusieurs avances actives et nécessitent souvent une communication coordonnée avec plusieurs financeurs. La priorité des privilèges, l'accès aux comptes bancaires, les litiges de prélèvement et les différentes conditions contractuelles peuvent tous influencer la séquence de règlement. La grande part de cette catégorie indique que la pression de paiement la plus sévère est concentrée parmi les commerçants ayant plusieurs obligations.
Les dossiers à position unique représentent les dossiers restants et peuvent souvent être traités par une discussion plus directe avec un seul financeur. Ils ne nécessitent généralement pas le même niveau de coordination entre plusieurs privilèges ou créances de paiement. Les dossiers empilés peuvent survenir lorsque les prestataires évaluent les dépôts de revenus sans avoir une vue complète des avances déjà liées à ces dépôts. Cela peut laisser un commerçant avec des obligations qui reposent chacune sur les mêmes flux de trésorerie sous-jacents. Un registre centralisé des avances en cours ou des pratiques de déclaration plus solides pourraient réduire ce problème au fil du temps. En attendant, le marché du règlement de dettes liées aux avances de fonds aux commerçants est susceptible de conserver un fort besoin de spécialistes capables de gérer des résolutions complexes multi-financeurs.
Par montant restant inscrit acheté : les soldes élevés soutiennent un travail de dossier spécialisé
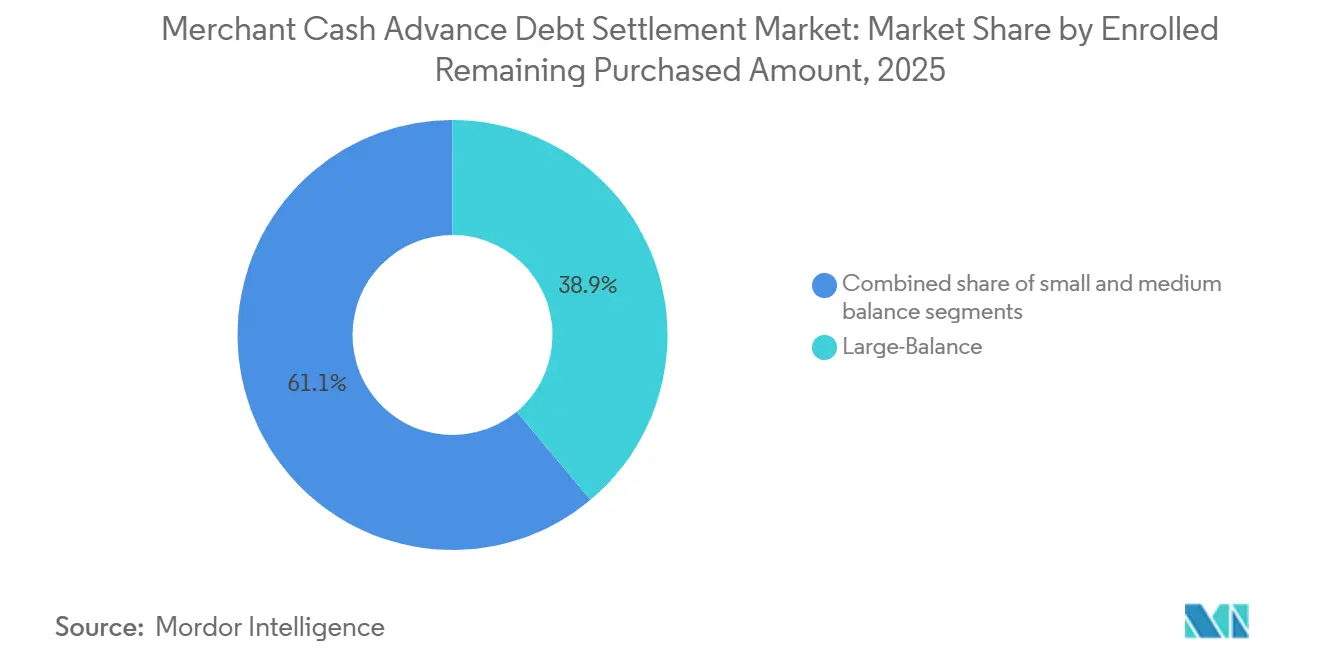
Les inscriptions à solde élevé détenaient 38,9 % de la taille du marché du règlement de dettes liées aux avances de fonds aux commerçants par montant restant acheté en 2025. Elles devraient se développer à un CAGR de 10,2 % jusqu'en 2031, le taux de croissance le plus élevé parmi les tranches de solde. Ces dossiers peuvent impliquer plusieurs positions, des obligations refinancées et des opérations commerciales plus importantes. Leur valeur peut soutenir l'examen juridique, la mainlevée des privilèges, les discussions sur les garanties personnelles et la coordination entre États. La combinaison de soldes plus élevés et d'une documentation plus complexe rend cette catégorie attractive pour les prestataires de règlement établis.
Les inscriptions à solde moyen et à solde faible représentent les dossiers restants. Les dossiers à faible solde peuvent être traités par des modèles à moindre coût, car un travail juridique approfondi peut consommer une grande partie des honoraires potentiels. Les dossiers à solde moyen se situent entre une négociation simplifiée et un processus de résolution entièrement personnalisé. Les soldes élevés sont plus susceptibles de nécessiter des alternatives formelles lorsqu'un accord volontaire ne peut être atteint. Les entreprises ayant des obligations importantes peuvent évaluer les options de faillite parallèlement aux discussions de règlement amiable. Ce mélange signifie que le marché du règlement de dettes liées aux avances de fonds aux commerçants a besoin de différents modèles de service pour les comptes ayant des économies et une complexité juridique différentes.
Par secteur marchand : la restauration est en tête tandis que la construction croît plus vite
La restauration et l'hôtellerie détenaient 23,7 % de la part du marché du règlement de dettes liées aux avances de fonds aux commerçants en 2025. De nombreux exploitants de restaurants ont des marges étroites, et les prélèvements quotidiens basés sur les revenus peuvent exercer une pression sur le fonds de roulement pendant les périodes plus calmes. Les fermetures et insolvabilités de restaurants peuvent intensifier ce défi lorsque les coûts alimentaires, de main-d'œuvre, d'occupation et de financement augmentent simultanément. La position dominante de cette catégorie reflète la capacité limitée de nombreux exploitants à absorber un paiement quotidien fixe lors d'un ralentissement. Les exploitants de franchises et multi-établissements plus importants peuvent faire face au même problème lorsque plusieurs sites dépendent de flux de trésorerie contraints.
La construction et les travaux devrait croître à un CAGR de 10,7 % jusqu'en 2031, le taux le plus élevé parmi les secteurs marchands. Les entrepreneurs reçoivent souvent des liquidités par étapes de projet, ce qui peut créer des périodes avec des recettes plus faibles entre les versements. Les prélèvements quotidiens d'avances peuvent se poursuivre même lorsqu'un paiement d'un client a été retardé. Le commerce de détail et le commerce électronique, la santé, le transport et la logistique, ainsi que les services professionnels et aux entreprises constituent la base marchande restante. Les entreprises de santé et de services professionnels peuvent détenir des créances plus importantes, ce qui peut entraîner des montants d'avance plus élevés. Le marché du règlement de dettes liées aux avances de fonds aux commerçants bénéficie de cette clientèle variée, mais chaque secteur nécessite un plan de règlement qui reflète la manière dont l'entreprise reçoit ses liquidités.
Analyse géographique
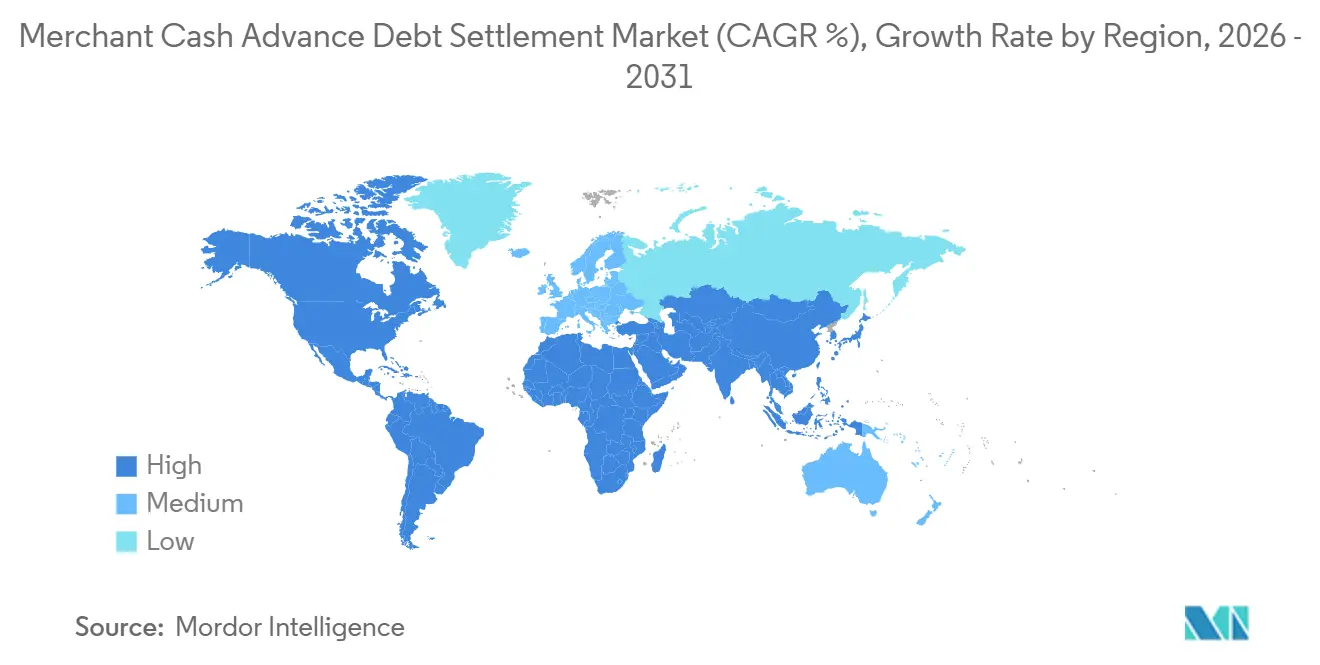
L'Amérique du Nord détenait 91,2 % de la part du marché du règlement de dettes liées aux avances de fonds aux commerçants en 2025. Les États-Unis restent la principale base d'activité des avances de fonds aux commerçants et de la demande associée de résolution de dettes. Son environnement juridique, ses pratiques de financement commercial et sa concentration de prestataires de services soutiennent un grand nombre de dossiers négociés. Le Canada occupe une position plus modeste mais distincte grâce à son cadre d'insolvabilité agréée et de restructuration d'entreprises. Le Mexique en est à un stade plus précoce, car des produits de financement commercial comparables n'ont pas généré une demande de règlement à la même échelle. L'Amérique du Nord devrait rester la principale base de revenus même si la croissance devient plus équilibrée entre les régions.
L'Amérique du Sud représentait une faible part du marché du règlement de dettes liées aux avances de fonds aux commerçants en 2025. Le Brésil a un endettement des petites entreprises substantiellement faible et un large besoin de renégociation de dettes, bien que sa structure diffère du modèle américain. Les programmes soutenus par le gouvernement peuvent offrir aux entreprises des alternatives aux services de règlement privés à honoraires. L'Argentine dispose également de mécanismes de restructuration qui peuvent être utilisés avant une procédure de faillite formelle. Ces voies publiques et juridiques peuvent limiter le rythme auquel un modèle de règlement autonome des avances de fonds aux commerçants se développe. L'opportunité de la région dépend de l'évolution du financement commercial basé sur les revenus et de la manière dont les commerçants accèdent au soutien à la restructuration.
L'Asie-Pacifique devrait croître à un CAGR de 14,8 % jusqu'en 2031, le taux régional le plus rapide sur le marché du règlement de dettes liées aux avances de fonds aux commerçants. Sa croissance est liée au développement plus large du financement basé sur les revenus, du financement aux commerçants, de la finance intégrée et des produits liés aux paiements connexes. L'écosystème de financement des PME en Inde est soutenu par une infrastructure de prêt numérique, tandis que la Malaisie a introduit des produits de financement aux commerçants liés aux ventes. L'Indonésie a adopté un cadre pour l'achat différé et le financement intégré via POJK 32/2025, entré en vigueur en décembre 2025[4]"POJK Nomor 32 Tahun 2024 Tentang Penyelenggaraan Produk Pembiayaan Transaksi Bagi Konsumen," Otoritas Jasa Keuangan, ojk.go.id. L'Australie a intégré les contrats de crédit à faible coût dans une approche réglementaire dédiée à partir de juin 2025. L'Europe est ancrée par l'activité de prêt alternatif du Royaume-Uni, tandis que le Moyen-Orient et l'Afrique restent à un stade précoce, car les services formels de prêt alternatif et de résolution de dettes sont moins développés.

Paysage concurrentiel
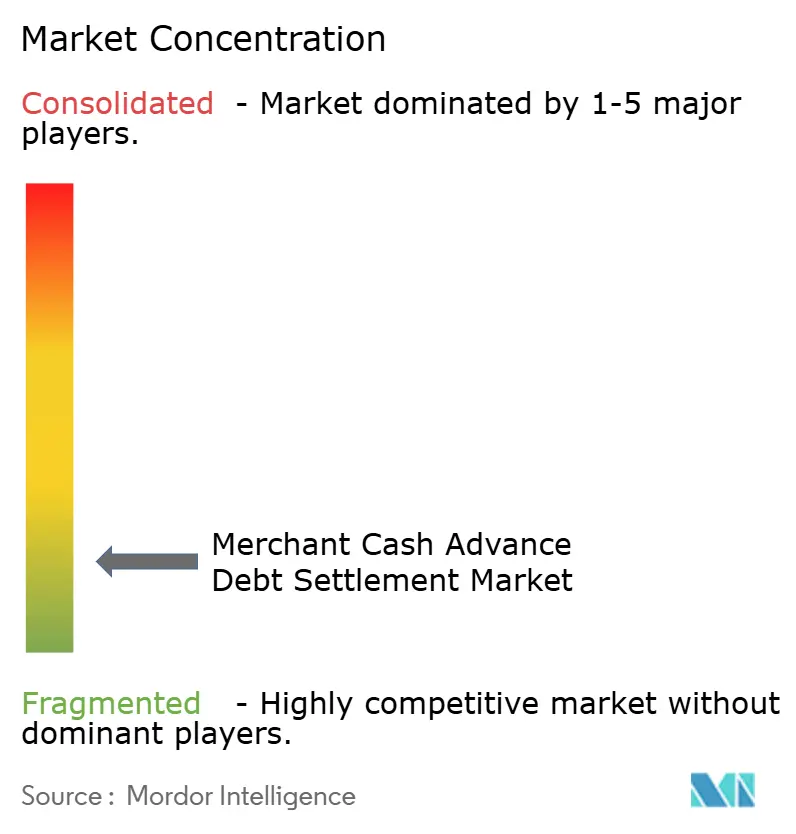
Le marché du règlement de dettes liées aux avances de fonds aux commerçants est fragmenté, avec plus de 50 prestataires actifs allant des praticiens individuels aux réseaux d'avocats multi-États. Les 5 à 6 premières entreprises représentent ensemble moins de 30 % des revenus. Cette structure ne confère à aucun prestataire une position dominante et offre aux commerçants un large éventail de modèles de service. Les négociateurs non-avocats s'appuient sur les relations avec les financeurs, l'examen des comptes et l'administration des règlements. Les plateformes dirigées par des avocats ajoutent un travail juridique portant sur les questions de privilège, les défenses contractuelles, les garanties personnelles et les alternatives à la faillite. Le marché du règlement de dettes liées aux avances de fonds aux commerçants devient plus exigeant, car les clients attendent de plus en plus à la fois un soutien à la négociation et un processus juridique clair.
Delancey Street a étendu son réseau d'avocats agréés aux 50 États et au District de Columbia en mars 2026. La société a déclaré avoir dépassé 100 millions USD de dettes commerciales réglées pour plus de 1 000 petites entreprises. L'expansion soutient la coordination lorsqu'un client a des privilèges, des activités de recouvrement ou des litiges connexes dans différentes juridictions. En avril 2026, Delancey Street a lancé The Reconciliation Shield™, un programme destiné aux commerçants qui restent à jour mais font face à une baisse de revenus. Le programme utilise des clauses de réconciliation contractuelles pour demander des ajustements de paiement avant le défaut. Cette initiative illustre comment le marché du règlement de dettes liées aux avances de fonds aux commerçants s'étend des négociations post-défaut vers une intervention financière plus précoce.
Second Wind Consultants et sa division Rise Alliance ont rapporté avoir traité plus de 300 millions USD d'obligations pour plus de 2 000 entreprises au cours des 12 mois précédant leur annonce de 2026. Le modèle déclaré de la société était axé sur la restructuration amiable et une voie vers un financement conventionnel. Le nombre de dossiers indique que les prestataires établis peuvent servir un plus grand nombre d'entreprises en difficulté sans s'appuyer uniquement sur des procédures de faillite. Les petites entreprises avec des soldes inférieurs à 50 000 USD restent difficiles à servir par des approches intensives en avocats, car les honoraires peuvent dépasser la valeur potentielle du dossier. La surveillance assistée par la technologie et l'intervention précoce peuvent combler cette lacune si les prestataires peuvent identifier la pression sur les flux de trésorerie avant le défaut. Le marché du règlement de dettes liées aux avances de fonds aux commerçants reste fragmenté, car la capacité juridique spécialisée, les relations avec les financeurs et les garanties transparentes pour les clients influencent tous la capacité d'un prestataire à être compétitif.
Leaders du secteur du règlement de dettes liées aux avances de fonds aux commerçants
Coastal Debt Resolve
Rise Alliance
Delancey Street
Business Debt Adjusters
Regroup Partners
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Le procureur général de New York a poursuivi Rapid Ruling pour des pratiques présumées d'arbitrage fictif sur les avances de fonds aux commerçants, alléguant que la plateforme se présentait comme un forum d'arbitrage neutre tout en coordonnant secrètement avec une société d'avances de fonds aux commerçants et en utilisant des règles favorisant le secteur des avances de fonds aux commerçants. Cette action est significative pour le marché du règlement de dettes, car elle accroît l'examen minutieux des pratiques d'arbitrage, de recouvrement et de défense juridique des avances de fonds aux commerçants utilisées lorsque les commerçants font défaut.
- Avril 2026 : New York a mis en œuvre le règlement Yellowstone Capital, entraînant l'annulation de plus de 534 millions USD de dettes marchandes et la résiliation des jugements et privilèges connexes.
- Mars 2026 : Delancey Street a étendu son réseau d'avocats aux 50 États et à Washington, D.C., fournissant un soutien juridique national pour la défense des avances de fonds aux commerçants, la restructuration de dettes, les actions de confession de jugement et les litiges relatifs aux privilèges UCC. L'expansion reflète l'intégration croissante entre le règlement de dettes commerciales et les services de défense juridique sur le marché des difficultés liées aux avances de fonds aux commerçants.
- Septembre 2025 : Le projet de loi 700 de la Chambre des représentants du Texas est entré en vigueur, exigeant des divulgations standardisées des coûts pour les transactions de financement basées sur les ventes inférieures à 1 million USD proposées au Texas, annulant les dispositions de confession de jugement dans les contrats d'avances de fonds aux commerçants et restreignant les débits automatiques aux prestataires détenant un intérêt de sécurité de premier rang. L'enregistrement auprès du Bureau du commissaire au crédit à la consommation était requis avant le 31 décembre 2026.


Périmètre du rapport mondial sur le marché du règlement de dettes liées aux avances de fonds aux commerçants
Le marché du règlement de dettes liées aux avances de fonds aux commerçants couvre les services spécialisés qui négocient avec les fournisseurs d'avances de fonds aux commerçants au nom des entreprises afin de réduire, restructurer ou régler les obligations d'avances de fonds aux commerçants en cours. Ces services peuvent impliquer la réduction des montants de remboursement, l'allongement des périodes de remboursement, la négociation de règlements forfaitaires ou la résolution de créances liées au défaut, aidant les petites et moyennes entreprises à gérer les pressions sur les flux de trésorerie et à éviter d'autres actions de recouvrement ou judiciaires.
Le marché du règlement de dettes liées aux avances de fonds aux commerçants est segmenté par structure de règlement (forfaitaire, structuré/par versements, clôture hybride), complexité de position d'avance de fonds aux commerçants (position unique, empilée), montant inscrit (petit, moyen, solde élevé), secteur marchand (commerce de détail, restauration, et autres), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions de marché sont fournies en termes de valeur (USD).
| Règlement forfaitaire |
| Règlement structuré / par versements |
| Clôture hybride |
| Position unique |
| Empilé / multi-positions |
| Faible solde |
| Solde moyen |
| Solde élevé |
| Commerce de détail et commerce électronique |
| Restauration et hôtellerie |
| Santé |
| Construction et travaux |
| Transport et logistique |
| Services professionnels et aux entreprises |
| Autres secteurs (entreprises manufacturières et industrielles, commerce de gros et distribution, etc.) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par structure de règlement | Règlement forfaitaire | |
| Règlement structuré / par versements | ||
| Clôture hybride | ||
| Par complexité de position d'avance de fonds aux commerçants | Position unique | |
| Empilé / multi-positions | ||
| Par montant restant inscrit acheté | Faible solde | |
| Solde moyen | ||
| Solde élevé | ||
| Par secteur marchand | Commerce de détail et commerce électronique | |
| Restauration et hôtellerie | ||
| Santé | ||
| Construction et travaux | ||
| Transport et logistique | ||
| Services professionnels et aux entreprises | ||
| Autres secteurs (entreprises manufacturières et industrielles, commerce de gros et distribution, etc.) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la croissance prévue du règlement de dettes liées aux avances de fonds aux commerçants ?
Le marché du règlement de dettes liées aux avances de fonds aux commerçants est estimé à 250,3 millions USD en 2026 et devrait atteindre 376,4 millions USD d'ici 2031, enregistrant un CAGR de 8,5 % durant 2026-2031.
Quelle structure de règlement connaît la croissance la plus rapide ?
La clôture hybride est la structure de règlement à la croissance la plus rapide, avec un CAGR projeté de 12,2 % jusqu'en 2031. Elle combine un paiement initial avec un flux de paiements modifiés.
Pourquoi les avances de fonds aux commerçants empilées nécessitent-elles un soutien spécialisé ?
Les dossiers empilés impliquent plusieurs financeurs, des débits quotidiens, des conditions contractuelles concurrentes et d'éventuels problèmes de priorité de privilège. Ils représentaient 62,1 % de la part du marché du règlement de dettes liées aux avances de fonds aux commerçants en 2025 et devraient croître à un CAGR de 9,8 %.
Quel secteur d'activité a le plus grand besoin de services de règlement ?
La restauration et l'hôtellerie étaient en tête de la base marchande avec une part de 23,7 % en 2025. Ses marges opérationnelles étroites peuvent rendre difficile la gestion des prélèvements quotidiens basés sur les revenus.
Quelle région connaît la croissance la plus rapide pour les services de résolution de dettes ?
L'Asie-Pacifique devrait croître à un CAGR de 14,8 % jusqu'en 2031, à mesure que les produits de financement basés sur les revenus et liés aux paiements se développent dans la région.
Quelle est la concentration du paysage des prestataires ?
Le marché est fragmenté, les principaux prestataires représentant une part relativement faible du chiffre d'affaires total du marché.
Dernière mise à jour de la page le:



