
Marktgröße und Marktanteil für Merchant Cash Advance Schuldenregulierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 250.30 Millionen US-Dollar |
| Marktgröße (2031) | 376.40 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Merchant Cash Advance Schuldenregulierung von Mordor Intelligence
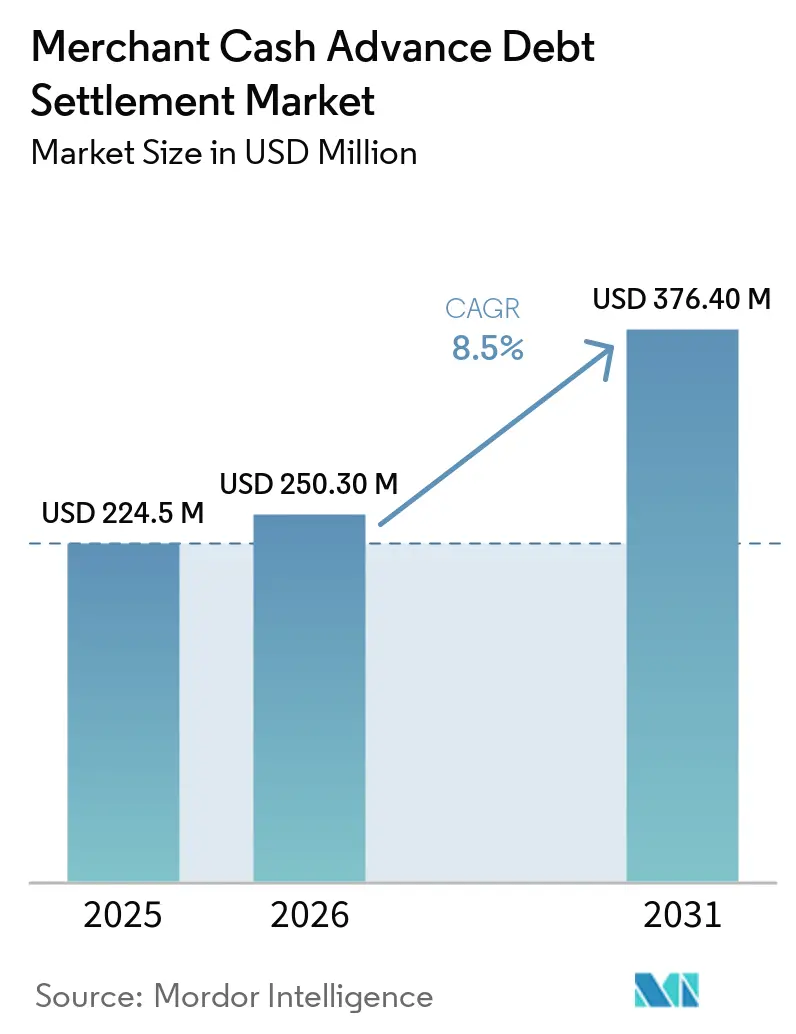
Die Marktgröße für Merchant Cash Advance Schuldenregulierung wurde im Jahr 2025 auf 224,5 Millionen USD geschätzt und soll von 250,3 Millionen USD im Jahr 2026 auf 376,4 Millionen USD bis 2031 anwachsen, was einer CAGR von 8,5 % zwischen 2026 und 2031 entspricht. Die Nachfrage ist an Unternehmen gebunden, die umsatzbasierte Finanzierungsverpflichtungen auflösen müssen, wenn tägliche Abbuchungen nicht mehr dem operativen Cashflow entsprechen. Mehrere gleichzeitig laufende Vorschüsse schaffen die schwierigsten Fälle, da jeder Anbieter unterschiedliche vertragliche Rechte und Inkassovereinbarungen haben kann. Rechtliche Prüfung, klarere Finanzierungsoffenlegungen und ein größeres Bewusstsein für Abstimmungsrechte können die Position eines Händlers während einer ausgehandelten Lösung verbessern. Anbieter reagieren darauf, indem sie Verhandlung, rechtliche Prüfung, Pfandrechtsverwaltung und Unterstützung vor dem Ausfall kombinieren, anstatt sich auf ein einziges Regulierungsformat zu verlassen. Der Markt für Merchant Cash Advance Schuldenregulierung hat daher Raum für spezialisierte Dienstleistungen, obwohl komplexe Verträge und ungleichmäßige Gläubigerbeteiligung die Geschwindigkeit der Fallabwicklung weiterhin einschränken werden.
Wichtigste Erkenntnisse des Berichts
- Nach Regulierungsstruktur hielt die Einmalzahlungsregulierung im Jahr 2025 einen Marktanteil von 50,4 % am Markt für Merchant Cash Advance Schuldenregulierung, während der Hybridabschluss bis 2031 mit einer CAGR von 12,2 % prognostiziert wird.
- Nach MCA-Positionskomplexität entfiel auf das Segment der gestapelten/Mehrfachpositionsfälle im Jahr 2025 ein Marktanteil von 62,1 % am Markt für Merchant Cash Advance Schuldenregulierung und es wird bis 2031 eine Expansion mit einer CAGR von 9,8 % prognostiziert.
- Nach eingeschriebenem verbleibendem Kaufbetrag hielt das Segment der Großsaldo-Einschreibungen im Jahr 2025 einen Marktanteil von 38,9 % am Markt für Merchant Cash Advance Schuldenregulierung und es wird bis 2031 eine Expansion mit einer CAGR von 10,2 % prognostiziert.
- Nach Händlerbranche hielt Gastronomie & Gastgewerbe im Jahr 2025 einen Marktanteil von 23,7 % am Markt für Merchant Cash Advance Schuldenregulierung, während Bau & Auftragnehmer bis 2031 mit einer CAGR von 10,7 % expandieren soll.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 91,2 % am Markt für Merchant Cash Advance Schuldenregulierung, während Asien-Pazifik bis 2031 mit einer CAGR von 14,8 % expandieren soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Merchant Cash Advance Schuldenregulierung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung gestapelter MCA-Verpflichtungen | +3.2% | Nordamerika, mit Ausstrahlungseffekten auf das Vereinigte Königreich und Australien | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Cashflow-Druck bei Händlern und MCA- Zahlungsrückstände | +2.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach umsatzbasierter Rückzahlungsumstrukturierung | +1.3% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende rechtliche Anfechtungen der Durchsetzbarkeit von MCA-Verträgen | +0.9% | Nordamerika, insbesondere New York, Kalifornien und New Jersey | Mittelfristig (2–4 Jahre) |
| Stärkere regulatorische Kontrolle und Offenlegung der MCA-Finanzierung | +0.8% | Nordamerika und die Europäische Union | Langfristig (≥ 4 Jahre) |
| Zunehmende Komplexität der MCA-Schuldenauflösung bei mehreren Geldgebern | +0.7% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung gestapelter MCA-Verpflichtungen
Gestapelte Positionen entstehen, wenn ein Unternehmen gleichzeitig 2 oder mehr Merchant Cash Advances trägt. Dieses Muster erhöht die Nachfrage nach Regulierung, da jede neue tägliche Abbuchung das für Lohnkosten, Miete, Lagerbestand und Steuern verfügbare Bargeld reduziert. Ein Unternehmen mit mehreren Positionen muss Forderungen in der Regel in einer Reihenfolge auflösen, die durch Pfandrechte, Vertragsbedingungen und die Verhandlungsbereitschaft jedes Geldgebers bestimmt wird. Diese Koordinierungsanforderung begünstigt Anbieter mit Erfahrung in Mehrfachgeldgeberfällen und rechtlicher Dokumentation. Gestapelte/Mehrfachpositionsfälle hielten im Jahr 2025 den größten Anteil am Markt für Merchant Cash Advance Schuldenregulierung und wiesen auch die höchste Wachstumsrate innerhalb dieser Segmentierung auf. Der Markt für Merchant Cash Advance Schuldenregulierung bleibt diesem Problem ausgesetzt, da das Underwriting bei verschiedenen Anbietern möglicherweise nicht vollständig die Verpflichtungen identifiziert, die bereits durch denselben Geschäftsumsatz gedeckt sind.
Zunehmender Cashflow-Druck bei Händlern und MCA-Zahlungsrückstände
Cashflow-Druck bei Händlern erhöht den Bedarf an einer ausgehandelten Lösung, wenn feste tägliche Abbuchungen in schwächeren Handelsphasen fortgesetzt werden. Restaurants stehen unter besonderem Druck, da Lebensmittel- und Arbeitskosten einen großen Anteil des Umsatzes ausmachen, während Zahlungen im Rahmen eines Vorschusses häufig an den Bruttoumsatz und nicht an den Nettogewinn geknüpft sind. Die National Restaurant Association berichtete, dass 42 % der Betreiber im Jahr 2025 nicht rentabel waren, was verdeutlicht, warum eine tägliche Abbuchung unhaltbar werden kann, wenn die Margen enger werden[1]„State of the Restaurant Industry,” National Restaurant Association, restaurant.org. Händler, die vor einem Zahlungsausfall Unterstützung suchen, haben möglicherweise mehr Möglichkeiten, Zahlungsverpflichtungen abzustimmen oder einen überarbeiteten Zeitplan auszuhandeln. Diese frühere Intervention kann die Bandbreite der Fälle erweitern, die vom Markt für Merchant Cash Advance Schuldenregulierung bedient werden. Sie kann auch die Wahrscheinlichkeit verringern, dass ein Unternehmen wartet, bis die Schuldenlast ein formelles Insolvenzverfahren erfordert.
Zunehmende rechtliche Anfechtungen der Durchsetzbarkeit von MCA-Verträgen
Rechtliche Anfechtungen werden relevanter, wenn ein Händler argumentiert, dass eine Vereinbarung eher wie ein Darlehen als wie ein Kauf zukünftiger Forderungen funktioniert hat. Das Problem kann den Verhandlungsspielraum beider Parteien beeinflussen, da Rechtsstreitigkeiten Zeit, Rechtskosten und Unsicherheit erhöhen. Vertragssprache, Inkassoverhalten, Abstimmungsbestimmungen und die Risikoverteilung im Geschäftsbetrieb können beeinflussen, wie ein Streit bewertet wird. Kaliforniens SB 362 trat im Januar 2026 in Kraft und schränkt irreführende Verwendungen zinsbezogener Terminologie in bestimmten Angeboten von 500.000 USD oder weniger ein. Diese Änderung fügt eine Compliance-Überlegung für Anbieter und Händler hinzu, die im Bundesstaat tätig sind. Der Markt für Merchant Cash Advance Schuldenregulierung kann davon profitieren, wenn ausgehandelte Ergebnisse zu einer kostengünstigeren Alternative gegenüber langwierigen Streitigkeiten werden.
Stärkere regulatorische Kontrolle und Offenlegung der MCA-Finanzierung
Offenlegungsregeln machen Finanzierungsbedingungen transparenter und können klarere Aufzeichnungen für Händler bereitstellen, die eine Verpflichtung prüfen. Texas House Bill 700 trat im September 2025 in Kraft und legte Offenlegungs- und Registrierungsanforderungen für bestimmte umsatzbasierte Finanzierungstransaktionen fest. Das Gesetz hob auch Geständnisurteils-Bestimmungen auf und schränkte bestimmte automatische Abbuchungen ein, vorbehaltlich der im Gesetz festgelegten Bedingungen[2]„Texas Commercial Financing Disclosure and Registration Law Threatens Sales-Based Financing Industry,” Mayer Brown, mayerbrown.com. Das Offenlegungsgesetz für gewerbliche Finanzierungen in Louisiana galt ab Januar 2025 und umfasst Offenlegungen für gewerbliche Finanzierungen ohne eine maximale Transaktionsschwelle[3]„Louisiana Commercial Financing Disclosure Law, HB 470,” Louisiana Legislature, legis.la.gov. Standardisierte Aufzeichnungen können die Vertragsprüfung unterstützen und den Parteien helfen, die Zahlungsbedingungen zu identifizieren, die angegangen werden müssen. Diese Maßnahmen können die in Verhandlungen des Marktes für Merchant Cash Advance Schuldenregulierung verwendete Dokumentation schrittweise stärken.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nicht standardisierte MCA-Vertragsstrukturen und Regulierungsbedingungen | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte Bereitschaft der Geldgeber, Hauptbetragsabschläge zu akzeptieren | -1.2% | Nordamerika | Langfristig (≥ 4 Jahre) |
| Fragmentierter regulatorischer und durchsetzungsrechtlicher Rahmen für MCA | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Transparenz der MCA-Regulierungsergebnisse und Rückgewinnungsquoten | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nicht standardisierte MCA-Vertragsstrukturen und Regulierungsbedingungen
Nicht standardisierte Verträge machen jeden Regulierungsfall anders und erhöhen den für die Prüfung benötigten Zeitaufwand. Vereinbarungen können sich in ihren Abstimmungsbedingungen, Pfandrechtssprache, Abbuchungsermächtigung, Gerichtsstandsbestimmungen und der Behandlung eines angeblichen Ausfalls unterscheiden. Das Problem ist schwieriger, wenn ein Händler mehrere Geldgeber hat, da die Parteien unterschiedliche Einreichungsdaten und konkurrierende Forderungen haben können. Ein Regulierungsanbieter muss jede Position bewerten, bevor er einen koordinierten Zahlungsplan vorschlägt. Diese Arbeit reduziert den Falldurchsatz und kann die Kosten für die Betreuung kleinerer Konten erhöhen. Der Markt für Merchant Cash Advance Schuldenregulierung muss daher maßgeschneiderte Fallarbeit mit dem Bedarf an Verfahren in Einklang bringen, die konsistent angewendet werden können.
Begrenzte Bereitschaft der Geldgeber, Hauptbetragsabschläge zu akzeptieren
Die Bereitschaft eines Geldgebers, einen Abschlag zu akzeptieren, variiert je nach Alter des Kontos, dem Betriebszustand des Händlers, Sicherungsrechten und der erwarteten Rückgewinnung aus anderen Optionen. Einige Geldgeber bevorzugen möglicherweise eine prompte Zahlung, die Sicherheit bietet, während andere Inkassoaktivitäten fortsetzen oder Rechtsstreitigkeiten anstreben. Institutionelle Finanzierungsvereinbarungen können es einem Anbieter auch erschweren, eine wesentliche Reduzierung des geltend gemachten Saldos anzuerkennen. Dies kann Verhandlungen verlängern und die Anzahl der Konten reduzieren, die eine freiwillige Regulierung erreichen. Fehlverhalten von Vermittlern hat Geldgeber auch vorsichtiger gemacht, wenn es um Treuhandvereinbarungen oder externe Vertreter geht. Der Markt für Merchant Cash Advance Schuldenregulierung ist auf glaubwürdige Betriebspraktiken angewiesen, da das Vertrauen zwischen Geldgebern, Händlern und Beratern beeinflusst, ob eine Vereinbarung abgeschlossen werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Regulierungsstruktur: Hybridabschluss expandiert neben Einmalzahlungsregulierungen
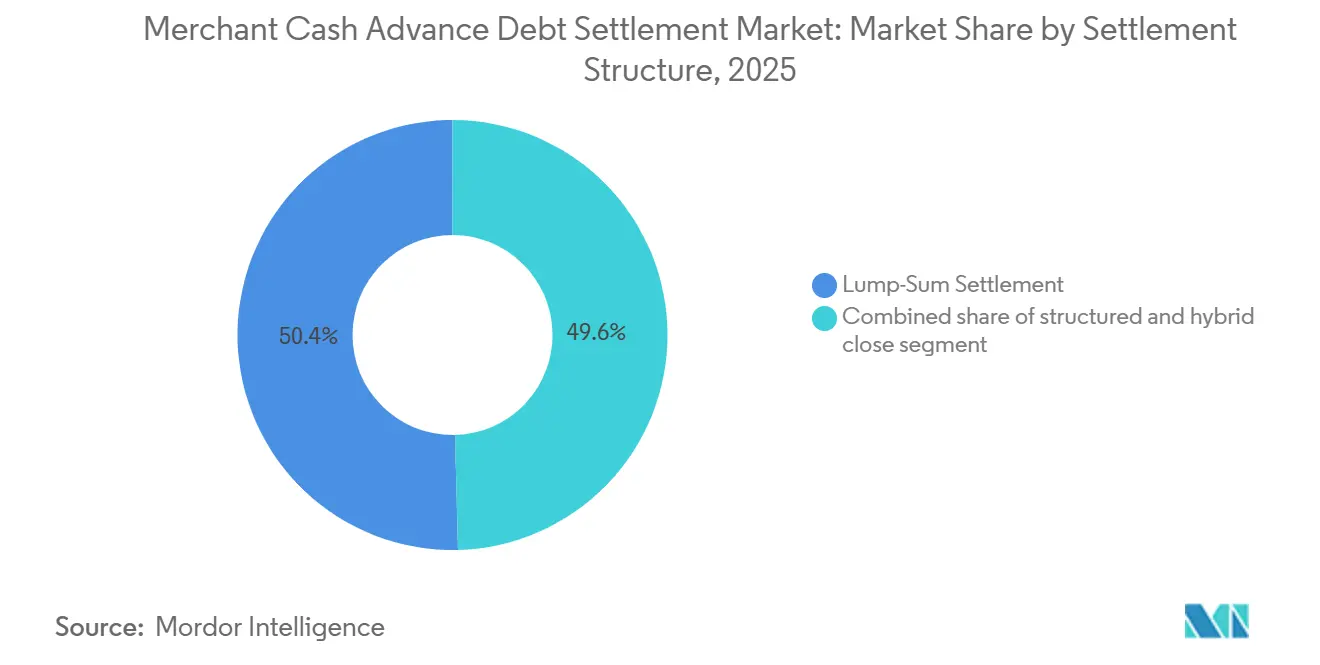
Die Einmalzahlungsregulierung hielt im Jahr 2025 einen Anteil von 50,4 % an der Marktgröße für Merchant Cash Advance Schuldenregulierung nach Regulierungsstruktur. Dieses Format gibt einem Geldgeber ein definiertes Rückgewinnungsdatum und ermöglicht es einem Händler, eine Verpflichtung zu schließen, ohne einen langen Zahlungsplan aufrechtzuerhalten. Es ist im Allgemeinen am praktischsten, wenn ein Unternehmen auf eine einmalige Kapitalquelle zugreifen kann. Regulierungsunternehmen bevorzugen dieses Format möglicherweise auch, wenn ihre Vergütung teilweise von dokumentierten Einsparungen abhängt. Die anhaltende Führungsposition von Einmalzahlungsvereinbarungen zeigt, dass Geschwindigkeit und Sicherheit für beide Seiten eines Falls wichtig bleiben.
Die strukturierte/ratenweise Regulierung bietet einen reduzierten Saldo, der über einen längeren Zeitraum zurückgezahlt wird. Sie kann für einen Händler geeignet sein, der weiterhin Einnahmen generiert, aber keine Einmalzahlung leisten kann. Der Hybridabschluss kombiniert eine vergünstigte Vorauszahlung mit einem begrenzten modifizierten Zahlungsstrom. Der Hybridabschluss soll mit einer CAGR von 12,2 % expandieren und ist damit die am schnellsten wachsende Regulierungsstruktur im Markt für Merchant Cash Advance Schuldenregulierung. Sein Wachstum spiegelt den Bedarf an einer Vereinbarung wider, die sowohl die begrenzte Liquidität eines Händlers als auch die Präferenz eines Geldgebers für eine sofortige Rückgewinnung berücksichtigt. Eine breitere Nutzung dieser Struktur könnte den Anteil der Einmalzahlungsregulierungen im Prognosezeitraum verringern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach MCA-Positionskomplexität: Gestapelte Fälle bleiben der zentrale Falltyp
Gestapelte/Mehrfachpositionsfälle machten im Jahr 2025 einen Marktanteil von 62,1 % am Markt für Merchant Cash Advance Schuldenregulierung aus. Sie sollen bis 2031 auch mit einer CAGR von 9,8 % wachsen, was sie sowohl zur größten als auch zur am schnellsten wachsenden Positionskomplexitätskategorie macht. Diese Fälle umfassen mehrere aktive Vorschüsse und erfordern häufig eine koordinierte Kommunikation mit mehreren Geldgebern. Pfandrechtspriorität, Bankkontozugang, Abbuchungsstreitigkeiten und unterschiedliche Vertragsbedingungen können alle die Regulierungsreihenfolge beeinflussen. Der große Anteil der Kategorie zeigt, dass der schwerwiegendste Zahlungsdruck bei Händlern mit mehreren Verpflichtungen konzentriert ist.
Einzelpositionsfälle repräsentieren die verbleibenden Fälle und können oft durch eine direktere Diskussion mit einem Geldgeber abgewickelt werden. Sie erfordern in der Regel nicht dasselbe Maß an Koordination über mehrere Pfandrechte oder Zahlungsansprüche hinweg. Gestapelte Fälle können entstehen, wenn Anbieter Umsatzeinlagen bewerten, ohne einen vollständigen Überblick über bereits an diese Einlagen gebundene Vorschüsse zu haben. Dies kann einen Händler mit Verpflichtungen zurücklassen, die jeweils auf denselben zugrunde liegenden Cashflow angewiesen sind. Eine zentralisierte Aufzeichnung ausstehender Vorschüsse oder stärkere Meldepraktiken könnten dieses Problem im Laufe der Zeit reduzieren. Bis dahin wird der Markt für Merchant Cash Advance Schuldenregulierung wahrscheinlich einen starken Bedarf an Spezialisten behalten, die komplexe Mehrfachgeldgeberlösungen verwalten können.
Nach eingeschriebenem verbleibendem Kaufbetrag: Großsalden unterstützen spezialisierte Fallarbeit
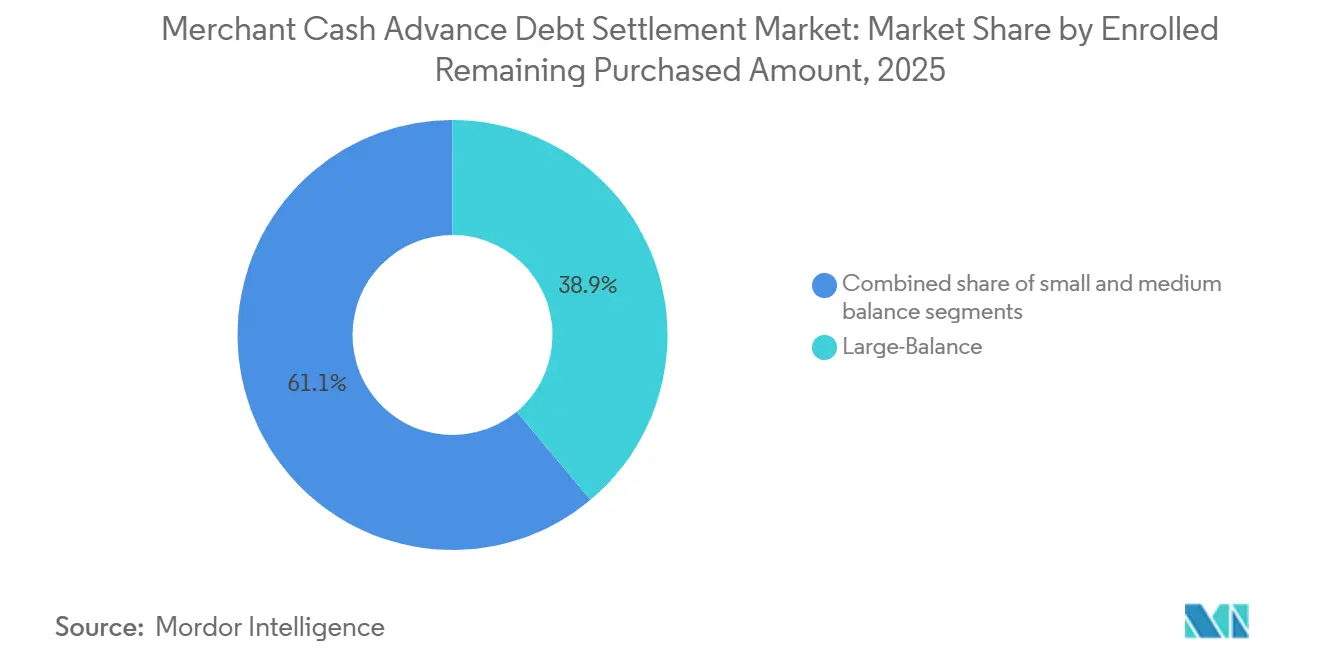
Großsaldo-Einschreibungen hielten im Jahr 2025 einen Anteil von 38,9 % an der Marktgröße für Merchant Cash Advance Schuldenregulierung nach dem verbleibenden Kaufbetrag. Sie sollen bis 2031 mit einer CAGR von 10,2 % expandieren, der höchsten Wachstumsrate unter den Saldostufen. Diese Fälle können mehrere Positionen, refinanzierte Verpflichtungen und größere Geschäftsbetriebe umfassen. Ihr Wert kann rechtliche Prüfung, Pfandrechtsfreigabe, Diskussionen über persönliche Bürgschaften und staatenübergreifende Koordination unterstützen. Die Kombination aus größeren Salden und komplexerer Dokumentation macht diese Kategorie für etablierte Regulierungsanbieter attraktiv.
Mittelsaldo- und Kleinsaldo-Einschreibungen machen die verbleibenden Fälle aus. Kleinsaldo-Fälle können durch kostengünstigere Modelle bedient werden, da umfangreiche Rechtsarbeit einen großen Teil der potenziellen Gebühr verbrauchen kann. Mittelsaldo-Fälle liegen zwischen einer vereinfachten Verhandlung und einem vollständig maßgeschneiderten Lösungsprozess. Großsalden erfordern eher formelle Alternativen, wenn eine freiwillige Einigung nicht erzielt werden kann. Unternehmen mit hohen Verpflichtungen können Insolvenzoptionen neben außergerichtlichen Regulierungsgesprächen prüfen. Diese Mischung bedeutet, dass der Markt für Merchant Cash Advance Schuldenregulierung unterschiedliche Servicemodelle für Konten mit unterschiedlicher wirtschaftlicher Lage und rechtlicher Komplexität benötigt.
Nach Händlerbranche: Gastronomie führt, während Bau schneller wächst
Gastronomie & Gastgewerbe hielt im Jahr 2025 einen Marktanteil von 23,7 % am Markt für Merchant Cash Advance Schuldenregulierung. Viele Restaurantbetreiber haben enge Margen, und tägliche umsatzbasierte Abbuchungen können das Betriebskapital in schwächeren Perioden belasten. Restaurantschließungen und Insolvenzen können diese Herausforderung verschärfen, wenn Lebensmittel-, Arbeits-, Miet- und Finanzierungskosten gleichzeitig steigen. Die führende Position der Kategorie spiegelt die begrenzte Kapazität vieler Betreiber wider, eine feste tägliche Zahlung während eines Abschwungs zu absorbieren. Größere Franchise- und Mehrstandortbetreiber können mit demselben Problem konfrontiert sein, wenn mehrere Standorte von einem eingeschränkten Cashflow abhängen.
Bau & Auftragnehmer soll bis 2031 mit einer CAGR von 10,7 % wachsen, der höchsten Rate unter den Händlerbranchen. Auftragnehmer erhalten Bargeld häufig über Projektmeilensteine, was zwischen Auszahlungen Perioden mit geringeren Einnahmen schaffen kann. Tägliche Vorschussabbuchungen können auch dann fortgesetzt werden, wenn eine Zahlung eines Kunden verzögert wurde. Einzelhandel & E-Commerce, Gesundheitswesen, Transport & Logistik sowie professionelle & Unternehmensdienstleistungen bilden die verbleibende Händlerbasis. Gesundheits- und professionelle Dienstleistungsunternehmen können größere Forderungen tragen, was zu höheren Vorschussbeträgen führen kann. Der Markt für Merchant Cash Advance Schuldenregulierung profitiert von dieser vielfältigen Kundenbasis, aber jeder Sektor erfordert einen Regulierungsplan, der widerspiegelt, wie das Unternehmen Bargeld erhält.
Geografische Analyse
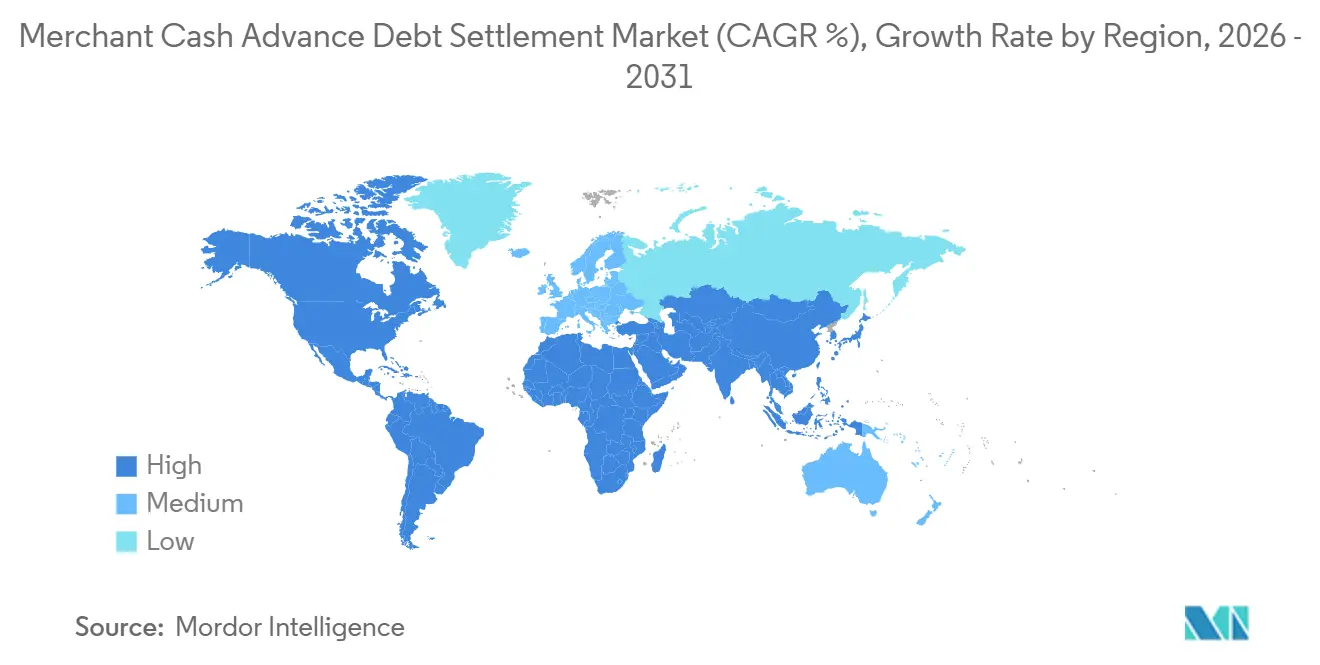
Nordamerika hielt im Jahr 2025 einen Marktanteil von 91,2 % am Markt für Merchant Cash Advance Schuldenregulierung. Die Vereinigten Staaten bleiben die primäre Basis für Merchant Cash Advance-Aktivitäten und die damit verbundene Nachfrage nach Schuldenauflösung. Ihr rechtliches Umfeld, ihre gewerblichen Finanzierungspraktiken und die Konzentration von Dienstleistungsanbietern unterstützen eine große Anzahl ausgehandelter Fälle. Kanada hält eine kleinere, aber eigenständige Position durch seinen Rahmen für lizenzierte Insolvenz- und Unternehmensrestrukturierung. Mexiko befindet sich noch in einem früheren Stadium, da vergleichbare gewerbliche Finanzierungsprodukte keine Regulierungsnachfrage in gleichem Ausmaß erzeugt haben. Nordamerika wird wahrscheinlich die primäre Umsatzbasis bleiben, auch wenn das Wachstum zwischen den Regionen ausgewogener wird.
Südamerika repräsentierte im Jahr 2025 einen kleinen Anteil am Markt für Merchant Cash Advance Schuldenregulierung. Brasilien hat eine erhebliche Schuldenlast bei kleinen Unternehmen und einen breiten Bedarf an Schuldenumschuldung, obwohl seine Struktur vom US-amerikanischen Modell abweicht. Staatlich geförderte Programme können Unternehmen Alternativen zu privaten gebührenpflichtigen Regulierungsdienstleistungen bieten. Argentinien verfügt ebenfalls über Restrukturierungsmechanismen, die vor einem formellen Insolvenzverfahren genutzt werden können. Diese öffentlichen und rechtlichen Kanäle können das Tempo begrenzen, mit dem sich ein eigenständiges Merchant Cash Advance-Regulierungsmodell entwickelt. Die Chance der Region hängt davon ab, wie sich umsatzbasierte Unternehmensfinanzierung entwickelt und wie Händler Zugang zu Restrukturierungsunterstützung erhalten.
Asien-Pazifik soll bis 2031 mit einer CAGR von 14,8 % wachsen, der schnellsten regionalen Rate im Markt für Merchant Cash Advance Schuldenregulierung. Sein Wachstum ist mit der breiteren Entwicklung von umsatzbasierter Finanzierung, Händlerfinanzierung, eingebetteter Finanzierung und verwandten zahlungsgebundenen Produkten verbunden. Indiens MSME-Finanzierungsökosystem wird durch digitale Kreditinfrastruktur unterstützt, während Malaysia umsatzgebundene Händlerfinanzierungsprodukte eingeführt hat. Indonesien verabschiedete im Dezember 2025 einen Rahmen für Kauf-jetzt-zahle-später und eingebettete Finanzierung durch POJK 32/2025[4]„POJK Nomor 32 Tahun 2024 Tentang Penyelenggaraan Produk Pembiayaan Transaksi Bagi Konsumen,” Otoritas Jasa Keuangan, ojk.go.id. Australien führte ab Juni 2025 einen eigenen regulatorischen Ansatz für Niedrigkostenverträge ein. Europa wird durch die alternative Kreditvergabeaktivität des Vereinigten Königreichs verankert, während der Nahe Osten und Afrika noch in einem frühen Stadium sind, da formelle alternative Kreditvergabe und Schuldenauflösungsdienstleistungen weniger entwickelt sind.

Wettbewerbslandschaft
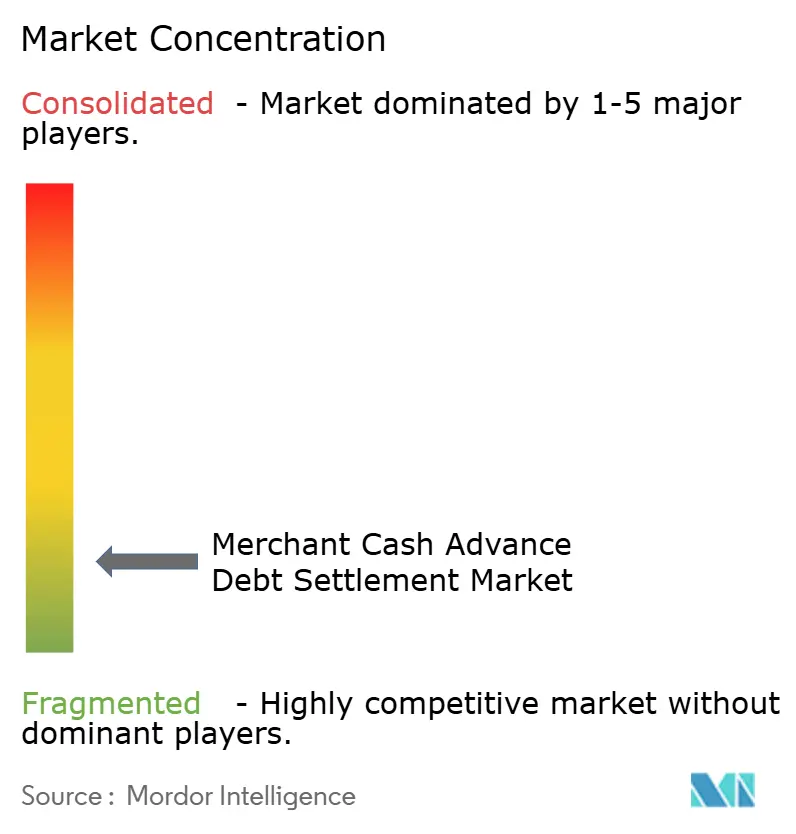
Der Markt für Merchant Cash Advance Schuldenregulierung ist fragmentiert, mit mehr als 50 aktiven Anbietern, die von Einzelpraktikern bis hin zu mehrstaatlichen anwaltsgeführten Netzwerken reichen. Die führenden 5 bis 6 Unternehmen machen zusammen weniger als 30 % des Umsatzes aus. Diese Struktur lässt keinen Anbieter in einer dominanten Position und gibt Händlern eine breite Palette von Servicemodellen. Nicht-anwaltliche Verhandlungsführer verlassen sich auf Geldgeberbeziehungen, Kontoprüfung und Regulierungsverwaltung. Anwaltsgeführte Plattformen fügen Rechtsarbeit hinzu, die Pfandrechtsfragen, Vertragsverteidigungen, persönliche Bürgschaften und Insolvenzalternativen umfasst. Der Markt für Merchant Cash Advance Schuldenregulierung wird anspruchsvoller, da Kunden zunehmend sowohl Verhandlungsunterstützung als auch einen klaren Rechtsprozess erwarten.
Delancey Street erweiterte sein Netzwerk lizenzierter Anwälte im März 2026 auf alle 50 Bundesstaaten und den District of Columbia. Das Unternehmen gab an, mehr als 100 Millionen USD an gewerblichen Schulden für mehr als 1.000 kleine Unternehmen reguliert zu haben. Die Expansion unterstützt die Koordination, wenn ein Mandant Pfandrechte, Inkassoaktivitäten oder damit verbundene Streitigkeiten in verschiedenen Gerichtsbarkeiten hat. Im April 2026 startete Delancey Street The Reconciliation Shield™, ein Programm für Händler, die noch aktuell sind, aber sinkende Einnahmen verzeichnen. Das Programm nutzt vertragliche Abstimmungsklauseln, um Zahlungsanpassungen vor einem Ausfall zu beantragen. Dieser Schritt veranschaulicht, wie der Markt für Merchant Cash Advance Schuldenregulierung von Verhandlungen nach einem Ausfall hin zu einer früheren finanziellen Intervention ausgeweitet wird.
Second Wind Consultants und seine Rise Alliance-Abteilung berichteten, dass sie in den 12 Monaten vor ihrer Ankündigung im Jahr 2026 mehr als 300 Millionen USD an Verpflichtungen für mehr als 2.000 Unternehmen abgewickelt hatten. Das gemeldete Modell des Unternehmens konzentrierte sich auf außergerichtliche Restrukturierung und einen Weg zur konventionellen Finanzierung. Die Anzahl der Fälle zeigt, dass etablierte Anbieter eine größere Anzahl notleidender Unternehmen bedienen können, ohne sich ausschließlich auf Insolvenzverfahren zu verlassen. Kleinere Unternehmen mit Salden unter 50.000 USD bleiben schwer durch anwaltsintensive Ansätze zu bedienen, da Gebühren den potenziellen Wert des Falls überwiegen können. Technologiegestützte Überwachung und frühzeitige Intervention können diese Lücke schließen, wenn Anbieter Cashflow-Druck vor einem Ausfall identifizieren können. Der Markt für Merchant Cash Advance Schuldenregulierung bleibt fragmentiert, da spezialisierte Rechtskompetenz, Geldgeberbeziehungen und transparente Kundenschutzmaßnahmen alle die Wettbewerbsfähigkeit eines Anbieters beeinflussen.
Branchenführer im Bereich Merchant Cash Advance Schuldenregulierung
Coastal Debt Resolve
Rise Alliance
Delancey Street
Business Debt Adjusters
Regroup Partners
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Der Generalstaatsanwalt von New York klagte Rapid Ruling wegen angeblicher Schein-MCA-Schiedsgerichtspraktiken an und behauptete, dass die Plattform sich als neutrales Schiedsforum präsentierte, während sie heimlich mit einem MCA-Unternehmen koordinierte und Regeln verwendete, die die MCA-Branche begünstigten. Die Maßnahme ist für den Schuldenregulierungsmarkt bedeutsam, da sie die Kontrolle über MCA-Schiedsgerichtsbarkeit, Inkasso und Rechtsverteidigungspraktiken erhöht, die bei Händlerausfällen eingesetzt werden.
- April 2026: New York setzte die Yellowstone Capital-Regulierung um, was zu einer Händlerschuldenaufhebung von mehr als 534 Millionen USD und der Beendigung damit verbundener Urteile und Pfandrechte führte.
- März 2026: Delancey Street erweiterte sein Anwaltsnetzwerk auf alle 50 Bundesstaaten und Washington, D.C., und bietet landesweite rechtliche Unterstützung für MCA-Verteidigung, Schuldenrestrukturierung, Geständnisurteils-Klagen und UCC-Pfandrechtsstreitigkeiten. Die Expansion spiegelt die wachsende Integration zwischen gewerblicher Schuldenregulierung und Rechtsverteidigungsdienstleistungen im MCA-Notlagenmarkt wider.
- September 2025: Texas House Bill 700 trat in Kraft und verlangte standardisierte Kostenoffenlegungen für umsatzbasierte Finanzierungstransaktionen unter 1 Million USD, die in Texas angeboten werden, hob Geständnisurteils-Bestimmungen in MCA-Verträgen auf und schränkte automatische Abbuchungen auf Anbieter ein, die ein erstrangiges Sicherungsrecht halten. Die Registrierung beim Office of the Consumer Credit Commissioner war bis zum 31. Dezember 2026 erforderlich.


Globaler Berichtsumfang für den Markt für Merchant Cash Advance Schuldenregulierung
Der Markt für Merchant Cash Advance Schuldenregulierung umfasst spezialisierte Dienstleistungen, die im Namen von Unternehmen mit Merchant Cash Advance-Anbietern verhandeln, um ausstehende MCA-Verpflichtungen zu reduzieren, umzustrukturieren oder zu regulieren. Diese Dienstleistungen können die Senkung von Rückzahlungsbeträgen, die Verlängerung von Rückzahlungsfristen, die Aushandlung von Einmalzahlungsregulierungen oder die Beilegung von ausfallbezogenen Forderungen umfassen und kleinen und mittleren Unternehmen helfen, Cashflow-Druck zu bewältigen und weitere Inkasso- oder Rechtsmaßnahmen zu vermeiden.
Der Markt für Merchant Cash Advance Schuldenregulierung ist segmentiert nach Regulierungsstruktur (Einmalzahlung, Strukturiert/Ratenzahlung, Hybridabschluss), MCA-Positionskomplexität (Einzelposition, Gestapelt), Eingeschriebenem Betrag (Klein, Mittel, Großsaldo), Händlerbranche (Einzelhandel, Gastronomie und weitere) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Einmalzahlungsregulierung |
| Strukturierte Regulierung / Ratenzahlungsregulierung |
| Hybridabschluss |
| Einzelposition |
| Gestapelt / Mehrfachposition |
| Kleinsaldo |
| Mittelsaldo |
| Großsaldo |
| Einzelhandel & E-Commerce |
| Gastronomie & Gastgewerbe |
| Gesundheitswesen |
| Bau & Auftragnehmer |
| Transport & Logistik |
| Professionelle & Unternehmensdienstleistungen |
| Sonstige Branchen (Fertigungs- und Industrieunternehmen, Groß- und Einzelhandel usw.) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Regulierungsstruktur | Einmalzahlungsregulierung | |
| Strukturierte Regulierung / Ratenzahlungsregulierung | ||
| Hybridabschluss | ||
| Nach MCA-Positionskomplexität | Einzelposition | |
| Gestapelt / Mehrfachposition | ||
| Nach eingeschriebenem verbleibendem Kaufbetrag | Kleinsaldo | |
| Mittelsaldo | ||
| Großsaldo | ||
| Nach Händlerbranche | Einzelhandel & E-Commerce | |
| Gastronomie & Gastgewerbe | ||
| Gesundheitswesen | ||
| Bau & Auftragnehmer | ||
| Transport & Logistik | ||
| Professionelle & Unternehmensdienstleistungen | ||
| Sonstige Branchen (Fertigungs- und Industrieunternehmen, Groß- und Einzelhandel usw.) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist das prognostizierte Wachstum der Merchant Cash Advance Schuldenregulierung?
Der Markt für Merchant Cash Advance Schuldenregulierung wird im Jahr 2026 auf 250,3 Millionen USD geschätzt und soll bis 2031 376,4 Millionen USD erreichen, was einer CAGR von 8,5 % im Zeitraum 2026–2031 entspricht.
Welche Regulierungsstruktur wächst am schnellsten?
Der Hybridabschluss ist die am schnellsten wachsende Regulierungsstruktur mit einer prognostizierten CAGR von 12,2 % bis 2031. Er kombiniert eine Vorauszahlung mit einem modifizierten Zahlungsstrom.
Warum erfordern gestapelte Merchant Cash Advances spezialisierte Unterstützung?
Gestapelte Fälle umfassen mehrere Geldgeber, tägliche Abbuchungen, konkurrierende Vertragsbedingungen und mögliche Pfandrechtsprioritätsfragen. Sie machten im Jahr 2025 einen Marktanteil von 62,1 % am Markt für Merchant Cash Advance Schuldenregulierung aus und sollen mit einer CAGR von 9,8 % wachsen.
Welcher Unternehmenssektor hat den größten Bedarf an Regulierungsdienstleistungen?
Gastronomie & Gastgewerbe führte die Händlerbasis im Jahr 2025 mit einem Anteil von 23,7 % an. Ihre engen Betriebsmargen können tägliche umsatzbasierte Abbuchungen schwer handhabbar machen.
Welche Region expandiert am schnellsten bei Schuldenauflösungsdienstleistungen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 14,8 % wachsen, da sich umsatzbasierte und zahlungsgebundene Finanzierungsprodukte in der gesamten Region entwickeln.
Wie konzentriert ist die Anbieterschaft?
Der Markt ist fragmentiert, wobei die führenden Anbieter einen relativ kleinen Anteil am gesamten Marktumsatz ausmachen.
Seite zuletzt aktualisiert am:



