
医療用射出成形機市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.28 十億米ドル |
| 市場規模 (2031) | 2.97 十億米ドル |
| Growth Rate (2026 - 2031) | 5.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用射出成形機市場分析
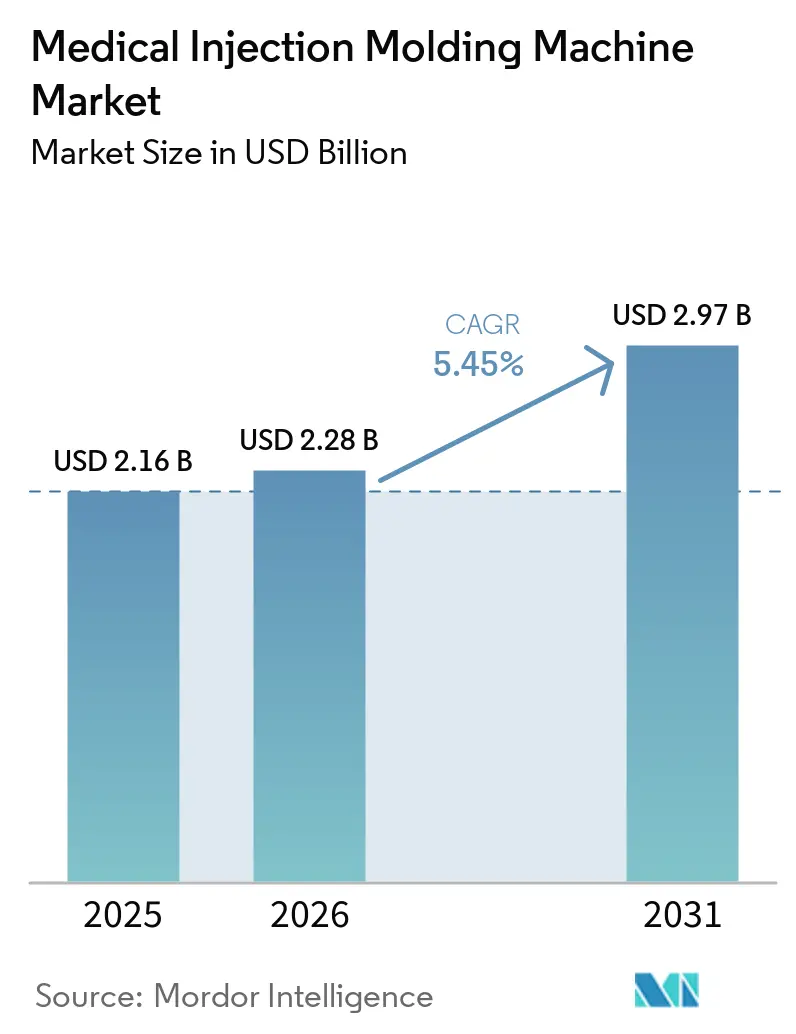
医療用射出成形機市場の規模は2025年に2.16 ビリオン 米ドルと価され、2026年の2.28 ビリオン 米ドルから2031年には2.97 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.45%です。需要は、単回使用デバイス、注射剤薬物送達システム、および診断用コンポーネントの生産増加によって支えられています。米国食品医薬品局の品質マネジメントシステム規制は2026年2月2日に発効し、21連邦規則集(CFR)第820部にISO 13485:2016を参照として組み込みました。これにより、完成デバイス製造における文書化されたプロセス一貫性の重要性が高まっています。この変更は、旧来のプラットフォームを使用する成形業者の設備監査や更新決定を促す可能性があります。アジア太平洋地域では生産能力の拡大も進んでおり、北米と欧州では高付加価値の統合生産セルへの需要が引き続き支持されています。したがって、医療用射出成形機市場は、コンプライアンス要件、デバイス製造投資、および機械納入と並行してバリデーション作業を支援できるサプライヤーによって形成されています。
レポートの主要ポイント
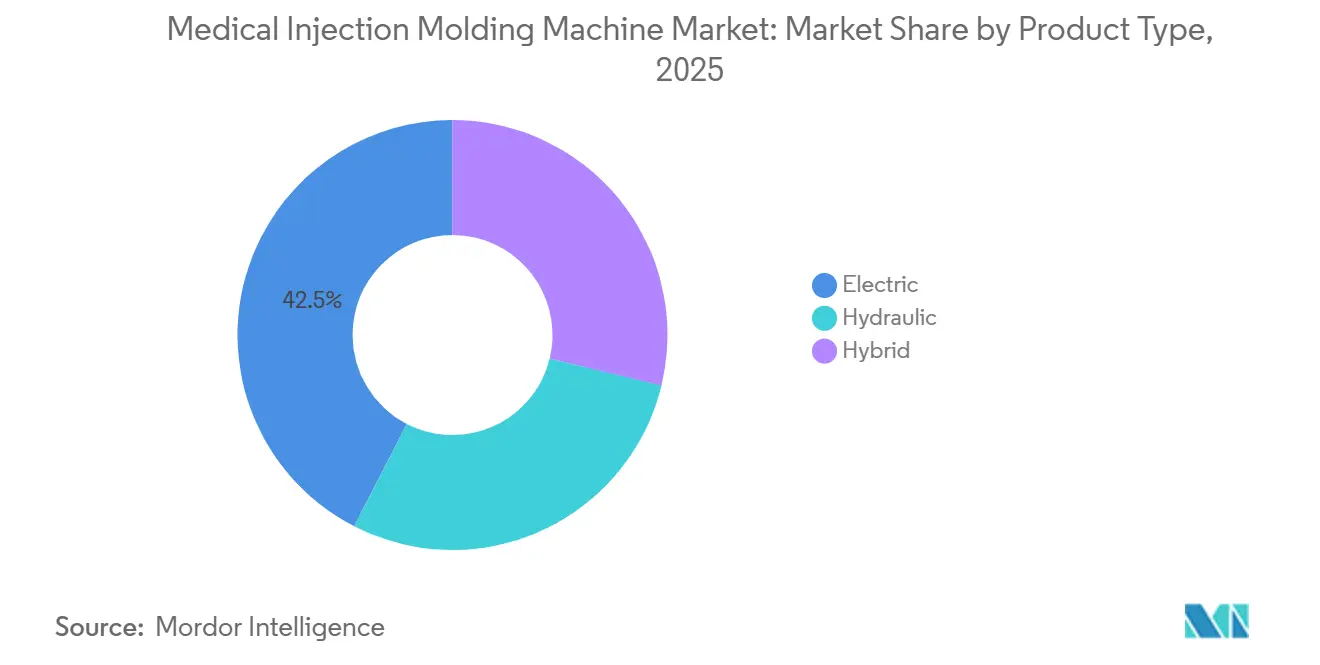
- 製品タイプ別では、電動式が2025年の医療用射出成形機市場シェアの42.45%を占め、ハイブリッド式は2031年にかけてCAGR 6.06%で成長する見込みです。
- システムタイプ別では、ホットランナーが2025年の医療用射出成形機市場シェアの58.11%を占め、2031年にかけてCAGR 6.23%で成長する見込みです。
- 材料別では、プラスチックが2025年の医療用射出成形機市場シェアの80.26%を占め、金属は2031年にかけてCAGR 6.42%で成長する見込みです。
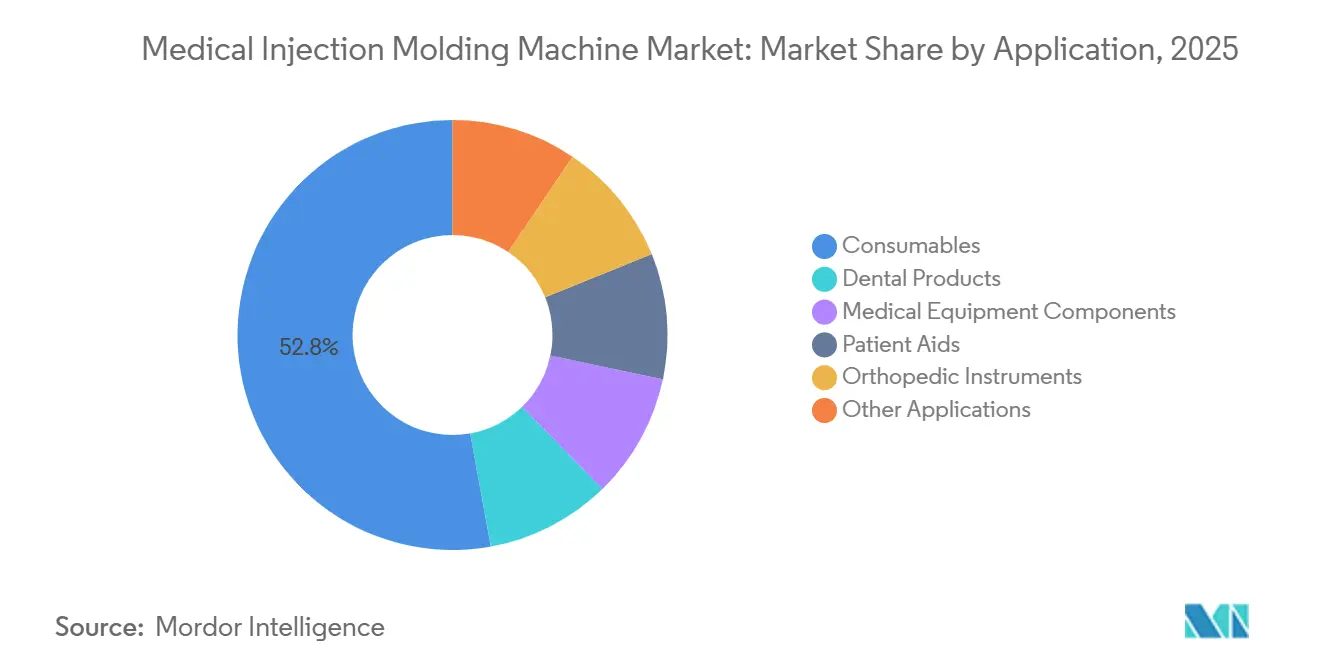
- 用途別では、消耗品が2025年の医療用射出成形機市場シェアの52.84%を占め、医療機器コンポーネントは2031年にかけてCAGR 6.55%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の医療用射出成形機市場シェアの30.72%を占め、2031年にかけてCAGR 6.37%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の医療用射出成形機市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 単回使用デバイスおよび低侵襲デバイスへの需要 | +1.5% | 世界規模、アジア太平洋および北米に集中 | 短期(2年以内) |
| 診断用・薬物送達用ンポーネントの精密生産 | +1.2% | 世界規模、北米・欧州・中国で早期成長 | 中期(2~4年) |
| 電動式・クリーンルーム対応プレスへのシフト | +1.0% | 世界規模;コンプライアンス要因は北米およびEUに集中 | 中期(2~4年) |
| アジア太平洋における医療機器製造の拡大 | +0.8% | アジア太平洋がコア、中東・アフリカへの波及 | 長期(4年以上) |
| より迅速なバリデーションのためのキャビティレベルデジタル制御 | +0.6% | 世界規模;北米・ドイツ・日本での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
単回使用デバイスおよび低侵襲デバイスへの需要
単回使用医療製品は、シリンジ、静脈内コネクター、カテーテルアセンブリ、ペンインジェクターコンポーネント向けの高キャビティ機の継続的な購入を支えています。感染管理ニーズ、予防接種プログラム、および注射用バイオロジック療法がこの生産基盤を支持しています。グルカゴン様ペプチド-1送達デバイスへの需要が高まる中、ペンインジェクターメーカーは短いスケジュールで成形能力を拡大しています。江蘇万海医療器械有限公司は2025年7月、常州にCNY 3億9,000万(約5,400万 米ドル)のペンインジェクター施設の建設を開始し、オートインジェクターを含む年間3億1,000万ユニットの生産能力を目標としています。同社はまた、次世代システムの米国食品医薬品局510(k)認可取得も目指しています。医療用射出成形機市場において、ISO 10993生体適合性要件および材料トレーサビリティ要件は、電動式プレスを支持しています。これは、電動式プレスが管理された生産エリアから油圧オイルを排除するためです。
診断用・薬物送達用コンポーネントの精密生産
マイクロ流体チップ、プレフィラブルシリンジバレル、薬物送達ペン本体は、厳密な寸法管理を必要とします。サーボ駆動の電動式およびハイブリッド機は一定の射出速度を提供できる一方、油温変動は油圧式の生産ランに影響を与える可能性があります。2026年のJournal of Process Control誌の研究では、モデル予測キャビティ圧力制御により、バージンポリマーとリサイクルポリマーのバッチを切り替えた際のパーツ質量偏差が0.21%以内に抑えられたことが報告されています。規制対象プログラムでは、製造業者がプロセスパフォーマンスを文書化する必要があるため、キャビティごとのデータロギングがより重要になっています。ウェアラブル薬物送達製品およびポイントオブケア診断デバイスも、ショット重量を0.1g未満に低減しています。これらの用途には専用のマイクロ射出ユニットが必要であり、既存の成形設備が稼働中であっても、医療用射出成形機市場において新たな設備投資が必要になる場合があります。
電動式・クリーンルーム対応プレスへのシフト
電動式射出成形機は生産環境から油圧オイルを排除し、サーボ駆動軸によって繰り返し精度を向上させます。この組み合わせにより、クリーンルーム生産におけるより厳密なプロセス制御が可能になります。Sumitomo (SHI) Demag Plastics Machinery GmbHは、2025年中に欧州での油圧式プレス生産を段階的に廃止すると発表しました。ENGELは2025年10月、コンパクトなクリーンルームセルでの診断用ウェルプレートおよびリッド生産向けに、全電動式e-motion 280 WPを発表しました。ENGELは、その用途において従来設備と比較して総合生産効率が25%向上したと報告しています。欧州のエネルギー効率要件も、医療用射出成形機市場の施設が油圧式設備の更新を検討するもう一つの理由となっています。
アジア太平洋における医療機器製造の拡大
アジア太平洋は、産業政策、コスト競争力のある生産、および国内医療需要の拡大を兼ね備えています。これらの要因が、標準的な消耗品および複雑なデバイスコンポーネント向けの機械購入を支えています。インドの医療機器向け生産連動インセンティブ制度は、アーンドラ・プラデーシュ州、テランガーナ州、タミル・ナードゥ州、ヒマーチャル・プラデーシュ州の4つの専用医療機器パークをカバーしています[1]インド政府商工省、「医療機器向け生産連動インセンティブ制度」、Invest India、investindia.gov.in。このプログラムは、国内の相手先ブランド製造業者および国際的な受託製造業者による地域サプライチェーンの発展を支援しています。LubrizolとPolyhose Indiaは2025年、チェンナイにISO 13485認証を取得した医療用チューブ施設を開設しました。このような上流投資は、医療用射出成形機市場において、規制対象の生産活動とそれに関連する需要のより広い基盤を生み出す可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資と総所有コスト | -0.7% | 世界規模;南米および中東・アフリカの中小規模受託製造業者に最も深刻 | 短期(2年以内) |
| バリデーションおよび適格性確認の負担 | -0.5% | 世界規模;規制の影響は北米・EU・日本に集中 | 中期(2~4年) |
| 専門的な金型・プロセスエンジニアの不足 | -0.3% | 世界規模;北米および欧州に最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期投資と総所有コスト
クリーンルーム機能を備えた全電動式医療用射出成形設備は、同等の油圧式設備と比較して30%~50%の価格プレミアムが生じる場合があります。導入決定には、クリーンルームインフラ、温度制御ユニット、材料乾燥・搬送システム、自動化、および予防保全も含まれます。これらの年間運用コストは、機械購入費の15%~20%を追加する可能性があります。中小規模の受託製造業者は、生産量が不確実であったり生産ランが短い場合に、より大きな困難に直面します。この課題は、コスト回収に時間がかかる南米および中東・アフリカで特に顕著です。欧州および日本のサプライヤーからの納期の長さは、デバイスプログラムが規制上の遅延に直面した場合、医療用射出成形機市場の購入者にとってファイナンシングリスクをさらに高める可能性があります。
バリデーションおよび適格性確認の負担
品質マネジメントシステム規制は、製造業者に対し、21 CFR第820部に組み込まれたISO 13485:2016要件への適合を求めています[2]米国食品医薬品局、「品質マネジメントシステム規制」、米国食品医薬品局、fda.gov。医療用射出成形プロセスには、据付時適格性確認、運転時適格性確認、および性能適格性確認の文書化が必要です。各バデーションサイクルには、金型と材料の組み合わせごとに1万5,000 米ドルから3万 米ドルのコストと4~6週間を要する場合があります。この作業により、デバイスプログラムのタイムラインとコストが15%増加する可能性があります。既存のバリデーション済み機械の更新には再適格性確認が必要となる場合があり、新しい設備へのアップグレードが遅れます。パラメータデータベース、キャビティ圧力適格性確認テンプレート、およびデジタルシミュレーションツールを提供する医療用射出成形機市場のサプライヤーは、受託成形業者のこの負担を軽減するのに立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:電動式が需要をリード、ハイブリッド式が中間市場を獲得
電動式は2025年の医療用射出成形機市場規模の42.45%を占めました。そのクリーンルーム適合性と再現性の高い出力は、北米および欧州のデバイスプログラムにおけるバリデーション済み生産での使用を支えています。油圧式機械は、高い型締め力を必要とする整形外科用コンポーネントハウジングや構造的デバイス部品において引き続き重要です。クリーンルーム義務がより多くの用途に拡大するにつれ、医療用射出成形機市場全体での油圧式の地位は低下しています。ARBURG GmbH + Co KGは2025年10月、サノフィとともに全電動式ALLROUNDER 570Aと8キャビティ金型を使用したインジェクターペンキャップ製造向けNextGen Medical Solutionを発表しました。
ハイブリッド式は2031年にかけてCAGR 6.06%で成長する見込みです。電動式のクリーンさと、厚肉・高圧医療部品に必要な力を組み合わせています。Haitian Plastics MachineryはCHINAPLAS 2026において、多数個取り精密成形および医療用途向けにMA5/Ultraを発売しました。ARBURG GmbH + Co KGは2026年1月、医療用インサート成形向けALLROUNDER 475 Vの世界販売を開始しました。このモデルは、従来の油圧式縦型プレスと比較してエネルギー消費量が最大60%低減されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


システムタイプ別:ホットランナーが精密多数個取り医療成形のベンチマークを確立
ホットランナーは2025年の医療用射出成形機市場規模の58.11%を占め、2031年にかけてCAGR 6.23%で成長する見込みです。多くの単回使用医療用途では再利用できないコールドランナースクラップを排除します。この技術はまた、高キャビティ金型におけるキャビティ間バランスの維持にも役立ちます。Top Clean Packaging Groupは、医療グレードのポリエーテルエーテルケトン成形向けシャットオフホットランナーシステムにより、スプルーを排除し、プロジェクト収益性を向上させたと報告しています。患者接触部品においてゲート痕を最小化する必要がある場合には、ニードルバルブゲーティングが使用されます。
コールドランナーシステムは、多材料成形、インサート成形、および少量開発プログラムに引き続き適しています。加熱マニホールドへの投資が生産経済性によって支持されない場合に適切です。Sumitomo (SHI) Demag Plastics Machinery GmbHは、K 2025において48キャビティホットランナー金型、3秒サイクルタイム、年間4億3,200万個の医療用カップコンポーネント生産能力を備えたPAC-E 420クリーントグルプレスを実演しました。日本のサプライヤーは歴史的に、医療用射出成形機市場においてホットランナー統合を活用して精密プラットフォームを差別化してきました。
材料別:プラスチックが収益を支え、金属が精密ハードウェアで最速成長
プラスチックは2025年の市場シェアの80.26%を占めました。ポリプロピレン製シリンジ、ポリカーボネート製診断ハウジング、および環状オレフィンコポリマー製マイクロ流体基板がこの需要を支えています。環状オレフィンコポリマーは、その透明性、低抽出物プロファイル、および耐湿性から、プレフィラブルシリンジバレルおよび診断用途に使用されています。これらの要件により、成形時の精密な温度制御への需要が高まる可能性があります。Hongke Plastic Moldは2024年、ポリエーテルエーテルケトンおよびポリスルホンコンポーネント向けに全電動式機械とISOクラス7クリーンルームスイートに250万 米ドルを投資しました。
金属は2031年にかけてCAGR 6.42%で成長する見込みです。金属射出成形は、外科用器具、腹腔鏡用エンドエフェクター、歯科矯正ブラケット、および脊椎固定コンポーネントに使用されています。316Lステンレス鋼、17-4PH、チタン合金において複雑な形状を製造でき、年間5,000~10,000ユニットを超えると機械加工が経済的でなくなります。外科用ロボティクスは、内部チャンネルや関節機能を必要とする小型部品において機械加工が困難なため、医療用射出成形機市場でのこの需要を支えています。
用途別:消耗品が市場収益を持続させ、医療機器コンポーネントが成長をリード
消耗品は2025年の市場シェアの52.84%を占めました。シリンジ、静脈内コネクター、カテーテルアセンブリ、および診断用カートリッジは、継続的な高スループット生産を必要とします。その規模は、多くの医療提供環境にわたって安定した設備需要を支えています。上海科普医療器械有限公司は2025年12月、シリンジ生産能力の40%拡大を発表しました。同社はまた、米国および50カ国以上にサービスを提供する上海流通センターを開設し、医療用射出成形機市場における下流顧客基盤を拡大しました。
医療機器コンポーネントは2031年にかけてCAGR 6.55%で成長する見込みです。このカテゴリには、画像診断機器エンクロージャー、モニタリングハウジング、診断構造体、および外科用デバイス部品が含まれます。ENGELは2025年10月、25%の効率改善を達成したと報告された全電動式診断セルを実演しました。Milacron Holdings, LLCは2026年2月、クリーンルームメンブレン生産向けに28mm液状シリコーンゴムパッケージを搭載したRoboshot ALPHA-S110iBを展示しました。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
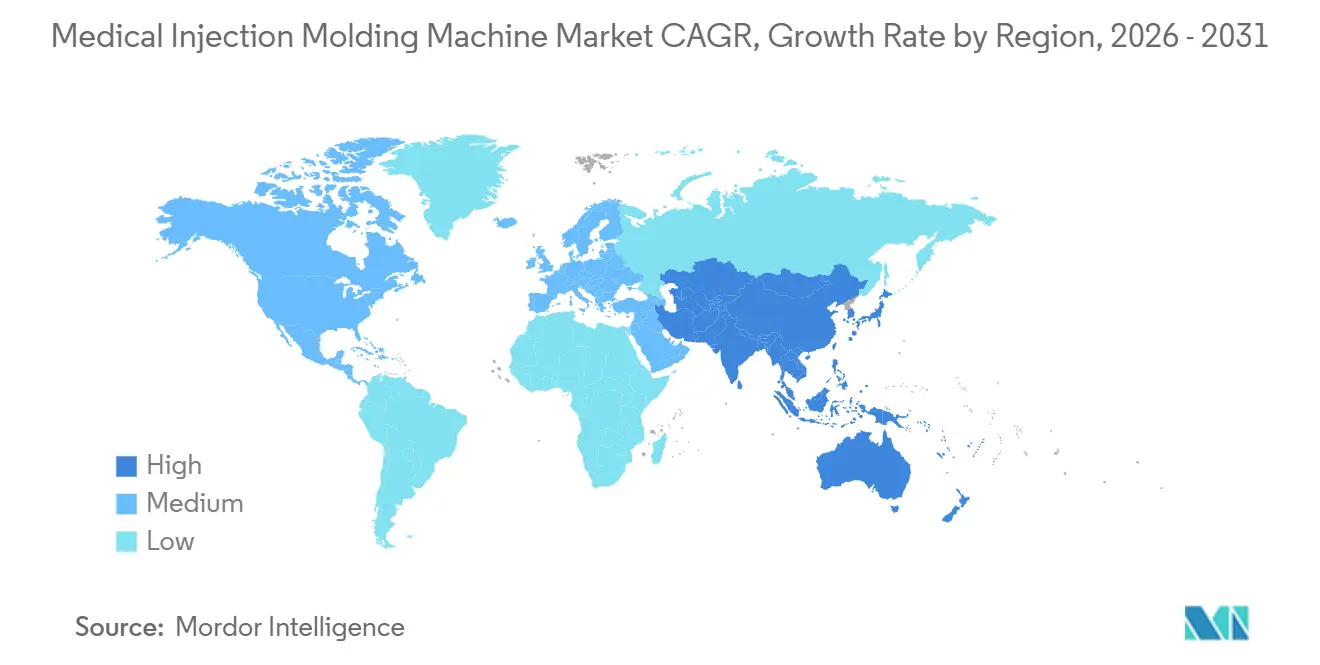
アジア太平洋は2025年の市場シェアの30.72%を占め、2031年にかけてCAGR 6.37%で成長する見込みです。国内の受託開発製造機関および相手先ブランド製造業者は、輸出プログラム向けに電動式およびハイブリッド式設備を更新しています。インドの医療機器向け生産連動インセンティブ制度は、4つの専用医療機器パークをカバーしています。LubrizolとPolyhose Indiaは2025年、チェンナイにISO 13485認証を取得した医療用チューブ施設を開設しました。
日本は、NISSEI PLASTIC INDUSTRIAL CO., LTD.、TOYO INNOVEX Co., Ltd.、Shibaura Machine、FANUC Corporation、The Japan Steel Works, LTD.を通じて、相当な精密製造能力を維持しています。NISSEI PLASTIC INDUSTRIAL CO., LTD.とTOYO INNOVEX Co., Ltd.は、2026年4月1日にGMS Group Co., Ltd.のもとで事業統合を完了しました。韓国、タイ、ベトナム、マレーシアは、サプライチェーンを多様化するデバイス企業からの活動を引き付けています。北米はクラスIIおよびクラスIIIデバイスの生産に集中しています。品質マネジメントシステム規制は、米国規制対象プログラムに対応する成形業者の設備監査を促しています。
欧州では、ドイツ、英国、フランス、イタリア、北欧諸国にわたって高度な需要があります。規制文書化ニーズとエネルギー効率要件が、この地域での電動式設備を支持しています。南米および中東・アフリカは、医療投資と輸入代替に結びついた小規模な需要基盤を持っています。ブラジル、アルゼンチン、サウジアラビア、南アフリカが特定の活動を支えており、通貨変動と限られた技術サポートにより、アクセスしやすいハイブリッド式およびサーボ油圧式プラットフォームが選好される場合があります。医療用射出成形機市場は、高仕様地域とコスト重視地域にわたってサプライヤーに異なる機会を提供しています。

競合環境
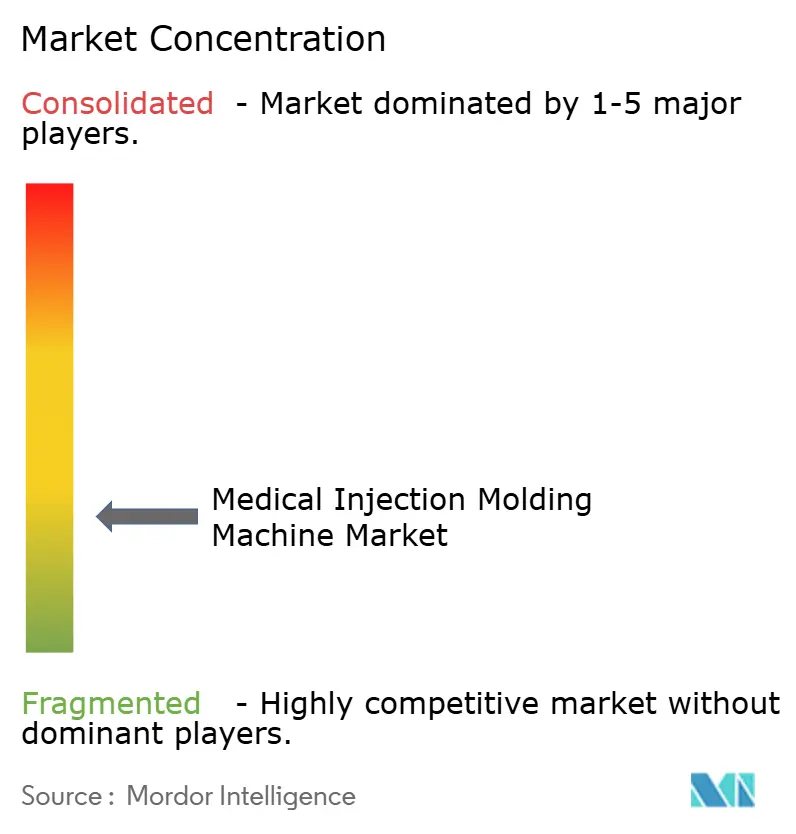
医療用射出成形機市場は高度に断片化されており、上位5社にはENGEL、ARBURG GmbH + Co KG、Sumitomo (SHI) Demag Plastics Machinery GmbH、Haitian Plastics Machinery、Milacron Holdings, LLCが含まれます。Haitian Plastics MachineryはCHINAPLAS 2026において、医療、光学、電子機器成形における自動化プロセス最適化向けにX-Injectionを発表しました。このシステムは2025年から製造顧客に導入されていました。
NISSEI PLASTIC INDUSTRIAL CO., LTD.とTOYO INNOVEX Co., Ltd.は、競争力強化のため2026年4月にGMS Group Co., Ltd.のもとで統合しました。この取引は、精密機械製造においてスケールがより重要になっていることを示しています。医療用射出成形機市場では、バリデーション済み生産パッケージを提供するサプライヤーへの報酬が増加しています。ARBURG GmbH + Co KGはサノフィと協力し、インジェクターペンキャップ製造向けの医療セルを構築しました。ENGELの診断セルは、コンパクトなクリーンルームレイアウトで成形、自動化、バリデーション済みパッケージングを組み合わせました。
Sumitomo (SHI) Demag Plastics Machinery GmbHとMAPAG Maschinen AGは2026年1月、インスリンキャップ生産向けにKistlerセンシングを搭載したIntElect S 100を実演しました。WITTMANN Technology GmbH、Husky Technologies、UBE Machinery Inc.は、自動化、パッケージングセル、高トン数プレスにおける専門的なニーズに対応しています。金型メーカーとのパートナーシップは、医療用射出成形機市場のサプライヤーが複雑な金型を適格性確認し、安定した生産を達成するのに役立ちます。統合された技術サポートが購買決定においてより重要になるにつれ、医療用射出成形機産業の競争は激化しています。
医療用射出成形機産業のリーダー企業
ENGEL
ARBURG GmbH + Co KG
Sumitomo (SHI) Demag Plastics Machinery GmbH
Haitian Plastics Machinery
Milacron Holdings, LLC
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Hammarplast Medicalは、医療機器の生産能力拡大のため、新しい全電動式Sumitomo (SHI) Demag IntElect 75-110射出成形機に投資しました。この投資により、医療用射出成形用途における精度、柔軟性、および生産効率が強化されました。
- 2026年4月:ENGELは医療技術向けの全電動式e-mac 200射出成形機を展示し、10秒未満のサイクルタイムで32キャビティのオートインジェクターコンポーネントを生産しました。このシステムは精密プロセス制御、リアルタイム重量モニタリング、低エネルギー消費を組み合わせており、医療機器向けの高速かつ信頼性の高い射出成形設備への需要を支えています。


世界の医療用射出成形機市場レポートの調査範囲
医療用射出成形機は、制御された条件下で溶融材料を金型に射出することにより、精密な医療用コンポーネントを生産するために使用される製造システムです。複雑な形状、厳しい公差、および再現性のある寸法を持つコンポーネントの一貫した生産を支援します。
医療用射出成形機市場は、製品タイプ、システムタイプ、材料、用途、および地域別にセグメント化されています。製品タイプ別では、市場は電動式、油圧式、ハイブリッド式にセグメント化されています。システムタイプ別では、市場はホットランナーとコールドランナーにセグメント化されています。材料別では、市場はプラスチック、金属、その他の材料にセグメント化されています。用途別では、市場は消耗品、医療機器コンポーネント、患者補助具、整形外科用器具、歯科製品、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における医療用射出成形機の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額ベース(米ドル)で行われています。
| 電動式 |
| 油圧式 |
| ハイブリッド式 |
| ホットランナー |
| コールドランナー |
| プラスチック |
| 金属 |
| その他の材料 |
| 消耗品 |
| 医療機器コンポーネント |
| 患者補助具 |
| 整形外科用器具 |
| 歯科製品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 電動式 | |
| 油圧式 | ||
| ハイブリッド式 | ||
| システムタイプ別 | ホットランナー | |
| コールドランナー | ||
| 材料別 | プラスチック | |
| 金属 | ||
| その他の材料 | ||
| 用途別 | 消耗品 | |
| 医療機器コンポーネント | ||
| 患者補助具 | ||
| 整形外科用器具 | ||
| 歯科製品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
医療用射出成形機市場の規模はどのくらいですか?
医療用射出成形機市場は2026年に2.28 ビリオン 米ドルとなり、2031年までに2.97 ビリオン 米ドルに達すると予測されています。
医療用射出成形機への需要を牽引しているものは何ですか?
単回使用デバイス、薬物送達システム、診断用コンポーネント、および更新されたバリデーション要件が需要を支えています。
2025年に最大のシェアを占めた製品タイプはどれですか?
電動式機械が2025年に42.45%のシェアを占めました。
2031年にかけて最も速く成長すると予想されるシステムタイプはどれですか?
ホットランナーは2031年にかけてCAGR 6.23%で成長する見込みです。
最終更新日:



