
Taille et part du marché des machines de moulage par injection médicales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
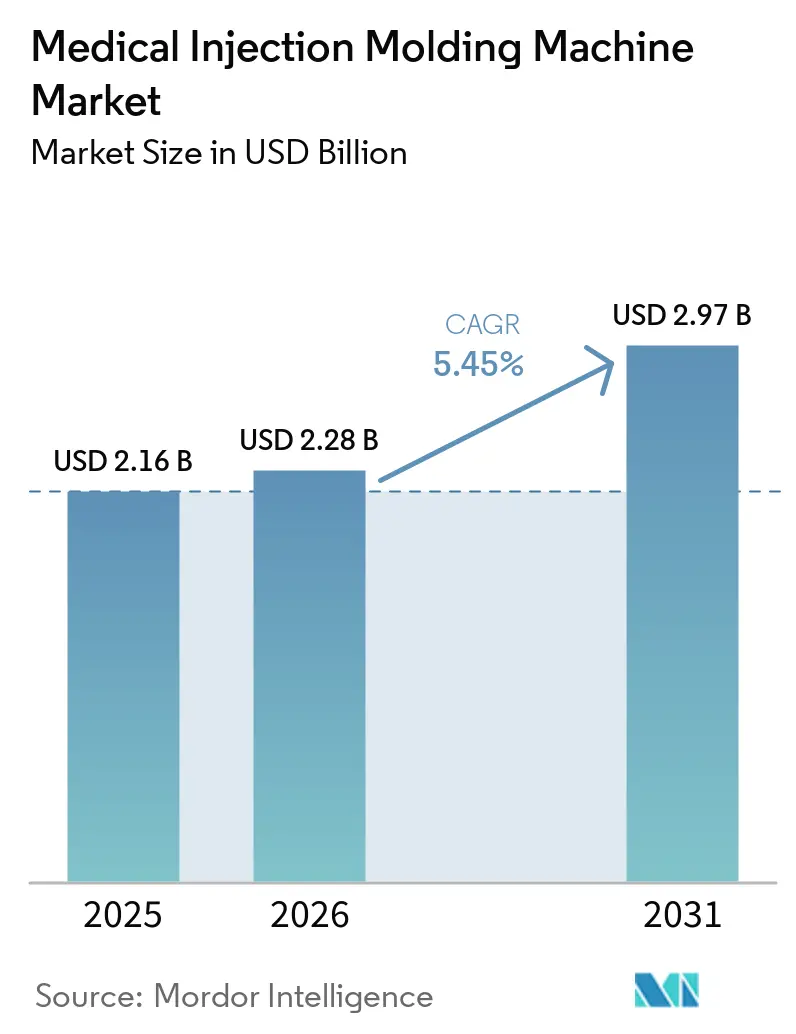
| Taille du Marché (2026) | 2.28 Milliards de dollars |
| Taille du Marché (2031) | 2.97 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
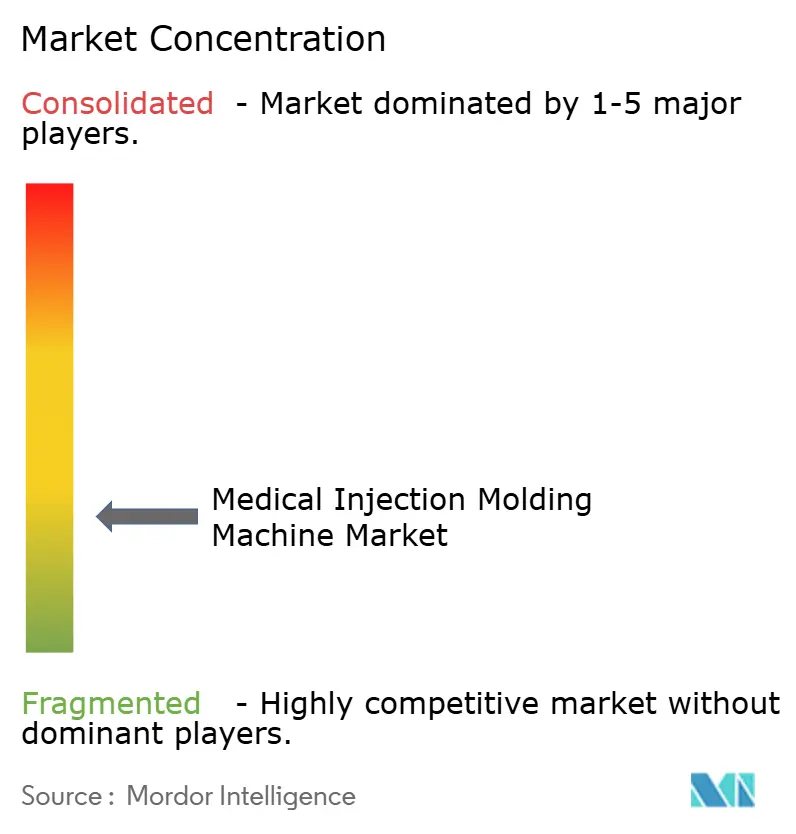
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de moulage par injection médicales par Mordor Intelligence
La taille du marché des machines de moulage par injection médicales était évaluée à 2,16 milliards USD en 2025 et devrait croître de 2,28 milliards USD en 2026 pour atteindre 2,97 milliards USD d'ici 2031, à un CAGR de 5,45 % au cours de la période de prévision (2026-2031). La demande est soutenue par la production croissante de dispositifs à usage unique, de systèmes d'administration de médicaments injectables et de composants de diagnostic. La réglementation du système de management de la qualité de la Food and Drug Administration des États-Unis est entrée en vigueur le 2 février 2026 et a incorporé la norme ISO 13485:2016 par référence dans le titre 21 du Code of Federal Regulations (CFR), partie 820, ce qui renforce l'importance de la cohérence documentée des processus dans la production de dispositifs finis. Ce changement peut inciter les mouleurs utilisant des plateformes plus anciennes à procéder à des audits d'équipements et à des décisions de remplacement. La capacité de production s'étend également en Asie-Pacifique, tandis que l'Amérique du Nord et l'Europe continuent de soutenir la demande de cellules de production intégrées à haute valeur ajoutée. Le marché des machines de moulage par injection médicales est donc façonné par les exigences de conformité, les investissements dans la fabrication de dispositifs et les fournisseurs capables d'accompagner les travaux de validation parallèlement à la livraison des machines.
Principaux enseignements du rapport
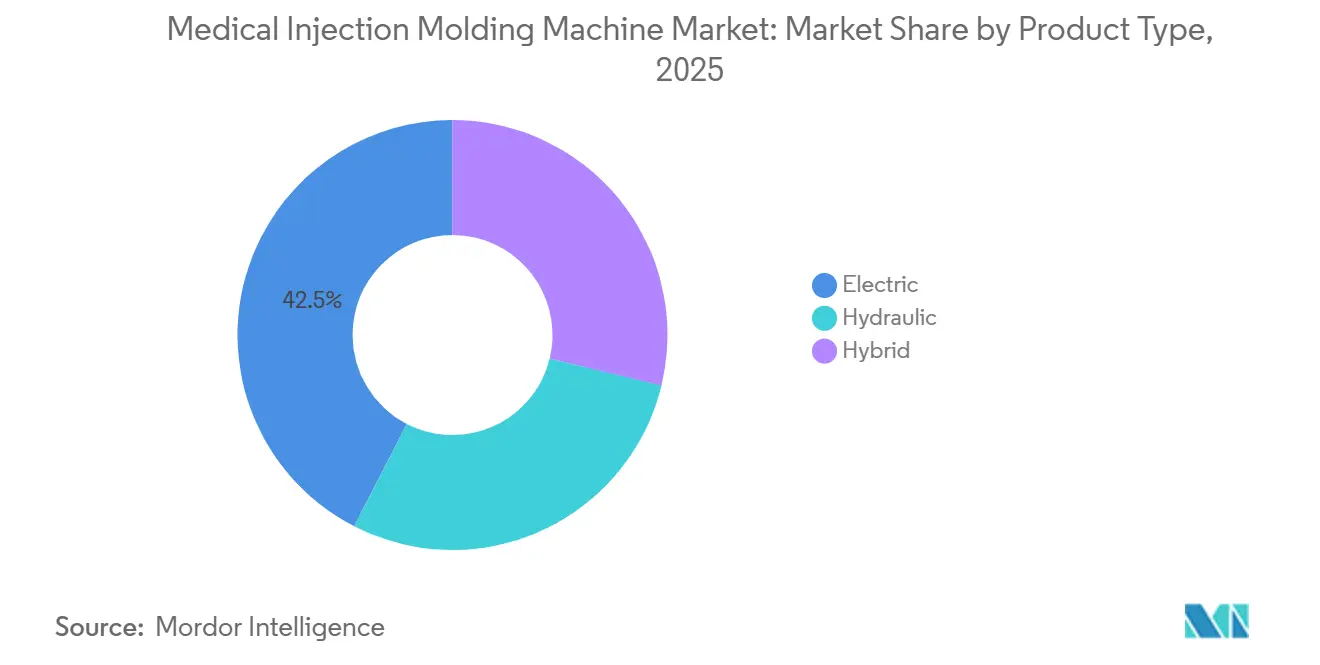
- Par type de produit, les machines électriques détenaient 42,45 % de la part du marché des machines de moulage par injection médicales en 2025, tandis que les machines hybrides devraient progresser à un CAGR de 6,06 % jusqu'en 2031.
- Par type de système, le canal chaud détenait 58,11 % de la part du marché des machines de moulage par injection médicales en 2025 et devrait progresser à un CAGR de 6,23 % jusqu'en 2031.
- Par matériau, les plastiques détenaient 80,26 % de la part du marché des machines de moulage par injection médicales en 2025, tandis que les métaux devraient progresser à un CAGR de 6,42 % jusqu'en 2031.
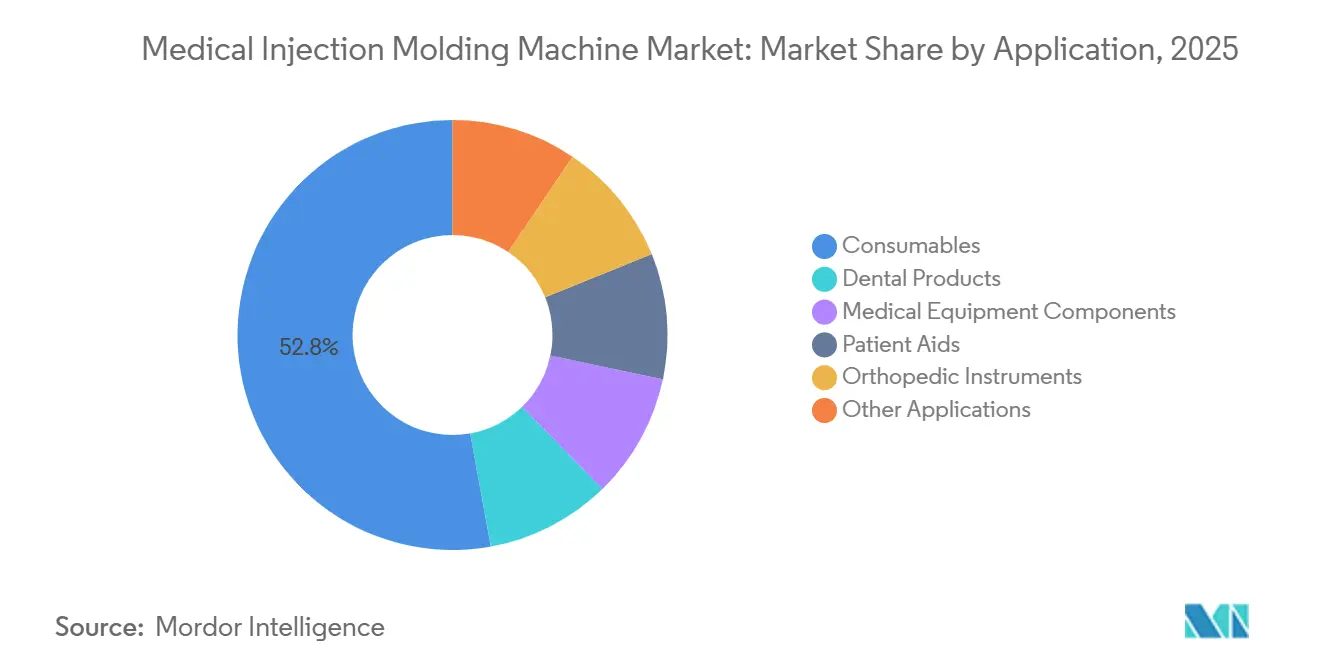
- Par application, les consommables détenaient 52,84 % de la part du marché des machines de moulage par injection médicales en 2025, tandis que les composants d'équipements médicaux devraient progresser à un CAGR de 6,55 % jusqu'en 2031.
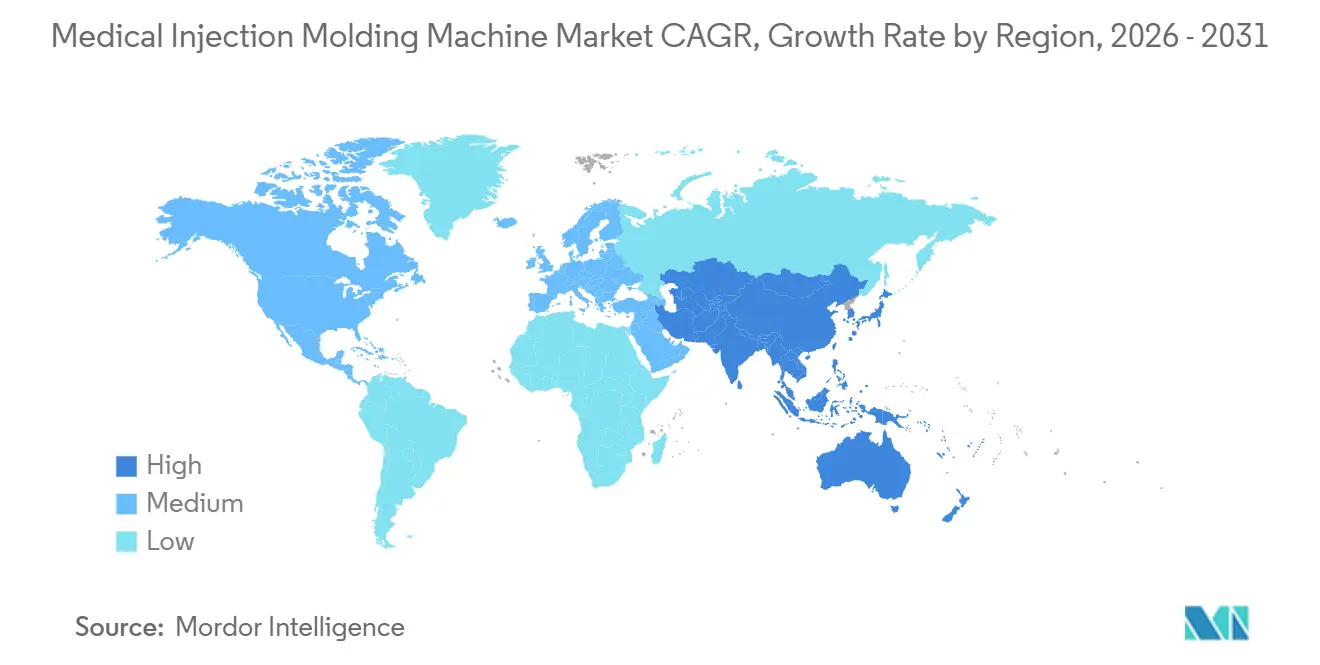
- Par géographie, l'Asie-Pacifique détenait 30,72 % de la part du marché des machines de moulage par injection médicales en 2025 et devrait progresser à un CAGR de 6,37 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des machines de moulage par injection médicales
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de dispositifs à usage unique et peu invasifs | +1.5% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Production de précision de composants de diagnostic et d'administration de médicaments | +1.2% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Chine | Moyen terme (2–4 ans) |
| Transition vers des presses électriques compatibles avec les salles blanches | +1.0% | Mondial ; facteurs de conformité concentrés en Amérique du Nord et dans l'UE | Moyen terme (2–4 ans) |
| Expansion de la fabrication de dispositifs médicaux en Asie-Pacifique | +0.8% | Cœur APAC, débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Contrôle numérique au niveau des cavités pour une validation plus rapide | +0.6% | Mondial ; adoption précoce en Amérique du Nord, en Allemagne et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de dispositifs à usage unique et peu invasifs
Les produits médicaux à usage unique soutiennent les achats continus de machines à haute cavité pour les seringues, les connecteurs intraveineux, les ensembles de cathéters et les composants d'injecteurs à stylo. Les besoins en matière de contrôle des infections, les programmes de vaccination et les thérapies biologiques injectables soutiennent cette base de production. Les fabricants d'injecteurs à stylo élargissent leur capacité de moulage sur des délais plus courts, la demande de dispositifs d'administration de peptides analogues au glucagon-1 augmentant. Jiangsu Wanhai Medical Instruments Co., Ltd. a commencé la construction d'une installation d'injecteurs à stylo représentant un investissement de 390 millions CNY (environ 54 millions USD) à Changzhou en juillet 2025, avec une capacité annuelle ciblée à 310 millions d'unités, y compris des auto-injecteurs. La société poursuit également l'obtention de l'autorisation 510(k) de la Food and Drug Administration des États-Unis pour ses systèmes de nouvelle génération. Au sein du marché des machines de moulage par injection médicales, les exigences de biocompatibilité ISO 10993 et les exigences de traçabilité des matériaux favorisent les presses électriques car elles éliminent l'huile hydraulique des zones de production classifiées.
Production de précision de composants de diagnostic et d'administration de médicaments
Les puces microfluidiques, les corps de seringues préremplissables et les corps de stylos d'administration de médicaments nécessitent un contrôle dimensionnel précis. Les machines électriques et hybrides à servomoteur peuvent fournir une vitesse d'injection constante, tandis que les variations de température de l'huile peuvent affecter les cycles de production hydrauliques. Une étude publiée en 2026 dans le Journal of Process Control a rapporté que le contrôle de la pression en cavité par modèle prédictif maintenait l'écart de masse des pièces dans une limite de 0,21 % lorsque les fabricants passaient d'un lot de polymère vierge à un lot de polymère recyclé. L'enregistrement des données par cavité devient de plus en plus important dans les programmes réglementés, car les fabricants doivent documenter les performances des processus. Les produits d'administration de médicaments portables et les dispositifs de diagnostic au point de soins réduisent également les poids de doses en dessous de 0,1 g. Ces applications nécessitent des unités de micro-injection dédiées et peuvent nécessiter de nouveaux équipements d'investissement sur le marché des machines de moulage par injection médicales, même lorsqu'un parc de moulage existant reste opérationnel.
Transition vers des presses électriques compatibles avec les salles blanches
Les machines de moulage par injection électriques éliminent l'huile hydraulique de l'environnement de production et améliorent la répétabilité grâce à des axes à servomoteur. Cette combinaison favorise un contrôle de processus plus strict dans la production en salle blanche. Sumitomo (SHI) Demag Plastics Machinery GmbH a annoncé qu'elle abandonnerait la production de presses hydrauliques en Europe au cours de 2025. ENGEL a présenté son e-motion 280 WP tout électrique en octobre 2025 pour la production de plaques de puits de diagnostic et de couvercles dans une cellule de salle blanche compacte. ENGEL a rapporté une amélioration de 25 % de l'efficacité globale de production par rapport aux équipements conventionnels pour cette application. Les exigences d'efficacité énergétique en Europe constituent une raison supplémentaire pour les installations du marché des machines de moulage par injection médicales d'envisager le remplacement des équipements hydrauliques.
Expansion de la fabrication de dispositifs médicaux en Asie-Pacifique
L'Asie-Pacifique combine politique industrielle, production compétitive en termes de coûts et demande croissante en soins de santé domestiques. Ces facteurs soutiennent les achats de machines pour les consommables standard et les composants de dispositifs complexes. Le programme d'incitation lié à la production pour les dispositifs médicaux de l'Inde couvre 4 parcs dédiés aux dispositifs médicaux en Andhra Pradesh, Telangana, Tamil Nadu et Himachal Pradesh[1]Ministère du Commerce et de l'Industrie, Gouvernement de l'Inde, "Programme d'incitation lié à la production pour les dispositifs médicaux," Invest India, investindia.gov.in. Le programme soutient le développement de la chaîne d'approvisionnement locale par les fabricants d'équipements d'origine nationaux et les fabricants sous contrat internationaux. Lubrizol et Polyhose India ont ouvert une installation de tubes médicaux certifiée ISO 13485 à Chennai en 2025. Un tel investissement en amont peut créer une base plus large d'activité de production réglementée et une demande associée sur le marché des machines de moulage par injection médicales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement élevé et coût total de possession | -0.7% | Mondial ; plus aigu pour les petits fabricants sous contrat en Amérique du Sud et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Charge de validation et de qualification | -0.5% | Mondial ; influence réglementaire concentrée en Amérique du Nord, dans l'UE et au Japon | Moyen terme (2–4 ans) |
| Pénurie d'outilleurs spécialisés et d'ingénieurs de procédés | -0.3% | Mondial ; plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé et coût total de possession
Les équipements de moulage par injection médicaux tout électriques avec des caractéristiques de salle blanche peuvent afficher une prime de prix de 30 % à 50 % par rapport aux équipements hydrauliques comparables. La décision d'acquisition comprend également l'infrastructure de salle blanche, les unités de contrôle de température, les systèmes de séchage et de convoyage des matériaux, l'automatisation et la maintenance préventive. Ces exigences opérationnelles annuelles peuvent ajouter 15 % à 20 % du coût d'achat de la machine. Les petits fabricants sous contrat font face à des difficultés plus importantes lorsque les volumes sont incertains ou que les séries de production sont courtes. Le défi est particulièrement pertinent en Amérique du Sud et au Moyen-Orient et Afrique, où le recouvrement des coûts peut prendre plus de temps. Les délais de livraison plus longs des fournisseurs européens et japonais peuvent encore augmenter l'exposition au financement pour les acheteurs du marché des machines de moulage par injection médicales lorsque les programmes de dispositifs font face à des retards réglementaires.
Charge de validation et de qualification
La réglementation du système de management de la qualité exige que les fabricants s'alignent sur les exigences de la norme ISO 13485:2016 incorporées dans le titre 21 CFR, partie 820[2]Food and Drug Administration des États-Unis, "Réglementation du système de management de la qualité," Food and Drug Administration des États-Unis, fda.gov. Les processus de moulage par injection médicaux nécessitent une documentation de qualification d'installation, de qualification opérationnelle et de qualification des performances. Chaque cycle de validation peut coûter entre 15 000 USD et 30 000 USD et prendre 4 à 6 semaines pour chaque combinaison moule-matériau. Ces travaux peuvent ajouter 15 % aux délais et aux budgets des programmes de dispositifs. Le remplacement d'une machine validée existante peut nécessiter une requalification, ce qui ralentit les mises à niveau vers des équipements plus récents. Les fournisseurs du marché des machines de moulage par injection médicales qui fournissent des bases de données de paramètres, des modèles de qualification de la pression en cavité et des outils de simulation numérique peuvent aider à réduire cette charge pour les mouleurs sous contrat.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les machines électriques dominent la demande, tandis que les hybrides capitalisent sur le segment intermédiaire
Les machines électriques détenaient 42,45 % de la taille du marché des machines de moulage par injection médicales en 2025. Leur compatibilité avec les salles blanches et leur production répétable soutiennent leur utilisation dans la production validée pour les programmes de dispositifs nord-américains et européens. Les machines hydrauliques restent pertinentes pour les boîtiers de composants orthopédiques et les pièces de dispositifs structurels nécessitant une force de fermeture élevée. Leur position est en déclin sur le marché des machines de moulage par injection médicales à mesure que les exigences en matière de salle blanche s'étendent à davantage d'applications. ARBURG GmbH + Co KG a présenté sa NextGen Medical Solution avec Sanofi en octobre 2025, utilisant un ALLROUNDER 570 A tout électrique et un moule à 8 cavités pour les capuchons d'injecteurs à stylo.
Les machines hybrides devraient progresser à un CAGR de 6,06 % jusqu'en 2031. Elles combinent la propreté des machines électriques avec la force nécessaire pour les pièces médicales à parois plus épaisses et à pression plus élevée. Haitian Plastics Machinery a lancé le MA5/Ultra à CHINAPLAS 2026 pour les applications de précision multi-cavités et médicales. ARBURG GmbH + Co KG a commencé la vente mondiale de l'ALLROUNDER 475 V en janvier 2026 pour le moulage par insertion médicale, avec une consommation d'énergie jusqu'à 60 % inférieure à celle des presses verticales hydrauliques conventionnelles.


Par type de système : le canal chaud établit la référence pour le moulage médical multi-cavités de précision
Le canal chaud détenait 58,11 % de la taille du marché des machines de moulage par injection médicales en 2025 et devrait progresser à un CAGR de 6,23 % jusqu'en 2031. Il élimine les déchets de canal froid qui ne peuvent pas être réutilisés dans de nombreuses applications médicales à usage unique. La technologie contribue également à préserver l'équilibre cavité à cavité dans les moules à haute cavité. Top Clean Packaging Group a rapporté que son système de canal chaud à obturateur pour le moulage de polyéther éther cétone de qualité médicale a éliminé les carottes et amélioré la rentabilité du projet. L'obturation par aiguille est utilisée lorsqu'un faible vestige de point d'injection est requis pour les pièces en contact avec le patient.
Les systèmes à canal froid continuent de convenir aux programmes de développement multi-matériaux, à insert moulé et à faible volume. Ils peuvent être appropriés lorsque l'investissement dans un collecteur chauffé n'est pas soutenu par l'économie de production. Sumitomo (SHI) Demag Plastics Machinery GmbH a démontré sa presse à genouillère propre PAC-E 420 au salon K 2025 avec un moule à canal chaud à 48 cavités, un temps de cycle de 3 secondes et une production annuelle de 432 millions de composants de gobelets médicaux. Les fournisseurs japonais ont historiquement utilisé l'intégration de canaux chauds pour différencier les plateformes de précision sur le marché des machines de moulage par injection médicales.
Par matriau : les plastiques ancrent les revenus, tandis que les métaux affichent la croissance la plus rapide dans le matériel de précision
Les plastiques détenaient 80,26 % de la part de marché en 2025. Les seringues en polypropylène, les boîtiers de diagnostic en polycarbonate et les substrats microfluidiques en copolymère d'oléfine cyclique soutiennent cette demande. Le copolymère d'oléfine cyclique est utilisé dans les corps de seringues préremplissables et les diagnostics en raison de sa transparence, de son faible profil d'extractibles et de sa résistance à l'humidité. Ces exigences peuvent accroître la demande de contrôle précis de la température pendant le moulage. Hongke Plastic Mold a investi 2,5 millions USD dans des machines tout électriques et des suites de salles blanches de classe ISO 7 pour les composants en polyéther éther cétone et en polysulfone en 2024.
Les métaux devraient progresser à un CAGR de 6,42 % jusqu'en 2031. Le moulage par injection de métaux est utilisé pour les instruments chirurgicaux, les effecteurs terminaux laparoscopiques, les brackets orthodontiques et les composants de fixation spinale. Il peut produire des formes complexes en acier inoxydable 316L, 17-4PH et alliages de titane, où l'usinage devient moins économique au-delà de 5 000 à 10 000 unités par an. La robotique chirurgicale soutient cette demande sur le marché des machines de moulage par injection médicales car ses petites pièces peuvent nécessiter des canaux internes et des caractéristiques articulées difficiles à usiner.
Par application : les consommables soutiennent les revenus du marché, tandis que les composants d'équipements médicaux mènent la croissance
Les consommables détenaient 52,84 % de la part de marché en 2025. Les seringues, les connecteurs intraveineux, les ensembles de cathéters et les cartouches de diagnostic nécessitent une production continue à haut débit. Leur échelle soutient une demande stable en équipements dans de nombreux contextes de prestation de soins de santé. Shanghai Kohope Medical Devices Co., Ltd. a annoncé une expansion de 40 % de la capacité de production de seringues en décembre 2025. La société a également ouvert un centre de distribution à Shanghai desservant les États-Unis et plus de 50 autres pays, élargissant sa base de clients en aval au sein du marché des machines de moulage par injection médicales.
Les composants d'équipements médicaux devraient progresser à un CAGR de 6,55 % jusqu'en 2031. La catégorie comprend les boîtiers de dispositifs d'imagerie, les boîtiers de surveillance, les structures de diagnostic et les pièces de dispositifs chirurgicaux. ENGEL a démontré une cellule de diagnostic tout électrique en octobre 2025 avec une amélioration d'efficacité rapportée de 25 %. Milacron Holdings, LLC a présenté le Roboshot ALPHA-S110iB avec un ensemble de caoutchouc de silicone liquide de 28 mm pour la production de membranes en salle blanche en février 2026.
Analyse géographique
L'Asie-Pacifique détenait 30,72 % de la part de marché en 2025 et devrait progresser à un CAGR de 6,37 % jusqu'en 2031. Les organisations nationales de développement et de fabrication sous contrat et les fabricants d'équipements d'origine mettent à jour leurs parcs lectriques et hybrides pour les programmes d'exportation. Le programme d'incitation lié à la production pour les dispositifs médicaux de l'Inde couvre 4 parcs dédiés aux dispositifs médicaux. Lubrizol et Polyhose India ont ouvert une installation de tubes médicaux certifiée ISO 13485 à Chennai en 2025.
Le Japon conserve une capacité de fabrication de précision substantielle grâce à NISSEI PLASTIC INDUSTRIAL CO., LTD., TOYO INNOVEX Co., Ltd., Shibaura Machine, FANUC Corporation et The Japan Steel Works, LTD. NISSEI PLASTIC INDUSTRIAL CO., LTD. et TOYO INNOVEX Co., Ltd. ont achevé leur intégration commerciale sous GMS Group Co., Ltd. le 1er avril 2026. La Corée du Sud, la Thaïlande, le Vietnam et la Malaisie attirent l'activité des entreprises de dispositifs qui diversifient leurs chaînes d'approvisionnement. L'Amérique du Nord se concentre sur la production de dispositifs de classe II et de classe III. La réglementation du système de management de la qualité incite à des audits d'équipements parmi les mouleurs au service des programmes réglementés aux États-Unis.
L'Europe présente une demande sophistiquée en Allemagne, au Royaume-Uni, en France, en Italie et dans les pays nordiques. Les besoins en documentation réglementaire et les exigences d'efficacité énergétique soutiennent les équipements électriques dans la région. L'Amérique du Sud et le Moyen-Orient et Afrique ont des bases de demande plus petites liées aux investissements dans les soins de santé et à la substitution des importations. Le Brésil, l'Argentine, l'Arabie saoudite et l'Afrique du Sud soutiennent une activité ciblée, tandis que la volatilité des devises et le support technique limité peuvent favoriser les plateformes hybrides et servo-hydrauliques accessibles. Le marché des machines de moulage par injection médicales offre aux fournisseurs des opportunités distinctes dans des géographies à haute spécification et sensibles aux coûts.

Paysage concurrentiel
Le marché des machines de moulage par injection médicales est très fragmenté, les cinq premiers acteurs étant ENGEL, ARBURG GmbH + Co KG, Sumitomo (SHI) Demag Plastics Machinery GmbH, Haitian Plastics Machinery et Milacron Holdings, LLC. Haitian Plastics Machinery a introduit X-Injection à CHINAPLAS 2026 pour l'optimisation automatisée des processus dans le moulage médical, optique et électronique. Le système avait été déployé chez des clients fabricants depuis 2025.
NISSEI PLASTIC INDUSTRIAL CO., LTD. et TOYO INNOVEX Co., Ltd. se sont regroupés sous GMS Group Co., Ltd. en avril 2026 pour renforcer leur position concurrentielle. Cette transaction montre que l'échelle est devenue plus importante dans la fabrication de machines de précision. Le marché des machines de moulage par injection médicales récompense de plus en plus les fournisseurs qui proposent des packages de production validés. ARBURG GmbH + Co KG a travaillé avec Sanofi sur une cellule médicale pour la fabrication de capuchons d'injecteurs à stylo. La cellule de diagnostic d'ENGEL combinait le moulage, l'automatisation et l'emballage validé dans une disposition compacte de salle blanche.
Sumitomo (SHI) Demag Plastics Machinery GmbH et MAPAG Maschinen AG ont démontré l'IntElect S 100 avec la détection Kistler pour la production de capuchons d'insuline en janvier 2026. WITTMANN Technology GmbH, Husky Technologies et UBE Machinery Inc. répondent à des besoins spécialisés en matière d'automatisation, de cellules d'emballage et de presses à haute tonnage. Les partenariats avec les outilleurs peuvent aider les fournisseurs du marché des machines de moulage par injection médicales à qualifier des moules complexes et à obtenir une production stable. Le secteur des machines de moulage par injection médicales devient de plus en plus concurrentiel à mesure que le support technique intégré prend de l'importance dans les décisions d'achat.
Leaders du secteur des machines de moulage par injection médicales
ENGEL
ARBURG GmbH + Co KG
Sumitomo (SHI) Demag Plastics Machinery GmbH
Haitian Plastics Machinery
Milacron Holdings, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Hammarplast Medical a investi dans une nouvelle machine de moulage par injection Sumitomo (SHI) Demag IntElect 75-110 tout électrique pour étendre sa capacité de production de dispositifs médicaux. L'investissement a renforcé la précision, la flexibilité et l'efficacité de production pour les applications de moulage par injection médicales.
- Avril 2026 : ENGEL a présenté sa machine de moulage par injection e-mac 200 tout électrique pour la technologie médicale, produisant des composants d'auto-injecteurs à 32 cavités avec des temps de cycle inférieurs à 10 secondes. Le système combine un contrôle de processus de précision, une surveillance du poids en temps réel et une faible consommation d'énergie, soutenant la demande d'équipements de moulage par injection haute vitesse et fiables pour les dispositifs médicaux.


Portée du rapport mondial sur le marché des machines de moulage par injection médicales
Les machines de moulage par injection médicales sont des systèmes de fabrication utilisés pour produire des composants médicaux de précision en injectant des matériaux fondus dans des moules dans des conditions contrôlées. Elles soutiennent la production cohérente de composants aux géométries complexes, aux tolérances serrées et aux dimensions répétables.
Le marché des machines de moulage par injection médicales est segmenté par type de produit, type de système, matériau, application et géographie. Par type de produit, le marché est segmenté en électrique, hydraulique et hybride. Par type de système, le marché est segmenté en canal chaud et canal froid. Par matériau, le marché est segmenté en plastiques, métaux et autres matériaux. Par application, le marché est segmenté en consommables, composants d'équipements médicaux, aides aux patients, instruments orthopédiques, produits dentaires et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les machines de moulage par injection médicales dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Électrique |
| Hydraulique |
| Hybride |
| Canal chaud |
| Canal froid |
| Plastiques |
| Métaux |
| Autres matériaux |
| Consommables |
| Composants d'équipements médicaux |
| Aides aux patients |
| Instruments orthopédiques |
| Produits dentaires |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et Afrique |
| Par type de produit | Électrique | |
| Hydraulique | ||
| Hybride | ||
| Par type de système | Canal chaud | |
| Canal froid | ||
| Par matériau | Plastiques | |
| Métaux | ||
| Autres matériaux | ||
| Par application | Consommables | |
| Composants d'équipements médicaux | ||
| Aides aux patients | ||
| Instruments orthopédiques | ||
| Produits dentaires | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des machines de moulage par injection médicales ?
Le marché des machines de moulage par injection médicales s'élève à 2,28 milliards USD en 2026 et devrait atteindre 2,97 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de machines de moulage par injection médicales ?
Les dispositifs à usage unique, les systèmes d'administration de médicaments, les composants de diagnostic et les exigences de validation mises à jour soutiennent la demande.
Quel type de produit détenait la plus grande part en 2025 ?
Les machines électriques détenaient une part de 42,45 % en 2025.
Quel type de système devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le canal chaud devrait progresser à un CAGR de 6,23 % jusqu'en 2031.
Dernière mise à jour de la page le:



