
Marktgröße und Marktanteil für medizinische Spritzgussmaschinen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.28 Milliarden US-Dollar |
| Marktgröße (2031) | 2.97 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Spritzgussmaschinen von Mordor Intelligence
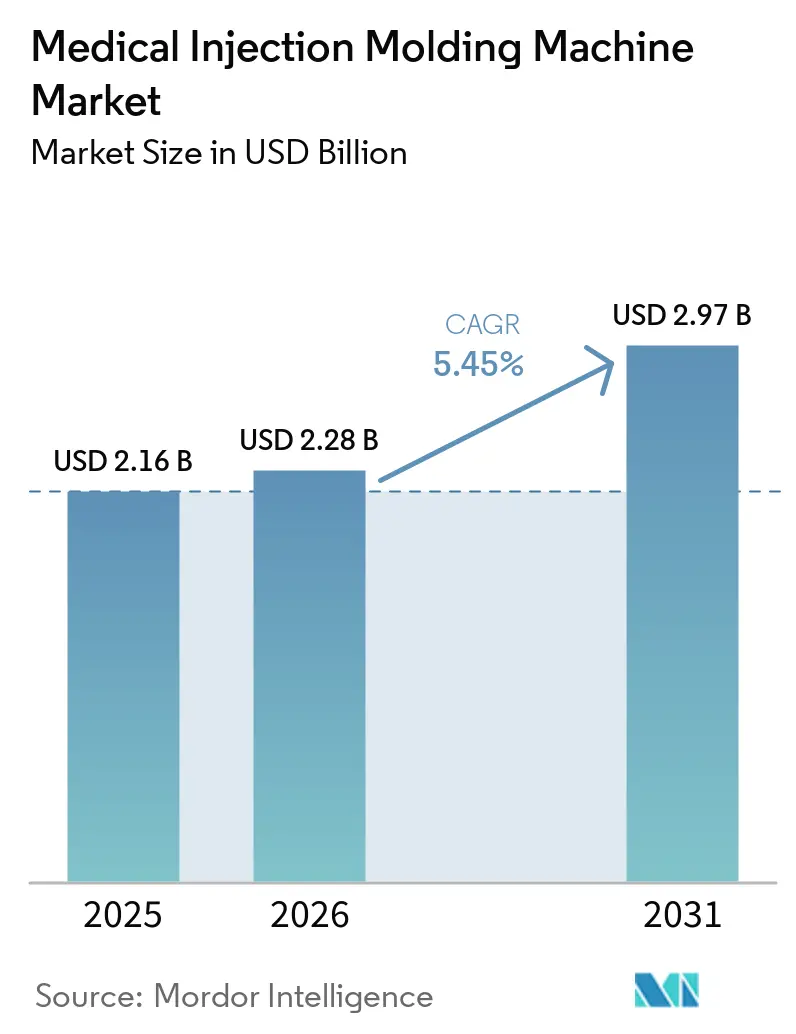
Die Marktgröße für medizinische Spritzgussmaschinen wurde im Jahr 2025 auf 2,16 Milliarden USD geschätzt und soll von 2,28 Milliarden USD im Jahr 2026 auf 2,97 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,45 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch die steigende Produktion von Einweggeräten, injizierbaren Arzneimittelverabreichungssystemen und Diagnosekomponenten gestützt. Die Verordnung zum Qualitätsmanagementsystem der U.S. Food and Drug Administration trat am 2. Februar 2026 in Kraft und integrierte ISO 13485:2016 per Verweis in 21 Code of Federal Regulations (CFR) Part 820, was die Bedeutung einer dokumentierten Prozesskonsistenz in der Fertiggeräteproduktion erhöht. Diese Änderung kann bei Formgebern, die ältere Plattformen verwenden, Geräteprüfungen und Ersatzentscheidungen auslösen. Die Produktionskapazität wird auch im asiatisch-pazifischen Raum ausgebaut, während Nordamerika und Europa weiterhin die Nachfrage nach hochwertigen, integrierten Produktionszellen unterstützen. Der Markt für medizinische Spritzgussmaschinen wird daher durch Compliance-Anforderungen, Investitionen in die Geräteherstellung und Lieferanten geprägt, die Validierungsarbeiten neben der Maschinenlieferung unterstützen können.
Wichtigste Erkenntnisse des Berichts
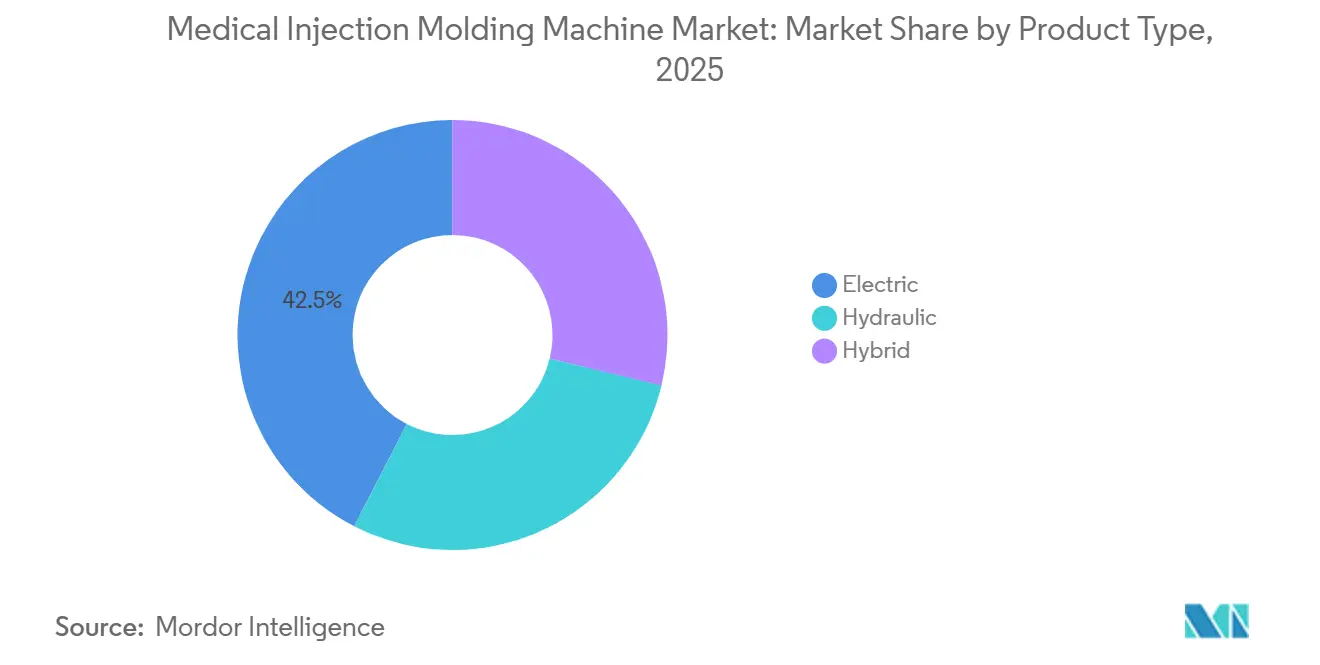
- Nach Produkttyp hielt Elektrisch im Jahr 2025 einen Marktanteil von 42,45 % am Markt für medizinische Spritzgussmaschinen, während Hybrid bis 2031 voraussichtlich mit einer CAGR von 6,06 % wachsen wird.
- Nach Systemtyp hielt Heißkanal im Jahr 2025 einen Marktanteil von 58,11 % am Markt für medizinische Spritzgussmaschinen und soll bis 2031 mit einer CAGR von 6,23 % wachsen.
- Nach Material hielten Kunststoffe im Jahr 2025 einen Marktanteil von 80,26 % am Markt für medizinische Spritzgussmaschinen, während Metalle bis 2031 voraussichtlich mit einer CAGR von 6,42 % wachsen werden.
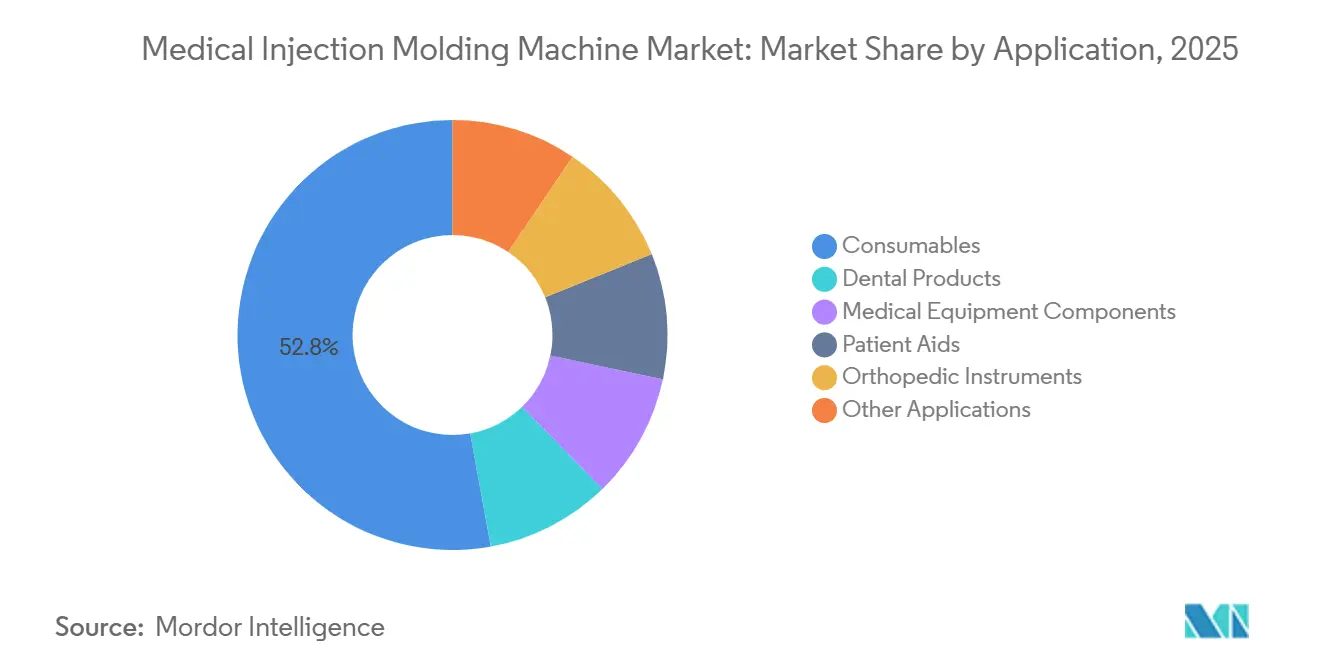
- Nach Anwendung hielten Verbrauchsmaterialien im Jahr 2025 einen Marktanteil von 52,84 % am Markt für medizinische Spritzgussmaschinen, während Komponenten medizinischer Geräte bis 2031 voraussichtlich mit einer CAGR von 6,55 % wachsen werden.
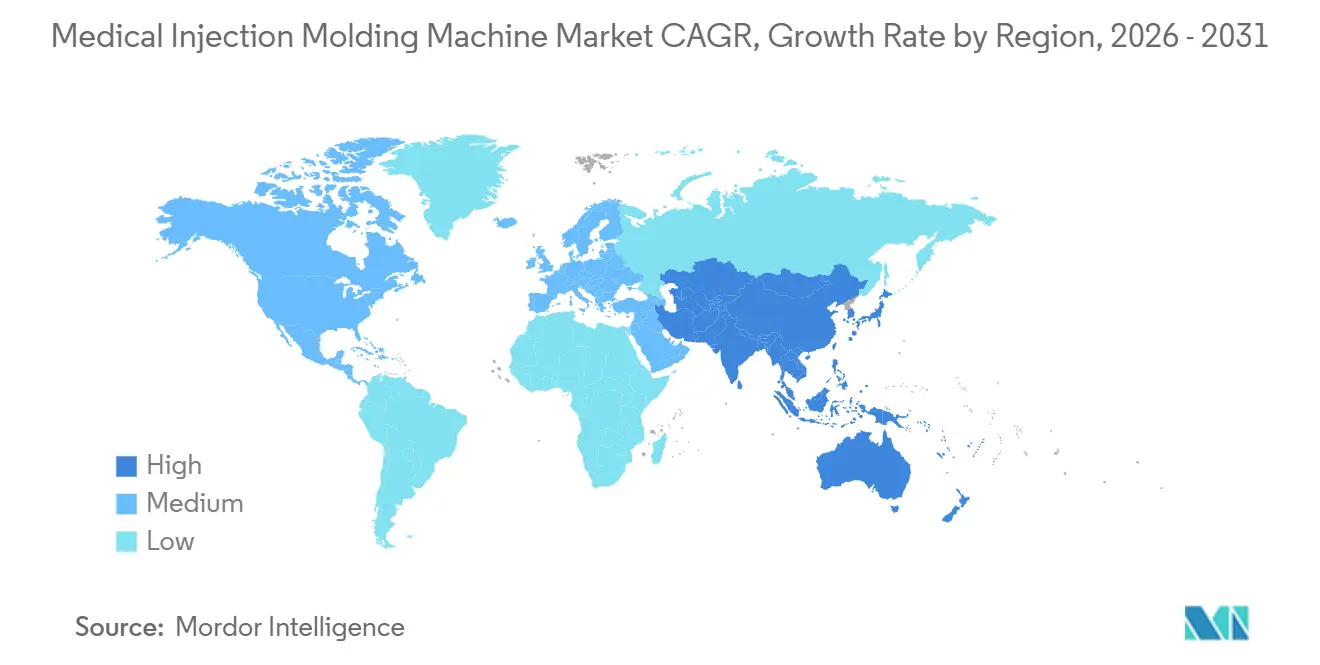
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 30,72 % am Markt für medizinische Spritzgussmaschinen und soll bis 2031 mit einer CAGR von 6,37 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für medizinische Spritzgussmaschinen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Einweg- und minimalinvasiven Geräten | +1.5% | Global, konzentriert in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Präzisionsproduktion von Diagnose- und Arzneimittelverabreichungskomponenten | +1.2% | Global, mit frühen Gewinnen in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu elektrischen, reinraumkompatiblen Pressen | +1.0% | Global; Compliance-Faktoren konzentriert in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Ausbau der Medizingeräteherstellung in Asien-Pazifik | +0.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Digitale Steuerung auf Kavitätsebene für schnellere Validierung | +0.6% | Global; frühe Einführung in Nordamerika, Deutschland und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Einweg- und minimalinvasiven Geräten
Medizinische Einwegprodukte unterstützen anhaltende Käufe von Hochkavitätsmaschinen für Spritzen, intravenöse Verbinder, Katheteranordnungen und Pen-Injektorkomponenten. Infektionskontrollanforderungen, Impfprogramme und injizierbare biologische Therapien stützen diese Produktionsbasis. Pen-Injektorhersteller erweitern die Formgebungskapazität in kürzeren Zeiträumen, da die Nachfrage nach Verabreichungsgeräten für Glucagon-ähnliche Peptid-1-Wirkstoffe wächst. Jiangsu Wanhai Medical Instruments Co., Ltd. begann im Juli 2025 mit dem Bau einer Pen-Injektorfabrik in Changzhou mit einer Investition von CNY 390 Millionen (ca. 54 Millionen USD), mit einer angestrebten Jahreskapazität von 310 Millionen Einheiten, einschließlich Autoinjektoren. Das Unternehmen strebt außerdem die 510(k)-Zulassung der U.S. Food and Drug Administration für seine Systeme der nächsten Generation an. Im Markt für medizinische Spritzgussmaschinen begünstigen die Biokompatibilitätsanforderungen gemäß ISO 10993 und die Anforderungen an die Materialrückverfolgbarkeit elektrische Pressen, da diese Hydrauliköl aus klassifizierten Produktionsbereichen ausschließen.
Präzisionsproduktion von Diagnose- und Arzneimittelverabreichungskomponenten
Mikrofluidikchips, vorfüllbare Spritzenkörper und Arzneimittelverabreichungs-Pen-Gehäuse erfordern eine enge Maßkontrolle. Servogetriebene elektrische und hybride Maschinen können eine konsistente Einspritzgeschwindigkeit gewährleisten, während Öltemperaturschwankungen hydraulische Produktionsläufe beeinflussen können. Eine Studie im Journal of Process Control aus dem Jahr 2026 berichtete, dass eine modellprädiktive Kavitätsdrucksteuerung die Teilemassenabweichung innerhalb von 0,21 % hielt, wenn Hersteller zwischen Neuware- und Recyclingpolymerstapeln wechselten. Die Datenprotokollierung pro Kavität gewinnt in regulierten Programmen an Bedeutung, da Hersteller die Prozessleistung dokumentieren müssen. Tragbare Arzneimittelverabreichungsprodukte und Point-of-Care-Diagnosegeräte reduzieren auch die Schussgewichte auf unter 0,1 g. Diese Anwendungen erfordern dedizierte Mikroeinspritzeinheiten und können neue Investitionsgüter im Markt für medizinische Spritzgussmaschinen erfordern, selbst wenn ein vorhandener Formgebungsmaschinenpark weiterhin betriebsfähig ist.
Verlagerung hin zu elektrischen, reinraumkompatiblen Pressen
Elektrische Spritzgussmaschinen entfernen Hydrauliköl aus der Produktionsumgebung und verbessern die Wiederholbarkeit durch servogetriebene Achsen. Diese Kombination unterstützt eine engere Prozesskontrolle in der Reinraumproduktion. Sumitomo (SHI) Demag Plastics Machinery GmbH kündigte an, die Hydraulikpressenproduktion in Europa im Jahr 2025 einzustellen. ENGEL präsentierte im Oktober 2025 seine vollelektrische e-motion 280 WP für die Produktion von Diagnose-Wellplatten und -Deckeln in einer kompakten Reinraumzelle. ENGEL berichtete für diese Anwendung von einer 25-prozentigen Verbesserung der Gesamtproduktionseffizienz im Vergleich zu konventionellen Geräten. Energieeffizienzanforderungen in Europa bieten Einrichtungen im Markt für medizinische Spritzgussmaschinen einen weiteren Grund, den Austausch hydraulischer Geräte in Betracht zu ziehen.
Ausbau der Medizingeräteherstellung in Asien-Pazifik
Asien-Pazifik vereint Industriepolitik, kostenwettbewerbsfähige Produktion und eine wachsende inländische Gesundheitsnachfrage. Diese Faktoren unterstützen Maschinenkäufe für Standard-Verbrauchsmaterialien und komplexe Gerätekomponenten. Indiens produktionsgebundenes Anreizprogramm für Medizingeräte umfasst 4 dedizierte Medizingeräte-Parks in Andhra Pradesh, Telangana, Tamil Nadu und Himachal Pradesh[1]Ministerium für Handel und Industrie, Regierung Indiens, „Produktionsgebundenes Anreizprogramm für Medizingeräte”, Invest India, investindia.gov.in. Das Programm unterstützt die Entwicklung lokaler Lieferketten durch inländische Originalgerätehersteller und internationale Auftragshersteller. Lubrizol und Polyhose India eröffneten 2025 eine nach ISO 13485 zertifizierte Medizinschlauchanlage in Chennai. Solche vorgelagerten Investitionen können eine breitere Basis regulierter Produktionsaktivitäten und damit verbundener Nachfrage im Markt für medizinische Spritzgussmaschinen schaffen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Gesamtbetriebskosten | -0.7% | Global; am stärksten ausgeprägt bei kleineren Auftragsherstellern in Südamerika und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Validierungs- und Qualifizierungsaufwand | -0.5% | Global; regulatorischer Einfluss konzentriert in Nordamerika, EU und Japan | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Werkzeug- und Prozessingenieuren | -0.3% | Global; am stärksten ausgeprägt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Gesamtbetriebskosten
Vollelektrische medizinische Spritzgussmaschinen mit Reinraumausstattung können einen Preisaufschlag von 30 % bis 50 % gegenüber vergleichbaren hydraulischen Geräten aufweisen. Die Anschaffungsentscheidung umfasst auch Reinrauminfrastruktur, Temperaturregeleinheiten, Materialtrocknung und Fördersysteme, Automatisierung und vorbeugende Wartung. Diese jährlichen Betriebsanforderungen können 15 % bis 20 % der Maschinenkaufkosten hinzufügen. Kleinere Auftragshersteller haben größere Schwierigkeiten, wenn Volumina unsicher oder Produktionsläufe kurz sind. Die Herausforderung ist besonders relevant in Südamerika sowie im Nahen Osten und Afrika, wo die Kostendeckung länger dauern kann. Längere Lieferzeiten von europäischen und japanischen Lieferanten können das Finanzierungsrisiko für Käufer im Markt für medizinische Spritzgussmaschinen weiter erhöhen, wenn Geräteprogramme regulatorische Verzögerungen erfahren.
Validierungs- und Qualifizierungsaufwand
Die Verordnung zum Qualitätsmanagementsystem verpflichtet Hersteller, die in 21 CFR Part 820 integrierten Anforderungen der ISO 13485:2016 einzuhalten[2]U.S. Food and Drug Administration, „Verordnung zum Qualitätsmanagementsystem”, U.S. Food and Drug Administration, fda.gov. Medizinische Spritzgussverfahren erfordern Dokumentationen zur Installationsqualifizierung, Betriebsqualifizierung und Leistungsqualifizierung. Jeder Validierungszyklus kann 15.000 bis 30.000 USD kosten und 4 bis 6 Wochen pro Form-Material-Kombination in Anspruch nehmen. Die Arbeit kann Geräteprogramm-Zeitpläne und -Budgets um 15 % verlängern. Der Austausch einer vorhandenen validierten Maschine kann eine Neuqualifizierung erfordern, was Upgrades auf neuere Geräte verlangsamt. Lieferanten im Markt für medizinische Spritzgussmaschinen, die Parameterdatenbanken, Kavitätsdruckqualifizierungsvorlagen und digitale Simulationswerkzeuge bereitstellen, können dazu beitragen, diesen Aufwand für Auftragsgießer zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Elektrisch führt die Nachfrage an, während Hybrid das mittlere Segment erschließt
Elektrisch hielt im Jahr 2025 einen Marktanteil von 42,45 % am Markt für medizinische Spritzgussmaschinen. Die Reinraumkompatibilität und die wiederholbare Ausgabe unterstützen den Einsatz in der validierten Produktion für nordamerikanische und europäische Geräteprogramme. Hydraulische Maschinen bleiben für orthopädische Komponentengehäuse und strukturelle Geräteteile relevant, die hohe Schließkräfte erfordern. Ihre Position nimmt im Markt für medizinische Spritzgussmaschinen ab, da sich Reinraumvorschriften auf mehr Anwendungen ausweiten. ARBURG GmbH + Co KG präsentierte im Oktober 2025 seine NextGen Medical Solution mit Sanofi unter Verwendung eines vollelektrischen ALLROUNDER 570 A und einer 8-Kavitäten-Form für Injektorpen-Kappen.
Hybrid soll bis 2031 mit einer CAGR von 6,06 % wachsen. Es kombiniert elektrische Sauberkeit mit der für dickwandigere und druckintensivere Medizinteile erforderlichen Kraft. Haitian Plastics Machinery stellte auf der CHINAPLAS 2026 die MA5/Ultra für Mehrkavitäten-Präzisions- und Medizinalanwendungen vor. ARBURG GmbH + Co KG begann im Januar 2026 mit dem weltweiten Verkauf des ALLROUNDER 475 V für medizinisches Einlegeformen, mit einem Energieverbrauch von bis zu 60 % weniger als bei konventionellen hydraulischen Vertikalpressen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Systemtyp: Heißkanal setzt den Maßstab für präzises Mehrkavitäten-Medizinformen
Heißkanal hielt im Jahr 2025 einen Marktanteil von 58,11 % am Markt für medizinische Spritzgussmaschinen und soll bis 2031 mit einer CAGR von 6,23 % wachsen. Es eliminiert Kaltkanal-Ausschuss, der in vielen Einweg-Medizinalanwendungen nicht wiederverwendet werden kann. Die Technologie trägt auch dazu bei, das Kavitäts-zu-Kavitäts-Gleichgewicht in Hochkavitätsformen zu erhalten. Top Clean Packaging Group berichtete, dass ihr Nadelverschluss-Heißkanalsystem für das Formen von medizinischem Polyetheretherketon Angüsse eliminierte und die Projektrentabilität verbesserte. Nadelventilanguss wird dort eingesetzt, wo ein geringer Angussrest für patientenkontaktierende Teile erforderlich ist.
Kaltkanalsysteme eignen sich weiterhin für Mehrkomponenten-, Einlege- und Entwicklungsprogramme mit geringerem Volumen. Sie können geeignet sein, wenn die Investition in beheizte Verteiler durch die Produktionswirtschaftlichkeit nicht gerechtfertigt ist. Sumitomo (SHI) Demag Plastics Machinery GmbH demonstrierte auf der K 2025 seine PAC-E 420 Reinraum-Kniehebelpresse mit einer 48-Kavitäten-Heißkanalform, einer Zykluszeit von 3 Sekunden und einer Jahresproduktion von 432 Millionen medizinischen Becherkomponenten. Japanische Lieferanten haben historisch gesehen die Heißkanalintegration genutzt, um Präzisionsplattformen im Markt für medizinische Spritzgussmaschinen zu differenzieren.
Nach Material: Kunststoffe sichern den Umsatz, während Metalle das schnellste Wachstum bei Präzisionshardware verzeichnen
Kunststoffe hielten im Jahr 2025 einen Marktanteil von 80,26 %. Polypropylenspritzen, Polycarbonat-Diagnosegehäuse und mikrofluidische Substrate aus cyclischem Olefincopolymer stützen diese Nachfrage. Cyclisches Olefincopolymer wird in vorfüllbaren Spritzenkörpern und der Diagnostik aufgrund seiner Transparenz, seines geringen Extraktionsprofils und seiner Feuchtigkeitsbeständigkeit eingesetzt. Diese Anforderungen können die Nachfrage nach präziser Temperaturkontrolle beim Formen erhöhen. Hongke Plastic Mold investierte 2024 2,5 Millionen USD in vollelektrische Maschinen und ISO-Klasse-7-Reinraumsuiten für Polyetheretherketon- und Polysulfonkomponenten.
Metalle sollen bis 2031 mit einer CAGR von 6,42 % wachsen. Metallspritzguss wird für chirurgische Instrumente, laparoskopische Endeffektoren, kieferorthopädische Brackets und Wirbelsäulenfixierungskomponenten eingesetzt. Es kann komplexe Formen in 316L-Edelstahl, 17-4PH und Titanlegierungen erzeugen, wo die Bearbeitung ab 5.000 bis 10.000 Einheiten jährlich weniger wirtschaftlich wird. Chirurgische Robotik unterstützt diese Nachfrage im Markt für medizinische Spritzgussmaschinen, da ihre Kleinteile interne Kanäle und gelenkige Merkmale erfordern können, die schwer zu bearbeiten sind.
Nach Anwendung: Verbrauchsmaterialien sichern den Marktumsatz, während Komponenten medizinischer Geräte das Wachstum anführen
Verbrauchsmaterialien hielten im Jahr 2025 einen Marktanteil von 52,84 %. Spritzen, intravenöse Verbinder, Katheteranordnungen und Diagnosekartuschen erfordern eine kontinuierliche Hochdurchsatzproduktion. Ihr Umfang unterstützt eine stetige Gerätenachfrage in vielen Gesundheitsversorgungsumgebungen. Shanghai Kohope Medical Devices Co., Ltd. kündigte im Dezember 2025 eine 40-prozentige Erweiterung der Spritzenproduktionskapazität an. Das Unternehmen eröffnete auch ein Shanghaier Vertriebszentrum, das die Vereinigten Staaten und mehr als 50 weitere Länder bedient, und erweiterte damit seine nachgelagerte Kundenbasis im Markt für medizinische Spritzgussmaschinen.
Komponenten medizinischer Geräte sollen bis 2031 mit einer CAGR von 6,55 % wachsen. Die Kategorie umfasst Gehäuse für bildgebende Geräte, Überwachungsgehäuse, Diagnosestrukturen und Teile chirurgischer Geräte. ENGEL demonstrierte im Oktober 2025 eine vollelektrische Diagnosezelle mit einer berichteten Effizienzverbesserung von 25 %. Milacron Holdings, LLC präsentierte im Februar 2026 den Roboshot ALPHA-S110iB mit einem 28-mm-Flüssigsilikon-Paket für die Reinraummembranproduktion.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 30,72 % und soll bis 2031 mit einer CAGR von 6,37 % wachsen. Inländische Auftragsforschungs- und Fertigungsorganisationen sowie Originalgerätehersteller aktualisieren elektrische und hybride Maschinenparks für Exportprogramme. Indiens produktionsgebundenes Anreizprogramm für Medizingeräte umfasst 4 dedizierte Medizingeräte-Parks. Lubrizol und Polyhose India eröffneten 2025 eine nach ISO 13485 zertifizierte Medizinschlauchanlage in Chennai.
Japan verfügt über erhebliche Präzisionsfertigungskapazitäten durch NISSEI PLASTIC INDUSTRIAL CO., LTD., TOYO INNOVEX Co., Ltd., Shibaura Machine, FANUC Corporation und The Japan Steel Works, LTD. NISSEI PLASTIC INDUSTRIAL CO., LTD. und TOYO INNOVEX Co., Ltd. schlossen ihre Unternehmensintegration unter GMS Group Co., Ltd. am 1. April 2026 ab. Südkorea, Thailand, Vietnam und Malaysia ziehen Aktivitäten von Geräteunternehmen an, die Lieferketten diversifizieren. Nordamerika konzentriert sich auf die Produktion von Klasse-II- und Klasse-III-Geräten. Die Verordnung zum Qualitätsmanagementsystem veranlasst Geräteprüfungen bei Formgebern, die US-regulierte Programme bedienen.
Europa verfügt über eine anspruchsvolle Nachfrage in Deutschland, dem Vereinigten Königreich, Frankreich, Italien und den nordischen Ländern. Anforderungen an die regulatorische Dokumentation und Energieeffizienz unterstützen elektrische Geräte in der Region. Südamerika sowie der Nahe Osten und Afrika haben kleinere Nachfragebasen, die an Gesundheitsinvestitionen und Importsubstitution gebunden sind. Brasilien, Argentinien, Saudi-Arabien und Südafrika unterstützen gezielte Aktivitäten, während Währungsvolatilität und begrenzter technischer Support zugängliche Hybrid- und Servohydraulikplattformen begünstigen können. Der Markt für medizinische Spritzgussmaschinen bietet Lieferanten unterschiedliche Chancen in hochspezifizierten und kostensensiblen Regionen.

Wettbewerbslandschaft
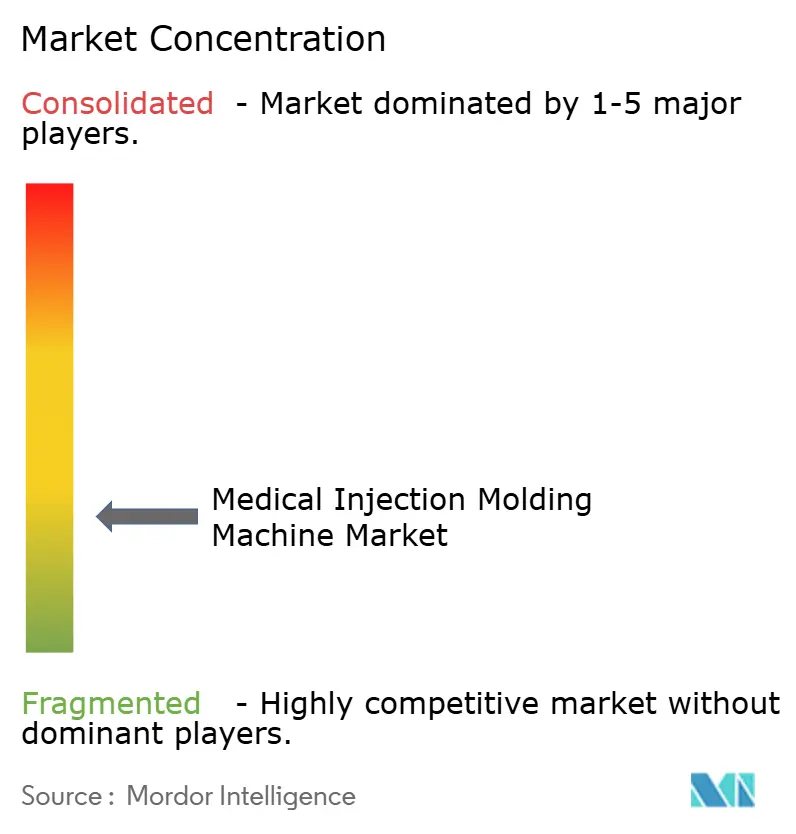
Der Markt für medizinische Spritzgussmaschinen ist stark fragmentiert, wobei die fünf führenden Unternehmen ENGEL, ARBURG GmbH + Co KG, Sumitomo (SHI) Demag Plastics Machinery GmbH, Haitian Plastics Machinery und Milacron Holdings, LLC umfassen. Haitian Plastics Machinery stellte auf der CHINAPLAS 2026 X-Injection für die automatisierte Prozessoptimierung beim Formen von Medizin-, Optik- und Elektronikprodukten vor. Das System war seit 2025 bei Fertigungskunden im Einsatz.
NISSEI PLASTIC INDUSTRIAL CO., LTD. und TOYO INNOVEX Co., Ltd. schlossen sich im April 2026 unter GMS Group Co., Ltd. zusammen, um ihre Wettbewerbsposition zu stärken. Die Transaktion zeigt, dass Skalierung in der Präzisionsmaschinenfertigung wichtiger geworden ist. Der Markt für medizinische Spritzgussmaschinen belohnt zunehmend Lieferanten, die validierte Produktionspakete anbieten. ARBURG GmbH + Co KG arbeitete mit Sanofi an einer Medizinzelle für die Herstellung von Injektorpen-Kappen. ENGELs Diagnosezelle kombinierte Formen, Automatisierung und validierte Verpackung in einem kompakten Reinraumlayout.
Sumitomo (SHI) Demag Plastics Machinery GmbH und MAPAG Maschinen AG demonstrierten im Januar 2026 den IntElect S 100 mit Kistler-Sensorik für die Insulinkappen-Produktion. WITTMANN Technology GmbH, Husky Technologies und UBE Machinery Inc. bedienen spezialisierte Anforderungen in den Bereichen Automatisierung, Verpackungszellen und Hochtonnagenpressen. Werkzeugmacherpartnerschaften können Lieferanten im Markt für medizinische Spritzgussmaschinen dabei helfen, komplexe Formen zu qualifizieren und eine stabile Produktion zu erzielen. Die Branche für medizinische Spritzgussmaschinen wird wettbewerbsintensiver, da integrierter technischer Support bei Kaufentscheidungen an Gewicht gewinnt.
Marktführer in der Branche für medizinische Spritzgussmaschinen
ENGEL
ARBURG GmbH + Co KG
Sumitomo (SHI) Demag Plastics Machinery GmbH
Haitian Plastics Machinery
Milacron Holdings, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Hammarplast Medical investierte in eine neue vollelektrische Spritzgussmaschine Sumitomo (SHI) Demag IntElect 75-110, um die Produktionskapazität für Medizingeräte zu erweitern. Die Investition stärkte Präzision, Flexibilität und Produktionseffizienz für medizinische Spritzgussanwendungen.
- April 2026: ENGEL präsentierte seine vollelektrische Spritzgussmaschine e-mac 200 für die Medizintechnik, die 32-Kavitäten-Autoinjektorkomponenten mit Zykluszeiten unter 10 Sekunden produziert. Das System kombiniert präzise Prozesskontrolle, Echtzeit-Gewichtsüberwachung und geringen Energieverbrauch und unterstützt die Nachfrage nach schnellen und zuverlässigen Spritzgussmaschinen für Medizingeräte.


Globaler Berichtsumfang des Marktes für medizinische Spritzgussmaschinen
Medizinische Spritzgussmaschinen sind Fertigungssysteme, die zur Herstellung präziser medizinischer Komponenten eingesetzt werden, indem geschmolzene Materialien unter kontrollierten Bedingungen in Formen eingespritzt werden. Sie unterstützen die konsistente Produktion von Komponenten mit komplexen Geometrien, engen Toleranzen und wiederholbaren Abmessungen.
Der Markt für medizinische Spritzgussmaschinen ist nach Produkttyp, Systemtyp, Material, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Elektrisch, Hydraulisch und Hybrid segmentiert. Nach Systemtyp ist der Markt in Heißkanal und Kaltkanal segmentiert. Nach Material ist der Markt in Kunststoffe, Metalle und sonstige Materialien segmentiert. Nach Anwendung ist der Markt in Verbrauchsmaterialien, Komponenten medizinischer Geräte, Patientenhilfsmittel, orthopädische Instrumente, Dentalprodukte und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für medizinische Spritzgussmaschinen in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Elektrisch |
| Hydraulisch |
| Hybrid |
| Heißkanal |
| Kaltkanal |
| Kunststoffe |
| Metalle |
| Sonstige Materialien |
| Verbrauchsmaterialien |
| Komponenten medizinischer Geräte |
| Patientenhilfsmittel |
| Orthopädische Instrumente |
| Dentalprodukte |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Elektrisch | |
| Hydraulisch | ||
| Hybrid | ||
| Nach Systemtyp | Heißkanal | |
| Kaltkanal | ||
| Nach Material | Kunststoffe | |
| Metalle | ||
| Sonstige Materialien | ||
| Nach Anwendung | Verbrauchsmaterialien | |
| Komponenten medizinischer Geräte | ||
| Patientenhilfsmittel | ||
| Orthopädische Instrumente | ||
| Dentalprodukte | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für medizinische Spritzgussmaschinen?
Der Markt für medizinische Spritzgussmaschinen hat im Jahr 2026 einen Wert von 2,28 Milliarden USD und soll bis 2031 einen Wert von 2,97 Milliarden USD erreichen.
Was treibt die Nachfrage nach medizinischen Spritzgussmaschinen an?
Einweggeräte, Arzneimittelverabreichungssysteme, Diagnosekomponenten und aktualisierte Validierungsanforderungen stützen die Nachfrage.
Welcher Produkttyp hatte 2025 den größten Marktanteil?
Elektrische Maschinen hielten 2025 einen Marktanteil von 42,45 %.
Welcher Systemtyp soll bis 2031 am schnellsten wachsen?
Heißkanal soll bis 2031 mit einer CAGR von 6,23 % wachsen.
Seite zuletzt aktualisiert am:



