
マネージドUEBAサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.22 十億米ドル |
| 市場規模 (2032) | 4.63 十億米ドル |
| 成長率 (2027 - 2032) | 15.84 % |
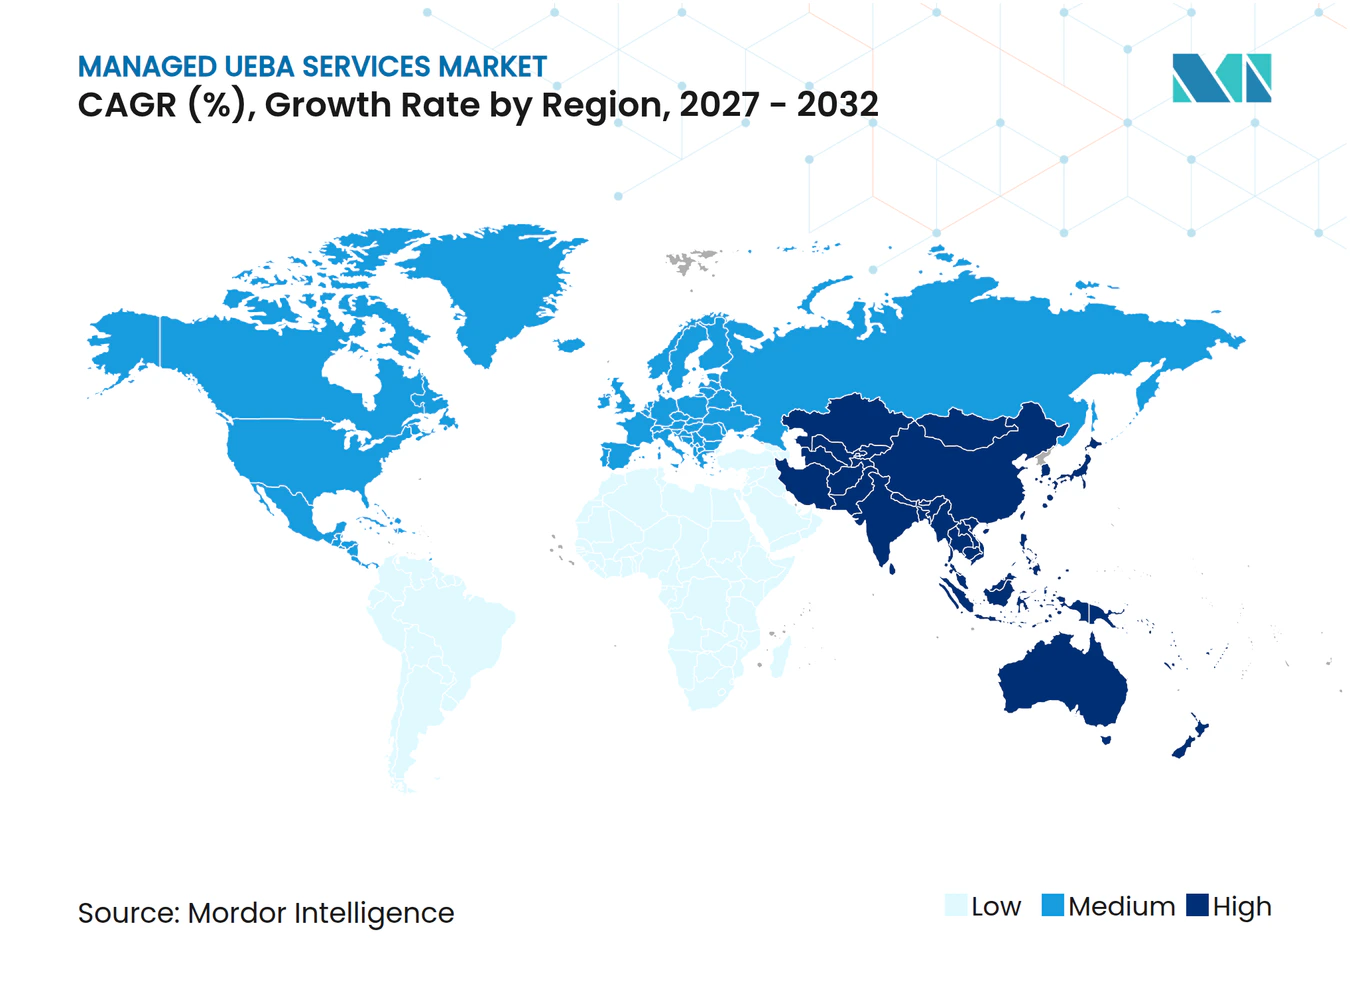
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドウェバサービス市場分析
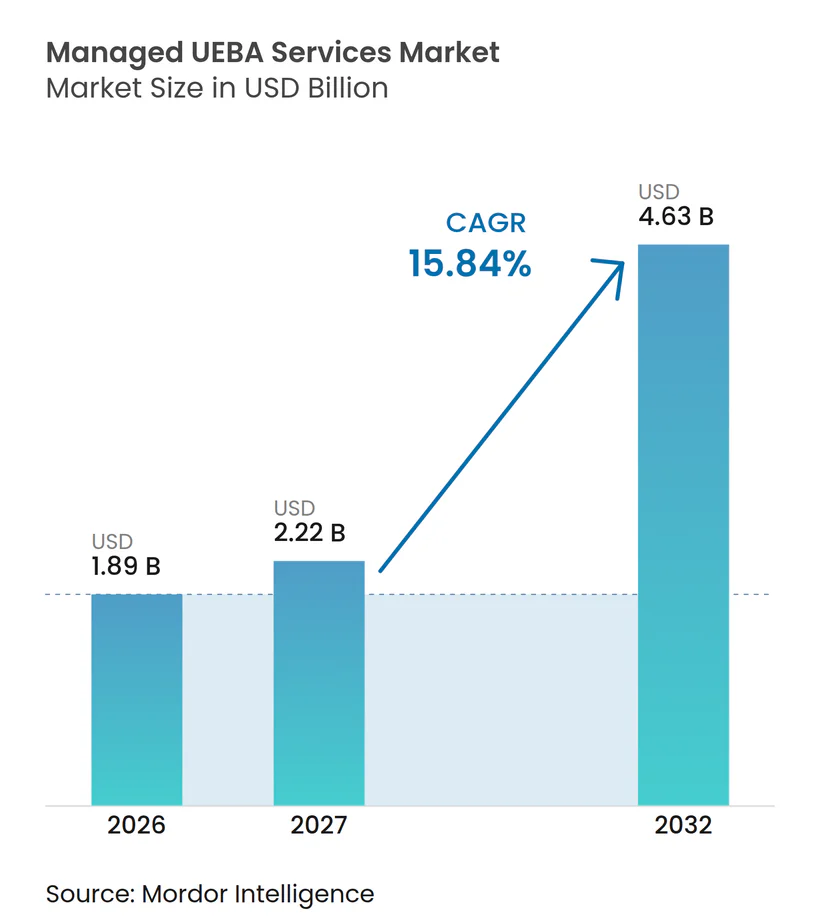
マネージドUEBAサービス市場規模は、2026年の18.9億米ドル、2027年の22.2億米ドルから2032年までに46.3億米ドルへと拡大し、2027年から2032年の間に15.84%のCAGRを記録すると予測されています。アイデンティティの侵害は、企業のセキュリティ上の主要課題として境界侵害を上回るようになっており、継続的な行動モニタリングへの需要が高まっています。Red Canaryは2025年に、セキュリティリーダーの83%が、敵対者は侵入するのではなくログインすると考えていると報告しており、異常なアカウント行動の検出に一層の比重が置かれています。マネージドUEBAサービス市場は、そのため、金融サービスや政府機関への初期集中を超え、マネージド検出能力を必要とするより幅広い購買層へと移行しています。プロバイダーは、より広範なマネージド検出、拡張検出、マネージドSIEMサービスの中に行動分析をパッケージ化しており、顧客の購買意思決を簡素化できます。需要はまた、クラウド、サービスとしてのソフトウェア、リモートワーク、およびレガシー環境全体でアイデンティティデータを処理するプロバイダーの能力にも依存しています。
主要レポートのポイント
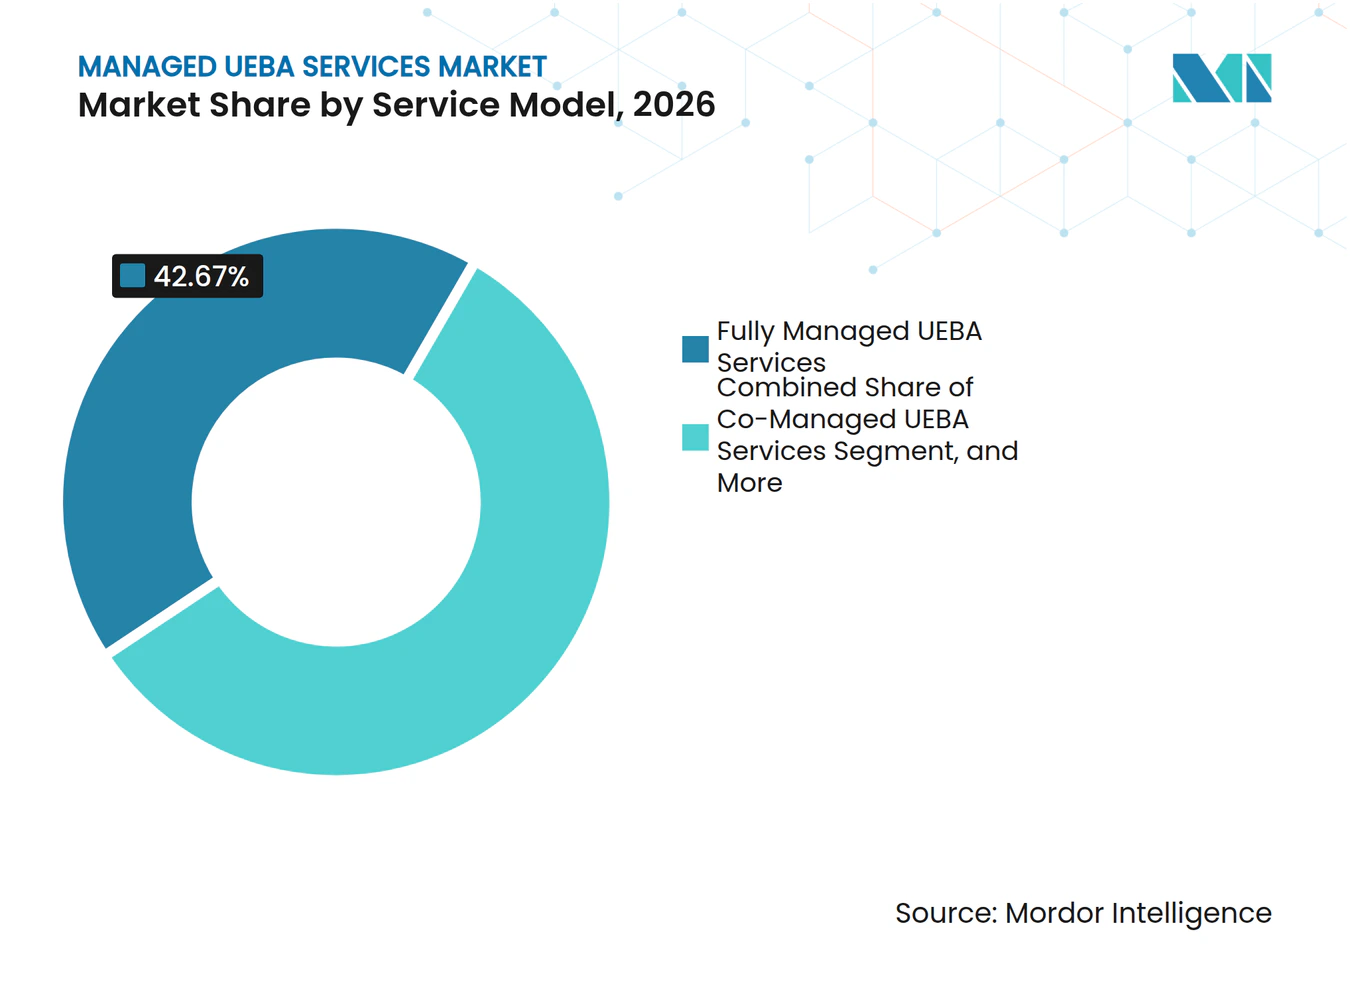
- サービスモデル別では、完全マネージドUEBAサービスが2026年のマネージドUEBAサービス市場シェアの42.67%を占め、MDR・MXDR・マネージドSIEMに組み込まれたマネージドUEBAは2032年までに17.23%のCAGRで拡大すると予測されています。
- デリバリーコンポーネント別では、継続的モニタリングとアラートトリアージが2026年の収益シェアの36.76%を占め、コンテンツエンジニアリング・チューニング・最適化は2032年までに17.49%のCAGRで拡大すると予測されています。
- 展開モード別では、クラウドネイティブ展開が2026年のマネージドUEBAサービス市場シェアの59.41%を占め、2032年までに17.88%のCAGRで拡大すると予測されています。
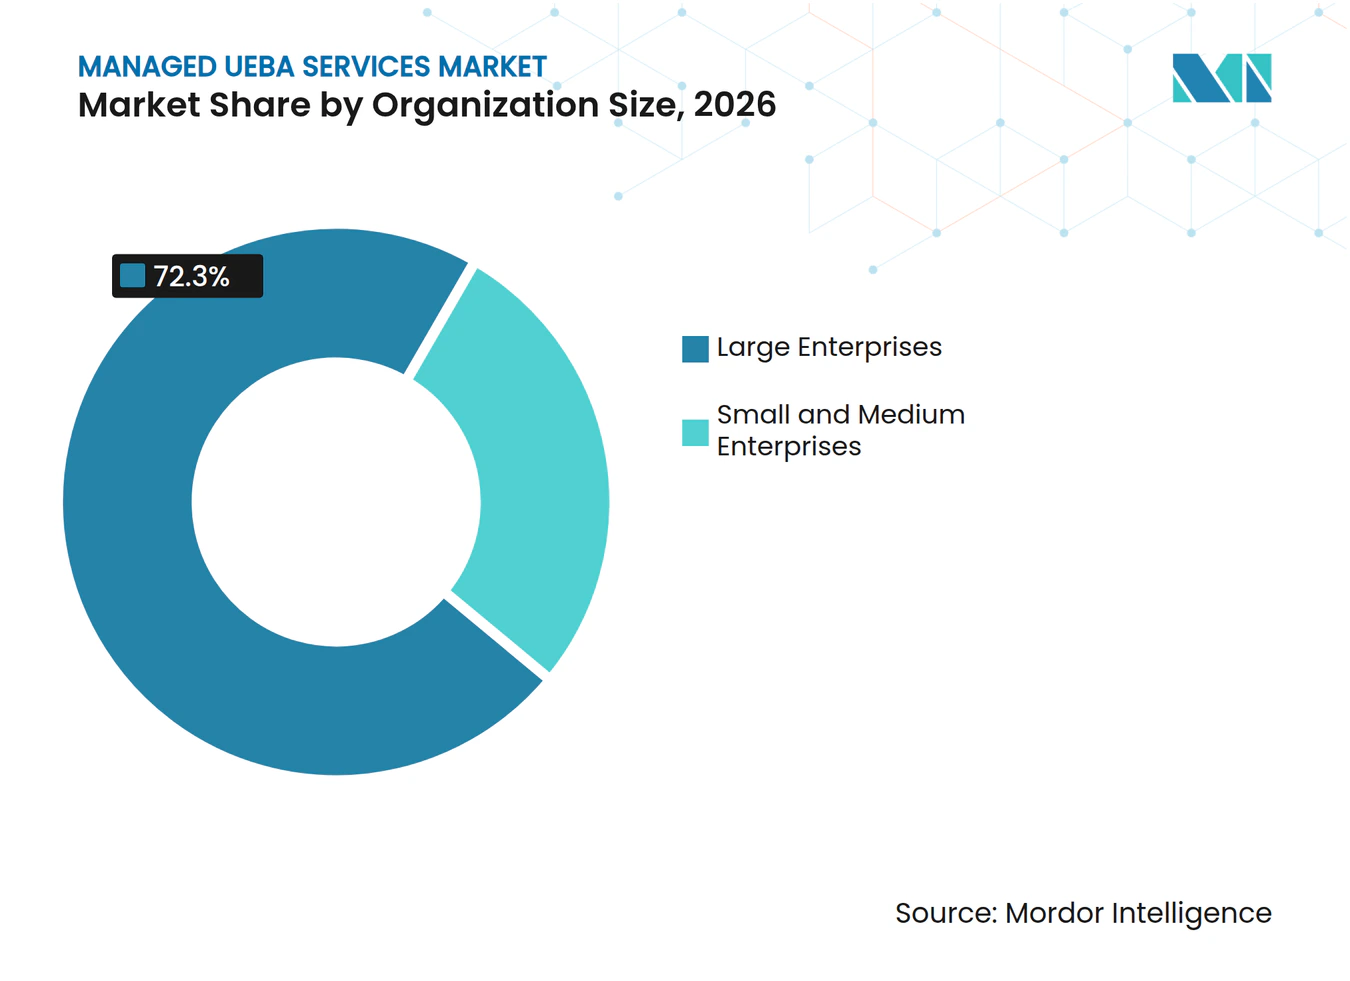
- 組織規模別では、大企業が2026年の収益シェアの72.30%を占め、中小企業は2032年までに18.48%のCAGRで拡大すると予測されています。
- エドユーザー業種別では、BFSIが2026年の収益シェアの26.67%を占め、医療・ライフサイエンスは2032年までに19.12%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益シェアの36.21%を占め、アジア太平洋地域は2032年までに19.77%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アイデンティティ中心型攻撃の増加とインサイダー脅威へのエクスポージャー | +4.2% | グローバル、特に北米・欧州・アジア太平洋地域の金融センターで強度が最も高い | 短期(2年以内) |
| 熟練したセキュリティオペレーション人材の不足 | +3.5% | グローバル、国内SOC人材プールが最も薄いアジア太平洋地域および中東・アフリカで深刻 | 短期(2年以内) |
| クラウド・SaaS・リモートワーク・接続エンティティの拡大 | +3.1% | グローバル、アジア太平洋地域のクラウドファーストmarket市場と欧州ハイブリッドワーク環境での需要が最も急速 | 中期(2〜4年) |
| 継的モニタリングと証拠に基づく対応に対する規制上のプレッシャー | +2.4% | 北米と欧州、多国籍コンプライアンスチェーンを通じてアジア太平洋地域へも波及 | 中期(2〜4年) |
| 再利用可能な行動分析コンテンツを通じたMSSPのマージン拡大 | +1.6% | グローバルMSSPエコシステム、北米と西欧で密度が最も高い | 長期(4年以上) |
| クロステナントベースライン移転とプライバシー保護型エンティティモデリング | +1.1% | 北米と欧州、アジア太平洋地域および中東・アフリカではデータ居住ルールにより制約あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アイデンティティ中心型攻撃の増加とインサイダー脅威へのエクスポージャーが導入を推進
認証情報の悪用とインサイダーによるデータアクセスは、組織が行動モニタリングを優先する方法を変化させています。マネージドUEBAサービス市場は、ログイン時点では正当に見えるが時間をかけて検証すると異常となる活動を特定する必要がある組織からの恩恵を受けています。米国保健福祉省公民権局は2025年5月、元従業員による電子的に保護された医療情報への不正アクセスを受けて、BayCare Health Systemに対するHIPAAセキュリティルール調査を80万米ドルで和解しました。この事例は、組織が従業員の活動を調査する際のアクセス記録とモニタリング制御の重要性を改めて示しました。NTTセキュリティジャパンは、エンタープライズシステム全体のユーザー行動分析を含め、インサイダーリスクモニタリングを自社マネージドUEBAサービスの中核要素として位置付けています。マネージドUEBAサービス市場は、従業員、元従業員、特権ユーザー、その他のアイデンティティを持つエンティティをカバーできるモニタリングへの需要によって支えられています。
熟練したセキュリティオペレーション人材の不足がマネージドアウトソーシングを加速
セキュリティオペレーション人材の不足により、組織は専用の内部チームを構築するのではなく、マネージド行動分析を調達するよう促されています。ISACAは2025年に、サイバーセキュリティチームの55%が人員不足であり、65%が未充足のポジションを抱えていると報告しました。ISC2は、回答者の95%が少なくとも1つのスキルギャップを報告しており、AIセキュリティとクラウドセキュリティが最も頻繁に挙げられた分野であることを明らかにしました。これらのギャップは、ベースラインの構築、異常の調査、検出コンテンツの継続的なンテナンス能力に影響を与えます。マネージドサービスは、各顧客が専任のUEBAスペシャリストを採用・確保する必要なしに、継続的な運用を提供できます。この促進要因は、大規模なセキュリティオペレーションセンターを持てない可能性のある中規模組織や公共部門機関にまでマネージドUEBAサービス市場を拡大させます。
クラウド・SaaS・リモートワーク・接続エンティティの拡大によるモニタリング対象の拡大
クラウドワークロード、SaaSアプリケーション、リモートエンドポイント、接続されたアイデンティティは、行動コンテキストを必要とするより多くの活動を生み出します。各環境は異なる認証、アクセス、デバイスの記録を生成する可能性があり、通常行動の一貫したプロファイルを構築するために必要な作業量が増加します。Microsoftは2026年1月にDefenderポータルに新しいエンティティ行動分析エクスペリエンスを追加し、アナリストのワークフロー内でUEBAコンテキストを利用可能にしました。[1] この変更は、行動コンテキストを独立したプロセスとして扱うのではなく、運用アラートと接続する必要性を反映しています。DTEXは2025年12月にUEBAプラットフォームをAWS Security Hubと統合し、行動テレメトリとクラウドセキュリティの調査結果を組み合わせました。これらの環境が拡大するにつれ、マネージドUEBAサービス市場は、統合の維持とシステム全体のデータ解釈におけるプロバイダーの専門知識から恩恵を受けます。
継続的モニタリングと証拠に基づく対応への規制上のプレッシャーが持続可能な需要を生み出す
規制要件は、セキュリティイベント後に見直し可能なモニタリング、ログ保持、および証拠への需要を生み出します。欧州連合サイバーセキュリティ機関(ENISA)は2025年6月に、規則2025/37がマネージドセキュリティサービスを定義し、欧州サイバーセキュリティ認証の取り決めに組み込むこを文書化しました。同レポートは、欧州のマネージドセキュリティサービス評価において、供給側回答者の92%がISO/IEC 27001認証を取得していることを示しました。購買者は、プロバイダーがログを保持し、対応措置を文書化し、リスクスコアを説明できるかどうかをますます評価するようになっています。これは、基本的なアラート転送よりも正式な運用プロセスを持つサービスを優遇します。コンプライアンスチームとセキュリティチームが同じ監査対応可能な証拠を必要とする場合、マネージドUEBAサービス市場は恩恵を受ける可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いデータオンボーディングおよびアイデンティティ正規化の複雑性 | -2.1% | グローバル、北米と欧州のマルチベンダーレガシーディレクトリインフラを持つ組織で最も深刻 | 短期(2年以内) |
| プライバシー・従業員モニタリング・データ居住の制約 | -1.7% | データローカライゼーションルールを持つ欧州とアジア太平洋地域の市場、欧州拠点を持つ多国籍企業にも波及 | 中期(2〜4年) |
| 誤検知リスクと不透明なモデルへの顧客の不信 | -1.2% | グローバル、アラート疲労が継続的な懸念事項となっている北米と欧州で高まり | 中期(2〜4年) |
| 高価値なテレメトリをサードパーティプロバイダーと共有することへの消極的姿勢 | -0.9% | グローバル、政府・防衛・重要インフラセクターに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いデータオンボーディングおよびアイデンティティ正規化の複雑性が展開スケジュールを延長
展開上の中心的な課題は、検出モデルそのものではなく、データの準備であることが多いです。組織はActive Directory、Okta、Microsoft Entra ID、クラウドプラットフォーム、SaaSアプリケーション、および古いディレクトリを同時に運用している場合があります。これらのソースは異なるフォーマットを使用しており、同一人物またはサービスアカウントを一貫性のない形で表現している場合があります。プロバイダーは、信頼性の高い行動ベースラインを確立する前に、レコードを正規化しアイデンティティを解決する必要があります。NTTセキュリティジャパンは、顧客環全体の検出と調査を支援するために、セキュリティデータを統合・分析するサービスとしてマネージドUEBAを提示しています。[2] 長いオンボーディング期間は認識される価値を遅らせ、特に小規模購買者にとっては契約リスクを高める可能性があります。そのため、マネージドUEBAサービス市場は、再利用可能なコネクタ、明確な検出プロセス、および過去のレコードを使用した概念実証作業を持つプロバイダーを優遇します。
プライバシー・従業員モニタリング・データ居住の制約が行動コンテキストを制限
行動分析は、ファイルアクセス、アプリケーション利用、認証パターン、および通信メタデータの詳細な記録に依存する場合があります。それらの記録がサードパーティプロバイダーに転送される場合、従業員プライバシーとデータ保護の懸念が生じる可能性があります。ENISAは、2025年のマネージドセキュリティサービス分析において、技術的な統合の課題が需要側回答者の38%に影響したと報告しました。データ居住ルールは地域の処理インフラを必要とし、集中型マルチテナント提供の範囲を制限する可能性があります。プロバイダーは、収集を制限し、ローカライズされた処理を適用し、または顧客要件に合わせて運用モデルを適応させる必要がある場合があります。これらの条件はコストを増加させ、サービスが利用できる行動コンテキストを減少させる可能性があります。また、透明なガバナンス、ローカルインフラ、および個人データの取り扱い方法を説明するコントロールの明確な必要性を生み出します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
組み込み型統合がサービスアーキテクチャを再形成完全マネージドUEBAサービスは2026年のマネージドUEBAサービス市場の42.67%を占めました。このモデルは、UEBAプラットフォームを継続的に運用するために必要なエンジニアリング能力やスタッフを持たない顧客に対応します。継続的なモニタリングと定義されたサービスカバレッジを必要とする金融サービス機関、医療システム、政府機関に特に適しています。プロバイダーはモニタリング、アラートトリアージ、調査支援、および行動分析コンテンツのメンテナンスの責任を担います。この構造は内部チームの負担を軽減できますが、マネージドUEBAサービス市場の契約においてプロバイダーの運用品質が顧客価値の中心となります。
MDR・MXDR・マネージドSIEMに組み込まれたマネージドUEBAは2032年までに17.23%のCAGRで拡大すると予測されています。購買者は、行動分析を独立したサービスとして購入するのではなく、統合された検出スタックを選択するようになっています。CrowdStrikeは2025年3月にサービスパートナープログラムを立ち上げ、Deloitte、EY、eSentire、WiproをFalcon次世代SIEMデリバリーパートナーとして認定しました。[3] このアプローチにより、マネージド検出・対応・SIEMサービスと同じ運用モデル内に行動コンテキストを置くことができます。説明責任を簡素化し、アナリストが複数のアラートタイプに同じケース管理プロセスを使用できるようにします。


注記: 個別セグメントのすべてのシェアはレポート購入後に利用可能
デリバリーコンポーネント別:
モニタリングスケールがエンジニアリングの変曲点を覆い隠す継続的モニタリングとアラートトリアージは2026年のマネージドUEBAサービス市場規の36.76%を占めました。このコンポーネントは、リアルタイム異常検出とアナリストエスカレーションを支援するため、マネージドサービスの基盤であり続けています。組織は、異常なアカウント活動、アクセスパターン、またはエンティティ行動を含むアラートを見直すための一貫したプロセスを必要としています。継続的モニタリングは、検出を文書化された対応パスと接続する場合により有用です。また、マネージドUEBAサービス市場全体にわたる脅威ハンティング、インシデントレスポンス、コンプライアンス報告の出発点を提供できます。
コンテンツエンジニアリング・チューニング・最適化は2032年までに17.49%のCAGRで拡大すると予測されています。顧客は、デフォルトの検出コンテンツが自社のシステム、ユーザー、またはリスクしきい値を反映していない可能性があることをますます認識しています。チューニングは、アナリストが顧客の環境に関係のないアラートに時間を費やすリスクを軽減します。Exabeamは2026年10月のニュースケールアップデートでAIによる調査支援、ガバナンス報告、非人エンティティモニタリングを導入しました。このアップデートは、エンジニアリングおよびメンテナンスが必要なコンテンツの範囲をプロバイダーがどのように拡大しているかを示しています。
展開モード別:
クラウドアーキテクチャがシェアと成長の両方でリードクラウドネイティブ展開は2026年のマネージドUEBAサービス市場規模の59.41%を占めました。また、2032年までに17.88%のCAGRで拡大すると予測されています。クラウドネイティブアーキテクチャにより、プロバイダーは共通のインフラと検出コンテンツを維持しながら複数の顧客にマネージドサービスを提供できます。この構造は、より迅速なオンボーディングを支援し、イベント量が増加するにつれてデータ処理のスケールを容易にします。Securonixは、2026年のRedington DigiGlass展開で毎秒750から15,000イベントへとスケールアップしたことを文書化しました。
オンプレミス展開は、エアギャップ環境および厳格なデータ主権要件を持つ顧客にとって引き続き関連性があります。米国、ドイツ、日本の政府の購買者は、共有クラウドインフラの行動テレメトリの転送を制限する場合があります。ハイブリッド展開も、オンプレミスのアイデンティティシステムからクラウドアイデンティティプロバイダーへの段階的な移行を進める企業にとって引き続き重要です。Palo Alto Networksは2026年7月にStrata Cloud ManagerにUEBA 2.0機能を追加し、6つのデータ損失防止適用ベクター全体での集約を含みます。クラウド機能の利用可能性は、混合環境全体で一貫したプロファイルを維持する必要性を排除しません。
組織規模別:
エンタープライズコアを超えてSMEの導入が加速大企業は2026年のマネージドUEBAサービス市場の72.30%を占めました。これらの組織は、より大きなマネージドサービス契約を正当化する複雑なアイデンティティ資産、マルチクラウド環境、および正式なコンプライアンス責任を持つことが多いです。金融サービスと医療は、機密データを扱い、アクセス活動の永続的な記録を必要とするため、主要な購買者です。大企業の顧客は、単一製品としてではなく、より広範なセキュリティオペレーション契約を通じてUEBAを調達することが一般的です。また、マネージドUEBAサービス市場プロバイダーからの行動分析、インシデントレスポンス、および広範な脅威検出間の接続も求めています。
中小企業は2032年までに18.48%のCAGRで拡大すると予測されています。プールされたテナントライセンスは、マネージドサービスプロバイダーがプラットフォームコストを小規模顧客に分散させることで参入障壁を下げることができます。小規模組織は、アイデンティティ関連の脅威へのエクスポージャーが大きい場合でも、行動モニタリング専任のアナリストを雇用できない場合があります。簡単なオンボーディング、標準的な検出コンテンツ、および大規模な内部セキュリティチームなしに理解できるレポートが必要です。マネージドサービスプロバイダーは、有用なカバレッジを維持しながら最低契約要件を下げるサービス設計が必要です。

エンドユーザー業種別:
医療がBFSIに追いつくBFSIは2026年のマネージドUEBAサービス市場の26.67%を占めました。金融機関は、特権アクセスの悪用、データ流出、取引異常、およびインサイダーリスクに継続的にさらされています。これらの組織はまた、活動モニタリングを継続的な優先事項とするセキュリティおよびコンプライアンス要件の下で運営されています。行動分析は、機密金融情報を保持するシステム全体の異常なユーザー活動のレビューを支援できます。BFSI顧客は、確立されたセキュリティオペレーションと統合し、内部ガバナンスのための証拠を提供できるサービスを求める傾向があります。
医療・ライフサイエンスは2032年までに19.12%のCAGRで拡大すると予測されています。医療プロバイダーは、臨床スタッフおよび管理スタッフによる電子健康記録アクセスの大量処理を管理しており、正当な業務と不適切なアクセスを区別することが困難になる場合があります。米国保健福祉省は2025年1月に電子的に保護された医療情報のサイバーセキュリティ保護を扱うHIPAAセキュリティルールの更新を提案しました。2025年5月のBayCareの強制執行措置も、不十分なアクセス制御の結果を示しました。医療購買者は、臨床業務の正当だが多様なアクセスパターンを認識するモニタリングを必要としています。
地域分析
北米マネージドUEBAサービス市場
北米は2026年のマネージドUEBAサービス市場において36.21%のシェアを占めた。米国では、正式なセキュリティおよび報告要件のもとで運営される金融サービス、ヘルスケア、および政府機関から相当な需要が生じており、カナダおよびメキシコも金融関および公共部門組織を通じて貢献している。HIPAAの執行および提案されているセキュリティルールの変更は、ヘルスケア購買者にとってアクセス監視の重要性を維持し続けている。[4] CrowdStrikeとIBMは2026年3月に協力関係を拡大し、Charlotte AIとIBMの自律型脅威オペレーションマシンを統合した。この協力関係は、自動化とアナリストのワークフローを組み合わせたマネージドセキュリティアーキテクチャへの継続的な投資を反映している。
欧州マネージドUEBAサービス市場
欧州では、NIS2、DORA、GDPR、および欧州連合サイバー連帯法が監視および証拠要件を生み出すことで需要が形成されており、一方でデータレジデンシー条件がプロバイダーによる顧客テレメトの処理方法を制限する場合がある。ENISAは、規則2025/37がマネージドセキュリティサービスを欧州サイバーセキュリティ認証スキームに統合したと述べた。地域的な処理インフラと信頼性の高い認証を持つプロバイダーは、特に大規模な企業基盤と活発なセキュリティコンプライアンス環境を有するドイツ、英国、およびフランスにおいて、この環境で優位性を持つ可能性がある。欧州のマネージドUEBAサービス市場は、広範な行動可視性と従業員データおよび国境を越えたデータ転送を規制するルールとのバランスを取る必要がある。
アジア太平洋、中東・アフリカおよび南米マネージドUEBAサービス市場
アジア太平洋地域は2032年までに19.77%のCAGRで拡大すると予測されている。金融サービス、製造業、および政府機関は、業務のデジタル化とより広範なセキュリティカバレッジの追求に伴い需要を支えており、NTTセキュリティジャパンはマネージドUEBAを行動分析を用いてインシデントの検知と対応を支援する手段として位置づけている。KDDIとLACは2025年7月にセキュリティソリューションの本格的なグロバル展開を開始し、LACのセキュリティオペレーション専門知識とKDDIの国際的なフットプリントを組み合わせた。日本では、より広範なサイバーセキュリティ上の懸念と並行してインサイダーリスクに対処できるサービスへのニーズが存在する。南米、中東、およびアフリカは規模としては小さいが、デジタルレジリエンスプログラムの拡大に伴い、地域のマネージドセキュリティプロバイダーがUEBA対応のサービスを追加している。
競合環境
市場集中度
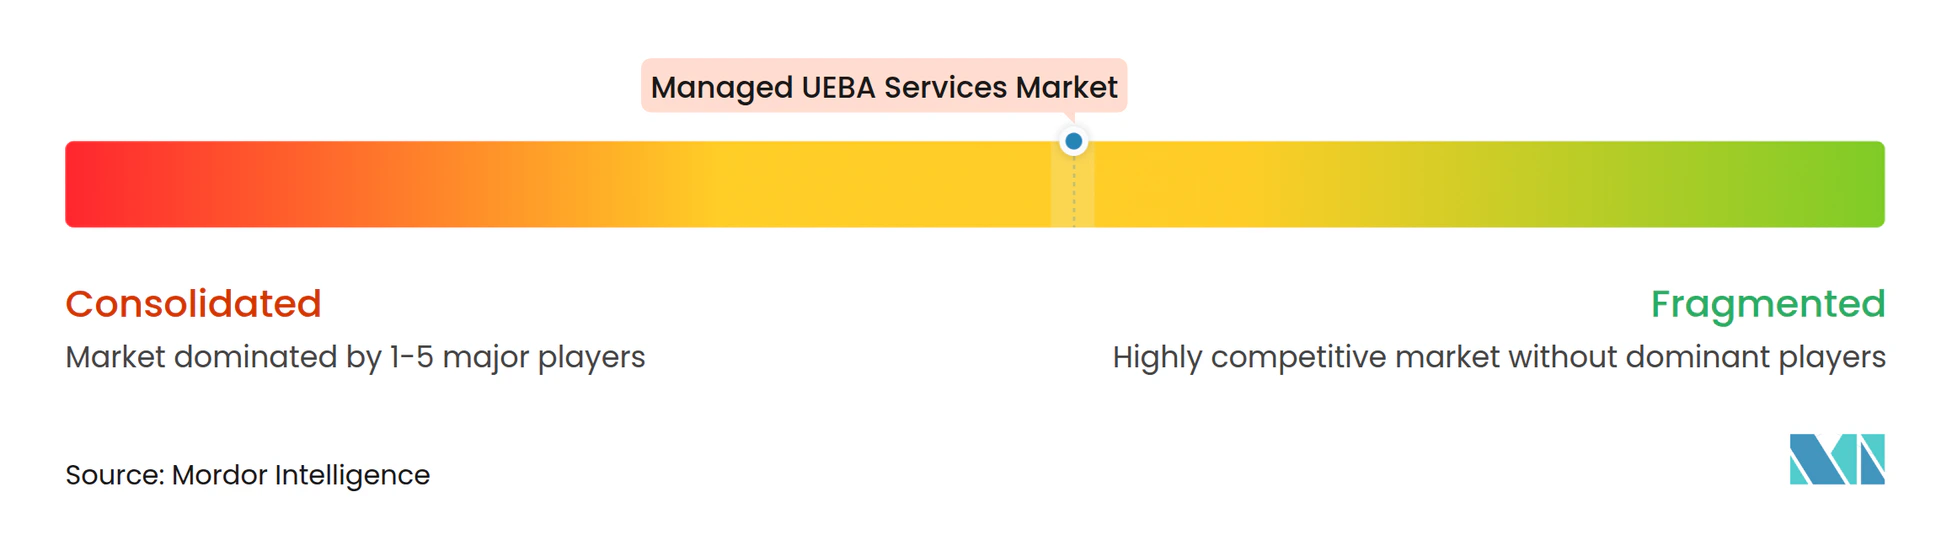
マネージドUEBAサービス市場は、プラットフォーム規模のベンダーと専門行動分析プロバイダーを中心として中程度に断片化されています。IBM、Microsoft、Palo Alto Networks、CrowdStrikeは、MDR・MXDR・マネージドSIEM契約の中に行動分析をバンドルできるマネージドセキュリティポートフォリオを使用しています。Securonix、Exabeam、Varonis、Secureworksは、マルチテナント展開モデルを含むマネージドサービスプロバイダーによる提供を支援できるプラットフォームを提供しています。競合は、データ取り込み、検出コンテンツ、調査ワークフロー、マネージドオペレーションを組み合わせる能力を中心に展開されています。大規模なプラットフォームベンダーは、インストール済みのセキュリティ製品基盤と広範なパートナーネットワークから恩恵を受け、専門ベンダーは行動分析の深さ、柔軟な展開、およびサービスプロバイダー向けライセンスで競合しています。
パートナープログラムは、マネージドUEBAサービス市場への重要な市場参入経路となっています。CrowdStrikeの2025年3月のサービスパートナープログラムにより、Deloitte、EY、eSentire、WiproがFalcon次世代SIEMデリバリーエコシステムに加わりました。Securonixは2026年10月に高度行動分析を導入し、AIマネジメントシステムの初の国際標準であるISO/IEC 42001:2023認証を取得したと発表しました。これらの動きは、ベンダーがガバナンスされた行動分析への需要に対応しながらパートナーを通じてスケールを追求していることを示しています。プロバイダーはまた、自動化が理解可能であり人間の監視下に置かれていることを実証する必要があります。
中小企業向けマネージドサービス、ソブリンまたは地域クラウド展開、および非人間アイデンティティの行動モニタリングには機会が残っています。Palo Alto Networksは2026年7月のUEBAアップデートで説明可能なリスクスコアリングとマルチチャネルデータ損失防止相関を導入しました。Varonisは2025年9月にSlashNextの買収を完了し、フィッシング検出をデータ中心のセキュリティプラットフォームと接続し、認証情報の侵害からデータ流出までのカバレッジを拡大しました。これらの動向は、プロバイダーが行動モニタリングをより大きなアイデンティティ・データ・メールセキュリティのワークフローへと拡大していることを示しています。
マネージドUEBAサービス業界リーダー
-
IBM Corporation
-
Microsoft Corporation
-
Rapid7, Inc.
-
Accenture plc
-
Tata Communications Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドUEBAサービス市場 このレポートでカバーされる企業
- IBM Corporation
- Microsoft Corporation
- Arctic Wolf Networks, Inc.
- Sophos Limited
- Rapid7, Inc.
- Accenture plc
- Tata Communications Limited
- NTT Ltd.
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- eSentire, Inc.
- Securonix, Inc.
- Exabeam, Inc.
- Fortinet, Inc.
- Trustwave Holdings, Inc.
- Kyndryl Inc.
- Atos SE
- Wipro Limited
- Capgemini SE
- ESET, spol. s r.o.
- SentinelOne, Inc.
- Secureworks Corp.
- Varonis Systems, Inc.
最近の産業開発事情 マネージドUEBAサービス市場
- 2026年10月:Securonixは高度行動分析(ABA)を立ち上げ、エージェントおよびエンティティ行動分析をUEBAと組み合わせて人間とAIエージェントの活動を同時にモニタリングし、世界初のAIマネジメントシステム標準であるISO/IEC 42001:2023認証を取得し、ガバナンスされた行動分析の独立した検証を提供しました。
- 2026年10月:ExabeamはClaude CodeおよびOpenAI Codex向けのエージェントSOCプラグイン、行動ベースライン用のClaude Enterpriseログ直接取り込み、および調査ワークフロー全体にわたるNova AI会話型コンテキストを備えた2026年10月のニュースケールアップデートをリリースし、機械速度の行動調査を本番スケールでの非人間エンティティモニタリングに拡張しました。
- 2026年6月:NECオーストラリアとExabeamは、NECのオーストラリアにおけるマネージドセキュリティプラクティス全体にわたってUEBAとエージェント行動分析を組み込む戦略的パートナーシップを拡大し、複雑なハイブリッドおよびクラウドネイティブのエンタープライズ環境全体でインサイダー脅威とAIエージェントの異常を検出できるようにしました。
- 2026年3月:CrowdStrikeとIBMは、機械速度のSOC調査と封じ込めのためにCharlotte AIとIBMの自律脅威オペレーションマシンを統合する戦略的コラボレーションを拡大し、FalconプラットフォームをIBM Consultingのマネージド脅威検出・対応サービスおよびグローバルX-Forceサイバーレンジに拡大しました。
グローバルマネージドUEBAサービス市場レポートの範囲
マネージドユーザーおよびエンティティ行動分析(UEBA)サービスは、専門のサードパーティプロバイダーが、人間ユーザーおよび非人間エンティティに関連する異常な活動のモニタリング、分析、および遮断に対し24時間365日の運用責任を担うアウトソーシングされたサイバーセキュリティソリューションです。
マネージドUEBAサービス市場レポートは、サービスモデル別(完全マネージドUEBAサービス、共同マネージドUEBAサービス、MDR・MXDR・マネージドSIEMに組み込まれたマネージドUEBA)、デリバリーコンポーネント別(継続的モニタリングとアラートトリアージ、脅威ハンティングと行動調査、インシデントレスポンスと封じ込め、コンテンツエンジニアリング・チューニング・最適化、コンプライアンス報告とリスク諮問)、展開モード別(クラウドネイティブ、オンプレミス、ハイブリッド)、組織規模別(大企業および中小企業)、エンドユーザー業種別(BFSI、医療・ライフサイエンス、政府・防衛、ITおよび電気通信、製造・産業、エネルギー・公益事業、その他のエンドユーザー業種)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 完全マネージドUEBAサービス |
| 共同マネージドUEBAサービス |
| MDR・MXDR・マネージドSIEMに組み込まれたマネージドUEBA |
| 継続的モニタリングとアラートトリアージ |
| 脅威ハンティングと行動調査 |
| インシデントレスポンスと封じ込め |
| コンテンツエンジニアリング・チューニング・最適化 |
| コンプライアンス報告とリスク諮問 |
| クラウドネイティブ |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| 医療・ライフサイエンス |
| 政府・防衛 |
| ITおよび電気通信 |
| 製造・産業 |
| エネルギー・公益事業 |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他の南アフリカ |
| サービスモデル別 | 完全マネージドUEBAサービス | |
| 共同マネージドUEBAサービス | ||
| MDR・MXDR・マネージドSIEMに組み込まれたマネージドUEBA | ||
| デリバリーコンポーネント別 | 継続的モニタリングとアラートトリアージ | |
| 脅威ハンティングと行動調査 | ||
| インシデントレスポンスと封じ込め | ||
| コンテンツエンジニアリング・チューニング・最適化 | ||
| コンプライアンス報告とリスク諮問 | ||
| 展開モード別 | クラウドネイティブ | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー業種別 | BFSI | |
| 医療・ライフサイエンス | ||
| 政府・防衛 | ||
| ITおよび電気通信 | ||
| 製造・産業 | ||
| エネルギー・公益事業 | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他の南アフリカ | ||
レポートで回答された主要な質問
マネージドUEBAサービスの予測値はどのくらいか?
マネージドUEBAサービス市場規模は、2026年の18.9億米ドル、2027年の22.2億米ドルから2032年まで46.3億米ドルへと15.84%のCAGRで拡大すると予測されています。この予測は、複雑なアイデンティティ環境全体でアウトソーシングされた行動モニタリングへの持続的な需要を反映しており、セキュリティチームは継続的なカバレッジと文書化された調査支援を必要としています。
マネージドUEBAサービスへの需要を牽引しているものは何か?
アイデンティティ中心型攻撃、インサイダーリスクの懸念、クラウドの拡大、セキュリティオペレーション人材の不足がマネージド行動モニタリングへの需要を高めています。コンプライアンス義務も、特に機密データへのアクセスが見直しおよび説明される必要がある多くの組織にとって、監査対応可能なモニタリング記録をより重要なものにしています。
マネージドUEBAの導入をリードするサービスモデルはどれか?
完全マネージドUEBAサービスは2026年に42.67%の収益シェアを占め、専任の内部UEBAチームなしに継続的な運用を必要とする組織からの需要に支えられています。このモデルは、定義されたマネージドサービス契約の下でモニタリング、調査支援、継的な検出コンテンツのメンテナンスを組み合わせることができます。
最も急速に拡大している展開モデルはどれか?
クラウドネイティブ展開は2026年に59.41%の収益シェアを占め、2032年までに17.88%のCAGRで拡大すると予測されています。共有インフラ、スケーラブルな処理能力、複数の顧客環境全体でのサービス提供を支援し、専用オンプレミスインフラへの依存を軽減します。
マネージドUEBAサービスを最も急速に導入している組織はどれか?
中小企業はプールされたテナントモデルがマネージド行動分析への参入障壁を下げることにより、2032年までに18.48%のCAGRで拡大すると予測されています。これらの購買者は、多くの場合、大規模な内部セキュリティオペレーションチームに依存しない、合理化されたオンボーディング、標準化された検出コンテンツ、およびシンプルなレポートを必要としています。
なぜ医療業界はマネージドUEBAサービスを採用しているのか?
医療・ライフサイエンスは、プロバイダーが電子健康記録アクセスのより良い監視と強化されたセキュリティコントロールを必とするため、2032年までに19.12%のCAGRで拡大すると予測されています。マネージドモニタリングは、臨床環境全体で完全に手動のアクセスレビューに依存したり、ケア提供を中断したりすることなく、多様なスタッフのアクセスパターンを組織が見直すのを支援できます。