
マネージド・リモートITサポートサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
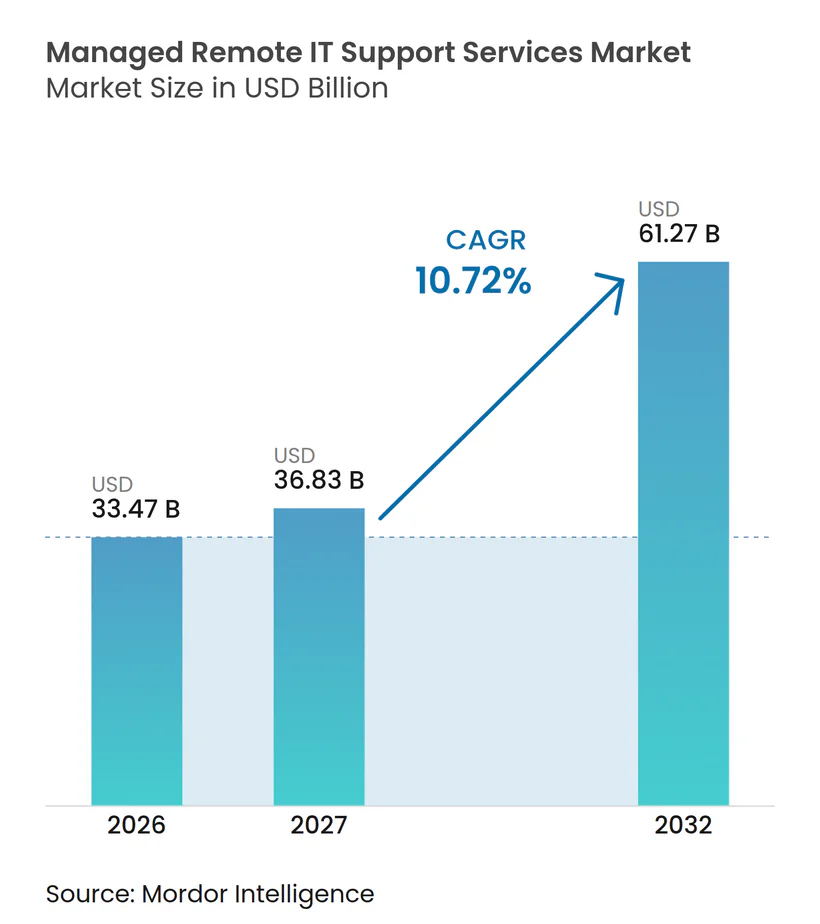
| 市場規模 (2027) | 36.83 十億米ドル |
| 市場規模 (2032) | 61.27 十億米ドル |
| 成長率 (2027 - 2032) | 10.72 % |
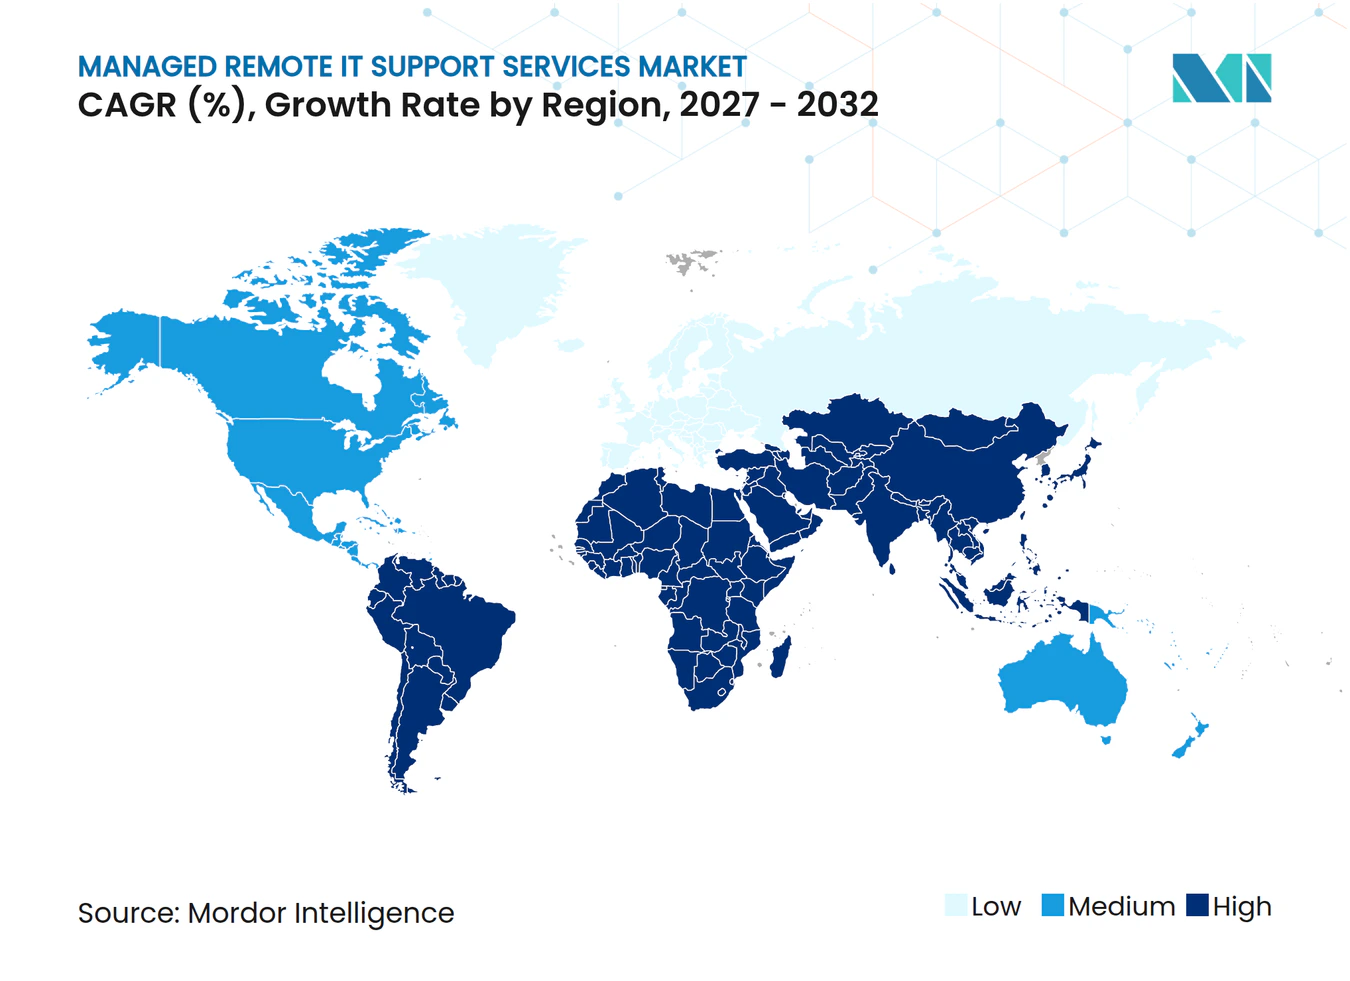
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・リモートITサポートサービス市場分析
マネージド・リモートITサポートサービス市場規模は、2026年の33.47 ビリオン 米ドルから2032年には61.27 ビリオン 米ドルへと拡大し、2027年から2032年の間に10.72%のCAGRを記録する見込みです。この成長は、クラウド、エンドポイント、ネットワーク、セキュリティ環境全体にわたる継続的なリモート運用に向けた、事後対応型の修復作業からの移行を反映しています。ハイブリッドおよびマルチクラウドの環境では、ワークロード、アクセス制御、データが複数の環境にまたがって移動するため、継続的な監視が必要です。コンプライアンス義務も、定期的なチェックから継続的な証拠収集およびインシデント対応へと移行しています。顧客がサービスデスクのカバレッジ、監視、クラウド運用、セキュリティ運用を1つのサービスに統合する場合、プロバイダーはより長期の契約を構築できます。競争は、複雑なインシデントに対応する経験豊富なスタッフを確保しながら、定型業務を自動化できるプラットフォームへとシフトしています。
主要レポートのポイント
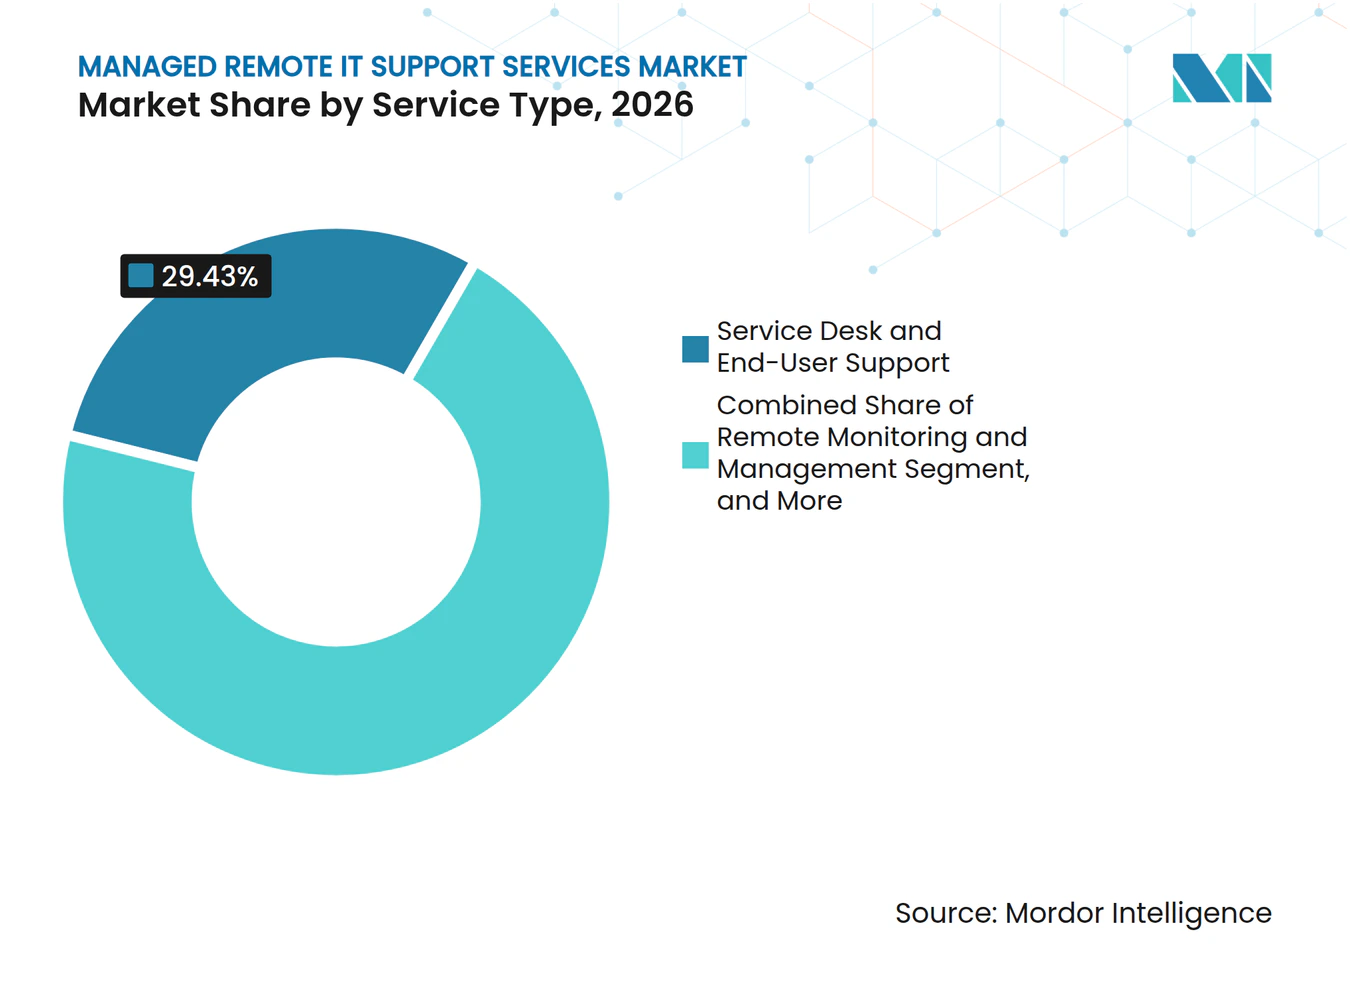
- サービスタイプ別では、サービスデスクおよびエンドユーザーサポートが2026年のマネージド・リモートITサポートサービス市場シェアの29.43%を占め、マネージドセキュリティおよびコンプライアンス運用は2032年にかけて11.47%のCAGRで拡大する見込みです。
- サービス提供モデル別では、完全リモート提供が2026年に61.87%の収益シェアを占め、ハイブリッドリモート提供は2032年にかけて11.83%のCAGRで拡大する見込みです。
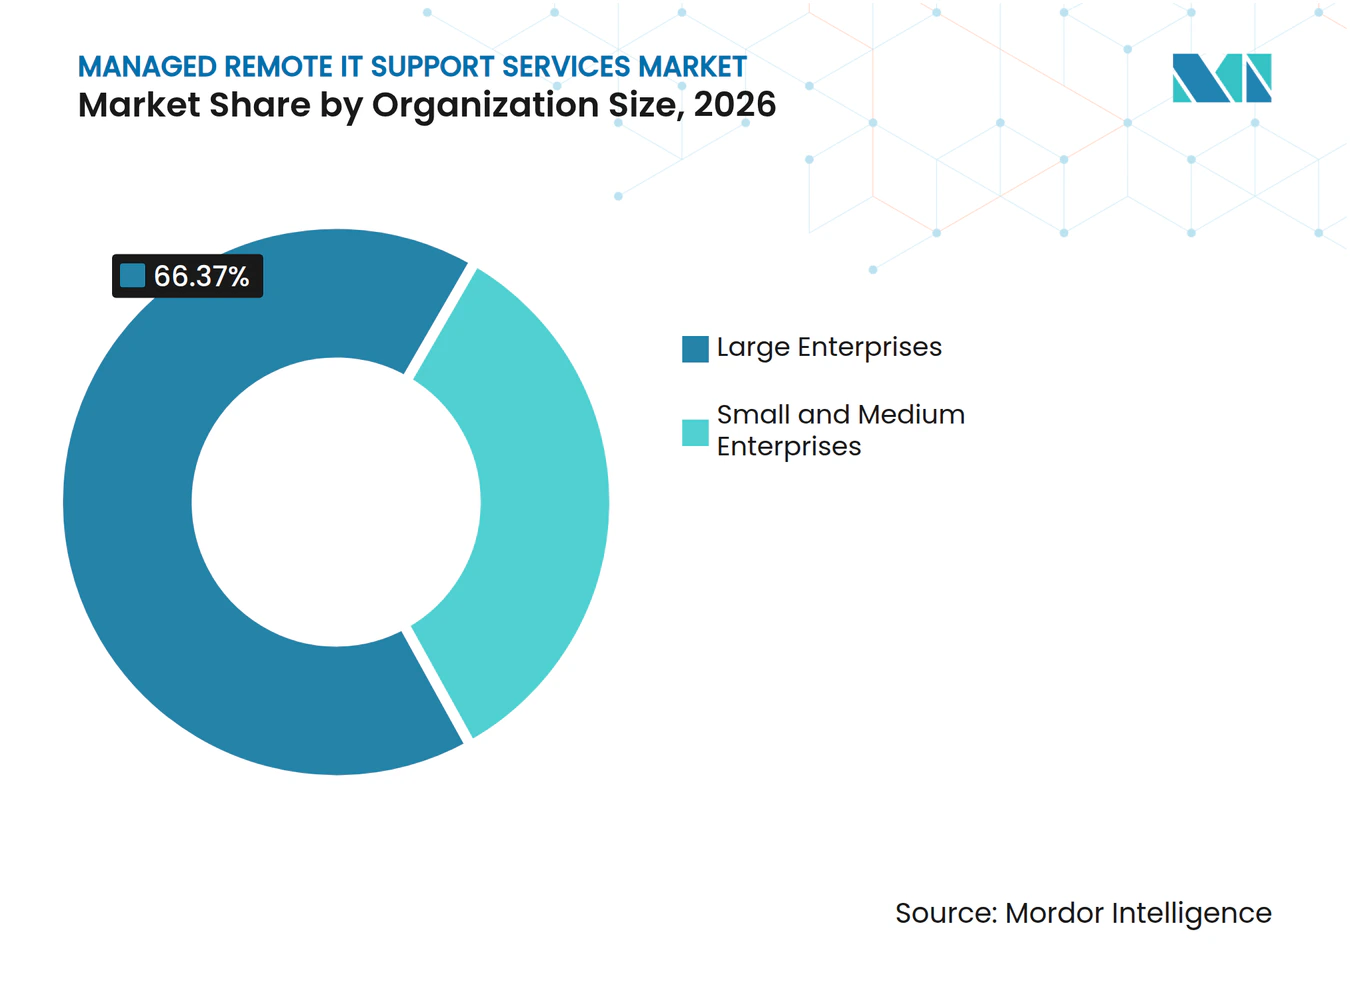
- 組織規模別では、大企業が2026年に66.37%の収益シェアを占め、中小企業は2032年にかけて11.67%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、情報技術・通信が2026年に24.83%の収益シェアを占め、ヘルスケアは2032年にかけて11.72%のCAGRで拡大する見込みです。
- 地域別では、北米が2026年のマネージド・リモートITサポートサービス市場シェアの37.63%を占め、アジア太平洋地域は2032年にかけて11.17%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびマルチクラウドの運用複雑性 | +2.8% | グローバル | 中期(2〜4年) |
| サイバーセキュリティおよびコンプライアンス要件の高まり | +2.3% | グローバル | 短期(2年以内) |
| 分散型およびハイブリッドワークフォースのエンドポイント拡大 | +1.7% | 北米およびヨーロッパ | 中期(2〜4年) |
| コスト最適化圧力とITコストの予測可能性への選好 | +1.4% | グローバル | 短(2年以内) |
| オンサイトITスタッフが限られたエッジおよび運用技術サイト | +0.9% | 北米およびアジア太平洋 | 長期(4年以上) |
| RMMによるテクニシャン生産性向上と自律的な修復 | +0.7% | 北米およびヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウドの運用複雑性
ハイブリッドおよびマルチクラウドアーキテクチャは、ITの複雑性を短期的な移行段階の問題ではなく、マネージドサービス提供における継続的な要件としました。Flexeraは2026年の調査において、回答者の73%がハイブリッドクラウド環境を運用していると報告しており、前年比3ポイント増加し、そのサンプルには753名の技術専門家および経営幹部が含まれていました。[1] これらの環境では、プライベートインフラ、パブリッククラウド、アプリケーション、アイデンティティサービス、データ管理コントロール全体にわたる一貫したガバナンスが必要です。買収や分散型の技術選択も、統一されたコントロールモデルなしにクラウド依存関係を生み出す可能性があり、これはしばしば偶発的なマルチクラウド導入として説明される問題です。この状況は、移行作業が終了した後に内部チームが規模を維持して提供することが困難な修復作業と継続的な監視を生み出します。マネージド・リモートITサポートサービス市場は、移行プロジェクトがクラウド運用、構成管理、コスト監視、アクセス制御、インシデント対応のための長期契約へと発展する際に恩恵を受けます。
サイバーセキュリティおよびコンプライアンス要件の高まり
コンプライアンス要件は、定期的な監査準備ではなく継続的な運用作業をますます必要とするようになっており、プロバイダーがサービスを定義・価格設定する方法を変えています。Sophosは、ほぼすべてのマネージドサービスプロバイダーが少なくとも1つのコンプライアンスサービスを提供しており、多くの企業が顧客の完全なコンプライアンスプログラムを管理していると報告しています。NIS 2、CMMC レベル2、PCI DSS v4.0、およびHIPAAセキュリティルールは、証拠収集、インシデント報告、文書化されたコントロール、および保持された監査記録の必要性を高めています。ArmorPointは2026年8月にプラットフォームを拡張し、1つのワークフロー内でCMMC レベル2、PCI DSS v4.0、HIPAAセキュリティルール、SOC 2、およびNIST CSF 2.0へのライブセキュリティアクティビティのマッピングを実現しました。この変更により、マネージドセキュリティ業務は脅威検出からガバナンス、監査準備、修復追跡、定期報告へと拡大しました。これにより、購入者が孤立した評価に頼るのではなく、セキュリティ運用と並行して定期的なコンプライアンスサポートを購入できるため、マネージド・リモートITサポートサービス市場が支援されます。
分散型およびハイブリッドワークフォースのエンドポイント拡大
分散型ワークは、自宅、支店、顧客拠点全体にわたって監視、パッチ適用、アイデンティティ制御、セキュアアクセス、リモート修復が必要なエンドポイントの数を増加させました。ControlUpは、335支店にわたるHuws Gray Groupとの取り組みにより、15名のITチームが月間40時間以上を節約し、リアルタイム監視によってンサイト訪問を削減したと報告しています。リモートワークはまた、従来の境界制御の外でエンタープライズアプリケーションにアクセスする従業員所有デバイスからの別のリスクを生み出し、同じ構成標準を使用しない可能性があります。多くのリモート監視エージェントはこれらのデバイスにインストールできず、従来のツールにカバレッジのギャップを残します。そのため、プロバイダーはゼロトラストアクセス、クラウドネイティブなアイデンティティ管理、エンドポイントポリシー、およびエージェントを必ずしも必要としない監視アプローチを組み合わせています。この広範なエンドポイント環境は、場所をまたいでユーザー、デバイス、アプリケーションをカバーできるプロバイダーに対して、マネージド・リモートITサポートサービス市場における継続的な需要を生み出しています。
コスト最適化圧力とITコストの予測可能性への選好
運用コスト圧力に直面している組織は、マネージドリモートサポートを活用して、不均一な技術支出を財務チームが計画できるデバイスごとまたはユーザーごとのサービス料金に置き換えています。購入者はまた、競争を導入し、特定の専門知識を確保し、構造的コストを管理するために、大規模な技術タワーを専門プロバイダーに分割しています。この購買アプローチは、アプリケーション業務、インフラ管理、クラウド運用、サイバーセキュリティサービスを1つのベンダー契約にまとめるのではなく、分離することができます。Microsoftは、WiproによるMicrosoft 365 Copilotの社内利用により、四半期ごとに25万FTE日以上が節約されたと報告しています。プロバイダーが顧客に対して結果を検証し、繰り返しのワークフローに適用できる場合、自動化によってチケットあたりの提供コストを削減できます。マネージド・リモートITサポートサービス市場は、AIインフラ、クラウドモダナイゼーション、セキュリティコントロールに向けてより多くの裁量予算を振り向けながら、予測可能な支出を求める顧客によって支えられています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リモート運用、クラウド、サイバーセキュリティスキルの不足 | -1.5% | グローバル | 短期(2年以内) |
| データ主権、プライバシー、および国境を越えた提供の制約 | -1.1% | ヨーロッパおよびアジア太平洋 | 長期(4年以上) |
| RMMプラットフォームの集中と契約上の切り替えコスト | -0.7% | 北米およびヨーロッパ | 中期(2〜4年) |
| 特権リモートアクセスおよびMSPサプライチェーンリスクからのセキュリティ露出 | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リモート運用、クラウド、サイバーセキュリティスキルの不足
経験豊富なクラウド運用およびサイバーセキュリティスタッフの不足は、契約が拡大し顧客環境がより専門化するにつれて、プロバイダーが提供能力を高める能力を制限しています。この制約は、マルチクラウド環境を管理し、セキュリティイベントを解釈し、エンドポイントの脅威に対処できる実務者の確保が依然として困難であるため、人員数だけでなくスキルにも関係しています。ConnectWiseは2025年11月にAsio RMMを拡張し、7,000以上のアプリケーションの自動パッチ適用をカバーすることで、ソフトウェアメンテナンスに必要な反復作業の量を削減しました。[2] 自動化によりデバイスごとの手動修復作業は削減されますが、複雑なインシデント、顧客エスカレーション、セキュリティ調査においては依然として上級スタッフが必要です。プロバイダーはサービス品質と対応コミットメントを維持しながら、人件費とサブスクリプション価格のバランスを取る必要があります。これにより、プロバイダーの能力が新たな需要に追いつかないマネージド・リモートITサポートサービス市場が制限される可能性があります。
データ主権、プライバシー、および国境を越えた提供の制約
データローカライゼーションおよび国境を越えた転送規則は、顧客情報が複数のシステムにまたがって移動する可能性があるヨーロッパ、中東、アジア太平洋の一部における集中型サービス提供を複雑にしています。サウジアラビアの個人データ保護法は、特定の免除が適用されない限り、企業が機密データを国内に保存することを義務付けています。プロバイダーは、管轄要件を満たすために、ローカルデータストレージ、ローカルスタッフ、個別のサポートプロセス、および地域ごとに構成されたサービス環境が必要になる場合があります。これらの要件は、単一のグローバル提供モデルのスケールメリットの一部を低下させ、コンプライアンスレビューに管理作業を追加します。また、データ処理とアクセス制御が精査される規制対象ワークロードおよび公共部門の契約におけるサプライヤー選定にも影響します。したがって、マネージド・リモートITサポートサービス市場は、サービスの一貫性、サイバーセキュリティ、または顧客対応時間を損なうことなく、国固有のコントロールに対応する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
セキュリティ運用が次の成長サイクルを定義サービスデスクおよびエンドユーザーサポートは2026年に29.43%の収益シェアを占めました。マネージド・リモートITサポートサービス市場がこのセグメントを維持しているのは、アウトソーシングされたヘルプデスクカバレッジが、多くの内部チームが対応できないコストで複数のタイムゾーンにわたってユーザーをサポートできるためです。マネージドセキュリティおよびコンプライアンス運用は2032年にかけて11.47%のCAGRで成長する見込みです。このセグメントは、組織が継続的な監視、コンプライアンス証拠、セキュリティオペレーションセンターサービスをコアマネージドサービス契約に組み込むにつれて重要性を増しています。ArmorPointの2026年8月のプラットフォームアップデートは、ガバナンスマッピング、脅威インテリジェンス、AI支援トリアージ、および24時間365日のセキュリティオペレーションセンター対応を組み合わせました。
リモート監視・管理、ネットワーク運用、クラウドおよびインフラ運用もハイブリッドインフラとともに拡大しています。クラウドおよびインフラ業務は、1つ以上のベンダー環境にわたるクラウドコストと構成ドリフトの監視需要によって支えられています。NinjaOneは2025年度に5億米ドルの年間経常収益を報告し、前年比70%の成長と35,000以上の顧客を達成しました。そのモデルは、1つのエージェントを通じて監視、パッチ適用、バックアップ、アイデンティティ管理を組み合わせています。マネージド・リモートITサポートサービス産業は、定期的なインフラカバレッジからより複雑な成果重視のサポート体制へと拡大しています。



サービス提供モデル別:
構造的需要によりハイブリッド提供が地位を確立完全リモート提供は2026年に収益の61.87%を占めました。ヘルプデスク、監視、パッチ管理は通常、物理的な訪問なしに実行できるため、この提供モデルを支えています。ハイブリッドリモート提供は2032年にかけて11.83%のCAGRで拡大する見込みです。運用技術サイトおよびエッジ展開では、状況によってはハードウェアの検査と対応が依然として必要です。ControlUpのHuws Gray Groupへの展開は、分散した支店ネットワーク全体にわたるリモート監視の価値を示しました。
マネージド・リモートITサポートサービス市場は、この設計が物理的および運用環境に対する保証を提供しながら、リモートサポートのコスト優位性を維持するため恩恵を受けます。これは、機器の故障が生産、物流、または顧客サービスに直接影響するサイトに関連する可能性があります。顧客はオンサイト訪問が必要な場合の明確なルールを設定できます。これにより、常駐のローカルスタッフを必要とせずに混乱を軽減できる可能性があります。マネージド・リモートITサポートサービス市場は、完全リモート提供を主要モデルとして維持しながら、複雑な環境においてハイブリッド提供の重要性が高まると予想されます。
組織規模別:
中小企業の需要が大企業とのギャップを縮小大企業は2026年に66.37%の収益シェアを占めました。複数拠点・マルチクラウド環境が、複数の技術タワーをカバーする大規模な定期契約を支えています。中小企業は2032年にかけて11.67%のCAGRで成長する見込みです。NinjaOne、Kaseya、ConnectWiseのサブスクリプションモデルにより、監視およびサービスデスクツールが小規模組織にとってよりアクセスしやすくなっています。NinjaOneの2025年度の業績は、統合エンドポイントプラットフォームが幅広い顧客基盤にわたって達成できる規模を示しています。
マネージド・リモートITサポートサービス市場は、AI支援トリアージと自動修復が一般的なサポートタスクのテクニシャン時間を削減するにつれて恩恵を受けます。これにより、プロバイダーはより小規模な内部技術チームを持つ顧客にエンタープライズグレードの機能を提供できます。この機会は非常に小規模な組織に限定されるものではなく、ミッドマーケットの購入者も成長するクラウドおよびセキュリティ環境のサポートを必要としています。マネージド・リモートITサポートサービス市場は、ミッドマーケットが基本的なマネージドサービスプロバイダーの価格設定と大規模インテグレーター契約の間に位置するモデルを必要としているため、このカバレッジから恩恵を受けることができます。大企業が収益基盤であり続ける一方、小規模顧客はスケールされたサービスプラットフォームを通じて成長を加えます。

エンドユーザー産業別:
ヘルスケアの成長はコンプライアンスとケアの複雑性を反映情報技術・通信は2026年に24.83%の収益シェアを占めました。この業種は高い可用性ニーズとクラウドネイティブ導入の広がりを持ち、マネージド運用の範囲を拡大しています。ヘルスケアは2032年にかけて11.72%のCAGRで成長する見込みです。ヘルスケア組織は、臨床医、管理者、遠隔医療プラットフォーム、患者データをサポートしながら、断片化した技術環境を維持する必要があります。米国保健福祉省は遠隔医療の柔軟性を2027年12月31日まで延長しました。
マネージド・リモートITサポートサービス市場は、すべての機能を内部で構築することなくHIPAAに準拠したリモート運用を必要とするヘルスケア組織をサポートできます。技術のダウンタイムがケア提供と管理に影響を与える可能性があるため、コンプライアンスとサービス継続性は引き続き重要です。BFSI、製造業、小売・eコマース、政府・防衛も需要に貢献しています。Kyndrylは2026年3月にテキサス州情報資源局からサイバーセキュリティ、クラウドモダナイゼーション、アプリケーション、データおよびAI機能をカバーする契約を受注しました。マネージド・リモートITサポートサービス産業は、セキュリティ、レジリエンス、コンプライアンス、ユーザーサポートを組み合わせた業種固有の要件から恩恵を受けます。
地域分析
北米は2026年に37.63%の収益シェアを占めました。この地域には大規模なエンタープライズ顧客基盤、確立されたプロバイダー、および金融サービス、ヘルスケア、重要インフラにおけるサイバーセキュリティアウトソーシング需要を高める規制があります。Kyndryl Canadaは2025年2月に1億1,102万3,933.97カナダドル(8,170万米ドル)相当の連邦サービスデスク契約を受注しました。Kyndrylはまた、2026年3月にテキサス州情報資源局からサイバーセキュリティ、クラウド、AI機能を含む技術サービスの契約を受注しました。
マネージド・リモートITサポートサービス市場は、規制上の義務とスキル不足がより広範な組織にわたるアウトソーシングを促進するため、ヨーロッパでも引き続き重要です。NIS 2は、複数のヨーロッパ諸国にわたるインシデント報告とサプライチェーンセキュリティの要件を高めています。BSI C5要件もドイツにおける公共部門およびヘルスケア業務のクラウドサプライヤー選定に影響を与えています。これらの要因はセキュリティおよびコンプライアンス運用を支援しますが、ローカル提供コントロールの必要性も高めています。
アジア太平洋地域は2032年にかけて11.17%のCAGRで成長する見込みです。国、インド、日本、韓国、オーストラリアにおけるデジタルトランスフォーメーションが、金融サービス、製造業、ヘルスケア、テクノロジー全体にわたる需要を支えています。Microsoftは2026年6月に、Infosys、Tata Consultancy Services、WiproがMicrosoft 365 Copilotを合計30万人以上の従業員に展開したと報告しました。[3] この地域のプロバイダーは、タイムアンドマテリアル契約のみに依存するのではなく、AI支援運用をマネージド契約にパッケージ化しています。南米は金融サービスと製造業の需要を通じて発展しており、ブラジルのデータ居住要件と中東・アフリカのローカライゼーション要件が契約設計に影響を与えています。
競争環境
市場集中度
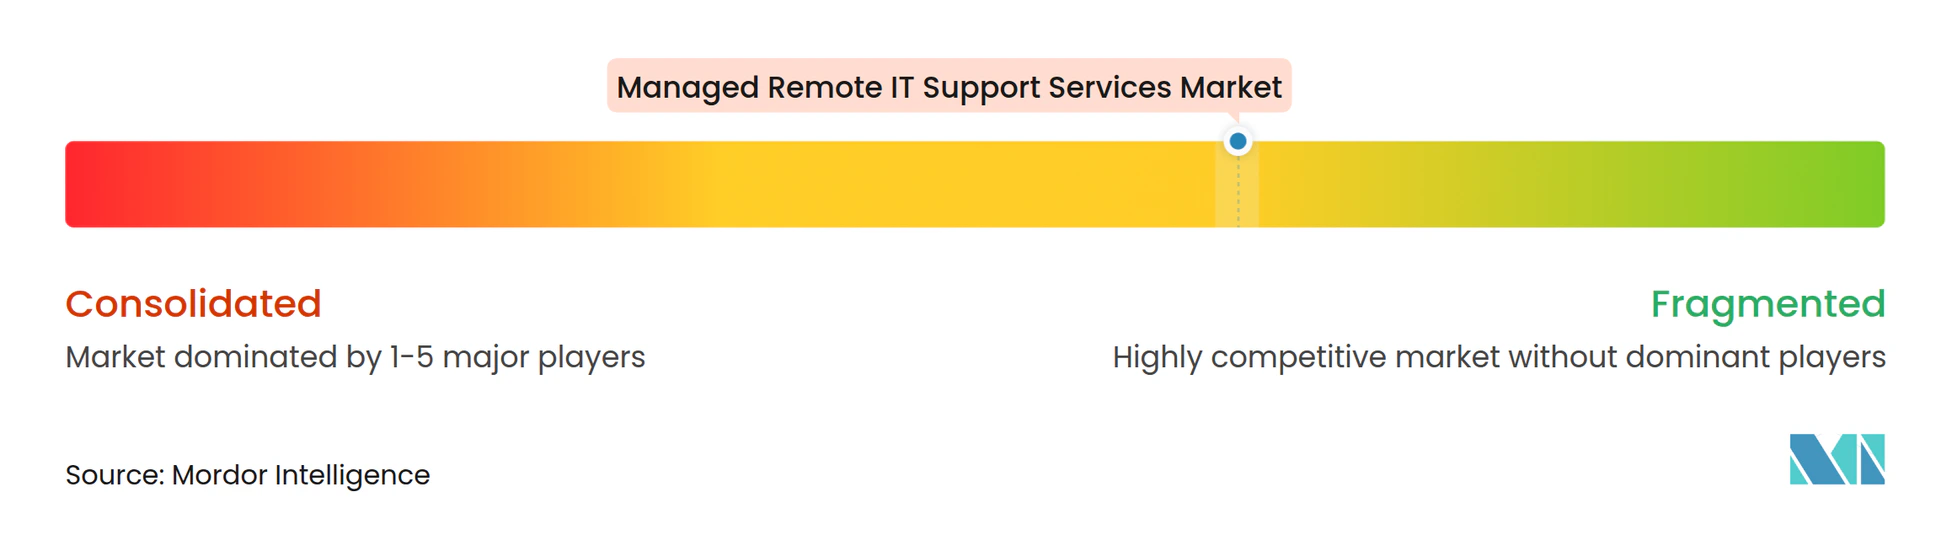
マネージド・リモートITサポートサービス市場には、グローバルシステムインテグレーター、専門マネージドサービスプロバイダー、リモート監視・管理プラットフォームベンダーが含まれます。Kyndryl、Accenture、Tata Consultancy Services、Infosys、Capgeminiは、地理的カバレッジ、業種別機能、AI支援運用を通じてエンタープライズ契約を競い合っています。Kyndrylは2025年7月にAzure Expert MSP認定を更新しました。この認定はMicrosoftのパートナーエコシステムの2%未満しか保有していません。また、MicrosoftとともにKyndryl Microsoft Acceleration Hubを立ち上げ、AIを活用した技術変革を支援しています。
プラットフォームレベルでは、NinjaOne、ConnectWise、Kaseyaがエンドポイント監視、パッチ適用、バックアップ、セキュリティ、アイデンティティのための統合ツールの提供を競っています。NinjaOneの年間経常収益は2025年度に前年比70%の成長を経て5億米ドルに達しました。ConnectWiseは2025年11月にサードパーティパッチ適用カバレッジを7,000以上のアプリケーションに拡大し、ロボティックプロセスオートメーション機能を導入しました。同社は、早期採用者が月間165時間以上のテクニシャン時間の節約と75%速いライアントオンボーディングを達成したと報告しました。プロバイダーが1つのソフトウェア環境でクライアント運用を標準化する場合、これらのプラットフォーム機能は切り替えコストを高める可能性があります。
ミッドマーケットは中心的な機会です。購入者は基本的なマネージドサービス契約以上のカバレッジを必要としていますが、グローバルインテグレーターの最低規模要件を満たさない場合があります。Kaseyaは2025年10月にINKYを買収し、Kaseya 365プラットフォームにAIベースのメールセキュリティ機能を追加しました。NinjaOneは2025年6月にDropsuiteの2億7,000万米ドルの買収を完了し、SaaSバックアップとメールアーカイブを追加しました。[4] マネージド・リモートITサポートサービス市場は、購入者が統合プラットフォーム、専門プロバイダー、大規模サービス企業の中から選択できるため、競争が続いています。
マネージド・リモートITサポートサービス産業リーダー
-
ConnectWise, LLC
-
Kaseya Limited
-
IBM Corporation
-
Accenture plc
-
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・リモートITサポートサービス市場 このレポートでカバーされる企業
- Accenture plc
- IBM Corporation
- Microsoft Corporation
- Cisco Systems, Inc.
- Fujitsu Limited
- Kyndryl Holdings, Inc.
- DXC Technology Company
- Hewlett Packard Enterprise Company
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- NTT DATA Group Corporation
- Wipro Limited
- Rackspace Technology, Inc.
- ConnectWise, LLC
- Kaseya Limited
- NinjaOne, Inc.
- N-able, Inc.
- Atera Networks Ltd.
最近の産業開発事情 マネージド・リモートITサポートサービス市場
- 2026年9月:Kyndrylは10年間のNASPO ValuePointクラウドおよびソフトウェアソリューション契約を受注し、米国全土の州および地方政府機関にクラウド、サイバーセキュリティ、AIを活用したマネージドサービスへのアクセスを提供します。
- 2026年8月:ArmorPointはクラウド提供型セキュリティ運用プラットフォームを拡張し、インシデント対応、ガバナンス、コンプライアンスマッピング、AI加速トリアージ、24時間365日のSOCサポートをCMMC レベル2、PCI DSS v4.0、HIPAAセキュリティルール、SOC 2、NIST CSF 2.0にマッピングされた単一ワークフローに統合し、マネージドサービスプロバイダーがSOCインフラを構築することなくエンタープライズグレードのセキュリティ運用を提供できるようにしました。
- 2026年3月:Microsoftは、Infosys、Tata Consultancy Services、WiproがそれぞれMicrosoft 365 Copilotを10万人以上の従業員に展開し、6ヶ月未満で合計30万シートに達したと発表しました。Wiproは、AI強化マネージドIT運用を通じて四半期ごとに25万FTE日以上が節約されたと報告しています。
- 2026年3月:Kyndrylはテキサス州情報資源局から、州および地方政府機関向けのサイバーセキュリティ、クラウドモダナイゼーション、アプリケーション、データおよびAI機能をカバーする成果物ベースのITサービス契約を受注しました。
グローバルマネージド・リモートITサポートサービス市場レポートの範囲
マネージド・リモートITサポートサービス市場は、組織がITインフラ、アプリケーション、エンドポイント、ネットワーク、クラウド環境をリモートで監視、維持、トラブルシューティング、セキュリティ確保、最適化できるようにするアウトソーシングITサービスで構成されています。これらのサービスには、リモート監視・管理(RMM)、サービスデスクおよびエンドユーザーサポート、マネージドネットワーク運用、マネージドクラウドおよびインフラ運用、マネージドセキュリティおよびコンプライアンス運用が含まれます。サービスプロバイダーは、リモートアクセスツール、自動化、集中監視プラットフォーム、自律修復機能を使用して、技術的な問題を解決し、ITアセットを管理し、システムの可用性を維持し、分散したワークフォースおよび地理的に分散したIT環境をサポートします。この市場は、外部ITオペレーショナルサポートを求める組織向けの完全リモートおよびハイブリッドリモートサービス提供モデルをカバーしています。
マネージド・リモートITサポートサービス市場レポートは、サービスタイプ(リモート監視・管理、サービスデスクおよびエンドユーザーサポート、マネージドネットワーク運用、マネージドクラウドおよびインフラ運用、マネージドセキュリティおよびコンプライアンス運用、その他のサービスタイプ)、サービス提供モデル(完全リモート、ハイブリッドリモート)、組織規模(大企業、中小企業)、エンドユーザー産業(情報技術・通信、BFSI、ヘルスケア、小売・eコマース、製造業、政府・防衛、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リモート監視・管理 |
| サービスデスクおよびエンドユーザーサポート |
| マネージドネットワーク運用 |
| マネージドクラウドおよびインフラ運用 |
| マネージドセキュリティおよびコンプライアンス運用 |
| その他のサービスタイプ |
| 完全リモート |
| ハイブリッドリモート |
| 大企業 |
| 中小企業 |
| 情報技術・通信 |
| BFSI |
| ヘルスケア |
| 小売・eコマース |
| 製造業 |
| 政府・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | リモート監視・管理 | |
| サービスデスクおよびエンドユーザーサポート | ||
| マネージドネットワーク運用 | ||
| マネージドクラウドおよびインフラ運用 | ||
| マネージドセキュリティおよびコンプライアンス運用 | ||
| その他のサービスタイプ | ||
| サービス提供モデル別 | 完全リモート | |
| ハイブリッドリモート | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 情報技術・通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売・eコマース | ||
| 製造業 | ||
| 政府・防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・リモートITサポートサービスの市場規模はどのくらいですか?
マネージド・リモートITサポートサービス市場は2026年に33.47 ビリオン 米ドルと評価されており、10.72%のCAGRで2032年までに61.27 ビリオン 米ドルに達すると予測されています。需要は継続的なクラウド管理、エンドポイントサポート、セキュリティ運用、コンプライアンス業務から生まれています。これらの活動は、多くの組織にとって一度限りの技術プロジェクトではなく、継続的なカバレッジを必要とします。この見通しはまた、顧客がクラウド支出、構成変更、アイデンティティアクセス、ソフトウェアパッチ適用、インシデント対応を調整されたサービスモデルを通じて管理する必要性を反映しています。
マネージド・リモートITサポートサービスをリードするサービスタイプはどれですか?
サービスデスクおよびエンドユーザーサポートが2026年に29.43%の収益シェアでリードしています。マネージドセキュリティおよびコンプライアンス運用は、顧客が継続的な監視、証拠収集、対応サポート、報告を必要とするため、2032年にかけて11.47%のCAGRで最も急成長しているサービスタイプです。これは、セキュリティ業務が契約上の運用機能として位置づけられるシフトを反映しています。
なぜ組織はリモートITサポートサービスを採用しているのですか?
組織はハイブリッドクラウド運用、分散エンドポイント、サイバーセキュリティコントロール、コンプライアンス証拠収集の継続的なサポートを必要としています。マネージドサービスはまた、より広範な運用カバレッジ、標準化されたプロセス、専門スキル、より予測可能な技術支出を提供できます。また、すべてのサイトに大規模なローカルチームを維持することなくサポートを拡張することもできます。
マネージド・リモートITサポートサービスで最も急成長している地域はどこですか?
アジア太平洋地域は、主要な地域経済全体にわたるデジタルトランスフォーメーションに支えられ、2032年にかけて11.17%のCAGRで成長する見込みです。プロバイダーは、テクノロジー、製造業、ヘルスケア、金融サービスの顧客向けに、AI支援運用を定期的なマネージドサービス契約と組み合わせることが増えています。データとアクセス要件が国によって異なる場合、ローカル提供モデルも重要です。
最も急成長しているエンドユーザーセクターはどこですか?
ヘルスケアは、コンプライアンス、遠隔医療、断片化した術環境がサポートニーズを高めるため、2032年にかけて11.72%のCAGRで成長する見込みです。プロバイダーは、臨床および管理ユーザーのためのセキュアアクセス、サービス継続性、エンドポイントの可用性、運用サポートの維持を支援できます。これらの要件により、患者向けおよびバックオフィスサービスにとって信頼性の高いリモート運用が重要となっています。