
Marktgröße und Marktanteil für verwaltete Remote-IT-Supportdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 36.83 Milliarden US-Dollar |
| Marktgröße (2032) | 61.27 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Remote-IT-Supportdienste von Mordor Intelligence
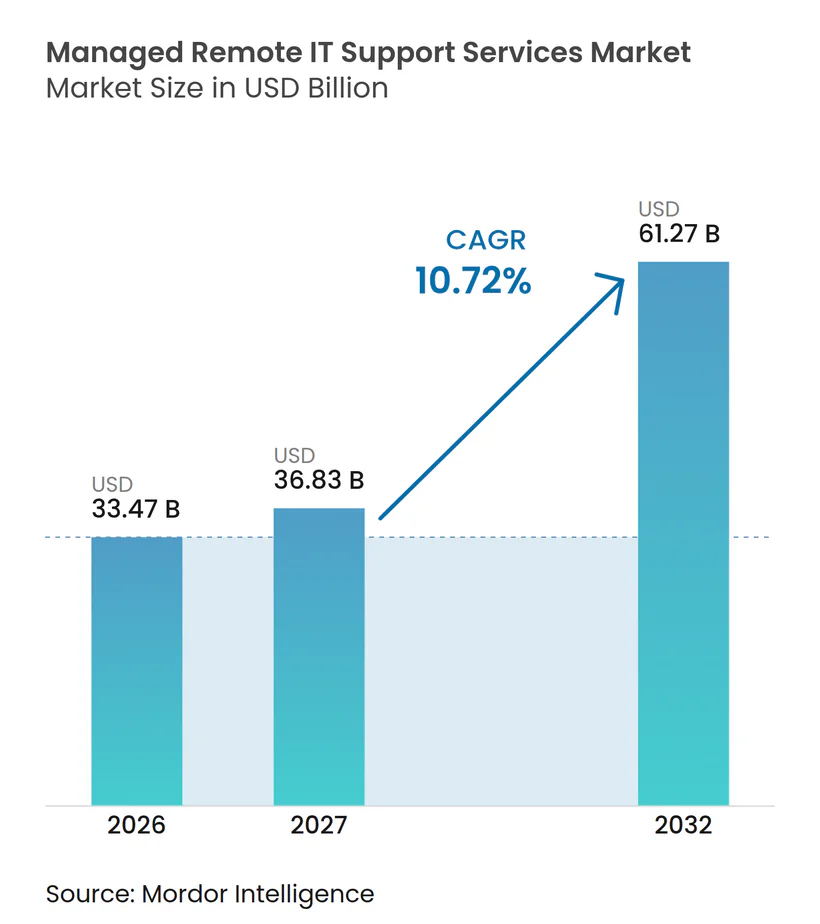
Die Marktgröße für verwaltete Remote-IT-Supportdienste wird voraussichtlich von 33,47 Milliarden USD im Jahr 2026 auf 61,27 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 einen CAGR von 10,72 % verzeichnen. Das Wachstum spiegelt den Wandel von reaktiver Reparaturarbeit hin zu kontinuierlichem Remote-Betrieb in Cloud-, Endpunkt-, Netzwerk- und Sicherheitsumgebungen wider. Hybride und Multi-Cloud-Umgebungen erfordern eine kontinuierliche Überwachung, da Workloads, Zugriffskontrollen und Daten über mehrere Umgebungen hinweg bewegt werden. Compliance-Verpflichtungen verlagern sich ebenfalls von periodischen Prüfungen hin zu kontinuierlicher Beweiserhebung und Incident-Response. Anbieter können längere Verträge abschließen, wenn Kunden Service-Desk-Abdeckung, Überwachung, Cloud-Betrieb und Sicherheitsbetrieb in einem einzigen Service kombinieren. Der Wettbewerb verlagert sich hin zu Plattformen, die Routinearbeiten automatisieren können, während erfahrene Mitarbeiter für komplexe Vorfälle eingesetzt werden.
Wichtigste Erkenntnisse des Berichts
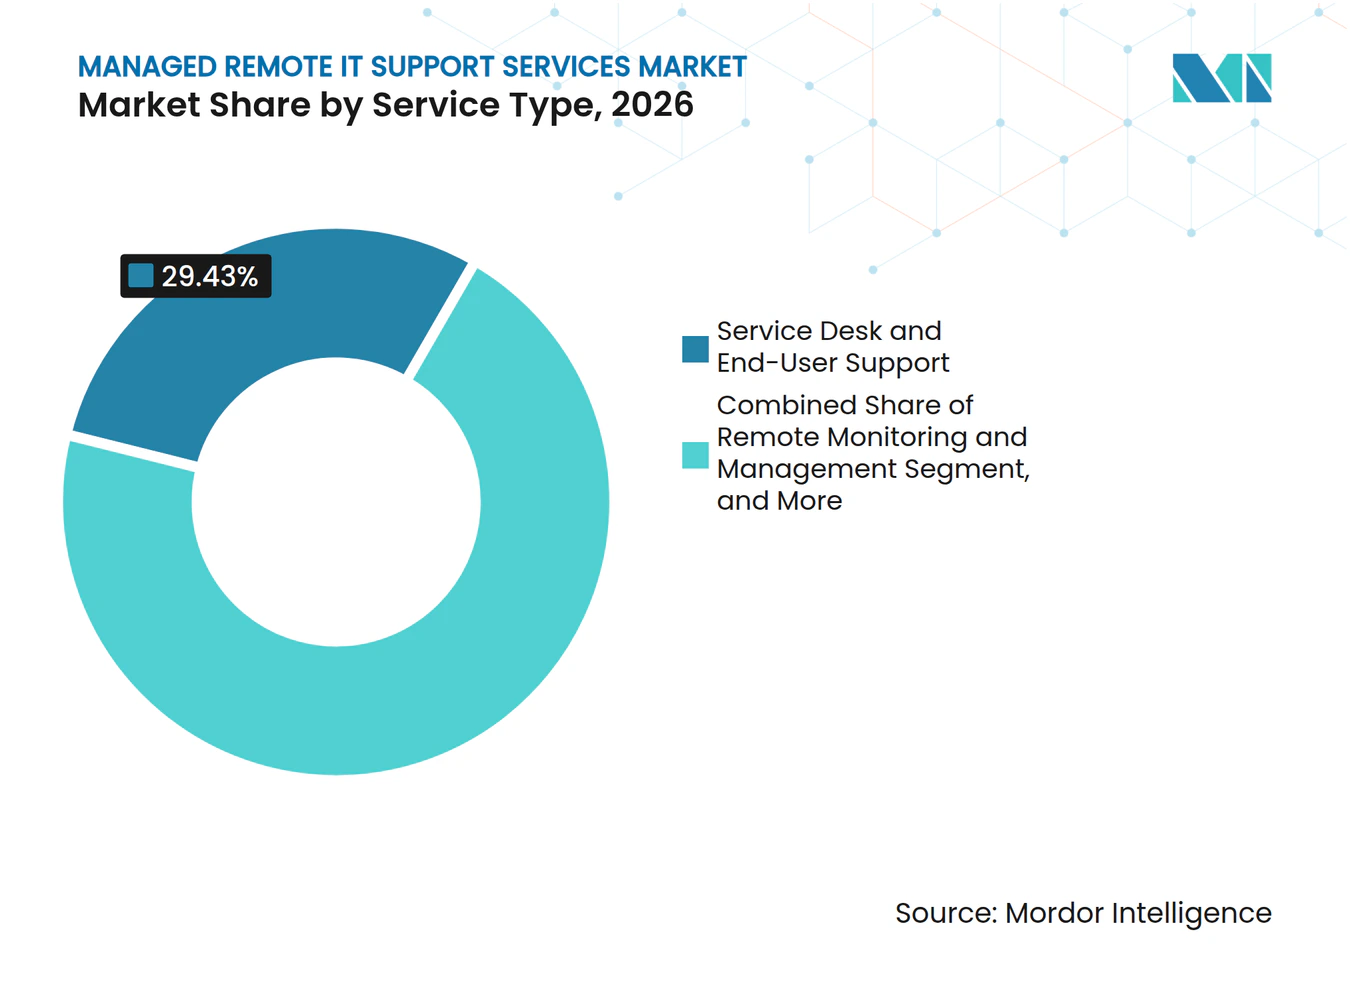
- Nach Servicetyp hielt Service-Desk und Endnutzer-Support im Jahr 2026 einen Marktanteil von 29,43 % am Markt für verwaltete Remote-IT-Supportdienste, während verwaltete Sicherheits- und Compliance-Operationen bis 2032 voraussichtlich mit einem CAGR von 11,47 % wachsen werden.
- Nach Servicebereitstellungsmodell hielt die vollständig remote Bereitstellung im Jahr 2026 einen Umsatzanteil von 61,87 %, während die hybrid-remote Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 11,83 % wachsen wird.
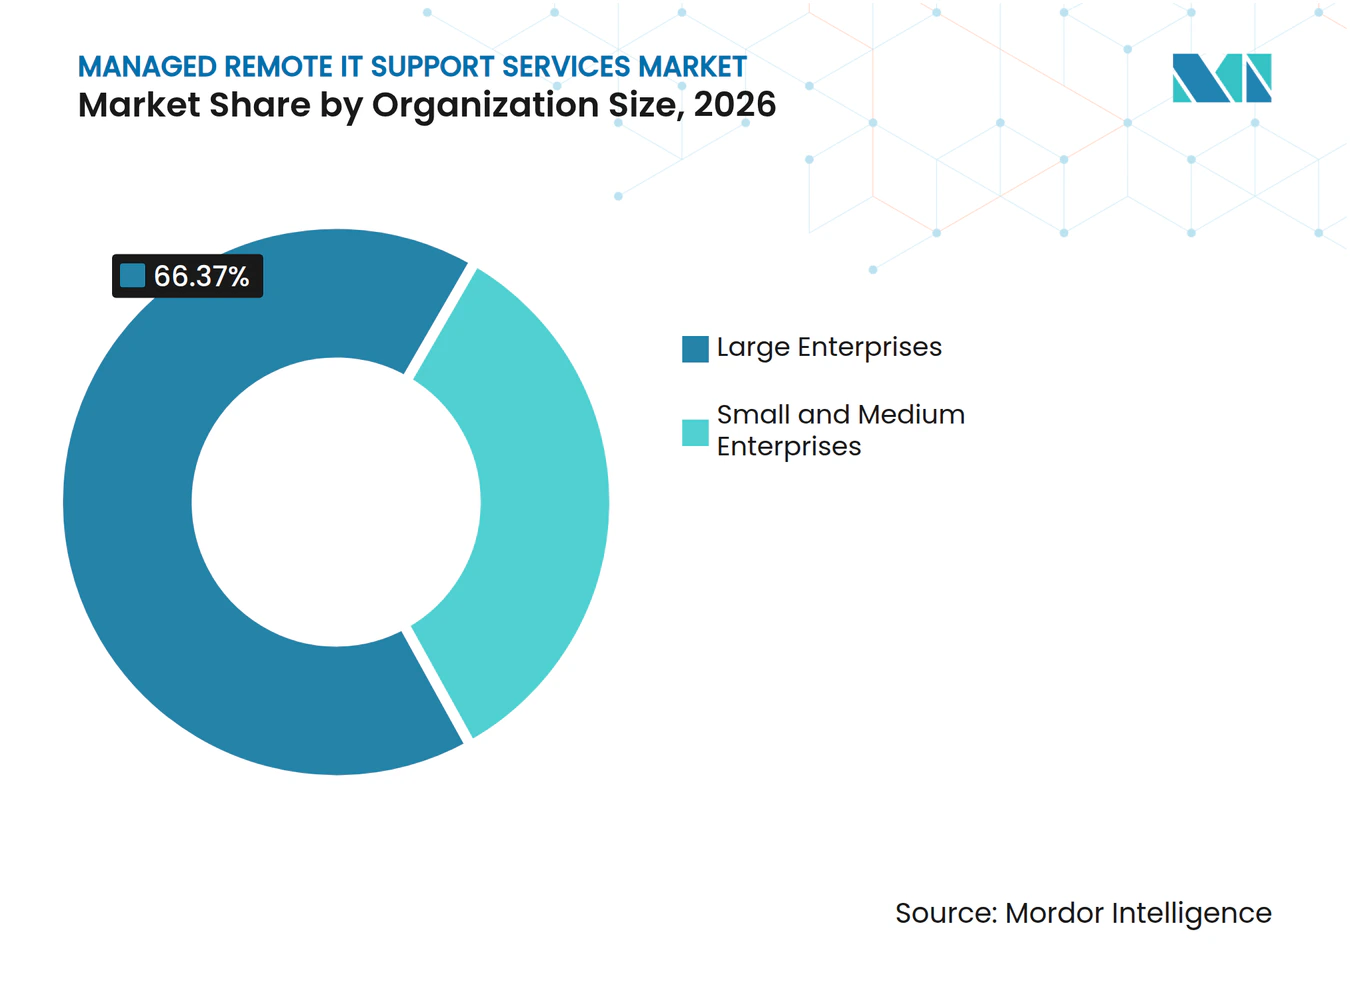
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 66,37 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 11,67 % wachsen werden.
- Nach Endnutzerbranche hielt Informationstechnologie und Telekommunikation im Jahr 2026 einen Umsatzanteil von 24,83 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einem CAGR von 11,72 % wachsen wird.
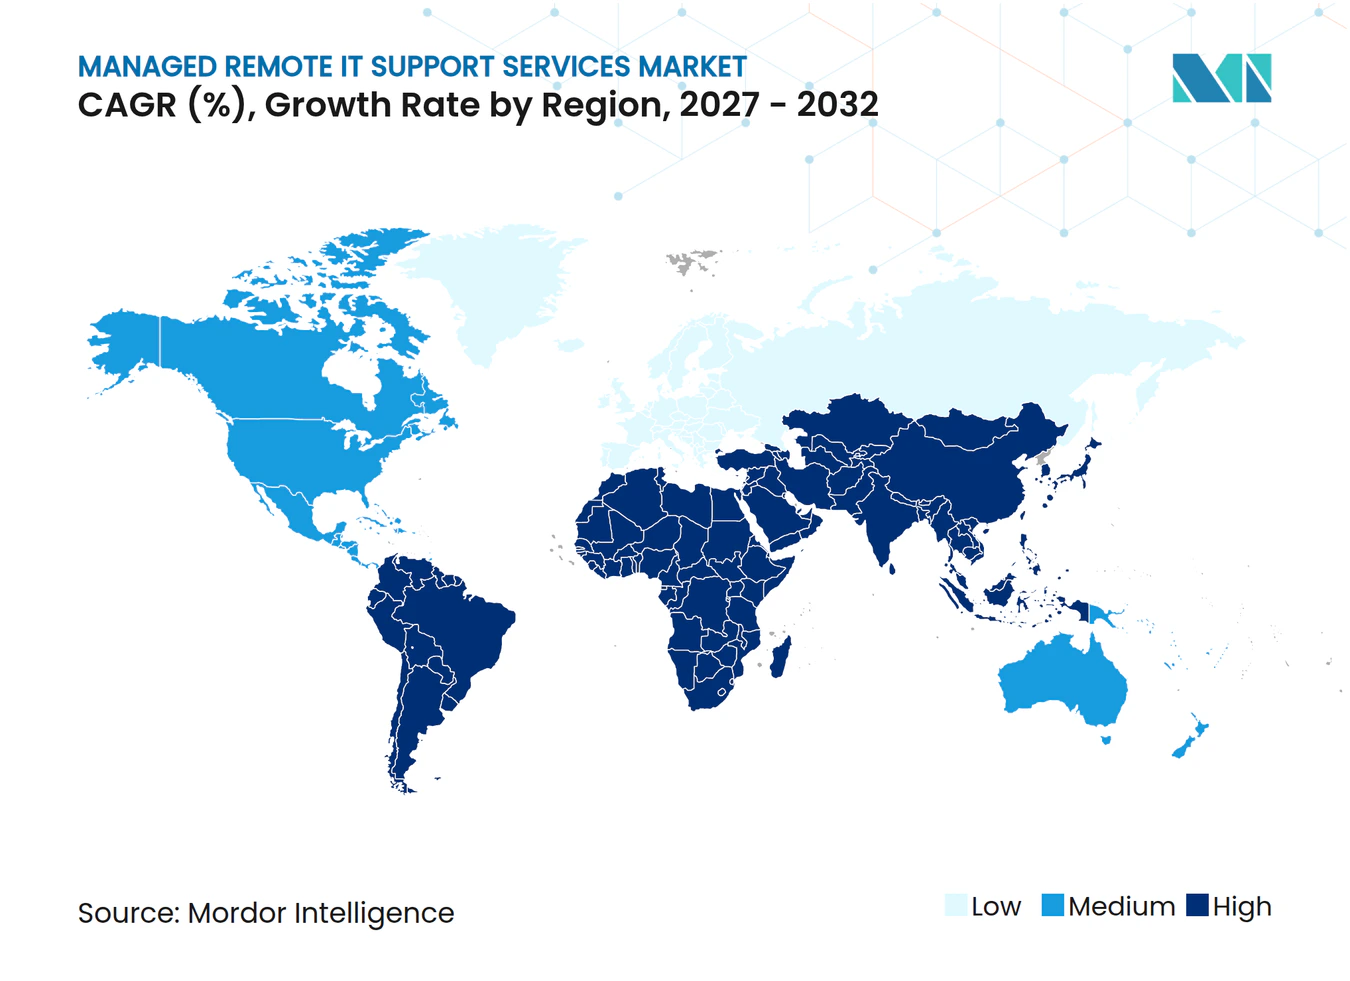
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,63 % am Markt für verwaltete Remote-IT-Supportdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 11,17 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Operative Komplexität hybrider und Multi-Cloud-Umgebungen | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Cybersicherheit und Compliance | +2.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion verteilter und hybrider Belegschaftsendpunkte | +1.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kostensenkungsdruck und Präferenz für planbare IT-Ausgaben | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Edge- und Operational-Technology-Standorte mit begrenztem lokalem IT-Personal | +0.9% | Nordamerika und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| RMM-gestützte Technikerproduktivität und autonome Fehlerbehebung | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Operative Komplexität hybrider und Multi-Cloud-Umgebungen
Hybride und Multi-Cloud-Architekturen haben die IT-Komplexität zu einer dauerhaften Anforderung für die Bereitstellung verwalteter Dienste gemacht, anstatt sie auf eine kurzfristige Migrationsphase zu beschränken. Flexera stellte in seiner Umfrage 2026 fest, dass 73 % der Befragten hybride Cloud-Umgebungen betrieben – ein Anstieg um 3 Prozentpunkte gegenüber dem Vorjahr – und die Stichprobe umfasste 753 technische Fachleute und Führungskräfte.[1] Diese Umgebungen erfordern eine konsistente Governance über private Infrastrukturen, öffentliche Clouds, Anwendungen, Identitätsdienste und Datenverwaltungskontrollen hinweg. Übernahmen und dezentralisierte Technologieentscheidungen können ebenfalls Cloud-Abhängigkeiten ohne ein einheitliches Steuerungsmodell schaffen – ein Problem, das häufig als unbeabsichtigte Multi-Cloud-Einführung bezeichnet wird. Diese Situation schafft Sanierungsarbeit und kontinuierliche Überwachung, die interne Teams nach Abschluss der Migrationsarbeiten möglicherweise nicht im erforderlichen Umfang leisten können. Der Markt für verwaltete Remote-IT-Supportdienste profitiert, wenn Migrationsprojekte sich zu längerfristigen Verträgen für Cloud-Betrieb, Konfigurationsmanagement, Kostenüberwachung, Zugangskontrolle und Incident-Response entwickeln.
Steigende Anforderungen an Cybersicherheit und Compliance
Compliance-Anforderungen erfordern zunehmend kontinuierliche operative Arbeit anstelle periodischer Prüfungsvorbereitung, was die Art und Weise verändert, wie Anbieter ihre Dienste definieren und bepreisen. Sophos berichtete, dass nahezu alle Managed-Service-Provider mindestens 1 Compliance-Dienst anbieten, während viele die vollständigen Compliance-Programme ihrer Kunden verwalten. NIS 2, CMMC Level 2, PCI DSS v4.0 und die HIPAA Security Rule erhöhen den Bedarf an Beweiserhebung, Vorfallsmeldung, dokumentierten Kontrollen und aufbewahrten Prüfungsunterlagen. ArmorPoint erweiterte seine Plattform im August 2026, um Live-Sicherheitsaktivitäten innerhalb eines einzigen Workflows CMMC Level 2, PCI DSS v4.0, der HIPAA Security Rule, SOC 2 und NIST CSF 2.0 zuzuordnen. Die Änderung erweitert die verwaltete Sicherheitsarbeit von der Bedrohungserkennung auf Governance, Prüfungsbereitschaft, Fehlerbehebungsverfolgung und regelmäßige Berichterstattung. Dies unterstützt den Markt für verwaltete Remote-IT-Supportdienste, da Käufer wiederkehrende Compliance-Unterstützung neben Sicherheitsbetrieb erwerben können, anstatt sich auf isolierte Bewertungen zu verlassen.
Expansion verteilter und hybrider Belegschaftsendpunkte
Verteiltes Arbeiten hat die Anzahl der Endpunkte erhöht, die Überwachung, Patch-Management, Identitätskontrolle, sicheren Zugang und Remote-Fehlerbehebung an Heimarbeitsplätzen, Niederlassungen und Kundenstandorten benötigen. ControlUp berichtete, dass seine Zusammenarbeit mit der Huws Gray Group über 335 Niederlassungen einem 15-köpfigen IT-Team mehr als 40 Stunden pro Monat einsparte und Vor-Ort-Besuche durch Echtzeit-Überwachung reduzierte. Remote-Arbeit schafft auch ein separates Risiko durch mitarbeitereigene Geräte, die auf Unternehmensanwendungen außerhalb traditioneller Perimeter-Kontrollen zugreifen und möglicherweise nicht dieselben Konfigurationsstandards verwenden. Viele Remote-Überwachungsagenten können auf diesen Geräten nicht installiert werden, was eine Abdeckungslücke für herkömmliche Tools hinterlässt. Anbieter kombinieren daher Zero-Trust-Zugang, cloudnatives Identitätsmanagement, Endpunktrichtlinien und Überwachungsansätze, die nicht immer einen Agenten erfordern. Dieses breitere Endpunktspektrum schafft wiederkehrende Nachfrage im Markt für verwaltete Remote-IT-Supportdienste nach Anbietern, die Benutzer, Geräte und Anwendungen standortübergreifend abdecken können.
Kostensenkungsdruck und Präferenz für planbare IT-Ausgaben
Organisationen, die unter Betriebskostendruck stehen, nutzen verwalteten Remote-Support, um ungleichmäßige Technologieausgaben durch geräte- oder nutzerbezogene Servicegebühren zu ersetzen, gegen die Finanzteams planen können. Käufer teilen auch große Technologiebereiche auf spezialisierte Anbieter auf, um Wettbewerb einzuführen, gezielte Expertise zu sichern und Strukturkosten zu kontrollieren. Dieser Beschaffungsansatz kann Anwendungsarbeit, Infrastrukturmanagement, Cloud-Betrieb und Cybersicherheitsdienste trennen, anstatt sie unter einem einzigen Anbietervertrag zu bündeln. Microsoft berichtete, dass Wipros interne Nutzung von Microsoft 365 Copilot mehr als 250.000 Vollzeitäquivalent-Tage pro Quartal einsparte. Automatisierung kann die bereitgestellten Kosten pro Ticket senken, wenn Anbieter das Ergebnis für Kunden nachweisen und es auf wiederkehrende Workflows anwenden können. Der Markt für verwaltete Remote-IT-Supportdienste wird von Kunden unterstützt, die planbare Ausgaben anstreben, während sie mehr diskretionäre Budgets für KI-Infrastruktur, Cloud-Modernisierung und Sicherheitskontrollen einsetzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Fachkräften für Remote-Betrieb, Cloud und Cybersicherheit | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität, Datenschutz und grenzüberschreitende Lieferbeschränkungen | -1.1% | Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| RMM-Plattformkonzentration und vertragliche Wechselkosten | -0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Sicherheitsrisiken durch privilegierten Remote-Zugang und MSP-Lieferkettenrisiko | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Fachkräften für Remote-Betrieb, Cloud und Cybersicherheit
Ein Mangel an erfahrenen Cloud-Betriebs- und Cybersicherheitsfachkräften schränkt die Fähigkeit der Anbieter ein, die Lieferkapazität zu erhöhen, wenn Verträge wachsen und Kundenumgebungen spezialisierter werden. Die Einschränkung betrifft sowohl Fähigkeiten als auch die Anzahl der Mitarbeiter, da Fachleute, die Multi-Cloud-Umgebungen verwalten, Sicherheitsereignisse interpretieren und Endpunktbedrohungen bewältigen können, schwer zu halten sind. ConnectWise erweiterte Asio RMM im November 2025 auf mehr als 7.000 Anwendungen für automatisiertes Patch-Management und reduzierte damit den Aufwand für wiederkehrende Softwarewartungsarbeiten.[2] Automatisierung reduziert den manuellen Fehlerbehebungsaufwand pro Gerät, aber erfahrene Mitarbeiter werden weiterhin bei komplexen Vorfällen, Kundeneskalationen und Sicherheitsuntersuchungen benötigt. Anbieter müssen Arbeitskosten gegen Abonnementpreise abwägen und dabei Servicequalität und Reaktionsverpflichtungen aufrechterhalten. Dies kann den Markt für verwaltete Remote-IT-Supportdienste einschränken, wenn die Anbieterkapazität nicht mit der neuen Nachfrage Schritt hält.
Datensouveränität, Datenschutz und grenzüberschreitende Lieferbeschränkungen
Datenlokalisierungs- und grenzüberschreitende Übertragungsregeln erschweren die zentralisierte Dienstbereitstellung in Europa, dem Nahen Osten und Teilen des asiatisch-pazifischen Raums, wo Kundeninformationen über mehrere Systeme hinweg bewegt werden können. Das Datenschutzgesetz Saudi-Arabiens verpflichtet Unternehmen, sensible Daten im Königreich zu speichern, sofern keine spezifische Ausnahmeregelung gilt. Anbieter benötigen möglicherweise lokale Datenspeicherung, lokales Personal, separate Supportprozesse und regional konfigurierte Serviceumgebungen, um jurisdiktionellen Anforderungen zu entsprechen. Diese Anforderungen verringern einige der Skalenvorteile eines einzigen globalen Liefermodells und erhöhen den Verwaltungsaufwand bei Compliance-Prüfungen. Sie beeinflussen auch die Lieferantenauswahl für regulierte Workloads und Verträge im öffentlichen Sektor, bei denen Datenverarbeitung und Zugriffskontrollen genau geprüft werden. Der Markt für verwaltete Remote-IT-Supportdienste muss daher länderspezifische Kontrollen berücksichtigen, ohne Servicekonsistenz, Cybersicherheit oder Kundenreaktionszeiten zu beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Sicherheitsbetrieb definiert den nächsten WachstumszyklusService-Desk und Endnutzer-Support hielten im Jahr 2026 einen Umsatzanteil von 29,43 %. Der Markt für verwaltete Remote-IT-Supportdienste behält dieses Segment, da ausgelagerter Helpdesk-Support Benutzer über Zeitzonen hinweg zu Kosten unterstützen kann, die viele interne Teams nicht erreichen können. Verwaltete Sicherheits- und Compliance-Operationen werden bis 2032 voraussichtlich mit einem CAGR von 11,47 % wachsen. Das Segment gewinnt an Bedeutung, da Organisationen kontinuierliche Überwachung, Compliance-Nachweise und Security-Operations-Center-Dienste in Kern-Managed-Service-Verträge aufnehmen. Das Plattform-Update von ArmorPoint im August 2026 kombinierte Governance-Mapping, Bedrohungsintelligenz, KI-gestützte Triage und 24/7-Security-Operations-Center-Response.
Remote-Überwachung und -Verwaltung, Netzwerkbetrieb sowie Cloud- und Infrastrukturbetrieb expandieren ebenfalls mit hybrider Infrastruktur. Cloud- und Infrastrukturarbeit wird durch die Nachfrage nach Überwachung von Cloud-Kosten und Konfigurationsabweichungen über mehr als eine Anbieterumgebung hinweg unterstützt. NinjaOne meldete für das Geschäftsjahr 2025 einen annualisierten wiederkehrenden Umsatz von 500 Millionen USD, mit einem Wachstum von 70 % gegenüber dem Vorjahr und mehr als 35.000 Kunden. Das Modell kombiniert Überwachung, Patch-Management, Backup und Identitätsmanagement über einen einzigen Agenten. Die Branche für verwaltete Remote-IT-Supportdienste weitet sich von wiederkehrender Infrastrukturabdeckung hin zu komplexeren, ergebnisorientierten Supportvereinbarungen aus.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicebereitstellungsmodell:
Hybride Bereitstellung gewinnt durch strukturelle Nachfrage an BodenVollständig remote Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 61,87 %. Helpdesk, Überwachung und Patch-Management können in der Regel ohne einen physischen Besuch durchgeführt werden, was dieses Bereitstellungsmodell unterstützt. Hybride Remote-Bereitstellung wird bis 2032 voraussichtlich mit einem CAGR von 11,83 % wachsen. Operational-Technology-Standorte und Edge-Deployments erfordern in manchen Situationen noch immer Hardware-Inspektion und -Reaktion vor Ort. Der Einsatz von ControlUp bei der Huws Gray Group zeigte den Wert der Remote-Überwachung über ein verteiltes Niederlassungsnetzwerk.
Der Markt für verwaltete Remote-IT-Supportdienste profitiert, da dieses Design die Kostenvorteile des Remote-Supports beibehält und gleichzeitig Sicherheit für physische und operative Umgebungen bietet. Es kann für Standorte relevant sein, an denen Geräteausfälle direkte Auswirkungen auf Produktion, Logistik oder Kundendienst haben. Kunden können klare Regeln festlegen, wann ein Vor-Ort-Besuch erforderlich ist. Dies kann Störungen reduzieren, ohne dauerhaftes lokales Personal zu erfordern. Der Markt für verwaltete Remote-IT-Supportdienste wird voraussichtlich die vollständig remote Bereitstellung als Hauptmodell beibehalten, während die hybride Bereitstellung in komplexen Umgebungen an Bedeutung gewinnt.
Nach Unternehmensgröße:
KMU-Nachfrage verringert den Abstand zu GroßunternehmenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 66,37 %. Ihre Multi-Standort- und Multi-Cloud-Umgebungen unterstützen große wiederkehrende Verträge, die mehrere Technologiebereiche abdecken. Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 11,67 % wachsen. Abonnementmodelle von NinjaOne, Kaseya und ConnectWise machen Überwachungs- und Service-Desk-Tools für kleinere Organisationen zugänglicher. Die Leistung von NinjaOne im Geschäftsjahr 2025 demonstriert das Ausmaß, das einheitliche Endpunktplattformen über eine breite Kundenbasis erreichen können.
Der Markt für verwaltete Remote-IT-Supportdienste profitiert, da KI-gestützte Triage und automatisierte Fehlerbehebung die Technikerzeit für häufige Supportaufgaben reduzieren. Dies ermöglicht es Anbietern, unternehmensgerechte Fähigkeiten auf Kunden mit kleineren internen Technologieteams auszuweiten. Die Chance ist nicht auf sehr kleine Organisationen beschränkt, da auch mittelständische Käufer Unterstützung für wachsende Cloud- und Sicherheitsumgebungen benötigen. Der Markt für verwaltete Remote-IT-Supportdienste kann von dieser Abdeckung profitieren, da der Mittelstand ein Modell benötigt, das zwischen dem Basispreismodell von Managed-Service-Providern und großen Integratorverträgen liegt. Großunternehmen bleiben die Umsatzbasis, während kleinere Kunden durch skalierte Serviceplattformen Wachstum beisteuern.

Nach Endnutzerbranche:
Wachstum im Gesundheitswesen spiegelt Compliance- und Versorgungskomplexität widerInformationstechnologie und Telekommunikation hielten im Jahr 2026 einen Umsatzanteil von 24,83 %. Die Branche hat hohe Verfügbarkeitsanforderungen und eine umfangreiche cloudnative Einführung, was den Umfang verwalteter Operationen erweitert. Das Gesundheitswesen wird bis 2032 voraussichtlich mit einem CAGR von 11,72 % wachsen. Gesundheitsorganisationen müssen fragmentierte Technologieumgebungen pflegen und gleichzeitig Kliniker, Verwaltungsmitarbeiter, Telemedizin-Plattformen und Patientendaten unterstützen. Das US-amerikanische Ministerium für Gesundheit und Soziale Dienste verlängerte die Telemedizin-Flexibilitäten bis zum 31. Dezember 2027.
Der Markt für verwaltete Remote-IT-Supportdienste kann Gesundheitsorganisationen unterstützen, die HIPAA-konforme Remote-Operationen benötigen, ohne jede Fähigkeit intern aufzubauen. Compliance und Servicekontinuität bleiben wichtig, da Technologieausfälle die Versorgungserbringung und Verwaltung beeinträchtigen können. BFSI, Fertigung, Einzel- und E-Commerce sowie Regierung und Verteidigung tragen ebenfalls zur Nachfrage bei. Kyndryl erhielt im März 2026 einen Vertrag des Texas Department of Information Resources, der Cybersicherheit, Cloud-Modernisierung, Anwendungen sowie Daten- und KI-Fähigkeiten umfasst. Die Branche für verwaltete Remote-IT-Supportdienste profitiert von branchenspezifischen Anforderungen, die Sicherheit, Resilienz, Compliance und Benutzer-Support kombinieren.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 37,63 %. Die Region verfügt über eine große Unternehmenskundenbasis, etablierte Anbieter und Vorschriften, die die Nachfrage nach Cybersicherheits-Outsourcing in Finanzdienstleistungen, Gesundheitswesen und kritischer Infrastruktur erhöhen. Kyndryl Canada erhielt im Februar 2025 einen bundesstaatlichen Service-Desk-Auftrag im Wert von 111.023.933,97 CAD (81,7 Millionen USD). Kyndryl erhielt außerdem im März 2026 einen Auftrag des Texas Department of Information Resources für Technologiedienstleistungen, die Cybersicherheit, Cloud und KI-Fähigkeiten umfassen.
Der Markt für verwaltete Remote-IT-Supportdienste bleibt in Europa wichtig, da regulatorische Verpflichtungen und Fachkräftemangel das Outsourcing bei einer breiteren Gruppe von Organisationen fördern. NIS 2 erhöht die Anforderungen an Vorfallsmeldung und Lieferkettensicherheit in mehreren europäischen Ländern. BSI-C5-Anforderungen beeinflussen auch die Auswahl von Cloud-Anbietern für Aufgaben im öffentlichen Sektor und im Gesundheitswesen in Deutschland. Diese Faktoren unterstützen Sicherheits- und Compliance-Operationen, erhöhen aber auch den Bedarf an lokalen Lieferkontrollen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 11,17 % wachsen. Die digitale Transformation in China, Indien, Japan, Südkorea und Australien unterstützt die Nachfrage in Finanzdienstleistungen, Fertigung, Gesundheitswesen und Technologie. Microsoft berichtete im Juni 2026, dass Infosys, Tata Consultancy Services und Wipro Microsoft 365 Copilot gemeinsam auf mehr als 300.000 Mitarbeiter ausgeweitet hatten.[3] Die Anbieter der Region bündeln KI-gestützte Operationen in verwaltete Verträge, anstatt sich ausschließlich auf Zeit- und Materialengagements zu verlassen. Südamerika entwickelt sich durch Nachfrage aus Finanzdienstleistungen und Fertigung, während Brasiliens Datenspeicherungsanforderungen und Lokalisierungsanforderungen im Nahen Osten und Afrika das Vertragsdesign beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
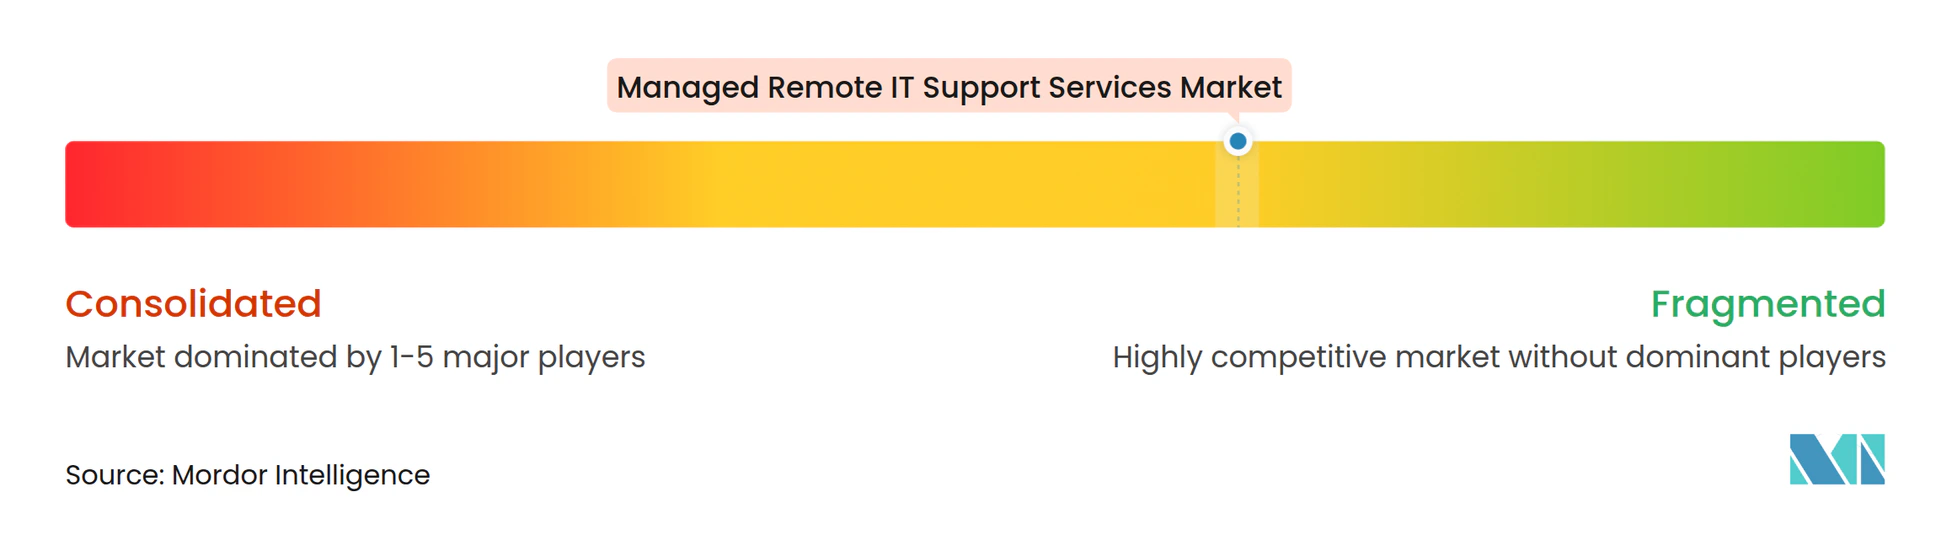
Der Markt für verwaltete Remote-IT-Supportdienste umfasst globale Systemintegratoren, spezialisierte Managed-Service-Provider und Anbieter von Remote-Überwachungs- und -Verwaltungsplattformen. Kyndryl, Accenture, Tata Consultancy Services, Infosys und Capgemini konkurrieren um Unternehmensverträge durch geografische Abdeckung, branchenspezifische Fähigkeiten und KI-gestützte Operationen. Kyndryl erneuerte im Juli 2025 seine Azure Expert MSP-Zertifizierung, eine Auszeichnung, die weniger als 2 % des Microsoft-Partnerökosystems innehaben. Das Unternehmen startete außerdem gemeinsam mit Microsoft den Kyndryl Microsoft Acceleration Hub zur Unterstützung KI-geführter Technologietransformation.
Auf Plattformebene konkurrieren NinjaOne, ConnectWise und Kaseya darum, einheitliche Tools für Endpunktüberwachung, Patch-Management, Backup, Sicherheit und Identität bereitzustellen. Der annualisierte wiederkehrende Umsatz von NinjaOne erreichte im Geschäftsjahr 2025 500 Millionen USD nach einem Wachstum von 70 % gegenüber dem Vorjahr. ConnectWise erweiterte die Drittanbieter-Patch-Abdeckung im November 2025 auf mehr als 7.000 Anwendungen und führte Fähigkeiten zur robotergestützten Prozessautomatisierung ein. Das Unternehmen berichtete, dass frühe Anwender mehr als 165 Technikerstunden pro Monat einsparten und das Kunden-Onboarding um 75 % beschleunigten. Diese Plattformfunktionen können die Wechselkosten erhöhen, wenn Anbieter ihren Kundenbetrieb auf einer einzigen Softwareumgebung standardisieren.
Der Mittelstand ist eine zentrale Chance, da Käufer mehr Abdeckung benötigen als ein einfacher Managed-Service-Vertrag bietet, aber möglicherweise nicht die Mindestgröße für globale Integratoren erreichen. Kaseya erwarb INKY im Oktober 2025, um KI-basierte E-Mail-Sicherheitsfähigkeiten zur Kaseya-365-Plattform hinzuzufügen. NinjaOne schloss im Juni 2025 die Übernahme von Dropsuite für 270 Millionen USD ab, um SaaS-Backup und E-Mail-Archivierung hinzuzufügen.[4] Der Markt für verwaltete Remote-IT-Supportdienste bleibt wettbewerbsintensiv, da Käufer zwischen integrierten Plattformen, spezialisierten Anbietern und großen Serviceunternehmen wählen können.
Marktführer für verwaltete Remote-IT-Supportdienste
-
ConnectWise, LLC
-
Kaseya Limited
-
IBM Corporation
-
Accenture plc
-
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Remote-IT-Supportdienste Unternehmen in diesem Bericht
- Accenture plc
- IBM Corporation
- Microsoft Corporation
- Cisco Systems, Inc.
- Fujitsu Limited
- Kyndryl Holdings, Inc.
- DXC Technology Company
- Hewlett Packard Enterprise Company
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- NTT DATA Group Corporation
- Wipro Limited
- Rackspace Technology, Inc.
- ConnectWise, LLC
- Kaseya Limited
- NinjaOne, Inc.
- N-able, Inc.
- Atera Networks Ltd.
Neueste Industrielle Entwicklungen in Markt für verwaltete Remote-IT-Supportdienste
- September 2026: Kyndryl erhielt einen 10-jährigen NASPO ValuePoint Cloud- und Softwarelösungsvertrag, der staatlichen und lokalen Regierungsbehörden in den gesamten Vereinigten Staaten Zugang zu Cloud-, Cybersicherheits- und KI-gesteuerten verwalteten Diensten bietet.
- August 2026: ArmorPoint erweiterte seine cloudbasierte Sicherheitsbetriebsplattform, um Incident-Response, Governance, Compliance-Mapping, KI-beschleunigte Triage und 24/7-SOC-Support in einem einzigen Workflow zu vereinen, der CMMC Level 2, PCI DSS v4.0, HIPAA Security Rule, SOC 2 und NIST CSF 2.0 zugeordnet ist, und ermöglicht es Managed-Service-Providern, unternehmensgerechte Sicherheitsbetriebe ohne den Aufbau einer SOC-Infrastruktur bereitzustellen.
- März 2026: Microsoft gab bekannt, dass Infosys, Tata Consultancy Services und Wipro Microsoft 365 Copilot jeweils auf über 100.000 Mitarbeiter ausgeweitet haben und in weniger als 6 Monaten gemeinsam 300.000 Lizenzen erreichten, wobei Wipro über 250.000 Vollzeitäquivalent-Tage pro Quartal durch KI-gestützte verwaltete IT-Operationen einsparte.
- März 2026: Kyndryl erhielt vom Texas Department of Information Resources einen leistungsbasierten IT-Dienstleistungsvertrag, der Cybersicherheit, Cloud-Modernisierung, Anwendungen sowie Daten- und KI-Fähigkeiten für staatliche und lokale Regierungsbehörden abdeckt.
Berichtsumfang des globalen Marktes für verwaltete Remote-IT-Supportdienste
Der Markt für verwaltete Remote-IT-Supportdienste umfasst ausgelagerte IT-Dienste, die es Organisationen ermöglichen, ihre IT-Infrastruktur, Anwendungen, Endpunkte, Netzwerke und Cloud-Umgebungen remote zu überwachen, zu warten, Fehler zu beheben, zu sichern und zu optimieren. Diese Dienste umfassen Remote-Überwachung und -Verwaltung (RMM), Service-Desk und Endnutzer-Support, verwalteten Netzwerkbetrieb, verwalteten Cloud- und Infrastrukturbetrieb sowie verwaltete Sicherheits- und Compliance-Operationen. Dienstleister nutzen Remote-Zugriffstools, Automatisierung, zentralisierte Überwachungsplattformen und autonome Fehlerbehebungsfähigkeiten, um technische Probleme zu lösen, IT-Assets zu verwalten, Systemverfügbarkeit aufrechtzuerhalten und verteilte Belegschaften sowie geografisch verteilte IT-Umgebungen zu unterstützen. Der Markt umfasst vollständig remote und hybrid-remote Servicebereitstellungsmodelle für Organisationen, die externe operative IT-Unterstützung suchen.
Der Marktbericht für verwaltete Remote-IT-Supportdienste ist segmentiert nach Servicetyp (Remote-Überwachung und -Verwaltung, Service-Desk und Endnutzer-Support, verwalteter Netzwerkbetrieb, verwalteter Cloud- und Infrastrukturbetrieb, verwaltete Sicherheits- und Compliance-Operationen und weitere Servicetypen), Servicebereitstellungsmodell (vollständig remote und hybrid-remote), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzel- und E-Commerce, Fertigung, Regierung und Verteidigung sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Remote-Überwachung und -Verwaltung |
| Service-Desk und Endnutzer-Support |
| Verwalteter Netzwerkbetrieb |
| Verwalteter Cloud- und Infrastrukturbetrieb |
| Verwaltete Sicherheits- und Compliance-Operationen |
| Weitere Servicetypen |
| Vollständig remote |
| Hybrid-remote |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzel- und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Remote-Überwachung und -Verwaltung | |
| Service-Desk und Endnutzer-Support | ||
| Verwalteter Netzwerkbetrieb | ||
| Verwalteter Cloud- und Infrastrukturbetrieb | ||
| Verwaltete Sicherheits- und Compliance-Operationen | ||
| Weitere Servicetypen | ||
| Nach Servicebereitstellungsmodell | Vollständig remote | |
| Hybrid-remote | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzel- und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Remote-IT-Supportdienste?
Der Markt für verwaltete Remote-IT-Supportdienste wird im Jahr 2026 auf 33,47 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 10,72 % 61,27 Milliarden USD erreichen. Die Nachfrage resultiert aus kontinuierlichem Cloud-Management, Endpunkt-Support, Sicherheitsbetrieb und Compliance-Arbeit. Diese Aktivitäten erfordern für viele Organisationen eine kontinuierliche Abdeckung anstelle einmaliger Technologieprojekte. Der Ausblick spiegelt auch den Bedarf der Kunden wider, Cloud-Ausgaben, Konfigurationsänderungen, Identitätszugang, Software-Patch-Management und Incident-Response durch ein koordiniertes Servicemodell zu verwalten.
Welcher Servicetyp führt bei verwalteten Remote-IT-Supportdiensten?
Service-Desk und Endnutzer-Support führt mit einem Umsatzanteil von 29,43 % im Jahr 2026. Verwaltete Sicherheits- und Compliance-Operationen ist der am schnellsten wachsende Servicetyp mit einem CAGR von 11,47 % bis 2032, da Kunden kontinuierliche Überwachung, Beweiserhebung, Response-Support und Berichterstattung benötigen. Dies spiegelt den Wandel hin zu Sicherheitsarbeit als vertraglich vereinbarter Betriebsfunktion wider.
Warum setzen Organisationen auf Remote-IT-Supportdienste?
Organisationen benötigen kontinuierliche Unterstützung für hybride Cloud-Operationen, verteilte Endpunkte, Cybersicherheitskontrollen und Compliance-Beweiserhebung. Verwaltete Dienste können auch eine breitere operative Abdeckung, standardisierte Prozesse, Fachkenntnisse und planbarere Technologieausgaben bieten. Sie können auch den Support skalieren, ohne an jedem Standort ein großes lokales Team zu unterhalten.
Welche Region wächst am schnellsten bei verwalteten Remote-IT-Supportdiensten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 11,17 % wachsen, unterstützt durch die digitale Transformation in den wichtigsten Volkswirtschaften der Region. Anbieter kombinieren zunehmend KI-gestützte Operationen mit wiederkehrenden Managed-Service-Verträgen für Technologie-, Fertigungs-, Gesundheits- und Finanzdienstleistungskunden. Lokale Liefermodelle sind auch dort wichtig, wo Daten- und Zugriffsanforderungen je nach Land unterschiedlich sind.
Welcher Endnutzersektor wächst am schnellsten?
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einem CAGR von 11,72 % wachsen, da Compliance, Telemedizin und fragmentierte Technologieumgebungen den Supportbedarf erhöhen. Anbieter können dazu beitragen, sicheren Zugang, Servicekontinuität, Endpunktverfügbarkeit und operativen Support für klinische und administrative Benutzer aufrechtzuerhalten. Diese Anforderungen machen zuverlässige Remote-Operationen für patientenorientierte und Back-Office-Dienste wichtig.