
Taille et part du marché des services de support informatique à distance géré
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 36.83 Milliards de dollars |
| Taille du Marché (2032) | 61.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de support informatique à distance géré par Mordor Intelligence
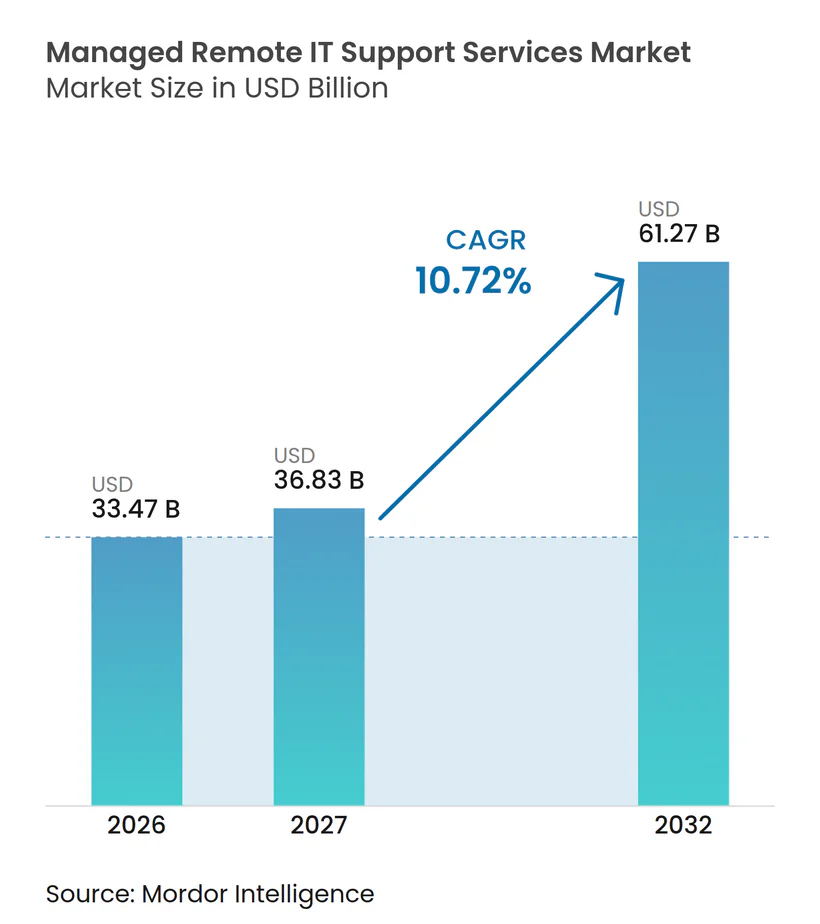
La taille du marché des services de support informatique à distance géré devrait s'étendre de 33,47 milliards USD en 2026 à 61,27 milliards USD d'ici 2032, enregistrant un CAGR de 10,72 % entre 2027 et 2032. La croissance reflète le passage d'interventions correctives réactives vers des opérations à distance continues couvrant les environnements cloud, les points de terminaison, les réseaux et la sécurité. Les parcs hybrides et multi-cloud nécessitent une supervision continue car les charges de travail, les contrôles d'accès et les données se déplacent entre plusieurs environnements. Les obligations de conformité évoluent également des vérifications périodiques vers la collecte continue de preuves et la réponse aux incidents. Les prestataires peuvent établir des contrats plus longs lorsque les clients combinent la couverture du service d'assistance, la surveillance, les opérations cloud et les opérations de sécurité en un seul service. La concurrence s'oriente vers des plateformes capables d'automatiser les tâches routinières tout en conservant du personnel expérimenté pour les incidents complexes.
Points clés du rapport
- Par type de service, le service d'assistance et le support aux utilisateurs finaux détenaient 29,43 % de la part du marché des services de support informatique à distance géré en 2026, tandis que les opérations de sécurité et de conformité gérées devraient se développer à un CAGR de 11,47 % jusqu'en 2032.
- Par modèle de prestation de services, la prestation entièrement à distance détenait 61,87 % de la part des revenus en 2026, tandis que la prestation hybride à distance devrait se développer à un CAGR de 11,83 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 66,37 % de la part des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 11,67 % jusqu'en 2032.
- Par secteur d'utilisation final, les technologies de l'information et les télécommunications détenaient 24,83 % de la part des revenus en 2026, tandis que la santé devrait se développer à un CAGR de 11,72 % jusqu'en 2032.
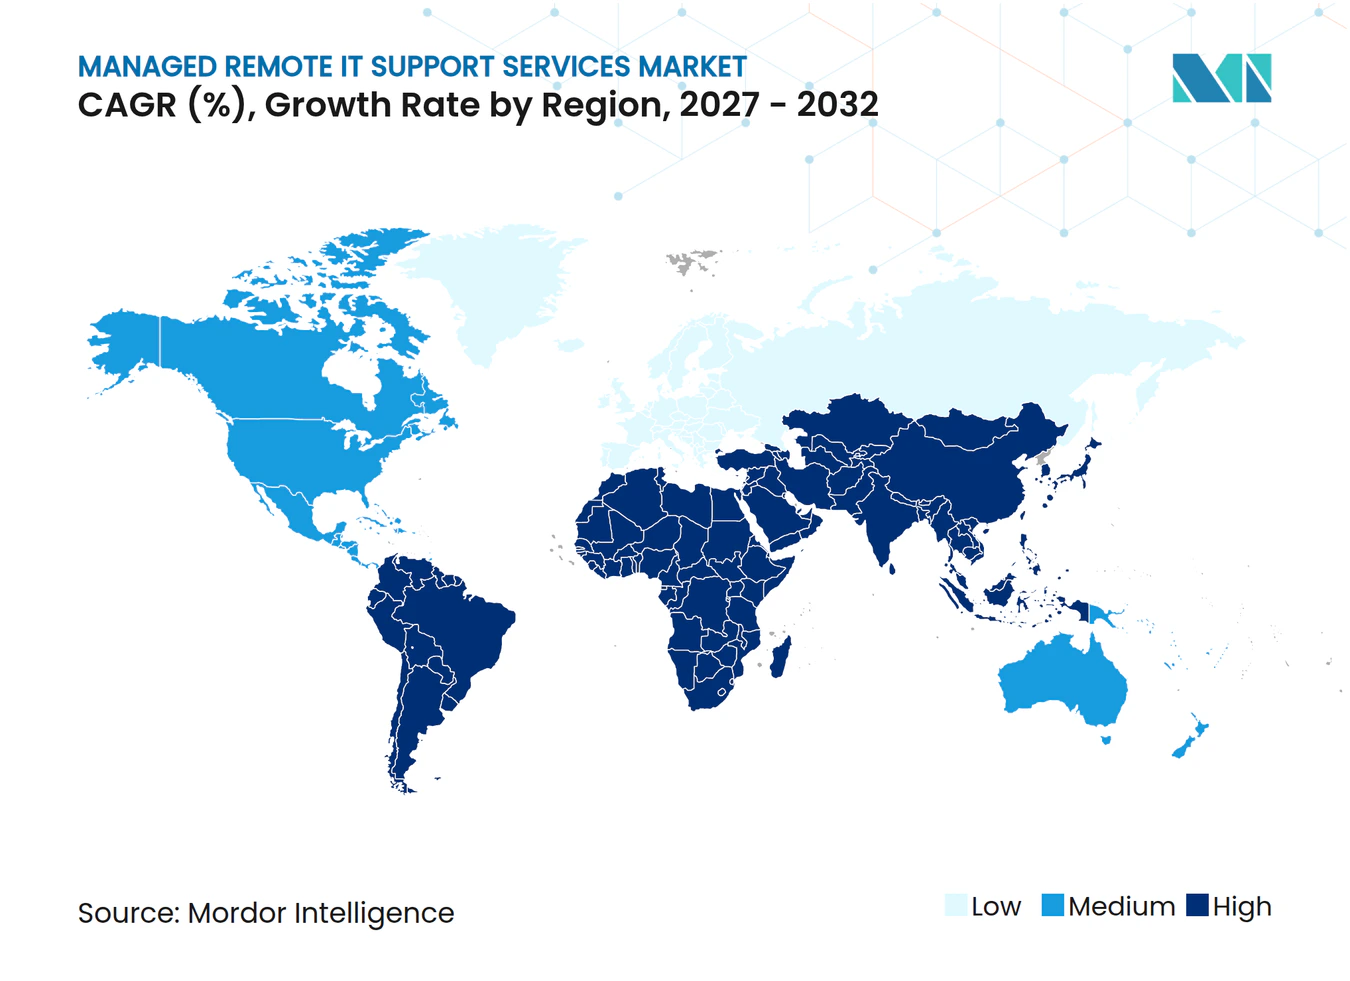
- Par géographie, l'Amérique du Nord détenait 37,63 % de la part du marché des services de support informatique à distance géré en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,17 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Complexité opérationnelle des environnements hybrides et multi-cloud | +2.8% | Mondial | Moyen terme (2 à 4 ans) |
| Exigences croissantes en matière de cybersécurité et de conformité | +2.3% | Mondial | Court terme (≤ 2 ans) |
| Expansion des points de terminaison liée aux effectifs distribués et hybrides | +1.7% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Pression sur l'optimisation des coûts et préférence pour des dépenses informatiques prévisibles | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Sites de technologie opérationnelle et de périphérie avec des effectifs informatiques sur site limités | +0.9% | Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Productivité des techniciens grâce à la surveillance et gestion à distance et remédiation autonome | +0.7% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Complexité opérationnelle des environnements hybrides et multi-cloud
L'architecture hybride et multi-cloud a fait de la complexité informatique une exigence permanente pour la prestation de services gérés, plutôt qu'un problème limité à la phase de migration. Flexera a constaté que 73 % des répondants exploitaient des environnements hybrides cloud dans son enquête 2026, en hausse de 3 points de pourcentage d'une année sur l'autre, et son échantillon comprenait 753 professionnels techniques et dirigeants.[1] Ces environnements nécessitent une gouvernance cohérente couvrant l'infrastructure privée, les clouds publics, les applications, les services d'identité et les contrôles de gestion des données. Les acquisitions et les choix technologiques décentralisés peuvent également créer des dépendances cloud sans modèle de contrôle unifié, un problème souvent décrit comme une adoption accidentelle du multi-cloud. Cette situation génère des travaux de remédiation et une supervision continue que les équipes internes peuvent avoir du mal à assurer à grande échelle une fois les travaux de migration terminés. Le marché des services de support informatique à distance géré bénéficie de la transformation des projets de migration en contrats plus longs couvrant les opérations cloud, la gestion de la configuration, la supervision des coûts, le contrôle des accès et la réponse aux incidents.
Exigences croissantes en matière de cybersécurité et de conformité
Les exigences de conformité nécessitent de plus en plus un travail opérationnel continu plutôt qu'une préparation périodique aux audits, ce qui modifie la façon dont les prestataires définissent et tarifient leurs services. Sophos a rapporté que presque tous les prestataires de services gérés proposent au moins 1 service de conformité, tandis que beaucoup gèrent l'intégralité des programmes de conformité de leurs clients. NIS 2, CMMC Niveau 2, PCI DSS v4.0 et la règle de sécurité HIPAA accroissent le besoin de collecte de preuves, de signalement des incidents, de contrôles documentés et de conservation des dossiers d'audit. ArmorPoint a étendu sa plateforme en août 2026 pour cartographier l'activité de sécurité en temps réel selon CMMC Niveau 2, PCI DSS v4.0, la règle de sécurité HIPAA, SOC 2 et NIST CSF 2.0 au sein d'un seul flux de travail. Ce changement élargit le travail de sécurité géré de la détection des menaces à la gouvernance, la préparation aux audits, le suivi des remédiations et les rapports réguliers. Cela soutient le marché des services de support informatique à distance géré car les acheteurs peuvent acquérir un support de conformité récurrent en complément des opérations de sécurité, plutôt que de s'appuyer sur des évaluations isolées.
Expansion des points de terminaison liée aux effectifs distribués et hybrides
Le travail distribué a augmenté le nombre de points de terminaison nécessitant une surveillance, des correctifs, un contrôle des identités, un accès sécurisé et une remédiation à distance dans les domiciles, les succursales et les sites clients. ControlUp a rapporté que son travail avec Huws Gray Group dans 335 succursales a permis à une équipe informatique de 15 personnes d'économiser plus de 40 heures par mois et de réduire les visites sur site grâce à une surveillance en temps réel. Le travail à distance crée également un risque distinct lié aux appareils appartenant aux employés qui accèdent aux applications d'entreprise en dehors des contrôles de périmètre traditionnels et peuvent ne pas utiliser les mêmes normes de configuration. De nombreux agents de surveillance à distance ne peuvent pas être installés sur ces appareils, laissant une lacune de couverture pour les outils conventionnels. Les prestataires combinent donc l'accès zéro confiance, la gestion des identités native au cloud, les politiques de points de terminaison et des approches de surveillance qui ne nécessitent pas toujours un agent. Ce parc de points de terminaison plus étendu crée une demande récurrente sur le marché des services de support informatique à distance géré pour les prestataires capables de couvrir les utilisateurs, les appareils et les applications sur plusieurs sites.
Pression sur l'optimisation des coûts et préférence pour des dépenses informatiques prévisibles
Les organisations confrontées à des pressions sur les coûts d'exploitation utilisent le support à distance géré pour remplacer des dépenses technologiques irrégulières par des frais de service par appareil ou par utilisateur que les équipes financières peuvent planifier. Les acheteurs répartissent également les grandes tours technologiques entre des prestataires spécialisés pour introduire de la concurrence, obtenir une expertise ciblée et maîtriser les coûts structurels. Cette approche d'achat peut séparer les travaux applicatifs, la gestion de l'infrastructure, les opérations cloud et les services de cybersécurité plutôt que de les regrouper sous 1 contrat fournisseur. Microsoft a rapporté que l'utilisation interne de Microsoft 365 Copilot par Wipro a permis d'économiser plus de 250 000 jours ETP par trimestre. L'automatisation peut réduire le coût de traitement par ticket lorsque les prestataires peuvent vérifier le résultat pour les clients et l'appliquer à des flux de travail répétitifs. Le marché des services de support informatique à distance géré est soutenu par des clients recherchant des dépenses prévisibles tout en orientant davantage leurs budgets discrétionnaires vers l'infrastructure d'intelligence artificielle, la modernisation du cloud et les contrôles de sécurité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénurie de compétences en opérations à distance, cloud et cybersécurité | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Souveraineté des données, confidentialité et contraintes de prestation transfrontalière | -1.1% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Concentration des plateformes de surveillance et gestion à distance et coûts de changement contractuels | -0.7% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Exposition à la sécurité liée à l'accès à distance privilégié et risque lié à la chaîne d'approvisionnement des prestataires de services gérés | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de compétences en opérations à distance, cloud et cybersécurité
La pénurie de personnel expérimenté en opérations cloud et en cybersécurité limite la capacité des prestataires à augmenter leur capacité de prestation à mesure que les contrats se développent et que les environnements clients deviennent plus spécialisés. La contrainte concerne les compétences autant que les effectifs, car les praticiens capables de gouverner des parcs multi-cloud, d'interpréter les événements de sécurité et de gérer les menaces sur les points de terminaison restent difficiles à fidéliser. ConnectWise a étendu Asio RMM pour couvrir plus de 7 000 applications pour la mise à jour automatique des correctifs en novembre 2025, réduisant la quantité de travail répétitif requis pour la maintenance des logiciels.[2] L'automatisation réduit le travail de remédiation manuelle par appareil, mais du personnel senior est toujours nécessaire lors d'incidents complexes, d'escalades clients et d'investigations de sécurité. Les prestataires doivent équilibrer les coûts de main-d'œuvre par rapport aux prix des abonnements tout en maintenant la qualité de service et les engagements de réponse. Cela peut limiter le marché des services de support informatique à distance géré, où la capacité des prestataires ne suit pas le rythme de la nouvelle demande.
Souveraineté des données, confidentialité et contraintes de prestation transfrontalière
Les règles de localisation des données et de transfert transfrontalier compliquent la prestation de services centralisée en Europe, au Moyen-Orient et dans certaines parties de l'Asie-Pacifique, où les informations des clients peuvent transiter par plusieurs systèmes. La loi saoudienne sur la protection des données personnelles exige que les entreprises stockent les données sensibles à l'intérieur du Royaume, sauf si une exemption spécifique s'applique. Les prestataires peuvent avoir besoin d'un stockage local des données, de personnel local, de processus de support distincts et d'environnements de service configurés régionalement pour satisfaire aux exigences juridictionnelles. Ces exigences réduisent certains des avantages d'échelle d'un modèle de prestation mondial unique et ajoutent des travaux administratifs aux examens de conformité. Elles influencent également la sélection des fournisseurs pour les charges de travail réglementées et les contrats du secteur public où la gestion des données et les contrôles d'accès sont scrutés. Le marché des services de support informatique à distance géré doit donc intégrer des contrôles spécifiques à chaque pays sans affaiblir la cohérence du service, la cybersécurité ou les délais de réponse aux clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
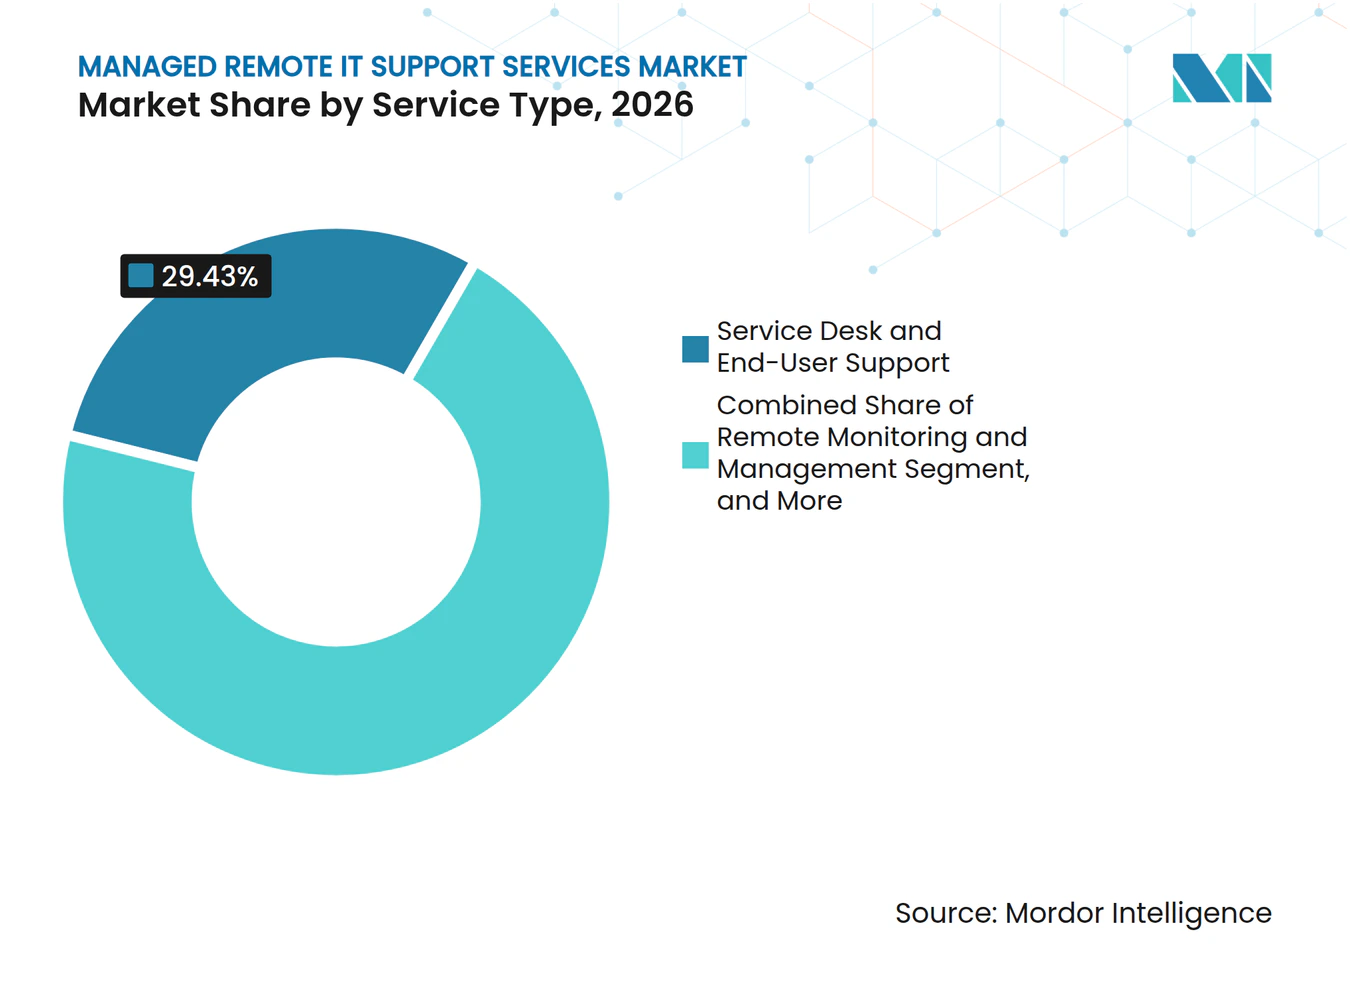
les opérations de sécurité définissent le prochain cycle de croissanceLe service d'assistance et le support aux utilisateurs finaux détenaient 29,43 % de la part des revenus en 2026. Le marché des services de support informatique à distance géré conserve ce segment car la couverture externalisée du service d'assistance peut soutenir les utilisateurs sur plusieurs fuseaux horaires à un coût que de nombreuses équipes internes ne peuvent pas égaler. Les opérations de sécurité et de conformité gérées devraient croître à un CAGR de 11,47 % jusqu'en 2032. Le segment gagne en pertinence à mesure que les organisations intègrent la surveillance continue, les preuves de conformité et les services de centre des opérations de sécurité dans les contrats de services gérés de base. La mise à jour de la plateforme ArmorPoint d'août 2026 a combiné la cartographie de la gouvernance, le renseignement sur les menaces, le triage assisté par intelligence artificielle et la réponse du centre des opérations de sécurité 24h/24 et 7j/7.
La surveillance et gestion à distance, les opérations réseau, ainsi que les opérations cloud et d'infrastructure se développent également avec l'infrastructure hybride. Les travaux cloud et d'infrastructure sont soutenus par la demande de supervision des coûts cloud et de la dérive de configuration dans plus d'un environnement fournisseur. NinjaOne a déclaré 500 millions USD de revenus récurrents annualisés au cours de l'exercice 2025, avec une croissance de 70 % d'une année sur l'autre et plus de 35 000 clients. Son modèle combine la surveillance, les correctifs, la sauvegarde et la gestion des identités via 1 agent. Le secteur des services de support informatique à distance géré s'élargit de la couverture d'infrastructure récurrente vers des arrangements de support plus complexes et axés sur les résultats.



Par modèle de prestation de services :
la prestation hybride gagne du terrain grâce à une demande structurelleLa prestation entièrement à distance détenait 61,87 % des revenus en 2026. Le service d'assistance, la surveillance et la gestion des correctifs peuvent généralement être effectués sans visite physique, ce qui soutient ce modèle de prestation. La prestation hybride à distance devrait se développer à un CAGR de 11,83 % jusqu'en 2032. Les sites de technologie opérationnelle et les déploiements en périphérie nécessitent encore une inspection matérielle et une intervention dans certaines situations. Le déploiement de ControlUp chez Huws Gray Group a démontré la valeur de la surveillance à distance sur un réseau de succursales dispersées.
Le marché des services de support informatique à distance géré en bénéficie car cette conception préserve les avantages de coût du support à distance tout en offrant des garanties pour les environnements physiques et opérationnels. Il peut être pertinent pour les sites où une défaillance d'équipement a un effet direct sur la production, la logistique ou le service client. Les clients peuvent établir des règles claires pour déterminer quand une visite sur site est nécessaire. Cela peut réduire les perturbations sans nécessiter de personnel local permanent. Le marché des services de support informatique à distance géré devrait conserver la prestation entièrement à distance comme modèle principal, tandis que la prestation hybride gagne en importance dans les environnements complexes.
Par taille d'organisation :
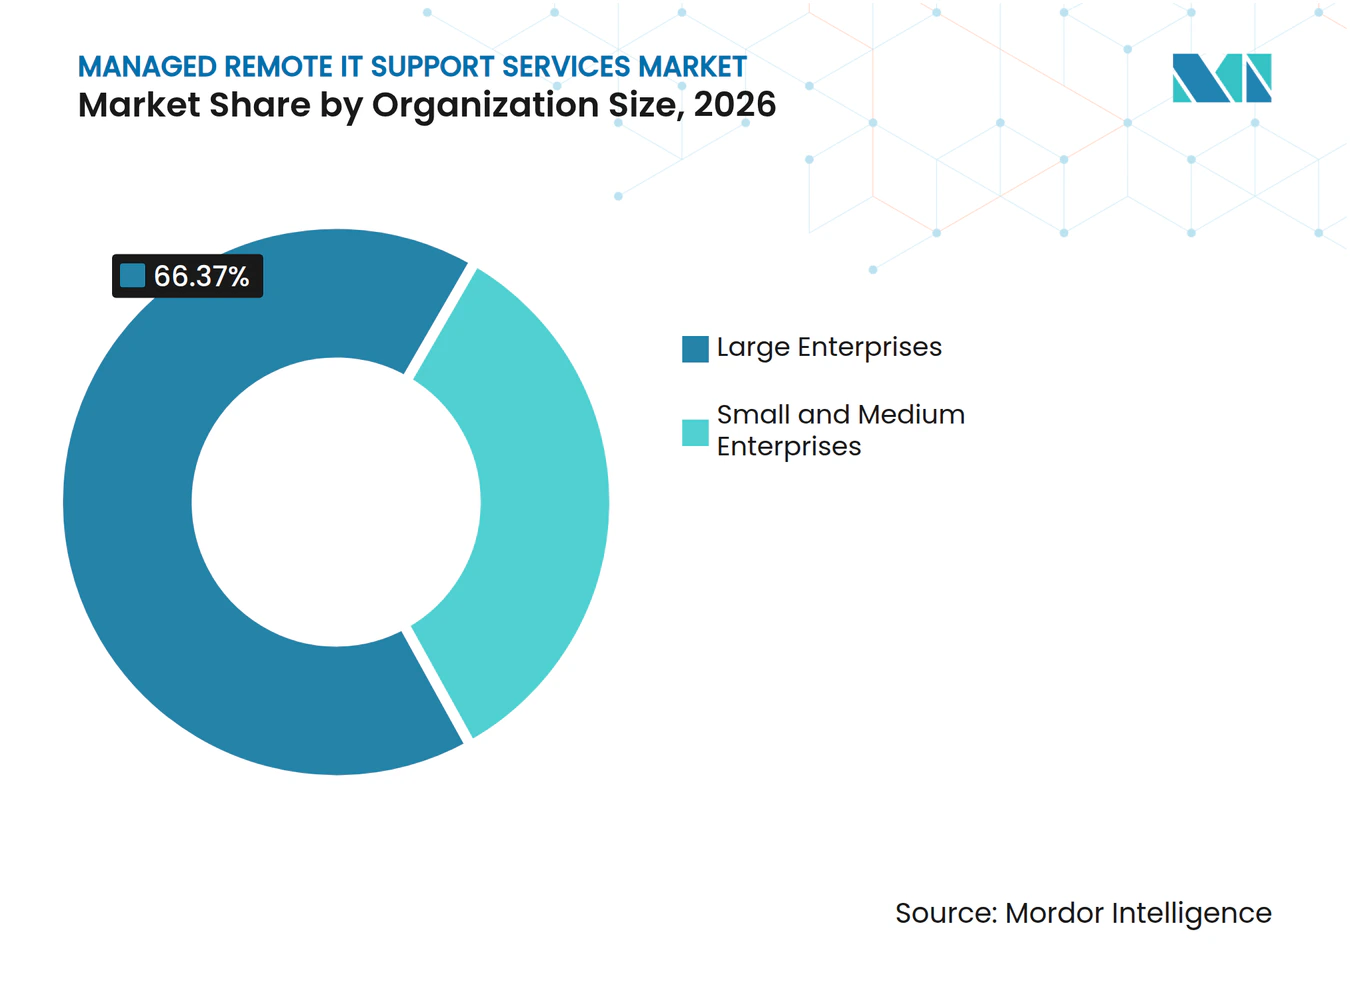
la demande des PME réduit l'écart avec les grandes entreprisesLes grandes entreprises détenaient 66,37 % de la part des revenus en 2026. Leurs environnements multi-sites et multi-cloud soutiennent de grands contrats récurrents couvrant plusieurs tours technologiques. Les petites et moyennes entreprises devraient croître à un CAGR de 11,67 % jusqu'en 2032. Les modèles d'abonnement de NinjaOne, Kaseya et ConnectWise rendent les outils de surveillance et de service d'assistance plus accessibles aux organisations de plus petite taille. Les performances de NinjaOne au cours de l'exercice 2025 démontrent l'échelle que les plateformes unifiées de gestion des points de terminaison peuvent atteindre sur une large base de clients.
Le marché des services de support informatique à distance géré bénéficie du triage assisté par intelligence artificielle et de la remédiation automatisée qui réduisent le temps des techniciens pour les tâches de support courantes. Cela permet aux prestataires d'étendre des capacités de niveau entreprise aux clients disposant d'équipes technologiques internes plus réduites. L'opportunité n'est pas limitée aux très petites organisations car les acheteurs du marché intermédiaire ont également besoin de support pour des parcs cloud et de sécurité en croissance. Le marché des services de support informatique à distance géré peut tirer parti de cette couverture car le marché intermédiaire a besoin d'un modèle situé entre la tarification de base des prestataires de services gérés et les contrats des grands intégrateurs. Les grandes entreprises restent la base de revenus, tandis que les clients plus petits ajoutent de la croissance grâce à des plateformes de services à grande échelle.

Par secteur d'utilisation final :
la croissance dans la santé reflète la complexité de la conformité et des soinsLes technologies de l'information et les télécommunications détenaient 24,83 % de la part des revenus en 2026. Le secteur vertical présente des besoins élevés en disponibilité et une adoption étendue des technologies natives au cloud, ce qui élargit le périmètre des opérations gérées. La santé devrait croître à un CAGR de 11,72 % jusqu'en 2032. Les organisations de santé doivent maintenir des parcs technologiques fragmentés tout en soutenant les cliniciens, les administrateurs, les plateformes de télésanté et les données des patients. Le Département américain de la Santé et des Services sociaux a prolongé les flexibilités de télésanté jusqu'au 31 décembre 2027.
Le marché des services de support informatique à distance géré peut soutenir les organisations de santé qui ont besoin d'opérations à distance conformes à la réglementation HIPAA sans développer toutes les capacités en interne. La conformité et la continuité des services restent importantes car les interruptions technologiques peuvent affecter la prestation des soins et l'administration. Le BFSI, la fabrication, le commerce de détail et le commerce électronique, ainsi que le gouvernement et la défense contribuent également à la demande. Kyndryl a reçu un contrat du Département des ressources informatiques du Texas en mars 2026 couvrant la cybersécurité, la modernisation du cloud, les applications et les capacités en matière de données et d'intelligence artificielle. Le secteur des services de support informatique à distance géré bénéficie des exigences sectorielles qui combinent sécurité, résilience, conformité et support aux utilisateurs.
Analyse géographique
L'Amérique du Nord détenait 37,63 % de la part des revenus en 2026. La région dispose d'une large base de clients entreprises, de prestataires établis et de réglementations qui accroissent la demande d'externalisation de la cybersécurité dans les services financiers, la santé et les infrastructures critiques. Kyndryl Canada a reçu un contrat fédéral de service d'assistance d'une valeur de 111 023 933,97 CAD (81,7 millions USD) en février 2025. Kyndryl a également reçu un contrat du Département des ressources informatiques du Texas en mars 2026 pour des services technologiques incluant la cybersécurité, le cloud et les capacités d'intelligence artificielle.
Le marché des services de support informatique à distance géré reste important en Europe car les obligations réglementaires et les pénuries de compétences encouragent l'externalisation dans un ensemble plus large d'organisations. NIS 2 renforce les exigences en matière de signalement des incidents et de sécurité de la chaîne d'approvisionnement dans plusieurs pays européens. Les exigences BSI C5 influencent également la sélection des fournisseurs cloud pour les travaux du secteur public et de la santé en Allemagne. Ces facteurs soutiennent les opérations de sécurité et de conformité, mais ils augmentent également le besoin de contrôles de prestation locaux.
L'Asie-Pacifique devrait croître à un CAGR de 11,17 % jusqu'en 2032. La transformation numérique en Chine, en Inde, au Japon, en Corée du Sud et en Australie soutient la demande dans les services financiers, la fabrication, la santé et la technologie. Microsoft a rapporté en juin 2026 qu'Infosys, Tata Consultancy Services et Wipro avaient déployé Microsoft 365 Copilot auprès de plus de 300 000 employés combinés.[3] Les prestataires de la région intègrent des opérations assistées par intelligence artificielle dans des contrats de services gérés récurrents plutôt que de s'appuyer uniquement sur des engagements en régie. L'Amérique du Sud se développe grâce à la demande des services financiers et de la fabrication, tandis que les exigences de résidence des données au Brésil et les exigences de localisation au Moyen-Orient et en Afrique influencent la conception des contrats.
Paysage concurrentiel
Concentration du Marché
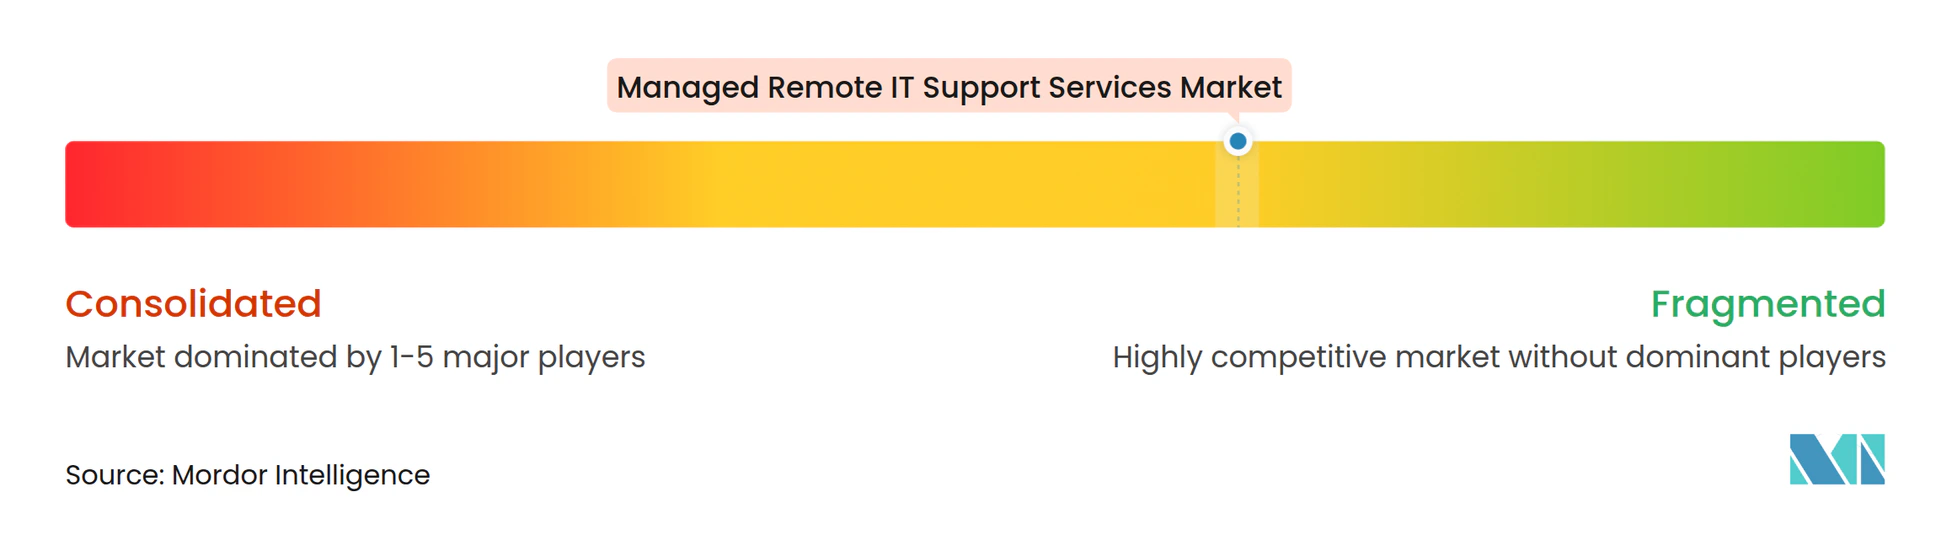
Le marché des services de support informatique à distance géré comprend des intégrateurs de systèmes mondiaux, des prestataires de services gérés spécialisés et des éditeurs de plateformes de surveillance et gestion à distance. Kyndryl, Accenture, Tata Consultancy Services, Infosys et Capgemini se disputent les contrats d'entreprise grâce à leur couverture géographique, leurs capacités sectorielles et leurs opérations assistées par intelligence artificielle. Kyndryl a renouvelé sa désignation Azure Expert MSP en juillet 2025, une accréditation détenue par moins de 2 % de l'écosystème partenaire de Microsoft. Il a également lancé le Kyndryl Microsoft Acceleration Hub avec Microsoft pour soutenir la transformation technologique pilotée par l'intelligence artificielle.
Au niveau des plateformes, NinjaOne, ConnectWise et Kaseya se disputent la fourniture d'outils unifiés pour la surveillance des points de terminaison, les correctifs, la sauvegarde, la sécurité et l'identité. Les revenus récurrents annualisés de NinjaOne ont atteint 500 millions USD au cours de l'exercice 2025, après une croissance de 70 % d'une année sur l'autre. ConnectWise a étendu la couverture des correctifs tiers à plus de 7 000 applications et a introduit des capacités d'automatisation des processus robotiques en novembre 2025. La société a rapporté que les premiers adoptants ont réalisé plus de 165 heures de technicien économisées par mois et un intégration des clients 75 % plus rapide. Ces fonctionnalités de plateforme peuvent augmenter les coûts de changement lorsque les prestataires standardisent leurs opérations clients sur 1 environnement logiciel.
Le marché intermédiaire représente une opportunité centrale car les acheteurs ont besoin d'une couverture plus étendue qu'un contrat de services gérés de base, mais peuvent ne pas atteindre l'échelle minimale requise par les grands intégrateurs. Kaseya a acquis INKY en octobre 2025 pour ajouter des capacités de sécurité des e-mails basées sur l'intelligence artificielle à la plateforme Kaseya 365. NinjaOne a finalisé son acquisition de Dropsuite pour 270 millions USD en juin 2025 pour ajouter la sauvegarde des logiciels en tant que service et l'archivage des e-mails.[4] Le marché des services de support informatique à distance géré reste concurrentiel car les acheteurs peuvent choisir parmi des plateformes intégrées, des prestataires spécialisés et de grandes entreprises de services.
Leaders du secteur des services de support informatique à distance géré
-
ConnectWise, LLC
-
Kaseya Limited
-
IBM Corporation
-
Accenture plc
-
Microsoft Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de support informatique à distance géré Entreprises couvertes dans ce rapport
- Accenture plc
- IBM Corporation
- Microsoft Corporation
- Cisco Systems, Inc.
- Fujitsu Limited
- Kyndryl Holdings, Inc.
- DXC Technology Company
- Hewlett Packard Enterprise Company
- Capgemini SE
- Tata Consultancy Services Limited
- Infosys Limited
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- NTT DATA Group Corporation
- Wipro Limited
- Rackspace Technology, Inc.
- ConnectWise, LLC
- Kaseya Limited
- NinjaOne, Inc.
- N-able, Inc.
- Atera Networks Ltd.
Développements industriels récents dans Marché des services de support informatique à distance géré
- Septembre 2026 : Kyndryl a obtenu un contrat NASPO ValuePoint Cloud et Solutions Logicielles d'une durée de 10 ans, offrant aux entités gouvernementales étatiques et locales des États-Unis un accès aux services gérés basés sur le cloud, la cybersécurité et l'intelligence artificielle.
- Août 2026 : ArmorPoint a étendu sa plateforme d'opérations de sécurité fournie dans le cloud pour unifier la réponse aux incidents, la gouvernance, la cartographie de la conformité, le triage accéléré par intelligence artificielle et le support du centre des opérations de sécurité 24h/24 et 7j/7 dans un flux de travail unique mappé à CMMC Niveau 2, PCI DSS v4.0, règle de sécurité HIPAA, SOC 2 et NIST CSF 2.0, permettant aux prestataires de services gérés de fournir des opérations de sécurité de niveau entreprise sans construire d'infrastructure de centre des opérations de sécurité.
- Mars 2026 : Microsoft a annoncé qu'Infosys, Tata Consultancy Services et Wipro avaient chacun déployé Microsoft 365 Copilot auprès de plus de 100 000 employés, atteignant un total combiné de 300 000 licences en moins de 6 mois, Wipro ayant déclaré plus de 250 000 jours ETP économisés par trimestre grâce aux opérations informatiques gérées augmentées par l'intelligence artificielle.
- Mars 2026 : Kyndryl a obtenu un contrat de services informatiques basé sur les livrables auprès du Département des ressources informatiques du Texas couvrant la cybersécurité, la modernisation du cloud, les applications et les capacités en matière de données et d'intelligence artificielle pour les agences gouvernementales étatiques et locales.
Périmètre du rapport mondial sur le marché des services de support informatique à distance géré
Le marché des services de support informatique à distance géré comprend les services informatiques externalisés qui permettent aux organisations de surveiller, maintenir, dépanner, sécuriser et optimiser à distance leur infrastructure informatique, leurs applications, leurs points de terminaison, leurs réseaux et leurs environnements cloud. Ces services comprennent la surveillance et gestion à distance, le service d'assistance et le support aux utilisateurs finaux, les opérations réseau gérées, les opérations cloud et d'infrastructure gérées, et les opérations de sécurité et de conformité gérées. Les prestataires de services utilisent des outils d'accès à distance, l'automatisation, des plateformes de surveillance centralisées et des capacités de remédiation autonome pour résoudre les problèmes techniques, gérer les actifs informatiques, maintenir la disponibilité des systèmes et soutenir les effectifs distribués et les environnements informatiques géographiquement dispersés. Le marché couvre les modèles de prestation de services entièrement à distance et hybrides à distance pour les organisations recherchant un support opérationnel informatique externe.
Le rapport sur le marché des services de support informatique à distance géré est segmenté par type de service (surveillance et gestion à distance, service d'assistance et support aux utilisateurs finaux, opérations réseau gérées, opérations cloud et d'infrastructure gérées, opérations de sécurité et de conformité gérées, et autres types de services), modèle de prestation de services (entièrement à distance, et hybride à distance), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'utilisation final (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Surveillance et gestion à distance |
| Service d'assistance et support aux utilisateurs finaux |
| Opérations réseau géres |
| Opérations cloud et d'infrastructure gérées |
| Opérations de sécurité et de conformité gérées |
| Autres types de services |
| Entièrement à distance |
| Hybride à distance |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Surveillance et gestion à distance | |
| Service d'assistance et support aux utilisateurs finaux | ||
| Opérations réseau géres | ||
| Opérations cloud et d'infrastructure gérées | ||
| Opérations de sécurité et de conformité gérées | ||
| Autres types de services | ||
| Par modèle de prestation de services | Entièrement à distance | |
| Hybride à distance | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de support informatique à distance géré ?
Le marché des services de support informatique à distance géré est évalué à 33,47 milliards USD en 2026 et devrait atteindre 61,27 milliards USD d'ici 2032 à un CAGR de 10,72 %. La demande provient de la gestion continue du cloud, du support des points de terminaison, des opérations de sécurité et des travaux de conformité. Ces activités nécessitent une couverture continue, plutôt que des projets technologiques ponctuels, pour de nombreuses organisations. Les perspectives reflètent également le besoin des clients de gérer les dépenses cloud, les modifications de configuration, l'accès aux identités, les correctifs logiciels et la réponse aux incidents via un modèle de service coordonné.
Quel type de service est en tête des services de support informatique à distance géré ?
Le service d'assistance et le support aux utilisateurs finaux sont en tête avec une part des revenus de 29,43 % en 2026. Les opérations de sécurité et de conformité gérées représentent le type de service à la croissance la plus rapide avec un CAGR de 11,47 % jusqu'en 2032, car les clients ont besoin d'une surveillance continue, de la collecte de preuves, d'un support à la réponse et de rapports. Cela reflète l'évolution vers le travail de sécurité en tant que fonction opérationnelle contractuelle.
Pourquoi les organisations adoptent-elles les services de support informatique à distance ?
Les organisations ont besoin d'un support continu pour les opérations cloud hybrides, les points de terminaison distribués, les contrôles de cybersécurité et la collecte de preuves de conformité. Les services gérés peuvent également offrir une couverture opérationnelle plus large, des processus standardisés, des compétences spécialisées et des dépenses technologiques plus prévisibles. Ils peuvent également faire évoluer le support sans maintenir une grande équipe locale sur chaque site.
Quelle région connaît la croissance la plus rapide pour les services de support informatique à distance géré ?
L'Asie-Pacifique devrait croître à un CAGR de 11,17 % jusqu'en 2032, soutenue par la transformation numérique dans les principales économies régionales. Les prestataires combinent de plus en plus des opérations assistées par intelligence artificielle avec des contrats de services gérés récurrents pour les clients des secteurs de la technologie, de la fabrication, de la santé et des services financiers. Les modèles de prestation locaux sont également importants là où les exigences en matière de données et d'accès varient selon les pays.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
La santé devrait croître à un CAGR de 11,72 % jusqu'en 2032, car la conformité, la télésanté et les environnements technologiques fragmentés accroissent les besoins de support. Les prestataires peuvent aider à maintenir un accès sécurisé, la continuité des services, la disponibilité des points de terminaison et le support opérationnel pour les utilisateurs cliniques et administratifs. Ces exigences rendent les opérations à distance fiables importantes pour les services orientés patients et les services administratifs.