
マネージド・モバイル・ヘルプデスク・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
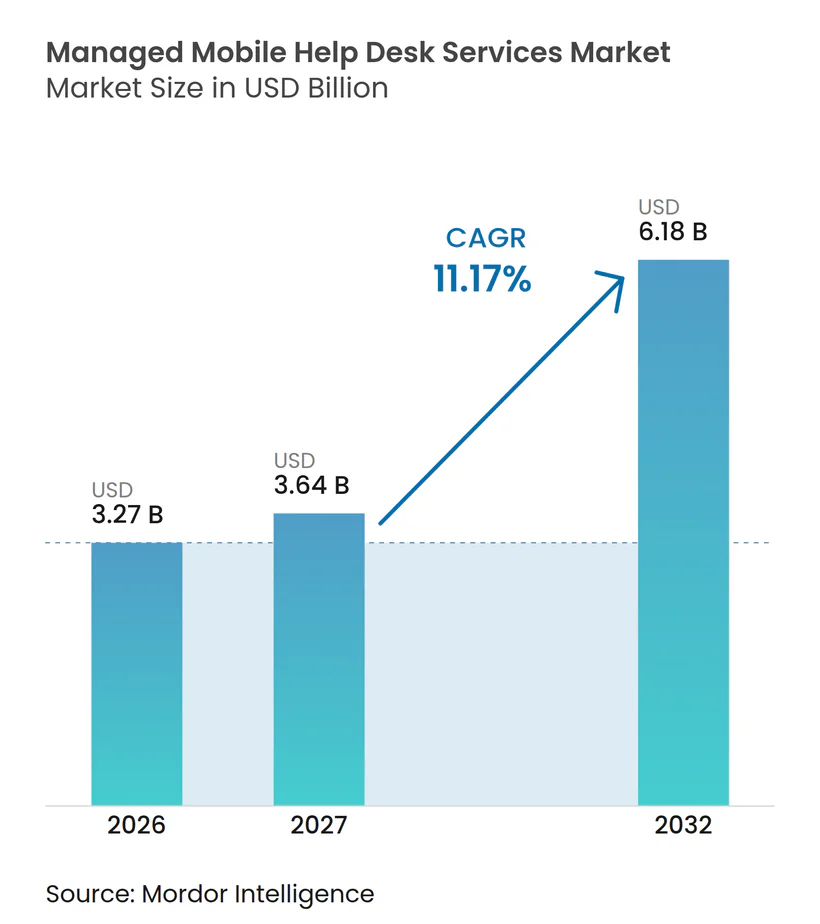
| 市場規模 (2027) | 3.64 十億米ドル |
| 市場規模 (2032) | 6.18 十億米ドル |
| 成長率 (2027 - 2032) | 11.17 % |
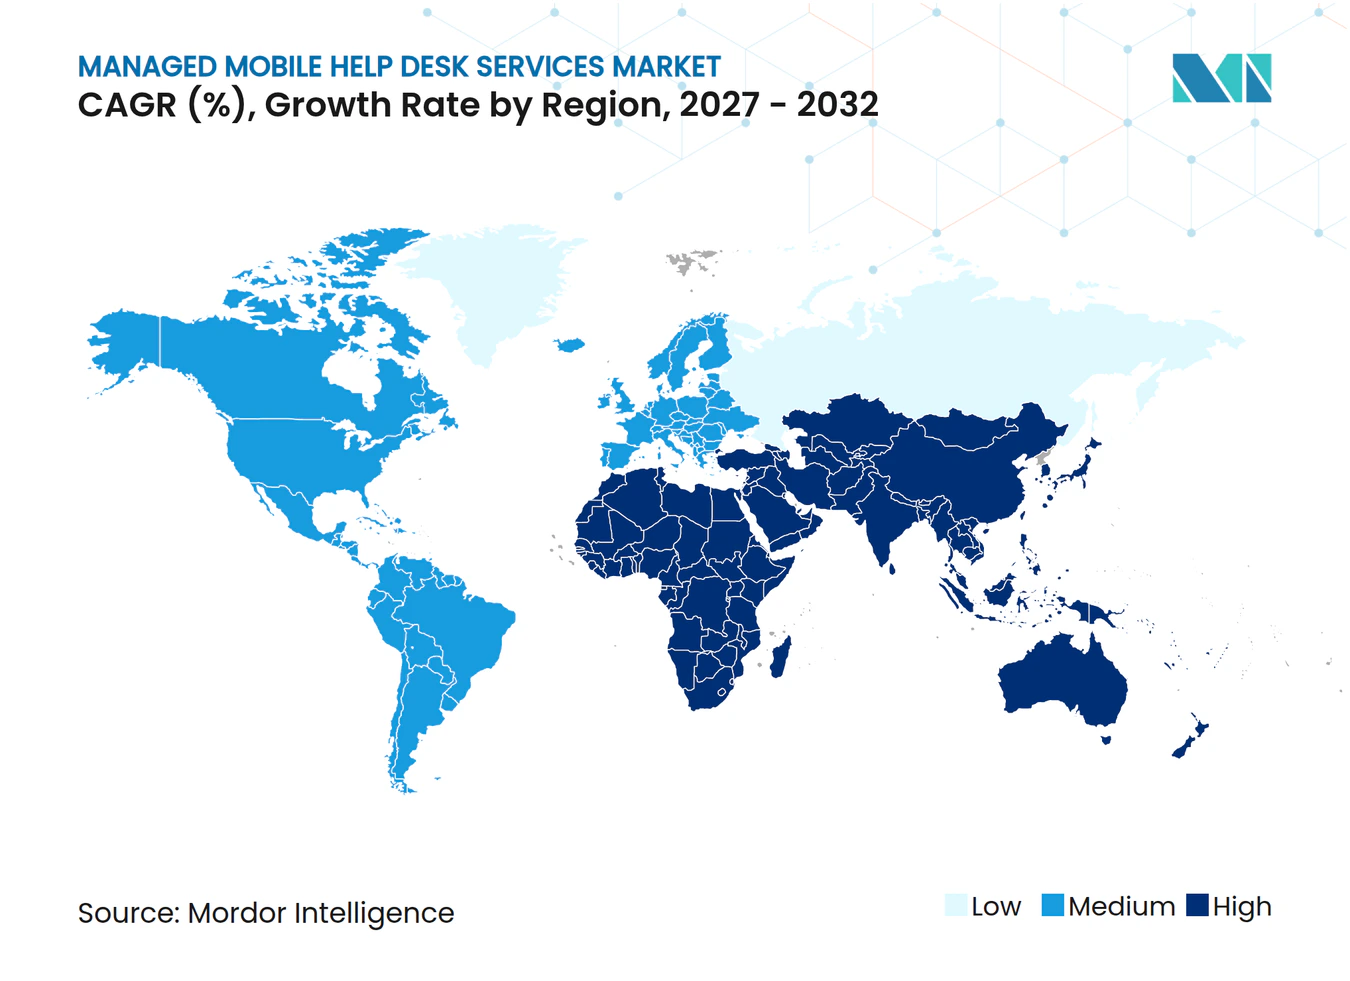
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・モバイル・ヘルプデスク・サービス市場分析
マネージド・モバイル・ヘルプデスク・サービス市場規模は、2026年の3.27 ビリオン 米ドルから2027年には3.64 ビリオン 米ドルへ、さらに2032年までに6.18 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 11.17%を記録する見込みです。恒久的なハイブリッドワークにより、雇用主がサポートすべきエンドポイントの数と種類が増加しており、スマートフォン、共有型堅牢デバイス、従業員所有のタブレット、複数の職場環境で使用されるフロントラインの従業員向けデバイスなどが含まれます。これにより、デバイスのアクティベーション、アカウントアクセス、接続性の問題、アプリケーションサポート、キャリアとの調整、ライフサイクルタスクを単一のサービスモデルで処理できる専門プロバイダーへの移行が進んでいます。モバイルデバイスが規制対象データを扱ったり、社内ネットワークにアクセスしたり、複数の従業員が共有したりする場合、セキュリティとコンプライアンスはオプションの追加機能ではなく、契約の中核要件となっています。プロバイダーは、クラウドベースのエンドポイント管理、自動化、キャリアおよびプラットフォームとのパートナーシップ強化、そして長期的なサービス中断につながる前に一般的な問題を特定するよう設計されたサポートプロセスで対応しています。
レポートの主要ポイント
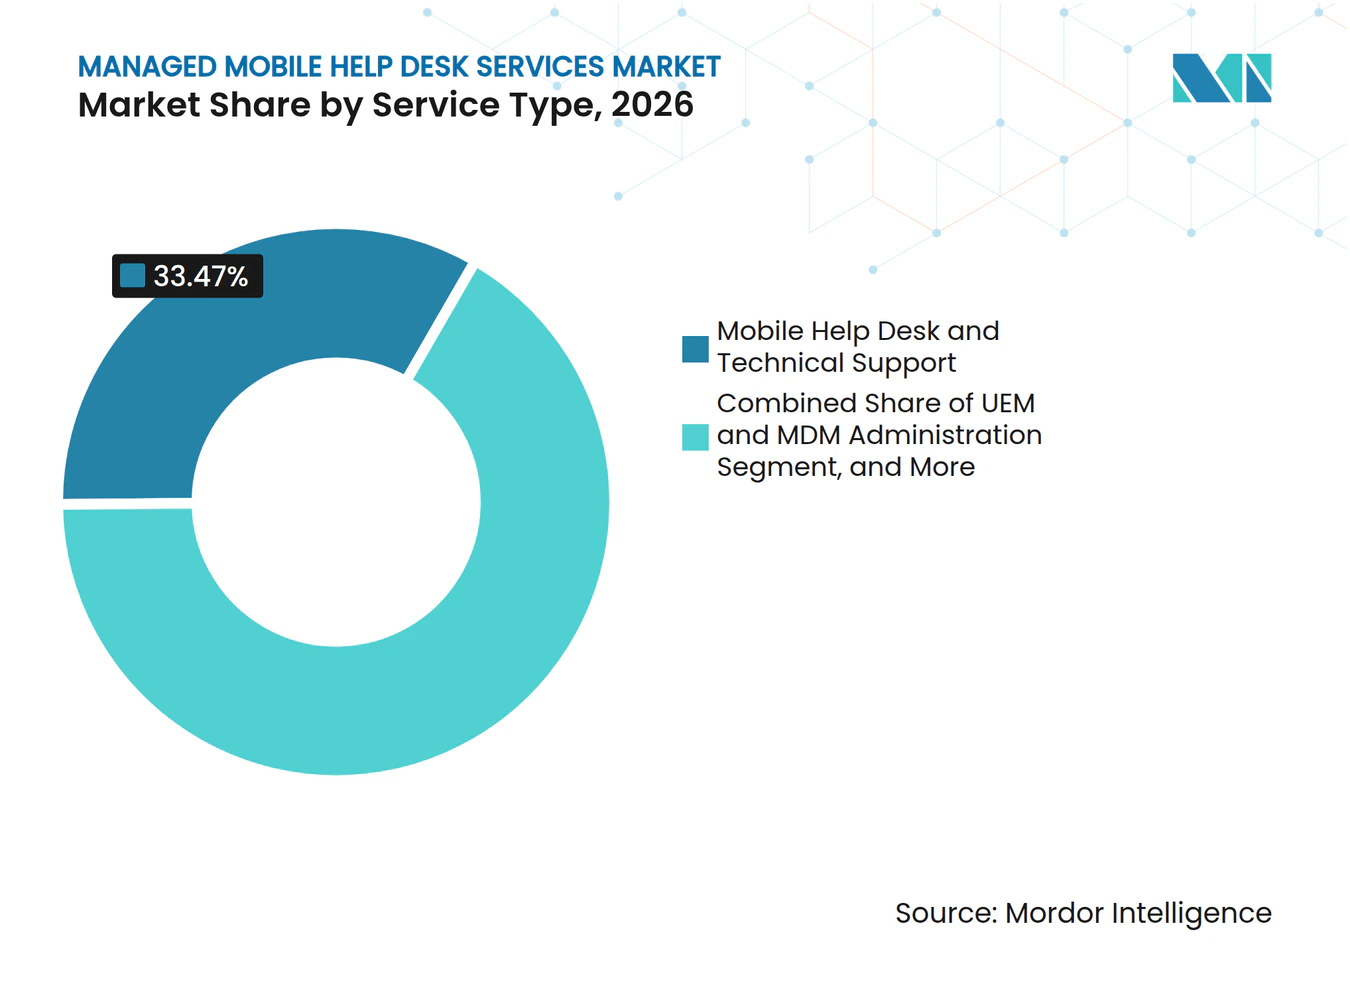
- サービスタイプ別では、モバイルヘルプデスクおよびテクニカルサポートが2026年のマネージド・モバイル・ヘルプデスク・サービス市場シェアの33.47%を占め、セキュリティ・コンプライアンス・コンテンツ管理は2032年にかけてCAGR 12.63%で拡大する見込みです。
- 企業規模別では、大企業が2026年の収益の67.83%を占め、中小企業は2032年にかけてCAGR 12.27%で拡大する見込みです。
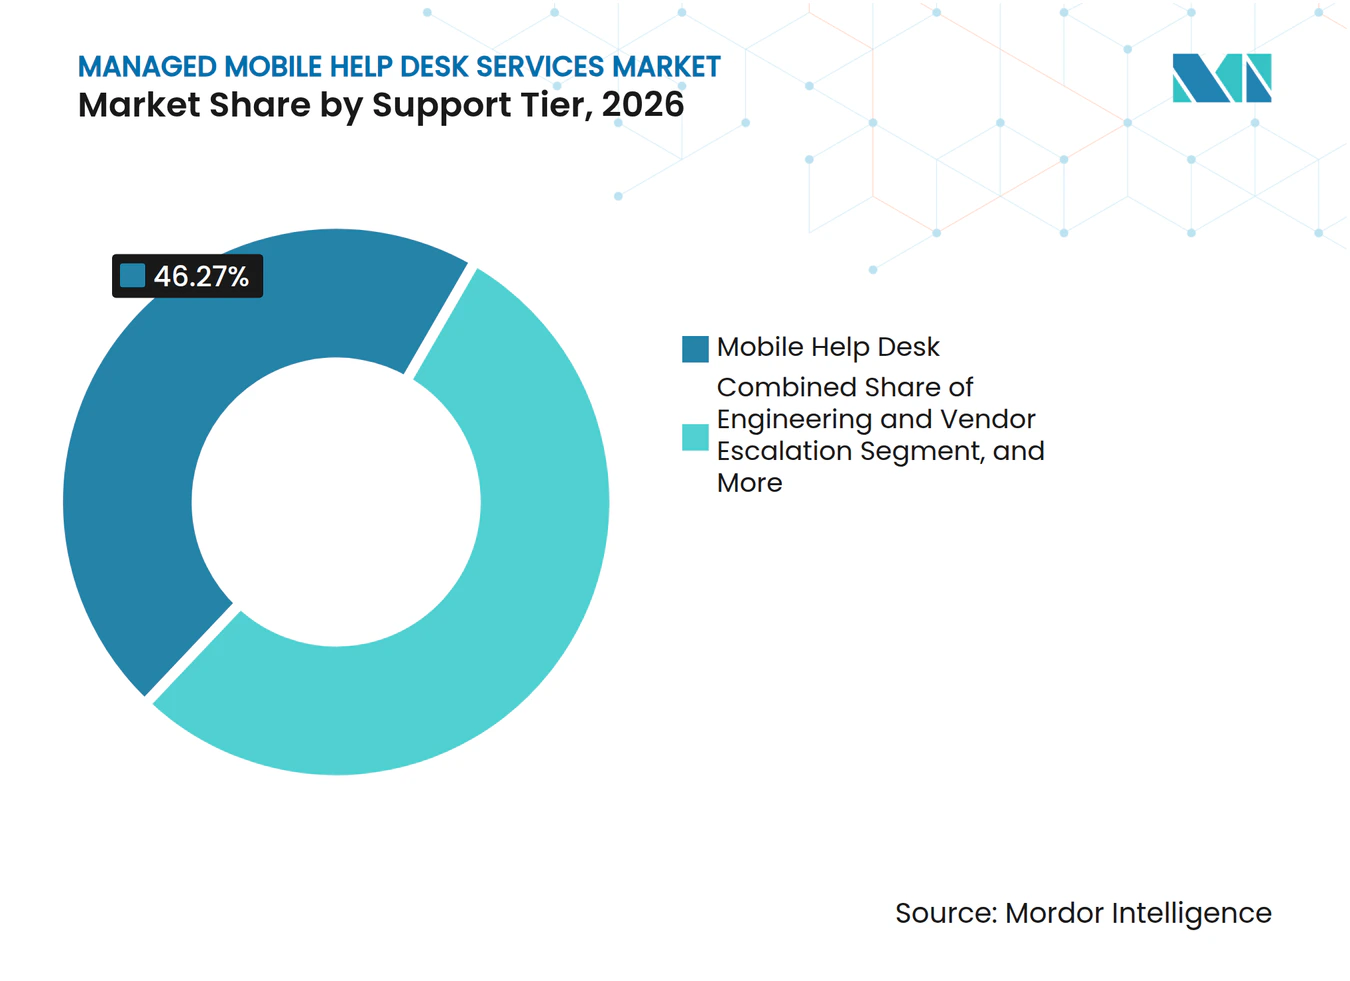
- サポートティア別では、モバイルヘルプデスクが2026年の収益の46.27%を占め、モビリティスペシャリストサポートは2032年にかけてCAGR 11.83%で拡大する見込みです。
- エンドユーザー産業別では、情報技術・通信が2026年の収益の23.67%を占め、ヘルスケアは2032年にかけてCAGR 11.67%で拡大する見込みです。
- 地域別では、北米が2026年の収益の38.37%を占め、アジア太平洋地域は2032年にかけてCAGR 11.84%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルセキュリティおよびコンプライアンス要件の高まり | +2.4% | 北米および欧州で特に影響が大きいグローバル市場 | 中期(2〜4年) |
| ハイブリッドワークおよび分散型モバイルワークフォースの拡大 | +2.1% | グローバル | 短期(2年以内) |
| 総所有コスト削減を目的としたモビリティライフサイクル管理のアウトソーシング | +1.8% | 北米およびアジア太平洋地域に集中したグローバル市場 | 中期(2〜4年) |
| クラウドベースのUEM導入と集中型ポリシー管理 | +1.4% | 北米および欧州、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| コネクテッドおよび堅牢デバイスフリートの成長 | +1.0% | アジア太平洋地域および北米 | 長期(4年以上) |
| AIを活用した予測型サポートおよびチケット自動解決 | +0.8% | 北米に先行企業が集中するグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
モバイルセキュリティおよびコンプライアンス要件の高まり
モバイル保護は、デバイスが社外でビジネスアプリケーション、認証情報、規制対象情報を保持する場合、特に企業技術チームの中心的な関心事となっています。2025年第2四半期には、100万人の企業従業員がモバイルフィッシング被害に遭い、経営幹部はAIによるパーソナライズド攻撃の標的になる可能性が23%高いことが示されました。米国国立標準技術研究所のガイダンスは、ポリシーの適用、リモートワイプ機能、オペレーティングシステムのコンプライアンスチェックを企業モバイルデバイスの重要な管理策として位置づけています。専任のモビリティスペシャリストを持たない組織は、多様なデバイスフリート全体に一貫して適用しなければならないパッチガバナンス、コンプライアンス監視、セキュリティレビュー、コンテンツ管理のためのマネージドサポートを求めることが多くなっています。ヘルスケア、銀行・金融サービス、政府機関の購買担当者も、認知されたセキュリティおよびプライバシーの認定を実証できるプロバイダーを好む傾向があります。この要件はサプライヤーの選択肢を狭める可能性があります。なぜなら、ジェネラリストプロバイダーはすべての管理策や報告要件を満たせない場合があり、マネージド・モバイル・ヘルプデスク・サービス市場において資格を持つプロバイダーに優位性をもたらすからです。
ハイブリッドワークおよび分散型モバイルワークフォースの拡大
ハイブリッドワークでは、サポートチームが自宅のブロードバンド、企業のWi-Fi、携帯電話ネットワーク、変化する勤務場所、従業員のさまざまな技術的習熟度にわたって問題を解決する必要があります。Ciscoは2025年4月、調査対象組織の72%が特定の曜日にオフィス出勤を義務付けながらも、柔軟な勤務オプションを継続して提供していると報告しました。[1] この体制により、従来のオフィス外でユーザーが経験する接続性、アプリケーション権限、再登録、認証の問題の範囲が拡大しています。従業員は複数のデバイスタイプを使用しており、固定された場所と標準的な勤務時間を前提に設計された社内チームの運用負荷が増大しています。マネージド・モバイル・ヘルプデスク・サービス市場は、プロバイダーが24時間365日のサポート、複数言語オプション、モバイルユーザーが支援を必要とするときに利用できる複数の連絡チャネルを提供することで恩恵を受けます。これらの機能により、クライアントは新しいエンドポイントが増えるたびに社内スタッフを増員することなく、サービスの継続性を維できます。
総所有コスト削減を目的としたモビリティライフサイクル管理のアウトソーシング
組織は、調達、修理、キャリア請求、デバイスの更新、交換、廃棄に関する予測可能なサポートコストを求めています。マネージドサブスクリプションは、これらの不均一な費用を定期的なサービス料金に変換し、財務チームがより容易に計画し、ユーザーグループ間で比較できるようにします。Tangoeは、通信事業者の請求書エラーが企業の通信支出の15〜20%を占める可能性があると報告しており、請求照合を自動化するプロバイダーにとって明確な回収機会を生み出しています。プロバイダーはまた、納品前にデバイスを準備し、必要なアプリケーションを確認し、交換ロジスティクスを手配することができ、新入社員が業務を開始できるまでの時間を短縮します。この利点は、従業員の離職率が高く、分散した労働力がデバイス運用に継続的な負荷をかける小売、物流、フィールドサービスにおいて重要です。したがって、マネージド・モバイル・ヘルプデスク・サービス市場は、クライアントがインシデント対応だけでなく、より広範なライフサイクルスコープを求める場合に成長の余地があります。
クラウドベースのUEM導入と集中型ポリシー管理
クラウド型統合エンドポイント管理(UEM)により、組織は分散したフリート全体でデバイスのアイデンティティ、アプリケーション、セキュリティ態勢、定期的なポリシー変更を一元的に管理できます。クラウドエージェントは、専用のオンプレミスゲートウェイインフラなしに場所を問わずデバイスに到達できるため、展開を簡素化し、ローカルメンテナンス作業を削減できます。プロバイダーはこれらのプラットフォームを通じて作業することで、デバイスの健全性、ポリシーコンプライアンス、アプリケーション更新状況、一般的なサポートパターンをタイムリーに把握できます。この情報は、ユーザーがチケットを作成する前のプロアクティブな修復をサポートし、インシデント対応時に同じポリシーデータを使用できるようにします。UEMプラットフォームを標準化した購買担当者は、そのプラットフォームで実績のあるスキル、正式なトレーニング、運用経験を持つサービスプロバイダーを好む傾向があります。この傾向は、既存プロバイダーの契約更新を支援し、マネージド・モバイル・ヘルプデスク・サービス市場においてベンダー認定の重要性を高める可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーITSM、UEM、キャリア、アイデンティティ統合の複雑性 | -1.2% | 北米および欧州で特に顕著なグローバル市場 | 中期(2〜4年) |
| 運用管理とコスト可視性の喪失に対する懸念 | -0.9% | グローバル | 短期(2年以内) |
| 高変動モバイルインシデントによるSLAリスク | -0.5% | 規制産業に集中したグローバル市場 | 中期(2〜4年) |
| モバイルプラットフォームおよび通信サポートスペシャリストの不足 | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーITSM、UEM、キャリア、アイデンティティ統合の複雑性
多くの企業は、3〜5社のキャリア関係、2〜3つのITサービス管理プラットフォーム、少なくとも2つのアイデンティティプロバイダーを持ち、それぞれに個別の連絡先と運用手順があります。これらのシステムは、インターフェース、データモデル、アクセ要件、エスカレーションプロセスが異なり、一貫したサポート体験の提供を困難にする可能性があります。特にキャリアポータルやアイデンティティツールが更新される場合、それらを接続することは一度限りの設定作業ではなく、継続的なエンジニアリング作業です。キャリア契約は24〜36ヶ月間続く場合があるため、プロバイダーはレガシーポータルや請求システムとの接続を長期間維持する必要があります。VMware Workspace ONEからMicrosoft Intuneへ移行する組織は、移行期間中に両方の管理環境のサポートが必要になる可能性があり、さらなる混乱が生じる場合があります。購買担当者は、統合作業が定期料金に含まれているか別途請求されるかを明確にする必要があります。この選択は契約コストを大幅に変え、マネージド・モバイル・ヘルプデスク・サービス市場における実装を遅らせる可能性があります。
運用管理とコスト可視性の喪失に対する懸念
技術および財務のリーダーは、アウトソーシングによってモバイル支出、デバイスの場所、サービス品質、チケット状況の可視性が制限されると考える場合、躊躇することがあります。プール型サービスモデルでは、特にクライアントがキャリアや事業部門をまたいだデバイスレベルの詳細を求める場合、プレミアムサービスティアなしに詳細なレポートを取得することが難しくなる可能性があります。プロバイダーは、初回解決率、優先インシデントの解決時間、従業員満足度などのユーザー成果を追跡するエクスペリエンスレベルアグリーメントでこの問題に対処しています。これらの指標は、インフラ可用性の指標だけよりも説明責任をより実践的にできますが、共通の定義と信頼性の高いレポートに依存します。ただし、クライアントは成果ベースのアグリーメントを効果的に活用するために、社内の測定慣行と指名されたサービスオーナーが必要です。デバイスインベントリ、使用データ、チケットダッシュボードを備えた専用カスタマーポータルは、プロバイダーの基本的な提供モデルを変更したり、別の管理レイヤーを必要としたりすることなく、この懸念を軽減でき、マネージド・モバイル・ヘルプデスク・サービス市場での採用を支援できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
セキュリティとライフサイクルの複雑性がサービスポートフォリオを再構築モバイルヘルプデスクおよびテクニカルサポートは、2026年のサービスタイプセグメントの33.47%を占めました。このセグメントは、デバイスのオンボーディング、パスワード回復、接続性のトリアージ、アプリケーションアクセスサポート、従業員がデバイスやプランを変更する際に発生する定常的なアカウント作業をカバーしています。これらの大量リクエストは、毎日ユーザーに影響を与え、迅速かつ一貫した対応を必要とするため、ほとんどの企業モビリティプログラムの運用基盤であり続けています。セキュリティ・コンプライアンス・コンテンツ管理は、2032年にかけてCAGR 12.63%で成長する見込みです。企業は、企業所有および個人所有のデバイス全体でパッチ検証、アプリケーションレビュー、データ損失防止、ポリシー適用、監査準備のためにこのサービスを必要としています。
UEMおよびMDM管理は、サポートインシデント間の登録、ポリシー設定、オペレーティングシステムのコンプライアンスを管理し、クライアントが社内レビューに備てフリートを準備するのを支援します。モバイルアプリケーションサポートおよびメンテナンスは、特定の権限、リリーススケジュール、ユーザーサポートニーズを持つカスタム倉庫、販売時点管理、または臨床アプリケーションを運用する組織にとってより関連性が高くなります。デバイスライフサイクルおよびロジスティクスサポートは、調達調整、事前設定、配送、修理、交換、使用終了時のリサイクルを契約に組み込みます。通信費用およびモビリティサービス管理も、クライアントが請求エラーを特定し、インベントリを検証し、キャリア請求書を照合するのを支援します。これらの活動を合わせることで、マネージド・モバイル・ヘルプデスク・サービス市場は、狭いインシデント対応サービスではなく、継続的なモビリティ運用を必要とするクライアントにサービスを提供できます。ServiceNowは2026年10月にAIネイティブのFlowサービスデスクを導入し、会話型自動化がマネージドサポートポートフォリオの一部になりつつあることを示しました。[2]



企業規模別:
中小企業の成長が需要基盤を再構築大企業は2026年の企業規模セグメントの67.83%を占めました。大規模なデバイスフリート、マルチキャリア環境、地理的に分散した労働力により、構造化されたサービス契約への実質的なニーズが生まれています。多くの企業は、複数の国にまたがって、企業負担デバイス、従業員所有デバイス、共有デバイスプールを同時に運用しています。各所有モデルは、異なる登録ルール、サポートプロセス、交換ポリシー、会社情報へのアクセスレベルを必要とします。この規模が、大企業がマネージド・モバイル・ヘルプデスク・サービス市場の主要な収益基盤であり続ける理由を説明しています。
中小企業は2032年にかけてCAGR 12.27%で成長する見込みです。デバイスごとのサブスクリプションにより、専用のモバイルデバイス管理環境を構築・運用するために以前必要だった資本支出が不要になります。クラウドエンドポイント管理は、ポリシー管理、リモートワイプ機能、アプリケーション管理、コンプライアンスレポートをマネージドヘルプデスクカバレッジと組み合わせることができます。小規模な組織は、技術機能ごとに個別の調達プロセスを実施することなく、これらの機能を採用できます。専門プロバイダーは、従来の大企業向け契約よりも低い最低コミットメントと短い契約期間で対応しています。これにより、マネージド・モバイル・ヘルプデスク・サービス産業は従業員500人未満の企業にとってもよりアクセスしやすくなっています。
サポートティア別:
ファーストライン量が収益を支え、スペシャリストの役割が加速モバイルヘルプデスクは2026年のサポートティア収益の46.27%を占めました。このティアは、デバイスのアクティベーション、SIM交換、基本的なトラブルシューティング、キャリアプランの管理、アクセスまたは接続リクエストの最初のレビューを処理します。その規模は、大規模なモバイルフリート全体での定常的な問題の高頻度を反映しており、単純な問題でも迅速に解決されなければ生産性に影響を与える可能性があります。5,000人規模の企業では、スマートフォン、タブレット、堅牢なハンドヘルド、その他の接続デバイスにわたって毎月数千件のモバイルサポート連絡が発生する可能性があります。現在のデバイス設定、文書化された手順、キャリアアクセスにより、プロバイダーはこれらのリクエストの多くをエスカレーションなしに解決できます。
エンジニアリングおよびベンダーエスカレーションは、ハードウェアの欠陥、オペレーティングシステムの問題、キャリアネットワークの問題、および元の機器メーカーまたはキャリアの対応が必要なその他のケースをカバーします。このティアは、広範なマネージド契約と基本的なヘルプデスクサービスを区別するセーフガードを提供し、クライアントに複雑なインシデントのための明確なルートを提供します。モビリティスペシャリストサポートは2032年にかけてCAGR 11.83%で拡大する見込みです。UEMアーキテクチャ、アプリケーションコンテナ化、アイデンティティフェデレーション、セキュリティインシデント対応、およびより深い技術的判断を必要とするその他のタスクに対応します。AIを活用したチケットルーティングとパターン検出は、ユーザーがリクエストを送信する前に繰り返し発生する問題を特定することでスペシャリストをサポートし、マネージド・モバイル・ヘルプデスク・サービス市場内でこれらのスキルの価値を高めます。

エンドユーザー産業別:
ヘルスケアモビリティがサポートの複雑性を高める情報技術・通信は2026年のエンドユーザー収益の23.67%を占めました。このセクターの組織は、大規模なデバイスフットプリント、複雑なアプリケーション環境、マネージドサービス契約に対する成熟したガバナンスを持つことが多くあります。銀行・金融サービス・保険も、暗号化、アプリケーションサンドボックス化、リモートワイプ管理、文書化されたアクセス慣行を検証できるモバイルサポートを必要としています。小売・電子商取引は販売時点管理と在庫管理に堅牢なデバイスを依存し製造業は工場フロアで接続デバイスを使用しています。政府・防衛の購買担当者は、一部の場所でセキュリティクリアランスを持つサポートスタッフと、より正式なエスカレーションプロセスを必要とする場合があります。
ヘルスケアは2032年にかけてCAGR 11.67%で成長する見込みです。2026年の400人のヘルスケア提供組織リーダーを対象とした調査では、臨床医の87%がロックアウトのためにヘルプデスクに頻繁に連絡し、81%が機関のデバイスが利用できない場合に個人デバイスを使用していることが明らかになりました。集中型共有デバイスプログラムを使用した組織は、年間平均110万米ドルの節約とモバイルデバイスプログラムの投資対効果が92%改善したと報告しました。ヘルスケアの購買担当者は、患者間の信頼性の高い再プロビジョニング、安定したアクセス管理、文書化された監査証跡を必要としています。HIPAAの要件とHITRUST CSFの期待により、専門的なモバイルデバイス管理が調達要件となっています。このニーズにより、マネージド・モバイル・ヘルプデスク・サービス市場は臨床モビリティプログラムにおいて明確な機会を得ています。
地域分析
北米は2026年のマネージド・モバイル・ヘルプデスク・サービス市場シェアの38.37%を占めました。この地域は、大規模な企業顧客基盤、確立されたアウトソーシング慣行、クラウドUEMプラットフォームの早期採用、および複数のデバイスタイプにわたる正式なサービスレベル、詳細なレポート、サポートを必要とすることが多い購買担当者を組み合わせています。米国はハイブリッドワーク、モバイルセキュリティプログラム、ゼロトラスト管理への注目の高まりを通じて需要を牽引し、カナダはヘルスケアおよび政府における共有臨床デバイスプログラムを通じて追加需要を提供しています。メキシコは、製造業の成長に関連したニアショア配送の拡大とモバイルワークフォースプログラムによって支えられており、場所をまたいでユーザー、デバイス、キャリア、ロジスティクスを調整するサービスへのニーズを生み出しています。
アジア太平洋地域は2032年にかけてCAGR 11.84%で成長する見込みであり、マネージド・モバイル・ヘルプデスク・サービス市場にとって重要な拡大エリアとなっています。GSMAは、地域のモバイルエコシステムが2025年に1 トリリオン 米ドルの経済価値を生み出し、2030年までに1.4 トリリオン 米ドルに達すると予測されていると報告しました。この地域は2025年に約27億のモバイル接続をサポートしました。[3] 中国、インド、日本、韓国、オーストラリアは、実質的なビジネスデバイス利用と成熟した技術購買担当者を組み合わせているため、最大の企業需要センターです。東南アジア諸国は、より小さな出発点から急速に拡大しており、現地語サポート、キャリア関係、柔軟な商業モデルがプロバイダー選択に影響を与える可能性があります。
欧州はドイツ、英国、フランスを中心に、購買担当者が文書化されたセキュリティ管理策とプロバイダーがプライバシー、ポリシー、監査要件を管理できる証拠を期待しています。南米の需要はブラジルとアルゼンチンに集中しており、特にハイブリッドワークフォースに一貫したモバイルサポートを求める共有サービスセンターを持つ多国籍企業の間で顕著です。中東はサウジアラビアとアラブ首長国連邦のデジタル政府プログラムによって形成されており、アフリカは南アフリカ、エジプト、ナイジェリアを主要な商業センターとして、より初期段階にあります。フランス語サポートは西アフリカ市場での差別化要因となり得ます。この地域では、マネージドプロバイダーが一つのグローバルモデルを適用するのではなく、地域のサービス要件に合わせる必要があります。これらの地域条件は、地域配送能力、言語能力、セキュリティ認定、適切なキャリアカバレッジを持つプロバイダーにとって、マネージド・モバイル・ヘルプデスク・サービス市場における機会を生み出しています。
競合環境
市場集中度
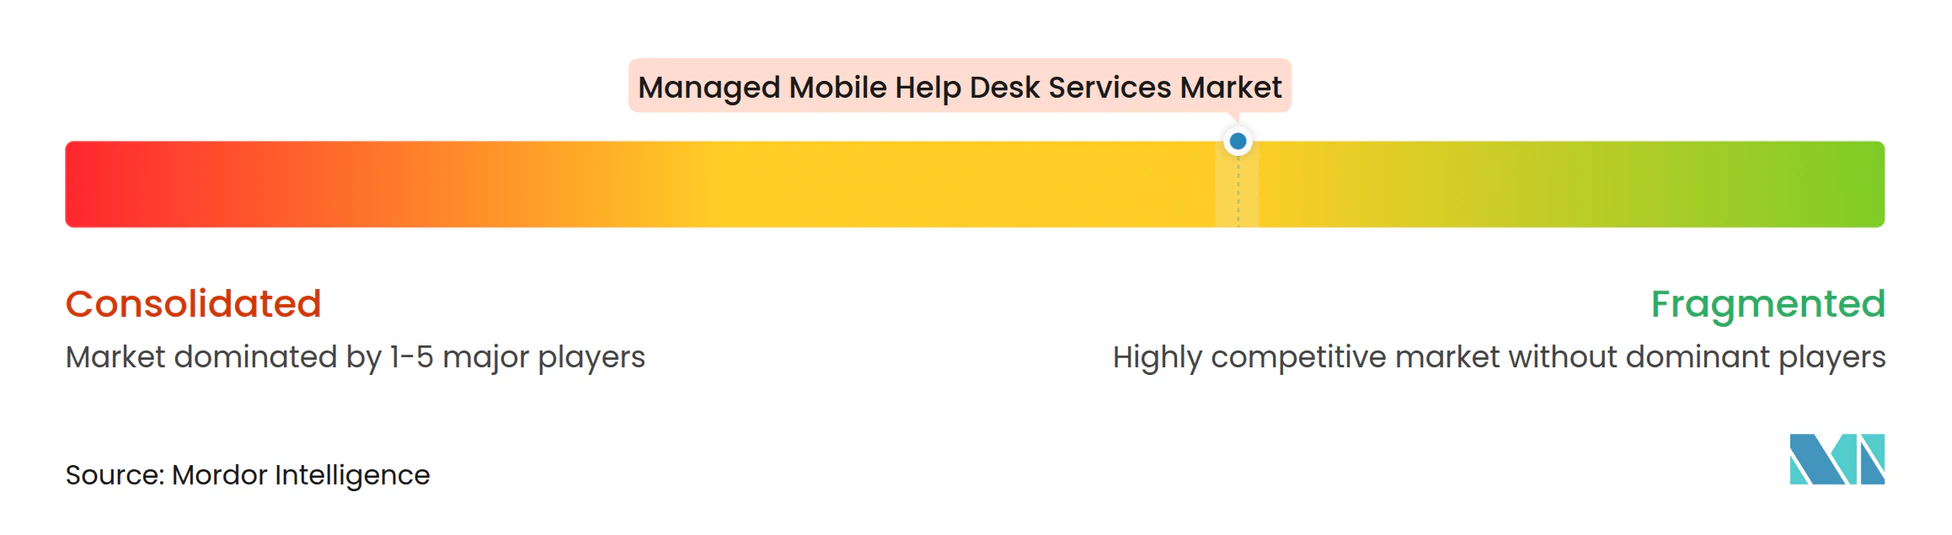
マネージド・モバイル・ヘルプデスク・サービス市場は適度に分散しています。グローバルインテグレーター、コンサルティング主導のプロバイダー、通信事業者、モビリティスペシャリスト、通信費用プラットフォームがすべて契約を競っており、各グループは規模、プラットフォームスキル、キャリア知識の異なる組み合わせをもたらしています。大手企業は、広範な配送ネットワーク、長期的なキャリア関係、AIを活用したサービス管理への投資を活用して、規模で競争し、複数の国にまたがって運営するクライアントをサポートします。スペシャリストは、デバイスライフサイクルの知識、より迅速なプロビジョニング、密接なキャリア関係、一般的な情報技術運用ではなくモビリティを中心に設計されたサポートモデルを通じて競争します。購買担当者は、エンドポイント管理とセキュリティ運用をサポートと接続しながら、社内チームにサービス結果の明確な可視性を提供できるプロバイダーをますます求めています。
戦略的買収により、マネージド・モバイル・ヘルプデスク・サービス市場におけるプロバイダーの能力が拡大しています。Kyndrylは2025年11月にSolvinity買収に合意し、マネージドサービスポートフォリオにセキュアなプライベートおよびハイブリッドソブリンクラウドサービスを追加しました。Stratixは2025年11月にMobility CGを買収し、キャリアパートナーシップとライフサイクル管理能力を強化しました。Tangoeは2026年にマルチSIM管理を導入し、モバイル回線とマルチSIMデバイス間のリンクを自動化しました。これらの動きは、プロバイダーが内部拡大だけに頼るのではなく、製品開発と統合の両方を通じて専門的な能力を追加していることを示しています。
SOTIは2026年6月に、共有デバイスセキュリティ、クロスプラットフォームITサービス管理統合、Androidコンプライアンスアクションの自動化、Windowsの問題検出を追加してプラットフォームを拡張しました。[4] ServiceNowは2026年10月に、実装インフラなしに1日で展開可能な会話型AIネイティブサービスデスクとしてFlowを立ち上げました。プロバイダーはまた、マルチキャリアeSIMサポートと定常的なティア1インシデントの自動化に注力しており、より迅速な解決により希少なスペシャリストへの作業移管を削減できます。これらの機能により、スタッフはセキュリティ、複雑なエスカレーション、ライフサイクル計画、クライアント固有のプロセス改善に集中できます。クライアントが異なるキャリア、UEMプラットフォーム、展開モデルを使用しているため、競合フィールドは広いままであり、マネージド・モバイル・ヘルプデスク・サービス市場における差別化は統合能力、サービス可視性、特定の垂直市場における深さに依存しています。
マネージド・モバイル・ヘルプデスク・サービス産業のリーダー企業
-
Accenture plc
-
Kyndryl Holdings, Inc.
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Wipro Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・モバイル・ヘルプデスク・サービス市場 このレポートでカバーされる企業
- Accenture plc
- International Business Machines Corporation
- Kyndryl Holdings, Inc.
- Wipro Limited
- Tata Consultancy Services Limited
- DXC Technology Company
- Fujitsu Limited
- NTT DATA Group Corporation
- Cognizant Technology Solutions Corporation
- Infosys Limited
- HCL Technologies Limited
- Capgemini SE
- Tech Mahindra Limited
- Unisys Corporation
- Digital Management, LLC
- Stratix Corporation
- Tangoe, Inc.
- AT&T Inc.
- Verizon Communications Inc.
- Vodafone Group Plc
- Orange S.A.
- SOTI Inc.
- Brightfin, LLC
最近の産業開発事情 マネージド・モバイル・ヘルプデスク・サービス市場
- 2026年10月:Stratix Corporationは、テキサス州ダラスに南中部サービスセンターを開設しました。これは米国本土における同社の6番目の施設であり、テキサス州および南中部地域全体で企業向けマネージドモビリティライフサイクルサービスと集荷・配送能力を拡大し、地域の教育、小売、ヘルスケア、物流クライアントへのより広範なカバレッジを可能にします。
- 2026年10月:ServiceNowは、実装インフラなしに1日で展開可能なITSM向けスタンドアロン会話型AIネイティブサービスデスクであるFlowを立ち上げました。FlowはチームがSlackおよびMicrosoft Teamsの自然言語チャットを通じてITワークフローを自動化できるようにします。ServiceNowは、同社自身のヘルプデスク内でL1 ITサービスデスクAIスペシャリストが担当ケースを人間のエージェントより99%速く解決すると述べており、エージェント型AIをマネージドヘルプデスク産業のパフォーマンスベンチマークとして位置づけています。
- 2026年6月:StratixとJeppesen ForeFlightは、電子フライトバッグデバイス、ForeFlightソフトウェア、Stratixライフサイクルサービス、SmartSIM接続を単一のデバイスごとの月額サブスクリプションにバンドルした商業航空事業者向けのサービスとしてのデバイスソリューション「Manage My EFB」を立ち上げました。この立ち上げはStratixの航空モビリティ市場への参入を示し、歴史的に資本支出デバイスプログラムに依存してきたセクターにサブスクリプションベースの提供モデルを導入しました。
- 2026年6月:SOTIはSOTI ONEプラットフォームの2026.1プラットフォームアップデートをリリースし、多要素認証オプションを備えた共有デバイスロックアウトセキュリティ、ライブトラブルシューティングのためのクロスプラットフォームITSM API統合、Androidコンプライアンスポリシーアクションの自動化、Microsoft Defender for Endpointとの統合によるリアルタイムWindows問題検出を導入し、マネージドプロバイダーがフロントラインデバイスのダウンタイムを削減できるよう直接支援しました。
グローバル・マネージド・モバイル・ヘルプデスク・サービス市場レポートの範囲
マネージド・モバイル・ヘルプデスク・サービス市場は、企業のモバイルデバイス、アプリケーション、モビリティ環境に対する技術支援、管理、トラブルシューティング、継続的サポートを提供するアウトソーシングサービスをカバーしています。これらのサービスには、モバイルヘルプデスクおよびテクニカルサポート、統合エンドポイント管理(UEM)およびモバイルデバイス管理(MDM)の管理、モバイルアプリケーションサポートおよびメンテナンス、デバイスライフサイクルおよびロジスティクスサポート、通信費用およびモビリティサービス管理、セキュリティ・コンプライアンス・コンテンツ管理が含まれます。プロバイダーは、企業モバイル環境全体でデバイス設定、接続性の問題、アプリケーションアクセス、モバイルオペレーティングシステムの問題、エンドポイントポリシー、デバイスプロビジョニング、複雑なモビリティインシデントのエスカレーションをサポートします。
マネージド・モバイル・ヘルプデスク・サービス市場レポートは、サービスタイプ(モバイルヘルプデスクおよびテクニカルサポート、UEMおよびMDM管理、モバイルアプリケーションサポートおよびメンテナンス、デバイスライフサイクルおよびロジスティクスサポート、通信費用およびモビリティサービス管理、セキュリティ・コンプライアンス・コンテンツ管理)、企業規模(大企業、中小企業)、サポートティア(モバイルヘルプデスク、モビリティスペシャリストサポート、エンジニアリングおよびベンダーエスカレーション)、エンドユーザー産業(情報技術・通信、BFSI、ヘルスケア、小売・電子商取引、製造業、政府・防衛、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| モバイルヘルプデスクおよびテクニカルサポート |
| UEMおよびMDM管理 |
| モバイルアプリケーションサポートおよびメンテナンス |
| デバスライフサイクルおよびロジスティクスサポート |
| 通信費用およびモビリティサービス管理 |
| セキュリティ・コンプライアンス・コンテンツ管理 |
| 大企業 |
| 中小企業 |
| モバイルヘルプデスク |
| モビリティスペシャリストサポート |
| エンジニアリングおよびベンダーエスカレーション |
| 情報技術・通信 |
| BFSI |
| ヘルスケア |
| 小売・電子商取引 |
| 製造業 |
| 政府・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | モバイルヘルプデスクおよびテクニカルサポート | |
| UEMおよびMDM管理 | ||
| モバイルアプリケーションサポートおよびメンテナンス | ||
| デバスライフサイクルおよびロジスティクスサポート | ||
| 通信費用およびモビリティサービス管理 | ||
| セキュリティ・コンプライアンス・コンテンツ管理 | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| サポートティア別 | モバイルヘルプデスク | |
| モビリティスペシャリストサポート | ||
| エンジニアリングおよびベンダーエスカレーション | ||
| エンドユーザー産業別 | 情報技術・通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売・電子商取引 | ||
| 製造業 | ||
| 政府・防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・モバイル・ヘルプデスク・サービス市場の規模はどのくらいですか?
マネージド・モバイル・ヘルプデスク・サービス市場は、2027年の3.64 ビリオン 米ドルから2032年までに6.18 ビリオン 米ドルへとCAGR 11.17%で成長する見込みです。この予測は、日常的なユーザーサポートとエンドポイント管理、デバイスロジスティクス、キャリア管理、コンプライアンスレポート、オフィス、自宅、フィールド、臨床環境にまたがって業務を行うワークフォースのサポートを組み合わせることができるプロバイダーのより広範な役割を反映しています。
マネージド・モバイル・ヘルプデスク・サービスの需要を牽引しているものは何ですか?
ハイブリッドワーク、モバイルセキュリティ要件、クラウドエンドポイント管理、デバイスライフサイクル作業のアウトソーシングが需要を増加させています。組織はまた、予測可能なサービスコストと、分散した労働力全体でデバイスサポート、キャリア管理、ポリシー適用、インベントリ記録、交換ロジスティクス、修理ワークフローを調整できる単一のプロバイダーを求めています。
マネージド・モバイル・ヘルプデスク・サービスをリードするサービスタイプはどれですか?
モバイルヘルプデスクおよびテクニカルサポートは、2026年にサービスタイプセグメントで33.47%のシェアをリードしました。このサービスは、アクティベーション、パスワード回復、アプリケーションアクセス、接続性サポート、初期トラブルシューティング、交換デバイスや新しいSIMの設定が必要な場合のガイダンスど、従業員が日常的に遭遇する頻繁な活動を処理します。
最も急速に拡大している顧客グループはどれですか?
中小企業は、サブスクリプションモデルが採用障壁を下げることで、2032年にかけてCAGR 12.27%で拡大する見込みです。クラウドベースのツールにより、これらの組織は、専用のデバイス管理チームを構築したり、各機能について個別の契約を締結したりすることなく、リモートワイプ、ポリシー管理、コンプライアンスレポート、アプリケーション管理、マネージドサポートを使用できます。
ヘルスケアが急成長するユーザーセクターである理由は何ですか?
ヘルスケアは、臨床デバイスがセキュアなアクセス、共有デバイス管理、信頼性の高い再プロビジョニングを必要とするため、CAGR 11.67%で成長する見込みです。患者情報を保護し、監査可能なアクセス慣行を維持し、アクセス遅延を防ぐ必要性により、部門や場所をまたいで業務を行う臨床スタッフを持つヘルスケア提供組織にとって、モビリティサポートは継続的な運用要件となっています。
最も急速に成長すると予想される地域はどこですか?
アジア太平洋地域は、大規模かつ成長するモバイルエコシステムに支えられ、2032年にかけてCAGR 11.84%で拡大する見込みです。中国、インド、日本、韓国、オーストラリア、東南アジア諸国は、企業がモバイルワークフォースを拡大し、フロントライン業務をデジタル化し、地域のキャリアと言語要件を管理できるパートナーを求めるにつれて、マネージド・モバイル・ヘルプデスク・サービス市場に需要機会を提供しています。