
Tamaño y Participación del Mercado de Servicios Gestionados de Mesa de Ayuda Móvil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.17 % |
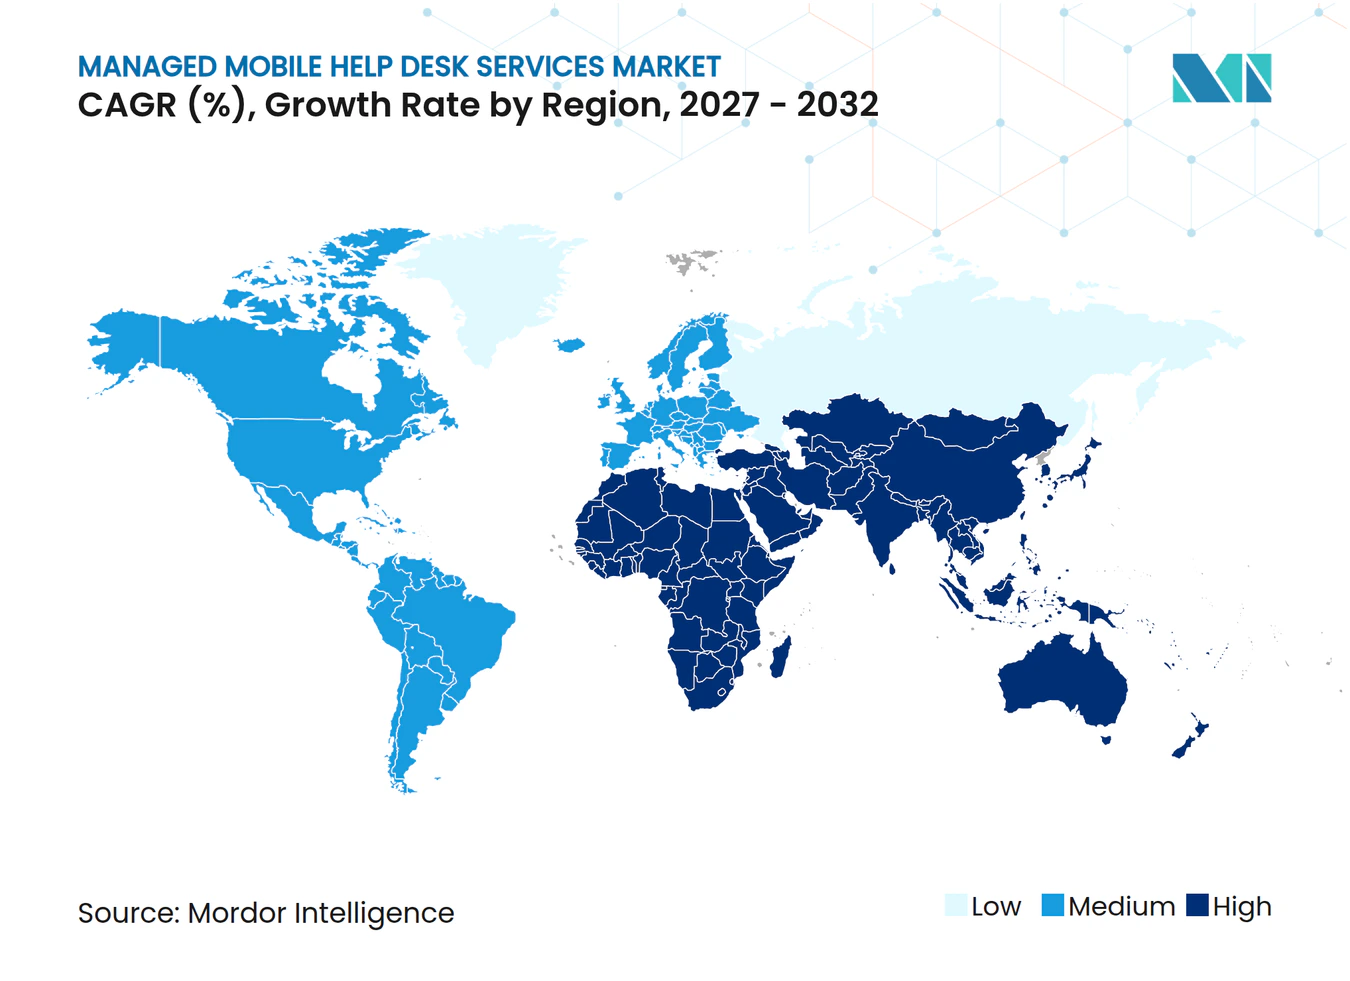
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Mesa de Ayuda Móvil por Mordor Intelligence
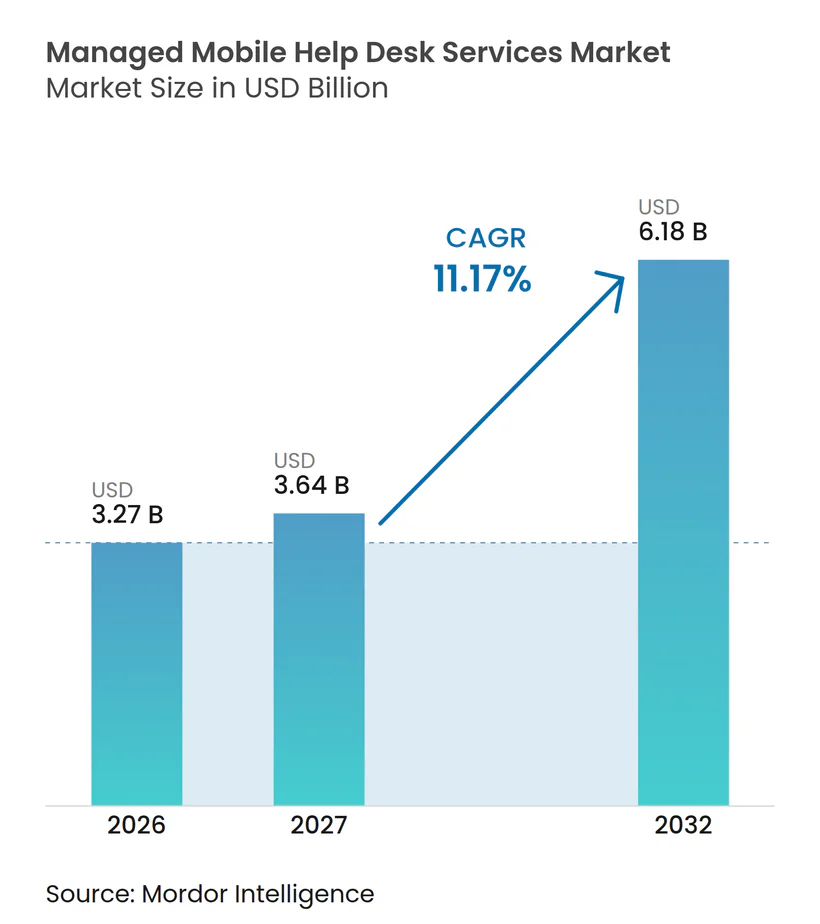
Se proyecta que el tamaño del mercado de servicios gestionados de mesa de ayuda móvil se expanda de 3,27 mil millones de USD en 2026 a 3,64 mil millones de USD en 2027, y a 6,18 mil millones de USD para 2032, registrando un CAGR del 11,17% de 2027 a 2032. El trabajo híbrido permanente está aumentando el número y la variedad de puntos de conexión que los empleadores necesitan soportar, incluidos teléfonos inteligentes, dispositivos robustos compartidos, tabletas de propiedad de los empleados y dispositivos utilizados por empleados de primera línea en múltiples entornos de trabajo. Esto está llevando a más organizaciones hacia proveedores especializados que pueden gestionar la activación de dispositivos, el acceso a cuentas, los problemas de conectividad, el soporte de aplicaciones, la coordinación con operadores y las tareas del ciclo de vida dentro de un único modelo de servicio. La seguridad y el cumplimiento normativo se están convirtiendo en requisitos contractuales fundamentales en lugar de adiciones opcionales, especialmente cuando los dispositivos móviles manejan datos regulados, acceden a redes internas o son compartidos por varios empleados. Los proveedores están respondiendo con gestión de puntos de conexión basada en la nube, automatización, asociaciones más sólidas con operadores y plataformas, y procesos de soporte diseñados para identificar problemas comunes antes de que provoquen interrupciones de servicio más prolongadas.
Conclusiones Clave del Informe
- Por tipo de servicio, Mesa de Ayuda Móvil y Soporte Técnico representó el 33,47% de la participación del mercado de servicios gestionados de mesa de ayuda móvil en 2026, mientras que Seguridad, Cumplimiento Normativo y Gestión de Contenidos se proyecta que se expanda a un CAGR del 12,63% hasta 2032.
- Por tamaño de empresa, las Grandes Empresas representaron el 67,83% de los ingresos en 2026, mientras que las Pequeñas y Medianas Empresas se proyecta que se expandan a un CAGR del 12,27% hasta 2032.
- Por nivel de soporte, Mesa de Ayuda Móvil representó el 46,27% de los ingresos en 2026, mientras que el Soporte de Especialistas en Movilidad se proyecta que se expanda a un CAGR del 11,83% hasta 2032.
- Por industria del usuario final, Tecnología de la Información y Telecomunicaciones representó el 23,67% de los ingresos en 2026, mientras que el sector Sanitario se proyecta que se expanda a un CAGR del 11,67% hasta 2032.
- Por geografía, América del Norte representó el 38,37% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 11,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Requisitos de Seguridad Móvil y Cumplimiento Normativo | +2.4% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Trabajo Híbrido y Expansión de la Fuerza Laboral Móvil Distribuida | +2.1% | Global | Corto plazo (≤ 2 años) |
| Externalización de la Gestión del Ciclo de Vida de la Movilidad para Reducir el Costo Total de Propiedad | +1.8% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de UEM Basado en la Nube y Administración Centralizada de Políticas | +1.4% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de Flotas de Dispositivos Conectados y Robustecidos | +1.0% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Soporte Predictivo Habilitado por IA y Resolución Automatizada de Tickets | +0.8% | Global, con líderes tempranos en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Requisitos de Seguridad Móvil y Cumplimiento Normativo
La protección móvil se ha convertido en una preocupación central para los equipos de tecnología empresarial, especialmente cuando los dispositivos contienen aplicaciones de negocio, credenciales e información regulada fuera de las instalaciones de la empresa. En el segundo trimestre de 2025, 1 millón de empleados empresariales se enfrentaron a incidentes de phishing móvil, mientras que los ejecutivos tenían un 23% más de probabilidades de ser objetivo de ataques personalizados mediante IA. Las directrices del Instituto Nacional de Estándares y Tecnología identifican la aplicación de políticas, las funciones de borrado remoto y las verificaciones de cumplimiento del sistema operativo como controles importantes para los dispositivos móviles empresariales. Las organizaciones sin especialistas en movilidad dedicados a menudo buscan soporte gestionado para la gobernanza de parches, el monitoreo del cumplimiento normativo, las revisiones de seguridad y los controles de contenido que deben aplicarse de manera coherente en una flota de dispositivos variada. Los compradores del sector sanitario, bancario, de servicios financieros y gubernamental también prefieren proveedores que puedan demostrar credenciales reconocidas en seguridad y privacidad. Este requisito puede reducir el campo de proveedores porque los proveedores generalistas pueden no cumplir con todos los controles o expectativas de informes, creando una ventaja para los proveedores calificados en el mercado de servicios gestionados de mesa de ayuda móvil.
Trabajo Híbrido y Expansión de la Fuerza Laboral Móvil Distribuida
El trabajo híbrido requiere que los equipos de soporte resuelvan problemas a través de banda ancha doméstica, Wi-Fi corporativo, redes celulares, ubicaciones cambiantes y diferentes niveles de confianza técnica de los empleados. Cisco informó en abril de 2025 que el 72% de las organizaciones encuestadas exigían asistencia a la oficina en días establecidos mientras continuaban ofreciendo opciones de trabajo flexible.[1] Este acuerdo aumenta el rango de problemas de conectividad, permisos de aplicaciones, reinscripción y autenticación que los usuarios experimentan fuera de las oficinas tradicionales. Los empleados también utilizan varios tipos de dispositivos, lo que aumenta la carga operativa de los equipos internos originalmente diseñados en torno a ubicaciones fijas y horarios de trabajo estándar. El mercado de servicios gestionados de mesa de ayuda móvil se beneficia cuando los proveedores ofrecen soporte 24x7, opciones en múltiples idiomas y varios canales de contacto disponibles cuando un usuario móvil necesita ayuda. Estas capacidades ayudan a los clientes a mantener la continuidad del servicio sin ampliar el personal interno en línea con cada nuevo punto de conexión.
Externalización de la Gestión del Ciclo de Vida de la Movilidad para Reducir el Costo Total de Propiedad
Las organizaciones buscan costos de soporte predecibles para adquisición, reparaciones, facturación de operadores, renovación de dispositivos, reemplazos y retiro. Las suscripciones gestionadas convierten estos gastos irregulares en tarifas de servicio recurrentes que los equipos financieros pueden planificar con mayor facilidad y comparar entre grupos de usuarios. Tangoe informó que los errores en las facturas de telecomunicaciones pueden representar entre el 15% y el 20% del gasto empresarial en telecomunicaciones, creando una clara oportunidad de recuperación para los proveedores que automatizan la conciliación de facturación. Los proveedores también pueden preparar los dispositivos antes de la entrega, verificar las aplicaciones requeridas y organizar la logística de reemplazo, lo que acorta el tiempo antes de que un nuevo empleado pueda trabajar. Este beneficio es importante en el comercio minorista, la logística y los servicios de campo, donde la rotación de empleados y las fuerzas laborales distribuidas ejercen una presión recurrente sobre las operaciones de dispositivos. El mercado de servicios gestionados de mesa de ayuda móvil tiene, por tanto, margen de crecimiento donde los clientes desean un alcance más amplio del ciclo de vida en lugar de únicamente la gestión de incidentes.
Adopción de UEM Basado en la Nube y Administración Centralizada de Políticas
La gestión unificada de puntos de conexión entregada en la nube ofrece a las organizaciones una forma centralizada de gestionar la identidad de los dispositivos, las aplicaciones, la postura de seguridad y los cambios de política rutinarios en flotas distribuidas. Los agentes en la nube pueden llegar a los dispositivos en distintas ubicaciones sin una infraestructura de puerta de enlace local dedicada, lo que puede simplificar el despliegue y reducir el trabajo de mantenimiento local. Los proveedores obtienen visibilidad oportuna sobre el estado de los dispositivos, el cumplimiento de políticas, el estado de las actualizaciones de aplicaciones y los patrones de soporte comunes cuando trabajan a través de estas plataformas. Esta información respalda la remediación proactiva antes de que un usuario cree un ticket y permite a los equipos de soporte utilizar los mismos datos de política al responder a un incidente. Los compradores que estandarizan en una plataforma UEM a menudo prefieren proveedores de servicios con habilidades comprobadas, formación formal y experiencia operativa en esa plataforma. Esa preferencia puede respaldar las renovaciones de contratos para los proveedores actuales y aumentar la importancia de las certificaciones de proveedores en el mercado de servicios gestionados de mesa de ayuda móvil.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración de ITSM, UEM, Operadores e Identidad Heredados | -1.2% | Global, particularmente en América del Norte y Europa | Mediano plazo (2-4 años) |
| Pérdida Percibida de Control Operativo y Visibilidad de Costos | -0.9% | Global | Corto plazo (≤ 2 años) |
| Exposición al ANS por Incidentes Móviles de Alta Variabilidad | -0.5% | Global, concentrado en industrias reguladas | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Plataformas Móviles y Soporte de Telecomunicaciones | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración de ITSM, UEM, Operadores e Identidad Heredados
Muchas empresas comienzan con 3-5 relaciones con operadores, 2-3 plataformas de gestión de servicios de TI y al menos 2 proveedores de identidad, cada uno con contactos y procedimientos operativos separados. Estos sistemas tienen diferentes interfaces, modelos de datos, requisitos de acceso y procesos de escalada que pueden dificultar la entrega de una experiencia de soporte coherente. Conectarlos es una tarea de ingeniería continua en lugar de un ejercicio de configuración único, especialmente cuando los portales de operadores o las herramientas de identidad se actualizan. Los contratos con operadores pueden tener una duración de 24 a 36 meses, por lo que los proveedores pueden necesitar mantener vínculos con portales heredados y sistemas de facturación durante períodos prolongados. Las organizaciones que migran de VMware Workspace ONE a Microsoft Intune pueden enfrentar interrupciones adicionales porque es posible que ambos entornos de gestión necesiten soporte durante la transición. Los compradores deben aclarar si el trabajo de integración está incluido en la tarifa recurrente o se cobra por separado, ya que esa elección puede alterar materialmente el costo del contrato y ralentizar la implementación en el mercado de servicios gestionados de mesa de ayuda móvil.
Pérdida Percibida de Control Operativo y Visibilidad de Costos
Los líderes de tecnología y finanzas pueden dudar cuando creen que la externalización limitará la visibilidad del gasto móvil, la ubicación de los dispositivos, la calidad del servicio o el estado de los tickets. Los modelos de servicio agrupados pueden dificultar la obtención de informes detallados sin un nivel de servicio premium, especialmente cuando los clientes desean detalles a nivel de dispositivo en todos los operadores y unidades de negocio. Los proveedores están abordando este problema con acuerdos de nivel de experiencia que rastrean los resultados de los usuarios, incluida la resolución en la primera llamada, el tiempo de resolución para incidentes prioritarios y la satisfacción de los empleados. Estas medidas pueden hacer que la responsabilidad sea más práctica que las medidas de disponibilidad de infraestructura por sí solas, pero dependen de definiciones compartidas e informes confiables. Sin embargo, los clientes necesitan prácticas de medición internas y propietarios de servicio designados para utilizar bien los acuerdos basados en resultados. Los portales de clientes dedicados con inventarios de dispositivos, datos de uso y paneles de tickets pueden reducir esta preocupación sin cambiar el modelo de entrega subyacente del proveedor ni requerir una capa de gestión separada, lo que puede respaldar la adopción en el mercado de servicios gestionados de mesa de ayuda móvil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
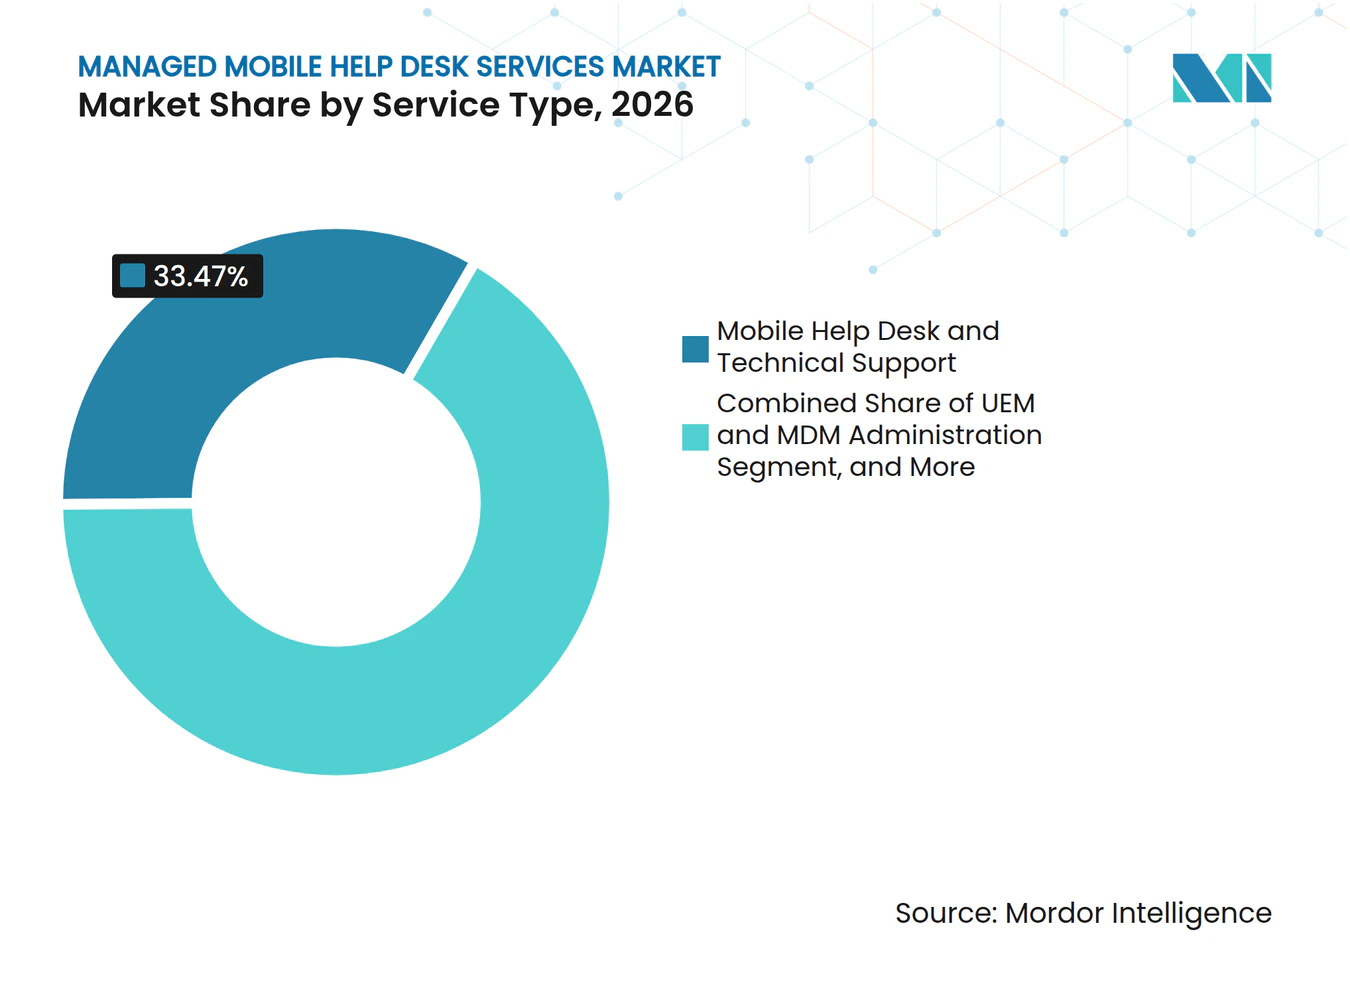
La Seguridad y la Complejidad del Ciclo de Vida Reconfiguran la Cartera de ServiciosMesa de Ayuda Móvil y Soporte Técnico representó el 33,47% del segmento por tipo de servicio en 2026. El segmento abarca la incorporación de dispositivos, la recuperación de contraseñas, el diagnóstico de conectividad, el soporte de acceso a aplicaciones y las tareas rutinarias de cuentas que ocurren cuando los empleados cambian de dispositivos o planes. Estas solicitudes de alto volumen siguen siendo la base operativa de la mayoría de los programas de movilidad empresarial porque afectan a los usuarios todos los días y requieren respuestas rápidas y coherentes. Se proyecta que Seguridad, Cumplimiento Normativo y Gestión de Contenidos crezca a un CAGR del 12,63% hasta 2032. Las empresas necesitan este servicio para la validación de parches, la revisión de aplicaciones, la prevención de pérdida de datos, la aplicación de políticas y la preparación de auditorías en dispositivos corporativos y de propiedad personal.
La Administración de UEM y MDM gestiona la inscripción, la configuración de políticas y el cumplimiento del sistema operativo entre incidentes de soporte, lo que ayuda a los clientes a mantener las flotas listas para revisión interna. El Soporte y Mantenimiento de Aplicaciones Móviles es más relevante donde las organizaciones ejecutan aplicaciones personalizadas de almacén, punto de venta o clínicas que tienen permisos específicos, calendarios de lanzamiento y necesidades de soporte al usuario. El Soporte de Logística y Ciclo de Vida de Dispositivos incorpora al contrato la coordinación de adquisiciones, la preconfiguración, la entrega, las reparaciones, el reemplazo y el reciclaje al final de la vida útil. La Gestión de Gastos de Telecomunicaciones y Servicios de Movilidad también ayuda a los clientes a identificar errores de facturación, validar inventarios y conciliar facturas de operadores. En conjunto, estas actividades permiten al mercado de servicios gestionados de mesa de ayuda móvil atender a clientes que necesitan operaciones de movilidad continuas en lugar de un servicio de respuesta a incidentes limitado. ServiceNow introdujo su mesa de servicio Flow nativa de IA en octubre de 2026, mostrando cómo la automatización conversacional se está convirtiendo en parte de las carteras de soporte gestionado.[2]



Por Tamaño de Empresa:
El Crecimiento de las PYME Reconfigura la Base de DemandaLas Grandes Empresas representaron el 67,83% del segmento por tamaño de empresa en 2026. Sus flotas de dispositivos más grandes, entornos multioperador y fuerzas laborales geográficamente dispersas crean una necesidad sustancial de acuerdos de servicio estructurados. Muchas operan simultáneamente con dispositivos de responsabilidad corporativa, dispositivos de propiedad de los empleados y grupos de dispositivos compartidos, a menudo en varios países. Cada modelo de propiedad requiere diferentes reglas de inscripción, procesos de soporte, políticas de reemplazo y niveles de acceso a la información de la empresa. Esta escala ayuda a explicar por qué las grandes organizaciones siguen siendo la principal base de ingresos del mercado de servicios gestionados de mesa de ayuda móvil.
Se proyecta que las Pequeñas y Medianas Empresas crezcan a un CAGR del 12,27% hasta 2032. Las suscripciones por dispositivo eliminan el gasto de capital anterior necesario para construir y operar un entorno dedicado de gestión de dispositivos móviles. La gestión de puntos de conexión en la nube puede combinar controles de políticas, funciones de borrado remoto, gestión de aplicaciones e informes de cumplimiento con cobertura de mesa de ayuda gestionada. Las organizaciones más pequeñas pueden adoptar estas capacidades sin ejecutar procesos de adquisición separados para cada función técnica. Los proveedores especializados están respondiendo con compromisos mínimos más bajos y plazos más cortos que los contratos tradicionales para grandes empresas. Esto hace que la industria de servicios gestionados de mesa de ayuda móvil sea más accesible para empresas con menos de 500 empleados.
Por Nivel de Soporte:
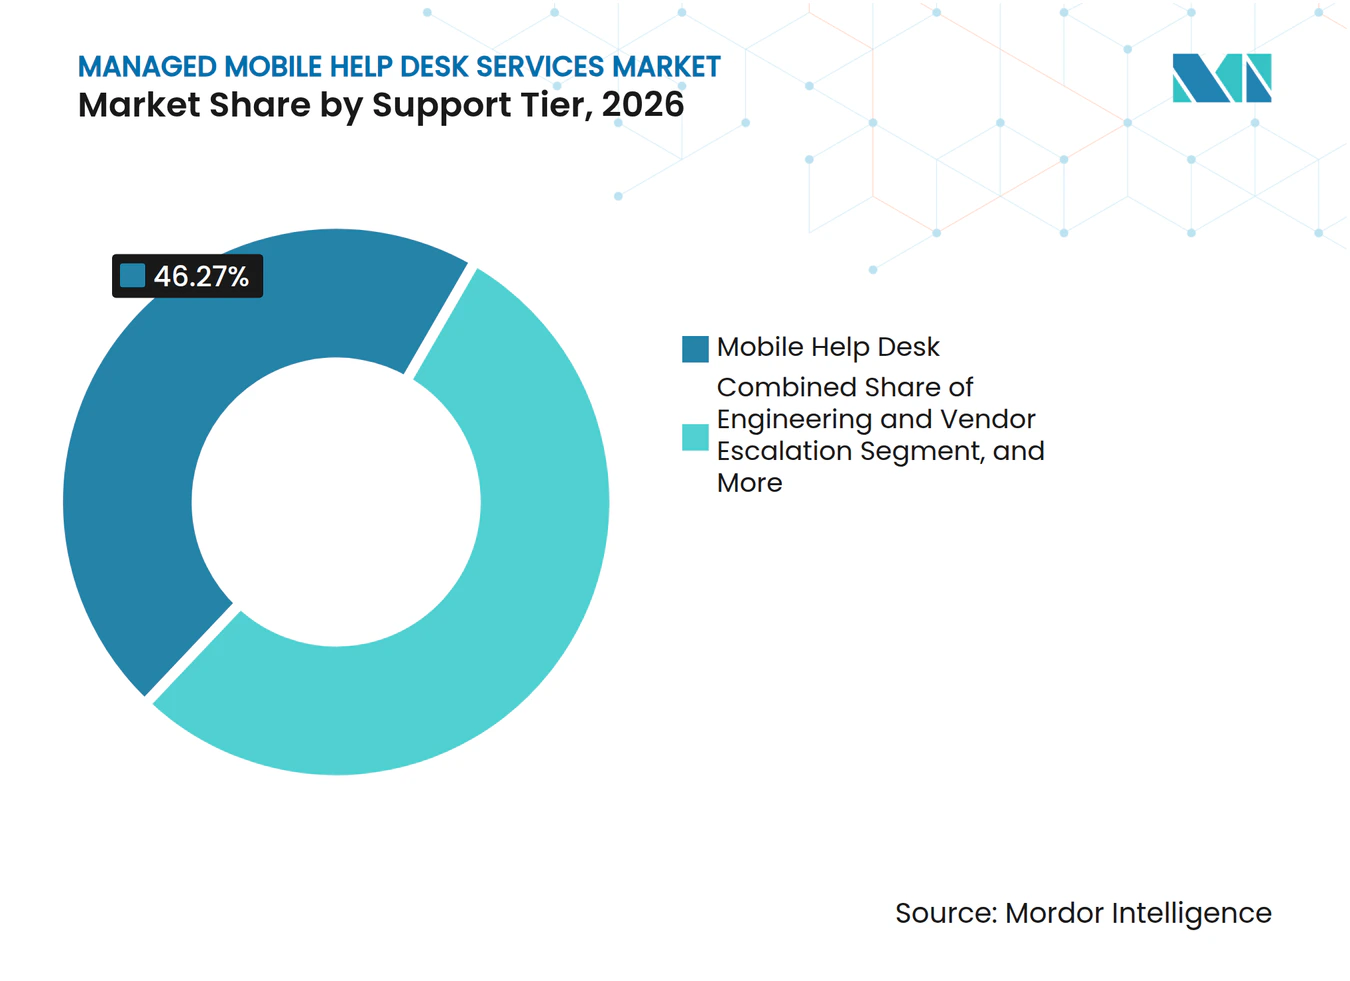
El Volumen de Primera Línea Ancla los Ingresos mientras los Roles de Especialistas se AceleranMesa de Ayuda Móvil representó el 46,27% de los ingresos del nivel de soporte en 2026. Este nivel gestiona las activaciones de dispositivos, los reemplazos de SIM, la resolución básica de problemas, la administración de planes de operadores y la primera revisión de solicitudes de acceso o conectividad. Su escala refleja la alta frecuencia de problemas rutinarios en grandes flotas móviles, donde los problemas simples pueden afectar la productividad si no se resuelven rápidamente. Una empresa de 5.000 personas puede recibir miles de contactos de soporte móvil cada mes a través de teléfonos, tabletas, dispositivos robustos de mano y otros dispositivos conectados. Las configuraciones actuales de dispositivos, los procedimientos documentados y el acceso a los operadores ayudan a los proveedores a resolver muchas de estas solicitudes sin escalada.
Ingeniería y Escalada con Proveedores cubre defectos de hardware, problemas del sistema operativo, problemas de red del operador y otros casos que requieren una respuesta del fabricante original del equipo o del operador. Este nivel proporciona una salvaguarda que separa los contratos gestionados amplios de los servicios básicos de mesa de ayuda y ofrece a los clientes una ruta definida para incidentes complejos. Se proyecta que el Soporte de Especialistas en Movilidad se expanda a un CAGR del 11,83% hasta 2032. Aborda la arquitectura UEM, la contenedorización de aplicaciones, la federación de identidades, la respuesta a incidentes de seguridad y otras tareas que requieren un juicio técnico más profundo. El enrutamiento de tickets asistido por IA y la detección de patrones pueden apoyar a los especialistas identificando problemas recurrentes antes de que los usuarios envíen una solicitud, aumentando el valor de estas habilidades dentro del mercado de servicios gestionados de mesa de ayuda móvil.

Por Industria del Usuario Final:
La Movilidad en el Sector Sanitario Eleva la Complejidad del SoporteTecnología de la Información y Telecomunicaciones representó el 23,67% de los ingresos del usuario final en 2026. Las organizaciones de este sector a menudo tienen grandes parques de dispositivos, entornos de aplicaciones complejos y una gobernanza madura para los acuerdos de servicios gestionados. La banca, los servicios financieros y los seguros también necesitan soporte móvil que pueda verificar el cifrado, el aislamiento de aplicaciones, los controles de borrado remoto y las prácticas de acceso documentadas. El comercio minorista y el comercio electrónico dependen de dispositivos robustos para el punto de venta y el trabajo de inventario, mientras que la manufactura utiliza dispositivos conectados en los pisos de fábrica. Los compradores del gobierno y la defensa pueden requerir personal de soporte con habilitación de seguridad en algunas ubicaciones y procesos de escalada más formales.
Se proyecta que el sector Sanitario crezca a un CAGR del 11,67% hasta 2032. Una encuesta de 2026 realizada a 400 líderes de organizaciones de prestación de servicios sanitarios encontró que el 87% de los médicos contactaban frecuentemente a la mesa de ayuda por bloqueos de acceso, mientras que el 81% utilizaba dispositivos personales cuando los dispositivos institucionales no estaban disponibles. Las organizaciones que utilizaron programas centralizados de dispositivos compartidos reportaron ahorros anuales promedio de 1,1 millones de USD y un retorno de la inversión mejorado en un 92% para los programas de dispositivos móviles. Los compradores del sector sanitario necesitan un reaprovisionamiento confiable entre pacientes, controles de acceso estables y registros de auditoría documentados. Los requisitos de HIPAA y las expectativas del HITRUST CSF hacen de la gestión especializada de dispositivos móviles un requisito de adquisición. Esta necesidad ofrece al mercado de servicios gestionados de mesa de ayuda móvil una clara oportunidad en los programas de movilidad clínica.
Análisis Geográfico
América del Norte representó el 38,37% de la participación del mercado de servicios gestionados de mesa de ayuda móvil en 2026. La región combina una gran base de clientes empresariales, prácticas de externalización establecidas, uso temprano de plataformas UEM en la nube y compradores que a menudo requieren niveles de servicio formales, informes detallados y soporte para varios tipos de dispositivos. Estados Unidos impulsa la demanda a través del trabajo híbrido, los programas de seguridad móvil y la creciente atención a los controles de confianza cero, mientras que Canadá proporciona demanda adicional a través de programas de dispositivos clínicos compartidos en el sector sanitario y el gobierno. México está respaldado por la expansión de la entrega nearshore y los programas de fuerza laboral móvil vinculados al crecimiento manufacturero, lo que crea una necesidad de servicios que coordinen usuarios, dispositivos, operadores y logística en distintas ubicaciones.
Se proyecta que Asia-Pacífico crezca a un CAGR del 11,84% hasta 2032, lo que convierte al mercado de servicios gestionados de mesa de ayuda móvil en un área de expansión importante. GSMA informó que el ecosistema móvil regional generó 1 billón de USD en valor económico en 2025 y se espera que alcance 1,4 billones de USD para 2030. La región respaldó casi 2.700 millones de conexiones móviles en 2025.[3] China, India, Japón, Corea del Sur y Australia son los mayores centros de demanda empresarial porque combinan un uso sustancial de dispositivos de negocio con compradores de tecnología maduros. Los países del Sudeste Asiático se están expandiendo más rápidamente desde posiciones de partida más pequeñas, donde el soporte en idioma local, las relaciones con los operadores y los modelos comerciales flexibles pueden influir en la selección del proveedor.
Europa está anclada por Alemania, el Reino Unido y Francia, donde los compradores esperan controles de seguridad documentados y evidencia de que los proveedores pueden gestionar los requisitos de privacidad, políticas y auditoría. La demanda sudamericana se concentra en Brasil y Argentina, especialmente entre las multinacionales con centros de servicios compartidos que desean un soporte móvil coherente para fuerzas laborales híbridas. Oriente Medio está configurado por los programas de gobierno digital en Arabia Saudita y los Emiratos Árabes Unidos, mientras que África se encuentra en una etapa más temprana, con Sudáfrica, Egipto y Nigeria como principales centros comerciales. El soporte en idioma francés puede ser un diferenciador en los mercados de África Occidental, donde los proveedores gestionados necesitan adaptarse a los requisitos de servicio regionales en lugar de aplicar un modelo global único. Estas condiciones locales crean oportunidades en el mercado de servicios gestionados de mesa de ayuda móvil para proveedores con capacidad de entrega regional, competencia lingüística, credenciales de seguridad y cobertura de operadores adecuada.
Panorama Competitivo
Concentración del Mercado
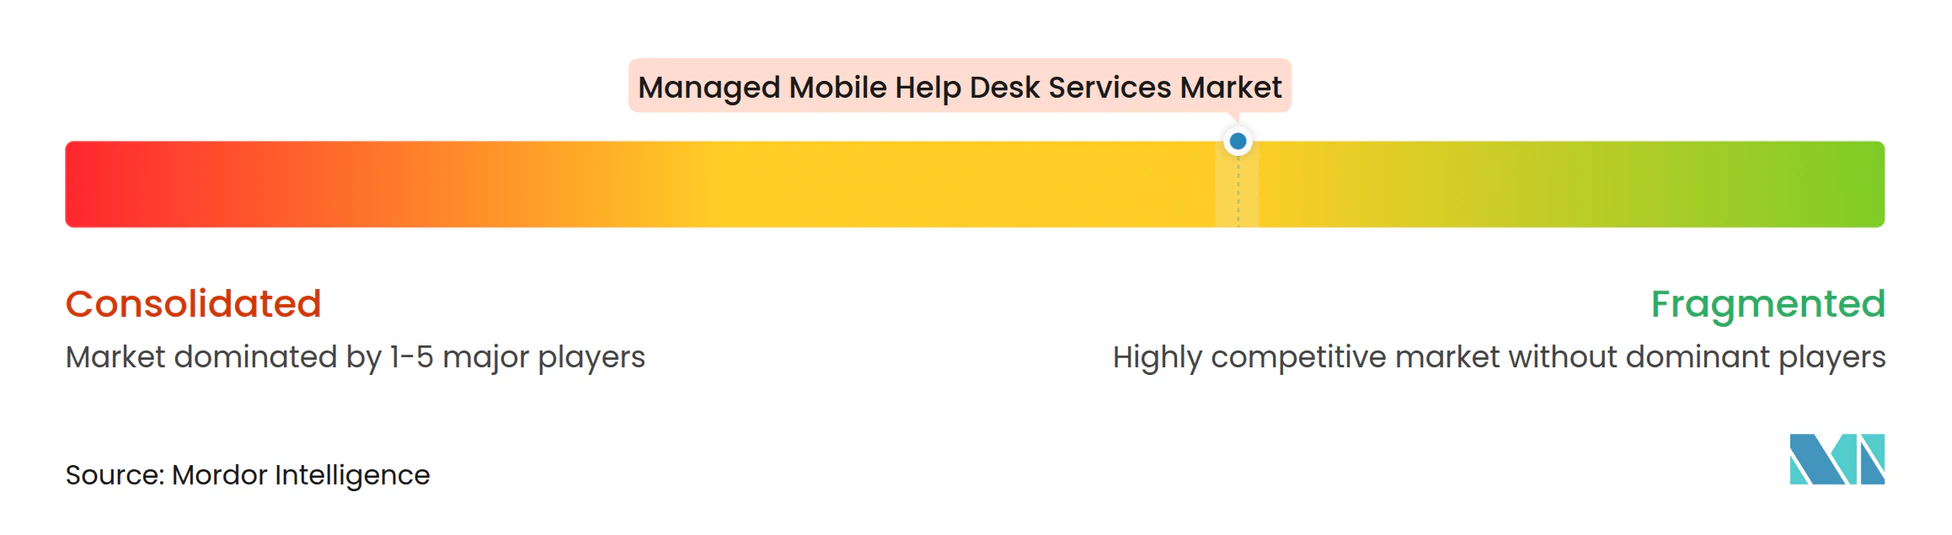
El mercado de servicios gestionados de mesa de ayuda móvil está moderadamente fragmentado. Los integradores globales, los proveedores liderados por consultoría, los operadores de telecomunicaciones, los especialistas en movilidad y las plataformas de gestión de gastos de telecomunicaciones compiten por contratos, y cada grupo aporta una combinación diferente de escala, habilidades en plataformas y conocimiento de operadores. Las empresas más grandes utilizan amplias redes de entrega, relaciones consolidadas con operadores e inversiones en gestión de servicios habilitada por IA para competir en escala y para apoyar a clientes que operan en varios países. Los especialistas compiten a través del conocimiento del ciclo de vida de los dispositivos, un aprovisionamiento más rápido, relaciones estrechas con los operadores y modelos de soporte diseñados en torno a la movilidad en lugar de las operaciones generales de tecnología de la información. Los compradores buscan cada vez más un proveedor que pueda conectar el soporte con la gestión de puntos de conexión y las operaciones de seguridad, al tiempo que ofrece a los equipos internos una visibilidad clara de los resultados del servicio.
Las adquisiciones estratégicas han ampliado las capacidades de los proveedores en el mercado de servicios gestionados de mesa de ayuda móvil. Kyndryl acordó adquirir Solvinity en noviembre de 2025 para añadir servicios de nube soberana privada e híbrida segura a su cartera de servicios gestionados. Stratix adquirió Mobility CG en noviembre de 2025 para fortalecer las asociaciones con operadores y la capacidad de gestión del ciclo de vida. Tangoe introdujo la Gestión Multi-SIM en 2026 para automatizar los vínculos entre líneas móviles y dispositivos multi-SIM. Estos movimientos muestran que los proveedores están añadiendo capacidades especializadas tanto a través del desarrollo de productos como de la consolidación, en lugar de depender únicamente de la expansión interna.
SOTI amplió su plataforma en junio de 2026 con seguridad para dispositivos compartidos, integraciones de gestión de servicios de TI multiplataforma, acciones automatizadas de cumplimiento de Android y detección de problemas en Windows.[4] ServiceNow lanzó Flow en octubre de 2026 como una mesa de servicio conversacional nativa de IA diseñada para un despliegue rápido. Los proveedores también se están centrando en el soporte multi-operador de eSIM y la automatización para incidentes rutinarios de nivel 1, donde una resolución más rápida puede reducir el trabajo trasladado a escasos especialistas. Estas capacidades permiten al personal centrarse en la seguridad, las escaladas complejas, la planificación del ciclo de vida y las mejoras de procesos específicas del cliente. El campo competitivo sigue siendo amplio porque los clientes utilizan diferentes operadores, plataformas UEM y modelos de despliegue, por lo que la diferenciación en el mercado de servicios gestionados de mesa de ayuda móvil descansa en la capacidad de integración, la visibilidad del servicio y la profundidad en sectores verticales específicos.
Líderes de la Industria de Servicios Gestionados de Mesa de Ayuda Móvil
-
Accenture plc
-
Kyndryl Holdings, Inc.
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Wipro Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Mesa de Ayuda Móvil Empresas cubiertas en este informe
- Accenture plc
- International Business Machines Corporation
- Kyndryl Holdings, Inc.
- Wipro Limited
- Tata Consultancy Services Limited
- DXC Technology Company
- Fujitsu Limited
- NTT DATA Group Corporation
- Cognizant Technology Solutions Corporation
- Infosys Limited
- HCL Technologies Limited
- Capgemini SE
- Tech Mahindra Limited
- Unisys Corporation
- Digital Management, LLC
- Stratix Corporation
- Tangoe, Inc.
- AT&T Inc.
- Verizon Communications Inc.
- Vodafone Group Plc
- Orange S.A.
- SOTI Inc.
- Brightfin, LLC
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Mesa de Ayuda Móvil
- Octubre de 2026: Stratix Corporation inauguró su Centro de Servicio del Centro-Sur en Dallas, su sexta instalación en los Estados Unidos continentales, ampliando los servicios gestionados del ciclo de vida de movilidad empresarial y las capacidades de recogida y entrega en Texas y el sur-centro de los Estados Unidos, y habilitando una cobertura más amplia para clientes de educación, comercio minorista, sector sanitario y logística en la región.
- Octubre de 2026: ServiceNow lanzó Flow, una mesa de servicio conversacional nativa de IA independiente para ITSM, desplegable en un solo día sin infraestructura de implementación. Flow permite a los equipos automatizar flujos de trabajo de TI mediante chat en lenguaje natural en Slack y Microsoft Teams. ServiceNow declaró que su Especialista en IA de Mesa de Servicio de TI de Nivel 1 resuelve los casos asignados un 99% más rápido que los agentes humanos dentro de la propia mesa de ayuda de la empresa, posicionando la IA agéntica como un referente de rendimiento para la industria de mesas de ayuda gestionadas.
- Junio de 2026: Stratix y Jeppesen ForeFlight lanzaron Manage My EFB, una solución de Dispositivo como Servicio para operadores de aviación comercial que agrupa dispositivos de Bolsa de Vuelo Electrónica, software ForeFlight, servicios del ciclo de vida de Stratix y conectividad SmartSIM en una única suscripción mensual por dispositivo. El lanzamiento marcó la entrada de Stratix en el mercado de movilidad de aviación e introdujo un modelo de entrega basado en suscripción para un sector históricamente dependiente de programas de dispositivos con gasto de capital.
- Junio de 2026: SOTI lanzó su actualización de plataforma 2026.1 para la Plataforma SOTI ONE, introduciendo seguridad de bloqueo de dispositivos compartidos con opciones de autenticación multifactor, integraciones de API de ITSM multiplataforma para resolución de problemas en tiempo real, acciones automatizadas de políticas de cumplimiento de Android y detección de problemas de Windows en tiempo real con integración de Microsoft Defender para Endpoint, habilitando directamente a los proveedores gestionados para reducir el tiempo de inactividad de los dispositivos de primera línea.
Alcance del Informe Global del Mercado de Servicios Gestionados de Mesa de Ayuda Móvil
El Mercado de Servicios Gestionados de Mesa de Ayuda Móvil abarca los servicios externalizados que proporcionan asistencia técnica, administración, resolución de problemas y soporte continuo para dispositivos móviles empresariales, aplicaciones y entornos de movilidad. Estos servicios incluyen mesa de ayuda móvil y soporte técnico, administración de gestión unificada de puntos de conexión (UEM) y gestión de dispositivos móviles (MDM), soporte y mantenimiento de aplicaciones móviles, soporte de logística y ciclo de vida de dispositivos, gestión de gastos de telecomunicaciones y servicios de movilidad, y seguridad, cumplimiento normativo y gestión de contenidos. Los proveedores soportan la configuración de dispositivos, los problemas de conectividad, el acceso a aplicaciones, los problemas del sistema operativo móvil, las políticas de puntos de conexión, el aprovisionamiento de dispositivos y la escalada de incidentes de movilidad complejos en entornos móviles empresariales.
El Informe del Mercado de Servicios Gestionados de Mesa de Ayuda Móvil está segmentado por Tipo de Servicio (Mesa de Ayuda Móvil y Soporte Técnico, Administración de UEM y MDM, Soporte y Mantenimiento de Aplicaciones Móviles, Soporte de Logística y Ciclo de Vida de Dispositivos, Gestión de Gastos de Telecomunicaciones y Servicios de Movilidad, y Seguridad, Cumplimiento Normativo y Gestión de Contenidos), Tamaño de Empresa (Grandes Empresas, y Pequeñas y Medianas Empresas), Nivel de Soporte (Mesa de Ayuda Móvil, Soporte de Especialistas en Movilidad, e Ingeniería y Escalada con Proveedores), Industria del Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Sector Sanitario, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias del Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Mesa de Ayuda Móvil y Soporte Técnico |
| Administración de UEM y MDM |
| Soporte y Mantenimiento de Aplicaciones Móviles |
| Soporte de Logística y Ciclo de Vida de Dispositivos |
| Gestión de Gastos de Telecomunicaciones y Servicios de Movilidad |
| Seguridad, Cumplimiento Normativo y Gestión de Contenidos |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Mesa de Ayuda Móvil |
| Soporte de Especialistas en Movilidad |
| Ingeniería y Escalada con Proveedores |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Sector Sanitario |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Mesa de Ayuda Móvil y Soporte Técnico | |
| Administración de UEM y MDM | ||
| Soporte y Mantenimiento de Aplicaciones Móviles | ||
| Soporte de Logística y Ciclo de Vida de Dispositivos | ||
| Gestión de Gastos de Telecomunicaciones y Servicios de Movilidad | ||
| Seguridad, Cumplimiento Normativo y Gestión de Contenidos | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Nivel de Soporte | Mesa de Ayuda Móvil | |
| Soporte de Especialistas en Movilidad | ||
| Ingeniería y Escalada con Proveedores | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Sector Sanitario | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de mesa de ayuda móvil?
Se proyecta que el mercado de servicios gestionados de mesa de ayuda móvil crezca de 3,64 mil millones de USD en 2027 a 6,18 mil millones de USD para 2032 a un CAGR del 11,17%. El pronóstico refleja un papel más amplio para los proveedores que pueden combinar el soporte diario al usuario con controles de puntos de conexión, logística de dispositivos, administración de operadores, informes de cumplimiento normativo y soporte para fuerzas laborales que operan en oficinas, hogares, ubicaciones de campo y entornos clínicos.
¿Qué está impulsando la demanda de servicios gestionados de mesa de ayuda móvil?
El trabajo híbrido, los requisitos de seguridad móvil, la gestión de puntos de conexión en la nube y la externalización del trabajo del ciclo de vida de los dispositivos están aumentando la demanda. Las organizaciones también desean costos de servicio predecibles y un único proveedor que pueda coordinar el soporte de dispositivos, la administración de operadores, la aplicación de políticas, los registros de inventario, la logística de reemplazo y los flujos de trabajo de reparación en una fuerza laboral dispersa.
¿Qué tipo de servicio lidera los servicios gestionados de mesa de ayuda móvil?
Mesa de Ayuda Móvil y Soporte Técnico lideró el segmento por tipo de servicio con una participación del 33,47% en 2026. El servicio gestiona las actividades frecuentes que los empleados encuentran, incluida la activación, la recuperación de contraseñas, el acceso a aplicaciones, el soporte de conectividad, la resolución inicial de problemas y la orientación cuando se debe configurar un dispositivo de reemplazo o una nueva SIM.
¿Qué grupo de clientes se está expandiendo más rápidamente?
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 12,27% hasta 2032 a medida que los modelos de suscripción reducen las barreras de adopción. Las herramientas basadas en la nube permiten a estas organizaciones utilizar el borrado remoto, la gestión de políticas, los informes de cumplimiento normativo, la administración de aplicaciones y el soporte gestionado sin construir su propio equipo dedicado de gestión de dispositivos ni firmar contratos separados para cada capacidad.
¿Por qué el sector sanitario es un sector de usuarios de rápido crecimiento?
Se proyecta que el sector Sanitario crezca a un CAGR del 11,67% porque los dispositivos clínicos requieren acceso seguro, gestión de dispositivos compartidos y un reaprovisionamiento confiable. La necesidad de proteger la información de los pacientes, mantener prácticas de acceso auditables y prevenir retrasos en el acceso hace del soporte de movilidad un requisito operativo continuo para las organizaciones de prestación de servicios sanitarios con personal clínico que trabaja en distintos departamentos y ubicaciones.
¿Qué región se espera que crezca más rápidamente?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,84% hasta 2032, respaldado por un ecosistema móvil grande y en crecimiento. China, India, Japón, Corea del Sur, Australia y los países del Sudeste Asiático ofrecen oportunidades de demanda para el mercado de servicios gestionados de mesa de ayuda móvil a medida que las empresas amplían las fuerzas laborales móviles, digitalizan las operaciones de primera línea y buscan socios que puedan gestionar los requisitos regionales de operadores e idiomas.