
Marktgröße und Marktanteil für verwaltete mobile Helpdesk-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.64 Milliarden US-Dollar |
| Marktgröße (2032) | 6.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete mobile Helpdesk-Dienste von Mordor Intelligence
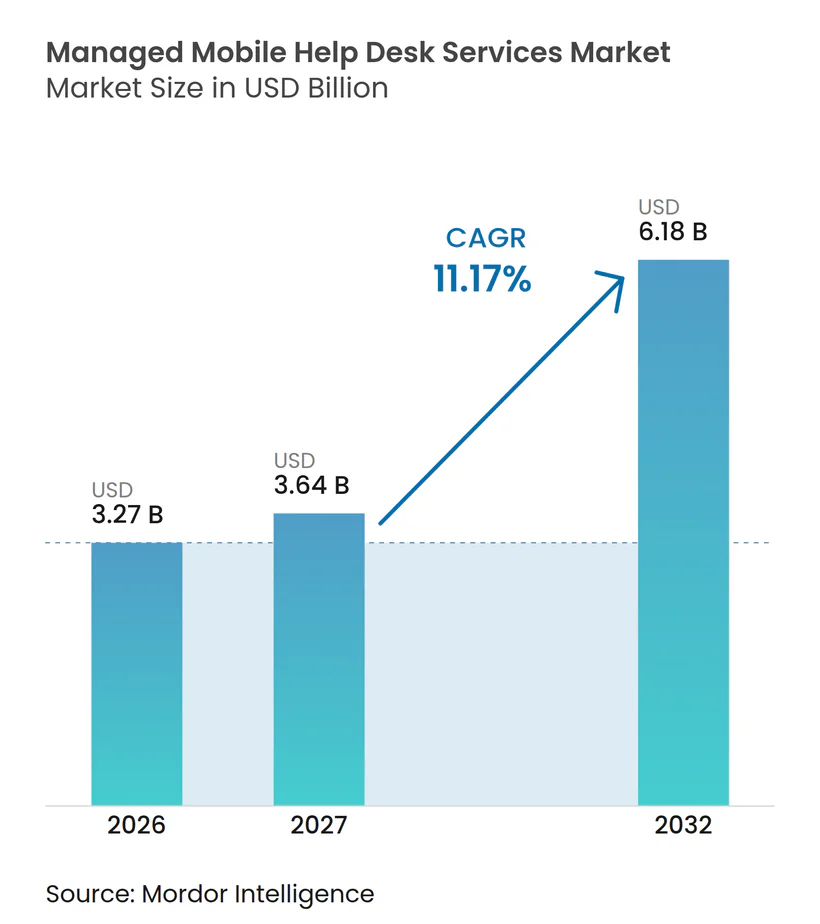
Die Marktgröße für verwaltete mobile Helpdesk-Dienste wird voraussichtlich von 3,27 Milliarden USD im Jahr 2026 auf 3,64 Milliarden USD im Jahr 2027 und bis 2032 auf 6,18 Milliarden USD anwachsen, mit einer CAGR von 11,17 % von 2027 bis 2032. Dauerhaftes hybrides Arbeiten erhöht die Anzahl und Vielfalt der Endgeräte, die Arbeitgeber unterstützen müssen, darunter Smartphones, gemeinsam genutzte robuste Geräte, mitarbeitereigene Tablets und Geräte, die von Mitarbeitern an vorderster Front in verschiedenen Arbeitsumgebungen genutzt werden. Dies veranlasst immer mehr Organisationen dazu, spezialisierte Anbieter zu beauftragen, die Geräteaktivierung, Kontozugang, Konnektivitätsprobleme, Anwendungssupport, Carrier-Koordination und Lebenszyklusaufgaben innerhalb eines einzigen Servicemodells abwickeln können. Sicherheit und Compliance werden zu zentralen Vertragsanforderungen statt zu optionalen Ergänzungen, insbesondere wenn mobile Geräte regulierte Daten verarbeiten, auf interne Netzwerke zugreifen oder von mehreren Mitarbeitern gemeinsam genutzt werden. Anbieter reagieren mit cloudbasiertem Endpunktmanagement, Automatisierung, stärkeren Carrier- und Plattformpartnerschaften sowie Supportprozessen, die darauf ausgelegt sind, häufige Probleme zu erkennen, bevor sie zu längeren Serviceunterbrechungen führen.
Wichtigste Erkenntnisse des Berichts
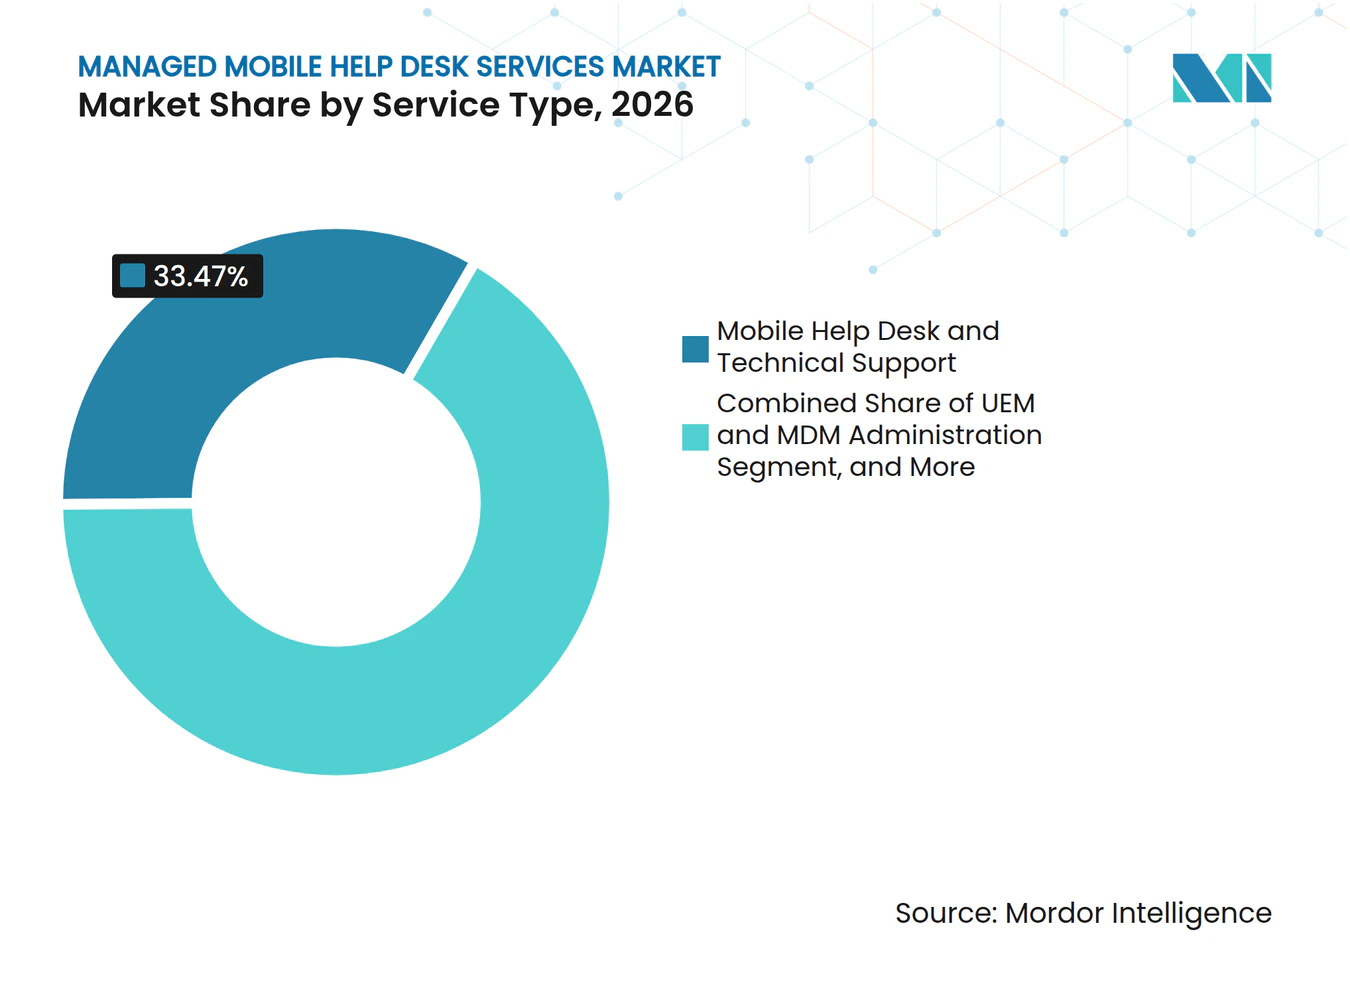
- Nach Dienstleistungsart hielt mobiler Helpdesk und technischer Support im Jahr 2026 einen Marktanteil von 33,47 % am Markt für verwaltete mobile Helpdesk-Dienste, während Sicherheit, Compliance und Content-Management bis 2032 voraussichtlich mit einer CAGR von 12,63 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 67,83 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 12,27 % wachsen werden.
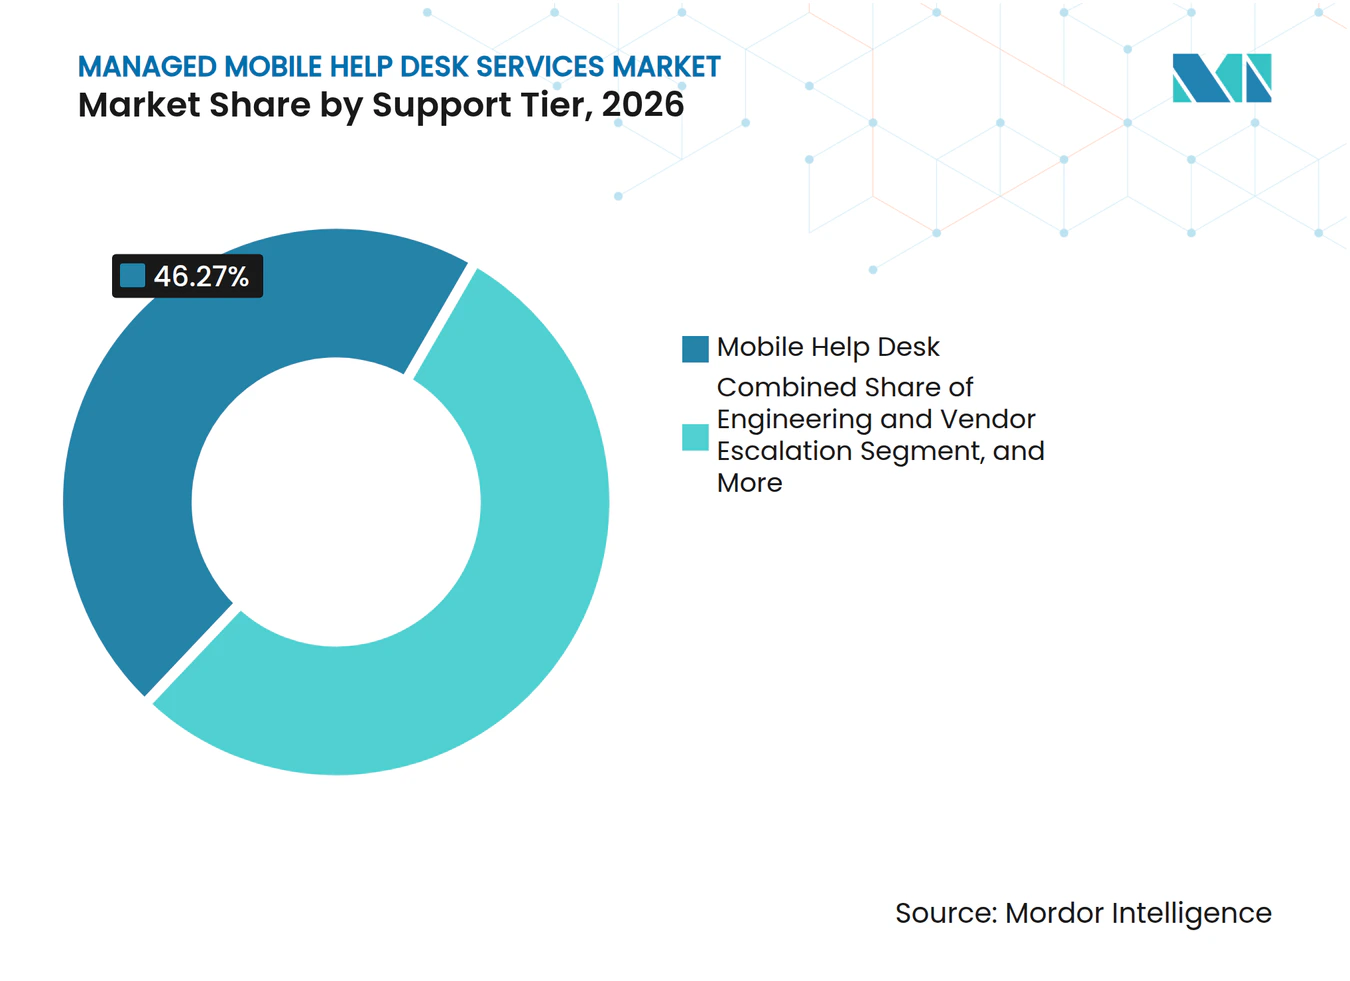
- Nach Support-Ebene hielt der mobile Helpdesk im Jahr 2026 einen Umsatzanteil von 46,27 %, während der Mobilitätsspezialistensupport bis 2032 voraussichtlich mit einer CAGR von 11,83 % wachsen wird.
- Nach Endnutzerbranche hielt Informationstechnologie und Telekommunikation im Jahr 2026 einen Umsatzanteil von 23,67 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 11,67 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,37 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Anforderungen an mobile Sicherheit und Compliance | +2.4% | Global, mit verstärkten Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hybrides Arbeiten und Expansion verteilter mobiler Belegschaften | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Auslagerung des Mobilitäts-Lebenszyklusmanagements zur Senkung der Gesamtbetriebskosten | +1.8% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Cloudbasierte UEM-Einführung und zentralisierte Richtlinien- verwaltung | +1.4% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum vernetzter und robuster Geräteflotten | +1.0% | Asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützter prädiktiver Support und automatisierte Ticket- bearbeitung | +0.8% | Global, mit frühen Vorreitern in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anforderungen an mobile Sicherheit und Compliance
Der Schutz mobiler Geräte ist zu einem zentralen Anliegen für Unternehmenstechnologieteams geworden, insbesondere wenn Geräte Geschäftsanwendungen, Zugangsdaten und regulierte Informationen außerhalb des Unternehmensgeländes enthalten. Im zweiten Quartal 2025 waren 1 Million Unternehmensmitarbeiter von mobilen Phishing-Vorfällen betroffen, während Führungskräfte mit 23 % höherer Wahrscheinlichkeit Ziel von KI-personalisierten Angriffen waren. Die Leitlinien des Nationalen Instituts für Standards und Technologie identifizieren Richtliniendurchsetzung, Fernlöschfunktionen und Betriebssystem-Compliance-Prüfungen als wichtige Kontrollen für mobile Unternehmensgeräte. Organisationen ohne dedizierte Mobilitätsspezialisten suchen häufig nach verwaltetem Support für Patch-Governance, Compliance-Überwachung, Sicherheitsüberprüfungen und Content-Kontrollen, die konsistent über eine vielfältige Geräteflotte hinweg angewendet werden müssen. Käufer aus dem Gesundheitswesen, dem Bank- und Finanzwesen sowie dem öffentlichen Sektor bevorzugen zudem Anbieter, die anerkannte Sicherheits- und Datenschutznachweise vorweisen können. Diese Anforderung kann das Anbieterfeld einengen, da Generalisten möglicherweise nicht alle Kontroll- oder Berichtsanforderungen erfüllen, was qualifizierten Anbietern im Markt für verwaltete mobile Helpdesk-Dienste einen Vorteil verschafft.
Hybrides Arbeiten und Expansion verteilter mobiler Belegschaften
Hybrides Arbeiten erfordert, dass Supportteams Probleme über Heim-Breitband, Unternehmens-WLAN, Mobilfunknetze, wechselnde Standorte und unterschiedliche technische Kenntnisse der Mitarbeiter hinweg lösen. Cisco berichtete im April 2025, dass 72 % der befragten Organisationen die Anwesenheit im Büro an festgelegten Tagen verlangten und gleichzeitig flexible Arbeitsoptionen anboten.[1] Diese Regelung erhöht die Bandbreite an Konnektivitäts-, Anwendungsberechtigungs-, Neuregistrierungs- und Authentifizierungsproblemen, die Benutzer außerhalb traditioneller Büros erleben. Mitarbeiter nutzen zudem mehrere Gerätetypen, was die Betriebslast interner Teams erhöht, die ursprünglich für feste Standorte und reguläre Arbeitszeiten konzipiert wurden. Der Markt für verwaltete mobile Helpdesk-Dienste profitiert, wenn Anbieter einen 24x7-Support, mehrere Sprachoptionen und verschiedene Kontaktkanäle anbieten, die verfügbar sind, wenn ein mobiler Benutzer Hilfe benötigt. Diese Fähigkeiten helfen Kunden, die Servicekontinuität aufrechtzuerhalten, ohne die interne Belegschaft proportional zu jedem neuen Endgerät zu erweitern.
Auslagerung des Mobilitäts-Lebenszyklusmanagements zur Senkung der Gesamtbetriebskosten
Organisationen suchen nach planbaren Supportkosten für Beschaffung, Reparaturen, Carrier-Abrechnung, Geräteaktualisierungen, Ersatz und Außerbetriebnahme. Verwaltete Abonnements wandeln diese unregelmäßigen Ausgaben in wiederkehrende Servicegebühren um, die Finanzteams leichter planen und über Benutzergruppen hinweg vergleichen können. Tangoe berichtete, dass Fehler in Telekommunikationsrechnungen 15–20 % der Telekommunikationsausgaben von Unternehmen ausmachen können, was eine klare Rückgewinnungsmöglichkeit für Anbieter schafft, die die Rechnungsabstimmung automatisieren. Anbieter können Geräte auch vor der Lieferung vorbereiten, erforderliche Anwendungen überprüfen und die Ersatzlogistik organisieren, was die Zeit verkürzt, bis ein neuer Mitarbeiter arbeitsfähig ist. Dieser Vorteil ist im Einzelhandel, in der Logistik und im Außendienst von Bedeutung, wo Mitarbeiterfluktuation und verteilte Belegschaften wiederkehrenden Druck auf den Gerätebetrieb ausüben. Der Markt für verwaltete mobile Helpdesk-Dienste hat daher Wachstumspotenzial, wo Kunden einen umfassenderen Lebenszyklusumfang statt nur Vorfallsbearbeitung wünschen.
Cloudbasierte UEM-Einführung und zentralisierte Richtlinienverwaltung
Cloud-basiertes Unified Endpoint Management gibt Organisationen eine zentrale Möglichkeit, Geräteidentität, Anwendungen, Sicherheitsstatus und routinemäßige Richtlinienänderungen über verteilte Flotten hinweg zu verwalten. Cloud-Agenten können Geräte standortübergreifend erreichen, ohne dedizierte lokale Gateway-Infrastruktur, was die Einführung vereinfachen und den lokalen Wartungsaufwand reduzieren kann. Anbieter erhalten zeitnahe Einblicke in den Gerätezustand, die Richtlinien-Compliance, den Status von Anwendungsaktualisierungen und häufige Supportmuster, wenn sie über diese Plattformen arbeiten. Diese Informationen unterstützen proaktive Abhilfemaßnahmen, bevor ein Benutzer ein Ticket erstellt, und ermöglichen es Supportteams, dieselben Richtliniendaten bei der Reaktion auf einen Vorfall zu nutzen. Käufer, die sich auf eine UEM-Plattform standardisieren, bevorzugen häufig Dienstleister mit nachgewiesenen Fähigkeiten, formaler Schulung und Betriebserfahrung auf dieser Plattform. Diese Präferenz kann Vertragsverlängerungen für bestehende Anbieter unterstützen und die Bedeutung von Anbieterzertifizierungen im Markt für verwaltete mobile Helpdesk-Dienste erhöhen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Integration von Legacy-ITSM, UEM, Carrier und Identitätssystemen | -1.2% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wahrgenommener Verlust von Betriebskontrolle und Kostentransparenz | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| SLA-Risiko durch stark variierende mobile Vorfälle | -0.5% | Global, konzentriert in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Mangel an Spezialisten für mobile Plattformen und Telekommunikationssupport | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Integration von Legacy-ITSM, UEM, Carrier und Identitätssystemen
Viele Unternehmen beginnen mit 3–5 Carrier-Beziehungen, 2–3 IT-Service-Management-Plattformen und mindestens 2 Identitätsanbietern, jeweils mit separaten Ansprechpartnern und Betriebsverfahren. Diese Systeme haben unterschiedliche Schnittstellen, Datenmodelle, Zugriffsanforderungen und Eskalationsprozesse, die eine konsistente Supporterfahrung erschweren können. Die Verbindung dieser Systeme ist eine fortlaufende technische Aufgabe und keine einmalige Einrichtungsübung, insbesondere wenn Carrier-Portale oder Identitätswerkzeuge aktualisiert werden. Carrier-Verträge können 24–36 Monate laufen, sodass Anbieter möglicherweise über lange Zeiträume Verbindungen zu Legacy-Portalen und Abrechnungssystemen aufrechterhalten müssen. Organisationen, die von VMware Workspace ONE zu Microsoft Intune migrieren, können mit weiteren Störungen konfrontiert sein, da beide Verwaltungsumgebungen während des Übergangs möglicherweise Support benötigen. Käufer sollten klären, ob Integrationsarbeiten in der wiederkehrenden Gebühr enthalten oder separat berechnet werden, da diese Entscheidung die Vertragskosten erheblich verändern und die Implementierung im Markt für verwaltete mobile Helpdesk-Dienste verlangsamen kann.
Wahrgenommener Verlust von Betriebskontrolle und Kostentransparenz
Technologie- und Finanzverantwortliche können zögern, wenn sie glauben, dass eine Auslagerung die Transparenz über mobile Ausgaben, Gerätestandorte, Servicequalität oder Ticketstatus einschränkt. Gebündelte Servicemodelle können eine detaillierte Berichterstattung ohne ein Premium-Service-Tier erschweren, insbesondere wenn Kunden gerätebezogene Details über Carrier und Geschäftsbereiche hinweg wünschen. Anbieter begegnen diesem Problem mit erfahrungsbasierten Service-Level-Vereinbarungen, die Benutzerergebnisse verfolgen, darunter Erstlösungsrate, Lösungszeit für Prioritätsvorfälle und Mitarbeiterzufriedenheit. Diese Maßnahmen können die Rechenschaftspflicht praktischer gestalten als reine Infrastrukturverfügbarkeitskennzahlen, sind jedoch auf gemeinsame Definitionen und zuverlässige Berichterstattung angewiesen. Kunden benötigen jedoch interne Messpraktiken und benannte Serviceverantwortliche, um ergebnisbasierte Vereinbarungen effektiv zu nutzen. Dedizierte Kundenportale mit Geräteinventaren, Nutzungsdaten und Ticket-Dashboards können diese Bedenken reduzieren, ohne das zugrunde liegende Liefermodell des Anbieters zu ändern oder eine separate Verwaltungsebene zu erfordern, was die Akzeptanz im Markt für verwaltete mobile Helpdesk-Dienste fördern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Sicherheit und Lebenszykluskomplexität gestalten das Dienstleistungsportfolio neuMobiler Helpdesk und technischer Support hielt im Jahr 2026 einen Anteil von 33,47 % am Dienstleistungsart-Segment. Das Segment umfasst Geräte-Onboarding, Passwortwiederherstellung, Konnektivitäts-Triage, Anwendungszugangssupport und routinemäßige Kontoaufgaben, die anfallen, wenn Mitarbeiter Geräte oder Tarife wechseln. Diese hochvolumigen Anfragen bleiben die operative Basis der meisten Unternehmens-Mobilitätsprogramme, da sie Benutzer täglich betreffen und schnelle, konsistente Reaktionen erfordern. Sicherheit, Compliance und Content-Management wird bis 2032 voraussichtlich mit einer CAGR von 12,63 % wachsen. Unternehmen benötigen diesen Service für Patch-Validierung, Anwendungsüberprüfung, Datenverlustprävention, Richtliniendurchsetzung und Prüfungsvorbereitung über unternehmenseigene und persönliche Geräte hinweg.
UEM- und MDM-Administration verwaltet Registrierung, Richtlinienkonfiguration und Betriebssystem-Compliance zwischen Supportvorfällen, was Kunden hilft, Flotten für interne Überprüfungen bereit zu halten. Mobiler Anwendungssupport und -wartung ist relevanter, wo Organisationen benutzerdefinierte Lager-, Point-of-Sale- oder klinische Anwendungen betreiben, die spezifische Berechtigungen, Veröffentlichungspläne und Benutzersupportanforderungen haben. Geräte-Lebenszyklus- und Logistiksupport bringt Beschaffungskoordination, Vorkonfiguration, Lieferung, Reparaturen, Ersatz und Entsorgung am Ende des Lebenszyklus in den Vertrag ein. Telekommunikationskosten- und Mobilitätsservice-Management hilft Kunden auch dabei, Abrechnungsfehler zu identifizieren, Inventare zu validieren und Carrier-Rechnungen abzustimmen. Zusammen ermöglichen diese Aktivitäten dem Markt für verwaltete mobile Helpdesk-Dienste, Kunden zu bedienen, die laufende Mobilitätsoperationen statt eines engen Vorfallsreaktionsdienstes benötigen. ServiceNow stellte im Oktober 2026 seinen KI-nativen Flow-Service-Desk vor und zeigte damit, wie konversationelle Automatisierung Teil verwalteter Supportportfolios wird.[2]



Nach Unternehmensgröße:
KMU-Wachstum gestaltet die Nachfragebasis neuGroßunternehmen hielten im Jahr 2026 einen Anteil von 67,83 % am Unternehmensgrößen-Segment. Ihre größeren Geräteflotten, Multi-Carrier-Umgebungen und geografisch verteilten Belegschaften schaffen einen erheblichen Bedarf an strukturierten Servicevereinbarungen. Viele betreiben gleichzeitig unternehmenseigene Geräte, mitarbeitereigene Geräte und gemeinsam genutzte Gerätepools, oft in mehreren Ländern. Jedes Eigentumsmodell erfordert unterschiedliche Registrierungsregeln, Supportprozesse, Ersatzrichtlinien und Zugriffsebenen auf Unternehmensinformationen. Diese Größenordnung erklärt, warum große Organisationen die Hauptumsatzbasis für den Markt für verwaltete mobile Helpdesk-Dienste bleiben.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 12,27 % wachsen. Gerätebasierte Abonnements beseitigen die früher erforderlichen Kapitalausgaben für den Aufbau und Betrieb einer dedizierten Mobilgeräte-Management-Umgebung. Cloud-Endpunktmanagement kann Richtlinienkontrollen, Fernlöschfunktionen, Anwendungsmanagement und Compliance-Berichterstattung mit verwaltetem Helpdesk-Support kombinieren. Kleinere Organisationen können diese Fähigkeiten übernehmen, ohne separate Beschaffungsprozesse für jede technische Funktion durchzuführen. Spezialisierte Anbieter reagieren mit niedrigeren Mindestengagements und kürzeren Laufzeiten als traditionelle Großunternehmensverträge. Dies macht die Branche der verwalteten mobilen Helpdesk-Dienste für Unternehmen mit weniger als 500 Mitarbeitern zugänglicher.
Nach Support-Ebene:
Erstlinienvolumen verankert den Umsatz, während Spezialistenrollen an Bedeutung gewinnenDer mobile Helpdesk hielt im Jahr 2026 einen Umsatzanteil von 46,27 % an der Support-Ebene. Diese Ebene bearbeitet Geräteaktivierungen, SIM-Austausch, grundlegende Fehlerbehebung, Carrier-Tarifverwaltung und die erste Überprüfung von Zugangs- oder Konnektivitätsanfragen. Ihr Umfang spiegelt die hohe Häufigkeit routinemäßiger Probleme in großen mobilen Flotten wider, wo einfache Probleme die Produktivität beeinträchtigen können, wenn sie nicht schnell gelöst werden. Ein Unternehmen mit 5.000 Mitarbeitern kann monatlich Tausende von mobilen Supportkontakten über Telefone, Tablets, robuste Handgeräte und andere vernetzte Geräte erhalten. Aktuelle Gerätekonfigurationen, dokumentierte Verfahren und Carrier-Zugang helfen Anbietern, viele dieser Anfragen ohne Eskalation zu lösen.
Engineering und Anbieter-Eskalation deckt Hardwaredefekte, Betriebssystemprobleme, Carrier-Netzwerkprobleme und andere Fälle ab, die eine Reaktion des Originalherstellers oder Carriers erfordern. Diese Ebene bietet eine Absicherung, die umfassende verwaltete Verträge von einfachen Helpdesk-Diensten unterscheidet und Kunden einen definierten Weg für komplexe Vorfälle bietet. Mobilitätsspezialistensupport wird bis 2032 voraussichtlich mit einer CAGR von 11,83 % wachsen. Er befasst sich mit UEM-Architektur, Anwendungs-Containerisierung, Identitätsföderation, Reaktion auf Sicherheitsvorfälle und anderen Aufgaben, die tieferes technisches Urteilsvermögen erfordern. KI-gestütztes Ticket-Routing und Mustererkennung können Spezialisten unterstützen, indem wiederkehrende Probleme identifiziert werden, bevor Benutzer eine Anfrage einreichen, was den Wert dieser Fähigkeiten im Markt für verwaltete mobile Helpdesk-Dienste erhöht.

Nach Endnutzerbranche:
Mobilitätskomplexität im Gesundheitswesen erhöht die SupportanforderungenInformationstechnologie und Telekommunikation hielt im Jahr 2026 einen Endnutzerumsatzanteil von 23,67 %. Organisationen in diesem Sektor verfügen häufig über große Gerätebestände, komplexe Anwendungsumgebungen und ausgereifte Governance für verwaltete Servicevereinbarungen. Bank-, Finanz- und Versicherungsunternehmen benötigen ebenfalls mobilen Support, der Verschlüsselung, Anwendungs-Sandboxing, Fernlöschkontrollen und dokumentierte Zugangspraktiken überprüfen kann. Einzelhandel und E-Commerce sind auf robuste Geräte für Point-of-Sale- und Inventararbeiten angewiesen, während die Fertigung vernetzte Geräte auf Fabrikböden einsetzt. Käufer aus Regierung und Verteidigung können an einigen Standorten sicherheitsüberprüftes Supportpersonal und formalere Eskalationsprozesse verlangen.
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 11,67 % wachsen. Eine Umfrage aus dem Jahr 2026 unter 400 Führungskräften von Gesundheitsversorgungsorganisationen ergab, dass 87 % der Kliniker häufig den Helpdesk wegen Aussperrungen kontaktierten, während 81 % persönliche Geräte nutzten, wenn institutionelle Geräte nicht verfügbar waren. Organisationen, die zentralisierte gemeinsam genutzte Geräteprogramme nutzten, berichteten von durchschnittlichen jährlichen Einsparungen von 1,1 Millionen USD und einer um 92 % verbesserten Kapitalrendite für mobile Geräteprogramme. Käufer im Gesundheitswesen benötigen zuverlässige Neubereitstellung zwischen Patienten, stabile Zugriffskontrollen und dokumentierte Prüfpfade. HIPAA-Anforderungen und HITRUST CSF-Erwartungen machen spezialisiertes Mobilgeräte-Management zu einer Beschaffungsanforderung. Dieser Bedarf eröffnet dem Markt für verwaltete mobile Helpdesk-Dienste eine klare Chance in klinischen Mobilitätsprogrammen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,37 % am Markt für verwaltete mobile Helpdesk-Dienste. Die Region kombiniert eine große Unternehmenskundenbasis, etablierte Auslagerungspraktiken, frühe Nutzung von Cloud-UEM-Plattformen und Käufer, die häufig formale Service-Level, detaillierte Berichterstattung und Support über mehrere Gerätetypen hinweg verlangen. Die Vereinigten Staaten treiben die Nachfrage durch hybrides Arbeiten, mobile Sicherheitsprogramme und zunehmende Aufmerksamkeit für Zero-Trust-Kontrollen an, während Kanada zusätzliche Nachfrage durch gemeinsam genutzte klinische Geräteprogramme im Gesundheitswesen und im öffentlichen Sektor generiert. Mexiko wird durch die Expansion der Nearshore-Lieferung und mobile Belegschaftsprogramme im Zusammenhang mit dem Fertigungswachstum unterstützt, was einen Bedarf an Diensten schafft, die Benutzer, Geräte, Carrier und Logistik über Standorte hinweg koordinieren.
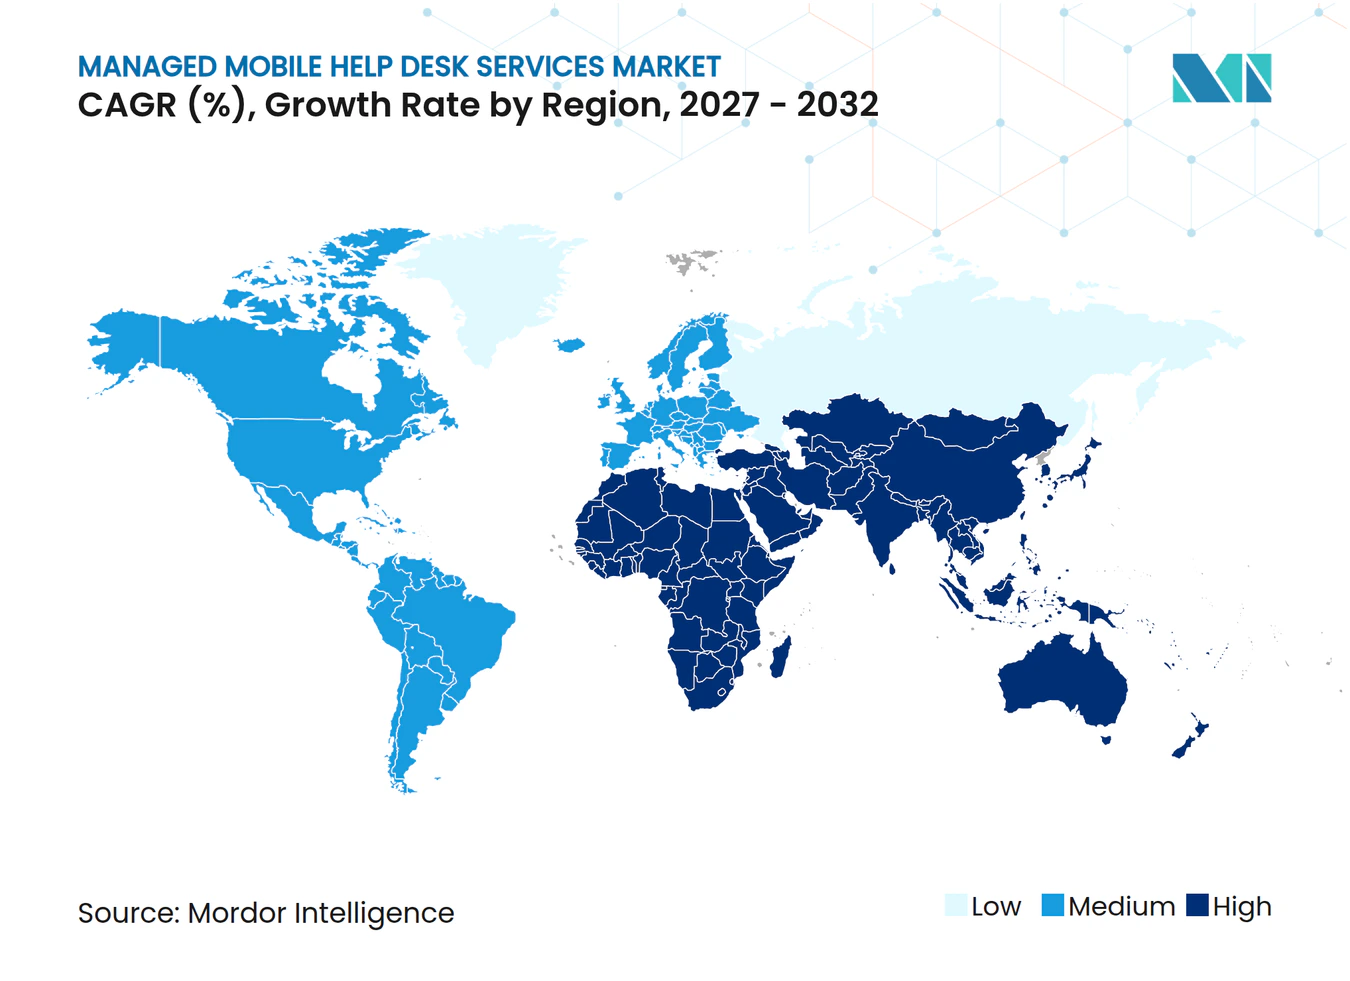
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen und dem Markt für verwaltete mobile Helpdesk-Dienste ein wichtiges Expansionsgebiet bieten. Die GSMA berichtete, dass das regionale mobile Ökosystem im Jahr 2025 einen wirtschaftlichen Wert von 1 Billion USD generierte und bis 2030 voraussichtlich 1,4 Billionen USD erreichen wird. Die Region unterstützte im Jahr 2025 fast 2,7 Milliarden mobile Verbindungen.[3] China, Indien, Japan, Südkorea und Australien sind die größten Nachfragezentren für Unternehmen, da sie erhebliche geschäftliche Gerätenutzung mit reifen Technologiekäufern verbinden. Südostasiatische Länder expandieren schneller von kleineren Ausgangspositionen aus, wo lokaler Sprachsupport, Carrier-Beziehungen und flexible kommerzielle Modelle die Anbieterauswahl beeinflussen können.
Europa wird von Deutschland, dem Vereinigten Königreich und Frankreich getragen, wo Käufer dokumentierte Sicherheitskontrollen und Nachweise erwarten, dass Anbieter Datenschutz-, Richtlinien- und Prüfungsanforderungen erfüllen können. Die südamerikanische Nachfrage konzentriert sich auf Brasilien und Argentinien, insbesondere bei multinationalen Unternehmen mit Shared-Service-Centern, die konsistenten mobilen Support für hybride Belegschaften wünschen. Der Nahe Osten wird durch digitale Regierungsprogramme in Saudi-Arabien und den Vereinigten Arabischen Emiraten geprägt, während Afrika sich in einem früheren Stadium befindet, mit Südafrika, Ägypten und Nigeria als primären Handelszentren. Französischsprachiger Support kann in westafrikanischen Märkten ein Differenzierungsmerkmal sein, wo verwaltete Anbieter regionale Serviceanforderungen erfüllen müssen, anstatt ein globales Modell anzuwenden. Diese lokalen Bedingungen schaffen Chancen im Markt für verwaltete mobile Helpdesk-Dienste für Anbieter mit regionaler Lieferkapazität, Sprachkompetenz, Sicherheitsnachweisen und angemessener Carrier-Abdeckung.
Wettbewerbslandschaft
Marktkonzentration
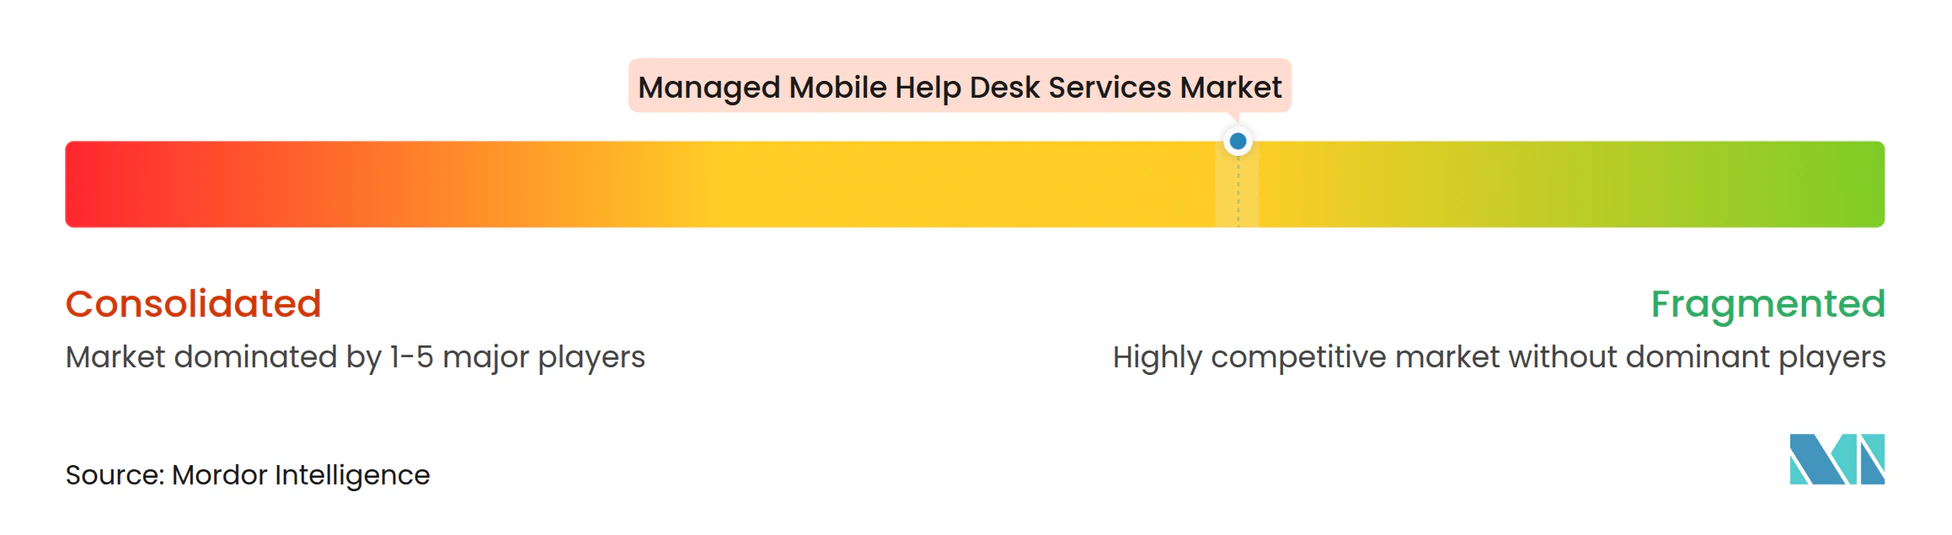
Der Markt für verwaltete mobile Helpdesk-Dienste ist mäßig fragmentiert. Globale Integratoren, beratungsgeführte Anbieter, Telekommunikationsbetreiber, Mobilitätsspezialisten und Telekommunikationskostenplattformen konkurrieren alle um Verträge, wobei jede Gruppe eine unterschiedliche Kombination aus Größe, Plattformkenntnissen und Carrier-Wissen mitbringt. Größere Unternehmen nutzen breite Liefernetzwerke, langjährige Carrier-Beziehungen und Investitionen in KI-gestütztes Service-Management, um im Wettbewerb nach Größe zu bestehen und Kunden zu unterstützen, die in mehreren Ländern tätig sind. Spezialisten konkurrieren durch Kenntnisse des Gerätelebenszyklus, schnellere Bereitstellung, enge Carrier-Beziehungen und Supportmodelle, die auf Mobilität statt auf allgemeine IT-Operationen ausgerichtet sind. Käufer suchen zunehmend nach einem Anbieter, der Support mit Endpunktmanagement und Sicherheitsoperationen verbinden kann und internen Teams gleichzeitig klare Einblicke in Serviceergebnisse bietet.
Strategische Akquisitionen haben die Anbieterfähigkeiten im Markt für verwaltete mobile Helpdesk-Dienste erweitert. Kyndryl stimmte im November 2025 der Übernahme von Solvinity zu, um sichere private und hybride souveräne Cloud-Dienste in sein Portfolio für verwaltete Dienste aufzunehmen. Stratix übernahm Mobility CG im November 2025, um Carrier-Partnerschaften und Lebenszyklusmanagement-Kapazitäten zu stärken. Tangoe führte 2026 Multi-SIM-Management ein, um Verbindungen zwischen Mobilfunkleitungen und Multi-SIM-Geräten zu automatisieren. Diese Schritte zeigen, dass Anbieter spezialisierte Fähigkeiten sowohl durch Produktentwicklung als auch durch Konsolidierung hinzufügen, anstatt sich nur auf interne Expansion zu verlassen.
SOTI erweiterte seine Plattform im Juni 2026 um Sicherheit für gemeinsam genutzte Geräte, plattformübergreifende IT-Service-Management-Integrationen, automatisierte Android-Compliance-Aktionen und Windows-Problemerkennung.[4] ServiceNow startete Flow im Oktober 2026 als konversationellen KI-nativen Service-Desk für ITSM, der an einem einzigen Tag ohne Implementierungsinfrastruktur einsatzbereit ist. Anbieter konzentrieren sich auch auf Multi-Carrier-eSIM-Support und Automatisierung für routinemäßige Tier-1-Vorfälle, bei denen eine schnellere Lösung die Arbeit reduzieren kann, die an knappe Spezialisten weitergegeben wird. Diese Fähigkeiten ermöglichen es dem Personal, sich auf Sicherheit, komplexe Eskalationen, Lebenszyklusplanung und kundenspezifische Prozessverbesserungen zu konzentrieren. Das Wettbewerbsfeld bleibt breit, da Kunden unterschiedliche Carrier, UEM-Plattformen und Bereitstellungsmodelle verwenden, sodass die Differenzierung im Markt für verwaltete mobile Helpdesk-Dienste auf Integrationsfähigkeit, Servicetransparenz und Tiefe in bestimmten Branchen beruht.
Marktführer in der Branche der verwalteten mobilen Helpdesk-Dienste
-
Accenture plc
-
Kyndryl Holdings, Inc.
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Wipro Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete mobile Helpdesk-Dienste Unternehmen in diesem Bericht
- Accenture plc
- International Business Machines Corporation
- Kyndryl Holdings, Inc.
- Wipro Limited
- Tata Consultancy Services Limited
- DXC Technology Company
- Fujitsu Limited
- NTT DATA Group Corporation
- Cognizant Technology Solutions Corporation
- Infosys Limited
- HCL Technologies Limited
- Capgemini SE
- Tech Mahindra Limited
- Unisys Corporation
- Digital Management, LLC
- Stratix Corporation
- Tangoe, Inc.
- AT&T Inc.
- Verizon Communications Inc.
- Vodafone Group Plc
- Orange S.A.
- SOTI Inc.
- Brightfin, LLC
Neueste Industrielle Entwicklungen in Markt für verwaltete mobile Helpdesk-Dienste
- Oktober 2026: Stratix Corporation eröffnete sein South Central Service Center in Dallas, seine sechste Einrichtung in den kontinentalen Vereinigten Staaten, und erweiterte damit verwaltete Mobilitäts-Lebenszyklusdienste und Abhol- und Lieferkapazitäten für Unternehmen in Texas und dem südlich-zentralen Teil der USA, was eine breitere Abdeckung für Kunden aus den Bereichen Bildung, Einzelhandel, Gesundheitswesen und Logistik in der Region ermöglicht.
- Oktober 2026: ServiceNow startete Flow, einen eigenständigen konversationellen KI-nativen Service-Desk für ITSM, der an einem einzigen Tag ohne Implementierungsinfrastruktur einsatzbereit ist. Flow ermöglicht es Teams, IT-Workflows durch natürlichsprachliche Chats in Slack und Microsoft Teams zu automatisieren. ServiceNow erklärte, dass sein KI-Spezialist für den L1-IT-Service-Desk zugewiesene Fälle 99 % schneller als menschliche Agenten im eigenen Helpdesk des Unternehmens löst, und positioniert agentische KI als Leistungsmaßstab für die verwaltete Helpdesk-Branche.
- Juni 2026: Stratix und Jeppesen ForeFlight starteten Manage My EFB, eine Device-as-a-Service-Lösung für kommerzielle Luftfahrtbetreiber, die Electronic Flight Bag-Geräte, ForeFlight-Software, Stratix-Lebenszyklusdienste und SmartSIM-Konnektivität in einem einzigen monatlichen Abonnement pro Gerät bündelt. Der Start markierte den Einstieg von Stratix in den Luftfahrt-Mobilitätsmarkt und führte ein abonnementbasiertes Liefermodell für einen Sektor ein, der historisch auf Investitionsausgaben-Geräteprogramme angewiesen war.
- Juni 2026: SOTI veröffentlichte sein Plattform-Update 2026.1 für die SOTI ONE Platform und führte dabei Sicherheit gegen Aussperrung gemeinsam genutzter Geräte mit Multi-Faktor-Authentifizierungsoptionen, plattformübergreifende ITSM-API-Integrationen für Live-Fehlerbehebung, automatisierte Android-Compliance-Richtlinienaktionen und Echtzeit-Windows-Problemerkennung mit Microsoft Defender für Endpoint-Integration ein, was verwalteten Anbietern direkt ermöglicht, Ausfallzeiten von Frontline-Geräten zu reduzieren.
Globaler Berichtsumfang für den Markt für verwaltete mobile Helpdesk-Dienste
Der Markt für verwaltete mobile Helpdesk-Dienste umfasst ausgelagerte Dienste, die technische Unterstützung, Administration, Fehlerbehebung und laufenden Support für mobile Unternehmensgeräte, Anwendungen und Mobilitätsumgebungen bereitstellen. Diese Dienste umfassen mobilen Helpdesk und technischen Support, Unified Endpoint Management (UEM) und Mobile Device Management (MDM) Administration, mobilen Anwendungssupport und -wartung, Geräte-Lebenszyklus- und Logistiksupport, Telekommunikationskosten- und Mobilitätsservice-Management sowie Sicherheit, Compliance und Content-Management. Anbieter unterstützen Gerätekonfiguration, Konnektivitätsprobleme, Anwendungszugang, Probleme mit mobilen Betriebssystemen, Endpunktrichtlinien, Gerätebereitstellung und die Eskalation komplexer Mobilitätsvorfälle in mobilen Unternehmensumgebungen.
Der Markt für verwaltete mobile Helpdesk-Dienste ist segmentiert nach Dienstleistungsart (mobiler Helpdesk und technischer Support, UEM- und MDM-Administration, mobiler Anwendungssupport und -wartung, Geräte-Lebenszyklus- und Logistiksupport, Telekommunikationskosten- und Mobilitätsservice-Management sowie Sicherheit, Compliance und Content-Management), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Support-Ebene (mobiler Helpdesk, Mobilitätsspezialistensupport und Engineering und Anbieter-Eskalation), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Regierung und Verteidigung sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mobiler Helpdesk und technischer Support |
| UEM- und MDM-Administration |
| Mobiler Anwendungssupport und -wartung |
| Geräte-Lebenszyklus- und Logistiksupport |
| Telekommunikationskosten- und Mobilitätsservice-Management |
| Sicherheit, Compliance und Content-Management |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Mobiler Helpdesk |
| Mobilitätsspezialistensupport |
| Engineering und Anbieter-Eskalation |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungsart | Mobiler Helpdesk und technischer Support | |
| UEM- und MDM-Administration | ||
| Mobiler Anwendungssupport und -wartung | ||
| Geräte-Lebenszyklus- und Logistiksupport | ||
| Telekommunikationskosten- und Mobilitätsservice-Management | ||
| Sicherheit, Compliance und Content-Management | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Support-Ebene | Mobiler Helpdesk | |
| Mobilitätsspezialistensupport | ||
| Engineering und Anbieter-Eskalation | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete mobile Helpdesk-Dienste?
Der Markt für verwaltete mobile Helpdesk-Dienste wird voraussichtlich von 3,64 Milliarden USD im Jahr 2027 auf 6,18 Milliarden USD bis 2032 mit einer CAGR von 11,17 % wachsen. Die Prognose spiegelt eine umfassendere Rolle für Anbieter wider, die alltäglichen Benutzersupport mit Endpunktkontrollen, Gerätelogistik, Carrier-Administration, Compliance-Berichterstattung und Support für Belegschaften kombinieren können, die in Büros, Zuhause, im Außendienst und in klinischen Umgebungen tätig sind.
Was treibt die Nachfrage nach verwalteten mobilen Helpdesk-Diensten an?
Hybrides Arbeiten, Anforderungen an mobile Sicherheit, Cloud-Endpunktmanagement und die Auslagerung von Geräte-Lebenszyklusarbeiten steigern die Nachfrage. Organisationen wünschen sich auch planbare Servicekosten und einen einzigen Anbieter, der Gerätesupport, Carrier-Administration, Richtliniendurchsetzung, Inventaraufzeichnungen, Ersatzlogistik und Reparatur-Workflows über eine verteilte Belegschaft hinweg koordinieren kann.
Welche Dienstleistungsart führt bei verwalteten mobilen Helpdesk-Diensten?
Mobiler Helpdesk und technischer Support führte das Dienstleistungsart-Segment mit einem Anteil von 33,47 % im Jahr 2026 an. Der Dienst bearbeitet die häufigen Aktivitäten, mit denen Mitarbeiter konfrontiert sind, darunter Aktivierung, Passwortwiederherstellung, Anwendungszugang, Konnektivitätssupport, erste Fehlerbehebung und Anleitung, wenn ein Ersatzgerät oder eine neue SIM konfiguriert werden muss.
Welche Kundengruppe wächst am schnellsten?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 12,27 % wachsen, da Abonnementmodelle die Adoptionshürden senken. Cloudbasierte Tools ermöglichen es diesen Organisationen, Fernlöschung, Richtlinienverwaltung, Compliance-Berichterstattung, Anwendungsadministration und verwalteten Support zu nutzen, ohne ein eigenes dediziertes Geräteverwaltungsteam aufzubauen oder separate Verträge für jede Funktion abzuschließen.
Warum ist das Gesundheitswesen ein schnell wachsender Nutzersektor?
Das Gesundheitswesen wird voraussichtlich mit einer CAGR von 11,67 % wachsen, da klinische Geräte sicheren Zugang, Verwaltung gemeinsam genutzter Geräte und zuverlässige Neubereitstellung erfordern. Die Notwendigkeit, Patientendaten zu schützen, prüfbare Zugangspraktiken aufrechtzuerhalten und Zugangsverzögerungen zu verhindern, macht Mobilitätssupport zu einer fortlaufenden betrieblichen Anforderung für Gesundheitsversorgungsorganisationen mit klinischem Personal, das abteilungs- und standortübergreifend tätig ist.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen, unterstützt durch ein großes und wachsendes mobiles Ökosystem. China, Indien, Japan, Südkorea, Australien und südostasiatische Länder bieten Nachfragechancen für den Markt für verwaltete mobile Helpdesk-Dienste, da Unternehmen mobile Belegschaften ausbauen, Frontline-Operationen digitalisieren und Partner suchen, die regionale Carrier- und Sprachanforderungen verwalten können.