
マネージドエッジインフラストラクチャサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
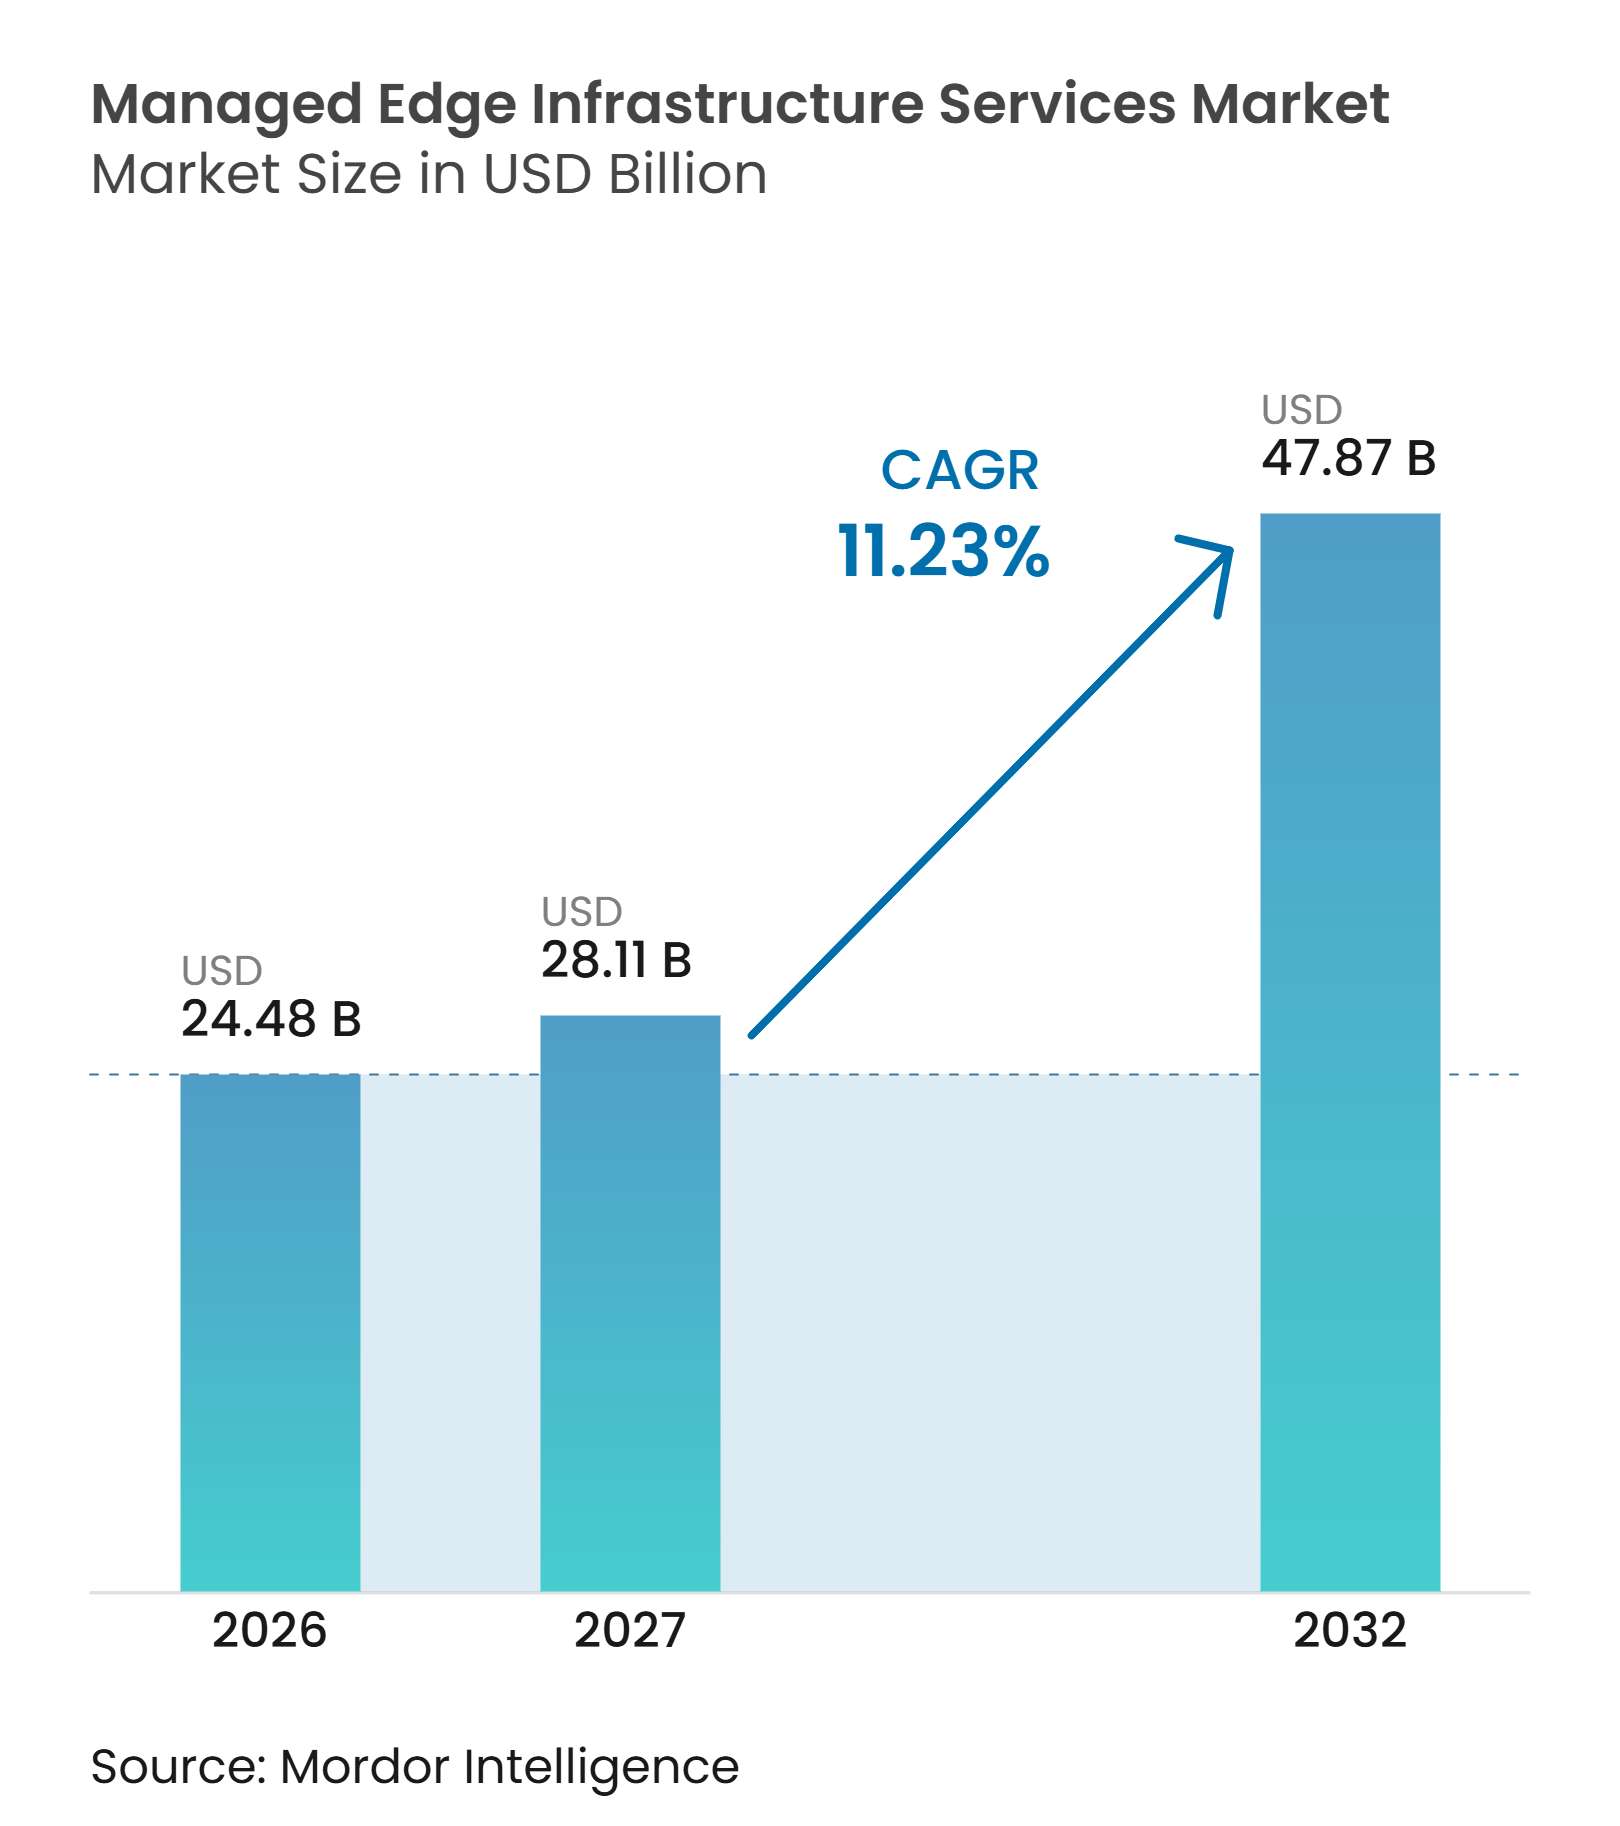
| 市場規模 (2027) | 28.11 十億米ドル |
| 市場規模 (2032) | 47.87 十億米ドル |
| 成長率 (2027 - 2032) | 11.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドエッジインフラストラクチャサービス市場分析
マネージドエッジインフラストラクチャサービス市場は2026年に24.48 ビリオン 米ドルと評価され、2027年の28.11 ビリオン 米ドルから2032年には47.87 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)においてCAGR 11.23%を記録すると推定されています。マネージドエッジインフラストラクチャサービス市場における需要は、分散拠点が中央データセンターの二次的な拡張ではなくコアワークロードを担うようになったことから、マネージド運用モデルへとシフトしています。プライベート5G、ローカルAI推論、および産業のモダナイゼーションが、低遅延処理、レジリエントな運用、および機密データに対するより強固な管理の必要性を高めています。プロバイダーは、インフラストラクチャ管理、ネットワーク運用、セキュリティ、およびアプリケーションサポートをより広範なサービスパッケージに統合することで対応しています。これは、オペレーショナルテクノロジー、エンタープライズIT、および通信ネットワークにまたがって対応できる企業に有利に働く一方、小規模プロバイダーは人員配置や認定取得の要件が高まることによる圧力に直面する可能性があります。データレジデンシー要件も、規制対象セクターにおけるオンプレミスおよびローカル管理型展開の根拠を強化しています。
主要レポートのポイント
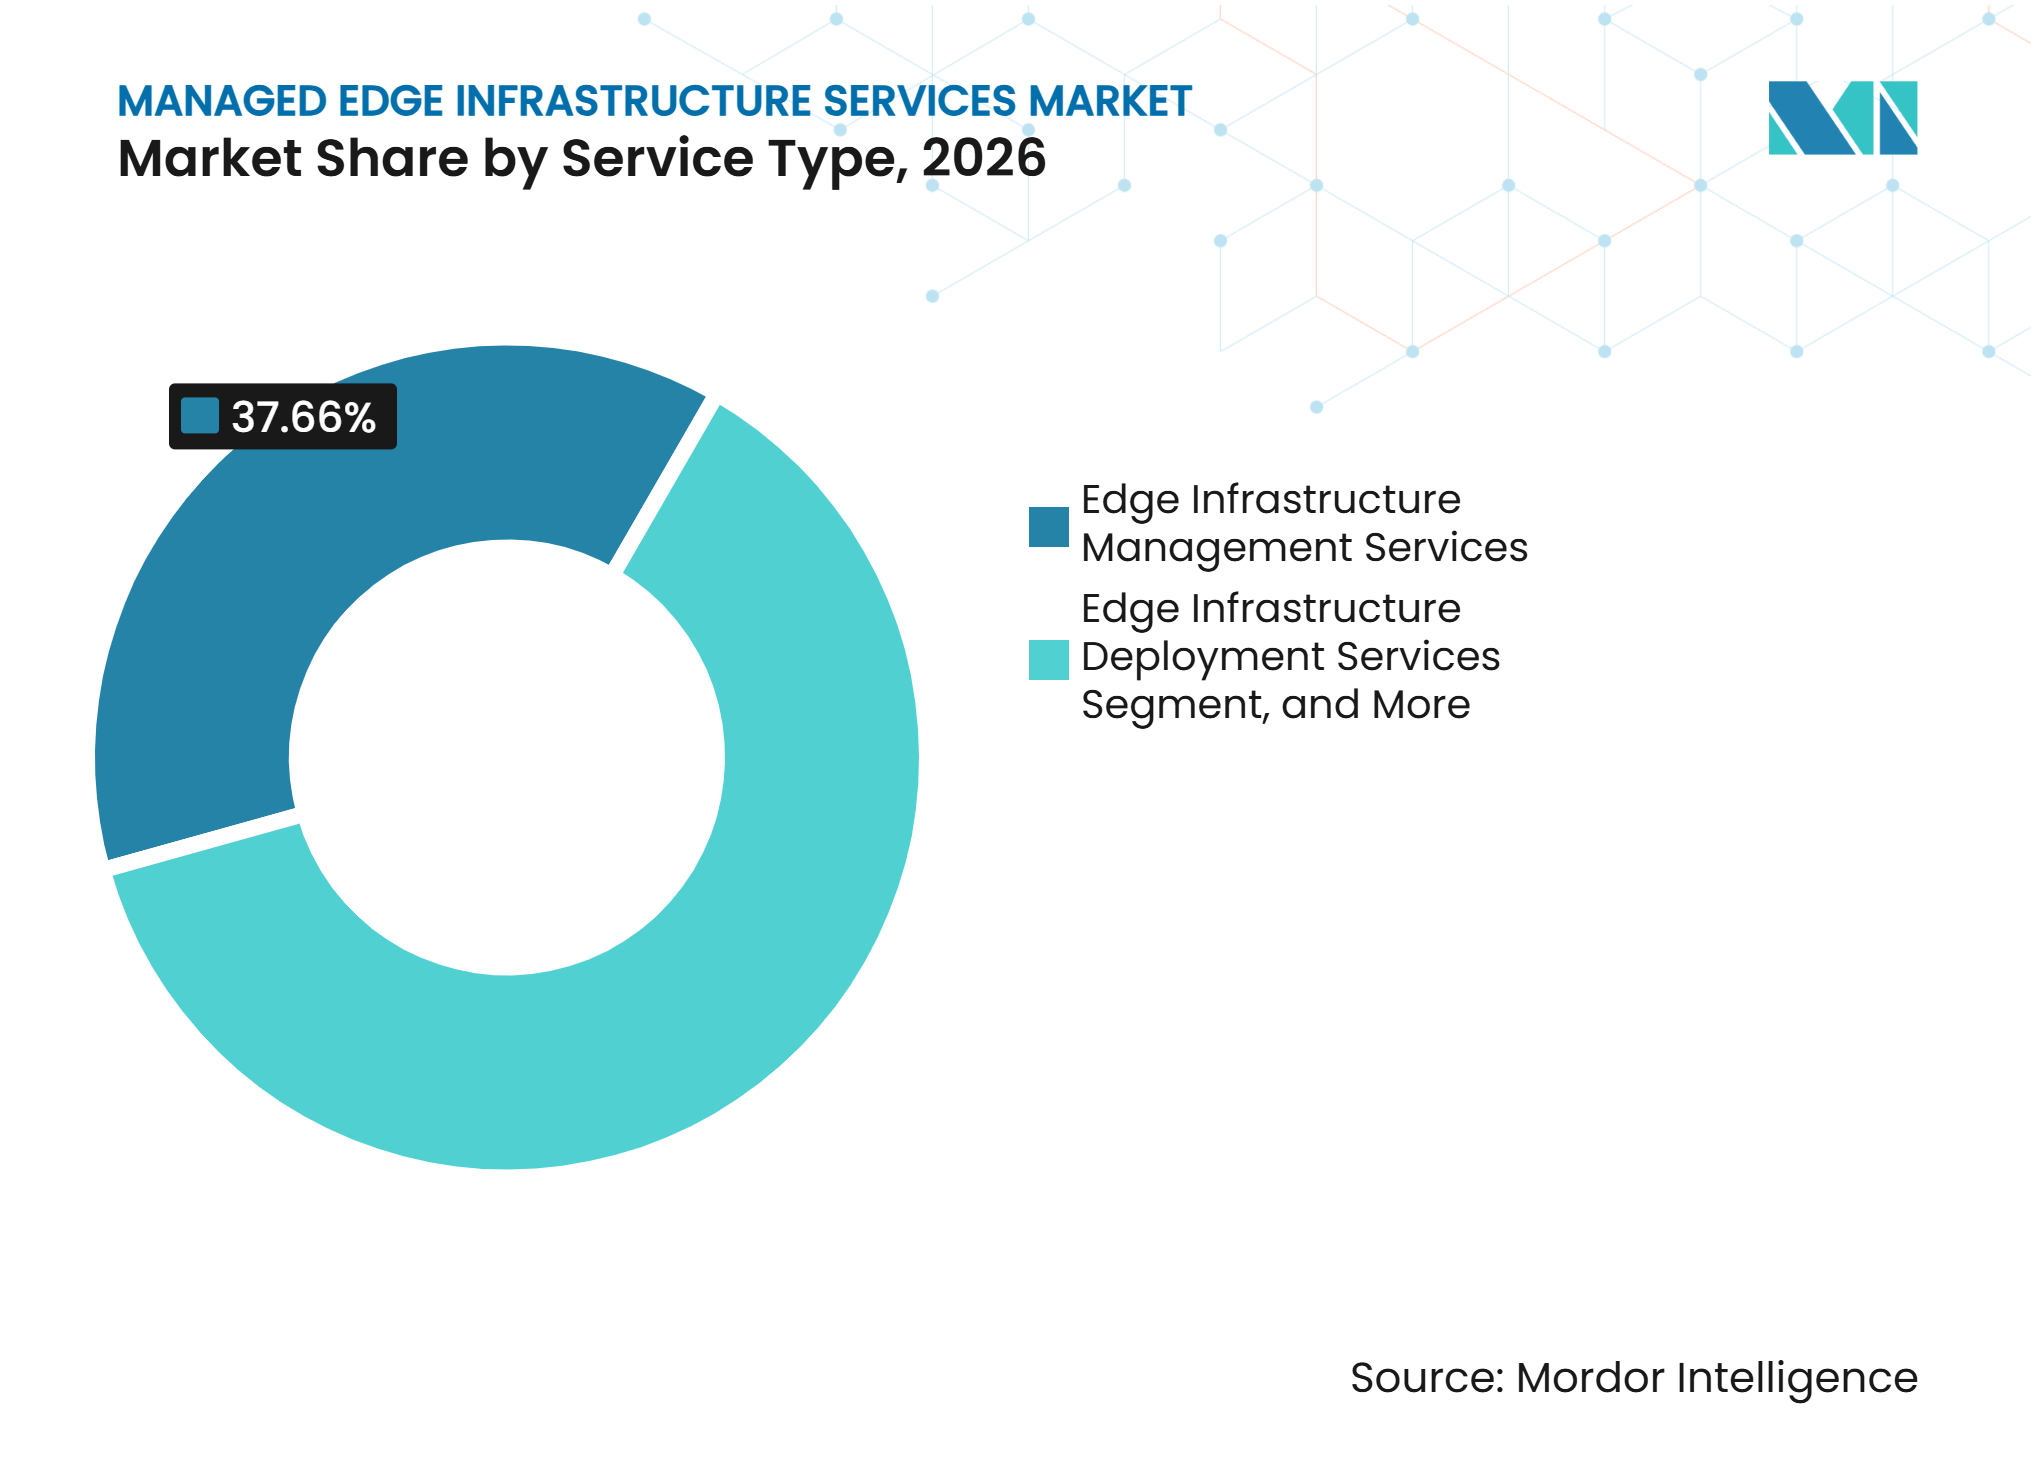
- サービスタイプ別では、エッジインフラストラクチャ管理サービスが2026年のマネージドエッジインフラストラクチャサービス市場シェアの37.66%を占め、エッジインフラストラクチャ最適化サービスは2032年にかけてCAGR 11.46%で拡大すると予測されています。
- 展開モデル別では、オンプレミスエッジが2026年に33.28%のシェアを保有し、リージョナルおよびクラウドエッジは2032年にかけてCAGR 11.83%で拡大すると予測されています。
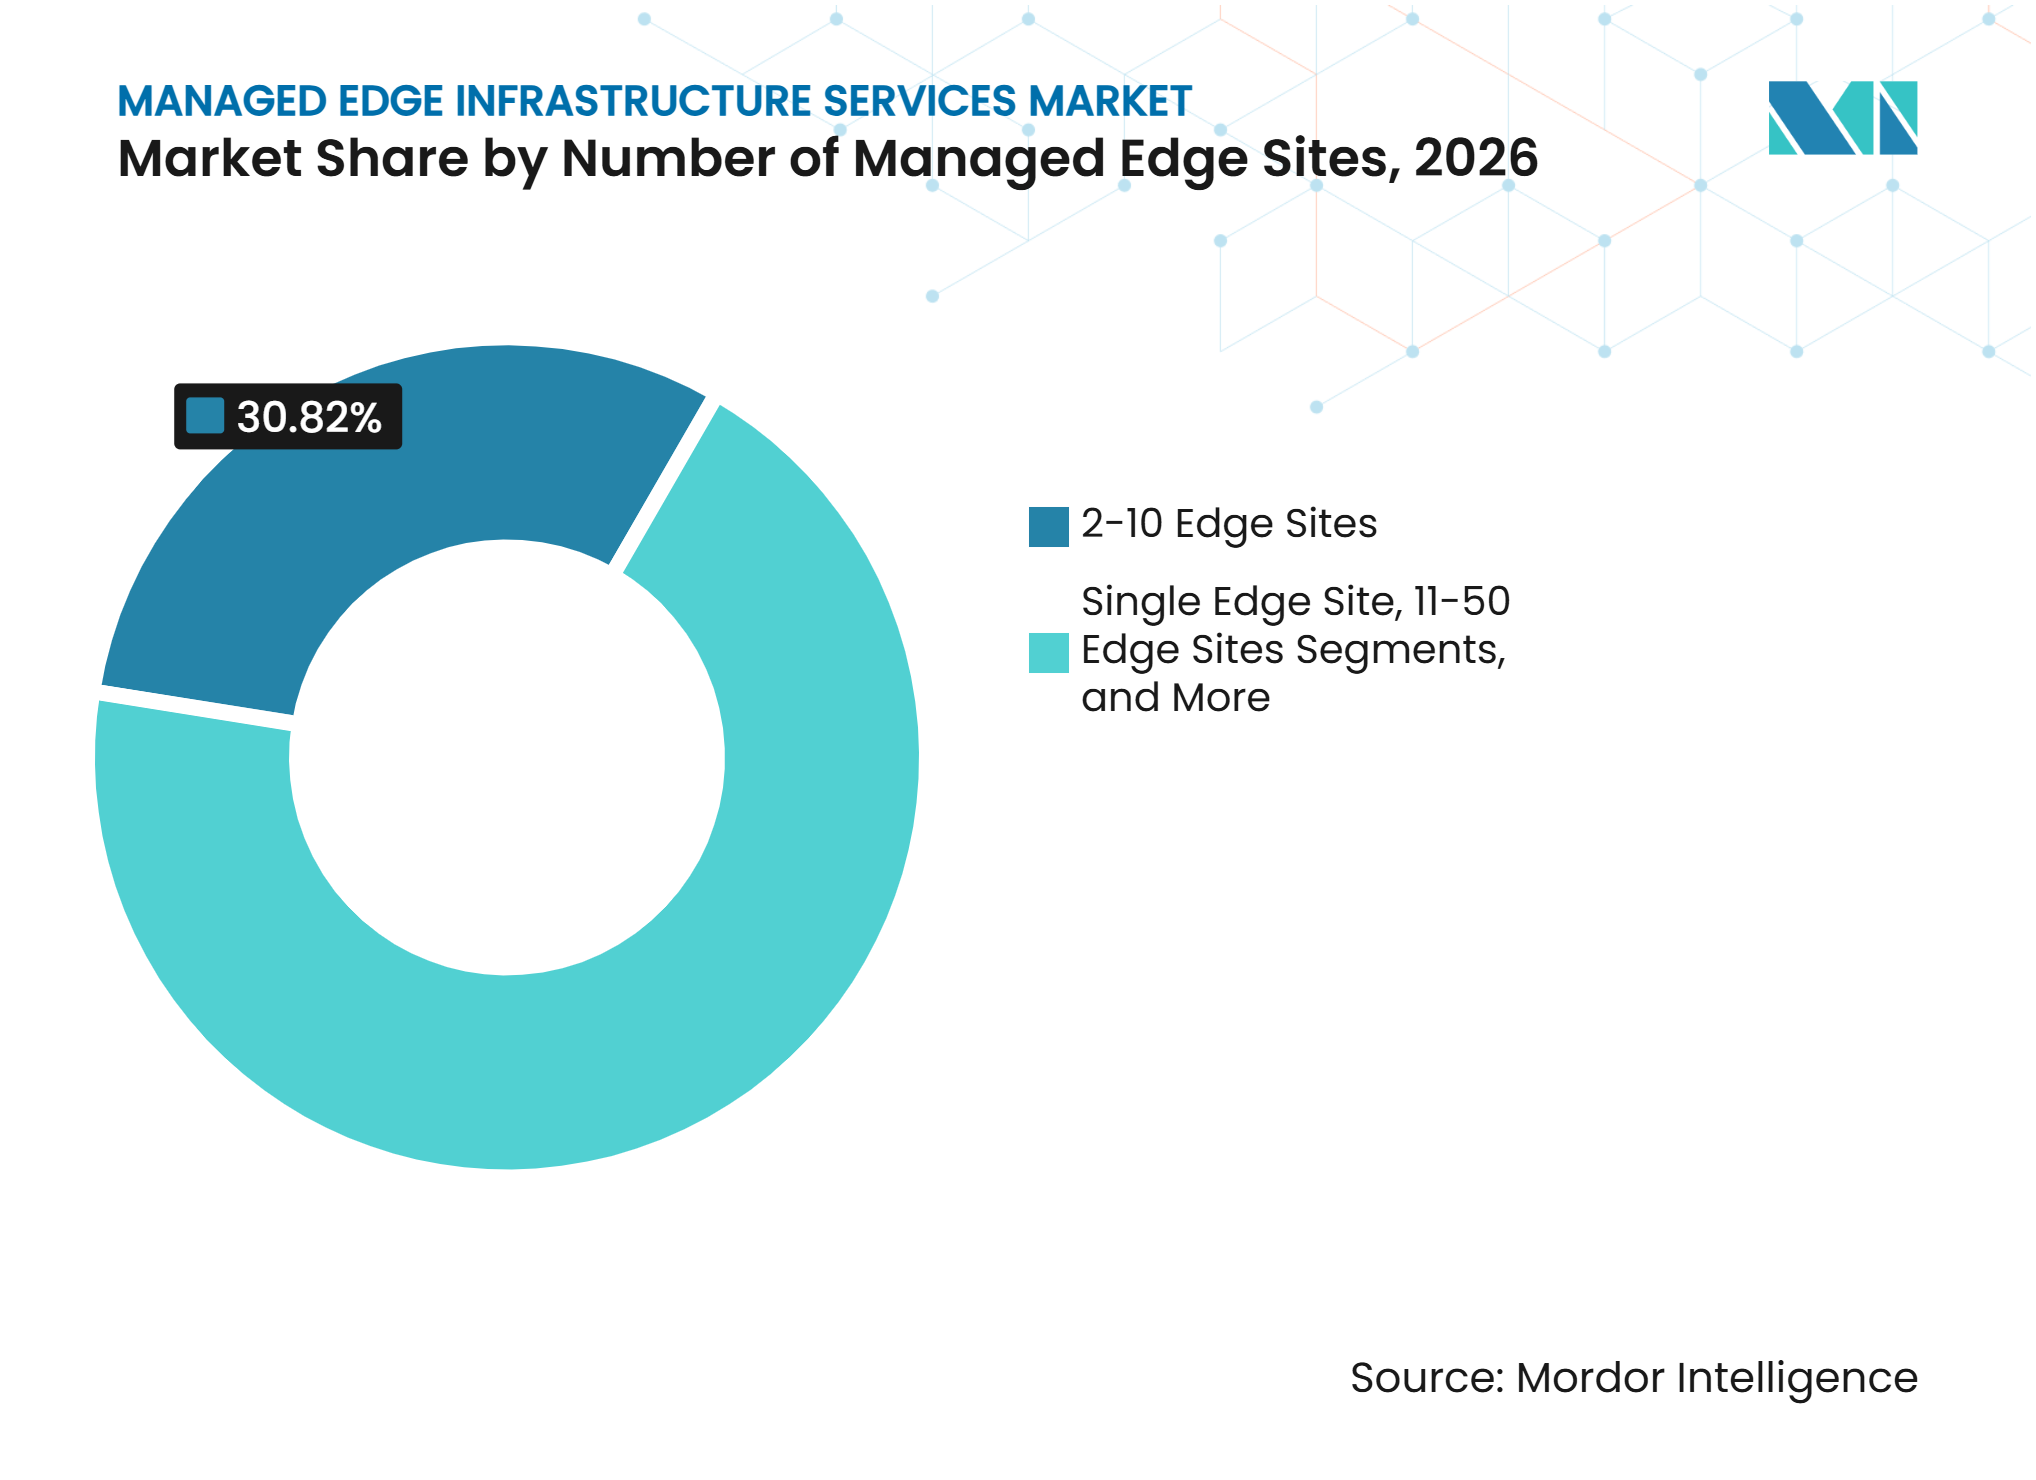
- マネージドエッジサイト数別では、2~10エッジサイト層が2026年に30.82%のシェアを保有し、50超エッジサイト層は2032年にかけてCAGR 11.77%で拡大すると予測されています。
- 組織規模別では、大企業が2026年に71.88%のシェアを保有し、中小企業は2032年にかけてCAGR 11.38%で拡大すると予測されています。
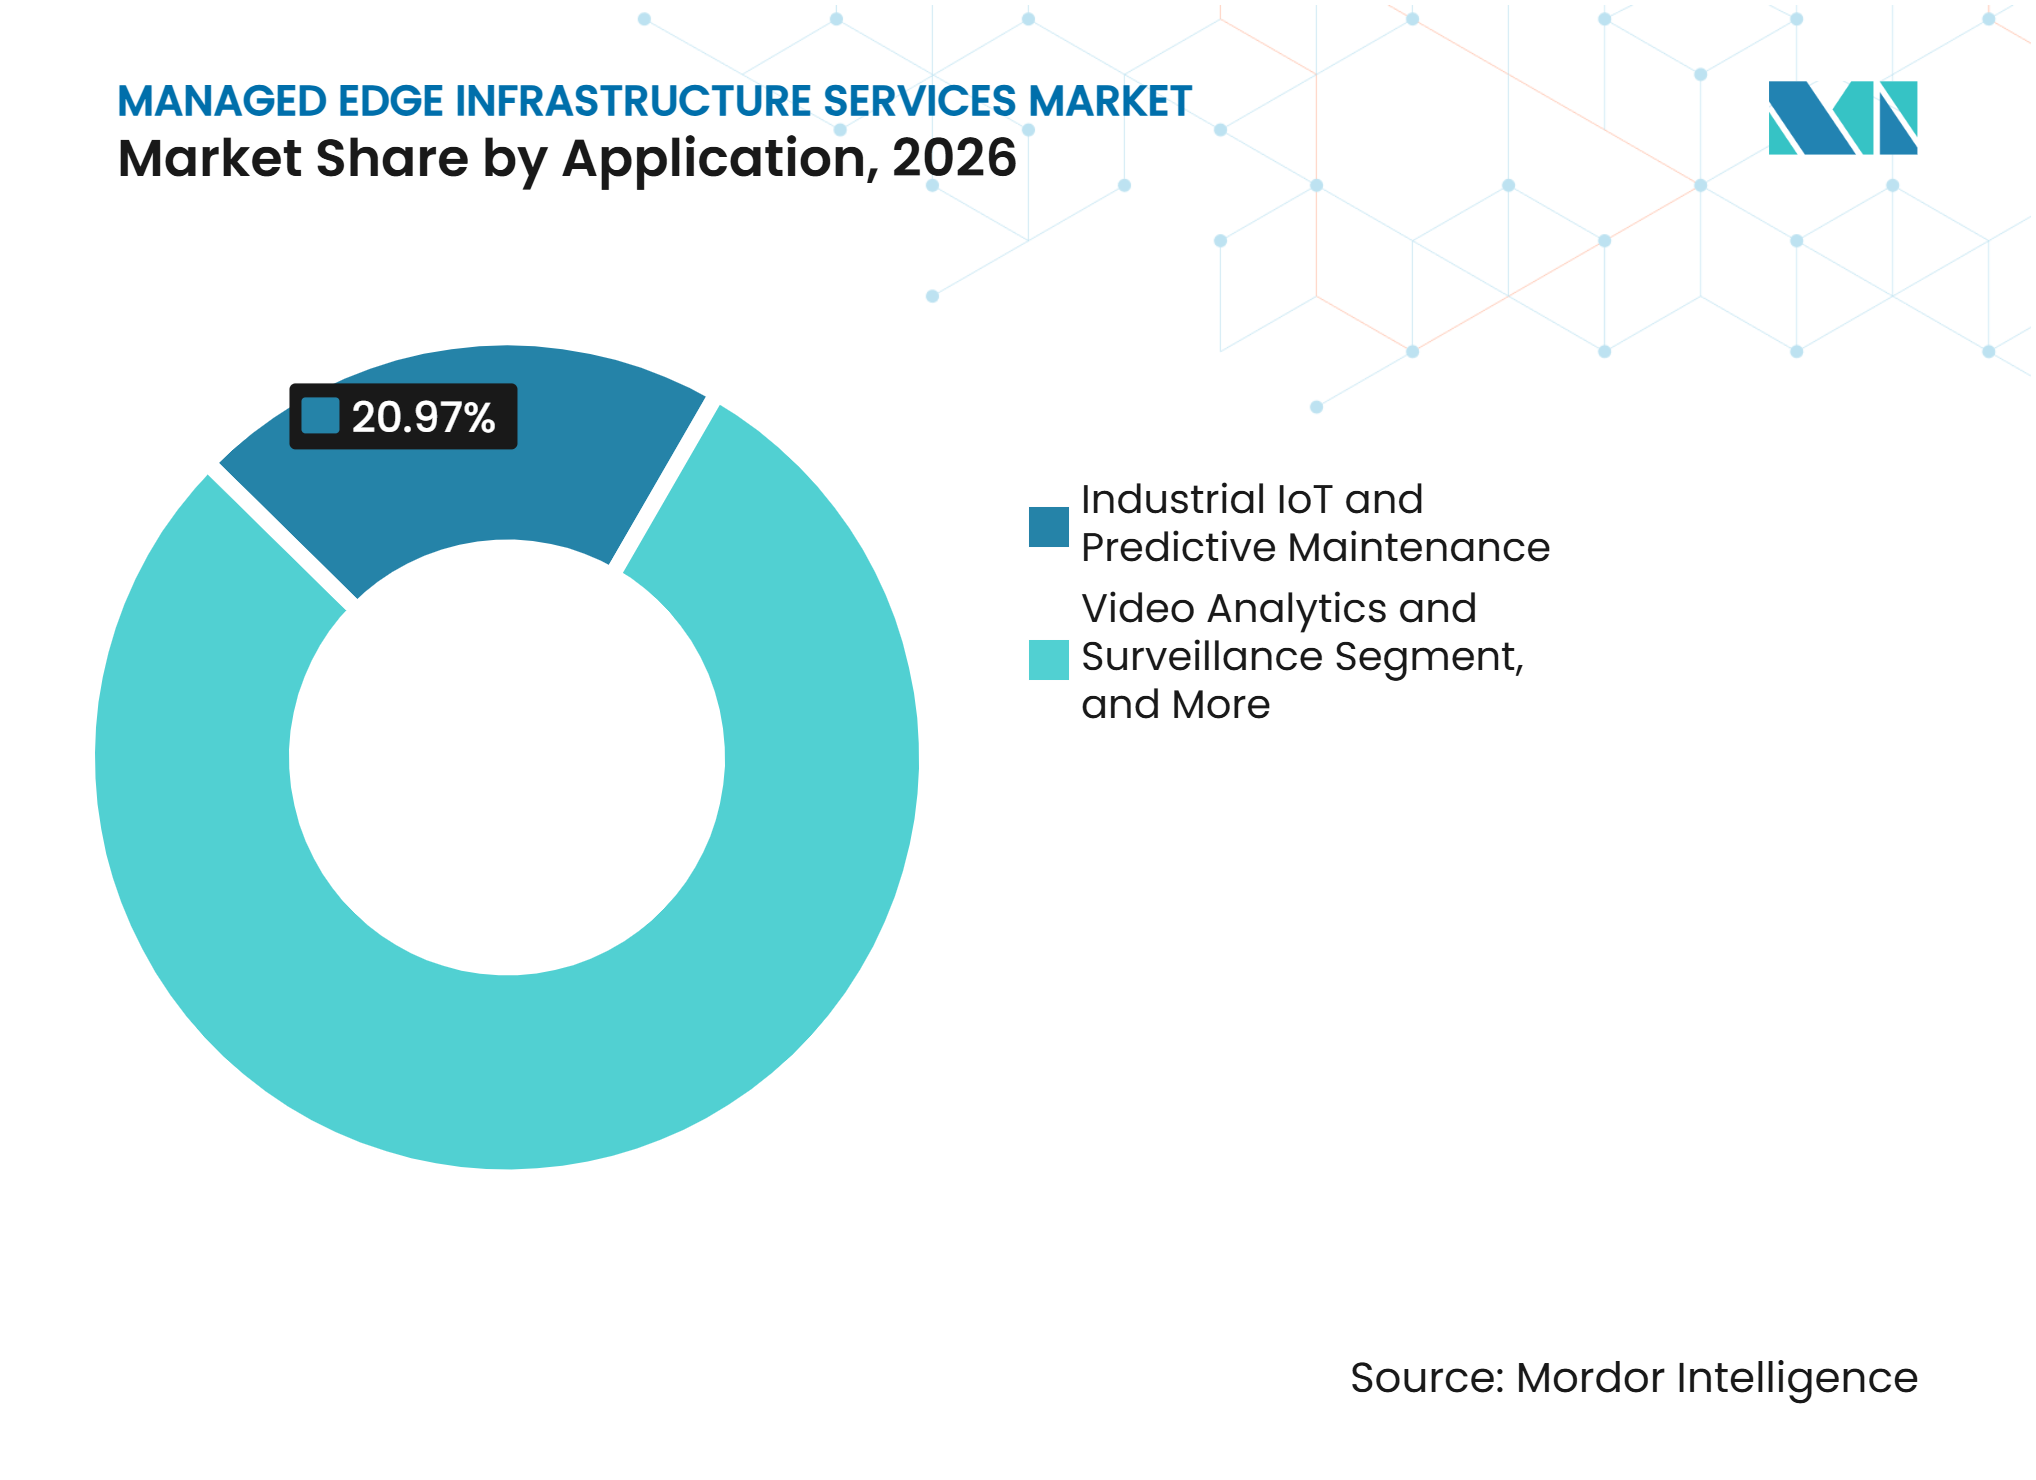
- アプリケーション別では、産業用IoTおよび予知保全が2026年に20.97%のシェアを保有し、自律走行車およびドローンは2032年にかけてCAGR 11.49%で拡大すると予測されています。
- エンドユーザー産業別では、通信およびITが2026年に22.76%のシェアを保有し、自動車およびコネクテッドビークルは2032年にかけてCAGR 11.53%で拡大すると予測されています。
- 地域別では、北米が2026年に35.44%のシェアを保有し、アジア太平洋は2032年にかけてCAGR 11.62%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 5Gスタンドアロンおよびプライベートネットワークの展開 | +3.2% | グローバル、北米・アジア太平洋・西欧に集中 | 短期(2年以内) |
| 分散サイトにおけるAI推論とリアルタイム分析 | +2.8% | 北米、日本・韓国・中国を含むアジア太平洋、西欧 | 短期(2年以内) |
| 産業用IoTおよびブラウンフィールド自動化のモダナイゼーション | +2.0% | 北米、ドイツ、中国、日本、韓国 | 中期(2~4年) |
| データ主権とローカル処理要件 | +1.5% | 欧州連合、インド、中国、東南アジア、中東・アフリカ | 中期(2~4年) |
| 分散エッジ運用の企業アウトソーシング | +1.2% | 北米、欧州、アジア太平洋の企業ハブ | 中期(2~4年) |
| エッジフリートの自動化とゼロタッチプロビジョニング | +0.8% | 北米および欧州、アジア太平洋への普及拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアロンおよびプライベートネットワークの展開
スタンドアロン5Gは、マルチアクセスエッジコンピューティングノードを企業構内に設置することを可能にし、ネットワーク展開をインフラストラクチャ運用と不可分なものにしています。各プライベートネットワークには、電力管理、可用性管理、ソフトウェアアップデート、無線調整、およびセキュリティ制御が必要です。Rakuten Mobileは2025年7月に、クラウドネイティブ機能と自動化されたライフサイクル運用を使用した日本のスタンドアロン5Gネットワーク向けにCisco、Nokia、およびF5を選定しました。TIM Enterpriseは2026年1月に、産業用映像分析と作業員安全のためにSAIPEMとともにNokiaベースのプライベート5Gネットワークをテストしました。これらの展開は、企業がネットワーク、コンピューティング、および運用責任をまとめて調達するようになっている理由を示しています。施設がプライベートエッジ管理アーキテクチャを採用すると、運用モデルを変更するために必要な労力が、継続的なマネージドサービス収益を支えることになります。
分散サイトにおけるAI推論とリアルタイム分析
マネージドエッジインフラストラクチャサービス市場において、AI推論は生産ライン、顧客拠点、および通信ネットワークの近くにコンピューティングリソースを配置する必要性を高めています。ローカルワークロードは、データが遠隔のクラウドリージョンに移動して運用サイトに戻る際に生じる遅延を回避できます。HPEは2026年3月に、ゼロタッチプロビジョニングと自動化されたセキュリティを備えた分散AIファクトリーとファーエッジ推論クラスターを接続するHPE AIグリッドを導入しました。[1]Akamaiは2026年3月に4,400以上のエッジロケーションにわたるAIグリッドオーケストレーションを開始し、メトロエッジGPUクラスターに関する200 ミリオン 米ドル・4年間の契約を公表しました。これらの事例は、GPUフリートのオーケストレーション、モデルバージョンの維持、および多数の拠点でのセキュリティ対応が可能なプロバイダーの価値を高めています。また、遅延の一貫性とエネルギー効率がマネージドエッジ契約においより重要な要素となっています。
産業用IoTおよびブラウンフィールド自動化のモダナイゼーション
マネージドエッジインフラストラクチャサービス市場における産業サイトは、生産を中断することなく交換できないプログラマブルロジックコントローラー、監視制御システム、およびセンサーを運用していることが多くあります。マネージドエッジサービスにより、オペレーターはこれらの資産を確立された制御環境を維持しながら最新の分析に接続できます。Emersonは2025年5月に、産業環境向けにオンプレミスエッジコンピューティング、クラウド分析、およびゼロトラストセキュリティを組み合わせた運用プラットフォームとしてProject Beyondを導入しました。2026年の産業自動化に関する研究では、ブラウンフィールドのプログラマブルロジックコントローラー環境におけるリアルタイム監視のための階層型IIoTフレームワークが説明されています。これらの条件により、既存の運用資産、ネットワークプロトコル、および新しいアプリケーションが連携して機能する必要があるため、統合サービスが重要となっています。運用システムと情報システム間の完全な接続を管理するプロバイダーは、産業顧客とより長期的な関係を構築できます。
データ主権とローカル処理要件
マネージドエッジインフラストラクチャサービス市場におけるデータ主権は、組織がコンピューティングリソースを配置する場所と機密データの管理方法に影響を与えています。欧州委員会は、データ法がコネクテッド製品および関連サービスによって生成されたデータへのアクセスと使用に関するルールを定めていると説明しています。ローカル処理は、規制対象の組織が医療、金融、エネルギー、または運用データを管理する際に外部へのデータ転送を制限するのに役立ちます。IndigitiseとNiral Networksは2026年2月に、データレジデンシー要件を持つ顧客向けにオーストラリアおよびアジア太平洋でソブリンプライベート5GおよびエッジAIソリューションを提供するために提携しました。これにより、機密ワークロードを国境を越えて移動させることなく、管轄区域および業種固有の要件に対応できるサービスアーキテクチャへの需要が生まれています。また、ローカル提供能力を持つプロバイダーに、規制対象の調達プロセスにおいてより強固な立場を与えています。
抑制要因インパクト分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 分散型電力・冷却・サイト準備コスト | -1.8% | グローバル、新興アジア太平洋市場および制約のある北米電力ゾーンで最も深刻 | 長期(4年以上) |
| 異種エッジスタック統合の複雑性 | -1.5% | グローバル | 中期(2~4年) |
| エッジサイバーセキュリティおよび物理的改ざんリスク | -1.2% | グローバル、産業・エネルギーセクターで最も高い | 中期(2~4年) |
| エッジからコアへの運用人材不足 | -0.8% | グローバル、東南アジア・南米・中東・アフリカで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
分散型電力・冷却・サイト準備コスト
マネージドエッジインフラストラクチャサービス市場における分散拠点では、エッジ機器が稼働する前に電気設備のアップグレード、冷却システム、バックアップ電源、および建設工事が必要になる場合があります。米国再生可能エネルギー研究所は、分散エッジデータセンターと建物負荷が大規模な電力系統連系の計画にどのような影響を与るかについて論じています。[2]これらのニーズは、特に電力容量が制約されている地域でプロジェクトスケジュールを延長する可能性があります。GPUベースの推論は、高密度コンピューティング負荷向けに設計されていないサイトの冷却要件も高めています。マネージドサービスプロバイダーにとって、サイト準備作業はマージンを圧迫し、契約によって移転することが困難な納品リスクを生み出す可能性があります。したがって、サービスコミットメントを開始する前に、早期のサイト評価と電力調整に関する責任の明確化が重要です。
異種エッジスタック統合の複雑性
マネージドエッジインフラストラクチャサービス市場の展開では、異なるベンダーの運用システム、ITインフラストラクチャ、広域ネットワーク、セキュリティツール、およびAIプラットフォームを接続します。産業サイトでは、MQTT、OPC-UA、Modbus、およびPROFINETをコンテナおよびクラウドネイティブアプリケーションインターフェースと組み合わせることがあります。Akamaiの2026年AIグリッドは、大規模なネットワークフットプリントにわたって分散オーケストレーション、ハードウェアアクセラレーテッドセキュリティ、およびエッジコンピューティングを組み合わせています。この広範さにより、統合作業の標準化が困難になり、複雑なエンゲージメントのマージンが低下する可能性があります。小規模プロバイダーは、オペレーショナルテクノロジー、ネットワーキング、セキュリティ、およびAI運用にわたって認定を受けたスタッフを確保できない場合があります。大規模なサービス企業やハイパースケーラーは、より広い顧客ポートフォリオにわたってそれらの能力コストを分散できるため、マネージドエッジインフラストラクチャサービス市場における統合が進む可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
管理サービスが継続的収益を支えるエッジインフラストラクチャ管理サービスは2026年のマネージドエッジインフラストラクチャサービス市場シェアの37.66%を占めました。このセグメントは、継続的な監視、パッチ適用、パフォーマンス保証、インシデント対応、および可用性管理に対応しています。マネージドエッジインフラストラクチャサービス市場において、企業は分散サイトが運用期間を通じてサポートを必要とするため、一度限りの展開作業よりもこれらの継続的な機能を好む傾向があります。管理契約はまた、顧客がサイト、アプリケーション、およびセキュリティ要件を追加するにつれて、プロバイダーに継続的な役割を与えることができます。このセグメントは、地理的に分散したハードウェアと不均一なローカルスタッフィングによって生じる運用の複雑性から恩恵を受けています。
エッジインフラストラクチャ最適化サービスは2032年にかけてCAGR 11.46%で拡大すると予測されています。このセグメントは、エッジ環境が成熟するにつれて、遅延、ワクロード配置、エネルギー使用、キャパシティプランニング、およびサービスパフォーマンスに対応しています。HPEのAIグリッドは、展開と最適化の機能が別々のフェーズではなく継続的なライフサイクルモデルの一部になりつつあることを示しています。展開サービスは初期展開時に重要であり、保守サービスは機器の更新とライフサイクル作業をサポートします。時間の経過とともに、プロバイダーはマネージドサイトのパフォーマンスデータを使用して最適化の機会を特定できます。これにより、サービス需要はインストール活動から長期的な運用改善へとシフトします。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドエッジが分散運用を拡大オンプレミスエッジは2026年のマネージドエッジインフラストラクチャサービス市場規模の33.28%を占めました。金融サービス、医療、および政府ユーザーは、ワークロードに機密データまたは規制対象データが含まれているため、ローカルコンピューティングを必要とすることが多くあります。オンサイトインフラストラクチャは、データを遠隔リージョンに移動するとパフォーマンスに影響する低遅延ユースケースもサポートします。このモデルは、顧客が機器とアクセス手順を直接管理したい場合に特に関連性があります。プロバイダーは、物理的条件と内部技術標準が大きく異なる可能性のある拠点を管理する必要があります。
リージョナルおよびクラウドエッジは2032年にかけてCAGR 11.83%で拡大すると予測されています。マネージドエッジインフラストラクチャサービス市場において、コロケーションオペレーターとコンテンツデリバリーネットワークプロバイダーは、エンドユーザーにより近い場所でのAI推論のために分散インフラストラクチャを適応させています。AWS Interconnectは2026年4月に一般提供が開始され、顧客拠点とAWSインフラストラクチャ間のプライベート接続を簡素化しました。[3]テルコおよびネットワークエッジはプライベート5GおよびマルチアクセスエッジコンピューティングDeploymentをサポートし、ハイブリッドエッジは複数のインフラストラクチャ層を使用する組織をサポートします。これらのモデルにより、機密データをローカルに保持しながら他のワークロードがリージョナルリソースを使用できます。この構成は、単一の展開アプローチへの依存を減らしながら、調整された管理の要性を高めます。
マネージドエッジサイト数別:
フリートスケールがサービス経済性を変える2~10エッジサイト層は2026年に30.82%のシェアを保有しました。このグループには、マルチロケーション展開を開始したが、まだサイトを大規模なフリートモデルに統合していない組織が含まれます。この層は、全国規模のインフラストラクチャなしにマネージドサポートを必要とする中規模企業の実際的な参入点を反映しています。このグループの顧客は、初期展開を使用してアプリケーション、運用手順、および商業的リターンを検証することが多くあります。プロバイダーは、標準化されたサービスパッケージでこれらの顧客をサポートし、サイト数の増加に応じてカバレッジを拡大できます。
50超エッジサイト層は2032年にかけてCAGR 11.77%で拡大すると予測されています。マネージドエッジインフラストラクチャサービス市場全体で、小売チェーン、通信キャリア、および産業グループはフリートの標準化を使用してサイトごとの管理労力を削減できます。Broadcomは2026年5月に、ホストのアクティベーションとクラスター登録を自動化するVMware Cloud Foundation Edge 9.1のゼロタッチプロビジョニング機能をリリースしました。自動化により、オンサイト介入の必要性が減り、マネージドフリート運用のビジネスケースが改善されます。シングルサイト展開はパイロットプロジェクトに引き続き有用であり、11~50サイト層はより広範なサービス契約への移行を表しています。したがって、フリートの自動化はマネージドエッジインフラストラクチャサービス市場のスケーリングにおける重要な要素です。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業がリードし中小企業がアクセスを拡大大企業は2026年に市場シェアの71.88%を占めました。マルチサイトのフットプリント、コンプライアンス義務、および調達プロセスが、多数の拠点にわたる展開、管理、保守、および最適化をカバーする契約をサポートしています。大規模組織はまた、エッジ機能をより広範なデジタルプログラムに統合するリソースを持っています。その需要は、施設、支店、ネットワーク、またはフィールド資産にわたって信頼性の高い運用を必要とするユースケースに集中しています。これにより、厳格なサービスレベルおよびガバナンス要件を満たすことができるプロバイダーにとって重要な顧客となっています。
中小企業は2032年にかけてCAGR 11.38%で拡大すると予測されています。マネージドエッジインフラストラクチャサービス市場において、キャリアホスト型マルチアクセスエッジコンピューティングとハイパースケーラーサブスクリプションにより、エンタープライズグレードのインフラストラクチャへの初期投資の必要が軽減されます。パッケージ化されたオファリングは、以前は大規模顧客に限定されていたサービスを小規模組織が採用するのに役立ちます。中小企業基盤が拡大するにつれて、共有インフラストラクチャはプロバイダーのキャパシティプランニングを改善し、サイトレベルのコストを削減できます。これにより、マネージドエッジユースケースの最小実行可能フットプリントが削減される可能性があります。また、プロバイダーがよりシンプルなサービスカタログ、予測可能な価格設定、およびリモート運用サポートを提供する機会を生み出しています。
アプリケーション別:
産業用IoTがリードし自律システムが進化産業用IoTおよび予知保全は2026年の市場規模の20.97%のシェアを占めました。工場および遠隔産業資産は、ローカルコンピューティングを使用して機器データを分析し、クラウド接続に常時依存することなく保守の意思決定をサポートします。ブラウンフィールド環境は、モダナイゼーション中にレガシーコントローラーとセンサーが稼働し続ける必要があるため、特に重要です。EmersonのProject Beyondは、既存の自動化環境を最新のコンピューティングおよびセキュリティ機能と接続するように設計されています。このアプリケーションは、運用要件とエンタープライズシステムの両方を管理できるプロバイダーに有利です。また、産業統合作業が単一の展開で完了することはほとんどないため、継続的な契約をサポートします。
自律走行車およびドローンは2032年にかけてCAGR 11.49%で拡大すると予測されています。車両対あらゆるもの通信、飛行経路管理、および衝突回避は、集中型クラウド接続を常に待てない応答を必要とします。映像分析および監視もエッジ処理を使用して、AI対応カメラからのバックホール需要を削減します。リアルタイム医療および医療画像、コネクテッドリテールおよびブランチ運用、スマートグリッドおよびリモート資産監視はそれぞれ異なるニーズを持っていますが、すべてローカル分析とマネージド運用から恩恵を受けます。コンテンツデリバリーおよびネットワーク最適化は、分散キャパシティのための通信主導のユースケースを追加します。これらのアプリケーションを合わせると、従来のデータセンター環境を超えて需要が広がります。また、信頼性の高いセキュリティ、ワークロード管理、およびローカルサポートの重要性も高まります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
通信・ITがリードし自動車が勢いを増す通信およびITは2026年に22.76%のシェアを占めました。オペレーターは自社のスタンドアロン5Gネットワークにマネージドエッジ機能を使用し、企業顧客にキャパシティを提供することもできます。このデュアルロールにより、すでにネットワークインフラストラクチャを運用し、確立された企業チャネルを持つ組織に初期収益が集中します。通信プロバイダーは、スペクトラム、アクセスネットワーク、および分散拠点をマネージドサービスと組み合わせることができます。ITプロバイダーは、クラウド運用、システム統合、およびアプリケーションサポートを通じてこのポジションを補完します。
自動車およびコネクテッドビークルは2032年にかけてCAGR 11.53%で拡大すると予測されています。マネージドエッジインフラストラクチャサービス市場において、車両テレメトリーと路側インフラストラクチャは、持続的な低遅延接続とマネージドコンピューティングリソースを必要とします。産業製造および輸送・物流も、運用の可視性と資産調整のためにローカル処理に依存しています。エネルギーおよびユーティリティは、グリッドバランシングと予知資産監視にエッジサービスを使用します。金融サービスは低遅延処理、支店運用、および不正検知にこのモデルを適用し、小売および電子商取引は店内AIアプリケーションをサポートします。これらの多様なニーズにより、単一のエンドユーザーセクターへの依存が軽減され、プロバイダーが業種固有の運用モデルを開発することが促進されます。
地域分析
北米は2026年に35.44%のシェアを保有しました。この地域のマネージドエッジインフラストラクチャサービス市場は、成熟したスタンドアロン5G展開、高密度なコロケーションネットワーク、および分散IT運用の確立されたアウトソーシングから恩恵を受けています。米国は、ハイパースケーラーエッジ拡張、キャリアマルチアクセスエッジコンピューティング、および企業構内サービスを統合しています。AWSは2026年10月に、支店および遠隔拠点からAWSへのマネージドプライベート接続をカバーするMegaportとのAWS Interconnectラストマイルプレビューを発表しました。北米はまた、ネットワーキング、クラウド、および運用の経験を持つ人材の広いプールを持っています。これにより、エッジからコアへのスキルが少ない地域と比較して、一部の実装リスクを軽減できます。
アジア太平洋は2032年にかけてCAGR 11.62%で拡大すると予測されています。中国、日本、韓国、およびインドは、5G拡大と産業デジタル化がローカルコンピューティングへの関心を高めているため、マネージドエッジインフラストラクチャサービス市場における重要な需要センターです。Equinixは2025年9月に、69 ミリオン 米ドルの初期投資と800キャビネットでチェンナイにCN1 AI対応データセンターを開設しました。Tata CommunicationsとAWSは2025年7月に、AIおよび機械学習ワークロードをサポートするためにムンバイ、ハイデラバード、チェンナイを接続するネットワーク展開を発表しました。日本と韓国は高度な産業展開を持ち、オーストラリアはソブリンプライベート5GおよびエッジAIキャパシティを開発しています。地域の成長は、企業のモダナイゼーション、通信投資、およびデータレジデンシーニーズの組み合わせによって支えられています。
欧州のマネージドエッジ需要は、ローカルデータ管理とコンプライアンスに関する要件によって形成されています。ドイツ、英国、およびフランスは、製造業、金融サービス、およびスマートシティインフラストラクチャを通じて需要をサポートしています。Nokiaは2025年10月に、ニューヨークとニュージャージーから始まり追加市場に拡大するZayo向けの次世代IPットワークアーキテクチャを展開しました。[4]この発表は、クラウドおよびエッジ接続をサポートするスケーラブルなネットワーク基盤の必要性を反映しています。南米は採用の初期段階にあり、活動は金融サービスと通信に集中しています。中東・アフリカは、サウジアラビアとアラブ首長国連邦が経済多様化計画に関連したスマートインフラストラクチャに投資するにつれて、新興の潜在性を持っています。
競合ランドスケープ
市場集中度
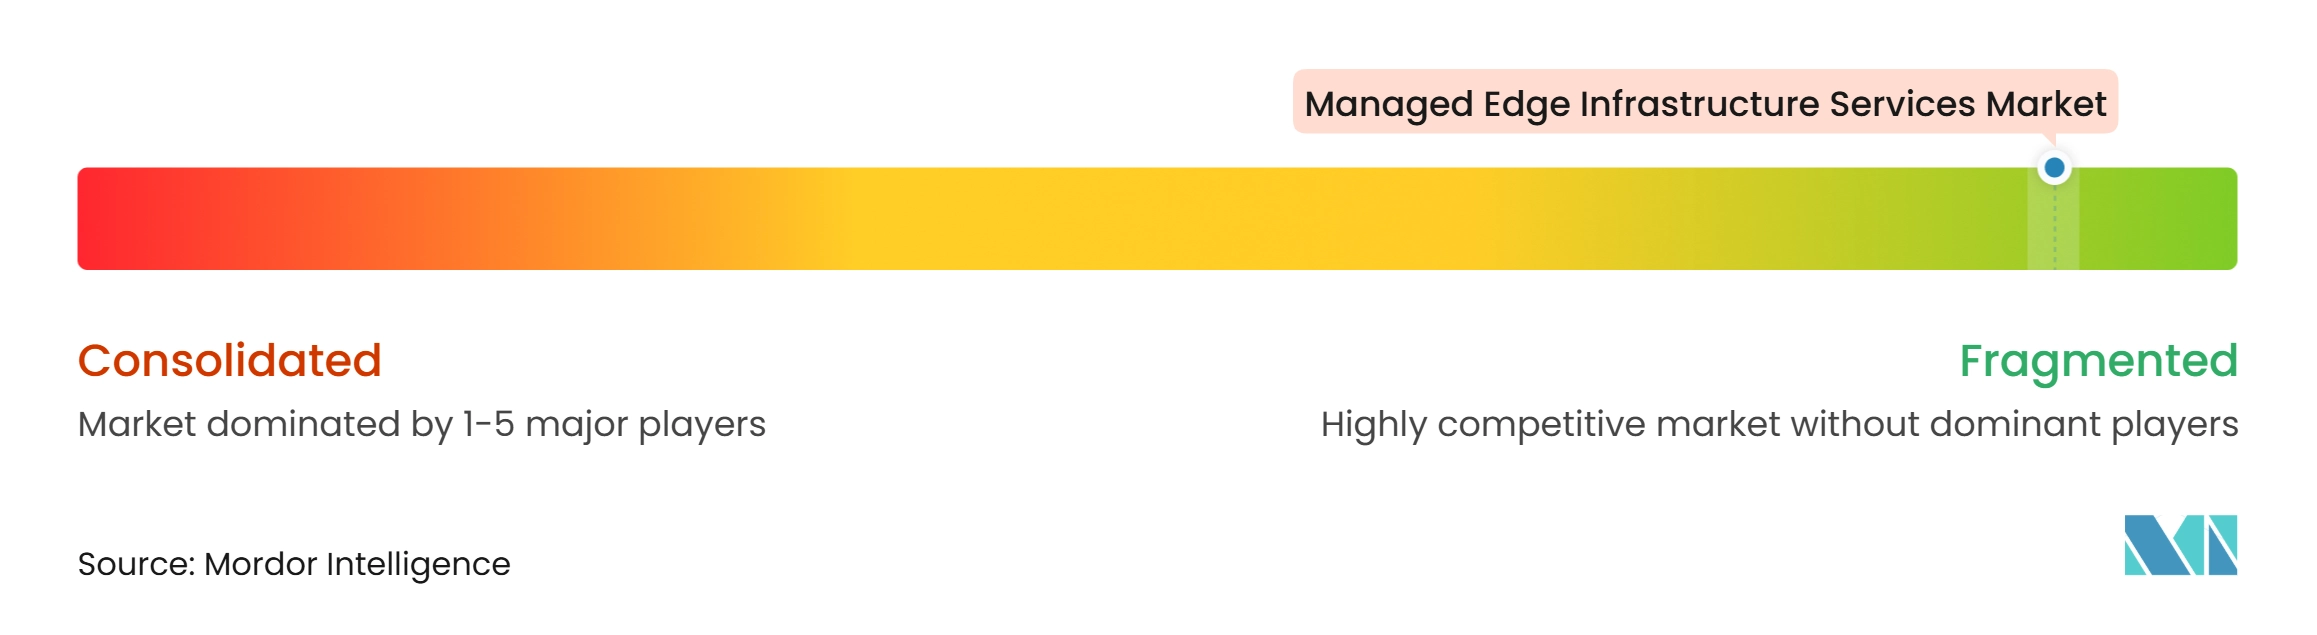
マネージドエッジインフラストラクチャサービス市場には、ハイパースケーラー、通信キャリア、ITサービス企業、およびコロケーションオペレーターが含まれます。AWS、Microsoft、およびGoogleは、クラウドネイティブツールとオーケストレーション機能を通じて競合しています。Verizon、AT&T、Ericsson、およびNokiaは、ネットワークエッジインフラストラクチャ、スペクトラム関連資産、および企業顧客関係をもたらします。Kyndryl、Accenture、NTT DATA、およびCapgeminiは、顧客がマルチベンダーのオペレーショナルテクノロジーとIT統合を必要とする場面で競合します。これらのグループは同じ顧客要件の異なる部分に対応することが多く、直接競合と同様にパートナーシップが重要となっています。
AT&TとCiscoは2025年8月に、マネージド契約のもとでCisco SD-WANとクラウドセキュリティをAT&Tネットワーク運用と組み合わせたセキュアアクセスサービスエッジオファリングを導入しました。[5]GTTは2026年7月に、マネージドLAN、WLAN、およびセキュアクラウドネットワーキングサービスのためにHPEとのパートナーシップを拡大しました。Akamaiの2026年AIグリッド展開は、エッジインフラストラクチャプロバイダーがネットワークフットプリントにGPUオーケストレーションとAIサービスを追加していることを示しています。これらの動きは、マネージドエッジ競争が接続性を超えて統合された運用責任へと移行していることを示しています。プロバイダーは、セキュリティ、アプリケーション、ネットワーク、およびインフラストラクチャを調整されたサービスとして管理できることを実証する必要があります。
マネージドエッジインフラストラクチャサービス市場の機会は、中小企業向けのパッケージサービスと統合されたオペレーショナルテクノロジーおよびIT管理に残っています。小規模バイヤーは、エンタープライズサービスカタログに一般的に関連するフリートサイズまたは契約期間の要件を満たせない場合があります。産業顧客はまた、プロトコルを変換し、エッジコンピューティングを管理し、一貫した運用フレームワクのもとでエンタープライズアプリケーションを調整できるプロバイダーを必要としています。Emersonはオートメーション側からこのニーズにアプローチし、IT重視のプロバイダーはクラウドおよびシステム管理を通じてアプローチします。ETSIマルチアクセスエッジコンピューティングおよび3GPP標準への準拠は、キャリアグレードの契約を追求するプロバイダーのポジションを改善できます。したがって、競争は単一のインフラストラクチャ資産ではなく、ドメインをまたいだ実行力に基づいています。
マネージドエッジインフラストラクチャサービス産業リーダー
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
International Business Machines Corporation
-
Dell Technologies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドエッジインフラストラクチャサービス市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Cisco Systems, Inc.
- Equinix, Inc.
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Schneider Electric SE
- Vertiv Holdings Co
- NTT DATA Corporation
- Accenture plc
- Capgemini SE
- Kyndryl, Inc.
- Lumen Technologies, Inc.
- Tata Communications Limited
- Verizon Communications Inc.
- AT&T Inc.
- Orange S.A.
- Singtel Group Limited
- Telstra Group Limited
- Akamai Technologies, Inc.
- Cloudflare, Inc.
最近の産業開発事情 マネージドエッジインフラストラクチャサービス市場
- 2026年8月:AWSとMicrosoft Azureは、AWS Interconnectマルチクラウド上でAzure接続のパブリックプレビュー開始を発表し、AWS以外の主要クラウドプロバイダー3社すべてにまたがる最初の共同管理型インターコネクトを完成させ、顧客がエンタープライズエッジアーキテクチャのためにクロスクラウドネットワーク接続を手動で設定する必要をなくしました。
- 2026年7月:GTT CommunicationsはHPEとのグローバルパートナーシップを拡大し、HPE Aruba Centralを通じたマネージドLAN/WLANソリューションと、GTTのTier 1グローバルネットワーク上の完全マネージドSASEソリューションを提供し、企業が単一のマネージド契約のもとでゼロトラストセキュリティを備えた分散エッジ環境を接続できるようにしました。
- 2026年3月:HPEはNVIDIA GTC 2026でHPE AIグリッドを発表し、ゼロタッチプロビジョニングと自動化されたセキュリティを備えた分散AIファクトリーとファーエッジ推論クラスターを接続しました。Comcastは、小規模ビジネスサービス向けの分散ネットワークでNVIDIA GPUを使用した小規模言語モデルを実行する同時AIフィールドトライアルを発表しました。
- 2026年3月:Akamaiは4,400以上のエッジロケーションにわたるAIグリッドインテリジェントオーケストレーションを開始し、メトロエッジGPUクラスターに関する200 ミリオン 米ドル・4年間のサービス契約を公表しました。これは業界初のグローバルスケールNVIDIA AIグリッド実装であり、公表されたマネージドエッジAIインフラストラクチャ契約の中で最大規模の1つです。
- 2025年11月:Ciscoは分散型エージェンティックAIワークロード向けのUnified Edgeプラットフォームを発表し、コンピューティング、ネットワーキング、ストレージ、およびセキュリティをネットワークエッジでリアルタイムAI推論を必要とする小売店舗、医療施設、および工場フロア向けの単一マネージドスタックに統合しました。
グローバルマネージドエッジインフラストラクチャサービス市場レポートスコープ
マネージドエッジインフラストラクチャサービス市場は、プロバイダーが分散エッジロケーションにおけるコンピューティング、ストレージ、ネットワーキング、および電力・冷却の支援インフラストラクチャを展開、管理、保守、最適化する外部提供サービスをカバーしています。これらのロケーションには、オンプレミスサイト、テルコネットワークエッジ、およびリージョナルまたはクラウドエッジが含まれます。プロバイダーはマネージド契約のもとでエッジフリートの継続的な運用責任を担います。これには、ゼロタッチプロビジョニング、リモート監視、パッチ適用、ライフサイクル管理、セキュリティ、およびパフォーマンス最適化が含まれ、遅延に敏感でデータ集約型のワークロードがデータ生成場所の近くで確実に稼働するようにします。
マネージドエッジインフラストラクチャサービス市場レポートは、サービスタイプ(エッジインフラストラクチャ展開サービス、エッジインフラストラクチャ管理サービス、エッジインフラストラクチャ保守サービス、エッジインフラストラクチャ最適化サービス)、展開モデル(オンプレミスエッジ、テルコおよびネットワークエッジ、リージョナルおよびクラウドエッジ、ハイブリッドエッジ)、マネージドエッジサイト数(シングルエッジサイト、2~10エッジサイト、11~50エッジサイト、50超エッジサイト)、組織規模(大企業、中小企業)、アプリケーション(産業用IoTおよび予知保全、映像分析および監視、自律走行車およびドローン、コネクテッドリテールおよびブランチ運用、リアルタイム医療および医療画像、コンテンツデリバリーおよびネットワーク最適化、スマートグリッドおよびリモート資産監視)、エンドユーザー産業(通信および情報技術、産業製造、輸送・物流、エネルギーおよびユーティリティ、金融サービス、自動車およびコネクテッドビークル、小売および電子商取引、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| エッジインフラストラクチャ展開サービス |
| エッジインフラストラクチャ管理サービス |
| エッジインフラストラクチャ保守サービス |
| エッジインフラストラクチャ最適化サービス |
| オンプレミスエッジ |
| テルコおよびネットワークエッジ |
| リージョナルおよびクラウドエッジ |
| ハイブリッドエッジ |
| シングルエッジサイト |
| 2~10エッジサイト |
| 11~50エッジサイト |
| 50超エッジサイト |
| 大企業 |
| 中小企業 |
| 産業用IoTおよび予知保全 |
| 映像分析および監視 |
| 自律走行車およびドローン |
| コネクテッドリテールおよびブランチ運用 |
| リアルタイム医療および医療画像 |
| コンテンツデリバリーおよびネットワーク最適化 |
| スマートグリッドおよびリモート資産監視 |
| 通信および情報技術 |
| 産業製造 |
| 輸送・物流 |
| エネルギーおよびユーティリティ |
| 金融サービス |
| 自動車およびコネクテッドビークル |
| 小売および電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | エッジインフラストラクチャ展開サービス | |
| エッジインフラストラクチャ管理サービス | ||
| エッジインフラストラクチャ保守サービス | ||
| エッジインフラストラクチャ最適化サービス | ||
| 展開モデル別 | オンプレミスエッジ | |
| テルコおよびネットワークエッジ | ||
| リージョナルおよびクラウドエッジ | ||
| ハイブリッドエッジ | ||
| マネージドエッジサイト数別 | シングルエッジサイト | |
| 2~10エッジサイト | ||
| 11~50エッジサイト | ||
| 50超エッジサイト | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 産業用IoTおよび予知保全 | |
| 映像分析および監視 | ||
| 自律走行車およびドローン | ||
| コネクテッドリテールおよびブランチ運用 | ||
| リアルタイム医療および医療画像 | ||
| コンテンツデリバリーおよびネットワーク最適化 | ||
| スマートグリッドおよびリモート資産監視 | ||
| エンドユーザー産業別 | 通信および情報技術 | |
| 産業製造 | ||
| 輸送・物流 | ||
| エネルギーおよびユーティリティ | ||
| 金融サービス | ||
| 自動車およびコネクテッドビークル | ||
| 小売および電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージドエッジインフラストラクチャサービス市場の規模は?
マネージドエッジインフラストラクチャサービス市場は2026年に24.48 ビリオン 米ドルと評価され、2027年の28.11 ビリオン 米ドルから2032年には47.87 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)においてCAGR 11.23%を記録すると推定されています。
マネージドエッジインフラストラクチャサービスへの需要を牽引しているものは何ですか?
プライベート5G、AI推論、産業用IoTのモダナイゼーション、およびデータ主権要件が、ローカル管理型コンピューティングおよびネットワーク運用の必要性を高めています。
どのサービスタイプがマネージドエッジインフラストラクチャサービスをリードしていますか?
エッジインフラストラクチャ管理サービスが2026年に37.66%のシェアでリードしており、監視、パッチ適用、パフォーマンス保証、およびインシデント対応への需要を反映しています。
どの展開モデルが最も速く拡大していますか?
リージョナルおよびクラウドエッジは、分散施設がエンドユーザーにより近い場所でのAI推論をサポートするにつれて、2032年にかけてCAGR 11.83%で拡大すると予測されています。
どの地域がマネージドエッジインフラストラクチャサービスをリードしていますか?
北米が2026年に35.44%のシェアでリードし、アジア太平洋がCAGR 11.62%で最も速く拡大すると予測されています。
どのエンドユーザーセクターが最も速く進化していますか?
自動車およびコネクテッドビークルは、持続的な低遅延接続ニーズにより2032年にかけてCAGR 11.53%で拡大すると予測されています。