
Marktgröße und Marktanteil für verwaltete Edge-Infrastruktur-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 28.11 Milliarden US-Dollar |
| Marktgröße (2032) | 47.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Edge-Infrastruktur-Dienste von Mordor Intelligence
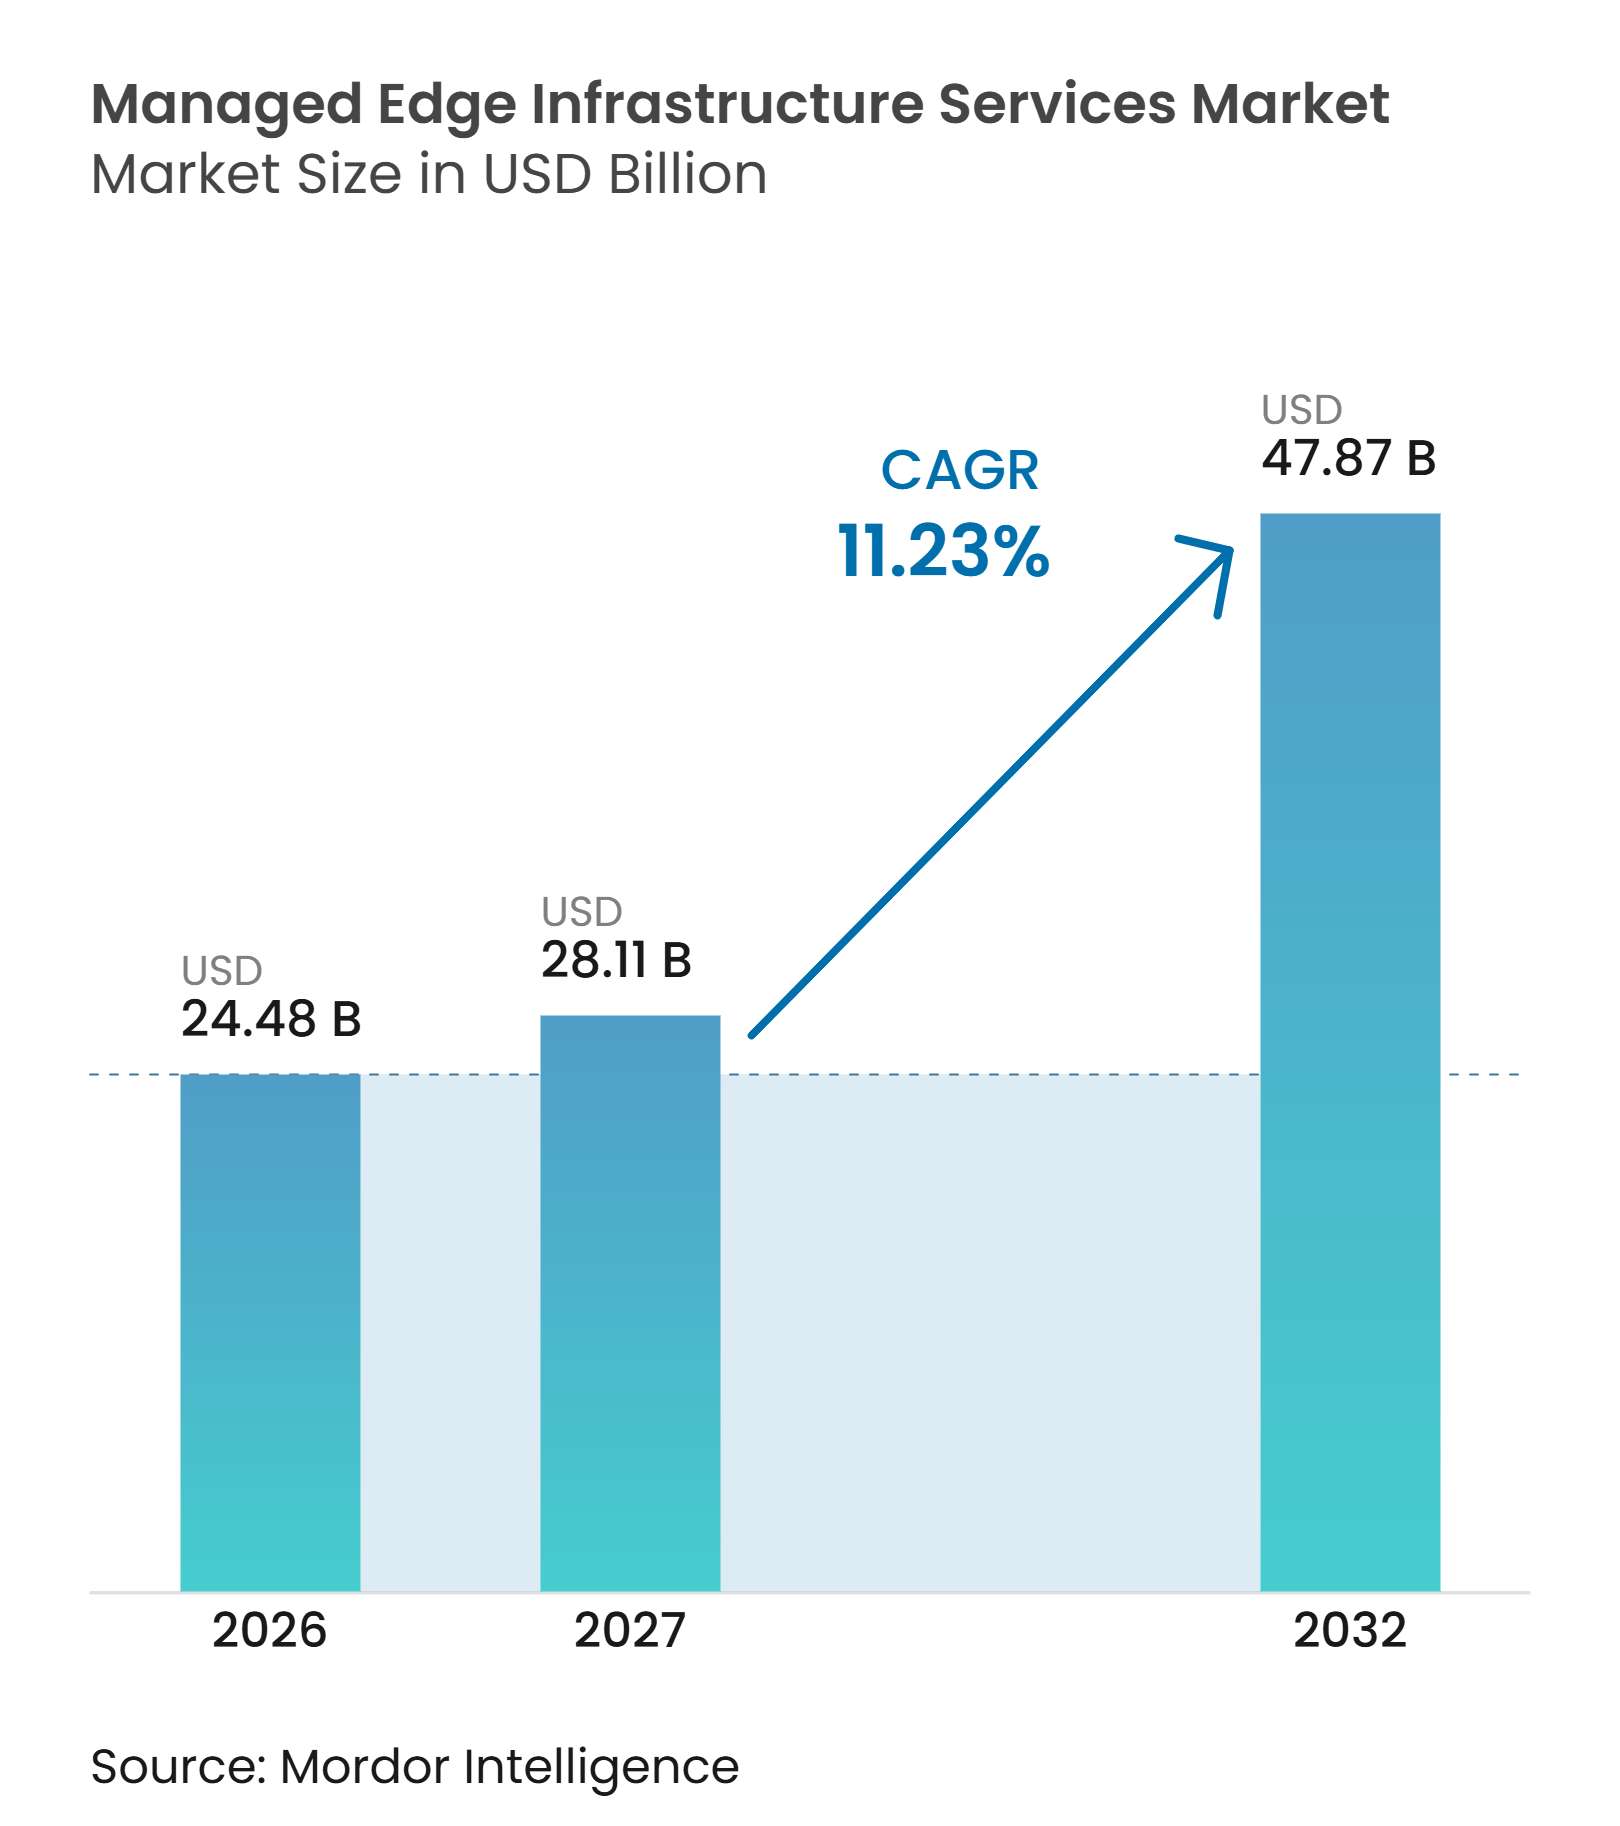
Der Markt für verwaltete Edge-Infrastruktur-Dienste wurde im Jahr 2026 auf 24,48 Milliarden USD bewertet und wird voraussichtlich von 28,11 Milliarden USD im Jahr 2027 auf 47,87 Milliarden USD bis 2032 wachsen, was einer CAGR von 11,23 % während des Prognosezeitraums (2027–2032) entspricht. Die Nachfrage im Markt für verwaltete Edge-Infrastruktur-Dienste verlagert sich hin zu verwalteten Betriebsmodellen, da verteilte Standorte nun Kernarbeitslasten anstelle von sekundären Erweiterungen zentraler Rechenzentren unterstützen. Privates 5G, lokale KI-Inferenz und industrielle Modernisierung erhöhen den Bedarf an latenzarmer Verarbeitung, widerstandsfähigem Betrieb und stärkerer Kontrolle über sensible Daten. Anbieter reagieren darauf, indem sie Infrastrukturmanagement, Netzwerkbetrieb, Sicherheit und Anwendungsunterstützung in umfassendere Servicepakete bündeln. Dies begünstigt Unternehmen, die über Betriebstechnologie, Unternehmens-IT und Kommunikationsnetzwerke hinweg arbeiten können, während kleinere Anbieter möglicherweise unter einem höheren Personal- und Zertifizierungsbedarf leiden. Anforderungen an die Datensouveränität stärken zudem die Argumente für lokale und vor Ort verwaltete Bereitstellungen in regulierten Sektoren.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielt Edge-Infrastruktur-Verwaltungsdienste im Jahr 2026 einen Marktanteil von 37,66 % am Markt für verwaltete Edge-Infrastruktur-Dienste, während Edge-Infrastruktur-Optimierungsdienste bis 2032 voraussichtlich mit einer CAGR von 11,46 % wachsen werden.
- Nach Bereitstellungsmodell hielt On-Premises Edge im Jahr 2026 einen Anteil von 33,28 %, während Regional- und Cloud-Edge bis 2032 voraussichtlich mit einer CAGR von 11,83 % wachsen wird.
- Nach Anzahl der verwalteten Edge-Standorte hielt das Segment mit 2–10 Edge-Standorten im Jahr 2026 einen Anteil von 30,82 %, während das Segment mit mehr als 50 Edge-Standorten bis 2032 voraussichtlich mit einer CAGR von 11,77 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 71,88 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 11,38 % wachsen werden.
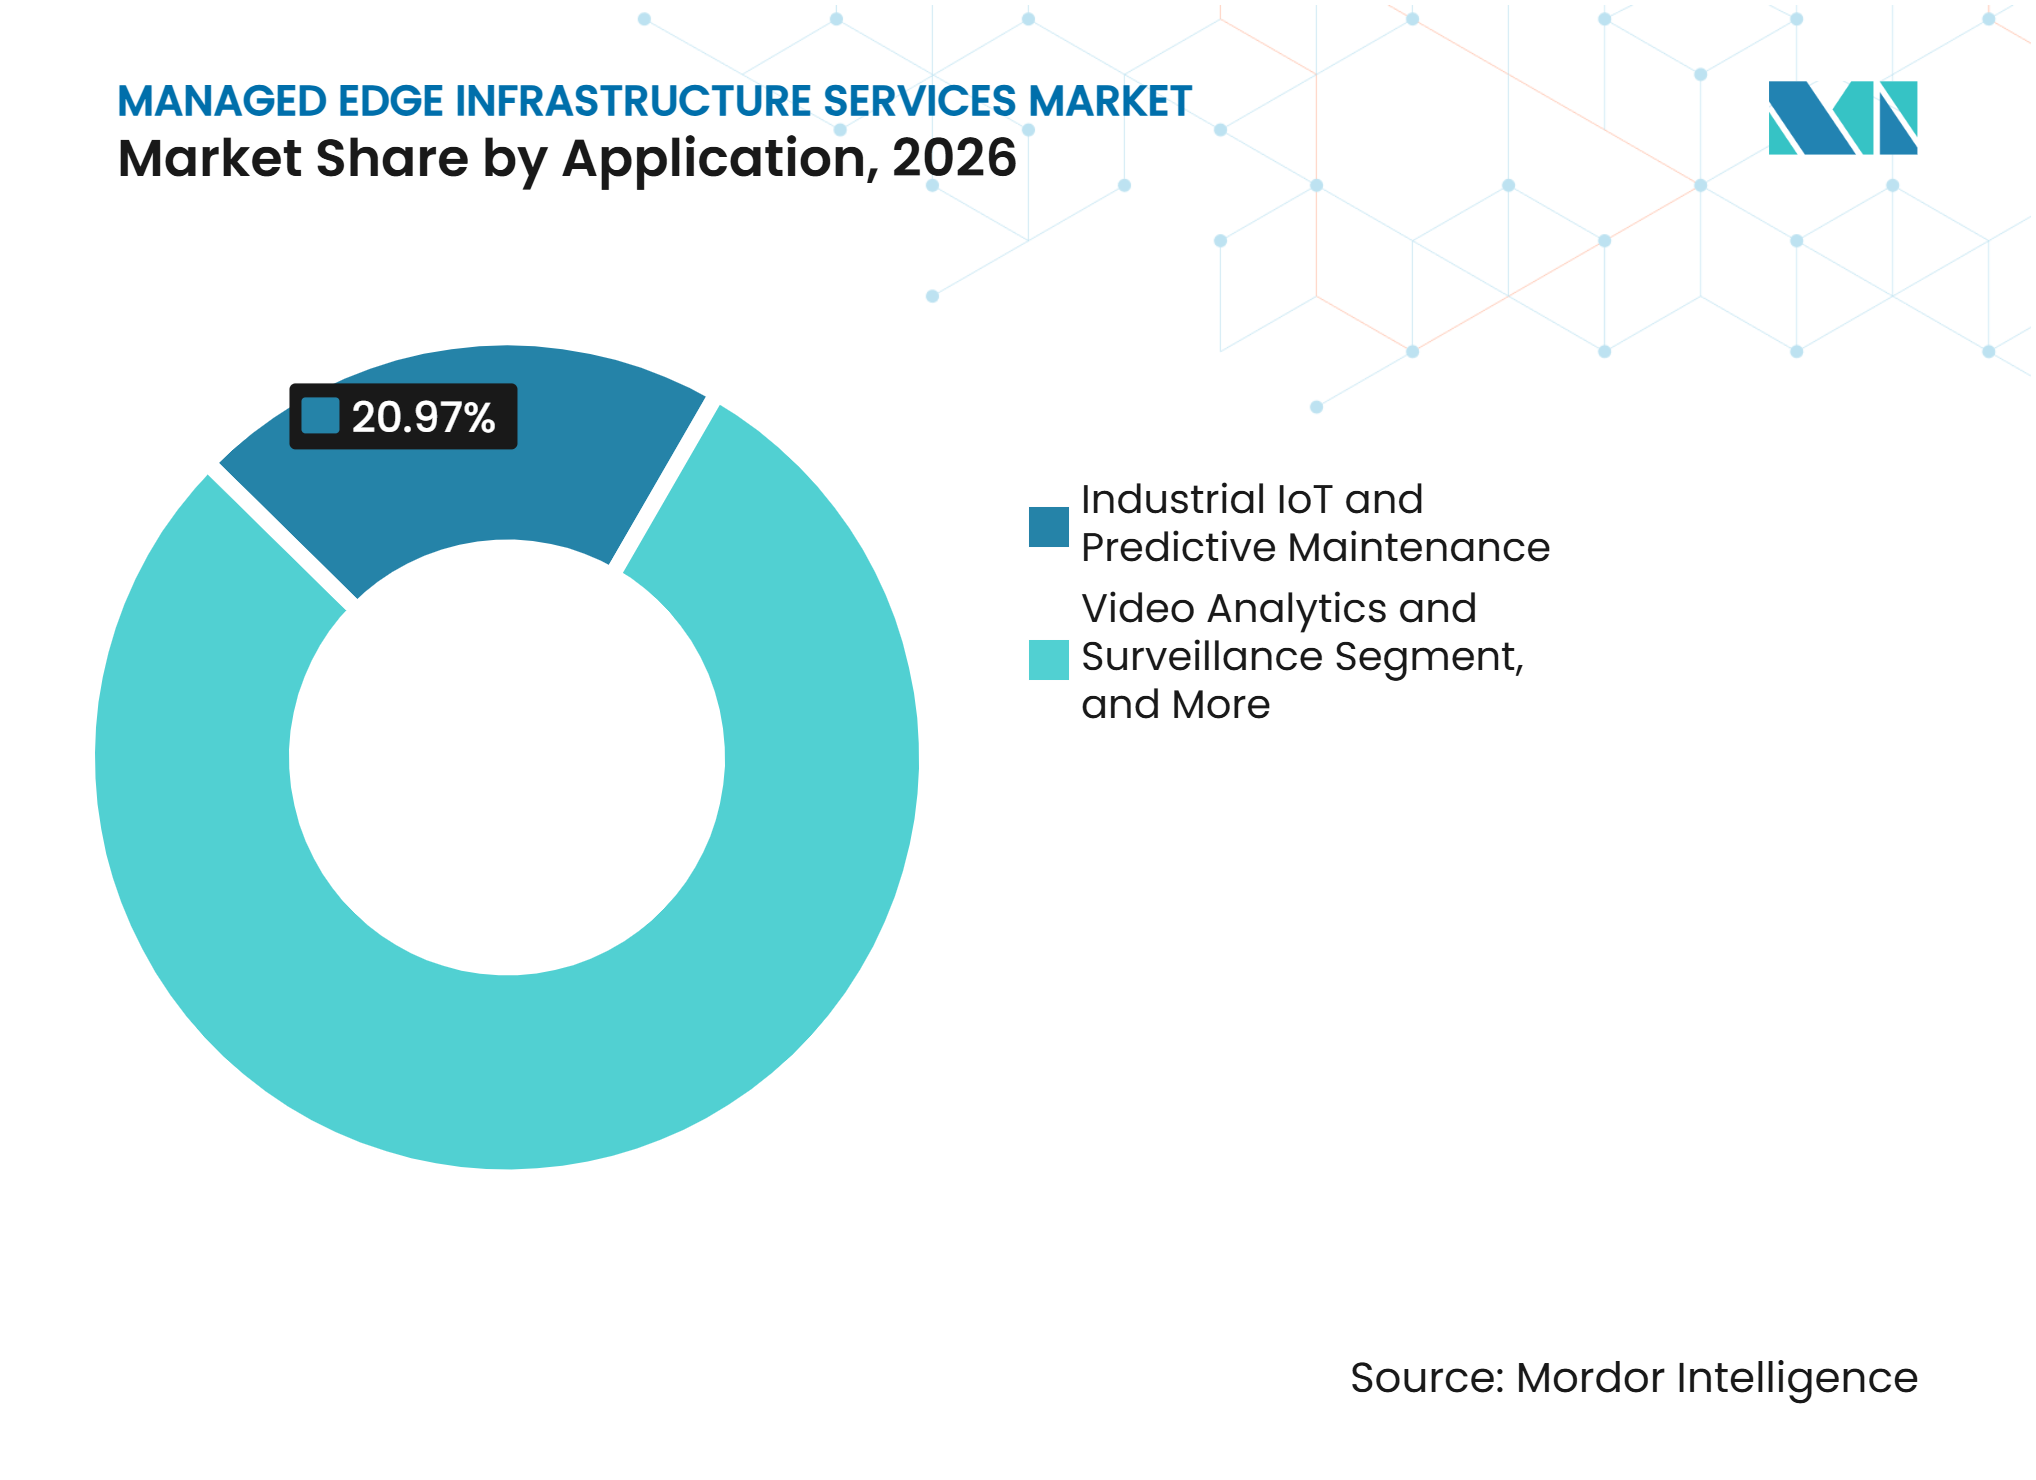
- Nach Anwendung hielten industrielles IoT und vorausschauende Wartung im Jahr 2026 einen Anteil von 20,97 % an der Marktgröße, während autonome Fahrzeuge und Drohnen bis 2032 voraussichtlich mit einer CAGR von 11,49 % wachsen werden.
- Nach Endnutzerbranche hielten Telekommunikation und IT im Jahr 2026 einen Anteil von 22,76 %, während Automobil und vernetzte Fahrzeuge bis 2032 voraussichtlich mit einer CAGR von 11,53 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 35,44 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 11,62 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eigenständige 5G- und private Netzwerkausbauten | +3.2% | Global, konzentriert in Nordamerika, Asien-Pazifik und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| KI-Inferenz und Echtzeit-Analysen an verteilten Standorten | +2.8% | Nordamerika, Asien-Pazifik einschließlich Japan, Südkorea und China sowie Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Industrielles IoT und Modernisierung der Brownfield-Automatisierung | +2.0% | Nordamerika, Deutschland, China, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Datensouveränität und lokale Verarbeitungsanforderungen | +1.5% | Europäische Union, Indien, China, Südostasien sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Outsourcing verteilter Edge-Betriebsabläufe durch Unternehmen | +1.2% | Unternehmens-Hubs in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Edge-Fleet-Automatisierung und Zero-Touch-Provisionierung | +0.8% | Nordamerika und Europa, mit zunehmender Verbreitung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eigenständige 5G- und private Netzwerkausbauten
Eigenständiges 5G ermöglicht die Platzierung von Multi-Access-Edge-Computing-Knoten in Unternehmensräumlichkeiten, wodurch der Netzwerkausbau untrennbar mit dem Infrastrukturbetrieb verbunden wird. Jedes private Netzwerk benötigt Stromüberwachung, Verfügbarkeitsmanagement, Software-Updates, Funkkoordination und Sicherheitskontrollen. Rakuten Mobile wählte im Juli 2025 Cisco, Nokia und F5 für sein eigenständiges 5G-Netzwerk in Japan aus und nutzte dabei Cloud-native Funktionen und automatisierte Lebenszyklusabläufe. TIM Enterprise testete im Januar 2026 ein auf Nokia basierendes privates 5G-Netzwerk mit SAIPEM für industrielle Videoanalysen und Arbeitssicherheit. Diese Bereitstellungen zeigen, warum Unternehmen zunehmend Netzwerk, Rechenkapazität und Betriebsverantwortung gemeinsam beschaffen. Sobald eine Einrichtung eine private Edge-Management-Architektur einführt, kann der Aufwand für eine Änderung des Betriebsmodells wiederkehrende Managed-Service-Einnahmen unterstützen.
KI-Inferenz und Echtzeit-Analysen an verteilten Standorten
Im Markt für verwaltete Edge-Infrastruktur-Dienste erhöht KI-Inferenz den Bedarf an Rechenressourcen in der Nähe von Produktionslinien, Kundenstandorten und Kommunikationsnetzwerken. Eine lokale Arbeitslast kann die Verzögerung vermeiden, die entsteht, wenn Daten in eine entfernte Cloud-Region übertragen werden und zum Betriebsstandort zurückkehren. HPE stellte im März 2026 HPE AI Grid vor, um verteilte KI-Fabriken und Far-Edge-Inferenz-Cluster mit Zero-Touch-Provisionierung und automatisierter Sicherheit zu verbinden.[1] Akamai startete im März 2026 die KI-Grid-Orchestrierung über mehr als 4.400 Edge-Standorte und gab eine Vereinbarung über 200 Millionen USD für einen Zeitraum von 4 Jahren für ein Metro-Edge-GPU-Cluster bekannt. Diese Beispiele steigern den Wert von Anbietern, die GPU-Flotten orchestrieren, Modellversionen pflegen und Sicherheit an vielen Standorten gewährleisten können. Sie machen auch Latenz-Konsistenz und Energieeffizienz zu wichtigeren Bestandteilen von Managed-Edge-Verträgen.
Industrielles IoT und Modernisierung der Brownfield-Automatisierung
Industrielle Standorte im Markt für verwaltete Edge-Infrastruktur-Dienste betreiben häufig speicherprogrammierbare Steuerungen, Prozessleitsysteme und Sensoren, die nicht ersetzt werden können, ohne die Produktion zu unterbrechen. Verwaltete Edge-Dienste ermöglichen es Betreibern, diese Anlagen mit moderner Analytik zu verbinden und dabei etablierte Steuerungsumgebungen beizubehalten. Emerson stellte im Mai 2025 Project Beyond als Betriebsplattform vor, die lokales Edge-Computing, Cloud-Analysen und Zero-Trust-Sicherheit für industrielle Umgebungen kombiniert. Eine Studie aus dem Jahr 2026 zur industriellen Automatisierung beschrieb ein hierarchisches IIoT-Framework für die Echtzeitüberwachung in Brownfield-Umgebungen mit speicherprogrammierbaren Steuerungen. Diese Bedingungen machen Integrationsdienste wichtig, da vorhandene Betriebsanlagen, Netzwerkprotokolle und neue Anwendungen zusammenarbeiten müssen. Anbieter, die die vollständige Verbindung zwischen Betriebs- und Informationssystemen verwalten, können längerfristige Beziehungen zu Industriekunden aufbauen.
Datensouveränität und lokale Verarbeitungsanforderungen
Datensouveränität im Markt für verwaltete Edge-Infrastruktur-Dienste beeinflusst, wo Organisationen Rechenressourcen platzieren und wie sie sensible Daten verwalten. Die Europäische Kommission erläutert, dass der Data Act Regeln für den Zugang zu und die Nutzung von Daten festlegt, die von vernetzten Produkten und zugehörigen Diensten erzeugt werden. Lokale Verarbeitung kann regulierten Organisationen helfen, externe Datenübertragungen zu begrenzen, wenn sie Gesundheits-, Finanz-, Energie- oder Betriebsdaten verwalten. Indigitise und Niral Networks schlossen im Februar 2026 eine Partnerschaft, um souveräne private 5G- und Edge-KI-Lösungen in Australien und Asien-Pazifik für Kunden mit Anforderungen an die Datensouveränität bereitzustellen. Dies schafft Nachfrage nach Servicearchitekturen, die jurisdiktionelle und sektorspezifische Anforderungen erfüllen können, ohne sensible Arbeitslasten über Grenzen hinweg zu verschieben. Es verschafft auch Anbietern mit lokaler Lieferfähigkeit eine stärkere Position in regulierten Beschaffungsprozessen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für verteilte Stromversorgung, Kühlung und Standortbereitschaft | -1.8% | Global, am stärksten ausgeprägt in aufstrebenden Märkten Asien-Pazifiks und in eingeschränkten Versorgungszonen Nordamerikas | Langfristig (≥ 4 Jahre) |
| Komplexität der Integration heterogener Edge-Stacks | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Edge-Cybersicherheit und Risiken durch physische Manipulation | -1.2% | Global, am höchsten in Industrie- und Energiesektoren | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Edge-to-Core-Betrieb | -0.8% | Global, am stärksten ausgeprägt in Südostasien, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für verteilte Stromversorgung, Kühlung und Standortbereitschaft
Verteilte Standorte im Markt für verwaltete Edge-Infrastruktur-Dienste können elektrische Aufrüstungen, Kühlsysteme, Notstromversorgung und Bauarbeiten erfordern, bevor Edge-Geräte in Betrieb genommen werden können. Das National Renewable Energy Laboratory erörtert, wie verteilte Edge-Rechenzentren und Gebäudelasten die Planung großer elektrischer Verbundnetze beeinflussen können.[2] Diese Anforderungen können Projektzeitpläne verlängern, insbesondere dort, wo die Versorgungskapazität begrenzt ist. GPU-basierte Inferenz erhöht auch die Kühlanforderungen an Standorten, die nicht für dichte Rechenlasten ausgelegt wurden. Für Managed-Service-Anbieter kann die Standortvorbereitungsarbeit die Margen begrenzen und Lieferrisiken schaffen, die schwer vertraglich weiterzugeben sind. Frühzeitige Standortbewertungen und eine klarere Verantwortung für die Koordination mit Versorgungsunternehmen sind daher wichtig, bevor Serviceverpflichtungen eingegangen werden.
Komplexität der Integration heterogener Edge-Stacks
Bereitstellungen im Markt für verwaltete Edge-Infrastruktur-Dienste verbinden Betriebssysteme, IT-Infrastruktur, Weitverkehrsnetze, Sicherheitstools und KI-Plattformen verschiedener Anbieter. Industrielle Standorte können MQTT, OPC-UA, Modbus und PROFINET mit Containern und Cloud-nativen Anwendungsschnittstellen kombinieren. Akamais KI-Grid aus dem Jahr 2026 kombiniert verteilte Orchestrierung, hardwarebeschleunigte Sicherheit und Edge-Computing über einen großen Netzwerk-Fußabdruck. Diese Breite macht Integrationsarbeiten schwer zu standardisieren und kann die Margen bei komplexen Projekten verringern. Kleinere Anbieter verfügen möglicherweise nicht über Personal, das in Betriebstechnologie, Netzwerken, Sicherheit und KI-Betrieb zertifiziert ist. Größere Dienstleistungsunternehmen und Hyperscaler können diese Fähigkeitskosten auf breitere Kundenportfolios verteilen, was die Konsolidierung im Markt für verwaltete Edge-Infrastruktur-Dienste verstärken kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
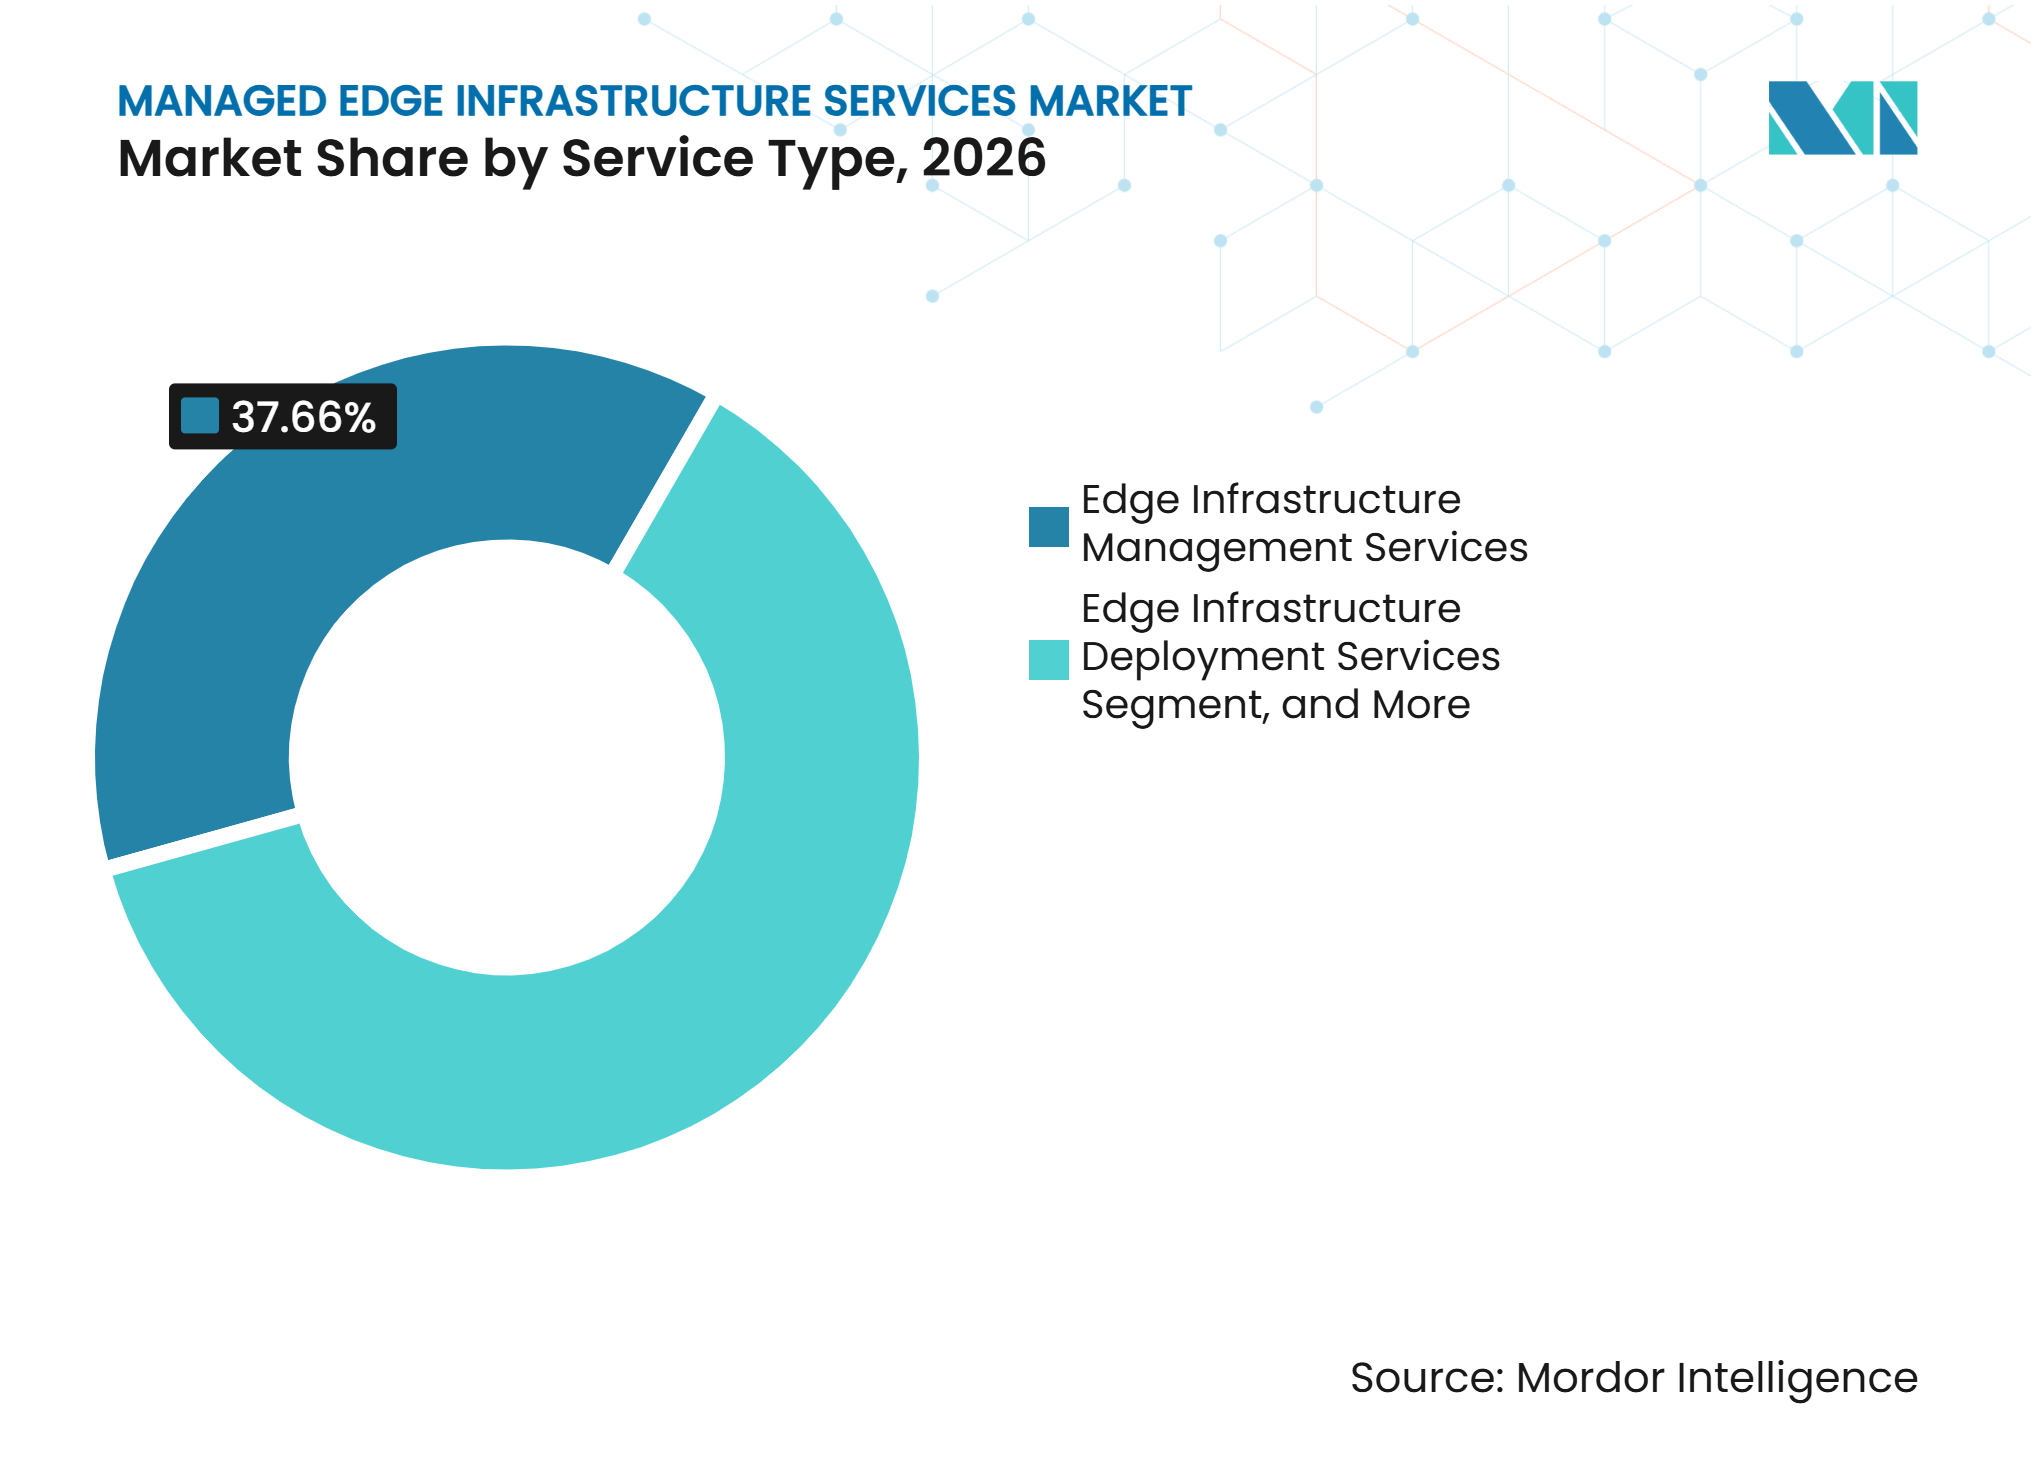
Verwaltungsdienste unterstützen wiederkehrende EinnahmenEdge-Infrastruktur-Verwaltungsdienste hielten im Jahr 2026 einen Marktanteil von 37,66 % am Markt für verwaltete Edge-Infrastruktur-Dienste. Das Segment befasst sich mit laufender Überwachung, Patch-Management, Leistungssicherung, Incident-Response und Verfügbarkeitsmanagement. Im Markt für verwaltete Edge-Infrastruktur-Dienste bevorzugen Unternehmen diese wiederkehrenden Funktionen häufig gegenüber einmaligen Bereitstellungsarbeiten, da verteilte Standorte während ihrer gesamten Betriebsdauer Unterstützung benötigen. Verwaltungsverträge können Anbietern auch eine fortlaufende Rolle geben, wenn Kunden Standorte, Anwendungen und Sicherheitsanforderungen hinzufügen. Dieses Segment profitiert von der betrieblichen Komplexität, die durch geografisch verteilte Hardware und ungleichmäßige lokale Personalausstattung entsteht.
Edge-Infrastruktur-Optimierungsdienste werden bis 2032 voraussichtlich mit einer CAGR von 11,46 % wachsen. Das Segment befasst sich mit Latenz, Workload-Platzierung, Energieverbrauch, Kapazitätsplanung und Serviceleistung, wenn Edge-Umgebungen reifen. HPEs KI-Grid zeigt, wie Bereitstellungs- und Optimierungsfunktionen Teil eines kontinuierlichen Lebenszyklusmodells werden, anstatt separate Phasen zu sein. Bereitstellungsdienste bleiben bei der Ersteinführung wichtig, während Wartungsdienste die Geräteaktualisierung und Lebenszyklusarbeiten unterstützen. Im Laufe der Zeit können Anbieter Leistungsdaten von verwalteten Standorten nutzen, um Optimierungsmöglichkeiten zu identifizieren. Dies verlagert die Servicenachfrage von Installationsaktivitäten hin zu langfristiger betrieblicher Verbesserung.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud-Edge erweitert verteilte BetriebsabläufeOn-Premises Edge machte im Jahr 2026 33,28 % der Marktgröße für verwaltete Edge-Infrastruktur-Dienste aus. Nutzer aus dem Finanzdienstleistungsbereich, dem Gesundheitswesen und dem öffentlichen Sektor benötigen häufig lokale Rechenkapazität, da ihre Arbeitslasten sensible oder regulierte Daten enthalten. Lokale Infrastruktur unterstützt auch latenzarme Anwendungsfälle, bei denen die Datenübertragung in entfernte Regionen die Leistung beeinträchtigen kann. Dieses Modell ist besonders relevant, wenn Kunden direkte Kontrolle über Geräte und Zugriffsverfahren wünschen. Es erfordert von Anbietern die Verwaltung von Standorten, die sich in ihren physischen Bedingungen und internen Technologiestandards stark unterscheiden können.
Regional- und Cloud-Edge wird bis 2032 voraussichtlich mit einer CAGR von 11,83 % wachsen. Im Markt für verwaltete Edge-Infrastruktur-Dienste passen Colocation-Betreiber und Anbieter von Content-Delivery-Netzwerken verteilte Infrastruktur für KI-Inferenz näher an Endnutzer an. AWS machte AWS Interconnect im April 2026 allgemein verfügbar, um private Konnektivität zwischen Kundenstandorten und AWS-Infrastruktur zu vereinfachen.[3] Telko- und Netzwerk-Edge unterstützt private 5G- und Multi-Access-Edge-Computing-Bereitstellungen, während Hybrid-Edge Organisationen unterstützt, die mehr als eine Infrastrukturebene nutzen. Diese Modelle ermöglichen es, sensible Daten lokal zu halten, während andere Arbeitslasten regionale Ressourcen nutzen. Die Anordnung kann die Abhängigkeit von einem einzigen Bereitstellungsansatz verringern und gleichzeitig den Bedarf an koordiniertem Management erhöhen.
Nach Anzahl der verwalteten Edge-Standorte:
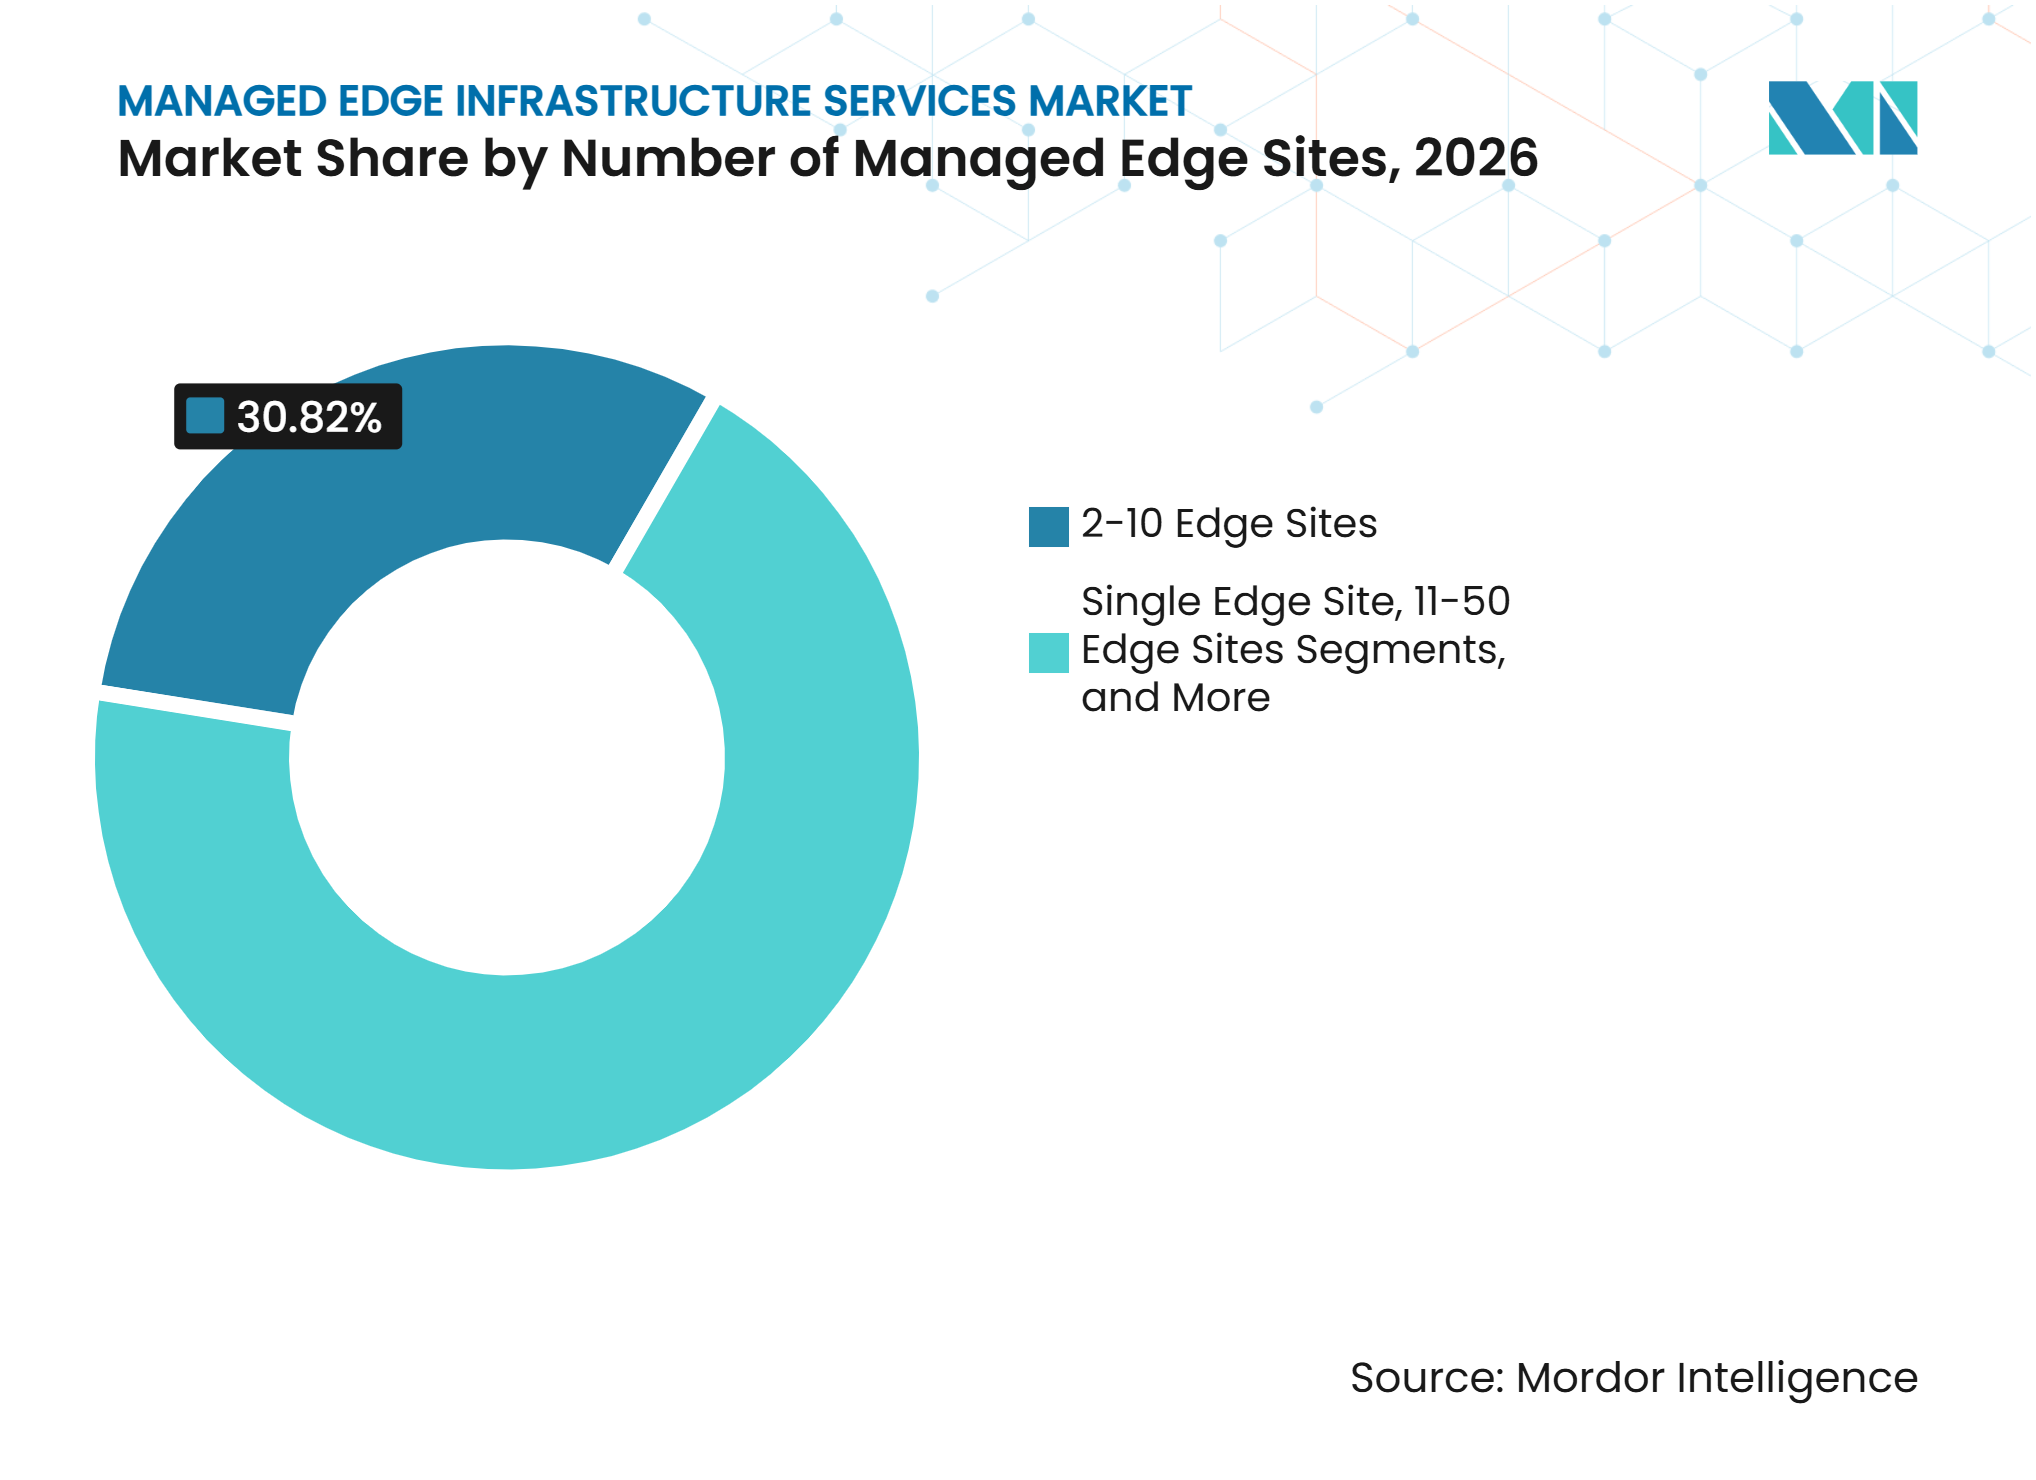
Die Flottengröße verändert die ServiceökonomieDas Segment mit 2–10 Edge-Standorten hielt im Jahr 2026 einen Anteil von 30,82 %. Diese Gruppe umfasst Organisationen, die mit der Bereitstellung an mehreren Standorten begonnen haben, ihre Standorte aber noch nicht zu einem großen Flottenmodell konsolidiert haben. Das Segment spiegelt einen praktischen Einstiegspunkt für mittelgroße Unternehmen wider, die verwaltete Unterstützung ohne landesweite Infrastruktur benötigen. Kunden in dieser Gruppe nutzen frühe Bereitstellungen häufig, um Anwendungen, Betriebsverfahren und wirtschaftliche Erträge zu validieren. Anbieter können diese Kunden mit standardisierten Servicepaketen unterstützen und die Abdeckung erweitern, wenn die Anzahl ihrer Standorte steigt.
Das Segment mit mehr als 50 Edge-Standorten wird bis 2032 voraussichtlich mit einer CAGR von 11,77 % wachsen. Im gesamten Markt für verwaltete Edge-Infrastruktur-Dienste können Einzelhandelsketten, Kommunikationsanbieter und Industriegruppen Flottenstandarisierung nutzen, um den Verwaltungsaufwand pro Standort zu senken. Broadcom veröffentlichte im Mai 2026 Zero-Touch-Provisionierungsfunktionen für VMware Cloud Foundation Edge 9.1, um die Host-Aktivierung und Cluster-Registrierung zu automatisieren. Automatisierung reduziert den Bedarf an Vor-Ort-Eingriffen und verbessert die Wirtschaftlichkeit des verwalteten Flottenbetriebs. Einzelstandort-Bereitstellungen bleiben für Pilotprojekte nützlich, während das Segment mit 11–50 Standorten einen Übergang zu umfassenderen Serviceverträgen darstellt. Flottenautomatisierung ist daher ein wichtiger Faktor für die Skalierung des Marktes für verwaltete Edge-Infrastruktur-Dienste.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen führen, während kleine und mittlere Unternehmen Zugang gewinnenGroßunternehmen hielten im Jahr 2026 einen Marktanteil von 71,88 %. Ihre Präsenz an mehreren Standorten, Compliance-Verpflichtungen und Beschaffungsprozesse unterstützen Verträge, die Bereitstellung, Verwaltung, Wartung und Optimierung an vielen Standorten abdecken. Große Organisationen verfügen auch über die Ressourcen, Edge-Fähigkeiten in umfassendere digitale Programme zu integrieren. Ihre Nachfrage konzentriert sich auf Anwendungsfälle, die einen zuverlässigen Betrieb über Einrichtungen, Niederlassungen, Netzwerke oder Außenanlagen hinweg erfordern. Dies macht sie zu wichtigen Kunden für Anbieter, die strenge Service-Level- und Governance-Anforderungen erfüllen können.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 11,38 % wachsen. Im Markt für verwaltete Edge-Infrastruktur-Dienste reduzieren von Carriern gehostetes Multi-Access-Edge-Computing und Hyperscaler-Abonnements den Bedarf an Vorabinvestitionen in unternehmensgerechte Infrastruktur. Gebündelte Angebote können kleineren Organisationen helfen, Dienste einzuführen, die zuvor größeren Kunden vorbehalten waren. Mit der Erweiterung der Basis kleiner und mittlerer Unternehmen kann gemeinsam genutzte Infrastruktur die Kapazitätsplanung der Anbieter verbessern und die standortbezogenen Kosten senken. Dies kann den minimal erforderlichen Fußabdruck für verwaltete Edge-Anwendungsfälle reduzieren. Es schafft auch eine Möglichkeit für Anbieter, einfachere Servicekataloge, vorhersehbare Preisgestaltung und Fernbetriebsunterstützung anzubieten.
Nach Anwendung:
Industrielles IoT führt, während autonome Systeme voranschreitenIndustrielles IoT und vorausschauende Wartung hielten im Jahr 2026 einen Anteil von 20,97 % an der Marktgröße. Fabriken und entfernte Industrieanlagen nutzen lokale Rechenkapazität, um Gerätedaten zu analysieren und Wartungsentscheidungen zu unterstützen, ohne auf eine ständige Cloud-Konnektivität angewiesen zu sein. Brownfield-Umgebungen sind besonders wichtig, da ältere Steuerungen und Sensoren während der Modernisierung in Betrieb bleiben müssen. Emersons Project Beyond ist darauf ausgelegt, bestehende Automatisierungsumgebungen mit moderner Rechenkapazität und Sicherheitsfähigkeiten zu verbinden. Diese Anwendung begünstigt Anbieter, die sowohl betriebliche Anforderungen als auch Unternehmenssysteme verwalten können. Sie unterstützt auch fortlaufende Verträge, da industrielle Integrationsarbeiten selten durch eine einzige Bereitstellung abgeschlossen werden.
Autonome Fahrzeuge und Drohnen werden bis 2032 voraussichtlich mit einer CAGR von 11,49 % wachsen. Fahrzeug-zu-Alles-Kommunikation, Flugpfadmanagement und Kollisionsvermeidung erfordern Reaktionen, die nicht immer auf eine zentralisierte Cloud-Verbindung warten können. Videoanalysen und Überwachung nutzen ebenfalls Edge-Verarbeitung, um den Backhaul-Bedarf von KI-fähigen Kameras zu reduzieren. Echtzeit-Gesundheitsversorgung und medizinische Bildgebung, vernetzter Einzelhandel und Filialoperationen sowie intelligente Stromnetze und Fernüberwachung von Anlagen haben unterschiedliche Anforderungen, profitieren aber alle von lokaler Analyse und verwaltetem Betrieb. Content-Delivery und Netzwerkoptimierung fügt einen kommunikationsorientierten Anwendungsfall für verteilte Kapazität hinzu. Zusammen erweitern diese Anwendungen die Nachfrage über traditionelle Rechenzentrumsumgebungen hinaus. Sie erhöhen auch die Bedeutung zuverlässiger Sicherheit, Workload-Verwaltung und lokaler Unterstützung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Telekommunikation und IT führen, während Automobil an Dynamik gewinntTelekommunikation und IT hielten im Jahr 2026 einen Anteil von 22,76 %. Betreiber nutzen verwaltete Edge-Fähigkeiten für ihre eigenen eigenständigen 5G-Netzwerke und können Kapazitäten auch Unternehmenskunden anbieten. Diese Doppelrolle konzentriert frühe Einnahmen in Organisationen, die bereits Netzwerkinfrastruktur betreiben und etablierte Unternehmenskanäle haben. Telekommunikationsanbieter können Spektrum, Zugangsnetzwerke und verteilte Standorte mit verwalteten Diensten kombinieren. IT-Anbieter ergänzen diese Position durch Cloud-Betrieb, Systemintegration und Anwendungsunterstützung.
Automobil und vernetzte Fahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 11,53 % wachsen. Im Markt für verwaltete Edge-Infrastruktur-Dienste erfordern Fahrzeugtelemetrie und Straßeninfrastruktur persistente, latenzarme Verbindungen und verwaltete Rechenressourcen. Industrielle Fertigung sowie Transport und Logistik sind ebenfalls auf lokale Verarbeitung für betriebliche Transparenz und Asset-Koordination angewiesen. Energie und Versorgungsunternehmen nutzen Edge-Dienste für den Netzausgleich und die vorausschauende Asset-Überwachung. Finanzdienstleistungen wenden das Modell auf latenzarme Verarbeitung, Filialoperationen und Betrugserkennung an, während Einzelhandel und E-Commerce KI-Anwendungen im Geschäft unterstützt. Diese vielfältigen Anforderungen verringern die Abhängigkeit von einem einzigen Endnutzersektor und ermutigen Anbieter, branchenspezifische Betriebsmodelle zu entwickeln.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 35,44 %. Der Markt für verwaltete Edge-Infrastruktur-Dienste in der Region profitiert von einem ausgereiften eigenständigen 5G-Ausbau, einem dichten Colocation-Netzwerk und einem etablierten Outsourcing verteilter IT-Betriebsabläufe. Die Vereinigten Staaten bündeln Hyperscaler-Edge-Erweiterungen, Carrier-Multi-Access-Edge-Computing und Unternehmensstandortdienste. AWS kündigte im Oktober 2026 eine AWS-Interconnect-Vorschau für die letzte Meile mit Megaport an, die verwaltete private Konnektivität von Niederlassungen und entfernten Standorten zu AWS abdeckt. Nordamerika verfügt auch über einen breiten Pool an Personal mit Erfahrung in Netzwerken, Cloud und Betrieb. Dies kann einige Implementierungsrisiken im Vergleich zu Regionen reduzieren, in denen Edge-to-Core-Kenntnisse weniger verfügbar sind.
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 11,62 % wachsen. China, Japan, Südkorea und Indien sind wichtige Nachfragezentren im Markt für verwaltete Edge-Infrastruktur-Dienste, da 5G-Expansion und industrielle Digitalisierung das Interesse an lokalem Computing steigern. Equinix eröffnete im September 2025 sein KI-fähiges Rechenzentrum CN1 in Chennai mit einer anfänglichen Investition von 69 Millionen USD und 800 Schränken. Tata Communications und AWS kündigten im Juli 2025 eine Netzwerkbereitstellung an, die Mumbai, Hyderabad und Chennai verbindet, um KI- und maschinelle Lernarbeitslasten zu unterstützen. Japan und Südkorea verfügen über fortgeschrittene industrielle Bereitstellungen, während Australien souveräne private 5G- und Edge-KI-Kapazitäten entwickelt. Das regionale Wachstum wird durch eine Mischung aus Unternehmensmodernisierung, Kommunikationsinvestitionen und Anforderungen an die Datensouveränität unterstützt.
Die verwaltete Edge-Nachfrage in Europa wird durch Anforderungen an lokale Datenkontrolle und Compliance geprägt. Deutschland, das Vereinigte Königreich und Frankreich unterstützen die Nachfrage durch Fertigung, Finanzdienstleistungen und Smart-City-Infrastruktur. Nokia setzte im Oktober 2025 eine zukunftsfähige IP-Netzwerkarchitektur für Zayo ein, beginnend in New York und New Jersey und auf weitere Märkte ausgedehnt.[4] Die Ankündigung spiegelt den Bedarf an skalierbaren Netzwerkgrundlagen wider, die Cloud- und Edge-Konnektivität unterstützen. Südamerika befindet sich noch in einer frühen Adoptionsphase, mit Aktivitäten, die sich auf Finanzdienstleistungen und Telekommunikation konzentrieren. Der Nahe Osten und Afrika haben aufstrebendes Potenzial, da Saudi-Arabien und die Vereinigten Arabischen Emirate in intelligente Infrastruktur investieren, die mit wirtschaftlichen Diversifizierungsplänen verbunden ist.
Wettbewerbslandschaft
Marktkonzentration
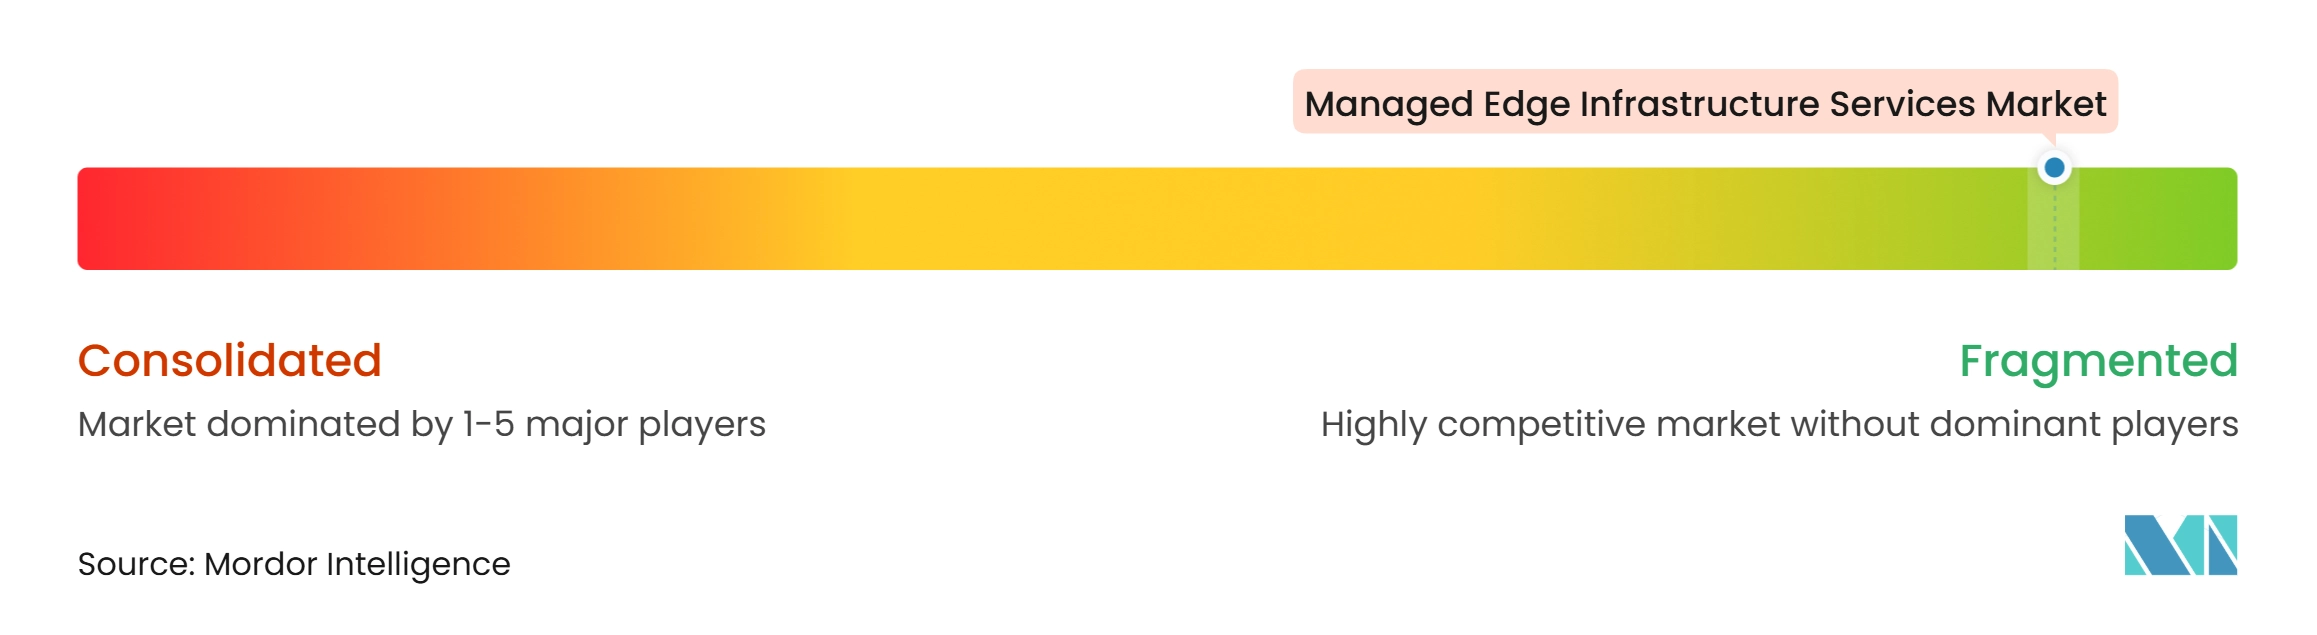
Der Markt für verwaltete Edge-Infrastruktur-Dienste umfasst Hyperscaler, Telekommunikationsanbieter, IT-Dienstleistungsunternehmen und Colocation-Betreiber. AWS, Microsoft und Google konkurrieren durch Cloud-native Tools und Orchestrierungsfähigkeiten. Verizon, AT&T, Ericsson und Nokia bringen Netzwerk-Edge-Infrastruktur, spektrumbezogene Vermögenswerte und Unternehmenskundenbeziehungen ein. Kyndryl, Accenture, NTT DATA und Capgemini konkurrieren dort, wo Kunden Multi-Vendor-Betriebstechnologie und IT-Integration benötigen. Diese Gruppen adressieren häufig verschiedene Teile derselben Kundenanforderung, was Partnerschaften ebenso wichtig macht wie den direkten Wettbewerb.
AT&T und Cisco stellten im August 2025 ein Secure-Access-Service-Edge-Angebot vor, das Cisco SD-WAN und Cloud-Sicherheit mit AT&T-Netzwerkbetrieb unter einem verwalteten Vertrag kombiniert.[5] GTT erweiterte seine HPE-Partnerschaft im Juli 2026 für verwaltete LAN-, WLAN- und sichere Cloud-Netzwerkdienste. Akamais KI-Grid-Bereitstellung aus dem Jahr 2026 zeigt, wie Edge-Infrastrukturanbieter GPU-Orchestrierung und KI-Dienste zu ihren Netzwerk-Fußabdrücken hinzufügen. Diese Schritte zeigen, dass der verwaltete Edge-Wettbewerb über Konnektivität hinaus zu integrierter betrieblicher Verantwortung übergeht. Anbieter müssen nachweisen, dass sie Sicherheit, Anwendungen, Netzwerke und Infrastruktur als koordinierten Dienst verwalten können.
Chancen im Markt für verwaltete Edge-Infrastruktur-Dienste bestehen weiterhin bei gebündelten Diensten für kleine und mittlere Unternehmen sowie bei integriertem Betriebstechnologie- und IT-Management. Kleinere Käufer sind möglicherweise nicht in der Lage, die Flottengrößen- oder Vertragslaufzeitanforderungen zu erfüllen, die üblicherweise mit Unternehmensdienstkatalogen verbunden sind. Industriekunden benötigen auch Anbieter, die Protokolle übersetzen, Edge-Computing verwalten und Unternehmensanwendungen unter einem konsistenten Betriebsrahmen koordinieren können. Emerson nähert sich diesem Bedarf von der Automatisierungsseite, während IT-fokussierte Anbieter ihn durch Cloud- und Systemmanagement angehen. Die Einhaltung von ETSI-Multi-Access-Edge-Computing- und 3GPP-Standards kann die Position von Anbietern verbessern, die Carrier-Grade-Verträge anstreben. Der Wettbewerb basiert daher auf der Ausführung über Domänen hinweg und nicht auf einem einzelnen Infrastruktur-Asset.
Marktführer für verwaltete Edge-Infrastruktur-Dienste
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
International Business Machines Corporation
-
Dell Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Edge-Infrastruktur-Dienste Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Cisco Systems, Inc.
- Equinix, Inc.
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Schneider Electric SE
- Vertiv Holdings Co
- NTT DATA Corporation
- Accenture plc
- Capgemini SE
- Kyndryl, Inc.
- Lumen Technologies, Inc.
- Tata Communications Limited
- Verizon Communications Inc.
- AT&T Inc.
- Orange S.A.
- Singtel Group Limited
- Telstra Group Limited
- Akamai Technologies, Inc.
- Cloudflare, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Edge-Infrastruktur-Dienste
- August 2026: AWS und Microsoft Azure kündigten an, dass Azure-Konnektivität auf AWS Interconnect Multicloud in die öffentliche Vorschau eintritt und damit die erste gemeinsam verwaltete Verbindung über alle drei Nicht-AWS-Hauptcloud-Anbieter hinweg vervollständigt, wodurch die Notwendigkeit für Kunden entfällt, Cloud-übergreifende Netzwerkverbindungen für Unternehmens-Edge-Architekturen manuell zu konfigurieren.
- Juli 2026: GTT Communications erweiterte seine globale Partnerschaft mit HPE, um verwaltete LAN/WLAN-Lösungen über HPE Aruba Central und eine vollständig verwaltete SASE-Lösung im globalen Tier-1-Netzwerk von GTT bereitzustellen, sodass Unternehmen verteilte Edge-Umgebungen mit Zero-Trust-Sicherheit unter einem einzigen verwalteten Vertrag verbinden können.
- März 2026: HPE stellte das HPE AI Grid auf der NVIDIA GTC 2026 vor und verband verteilte KI-Fabriken und Far-Edge-Inferenz-Cluster mit Zero-Touch-Provisionierung und automatisierter Sicherheit, wobei Comcast gleichzeitig KI-Feldversuche ankündigte, bei denen kleine Sprachmodelle auf NVIDIA-GPUs in seinem verteilten Netzwerk für Kleinunternehmensdienstleistungen ausgeführt werden.
- März 2026: Akamai startete die intelligente KI-Grid-Orchestrierung über mehr als 4.400 Edge-Standorte und gab eine Servicevereinbarung über 200 Millionen USD für einen Zeitraum von 4 Jahren für ein Metro-Edge-GPU-Cluster bekannt, was die erste globale NVIDIA-KI-Grid-Implementierung in diesem Maßstab und einen der größten öffentlich bekannt gegebenen verwalteten Edge-KI-Infrastrukturverträge darstellt.
- November 2025: Cisco stellte seine Unified-Edge-Plattform für verteilte agentische KI-Arbeitslasten vor, die Rechenkapazität, Netzwerk, Speicher und Sicherheit in einem einzigen verwalteten Stack für Einzelhandelsgeschäfte, Gesundheitseinrichtungen und Fabrikhallen integriert, die Echtzeit-KI-Inferenz am Netzwerk-Edge benötigen.
Berichtsumfang des globalen Marktes für verwaltete Edge-Infrastruktur-Dienste
Der Markt für verwaltete Edge-Infrastruktur-Dienste umfasst extern erbrachte Dienste, bei denen ein Anbieter die Rechen-, Speicher-, Netzwerk- sowie unterstützende Strom- und Kühlinfrastruktur an verteilten Edge-Standorten bereitstellt, verwaltet, wartet und optimiert. Zu diesen Standorten gehören lokale Standorte, Telekommunikationsnetzwerk-Edges und regionale oder Cloud-Edges. Anbieter übernehmen die laufende betriebliche Verantwortung für die Edge-Flotte im Rahmen eines verwalteten Vertrags. Dies umfasst Zero-Touch-Provisionierung, Fernüberwachung, Patch-Management, Lebenszyklusmanagement, Sicherheit und Leistungsoptimierung, damit latenzempfindliche und datenintensive Arbeitslasten zuverlässig in der Nähe des Datenentstehungsorts ausgeführt werden.
Der Bericht über den Markt für verwaltete Edge-Infrastruktur-Dienste ist segmentiert nach Dienstleistungstyp (Edge-Infrastruktur-Bereitstellungsdienste, Edge-Infrastruktur-Verwaltungsdienste, Edge-Infrastruktur-Wartungsdienste und Edge-Infrastruktur-Optimierungsdienste), Bereitstellungsmodell (On-Premises Edge, Telko- und Netzwerk-Edge, Regional- und Cloud-Edge sowie Hybrid-Edge), Anzahl der verwalteten Edge-Standorte (einzelner Edge-Standort, 2–10 Edge-Standorte, 11–50 Edge-Standorte und mehr als 50 Edge-Standorte), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (industrielles IoT und vorausschauende Wartung, Videoanalysen und Überwachung, autonome Fahrzeuge und Drohnen, vernetzter Einzelhandel und Filialoperationen, Echtzeit-Gesundheitsversorgung und medizinische Bildgebung, Content-Delivery und Netzwerkoptimierung sowie intelligente Stromnetze und Fernüberwachung von Anlagen), Endnutzerbranche (Telekommunikation und Informationstechnologie, industrielle Fertigung, Transport und Logistik, Energie und Versorgungsunternehmen, Finanzdienstleistungen, Automobil und vernetzte Fahrzeuge, Einzelhandel und E-Commerce sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Edge-Infrastruktur-Bereitstellungsdienste |
| Edge-Infrastruktur-Verwaltungsdienste |
| Edge-Infrastruktur-Wartungsdienste |
| Edge-Infrastruktur-Optimierungsdienste |
| On-Premises Edge |
| Telko- und Netzwerk-Edge |
| Regional- und Cloud-Edge |
| Hybrid-Edge |
| Einzelner Edge-Standort |
| 2–10 Edge-Standorte |
| 11–50 Edge-Standorte |
| Mehr als 50 Edge-Standorte |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Industrielles IoT und vorausschauende Wartung |
| Videoanalysen und Überwachung |
| Autonome Fahrzeuge und Drohnen |
| Vernetzter Einzelhandel und Filialoperationen |
| Echtzeit-Gesundheitsversorgung und medizinische Bildgebung |
| Content-Delivery und Netzwerkoptimierung |
| Intelligente Stromnetze und Fernüberwachung von Anlagen |
| Telekommunikation und Informationstechnologie |
| Industrielle Fertigung |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| Finanzdienstleistungen |
| Automobil und vernetzte Fahrzeuge |
| Einzelhandel und E-Commerce |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungstyp | Edge-Infrastruktur-Bereitstellungsdienste | |
| Edge-Infrastruktur-Verwaltungsdienste | ||
| Edge-Infrastruktur-Wartungsdienste | ||
| Edge-Infrastruktur-Optimierungsdienste | ||
| Nach Bereitstellungsmodell | On-Premises Edge | |
| Telko- und Netzwerk-Edge | ||
| Regional- und Cloud-Edge | ||
| Hybrid-Edge | ||
| Nach Anzahl der verwalteten Edge-Standorte | Einzelner Edge-Standort | |
| 2–10 Edge-Standorte | ||
| 11–50 Edge-Standorte | ||
| Mehr als 50 Edge-Standorte | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Industrielles IoT und vorausschauende Wartung | |
| Videoanalysen und Überwachung | ||
| Autonome Fahrzeuge und Drohnen | ||
| Vernetzter Einzelhandel und Filialoperationen | ||
| Echtzeit-Gesundheitsversorgung und medizinische Bildgebung | ||
| Content-Delivery und Netzwerkoptimierung | ||
| Intelligente Stromnetze und Fernüberwachung von Anlagen | ||
| Nach Endnutzerbranche | Telekommunikation und Informationstechnologie | |
| Industrielle Fertigung | ||
| Transport und Logistik | ||
| Energie und Versorgungsunternehmen | ||
| Finanzdienstleistungen | ||
| Automobil und vernetzte Fahrzeuge | ||
| Einzelhandel und E-Commerce | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Edge-Infrastruktur-Dienste?
Der Markt für verwaltete Edge-Infrastruktur-Dienste wurde im Jahr 2026 auf 24,48 Milliarden USD bewertet und wird voraussichtlich von 28,11 Milliarden USD im Jahr 2027 auf 47,87 Milliarden USD bis 2032 wachsen, was einer CAGR von 11,23 % während des Prognosezeitraums (2027–2032) entspricht.
Was treibt die Nachfrage nach verwalteten Edge-Infrastruktur-Diensten an?
Privates 5G, KI-Inferenz, Modernisierung des industriellen IoT und Anforderungen an die Datensouveränität erhöhen den Bedarf an lokal verwaltetem Computing und Netzwerkbetrieb.
Welcher Dienstleistungstyp führt bei verwalteten Edge-Infrastruktur-Diensten?
Edge-Infrastruktur-Verwaltungsdienste führen mit einem Anteil von 37,66 % im Jahr 2026, was die Nachfrage nach Überwachung, Patch-Management, Leistungssicherung und Incident-Response widerspiegelt.
Welches Bereitstellungsmodell wächst am schnellsten?
Regional- und Cloud-Edge wird bis 2032 voraussichtlich mit einer CAGR von 11,83 % wachsen, da verteilte Einrichtungen KI-Inferenz näher an Endnutzer unterstützen.
Welche Region führt bei verwalteten Edge-Infrastruktur-Diensten?
Nordamerika führt mit einem Anteil von 35,44 % im Jahr 2026, während Asien-Pazifik mit einer CAGR von 11,62 % bis 2032 voraussichtlich am schnellsten wächst.
Welcher Endnutzersektor entwickelt sich am schnellsten?
Automobil und vernetzte Fahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 11,53 % wachsen, bedingt durch den Bedarf an persistenter, latenzarmer Konnektivität.