
Taille et Part du Marché des Services d'Infrastructure Edge Gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 28.11 Milliards de dollars |
| Taille du Marché (2032) | 47.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services d'Infrastructure Edge Gérés par Mordor Intelligence
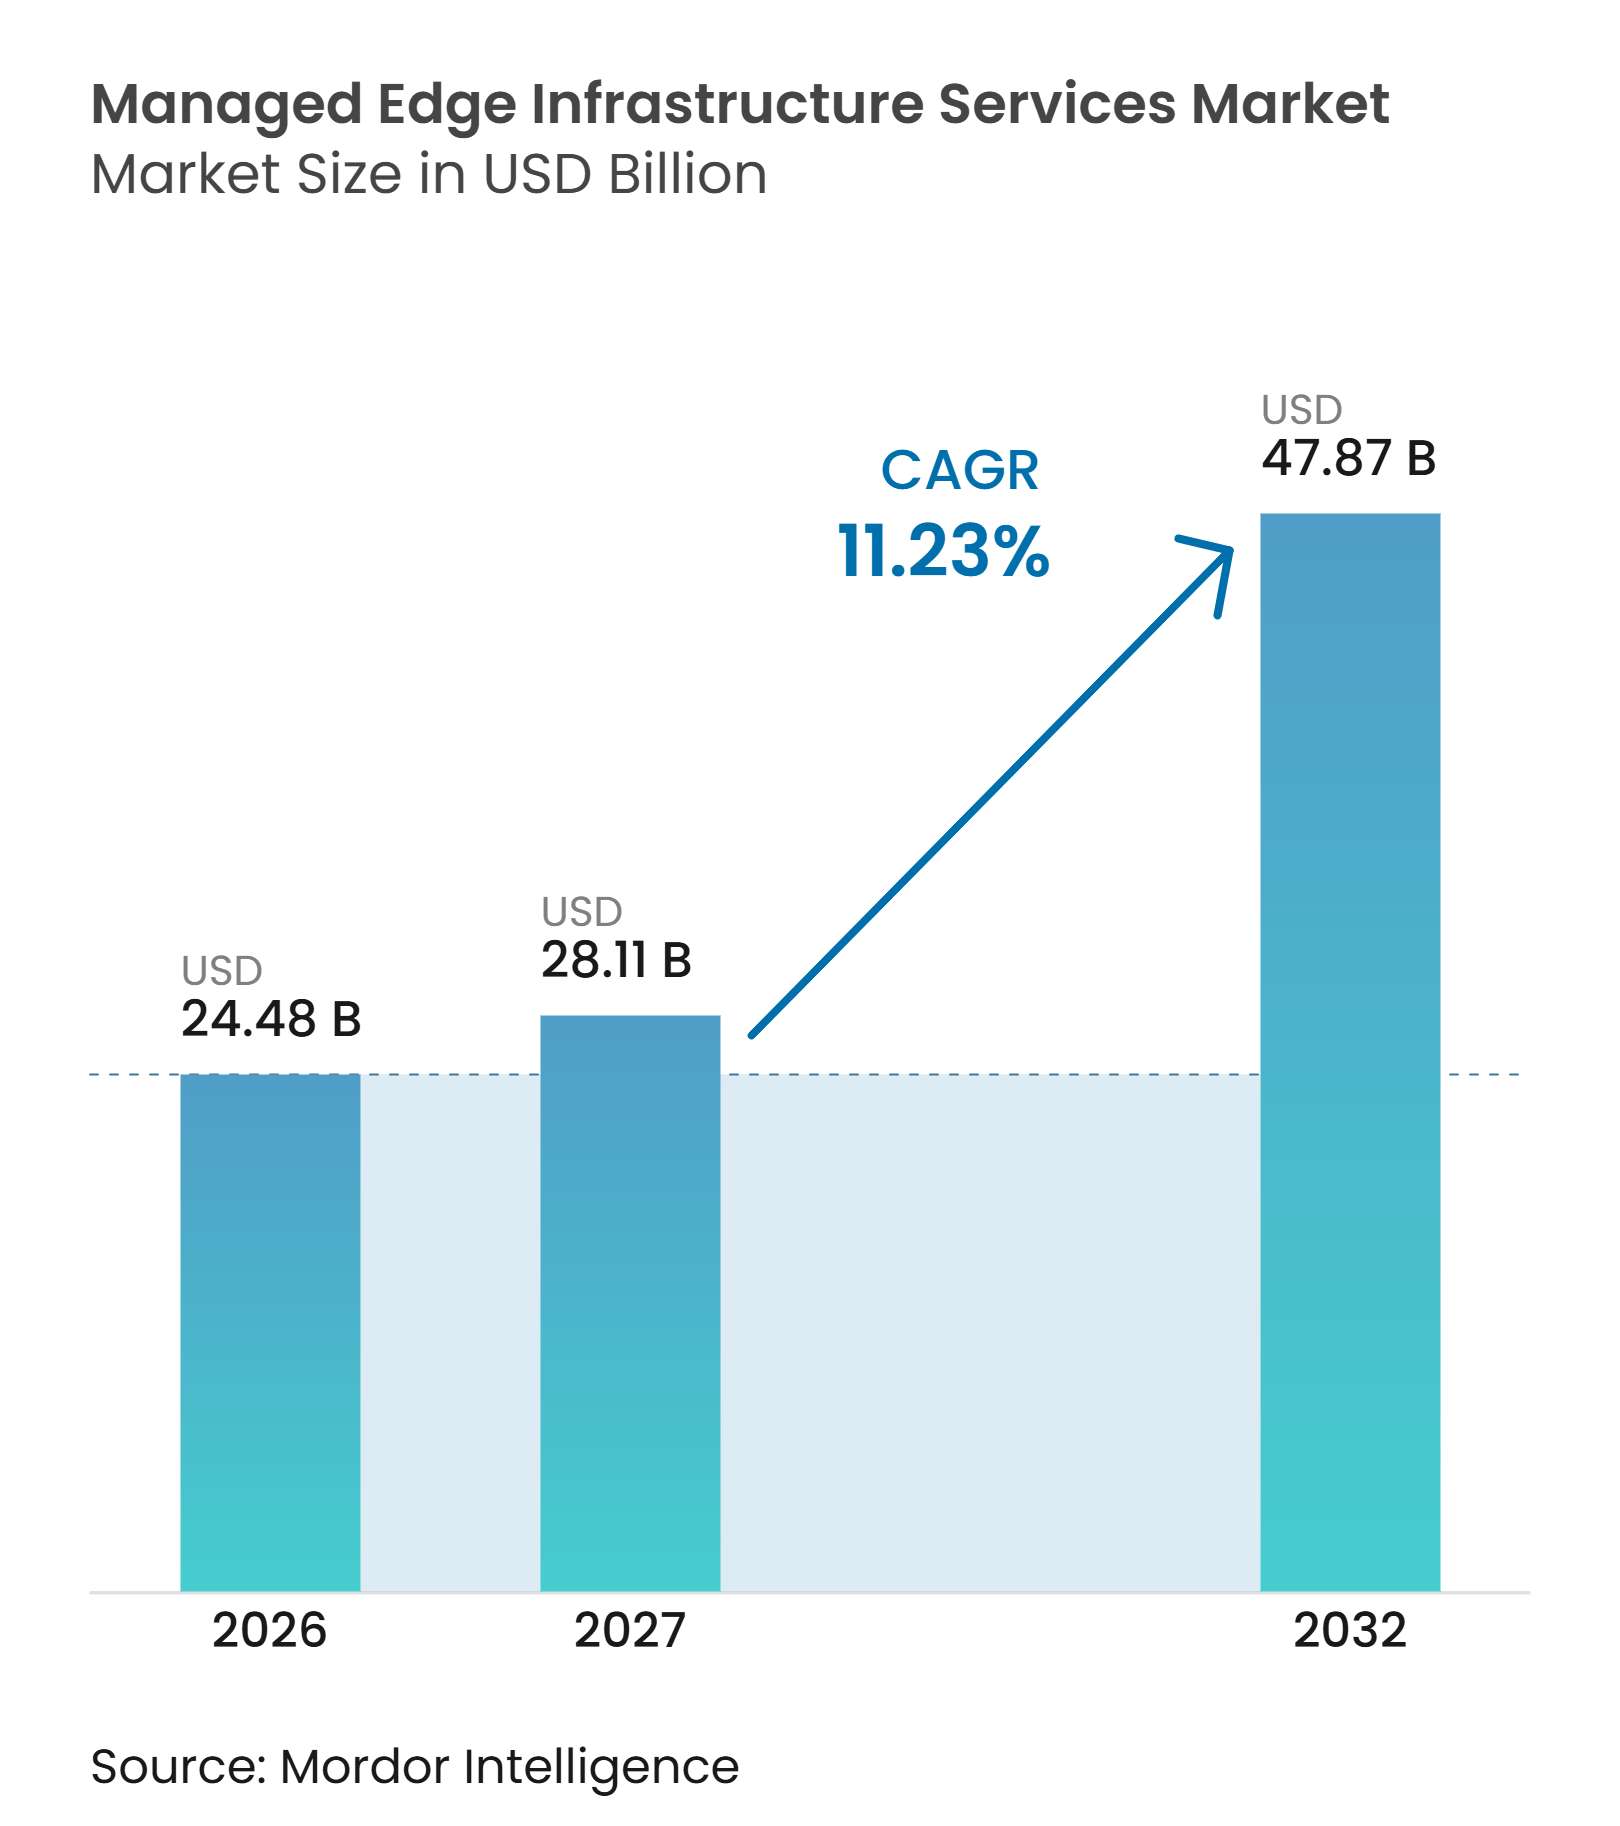
Le Marché des Services d'Infrastructure Edge Gérés était évalué à 24,48 milliards USD en 2026 et devrait croître de 28,11 milliards USD en 2027 à 47,87 milliards USD d'ici 2032, enregistrant un CAGR de 11,23 % durant la période de prévision (2027-2032). La demande sur le Marché des Services d'Infrastructure Edge Gérés s'oriente vers des modèles d'exploitation gérés, car les sites distribués prennent désormais en charge des charges de travail essentielles plutôt que des extensions secondaires des centres de données centraux. La 5G privée, l'inférence d'IA locale et la modernisation industrielle accroissent le besoin de traitement à faible latence, d'opérations résilientes et d'un contrôle renforcé des données sensibles. Les fournisseurs répondent en combinant la gestion d'infrastructure, les opérations réseau, la sécurité et le support applicatif dans des offres de services plus larges. Cela favorise les entreprises capables d'intervenir sur les technologies opérationnelles, l'informatique d'entreprise et les réseaux de communications, tandis que les fournisseurs plus petits peuvent subir des pressions liées à des besoins plus élevés en personnel et en certifications. Les exigences de résidence des données renforcent également l'argument en faveur des déploiements sur site et gérés localement dans les secteurs réglementés.
Points Clés du Rapport
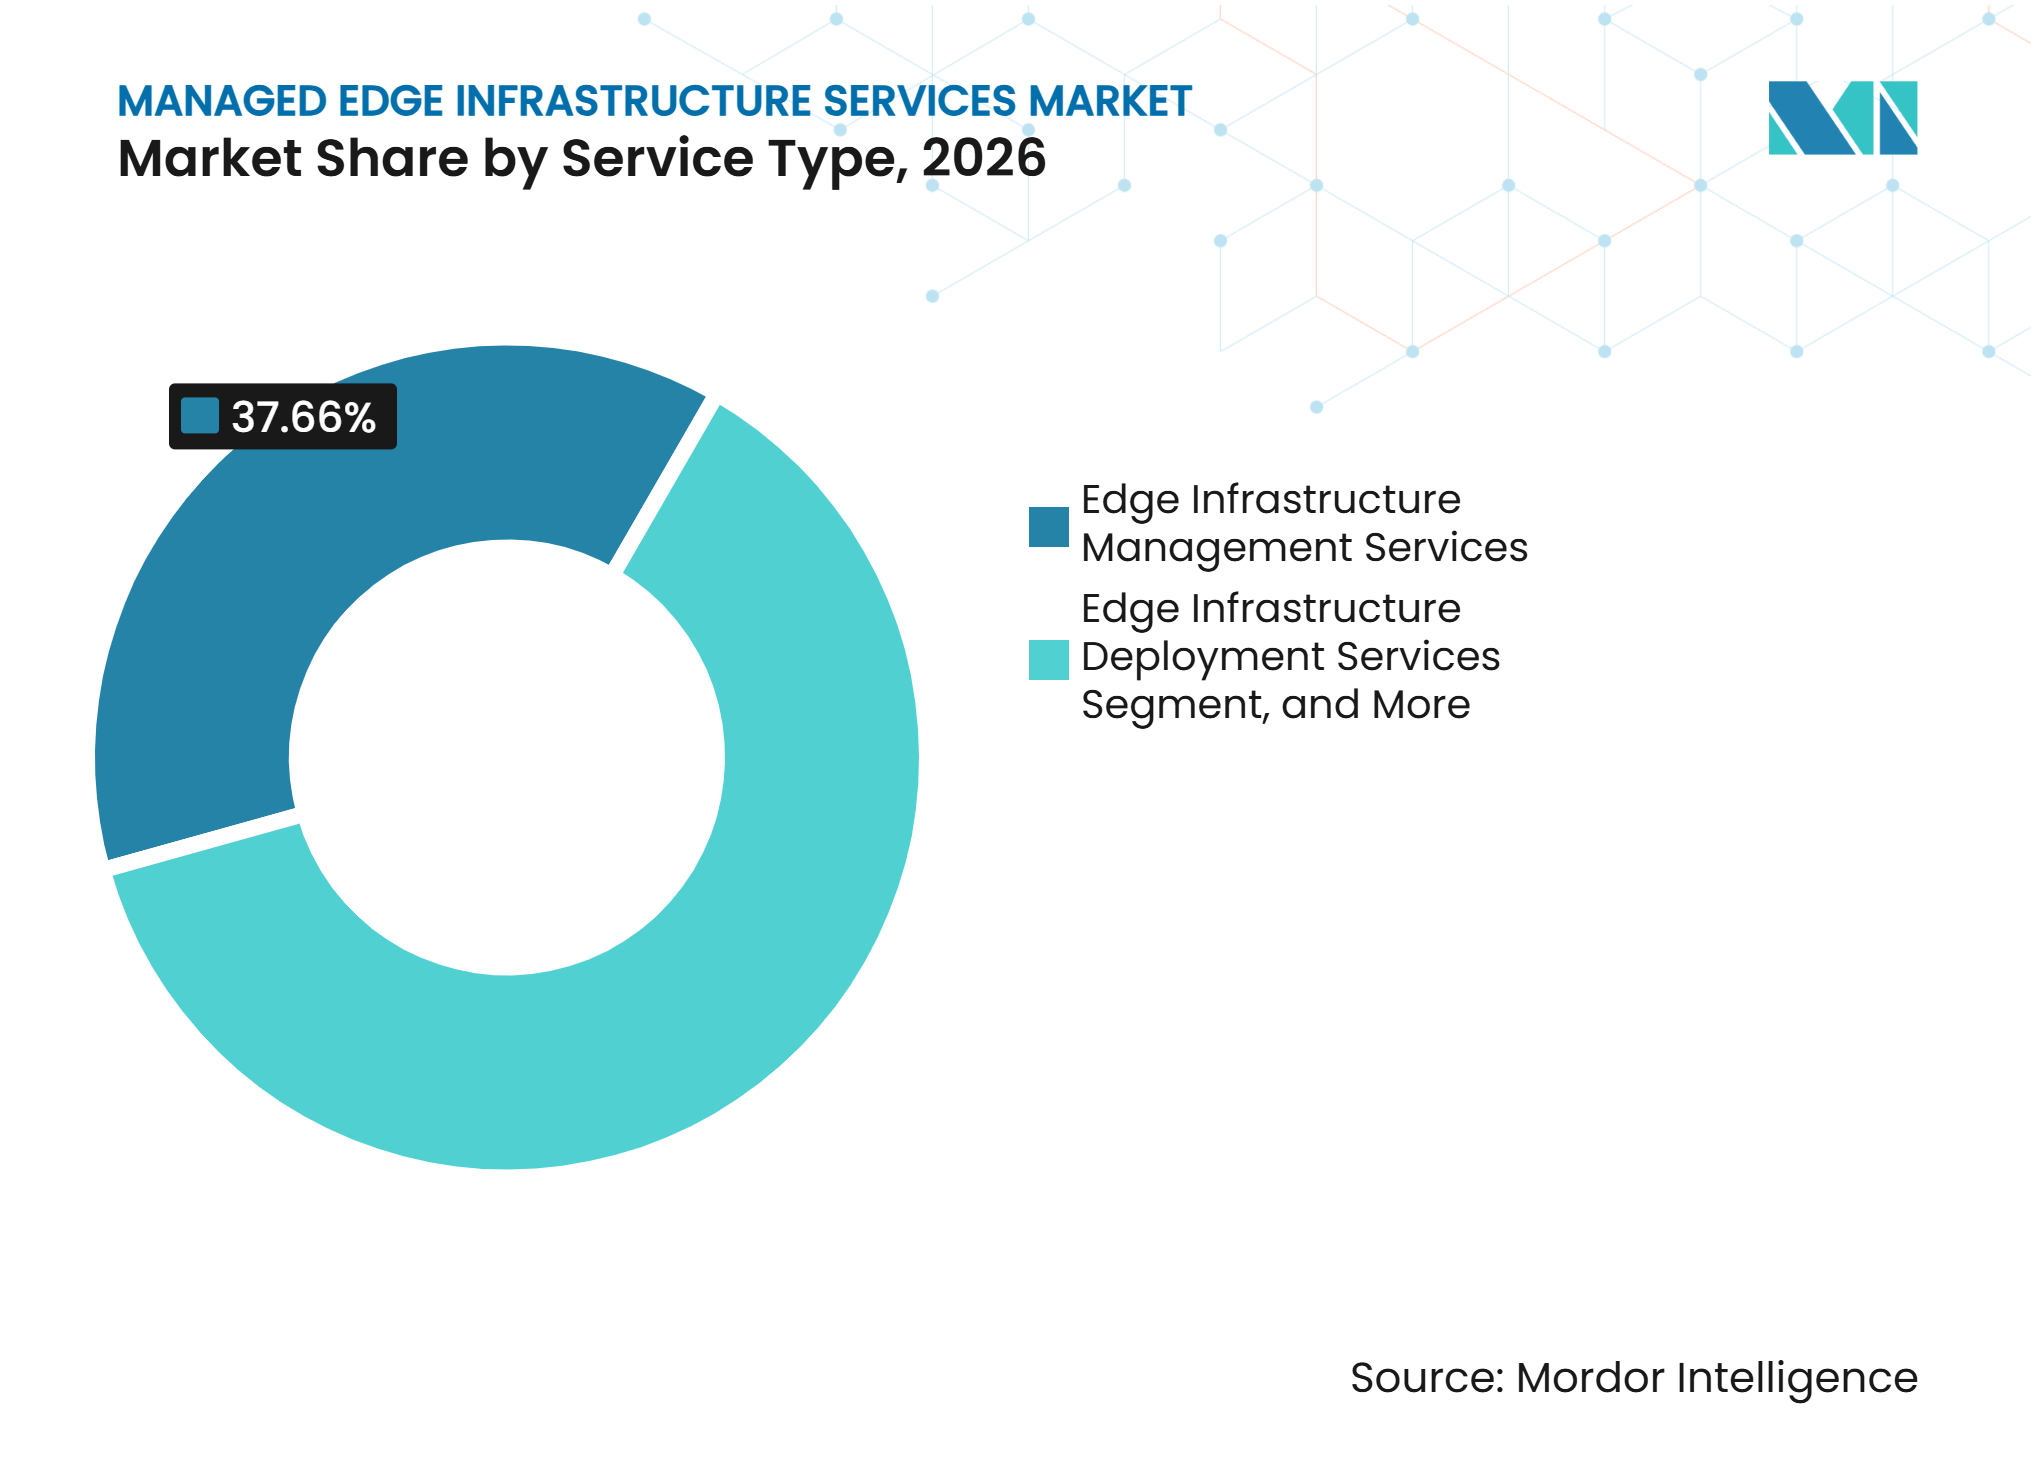
- Par type de service, les Services de Gestion d'Infrastructure Edge ont représenté 37,66 % de la part du Marché des Services d'Infrastructure Edge Gérés en 2026, tandis que les Services d'Optimisation d'Infrastructure Edge devraient se développer à un CAGR de 11,46 % jusqu'en 2032.
- Par modèle de déploiement, l'Edge sur Site a représenté une part de 33,28 % en 2026, tandis que l'Edge Régional et Cloud devrait se développer à un CAGR de 11,83 % jusqu'en 2032.
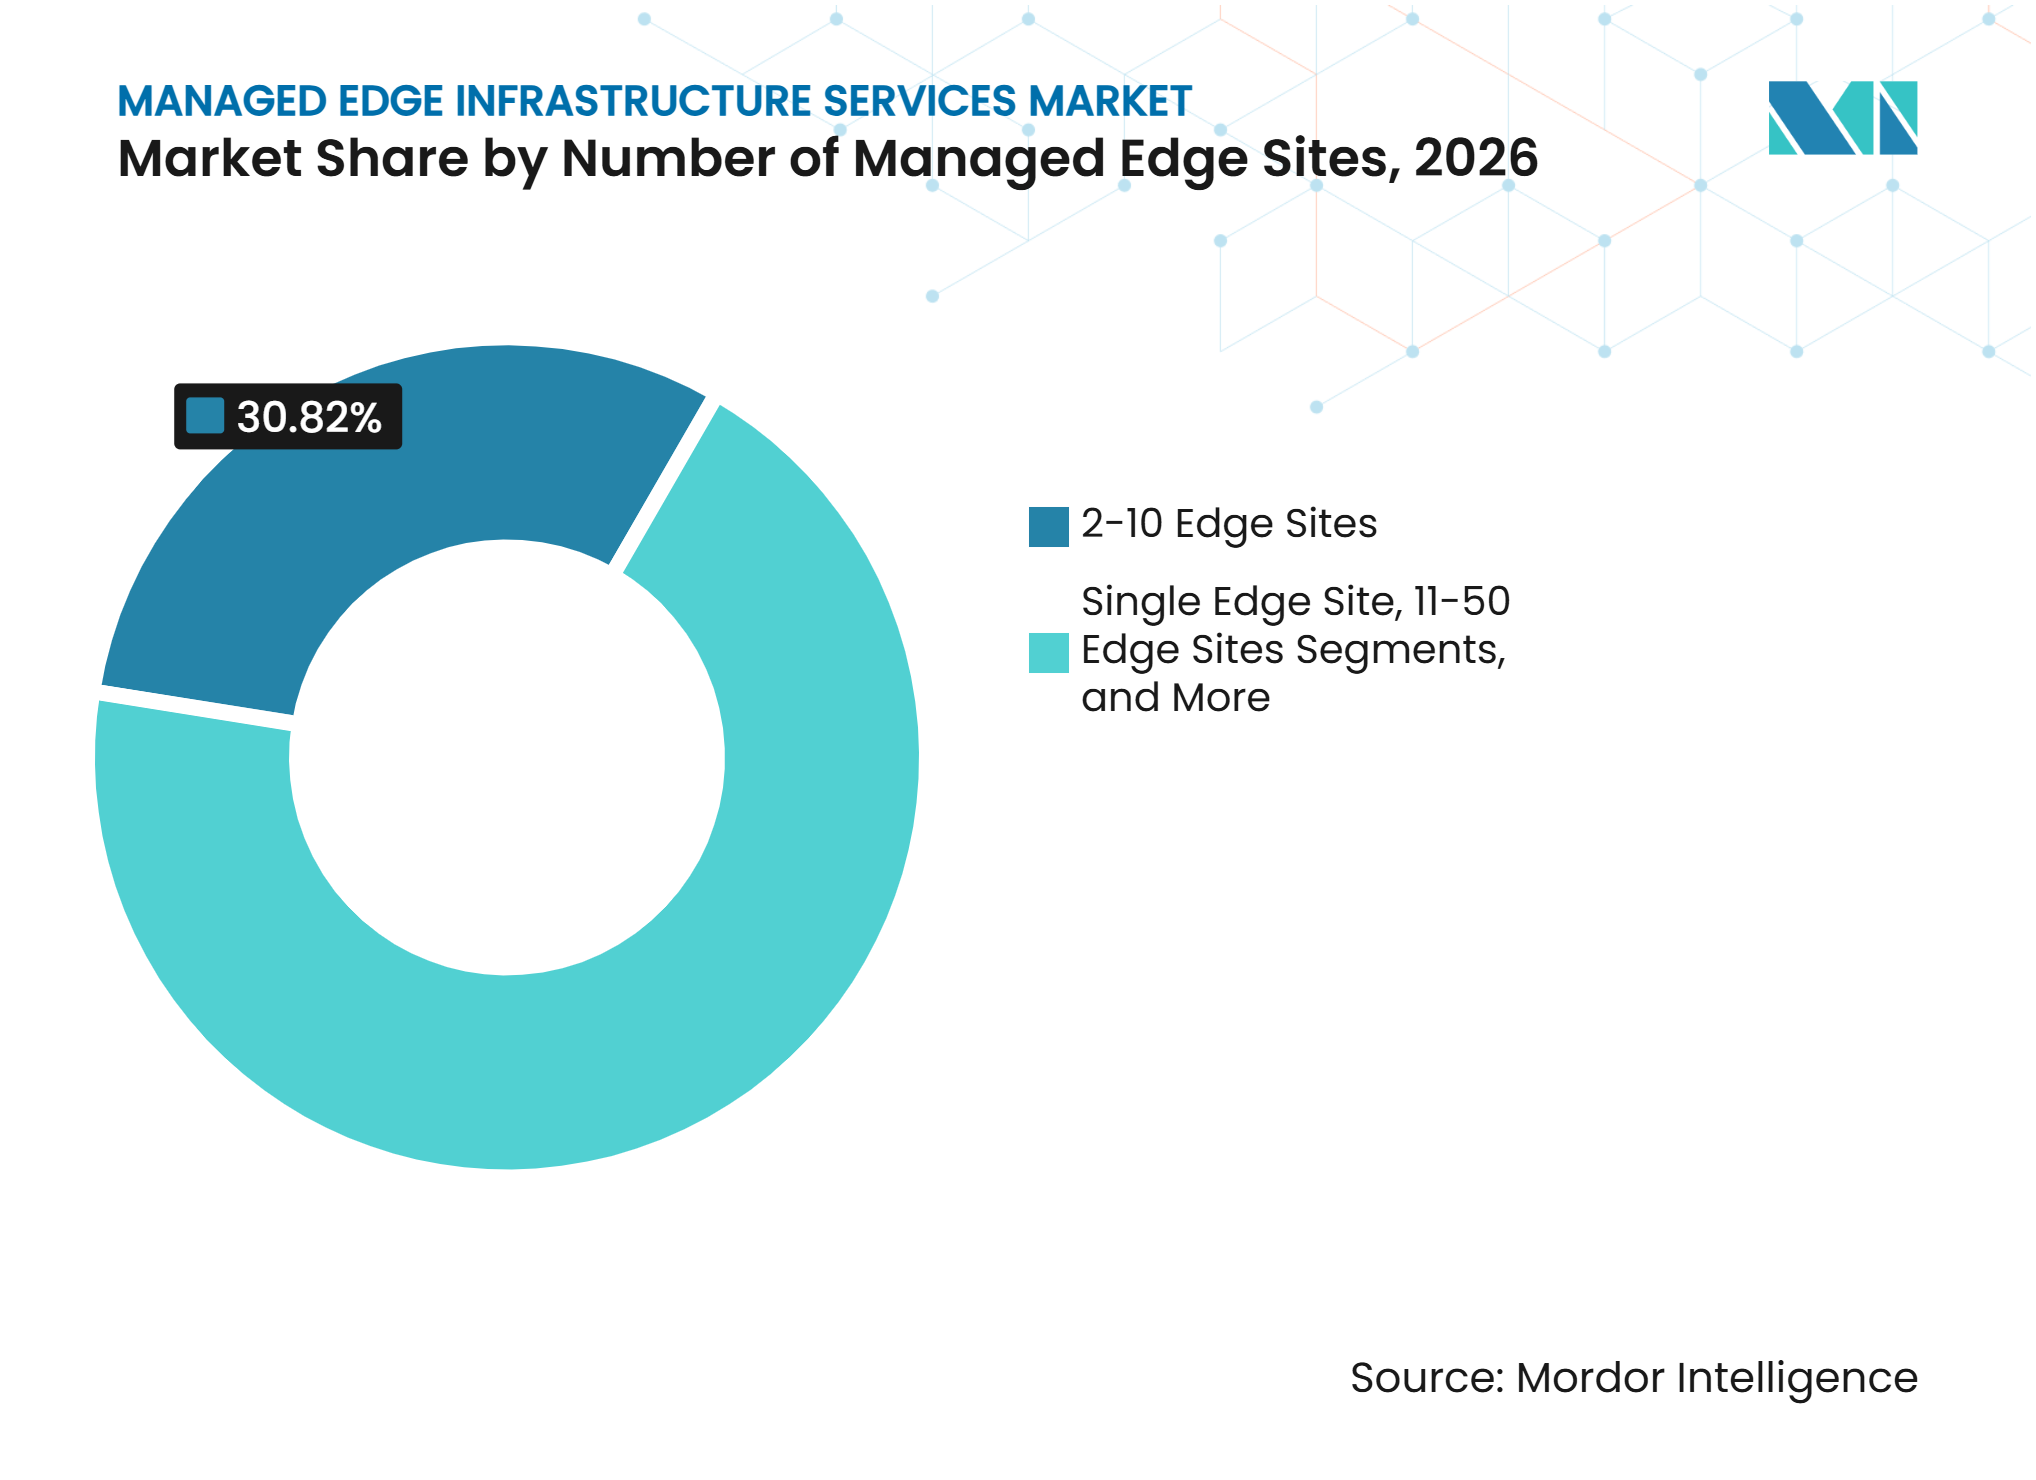
- Par nombre de sites edge gérés, le niveau de 2 à 10 sites edge a représenté une part de 30,82 % en 2026, tandis que le niveau de plus de 50 sites edge devrait se développer à un CAGR de 11,77 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont représenté une part de 71,88 % en 2026, tandis que les PME devraient se développer à un CAGR de 11,38 % jusqu'en 2032.
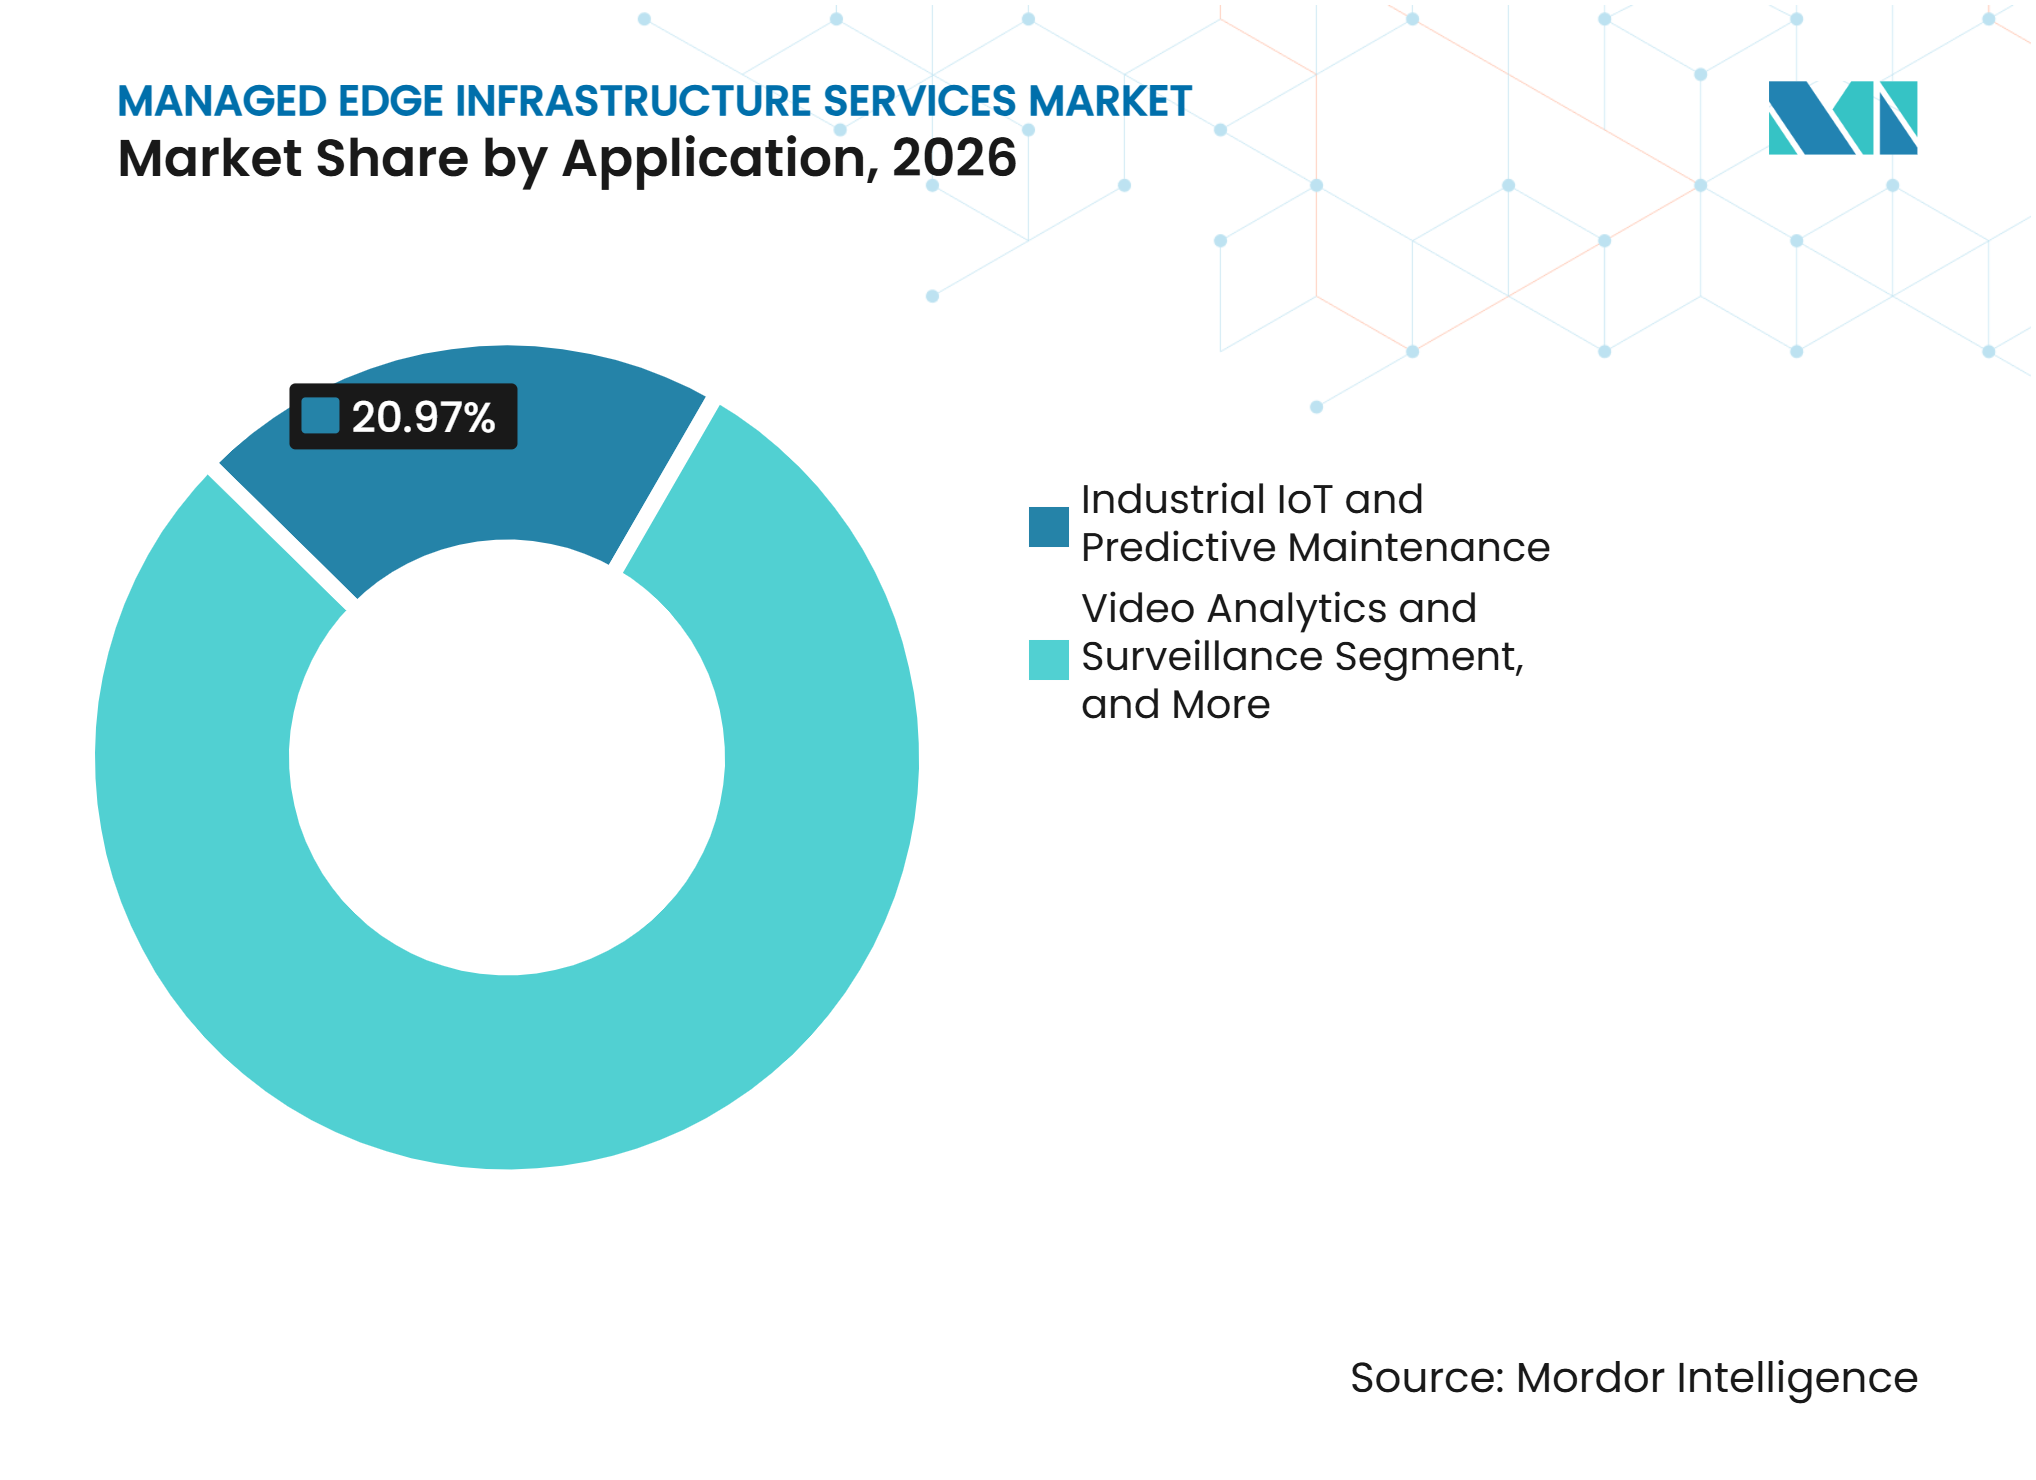
- Par application, l'IoT Industriel et la Maintenance Prédictive ont représenté une part de 20,97 % en 2026, tandis que les Véhicules Autonomes et Drones devraient se développer à un CAGR de 11,49 % jusqu'en 2032.
- Par secteur d'utilisateur final, les Télécommunications et l'Informatique ont représenté une part de 22,76 % en 2026, tandis que l'Automobile et les Véhicules Connectés devraient se développer à un CAGR de 11,53 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté une part de 35,44 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Déploiements de Réseaux 5G Autonomes et Privés | +3.2% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Court terme (≤ 2 ans) |
| Inférence d'IA et Analytique en Temps Réel sur les Sites Distribués | +2.8% | Amérique du Nord, Asie-Pacifique, dont le Japon, la Corée du Sud et la Chine, et Europe occidentale | Court terme (≤ 2 ans) |
| IoT Industriel et Modernisation de l'Automatisation des Sites Existants | +2.0% | Amérique du Nord, Allemagne, Chine, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Souveraineté des Données et Exigences de Traitement Local | +1.5% | Union européenne, Inde, Chine, Asie du Sud-Est et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Externalisation par les Entreprises des Opérations Edge Distribuées | +1.2% | Pôles d'entreprises en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Automatisation des Parcs Edge et Provisionnement Zéro Contact | +0.8% | Amérique du Nord et Europe, avec une adoption s'étendant à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déploiements de Réseaux 5G Autonomes et Privés
La 5G autonome permet de placer des nœuds de calcul multi-accès edge dans les locaux des entreprises, rendant le déploiement réseau indissociable des opérations d'infrastructure. Chaque réseau privé nécessite une supervision de l'alimentation, une gestion de la disponibilité, des mises à jour logicielles, une coordination radio et des contrôles de sécurité. Rakuten Mobile a sélectionné Cisco, Nokia et F5 en juillet 2025 pour son réseau 5G autonome au Japon, en utilisant des fonctions cloud-natives et des opérations de cycle de vie automatisées. TIM Enterprise a testé un réseau 5G privé basé sur Nokia avec SAIPEM en janvier 2026 pour l'analyse vidéo industrielle et la sécurité des travailleurs. Ces déploiements montrent pourquoi les entreprises achètent de plus en plus réseau, calcul et responsabilité opérationnelle ensemble. Une fois qu'un site adopte une architecture de gestion edge privée, l'effort requis pour changer le modèle d'exploitation peut soutenir des revenus récurrents de services gérés.
Inférence d'IA et Analytique en Temps Réel sur les Sites Distribués
Sur le Marché des Services d'Infrastructure Edge Gérés, l'inférence d'IA accroît le besoin de ressources informatiques proches des lignes de production, des sites clients et des réseaux de communications. Une charge de travail locale peut éviter le délai créé lorsque les données se déplacent vers une région cloud distante et reviennent sur le site d'exploitation. HPE a introduit HPE AI Grid en mars 2026 pour connecter des usines d'IA distribuées et des clusters d'inférence far-edge avec un provisionnement zéro contact et une sécurité automatisée.[1] Akamai a lancé l'orchestration AI Grid sur plus de 4 400 sites edge en mars 2026 et a divulgué un accord de 200 millions USD sur 4 ans pour un cluster GPU edge métropolitain. Ces exemples rehaussent la valeur des fournisseurs capables d'orchestrer des parcs GPU, de maintenir les versions de modèles et d'assurer la sécurité sur de nombreux sites. Ils rendent également la cohérence de la latence et l'efficacité énergétique des éléments plus importants des contrats edge gérés.
IoT Industriel et Modernisation de l'Automatisation des Sites Existants
Les sites industriels sur le Marché des Services d'Infrastructure Edge Gérés exploitent souvent des automates programmables, des systèmes de contrôle de supervision et des capteurs qui ne peuvent pas être remplacés sans perturber la production. Les services edge gérés permettent aux opérateurs de connecter ces actifs à des outils d'analyse modernes tout en conservant les environnements de contrôle établis. Emerson a introduit le Projet Beyond en mai 2025 en tant que plateforme d'opérations combinant le calcul edge sur site, l'analytique cloud et la sécurité zéro confiance pour les environnements industriels. Une étude de 2026 sur l'automatisation industrielle a décrit un cadre IIoT hiérarchique pour la surveillance en temps réel dans des environnements d'automates programmables existants. Ces conditions rendent les services d'intégration importants car les actifs opérationnels existants, les protocoles réseau et les nouvelles applications doivent fonctionner ensemble. Les fournisseurs qui gèrent la connexion complète entre les systèmes opérationnels et informationnels peuvent développer des relations plus durables avec les clients industriels.
Souveraineté des Données et Exigences de Traitement Local
La souveraineté des données sur le Marché des Services d'Infrastructure Edge Gérés influence l'endroit où les organisations placent leurs ressources informatiques et la manière dont elles gèrent les données sensibles. La Commission européenne explique que la Loi sur les données établit des règles pour l'accès aux données générées par les produits connectés et les services associés et leur utilisation. Le traitement local peut aider les organisations réglementées à limiter les transferts de données externes lorsqu'elles gèrent des données de santé, financières, énergétiques ou opérationnelles. Indigitise et Niral Networks se sont associés en février 2026 pour fournir des solutions souveraines de 5G privée et d'IA edge en Australie et en Asie-Pacifique pour les clients ayant des exigences de résidence des données. Cela crée une demande pour des architectures de services capables de répondre aux exigences juridictionnelles et sectorielles spécifiques sans déplacer les charges de travail sensibles au-delà des frontières. Cela donne également aux fournisseurs disposant d'une capacité de livraison locale une position plus solide dans les processus d'approvisionnement réglementés.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts d'Alimentation Distribuée, de Refroidissement et de Préparation des Sites | -1.8% | Mondial, plus aigu sur les marchés émergents d'Asie-Pacifique et dans les zones d'utilité contraintes d'Amérique du Nord | Long terme (≥ 4 ans) |
| Complexité d'Intégration des Piles Edge Hétérogènes | -1.5% | Mondial | Moyen terme (2-4 ans) |
| Exposition à la Cybersécurité Edge et aux Manipulations Physiques | -1.2% | Mondial, plus élevé dans les secteurs industriel et énergétique | Moyen terme (2-4 ans) |
| Pénurie de Talents en Opérations Edge-vers-Cœur | -0.8% | Mondial, plus aigu en Asie du Sud-Est, en Amérique du Sud et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'Alimentation Distribuée, de Refroidissement et de Préparation des Sites
Les sites distribués sur le Marché des Services d'Infrastructure Edge Gérés peuvent nécessiter des mises à niveau électriques, des systèmes de refroidissement, une alimentation de secours et des travaux de construction avant que l'équipement edge puisse fonctionner. Le Laboratoire National des Énergies Renouvelables examine comment les centres de données edge distribués et les charges des bâtiments peuvent affecter la planification des grandes interconnexions électriques.[2] Ces besoins peuvent prolonger les calendriers de projet, notamment lorsque la capacité des services publics est limitée. L'inférence basée sur GPU augmente également les besoins en refroidissement sur des sites qui n'ont pas été conçus pour des charges de calcul denses. Pour les fournisseurs de services gérés, les travaux de préparation des sites peuvent réduire les marges et créer des risques de livraison difficiles à transférer par contrat. Des évaluations préalables des sites et une responsabilité plus claire pour la coordination avec les services publics sont donc importantes avant le début des engagements de service.
Complexité d'Intégration des Piles Edge Hétérogènes
Les déploiements sur le Marché des Services d'Infrastructure Edge Gérés connectent des systèmes opérationnels, une infrastructure informatique, des réseaux étendus, des outils de sécurité et des plateformes d'IA de différents fournisseurs. Les sites industriels peuvent combiner MQTT, OPC-UA, Modbus et PROFINET avec des conteneurs et des interfaces d'applications cloud-natives. L'AI Grid 2026 d'Akamai combine l'orchestration distribuée, la sécurité accélérée par matériel et le calcul edge sur un large parc réseau. Cette étendue rend le travail d'intégration difficile à standardiser et peut réduire les marges sur les engagements complexes. Les fournisseurs plus petits peuvent ne pas disposer de personnel certifié dans les domaines des technologies opérationnelles, des réseaux, de la sécurité et des opérations d'IA. Les grandes entreprises de services et les hyperscalers peuvent répartir ces coûts de capacité sur des portefeuilles clients plus larges, ce qui pourrait accroître la consolidation sur le Marché des Services d'Infrastructure Edge Gérés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
Les Services de Gestion Soutiennent les Revenus RécurrentsLes Services de Gestion d'Infrastructure Edge ont représenté 37,66 % de la part du Marché des Services d'Infrastructure Edge Gérés en 2026. Le segment couvre la surveillance continue, la correction, l'assurance de performance, la réponse aux incidents et la gestion de la disponibilité. Sur le Marché des Services d'Infrastructure Edge Gérés, les entreprises préfèrent souvent ces fonctions récurrentes aux travaux de déploiement ponctuels, car les sites distribués nécessitent un support tout au long de leur durée de vie opérationnelle. Les contrats de gestion peuvent également donner aux fournisseurs un rôle continu à mesure que les clients ajoutent des sites, des applications et des exigences de sécurité. Ce segment bénéficie de la complexité opérationnelle créée par le matériel géographiquement dispersé et les effectifs locaux inégaux.
Les Services d'Optimisation d'Infrastructure Edge devraient se développer à un CAGR de 11,46 % jusqu'en 2032. Le segment couvre la latence, le placement des charges de travail, la consommation d'énergie, la planification de la capacité et la performance des services à mesure que les environnements edge arrivent à maturité. L'AI Grid d'HPE montre comment les fonctions de déploiement et d'optimisation font partie d'un modèle de cycle de vie continu plutôt que de phases séparées. Les services de déploiement restent importants lors des déploiements initiaux, tandis que les services de maintenance soutiennent le renouvellement des équipements et les travaux de cycle de vie. Au fil du temps, les fournisseurs peuvent utiliser les données de performance des sites gérés pour identifier des opportunités d'optimisation. Cela fait évoluer la demande de services de l'activité d'installation vers l'amélioration opérationnelle à long terme.



Par Modèle de Déploiement :
L'Edge Cloud Élargit les Opérations DistribuéesL'edge sur site a représenté 33,28 % de la taille du Marché des Services d'Infrastructure Edge Gérés en 2026. Les utilisateurs des services financiers, de la santé et du secteur public ont souvent besoin d'un calcul local car leurs charges de travail contiennent des données sensibles ou réglementées. L'infrastructure sur site prend également en charge les cas d'usage à faible latence où le déplacement des données vers des régions distantes peut affecter les performances. Ce modèle est particulièrement pertinent lorsque les clients souhaitent un contrôle direct sur les équipements et les procédures d'accès. Il exige des fournisseurs qu'ils gèrent des sites pouvant varier considérablement dans leurs conditions physiques et leurs normes technologiques internes.
L'Edge Régional et Cloud devrait se développer à un CAGR de 11,83 % jusqu'en 2032. Sur le Marché des Services d'Infrastructure Edge Gérés, les opérateurs de colocation et les fournisseurs de réseaux de diffusion de contenu adaptent l'infrastructure distribuée pour l'inférence d'IA plus proche des utilisateurs finaux. AWS a rendu AWS Interconnect généralement disponible en avril 2026 pour simplifier la connectivité privée entre les sites clients et l'infrastructure AWS.[3] L'Edge Télécoms et Réseau prend en charge les déploiements de 5G privée et de calcul multi-accès edge, tandis que l'Edge Hybride soutient les organisations utilisant plus d'un niveau d'infrastructure. Ces modèles permettent aux données sensibles de rester locales tandis que d'autres charges de travail utilisent des ressources régionales. Cette disposition peut réduire la dépendance à une seule approche de déploiement tout en augmentant le besoin d'une gestion coordonnée.
Par Nombre de Sites Edge Gérés :
L'Échelle du Parc Modifie l'Économie des ServicesLe niveau de 2 à 10 sites edge a représenté une part de 30,82 % en 2026. Ce groupe comprend des organisations qui ont commencé des déploiements multi-sites mais n'ont pas encore consolidé leurs sites dans un grand modèle de parc. Le niveau reflète un point d'entrée pratique pour les entreprises de taille moyenne qui ont besoin d'un support géré sans infrastructure nationale. Les clients de ce groupe utilisent souvent les premiers déploiements pour valider les applications, les procédures d'exploitation et les retours commerciaux. Les fournisseurs peuvent soutenir ces clients avec des offres de services standardisées et étendre la couverture à mesure que leur nombre de sites augmente.
Le niveau de plus de 50 sites edge devrait se développer à un CAGR de 11,77 % jusqu'en 2032. Sur l'ensemble du Marché des Services d'Infrastructure Edge Gérés, les chaînes de distribution, les opérateurs de communications et les groupes industriels peuvent utiliser la standardisation des parcs pour réduire l'effort de gestion par site. Broadcom a publié les capacités de provisionnement zéro contact de VMware Cloud Foundation Edge 9.1 en mai 2026 pour automatiser l'activation des hôtes et l'enregistrement des clusters. L'automatisation réduit le besoin d'intervention sur site et améliore le modèle économique des opérations de parcs gérés. Les déploiements sur site unique restent utiles pour les projets pilotes, tandis que le niveau de 11 à 50 sites représente une transition vers des contrats de services plus larges. L'automatisation des parcs est donc un facteur important dans la mise à l'échelle du Marché des Services d'Infrastructure Edge Gérés.

Par Taille d'Organisation :
Les Grandes Entreprises Mènent Tandis que les PME Gagnent en AccèsLes grandes entreprises ont représenté 71,88 % de la part de marché en 2026. Leurs empreintes multi-sites, leurs obligations de conformité et leurs processus d'approvisionnement soutiennent des contrats couvrant le déploiement, la gestion, la maintenance et l'optimisation sur de nombreux sites. Les grandes organisations disposent également des ressources nécessaires pour intégrer les capacités edge dans des programmes numériques plus larges. Leur demande est concentrée dans des cas d'usage nécessitant des opérations fiables sur les installations, les succursales, les réseaux ou les actifs de terrain. Cela en fait des clients importants pour les fournisseurs capables de répondre à des exigences strictes en matière de niveau de service et de gouvernance.
Les PME devraient se développer à un CAGR de 11,38 % jusqu'en 2032. Au sein du Marché des Services d'Infrastructure Edge Gérés, le calcul multi-accès edge hébergé par les opérateurs et les abonnements aux hyperscalers réduisent le besoin d'investissement initial dans une infrastructure de niveau entreprise. Les offres packagées peuvent aider les organisations plus petites à adopter des services qui étaient auparavant réservés aux clients plus importants. À mesure que la base de PME s'élargit, l'infrastructure partagée peut améliorer la planification de la capacité des fournisseurs et réduire les coûts au niveau des sites. Cela peut réduire l'empreinte minimale viable pour les cas d'usage edge gérés. Cela crée également une opportunité pour les fournisseurs de proposer des catalogues de services plus simples, une tarification prévisible et un support opérationnel à distance.
Par Application :
L'IoT Industriel Mène Tandis que les Systèmes Autonomes ProgressentL'IoT Industriel et la Maintenance Prédictive ont représenté une part de 20,97 % de la taille du marché en 2026. Les usines et les actifs industriels distants utilisent le calcul local pour analyser les données des équipements et soutenir les décisions de maintenance sans dépendre d'une connectivité cloud permanente. Les environnements existants sont particulièrement importants car les contrôleurs et capteurs hérités doivent rester en service pendant la modernisation. Le Projet Beyond d'Emerson est conçu pour connecter les environnements d'automatisation existants avec des capacités informatiques et de sécurité modernes. Cette application favorise les fournisseurs capables de gérer à la fois les exigences opérationnelles et les systèmes d'entreprise. Elle soutient également des contrats continus car le travail d'intégration industrielle est rarement achevé par un seul déploiement.
Les Véhicules Autonomes et Drones devraient se développer à un CAGR de 11,49 % jusqu'en 2032. La communication véhicule-à-tout, la gestion des trajectoires de vol et l'évitement des collisions nécessitent des réponses qui ne peuvent pas toujours attendre une connexion cloud centralisée. L'Analytique Vidéo et la Vidéosurveillance utilisent également le traitement edge pour réduire les besoins de backhaul des caméras dotées d'IA. La Santé en Temps Réel et l'Imagerie Médicale, le Commerce Connecté et les Opérations de Succursales, et les Réseaux Intelligents et la Surveillance des Actifs à Distance ont des besoins différents mais bénéficient tous de l'analyse locale et des opérations gérées. La Livraison de Contenu et l'Optimisation Réseau ajoute un cas d'usage axé sur les communications pour la capacité distribuée. Ensemble, ces applications élargissent la demande au-delà des environnements de centres de données traditionnels. Elles augmentent également l'importance d'une sécurité fiable, de la gestion des charges de travail et du support local.
Par Secteur d'Utilisateur Final :
Les Télécommunications et l'Informatique Mènent Tandis que l'Automobile Prend de l'ÉlanLes Télécommunications et l'Informatique ont représenté une part de 22,76 % en 2026. Les opérateurs utilisent les capacités edge gérées pour leurs propres réseaux 5G autonomes et peuvent également offrir de la capacité aux clients entreprises. Ce double rôle concentre les revenus précoces dans les organisations qui exploitent déjà une infrastructure réseau et disposent de canaux entreprises établis. Les fournisseurs de télécommunications peuvent combiner le spectre, les réseaux d'accès et les sites distribués avec des services gérés. Les fournisseurs informatiques complètent cette position grâce aux opérations cloud, à l'intégration de systèmes et au support applicatif.
L'Automobile et les Véhicules Connectés devraient se développer à un CAGR de 11,53 % jusqu'en 2032. Sur le Marché des Services d'Infrastructure Edge Gérés, la télémétrie des véhicules et l'infrastructure routière nécessitent des connexions persistantes faible latence et des ressources informatiques gérées. La Fabrication Industrielle et le Transport et la Logistique dépendent également du traitement local pour la visibilité opérationnelle et la coordination des actifs. L'Énergie et les Services Publics utilisent les services edge pour l'équilibrage du réseau et la surveillance prédictive des actifs. Les Services Financiers appliquent le modèle au traitement à faible latence, aux opérations de succursales et à la détection des fraudes, tandis que le Commerce de Détail et le Commerce Électronique soutient les applications d'IA en magasin. Ces besoins diversifiés réduisent la dépendance à un seul secteur d'utilisateur final et encouragent les fournisseurs à développer des modèles d'exploitation spécifiques à chaque secteur.
Analyse Géographique
L'Amérique du Nord a représenté une part de 35,44 % en 2026. Le Marché des Services d'Infrastructure Edge Gérés dans la région bénéficie d'un déploiement 5G autonome mature, d'un réseau de colocation dense et d'une externalisation établie des opérations informatiques distribuées. Les États-Unis rassemblent les extensions edge des hyperscalers, le calcul multi-accès edge des opérateurs et les services sur site des entreprises. AWS a annoncé un aperçu du dernier kilomètre AWS Interconnect avec Megaport en octobre 2026, couvrant la connectivité privée gérée depuis les succursales et les sites distants vers AWS. L'Amérique du Nord dispose également d'un large vivier de personnel expérimenté en réseaux, cloud et opérations. Cela peut réduire certains risques de mise en œuvre par rapport aux régions où les compétences edge-vers-cœur sont moins disponibles.
L'Asie-Pacifique devrait se développer à un CAGR de 11,62 % jusqu'en 2032. La Chine, le Japon, la Corée du Sud et l'Inde sont d'importants centres de demande sur le Marché des Services d'Infrastructure Edge Gérés car l'expansion de la 5G et la numérisation industrielle accroissent l'intérêt pour le calcul local. Equinix a ouvert son centre de données CN1 prêt pour l'IA à Chennai en septembre 2025 avec un investissement initial de 69 millions USD et 800 baies. Tata Communications et AWS ont annoncé un déploiement réseau reliant Mumbai, Hyderabad et Chennai en juillet 2025 pour soutenir les charges de travail d'IA et d'apprentissage automatique. Le Japon et la Corée du Sud disposent de déploiements industriels avancés, tandis que l'Australie développe une capacité souveraine de 5G privée et d'IA edge. La croissance régionale est soutenue par un mélange de modernisation des entreprises, d'investissements dans les communications et de besoins en rsidence des données.
La demande edge gérée en Europe est façonnée par les exigences relatives au contrôle local des données et à la conformité. L'Allemagne, le Royaume-Uni et la France soutiennent la demande à travers la fabrication, les services financiers et l'infrastructure des villes intelligentes. Nokia a déployé une architecture réseau IP de nouvelle génération pour Zayo en octobre 2025, en commençant à New York et au New Jersey et en s'étendant à d'autres marchés.[4] L'annonce reflète le besoin de fondations réseau évolutives qui prennent en charge la connectivité cloud et edge. L'Amérique du Sud reste en phase précoce d'adoption, avec une activité concentrée dans les services financiers et les télécommunications. Le Moyen-Orient et l'Afrique présentent un potentiel émergent alors que l'Arabie Saoudite et les Émirats Arabes Unis investissent dans des infrastructures intelligentes liées à des plans de diversification économique.
Paysage Concurrentiel
Concentration du Marché
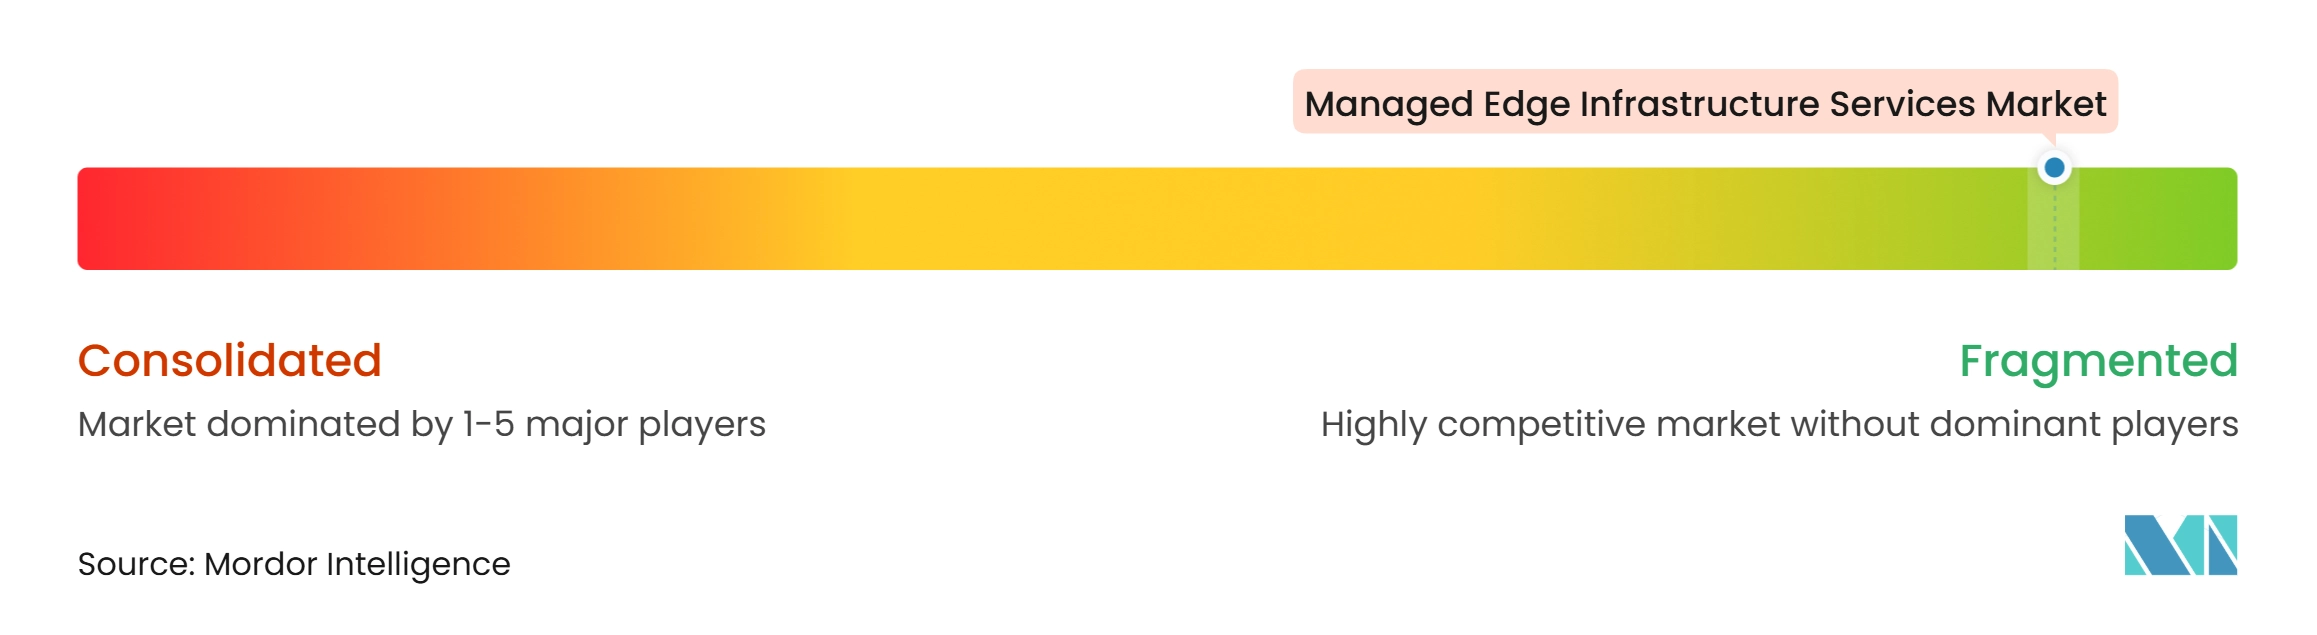
Le Marché des Services d'Infrastructure Edge Gérés comprend des hyperscalers, des opérateurs de télécommunications, des entreprises de services informatiques et des opérateurs de colocation. AWS, Microsoft et Google se font concurrence grâce à des outils cloud-natifs et des capacités d'orchestration. Verizon, AT&T, Ericsson et Nokia apportent une infrastructure edge réseau, des actifs liés au spectre et des relations avec les clients entreprises. Kyndryl, Accenture, NTT DATA et Capgemini se font concurrence là où les clients ont besoin d'une intégration multi-fournisseurs des technologies opérationnelles et informatiques. Ces groupes s'adressent souvent à différentes parties de la même exigence client, rendant les partenariats aussi importants que la concurrence directe.
AT&T et Cisco ont introduit une offre d'accès sécurisé en périphérie de service en août 2025 combinant Cisco SD-WAN et la sécurité cloud avec les opérations réseau d'AT&T dans le cadre d'un contrat géré.[5] GTT a élargi son partenariat avec HPE en juillet 2026 pour des services de réseau local géré, de réseau local sans fil géré et de mise en réseau cloud sécurisée. Le déploiement AI Grid 2026 d'Akamai montre comment les fournisseurs d'infrastructure edge ajoutent l'orchestration GPU et les services d'IA à leurs empreintes réseau. Ces mouvements montrent que la concurrence edge gérée évolue au-delà de la connectivité vers une responsabilité opérationnelle intégrée. Les fournisseurs doivent démontrer qu'ils peuvent gérer la sécurité, les applications, les réseaux et l'infrastructure en tant que service coordonné.
Les opportunités sur le Marché des Services d'Infrastructure Edge Gérés restent dans les services packagés pour les PME et dans la gestion intégrée des technologies opérationnelles et informatiques. Les acheteurs plus petits peuvent ne pas être en mesure de satisfaire aux exigences de taille de parc ou de durée de contrat généralement associées aux catalogues de services entreprises. Les clients industriels ont également besoin de fournisseurs capables de traduire les protocoles, de gérer le calcul edge et de coordonner les applications d'entreprise dans un cadre d'exploitation cohérent. Emerson aborde ce besoin du côté de l'automatisation, tandis que les fournisseurs axés sur l'informatique l'abordent par le cloud et la gestion des systèmes. La conformité aux normes de calcul multi-accès edge de l'ETSI et aux normes 3GPP peut améliorer la position des fournisseurs poursuivant des contrats de niveau opérateur. La concurrence est donc basée sur l'exécution dans plusieurs domaines plutôt que sur un seul actif d'infrastructure.
Leaders du Secteur des Services d'Infrastructure Edge Gérés
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
International Business Machines Corporation
-
Dell Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Infrastructure Edge Gérés Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Cisco Systems, Inc.
- Equinix, Inc.
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Schneider Electric SE
- Vertiv Holdings Co
- NTT DATA Corporation
- Accenture plc
- Capgemini SE
- Kyndryl, Inc.
- Lumen Technologies, Inc.
- Tata Communications Limited
- Verizon Communications Inc.
- AT&T Inc.
- Orange S.A.
- Singtel Group Limited
- Telstra Group Limited
- Akamai Technologies, Inc.
- Cloudflare, Inc.
Développements industriels récents dans Marché des Services d'Infrastructure Edge Gérés
- Août 2026 : AWS et Microsoft Azure ont annoncé l'entrée en préversion publique de la connectivité Azure sur AWS Interconnect multicloud, complétant le premier interconnect conjointement géré couvrant les trois principaux fournisseurs cloud non-AWS et éliminant le besoin pour les clients de configurer manuellement les connexions réseau inter-cloud pour les architectures edge d'entreprise.
- Juillet 2026 : GTT Communications a élargi son partenariat mondial avec HPE pour fournir des solutions de réseau local géré et de réseau local sans fil géré via HPE Aruba Central et une solution d'accès sécurisé en périphérie de service entièrement gérée sur le réseau mondial de niveau 1 de GTT, permettant aux entreprises de connecter des environnements edge distribués avec une sécurité zéro confiance dans le cadre d'un seul contrat géré.
- Mars 2026 : HPE a annoncé HPE AI Grid lors de NVIDIA GTC 2026, connectant des usines d'IA distribuées et des clusters d'inférence far-edge avec un provisionnement zéro contact et une sécurité automatisée, Comcast annonçant simultanément des essais de terrain d'IA exécutant de petits modèles de langage sur des GPU NVIDIA sur son réseau distribué pour les services aux petites entreprises.
- Mars 2026 : Akamai a lancé l'orchestration intelligente AI Grid sur plus de 4 400 sites edge et a divulgué un accord de service de 200 millions USD sur 4 ans pour un cluster GPU edge métropolitain, représentant la première mise en œuvre mondiale d'NVIDIA AI Grid à grande échelle du secteur et l'un des plus grands contrats d'infrastructure edge d'IA gérée divulgués publiquement.
- Novembre 2025 : Cisco a dévoilé sa plateforme Unified Edge pour les charges de travail d'IA agentique distribuées, intégrant le calcul, les réseaux, le stockage et la sécurité dans une pile gérée unique pour les magasins de détail, les établissements de santé et les usines nécessitant une inférence d'IA en temps réel à la périphérie du réseau.
Périmètre du Rapport Mondial sur le Marché des Services d'Infrastructure Edge Gérés
Le marché des services d'infrastructure edge gérés couvre les services fournis en externe dans lesquels un fournisseur déploie, gère, maintient et optimise l'infrastructure de calcul, de stockage, de réseau et d'alimentation et de refroidissement associée sur des sites edge distribués. Ces sites comprennent les sites sur site, les bords de réseau télécoms et les bords régionaux ou cloud. Les fournisseurs assument une responsabilité opérationnelle continue pour le parc edge dans le cadre d'un contrat géré. Cela couvre le provisionnement zéro contact, la surveillance à distance, la correction, la gestion du cycle de vie, la sécurité et l'optimisation des performances, afin que les charges de travail sensibles à la latence et intensives en données fonctionnent de manière fiable à proximité de l'endroit où les données sont générées.
Le Rapport sur le Marché des Services d'Infrastructure Edge Gérés est Segmenté par Type de Service (Services de Déploiement d'Infrastructure Edge, Services de Gestion d'Infrastructure Edge, Services de Maintenance d'Infrastructure Edge et Services d'Optimisation d'Infrastructure Edge), Modèle de Déploiement (Edge sur Site, Edge Télécoms et Réseau, Edge Régional et Cloud et Edge Hybride), Nombre de Sites Edge Gérés (Site Edge Unique, 2 à 10 Sites Edge, 11 à 50 Sites Edge et Plus de 50 Sites Edge), Taille de l'Organisation (Grandes Entreprises et Petites et Moyennes Entreprises), Application (IoT Industriel et Maintenance Prédictive, Analytique Vidéo et Vidéosurveillance, Véhicules Autonomes et Drones, Commerce Connecté et Opérations de Succursales, Santé en Temps Réel et Imagerie Médicale, Livraison de Contenu et Optimisation Réseau et Réseaux Intelligents et Surveillance des Actifs à Distance), Secteur d'Utilisateur Final (Télécommunications et Technologies de l'Information, Fabrication Industrielle, Transport et Logistique, Énergie et Services Publics, Services Financiers, Automobile et Véhicules Connectés, Commerce de Détail et Commerce Électronique et Autres Secteurs d'Utilisateurs Finaux) et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Services de Déploiement d'Infrastructure Edge |
| Services de Gestion d'Infrastructure Edge |
| Services de Maintenance d'Infrastructure Edge |
| Services d'Optimisation d'Infrastructure Edge |
| Edge sur Site |
| Edge Télécoms et Réseau |
| Edge Régional et Cloud |
| Edge Hybride |
| Site Edge Unique |
| 2 à 10 Sites Edge |
| 11 à 50 Sites Edge |
| Plus de 50 Sites Edge |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| IoT Industriel et Maintenance Prédictive |
| Analytique Vidéo et Vidéosurveillance |
| Véhicules Autonomes et Drones |
| Commerce Connecté et Opérations de Succursales |
| Santé en Temps Réel et Imagerie Médicale |
| Livraison de Contenu et Optimisation Réseau |
| Réseaux Intelligents et Surveillance des Actifs à Distance |
| Télécommunications et Technologies de l'Information |
| Fabrication Industrielle |
| Transport et Logistique |
| Énergie et Services Publics |
| Services Financiers |
| Automobile et Véhicules Connectés |
| Commerce de Détail et Commerce Électronique |
| Autres Secteurs d'Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Services de Déploiement d'Infrastructure Edge | |
| Services de Gestion d'Infrastructure Edge | ||
| Services de Maintenance d'Infrastructure Edge | ||
| Services d'Optimisation d'Infrastructure Edge | ||
| Par Modèle de Déploiement | Edge sur Site | |
| Edge Télécoms et Réseau | ||
| Edge Régional et Cloud | ||
| Edge Hybride | ||
| Par Nombre de Sites Edge Gérés | Site Edge Unique | |
| 2 à 10 Sites Edge | ||
| 11 à 50 Sites Edge | ||
| Plus de 50 Sites Edge | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Application | IoT Industriel et Maintenance Prédictive | |
| Analytique Vidéo et Vidéosurveillance | ||
| Véhicules Autonomes et Drones | ||
| Commerce Connecté et Opérations de Succursales | ||
| Santé en Temps Réel et Imagerie Médicale | ||
| Livraison de Contenu et Optimisation Réseau | ||
| Réseaux Intelligents et Surveillance des Actifs à Distance | ||
| Par Secteur d'Utilisateur Final | Télécommunications et Technologies de l'Information | |
| Fabrication Industrielle | ||
| Transport et Logistique | ||
| Énergie et Services Publics | ||
| Services Financiers | ||
| Automobile et Véhicules Connectés | ||
| Commerce de Détail et Commerce Électronique | ||
| Autres Secteurs d'Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Services d'Infrastructure Edge Gérés ?
Le Marché des Services d'Infrastructure Edge Gérés était évalué à 24,48 milliards USD en 2026 et devrait croître de 28,11 milliards USD en 2027 à 47,87 milliards USD d'ici 2032, enregistrant un CAGR de 11,23 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de services d'infrastructure edge gérés ?
La 5G privée, l'inférence d'IA, la modernisation de l'IoT industriel et les exigences de souveraineté des données accroissent le besoin de calcul géré localement et d'opérations réseau.
Quel type de service mène les services d'infrastructure edge gérés ?
Les Services de Gestion d'Infrastructure Edge mènent avec une part de 37,66 % en 2026, reflétant la demande de surveillance, de correction, d'assurance de performance et de réponse aux incidents.
Quel modèle de déploiement se développe le plus rapidement ?
L'Edge Régional et Cloud devrait se développer à un CAGR de 11,83 % jusqu'en 2032, les installations distribuées prenant en charge l'inférence d'IA plus proche des utilisateurs finaux.
Quelle région mène les services d'infrastructure edge gérés ?
L'Amérique du Nord mène avec une part de 35,44 % en 2026, tandis que l'Asie-Pacifique devrait se développer le plus rapidement à un CAGR de 11,62 % jusqu'en 2032.
Quel secteur d'utilisateur final progresse le plus rapidement ?
L'Automobile et les Véhicules Connectés devraient se développer à un CAGR de 11,53 % jusqu'en 2032 en raison de besoins persistants en connectivité à faible latence.