
マネージドエッジAIインフラストラクチャサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 5.12 十億米ドル |
| 市場規模 (2032) | 13.01 十億米ドル |
| 成長率 (2027 - 2032) | 20.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
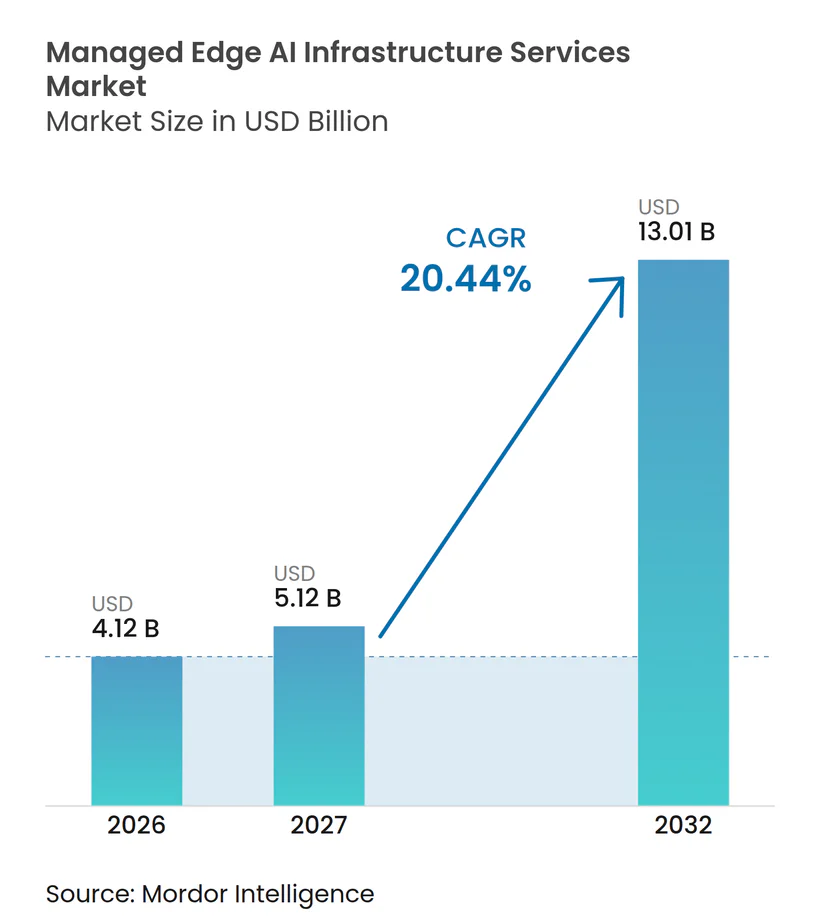
Mordor Intelligenceによるマネージドエッジ AIインフラストラクチャサービス市場分析
マネージドエッジAIインフラストラクチャサービスの市場規模は、2026年の4.12 ビリオン 米ドル、2027年の5.12 ビリオン 米ドルから2032年には13.01 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 20.44%を記録すると予測されています。マネージドエッジAIインフラストラクチャサービス市場は、集中型AI処理から、データが生成される場所の近くでデータを処理する分散型システムへのシフトによって形成されています。このアプローチは、産業用品質検査、物流、重要インフラなど、応答時間、データ管理、信頼性の高いローカル運用が重要な業務に適しています。マネージドエッジAIインフラストラクチャサービス市場は、大規模なフリートには一貫したモニタリング、モデルメンテナンス、セキュリティ、デバイス管理が必要であることから、マネージドオペレーションに対するエンタープライズ需要からも恩恵を受けています。インフラストラクチャとライフサイクルサービスを組み合わせたプロバイダーは、オペレーショナルテクノロジー、情報技術、クラウドシステム全体にわたる専門家を持たない購入者を支援するうえで有利な立場にあります。機器コストの高さ、ソフトウェアレイヤーの断片化、学際的な人材不足が引き続き普及を制限する一方で、検証済みのマネージドプラットフォームの重要性を高めています。
主要レポートのポイント
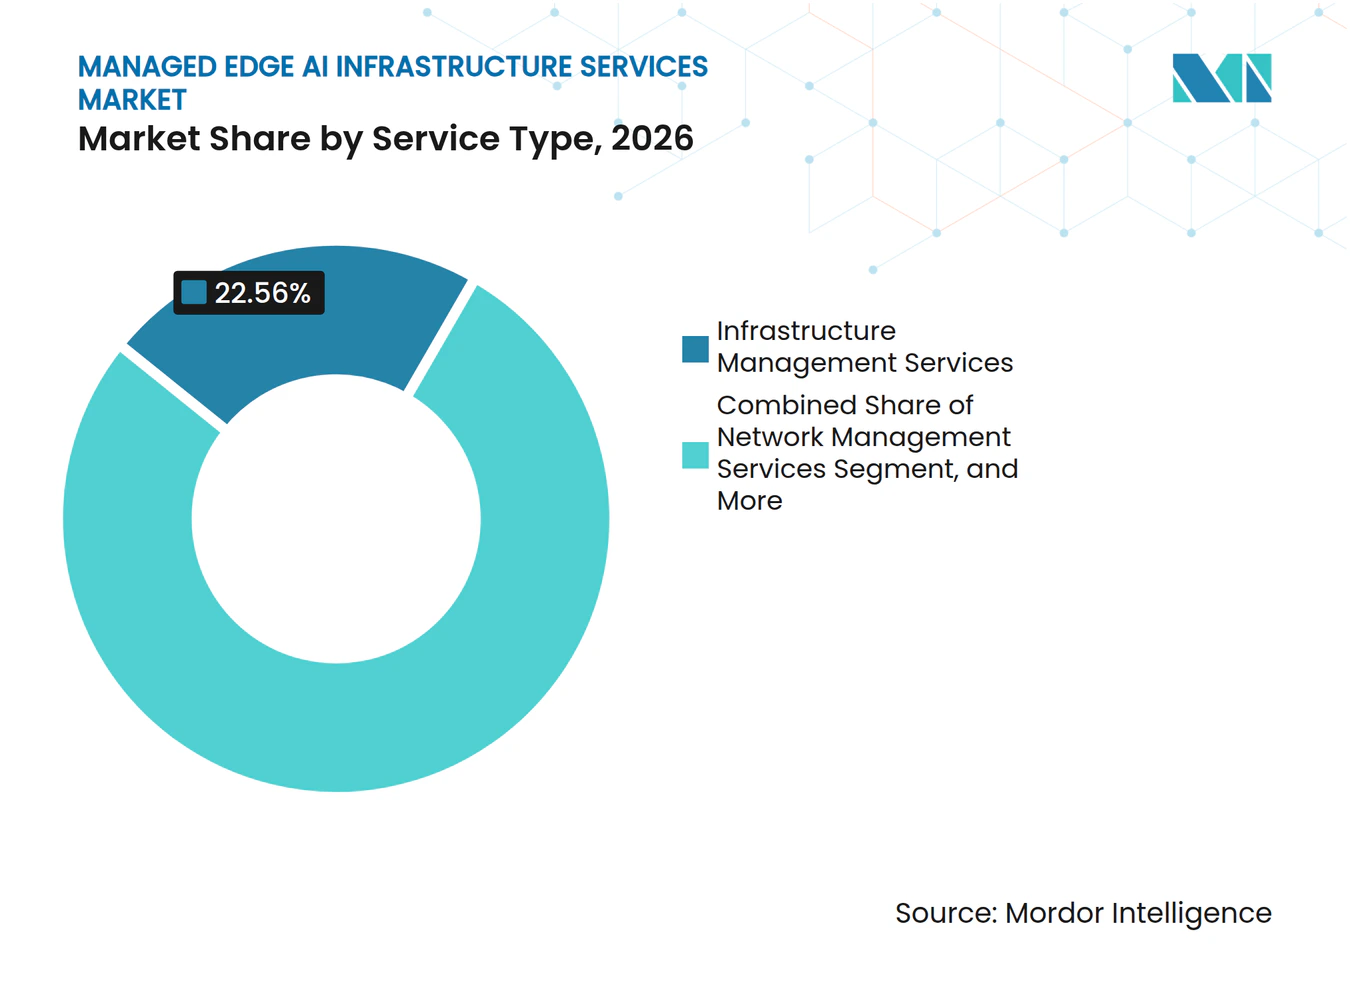
- サービスタイプ別では、インフラストラクチャ管理サービスが2026年のマネージドエッジAIインフラストラクチャサース市場シェアの22.56%を占め、モデルオペレーションおよびAIライフサイクルサービスは2032年にかけてCAGR 21.67%で拡大すると予測されています。
- インフラストラクチャタイプ別では、エッジサーバーおよびアプライアンスが2026年に28.78%の収益シェアを占め、AIアクセラレーターおよび推論モジュールは2032年にかけてCAGR 21.85%で拡大すると予測されています。
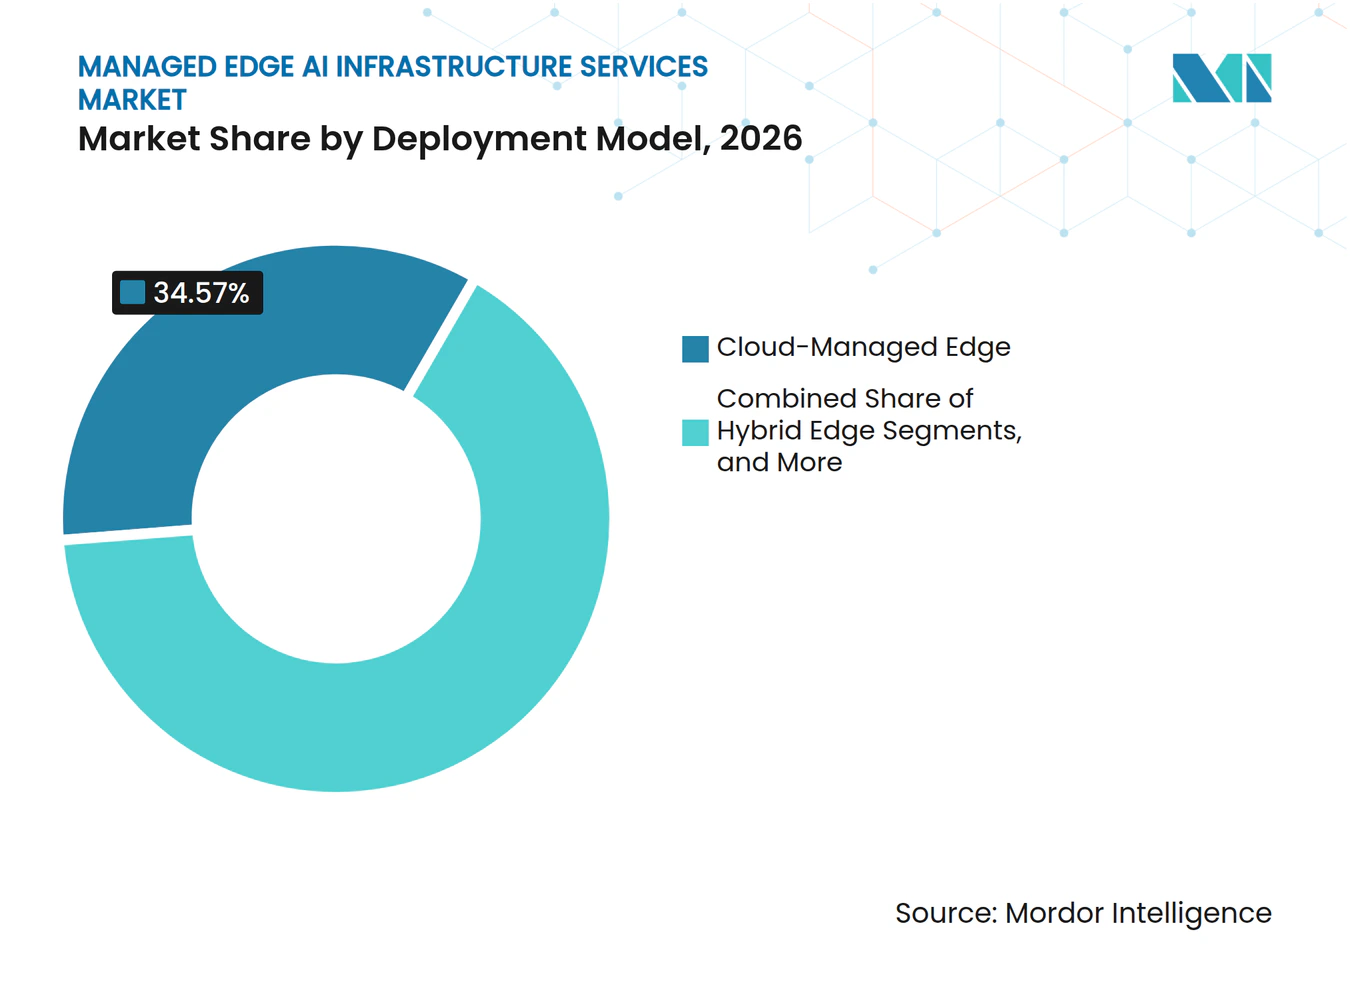
- デプロイメントモデル別では、クラウドマネージドエッジが2026年に34.57%の収益シェアを占め、2032年にかけてCAGR 21.54%で拡大すると予測されています。
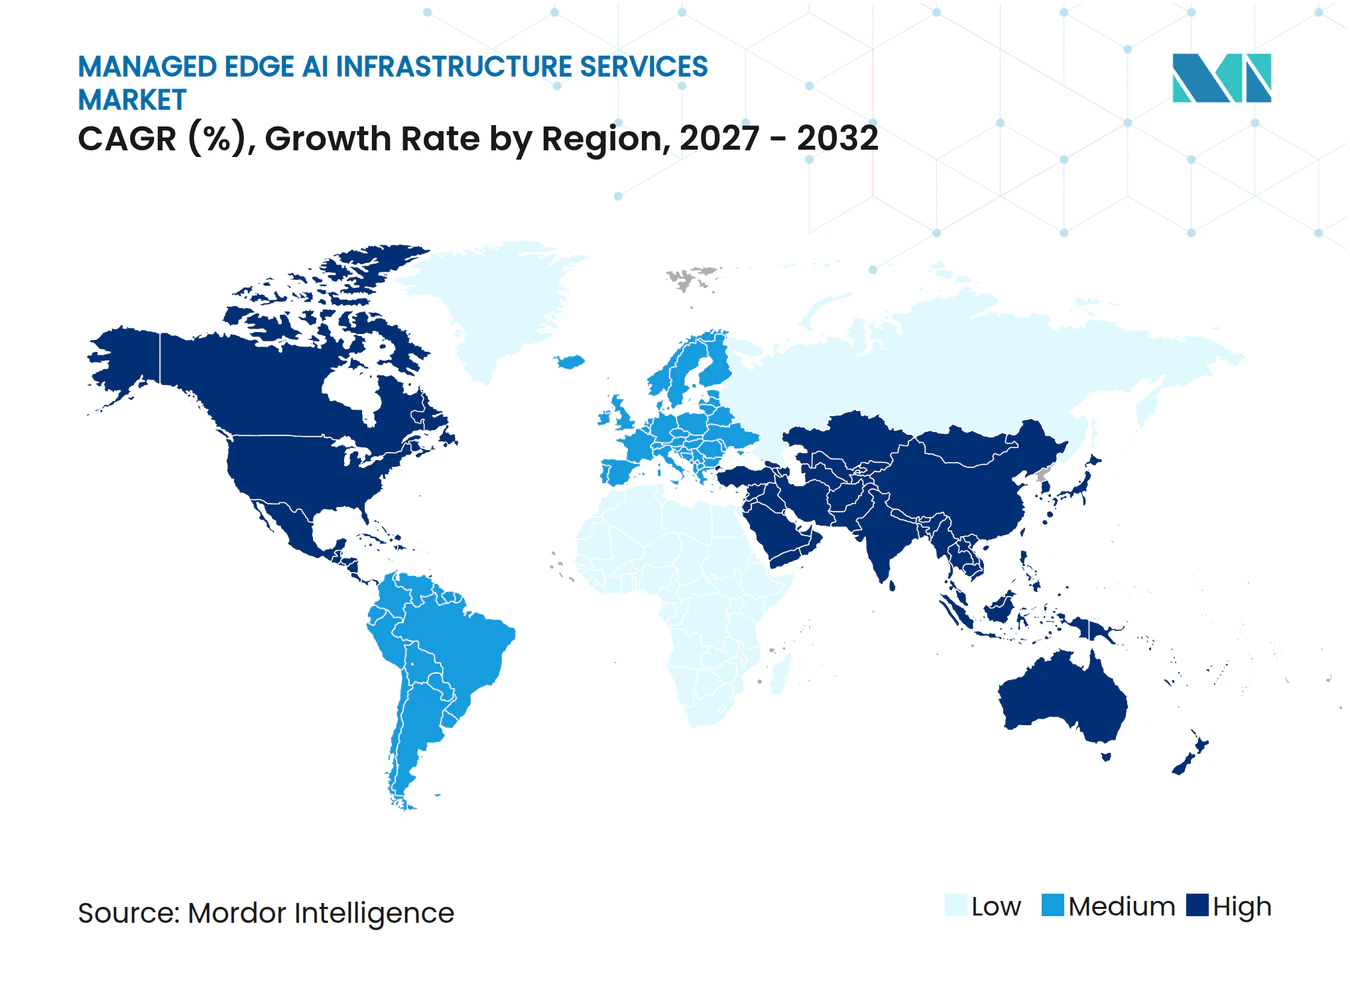
- 地域別では、北米が2026年に36.76%の収益シェアを占め、アジア太平洋地域は2032年にかけてCAGR 21.62%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低遅延AI推論に対する需要の高まり | +5.2% | 北米およびアジア太平洋地域の製造・物流回廊において特に強い関連性を持つグローバル | 短期(2年以内) |
| マルチサイト産業用AIデプロイメントの拡大 | +4.1% | 北米、欧州、中国、日本、韓国 | 中期(2〜4年) |
| データ主権およびローカル処理要件の増大 | +3.8% | 欧州、インド、中国、アラブ首長国連邦、サウジアラビア | 中期(2〜4年) |
| AIワークロードの複雑化が社内インフラストラクチャチームの能力を超える | +2.9% | 北米および西欧において特に顕著な関連性を持つグローバル | 短期(2年以内) |
| マネージドアウトカムベースのエッジオペレーション契約の成長 | +2.2% | 北米および欧州、アジア太平洋主要国への拡大を伴う | 長期(4年以上) |
| 再利用可能なフリートテレメトリによるクロスサイトモデル改善の実現 | +1.5% | 北米、ドイツ、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低遅延AI推論に対する需要の高まり
マネージドエッジAIインフラストラクチャサービス市場は、データソースの近くで即時応答を必要とするアプリケーションによって支えられています。コンピュータビジョン検査、自律的なマテリアルハンドリング、不正制御は、意思決定の前にデータが遠隔のデータセンターに送信されなければならない場合、そ価値を失う可能性があります。エージェンティックAIアプリケーションは、従来のチャットボットインタラクションよりもはるかに多くのネットワークアクティビティを生み出す可能性があり、コンピューティングリソースをデバイスやプロセスの近くに配置する必要性が高まります。ローカル推論はまた、ネットワークの可用性が不均一な場合や、運用プロセスが中断を許容できない場合に、オペレーターに実用的な選択肢を提供します。マネージドエッジAIインフラストラクチャサービス市場は、したがって、機器の設置を超えて、モデル品質、デバイスの健全性、セキュリティ管理、接続性の継続的なモニタリングへと発展しています。この要件は、各サイトに完全な技術チームの維持を求めることなく分散したエステートを運用できるプロバイダーを優遇します。
マルチサイト産業用AIデプロイメントの拡大
産業系購入者は、孤立したパイロットから複数施設にわたる連携したデプロイメントへと移行しています。Nokia社は、調査対象のオンプレミスエッジ採用者の87%が1年以内に投資収益率を達し、94%が予知保全やデジタルツインなどのAI駆動アプリケーションとともにエッジテクノロジーを使用していることを発見しました。[1] 工場全体でAIユースケースを繰り返すには、一貫したデバイス設、モデルバージョン、ロギング、リカバリプロセスが必要です。フェデレーテッドアプローチにより、ローカルノードはサイト外に生の運用データを転送することなくモデルの更新に貢献できます。機械の故障診断に関する研究では、産業用モノのインターネット環境における堅牢性と効率性を向上させるフェデレーテッドラーニング手法が記録されています。これらの要件は、サービスプロバイダーの役割をハードウェアの保守から、フリート全体にわたる制御された運用モデルの調整へと拡大します。マネージドエッジAIインフラストラクチャサービス市場は、産業企業がその調整を必要としながらも独自に構築したくない場合に恩恵を受けます。
データ主権およびローカル処理要件の増大
データ居住要件により、処理場所が重要なシステム設計上の決定事項となっています。スタンフォード人間中心人工知能研究所は、2026年のAIインデックスにおいて、東アジア・太平洋地域で77件、欧州・中央アジアで66件のデータローカライゼーション措置を報告しました。[2] これらの規制は、特に規制対象セクターにおいて、AIの入力、埋め込み、検索ログ、モデル出力に影響を与える可能性があります。ローカル推論は、組織が技術設計を一般データ保護規則、中国の個人情報保護法、および同様の国内規則に合わせるのに役立ちます。マネージドエッジAIインフラストラクチャサービス市場は、ISO/IEC 42001:2023やNIST AIリスク管理フレームワークなどのフレームワークの下での監査可能な管理慣行に対する需要によっても支えられています。コンプライアンスは集中管理の必要性を排除しませんが、文書化されたローカル管理と追跡可能な運用記録を提供するプラットフォームの価値を高めます。
AIワークロードの複雑化が社内インフラストラクチャチームの能力を超える
エンタープライズチームは多くの場合、モデル、ネットワーク運用、産業システム、クラウドインフラストラクチャにおいて別々の専門知識を持っています。エッジAIデプロイメントの管理は、モデル最適化、ゼロタッチプロビジョニング、無線アップデート、ハードウェア障害対応、ネットワーク可視性などのタスクを通じてこれらの領域を組み合わせます。ManpowerGroup社は、41カ国の39,000社以上の雇用主を対象とした2026年の調査において、AIモデルおよびアプリケーション開発とAIリテラシーを、見つけにくいスキルカテゴリの上位として特定しました。[3] AspenTech社はまた、IT・オペレーショナルテクノロジー統合ロールの100件の求人のうち65件しか充足されていないと報告しました。デプロイメントが小規模なパイロットから大規模な運用フリートへと移行するにつれて、人材不足はより深刻になります。マネージドエッジAIインフラストラクチャサービス市場は、したがって、すべての専門分野を社内で採用することなく運用能力を必要とする組織によって支えられています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 堅牢なエッジAIインフラストラクチャの高い総コスト | -3.2% | グローバル、特に中小企業および新興経済国 | 短期(2年以内) |
| OT・IT・クラウドエンジニアリング人材の不足 | -2.4% | ドイツ、フランス、英国、米国、オーストラリア、アジア太平洋主要国 | 中期(2〜4年) |
| 断片化したエッジミドルウェアと相互運用性標準 | -1.8% | グローバル、特に異種混在のブラウンフィールド産業環境 | 長期(4年以上) |
| 分散したパッチ、モデル、データ管理の複雑性 | -1.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
堅牢なエッジAIインフラストラクチャの高い総コスト
堅牢なエッジシステムは、標準的な商用機器よりも強力な熱保護、エンクロージャ設計、耐久性が必要です。その高い初期コストは、中規模の産業組織や資本予算が制約されている地域でのデプロイメントを遅らせる可能性があります。総要件には、設置、既存の運用システムとの統合、電力と冷却、メンテナンス、その後のハードウェア交換も含まれます。モデルがより要求が高くなるにつれて、機器は3〜5年ごとにアップグレードが必要になる場合があり、コストは一度限りの購入ではなく継続的な義務となります。この構造は、消費ベースの価格設定を提供し、運用予算を通じてコストを分散するマネージドサービスへの関心を高めます。マネージドエッジAIインフラストラクチャサービス市場はこの障壁に対処できますが、プロバイダーは長期契約を正当化する明確な運用上のメリットを示す必要があります。
OT・IT・クラウドエンジニアリング人材の不足
人材不足は、エッジシステムの提供と運用に同じ希少なスキルが必要であるため、購入者とプロバイダーの両方に影響を与えます。エッジAIチームは、産業プロトコル、セキュアな環境、モデルオペレーション、デバイス管理、クラウドオーケストレーションに精通している必要があります。ManpowerGroup社は、2026年の調査においてドイツの雇用主の83%、米国の69%が人材不足に直面していると報告しました。AspenTech社は、10社中4社がIT・オペレーショナルテクノロジー統合ロールの不足が悪化すると予想していると指摘しました。この制約はプロジェクトのタイムラインを長引かせ、プロバイダーが一度にオンボードできるサイト数を制限する可能性があります。また、各サイトで必要な専門家の労力を削減する再現可能なリファレンスアーキテクチャと管理ツールへの需要を強化します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
ライフサイクルオペレーションが分散フリート全体で重要性を増すインフラストラクチャ管理サービスは、すべてのデプロイメントにプロビジョニング、接続管理、稼働時間サポートが必要であるため、2026年のマネージドエッジAIインフラストラクチャサービス市場シェアの22.56%を占めました。これらのサービスは、アプリケーションやデバイスタイプに関わらず、エッジインストールの運用基盤を形成します。モデルオペレーションおよびAIライフサイクルサービスは、購入者がより多くのモデルを本番環境に投入するにつれて、2032年にかけてCAGR 21.67%で拡大すると予測されています。センサーが変化したり、機器が摩耗したり、生産条件がトレーニング中に使用されたデータから変化したりすると、モデルのパフォーマンスが低下する可能性があります。これにより、定期的なテスト、制御されたアップデート、ロールバック手順、文書化が運用上の信頼性の中心となります。
モデルオペレーションのマネージドエッジAIインフラストラクチャサービス市場規模は、多くの分散サイトにわたってこの作業を管理する必要性によって支えられています。Nokiaの産業調査は、AI対応エッジユースケースが予知保全とデジタルツインにすでに存在しており、信頼性の高いパフォーマンスが運用上の成果に結びついていることを示しています。デプロイメントが多くのエンドポイントを持つパイロットから本番エステートへと移行するにつれて、ネットワーク管理、データオブザーバビリティ、フリート管理がより重要になります。マネージドアプリケーションおよび推論サービスは、基盤となるプラットフォームに対する直接的な責任を負わずに特定のAI機能を求める組織にも力的です。サービス関係は、基本的なインフラストラクチャの稼働時間だけでなく、可用性、推論品質、意思決定スループットによってますます定義されています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
インフラストラクチャタイプ別:
アクセラレーターが統合と管理に向けて価値をシフトエッジサーバーおよびアプライアンスは、推論エンジン、オーケストレーションソフトウェア、運用アプリケーションの汎用レイヤーとして、2026年のマネージドエッジAIインフラストラクチャサービス市場シェアの28.78%を占めました。これらのシステムはローカルサイトでいくつかの機能を組み合わせることが多く、エンタープライズデプロイメントの実用的な出発点となっています。CPUのみの構成では、ビジョンシステムや大規模な時系列ワークロードに必要な応答時間を満たせない場合があります。AIアクセラレーターおよび推論モジュールは、専用シリコンがより広く利用可能になるにつれて、2032年にかけてCAGR 21.85%で拡大すると予測されています。このシフトは、厳格な電力、スペース、または熱制限内でより強力なパフォーマンスを必要とするアプリケーションをサポートします。
NVIDIA社は、Jetson AGX Thorプラットフォームが前世代と比較して7.5倍のAIコンピューティングと3.5倍のエネルギー効率を提供すると述べました。チップ効率の向上により、一部のワークロードをより大きなサーバークラスのシステムからより小さな推論モジュールに移行できます。この変化により、マネージドエッジAIインフラストラクチャサービス市場における統合、ライフサイクル管理、ソフトウェアサポートの重要性が高まります。エッジゲートウェイと産業用コンピュータは、AIアプリケーション向けにレガシーオペレーショナルテクノロジープロトコルを変換するため、古い産業サイトで明確な役割を維持しています。マイクロデータセンター、堅牢なエンクロージャ、ストレージシステム、エッジネットワークは、ローカルの保持、信頼性、または過酷な条件が専用機器を必要とするデプロイメントをサポートします。
デプロイメントモデル別:
クラウドマネージドエッジがローカル実行と集中管理を組み合わせるクラウドマネージドエッジは2026年のマネージドエッジAIインフラストラクチャサービス市場規模の34.57%を占め、2032年にかけてCAGR 21.54%で拡大すると予測されています。これにより、ローカルシステムが低遅延ワークロードを実行しながら、中央チームが一貫した管理プレーンを維持できます。このモデルは、各拠点に専任の技術リソースをデプロイする必要性を軽減します。また、分散したエステート全体でポリシー、アップデート、アクセス制御、レポートを標準化するより明確な方法を提供します。ローカル実と集中管理のバランスが、このモデルが現在のシェアと予測拡大の両方をリードする理由を説明しています。
ハイブリッドエッジデプロイメントは、機密情報をローカルで処理しながらも集中モニタリングと制御を望む組織に対応します。オンプレミスエッジは、防衛製造、原子力施設、金融インフラなどのエアギャップ環境において引き続き重要であり、購入者はより高い内部運用負担を受け入れます。テルコおよびマルチアクセスエッジコンピューティングは、通信プロバイダーがエンタープライズユースケース向けに分散ネットワークリソースを利用可能にするにつれて、関連性を高めています。HPE社は2026年3月に、サービスプロバイダーが多くのサイトを1つのシステムとして管理できるよう設計された分散推論ソリューションとしてHPE AIグリッドを発表しました。コロケーションおよび分散データセンターエッジは、専用インフラストラクチャを購入せずにローカルキャパシティを必要とする場合のエンタープライズオプションを提供します。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年のマネージドエッジAIインフラストラクチャサービス市場シェアの36.76%を占めました。この地域は、確立されたエンタープライズテクノロジー予算、成熟したマネージドサービス関係、クラウド接続組織の大規模なインストールベースから恩恵を受けています。製造、物流、規制対象の公共部門ワークロードは、ローカルAI処理の実用的な環境を提供し、米国連邦政府のAIガバナンス要件は機密業務のための制御されたアーキテクチャをサポートします。CiscoのUnified Edgeの取り組みは、分散したエンタープライズ拠点全体でセキュアなAI対応インフラストラクチャの必要性を反映しています。
アジア太平洋地域は2032年にかけてCAGR 21.62%で拡大すると予測されており、マネージドエッジAIインフラストラクチャサービス市場において最も成長の速い地域の見通しを示しています。中国はハードウェア需要とスマートシティおよび産業デジタル化プログラムを組み合わせており、インドはデジタルインディア、5Gカバレッジの拡大、ローカルデータ処理要件によって支えられています。日本の自動車、ロボティクス、半導体製造装置セクターは、品質管理と協調自動化のための高速推論を必要としています。マイクロソフトリサーチは、産業用AIエッジシステムの潜在的な基盤としてセルラー接続を特定しており、このモデルは地域の拡大する無線インフラストラクチャに関連しています。
欧州は、一般データ保護規則、EU AI法、および2025年9月から適用されているEUデータ法によって形成されています。これらのコンプライアンス要因により、金融サービス、医療、重要インフラにおけるローカル処理とAIデータの文書化された管理がより重要になっています。サウジアラビアのビジョン2030とアラブ首長国連邦の国家AI戦略は、中東における産業デジタル化を支援しています。Aramco Digital、Armada、マイクロソフトは2025年2月にサウジアラビアで産業用分散クラウドコラボレーションを発表し、堅牢なエッジキャパシティがエネルギーおよびプロセス業務をどのようにサポートできるかを示しました。アフリカと南米は、接続性がローカル処理を必要とするユーティリティ管理、農業、金融包摂において長期的な機会を提供します。
競合ランドスケープ
市場集中度
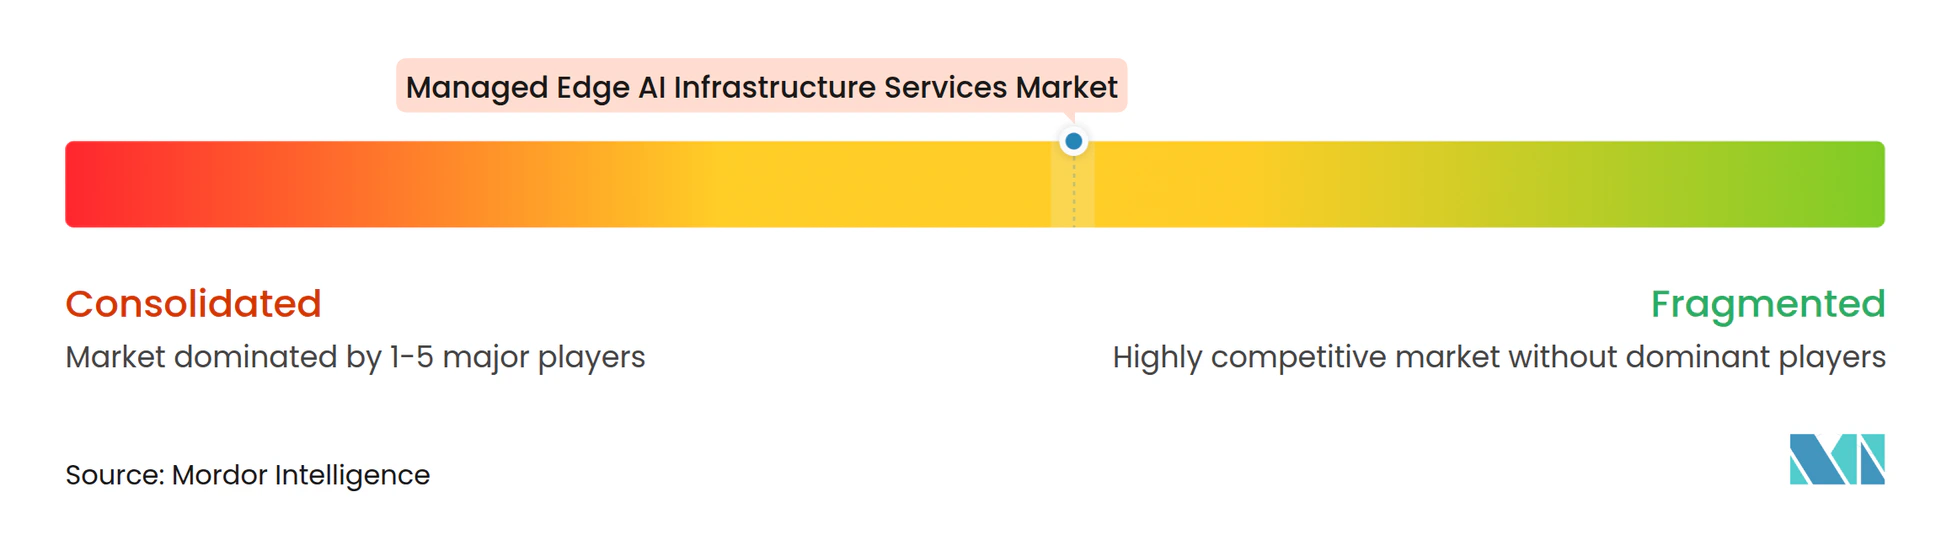
マネージドエッジAIインフラストラクチャサービス市場は、ハードウェアから管理ソフトウェアおよびマネージドデリバリーまでのすべてのレイヤーを支配するプロバイダーが存在しないため、依然として中程度に断片化しています。Dell Technologies、HPE、Cisco、Lenovo、Supermicroは検証済みのプラットフォームとサービスを通じて競合し、Siemens、Honeywell、Schneider Electric、Rockwell Automationはプラントフロアの専門知識と直接的な産業関係をもたらします。Advantech、Kontron、ADLINK、AAEONは、堅牢なハードウェア、長い製品ライフサイクル、業界固有の統合を通じて競合します。顧客は多くの場合、複数の技術領域からのコンポーネントと専門知識を必要とするため、パートナーシップが重要です。
NVIDIA社は2025年8月に、Cisco、Dell Technologies、HPE、Lenovo、SupermicroがRTX PRO 6000 Blackwell Server Edition GPUをメインストリームエンタープライズサーバーに搭載すると発表しました。Cisco社は2026年3月にNVIDIAとのSecure AI Factoryを発表し、マネージドエッジAIデリバリーを求めるサービスプロバイダー向けのCisco AIグリッドを含みます。HPE社も2026年3月に分散推論環境向けのAIグリッドを発表しました。これらの取り組みは、多くの拠点にわたるセキュリティ、管理、サポートを含む再現可能なリファレンスアーキテクチャを強調しています。
クロスベンダーオーケストレーションは、デバイス、ネットワーク、ソフトウェア、クラウドサービスの混在エステートを運用するエンタープライズにとって依然としてギャップです。テレコムオペレーターと新興のマネージドサービスプロバイダーは、ホスト型推論サービスにマルチアクセスエッジコンピューティング資産を活用できます。Kontron社は、規制と資産の長寿命に焦点を当てた産業系購入者向けに、CRA準拠およびNIS-2対応インフラストラクチャを中心にManagedEdge IoTバンドルを位置付けています。フリートレベルのモデルアップデート、データ管理、運用サポートは引き続き重要な差別化要因です。競争上の成功は、ハードウェア仕様だけでなく、エコシステムの深さと運用上の実行力に依存しています。
マネージドエッジAIインフラストラクチャサービス産業のリーダー企業
-
NVIDIA Corporation
-
Dell Technologies Inc.
-
Hewlett Packard Enterprise Company
-
Lenovo Group Limited
-
Cisco Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドエッジAIインフラストラクチャサービス市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Lenovo Group Limited
- Cisco Systems, Inc.
- Huawei Technologies Co., Ltd.
- Super Micro Computer, Inc.
- Advantech Co., Ltd.
- Siemens Aktiengesellschaft
- Schneider Electric SE
- Rockwell Automation, Inc.
- Honeywell International Inc.
- Nokia Corporation
- Ericsson AB
- Intel Corporation
- Advanced Micro Devices, Inc.
- Qualcomm Incorporated
- Kontron AG
- ADLINK Technology Inc.
- Fujitsu Limited
- NEC Corporation
- Mitsubishi Electric Corporation
- AAEON Technology Inc.
- Juniper Networks, Inc.
- OnLogic, Inc.
最近の産業開発事情 マネージドエッジAIインフラストラクチャサービス市場
- 2026年10月:Dell Technologies社は、Dynatraceを通じたAIオブザーバビリティ、Mistralとのエージェンティックなアプラットフォーム、Fogsphereとのコンピュータビジョンソリューションを組み込んだNVIDIAとのDell AI Factoryの拡張を発表しました。Dell Managed Services for AIはCY27第1四半期に提供開始が確認されており、エンドツーエンドのマネージドエッジAIデリバリーモデルを正式化し、完全にアウトソーシングされたAIインフラストラクチャ運用に対する高まるエンタープライズ需要に対応します。
- 2026年10月:Schneider Electric、NVIDIA、HPEは、プロセス産業および重工業におけるフィジカルAI導入を加速するための戦略的コラボレーションを発表し、OTモニタリング、サイバーセキュリティ、エネルギー最適化に焦点を当てた初期アプリケーションでエッジにおける産業用AIエージェントを立ち上げ、マネージドエッジAIサービスをプロセス産業バーティカルに直接拡張しました。
- 2026年3月:HPE社は、NVIDIAリファレンスアーキテクチャ上に構築されたエンドツーエンドの分散推論ソリューションであるHPE AIグリッドを発表し、サービスプロバイダーが数千の分散推論サイトを1つのインテリジェントシステムとして展開・管理できるようにしました。Comcast、TELUS、CityFibreがエッジ推論ユースケース向けにソリューションを検討する初期エコシステムパートナーとして指名されました。
- 2026年3月:Cisco社はGTC 2026においてNVIDIAとのCisco Secure AI Factoryを発表し、Unified EdgeポートフォリオにわたるNVIDIA RTX PRO 4500 Blackwell GPUサポートを導入し、サービスプロバイダーがキャリアグレードの信頼性とデータ主権管理を備えたマネージドエッジAIサービスを提供するためのNVIDIAとのCisco AIグリッドを立ち上げました。
グローバルマネージドエッジAIインフラストラクチャサービス市場レポートの範囲
マネージドエッジAIインフラストラクチャサービス市場とは、分散環境全体にわたるエッジベースの人工知能インフラストラクチャのアウトソーシングされた設計、デプロイメント、統合、モニタリング、最適化、セキュリティ、ライフサイクル管理に特化した産業を指します。
マネージドエッジAIインフラストラクチャサービス市場レポートは、サービスタイプ(インフラストラクチャ管理サービス、セキュリティ管理サービス、ネットワーク管理サービス、データ管理およびオブザーバビリティサービス、デバイスおよびフリート管理サービス、モデルオペレーションおよびAIライフサイクルサービス、マネージドアプリケーションおよび推論サービス)、インフラストラクチャタイプ(エッジサーバーおよびアプライアンス、AIアクセラレーターおよび推論モジュール、エッジゲートウェイおよび産業用コンピュータ、マイクロデータセンターおよび堅牢なエンクロージャ、エッジストレージおよびデータ保護システム、エッジネットワークインフラストラクチャ)、デプロイメントモデル(クラウドマネージドエッジ、オンプレミスエッジ、ハイブリッドエッジ、テルコおよびマルチアクセスエッジコンピューティング、コロケーションおよび分散データセンターエッジ)、地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、その他の南米〕、欧州〔ドイツ、英国、フランス、イタリア、スペイン、その他の欧州〕、アジア太平洋〔中国、日本、インド、韓国、オーストラリア、その他のアジア太平洋〕、中東〔サウジアラビア、アラブ首長国連邦、トルコ、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、エジプト、その他のアフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| インフラストラクチャ管理サービス |
| セキュリティ管理サービス |
| ネットワーク管理サービス |
| データ管理およびオブザーバビリティサービス |
| デバイスおよびフリート管理サービス |
| モデルオペレーションおよびAIライフサイクルサービス |
| マネージドアプリケーションおよび推論サービス |
| エッジサーバーおよびアプライアンス |
| AIアクセラレーターおよび推論モジュール |
| エッジゲートウェイおよび産業用コンピュータ |
| マイクロデータセンターおよび堅牢なエンクロージャ |
| エッジストレージおよびデータ保護システム |
| エッジネットワークインフラストラクチャ |
| クラウドマネージドエッジ |
| オンプレミスエッジ |
| ハイブリッドエッジ |
| テルコおよびマルチアクセスエッジコンピューティング |
| コロケーションおよび分散データセンターエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | インフラストラクチャ管理サービス | |
| セキュリティ管理サービス | ||
| ネットワーク管理サービス | ||
| データ管理およびオブザーバビリティサービス | ||
| デバイスおよびフリート管理サービス | ||
| モデルオペレーションおよびAIライフサイクルサービス | ||
| マネージドアプリケーションおよび推論サービス | ||
| インフラストラクチャタイプ別 | エッジサーバーおよびアプライアンス | |
| AIアクセラレーターおよび推論モジュール | ||
| エッジゲートウェイおよび産業用コンピュータ | ||
| マイクロデータセンターおよび堅牢なエンクロージャ | ||
| エッジストレージおよびデータ保護システム | ||
| エッジネットワークインフラストラクチャ | ||
| デプロイメントモデル別 | クラウドマネージドエッジ | |
| オンプレミスエッジ | ||
| ハイブリッドエッジ | ||
| テルコおよびマルチアクセスエッジコンピューティング | ||
| コロケーションおよび分散データセンターエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドエッジAIインフラストラクチャサービス市場の規模はどのくらいですか?
マネージドエッジAIインフラストラクチャサービス市場は、2026年の4.12 ビリオン 米ドル、2027年の5.12 ビリオン 米ドルから2032年には13.01 ビリオン 米ドルへと、CAGR 20.44%で拡大すると予測されています。
マネージドエッジAIインフラストラクチャサービスの採用を促進しているものは何ですか?
低遅延推論、データ主権要件、分散AIフリートの運用の困難さが採用を支えています。マネージドエッジAIインフラストラクチャサービス市場は、組織がすべての専門機能を社内で構築することなくこの運用能力を必要とする場合に恩恵を受けます。
最も速く拡大すると予想されるサービスタイプはどれですか?
モデルオペレーションおよびAIライフサイクルサービスは、エンタープライズが継続的なモデルモニタリングとアップデートを必要とするにつれて、2032年にかけてCAGR 21.67%で拡大すると予測されています。
最大のシェアを持つインフラストラクチャタイプはどれですか?
エッジサーバーおよびアプライアンスは、ローカル推論、オーケストレーション、アプリケーションワークロードをサポートするため、2026年に28.78%の収益シェアを占めました。
組織がクラウドマネージドエッジデプロイメントを使用する理由は何ですか?
クラウドマネージドエッジは、複数のサイトにわたるローカル処理と集中モニタリング、ポリシー管理、ソフトウェアアップデート、レポートを組み合わせます。
マネージドエッジAIサービスにおいて最も成長の速い地域はどこですか?
アジア太平洋地域は、デジタルインフラストラクチャ、産業自動化、ローカル処理ニーズに支えられ、2032年にかけてCAGR 21.62%で拡大すると予測されています。マネージドエッジAIインフラストラクチャサービス市場は、地域全体の異なる規制およびネットワーク条件も反映しています。